
Marktgröße und Marktanteil für aufkommende nicht flüchtige Speicher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.31 Milliarden US-Dollar |
| Marktgröße (2031) | 18.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
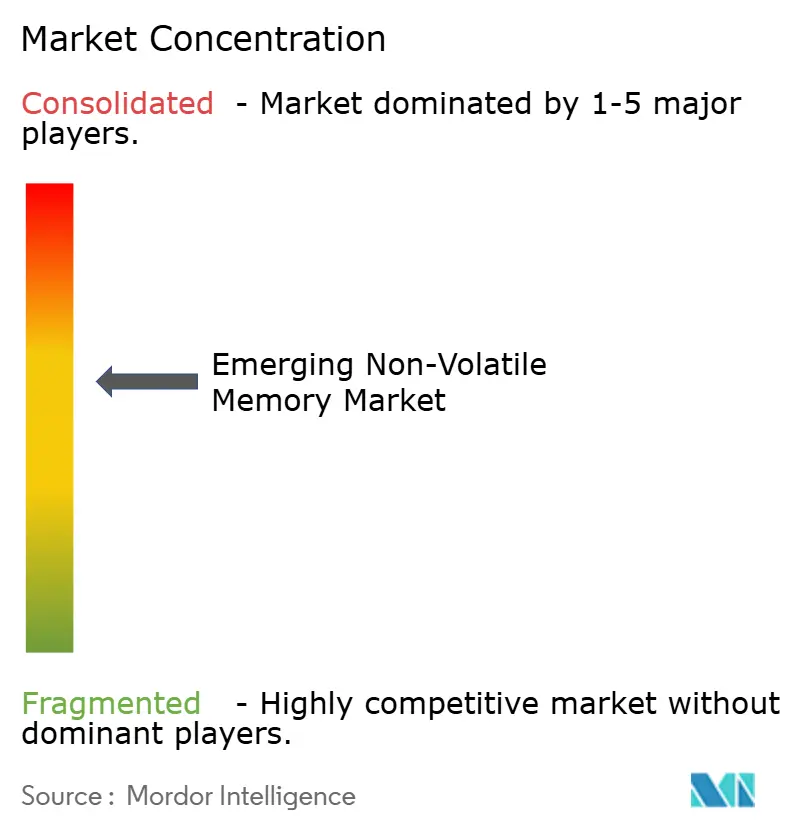
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aufkommende nicht flüchtige Speicher von Mordor Intelligence
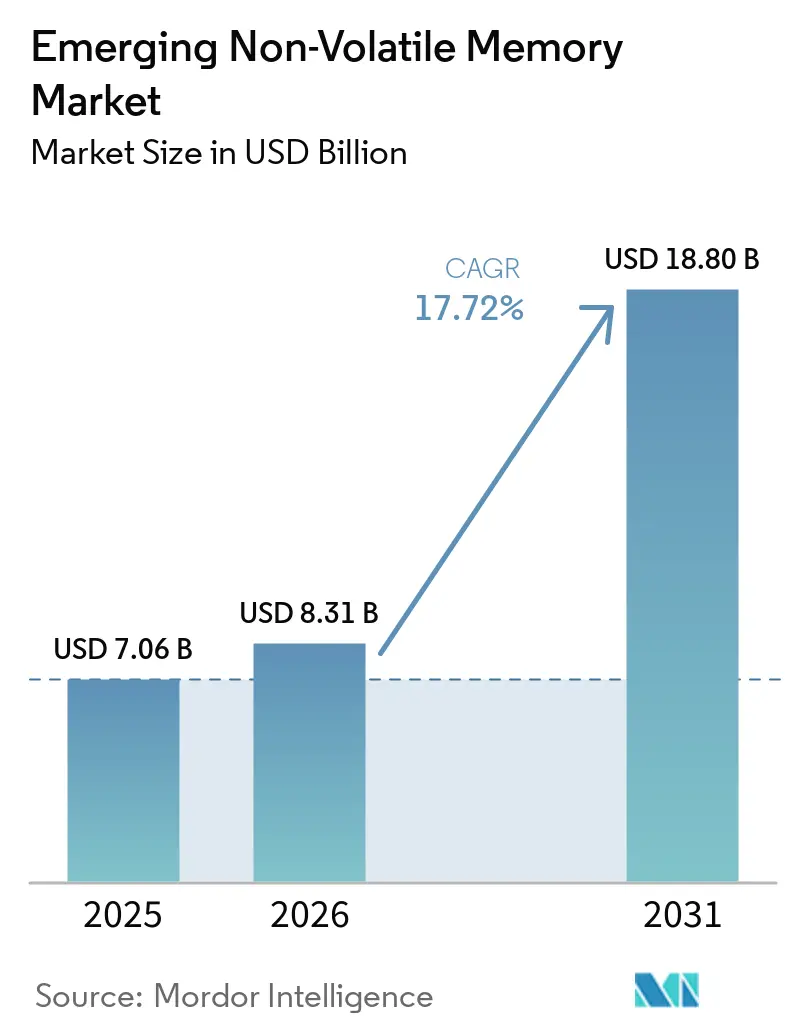
Die Marktgröße für aufkommende nicht flüchtige Speicher wurde im Jahr 2025 auf USD 7,06 Milliarden bewertet und wird voraussichtlich von USD 8,31 Milliarden im Jahr 2026 auf USD 18,8 Milliarden bis 2031 wachsen, mit einer CAGR von 17,72 % während des Prognosezeitraums (2026–2031). Die gestiegene Nachfrage nach Speicherung mit Sub-Mikrosekunden-Latenz in Rechenzentren für KI-Training, die Elektrifizierung von Automobilen und steigende Edge-KI-Inferenz-Workloads beschleunigen die strukturelle Migration weg von Legacy-Flash-Speicher hin zu magnetoresistiven, resistiven, Phasenübergangs- und ferroelektrischen Technologien. Öffentliche Sektor-Anreize im Rahmen des US CHIPS and Science Act, des Chips-Gesetzes der Europäischen Union und vergleichbarer chinesischer Subventionen leiten Kapital in inländische Speicher-Fabs um. Unterdessen ermöglicht die Foundry-Qualifizierung von eingebettetem MRAM bei 22 Nanometern und darunter Designern, Logik und Speicher auf einem einzigen Die zu konsolidieren. Die Elektrifizierung von Automobilen ist ein weiterer Katalysator, da Hochtemperatur-Datenerhaltung und Sofortstart-Fähigkeit die Anforderungen von Fahrerassistenzsystemen, Batteriemanagementsystemen und Domänencontrollern erfüllen. Wettbewerbsstrategien konzentrieren sich auf vertikale Integration, Lizenzierung und Portfoliodiversifizierung, da etablierte NAND-Anbieter ihre Position gegen spezialisierte Startups verteidigen, die Drop-in-Flash-Ersatzlösungen für industrielle und automotive Segmente anbieten.
Wichtigste Erkenntnisse des Berichts
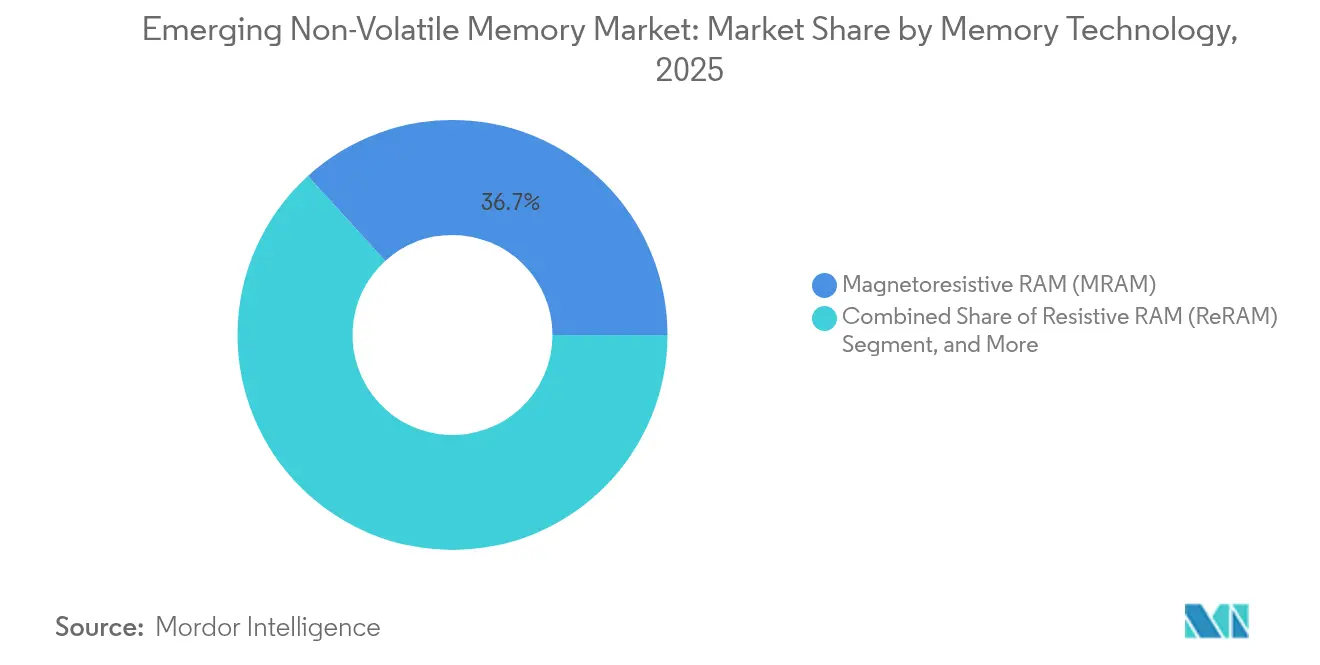
- Nach Speichertechnologie führte magnetoresistives RAM den Markt für aufkommende nicht flüchtige Speicher mit einem Umsatzanteil von 36,74 % im Jahr 2025 an; resistives RAM wird bis 2031 voraussichtlich mit einer CAGR von 20,12 % wachsen.
- Nach Typ trugen eigenständige Module im Jahr 2025 63,12 % der Lieferungen im Markt für aufkommende nicht flüchtige Speicher bei, während eingebettete Varianten bis 2031 voraussichtlich mit einer CAGR von 18,67 % wachsen werden.
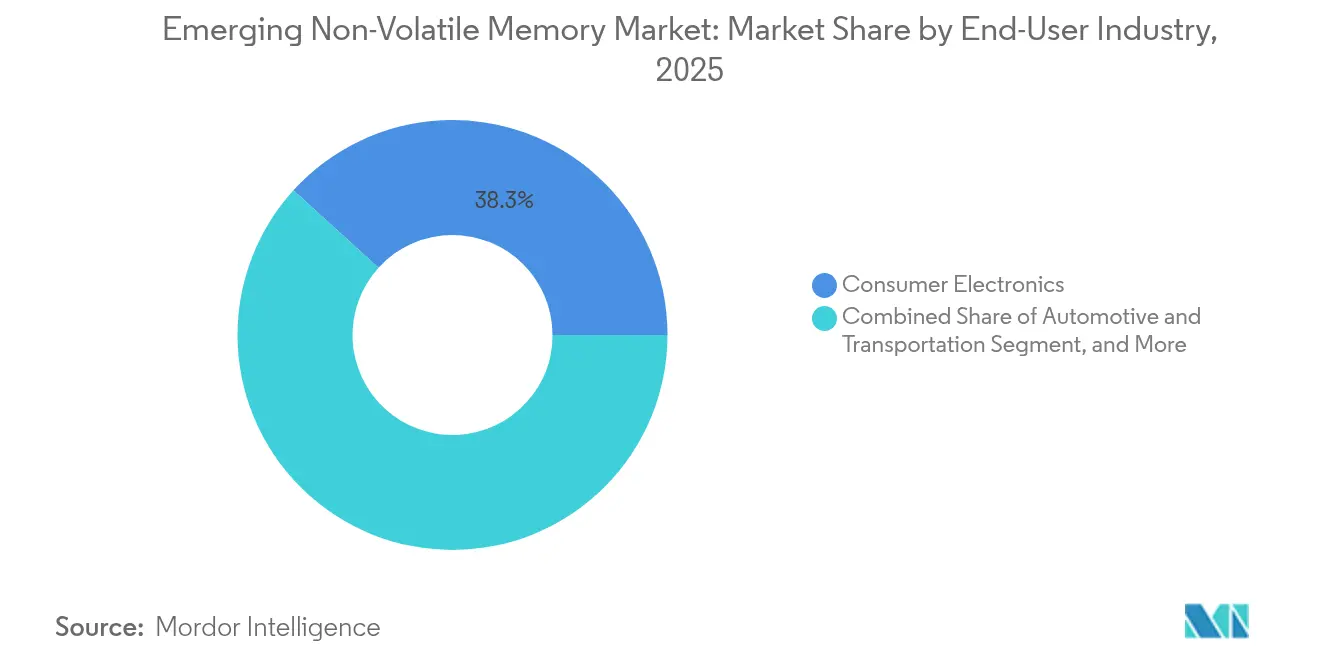
- Nach Endnutzerbranche entfiel im Jahr 2025 38,25 % der Nachfrage im Markt für aufkommende nicht flüchtige Speicher auf die Unterhaltungselektronik; Automobil und Transport werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 21,05 % wachsen.
- Nach Anwendung erfasste Cache-Speicher und Unternehmensspeicher im Jahr 2025 43,20 % des Umsatzes im Markt für aufkommende nicht flüchtige Speicher; Mobiltelefone und Wearables werden bis 2031 voraussichtlich mit einer CAGR von 21,10 % steigen.
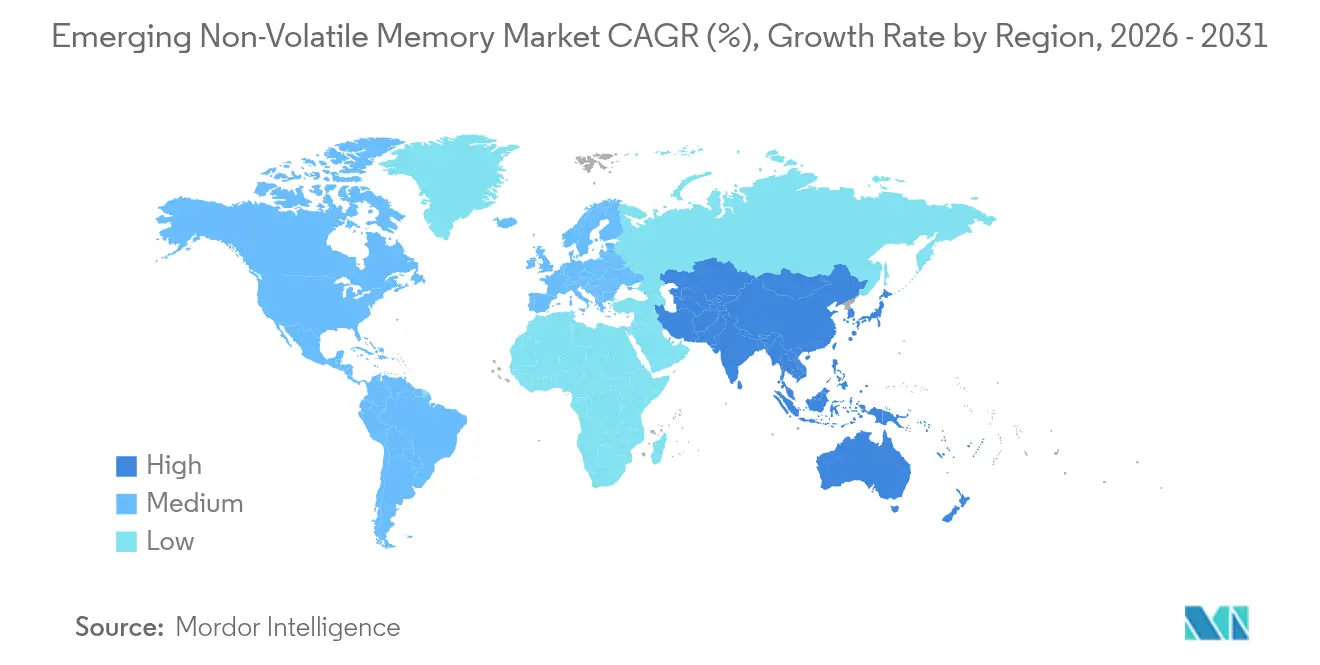
- Nach Geografie dominierte die Region Asien-Pazifik den Markt für aufkommende nicht flüchtige Speicher mit einem Anteil von 40,35 % im Jahr 2025 und ist auch die am schnellsten wachsende Region, die bis 2031 mit einer CAGR von 19,82 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartig steigende Nachfrage nach Speicherung mit geringer Latenz und hoher Bandbreite in KI-Rechenzentren | +3.2% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu energieeffizientem Speicher für IoT- und Wearable-Geräte | +2.8% | Global, angeführt von Unterhaltungselektronik-Hubs in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Automobil-Elektrifizierung und Fahrerassistenzsysteme, die Hochtemperatur-NVM mit hoher Ausdauer erfordern | +3.5% | Europa, Nordamerika, Automobil-Korridore in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Foundry-Qualifizierung von eingebettetem MRAM und ReRAM unterhalb von 28 nm ermöglicht Flash-Ersatz | +3.1% | Asien-Pazifik-Fabs, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Marktnachfrage nach In-Memory-Computing in Edge-KI-Chips | +2.9% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize zur Halbleiter-Souveränität zur Ausweitung inländischer Fabs | +2.6% | Vereinigte Staaten, Europäische Union, China, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartig steigende Nachfrage nach Speicherung mit geringer Latenz und hoher Bandbreite in KI-Rechenzentren
Hyperscale-Betreiber, die große Sprachmodelle betreiben, stoßen an die Speicherwand, bei der die Energie für den Datentransfer zwischen DRAM und NAND die für die Berechnung aufgewendete Energie übersteigt. Aufkommende nicht-flüchtige Speicher bieten Zugriffszeiten unter 100 Nanosekunden und Byte-Adressierbarkeit, sodass Trainingsdatensätze über Stromzyklen hinweg an Ort und Stelle gespeichert bleiben und die Abhängigkeit von kostenintensiven DRAM-Ebenen reduziert wird. Schnelle persistente Speichertechnologien bilden ein wachsendes Segment des Marktes für nicht-flüchtige Speicher. Samsungs 1-Gigabit-Spin-Transfer-Torque-MRAM-Prototyp demonstrierte 2024 Schreibvorgänge mit 10 Nanosekunden und bestätigte damit den Latenzvorsprung gegenüber NAND.[1] Die Einstellung von Intel Optane im Jahr 2022 verstärkte den Vorstoß in Richtung MRAM- und ReRAM-Ebenen. Da Transformer-Modelle über eine Billion Parameter hinauswachsen, wird persistenter Speicher für häufiges Checkpointing unverzichtbar, was die Akzeptanz in Empfehlungssystemen und Betrugserkennungs-Pipelines steigert.
Verlagerung hin zu energieeffizientem Speicher für IoT- und Wearable-Geräte
Batteriebeschränkte Geräte ersetzen seriellen NOR-Flash durch ferroelektrisches RAM und MRAM, um hohe Schreibströme und den Overhead des Löschens vor dem Schreiben zu eliminieren. STMicroelectronics gab im Jahr 2024 bekannt, dass eingebettetes FRAM die Systemenergie in Ultra-Low-Power-Mikrocontrollern um 40 % gesenkt hat.[2] Always-on-Sprachassistenten und kontinuierliche Gesundheitsmonitore benötigen sofortiges Aufwachen und null Standby-Verlust – Vorteile, die mit FRAMs Sub-Mikroampere-Standby-Strom übereinstimmen. Die Ökodesign-Vorschriften der Europäischen Union, die eine Energieeffizienzkennzeichnung vorschreiben, stärken die Einführung.
Automobil-Elektrifizierung und Fahrerassistenzsysteme, die Hochtemperatur-NVM mit hoher Ausdauer erfordern
Fahrerassistenzsysteme, Batteriemanagementsysteme und Over-the-Air-Firmware-Updates sind auf Speicher angewiesen, der Daten bei Temperaturen über 125 °C behält und 10^9 Schreibzyklen standhält. Everspins automobiltaugliches MRAM, qualifiziert nach AEC-Q100 Grade 1, demonstriert Datenhaltung bei 150 °C. Infineon kooperierte 2024 mit Everspin, um 256-Megabit-MRAM in seine AURIX-Mikrocontroller zu integrieren, was Level-3-Autonomie ermöglicht, die sofortiges Booten und ausfallsichere Redundanz erfordert. Die Einhaltung der funktionalen Sicherheitsnormen nach ISO 26262 verstärkt die Nachfrage nach vorhersehbaren Ausfallmodi.
Foundry-Qualifizierung von eingebettetem MRAM unterhalb von 28 nm ermöglicht Flash-Ersatz
TSMC qualifizierte im Jahr 2024 eine 22-Nanometer-Plattform für eingebettetes MRAM für die Serienproduktion, sodass Designer Logik, SRAM und nicht flüchtigen Speicher auf einem einzigen Die integrieren können. GlobalFoundries folgte mit einem 12-Nanometer-eMRAM-Prozess, der −40 bis 125 °C abdeckt und eine 10-Nanosekunden-Schreibgeschwindigkeit aufweist. Die Eliminierung von externem seriellem Flash reduziert die Stücklistenkosten, die Leiterplattenfläche und die Boot-Latenz, insbesondere in sicheren Mikrocontrollern und Edge-KI-Beschleunigern.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fertigungskosten und Ausbeute-Herausforderungen bei Sub-20-nm-Knoten | -2.1% | Global, am ausgeprägtesten dort, wo fortschrittliche Knoten-Kapazität knapp ist | Kurzfristig (≤ 2 Jahre) |
| Mangel an einheitlichen Standards für Controller-Schnittstellen und Software-Stacks | -1.8% | Global, verlangsamt die Einführung in Unternehmens- und Automobilsegmenten | Mittelfristig (2–4 Jahre) |
| Variabilität der Ausdauer auf Geräteebene, die hochschreibende Workloads einschränkt | -1.3% | Global, mit Auswirkungen auf Rechenzentren und Industrieanwendungen | Mittelfristig (2–4 Jahre) |
| Lieferkettenabhängigkeit von kritischen magnetischen Materialien und Seltenerdmaterialien | -1.5% | Global, erhöhtes Risiko in Einzelquellen-Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fertigungskosten und Ausbeute-Herausforderungen bei Sub-20-nm-Knoten
Aufkommende nicht flüchtige Speicherstapel beinhalten spezialisierte Maskenschichten und Atomlagenabscheidungsschritte, die die Waferkosten um 20 %–30 % gegenüber Standard-CMOS erhöhen. Extrem-Ultraviolett-Scanner, die jeweils mehr als USD 150 Millionen kosten, konzentrieren die Kapazität auf eine Handvoll Fabs, was die Versorgungselastizität einschränkt. Frühe Pilotläufe berichten von Defektdichten, die zwei- bis dreimal höher sind als bei ausgereiften NAND-Prozessen, was die Kostenparität bei Verbrauchergeräten verzögert und das kurzfristige Stückzahlwachstum dämpft.
Mangel an einheitlichen Standards für Controller-Schnittstellen und Software-Stacks
JEDEC-Standards wie NVDIMM-P adressieren persistenten DRAM, lassen jedoch byte-adressierbaren nicht flüchtigen Speicher aus, was Originalgerätehersteller zwingt, proprietäre Treiber zu unterstützen.[3] Die Fragmentierung verlängert die Qualifizierungszeiträume in sicherheitskritischen Sektoren und erschwert die Mehrfachbeschaffung, während bei NVMe-Erweiterungen für persistenten Speicher bisher nur begrenzte Fortschritte erzielt wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie:
MRAM behält die Führung, ReRAM gewinnt an BedeutungMagnetoresistives RAM machte 36,74 % des Umsatzes im Jahr 2025 aus, unterstützt durch die Qualifizierung in automobilen Mikrocontrollern und industriellen Steuergeräten, die Sofortstart-Fähigkeit erfordern. Resistives RAM wird bis 2031 voraussichtlich mit einer jährlichen Rate von 20,12 % wachsen, da seine Zwei-Terminal-Zellenstruktur vorhandenes High-k-Gate-Tooling nutzt. ReRAMs Kostentrajektorie spricht fabless Designer an, die Drop-in-Flash-Ersatzlösungen suchen, ohne magnetische Abscheideausrüstung zu benötigen. Phasenübergangsspeicher bleibt eine Nischenoption in automobilen Blackboxen und Luftfahrtrekordern, die deterministische Schreibvorgänge und Strahlentoleranz schätzen. Ferroelektrisches RAM behält eine Rolle in Ultra-Low-Power-Mikrocontrollern und RFID-Tags, wo unbegrenzte Ausdauer Dichtebeschränkungen ausgleicht. Cross-Point-Architekturen wie 3D XPoint werden für Edge-KI-Beschleuniger neu positioniert, die Modellgewichte über Neustarts hinweg erhalten müssen. Samsungs 1-Gigabit-Prototyp bestätigt, dass Spin-Transfer-Designs die Latenzlücke zu Spin-Orbit-Torque-Varianten schließen, was die Dominanz von MRAM bekräftigt.
ReRAMs Flexibilität bei Schaltstoffen – wie Tantaloxid, Hafniumoxid und Titanoxid – ermöglicht es Foundries, sich an knotenspezifische Anforderungen anzupassen. Weebit Nanos 2024-Partnerschaft mit SkyWater zur Qualifizierung von 130-nm-ReRAM für strahlungsgehärtete Raumfahrtanwendungen zeigt die Eignung für Spezialknotenl. Ferroelektrisches RAMs Ausdauer von über 10^14 Zyklen hält es relevant für Smart-Meter-Implementierungen, wo es über mehrere Jahrzehnte hinweg alle paar Sekunden Sensordaten protokolliert. Hybriddesigns wie Samsungs Z-NAND kombinieren MRAM-Puffer mit hochdichtem NAND, um die Ausdauer bei schreibintensiven Workloads zu verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Eingebettete Varianten beschleunigen sich mit zunehmender SoC-IntegrationEigenständige Module trugen 63,12 % der Lieferungen im Jahr 2025 bei und bedienen Enterprise-Speicher-Arrays und industrielle Steuergeräte, die feldaustauschbare Pakete schätzen. Eingebetteter nicht flüchtiger Speicher wird bis 2031 voraussichtlich mit einer jährlichen Rate von 18,67 % wachsen, angetrieben durch System-on-Chip-Designer, die externen seriellen Flash eliminieren, um Latenz zu reduzieren und Strombudgets zu senken. TSMCs 22-nm-eMRAM und GlobalFoundries' 12-nm-eMRAM-Plattformen ermöglichen es, Firmware, Kalibrierungsdaten und neuronale Netzgewichte auf dem Die zu speichern. Die Marktgröße für aufkommende nicht flüchtige Speicher bei eingebetteten Anwendungen wird voraussichtlich schnell wachsen, da die Unterhaltungselektronik Always-on-Sensorik einführt.
Eigenständige Module bleiben die bevorzugte Wahl, wenn Kapazität und Wartungsfreundlichkeit entscheidend sind, etwa in Storage-Area-Networks und industriellen SPS-Systemen. Everspins 256-Megabit-MRAM-Modul zielt auf Cache-Schichten ab, wo Ausfallschutz bei Stromausfall und unbegrenzte Ausdauer Kostenaufschläge rechtfertigen. Qualifizierungszyklen für eingebettete Varianten sind länger, da Foundries die thermische Stabilität über das gesamte Prozessfenster validieren müssen; die Einsparungen bei der Leiterplattenfläche und den Montagekosten bekräftigen jedoch die Migrationstendenz.
Nach Endnutzerbranche:
Automobil überholt Unterhaltungselektronik durch Nachfrage nach FahrerassistenzsystemenUnterhaltungselektronik erfasste 38,25 % des Umsatzes im Jahr 2025, aber Automobil und Transport sind auf dem Weg zu einer CAGR von 21,05 % bis 2031, da zentralisierte Domänencontroller Dutzende von Steuergeräten konsolidieren. Der Markt für aufkommende nicht flüchtige Speicher unterstützt Sofortstart-, Hochtemperatur-Datenerhaltungs- und ausfallsichere Anforderungen, die für Level-3-Autonomie inhärent sind. Die Nachfrage aus Enterprise-Rechenzentren ist zwar umsatzmäßig kleiner, aber für Speicherklassen-Speicherschichten, die DRAM und NAND überbrücken, entscheidend. Industrielle Segmente bevorzugen FRAM und ReRAM wegen ihrer unbegrenzten Ausdauer in rauen Umgebungen, während Gesundheitsanwendungen nicht flüchtigen Speicher für implantierbare Sensoren einsetzen, die Datenhaltung über Batteriewechsel hinaus erfordern. Luft- und Raumfahrt- sowie Verteidigungssegmente spezifizieren strahlungsgehärtete Varianten und profitieren von ReRAMs Toleranz gegenüber Einzelereignis-Störungen.
Die Automobil-Nachfrage wird durch Infineons Integration von 256-Megabit-MRAM in AURIX-Mikrocontroller exemplifiziert, die Sofortstart- und ausfallsichere Redundanzmandate erfüllen. Das Wachstum der Unterhaltungselektronik verlangsamt sich, da die Smartphone-Durchdringung ein Plateau erreicht, aber Wearables halten den Schwung durch die Einbettung von Always-on-Sensoren und Sprachassistenten, die einen persistenten Zustand ohne Flash-Latenz benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Mobiltelefone und Wearables verzeichnen das schnellste WachstumCache-Speicher und Unternehmensspeicher repräsentierten 43,20 % des Umsatzes im Jahr 2025 und nutzten MRAM- und Phasenübergangspuffer, die NAND vor schreibintensiven Workloads schützen. Mobiltelefone und Wearables werden voraussichtlich mit einer jährlichen Rate von 21,10 % wachsen, aufgrund der Verbreitung von Always-on-Gesundheitsüberwachung und On-Device-KI-Inferenz.
Die Marktgröße für aufkommende nicht flüchtige Speicher für Mobiltelefone und Wearables wird voraussichtlich verdoppelt, da eingebettetes FRAM Flash in Ultra-Low-Power-Mikrocontrollern ersetzt. Industrielle Steuerung und automobile Steuerungsanwendungen sind auf MRAM und FRAM für Sofortstartzustände über −40 bis 125 °C-Bereiche angewiesen, während hybride Massenspeicherarchitekturen NAND mit dünnen MRAM-Puffern kombinieren, um die Ausdauer zu verlängern. Sichere Mikrocontroller- und Smart-Card-Implementierungen nutzen ReRAMs einmalig programmierbares Merkmal als Hardware-Vertrauensanker.
Geografische Analyse
APAC-Markt für aufkommende nicht-flüchtige Speicher
Die Region Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,35 % am Umsatz und wird voraussichtlich bis 2031 mit einer jährlichen Rate von 19,82 % wachsen. Die Region profitiert von Pilotlinien von Samsung und SK Hynix in Südkorea, TSMCs 22-nm-eMRAM in Taiwan sowie staatlich geförderten chinesischen Programmen zur Lokalisierung der Produktion von resistivem RAM. Dichte Lieferketten für Unterhaltungselektronik und Automobil verstärken einen positiven Kreislauf aus Prototypenentwicklung und Hochlauf der Serienproduktion. Der Markt für aufkommende nicht-flüchtige Speicher wird zusätzlich durch die wachsende Verbreitung von batterieelektrischen Fahrzeugen im asiatisch-pazifischen Raum gestärkt, die Hochtemperatur- und Hochausdauerspeicher erfordern.
Markt für aufkommende nicht-flüchtige Speicher in Nordamerika und Europa
Nordamerika verfolgt strahlungsgehärtete Speicher für Luft- und Raumfahrt sowie Verteidigung, wobei GlobalFoundries' 12-nm-eMRAM für Automobil- und Industrie-Mikrocontroller eingesetzt wird. Der U.S. CHIPS and Science Act stellt Mittel für inländische Fertigungsanlagen bereit und verbessert dadurch die Versorgungssicherheit für Verteidigungsunternehmen. Europa nutzt den 43 Milliarden EUR umfassenden Chips Act, um die Halbleiterkapazitäten auszubauen; Infineon und STMicroelectronics erproben eingebettetes MRAM für die Elektrifizierung des Automobilsektors. Der Marktanteil für aufkommende nicht-flüchtige Speicher in Europa steigt aufgrund strenger funktionaler Sicherheitsstandards, die MRAM begünstigen.
Markt für aufkommende nicht-flüchtige Speicher in MEA und Südamerika
Südamerika, der Nahe Osten und Afrika befinden sich noch in frühen Adoptionsphasen und konzentrieren sich auf intelligente Netzwerkzähler, Öl- und Gas-Telemetrie sowie mobile Zahlungssysteme. Das NEOM-Projekt in Saudi-Arabien erprobt MRAM-basierte Datenlogger für das Energiemanagement, während Einsätze in Afrika auf netzunabhängige Solarregler ausgerichtet sind, die energiearme und hochausdauernde Speicher erfordern.
Regulatorisches Umfeld
Exportkontrollen und die Durchsetzung von Handelsvorschriften prägen zunehmend den Kommerzialisierungspfad für fortschrittliche Speicher und neu entstehende NVM, insbesondere wenn eingebettetes MRAM und ReRAM an die Fertigung in fortschrittlichen Prozessknoten gebunden sind. Im Januar 2026 änderte das US-Handelsministerium, Bureau of Industry and Security (BIS), die Exportkontrollparameter für fortschrittliche Computer-Halbleiter mit Bestimmungsort China und Macau. Im Mai 2026 veröffentlichte die BIS zusätzliche Leitlinien, die klarstellen, dass bestimmte Lizenzanforderungen dem Hauptsitz von Unternehmen in Länderguppe D:5 oder Macau folgen, selbst wenn diese Unternehmen außerhalb dieser Jurisdiktionen tätig sind, was die Compliance-Prüfung über globale Lieferketten hinweg verschärft.
In Europa beeinflusst die Politik zur Halbleitersouveränität weiterhin die Kapazitätsplanung und die Verteilung von Anreizen. Im Juni 2026 verabschiedete die Europäische Kommission offiziell einen Vorschlag für den Chips Act 2.0 (COM(2026) 504), der strategische Abhängigkeiten hervorhebt, einschließlich begrenzter regionaler Fertigungskapazitäten bei Speichertechnologien. Getrennt davon bleibt die Durchsetzung von geistigem Eigentum und Importbestimmungen ein Faktor für die Versorgung mit Speicherbauelementen; im Juni 2026 leitete die US International Trade Commission eine Section-337-Untersuchung im Zusammenhang mit importierten NAND-Flash- und DRAM-Speicherchips ein, was das Risiko von Handelsunterbrechungen für Speicherkomponenten, die in Unternehmensspeichern und eingebetteten Systemen verwendet werden, verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für neu entstehende nichtflüchtige Speicher beginnt mit Materialien und Anlagen, die für nicht standardisierte Speicherschichten benötigt werden, und führt dann über Waferfertigung, Verpackung, Qualifizierung bis hin zur nachgelagerten Modul- und Systemintegration. Vorgelagert hängt die MRAM-Produktion von spezialisierten Abscheidungs- und Ätzfähigkeiten für magnetische Tunnelübergänge ab, wobei die Ökosysteme der Anlagenhersteller von Lieferanten wie Applied Materials und Tokyo Electron angeführt werden. Die begrenzte Verfügbarkeit dieser spezialisierten Kammern und lange Lieferzeiten bei Halbleiteranlagen können den Übergang vom Pilot- zum Volumenbetrieb einschränken.
Foundries und IDMs integrieren anschließend MRAM/ReRAM/FRAM/PCM-Prozessschritte in CMOS-Abläufe, gefolgt von OSATs und Anbietern fortschrittlicher Verpackungslösungen, die zunehmend heterogene Integration für Designs mit Speicher und Logik unterstützen. Midstream-Partnerschaften zeigen zudem, wie IP-Lizenzierung und Foundry-Enablement genutzt werden, um fertigungsreife Knoten zu erreichen und den Kundenzugang zu erweitern: Weebit Nano lizenzierte ReRAM an onsemi (Januar 2025) und produzierte später eingebettete ReRAM-Testchips in onsemis 300-mm-Produktionsfab in East Fishkill, New York (Oktober 2025). Auf der Verpackungsseite arbeiteten Deca Technologies und die Microchip-Tochter Silicon Storage Technology zusammen (September 2025), um ein NVM-Chiplet-Paket zu entwickeln, das Fan-out mit eingebettetem Speicher kombiniert, was die wachsende Nutzung von Chiplets widerspiegelt, um Systemkosten zu senken und das Integrationsrisiko im Vergleich zu monolithischen Designs für Automotive- und Edge-AI-SoCs zu reduzieren.
Wettbewerbslandschaft
Der Wettbewerb ist moderat. Samsung, SK Hynix, Micron und Kioxia halten zusammen einen Anteil von über 55 % des Umsatzes und nutzen ihre Skalierung und Kundenbeziehungen. Spezialisierte Startups wie Everspin, Weebit Nano, Avalanche Technology und Crossbar lizenzieren geistiges Eigentum und kooperieren mit Foundries, um Fab-Investitionen zu umgehen. Technologiedifferenzierung treibt den Wettbewerb an, da Lieferanten darum wetteifern, geringere Schreiblatenz, höhere Ausdauer und breitere Temperaturbereiche zu liefern. Samsungs 1-Gigabit-STT-MRAM-Prototyp positioniert das Unternehmen dazu, DRAM in persistenten Cache-Schichten zu verdrängen. Everspin konzentriert sich auf eigenständige Module für Enterprise-Speicher, wo unbegrenzte Ausdauer Preisaufschläge rechtfertigt. Foundry-Partnerschaften sind entscheidend; TSMCs 22-nm-eMRAM und GlobalFoundries' 12-nm-eMRAM bieten fabless Designern zuverlässige Versorgungswege.
Die Beteiligung an Normungsgremien prägt das Feld ebenfalls, da Unternehmen JEDEC-Schnittstellen beeinflussen, die architektonische Vorteile festschreiben könnten. Vertikale Integration entwickelt sich: Infineon und Renesas betten MRAM in Mikrocontroller ein, um differenzierte Automobil-Portfolios zu sichern. Patentanmeldungen konzentrieren sich auf Tunnelkontakt-Engineering und Selektorbauelemente für Cross-Point-Arrays, wobei Samsung, Intel und TSMC zusammen mehr als 40 % der erteilten MRAM-Patente ab 2024 halten. Die Branche für aufkommende nicht flüchtige Speicher balanciert somit etablierte Skalierung mit der Agilität von Startups.
Marktführer für aufkommende nicht flüchtige Speicher
-
Samsung Electronics Co. Ltd.
-
SK Hynix Inc.
-
Micron Technology Inc.
-
Intel Corporation
-
Western Digital Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Emerging Non-Volatile Memory Markt Unternehmen in diesem Bericht
- Samsung Electronics Co. Ltd.
- SK Hynix Inc.
- Micron Technology Inc.
- Intel Corporation
- Western Digital Corporation
- Kioxia Holdings Corporation
- Everspin Technologies Inc.
- Crossbar Inc.
- Weebit Nano Ltd.
- Nantero Inc.
- Fujitsu Ltd.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- TSMC (Taiwan Semiconductor Manufacturing Company Limited)
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Avalanche Technology Inc.
- Adesto Technologies Corporation
- Toshiba Electronic Devices and Storage Corporation
- Winbond Electronics Corporation
- NXP Semiconductors N.V.
Lesen Sie die Analyse der emerging non-volatile memory-Unternehmen
Marktchancen und Zukunftsaussichten
Die Skalierung und Qualifizierung eingebetteter Speicher in fortschrittlichen Prozessknoten schafft Freiraum im Bereich Edge-AI und Automotive-Computing, wo Designer externen seriellen Flash-Speicher eliminieren möchten, während das Instant-on-Verhalten erhalten bleibt. Der technische Fortschritt im Jahr 2026 unterstützt diese Richtung: Auf der ISSCC 2026 wurde ein eingebetteter STT-MRAM-Makro (168 Mb) in 16-nm-Technologie mit einem Lesedurchsatz von 51,2 Gb/s vorgestellt, der auf Automotive- und Edge-AI-Anwendungen abzielt, und Samsung meldete eine Implementierung von eingebettetem MRAM in 8-nm-FinFET-Technologie mit einem Meilenstein bei der Ausbeute in der Massenproduktion (April 2026). Diese Nachweise erweitern die Bandbreite an SoC-Plattformen, auf denen neu entstehende NVM direkt mit eingebettetem Flash für Secure-Boot-Code, Kalibrierung und Always-on-Inferenzzustände konkurriert.
Auch die Infrastruktur für Unternehmens-KI treibt Innovationen bei Speicher und Speicherlösungen weiterhin in leistungsstärkere Segmente, was Chancen für Anbieter schafft, die Vorteile bei Ausdauer und Latenz mit fertigungsgerechten Kosten kombinieren können. So begann Samsung im Juli 2026 mit der Massenproduktion einer für KI-Infrastruktur optimierten PCIe-6.0-Enterprise-SSD (PM1763), was verdeutlicht, wie Hyperscale-Anforderungen den Speicherstapel vorantreiben und das Interesse an schnelleren, langlebigeren Schreibpfaden erhöhen, bei denen MRAM/PCM-Puffer und persistente Speicherarchitekturen evaluiert werden. Regionale Investitionen und Partner-Ökosysteme rund um Speicher bieten zusätzliche Unterstützung: Der Chips Act 2.0-Vorschlag der Europäischen Kommission (Juni 2026) stellt Speicherkapazität explizit als Abhängigkeitslücke dar, während Kioxia und SanDisk die Produktion von 3D-Flash der 10. Generation im Werk Kitakami Plant Fab2 (K2) aufnahmen (Juli 2026). Dieser anhaltende Ausbau der Flash-Kapazitäten hält den Wettbewerbsdruck auf Anbieter neu entstehender NVM aufrecht, sich auf eingebettete, hochtemperaturfeste und hochbeständige Segmente zu konzentrieren, in denen die Kompromisse zwischen Flash-Skalierung und Ausdauer am deutlichsten zutage treten.
Neueste Industrielle Entwicklungen in Emerging Non-Volatile Memory Markt
- Juli 2026: Samsung Electronics begann mit der Massenproduktion seiner PCIe-6.0-basierten PM1763-Enterprise-SSD, die auf V-NAND der 9. Generation basiert. Die Einführung zielt auf Workloads der nächsten Generation von KI-Infrastruktur ab, die höheren Durchsatz und niedrigere Latenz auf der Speicherebene erfordern, und hebt Leistungsbenchmarks an, die benachbarte Architekturen für persistenten Speicher und Cache beeinflussen.
- Juni 2026: NVIDIA und SK hynix gaben eine mehrjährige Technologiepartnerschaft zur gemeinsamen Entwicklung von Speicherlösungen der nächsten Generation für NVIDIA-KI-Infrastruktur bekannt. Die Zusammenarbeit formalisiert eine Roadmap-Verbindung zwischen führenden KI-Computing-Plattformen und Speicheranbietern und strafft Qualifizierungszyklen sowie die Angebotsabstimmung für hochleistungsfähige Speicher-Subsysteme, die in Rechenzentren eingesetzt werden.
- April 2026: Samsung Electronics meldete einen Meilenstein bei der Ausbeute in der Massenproduktion für ein eingebettetes MRAM-Design in einem 8-nm-FinFET-Prozess. Dieser Fortschritt deutet auf den baldigen Einsatz von eingebettetem MRAM in System-on-Chip-Produkten hin und stärkt Secure-Boot, Kalibrierung und Always-on-Speicher für Automotive- und Edge-AI-Anwendungen.
Emerging Non-Volatile Memory Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für aufkommende nicht-flüchtige Speicher die Umsätze aus neueren NVM-Technologien, die als eigenständige Komponenten oder eingebettet auf Chips eingesetzt werden, über Endanwendungen wie Unterhaltungselektronik, Industrie, Unternehmen und Rechenzentren sowie Automobil.
Ausschlüsse aus dem Umfang: Wir schließen konventionelle, ausgereifte Speicherkategorien aus, die nicht als aufkommende NVM positioniert sind (zum Beispiel herkömmliche NAND- und DRAM-Speicher), und wir zählen den nachgelagerten Gerätesystemwert nicht über den Speicherinhalt hinaus.
Segmentierungsübersicht
- Nach Speichertechnologie
- Magnetoresistives RAM (MRAM)
- Resistives RAM (ReRAM)
- Phasenübergangsspeicher (PCM)
- Ferroelektrisches RAM (FRAM)
- 3D XPoint / Sonstige aufkommende Technologien
- Nach Typ
- Eigenständig
- Eingebettet
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Industrie
- Unternehmen und Rechenzentren
- Automobil und Transport
- Gesundheitswesen und Medizinprodukte
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endnutzerbranchen
- Nach Anwendung
- Cache-Speicher und Unternehmensspeicher
- Mobiltelefone und Wearables
- Industrielle und automobile Steuerung
- Massenspeicher
- Eingebettete Mikrocontroller und Smart Cards
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Ermittlung der Nachfragesignale und des angebotsseitigen Kapazitätskontexts, die hinter der Akzeptanz aufkommender Speicher stehen. Wir haben öffentliche Quellen herangezogen, wie Halbleiterhandelsstatistiken von UN Comtrade, Produktions- und Branchenkennzahlen der Weltbank sowie Richtlinien- und Programmveröffentlichungen des US-Handelsministeriums (einschließlich CHIPS-bezogener Aktualisierungen). Für den Technologiekontext haben wir Normen und technische Veröffentlichungen von JEDEC und IEEE verwendet.
Um diese Signale in ein verwendbares Modell zu übersetzen, haben wir außerdem Jahresberichte und Ergebnispräsentationen von Unternehmen geprüft sowie Foundry- und Verpackungsankündigungen gesammelt, die in seriösen Presseorganen berichtet wurden. Parallel dazu haben wir technische Arbeiten geprüft, die beschreiben, wo MRAM, ReRAM, PCM und FeRAM eingesetzt werden. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie für Patentdatenbanken genutzt, um den Zeitpunkt der Kommerzialisierung und wichtige Design-Wins zu überprüfen. Diese Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich ausgeliefert wird und was sich noch in der Qualifizierung befindet – eine häufige Lücke bei Themen rund um aufkommende Speicher. Wir haben mit einer Mischung aus Teilnehmern des Geräte-Ökosystems gesprochen, darunter Stakeholder aus dem Bereich Speicher-IP und Wafer-Ebene, Modul- und Komponentenkanalkontakte sowie Ingenieur- und Beschaffungsteams der Endnutzer in den wichtigsten Regionen.
Die Gespräche wurden genutzt, um typische Anwendungsfälle zu bestätigen (wie Cache, Beschleunigung von Unternehmensspeichern sowie mobile Geräte oder Wearables), die erwartete Attach-Rate von eingebettetem Speicher in neuen Knoten sowie die Preisentwicklung in Abhängigkeit von Dichte und Zuverlässigkeitsklassen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 12 % | APAC: 52 % |
| Mittlere Ebene: 60 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Halbleiterproduktion, Design-Aktivitäten und Nachfrageindikatoren für Endmarkt-Elektronik in einen adressierbaren Nachfragepool für aufkommende NVM übersetzt und anschließend nach Technologieakzeptanz und Anwendungsfall-Eignung gefiltert wurden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Bit-Lieferungen für eigenständige Teile sowie stichprobenartige Wafer-Starts multipliziert mit der eingebetteten Durchdringung für wichtige Prozessknoten.
Das Modell verwendete einen kleinen Satz überprüfbarer und erklärbarer Eingaben, darunter die Mischung aus eingebetteten und eigenständigen Komponenten, die Entwicklung des durchschnittlichen Verkaufspreises nach Dichte, Attach-Raten in Zielgeräten, das Tempo der Hochläufe von der Qualifizierung zum Volumen sowie regionale Trends bei der Elektronikproduktion. Da nicht jeder Anbieter Volumina klar offenlegt, haben wir Lücken durch begrenzte Spannen aus Interviews geschlossen und diese dann mithilfe öffentlicher Signale wie angekündigter Kapazität, Prozessverfügbarkeit und Patentintensität rund um bestimmte NVM-Typen eingegrenzt.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch einen Expertenkonsens zur Akzeptanzzeitplanung unterstützt wird, da der Markt aufgrund von Qualifizierungsverzögerungen oder schneller als erwarteten Design-Wins schwanken kann. Wachstumspfade wurden gegen praktische Einschränkungen wie Foundry-Aktivierungspläne, Verpackungs- und Testbereitschaft sowie Zuverlässigkeitsanforderungen der Endnutzer einem Stresstest unterzogen, bevor die endgültigen Zahlen von uns freigegeben wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie dem impliziten Speicherinhalt pro Gerätekategorie und dem erwarteten Anteil aufkommender NVM an den gesamten Ausgaben für nicht-flüchtige Speicher, und dann mit dem verglichen, was die Befragten als realistische Lieferrampen beschrieben haben. Große Abweichungen lösten eine zusätzliche Überprüfung der wichtigsten Annahmen aus, in der Regel der Preisentwicklung, des Durchdringungszeitpunkts oder der Frage, ob ein Anwendungsfall als eingebettet oder eigenständig gezählt wurde.
Es wurde ein mehrstufiger Analysten-Review-Prozess eingehalten, damit Berechnungslogik, Währungsumrechnungszeitpunkt und Jahresausrichtung im gesamten Arbeitsbuch konsistent blieben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen (wie wichtigen Knotenqualifizierungen, politischen Veränderungen oder plötzlichen Preisbewegungen), und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgrößenbestimmung für aufkommende nicht-flüchtige Speicher von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Größen für aufkommende nicht-flüchtige Speicher können stark variieren, da der Markt noch eine Mischung aus Pilotvolumina und frühen Skalierungsprogrammen aufweist und nicht jeder dieselben Technologien oder Lieferphasen als kommerzielle Nachfrage behandelt. Unterschiede entstehen auch dadurch, wie eingebetteter Speicher gezählt wird, welches Basisjahr gewählt wird und wie schnell der Preisverfall bei steigender Dichte angenommen wird.
Die Hauptlücke ergibt sich daraus, ob konventionelle Speicherkategorien in die Gesamtsumme eingerechnet werden, wobei Mordor Intelligence nur aufkommende NVM-Technologien zählt und eingebettete Umsätze nur dann zuordnet, wenn sie an qualifizierte Produktionsknoten und realistische Attach-Raten nach Anwendungsfall gebunden sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,31 Milliarden USD (2026) | |
| Fachverlag A | 4,80 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und stützt sich auf eine engere Kommerzialisierungssicht, was dazu neigt, eingebettete Deployments zu unterzählen, die bereits von der Qualifizierung zur Volumenproduktion übergehen. |
| Branchenaggregator B | 3,03 Milliarden USD (2025) | Wendet häufig eine engere Technologieliste und konservative Akzeptanzzeitplanung an, und Preisannahmen werden nicht immer mit der Dichtenmischung und Zuverlässigkeitsklassenprämien über Endanwendungen hinweg abgeglichen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangsentscheidungen und Akzeptanzzeitplanung erklärt wird und nicht durch einen einzelnen arithmetischen Unterschied. Indem wir den Umsatz an einen definierten Satz aufkommender Technologien, realistische Attach-Raten und Preise knüpfen, die mit Branchenkontakten abgeglichen werden, bleibt unsere Schätzung auf klare Eingaben zurückführbar, die überprüft werden können, wenn sich Qualifizierungs- und Volumensignale ändern.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für aufkommende nicht flüchtige Speicher?
Der Markt steht im Jahr 2026 bei USD 8,31 Milliarden und wird bis 2031 voraussichtlich USD 18,8 Milliarden erreichen.
Welche Speichertechnologie führt beim Umsatzanteil?
Magnetoresistives RAM hielt 36,74 % des Umsatzes im Jahr 2025 aufgrund der frühen Einführung in automobilen und industriellen Anwendungen.
Warum steigt die Automobil-Nachfrage so stark?
Zentralisierte Domänencontroller für Fahrerassistenzsysteme erfordern Sofortstart-, Hochtemperatur- und hochausdauernden Speicher, was eine CAGR von 21,05 % von 2026 bis 2031 antreibt.
Welche Region erzielt den größten Umsatz?
Asien-Pazifik machte 40,35 % des Umsatzes im Jahr 2025 aus, unterstützt durch Samsung-, SK-Hynix- und TSMC-Pilotlinien.
Was ist das größte technische Hindernis für eine breitere Einführung?
Hohe Fertigungskosten und Ausbeute-Herausforderungen bei Sub-20-nm-Knoten erhöhen die Waferpreise und verlangsamen den Weg zur Kostenparität mit Flash.
Wie konzentriert ist die Lieferantenmacht?
Die vier größten Anbieter kontrollieren etwa 55 % des Umsatzes, was auf eine moderate Konzentration und keine Monopolkontrolle hindeutet.