
Marktgröße und Marktanteil für Biofungizide
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Marktgröße (2026) | 3.52 Milliarden US-Dollar |
| Marktgröße (2031) | 5.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.66 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
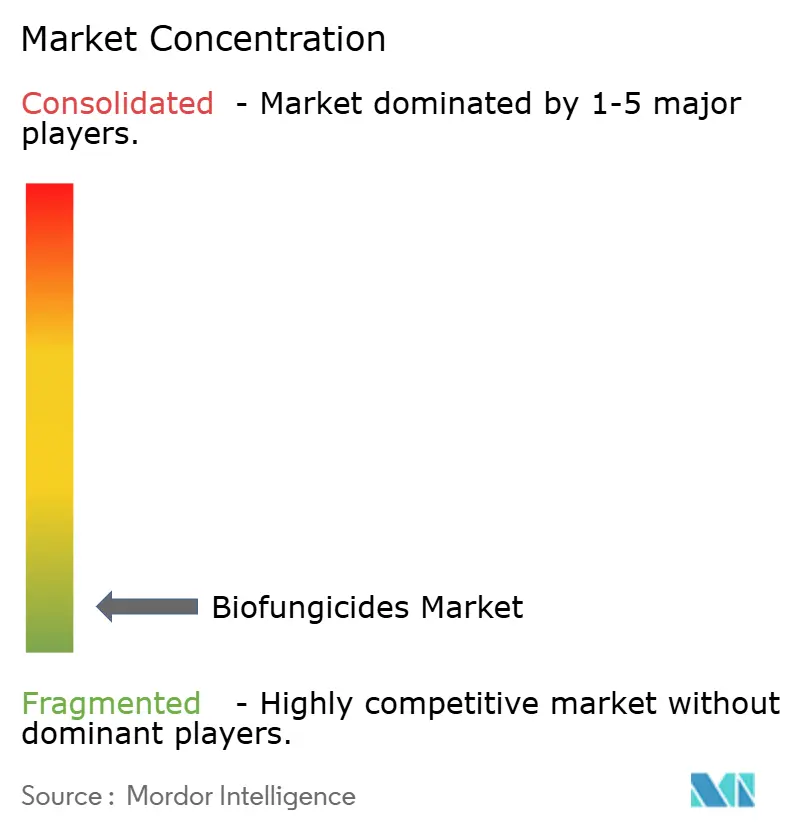
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Biofungizide von Mordor Intelligence
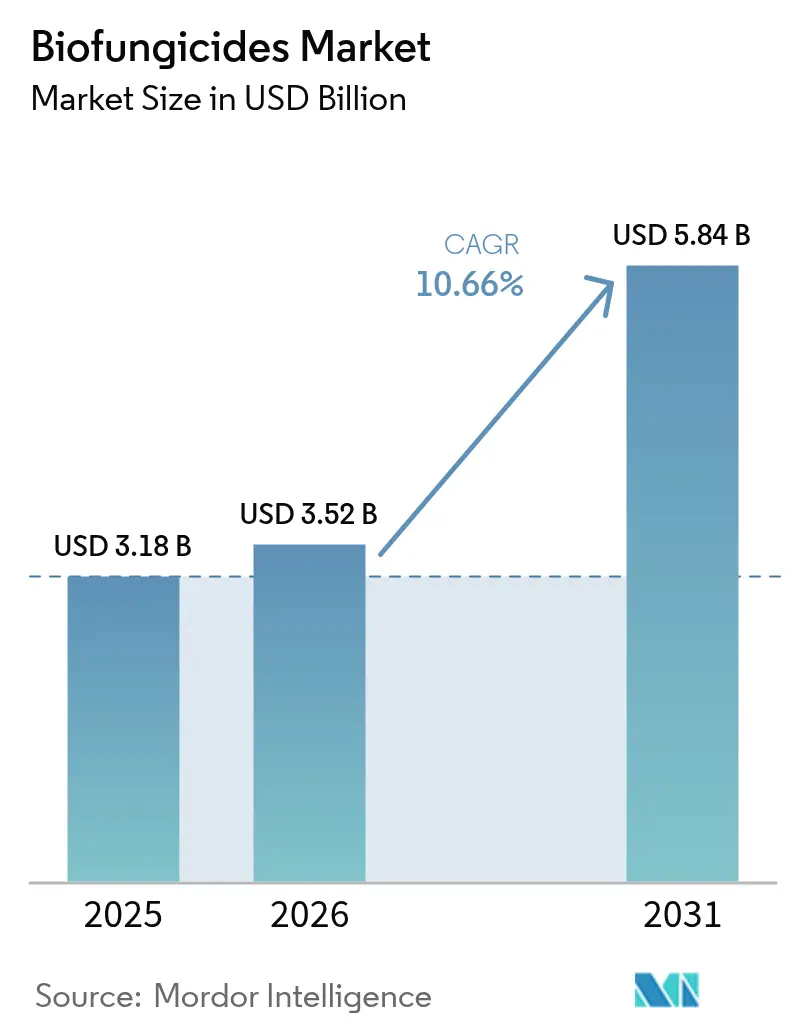
Die Marktgröße für Biofungizide wird voraussichtlich von 3,18 Milliarden USD im Jahr 2025 auf 3,52 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,66 % über den Zeitraum 2026–2031 einen Wert von 5,84 Milliarden USD erreichen. Sich verstärkende regulatorische Beschränkungen für chemische Rückstände, rasche Zuwächse bei ökologischen Anbauflächen sowie eine anhaltende Verbraucherpräferenz für rückstandsfreie Erzeugnisse stützen die Wachstumsdynamik. Die „Farm to Fork”-Ziele der Europäischen Kommission zur Pestizidreduzierung sowie der vereinfachte Registrierungspfad der US-amerikanischen Umweltschutzbehörde (EPA) für Biopestizide verkürzen die Kommerzialisierungszyklen und fördern Investitionen[1]. Digitale Plattformen, die biologische Produkte zu niedrigeren Vertriebskosten direkt an Landwirtschaftsbetriebe liefern, erweitern den Zugang für Kleinlandwirte und fördern die Verbreitung in aufstrebenden Märkten. Fortschritte bei der Mikroverkapselung verlängern die Produkthaltbarkeit auf 24 Monate und ermöglichen eine globale Logistik für lebende mikrobielle Produkte. Die Wettbewerbsintensität bleibt hoch, da die fünf größten Anbieter gemeinsam etwa 1 % des globalen Umsatzes auf sich vereinen, was erheblichen Spielraum für Konsolidierung und technologiegetriebene Differenzierung lässt.
Wichtigste Erkenntnisse des Berichts
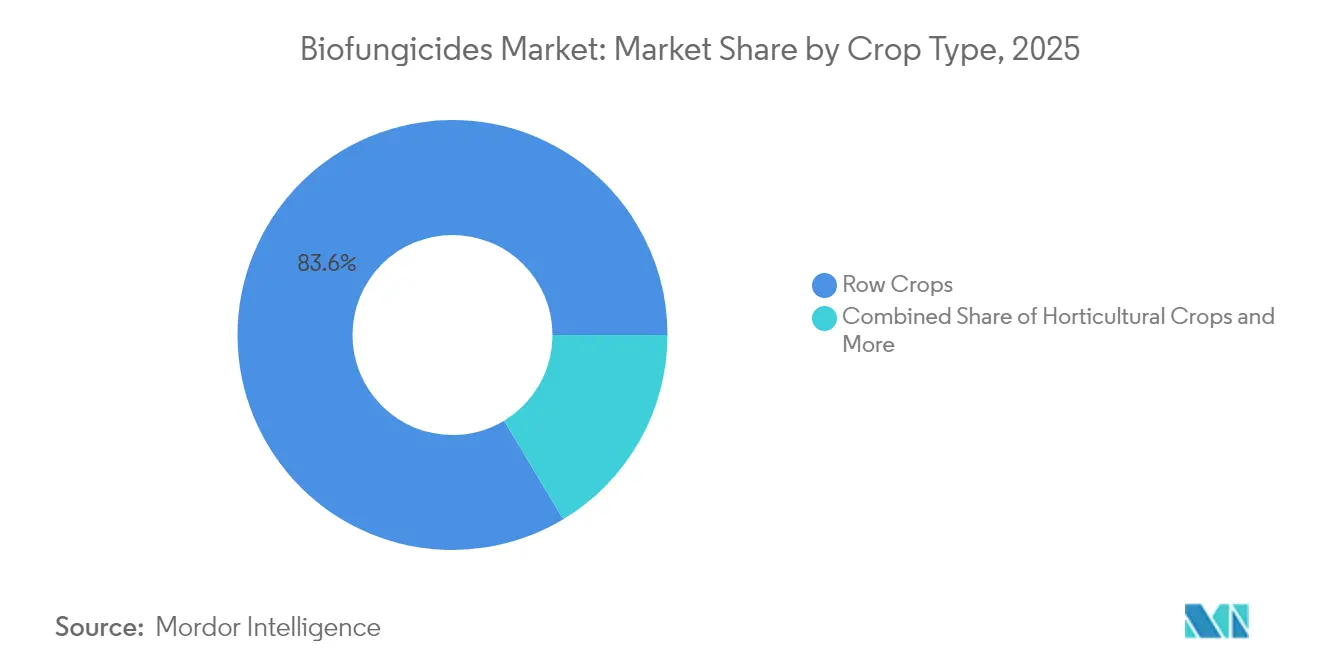
- Nach Kulturpflanzentyp führten Reihenkulturen mit einem Umsatzanteil von 83,62 % am Markt für Biofungizide im Jahr 2025, während Gartenbaukulturen bis 2031 voraussichtlich mit einer CAGR von 10,98 % wachsen werden.
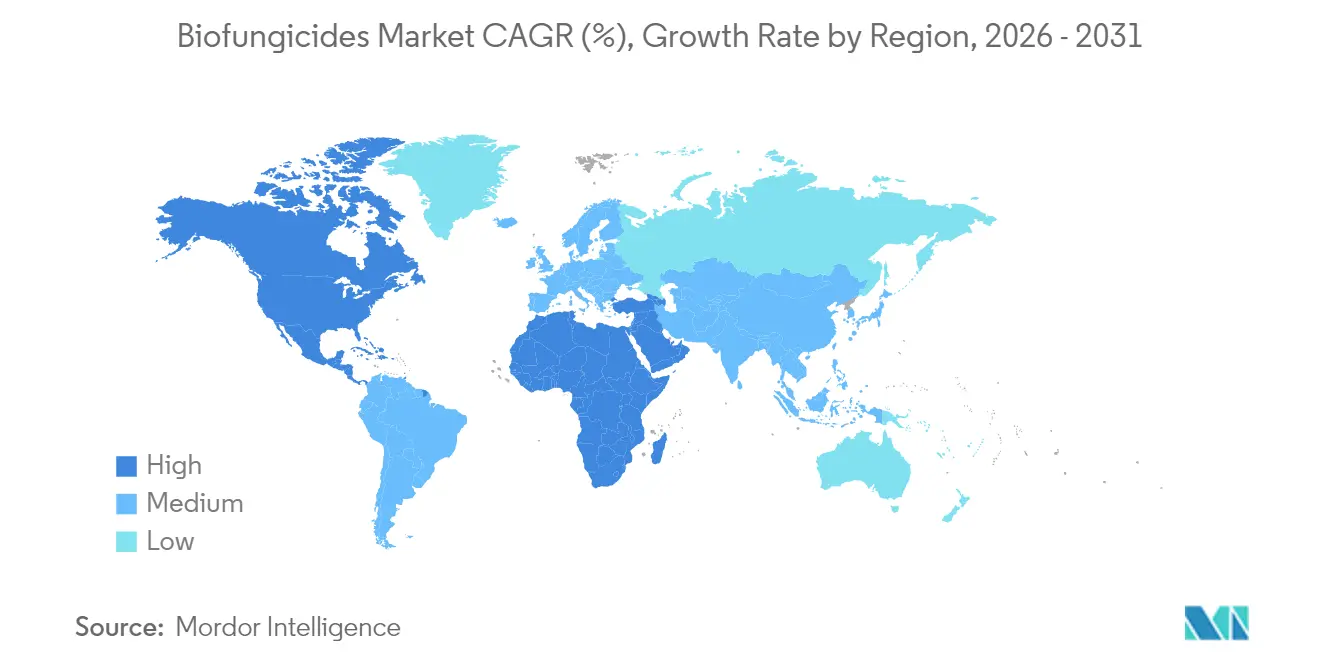
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 40,35 % am Markt für Biofungizide, während Nordamerika mit einer CAGR von 11,38 % für den Zeitraum 2026–2031 das stärkste regionale Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Ausweitung der ökologischen Anbauflächen | +2.8% | Global, mit stärkstem Wachstum in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Verbote synthetischer Fungizidrückstände | +2.1% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Verbrauchernachfrage nach rückstandsfreien Erzeugnissen | +1.9% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Integration von Biofungiziden in Programme des Integrierten Pflanzenschutzes | +1.7% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| E-Commerce-gestützter Direktvertrieb an Landwirtschaftsbetriebe | +1.4% | Global, mit rascher Verbreitung in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Mikroverkapselung zur Verlängerung der Produkthaltbarkeit | +1.1% | Global, besonders vorteilhaft in tropischen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der ökologischen Anbauflächen
Die global zertifizierte ökologische Anbaufläche stieg 2024 um 1,6 % auf 76,4 Millionen Hektar, und der Umsatz mit Bio-Produkten in den Vereinigten Staaten kletterte um 5,1 % auf 11,2 Milliarden USD, was eine stetige Nachfrage nach Biofungizid-Compliance-Lösungen erzeugt[2]. Europäische Programme zahlen EUR 300 (USD 324) pro Hektar an Landwirte, die auf ökologische Anbausysteme umstellen, und machen biologische Krankheitsbekämpfung wirtschaftlich attraktiv. Feldversuche zeigen, dass mit Biofungiziden behandelte Parzellen 15–25 % höhere Erträge erzielen als unbehandelte ökologische Kontrollparzellen. Der Aufpreis von 20–40 % für zertifizierte Erzeugnisse gleicht die höheren Betriebsmittelkosten aus und fördert die Verbreitung bei Getreide, Obst und Gemüse.
Regulatorische Verbote synthetischer Fungizidrückstände
Die Europäische Union hat 2024 Wirkstoffe wie Chlorthalonil und Mancozeb verboten und die Höchstrückstandsmengen um 60 % gesenkt, was unmittelbar Marktanteile für biologische Ersatzstoffe öffnet. Die EPA begann mit der Überprüfung von 23 älteren Fungiziden und signalisiert damit mögliche Einschränkungen, die Entscheidungen in den Vereinigten Staaten weiter zugunsten biologisch basierter Mittel verschieben. China führte einen beschleunigten Registrierungskanal für Biofungizide ein, der die Zulassungsdauer auf 12 Monate halbiert und neue Chancen für Innovatoren schafft.
Steigende Verbrauchernachfrage nach rückstandsfreien Erzeugnissen
Viele Verbraucher prüfen mittlerweile Pestizidfreiheits-Labels, und Importkontrollen in Ländern wie Japan und Südkorea haben erhebliche Mengen an nicht konformen Lieferungen zurückgewiesen, was Exporteure unter Druck setzt, auf Biofungizid-Programme umzusteigen. Einzelhandelsketten fordern für den Großteil ihrer Lieferungen null nachweisbare Rückstände. Konventionelle Landwirte integrieren daher biologische Lösungen, um premium Regalflächen zu sichern und ihren Markenruf zu schützen.
Integration von Biofungiziden in Programme des Integrierten Pflanzenschutzes
Die Verbreitung des Integrierten Pflanzenschutzes (IPM) erreichte 2024 68 % der kommerziellen Betriebe in den USA, gegenüber 52 % im Jahr 2022, und erzielte durch reduzierte Resistenzkosten und Versicherungsrabatte 12–18 % höhere Nettomargen pro Hektar. Entscheidungsunterstützungssoftware kombiniert nun Wetterdaten mit Krankheitsmodellen, um zeitgerechte mikrobielle Spritzungen auszulösen, was die Bekämpfungsergebnisse verbessert und gleichzeitig Arbeits- und Kraftstoffkosten senkt. Lebensmittelhersteller, darunter Cargill und Archer Daniels Midland, verlangen eine dokumentierte IPM-Konformität in ihren gesamten Lieferketten und verankern Biofungizide damit in der gängigen agronomischen Praxis.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Höherer Preis im Vergleich zu chemischen Fungiziden | -1.8% | Global, am stärksten ausgeprägt in preissensiblen aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Variable Wirksamkeit im Feld je nach Klima | -1.2% | Tropische und aride Regionen, saisonale Schwankungen in gemäßigten Zonen | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von der Kühlkette bei bestimmten mikrobiellen Stämmen | -0.9% | Regionen mit begrenzter Kühllogistikinfrastruktur | Langfristig (≥ 4 Jahre) |
| Patentdickichte rund um Bacillus-Stämme der nächsten Generation | -0.6% | Global, Auswirkungen auf Innovation und Markteintritt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Preis im Vergleich zu chemischen Fungiziden
Die Behandlungskosten pro Hektar für Biofungizide sind deutlich höher als bei synthetischen Programmen, was die Verbreitung auf Betrieben mit begrenzten finanziellen Ressourcen erschwert. Während Premium-Erzeugnispreise und reduzierte resistenzbedingte Ausgaben dazu beitragen, die Kostenlücke im Laufe der Zeit zu schließen, machen die höheren Anfangskosten eine Übernahme durch Kleinlandwirte ohne finanzielle Unterstützung schwierig. In einigen Regionen sind Subventionen zur Deckung dieser Kosten verfügbar, beispielsweise Erstattungsprogramme in der Europäischen Union, doch eine vergleichbare Unterstützung ist in anderen Regionen wie Afrika und Teilen Asiens begrenzt.
Variable Wirksamkeit im Feld je nach Klima
Versuchsdaten zeigen, dass mikrobielle Produkte unter schwierigen Umweltbedingungen wie hohen Temperaturen und niedriger Luftfeuchtigkeit häufig eine verringerte Wirksamkeit aufweisen. Diese Variabilität kann zu inkonsistenter Krankheitsbekämpfung führen, insbesondere in Regionen wie Südostasien und dem südlichen Afrika, wo solche Bedingungen verbreitet sind. Laufende Forschungsarbeiten konzentrieren sich auf die Entwicklung hitzetoleranter Stämme und die Optimierung wetterbasierter Ausbringungspläne zur Verbesserung der Zuverlässigkeit. Landwirte bleiben vorsichtig und zögern, diese Lösungen in großem Umfang einzuführen, bis eine konsistente Feldleistung über einen längeren Zeitraum nachgewiesen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturpflanzentyp:
Biofungizide gewinnen über den Haupteinsatzbereich Reihenkulturen hinaus an BodenReihenkulturen entfielen 2025 auf 83,62 % des globalen Umsatzes im Markt für Biofungizide, was die Skaleneffekte in der Mais-, Sojabohnen- und Weizenproduktion sowie die Möglichkeit widerspiegelt, biologische Saatgutbehandlungen für eine ganzjährige Bodenpathogeverteidigung zu integrieren. Präzisionsmaschinen bringen variable mikrobielle Dosen aus, senken die Betriebsmittelkosten und steigern die Wirksamkeit. Die Marktgröße für Biofungizide bei Reihenkulturen wird voraussichtlich bis 2031 mit einer CAGR von 10,21 % wachsen, unterstützt durch Erntevericherungsanreize, die nachhaltige Betriebsmittel belohnen.
Gartenbaukulturen stellen das am schnellsten wachsende Segment dar, das voraussichtlich mit einer CAGR von 10,98 % wächst, da Supermärkte strenge Rückstandsschwellenwerte vorschreiben und Verbraucher Aufpreise für saubere Etiketten zahlen. Gemüse aus dem Gewächshaus erzielt einen überproportional hohen Anteil, da kontrollierte Klimabedingungen das mikrobielle Überleben optimieren, während Beeren, Weintrauben und Zitrusfrüchte aufgrund strenger Exportrückstandsregeln dicht dahinter folgen. Trotz höherer Ausgaben pro Hektar amortisieren Landwirte die Kosten durch Preisaufschläge von 20–40 % und reduzierte Ablehnungen. Handelspflanzen wie Baumwolle und Tabak zeigen eine stagnierende Durchdringung, da etablierte chemische Protokolle nach wie vor Käuferprüfungen erfüllen, obwohl aufkommende biologische Rotationen moderate Zuwächse im weiteren Verlauf des Prognosezeitraums freisetzen könnten.

Geografische Analyse
Europa Biofungizide-Markt
Europa hielt im Jahr 2025 einen Marktanteil von 40,35 % am Biofungizide-Markt, bedingt durch strenge Pestizidvorschriften und Öko-Regelungen der Gemeinsamen Agrarpolitik, die jährlich 31 Milliarden EUR (33,5 Milliarden USD) in nachhaltige Praktiken lenken. Deutschland hat den Einsatz von Biofungiziden erheblich gesteigert, unterstützt durch staatliche Fördermittel für Landwirte, die auf ökologische Anbausysteme umstellen. Frankreich hat auf allen landwirtschaftlichen Betrieben verbindliche Praktiken des integrierten Pflanzenschutzes (IPS) eingeführt, was zu einem deutlichen Anstieg der Biofungizid-Nutzung geführt hat. Die Niederlande haben unterdessen eine fortschrittliche Anwendungsintensität unter Beweis gestellt und setzen robotergestützte Sprühgeräte ein, die von Software zur Krankheitsvorhersage gesteuert werden, um die Anwendungseffizienz zu optimieren.
Nordamerika Biofungizide-Markt
Nordamerika verzeichnet das stärkste Wachstum, wobei die Marktgröße für Biofungizide bis 2031 mit einem CAGR von 11,38 % wachsen soll, getragen von technologischen Innovationen und günstigen regulatorischen Rahmenbedingungen. Das US-amerikanische Organic Certification Cost Share Program gewährte erhebliche Rückerstattungen für biologische Betriebsmittel und förderte damit die Einführung nachhaltiger landwirtschaftlicher Praktiken. Die kanadische Pest Management Regulatory Agency hat die Prüfverfahren für biologische Produkte vereinfacht und damit neue Produkteinführungen durch inländische Start-ups gefördert. Mexiko hat staatliche Beratungsbrigaden eingeführt, die eine große Anzahl von Landwirten in biologischem Pflanzenschutz schulten und so die regionale Akzeptanz verbesserten.
APAC Biofungizide-Markt
Asien-Pazifik bietet erhebliches ungenutztes Potenzial für Biofungizide. Chinas jüngster Fünfjahresplan umfasst bedeutende Investitionen zur Ausweitung der nachhaltigen Landwirtschaft, mit dem Schwerpunkt auf dem Aufbau von Biofungizid-Produktionszentren in Schlüsselregionen. Indien hat im Rahmen seiner Nationalen Mission für Nachhaltige Landwirtschaft Produktionseinheiten in mehreren Bundesstaaten entwickelt, um die Importabhängigkeit zu verringern und Produkte an lokale Bedingungen anzupassen. Japans strenge Rückstandsvorschriften haben bei exportorientierten Landwirten zu einem deutlichen Anstieg der Nutzung biologischer Mittel geführt, was einen breiteren regionalen Trend hin zu nachhaltigen Praktiken widerspiegelt.
Wettbewerbslandschaft
Der Markt für Biofungizide bleibt stark fragmentiert, wobei Koppert B.V., Bioceres Crop Solutions, Biobest Group N.V., Seipasa SA und Corteva Agriscience zusammen einen erheblichen Anteil am globalen Umsatz halten, was auf eine geringe Konzentration hinweist. Der Appetit auf Übernahmen ist stark, da multinationale Unternehmen einen schnellen Einstieg über bewährte mikrobielle Vermögenswerte anstreben. Der Erwerb von Symborg durch Corteva für 230 Millionen USD im Dezember 2024 sicherte proprietäre Bacillus- und Trichoderma-Linien sowie einen europäischen Vertrieb.
Bioceres Crop Solutions stellte 45 Millionen USD für ein argentinisches Fermentationswerk bereit, um Engpässe in der südamerikanischen Versorgung zu beheben. Die neue mexikanische Anlage von Koppert verkürzt Transportwege und verbessert die Frische in Nordamerika. Die technologischen Schwerpunkte verlagern sich hin zu KI-gesteuerter Stammfindung, thermostabilen Formulierungen und Kombinationsprodukten mit mehreren Wirkmechanismen.
Corteva Agriscience meldete 2024 Patente an, die die auf maschinellem Lernen basierende Auswahl hochwirksamer Bacillus-Varianten abdecken, was auf datengesteuertes F&E hindeutet. Patentdickichte bleiben eine Hürde für Start-ups, doch Diskussionen über Patent-Pooling könnten schnellere Innovationszyklen ermöglichen. Direkte E-Commerce-Kanäle für Landwirte untergraben die traditionelle Händlerdominanz und ermöglichen kleinen Biotechnologieunternehmen, auf gleicher Augenhöhe zu konkurrieren, ohne hohe Vertriebsgemeinkosten.
Marktführer der Biofungizide-Branche
-
Koppert B.V.
-
Bioceres Crop Solutions
-
Biobest Group N.V.
-
Corteva Agriscience
-
Seipasa SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biofungizide-Markt Unternehmen in diesem Bericht
- BASF SE
- Bayer AG
- Syngenta
- Corteva Agriscience
- UPL Ltd.
- FMC Corporation
- Valent BioSciences LLC (Sumitomo Chemical Co.)
- Andermatt Group AG
- Koppert B.V.
- Certis Biologicals
- Nufarm Ltd.
- Bioceres Crop Solutions Corp.
- Seipasa SA
- Biobest Group N.V.
Neueste Industrielle Entwicklungen in Biofungizide-Markt
- November 2025: Die US-amerikanische Umweltschutzbehörde (EPA) hat eine vorläufige Zulassungsentscheidung für EVOCA von Biotalys herausgegeben, ein proteinbasiertes Biofungizid, das auf Pilzpathogene wie Botrytis und Echten Mehltau bei Obst und Gemüse abzielt. Das Produkt verfügt über einen neuen Wirkmechanismus, und sein Wirkstoff wurde von Rückstandshöchstmengen befreit, was sein Sicherheitsprofil unterstreicht.
- Juli 2025: UPL Corp Australia stellte auf der WineTech 2025 Thiopron vor, ein Biofungizid für Weinreben. Das Produkt soll Pilzkrankheiten wie Echten Mehltau bekämpfen und dient als nachhaltige Alternative zu herkömmlichen Fungiziden, in Übereinstimmung mit globalen und europäischen Trends beim biologischen Pflanzenschutz.
- Januar 2024: Certis Biologicals gab die Markteinführung von Convergence bekannt, einem neuen Biofungizid für den Einsatz bei Mais, Sojabohnen und Erdnüssen. Das Produkt integriert mehrere mikrobielle Stämme zur Gewährleistung eines breit wirksamen Krankheitsschutzes und steht im Einklang mit nachhaltigen Pflanzenschutzpraktiken.
Berichtsumfang des globalen Marktes für Biofungizide
Handelspflanzen, Gartenbaukulturen, Reihenkulturen sind als Segmente nach Kulturpflanzentyp abgedeckt. Afrika, Asien-Pazifik, Europa, Naher Osten, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
| Handelspflanzen |
| Gartenbaukulturen |
| Reihenkulturen |
| Afrika | Nach Land | Ägypten |
| Nigeria | ||
| Südafrika | ||
| Rest von Afrika | ||
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Philippinen | ||
| Thailand | ||
| Vietnam | ||
| Rest von Asien-Pazifik | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Türkei | ||
| Vereinigtes Königreich | ||
| Rest von Europa | ||
| Naher Osten | Nach Land | Iran |
| Saudi-Arabien | ||
| Rest des Nahen Ostens | ||
| Nordamerika | Nach Land | Kanada |
| Mexiko | ||
| Vereinigte Staaten | ||
| Rest von Nordamerika | ||
| Südamerika | Nach Land | Argentinien |
| Brasilien | ||
| Rest von Südamerika |
| Kulturpflanzentyp | Handelspflanzen | ||
| Gartenbaukulturen | |||
| Reihenkulturen | |||
| Geografie | Afrika | Nach Land | Ägypten |
| Nigeria | |||
| Südafrika | |||
| Rest von Afrika | |||
| Asien-Pazifik | Nach Land | Australien | |
| China | |||
| Indien | |||
| Indonesien | |||
| Japan | |||
| Philippinen | |||
| Thailand | |||
| Vietnam | |||
| Rest von Asien-Pazifik | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Italien | |||
| Niederlande | |||
| Russland | |||
| Spanien | |||
| Türkei | |||
| Vereinigtes Königreich | |||
| Rest von Europa | |||
| Naher Osten | Nach Land | Iran | |
| Saudi-Arabien | |||
| Rest des Nahen Ostens | |||
| Nordamerika | Nach Land | Kanada | |
| Mexiko | |||
| Vereinigte Staaten | |||
| Rest von Nordamerika | |||
| Südamerika | Nach Land | Argentinien | |
| Brasilien | |||
| Rest von Südamerika | |||
Marktdefinition
- DURCHSCHNITTLICHE DOSIERUNGSRATE - Die durchschnittliche Ausbringungsrate ist das durchschnittliche Volumen der pro Hektar Ackerland in der jeweiligen Region bzw. im jeweiligen Land ausgebrachten Biofungizide.
- KULTURPFLANZENTYP - Der Kulturpflanzentyp umfasst Reihenkulturen (Getreide, Hülsenfrüchte, Ölsaaten), Gartenbaukulturen (Obst und Gemüse) sowie Handelspflanzen (Plantagenkulturen, Faserpflanzen und andere Industriepflanzen).
- FUNKTION - Die Pflanzenschutzfunktion biologischer Pflanzenschutzmittel in der Landwirtschaft umfasst Produkte, die verschiedene biotische und abiotische Stressoren verhindern oder kontrollieren.
- TYP - Biofungizide verhindern oder kontrollieren krankheitserregende Schädlinge, die Ernteschäden und Ertragsverluste verursachen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Handelspflanzen | Handelspflanzen sind nicht zum Verzehr bestimmte Kulturpflanzen, die ganz oder teilweise zur Herstellung von Endprodukten mit Gewinn verkauft werden. |
| Integrierter Pflanzenschutz (IPM) | IPM ist ein umweltfreundlicher und nachhaltiger Ansatz zur Schädlingsbekämpfung bei verschiedenen Kulturpflanzen. Er beinhaltet eine Kombination von Methoden, darunter biologische Kontrollen, kulturtechnische Maßnahmen und den selektiven Einsatz von Pestiziden. |
| Bakterielle Biobekämpfungsmittel | Bakterien, die zur Bekämpfung von Schädlingen und Krankheiten in Kulturpflanzen eingesetzt werden. Sie wirken, indem sie Toxine produzieren, die für die Zielschädlinge schädlich sind, oder indem sie mit diesen um Nährstoffe und Platz in der Wachstumsumgebung konkurrieren. Einige Beispiele für häufig eingesetzte bakterielle Biobekämpfungsmittel sind Bacillus thuringiensis (Bt), Pseudomonas fluorescens und Streptomyces spp. |
| Pflanzenschutzmittel (PSM) | Ein Pflanzenschutzmittel ist eine Formulierung, die auf Kulturpflanzen aufgebracht wird, um diese vor Schädlingen wie Unkraut, Krankheiten oder Insekten zu schützen. Sie enthalten einen oder mehrere Wirkstoffe sowie andere Ko-Formulierungsstoffe wie Lösungsmittel, Trägerstoffe, Inertmaterialien, Netzmittel oder Adjuvanzien, die zur Erzielung einer optimalen Produktwirksamkeit formuliert werden. |
| Pathogen | Ein Pathogen ist ein Organismus, der bei seinem Wirt Krankheiten verursacht, mit unterschiedlicher Schwere der Krankheitssymptome. |
| Parasitoide | Parasitoide sind Insekten, die ihre Eier auf oder in dem Wirtsinsekt ablegen, wobei ihre Larven sich vom Wirtsinsekt ernähren. In der Landwirtschaft können Parasitoide als eine Form der biologischen Schädlingsbekämpfung eingesetzt werden, da sie dazu beitragen, Schäden durch Schädlinge an Kulturpflanzen zu kontrollieren und den Bedarf an chemischen Pestiziden zu verringern. |
| Entomopathogene Nematoden (EPN) | Entomopathogene Nematoden sind parasitische Fadenwürmer, die Schädlinge infizieren und abtöten, indem sie Bakterien aus ihrem Darm freisetzen. Entomopathogene Nematoden sind eine Form von Biobekämpfungsmitteln, die in der Landwirtschaft eingesetzt werden. |
| Vesikulär-arbuskuläre Mykorrhiza (VAM) | VAM-Pilze sind mykorrhizale Pilzarten. Sie leben in den Wurzeln verschiedener höherer Pflanzen. Sie entwickeln eine symbiotische Beziehung mit den Pflanzen in den Wurzeln dieser Pflanzen. |
| Pilzliche Biobekämpfungsmittel | Pilzliche Biobekämpfungsmittel sind nützliche Pilze, die pflanzliche Schädlinge und Krankheiten bekämpfen. Sie sind eine Alternative zu chemischen Pestiziden. Sie infizieren und töten die Schädlinge oder konkurrieren mit pathogenen Pilzen um Nährstoffe und Platz. |
| Biodünger | Biodünger enthalten nützliche Mikroorganismen, die die Bodenfruchtbarkeit verbessern und das Pflanzenwachstum fördern. |
| Biopestizide | Biopestizide sind natürliche bzw. biologisch basierte Verbindungen, die zur Bekämpfung landwirtschaftlicher Schädlinge durch spezifische biologische Wirkungen eingesetzt werden. |
| Prädatoren | Prädatoren in der Landwirtschaft sind Organismen, die sich von Schädlingen ernähren und dabei helfen, Schäden durch Schädlinge an den Kulturpflanzen zu kontrollieren. Einige häufig in der Landwirtschaft eingesetzte Prädatorenarten sind Marienkäfer, Florfliegen und räuberische Milben. |
| Biobekämpfungsmittel | Biobekämpfungsmittel sind lebende Organismen, die zur Bekämpfung von Schädlingen und Krankheiten in der Landwirtschaft eingesetzt werden. Sie sind Alternativen zu chemischen Pestiziden und bekannt für ihre geringere Auswirkung auf die Umwelt und die menschliche Gesundheit. |
| Organische Düngemittel | Organischer Dünger besteht aus tierischen oder pflanzlichen Stoffen, die allein oder in Kombination mit einem oder mehreren nicht synthetisch gewonnenen Elementen oder Verbindungen zur Verbesserung der Bodenfruchtbarkeit und des Pflanzenwachstums eingesetzt werden. |
| Proteinhydrolysate (PH) | Auf Proteinhydrolysaten basierende Biostimulanzien enthalten freie Aminosäuren, Oligopeptide und Polypeptide, die durch enzymatische oder chemische Hydrolyse von Proteinen gewonnen werden, hauptsächlich aus pflanzlichen oder tierischen Quellen. |
| Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) | Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) sind aus natürlichen Ressourcen gewonnene Substanzen, die das Pflanzenwachstum und die Pflanzengesundheit durch Stimulierung pflanzlicher Prozesse (Stoffwechsel) fördern. |
| Bodenverbesserungsmittel | Bodenverbesserungsmittel sind Substanzen, die auf den Boden aufgebracht werden und die Bodengesundheit verbessern, z. B. Bodenfruchtbarkeit und Bodenstruktur. |
| Meeresalgenextrakt | Meeresalgenextrakte sind reich an Mikro- und Makronährstoffen, Proteinen, Polysacchariden, Polyphenolen, Phytohormonen und Osmolyten. Diese Substanzen fördern die Samenkeimung und die Kulturpflanzenestablierung sowie das gesamte Pflanzenwachstum und die Produktivität. |
| Verbindungen im Zusammenhang mit Biobekämpfung und/oder Wachstumsförderung (CRBPG) | Verbindungen im Zusammenhang mit Biobekämpfung oder Wachstumsförderung (CRBPG) bezeichnen die Fähigkeit von Bakterien, Verbindungen zur Biobekämpfung von Pflanzenpathogenen und zur Förderung des Pflanzenwachstums zu produzieren. |
| Symbiotische stickstoffixierende Bakterien | Symbiotische stickstoffixierende Bakterien wie Rhizobium beziehen Nahrung und Schutz vom Wirt und helfen im Gegenzug, indem sie den Pflanzen gebundenen Stickstoff bereitstellen. |
| Stickstoffixierung | Stickstoffixierung ist ein chemischer Prozess im Boden, der molekularen Stickstoff in Ammoniak oder verwandte stickstoffhaltige Verbindungen umwandelt. |
| ARS (Landwirtschaftlicher Forschungsdienst) | ARS ist die wichtigste wissenschaftliche hausinterne Forschungsbehörde des US-amerikanischen Landwirtschaftsministeriums. Sie hat das Ziel, Lösungen für landwirtschaftliche Probleme zu finden, mit denen Landwirte im Land konfrontiert sind. |
| Phytosanitäre Vorschriften | Phytosanitäre Vorschriften der jeweiligen Regierungsbehörden überprüfen oder untersagen die Einfuhr und den Handel bestimmter Insekten, Pflanzenarten oder Produkte dieser Pflanzen, um die Einschleppung oder Verbreitung neuer Pflanzenschädlinge oder -pathogene zu verhindern. |
| Ektomykorrhiza (ECM) | Ektomykorrhiza (ECM) ist eine symbiotische Wechselwirkung von Pilzen mit den Feinwurzeln höherer Pflanzen, bei der sowohl die Pflanze als auch der Pilz durch die Assoziation für ihr Überleben profitieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten überprüft. In einem iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.


