
Analyse der indischen Agrochemikalienbranche von Mordor Intelligence
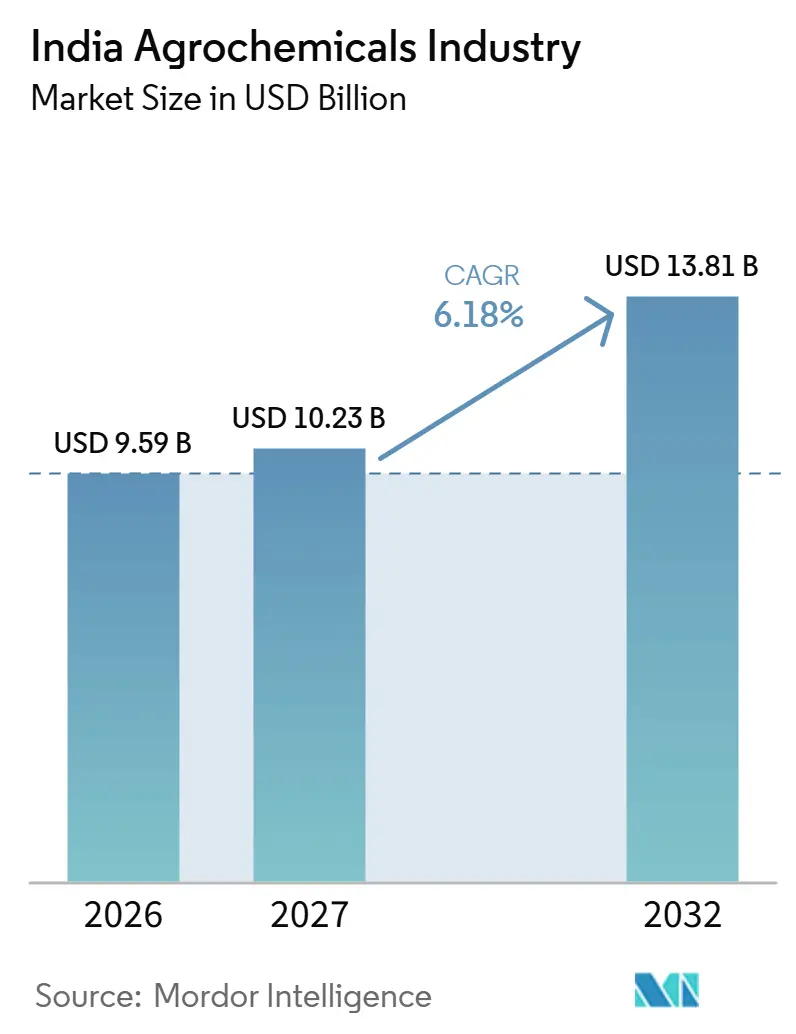
Die Marktgröße der indischen Agrochemikalienbranche wird voraussichtlich von 9,59 Milliarden USD im Jahr 2026 auf 10,23 Milliarden USD im Jahr 2027 steigen und bis 2032 13,81 Milliarden USD erreichen, mit einer CAGR von 6,18 % über 2027–2032.
Indiens Wachstumschance verbindet arbeitssparende Düngemittel- und Pestizidausbringung mit kulturspezifischem Pflanzenschutz und einer potenziellen Pipeline von Generika-Exporten. Gemeinsame Ausbringungsdienstleistungen können die Gerätehürde für Kleinbauern senken, während digitale Händlerbestellungen fertige Formulierungen mit der lokalen landwirtschaftlichen Versorgung verbinden. Ein kriegsbedingter künstlicher Engpass störte die Preise für Agrochemikalienmoleküle in Indien im April 2026, begleitet von Kostendruck infolge der Spannungen in Westasien. Kulturspezifische Formulierungen können Spezialistenportfolios für Reis und Gartenbau verankern und eine produktentwicklungsorientierte Reaktion auf begrenzte Preissetzungsmacht unterstützen. Lieferanten können durch diese Anwendungen zusätzlichen Wert aus der Kulturbehandlung schöpfen, doch höhere Betriebsmittelkosten sind schwer zu kompensieren, wenn eine schwache Nachfrage Verkaufspreiserhöhungen begrenzt.
Wichtigste Erkenntnisse des Berichts
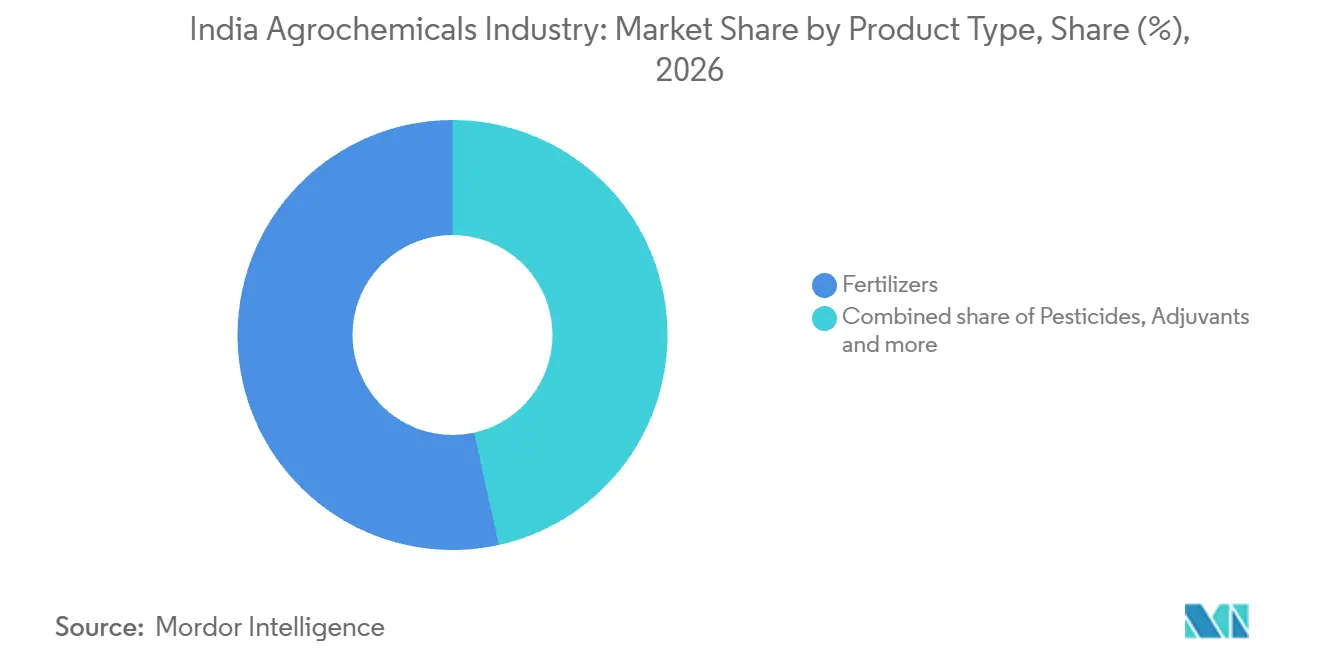
- Nach Produkttyp hielten Düngemittel im Jahr 2026 einen Marktanteil von 53,46 % an der indischen Agrochemikalienbranche, während Pestizide voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,65 % über 2027–2032 sein werden.
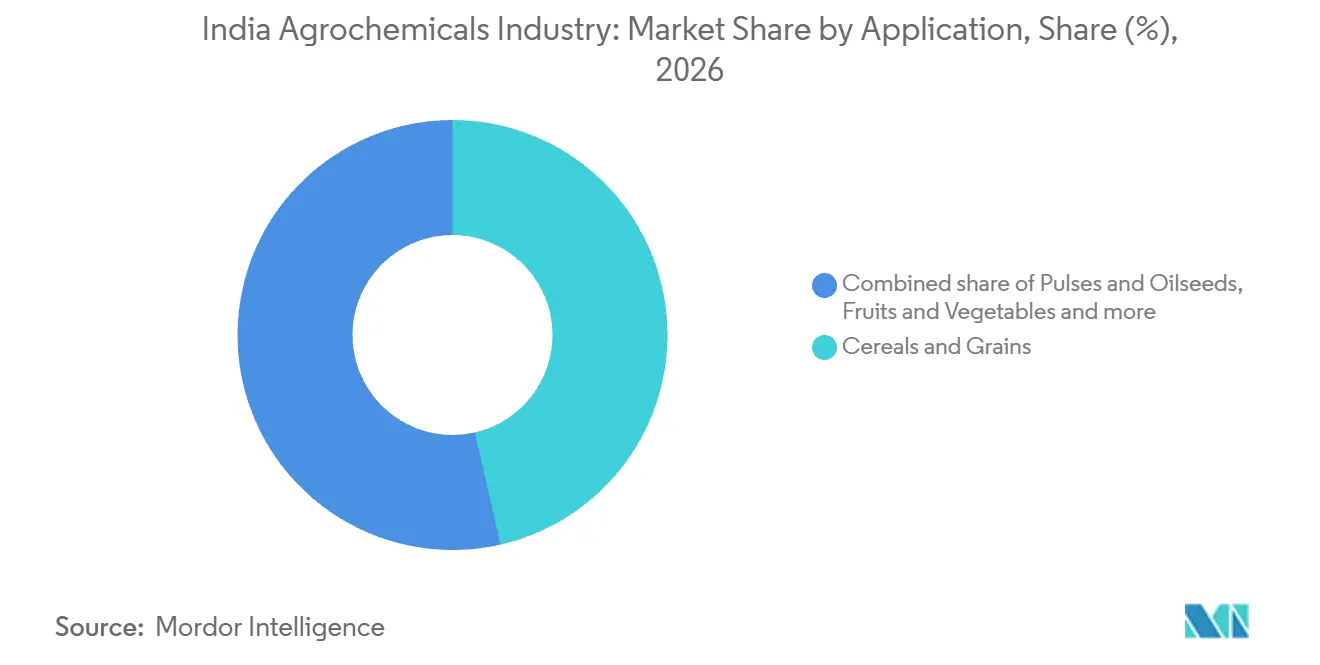
- Nach Anwendung führten Getreide und Körner mit einem Anteil von 46,41 % an der Marktgröße der indischen Agrochemikalienbranche im Jahr 2026, und Obst und Gemüse werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 8,35 % über 2027–2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Rationalisierung von Subventionen zur Förderung der Einführung biologischer Betriebsmittel | +1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Digitalisierte Agrarkredite und E-Commerce-Plattformen, die die Reichweite von Agrochemikalien ausweiten | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Drohnengestützte Präzisionsausbringung, die unerschlossene Nachfrage bei Kleinbauern erschließt | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Welle patentfreier Moleküle vergrößert die Exportpipeline | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Klimabedingte Schädlingsausbrüche erhöhen die Pestizidintensität | +0.7% | Nagpur, Chandrapur, Bhandara, Gondia und Gadchiroli | Kurzfristig (≤ 2 Jahre) |
| Staatliche Programme zur Stärkung der inländischen Fertigungskapazitäten | +0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Rationalisierung von Subventionen zur Förderung der Einführung biologischer Betriebsmittel
In Nordostindien unterstützt die Mission zur Entwicklung organischer Wertschöpfungsketten für die nordöstliche Region über 3 Jahre betriebliche und außerbetriebliche organische Betriebsmittel, einschließlich Biodünger und organische Pestizide. Indiens Nationale Mission für naturnahen Landbau hat im Geschäftsjahr 2025–26 insgesamt 7.601 Ressourcenzentren für biologische Betriebsmittel eingerichtet.[1] Während der genehmigten Laufzeit bis März 2026 bot die Mission förderfähigen Landwirten, die naturnahen Landbau betreiben, einen outputbasierten Anreiz für 2 Jahre, begrenzt auf einen Acre pro Landwirt. Landwirte konnten die Unterstützung nutzen, um Betriebsmittel für den naturnahen Landbau aus diesen Zentren zu erwerben. Die Förderobergrenze von 2 Hektar des nordöstlichen Programms wird mit einem anderen Programm für ökologischen Landbau geteilt. Die Förderfähigkeit für außerbetriebliche Biodünger und organische Pestizide bietet Lieferanten einen unterstützten Zugang zur Landwirtnachfrage jenseits des Netzwerks der Zentren für naturnahen Landbau.
Digitalisierte Agrarkredite und E-Commerce-Plattformen, die die Reichweite von Agrochemikalien ausweiten
Digitale Händlerbestellungen können den Zugang zu Düngemitteln und Pestiziden erweitern, indem sie das Angebot der Hersteller mit den Beschaffungsentscheidungen lokaler Geschäfte verbinden. Rund um den August 2026 überschritt Agrims B2B-Plattform die Marke von 100.000 aktiven Agrarbetriebsmittelhändlern, wobei die Beschaffung von Düngemitteln und Pestiziden zu ihren Aktivitäten gehörte. Die Händleranzahl umfasst landwirtschaftliche Betriebsmittel, und die Händler sind die Plattformkäufer, die nachgelagert die Landwirte bedienen. Ein Bestellweg zu den Herstellern kann es diesen landwirtschaftsnahen Geschäften ermöglichen, ihre Produktbeschaffung zu erweitern, ohne dass die Erzeuger direkt bei den Herstellern kaufen müssen. Für Hersteller entsteht durch die Händlerbeteiligung eine Verkaufsmöglichkeit erst dann, wenn Düngemittel- und Pestizidbestellungen zu Lieferungen werden.
Drohnengestützte Präzisionsausbringung, die unerschlossene Nachfrage bei Kleinbauern erschließt
Gemeinsame Ausbringungsdienstleistungen können mechanisierte Ausbringung zugänglich machen, ohne dass jeder Kleinbauer eine Drohne besitzen muss. Bis August 2026 hatten führende Düngemittelunternehmen 1.094 Drohnen an Selbsthilfegruppen von Frauen in Indien verteilt, darunter mehr als 500 im Rahmen von Namo Drone Didi. Die Initiative schult Frauen aus diesen Gruppen im Betrieb von Drohnen zur Ausbringung von Düngemitteln und Pestiziden auf landwirtschaftlichen Flächen. Für Kleinbauern kann ein gruppengeführtes Modell den Gerätezugang in eine Dienstleistungsentscheidung umwandeln, sodass mehrere Erzeuger dasselbe Ausbringungsgerät nutzen können. Selbsthilfegruppenoperatoren könnten zu Kanalpartnern für Lieferanten werden, die mehrere Betriebe über einen einzigen Ausbringungsservice bedienen.
Welle patentfreier Moleküle vergrößert die Exportpipeline
Der Patentablauf kann die Produktpipeline für indische Generikahersteller und ihre ausländischen Kunden erweitern. Der Prospekt von Advance Agrolife Limited vom Oktober 2025 antizipierte Chancen für die indische Generikaentwicklung und den Export, da bis zum Geschäftsjahr 27 weitere Moleküle ihren Patentschutz verlieren sollten. Das Unternehmen meldete 410 Generikazulassungen zum 31. März 2025, bestehend aus 380 Formulierungsgrad- und 30 Technischgrad-Zulassungen.[2] Diese Zulassungsbasis veranschaulicht die Beteiligung sowohl an Formulierungsgrad- als auch an Technischgrad-Produkten und bietet unterschiedliche Wege zur Portfolioentwicklung. Indiens gesamte Agrochemikalienexporte erreichten im Geschäftsjahr 25 laut ACFI und Deloitte 3,3 Milliarden USD. Die kommerzielle Chance besteht darin, zusätzliche Generikaprodukte mit ausländischen Käufern zu verbinden, wobei Aufträge darüber entscheiden, wie viel der Patentablaufchance zu Geschäft wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Störende Rohstoffabhängigkeit von China erhöht die Kostenvolatilität | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbote hochtoxischer Wirkstoffe auf Bundesstaatsebene | -0.7% | Andhra Pradesh und Telangana | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fälschungskanal, der Markenvolumina erodiert | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Resistenz gegenüber herkömmlichen Insektiziden | -0.3% | Palakkad Eastern Plains und Kuttanad | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Störende Rohstoffabhängigkeit von China erhöht die Kostenvolatilität
Im März 2026 erklärte R.G. Agarwal, Ehrenvorsitzender von Dhanuka Agritech Ltd., dass die Preise chinesischer Lieferanten zuletzt gestiegen seien. Er sagte, steigende Beschaffungskosten für Zwischenprodukte und technische Materialien könnten die Formulierungskosten unter Druck setzen. Diese Abhängigkeit gefährdet die Preisgestaltung für Fertigprodukte, wenn sich die Betriebsmittelkosten bewegen, bevor die Verkaufspreise angepasst werden können. Separat berichtete Dhanuka von erhöhten Rohstoff- und Logistikkosten im indischen Sektor im Zeitraum April–Juni 2026, die auf die Spannungen in Westasien zurückzuführen waren, wobei eine schwache Nachfrage versuchte Preiserhöhungen begrenzte. Der CFO führte einen künstlichen Molekülpreisanstieg im April 2026 auf einen kriegsbedingten künstlichen Engpass zurück, gefolgt von Rückgängen ab Mai und weiteren Rückgängen bis Juli. Die schwache Nachfrage begrenzte, wie dauerhaft Formulierer die gemeldeten Rohstoff- und Logistikkostensteigerungen durch höhere Verkaufspreise kompensieren konnten.
Zunehmende Verbote hochtoxischer Wirkstoffe auf Bundesstaatsebene
Staatliche Beschränkungen können die kommerzielle Verfügbarkeit eines Wirkstoffs unterbrechen, selbst wenn die Maßnahme eine feste, befristete Laufzeit hat. Andhra Pradesh hat den Verkauf, den Vertrieb und die Verwendung von Paraquat-Dichlorid 24 % SL und seinen Formulierungen für 60 Tage ab dem 22. Mai 2026 verboten. Telangana verhängte ein 60-tägiges Verbot für Verkauf, Lagerung, Vertrieb, Herstellung und Verwendung von Paraquat und seinen Formulierungen ab dem 31. März 2026. Diese Anordnungen betrafen mehrere Glieder des Herbizidkanals und weiteten ihre Wirkung über die Anwendungserlaubnis der Landwirte hinaus aus. Für Paraquat-Lieferanten in den betroffenen Bundesstaaten kann selbst ein vorübergehendes Verbot ein rechtmäßiges Verkaufsfenster schließen, das durch spätere Verfügbarkeit nicht wiederhergestellt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nährstoffumfang und Mechanisierung prägen die NachfrageDüngemittel machten im Jahr 2026 einen Anteil von 53,46 % an der Marktgröße der indischen Agrochemikalienbranche aus und waren damit das größte Segment. Die indische Regierung schätzte den Düngemittelbedarf für 2025–26 auf 67,72 Millionen Tonnen. Das Ministerium für Landwirtschaft und Landwirtschaftliches Wohlergehen bewertet den Bedarf gemeinsam mit den Bundesstaaten, während das Ministerium für Düngemittel die inländische Produktion, Importe und den Vertrieb koordiniert.
Pestizide werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,65 % über 2027–2032 sein. UPL meldete ein Wachstum von 6 % bis 7 % für indische Herbizide im Geschäftsjahr 2025–26, gegenüber 0 % bis 1 % für Insektizide, inmitten von Arbeitskräftemangel und landwirtschaftlicher Mechanisierung. Im Geschäftsjahr 2024–25 machten Insektizide laut UPL rund 52 % des inländischen Pflanzenschutzmarktes in Indien aus. Arbeitssparende Unkrautbekämpfung bietet daher einen zusätzlichen Wachstumspfad neben einer etablierten Basis zur Insektenbekämpfung.



Nach Anwendung:
Getreidenutzung und gezielter Gartenbau schaffen unterschiedliche WegeGetreide und Körner repräsentierten im Jahr 2026 einen Marktanteil von 46,41 % an der indischen Agrochemikalienbranche und waren damit das größte Segment. Getreide führte den chemischen Pestizidverbrauch über alle für Indien in 2024–25 gemeldeten Rohstoffkategorien an. Bayer CropScience Limited meldete einen landesweiten BICOTA-Launch für das Stengelbohrer-Management in Reis im ersten Quartal des Geschäftsjahres 2025–26, das am 30. Juni 2025 endete. Der kommerzielle Weg ist kulturspezifisches Schädlingsmanagement innerhalb einer Hochverbrauchskategorie, das getreideorientierten Lieferanten eine definierte Reisanwendung bietet.
Obst und Gemüse werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 8,35 % über 2027–2032 sein. Indiens zweite Vorabschätzungen für 2025–26 bezifferten die Obstproduktion auf 121,5 Millionen Tonnen, ein Anstieg von 3,25 %, und die Gemüseproduktion auf 221 Millionen Tonnen, ein Anstieg von 1,47 %, gegenüber 2024–25. Der Anbau von Orangen und Kinnow ist betriebsmittelintensiv und erfordert Düngemittel, Bewässerungssysteme, hochwertiges Pflanzgut und Nachernte-Infrastruktur. Bayer brachte Camalus im August 2025 für indische Premium-Gemüsemärkte auf den Markt, mit dualer Bekämpfung von beißenden und saugenden Schädlingen. Eine ausschließliche Bedienung des Gartenbaus über Düngemittel würde die Premium-Gemüse-Schädlingsbekämpfungsanwendung außerhalb des Angebots eines Lieferanten lassen.

Geografische Analyse
In Westindien erweiterte Safex Chemicals seine Kapazitäten im Pflanzenschutzbereich, als es im April 2025 seine Anlage für Flüssig- und Pulverprodukte in Bharuch, Gujarat, in Betrieb nahm. Gujarats Stickstoff:Phosphor:Kalium-Düngemittelverbrauchsverhältnis betrug 2024–25 14,7:4,6:1, was Stickstoff ein größeres relatives Gewicht gegenüber Kalium verleiht als im Profil von Maharashtra. Maharashtras Verhältnis für dieselben Nährstoffe und denselben Zeitraum betrug 4,2:2,5:1 und zeigt ein anderes relatives Nährstoffprofil innerhalb Westindiens. Gujarats größeres Stickstoffgewicht relativ zu Kalium erfordert ein anderes Düngemittelsortiment als Maharashtra, was das Nährstoffgleichgewicht zu einer bundesstaatsspezifischen kommerziellen Entscheidung macht.
Die kommerzielle Chance in Südindien umfasst eine Unterscheidung zwischen Düngemittelformat und der Mischung der in einem Bundesstaat verbrauchten Nährstoffe. IFFCO begann am 1. Juni 2025 mit der kommerziellen Produktion von flüssigem Nano-Harnstoff in seiner Anlage in Bengaluru, Karnataka. Karnatakas Stickstoff:Phosphor:Kalium-Düngemittelverbrauchsverhältnis betrug 2024–25 4,8:2,4:1. Phosphor und Kalium haben neben Stickstoff ein erhebliches Gewicht in diesem bundesstaatlichen Verbrauchsprofil. Die lokale Nano-Harnstoff-Linie adressiert die Stickstoffkomponente und lässt Raum für phosphor- und kaliumhaltige Düngemittel in einem umfassenderen Karnataka-Angebot.
Tamil Nadu und Andhra Pradesh zeigen, warum das Phosphorgleichgewicht Düngemittelangebote innerhalb Südindiens unterscheiden kann. Im Jahr 2024–25 betrug Tamil Nadus Stickstoff:Phosphor:Kalium-Düngemittelverbrauchsverhältnis 4,9:2,0:1. Andhra Pradeshs Verhältnis für dieselben Nährstoffe und denselben Zeitraum betrug 6,1:3,2:1. Bei gleichem Kaliumanteil würde eine einheitliche Formulierung für Tamil Nadus beobachtete Verbrauchsmischung zu viel Phosphor liefern oder für Andhra Pradesh zu wenig.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen bewertet Indien und Maharashtra aus der Perspektive eines Insektizidproduzenten, der einen Händlerkanal aufbaut. Indiens Registrierungsausschuss prüft Formeln und verifiziert Angaben von Importeuren oder Herstellern zu Wirksamkeit und Sicherheit bei der Registrierung von Insektiziden. Der nationale Rahmen erlaubt es den Landesregierungen, Lizenzierungsbeamte für die Herstellung, den Verkauf, die Lagerung, die Ausstellung zum Verkauf und den Vertrieb von Insektiziden zu ernennen. Digitale Anträge auf Hersteller- und Händlerlizenzen sowie Hersteller-/Importeurnachweise und monatliche Meldungen innerhalb von 15 Tagen nach Monatsende fügen diesem Weg administrative Pflichten hinzu.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Registrierungsausschuss | Ministerium für Landwirtschaft |
| Wesentliche Instrumente oder Ausrichtung | Registrierungs- und Landeslizenzierungsrahmen gemäß Insektizidgesetz von 1968 | Landesweite Insektizidherstellungs- und Händlerlizenzierung mit Probenahmetests |
| Kommerzielle Auswirkung | Wirksamkeits- und Sicherheitsprüfung auf Produktebene | Lizenzierung und Tests auf der Ebene des Betriebskanals |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt die Registrierungsprüfung und die am 17. Juni 2026 bekanntgemachten Insektizid-(Änderungs-)Regeln 2026 wider, die am 18. Juni 2026 im Amtsblatt veröffentlicht wurden und nach einer 90-tägigen Anlaufzeit Mitte September 2026 in Kraft traten. Maharashtras Bewertungen „Mittel” und „Keine Änderung” spiegeln die fortlaufende Lizenzierung und Probenahmetests wider, wobei Inspektionszugänge im April 2026 die Durchsetzungskapazitäten veränderten. Im Juli 2026 berichtete das Ministerium für Landwirtschaft und Landwirtschaftliches Wohlergehen über Rückmeldungen zu seinem Entwurf des Pestizidmanagementgesetzes 2026, das am 30. Dezember 2025 an Ministerien und Bundesstaaten verteilt und am 7. Januar 2026 zur Kommentierung veröffentlicht wurde. Indiens Bewertung „Keine Änderung” spiegelt einen operativen Produktregistrierungs- und Landeslizenzierungsrahmen mit zusätzlichen digitalen Pflichten wider, während sich die Ersatzgesetzgebung im Juli 2026 noch in der Konsultationsphase befand.
Stufen der Wertschöpfungskette
Der Vergleich folgt der Agrochemikalienherstellung, dem nachgelagerten Vertrieb und der landwirtschaftsnahen Betriebsmittelversorgung. Rallis India Limited meldete 5 Agrochemikalienproduktionsanlagen und 4.662 Pflanzenschutzhändler im Geschäftsjahr 2025–26. DeHaat versorgt Landwirte mit Saatgut, Düngemitteln und Pestiziden, mit Lieferung an die Haustür und Beratung nach dem Kauf zur Betriebsmittelnutzung. Betriebsmittelverkauf und -vertrieb bieten dem landwirtschaftsnahen Verkäufer einen Umsatzweg, dessen Beratung zur Kulturnutzung die Kundenbeziehung über die Lieferung hinaus unterstützen kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Agrochemikalienherstellung | Agrochemikalienhersteller wie Rallis India Limited | Verkauf hergestellter Agrochemikalien | Abstimmung der Anlagenproduktion mit nachgelagerten Aufträgen | Produktionsplanung an die Händlernachfrage anpassen |
| Nachgelagerter Vertrieb | Pflanzenschutzkanal-Lieferanten wie UPL Ltd. und Rallis India Limited | Großhandelsverkauf von Pflanzenschutzprodukten | Koordination zwischen Depots, Händlern und Einzelhändlern | Depotversand mit Händlerauffüllung verknüpfen |
| Landwirtschaftsnahe Düngemittel- und Pestizidversorgung | Landwirtschaftliche Betriebsmittelanbieter wie DeHaat | Umsatz aus Agrarbetriebsmittelverkauf und -vertrieb | Verbindung von Hoflieferung mit Beratung zur Kulturnutzung | Liefervereinbarungen mit Beratung nach dem Kauf verknüpfen |
| Quelle: Mordor Intelligence | ||||
UPLs indisches Pflanzenschutzgeschäft meldete 60 Depots und 300.000 indirekte Einzelhändler im Geschäftsjahr 2025–26. Agrim Wholesale Private Limited verbindet lokale Agrarhändler über seine asset-leichte B2B-Agrarbetriebsmittelplattform mit Herstellern. Ein herstellergeführtes Netzwerk kombiniert Produktversorgung mit nachgelagertem Versand, während die Plattform die Händlerbeschaffung über Hersteller hinweg organisiert. Produktverkäufer erzielen Umsatzerlöse, während eine separate Bestellschicht den Händlerzugang wettbewerbsfähig macht, ohne dass die Plattform Fertigungsanlagen replizieren muss.
Wettbewerbslandschaft
Marktkonzentration
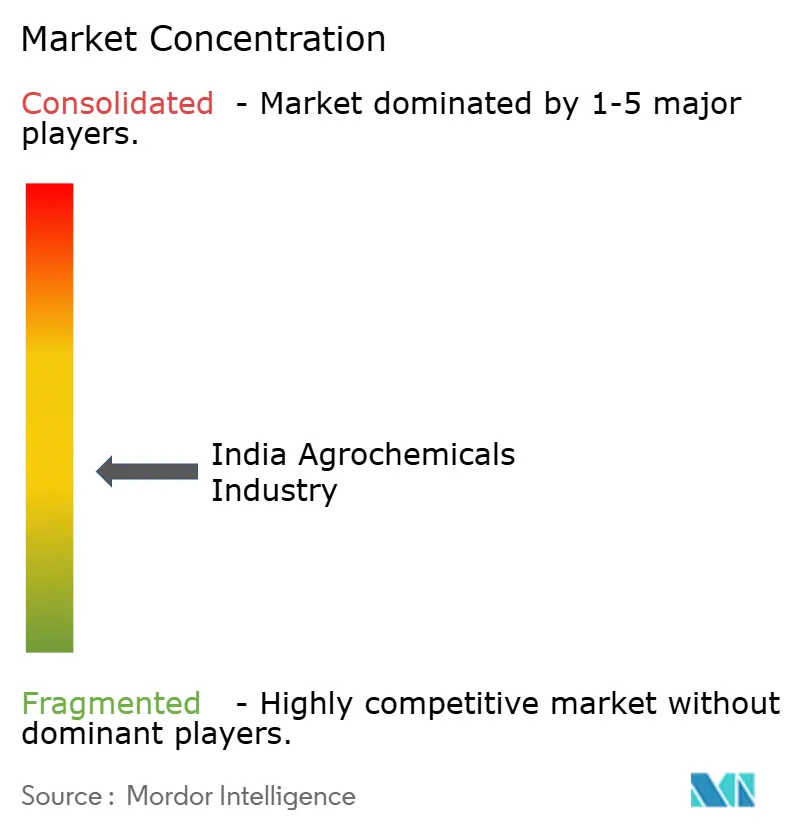
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. und PI Industries Limited sind bedeutende Teilnehmer mit unterschiedlichen Versorgungs- und Vertriebsanlagen. Bayer liefert Gartenbauinsektizide, während IFFCOs Genossenschaftsgeschäft im Geschäftsjahr 2025–26 über 12 Millionen Tonnen Düngemittel und verwandte Produkte verkaufte. Syngenta Group brachte sein ALTESSIA-Reisherbizid in Indien in H1 2025 auf den Markt. UPLs indisches Pflanzenschutzgeschäft wird über UPL Sustainable Agri Solutions Limited betrieben, während PIs inländisches Agrargeschäft im Geschäftsjahr 2025–26 mehr als 15.000 Distributoren und 100.000 Einzelhandelspunkte meldete. Der Wettbewerb ist daher über unterschiedliche Anlagen verteilt, wobei Düngemittelvolumen und kulturspezifische Produkte unterschiedliche Wege zu den Erzeugern bieten als Vertriebsreichweite allein.
UPLs indisches Pflanzenschutzgeschäft, das über UPL Sustainable Agri Solutions Limited betrieben wird, meldete ein EBITDA-Wachstum von 24 % im Geschäftsjahr 2025–26 gegenüber dem Geschäftsjahr 2024–25. Die Pro-forma-Finanzdaten betrafen nur dieses indische Geschäft, ohne den Nurture-Betrieb, und der Umsatz war auf derselben Basis unverändert. Bayer Crop Science (India) verfolgte eine kulturspezifische Produktchance mit dem Launch des Baumwollinsektizids Trance im Juli 2026 und kündigte die Verfügbarkeit in den wichtigsten baumwollproduzierenden Bundesstaaten ab diesem Monat an. Diese Ergebnisse und Schritte stellen Herausforderer vor unterschiedliche Wettbewerbsaufgaben, da die Erweiterung des Baumwollproduktportfolios einen Weg zu Käufern bietet, während UPLs Ergebnisverbesserung die Bedeutung profitabler Verkäufe erhöht.
Die regulatorische Umsetzung bietet einen weiteren Wettbewerbspfad für Entwickler, die eine Position rund um einen neuen Wirkstoff aufbauen. Im September 2026 erhielt PI Industries Limited die indische Zulassung für seine Pioxaniliprole 20 % w/v SC-Insektizidformulierung, die für Reis, Chili, Tomate und Kichererbse zugelassen ist.[3] PI ist der Entwickler des Moleküls und der Zulassungsinhaber sowohl für das technische Material als auch für die Formulierung, was molekulare Entwicklung mit der Zulassung des Fertigprodukts verbindet. Die Zulassung für mehrere Kulturen gibt diesem Entwicklungsaufwand mehrere definierte Anwendungswege, während die Umwandlung einer Zulassung in Produktverfügbarkeit kommerzielle Umsetzung erfordert. Die Überführung dieser kulturspezifischen Zulassungen in die Fertigproduktversorgung würde die Chemieentwicklung neben dem etablierten Vertrieb zu einem Wettbewerbsvorteil machen.
Marktführer im indischen Agrochemikalienmarkt
-
Bayer CropScience Limited
-
IFFCO
-
Syngenta India Private Limited
-
UPL Ltd.
-
PI Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indische Agrochemikalienbranche Unternehmen in diesem Bericht
- Bayer CropScience Limited
- BASF India Limited
- Syngenta India Private Limited
- UPL Ltd.
- Corteva Agriscience
- PI Industries Limited
- IFFCO
- Coromandel International Ltd.
- Chambal Fertilisers and Chemicals Limited
- Rallis India Limited
- Deepak Fertilisers and Petrochemicals Corporation Limited (DFPCL)
- Crystal Crop Protection Ltd.
- Sumitomo Chemical India Ltd.
- Dhanuka Agritech Ltd.
- Indofil Industries Limited (Modi Enterprises)
Lesen Sie die Analyse der indische Agrochemikalien-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Der Vergleich bewertet Chancen zur Erweiterung des Einzelhandelszugangs für Nano-Düngemittel, zur Entwicklung von Nano-Harnstoff-Produktverkäufen und zur Vorbereitung qualifizierender anorganischer Düngemittel für die behördliche Prüfung. IFFCO eBazar, eine hundertprozentige IFFCO-Tochtergesellschaft und Marketingagentur, trug im Geschäftsjahr 2025–26 19 % zu den Verkäufen von IFFCO Nano Urea und Nano DAP bei. Die Antwort der Regierung im Lok Sabha vom März 2026 beschreibt PM-PRANAM als Förderung der Einführung organischer, biologischer und Nano-Düngemittel, einen politischen Hintergrund für die Kommerzialisierung alternativer Düngemittel. Diese Wege betonen die Platzierung fertiger Düngemittelprodukte bei Kulturnutzern, wobei die Zulassungsvorbereitung eine separate bedingte Entwicklungsoption darstellt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Nano-Düngemittelzugang über den ländlichen Einzelhandel ausweiten | Ein operativer ländlicher Marketingweg für Nano Urea und Nano DAP | Ländliche Betriebsmittelhändler und Kulturerzeuger | Landwirtschaftsorientiertes Marketing und Einzelhandelspartnerschaften entwickeln | Aufbau vergleichbarer lokaler Händlerbeziehungen | IFFCO eBazar und Düngemittelverkäufer, die ländliche Kanäle nutzen |
| Nano-Harnstoff-Angebote aus einer etablierten Produktbasis kommerzialisieren | Nano-Harnstoff-Verkäufe in Indien beliefen sich im Geschäftsjahr 2025–26 bis zum 28. Februar 2026 auf 20,11 Millionen 500-ml-Flaschenäquivalente | Kulturernährungsnutzer, die Nano-Harnstoff in Betracht ziehen | Produktverkäufe rund um das etablierte Flaschenformat und die landwirtschaftsnahe Lieferung aufbauen | Aufrechterhaltung der Produktverkäufe | Nano-Harnstoff-Verkäufer wie IFFCO |
| Qualifizierende anorganische Düngemittelprodukte für die Prüfung vorbereiten | Ein Vorschlag vom 18. Mai 2026 bot eine mögliche Befreiung von Feldversuchen für Produkte, die etablierte Qualitäts- und Sicherheitsstandards erfüllen | Entwickler qualifizierender anorganischer Düngemittel | Nachweise gemäß den vorgeschlagenen Qualitäts- und Sicherheitskriterien vorbereiten | Nachweis der Einhaltung von Qualitäts- und Sicherheitsstandards | Hersteller qualifizierender anorganischer Düngemittel |
| Quelle: Mordor Intelligence | |||||
IFFCO meldete 28,76 Millionen verkaufte Nano-Düngemittelflaschen im Geschäftsjahr 2025–26, verglichen mit 36,43 Millionen im Geschäftsjahr 2024–25, im Rahmen seines Unternehmensberichtsumfangs. Der eBazar-Beitrag demonstriert einen operativen Einzelhandelsweg für diese Produkte. Weniger verkaufte Flaschen als im Vorjahr machen die Umwandlung dieses Zugangs in Wiederholungskäufe zur zentralen kommerziellen Chance, anstatt sich allein auf das Format zu verlassen. Die vorgeschlagene Zulassungserleichterung bietet eine separate, bedingte Entwicklungsoption für qualifizierende anorganische Düngemittel.
Neueste Industrielle Entwicklungen in Indische Agrochemikalienbranche
- Sep 2026: PI Industries Limited erhielt die indische Zulassung für seine Pioxaniliprole 20 % w/v SC-Insektizidformulierung, die für Reis, Chili, Tomate und Kichererbse zugelassen ist.
- Jul 2026: Bayer brachte das Insektizid Trance für saugende Schädlinge an Baumwolle auf den Markt, mit Verfügbarkeit ab diesem Monat in indischen baumwollanbauenden Bundesstaaten, darunter Maharashtra und Gujarat.
- Jun 2026: BASF Agricultural Solutions kündigte die indische Markteinführung des Fungizids Melyra und des Insektizids Inveris Gold für das Kulturkrankheits- und Schädlingsmanagement an.
Indische Agrochemikalienbranche Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Die indische Agrochemikalienbranche misst den jährlichen Wert der für den Kulturanbau in Indien verkauften fertigen landwirtschaftlichen Betriebsmittelprodukte. Sie umfasst Produkte, die für Kulturernährung, Pflanzenschutz, Ausbringungsleistung und Wachstumsregulierung über die im Bericht aufgeführten Kulturanwendungen verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Heimgartenpakete, vorgelagerte chemische Massenintermediate und eigenständige Biostimulanzienprodukte außerhalb der Kategorien Düngemittel, Pestizide, Adjuvanzien und Pflanzenwachstumsregulatoren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Düngemittel
- Stickstoffhaltige Düngemittel
- Phosphathaltige Düngemittel
- Kaliumhaltige Düngemittel
- Sonstige Düngemittel
- Pestizide
- Herbizide
- Insektizide
- Fungizide
- Sonstige Pestizide
- Hilfsstoffe
- Pflanzenwachstumsregulatoren
- Düngemittel
- Nach Anwendung
- Getreide und Körner
- Hülsenfrüchte und Ölsaaten
- Obst und Gemüse
- Nutzpflanzen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie Jahresberichte des Ministeriums für Düngemittel und Pressemitteilungen des Ministeriums für Landwirtschaft und Landwirtschaftliches Wohlergehen liefern Kontext zu Düngemittelverbrauch, Kulturproduktion und Ausbringung, während FAOSTAT-Pestizidverbrauchsdaten und indische staatliche Pestizidqualitätsnachweise helfen, Betriebsmitteltrends und regulatorischen Kontext zu überprüfen. Die Produktreihen des Ministeriums und die Kulturschätzungen helfen, Nachfrageeingaben zu verankern, während FAOSTATs physische Pestizidverbrauchskategorien und die Pestizidproben-Durchsetzungsveröffentlichung unabhängige Volumen- und Regulierungsprüfungen liefern.
Unternehmensgeschäftsberichte, Börsenmeldungen, Investorenmaterialien und seriöse Wirtschaftspresse können ergänzende Belege zu Unternehmensverkäufen, Produkten, Kapazitäten und Vertrieb für Querprüfungen liefern. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung würde strukturierte Interviews mit indischen Düngemittel- und Pflanzenschutzherstellern, Importeuren, Distributoren, Agrarhändlern und Kulturbetriebsmittelspezialisten sowie Umfragen unter relevanten Kanalteilnehmern umfassen. Ihre Beiträge würden genutzt, um Sekundärbelege zu realisierten Verkaufspreisen, Kanalmargen, kulturspezifischer Betriebsmittelintensität, Produktverfügbarkeit und dem Zeitpunkt regulatorischer oder versorgungsseitiger Änderungen zu testen. Wenn Quellen oder Befragte voneinander abweichen, würden Analysten das zugrunde liegende Jahr, die Produktgrenze und die Transaktionsstufe klären und das Ergebnis dann gegen unabhängige Unternehmens-, Kultur-, Düngemittelverbrauchs- und Pestizidverbrauchsbelege triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Unternehmen: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen Wert der für den Kulturanbau in Indien verkauften Fertigprodukte, indem es zunächst ein Top-down-Gesamtbild aus Kulturbetriebsmittelausgaben und Versorgungsindikatoren aufbaut und dann ausgewählte Produktschätzungen durch Lieferanten-Rollups und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen überprüft. Es verfolgt Kulturanbaufläche nach Anwendung, Kulturproduktion und Schädlingsdruck als Nachfrageindikatoren, Düngemittelverbrauch und Pestizidverbrauchsvolumina als Indikatoren für Betriebsmittelintensität, realisierte Produktpreise als Wertbrücke sowie Subventions- und Importkostenänderungen als Einflüsse auf den Preis- und Verfügbarkeitsausblick. Historische Werte werden nach Düngemittel, Pestizid, Adjuvans und Pflanzenwachstumsregulator gegliedert und dann über Getreide und Körner, Hülsenfrüchte und Ölsaaten, Obst und Gemüse sowie Handelskulturen unter Verwendung von Kulturanbaufläche, Betriebsmittelnutzungsmustern und Produktrelevanz aufgeteilt. Diese Anteile werden überprüft, um sicherzustellen, dass die Anwendungs- und Produktansichten jeweils denselben Marktgesamtwert ergeben.
Eine multivariate Regression kann historische Marktwerte mit Kulturanbaufläche, Betriebsmitteleinsatz, Preis und Versorgungsbedingungen in Beziehung setzen, wo konsistente Beobachtungen dies unterstützen, wobei Szenarioanalysen eingesetzt werden, wenn eine Schlüsselreihe spärlich ist oder eine wesentliche politische oder Betriebsmittelkostenänderung die historische Beziehung weniger aussagekräftig macht. Selektive Bottom-up-Prüfungen testen das Gesamtbild und den Produktmix durch Lieferanten-Verkaufsrollups oder stichprobenartige durchschnittliche Verkaufspreise multipliziert mit geschätzten Volumina, wobei fehlende Unternehmens- oder Kanaleingaben aus vergleichbaren Belegen geschätzt und gegen den Top-down-Bereich quergeprüft werden. Primärexperten können testen, ob die ausgewählten Variablen, Preisänderungen und kulturspezifische Ausrichtung kommerziell plausibel bleiben, während Meinungsverschiedenheiten eine Überprüfung des Jahres, der Produktklassifikation und der Erstverkaufsbasis auslösen, bevor die Prognose festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Kultur- und Betriebsmittelreihen, Kanalbelege und das Marktmodell und vergleichen dann jede Schätzung mit unabhängigen Marktsignalen wie Düngemittelverbrauch, Pestizideinsatz, Kulturanbaufläche, Produktion und gemeldeten Produktverkäufen. Sie untersuchen wesentliche Abweichungen, indem sie Quellzeitraum, Währung und Einheit, Produktklassifikation, Erstverkaufs- versus Wiederverkaufsbehandlung sowie gemeldete Volumen- oder Preisänderungen prüfen, und dokumentieren und lösen Anomalien durch eine zweite Analysten-Überprüfung vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Informationen eines Befragten mit einer datierten Meldung oder offiziellen Reihe in Konflikt stehen, wenn sich ein wesentlicher Betriebsmittel- oder Regelwechsel ergibt oder wenn eine unerklärte Abweichung fortbesteht. Die vollständige Reihe wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen aktualisiert und in einem neuen Vorablieferungsdurchgang überprüft.
Mordor Intelligence's Marktgröße der indischen Agrochemikalienbranche im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Die indische Agrochemikalienbranche misst den jährlichen Wert der für den Kulturanbau in Indien verkauften fertigen landwirtschaftlichen Betriebsmittelprodukte.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische Werte werden nach Düngemittel, Pestizid, Adjuvans und Pflanzenwachstumsregulator gegliedert und dann über Getreide und Körner, Hülsenfrüchte und Ölsaaten, Obst und Gemüse sowie Handelskulturen unter Verwendung von Kulturanbaufläche, Betriebsmittelnutzungsmustern und Produktrelevanz aufgeteilt.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,23 Milliarden USD (2027) | |
| Globale Unternehmensberatung A | 33,16 Milliarden USD (2023) | Auf Basis des Jahres 2023 liegt diese Schätzung 224,1 % über dem Wert dieses Berichts für 2027 von 10,23 Milliarden USD, 4 Jahre später. Ihr Anwendungsausblick umfasst eine Kategorie „Sonstige” neben Getreide und Körnern, Ölsaaten und Hülsenfrüchten sowie Obst und Gemüse, was die dargestellte Anwendungsabdeckung über die vier hier verwendeten Kulturgruppen hinaus erweitert. |
| Regionale Unternehmensberatung B | 16,82 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 64,4 % über dem Wert dieses Berichts für 2027 von 10,23 Milliarden USD, 1 Jahr später. Ihre Anwendungsabdeckung umfasst neben Getreide, Ölsaaten sowie Obst und Gemüse auch Sonstige, was es der Schätzung ermöglicht, Kulturanwendungen außerhalb der vier hier verwendeten Gruppen einzubeziehen. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, offizielle Kultur- und Betriebsmittelreihen, Kanalbelege und das Marktmodell und vergleichen dann jede Schätzung mit unabhängigen Marktsignalen wie Düngemittelverbrauch, Pestizideinsatz, Kulturanbaufläche, Produktion und gemeldeten Produktverkäufen.
Im Bericht beantwortete Schlüsselfragen
Wie ist die Marktgrößenentwicklung der indischen Agrochemikalienbranche?
Die Größe wird für 2027 auf 10,23 Milliarden USD und bis 2032 auf 13,81 Milliarden USD prognostiziert, mit einer CAGR von 6,18 % über den Zeitraum 2027–2032.
Wie haben staatliche Anreize den Kauf von Betriebsmitteln für den naturnahen Landbau in Indien unterstützt?
Indiens Nationale Mission für naturnahen Landbau hat im Geschäftsjahr 2025–26 insgesamt 7.601 Ressourcenzentren für biologische Betriebsmittel eingerichtet. Die bis März 2026 geltenden Bedingungen boten förderfähigen Landwirten, die naturnahen Landbau betreiben, einen outputbasierten Anreiz über 2 Jahre, begrenzt auf einen Acre pro Landwirt, der den Kauf von Betriebsmitteln für den naturnahen Landbau aus diesen Zentren unterstützen konnte.
Welcher Produkttyp führt den indischen Agrochemikaliensektor an?
Düngemittel führten mit einem Anteil von 53,46 % im Jahr 2026. Pestizide werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 9,65 % über 2027–2032 sein.
Welche Unternehmen sind bedeutende Agrochemikalienlieferanten in Indien?
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. und PI Industries Limited sind bedeutende Marktteilnehmer.
Wie können staatliche Beschränkungen auf Bundesstaatsebene Pestizidlieferanten in Indien beeinflussen?
Andhra Pradesh hat den Verkauf, den Vertrieb und die Verwendung von Paraquat-Dichlorid 24 % SL und seinen Formulierungen für 60 Tage ab dem 22. Mai 2026 verboten. Eine solche Beschränkung kann die rechtmäßige Versorgung mit diesem Herbizid unterbrechen.
Wie unterscheiden sich die Düngemittelverbrauchsprofile in den indischen Bundesstaaten?
Im Jahr 2024–25 betrug das Stickstoff:Phosphor:Kalium-Düngemittelverbrauchsverhältnis in Gujarat 14,7:4,6:1, verglichen mit 4,2:2,5:1 in Maharashtra.