
Kaffeemaschinen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.03 Milliarden US-Dollar |
| Marktgröße (2031) | 26.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.97 % |
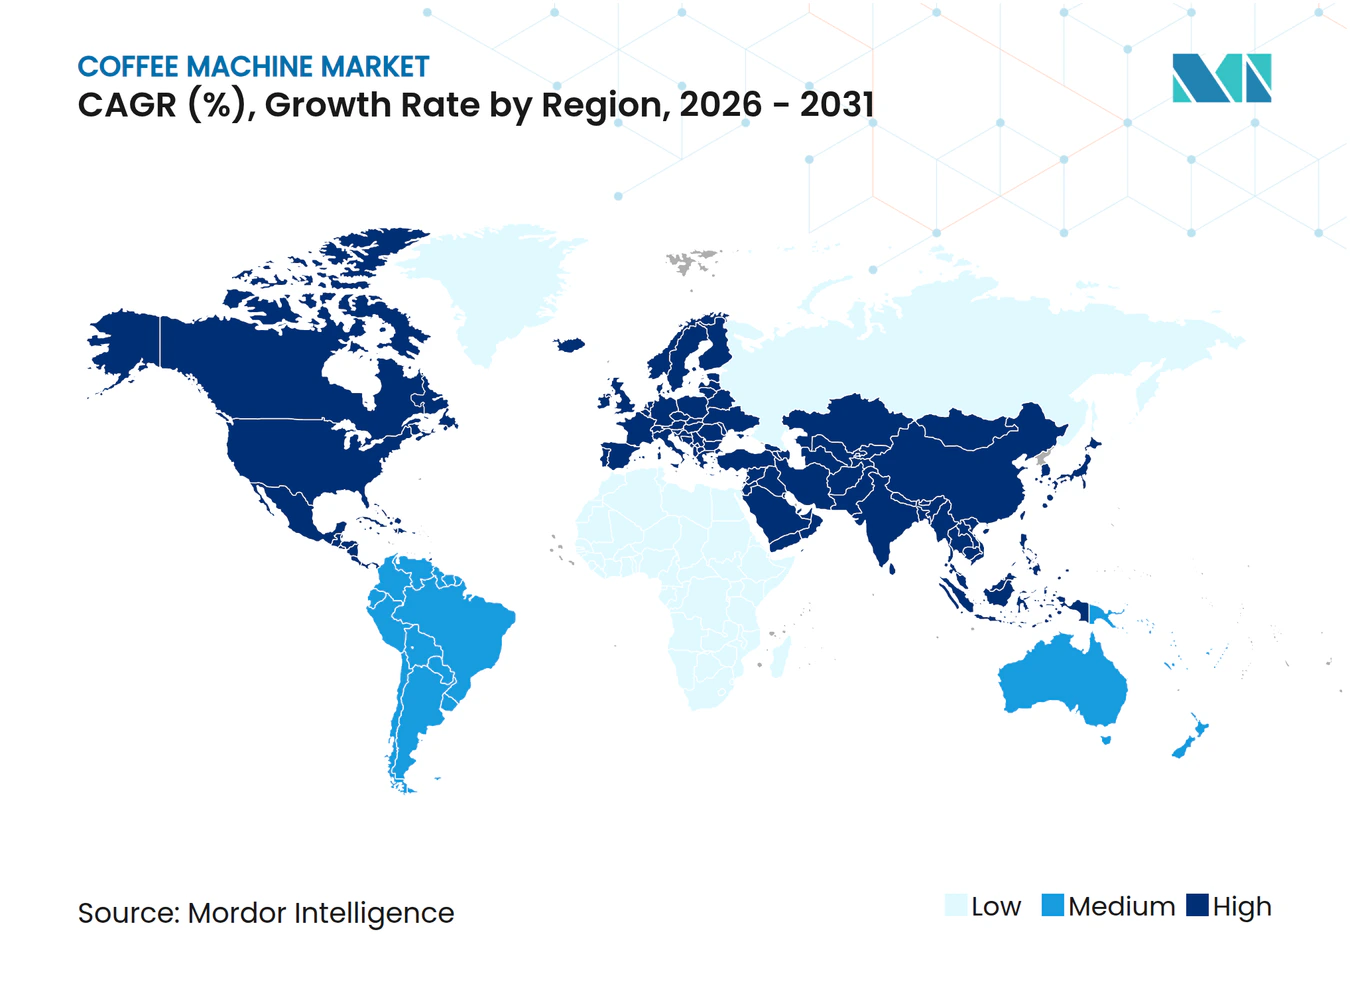
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaffeemaschinen-Marktanalyse von Mordor Intelligence
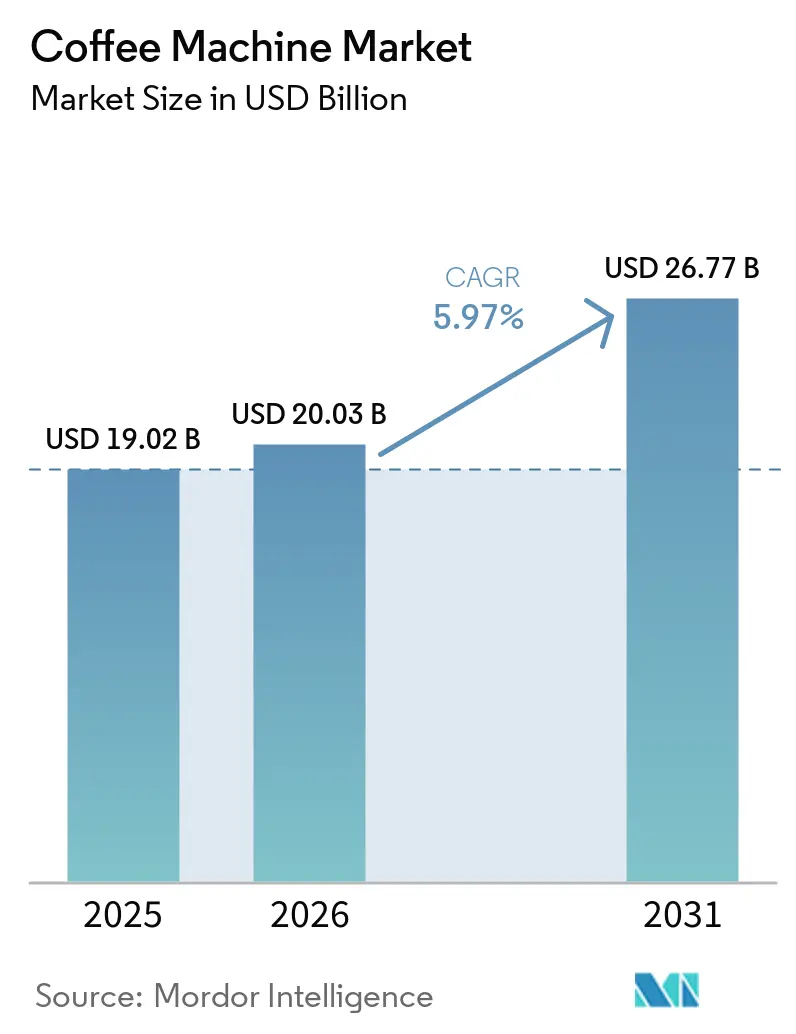
Die Größe des Kaffeemaschinen-Marktes wird voraussichtlich von 19,02 Milliarden USD im Jahr 2025 auf 20,03 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 26,77 Milliarden USD bei einem CAGR von 5,97 % über den Zeitraum 2026–2031 erreichen.
Die Dynamik spiegelt ein enges Angebotsumfeld und eine stabile Nachfrage wider, da der Komposit-Indikatorpreis der Internationalen Kaffeeorganisation im Jahr 2025 erhöht blieb, während die Endbestände sich verknappten, was Geräteaufrüstungen sowohl im Heim- als auch im Gastronomiebereich begünstigte[1]. Privatkäufer bildeten weiterhin das Rückgrat der Absatzmengen, während gewerbliche Betreiber in vernetzte Brühgeräte und superautomatische Plattformen investierten, die den Schulungsaufwand reduzieren und die Getränkekonsistenz in Stoßzeiten gewährleisten. Filterkaffeemaschinen hielten das größte Produkttyp-Volumen, doch Kapsel- und Pad-Systeme entwickelten sich schneller, da Premium-Einzelportionsformate zunehmend Akzeptanz fanden. Europa behauptete die größte Umsatzbasis, während der asiatisch-pazifische Raum die stärkste Wachstumsdynamik aufwies, getragen von Urbanisierung, der Verbreitung von Spezialitätenkaffee und steigenden Einkommen, die automatisierte und Bohne-zu-Tasse-Plattformen begünstigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Filterkaffeemaschinen im Jahr 2025 auf einen Anteil von 31,10 % an der Kaffeemaschinen-Marktgröße, während Kapsel- und Pad-Systeme bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen werden.
- Nach Automatisierungsgrad führten vollautomatische Maschinen / Superautomaten im Jahr 2025 mit einem Kaffeemaschinen-Marktanteil von 74,60 %, und dieselbe Kategorie soll bis 2031 mit einer CAGR von 6,50 % wachsen.
- Nach Endnutzer hielt der Privatbereich im Jahr 2025 einen Kaffeemaschinen-Marktanteil von 67,90 %, und der Privatbereich soll bis 2031 mit einer CAGR von 6,20 % wachsen.
- Nach Vertriebskanal entfielen B2C-Kanäle im Jahr 2025 auf einen Anteil von 67,20 % an der Kaffeemaschinen-Marktgröße, und B2C soll bis 2031 mit einer CAGR von 6,90 % wachsen.
- Nach Geografie entfiel Europa im Jahr 2025 auf einen Anteil von 38,60 % an der Kaffeemaschinen-Marktgröße, während der asiatisch-pazifische Raum bis 2031 voraussichtlich eine CAGR von 7,80 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Pro-Kopf-Kaffeekonsum | +1.2% | Global, mit stärkster Auswirkung im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Trend zum Heimbrühen als Lebensstil | +1.8% | Nordamerika und Europa als Kernmärkte, Ausweitung auf den urbanen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Expansion des Spezialitätencafé-Netzwerks als Treiber von Aspirationsanforderungen | +0.9% | Global, mit Konzentration in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Innovationszyklus für intelligente, vernetzte Brühgeräte | +1.4% | Frühe Einführung in Nordamerika und Europa, asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Anstieg von Einzelportions-Komfortformaten | +1.1% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Smart Homes und vernetzten Haushaltsgeräten | +0.8% | Nordamerika und Europa führend, Ausweitung auf den urbanen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Pro-Kopf-Kaffeekonsum
Der globale Konsum stieg 2025–2026 auf 173,85 Millionen Säcke à 60 Kilogramm, gestützt durch eine Produktion von 178,85 Millionen Säcken und das fünfte aufeinanderfolgende Jahr sinkender Endbestände, was die Angebotsdisziplin in den Fokus rückte. In den Vereinigten Staaten erreichte die Beteiligung am Spezialitätenkaffee im Frühjahr 2025 ein 14-Jahres-Hoch von 46 % der Erwachsenen auf Tagesbasis, was auf einen tieferen Nachfragepool für Café-Getränke und leistungsstarke Heimmaschinen hindeutet[2]. Derselbe Erhebungszeitraum zeigte, dass 43 % der Erwachsenen in der Vorwoche Espresso-basierte Getränke konsumierten, was die Attraktivität von extraktionsorientierten Geräten und integrierten Milchsystemen unterstreicht, die gleichbleibende Qualität liefern. Chinas Verbraucherbasis beschleunigte sich, da De'Longhi im ersten Halbjahr 2025 ein zweistelliges Umsatzwachstum meldete, wobei der Markt rund 6 % des Konzernumsatzes ausmachte, was auf eine wachsende Akzeptanz von Bohne-zu-Tasse- und vollautomatischen Geräten unter städtischen Verbrauchern hindeutet. Jüngere Kohorten verstärkten den Trend, da 64 % der Amerikaner im Alter von 25 bis 39 Jahren im Jahr 2025 angaben, in der vergangenen Woche Spezialitätenkaffee getrunken zu haben, was zu anhaltenden Aufrüstungen von Heimgeräten und höherwertigen Käufen in Einzel- und Online-Kanälen führte. Diese Nachfragesignale stützten den Kaffeemaschinen-Markt, da Haushalte und Arbeitsplätze gleichbleibende Extraktionsqualität, schnellere Arbeitsabläufe und bessere Energieleistung im täglichen Gebrauch priorisierten.
Trend zum Heimbrühen als Lebensstil
Die Zubereitung zu Hause blieb 2025 eine zentrale Gewohnheit, was sich in den Brühgerät-Lieferungen und der Haushaltsausstattung mit wichtigen Gerätetypen widerspiegelte. Keurig Dr Pepper lieferte 2024 10,4 Millionen Brühgeräte aus, ein Anstieg von 7,3 % gegenüber dem Vorjahr, obwohl die Pad-Verkäufe stagnieren, was zeigt, dass die installierte Basis und die Upgrade-Zyklen trotz der Preissensitivität bei Verbrauchsmaterialien weiter wuchsen. Im Januar 2025 erreichte die Haushaltsausstattung in den Vereinigten Staaten 62 % für Tropfkaffeemaschinen, 42 % für Einzelportionsbrüher, 15 % für Bohne-zu-Tasse-Maschinen und 12 % für Espressomaschinen, was eine breite Akzeptanz in Komfort- und Premiumkategorien bestätigt. Nespresso erweiterte den Fokus auf den Heimlebenszyklus mit RELOVE-Aufarbeitungsprogrammen in 21 Märkten und erzielte Fortschritte beim Einsatz von recyceltem Aluminium und Pilotprojekten für kompostierbare Kapseln, was nachhaltigkeitsorientierte Käufe unterstützt. Energieetiketten in der Schweiz und Abschaltautomatik-Grenzwerte in der Europäischen Union trieben Heimgeräte weiterhin zu einem niedrigeren Jahresverbrauch, was den Wertbeitrag effizienter Maschinen stärkte, die Standby-Verluste reduzieren und Heizzyklen optimieren.
Expansion des Spezialitätencafé-Netzwerks als Treiber von Aspirationsanforderungen
Die professionelle Einführung von Automatisierung gewann an Fahrt, da Ketten auf gleichbleibende Qualität, modulare Wartung und Telemetrie zur Reduzierung von Serviceunterbrechungen abzielten. WMF stellte die espresso NEXT-Plattform vor, um Barista-ähnliche Profile mit Automatisierungsunterstützung zu liefern und dabei handwerkliche Elemente beizubehalten, die bei Betreibern ankommen, die Qualität neben Arbeitseffizienz suchen. Die Dynamik bei Spezialitätengetränken beeinflusste weiterhin die Menüs, da US-amerikanische Daten zeigten, dass Espresso-basierte Getränke im Frühjahr 2025 einen Wochenkonsum von 43 % unter Erwachsenen erreichten, was Geräteinvestitionen förderte, die Milchtexturen und Extraktionsabläufe standardisieren. Franke betonte Cloud-Konnektivität, Over-the-Air-Updates und Ferndiagnose in seinen Messepräsentationen, was die strategische Rolle der flottenweiten Steuerung in Hochdurchsatzumgebungen signalisiert. Die Konvergenz der Nachfrage nach Premium-Getränken und digitalem Flottenmanagement schuf einen Verstärkungskreislauf, bei dem Café-Betreiber IoT-fähige Maschinen einsetzen, um Qualität im großen Maßstab zu gewährleisten, Wartungspläne zu optimieren und die Gesamtbetriebskosten zu senken.
Innovationszyklus für intelligente, vernetzte Brühgeräte
Gerätekonnektivität und softwaregesteuertes Brühen entwickelten sich von Differenzierungsmerkmalen zu Mainstream-Erwartungen in Premium-Segmenten. Bosch brachte die vollautomatischen Espressomaschinen der 300er- und 800er-Serie mit Home Connect, Coffee World-Rezeptzugang, sprachgesteuerten Bedienelementen und Ferndiagnose auf den Markt und bietet bis zu 35 Getränkeoptionen sowie gespeicherte Favoriten über Benutzerprofile. De'Longhis professionelle und Haushaltsportfolios wurden durch Konnektivität und Telemetrie weiterentwickelt, die eine vorausschauende Serviceplanung verbessern und Ausfallzeiten reduzieren, was 2025 das Umsatzwachstum und die Margenstabilität unterstützte. Nestlé skalierte das Vertuo-Ökosystem mit barcode-basierter Extraktionssteuerung und hob Nescafé Dolce Gusto Neo als Wachstumsinitiative für 2025 hervor, wobei Personalisierung mit Komfort für Heimnutzer verbunden wurde. UNIC, Teil der Electrolux Professional Group, kündigte eine Zusammenarbeit zur Integration von Sofortwassererwärmungstechnologie an, die Kalkablagerungen entgegenwirken und Serviceintervalle verlängern soll, was zeigt, wie die Heizarchitektur zur Stabilität und zu den Lebenszykluskosten beiträgt. Compliance-Updates wie IEC 60335-2-75:2024 fügten Temperaturgrenzwerte für heiße Oberflächen, Kennzeichnungen und Anforderungen für Elektrodenheizungen bei gewerblichen Ausgabegeräten hinzu, was die grundlegenden Sicherheitserwartungen für vernetzte Flotten stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten von Premium-Systemen | -0.8% | Global, stärkste Auswirkung in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer und verbrauchergetriebener Gegenwind bei Einwegkapselabfällen | -0.6% | Europa und Nordamerika führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Nachfrageplateau in gesättigten reifen Märkten | -0.5% | Nordamerika und Westeuropa vorrangig | Langfristig (≥ 4 Jahre) |
| Engpässe bei Halbleitern und Logistik begrenzen das Angebot | -0.4% | Global, mit akuten Auswirkungen in hochtechnologischen Produktsegmenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten von Premium-Systemen
Premium-Preisgestaltung schuf Adoptionshürden für preisbewusste Haushalte, insbesondere in Märkten, in denen das verfügbare Einkommen knapp bleibt. Boschs 300er- und 800er-Serie wurde zu Preisen von 699 bis 2.299 USD eingeführt, ein Segment, das dem oberen Mittelklasse- bis Premiumbereich des Kaffeemaschinen-Marktes entspricht. WMFs vollautomatische Linien sind oberhalb von 1.176 USD für kompakte gewerbliche und hochwertige Büronutzung positioniert, was signalisiert, dass vernetzte Funktionen und Milchsysteme häufig höhere Anfangskosten trotz langfristiger Effizienzgewinne mit sich bringen. Brevilles Oracle Jet hob energieoptimierte Heizung und automatisierte Milchtexturierung hervor, doch die Offenlegungen des Unternehmens für das Geschäftsjahr 2025 erkannten Margendruck durch Logistik- und Zolldynamiken an, was darauf hindeutet, dass Premium-Innovation mit strikter Kostenkontrolle koexistieren muss. Hersteller sehen sich auch mit den indirekten Kosten der Einhaltung von Sicherheits- und Energieetiketten sowie Daten- und Berichtspflichten konfrontiert, wobei Programme wie ENERGY STAR Leerlauf- und Brühenergiegrenzwerte für gewerbliche Brühgeräte referenzieren, die die Komponentenauswahl und Testzyklen beeinflussen[3]. Aufarbeitungswege versuchen, den Zugang durch zertifizierte Geräte mit zweitem Lebenszyklus zu erweitern, wie in JURAs langjährigem Servicemodell und Nespressos RELOVE-Programm zu sehen, während Tchibo und koorvi 2025 eine digitale Inzahlungnahme-Plattform für den Rückkauf und Wiederverkauf gebrauchter Maschinen einführten.
Regulatorischer und verbrauchergetriebener Gegenwind bei Einwegkapselabfällen
Politische und infrastrukturelle Lücken prägten die Abfallproblematik für Einzelportionssysteme, da staatliche Herstellerverantwortungsregime und herstellergeführte Rücknahmemodelle in Nordamerika und Europa weiterentwickelt wurden. Keurig Dr Pepper erweiterte Lösungen über K Cycle für Geschäftskunden und K Cycle At Home-Rücksendedienste, meldete 2024 eine Recyclingfähigkeit oder Kompostierbarkeit von 96 % über die gesamte Verpackung und dokumentierte Materialrückgewinnungserfolge in Kanada. Nespresso meldete 2024 eine globale Recyclingquote von 35 %, unterstützt durch mehr als 100.000 Sammelstellen und die Zusammenarbeit mit nationalen Programmen wie dem britischen Podback-System und dem deutschen Gelben Sack, was den Zugang zu verantwortungsvollen Entsorgungswegen verbesserte. Universitäten und Unternehmen erkundeten institutionelle Modelle zur Reduzierung von Abfallmengen, wie das Mehrwegprogramm der Arizona State University, das durch wiederholte Nutzung langlebiger Komponenten eine erhebliche Umlenkung im großen Maßstab anstrebt. Eine Lebenszyklusanalyse aus dem Jahr 2025 verglich eine Pad-Maschine und eine Tropfkaffeemaschine und stellte fest, dass beide Plattformen mit Einschränkungen beim Design für die Demontage konfrontiert sind, was den Wert modularer Designs, schnell lösbarer Befestigungen und standardisierter Unterbaugruppen zur Verbesserung der Verwertung am Lebensende unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
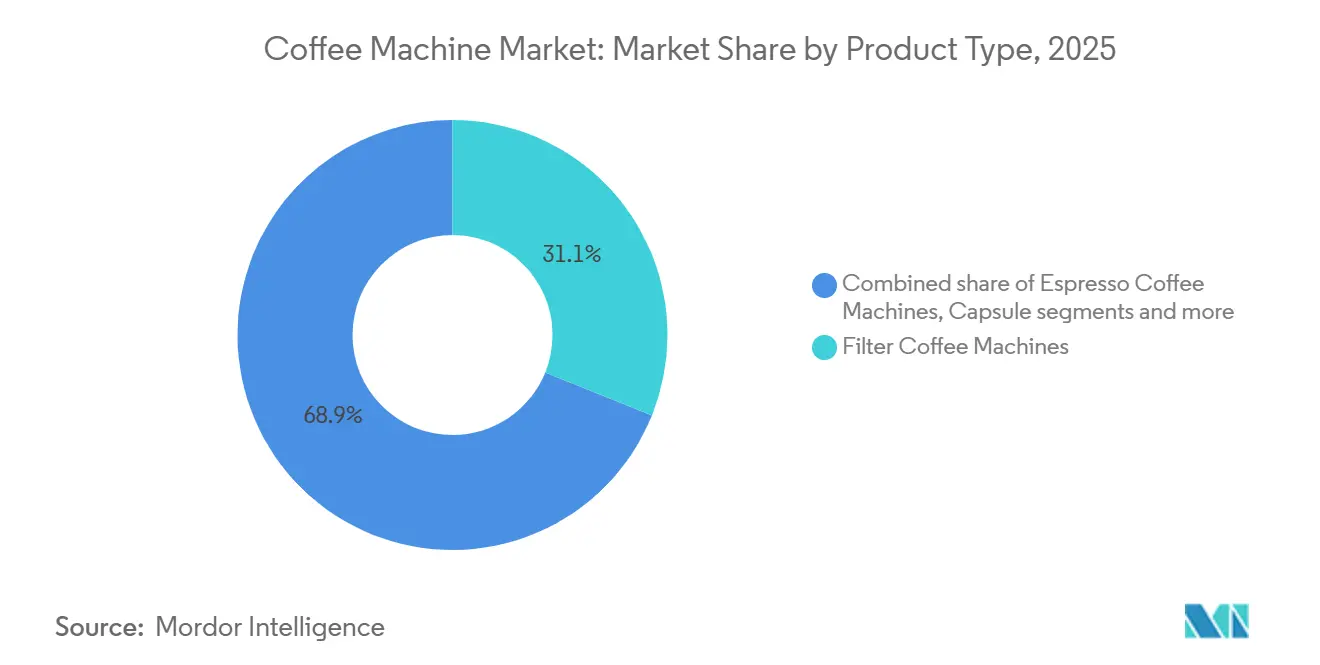
Kapselsysteme beschleunigen sich inmitten der Dominanz von Premium-FiltermaschinenFilterkaffeemaschinen hielten 2025 einen Anteil von 31,10 %, getrieben durch eine starke Haushaltsausstattung und zertifizierte Brühgeräte, die gleichbleibende Temperatur- und Extraktionsstandards gewährleisten. Kapsel- und Pad-Systeme sollen im Zeitraum 2026–2031 mit einer CAGR von 7,60 % wachsen, unterstützt durch kompostierbare Formate und barcode-gesteuertes Brühen für reproduzierbare Ergebnisse. Bis Januar 2025 besaßen 62 % der US-amerikanischen Haushalte Tropfkaffeemaschinen, während 42 % Einzelportionsbrüher hatten, was ein Gleichgewicht zwischen Komfort und Kapazität im Kaffeemaschinen-Markt widerspiegelt. Nespresso erhöhte die Investitionen in Vertuo und erweiterte Nachhaltigkeitsprogramme, um die Kapselkreislaufwirtschaft zu verbessern und langlebigen Maschinenbesitz zu fördern. Die Specialty Coffee Association validierte 2025 neue Heimbrühgeräte und stellte die Einhaltung der Golden Cup-Extraktionsstandards sicher.
Bohne-zu-Tasse-Systeme erreichten bis Januar 2025 eine Ausstattungsquote von 15 % in US-amerikanischen Haushalten, unterstützt durch vernetzte Modelle, die Mahlen, Dosieren und Milchtexturierung integrieren. Boschs 800er-Serie führte Home Connect-Funktionen wie Coffee Playlist und Sprachsteuerung ein und vereinfachte Mehrbenutzer-Präferenzen. Umweltvorschriften beeinflussten die Kapselentwicklung, wobei Keurig K-Rounds ohne Kunststoff und Aluminium einführte und Entsorgungsprogramme im Rahmen seiner Kreislaufverpackungs-Roadmap ausweitete. Nespresso meldete, dass 100 % der Original Line-Kapseln 80 % recyceltes Aluminium und 95 % für Vertuo verwenden, zusammen mit papierbasierenden heimkompostierbaren Kapseln in 14 Ländern. AHAM-Standards lieferten einheitliche Testmethoden für Haushaltskaffeemaschinen, während ENERGY STAR Energiebenchmarks für gewerbliche Batch-Brühgeräte festlegte und Produktetiketten sowie Beschaffungsentscheidungen beeinflusste.



Nach Automatisierungsgrad:
Dominanz von Vollautomaten durch Imperative zur Personalreduzierung angetriebenVollautomatische und superautomatische Plattformen hielten 2025 einen Marktanteil von 74,60 %, mit einer prognostizierten CAGR von 6,50 % bis 2031, getrieben durch die Betreibernachfrage nach Konsistenz und reduziertem Schulungsbedarf in Hochdurchsatzumgebungen. Gewerbliche Flotten priorisieren modulare Wartbarkeit und Konnektivität, die Remote-Menüaktualisierungen und Diagnosen ermöglichen, um Technikerbesuche und Ausfallzeiten zu reduzieren. Auf der Host Milano 2025 präsentierten WMF und SEB Professional digitale Plattformen mit markenübergreifenden Lösungen für Cafés, Gastronomie, Büros und Einzelhandel. Franke hob Cloud-Konnektivität, Remote-Updates und energieeffiziente Hardware hervor, die auf Kosten- und Nachhaltigkeitsziele ausgerichtet sind.
Der Standard IEC 60335-2-75:2024 führte Bestimmungen für heiße Oberflächen und Elektrodenheizungen ein und stellte sicher, dass fortschrittliche Funktionen grundlegende Sicherheitsschutzmaßnahmen erfüllen. Halbautomatische Maschinen bleiben in Premium-Cafés und Boutique-Hotels relevant, wo Handwerk und visuelle Inszenierung die Nachfrage antreiben. Plattformen wie WMFs espresso NEXT verbinden traditionelle Arbeitsabläufe mit Automatisierung, um Konsistenz zu wahren und dabei das menschliche Element zu erhalten. Energieoptimierte Systeme wie die Victoria Arduino Eagle One reduzieren den Energieverbrauch um 35 % und die Umweltauswirkungen um 23 %, während UNICs Sofortwassererwärmung Kalkablagerungen minimiert und Wartungsintervalle verlängert. Vollautomatische Maschinen dominieren Ketten- und Selbstbedienungsumgebungen, während Halbautomaten handwerklich geprägte Formate verankern, was eine klare Markthierarchie widerspiegelt.
Nach Endnutzer:
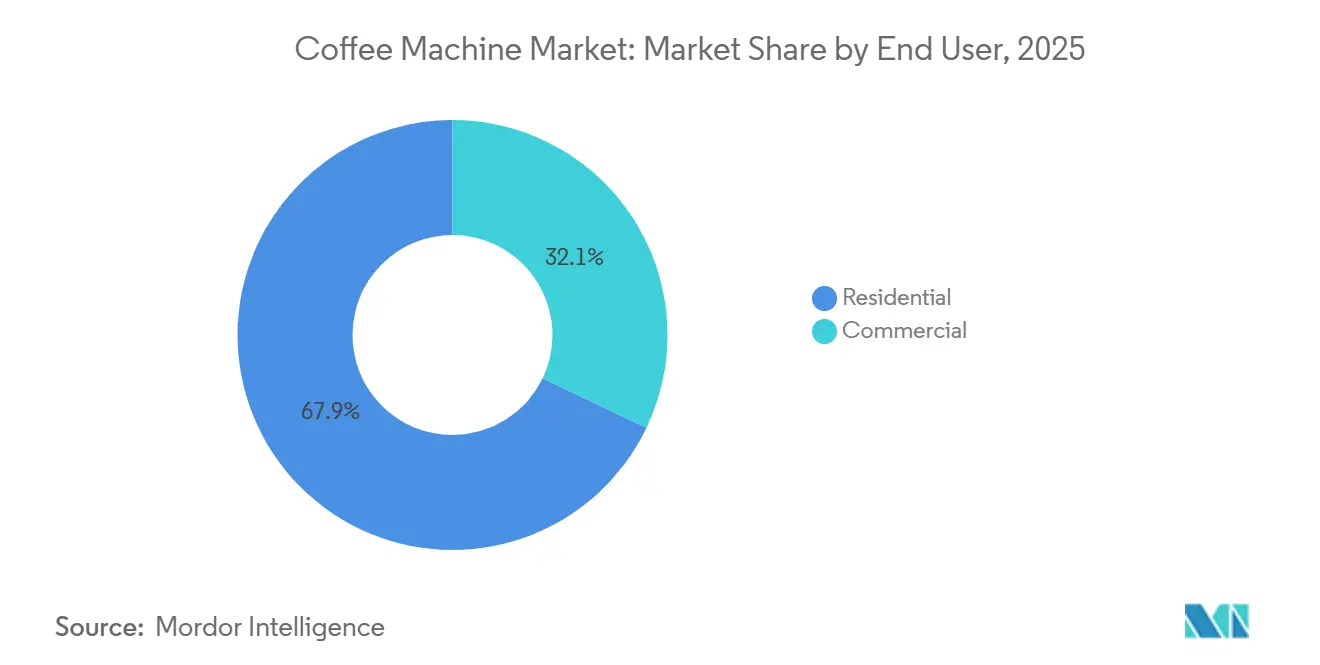
Privatsegment fest verankert; gewerblicher Kanal modernisiert sichDer Privatsektor machte 2025 67,90 % der Endnutzernachfrage aus, mit einer prognostizierten CAGR von 6,20 % bis 2031. Eine starke Haushaltsausstattung mit Tropf-, Einzelportions-, Bohne-zu-Tasse- und Espressosystemen treibt dieses Wachstum an. Keurig Dr Pepper lieferte 2024 10,4 Millionen Brühgeräte aus und stärkte die installierte Basis trotz stagnierender Pad-Mengen, was Preissensitivität und die Nachfrage nach langlebigen Geräten widerspiegelt. NCA-Daten aus dem Jahr 2025 zeigten eine Haushaltsausstattung von 62 % für Tropfkaffeemaschinen, 42 % für Einzelportionsbrüher, 15 % für Bohne-zu-Tasse-Maschinen und 12 % für Espressomaschinen. Nespresso erweiterte Vertuo in Nordamerika mit Fokus auf Kaltkaffe-Innovation und Produktionskapazität, um sich wandelnden Geschmäckern gerecht zu werden. Der Privatmarkt schätzt zunehmend energieeffiziente Designs und fortschrittliche Milch- und Extraktionssteuerungen für café-ähnliche Erlebnisse zu Hause.
Die gewerbliche Nachfrage machte 2025 32,10 % aus, da Betreiber gleichbleibende Qualität durch vernetzte Flotten priorisierten, um Menüs und Texturen zu standardisieren. WMF, Schaerer und Franke betonten automatisierte Reinigung, Multi-Milch-Handhabung und Over-the-Air-Updates zur Optimierung der Spitzenleistung. Hamilton Beach erweiterte Gastronomieplacements und hob pflanzliche Milchgeräte hervor, die mit Café-Trends übereinstimmen. ENERGY STARs Standards für gewerbliche Batch-Brühgeräte und bundesstaatliche Beschaffungsrichtlinien beeinflussten Kaufentscheidungen. In Europa und der Schweiz prägten Kennzeichnungs- und Abschaltautomatik-Vorschriften die Maschinenfunktionen und begünstigten Plattformen, die Standby-Verluste reduzieren und schnelles Aufheizen ermöglichen.

Nach Vertriebskanal:
B2C-Kanäle nutzen E-Commerce; B2B-Direktvertrieb optimiert GesamtbetriebskostenB2C-Kanäle hielten 2025 67,20 % des Vertriebs, mit einer prognostizierten CAGR von 6,90 % bis 2031. Dieses Wachstum resultiert aus Spezialitäteneinzelhandel, Mehrmarken-Outlets und direktem Online-Vertrieb, was Entdeckung, Bündelung und After-Sales-Engagement verbessert. Nespresso erzielte zweistelliges E-Commerce-Wachstum und erweiterte gleichzeitig Boutiquen, behielt die End-to-End-Kontrolle über die Verbraucherreise und unterstützte Maschinenaufarbeitung und Kapselrücknahme, wo möglich. Das Zertifizierungsprogramm der SCA im Jahr 2024 stärkte das Verbrauchervertrauen in Premium-Tropf- und Mehrportionsbrüher, reduzierte wahrgenommene Risiken und förderte Upgrades von Einstiegsgeräten. Da Marken First-Party-Datenstrategien über Apps und Abonnements verfeinern, ergänzen Online-Kanäle Geschäfte, indem sie Wartungshinweise mit Filter- und Entkalkungskäufen verknüpfen.
B2B machte 2025 32,8 % des Marktanteils aus und bediente Gastronomie, Büros, Gastronomiegewerbe und Einzelhandel mit Direktvertrieb, mehrjährigen Serviceverträgen und telemetriebasierter Wartung. Frankes Konnektivitätsportfolio ermöglichte bidirektionale Kommunikation, zentralisiertes Menümanagement und Remote-Fehlerbehebung zur Ausrichtung auf Spitzenverkehrszeiten. WMF und SEB Professional präsentierten auf der Host Milano 2025 integrierte Getränkeökosysteme, die Kaffee, Saft, Wasser und digitale Dienste umfassen, um Eigentumskosten zu verdeutlichen. Hamilton Beach betonte seinen globalen gewerblichen Fußabdruck und Gastronomie-Partnerschaften und hob die Rolle von Spezialgeräten in Cafés und Schnellrestaurants hervor. US-amerikanische öffentliche Beschaffungsregeln fördern ENERGY STAR-zertifizierte Brühgeräte und setzen Leistungsbenchmarks, die Privatprodukte beeinflussen, wenn Plattformen kategorieübergreifend skalieren.
Geografische Analyse
Europäischer Kaffeemaschinen-Markt
Europa hatte im Jahr 2025 einen Anteil von 38,60 % am globalen Umsatz, angetrieben durch eine ausgereifte Spezialitätenkaffeekultur in Nord- und Südeuropa sowie starke Einzelhandels- und Boutique-Netzwerke, die Geräte mit Kapsel-Ökosystemen verbinden. Energieeffizienzvorschriften, einschließlich Grenzwerte für die automatische Abschaltung im Werk und Kennzeichnungspflichten, reduzierten den jährlichen Energieverbrauch von Haushaltsgeräten und förderten Null-Standby-Modi. Nespresso erzielte im Jahr 2024 eine globale Recyclingquote von 35 % für Aluminiumkapseln, unterstützt durch eine breite Sammelinfrastruktur, während Podback und nationale Sortiersysteme die Entsorgungsmöglichkeiten in wichtigen Märkten wie dem Vereinigten Königreich und Deutschland erweiterten. Die Neun-Monats-Performance 2025 von De'Longhi spiegelte eine starke Nachfrage nach Heim-Kaffeemaschinen wider und nutzte Design und Innovation, die bei europäischen Verbrauchern Anklang finden. Hersteller von Gewerbekaffeemaschinen wie WMF und Franke konzentrierten sich auf Digitalisierung, Fernverwaltung und Vielseitigkeit bei Milchsystemen, um sich an urbane Café-Formate im Kaffeemaschinen-Markt anzupassen[4].
APAC-Kaffeemaschinen-Markt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,80 % wachsen, wobei die Urbanisierung die Durchdringung von Spezialitätenkaffee in China, Indien und Australien steigert. Steigende verfügbare Einkommen unterstützen die Nachfrage nach Premium-Automatisierung und Kaffeevollautomaten. Anfang 2025 meldete De'Longhi ein zweistelliges Umsatzwachstum in China, was die Nachfrage nach Kaffeemaschinen in Café-Qualität für den Heimgebrauch unterstreicht. Versuni India Home Solutions (Philips Domestic Appliances) erweiterte seine Espresso-Kategorie im Geschäftsjahr 2023–2024 und bereitete sich auf ein stetiges Nachfragewachstum in den wichtigsten Ballungsräumen vor, wobei Platzierungen in mehreren Preissegmenten unterstützt wurden. Das USDA schätzt Japans Kaffeeimporte für 2025–2026 auf 6,0 Millionen Säcke, während Nestlé sein Angebot an gebrauchsfertigen und Kaltformat-Optionen in der gesamten APAC-Region ausweitete, einschließlich Barista-Heißgetränken für den Heimgebrauch. In Australien und Neuseeland hielten stabile verfügbare Einkommen und ein hohes Bewusstsein für Spezialitätenkaffee den Upgrade-Zyklus für Premium-Geräte für die Arbeitsplatte im Kaffeemaschinen-Markt aufrecht.
Kaffeemaschinen-Markt Amerika
Nordamerika, angeführt von den Vereinigten Staaten, verzeichnete in den Jahren 2025–2026 Kaffeeimporte von 23,8 Millionen Säcken und einen Verbrauch von 26,6 Millionen Säcken, was einen stabilen Markt für Geräte und Verbrauchsmaterialien widerspiegelt. Die Daten der NCA aus dem Jahr 2025 zeigten, dass 66 % der amerikanischen Erwachsenen täglich Kaffee trinken, wobei Spezialitätengetränke und App-basierte Bestellungen Rekordhöhen erreichten und den starken Heimkonsum ergänzten. Die Brewer-Lieferungen von Keurig Dr Pepper im Jahr 2024 zeigten Widerstandsfähigkeit trotz der Preiselastizität bei Kapseln. Kanada weiterte die Akzeptanz von K-Cup-Kapseln an der Bordsteinkante und Aufbereitungsinitiativen bei Van Houtte aus. Das USDA prognostizierte für 2025–2026 Brasilien mit 63,0 Millionen Säcken und Kolumbien mit 13,8 Millionen Säcken, was die Preiserwartungen und die Geräteanfrage in den Wohn- und Gastronomiekanälen im Kaffeemaschinen-Markt beeinflusst.
Regulatorisches Umfeld
Die Sicherheits- und Leistungskonformität für Kaffeemaschinen basiert auf Normen für Elektrogeräte und sich weiterentwickelnden energiepolitischen Prozessen in den wichtigsten Märkten. In Nordamerika unterliegen Haushaltskaffeemaschinen dem ANSI/UL 1082 (aktualisiert bis 2024). Die globale Ausrichtung der Produktsicherheit folgt IEC 60335-1 (Amendment 1:2025) und IEC 60335-2-15 (2024) für Haushaltsgeräte. Für gewerbliche Ausgabegeräte fügt IEC 60335-2-75:2024 Bestimmungen zu Heißoberflächen und Elektroheizungen hinzu, die die Konstruktionsvalidierung und Kennzeichnung prägen.
Energie- und Handelspolitik fügen weitere Ebenen der Compliance und der Kosten hinzu. In den Vereinigten Staaten hat das Department of Energy im Juli 2026 eine Notice of Proposed Rulemaking veröffentlicht, um die Verfahren zur Regelung der bundesweiten Energieeinsparstandards für Geräte zu überarbeiten, nach einer Maßnahme vom Februar 2025, die die Umsetzung mehrerer finalisierter Standards verschoben hatte. Diese verfahrensrechtliche Unsicherheit beeinflusst die Effizienzplanung und die Gestaltung von Testzyklen. Im grenzüberschreitenden Handel unterliegen Importe, die unter HTS 8516.71.00 eingeordnet sind, einem allgemeinen US-Zollsatz von 3,7 % (Stand 2026), während die EU-Einfuhrzölle für vergleichbare Codes niedriger sind (0 % bis 2,2 %), was die Strategien für die Anlandekosten global beschaffter Maschinen und Komponenten beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kaffeemaschinen erstreckt sich von Rohstoffen und Schlüsselkomponenten (Edelstahl, Kunststoffe und lebensmittelechte Materialien, Pumpen und Ventile, Boiler/Thermoblocks, Sensoren, Leiterplatten und Konnektivitätsmodule) über OEM-/ODM-Design, Montage und Endprüfung bis hin zum mehrkanaligen Vertrieb. B2C umfasst den Massenhandel, Fachhändler und Direct-to-Consumer-E-Commerce, verknüpft mit Verbrauchsgüter-Ökosystemen (Pads/Kapseln, Filter, Entkalker). B2B stützt sich auf Direktvertrieb und Händlernetzwerke für Hotellerie, Büros und Gastronomie, mit Installation, vorbeugender Wartung und Managed-Service-Verträgen, die Betriebszeit monetarisieren.
Zwei Umsetzungsdynamiken werden zunehmend sichtbar. Erstens beeinflusst normbasierte Messung, wie Produktteams die Heizarchitektur, Standby-Steuerungen und Lieferantendokumentation spezifizieren. In Europa verstärken Branchenmethoden zur Messung von Energieverbrauch und Produktivität bei professionellen und vollautomatischen Maschinen (wie EN 50730:2025-05, veröffentlicht von UCIMAC) strukturierte Tests und wirken sich auf Bauteilauswahl und Lieferantenqualifizierung aus. Zweitens belasten Lieferketten- und Logistikengpässe vernetzte und vollautomatische Plattformen, die mit engeren Vorlaufzeiten für Elektronik und Sensoren konfrontiert sind. Frachtvolatilität und Transportstörungen auf wichtigen Schifffahrtsrouten erhöhen die Gesamtlieferkosten für Ausrüstung und Baugruppen, die von Produktionsstandorten (insbesondere Europa) nach Asien und in den Nahen Osten transportiert werden, was eine stärker regionalisierte Montage und Ersatzteilbevorratung fördert, um Lieferung und Kundendienstleistung zu stabilisieren.
Wettbewerbslandschaft
Marktkonzentration
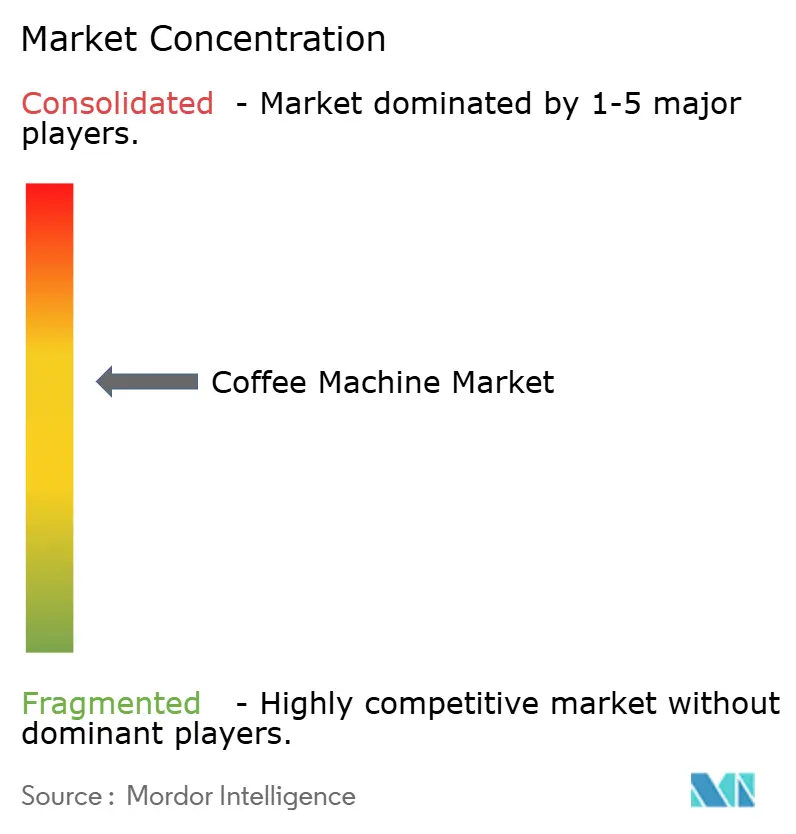
Keurig Dr Pepper lieferte 2024 10,4 Millionen Brühgeräte aus und behauptete seine führende Position in den US-amerikanischen und kanadischen Einzelportions-Brühmärkten, getrieben durch die Haushaltsadoption von komfortorientierten Formaten. WMF hielt einen globalen Anteil von 28 % bei automatischen professionellen Maschinen und stärkte die Führungsposition von Groupe SEB bei gewerblichen Kaffeeplattformen. Privatsegmente blieben wettbewerbsintensiv, wobei De'Longhi, Bosch, Philips, JURA und Breville sich auf Energieeffizienz, Milchtexturen und Konnektivität für vereinfachte Wartung konzentrierten. Marken intensivierten den Wettbewerb durch die Ausweitung von Aufarbeitung, IoT-Telemetrie und energiebewussten Funktionen sowie Abonnementmodellen für Filter, Entkalker und Kapseln.
Nachhaltigkeit und digitale Transformation prägten die Strategien im Jahr 2025. Keurig Dr Pepper meldete 2024 eine Recyclingfähigkeit von 96 % über sein Verpackungsportfolio und erweiterte K-Cycle- und Rücksendeprogramme zur Verbesserung der Rückgewinnungsoptionen. Nespresso erzielte 2024 eine globale Recyclingquote von 35 % für Aluminiumkapseln, erweiterte papierbasierte kompostierbare Kapseln auf 14 Länder und strebte bis 2030 verbesserte Recyclingquoten an. De'Longhi hob seinen Ausblick für 2025 an und verwies auf eine starke Nachfrage nach Heim-Kaffeegeräten und professioneller Leistung, unterstützt durch Markeninvestitionen und Designführerschaft. Breville diversifizierte die Fertigung nach Mexiko und Südostasien, um die Zollbelastung bei 120-Volt-Produkten zu mindern, und investierte gleichzeitig in Premium-Plattformen wie Oracle Jet und SCA-konforme Tropfkaffeemaschinen. Franke präsentierte vernetzte Lösungen mit Over-the-Air-Updates und Flottenanalysen, die die Serviceökonomie für Kettenbetreiber verbessern.
Energieleistung und Kreislaufwirtschaft boten Innovationsmöglichkeiten. JURAs Null-Energie-Schalter adressierte Leerlaufzeitverluste bei Premium-Heimmaschinen. Victoria Arduinos Eagle One kombinierte Sofortheizung mit Wärmerückgewinnung, um den Energieverbrauch in Third-Wave-Cafés zu reduzieren, wo Nachhaltigkeit die Beschaffung beeinflusst. UNICs Sofortwassererwärmungsintegration verbesserte die Betriebszeit und die Komponentenlebensdauer in professionellen Umgebungen. Aufarbeitungsprogramme gewannen an Bedeutung, darunter Nespressos RELOVE in 21 Märkten und Tchibos digitales Handelsmodell 2025. Keurig Dr Peppers Kanada-Geschäft dokumentierte hohe Aufarbeitungsquoten zur Unterstützung der Deponievermeidung. Aufkommende Disruptoren wie Scanomat und BrewBird betonten recycelbare Materialien und kompostierbare Bohnenpads, obwohl die Skalierung begrenzt bleibt.
Branchenführer im Kaffeemaschinen-Markt
-
Keurig Dr Pepper
-
Nestlé Nespresso
-
De'Longhi Group
-
Panasonic
-
Breville Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeemaschinen-Markt Unternehmen in diesem Bericht
- Keurig Dr Pepper
- Nestlé Nespresso
- De’Longhi Group
- Panasonic
- Breville Group
- JURA Elektroapparate
- Hamilton Beach Brands
- Philips (Saeco & Gaggia)
- Electrolux AB
- Newell Brands (Mr. Coffee)
- Bosch (Home Connect)
- Melitta Group
- Morphy Richards
- La Marzocco
- Bunn-O-Matic
- FETCO
- Nuova Simonelli
- Thermoplan
- Rocket Espresso
- Behmor
- Rancilio Group
- WMF Group
- Franke Coffee Systems
- Dalla Corte
- Casadio
Marktchancen und Zukunftsaussichten
Compliance-getriebene Neugestaltung und klarere Kennzeichnung schaffen Raum für Differenzierung im Energiemanagement, insbesondere in Europa und Nordamerika, wo Normaktualisierungen und Messvorschriften aktiv gepflegt werden. Die EU hat die Ökodesign-Messbedingungen für Haushaltskaffeemaschinen durch die Verordnung (EU) 2025/2262 der Kommission (November 2025) geändert, wodurch Hersteller die Energieeffizienz unter klargestellten Testbedingungen nachweisen müssen. Dies begünstigt tendenziell Architekturen, die Standby-Verluste reduzieren und die Heizung präziser steuern. Bei gewerblichen Flotten beeinflussen strukturierte Methoden zur Messung von Energieverbrauch und Produktivität (zum Beispiel FprEN 50730 und verwandte Ansätze zu Umweltinformationen wie EN 50693, referenziert in Produktvorschriften) ebenfalls Beschaffungsvergleiche und unterstützen vernetzte Maschinen, die die Leistung dokumentieren und die Wartung optimieren können.
Nachhaltigkeit und Kreislaufwirtschaft eröffnen ebenfalls Produkt- und Programmchancen bei Einzelportionssystemen und Lebenszyklusdiensten für Maschinen. Hersteller, die in der EU tätig sind, müssen sich an die WEEE-Richtlinie (2012/19/EU) halten, die Design-for-Disassembly, Reparierbarkeit und Praktiken zur Rückgewinnung am Lebensende fördert. Diese Ausrichtung unterstützt Refurbishment- und zertifizierte Second-Life-Modelle, die bereits am Markt sichtbar sind, darunter Nespresso RELOVE. Bei Einzelportionsformaten bewegen sich Ansätze zur Kunststoffreduktion von Pilotprojekten zu Markteinführungen. Das Tablì-System von Lavazza verwendet kunststofffreie gepresste Kaffeetabletten und verdeutlicht Chancen für Maschinenhersteller, die neue Verbrauchsformate mit kompatiblen Brühgeräten sowie Sammel- und Recyclingwegen kombinieren können.
Neueste Industrielle Entwicklungen in Kaffeemaschinen-Markt
- April 2026: Keurig Dr Pepper schloss die Übernahme eines Anteils von 96,22 % an JDE Peet's N.V. ab und skizzierte Pläne zur Gründung einer eigenständigen Global Coffee Co. bis Ende 2026. Die Übernahme konzentriert eine größere installierte Basis, ein Markenportfolio und einen Vertriebsweg unter einer auf Kaffee fokussierten Struktur. Dies erhöht die Wettbewerbshürde für Skalierung bei Einzelportionsplattformen und im Vertrieb.
- August 2025: Breville stellte seine Espressomaschine Oracle Dual Boiler der nächsten Generation mit verbesserter Temperaturstabilität und WLAN-fähiger Funktionalität vor. Die Markteinführung untermauerte den Trend im Premium-Heimsegment zu vernetzten Funktionen und Automatisierung, die Bedienbarrieren senken und dabei die Positionierung hinsichtlich Espresso-Qualität beibehalten.
- Juni 2024: Nespresso erweiterte seinen RELOVE-Refurbishment-Ansatz auf mehrere Märkte im Rahmen seiner breiteren Kreislaufwirtschaftsinitiative rund um langlebige Maschinen und Kapselrückgewinnung. Dies stärkte die Rolle herstellergeführter Servicenetzwerke bei der Verlängerung der Maschinenlebenszyklen und der Unterstützung nachhaltigkeitsorientierter Kaufentscheidungen.
Kaffeemaschinen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Kaffeemaschinen-Markt werkseitig hergestellte Geräte zum Aufbrühen von Kaffee im Haushalt und in der Gastronomie, in den Formaten Filterkaffee, Espresso, Pad oder Kapsel sowie Kaffeevollautomat, und er wird zum Herstellerverkaufspreis bewertet.
Ausschlüsse aus dem Umfang: Zubehör, eigenständige Kaffeemühlen, aufgearbeitete Geräte, industrielle Röstanlagen und Verkaufsautomaten werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Espresso-Kaffeemaschinen
- Filter-/Tropfkaffeemaschine
- Kapsel-/Pad-Kaffeemaschine
- Bohne-zu-Tasse-Kaffeemaschinen
- Andere Produkttypen (Mokakanne, Französische Presse usw.)
- Nach Automatisierungsgrad
- Halbautomatisch
- Vollautomatisch / Superautomatisch
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C-Kanäle
- Mehrmarken-Geschäfte
- Exklusive Marken-Outlets
- Online
- Andere Vertriebskanäle
- B2B-Kanal (direkt vom Hersteller)
- B2C-Kanäle
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest des asiatisch-pazifischen Raums
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Angebots- und Nachfragesignalen, die wiederholt überprüft werden können. Wir beziehen uns auf Handels- und Branchendaten wie die UN Comtrade Import-Export-Reihen für kleine Haushaltsgeräte, Indikatoren des Internationalen Handelszentrums sowie staatliche Statistikveröffentlichungen zu Haushaltsgeräteausgaben und Gastronomieaktivitäten in wichtigen Volkswirtschaften.
Um Adoptions- und Nutzungsmuster zu fundieren, prüfen wir auch Quellen wie Konsumaktualisierungen der Internationalen Kaffeeorganisation, veröffentlichte Hinweise von Kaffeehausverbänden und Gastronomieverbänden in Schlüsselregionen sowie begutachtete Artikel zu Trends bei Brühgeräten und Verbraucherverhalten. Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse werden genutzt, um Produktmixverschiebungen (manuell, halbautomatisch und vollautomatisch) abzubilden und Preisgestaltung sowie Kanalentwicklungen zu plausibilisieren. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Innovationszyklen zu bestätigen und kleinere, aber schnell wachsende Produktkategorien nicht zu übersehen. Die genannten Sekundärforschungsquellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um das Modell anhand realer Verkaufsbedingungen und Produktmixrealitäten zu überprüfen. Interviews umfassen Hersteller, Komponentenlieferanten, Distributoren und Gastronomiekäufer; das Ziel ist die Bestätigung von Ersatzzyklen, Preisstaffeln und der Aufteilung zwischen Haushalts- und Gewerbebedarf in APAC, EMEA und Amerika.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | Führungskräfte (CXOs): 16 % | APAC: 46 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 59 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Nachfragepools für Haushaltsgeräte, Ausgaben für Gastronomieausstattung und Handelsströme für relevante Gerätekategorien nach Region rekonstruiert und anschließend mithilfe von Produktmix- und Penetrationsindikatoren auf Kaffeemaschinen eingegrenzt werden. Sobald dieser Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisbereichen nach Maschinentyp und eine Zusammenfassung der gemeldeten Umsatzexposition einer Reihe sichtbarer Lieferanten, was dann hilft, offensichtliche Unter- oder Überzählungen anzupassen.
Einige wenige Eingaben sind in diesem Markt besonders relevant, und wir halten sie explizit, damit sie erneut überprüft werden können. Dazu gehören die Aufteilung von Heim- gegenüber gewerblichen Installationen, Ersatzzyklen nach Automatisierungsgrad, die Entwicklung der durchschnittlichen Verkaufspreise für Pad- oder Kapselsysteme gegenüber Espresso- und Kaffeevollautomaten, Kanalverschiebungen hin zum Online-Handel sowie die regionale Kaffeekonsum-Intensität, die die Stückzahlnachfrage beeinflusst. Wo die Bottom-up-Abdeckung unvollständig ist, werden Lücken durch konservative Hochrechnungsfaktoren geschlossen, die an Vertriebsabdeckung und Importexposition geknüpft sind, gefolgt von einem zweiten Durchgang durch das Interview-Feedback.
Für die Prognose verwenden wir eine Szenarioanalyse, die auf Makroindikatoren basiert und durch Expertenerwartungen zu Kategorieverschiebungen validiert wird. Wachstumspfade werden durch Variablen wie den Ausblick auf Haushaltsgeräteausgaben, die Expansion von Cafés und Schnellrestaurants, die Premiumisierung hin zu Kaffeevollautomaten sowie das Tempo der Pad-basierten Adoption geprägt und dann über Annahmen zu durchschnittlichen Verkaufspreisen und Produktmix in Wertprognosen übersetzt, die während der Validierung aktualisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich des Modells mit unabhängigen Signalen, die sich in dieselbe Richtung bewegen sollten, und anschließende Rückverfolgung größerer Abweichungen auf ein oder zwei Annahmen. Wir führen Anomalieprüfungen über Regionen hinweg durch, überprüfen Jahres-zu-Jahres-Sprünge bei Stückzahlen und durchschnittlichen Verkaufspreisen und nehmen erneut Kontakt zu Quellen auf, wenn die Modellausgabe im Widerspruch zu dem steht, was Kanäle und Käufer als aktuelles Marktverhalten berichten.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige Analystenprüfung, bei der Schlüsselannahmen neu berechnet und die Logikkette auf Konsistenz überprüft wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Verfügbarkeit oder Nachfrage beeinflussen. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's globale Kaffeemaschinen-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kaffeemaschinen können weit auseinanderliegen, selbst wenn das Thema identisch klingt, da die gezählten Produkte und die Preisebene nicht immer dieselben sind. Unterschiede treten auch auf, wenn eine Studie stärker auf Versandproxys und eine andere stärker auf Nachfragesignale setzt und dann ein anderes Zeitfenster für die Währungsumrechnung und Aktualisierungen anwendet.
Import-Export-Signale für kleine Haushaltsgeräte, kombiniert mit interviewvalidierten Herstellerverkaufspreisen nach Maschinentyp, sind die Prüfpunkte, die Mordor Intelligence auf werkseitig hergestellte Kaffeemaschinen beschränken, und diese Abgrenzung tendiert dazu, den Gesamtwert gegenüber Studien anzuheben, die sich auf Einzelhandelsumsätze oder engere Kanalverfolgung stützen. Die Streuung ergibt sich auch aus Umfangsentscheidungen, da einige Schätzungen angrenzende Positionen wie Verkaufsautomaten oder aufgearbeitete Geräte einbeziehen und andere eine langsamere Entwicklung der durchschnittlichen Verkaufspreise für Kaffeevollautomaten anwenden oder ältere Basisjahre ohne Aktualisierung nach Preisinflation verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,02 Milliarden USD (2025) | |
| Fachverlag A | 12,30 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und ein kürzeres Prognosefenster, und die Größenbestimmung wird für mehrere Kanäle auf einem anderen Preispunkt dargestellt, was den Wert unterschätzen kann, wenn die Herstellerverkaufspreise steigen. |
| Datenaggregator B | 13,74 Milliarden USD (2024) | Vermischt häufig Typ- und Anwendungsaufteilungen mithilfe standardisierter Vorlagen und kann konservative Kurven für durchschnittliche Verkaufspreise sowie Annahmen zur teilweisen regionalen Abdeckung anwenden, die den Gesamtwert gegenüber einem vollständigen globalen Nachfragepoolaufbau reduzieren. |
Die Tabelle zeigt, dass die Wahl des Jahres, der Preispunkt und die Umfangsgrenzen den Großteil der Abweichung bei den gemeldeten Werten erklären. Indem wir die Einschlüsse auf neue, werkseitig hergestellte Kaffeemaschinen beschränken und die Nachfragetreiber mit praktischen Preis- und Mixprüfungen verknüpfen, gelangen wir zu einer Zahl, die auf klare Schritte und aktualisierte Eingaben zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Umfang und Ausblick für den globalen Kaffeemaschinen-Markt bis 2031?
Er liegt im Jahr 2026 bei 20,03 Milliarden USD und wird bis 2031 voraussichtlich 26,77 Milliarden USD bei einem CAGR von 5,97 % erreichen, was die robuste Heimnachfrage und vernetzte gewerbliche Installationen widerspiegelt.
Welche Produkttypen und Automatisierungsstufen führen oder wachsen am schnellsten bei Kaffeemaschinen?
Filtermaschinen führen das Volumen mit einem Anteil von 31,10 % an, während Kapsel- und Pad-Systeme mit einer CAGR von 7,60 % am schnellsten wachsen, und vollautomatische Plattformen beherrschen 74,60 % der Automatisierungsverkäufe mit einem Wachstumsausblick von 6,50 %.
Wie entwickeln Privat- und Gewerbenutzer ihre Akzeptanz von Kaffeemaschinen?
Der Privatbereich macht 67,90 % mit einem Wachstumsausblick von 6,20 % aus, während der Gewerbebereich 32,1 % hält und Superautomaten, Telemetrie und energieeffiziente Brühgeräte zur Steuerung von Personal- und Betriebskosten betont.
Welche Regionen sind für das Kaffeemaschinen-Wachstum bis 2031 am wichtigsten?
Europa trug 2025 38,60 % der Umsätze bei, und der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,80 %, unterstützt durch Urbanisierung und die Verbreitung von Spezialitätenkaffee in China, Indien und Südostasien.
Welche Richtlinien und Standards prägen die Energie- und Sicherheitsleistung bei Kaffeemaschinen?
ENERGY STAR Version 1.1 der USA legt Leerlauf- und Brühenergiegrenzwerte für gewerbliche Brühgeräte fest, die EU begrenzt die Abschaltautomatik bei Heimgeräten auf 30 Minuten mit EN 60661-Tests, und IEC 60335-2-75:2024 aktualisiert die Sicherheit für gewerbliche Ausgabegeräte.
Wie wirken sich Nachhaltigkeits- und Herstellerverantwortungsmandate auf Einzelportionssysteme aus?
Hersteller investieren in Kreislaufinfrastruktur, entwickeln kompostierbare und recycelbare Kapseln weiter, erweitern Rücksende- und Bordsteinkantenprogramme und berichten über steigende Recyclingquoten, was Pad-Formate und kompatible Maschineneinführungen prägt.