
Marktgröße und Marktanteil der Stadtüberwachung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
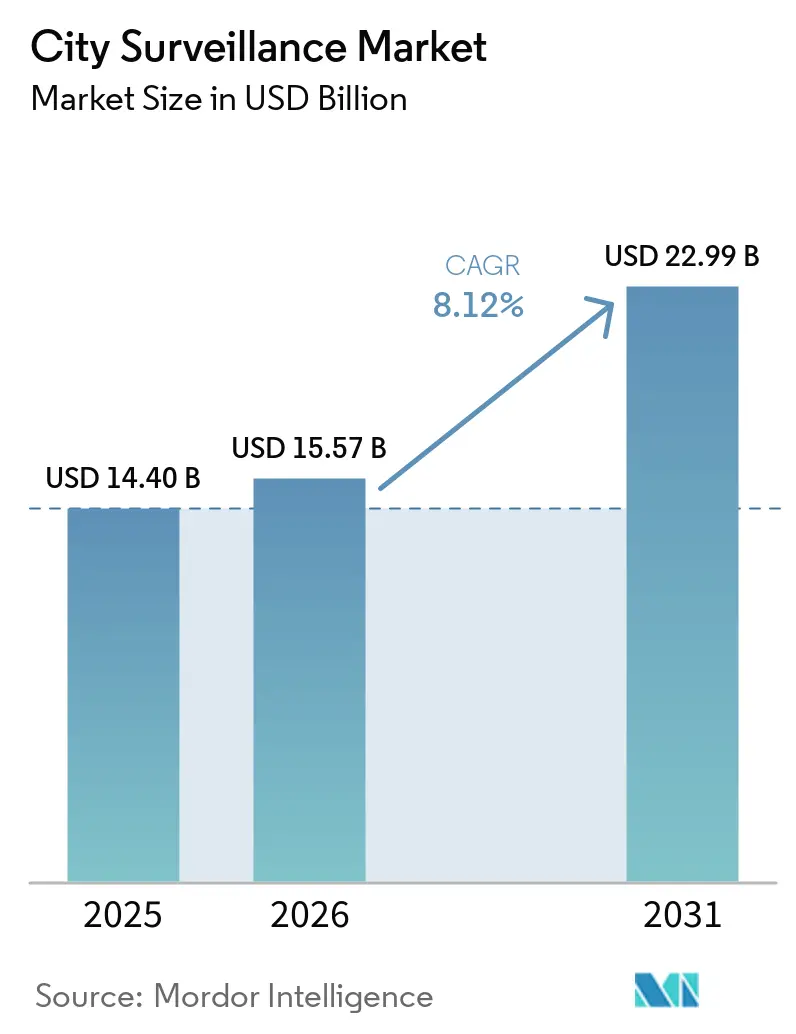
| Marktgröße (2026) | 15.57 Milliarden US-Dollar |
| Marktgröße (2031) | 22.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.12 % |
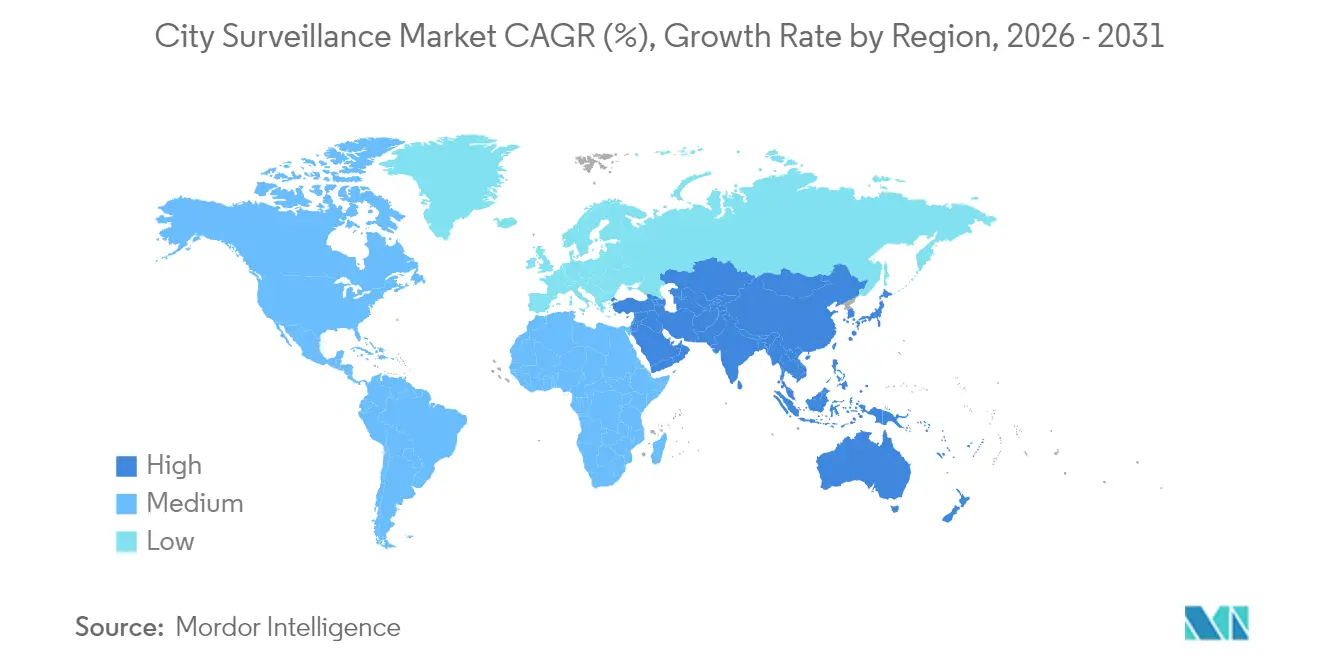
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
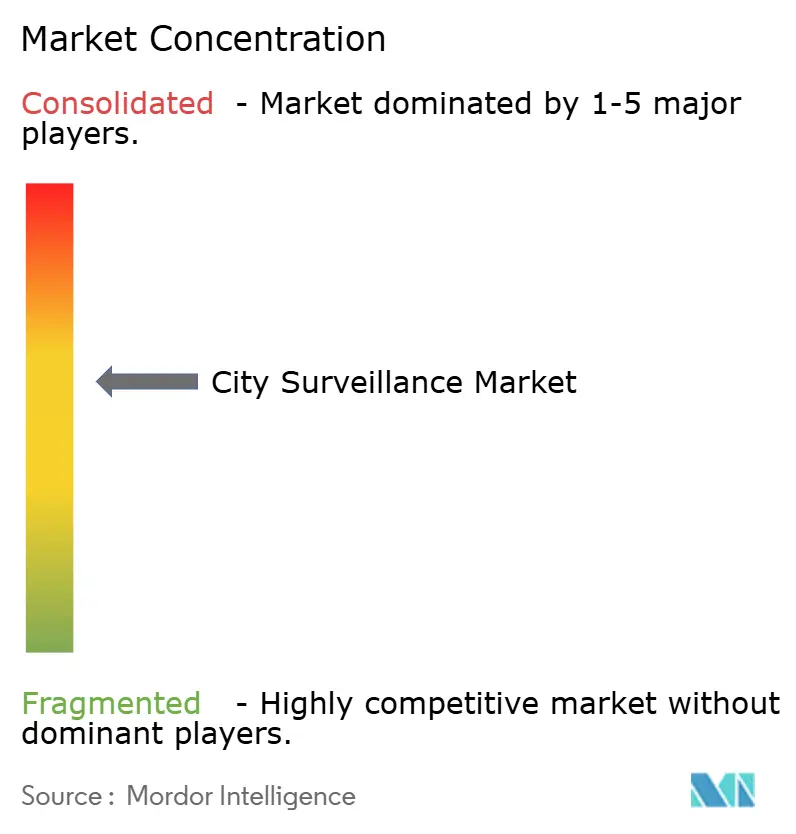
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Stadtüberwachung von Mordor Intelligence
Die Marktgröße der Stadtüberwachung wird im Jahr 2026 auf USD 15,57 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 von USD 14,40 Milliarden, mit Projektionen für 2031 von USD 22,99 Milliarden, bei einer CAGR von 8,12 % über den Zeitraum 2026–2031. Steigende Mittelzuweisungen für integrierte Videonetzwerke, der deutliche Preisrückgang bei IP-Kameras und die rasche Reife der Edge-Analytik bilden die zentralen Wachstumsmotoren, die die aktuelle Wettbewerbsdynamik des Markts für Stadtüberwachung prägen. Mittelgroße Kommunen rechtfertigen Kapitalausgaben inzwischen durch messbare Reduktionen der Kriminalität, kürzere Einsatzreaktionszeiten und neue Einnahmequellen aus der Ahndung von Verkehrsverstößen. Anbieter differenzieren sich weniger über Hardware-Spezifikationen und stärker über Cybersicherheit, Datenschutzkonformität und KI-gestützte Software-Ökosysteme, die Videofeeds in verwertbare Erkenntnisse umwandeln. Partnerschaften zwischen Kameraherstellern und Cloud-Hyperscalern erweitern kontinuierlich den Lösungsumfang, während die Einführung von 5G kabellose Deployments in dichten, nachrüstintensiven Stadtzentren beschleunigt.
Wesentliche Erkenntnisse des Berichts
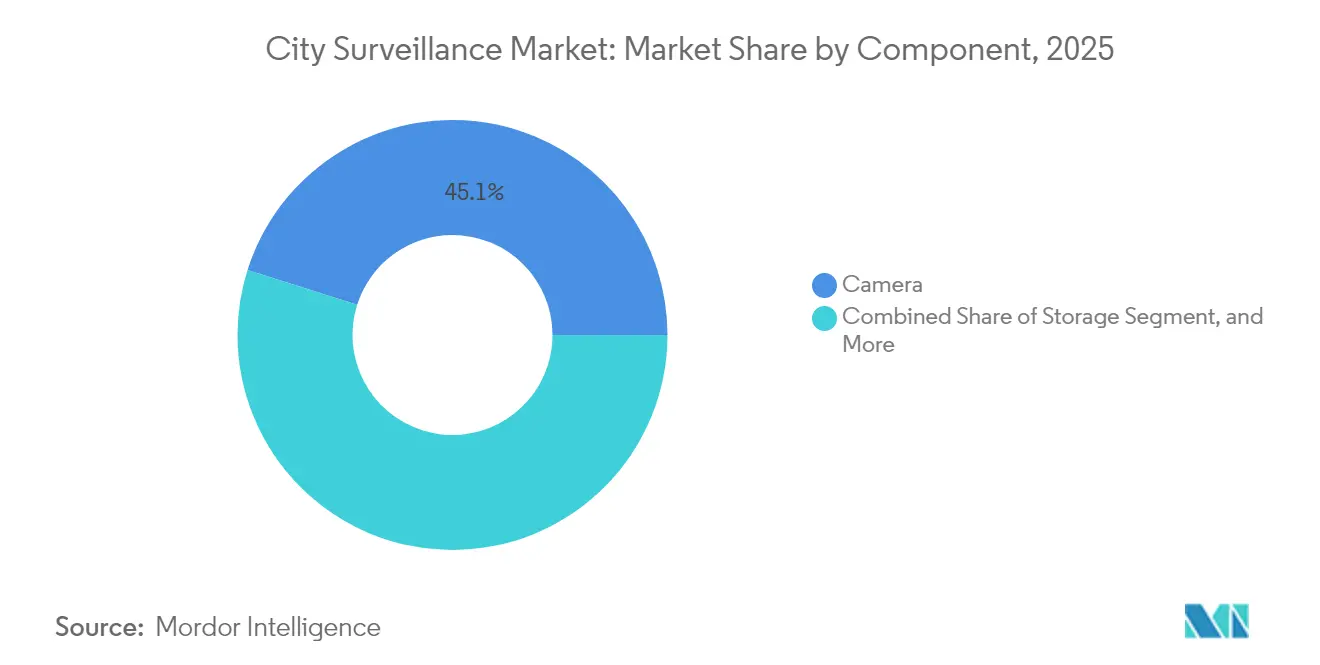
- Nach Komponente hielten Kamerasysteme im Jahr 2025 einen Anteil von 45,12 % am Markt für Stadtüberwachung, während Videoanalytik bis 2031 voraussichtlich eine CAGR von 9,02 % erzielen wird.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 61,74 % der Marktgröße der Stadtüberwachung auf On-Premise-Installationen; Cloud-Lösungen werden voraussichtlich bis 2031 die höchste CAGR von 9,29 % verzeichnen.
- Nach Kamerakonnektivität entfielen im Jahr 2025 66,10 % des Marktanteils der Stadtüberwachung auf kabelgebundene Netzwerke, während kabellose Knoten voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,74 % wachsen werden.
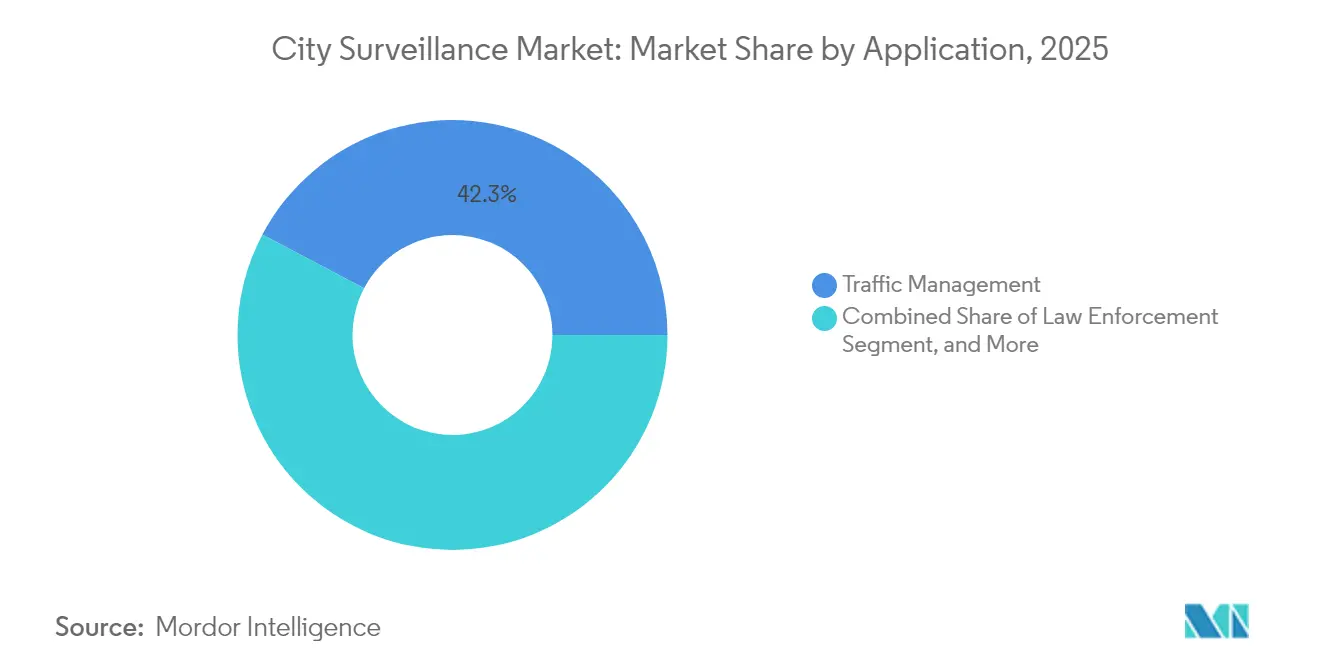
- Nach Anwendung führte Verkehrsmanagement im Jahr 2025 mit einem Umsatzanteil von 42,26 %; öffentliche Verkehrsknotenpunkte verzeichnen das schnellste Wachstum mit einer CAGR von 8,83 % bis 2031.
- Nach Endnutzer entfielen im Jahr 2025 38,21 % der Ausgaben auf Kommunalbehörden, während Verkehrsbehörden voraussichtlich bis 2031 mit einer CAGR von 8,96 % wachsen werden.
- Nach Geografie trug der Asien-Pazifik-Raum im Jahr 2025 35,05 % zum Marktumsatz bei; für die Region Naher Osten und Afrika wird bis 2031 eine CAGR von 8,92 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf das Wachstum*
| Wachstumstreiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Erhöhte Ausgaben für städtische Sicherheitsinfrastruktur | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sinkende IP-Kamerapreise und verbesserte Videoanalytik | +1.8% | Global, insbesondere in Fertigungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Terrorismus- und Kriminalitätsbedenken in Megastädten | +1.5% | Globale städtische Zentren, insbesondere hochverdichtete Ballungsräume | Langfristig (≥ 4 Jahre) |
| Ausweitung von Smart-City-Budgets für integrierte Überwachung | +1.4% | Asien-Pazifik, Naher Osten, mit einzelnen nordamerikanischen Städten | Mittelfristig (2–4 Jahre) |
| Edge-KI-Chips senken Bandbreitenkosten | +1.0% | Global, mit früher Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Intelligente Lichtmasten mit integrierten Kameramodulen | +0.7% | Europa, Nordamerika, ausgewählte Städte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Ausgaben für städtische Sicherheitsinfrastruktur
Eskalierende Kriminalität und höhere Terrorismus-Bedrohungsbewertungen veranlassten Städte, im Jahr 2024 USD 3,2 Milliarden für Upgrades von Kameranetzwerken bereitzustellen, wobei allein Detroits Programm Project Green Light USD 7 Millionen in integrierte Videofeeds leitete, die öffentliche und privat betriebene Standorte verknüpfen.[1] Ähnliche Budgeterweiterungen sind in Barcelona sichtbar, wo EUR 50 Millionen (USD 54,5 Millionen) ein Kameranetz finanzierten, das Sicherheits-, Verkehrsfluss- und Umweltüberwachungsfunktionen zusammenführt. Bundes- und regionale Förderprogramme, darunter das US-amerikanische Community Oriented Policing Services, senken weiterhin das Risiko großangelegter Beschaffungen für Kommunen, denen freies Kapital fehlt. Die daraus resultierende Nachfragepipeline begünstigt Plattformanbieter, die End-to-End-Lösungen liefern und dokumentierte Sicherheitsrendite-Kennzahlen vorweisen, was die Wachstumstrajektorie des Markts für Stadtüberwachung festigt.
Sinkende IP-Kamerapreise und verbesserte Videoanalytik
Eine Komponentenkostenerosion von 15–20 % pro Jahr hat die Beschaffungskriterien von der Bildauflösung hin zur eingebetteten Intelligenz verschoben und budgetbeschränkten Städten ermöglicht, 4K-Kameras mit On-Device-Analytik einzusetzen. San Francisco erzielte eine Senkung der Gesamtbetriebskosten um 40 % nach der Migration zu Edge-fähigen Einheiten, die Ereignisse automatisch klassifizieren und den Speicherbedarf reduzieren.[2] Da KI-Inferenz nun auf Kamera-Chipsätzen ausgeführt wird, gewinnen Kommunen Echtzeit-Erkenntnisse und reduzieren gleichzeitig die Bandbreitenlast um bis zu 90 %. Das Zusammenspiel aus Erschwinglichkeit und Intelligenz dürfte den Markt für Stadtüberwachung bis 2030 auf einem robusten Wachstumspfad halten.
Zunehmende Terrorismus- und Kriminalitätsbedenken in Megastädten
Globale Eigentums- und Gewaltkriminalität stieg im Jahr 2024 um 12 %, wobei die Vorfälle stark in Ballungsräumen mit über 1 Million Einwohnern konzentriert waren.[3] São Paulos Plattform für prädiktive Polizeiarbeit mit 20.000 Kameras reduzierte Straftaten in überwachten Bezirken um 18 % und veranschaulicht damit greifbare Vorteile, die eine Ausweitung rechtfertigen. Solche datengestützten Erfolge überzeugen andere Megastädte, größere Überwachungsbudgets bereitzustellen, was den Stückversand erhöht und wiederkehrende Serviceumsätze im Markt für Stadtüberwachung stärkt.
Ausweitung von Smart-City-Budgets für integrierte Überwachung
Die Smart-City-Ausgaben beliefen sich im Jahr 2024 auf USD 189 Milliarden, wobei Überwachungssysteme 8–12 % des Pools erhielten, da Städte Videodaten als Grundlage für vielfältige kommunale Dienste anerkennen. Seouls USD 2,8 Milliarden umfassender Digitaler Neuer Deal verankert Kameras als Mehrzwecksensoren für öffentliche Sicherheit, Verkehrsoptimierung und Katastrophenschutz. Dieser Mehrzweckansatz erweitert die Käuferbasis und beschleunigt Plattform-Upgrades, was die langfristige Nachfrageaussicht im Markt für Stadtüberwachung festigt.
Analyse der Einflussfaktoren auf das Wachstum (Hemmnisse)*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Verschärfte Datenschutzvorschriften und öffentlicher Widerstand | -1.2% | Europa, Nordamerika, mit aufkommenden Bedenken im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Cybersicherheitsrisiken bei IoT-Kameras | -0.8% | Global, mit akuter Auswirkung bei vernetzten Infrastrukturdeployments | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Videoanalytik-Personal | -0.6% | Global, besonders ausgeprägt in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken mit Legacy-Behördeninfrastrukturen | -0.4% | Nordamerika, Europa, reife Märkte mit bestehender Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Datenschutzvorschriften und öffentlicher Widerstand
Der KI-Act der Europäischen Union schränkt die biometrische Echtzeit-Identifikation ein und treibt Compliance-Kosten, die Projektbudgets um bis zu 20 % erhöhen können. DSGVO-Durchsetzungsmaßnahmen gegen Kommunen verdreiachfachten sich im Jahr 2024, mit einer durchschnittlichen Geldstrafe von EUR 2,8 Millionen (USD 3,05 Millionen) für den Missbrauch von Überwachungsdaten. Bürgeraktivismus hat Kameradeployments in 15 großen europäischen Städten verzögert oder annulliert und lokale Regierungen gezwungen, Datenschutz-durch-Technikgestaltung-Prinzipien anzuwenden, die die Einführungszeitpläne verlängern und den Funktionsumfang einschränken, was das Wachstum des Markts für Stadtüberwachung dämpft.
Zunehmende Cybersicherheitsrisiken bei IoT-Kameras
Gemeldete Firmware-Schwachstellen, die 2,3 Millionen IP-Kameras im Jahr 2024 betrafen, veranlassten Austin und Portland, Erweiterungspläne nach Datenpannen auszusetzen, durch die Polizeiaufnahmen offengelegt wurden. Die neuen Anforderungen des Europäischen Cyberresilienz-Acts schreiben nun eine Zertifizierung nach dem Prinzip Sicherheit durch Design vor, was Entwicklungszyklen verlängert und Anbieterqualifikationshürden erhöht. Kommunale Auftraggeber verlangen zunehmend Ende-zu-Ende-Verschlüsselung, regelmäßige Schwachstellenprüfungen und vom Anbieter getragene Haftung, was allesamt Beschaffungshindernisse einführt, die die Einführung von Stadtüberwachungsmärkten verlangsamen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Analytik treibt die Intelligenzrevolution voranKamera-Hardware entfiel im Jahr 2025 auf 45,12 % des Umsatzes im Markt für Stadtüberwachung und bestätigt damit ihren Status als unverzichtbare Erfassungsebene. Videoanalytik-Plattformen werden jedoch voraussichtlich eine CAGR von 9,02 % erzielen – die schnellste unter allen Komponenten –, da Kommunen von passiver Aufzeichnung zu Echtzeit-Intelligenz wechseln. Die Marktgröße der Stadtüberwachung für Videoanalytik wird sich rasch ausweiten, da On-Device-Inferenz Bandbreiten- und Speicherkosten senkt und gleichzeitig die Lagewahrnehmung verbessert.
Speicherarrays sind von einem Anteilsverlust bedroht, da Edge-Analytik nur kritische Metadaten speichert und das langfristige Archivierungsvolumen begrenzt. Software-Anbieter differenzieren sich durch DSGVO-konforme Anonymisierung, automatisierte Schwärzung und offene APIs, die sich in Verkehrs- und Umweltsensoren integrieren lassen. Diese Eigenschaften versetzen Analytik-Unternehmen in die Lage, Premiumpreise zu erzielen und Beschaffungskriterien zu prägen, was ihre aufkommende Dominanz im Markt für Stadtüberwachung festigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Bereitstellungsmodus:
Cloud-Einführung beschleunigt sichOn-Premise-Lösungen kontrollierten im Jahr 2025 61,74 % des Marktanteils der Stadtüberwachung, was Legacy-Investitionen und einer wahrgenommenen größeren Datenkontrolle widerspiegelt. Cloud-Deployments werden jedoch voraussichtlich eine CAGR von 9,29 % verzeichnen, gestützt durch elastischen Speicher, automatische Software-Updates und niedrigere Lebenszykluskosten. Hybridmodelle überbrücken lokale Echtzeitverarbeitung mit Cloud-Analytik und ermöglichen es großen Städten wie Phoenix, hochauflösende Aufnahmen über längere Zeiträume zu speichern, ohne die Hardware vor Ort zu erweitern.
Regulatorische Strenge beschleunigt paradoxerweise die Migration, da zertifizierte Cloud-Anbieter Verschlüsselung, Prüfpfade und Compliance-Dokumentation bieten, die die meisten kommunalen IT-Budgets übersteigen. Da diese Bedenken nachlassen, gewinnt der Markt für Stadtüberwachung eine neue Ebene wiederkehrender Software-als-Dienst-Umsätze und diversifiziert die Einnahmequellen der Anbieter weiter.
Nach Kamerakonnektivität:
Kabellose Übertragung gewinnt an DynamikKabelgebundene Verbindungen dominierten den Markt und entfielen im Jahr 2025 auf 66,10 % des Umsatzes, insbesondere bei Neubauten, wo Glasfaser gleichzeitig mit anderen Versorgungseinrichtungen verlegt wird. Kabellose Knoten, unterstützt durch 5G und energiearme Solaroptionen, werden voraussichtlich mit einer CAGR von 9,74 % wachsen, dank schneller Einführung in historischen Stadtvierteln, wo Grabungsarbeiten kostenunwirtschaftlich sind. Die Marktgröße der Stadtüberwachung für kabellose Kameras wächst nun nicht nur aus Bequemlichkeit, sondern auch aus Resilienzgründen, da Mesh-Topologien Daten umleiten, wenn einzelne Knoten ausfallen.
Kommunen setzen kabellose Einheiten für temporäre Veranstaltungssicherheit und schnell reagierende Kriminalitätsschwerpunkt-Abdeckung ein. Batteriebetriebene Solarmodule erhöhen die Betriebsautonomie, während Remote-Firmware-Updates sicherstellen, dass die Cyberabwehr aktuell bleibt. Diese Vorteile stellen sicher, dass kabellose Konnektivität schrittweise Anteile gewinnen wird, insbesondere im Nahen Osten und in Afrika, wo Neubauprojekte für Smart Cities eine flexible Infrastruktur bevorzugen.
Nach Anwendung:
Transportsicherheit treibt das Wachstum anVerkehrsmanagement-Lösungen entfielen im Jahr 2025 auf 42,26 % des Umsatzes und unterstützen die automatisierte Ahndung von Verkehrsverstößen und Stauanalytik, die Städten helfen, ihre Kamerainvestitionen durch Bußgelder zu refinanzieren. Öffentliche Verkehrsknotenpunkte werden voraussichtlich das schnellste Wachstum mit einer CAGR von 8,83 % verzeichnen, da Nahverkehrsbetreiber die Fahrgastflussüberwachung mit Bedrohungserkennung integrieren. Die Marktgröße der Stadtüberwachung, die der Transitsicherheit zugewiesen ist, wächst weiter, da multimodale Knotenpunkte einheitliche Übersichten über Schienen-, Bus- und U-Bahn-Assets anstreben.
Strafverfolgungsanwendungen nutzen zunehmend KI, um von reaktiver Forensik zu prädiktiver Streifenplanung überzugehen, während die Überwachung kritischer Infrastrukturen redundante Cybersicherheitsschichten hinzufügt, um Energie- und Wasseranlagen zu schützen. Diese Entwicklungen veranschaulichen, wie die Anwendungsvielfalt die Resilienz des Markts für Stadtüberwachung über Budgetzyklen hinweg unterstützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Kommunalbehörden führen bei den InvestitionenKommunalbehörden repräsentierten im Jahr 2025 38,21 % der Ausgaben und werden bis 2031 die Ankerkunden bleiben. Verkehrsbehörden, die voraussichtlich mit einer CAGR von 8,96 % wachsen werden, erkennen die betrieblichen Vorteile aus der Konvergenz von Überwachung mit Fahrscheinerhebungs- und Asset-Management-Daten. Der Marktanteil der Stadtüberwachung für Versorgungsunternehmen steigt ebenfalls, da Strom- und Wasserunternehmen neuen physischen Sicherheitsmandaten zur Netzresilienz gegenüberstehen.
Polizeidienststellen kooperieren nun mit Verkehrs- und Notfalldiensten auf einheitlichen Videoplattformen und schaffen gemeinsame Beschaffungspools, die Mengenrabatte erschließen. Bildungs- und Gesundheitseinrichtungen schließen sich zunehmend an kommunale Videonetzwerke an, was einen langfristigen Trend hin zu regionalen Überwachungsnetzen signalisiert, die Assets und Analytikbudgets bündeln.
Geografische Analyse
Markt für Stadtüberwachung im asiatisch-pazifischen Raum
Die asiatisch-pazifische Region dominierte mit 35,05 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 8,46 % wachsen. Chinas hochdichte städtische Überwachungsprogramme und Indiens Smart-Cities-Mission im Wert von 15 Milliarden USD bilden das Fundament der regionalen Nachfragepipeline. Singapurs Smart-Nation-Initiative vernetzt bereits 200.000 Kameras mit stadtweiter Analytik zur Steuerung von Verkehr, Bevölkerungsdichte und Umweltmonitoring. Australien hat 2024 500 Millionen AUD (335 Millionen USD) für datenschutzkonforme Sicherheitslösungen an Verkehrsknotenpunkten bereitgestellt, während Japans demografischer Wandel durch eine alternde Bevölkerung den Einsatz KI-gestützter Anomalieerkennung zur Unterstützung des Notfallmanagements vorantreibt.
Markt für Stadtüberwachung in Nord- und Südamerika sowie EMEA
Nordamerika verzeichnete anhaltende Modernisierungen, wobei US-amerikanische Kommunen im Jahr 2024 3,2 Milliarden USD für Modernisierungsmaßnahmen bereitstellten. Bundesinfrastrukturprogramme subventionieren kleinere Städte, während kanadische Ballungsräume hybride Cloud-Bereitstellungen erproben, die lokale Datensouveränitätsanforderungen erfüllen. Die prognostizierte CAGR von 7,84 % für Europa spiegelt durch die DSGVO bedingte Geräteaustauschrunden sowie den technischen Konformitätsdruck durch den KI-Act wider. Die Expansion des Marktes für Stadtüberwachung in diesen reifen Regionen verläuft gleichmäßiger, wird jedoch durch obligatorische Cybersicherheits- und Datenschutzreformen gestützt. Fr den Nahen Osten und Afrika wird eine CAGR von 8,92 % prognostiziert, angetrieben durch Megaprojekte wie Saudi-Arabiens NEOM und die nationalen Digitalstadt-Programme der VAE. Katar nutzt die Infrastruktur der Fußball-Weltmeisterschaft 2022 für behördenübergreifende Überwachungsnetze, während Nigerias städtische Sicherheitsinvestitionen in Höhe von 200 Millionen USD die steigende Nachfrage in Subsahara-Afrika unterstreichen. Südamerika verzeichnet ein aufstrebendes Wachstum, wie Brasiliens Smart-City-Investitionen in Höhe von 800 Millionen USD und Argentiniens Integration von Überwachungssystemen mit Notrufzentralen belegen. Währungsvolatilität und bürokratische Beschaffungshürden dämpfen das Volumen, nicht jedoch die strategische Ausrichtung, was auf einen schrittweisen Anstieg im Markt für Stadtüberwachung hindeutet.
Regulatorisches Umfeld
Regulierung prägt zunehmend die Funktionsumfänge, Beschaffungspraktiken und Anbieterqualifizierung im Bereich der städtischen Überwachung, insbesondere in Bezug auf biometrische Identifizierung, Datenschutz und Cyberhärtung. In Europa verschärft das KI-Gesetz der EU (Verordnung (EU) 2024/1689) die Anforderungen an KI-gestützte Überwachung, einschließlich Hochrisikoanwendungen wie der biometrischen Identifizierung in öffentlich zugänglichen Räumen. Es fügt zudem Verpflichtungen wie Grundrechte-Folgenabschätzungen und Konformitätsbewertungen durch Dritte über notifizierte Stellen hinzu, wobei zentrale Bestimmungen ab dem 2. August 2026 wirksam werden. Die Durchsetzung der DSGVO hat das Compliance-Risiko für Kommunen erhöht, die Überwachungsdaten unsachgemäß handhaben, was Käufer zu Privacy-by-Design-Implementierungen und einer stärkeren Governance bei Aufbewahrung, Zugriffsprotokollierung sowie Redaktions- oder Anonymisierungsfunktionen drängt.
In den Vereinigten Staaten beeinflussen föderale und lokale Kontrollen sowohl die Lieferketten als auch die Betriebspraktiken. Das AI Risk Management Framework des NIST wird weiterhin als Referenzpunkt für vertrauenswürdige KI-Governance verwendet, und im April 2026 veröffentlichte das NIST ein Konzeptpapier für ein AI-RMF-Profil mit Fokus auf vertrauenswürdige KI in kritischer Infrastruktur, relevant für KI-gestützte Überwachungssysteme, die im Bereich der öffentlichen Sicherheit und kritischer Infrastruktur eingesetzt werden. Getrennt davon haben die Maßnahmen der FCC zur Sicherheit der Lieferkette über ihre Covered List weiterhin Auswirkungen auf zulässige Ausrüstung für die Sicherheit staatlicher Einrichtungen und die Überwachung kritischer Infrastruktur. Eine Bekanntmachung im Federal Register vom Juli 2026 befasste sich mit Verboten, die die fortgesetzte Einfuhr und Vermarktung zuvor zugelassener Ausrüstung im Zusammenhang mit der Covered List betreffen, wodurch die Bedeutung von Compliance-Prüfungen bei kommunalen Beschaffungen zunimmt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der städtischen Überwachung umfasst Hardware, Software und Dienstleistungen, wobei die Beschaffung zunehmend auf integrierten Ergebnissen statt auf eigenständigen Geräten basiert. Die vorgelagerte Ebene umfasst Bildsensoren, Optiken, SoCs und Edge-KI-Chips, Gehäuse, Speicher sowie Netzwerktechnik (kabelgebundene Glasfaser und drahtlose/5G-Rückverbindung). Kamera-OEMs und -ODMs montieren Edge-Geräte und Gateways, die dann in die Mid-Stream-Software wie Videomanagementsysteme, KI-Analytik und Integrations-Middleware einfließen, die mit Notfallreaktion, Verkehrsbetrieb und Smart-City-Plattformen verbunden ist. Die nachgelagerte Bereitstellung wird von Systemintegratoren, Telekommunikations- und Cloud-Partnern sowie Managed-Service-Anbietern dominiert, die den Betrieb, das Patchen und die Feinabstimmung der Analytik über mehrjährige kommunale Verträge hinweg übernehmen.
Regulatorische und geopolitische Beschränkungen verändern die Kanalwahl und die Schritte zur Anbieterqualifizierung entlang der gesamten Kette. Das EU-KI-Gesetz erhöht die Compliance- und Dokumentationsanforderungen für bestimmte KI-Überwachungsfunktionen, während US-bezogene Beschaffungsbeschränkungen und Lieferkettenprüfungen, einschließlich FCC-bezogener Einschränkungen und NDAA-ähnlicher Compliance-Anforderungen, die in öffentlichen Beschaffungen erwähnt werden, einige Käufer dazu veranlassen, Geräteherkunft, Firmware-Governance und Verpflichtungen zur Lebenszyklus-Unterstützung neu zu bewerten. Auch die Vertragspraktiken entwickeln sich im Hinblick auf Datengovernance weiter: Die Leitlinien des US-amerikanischen GAO für Smart-City-Technologien betonen die Notwendigkeit einer kommunalen Kontrolle über die Dateneigentümerschaft, und Kommunen übertragen dies zunehmend in Ausschreibungsklauseln, die die kommunale Eigentümerschaft an Video- und Metadaten, Einschränkungen der Sekundärnutzung und Prüfungsrechte abdecken. Dieser Wandel erhöht die Bedeutung von Integratoren und Cloud-Anbietern, die nachweisbare Zugriffskontrollen und Aufbewahrungsrichtlinien liefern können.
Wettbewerbslandschaft
Die fünf führenden Anbieter entfielen im Jahr 2024 auf annähernd 45 % des globalen Umsatzes, was den Markt auf einem moderaten Konzentrationsgrad positioniert. Regulatorische Einschränkungen für chinesische Marken in den USA und Teilen Europas haben einen Freiraum für Axis Communications, Bosch und Hanwha Vision geschaffen, die DSGVO-Konformität und Cybersicherheitshärtung betonen. Die 2024er Akquisition von Analytik-Spezialist Calipsa durch Motorola Solutions stärkt dessen Software-Stack, während Honeywell seine Videomanagementsystem-Plattform mit Cloud-Konnektoren und Zero-Trust-Sicherheitsschichten ergänzt.
Edge-KI-Fähigkeiten, Verschlüsselungstiefe und Interoperabilität offener Plattformen dienen nun als Kaufauslöser stärker als Bildrate oder Pixeldichte. Cisco erweitert seine Smart-City-Plattform, um Videofeeds in IoT-Dashboards einzubinden, und tritt damit in direkten Wettbewerb mit Amazon Web Services im kommunalen Cloud-Segment. Nur auf Analytik spezialisierte Anbieter steigen über Software-Abonnementmodelle ein und fordern hardware-zentrierte Etablierte heraus, indem sie Intelligenz von proprietären Geräten entkoppeln.
Strategische Allianzen intensivieren sich: Axis-Microsoft-Co-Engineering, Genetec-Azure-Cloud-Pipelines und Bosch-AWS-Data-Lake-Optimierungen unterstreichen einen Ökosystemansatz, der die Erwartungen der Käufer neu gestaltet. Da die Anbietermargen zunehmend in Richtung Dienste und wiederkehrende Lizenzen tendieren, vollzieht der Markt für Stadtüberwachung den Übergang von der Stückzahlkonkurrenz zur Plattform-Lebenszyklusdominanz.
Marktführer der Stadtüberwachungsbranche
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Axis Communications AB (Canon Inc.)
-
Robert Bosch GmbH – Bosch Security and Safety Systems
-
Motorola Solutions, Inc. – Avigilon Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Stadtüberwachung Unternehmen in diesem Bericht
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB (Canon Inc.)
- Robert Bosch GmbH – Bosch Security and Safety Systems
- Motorola Solutions, Inc. – Avigilon Corporation
- Hanwha Vision Co., Ltd.
- Honeywell International Inc. – Honeywell Security Group
- Panasonic Holdings Corporation
- NEC Corporation
- Genetec Inc.
- CP Plus International
- Infinova Corporation
- Cisco Systems, Inc.
- Agent Video Intelligence Ltd.
- Verint Systems Inc.
- NICE Ltd.
- Qognify Inc. (Battery Ventures)
- Zhejiang Uniview Technologies Co., Ltd.
Marktchancen und Zukunftsaussichten
Chancen ergeben sich vor allem aus KI-gestützten Upgrades, die bestehende Kamerainfrastrukturen in messbare operative Ergebnisse umwandeln, sowie aus Beschaffungsmodellen, die die anfängliche finanzielle Belastung der Kommunen reduzieren. Große, mehrphasige Stadtprogramme erweitern weiterhin den adressierbaren Umfang für Plattformen, die hybride Implementierungen, Datenschutzkontrollen und offene Integration unterstützen. Die Finanzierungsunterlagen für die Phasen zwei und drei des SmartView-Programms der Hong Kong Police Forces sehen ein geplantes Erweiterungstempo von über 20.000 Kameras pro Jahr vor, mit einem Ziel von 60.000 Kameras bis 2031, was auf eine anhaltende Nachfrage nach skalierbarem Videomanagement und Analytik hinweist. In Südasien haben die Arbeiten an Phase II des Karachi Safe City Project der Sindh Safe Cities Authority (Rs9,98 Milliarden) mit 2.314 intelligenten Kameras begonnen, die Gesichtserkennung und ANPR umfassen, was die Nachfrage nach Edge-Analytik, Speicheroptimierung und sicherem behördenübergreifendem Zugriff verstärkt.
Standards und Compliance schaffen zudem Freiräume für Anbieter, die Leistung und Sicherheit für intelligente Videoanalytik und vernetzte Endpunkte dokumentieren können. Die Veröffentlichung der IEC 62676-6:2026 im Februar 2026 formalisiert Leistungstests und Bewertungen für die Echtzeit-Analyse intelligenter Videoinhalte und gibt Kommunen einen Beschaffungsanker für vergleichbare Benchmarks über verschiedene KI-Analytik-Angebote hinweg. Auch Finanzierungs- und Lieferungsmodelle entwickeln sich weiter, wobei ÖPP-Strukturen und Vertragsänderungen eine schnelle Expansion unterstützen: Die Navi Mumbai Municipal Corporation genehmigte ein ÖPP-basiertes Smart-CCTV- und Digitalanzeigeprojekt an 68 Kreuzungen (INR 527 Crore), und die Vertragsänderung des Johor Bahru City Council mit ITMax System Bhd (RM603,5 Millionen) für KI-gestützte Überwachung und Digital-Twin-Elemente spiegelt das kommunale Interesse an gebündelten, ergebnisorientierten Implementierungen wider, die Überwachung mit umfassenderen Werkzeugen für den Stadtbetrieb kombinieren.
Neueste Industrielle Entwicklungen in Markt für Stadtüberwachung
- Juli 2026: Hikvision gab bekannt, für seine Netzwerkkameraserie iDS-2CD7x die nach eigenen Angaben branchenweit erste EUCC-Zertifizierung (European Cybersecurity Scheme on Common Criteria) erhalten zu haben, ausgestellt von TrustCB B.V. Dieser Meilenstein unterstreicht den Wandel hin zur Sicherheitsgewährleistung als Differenzierungsmerkmal bei Beschaffungen von Kameras im öffentlichen Sektor, bei denen Lebenszyklus-Patching, Härtung und Bewertung durch Dritte zu zentralen Qualifizierungskriterien für Anbieter geworden sind. Die Zertifizierung signalisiert eine wachsende Betonung der Sicherheitsgewährleistung bei öffentlichen Beschaffungen und könnte die Anbieterauswahl zugunsten von Anbietern mit formaler EUCC-Validierung beeinflussen.
- Oktober 2025: Axis Communications ging eine Partnerschaft über 200 Millionen USD mit Microsoft Azure ein, um cloud-native Überwachungsplattformen für Smart Cities aufzubauen. Die Zusammenarbeit vertieft Hybrid-Cloud-Angebote und stärkt die Anbieterpositionierung in Fällen, in denen Kommunen skalierbare Analytik mit dokumentierten Kontrollen für Datenschutz und Datengovernance wünschen. Diese Partnerschaft unterstreicht den Branchentrend hin zu cloud-fähigen Überwachungsökosystemen mit offener Architektur.
- Juli 2024: US-Kommunen stellten 3,2 Milliarden USD für die Modernisierung von Kameranetzwerken bereit, da integrierte Videonetzwerke zu einem Kernelement der Modernisierungsprogramme für die urbane Sicherheitsinfrastruktur wurden. Der Schwerpunkt der Ausgaben beschleunigte den Wettbewerbsfokus auf End-to-End-Plattformen, die Kameras, VMS, Analytik und sichere Konnektivität über behördenübergreifende Implementierungen integrieren. Das Ausmaß der Investitionen trug dazu bei, den Wandel zu plattformzentrierten Beschaffungsmodellen zu beschleunigen.
Markt für Stadtüberwachung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Stadtüberwachung als der Umsatz definiert, der durch den Verkauf und die Installation von Systemen erzielt wird, die von Stadtbehörden zur Überwachung öffentlicher Räume für Sicherheit und Betrieb eingesetzt werden, unterstützt durch Kameras, Speicher, Videomanagementsysteme und Videoanalyse.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine privaten Innensicherheitslösungen, die nicht Teil stadtweiter Überwachungsprogramme sind, und schließt auch nicht verwandte physische Sicherheitsausrüstung wie Zugangskontrollen und Einbruchmeldeanlagen aus.
Segmentierungsübersicht
- Nach Komponente
- Kamera
- Speicher
- Videomanagementsystem
- Videoanalytik
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Hybrid
- Nach Kamerakonnektivität
- Kabelgebunden
- Kabellos
- Nach Anwendung
- Verkehrsmanagement
- Strafverfolgung
- Schutz kritischer Infrastrukturen
- Öffentliche Verkehrsknotenpunkte
- Sonstige Anwendungen
- Nach Endnutzer
- Kommunalbehörden
- Polizeidienststellen
- Verkehrsbehörden
- Versorgungsunternehmen
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Marktgrenzen festzulegen und vor Beginn der Modellierung eine praxisnahe Nachfragegeschichte über Regionen hinweg zu entwickeln. Wir stützten uns auf öffentliche Quellen wie nationale Beschaffungs- und Ausschreibungsportale, städtische Haushaltsdokumente sowie Jahresberichte von Polizei- oder Verkehrsbehörden, die Pläne zur Ausweitung der Überwachung beschreiben. Wir haben uns auch auf Handels- und Normungsgremien wie ISO/IEC-Veröffentlichungen sowie auf Breitband- und Mobilfunkabdeckungsdaten offizieller Telekommunikationsregulatoren gestützt, da die Konnektivität die Art der Systemimplementierung beeinflusst.
Zur Plausibilitätsprüfung der Angebotsseite haben wir Unternehmensgeschäftsberichte, Regulierungsunterlagen und Investorenpräsentationen ausgewertet, in denen überwachungsbezogene Umsätze, Margen oder Auftragskommentare offengelegt werden. Patentdatenbanken wurden ebenfalls gesichtet, um die Entwicklungsrichtung von Videoanalyse und Edge-Processing zu verstehen, da diese Technologietrends die Preisgestaltung im Zeitverlauf beeinflussen. In einigen Fällen wurden kostenpflichtige Abonnements genutzt, die sich auf Unternehmensfinanzdaten konzentrieren, sowie ein weiteres, das globale Ausschreibungen verfolgt, um Zeitpläne und Vertragswerte gegenzuprüfen. Diese Quellen sind lediglich illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Dokumente und Datenpunkte herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Stakeholdern im gesamten Stadtüberwachungs-Ökosystem durchgeführt, darunter Systemintegratoren, Komponentenlieferanten, Softwareanbieter und Endnutzer, die in der kommunalen Sicherheit und Verkehrsüberwachung tätig sind. Beiträge wurden aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt, um Annahmen zur Akzeptanz, typische Projektumfänge und die Auswirkungen hybrider und cloudbasierter Bereitstellungsentscheidungen auf Systembudgets zu überprüfen. Wo Desk-Quellen dünn waren, halfen die Befragten dabei, Erneuerungszyklen, Preisverhalten und die Abgrenzung von Installation und laufendem Support zu bestätigen, damit das Modell mit realistischen Grenzen kalibriert werden konnte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 18 % | Asiatisch-pazifischer Raum: 39 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 39 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 43 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Ansatzes ermittelt, bei dem die Nachfrage nach Stadtüberwachung aus Signalen zu Ausgaben für öffentliche Sicherheit und Smart-City-Initiativen, Beschaffungspipelines sowie der typischen Systemkostenzusammensetzung aus Kameras, Speicher, VMS und Analytik rekonstruiert wird. Sobald der gesamte Nachfragepool gebildet war, wurde er nach Bereitstellungsart und Konnektivitätsmustern (vor Ort, Cloud, hybrid sowie kabelgebunden gegenüber kabellos) aufgeteilt, um die Gesamtwerte mit der tatsächlichen Kaufweise von Lösungen konsistent zu halten.
Um die Ergebnisse zu erden, wurden die Gesamtwerte mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von Projektbudgets nach Stadtgröße, einer Plausibilitätsprüfung der installierten Kamerazuwächse sowie einer indikativen Betrachtung von Durchschnittspreis mal Volumen für wichtige Systemelemente. Wo Lücken in den Bottom-up-Prüfungen auftraten, wurden Annahmen anhand von Interview-Feedback angepasst und die Berechnungen erneut überprüft, damit die Darstellung nachvollziehbar blieb. Das Modell verwendet eine kleine Anzahl praktischer Eingaben, darunter neue Kamerainstallationen im Zusammenhang mit städtischen Infrastrukturprojekten, Ersatz- und Upgrade-Zyklen, den Anteil der Projekte, die Analyselizenzierungen hinzufügen, die Speicherkapazität pro Kamera für höher aufgelöstes Video sowie die Konnektivitätsverfügbarkeit, die die Fernüberwachung unterstützt.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario verwendet, das sich an dem orientiert, was Stadtkäufer und Integratoren als realistische Finanzierungs- und Rollout-Geschwindigkeiten beschrieben haben. Akzeptanzkurven für Cloud- und Hybridbereitstellungen wurden jährlich aktualisiert, und die Preisgestaltung wurde anhand erwarteter Verschiebungen hin zu höher auflösender Hardware und mehr Analytik pro Kamera angepasst. Wo regionale Daten uneinheitlich waren, wurden die Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum kommunaler Haushalte und Projektankündigungen geschlossen und diese Proxys anschließend erneut durch primäres Feedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültige Marktzahl nicht von einem einzigen Datenstrom abhängt. Wir verglichen die Modellausgaben mit unabhängigen Signalen wie der Ausschreibungsaktivität von Städten, Zeitplänen großer Programme und berichteten Ausgaben für Technologien zur öffentlichen Sicherheit und überprüften dann alle Abweichungen, die auffällig erschienen. Wenn eine Anomalie auftrat, wurden die Annahmen überprüft und bei Bedarf die zuständigen Experten erneut kontaktiert, um zu bestätigen, ob es sich um ein einmaliges Projekt, eine zeitliche Diskrepanz oder eine Überschneidung im Umfang handelte.
Vor der Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, bei der Definitionen, Berechnungen und Veränderungen von Jahr zu Jahr auf Konsistenz geprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Veränderungen oder ungewöhnlich große stadtweite Programmvergaben. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Ankündigungen und Makroindikatoren berücksichtigt wurden.
Vergleich der globalen Marktgrößenbestimmung für Stadtüberwachung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Stadtüberwachung zu sehen, auch wenn alle über ähnliche Technologien sprechen. Die Streuung ergibt sich in der Regel aus Unterschieden in dem, was gezählt wird, dem als Referenzpunkt verwendeten Jahr und der Behandlung von Preis- und Bereitstellungsverschiebungen über den Prognosezeitraum.
Durch die Verfolgung von Verschiebungen im Bereitstellungsmodusmix und die Aktualisierung der Grenzen zwischen Installation und laufendem Service hält Mordor Intelligence die Marktgröße 2026 an den Verkaufs- und Installationserlösen von Stadtüberwachungssystemen fest, anstatt breite Ausgaben für öffentliche Sicherheit einzubeziehen, die angrenzende Kategorien einschließen können. Darüber hinaus verankern einige Herausgeber ihre Gesamtwerte an kamerabasierten Definitionen oder verwenden aggressive Annahmen für Analyseanbindungsraten und Cloud-Akzeptanz, was die Durchschnittspreise aufblähen kann, wenn Stadtbudgets über mehrere Jahre gestaffelt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,57 Mrd. USD (2026) | |
| Branchenherausgeber A | 33,25 Mrd. USD (2024) | Verwendet einen Kamerasystem-Umfang und ein anderes Basisjahr, was den Vergleich verschiebt, da die Schätzung nicht auf eine vollständige Definition des Stadtüberwachungs-Stacks ausgerichtet ist und Umsatz- und Einheitenausgaben möglicherweise zusammen behandelt. |
| Regionale Unternehmensberatung B | 62,40 Mrd. USD (2025) | Scheint Hardware, Software und Dienstleistungen über breitere Anwendungsfälle der öffentlichen Sicherheit zu bündeln, was angrenzende Ausgabenkategorien doppelt zählen und höhere angenommene Akzeptanzraten für Analytik und IP-Upgrades anwenden kann. |
Die Tabelle zeigt, dass Zeitpunkt- und Umfangsentscheidungen den größten Teil der Differenz erklären, nicht nur Wachstumserwartungen. Wenn die Grenzen eng um den Verkauf und die Installation von Stadtüberwachungssystemen gehalten werden und die Annahmen anhand von Beschaffungssignalen und realem Projektverhalten überprüft werden, wird die endgültige Zahl leichter reproduzierbar und auf einem Kundengespräch verteidigbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Stadtüberwachung im Jahr 2026?
Die Marktgröße der Stadtüberwachung beläuft sich im Jahr 2026 auf USD 15,57 Milliarden.
Welche projizierte CAGR wird für die stadtweiten Überwachungsausgaben bis 2031 erwartet?
Die Ausgaben werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,12 % steigen.
Welche Region führt derzeit bei den Stadtüberwachungskamera-Deployments?
Der Asien-Pazifik-Raum hält mit 35,05 % des Umsatzes den größten regionalen Anteil.
Welches Anwendungssegment wächst am schnellsten?
Die Überwachung öffentlicher Verkehrsknotenpunkte wird voraussichtlich mit einer CAGR von 8,83 % wachsen.
Welches Bereitstellungsmodell gewinnt gegenüber On-Premise-Lösungen an Bedeutung?
Cloud-basierte und hybride Deployments bilden gemeinsam den am schnellsten wachsenden Ansatz, wobei Cloud allein mit einer CAGR von 9,29 % prognostiziert wird.
Welcher regulatorische Trend beeinflusst zukünftige Kamera-Einführungen in Europa am stärksten?
Der EU-Rechtsakt zur Künstlichen Intelligenz (EU AI Act) ist ein wesentlicher regulatorischer Trend, der künftige Kamerainstallationen in Europa beeinflusst. Er führt strengere Anforderungen für KI-gestützte Kamerasysteme ein, insbesondere für Hochrisikoanwendungen wie die biometrische Identifizierung in öffentlich zugänglichen Räumen.