
Marktgröße und Marktanteil für Videoüberwachung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
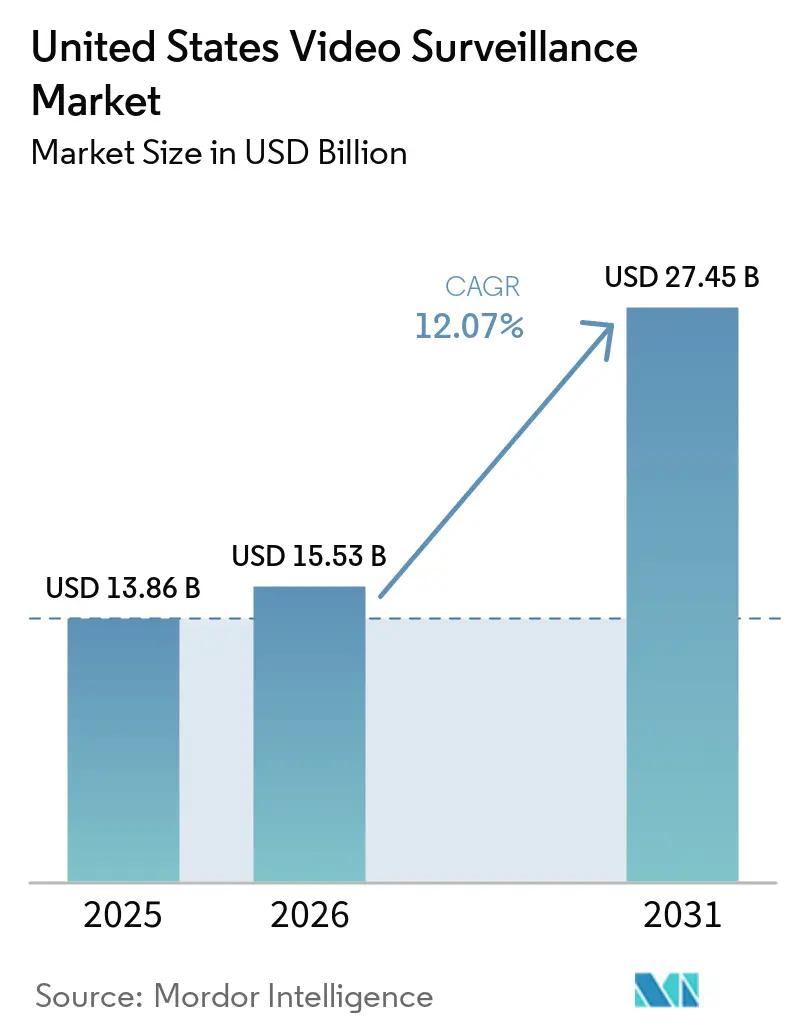
| Marktgröße im Basisjahr (2025) | 13.86 Milliarden US-Dollar |
| Marktgröße (2026) | 15.53 Milliarden US-Dollar |
| Marktgröße (2031) | 27.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.07 % |
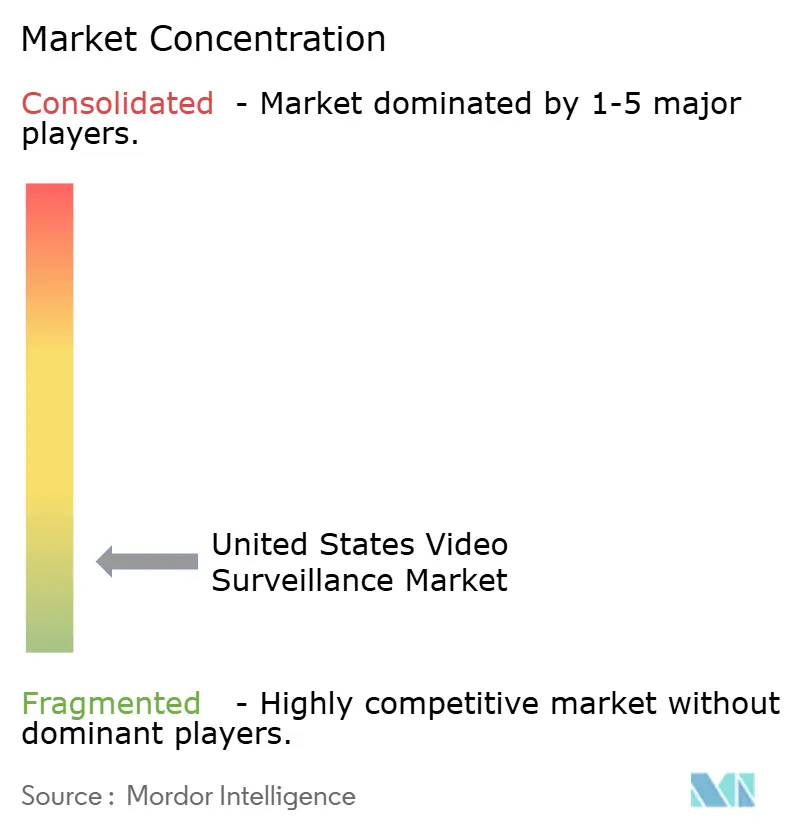
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videoüberwachung in den Vereinigten Staaten von Mordor Intelligence
Die Größe des Marktes für Videoüberwachung in den Vereinigten Staaten wird im Jahr 2026 auf 15,53 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 13,86 Milliarden USD, mit Prognosen für 2031 von 27,45 Milliarden USD, was einem Wachstum von 12,07 % CAGR über den Zeitraum 2026–2031 entspricht.
Die Videoüberwachungsbranche in den Vereinigten Staaten durchläuft einen bedeutenden technologischen Wandel, der durch die Integration fortschrittlicher Analytik und KI-gestützter Überwachungsfähigkeiten vorangetrieben wird. Das Aufkommen ausgefeilter Überwachungstechnologielösungen hat sich über traditionelle Sicherheitsanwendungen hinaus auf Business-Intelligence- und Betriebseffizienzwerkzeuge ausgeweitet. Laut dem National Retail Federation haben etwa 40 % der Einzelhändler verbesserte Betrugserkennung in Mehrkanal-Verkaufsumgebungen gemeldet, was die wachsende Bedeutung integrierter Videoüberwachungssysteme unterstreicht. Die Branche hat bemerkenswerte Innovationen erlebt, wie etwa Amazons AWS Panorama-Technologie, die maßgeschneiderte Deep-Learning- und Videoanalytikanwendungen für Sicherheitskameras unabhängig vom Hersteller ermöglicht und die Entwicklung des Marktes hin zu ausgefeilteren Lösungen demonstriert.
Die Integration von Videoüberwachung mit dem Internet der Dinge (IoT) hat die Überwachungsfähigkeiten und Datenerfassungsmethoden revolutioniert. Moderne intelligente Überwachungslösungen integrieren nun mehrere IoT-Sensoren, die Umweltfaktoren wie Luftqualität, Lärmpegel und Vibrationen erkennen können und eine umfassende Überwachung über visuelle Daten hinaus ermöglichen. Diese Integration hat insbesondere den Transportsektor beeinflusst, wo March Networks einen bedeutenden Vertrag über 4 Millionen USD zur Implementierung fortschrittlicher Videoüberwachungslösungen für eine gesamte Busflotte in Kalifornien gewann, einschließlich cloudbasierter Überwachung und hybrider Transitaufzeichnungsfähigkeiten. Die Konvergenz von IoT und Videoüberwachung hat proaktivere Sicherheitsmaßnahmen und verbesserte betriebliche Erkenntnisse ermöglicht.
Die Einführung von Überwachungstechnologie in verschiedenen Branchenvertikalen hat sich erheblich ausgeweitet, mit besonderem Schwerpunkt auf Einzelhandel, Bankwesen und Transportsektor. Im Bankensektor implementieren Finanzinstitute zunehmend fortschrittliche elektronische Überwachungssysteme zur Bekämpfung von Sicherheitsbedrohungen, während Einzelhändler Videoanalytik sowohl für Sicherheit als auch für die Analyse des Kundenverhaltens nutzen. Edge360, ein im Besitz von dienstbehinderten Veteranen befindliches Kleinunternehmen, brachte im Juli 2023 sein Surveill VMS auf den Markt, das ursprünglich für Regierungsanwendungen entwickelt wurde, aber auf den privaten Sektor ausgeweitet wurde, was die wachsende Nachfrage nach ausgefeilten digitalen Überwachungslösungen in verschiedenen Branchen demonstriert. Die Technologie hat sich weiterentwickelt, um mehrere Anwendungen zu unterstützen, von der Sicherheitsüberwachung bis zur Business-Intelligence-Erfassung.
Datenschutz- und Sicherheitsaspekte sind in der Videoüberwachungslandschaft von größter Bedeutung geworden, insbesondere da die Systeme immer ausgefeilter und vernetzter werden. Die Branche steht vor anhaltenden Herausforderungen bei der Abwägung verbesserter Sicherheitsfähigkeiten mit Datenschutzbedenken, wie die zunehmende Prüfung von Gesichtserkenntechnologien und Datenschutzmaßnahmen zeigt. Laut einer Umfrage von Insurance Zebra fordern diejenigen, die Heimsicherheitskameras besitzen – obwohl 46,9 % der Amerikaner keine solchen installiert haben – zunehmend Systeme mit fortschrittlichen Datenschutzfunktionen und sicheren Datenübertragungsprotokollen. Die Branche hat mit Innovationen in der Verschlüsselungstechnologie und datenschutzwahrenden Analytik reagiert und sichergestellt, dass Überwachungstechnologiesysteme die Sicherheit gewährleisten und gleichzeitig die Privatsphäre des Einzelnen schützen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Videoüberwachung in den Vereinigten Staaten
Wachsende Sicherheitsbedenken und Bedarf an Verbrechensprävention
Der zunehmende Fokus auf Sicherheit und Verbrechensprävention ist zu einem bedeutenden Treiber für den Markt für Videoüberwachung in den Vereinigten Staaten geworden. Laut FBI-Daten vom Oktober 2022 treiben die anhaltenden Sicherheitsbedenken die Einführung von Sicherheitskamerasystemen weiter voran, obwohl die nationale Einbruchsrate eine Verbesserung zeigte und auf 271,1 Vorfälle pro 100.000 Einwohner im Jahr 2021 gegenüber 308 Vorfällen im Vorjahr sank. Die potenzielle Bedrohung durch kriminelle Aktivitäten hat die Behörden veranlasst, fortschrittliche Überwachungsgeräte an verschiedenen Standorten zu installieren, wobei Städte wie Chicago umfangreiche Netzwerke mit Zehntausenden von Kameras implementiert haben und Städte wie New Orleans, New York und Atlanta Plug-in-Überwachungsnetzwerke einsetzen, die private Unternehmens- und Wohnfeeds in Verbrechensbekämpfungszentren integrieren.
Die Initiative des Ministeriums für Innere Sicherheit, Milliarden von Dollar an Sicherheitszuschüssen an staatliche Behörden für die Installation von Videoüberwachungskameras bereitzustellen, demonstriert das Engagement der Regierung für die Verbesserung der öffentlichen Sicherheitsinfrastruktur. Dies wird durch die Implementierung ausgefeilter Überwachungstechnologien durch Strafverfolgungsbehörden weiter belegt, die zunehmend vernetzte Kameras, automatisierte Kennzeichenlesegeräte und prädiktive Polizeisoftware mit KI-gestützter Videoanalytik integrieren. Die Entwicklung von Echtzeit-Verbrechensbekämpfungszentren (RTCCs) als Teil staatlicher Regierungsstellen hat zur Identifizierung von mehr als 80 RTCCs in 29 Bundesstaaten geführt und unterstreicht den wachsenden Schwerpunkt auf einer umfassenden Überwachungsinfrastruktur.
Technologische Fortschritte in der Videoanalytik und KI-Integration
Die Integration von künstlicher Intelligenz und fortschrittlichen Analytikfähigkeiten hat sich als entscheidender Treiber für den Markt für Videoüberwachung in den Vereinigten Staaten herausgestellt. Die Branche hat bedeutende Fortschritte bei Videoanalytikanwendungen erlebt, wobei Systeme nun in der Lage sind, mehrere Funktionen gleichzeitig auszuführen, darunter Echtzeiterkennung und -warnungen, Videosuche und Business-Intelligence-Erfassung, ohne dass zusätzliche Hardware installiert werden muss. Diese technologischen Verbesserungen haben eine effizientere Überwachung und Analyse von Überwachungsaufnahmen ermöglicht, wobei KI-gestützte Systeme in der Lage sind, verschiedene Szenarien zu erkennen und zu analysieren, von Sicherheitsverletzungen bis hin zu Kundenverhaltensmuster.
Die Weiterentwicklung der Gesichtserkennungstechnologie und intelligenter Analytik hat die Überwachungslandschaft besonders verändert. Städte wie Chicago und Detroit haben Gesichtsüberwachungssysteme eingeführt, wobei Detroits Millionen-Dollar-System in der Lage ist, Live-Video von Kameras in Unternehmen, Schulen, Gesundheitskliniken und Wohngebäuden zu scannen. Die Integration von Deep-Learning-Techniken hat die Fähigkeit von Überwachungssystemen verbessert, umsetzbare Erkenntnisse zu liefern, wobei Funktionen wie Hochgeschwindigkeits-Personensuche oder Trackerlösungen in verschiedenen Sektoren Anwendung finden, von der Flughafensicherheit bis zur Einkaufszentrumüberwachung. Die Entwicklung der Echtzeit-Videoverarbeitung mit Videoanalytik hat eine schnellere Datenaggregation und Visualisierung in Dashboards ermöglicht und treibt Business-Erkenntnisse über traditionelle Sicherheitsanwendungen hinaus voran.
Wachsende Integration in Smart Homes und steigende Nachfrage nach Wohnsicherheit
Das Aufkommen von Smart Homes hat die Rolle von Videoüberwachungssystemen im Wohnbereich erheblich aufgewertet und treibt das Marktwachstum durch eine verstärkte Akzeptanz bei den Verbrauchern voran. Laut Branchenumfragen betrachtete die Mehrheit der 26 % der US-amerikanischen Breitbandhaushalte, die den Kauf intelligenter Video-Türklingeln planen, Funktionen der künstlichen Intelligenz und fortschrittliche Analysefähigkeiten als entscheidende Auswahlkriterien. Diese Verbraucherpräferenz hat zur Entwicklung ausgefeilterer Wohnüberwachungssysteme geführt, die traditionelle Sicherheitsfunktionen mit Smart-Home-Integrationsmöglichkeiten verbinden und Hausbesitzern umfassende Überwachungs- und Steuerungslösungen bieten. Weltweit repräsentieren Türklingeln, die voraussichtlich mit einem CAGR von 14,88 % wachsen werden, nun das Gesicht des Marktes für Videoüberwachung im Smart Home, bedingt durch das Wachstum von E-Commerce-Paketen und die Fernzugangskontrolle.
Der Wohnüberwachungsmarkt hat sich dahingehend weiterentwickelt, Systeme mit fortschrittlichen Funktionen wie Bewegungserkennung, Nachtsicht und Integration in umfassendere Hausautomationssysteme anzubieten. Die Hersteller haben auf diese Nachfrage reagiert, indem sie innovative Produkte eingeführt haben, wie z. B. berührungslose Video-Türklingeln mit interner Videoanalyse, die Besucher auf Fußmatten erkennen und automatisierte Reaktionen auslösen können. Die Integration dieser Überwachungssysteme mit mobilen Anwendungen hat Fernüberwachungs- und Fernsteuerungsfähigkeiten ermöglicht, sodass Hausbesitzer ihre Sicherheitssysteme aus der Ferne verwalten und sofortige Benachrichtigungen über potenzielle Sicherheitsereignisse erhalten können. Diese Konvergenz von Smart-Home-Technologie mit Sicherheitsfunktionen hat ein robusteres und benutzerfreundlicheres Überwachungsökosystem für Wohnanwendungen geschaffen.
Segmentanalyse
Segment Videomanagementsysteme und Speicher im Markt für Videoüberwachung in den Vereinigten Staaten
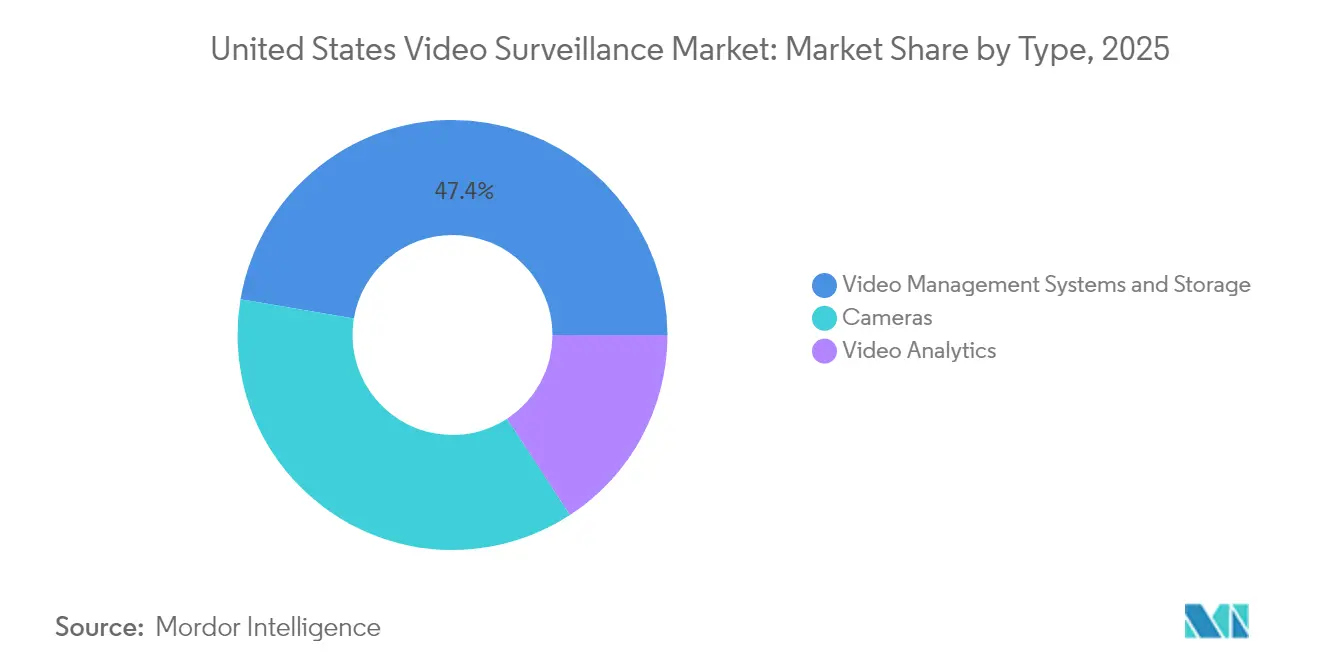
Videomanagementsysteme und Speicherlösungen stellen das größte Segment im Markt für Videoüberwachung in den Vereinigten Staaten dar und halten im Jahr 2025 einen Marktanteil von approximately 47,35%. Der Markt für Überwachungsspeicher in den Vereinigten Staaten profitiert davon, dass Speicher- und Videomanagementsysteme einen großen Anteil der inländischen Ausgaben für Videoüberwachung ausmachen. Die Dominanz des Segments wird durch den wachsenden Bedarf an anspruchsvollen Videomanagementsystem-Lösungen getrieben, die in der Lage sind, enorme Mengen an Überwachungsdaten aus mehreren Quellen zu verarbeiten. Die zunehmende Einführung cloudbasierter Videomanagementsysteme, insbesondere im Unternehmens- und Regierungsbereich, hat maßgeblich zur Marktführerschaft dieses Segments beigetragen. Organisationen investieren zunehmend in fortschrittliche Speicherlösungen, um Datenspeicherungsvorschriften einzuhalten und Videodaten für Business Intelligence zu nutzen. Die Integration von Funktionen der künstlichen Intelligenz und des Deep Learning in Videomanagementsystem-Plattformen hat deren Wertversprechen weiter gestärkt und ermöglicht automatisierte Videoanalyse sowie intelligente Entscheidungsfindungsfähigkeiten.


Segment Videoanalytik im Markt für Videoüberwachung in den Vereinigten Staaten
Das Segment Videoanalytik verzeichnet das schnellste Wachstum im Markt für Videoüberwachung in den Vereinigten Staaten mit einer erwarteten Wachstumsrate von etwa 14,72 % im Zeitraum 2026–2031. Dieses beschleunigte Wachstum wird in erster Linie durch die zunehmende Integration von künstlicher Intelligenz und Deep-Learning-Technologien in Videoüberwachungssysteme vorangetrieben. Das Segment verzeichnet eine starke Nachfrage aus verschiedenen Sektoren, darunter Einzelhandel, Transport und Smart Cities, wo fortschrittliche Analytikfähigkeiten für Anwendungen von der Gesichtserkennung bis zur Analyse des Massenverhaltens eingesetzt werden. Die Einführung von Videoanalytik wird durch ihre Fähigkeit weiter gefördert, rohe Videoaufnahmen in umsetzbare Erkenntnisse umzuwandeln und proaktive Sicherheitsmaßnahmen sowie betriebliche Optimierung zu ermöglichen. Jüngste Entwicklungen im Edge-Computing und KI-gestützter Analytik haben diese Lösungen zugänglicher und effizienter gemacht und zu ihrer weitverbreiteten Einführung in verschiedenen Branchenvertikalen beigetragen.
Verbleibende Segmente im Markt für Videoüberwachung in den Vereinigten Staaten nach Typ
Das Segment Kameras bleibt ein grundlegender Bestandteil des Videoüberwachungsmarktes und umfasst eine breite Palette von Produkten, von einfachen Überwachungskameras bis hin zu ausgefeilten PTZ- und Wärmebildgeräten. Dieses Segment hat sich durch die Integration fortschrittlicher Funktionen wie hochauflösende Bildgebung, Nachtsichtfähigkeiten und integrierte Analytikverarbeitungsleistung erheblich weiterentwickelt. Die kontinuierliche Innovation in der Kameratechnologie, einschließlich der Entwicklung KI-fähiger Kameras und Multisensorgeräte, erhält ihre entscheidende Rolle im gesamten Überwachungsökosystem aufrecht. Das stetige Wachstum des Segments wird durch anhaltende technologische Fortschritte und die steigende Nachfrage nach hochwertigen Videoaufnahmefähigkeiten in verschiedenen Anwendungen unterstützt.
Segmentanalyse: Nach Endnutzer
Segment Nationale Infrastruktur und Stadtüberwachung im Markt für Videoüberwachung in den Vereinigten Staaten
Das Segment Nationale Infrastruktur und Stadtüberwachung dominiert den Markt für Videoüberwachung in den Vereinigten Staaten und macht im Jahr 2024 etwa 47 % des gesamten Marktanteils aus. Die Bedeutung dieses Segments wird durch zunehmende Regierungsinitiativen bezüglich der obligatorischen Installation von Videokameras und die wachsende Einführung fortschrittlicher Überwachungslösungen in Großstädten vorangetrieben. Städte wie Washington haben ausgefeilte Bewegungsanalyseprogramme implementiert, die Daten von Videokameras nutzen, um verschiedene sich durch die Stadt bewegende Einheiten zu identifizieren und zu verfolgen, darunter Fahrzeuge, Busse, Fußgänger und Fahrräder. Die Integration von künstlicher Intelligenz und Deep-Learning-Technologien hat die Fähigkeiten von Stadtüberwachungssystemen verbessert und Funktionen wie Gesichtserkennung, Echtzeit-Videoverarbeitung und fortschrittliche Analytik für Strafverfolgungsbehörden ermöglicht. Darüber hinaus hat der Einsatz von Plug-in-Netzwerküberwachungsnetzwerken in Städten wie Chicago, New Orleans, New York und Atlanta, wo private Unternehmen und Haushalte Feeds bereitstellen, die in Verbrechensbekämpfungszentren integriert werden, den Umfang der stadtweiten Überwachungsinfrastruktur erheblich erweitert.
Segment Transport im Markt für Videoüberwachung in den Vereinigten Staaten
Das Segment Transport im Markt für Videoüberwachung in den Vereinigten Staaten erlebt einen bedeutenden Wandel mit einer erwarteten Wachstumsrate von etwa 12 % im Zeitraum 2024–2029. Dieses Wachstum wird in erster Linie durch die zunehmende Integration fortschrittlicher Videoanalytiklösungen in öffentliche Verkehrssysteme, Eisenbahnen und Logistikbetriebe vorangetrieben. Der Sektor erlebt einen Wandel hin zu KI-gestützten Videoüberwachungssystemen, die Eisenbahnvideodaten automatisch analysieren können und Sicherheitsforschung sowie betriebliche Effizienz unterstützen. Die Implementierung ausgefeilter Überwachungslösungen in Verkehrsbehörden hat zur Einführung von Hybridsystemen geführt, die sowohl analoge als auch IP-Kameras unterstützen und es Verkehrsbehörden ermöglichen, kosteneffizient auf IP-Video umzusteigen. Darüber hinaus tragen die Integration von Videoanalytik mit den Anforderungen des Verkehrsministeriums (DoT) für Fahrzeugsicherheitsprüfungen und die steigende Nachfrage nach Frachtüberwachung zum schnellen Wachstum des Segments bei.
Verbleibende Segmente in der Endnutzersegmentierung des Marktes für Videoüberwachung in den Vereinigten Staaten
Das Segment Gewerbe behält eine starke Präsenz im Markt, angetrieben durch die wachsende Einführung von Überwachungsgeräten in Banken, Finanzinstituten und Büroräumen. Das Segment Einzelhandel konzentriert sich auf Verlustprävention und Analyse des Kundenverhaltens, während das Segment Wohnbereich aufgrund der zunehmenden Einführung von Smart Homes und Sicherheitsbedenken wächst. Diese Segmente erleben technologische Fortschritte durch die Integration KI-basierter Analytik, Cloud-Speicherlösungen und Fernüberwachungsfähigkeiten. Das Segment Sonstige Endnutzer, das Bildungseinrichtungen, Gesundheitseinrichtungen und Fertigungssektoren umfasst, setzt weiterhin Videoüberwachungssysteme für verschiedene Anwendungen ein, von der Campus-Sicherheit bis zur Patientenüberwachung und Einhaltung industrieller Sicherheitsvorschriften.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Videoüberwachung in den Vereinigten Staaten umfasst Kamera- und Edge-Device-OEMs, Softwareebenen (VMS, Videoanalytik und Identitäts-/Biometriemodule), Speicher- und Cloud-Infrastruktur sowie die nachgelagerte Bereitstellung durch Distributoren, Systemintegratoren und Managed-Security-/VSaaS-Anbieter, die kommerzielle, staatliche, Transport- und Wohnkunden bedienen. Da sich die Bereitstellungen von passiver Aufzeichnung hin zu KI-gestützter Erkennung und Workflow-Automatisierung verschieben, hat die Software- und Serviceebene an Anteil gewonnen, unterstützt durch Plattformen wie AWS Panorama und neuere VMS- und Video-Agent-Funktionen, die 2026 eingeführt wurden (zum Beispiel RADSight 2.0 und Sicherheitsbetriebsfunktionen auf Basis von Vision-Language-Modellen).
Die Berechtigung zur Beschaffung und Compliance-Prüfungen sind zu einem entscheidenden Engpassfaktor für die Kette geworden, insbesondere bei Bereitstellungen im öffentlichen Sektor und bei regulierten Unternehmen, aufgrund von Beschränkungen im Zusammenhang mit NDAA Section 889 und sich weiterentwickelnden Prüfungen erfasster Einrichtungen. Diese Dynamik verstärkt die Nachfrage nach interoperablen Ökosystemen (zum Beispiel ONVIF-kompatibler Kameraunterstützung) und nach einer engeren Integration von Zutrittskontrolle, Video und Analytik, wie die Zusammenarbeit von Honeywell und Rhombus bei cloudverbundenen, KI-gestützten Video-Sicherheits- und Zutrittslösungen im März 2026 verdeutlicht. Als Reaktion darauf bündeln Vertriebspartner zunehmend konforme Hardware, Cybersicherheits-Hardening und Cloud-Speicher-/VMS-Abonnements in einheitliche Angebote, während Endanwender verstärkt Wert auf Lifecycle-Services wie Wartung, Software-Updates und aufbewahrungsgerechtes Speichermanagement legen.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Videoüberwachung in den Vereinigten Staaten
Der Markt für Videoüberwachung in den Vereinigten Staaten ist durch kontinuierliche Innovation und strategische Entwicklungen von wichtigen Akteuren wie Hikvision, Dahua, Axis Communications, Honeywell und Cisco Systems gekennzeichnet. Unternehmen investieren stark in künstliche Intelligenz (KI) und maschinelles Lernen, um ihre Überwachungslösungsangebote zu verbessern, und entwickeln gleichzeitig Cloud-Überwachungslösungen, um den sich wandelnden Kundenanforderungen gerecht zu werden. Die Branche demonstriert eine starke operative Agilität durch schnelle Produktentwicklungszyklen und vertikal integrierte Betriebe, die schnelle Reaktionen auf Marktveränderungen ermöglichen. Strategische Partnerschaften mit Technologieanbietern, insbesondere in Cloud-Diensten und Analytik, sind zunehmend verbreitet, da Unternehmen ihre Marktpositionen stärken wollen. Geografische Expansionsstrategien konzentrieren sich auf die Etablierung einer lokalen Präsenz durch technische Supportbüros, während die Diversifizierung des Produktportfolios End-to-End-Lösungen betont, die Hardware, Software und Dienstleistungen integrieren.
Markt dominiert von globalen Technologiekonzernen
Der Markt für Videoüberwachung in den Vereinigten Staaten weist eine komplexe Wettbewerbsstruktur mit einer Mischung aus globalen Technologiekonzernen und spezialisierten Sicherheitslösungsanbietern auf. Große multinationale Konzerne nutzen ihre umfangreichen Forschungs- und Entwicklungsfähigkeiten sowie etablierte Vertriebsnetzwerke, um die Marktführerschaft zu behalten, während spezialisierte Akteure sich auf Nischensegmente mit innovativen Lösungen konzentrieren. Der Markt zeigt eine moderate Konsolidierung, wobei wichtige Akteure ihre Präsenz kontinuierlich durch strategische Übernahmen kleinerer, innovativer Unternehmen ausbauen, insbesondere solcher, die auf KI und Analytikfähigkeiten spezialisiert sind.
Die Branche hat bedeutende Fusions- und Übernahmeaktivitäten erlebt, die sich insbesondere auf die Integration komplementärer Technologien und die Erweiterung der Marktreichweite konzentrieren. Unternehmen verfolgen zunehmend vertikale Integrationsstrategien und übernehmen Komponentenhersteller und Softwareentwickler, um ihre Lieferketten zu stärken und Produktangebote zu verbessern. Die Wettbewerbslandschaft wird weiter durch regulatorische Faktoren geprägt, insbesondere durch Beschränkungen für chinesische Hersteller, die Möglichkeiten für in den USA ansässige Unternehmen geschaffen haben, ihren Marktanteil zu erweitern und gleichzeitig Partnerschaften mit inländischen Technologieanbietern zu fördern.
Innovation und Anpassungsfähigkeit treiben den Markterfolg voran
Der Erfolg im Markt für Videoüberwachung in den Vereinigten Staaten hängt zunehmend von der Fähigkeit der Unternehmen ab, umfassende Überwachungslösungen zu entwickeln, die fortschrittliche Technologien integrieren und gleichzeitig starke Cybersicherheitsmaßnahmen aufrechterhalten. Etablierte Akteure müssen sich auf kontinuierliche Innovation bei KI-gestützter Analytik, Cloud-Integration und Edge-Computing-Fähigkeiten konzentrieren und gleichzeitig starke Partnerökosysteme aufbauen, um ihre Marktpositionen zu halten. Die Fähigkeit, skalierbare Lösungen bereitzustellen, die spezifische vertikale Marktbedürfnisse ansprechen, kombiniert mit starkem Kundendienst und professionellen Dienstleistungen, ist entscheidend für die Aufrechterhaltung eines Wettbewerbsvorteils geworden.
Marktherausforderer können Boden gewinnen, indem sie sich auf spezialisierte Marktsegmente konzentrieren, innovative Lösungen für aufkommende Anwendungsfälle entwickeln und starke Beziehungen zu Systemintegratoren und Kanalpartnern aufbauen. Der zunehmende Schwerpunkt auf Datenschutzbedenken und Datenschutzvorschriften erfordert, dass Unternehmen robuste Compliance-Fähigkeiten und transparente Datenverarbeitungspraktiken demonstrieren. Der Erfolg hängt auch von der Fähigkeit ab, sich an veränderte Endnutzerpräferenzen anzupassen, insbesondere den Wandel hin zu Videoüberwachung als Servicemodellen und integrierten Sicherheitslösungen, die physische und Cybersicherheitsfähigkeiten kombinieren.
Marktführer in der Videoüberwachungsbranche der Vereinigten Staaten
Dahua Technology Co. Ltd
Hikvision Digital Technology Co. Ltd
Hanwha Techwin
Schneider Electric SE
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Anforderungen des Bundes und kritischer Infrastrukturen schaffen spezifische Freiräume für Anbieter und Integratoren, die konforme, vollständig gewartete und prüfbare Überwachungslösungen liefern können. Im Juni 2026 veröffentlichte die U.S. General Services Administration die ADM 3490.1 zu grundlegenden Mindestsicherheitsstandards in bundeseigenen Einrichtungen, die ausdrücklich fordert, dass Videoüberwachungssysteme im Einklang mit den Risikomanagementpraktiken des Interagency Security Committee gewartet und betriebsbereit gehalten werden. Dies unterstützt Chancen bei Modernisierung, Wartungsdiensten und Erneuerungszyklen an bundesweit verwalteten Standorten. Gleichzeitig zwingen Beschaffungs- und Lieferbeschränkungen im Zusammenhang mit der FCC Covered List und damit verbundenen Restriktionen Unternehmen und regierungsnahe Käufer, Produktportfolios neu zu qualifizieren und die Due-Diligence-Prüfung von Anbietern zu verstärken, was die Nachfrage nach NDAA-konformen Alternativen und nach Migrationsprojekten zum Ersatz eingeschränkter Geräte erhöht.
Die Produktentwicklung bewegt sich zunehmend in Richtung cloud-nativer und KI-gestützter Betriebsabläufe, was Chancen für Plattformen schafft, die die Arbeitslast der Bediener reduzieren und die Ermittlungsgeschwindigkeit verbessern. Beispielsweise stellte Brivo Eeva vor (März 2026), einen KI-Video-Agenten, der in Eagle Eye VMS integriert ist und eine natürliche sprachgesteuerte Überwachung ermöglicht, und Honeywell arbeitete mit Rhombus (März 2026) zusammen, um cloudverbundene, KI-gestützte Video-Sicherheits- und Zutrittslösungen für Unternehmenskunden anzubieten. Im Bereich Biometrie und Vision-KI können Designationen des Department of Homeland Security SAFETY Act DT&E, wie die im Juli 2026 erteilte Designation für Rank One Computings ROC Watch, ein Unterscheidungsmerkmal für Bereitstellungen in Umgebungen mit höherer Haftung (öffentliche Veranstaltungsorte und kritische Infrastruktur) sein, wo Risikotransfer und Governance-Anforderungen häufig die Technologieauswahl beeinflussen.
Aktuelle Branchenentwicklungen
- Juli 2026: Rank One Computing (ROC) gab bekannt, dass ROC Watch eine SAFETY Act Developmental Testing and Evaluation (DT&E)-Designation des U.S. Department of Homeland Security erhalten hat. Die Designation bietet Haftungsschutz, der die Einführung in kritischer Infrastruktur und risikoreicheren Umgebungen beschleunigen kann, und stärkt die Position von Vision-KI-Plattformen in regulierten Bereitstellungen.
- August 2025: Hanwha Vision sicherte sich einen Auftrag zur Modernisierung der Überwachung im Music City Center in Nashville, Tennessee, mit der Bereitstellung von mehr als 700 Kameras. Großveranstaltungsaufträge dieser Größenordnung untermauern den Trend zu einheitlichen, unternehmenstauglichen Überwachungsarchitekturen und schaffen Folgechancen bei VMS, Speicher und Lifecycle-Services.
- April 2024: Eine Entscheidung eines Bundesberufungsgerichts im D.C. Circuit befasste sich mit Anfechtungen im Zusammenhang mit US-Lieferkettensicherheitsvorschriften, die die Beschaffung von erfassten Telekommunikations- und Videoüberwachungsgeräten betreffen. Das Urteil unterstrich die Beständigkeit bundesstaatlicher Beschränkungen und verstärkte die Dringlichkeit für Käufer und Integratoren, installierte Basen zu prüfen und die konforme Beschaffung für neue Projekte zu standardisieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten generierten Umsätze aus Videoüberwachungslösungen, die zur Erfassung, Verwaltung, Speicherung und Analyse von Videos für Sicherheits- und Überwachungszwecke an öffentlichen und privaten Standorten eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen reine Verbraucher-Smart-Home-Geräte aus, die nicht als Teil einer umfassenderen Überwachungsinfrastruktur eingesetzt werden, sowie nicht verwandte physische Sicherheitsprodukte wie Zutrittskontrolle und Einbruchmeldeanlagen.
Segmentierungsübersicht
- Typ
- Kameras
- Videomanagementsysteme und Speicher
- Videoanalytik
- Endnutzer
- Gewerbe
- Einzelhandel
- Nationale Infrastruktur und Stadtüberwachung
- Transport
- Wohnbereich
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zu Nachfragetreibern und Beschaffungsmustern für Überwachungsgeräte und zugehörige Software. Wir stützen uns auf öffentliche Quellen wie Bau- und Versanddaten des U.S. Census Bureau, Kostentrends des Bureau of Labor Statistics, Handelsstatistiken der U.S. International Trade Commission, Cybersicherheits- und Technologieleitlinien des NIST sowie FCC-bezogene Gerätereferenzen, soweit diese für vernetzte Geräte relevant sind.
Um das Modell realistisch zu halten, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, offizielle Produktdokumentation und glaubwürdige Presseberichte zu öffentlichen Sicherheitsprojekten und Upgrades der Unternehmenssicherheit ausgewertet. Ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten und Nachrichten aggregiert, wurde selektiv eingesetzt, um Umsatzaufteilungen zu standardisieren und das Risiko von Doppelzählungen bei Tochtergesellschaften zu reduzieren. Diese Sekundärquellen sind illustrativ und nicht erschöpfend; wir haben auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, was tatsächlich in den Vereinigten Staaten gekauft und eingesetzt wird, und wie Budgets auf Kameras, Videomanagement, Speicherung und Analytik aufgeteilt werden. Wir haben mit einer Mischung aus Herstellern, Kanalpartnern, Installateuren und großen Endnutzern gesprochen, die gewerbliche Einrichtungen, Einzelhandel, Transport, städtische Überwachung und Wohnprogramme abdecken. Wo die Endnutzungszahlen inkonsistent erschienen, haben wir die Annahmen durch erneute Überprüfungen verfeinert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 25 % | CXOs: 16 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den nationalen Nachfragepool anhand von Bautätigkeit, Erweiterungs- und Nachrüstungszyklen von Einrichtungen sowie Projektpipelines im Bereich öffentliche Sicherheit und Transport rekonstruiert und diese dann in Überwachungsausgaben übersetzt. Anschließend verwenden wir selektive Bottom-up-Näherungen, einschließlich stichprobenartiger Kameralieferungen und durchschnittlicher Verkaufspreisbereiche, typischer Systemgrößen nach Standorttyp sowie Kanalprüfungen zu Integrationsprojektwerten. Wenn die beiden Perspektiven nicht übereinstimmen, passen wir den Gesamtwert an, um das stärkere Signal widerzuspiegeln.
Zu den wichtigsten Modelleingaben gehören der Wechsel von analogen zu IP-Kameras, die Erneuerungsrate der installierten Basis, der Speicherbedarf pro Kamera (gesteuert durch Auflösung und Aufbewahrungsrichtlinien), die Adoptionskurve von Videoanalyse- und VMS-Upgrades sowie Lohn- und Installationskostenerhöhungen, die das Projekttiming beeinflussen. Für die Prognose wenden wir eine Szenarioanalyse an, die durch Expertenmeinungen zu Investitionsausgabenzyklen, städtischer Überwachungsfinanzierung und Modernisierung der Unternehmenssicherheit unterstützt wird, und wir glätten die Szenarioergebnisse, um unrealistische Sprünge von Jahr zu Jahr zu vermeiden. Wo Bottom-up-Signale für einen Nischen-Endverwendungszweck fehlen, wenden wir konservative Durchdringungsbereiche an, die durch Interviews validiert und dann gegen verwandte Ausgabenindikatoren einem Stresstest unterzogen werden.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Indikatoren überprüft, wie z. B. Importtrends für kamerabezogene Ausrüstung, Signale zur Bau- und Nachrüstungsaktivität sowie das Tempo der Ankündigungen großer Projekte im Bereich Transport und kommunale Überwachung. Wenn eine Abweichung festgestellt wird, überprüfen wir Annahmen wie Kameraanzahl pro Standort, aufbewahrungsgesteuerte Speicherdimensionierung oder Service-Attach-Raten erneut. Experten werden erneut kontaktiert, wenn die Änderung wesentlich ist.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Überprüfung, damit Berechnungslogik, Stückökonomie und Jahresausrichtung im gesamten Datensatz konsistent bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage oder Preisgestaltung beeinflussen können. Unmittelbar vor der Lieferung wird in einem abschlieenden Durchgang die neuesten öffentlichen Veröffentlichungen eingearbeitet, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Videoüberwachung in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Videoüberwachung in den Vereinigten Staaten stimmen nicht immer überein, da Studien häufig unterschiedliche Komponentengrenzen, Basisjahre und Methoden zur Behandlung von Dienstleistungen und Software rund um den Kameraverkauf verwenden. Selbst wenn die Wachstumsrate ähnlich aussieht, kann der Ausgangspunkt je nachdem, was gezählt wird und wie schnell Preis- und Mix-Shift-Annahmen aktualisiert werden, erheblich variieren.
Importtrends für kamerabezogene Ausrüstung, öffentliche Projektsignale und Installateurrückmeldungen zu Erneuerungszyklen sind die Prüfpunkte, die die Schätzung von Mordor Intelligence in Höhe von 13,86 Milliarden USD (2025) auf Kameras, Videomanagement und Speicherung sowie Videoanalyse ausrichten, anstatt angrenzende physische Sicherheitskategorien oder breite Sicherheitsarbeitspools einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,86 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 18,84 Milliarden USD (2024) | Verwendet einen breiteren Komponentenstapel (Hardware, Software und Dienstleistungen) und ein früheres Basisjahr, was die Gesamtwerte erhöhen kann, wenn Installation, Wartung und verwaltete Dienste vollständig erfasst und Preissteigerungen früher eingebettet werden. |
| Branchenpublikation B | 12,34 Milliarden USD (2024) | Verankert die Größenbestimmung in einem anderen Basisjahr und wendet eine Komponentenaufteilung an, die kurzfristige Upgrades unterschätzen kann, wenn Erneuerungszyklen und höher auflösungsbedingte Speicheranforderungen nicht vollständig im Ausgangsjahresbedarf berücksichtigt werden. |
Die Streuung erklärt sich größtenteils dadurch, was jede Quelle rund um das Kernsystem einschließt und wie das Basisjahr aufgebaut ist. Wenn Umfang und Annahmen in klaren Begriffen dargelegt und Querprüfungen anhand beobachtbarer Nachfragesignale durchgeführt werden, ist das Ergebnis für uns von Jahr zu Jahr leichter zu replizieren und zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in den Vereinigten Staaten?
Die Größe des Marktes für Videoüberwachung in den Vereinigten Staaten wird voraussichtlich im Jahr 2026 15,53 Milliarden USD erreichen und mit einer CAGR von 12,07 % wachsen, um bis 2031 27,45 Milliarden USD zu erreichen.
Was ist die aktuelle Größe des Marktes für Videoüberwachung in den Vereinigten Staaten?
Im Jahr 2026 wird die Größe des Marktes für Videoüberwachung in den Vereinigten Staaten voraussichtlich 15,53 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Videoüberwachung in den Vereinigten Staaten?
Dahua Technology Co. Ltd, Hikvision Digital Technology Co. Ltd, Hanwha Techwin, Schneider Electric SE und Robert Bosch GmbH sind die wichtigsten Unternehmen, die im Markt für Videoüberwachung in den Vereinigten Staaten tätig sind.
Welche Jahre deckt dieser Markt für Videoüberwachung in den Vereinigten Staaten ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Marktes für Videoüberwachung in den Vereinigten Staaten auf 15,53 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für Videoüberwachung in den Vereinigten Staaten für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Größe des Marktes für Videoüberwachung in den USA für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



