
Größe und Marktanteil des Markts für europäische Videoüberwachungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
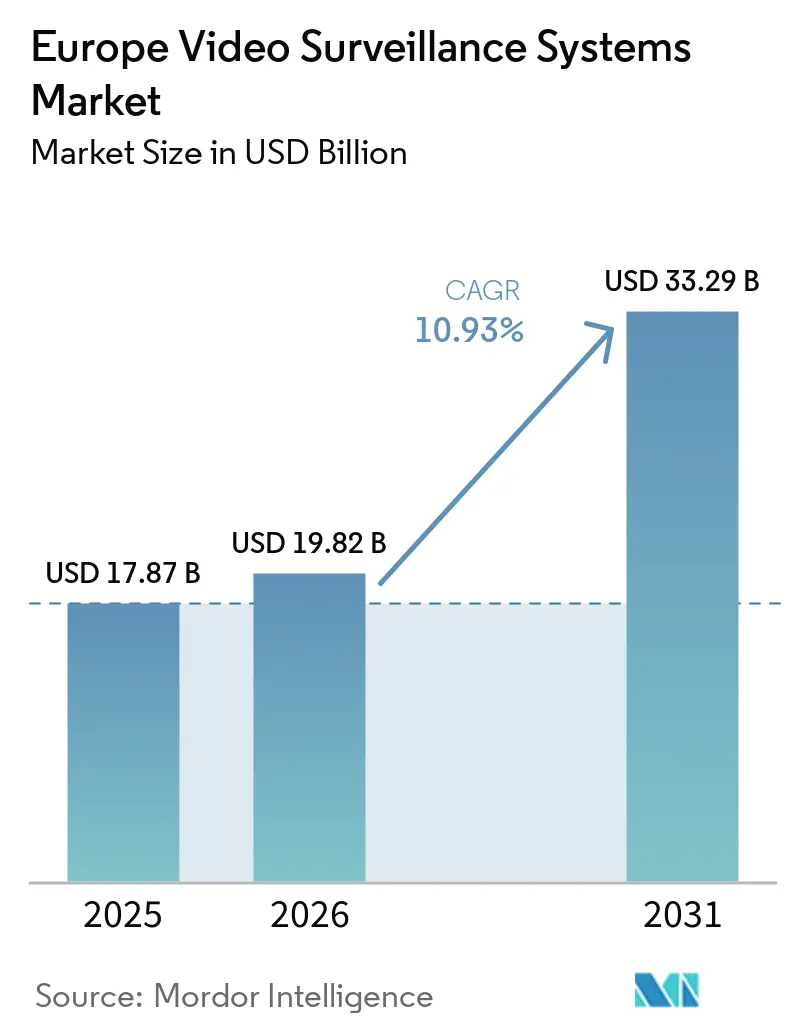
| Marktgröße im Basisjahr (2025) | 17.87 Milliarden US-Dollar |
| Marktgröße (2026) | 19.82 Milliarden US-Dollar |
| Marktgröße (2031) | 33.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.93 % |
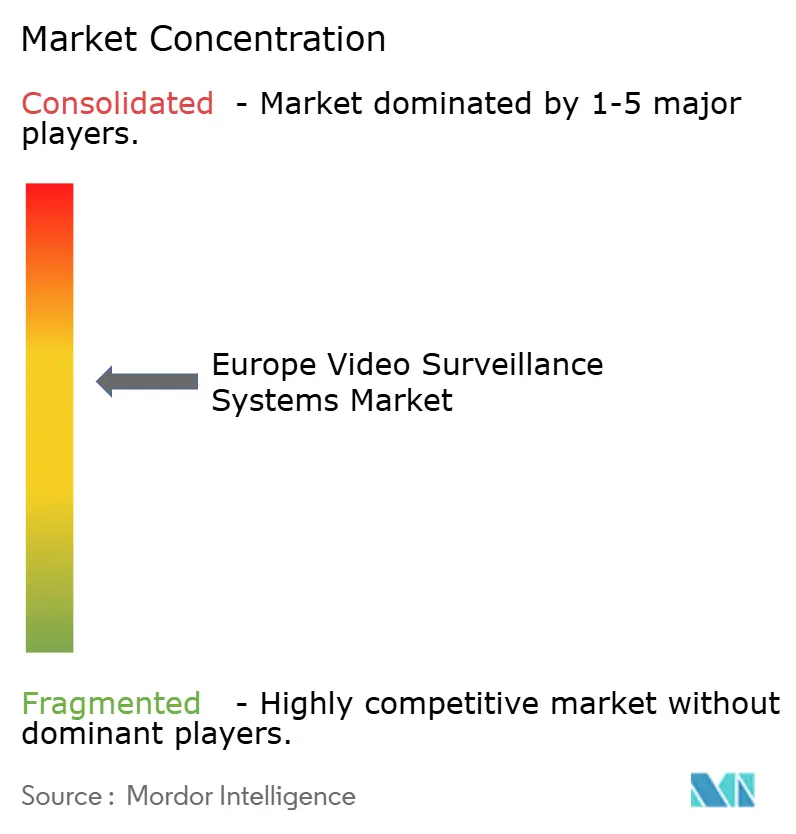
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für europäische Videoüberwachungssysteme von Mordor Intelligence
Die Größe des europäischen Markts für Videoüberwachungssysteme wird im Jahr 2026 auf USD 19,82 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 17,87 Milliarden, mit Projektionen für 2031, die USD 33,29 Milliarden zeigen, wachsend mit einer CAGR von 10,93 % über den Zeitraum 2026–2031. Die Adoptionsdynamik verlagert sich von der passiven Überwachung hin zu prädiktiven, KI-gesteuerten Plattformen, die mit Smart-City-Fahrplänen und ESG-Offenlegungsvorschriften verknüpft sind. Strenge Geosicherheitsrichtlinien wie das britische Verbot chinesischer Geräte vom April 2025 erzeugen kurzfristige Ersatznachfrage, von der europäische und alliierte Anbieter profitieren.[1] Parallele Rechtsvorschriften – der EU-KI-Act und der Cyber Resilience Act – zwingen Anbieter, ihre Produkte rund um Edge-Verarbeitung und föderiertes Lernen neu zu konzipieren und dadurch grenzüberschreitende Datentransfers zu reduzieren. Cloud-verwaltete Video-als-Service-Modelle sprechen kleine Unternehmen an, die Investitionsausgaben in Betriebsausgaben umwandeln möchten, während die 5G-Konnektivität den kommunalen Rollout in historischen Stadtzentren beschleunigt, wo das Verlegen von Glasfaserleitungen nicht praktikabel ist. KI-fähige 4K-Kameras bilden nun die Grundlage für Analysen, die Fehlalarmraten senken und den Mindeststandard für neue Beschaffungen anheben.
Wichtigste Erkenntnisse des Berichts
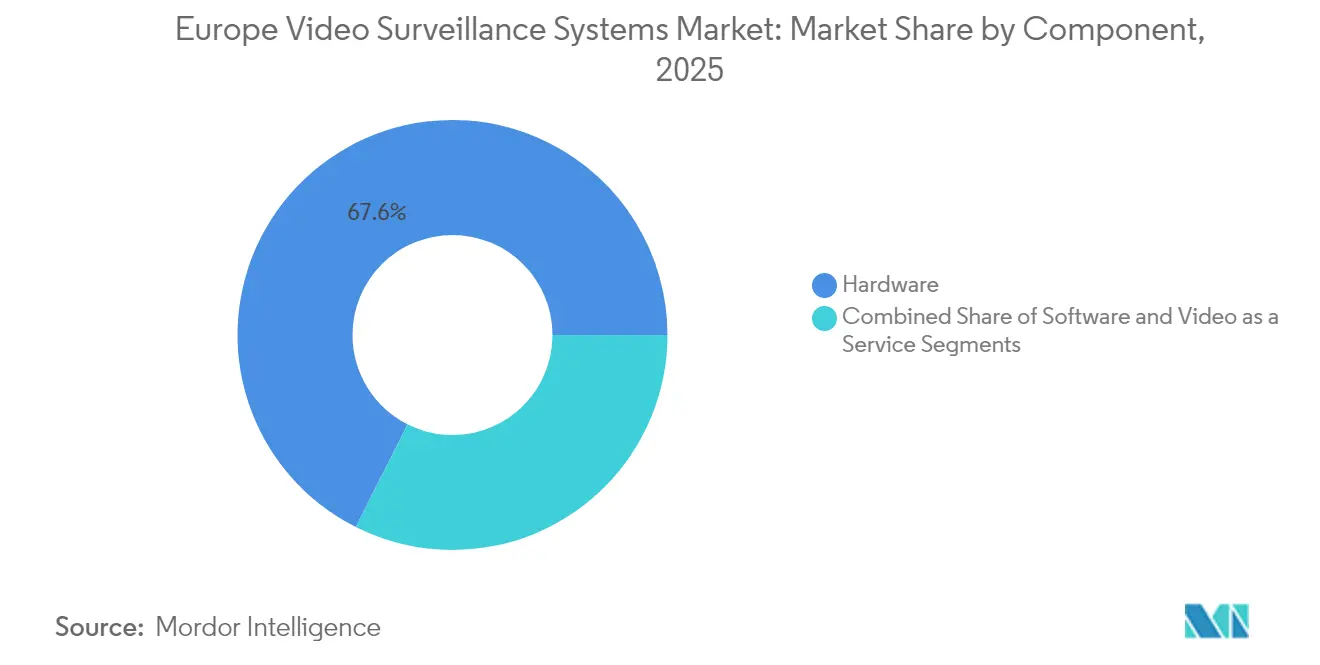
- Nach Komponente führte Hardware im Jahr 2025 mit einem Marktanteil von 67,58 % am europäischen Markt für Videoüberwachungssysteme, während Video als Service mit einer CAGR von 11,48 % bis 2031 wächst.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2025 einen Anteil von 60,55 % an der Marktgröße der europäischen Videoüberwachungssysteme, und Cloud ist auf dem Weg, sich bis 2031 mit 11,95 % zu expandieren.
- Nach Konnektivität dominierten kabelgebundene Installationen im Jahr 2025 mit einem Anteil von 52,10 %, während Mobilfunk- und 5G-Kameras voraussichtlich mit einer CAGR von 12,65 % bis 2031 wachsen werden.
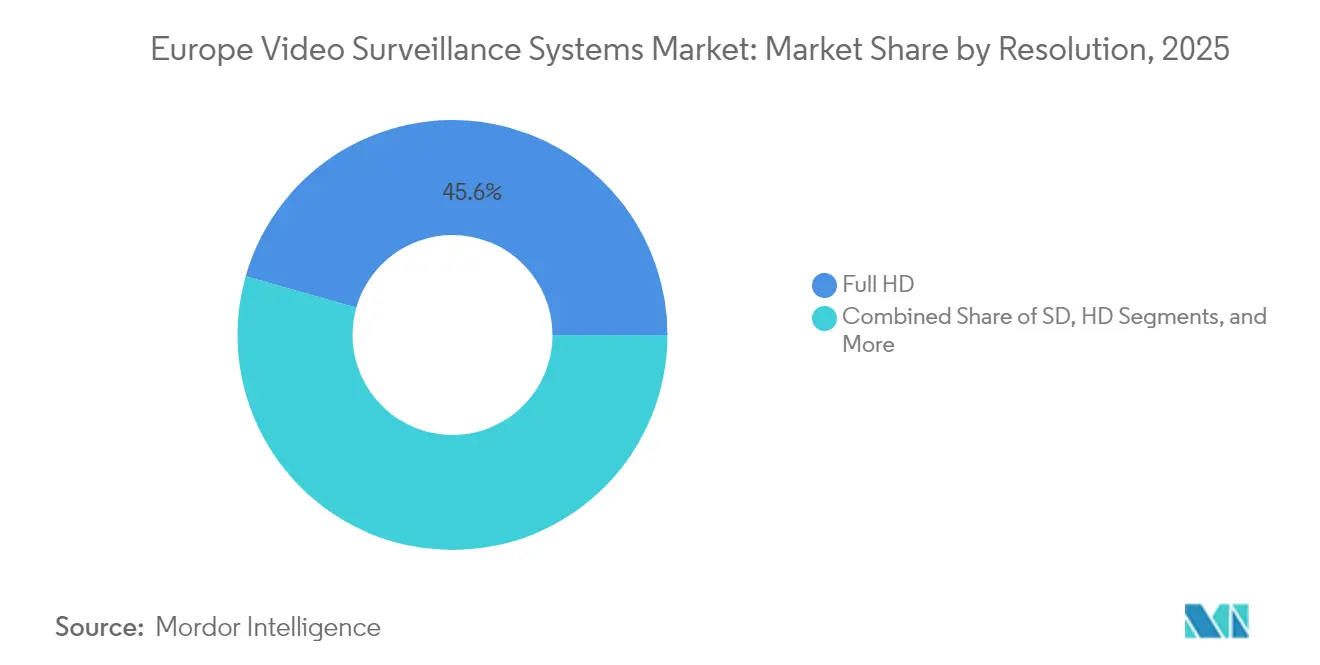
- Nach Auflösung erfasste Full HD im Jahr 2025 einen Anteil von 45,60 %; 4K Ultra HD wird voraussichtlich mit einer CAGR von 11,92 % bis 2031 wachsen.
- Nach Endnutzer hielten kommerzielle Standorte im Jahr 2025 einen Anteil von 42,85 %, und das Wohnsegment soll bis 2031 eine CAGR von 11,55 % verzeichnen.
- Nach Land führte das Vereinigte Königreich im Jahr 2025 mit 23,55 % des Umsatzes, aber Italien wird voraussichtlich bis 2031 mit einer CAGR von 12,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Erhöhte Ausgaben für fortschrittliche Sicherheitssysteme | +2.1% | Vereinigtes Königreich, Deutschland, Frankreich, Italien, Rest von Europa | Mittelfristig (2–4 Jahre) |
| Wachstum in der öffentlichen und privaten Infrastruktur | +1.9% | Italien, Frankreich, Vereinigtes Königreich, Rest von Europa | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck zur Einhaltung der öffentlichen Sicherheit | +1.7% | EU-weit, am stärksten in Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung KI-gestützter Videoanalyse | +2.3% | Vereinigtes Königreich, Deutschland, Italien, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Integration von Überwachung in ESG-Sanierungen | +1.2% | Deutschland, Vereinigtes Königreich, Frankreich, nordische Länder | Langfristig (≥ 4 Jahre) |
| Nachfrage nach DSGVO-konformem Edge-Speicher | +1.6% | EU-weit, insbesondere Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Ausgaben für fortschrittliche Sicherheitssysteme
Die öffentlichen Haushalte stiegen im Jahr 2024 deutlich an, da das Vereinigte Königreich GBP 230 Millionen (USD 289 Millionen) für polizeiliche Gesichtserkennungs-Upgrades bereitstellte, während Frankreich EUR 46 Millionen (USD 49 Millionen) für die Installation von KI-Verkehrskameras an 4.000 Straßenstandorten reservierte. Italiens Programm für 5G-Videoüberwachung in Rom im Wert von EUR 97,7 Millionen (USD 104,3 Millionen) modernisiert 2.000 analoge Kameras im Vorfeld des Jubeljahres 2025. Deutschlands Rahmen für zivile Sicherheit finanziert Pilotprojekte, die inländische Analyseanbieter bevorzugen und die technologische Souveränität stärken. Gewerbeimmobilienbesitzer spiegeln diese Schritte wider und integrieren Überwachung in Gebäudemanagementsysteme, um ESG-Kennzahlen zu erfüllen, die Versicherer und Mieter nun fordern.
Wachstum in der öffentlichen und privaten Infrastruktur
Betreiber kritischer Anlagen setzen auf Mehrsensornetzwerke, um EU-Resilienzrichtlinien zu erfüllen. Europol budgetierte EUR 67,8 Millionen (USD 72,3 Millionen) für biometrische Upgrades, die Kameras mit Reisedatenbanken verknüpfen, für den Zeitraum 2025–2027. Genuas Projekt Hafnia integriert 2.700 Kameras mit NVIDIA-beschleunigter Analytik für das Echtzeit-Verkehrsmanagement. Frankreichs Verteidigungsplan weist raumgestützte Mittel für die maritime Überwachung zu und verdeutlicht die Konvergenz von terrestrischer und satellitengestützter Überwachung. Das steigende Budget des britischen Verteidigungsministeriums umfasst Überholungen der Perimetersicherheit an sensiblen Standorten. Versorgungsunternehmen setzen Wärme- und Hyperspektralkameras ein, die physische Patrouillen um 40 % reduzieren.
Regulatorischer Druck zur Einhaltung der öffentlichen Sicherheit
Der EU-KI-Act, der seit 2024 in Kraft ist, schreibt algorithmische Transparenz und menschliche Aufsicht für risikoreiche Videoanalysen vor. Die ethischen Leitlinien von Europol bevorzugen datenschutzfreundliche Methoden wie föderiertes Lernen und verschaffen zertifizierten Anbietern einen Beschaffungsvorteil.[2] Deutschlands NIS2-Umsetzung verpflichtet Betreiber wesentlicher Dienste, rund 9 % ihrer IT-Budgets für Cybersicherheit aufzuwenden, was die Nachfrage nach gehärteten Kameras steigert. Im Rahmen des Cyber Resilience Act müssen Hersteller Firmware fünf Jahre lang mit Patches versorgen, was den Schwenk zu Edge-basierten Designs beschleunigt, die die Netzwerkexposition minimieren.
Rasche Einführung KI-gestützter Videoanalyse
In Kameras eingebettete Edge-Prozessoren führen nun Objekterkennung und Kennzeichenerfassung lokal durch und reduzieren den Bandbreitenbedarf um bis zu 80 %. Axis führte 4K-Modelle mit On-Device-KI ein, die in lichtschwachen Szenen eine Klassifizierungsgenauigkeit von 95 % erreichen. Die neue FLEXIDOME-Reihe von Bosch reduziert Fehlalarme durch Verhaltensauslöser um 70 %. Lombardische Gemeinden verzeichneten 2024 nach dem Einsatz von i-PRO-Kameras einen Rückgang der Parkkriminalität um 80 %. Milestones XProtect integriert NVIDIA Metropolis, um föderiertes Lernen über herstellerübergreifende Kameraflotten zu koordinieren. Die EU Digital Europe-Förderung von EUR 390 Millionen (USD 454,12 Millionen) unterstützt datenschutzkonforme Analyseforschung bis 2027.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Sicherheitsbedenken hinsichtlich Videodaten | −1.4% | EU-weit, insbesondere Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungs- und Wartungskosten | −1.8% | Südeuropa, Osteuropa | Mittelfristig (2–4 Jahre) |
| Fragmentierung nationaler Standards | −0.9% | EU-weit, länderübergreifende Projekte | Langfristig (≥ 4 Jahre) |
| Volatilität der Halbleiterlieferkette | −1.1% | EU-weit, asiatische Abhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken hinsichtlich Videodaten
Im Jahr 2024 nahmen Angriffe auf ungepatchte Firmware zu, was das Bundesamt für Sicherheit in der Informationstechnik (BSI) in Deutschland dazu veranlasste, Edge-Level-Verschlüsselung mit lokal gehaltenen Schlüsseln zu empfehlen. Umfragen der Europäischen Agentur für Cybersicherheit (ENISA) zeigen, dass 89 % der kritischen Betreiber Personal zur Verwaltung von Überwachungsschwachstellen aufstocken. Artikel 44 der Datenschutz-Grundverordnung (DSGVO) schränkt den Export von Aufnahmen in Länder ohne angemessenes Datenschutzniveau ein, was Cloud-Backups erschwert. Der Sicherheitsverband Italiens berichtet von einer Verlagerung hin zu westlicher Hardware angesichts von Bedenken über versteckte Hintertüren, verstärkt durch das bevorstehende britische Verbot chinesischer Geräte. Sichere Hardware-Enklaven erhöhen die Stückpreise um 15–20 %, was Käufe durch budgetbeschränkte Gemeinden verlangsamt.
Hohe Implementierungs- und Wartungskosten
Unternehmensgerechte Kameras kosten zwischen EUR 500 (USD 533) und EUR 3.000 (USD 3.200), ohne Montage, Netzwerk-Upgrades und Softwarelizenzen. Kleine und mittlere Unternehmen in Süd- und Osteuropa verlängern häufig die Lebensdauer analoger Systeme, um diese Ausgaben aufzuschieben. Die jährliche Wartung einschließlich Firmware-Support fügt 10–15 % zu den Gesamtkosten hinzu. Roms 5G-Projekt reservierte EUR 20 Millionen (USD 21,3 Millionen) ausschließlich für die Instandhaltung. Abonnement-basierte Video-als-Service-Lösungen reduzieren die Anfangsinvestitionen, können aber bei langen Verträgen die On-Premises-Kosten übersteigen, sobald die Bandbreitengebühren steigen. Fragmentierte Ausschreibungsregeln untergraben weitere Skaleneffekte, obwohl Deutschlands Forschungspiloten kostengünstigere Bereitstellungsmodelle erkunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Abonnement-Einführung übertrifft die Hardware-DominanzHardware hielt im Jahr 2025 einen Anteil von 67,58 %. Kameras, Rekorder und Zusatzgeräte bilden die Grundlage der meisten installierten Systeme auf dem europäischen Markt für Videoüberwachungssysteme. Dennoch wird Video als Service voraussichtlich mit einer CAGR von 11,48 % wachsen – dem schnellsten Anstieg unter den Komponenten –, da Gemeinden und kleine und mittlere Unternehmen auf gebündelte Leasing-Modelle umsteigen, die Geräte, Cloud-Speicher und Analysen in einer einzigen monatlichen Rechnung umfassen. Softwareplattformen orchestrieren heterogene Kameraflotten und betten KI ein, die die Bandbreite durch die Verarbeitung von Ereignissen am Edge reduziert. Axis brachte im dritten Quartal 2024 vier DSGVO-konforme Modelle mit On-Board-Inferenz-Engines auf den Markt. Speichergeräte haben weiterhin Attraktivität im Bank- und Verteidigungsbereich, wo Prüfer lückenlose Beweisketten fordern.
Präferenzen für Betriebsausgaben verleihen Video als Service Momentum, da Unternehmen in unsicheren Makrobedingungen Liquidität schützen. Verkadas Londoner Niederlassung vermarktet eine Hybrid-Cloud, die Daten lokal für 30–120 Tage speichert, bevor sie in DSGVO-konforme Rechenzentren archiviert werden. Eagle Eye hat föderierte Lernunterstützung hinzugefügt, sodass KI Modelle verfeinern kann, ohne Rohmaterial einzusehen. Genetecs Security Center 5.12 integriert AutoVu ALPR, um der Polizei bei der Verfolgung von Fahrzeugbewegungen zu helfen und gleichzeitig die Prüfpflichten des KI-Acts zu erfüllen. Hardware-OEMs kontern mit der Einbettung leistungsfähigerer Chips und positionieren sich gegenüber rein cloudbasierten Konkurrenten mit hybriden Wertversprechen, wodurch der europäische Markt für Videoüberwachungssysteme als ausgewogene Capex-Opex-Landschaft erhalten bleibt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Hybride Konzepte versöhnen Compliance und FlexibilitätOn-Premises-Architekturen machten im Jahr 2025 einen Anteil von 60,55 % aus, bevorzugt von Finanz-, Verteidigungs- und kritischen Infrastruktursegmenten, die öffentliche Cloud-Aufnahmen ablehnen. Cloud-Dienste werden voraussichtlich mit einer CAGR von 11,95 % wachsen und kleine und mittlere Unternehmen ohne IT-Ressourcen erschließen. Hybride Architekturen verbinden lokale Datenhaltung mit Cloud-Analysen und erfüllen die DSGVO-Anforderungen an den Datenspeicherort, während sie auf skalierbare KI zugreifen. Milestones Releases von 2024 ermöglichen es Betreibern, Datenströme für die lokale versus Cloud-Verarbeitung zu kennzeichnen. Roms Stadtnetzwerk hält Aufnahmen 30 Tage lang auf lokalen Edge-Servern und archiviert ältere Daten in nationalen Cloud-Einrichtungen.
Bandbreitenanforderungen prägen ebenfalls die Entscheidungen. Frankreichs 4.000 Verkehrskameras übertragen nur Verstoßschnappschüsse und reduzieren so den LTE-Overhead. Deutschland lenkt Beschaffung auf EU-gehostete Infrastruktur und minimiert ausländische Abhängigkeiten. Das britische Ablaufdatum für chinesische Geräte beschleunigt den Wechsel zu alliierten Hybridsystemen. Verschlüsselungsschlüssel unter direkter Kontrolle mindern das Risiko von Drittanbieter-Sicherheitsverletzungen weiter und unterstützen die Entwicklung des europäischen Markts für Videoüberwachungssysteme hin zu föderiert-hybriden Infrastrukturen.
Nach Kamerakonnektivität:
5G treibt raschen städtischen Rollout voranKabelgebundenes Ethernet und Glasfaser blieben im Jahr 2025 mit 52,10 % dominant, jedoch sollten Mobilfunk- und 5G-Kameras bis 2031 eine CAGR von 12,65 % verzeichnen. Historische Stadtzentren vermeiden aufwändige Grabungsarbeiten; drahtlose Installationen reduzieren Vorlaufzeiten von Wochen auf Tage. Rom installierte 2024 unter Nutzung nationaler Telekommunikationsnetze 2.000 5G-Kameras. Frankreichs Straßenprogramm mit EUR 46 Millionen (USD 53,56 Millionen) setzt auf LTE-Uploads von Verstößschnappschüssen.
Dedizierte Netzwerkscheiben garantieren eine Latenz von weniger als 20 ms und eine starke Uplink-Verbindung, die Echtzeitanalysen ermöglicht. Deutschlands Forschungspiloten testen eigenständige 5G-Verbindungen für den Notfalleinsatz. Axis' modularer Mobilfunksensor richtet sich an abgelegene Baustellen und nutzt Solarpanele für Designs, die bis zur Bewegungserkennung im Ruhezustand bleiben und so Bandbreite sparen. Hanwhas Wisenet X Plus integriert LTE-Modems für Eisenbahnkorridore. Polizei-Mobilitätseinheiten im Vereinigten Königreich übertragen biometrische Daten über verschlüsseltes 5G an zentrale Fahndungslisten und unterstreichen damit die Entwicklung des europäischen Markts für Videoüberwachungssysteme hin zu ultraflexibler Konnektivität.
Nach Auflösung:
4K wird zur KI-freundlichen NormFull HD hielt 2025 einen Marktanteil von 45,60 % und ist ein bewährter Leistungsträger. 4K Ultra HD wird voraussichtlich mit einer CAGR von 11,92 % wachsen, da die höhere Pixeldichte die Erkennungsgenauigkeit um rund 25–30 % steigert. Das 4K-Bullet-Modell von Axis erkennt Kennzeichen bei Geschwindigkeiten von 120 km/h bei weniger als 0,1 Lux Licht. Bosch-Sensoren kombinieren 4K mit Analysen, die Fehlalarme um 70 % reduzieren.
Italiens Genua-Projekt Hafnia nutzte 4K-Streams, um NVIDIA-Vision-Sprachmodelle für die Stauvorhersage zu trainieren. Frankreichs Straßenkameras schreiben 4K-Auflösung vor, um die Einhaltung von Sicherheitsgurt- und Handyverboten automatisch zu überwachen und den manuellen Prüfaufwand um 60 % zu senken. Kompressionstechnologien (H.265+, H.266) reduzieren den Speicherbedarf um nahezu 50 %, wodurch 4K im großen Maßstab erschwinglich wird und die Entwicklung des Europa-Videoüberwachungssysteme-Markts hin zu hochauflösenden Standards vorangetrieben wird. Bessere Videokomprimierung reduziert den Speicherbedarf für 4K-Überwachung und unterstützt den Europa Videoüberwachungsspeicher Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Wohnbereich-Einführung beschleunigt sichGewerbliche Standorte führten im Jahr 2025 mit einem Anteil von 42,85 %, was Einzelhandel, Bankwesen und Gastgewerbe umfasst. Wohnbauprojekte werden bis 2031 voraussichtlich eine CAGR von 11,55 % verzeichnen, da Mehrfamilienhausentwickler Überwachung in Smart-Building-Dashboards integrieren, um ESG-bewusste Mieter zu gewinnen. Regierungsdeployments prägen Vorzeigeprojekte wie Italiens Jubeljahres-Netzwerk in Rom und die Ausweitung der polizeilichen Gesichtserkennung im Vereinigten Königreich.
Einzelhändler überlagern Analysen mit Point-of-Sale-Daten, um interne Schwundverluste zu kennzeichnen, und berichten von Umsatzsteigerungen von 10–15 %, wenn Layoutanpassungen mit Heatmap-Erkenntnissen abgeglichen werden. Banken benötigen manipulationssichere Gehäuse und verschlüsselte Datenströme an Geldautomaten. Hotelketten setzen in Gästegängen Datenschutz-Maskierung ein, während Lobbybereiche unvermaskiert bleiben, um die Sicherheit zu stärken. Hersteller nutzen Wärmekameras zur Kontrolle der PSA-Compliance und Vermeidung von Ausfallzeiten. Versorgungsunternehmen beobachten Umspannwerke mit Fusionssensoreinheiten und reduzieren Patrouillen um 40 %. Der europäische Markt für Videoüberwachungssysteme umfasst daher unterschiedliche Risikoprofile und konvergiert dennoch auf KI-gestützte Erkenntnisgewinnung.
Geografische Analyse
Südeuropa, Nordeuropa und Osteuropa Videoüberwachungssysteme Markt
Südeuropa verzeichnet das schnellste zusammengesetzte Wachstum, da EU-Wiederaufbaufonds Smart-City-Nachrüstungen subventionieren, die Überwachung mit Verkehrsmanagement bündeln. Italiens Aufrüstung im Wert von 97,7 Millionen EUR (113,76 Millionen USD) im Vorfeld des Jubiläums 2025 veranschaulicht ereignisgebundene Konjunkturmaßnahmen, die nachhaltige Infrastruktur schaffen. Nordeuropa, angeführt vom Vereinigten Königreich und Deutschland, legt den Schwerpunkt auf Datensouveränität. Deutsche Pilotprojekte nutzen föderiertes Lernen, um strengen Datenschutznormen zu entsprechen, während die Beschaffungsbedingungen des Vereinigten Königreichs nun verbündeten Lieferketten Vorrang einräumen. Osteuropäische Kommunen, durch Budgetbeschränkungen limitiert, tendieren zu abonnementbasierten VSaaS-Modellen, die aus regionalen Rechenzentren bereitgestellt werden. Insgesamt prägen diese Dynamiken ein Mosaik, in dem jede Teilregion Sicherheitsanforderungen gegen die Datenschutzkultur abwägt und die vielschichtige Expansion des Europa Videoüberwachungssysteme Marktes verstärkt.
Mitteleuropa und Nordische Länder Videoüberwachungssysteme Markt
Mitteleuropäische Staaten setzen hybride Architekturen ein, die Analysen in landeseigene Clouds leiten, Latenzzeiten reduzieren und den fünfjährigen Patch-Anforderungen des Cyber Resilience Act entsprechen. Frankreichs landesweite Initiative für KI-gestützte Verkehrskameras zeigt, wie die Durchsetzung von Sicherheitsvorschriften hochvolumige Kamerainstallationen über traditionelle Innenstadtbereiche hinaus vorantreiben kann. Nordische Länder nutzen mit erneuerbaren Energien betriebene Edge-Knoten, um den CO₂-Fußabdruck der Überwachung mit lokalen Klimazielen und ESG-Berichterstattung in Einklang zu bringen. Solche geografisch unterschiedlichen Treiber stützen eine stetige Nachfrage, zwingen Anbieter jedoch dazu, Funktionsumfänge, Zertifizierungen und Datenhaltungsoptionen zu lokalisieren, wodurch die wettbewerbliche Diversifizierung innerhalb des Europa Videoüberwachungssysteme Marktes aufrechterhalten wird.
Balkan und Baltikum Videoüberwachungssysteme Markt
Grenzüberschreitende Datenaustauschprojekte, darunter Europols biometrische Interoperabilitäts-Upgrades, fördern die Harmonisierung von Video-Metadatenschemata. Dennoch verlangsamen divergierende nationale Cybersicherheitskennzeichnungen kontinentweite Einführungen nach wie vor. EU-Kohäsionsprogramme finanzieren zunehmend gemeinsame Ausschreibungen, die kleinere Aufträge im Balkan und Baltikum bündeln und so die Kaufkraft verbessern. Mit der Reifung dieser Mechanismen wird erwartet, dass sie die Fragmentierung reduzieren und eine breitere Einführung KI-fähiger Kameras und Cloud-Verwaltungstools in weniger urbanisierten Gebieten ermöglichen, wodurch die adressierbare Basis des Europa Videoüberwachungssysteme Marktes erweitert wird.
Regulatorisches Umfeld
Der Markt liegt an der Schnittstelle von EU-Datenschutz-, KI- und Cybersicherheitsanforderungen, die sich auf Kameraeinsatzszenarien, die Verarbeitung von Videomaterial und die Support-Zeitrahmen auswirken, die Anbieter einhalten müssen. Der EU AI Act (Verordnung (EU) 2024/1689) trat im August 2024 in Kraft und legt strenge Bedingungen für hochriskante KI-basierte Videoanalytik fest, einschließlich technischer Dokumentation, Transparenz und menschlicher Aufsicht, während Praktiken wie das Erstellen oder Erweitern von Gesichtserkennungsdatenbanken durch ungezieltes Scraping von CCTV-Aufnahmen verboten werden. DSGVO-Verpflichtungen für Videogeräte bleiben ebenfalls eine zentrale Einschränkung, wobei die Leitlinien des Europäischen Datenschutzausschusses (EDSA) Datenminimierung, Zweckbindung sowie Privacy by Design und by Default für Verantwortliche, die Kameras einsetzen, betonen.
Produktspezifikationen und Abnahmeprüfungen sind zunehmend an europäische Normen gebunden. EN IEC 62676-5-1:2024 (am 22. August 2024 von CENELEC genehmigt) aktualisiert Datenspezifikationen und Erwartungen an die Bildqualitätsleistung für Kamerageräte, und CEN/CLC/TR 17919:2023 bietet Leitlinien zur Anwendung der Privacy-by-Design-Prinzipien auf Videoüberwachungsprodukte und -dienstleistungen. Neben den EU-weiten Vorschriften können auch nationale Sicherheits- und Geosicherheitsentscheidungen die Zulassungsfähigkeit von Anbietern und Austauschzyklen beeinflussen, wie das im April 2025 vom Vereinigten Königreich verhängte Verbot bestimmter chinesischer Geräte zeigt, das in den Marktdynamiken referenziert wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Zulieferer von Bildgebungs- und Rechenkomponenten (Bildsensoren, Optik, KI-fähige SoCs/VPUs), Kamera- und Rekorder-OEMs sowie VMS- und Videoanalytik-Softwareanbieter. Sie stützt sich zudem auf Cloud- und Konnektivitätspartner, darunter Telekommunikationsbetreiber für zellulares und 5G-Backhaul, sowie auf Distributoren und Systemintegratoren, die Einsätze für kommunale, verkehrstechnische, gewerbliche und kritische Infrastrukturkunden entwerfen, installieren und warten. Europa ist stark in VMS- und Softwarefähigkeiten sowie in der Systemintegration, wobei Multi-Vendor-Plattformen in öffentlichen Projekten eingesetzt werden, bleibt jedoch strukturell abhängig von importierten Hochleistungssensoren und KI-Silizium, was die Anforderungen an Vorlaufzeit- und Lebenszyklusplanung für Großausschreibungen und Erneuerungsprogramme erhöht.
Compliance- und Cybersicherheitsanforderungen beeinflussen zunehmend, wie Wert geschaffen und erfasst wird, und verlagern mehr Funktionalität in Software, sichere Firmware und Managed Services. Jüngste Partnerschaftsaktivitäten spiegeln den Trend zu vorintegrierten, compliance-orientierten Stacks wider, darunter die Partnerschaft von AxxonSoft mit Eurotech im Januar 2025 zur Integration von VMS mit cybersicherheitszertifizierter Edge-Hardware unter Verwendung von NVIDIA Jetson Orin für Smart Cities und kritische Infrastruktur sowie die im Mai 2025 unterzeichnete Absichtserklärung von Milestone mit Wintics zur gemeinsamen Entwicklung von KI-Modellen für öffentliche Sicherheit und Mobilität. Angesichts des sich verengenden Zeitplans des EU AI Act hin zur vollständigen Anwendbarkeit im August 2026 entwickeln Anbieter und Integratoren modulare Architekturen (hybride Speicherung, föderiertes Lernen, Edge-Inferenz), unterstützt durch Software und Dienstleistungen, um den Bedarf an reinen Hardware-Erneuerungszyklen zu verringern.
Wettbewerbslandschaft
Axis steigerte seinen Umsatz im dritten Quartal 2024 um 14 % im Jahresvergleich und brachte vier KI-ausgestattete Modelle auf den Markt, die DSGVO-konforme Edge-Inferenz unterstützen. Bosch ist eine Partnerschaft mit Microsoft Azure und AWS eingegangen, um skalierbare Videoanalysen anzubieten und unterstreicht damit die wachsende Bedeutung von Hyperscale-Partnern. Milestones NVIDIA-Allianz unter Projekt Hafnia demonstriert, wie Softwareanbieter KI-Ökosysteme nutzen, um sich zu differenzieren.
Cloud-native Herausforderer wie Verkada und Eagle Eye gewinnen unter kleinen und mittleren Unternehmen an Bedeutung, indem sie Hardware-Leasing mit unkompliziertem Cloud-Management bündeln. Ihre Expansion unter Druck setzt Marktführer dazu an, Firmware-Sicherheit und Abonnementangebote zu verbessern. Geopolitische Faktoren gestalten die Marktanteile um: Das britische Verbot bestimmter chinesischer Marken veranlasst öffentliche Stellen, auf europäische und alliierte Portfolios umzusteigen und Verträge im Wert von Dutzenden Millionen umzuverteilen. Anbieter, die frühzeitig die Anforderungen des EU-KI-Acts und des Cyber Resilience Acts erfüllen, erzielen Angebotsvorteile, da öffentliche Auftraggeber prüffähige Dokumentation fordern.
Regionale Spezialisten gedeihen in Nischenvertikalen, wie MOBOTIX in der kritischen Fertigung und i-PRO bei der kommunalen Kriminalitätsreduzierung, und nutzen tiefes Domänenwissen. Partnerökosysteme bleiben entscheidend, wobei Open-Architecture-Mandate Kamerahersteller dazu veranlassen, Integrationen auf Milestone-, Genetec- und Hanwha-Plattformen zu zertifizieren. Die sich entwickelnde Mischung aus Hardware-, Software- und Servicemodellen hält den europäischen Markt für Videoüberwachungssysteme wettbewerblich dynamisch und verlagert sich dabei schrittweise in Richtung Abonnementwirtschaft und KI-zentrierter Differenzierung.
Marktführer der europäischen Videoüberwachungssysteme-Branche
-
Hangzhou Hikvision Digital Technology Co. Ltd.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
MOBOTIX AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Videoüberwachungssysteme Markt Unternehmen in diesem Bericht
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Robert Bosch GmbH
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- MOBOTIX AG
- Milestone Systems A/S
- Genetec Inc.
- Dahua Technology Co., Ltd.
- Videotec SpA
- ABUS Security Tech Germany GmbH
- Ava Security Ltd.
- Infinova Corporation
- Eagle Eye Networks Inc.
- Verkada Inc.
Lesen Sie die Analyse der europa videoüberwachungssysteme-Unternehmen
Marktchancen und Zukunftsaussichten
Modernisierungsprogramme im öffentlichen Sektor und compliance-getriebene Erneuerungszyklen schaffen Nachfrage nach einheitlichen, offenen Plattformarchitekturen, die Video mit Zutrittskontrolle und Einbruchmeldung konsolidieren und so die Anzahl der für multidomänenübergreifende Sicherheit benötigten Bedienkonsolen reduzieren. Abgeschlossene und genehmigte Projekte zeigen die Richtung. Im Mai 2026 modernisierte der Hafen von Barcelona die Sicherheit durch Zentralisierung von Video, Zutrittskontrolle und Einbruchmeldung auf Genetec Security Center, und im Mai 2026 genehmigte Gandia ein Programm im Wert von 1,33 Millionen EUR zur Vereinheitlichung von 124 bestehenden Kameras mit 38 neuen Straßenkameras und 175 Bodycams der Polizei, mit Zielabschluss bis Ende 2026. Diese Einführungen schaffen Raum für Anbieter, die gemischte Kameraflotten integrieren, die Beweismittelverwaltung standardisieren und prüfungsfähige Berichte über die Stadtüberwachung und Verkehrsinfrastruktur hinweg bereitstellen können.
Der AI Act und die Erwartungen an Privacy by Design erweitern zudem die Möglichkeiten für Edge-Analytik und datensouveräne Hybridarchitekturen, die grenzüberschreitende Übertragungen reduzieren und dabei fortschrittliche Erkennung und Suche erhalten. Da der EU AI Act im August 2024 in Kraft trat und im August 2026 seine vollständige Anwendbarkeit erreicht, verschiebt sich der Beschaffungsschwerpunkt hin zu Funktionen für menschliche Aufsicht, Dokumentations-Toolchains und Unterstützung für sicher konzipierte Firmware. Anbieter können diese Anforderungen in VSaaS- und Managed-Angebote für KMU- und Mittelstandskunden bündeln. Die parallele Einführung von Edge-Computing-Kameras bei Aufrüstungen lokaler Behörden, wie die CCTV-Aufrüstung des Barnet Council im Juli 2026 mit i-PRO-Edge-KI-Kameras und Genetec VMS, deutet auf eine kurzfristige Nachfrage nach Lösungen hin, die Analytikleistung mit Cyber-Härtung und Governance-Kontrollen kombinieren.
Neueste Industrielle Entwicklungen in Europa Videoüberwachungssysteme Markt
- Juli 2026: Der Barnet Council schloss eine umfassende CCTV-Aufrüstung mit i-PRO-Edge-KI-Kameras und Genetec VMS ab und fügte Funktionen wie Heatmapping und Personenzählung hinzu. Das Programm verdeutlicht, wie Edge-Verarbeitung eingesetzt wird, um Analytik bereitzustellen, ohne alle Rohvideodaten an zentralisierte Systeme zu senden, und unterstützt so Einsätze unter Datenminimierungs- und Bandbreitenbeschränkungen.
- Mai 2026: Robert Bosch GmbH veröffentlichte die gehäusefertige Box-Kamera-Serie DINION 7100s auf der CPP16-Plattform, die IVA-Pro-Analytik mit cybersicherheitsorientierten Spezifikationen bündelt, die in der Markteinführungsberichterstattung genannt werden (einschließlich FIPS 140-3 Level 3 und IEC 62443). Die Markteinführung verstärkt den Trend zu cybergehärteten Kameras als Basisanforderung für regulierte Endnutzer und Ausschreibungen kritischer Infrastruktur.
- September 2024: Axis Communications stellte vier neue KI-fähige Kamerafamilien für Unternehmens- und öffentliche Sektoreinsätze vor. Die Hinzufügung von On-Device-Analytikoptionen unterstützt den breiteren Trend hin zu Edge-Inferenz und hybriden Architekturen, die die Netzwerklast reduzieren und gleichzeitig die Compliance-Optionen für DSGVO-fokussierte Kunden verbessern.
Europa Videoüberwachungssysteme Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Europa-Videoüberwachungssysteme-Markt Lösungen zur Erfassung, Speicherung, Verwaltung und Analyse von Video für Sicherheit und Überwachung – einschließlich Kameras, Aufzeichnung und Speicherung, Softwareschichten (VMS und Analysen) sowie Videoüberwachung als Dienst, der über Cloud- oder Hybrid-Setups bereitgestellt wird.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine physische Sicherheitsartikel aus, die kein Video erzeugen oder verwalten (wie eigenständige Zutrittskontrollleser, Einbruchsensoren und Bewachungsdienste), es sei denn, sie sind gebündelt und als Teil eines Videoüberwachungssystemverkaufs bepreist.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Kamera
- Speicher
- Software
- Videoanalyse
- Videoverwaltungssoftware
- Video als Service (VSaaS)
- Hardware
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Hybrid
- Nach Kamerakonnektivität
- Kabelgebunden
- Kabellos (WLAN)
- Mobilfunk/5G
- Nach Auflösung
- Standardauflösung (SD)
- High Definition (HD)
- Full HD
- 4K Ultra HD
- 8K und darüber
- Nach Endnutzer
- Kommerziell
- Einzelhandel
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Gastgewerbe
- Industriell
- Fertigung
- Energie und Versorgung
- Wohnbereich
- Einfamilienhaus
- Mehrfamilienhaus
- Regierung
- Stadtüberwachung
- Verkehrsinfrastruktur
- Kommerziell
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest von Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche dient dazu, den Marktrahmen abzustecken, zu verstehen, wie sich die Nachfrage in den europäischen Ländern verändert, und stabile Referenzpunkte zu sammeln, die jährlich überprüft werden können. Wir stützten uns auf öffentliche Quellen wie Eurostat für Bau- und Wirtschaftsaktivitätssignale, die Europäische Kommission für sicherheits- und digitalpolitische Ausrichtungen sowie ENISA für Cybersicherheitsrisikothemen, die die Einführung vernetzter Kameras und die Cloud-Nutzung beeinflussen.
Wir haben auch technische und normative Kontexte aus Quellen wie IEC- und CENELEC-Veröffentlichungen geprüft, soweit zugänglich, sowie Beschaffungs- und öffentliche Sicherheitssignale aus TED (Tenders Electronic Daily) und nationalen offenen Vergabeportalen. Um die Marktaktivität mit der Lieferantenrealität zu verknüpfen, ergänzten wir dies durch Jahresberichte, Investorenpräsentationen und Pressemitteilungen von System- und Komponentenlieferanten sowie Patentdatenbanken, um Veränderungen bei Analysefunktionen und Kamerafähigkeiten zu verfolgen. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und Nachrichtenscreening sowie für die Patent- und Ausschreibungsüberwachung genutzt, wo öffentliche Auflistungen fragmentiert waren. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche und kommerzielle Referenzen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Europa-spezifischen Nachfragemix über gewerbliche Standorte, Industrieanlagen, Wohngebäude und Projekte des öffentlichen Sektors, da Kaufzyklen und Budgetverantwortliche je nach Land unterschiedlich sind. Wir sprachen mit einer breiten Auswahl an Kamera- und Rekorderlieferanten, Software- und VSaaS-Anbietern, Distributoren und Installateuren sowie Endnutzern, die für Sicherheit und Facility Management verantwortlich sind, und überprüften anschließend Preisgestaltung und Upgrade-Muster (IP-Migration, Cloud-Speicherentscheidungen und Analyse-Attach) in den wichtigsten europäischen Teilregionen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXO): 17 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 18 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, der die Ausgaben rekonstruiert, indem der Erneuerungszyklus des installierten Bestands und neue Standortzugänge in Europa abgebildet und anschließend Produktmix und Preisgestaltung auf Kameras, Aufzeichnung und Speicherung, VMS und Analysen sowie VSaaS angewendet werden. Das Modell verwendet praktische Eingaben, die beobachtet und einem Stresstest unterzogen werden können, wie etwa Bautätigkeit für neue Gewerbeflächen, öffentliche Beschaffungsintensität für Stadt- und Verkehrsprojekte, das Tempo der Ablösung von Analog durch IP, Cloud- und Hybrid-Adoptionsraten sowie typische Auflösungs-Upgrades, die die durchschnittlichen Verkaufspreise verändern.
Diese Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich unter Verwendung von Stichprobenpreisen aus Kanalprüfungen, Rückmeldungen von Distributoren und Installateuren zu Volumina sowie einer Zusammenfassung gemeldeter regionaler Umsatzaufteilungen aus Lieferantenangaben, soweit verfügbar. Wenn die Bottom-up-Sichtbarkeit schwach war (beispielsweise bei kleinen privaten Installateuren oder Projekten mit gebündelter Preisgestaltung), wurden Lücken durch Annahmen zur Durchdringung auf Länderebene und durch Verankerung an Ausschreibungszahlen und Ersatzzykluslogik geschlossen, gefolgt von Analysten-Review und erneuten Interview-Überprüfungen. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die an Treiber geknüpft ist, die in Interviews wiederholt als Entscheidungshebel genannt wurden, darunter Compliance-Druck, Ausgaben für Cybersicherheitshärtung und die Geschwindigkeit der VSaaS-Konvertierung bei Kunden mit mehreren Standorten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht auf einem einzigen Datenstrom beruhen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie öffentlichen Ausschreibungen, der Umsatzentwicklung von Lieferanten und länderspezifischen Adoptionsnarrativen; jede starke Abweichung löste eine tiefere Analyse nach Komponente und Land vor der Freigabe aus.
Eine zweite Analysten-Überprüfung wurde genutzt, um wichtige Annahmen wie ASP-Schritte nach Auflösung, Cloud-Anteilsentwicklung und die Aufteilung zwischen Neuinstallationen und Ersatznachfrage erneut zu prüfen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Preisgestaltung, Regulierung oder Versorgungsbedingungen wesentlich verändern. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und politischen Aktualisierungen im Modell berücksichtigt sind.
Mordor Intelligence's Europa Videoüberwachungssysteme Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für den Europa-Videoüberwachungsmarkt unterschiedliche Marktgrößen veröffentlicht werden, da Studien verschiedene Teile der Wertschöpfungskette berücksichtigen können und sich auch darin unterscheiden, wie sie Cloud-Dienste und Software-Attach behandeln. Unterschiede entstehen auch durch das verwendete Jahr, den Zeitpunkt des Wechselkurses und ob die Prognose eine schnellere oder langsamere Migration von Analog zu IP annimmt.
Einige veröffentlichte Zahlen betonen nur Kameras und zentrale On-Premise-Systeme, andere weiten sich auf breitere Sicherheitsausgaben aus, die mehr Dienstleistungserlöse einschließen. Bei Mordor Intelligence beschränkt sich die Zählung auf Ausgaben für Videoüberwachungssysteme über Hardware, Software (VMS und Analysen) und VSaaS und schließt angrenzende Nicht-Video-Sicherheitsartikel aus, es sei denn, sie sind innerhalb eines VideoSystempakets bepreist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,87 Milliarden USD (2025) | |
| Branchenforschungsportal A | 6,89 Milliarden USD (2025) | Diese Schätzung scheint sich auf gerätegeführte Erlöse zu stützen, wobei Kameras das Hauptgewicht tragen und die Sichtbarkeit auf Software-Attach und wiederkehrende VSaaS-Werte begrenzt ist, was die Gesamtwerte in Märkten, die sich zu Cloud und Analysen verlagern, erheblich senken kann. |
| Globale Unternehmensberatung A | 26,80 Milliarden USD (2026) | Der veröffentlichte Umfang wird als Ökosystem beschrieben, das umfassendere professionelle Dienstleistungen rund um Videosysteme einschließt, und das angegebene Jahr ist unterschiedlich, was den Wert erhöhen kann, wenn mehr Dienstleistungsebenen und Preisgestaltung späterer Jahre einbezogen werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was über Kameras hinaus gezählt wird und wie wiederkehrende Software- und Cloud-Lieferung im Vergleich zu einmaligen Hardware-Verkäufen behandelt wird. Indem der Umfang an klare Systemkomponenten gebunden und die Gesamtwerte anschließend anhand von Beschaffungssignalen, Preisrealität und Upgrade-Zyklen überprüft werden, bleibt der Endwert auf Eingaben zurückführbar, die überarbeitet werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Videoüberwachungssysteme im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 19,82 Milliarden, mit einer CAGR-Prognose von 10,93 % bis 2031.
Welches Komponentensegment wächst am schnellsten?
Video als Service wird voraussichtlich mit jährlich 11,48 % wachsen, da Nutzer Abonnementmodelle gegenüber Investitionskäufen bevorzugen.
Warum gewinnen 5G-Kameras an Boden?
5G-Konnektivität ermöglicht eine schnelle Bereitstellung in historischen Stadtzentren, wo das Verlegen von Glasfaserleitungen kostspielig ist, und bietet niedrig-latente Verbindungen für Echtzeitanalysen.
Was treibt Italiens führende Wachstumsrate an?
Smart-City-Projekte wie Roms 5G-Videoüberwachungsprogramm im Wert von EUR 97,7 Millionen (USD 113,76 Millionen) und Genuas KI-gestütztes Verkehrsnetz treiben Italien auf eine CAGR von 12,05 % bis 2031.
Wie gestaltet die EU-Regulierung die Anbieterstrategie?
Der KI-Act und der Cyber Resilience Act verpflichten Hersteller, transparente, Edge-verarbeitete Analysen und fünfjährige Firmware-Unterstützung bereitzustellen, was konforme Anbieter bei öffentlichen Ausschreibungen begünstigt.
Wer sind die bedeutendsten Marktteilnehmer?
Hikvision, Bosch, Axis Communications, Hanwha Vision und Milestone Systems halten zusammen rund 45–50 % des regionalen Umsatzes, wobei cloud-native Unternehmen wie Verkada schnell aufholen.