
Größe und Marktanteil des nordamerikanischen Marktes für urbanes Sicherheitsscreening
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
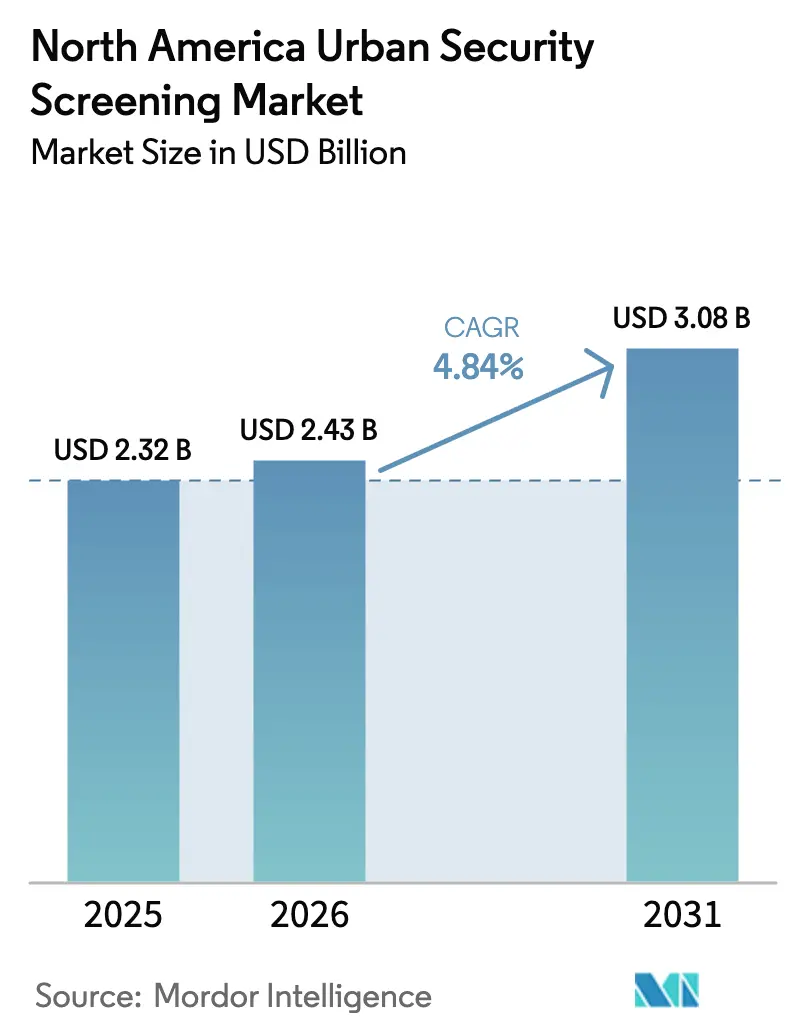
| Marktgröße im Basisjahr (2025) | 2.32 Milliarden US-Dollar |
| Marktgröße (2026) | 2.43 Milliarden US-Dollar |
| Marktgröße (2031) | 3.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
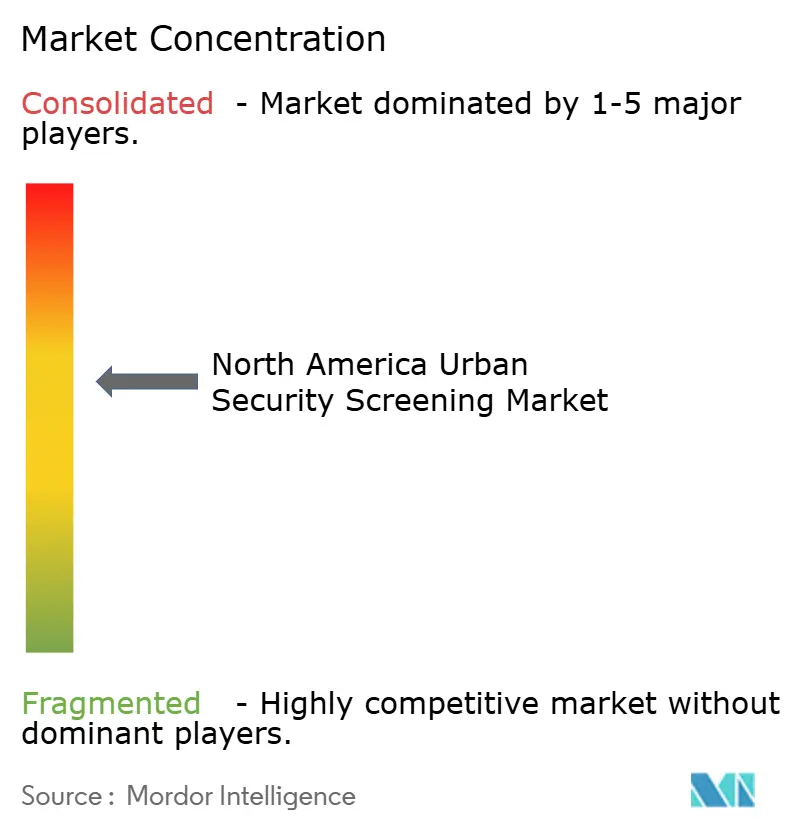
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für urbanes Sicherheitsscreening durch Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für urbanes Sicherheitsscreening wurde im Jahr 2025 auf USD 2,32 Milliarden bewertet und wird voraussichtlich von USD 2,43 Milliarden im Jahr 2026 auf USD 3,08 Milliarden bis 2031 anwachsen, bei einer CAGR von 4,84 % während des Prognosezeitraums (2026–2031). Die wachsende Nachfrage nach bedrohungsorientierten Lösungen anstelle von groß angelegten Hardware-Ausrollungen leitet Kaufentscheidungen, während künstliche Intelligenz (KI) nunmehr den Wettbewerbsunterschied bestimmt. Verkehrsknotenpunkte, Bundesbehörden und datenbetonte Unternehmen lenken Budgets auf Multisensorsysteme, die Fehlalarme reduzieren, ohne den Fußgängerverkehr zu verlangsamen, wie der Rollout der Computertomographie durch die Transportbehörde für Sicherheit (TSA) an 430 US-amerikanischen Kontrollpunkten Ende 2024 veranschaulicht. Unternehmen stellen zudem auf flexible, abonnementbasierte Analysen um, die Investitionsbudgets strecken und kontinuierliche Updates integrieren. Unterdessen verlängern Komponentenengpässe und geopolitische Spannungen weiterhin die Vorlaufzeiten für Ausrüstung, was Käufer dazu veranlasst, Anbieter mit diversifizierten Produktionsstandorten zu bevorzugen. Angebotsseitige Anbieter, die robuste Cybersicherheitsarchitekturen nachweisen können, gewinnen an Vorzug, da Screening-Geräte zu vernetzten Anlagen werden.
Wichtigste Erkenntnisse des Berichts
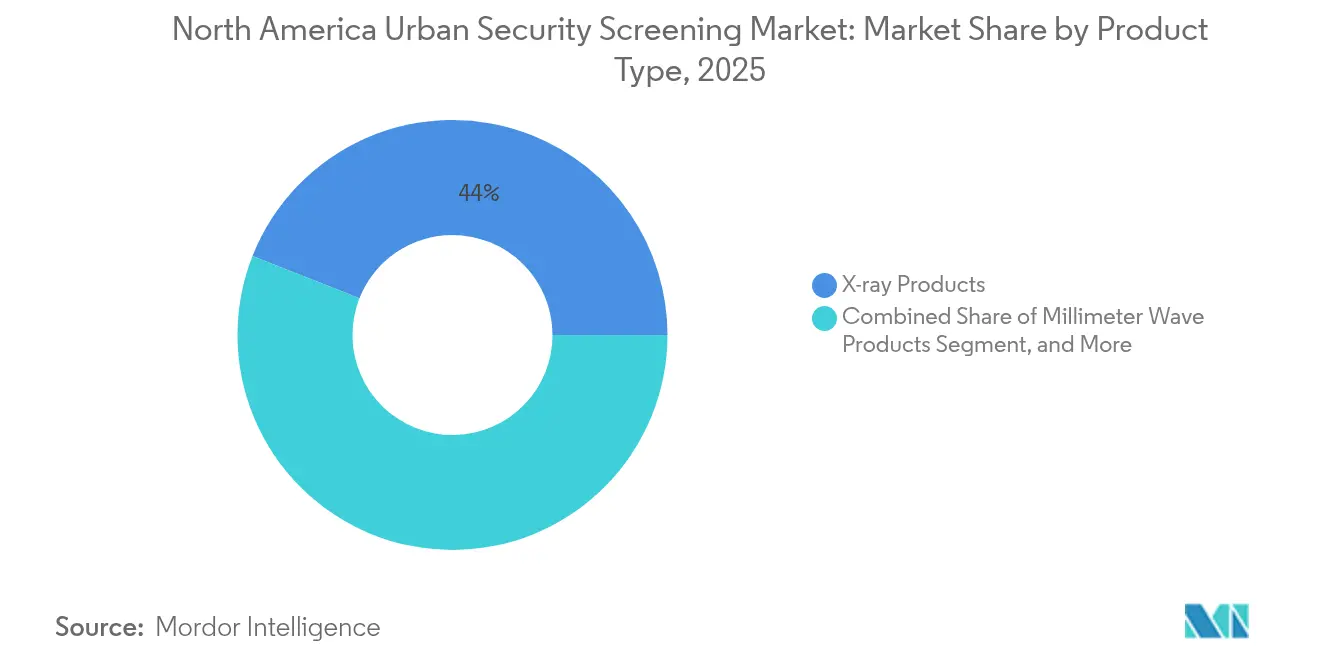
- Nach Produkttyp führten Röntgenprodukte mit einem Marktanteil von 44,02 % am nordamerikanischen Markt für urbanes Sicherheitsscreening im Jahr 2025; KI-gestützte Multisensorsysteme werden voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen.
- Nach Endnutzerbranche hielt das Transportsegment im Jahr 2025 einen Umsatzanteil von 32,35 % am nordamerikanischen Markt für urbanes Sicherheitsscreening, während Rechenzentren voraussichtlich bis 2031 mit einer CAGR von 6,49 % wachsen werden.
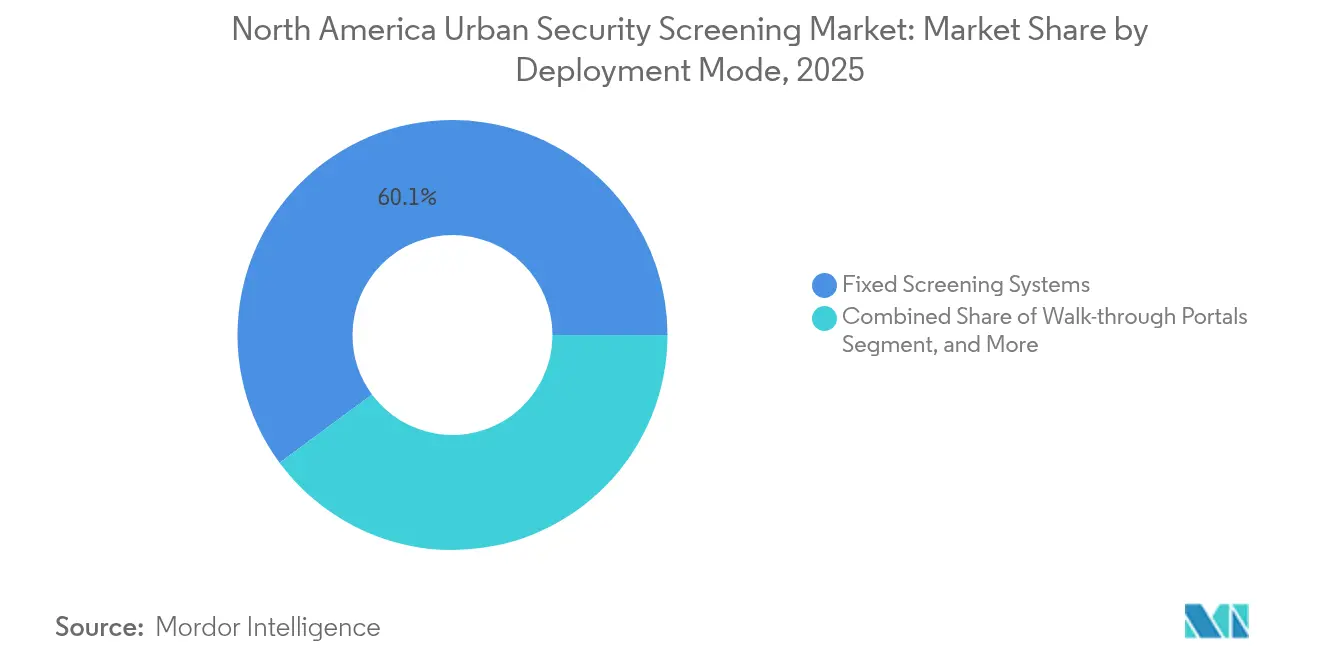
- Nach Bereitstellungsmodus entfielen stationäre Screening-Systeme im Jahr 2025 auf einen Anteil von 60,12 % an der Größe des nordamerikanischen Marktes für urbanes Sicherheitsscreening, und tragbare oder handgehaltene Geräte sind auf dem Weg zu einer CAGR von 5,82 % bis 2031.
- Nach Technologie erfasste konventionelle Bildgebung im Jahr 2025 einen Anteil von 53,92 % am nordamerikanischen Markt für urbanes Sicherheitsscreening, während Terahertz-Bildgebung mit einer CAGR von 5,92 % bis 2031 voranschreitet.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 81,95 % am nordamerikanischen Markt für urbanes Sicherheitsscreening, und Mexiko wird voraussichtlich mit der schnellsten CAGR von 6,01 % im Prognosezeitraum wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Marktes für urbanes Sicherheitsscreening
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Automatisierung im Sicherheitsscreening zur Erkennung fortgeschrittener Bedrohungen | +1.2% | Nordamerika, mit konzentrierten Auswirkungen auf US-amerikanische Bundesbehörden | Mittelfristig (2–4 Jahre) |
| Anstieg terroristischer Aktivitäten in der Region | +0.8% | Global, mit verstärktem Fokus auf Verkehrsknotenpunkte und Regierungsgebäude | Kurzfristig (≤ 2 Jahre) |
| Zunehmende staatliche Initiativen zur Sicherheitsinspektion in Schulen und Hochschulen | +0.6% | USA und Kanada, mit Variationen bei der Umsetzung auf Bundesstaatenebene | Langfristig (≥ 4 Jahre) |
| Zunehmende staatliche Initiativen für Smart Cities | +0.5% | Große Ballungsräume in Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasante Einführung KI-basierter Analysen zur Reduzierung von Fehlalarmen | +0.9% | Nordamerika, mit früher Einführung in stark frequentierten Einrichtungen | Mittelfristig (2–4 Jahre) |
| Integration berührungsloser biometrischer Screening-Verfahren, angetrieben durch Hygienenormen | +0.4% | Nordamerika, mit Schwerpunkt auf Unternehmens- und Gesundheitseinrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Automatisierung im Sicherheitsscreening zur Erkennung fortgeschrittener Bedrohungen
Das Ministerium für Innere Sicherheit stellte 2024 USD 45 Millionen für die Automatisierung der Bedrohungserkennung bereit, was eine entschiedene Wende hin zur maschinengesteuerten Erkennung signalisiert.[1]Ministerium für Innere Sicherheit, "Forschungspreise für automatisierte Bedrohungserkennung," dhs.gov Automatisierte Systeme identifizieren chemische Spuren nun in 3 Sekunden gegenüber 30 Sekunden bei der manuellen Analyse, was die Schulungskosten für Bediener um 40 % senkt. In Schuhscannern eingebettete CT-Algorithmen ermöglichen es Passagieren, ihr Schuhwerk anzubehalten, was den Durchsatz in den Fahrspuren beschleunigt. KI-Modelle, die sich selbst aus neuen Bedrohungsdaten erlernen, reduzieren den Bedarf an technischen Updates. Die Standards der TSA für automatisierte Screening-Fahrspuren drängen private Einrichtungen dazu, ähnliche Kapazitäten einzuführen, was eine nachhaltige Nachfrage an öffentlichen und kommerziellen Standorten sicherstellt.
Anstieg terroristischer Aktivitäten in der Region
Das Bundesuntersuchungsamt verzeichnete 2024 einen Anstieg der Inlandsermittlungen zu Terrorismus um 23 %.[2]Bundesuntersuchungsamt, "Inlandsermittlungen zu Terrorismus 2024," fbi.gov Organisationen schichten daher das Perimeter-Screening mit interner Überwachung für einen ganzheitlichen Schutz. Budgetzuweisungen sind von reaktiven Barrikaden hin zu prädiktiven Analysen verlagert worden, die anomales Verhalten markieren. Die Nachfrage nach mobilen Screening-Fahrzeugen ist gestiegen, da Unternehmen Kontrollpunkte weiter von kritischen Anlagen entfernen, um fahrzeuggetragene Sprengkörper abzuwehren. Versicherer verlangen nun dokumentierte Sicherheitsprozesse, bevor sie Versicherungsschutz gewähren, was die Marktnachfrage verstärkt.
Zunehmende staatliche Initiativen zur Sicherheitsinspektion in Schulen und Hochschulen
Mehrere US-amerikanische Bundesstaaten haben 2025 Mittel für Aufrüstungen des Campus-Screenings vorgesehen, darunter Durchgangsportale mit Bedrohungsanalysen. Schulbezirke schätzen Systeme, die zwischen alltäglichen Gegenständen und Waffen unterscheiden können, um Unannehmlichkeiten für Schüler zu minimieren. Anbieterpartnerschaften mit Bildungsbehörden verlagern die Beschaffung hin zu verwalteten Dienstleistungsverträgen, was die Wartungslast für Schulbehörden verringert. Kanadische Provinzen erproben KI-gestützte Taschenscanner, die Warnungen direkt an Campus-Sicherheits-Apps senden – ein Ansatz, der in den nächsten vier Jahren voraussichtlich an Bedeutung gewinnen wird. Diese Initiativen erweitern die adressierbare Basis des nordamerikanischen Marktes für urbanes Sicherheitsscreening.
Zunehmende staatliche Initiativen für Smart Cities
Kommunalbehörden, die Verkehrsmanagement, öffentliche Sicherheitskameras und Sicherheitsscreening in einheitliche Leitstellen integrieren, eröffnen neue Ausschreibungen für vernetzte Scanner. Edge-Computing-Architekturen, die Daten lokal verarbeiten, entsprechen strengen Datenschutzgesetzen. Interoperabilitätsstandards, die von Stadtplanern übernommen wurden, bevorzugen Anbieter, die offene API-Screening-Geräte anbieten. Da städtische Entwicklungsprogramme Bundesfördermittel erschließen, bündeln Integratoren Screening-Hardware mit IoT-fähigem Stadtmobiliar und schaffen so wiederkehrende Analyseeinnahmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenprobleme aufgrund geopolitischer Lage und der COVID-19-Pandemie | -0.7% | Globale Lieferketten mit Auswirkungen auf nordamerikanische Einführungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Installations- und Wartungskosten | -0.5% | Nordamerika, insbesondere kleine und mittlere Unternehmen | Mittelfristig (2–4 Jahre) |
| Öffentliche Datenschutzbedenken gegenüber fortschrittlichen Bildgebungstechnologien | -0.3% | USA und Kanada, mit Anforderungen zur regulatorischen Compliance | Langfristig (≥ 4 Jahre) |
| Begrenzte Cybersicherheitsvorkehrungen in vernetzten Screening-Geräten | -0.4% | Nordamerika, mit Schwerpunkt auf dem Schutz kritischer Infrastrukturen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenprobleme aufgrund geopolitischer Lage und der COVID-19-Pandemie
Exportbeschränkungen für fortschrittliche Bildgebungskomponenten, die 2024 angekündigt wurden, verlängerten die Vorlaufzeiten von 12 Wochen auf 20 Wochen.[3]Büro für Industrie und Sicherheit, "Aktualisierungen der Exportverwaltungsvorschriften," bis.doc.gov Halbleiterengpässe zwangen Hersteller dazu, Platinen auf leicht verfügbare Chipsätze umzurüsten. Unternehmen halten 15–25 % höhere Lagerbestände vor, um Verzögerungen abzupuffern, was den Bedarf an Betriebskapital erhöht. OSI Systems erweiterte die US-amerikanische Fertigung zur Absicherung gegen geopolitische Risiken – ein Trend, der die Margen zwar voraussichtlich enger werden lässt, aber die Verfügbarkeit stabilisiert. Käufer wählen zunehmend Anbieter mit mehrregionalen Montagelinien, was die Wettbewerbspositionierung innerhalb des nordamerikanischen Marktes für urbanes Sicherheitsscreening beeinflusst.
Hohe Installations- und Wartungskosten
Eine einzelne Liberty Defense HEXWAVE-Einheit kostet USD 150.000–200.000, und die jährlichen Servicegebühren entsprechen 12–15 % des Kaufpreises. Gebäudenachrüstungen, Bedienerzertifizierungen und Softwarelizenzen können die Gesamtbetriebskosten über fünf Jahre verdoppeln. Um den Preisschock zu mildern, fördern Hersteller Leasing- und Abonnementmodelle, die Kapitalausgaben in Betriebsausgaben umwandeln. Kunden des mittleren Marktsegments schätzen gebündelte Betriebszeitgarantien, doch aufgrund komplexer Sensor-Suiten bleibt hochwertiger technischer Support unvermeidlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: KI-Integration treibt die technologische Entwicklung voran
Röntgengeräte behielten im Jahr 2025 einen Marktanteil von 44,02 % am nordamerikanischen Markt für urbanes Sicherheitsscreening, dank etablierter Standards in der Luftfahrt, der Logistik und öffentlichen Einrichtungen. Die Reife des Segments führt zu robusten Wiederverkaufsnetzwerken und geschulten Bedienerreservoirs. Dennoch schwenkt der nordamerikanische Markt für urbanes Sicherheitsscreening auf leistungsstarke KI-gestützte Multisensorsysteme um, die bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden. Anbieter betten Faltungsnetze ein, die Bedrohungssignaturen in Millisekunden klassifizieren und manuelle Eingriffe reduzieren. Metalldetektoren sichern weiterhin Stadion-Perimeter, während Millimeterwellenscanner in Bereichen an Bedeutung gewinnen, wo Bedenken hinsichtlich der Strahlenbelastung den Röntgeneinsatz begrenzen. Strahlungsdetektionsgeräte profitieren vom gestiegenen Bewusstsein für radiologische Bedrohungen bei Behörden. Spurendetektionsmodelle weiten sich auf die Entdeckung von Betäubungsmitteln und chemischen Kampfstoffen aus und erweitern die adressierbare Nachfrage.
Die Integration von KI in ältere Röntgengeräte verlängert die Nutzungsdauer der Anlagen und liefert Analysen ohne größere Kapitalinvestitionen. Smiths Detection stellte einen CT-Schuhscanner vor, der in bestehende Fahrspuren integriert wird und die Ausgabezeit verkürzt. Gleichzeitig ermöglichen offene Architekturschnittstellen Analyseaufsätze von Drittanbietern und fördern Best-of-Breed-Ökosysteme. Diese Modularität stützt den Hardware-Absatz, während die Wertschöpfung auf Software-Abonnements verlagert wird. Folglich weisen Produktlinien, die Röntgen-, Spur- und Strahlungssensoren in einer einheitlichen Konsole zusammenführen, schnellere Kaufzyklen auf.


Nach Endnutzerbranche: Rechenzentren führen das Wachstum an
Verkehrseinrichtungen kontrollierten im Jahr 2025 32,35 % des Umsatzes, was regulatorischen Vorgaben und kontinuierlichen Passagierströmen geschuldet ist. Dennoch stehen Rechenzentren mit einer prognostizierten CAGR von 6,49 % an der Spitze des Wachstums. Physische Sicherheitsverletzungen gefährden die Betriebszeit und Compliance-Verpflichtungen gemäß Rahmenwerken wie ISO 27001, was Investitionen in Biometrie und KI-Detektoren katalysiert. Eine Umfrage von Johnson Controls ergab, dass 67 % der Rechenzentren im Jahr 2024 unbefugte Zugriffsversuche verzeichneten. Unternehmensgelände weisen ebenfalls Mittel für Besucherverwaltungslösungen auf, die Identitätsprüfung mit Screening-Gates zusammenführen.
Poststellen haben sich nach aufsehenerregenden Paketfällen von einfachen Tunnel-Röntgengeräten zu integrierten chemischen Sensoren weiterentwickelt. Lager- und Logistikbetreiber bevorzugen mobile Scanner, die sich mit Lademustern mitbewegen, was die Verlagerung des nordamerikanischen Marktes für urbanes Sicherheitsscreening hin zu Flexibilität unterstreicht. Regierungsgebäude sind weiterhin stetige Abnehmer, obwohl Budgetobergrenzen Behörden dazu drängen, die Gesamtbetriebskosten rigoros zu bewerten. Strafverfolgungsstandorte fordern Geräte zur Schmuggelbekämpfung, die robuster Nutzung standhalten. Stadien und Veranstaltungsorte entscheiden sich für tragbare Portale, um mit saisonalen Spitzen umzugehen, was den Fall für Miet- und verwaltete Dienstleistungsmodelle festigt.
Nach Bereitstellungsmodus: Mobilität gewinnt strategische Bedeutung
Stationäre Systeme hielten im Jahr 2025 einen Anteil von 60,12 % und bleiben das Rückgrat für Flughäfen und Gerichtsgebäude. Tragbare und handgehaltene Geräte werden jedoch bis 2031 voraussichtlich eine CAGR von 5,82 % verzeichnen, da Organisationen eine schnelle Neupositionierung bei Bedrohungseskalationen schätzen. Die Größe des nordamerikanischen Marktes für urbanes Sicherheitsscreening für mobile Geräte wird durch Spezifikationen des Ministeriums für Innere Sicherheit gestützt, die kleine chemische Analysatoren für Außendienstteams betonen. Durchgangsportale integrieren nun Sensorfusion, um zwischen Handwerkzeugen und tödlichen Waffen zu unterscheiden und Alarme einzudämmen.
Fahrzeuggebundene Plattformen bedienen Grenzzonen und petrochemische Anlagen, die flexible Kontrollpunkte erfordern. Das Unterfahrzeug-Bildgebungssystem von UVeye, das 2024 an nordamerikanischen Standorten eingesetzt wurde, demonstrierte minimale Tiefbauanforderungen und einen schnellen Rollout. Selbst permanente Standorte wählen modulare Rahmen, um Investitionen zukunftssicher zu machen. Der Einsatz von 5G-Modems in mobilen Einheiten ermöglicht das Echtzeit-Hochladen von Scan-Bildern an Kommandozentralen und bietet sofortige Eskalationspfade.
Nach Technologie: Konventionelle Systeme sehen sich KI-Disruption gegenüber
Konventionelle Bildgebungstechnologien machten im Jahr 2025 53,92 % des nordamerikanischen Marktes für urbanes Sicherheitsscreening aus, doch Terahertz-Bildgebung ist auf eine CAGR von 5,92 % ausgerichtet. Terahertz-Systeme lokalisieren Keramiken, Flüssigkeiten und Kunststoffe, ohne anatomische Merkmale abzubilden, und mildern so Datenschutzbedenken in Schulen. Toshibas Millimeterwellen-Radarfortschritte aus dem Jahr 2024 steigerten den Durchsatz, indem die Scangeschwindigkeit von 0,5 Sekunden auf 0,2 Sekunden erhöht wurde. Gleichzeitig migriert KI-basierte Bedrohungserkennung von einer Zusatzfunktion zu einer Grundfunktionalität.
Machine-Learning-Upgrades verlängern die Lebenszyklen älterer Geräte und ermöglichen es Betreibern, neue Neuronalnetze-Gewichtungen ohne Platinenwechsel hochzuladen. RFID- und IoT-Tagging erstellen Ereignisprotokolle, die Screening-Alarme mit Zutrittskontrollentscheidungen verknüpfen. Standardisierungsarbeiten der Internationalen Elektrotechnischen Kommission harmonisieren Leistungskriterien und ermöglichen Mehrlieferanten-Umgebungen. Diese Entwicklung verbreitert den Lieferantenwettbewerb, verankert den Wert jedoch in der Software-Kompetenz und nicht allein in der Hardware.
Geografische Analyse
Die Vereinigten Staaten stützen den nordamerikanischen Markt für urbanes Sicherheitsscreening mit einem Anteil von 81,95 % im Jahr 2025. Bundesverpflichtungen, beispielhaft durch den Einsatz der Computertomographie im Wert von USD 781 Millionen an 430 TSA-Kontrollpunkten, garantieren eine Basislinie der Nachfrage. Unternehmenssektoren spiegeln staatliche Investitionen wider, indem sie prädiktive Algorithmen einsetzen, die die Sicherheit gewährleisten und gleichzeitig den Personalbedarf senken. Laufende Forschungsförderungen des Ministeriums für Innere Sicherheit sichern eine Pipeline an Fähigkeiten der nächsten Generation.
Kanadas Wachstum spiegelt gezielte Modernisierung wider. Die Kanadische Grenzschutzbehörde erprobt Gesichtserkennung an Landgrenzen und ergänzt die biometrischen Gates der Kanadischen Behörde für Luftverkehrssicherheit. Datenschutzgesetze lenken Käufer auf kantenbeschreibende Scanner. Provinzielle Unterschiede erhöhen die Beschaffungskomplexität, doch Anbieter, die Konfigurationen an lokale Gesetze anpassen, gewinnen Marktanteile. Smart-City-Pilotprojekte in Toronto und Vancouver integrieren Screening-Daten in städtische Analyse-Dashboards und verstärken so die Anwendungsfälle.
Mexiko verzeichnet mit 6,01 % die schnellste CAGR. Grenz-Industriekorridore erfordern robuste Inspektionssysteme zum Schutz der Lieferkettenkontinuität. Staatliche Direktiven kombinieren nun Cybersicherheitsstandards mit physischen Screening-Anforderungen und fördern integrierte Beschaffungen. Mit der Expansion von Freihandelszonen drängen Zollbehörden auf standardisierte Protokolle, die den Durchsatz beschleunigen und gleichzeitig Schmuggel erkennen. Lokale Fertigungsanlagen setzen zudem tragbare Scanner ein, um den Diebstahl geistigen Eigentums zu mindern. Zusammengenommen erschließen diese Treiber ein nachhaltiges Potenzial innerhalb des nordamerikanischen Marktes für urbanes Sicherheitsscreening.
Regulatorisches Umfeld
In den Vereinigten Staaten legt die Transportation Security Administration (TSA) unter 49 USC 44901 die Anforderungen für die Passagier- und Gepäckkontrolle fest und setzt diese durch, wodurch grundlegende technische und betriebliche Erwartungen an Kontrollpunktsysteme und deren Zulieferer definiert werden. TSA-Leitlinien wie der Checkpoint Requirements and Planning Guide und die Open Architecture Roadmap der Behörde drängen Käufer und Integratoren hin zu interoperablen Lösungen, während föderale Qualifizierungsverfahren, einschließlich der Ansätze der Qualified Product List für Advanced Imaging Technology, als Zugangskontrolle für den Einsatz in regulierten Luftfahrtumgebungen fungieren.
Politische Maßnahmen erweitern die Compliance-Anforderungen zudem über Flughäfen hinaus. Der SAFER SKIES Act, unterzeichnet am 18. Dezember 2025 (kodifiziert unter 6 USC 124n), etablierte einen mehrstufigen Rahmen, der berechtigte Einrichtungen auf bundesstaatlicher, lokaler, tribaler und territorialer Ebene zur Durchführung von Counter-UAS-Operationen ermächtigt, was die Nachfrage nach integrierten Sicherheitsansätzen an urbanen Veranstaltungsorten und kritischer Infrastruktur verstärkt, wo Kontrollsysteme innerhalb umfassenderer Schutzprogramme eingebettet sind. Im Bereich der Cybersicherheit tauchen zunehmend föderale Anforderungen im Zusammenhang mit FISMA und NIST 800-53/800-82 in Beschaffungsunterlagen auf, da Kontrollgeräte zu netzwerkfähigen Assets werden. Die in der FY2026-Haushaltsbegründung der TSA hervorgehobenen Budgetprioritäten, einschließlich der Finanzierungslinien für CT-Geräte und Biometrie, verstärken zusätzlich den Modernisierungsdruck in der gesamten Region.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Komponenten- und Subsystemzulieferern, einschließlich Bildgebungsdetektoren, Röntgenquellen, Rechenmodulen und eingebetteter Cybersicherheit, und führt weiter zu OEMs, die Kontrollgeräte wie Röntgen-, Millimeterwellen-, Spuren- und chemische Nachweissysteme sowie KI-gestützte Multisensor-Plattformen entwerfen und herstellen. Softwareanbieter liefern anschließend Analysen zur Bedrohungserkennung, Gerätemanagement und Integrationsebenen. Systemintegratoren und Gebäudetechnikpartner passen die Ausrüstung an die Standortbedingungen an, einschließlich Stromversorgung, Abschirmung, Netzwerksegmentierung und Spurgestaltung. Serviceorganisationen schließen den Kreis durch Kalibrierung, vorbeugende Wartung, Software-Updates und Bedienerschulung, was für die Gesamtbetriebskosten in urbanen Einsätzen erheblich sein kann.
Prozesse des öffentlichen Sektors, insbesondere für die Luftfahrt und bundesweit beeinflusste Programme, prägen Beschaffung und Einsatz maßgeblich. Die TSA nutzt Werkzeuge wie ihren Checkpoint Requirements and Planning Guide, um Vorgaben für die Gestaltung von Kontrollpunkten und die Einsatzplanung zu standardisieren, während ihre Open Architecture Roadmap Interoperabilität fördert, die beeinflusst, wie OEMs Datenschnittstellen bereitstellen und wie Integratoren Multi-Vendor-Systeme zusammenstellen. Formale Ausschreibungen und Vergabewege, einschließlich über SAM.gov veröffentlichter Programme wie Bereitstellungsdienste für Kontrollausrüstung, schaffen einen strukturierten Weg von der Anforderungsdefinition bis zur Installation und Aufrechterhaltung. Qualifizierungsmechanismen, einschließlich TSA-Listen zugelassener Technologien, beeinflussen, welche Produkte von Pilotprojekten in skalierte Rollouts übergehen.
Wettbewerbsumfeld
Das Wettbewerbsgefüge bleibt mäßig fragmentiert. Etablierte Unternehmen wie Smiths Detection und OSI Systems nutzen etablierte Zertifizierungen und After-Sales-Netzwerke. Evolv Technologies und Liberty Defense differenzieren sich durch KI-zentrierte Plattformen, die geringere Fehlalarme und eine schnellere Bereitstellung versprechen.[4]Evolv Technologies, "Leistungsupdate 2024," evolvtechnology.com Die strategische Verlagerung von einmaligen Hardware-Verkäufen hin zu Abonnement-Analysen balanciert Umsatzströme neu aus. Patentanmeldungen für KI-Bedrohungsklassifizierung stiegen 2024 um 34 %, was einen intensivierten Forschungs- und Entwicklungsaufwand widerspiegelt.
Anbieterstrategien betonen vertikale Integration. OSI Systems' Fahrzeuginspektionsvertrag über USD 81 Millionen veranschaulichte die Skalenvorteile bei der Gewinnung öffentlicher Ausschreibungen. Gleichzeitig locken Marktchancen im mittleren Segment Nischenanbieter an, die Plug-and-Play-Geräte gebündelt mit verwalteten Diensten anbieten. Die Standardisierungsarbeit der Internationalen Elektrotechnischen Kommission verengt die Hardware-Variation und drängt Unternehmen dazu, auf der Grundlage von Software-Funktionen wie adaptiven Algorithmen und sicheren Cloud-Verbindungen zu konkurrieren.
Lieferketten-Resilienz entwickelt sich zu einem Verkaufsargument. Hersteller, die die nordamerikanische Montage ausbauen, sichern Käufern eine zeitgemäße Lieferung inmitten geopolitischer Turbulenzen zu. Die Cyber-Härtung von Firmware sowie unabhängige Penetrationstests sind nun in vielen Ausschreibungsunterlagen obligatorisch. Anbieter, die sichere Update-Mechanismen und Zero-Trust-Architekturen bereitstellen, erlangen einen Wettbewerbsvorteil. Insgesamt verändert die Entwicklung hin zu softwaredefinierten Werten den Wettbewerb innerhalb des nordamerikanischen Marktes für urbanes Sicherheitsscreening.
Führende Unternehmen der nordamerikanischen Branche für urbanes Sicherheitsscreening
3DX-Ray Ltd. (Image Scan Holdings PLC)
Astrophysics Inc.
Bruker Corporation
CEIA SpA
Evolv Technologies Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum ist die Ausweitung der Kontrollen über bundesweit regulierte Flughafenkontrollpunkte hinaus auf stark frequentierte urbane Veranstaltungsorte, die reibungslosen Einlass priorisieren und durch Abonnement-Analysen und betriebliche Workflows unterstützt werden. Die mehrjährigen Vertragsabschlüsse und Verlängerungen von Evolv Technologies für Systeme in der Crypto.com Arena (Los Angeles) und dem TD Garden (Boston) deuten darauf hin, dass die Einführung in Stadien und Großveranstaltungsorten von Pilotinstallationen zu standardisierten, mehrjährigen Betriebsmodellen übergeht, die Hardware mit fortlaufenden Software- und Servicebenen kombinieren. Dieses veranstaltungsorientierte Muster nährt auch angrenzende Chancen auf Unternehmenscampus und Mischnutzungsanlagen, wo Käufer ähnliche Durchsatz- und Personaleffizienz suchen, aber konfigurierbare Datenschutz- und Cybersicherheitskontrollen benötigen.
Modernisierungsprogramme im Zusammenhang mit föderalen Beschaffungspraktiken eröffnen ebenfalls Raum für Anbieter, die Anforderungen an offene Architekturintegration und föderale Cyberkontrollen erfüllen können und dabei messbare Durchsatzverbesserungen liefern. Die in der FY2026-Haushaltsbegründung der TSA dargelegten Prioritäten, einschließlich der Finanzierungslinien für CT-Geräte, Biometrie und Automatisierung von Kontrollpunkten, halten die technischen Roadmaps auf CT-basierte Bildgebung und identitätsverknüpfte Kontrollen ausgerichtet. Dieser Fokus setzt sich dann in Nicht-Luftfahrtsegmenten fort, die betriebliche Konzepte wie automatisierte Bedrohungserkennung und Spurautomatisierung übernehmen. Auf Seiten der staatlichen Nachfrage verstärken große, mit dem DHS verbundene Aufträge, einschließlich des am 23. Juni 2026 an Astrophysics Inc. vergebenen Vertrags des Department of Homeland Security (110,6 Millionen USD), den Umfang der Beschaffung im öffentlichen Sektor und bieten einen Weg für neue Fähigkeiten, Zertifizierungen und Fertigungsreife, sich in breitere urbane Anwendungsfälle zu verbreiten, einschließlich Frachtgut, Poststellenkontrollen und Zugangspunkten kritischer Infrastruktur.
Aktuelle Branchenentwicklungen
- Juni 2026: Das AXIS CXi Poststellen-Kontrollsystem von 3DX-Ray Ltd wurde ausgewählt, um eine Regierungseinrichtung in Litauen zu schützen. Der Einsatz zeigt KI-gestützte Poststellenfähigkeiten in kritischer Infrastruktur und unterstützt die Entwicklung des Unternehmens im Bereich Regierungsaufträge.
- April 2026: Astrophysics Inc erhielt die TSA-Zulassung für sein Multi-View-CT-Frachtscansystem, die erste TSA-zugelassene CT-Lösung für palettierte Fracht auf ACSTL. Dieser regulatorische Meilenstein unterstützt eine breitere Einführung im US-Frachtsicherheitsmarkt.
- April 2026: Der Verkauf des tragbaren Röntgeninspektionssystems ThreatScan LSC von 3DX-Ray Ltd an einen Kunden kritischer nationaler Infrastruktur im Nahen Osten. Die Erweiterung vergrößert die Präsenz tragbarer Kontrollsysteme in Hochsicherheitsumgebungen und stärkt eine software-integrierte Hardwarestrategie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus urbanen Sicherheitskontrolllösungen, die zur Erkennung und Abschreckung von Bedrohungen in öffentlichen und halböffentlichen Räumen in Nordamerika eingesetzt werden, einschließlich Ausrüstung, unterstützender Software und damit verbundener Dienstleistungen, die für Kontrollworkflows verkauft werden.
Geltungsbereichsausschlüsse: Militärische Feldsysteme, reine Cybersicherheitswerkzeuge und allgemeine Videoüberwachung, die nicht für Kontroll- und Zugangsprüfungsworkflows verwendet wird, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Röntgenprodukte
- Millimeterwellenprodukte
- Metalldetektoren
- Strahlungsdetektionsprodukte
- Chemikalien- und Spurendetektionsprodukte
- KI-gestützte Multisensorsysteme
- Nach Endnutzerbranche
- Unternehmensgebäude
- Posteingangs-Screening
- Lager und Logistik
- Regierungsgebäude
- Transport
- Rechenzentren
- Strafverfolgung
- Stadien und große Veranstaltungsorte
- Sonstige Endnutzerbranchen
- Nach Bereitstellungsmodus
- Stationäre Screening-Systeme
- Tragbare / Handgehaltene Screening-Geräte
- Durchgangsportale
- Fahrzeuggebundene Screening-Einheiten
- Nach Technologie
- Konventionelle Bildgebung
- KI-basierte Bedrohungserkennung
- Machine-Learning-gestützte Analysen
- Terahertz-Bildgebung
- RFID- und IoT-Integration
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das grundlegende Nachfragebild aufzubauen und realistische Bandbreiten für Einsatz- und Ersatzzyklen in den Vereinigten Staaten, Kanada und Mexiko festzulegen. Wir bezogen uns auf öffentliche Beschaffungs- und Politiksignale, die die Einführung von Kontrollen in urbanen Umgebungen prägen, und überprüften anschließend Technologie- und Leistungstrends, um keine einheitlichen Aufrüstungsraten anzunehmen.
Typischerweise verwendete Quellen umfassen öffentlich zugängliche Materialien wie TSA-Veröffentlichungen und Haushaltsbegründungen, Programmseiten des US DHS und der FEMA, das US Bureau of Transportation Statistics für Indikatoren zu Passagier- und Anlagendurchsatz, Veröffentlichungen von Statistics Canada zu Infrastruktur- und Sicherheitsausgabenhinweisen sowie Normungsleitlinien von Gremien wie NIST. Diese wurden ergänzt durch Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichte, Patentdatenbanken zur Technologieintensität und eine Datenbank auf Sendungsebene für Import-Export zur richtungsweisenden Überprüfung der Ausrüstungsbewegung. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um zu prüfen, was tatsächlich beschafft und ersetzt wird, und wie sich die Preisgestaltung ändert, wenn sich die Fähigkeiten verschieben (zum Beispiel KI-gestützte Erkennung und Multisensor-Aufbauten). Wir sprachen mit einer Mischung aus Herstellern, Vertriebspartnern, Installateuren und Endnutzern wie Verkehrsbetreibern, Veranstaltungsortbetreibern und Sicherheitsteams öffentlicher Einrichtungen, wobei die Abdeckung ausgewogen über die Vereinigten Staaten, Kanada und Mexiko gehalten wurde.
Verteilung der Befragten in der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mittleres Segment: 55% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 18% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem öffentliche Veranstaltungsortzahlen und Durchsatzindikatoren verwendet wurden, um einen adressierbaren Nachfragepool für Kontrollen zu rekonstruieren, der anschließend anhand beobachteter Einführungs- und Erneuerungsmuster für verschiedene urbane Standorte angepasst wurde. Um die Gesamtsummen realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen wie stichprobenweise erhobenen Preisen pro Spur oder Kontrollpunkt, typischen Einheitsmixen und Kanalfeedback zur jährlichen Versanddynamik abgeglichen.
Zu den im Modell verwendeten Schlüsseleingaben gehörten beispielsweise die Dichte von Kontrollpunkten oder Spuren an stark frequentierten Standorten, Ersatzzyklen für Durchgangs- und Bildgebungsausrüstung, der Anteil der Aufrüstungen, die zu fortschrittlichen Kontrollkonfigurationen übergehen, Anbindungsraten für Service und Wartung sowie die Entwicklung des durchschnittlichen Verkaufspreises mit zunehmenden Softwarefunktionen. Wo die direkte Einheitensichtbarkeit begrenzt war, wurden Lücken mit konservativen Durchdringungsbereichen behandelt, die mit den Befragten überprüft und anschließend normalisiert wurden, damit die Landessummen mit Beschaffungs- und Infrastruktursignalen übereinstimmten.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit unterschiedliche Budget- und Bedrohungsbereitschaftsbedingungen abgebildet werden konnten, ohne einen einzelnen aggressiven Pfad zu erzwingen. Annahmen zum Zeitpunkt der Aufrüstung, zur Preisentwicklung und zum Serviceanteil wurden mit Primärfeedback verfeinert und dann konsistent über den Prognosezeitraum angewendet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, beginnend mit der Frage, ob die implizierten Ausgaben je Standort plausibel erschienen, und anschließend durch eine Abstimmung auf Länderebene mit unabhängigen Signalen wie Beschaffungsankündigungen, öffentlichen Förderprogrammen und Indikatoren für den Ersatzrhythmus. Ausreißer wurden markiert, Annahmen wurden überprüft, und Folgegespräche wurden ausgelöst, wenn eine Variable außerhalb des vereinbarten Bereichs lag.
Vor der endgültigen Freigabe durchlaufen das Modell und die schriftlichen Schlussfolgerungen eine schrittweise Analystenprüfung, damit Berechnungen, Umfangslogik und Übergänge von Jahr zu Jahr konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Budgets, Einsatztempo oder Preisgestaltung ändern können. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für urbane Sicherheitskontrollen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für urbane Sicherheitskontrollen in Nordamerika können variieren, da die erfassten Produkte und Endstandorte nicht immer identisch sind und da Basisjahr und Preisannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Versandproxies stützt, während eine andere stärker auf installierter Basis und Ersatzzyklen beruht.
Die Hauptlücke ergibt sich daraus, ob Flughafenkontrollausrüstung und breitere Ausgaben für Perimetersicherheit in denselben Topf gefasst werden, wobei Mordor Intelligence urbane Kontrollen nur dann zählt, wenn sie mit Personen- oder Gegenstandskontrollworkflows in öffentlichen und halböffentlichen Einrichtungen verbunden sind, wobei Serviceumsätze nur einbezogen werden, wenn sie direkt mit diesen Einsätzen verknüpft sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,32 Mrd. USD (2025) | |
| Fachzeitschrift A | 3,10 Mrd. USD (2025) | Verwendet eine breitere Definition, die allgemeine Sicherheitskontrollen mit Flughafen-Upgrades und angrenzenden Ausgaben für Perimetersicherheit vermischt, was den erfassten Nachfragepool für urbane Standorte aufbläht. |
| Regionale Beratungsgesellschaft B | 1,75 Mrd. USD (2024) | Stützt sich stärker auf eine konservative, ausschließlich beschaffungsbasierte Verfolgung und schließt wiederkehrende Service- und softwarebezogene Umsätze aus, außerdem wird ein früheres Basisjahr mit begrenzter Preisentwicklung verwendet. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch den Umfang und was als Kontrolle im Vergleich zu breiterer Sicherheit gezählt wird, gefolgt von zeitlichen Unterschieden bei der Preisgestaltung im Basisjahr. Indem die Eingaben an beobachtbare Nachfragesignale von Einrichtungen gebunden bleiben und dokumentiert wird, wie Service und Software mit Einsätzen verknüpft sind, bleibt der Ansatz wiederholbar und leichter abzustimmen, wenn neue Beschaffungs- oder Aufrüstungswellen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Bereichs für urbanes Sicherheitsscreening und wohin wird er sich bis 2031 entwickeln?
Die Ausgaben erreichten 2026 USD 2,43 Milliarden und werden voraussichtlich bis 2031 auf USD 3,08 Milliarden auf der Grundlage einer CAGR von 4,84 % steigen.
Welche Produktkategorie verzeichnet die schnellste Expansion?
KI-gestützte Multisensorsysteme werden voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen und damit alle anderen Produktlinien übertreffen.
Wohin lenken Käufer heute den größten Anteil ihrer Budgets?
Verkehrseinrichtungen absorbieren weiterhin den führenden Umsatzanteil von 32,35 %, unterstützt durch bundesstaatliche Vorgaben wie den Computertomographie-Rollout der TSA.
Welche Endnutzergruppe wird voraussichtlich im Laufe der nächsten fünf Jahre am schnellsten wachsen?
Rechenzentren werden voraussichtlich mit einer CAGR von 6,49 % wachsen, da Betreiber physische Schutzmaßnahmen gegen steigende cyber-physische Bedrohungen stärken.
Wie prägen Lieferkettenunterbrechungen die Beschaffungsstrategien?
Verlängerte Vorlaufzeiten und Komponentenengpässe veranlassen Organisationen, Anbieter mit nordamerikanischer Montage zu bevorzugen, Lieferantenlisten zu diversifizieren und Abonnementmodelle einzuführen, die die Vorabinvestitionen senken.
Welches Land wird voraussichtlich die höchste Wachstumsrate innerhalb der Region verzeichnen?
Mexiko ist auf die schnellste CAGR von 6,01 % bis 2031 ausgerichtet, angetrieben durch Infrastrukturmodernisierung, industrielle Sicherheitsanforderungen und grenzüberschreitende Handelsanforderungen.
Seite zuletzt aktualisiert am:



