
Größe und Anteil des deutschen Rechenzentrumsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.28 Milliarden US-Dollar |
| Marktgröße (2026) | 7.91 Milliarden US-Dollar |
| Marktgröße (2031) | 11.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Rechenzentrumsbaumarkts durch Mordor Intelligence
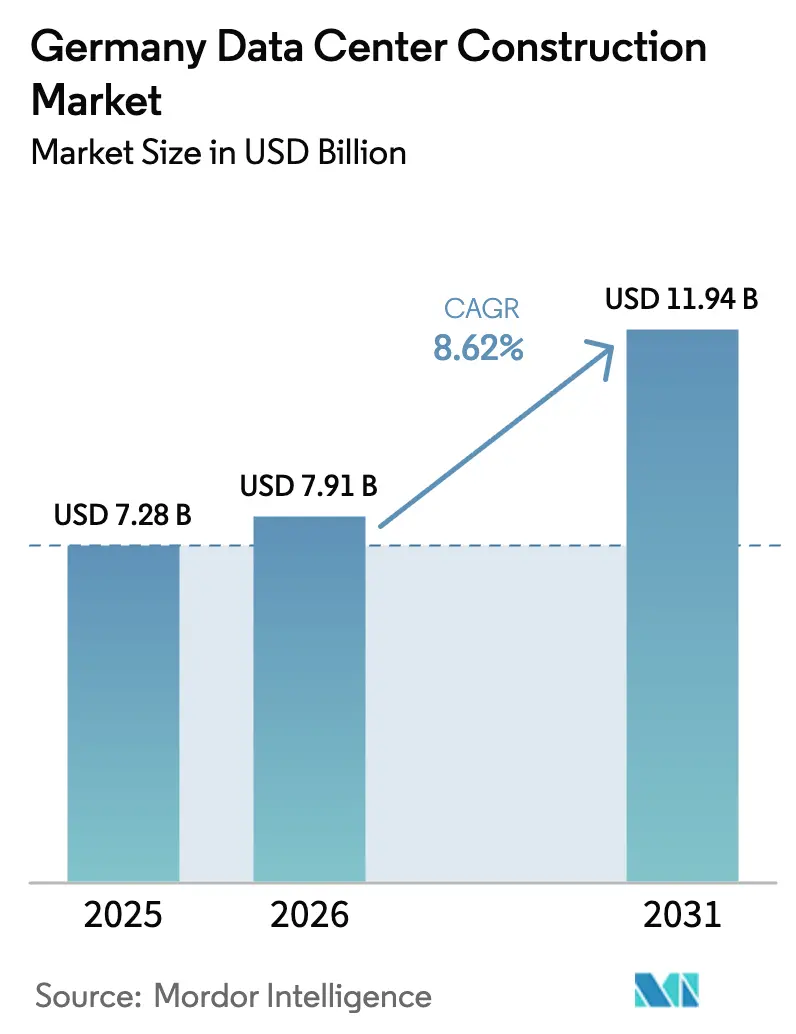
Der deutsche Rechenzentrumsbaumarkt wurde im Jahr 2025 auf 7,28 Milliarden USD bewertet und wird voraussichtlich von 7,91 Milliarden USD im Jahr 2026 auf 11,94 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,62 % während des Prognosezeitraums (2026-2031). Frankfurt verankert die meisten Hyperscale-Projekte, doch der regulatorische Druck zur Verbesserung der Energieeffizienz und zur Nutzung von ≥50 % erneuerbarer Energie treibt Ausgaben für fortschrittliches Design und Nachrüstungen an. Steigende KI-Rackdichten und die Einführung von Flüssigkühlung gestalten elektrische und mechanische Spezifikationen neu und begünstigen Bauunternehmen, die hochdichte Module standardisieren können. Die Inflation der Materialkosten - Stahl um 40,4 % und Glas um 49,3 % seit 2022 gestiegen - erhöht das Projektrisiko, hat jedoch milliardenschwere Euro-Verpflichtungen von AWS, Microsoft und anderen Hyperscalern nicht verlangsamt. Netzkapazitäts-Umverteilungsrichtlinien öffnen Berlin, München und Hamburg für großangelegte Bauprojekte, da das 110-kV-Netz in Frankfurt seine Sättigungsgrenze erreicht
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Typ entfielen Tier-3-Einrichtungen im Jahr 2025 auf 56,68 % des Marktanteils am deutschen Rechenzentrumsbaumarkt, während Tier-4-Projekte bis 2031 mit einer CAGR von 10,74 % voranschreiten (US-Handelsministerium).
- Nach Rechenzentrumstyp hielten Colocation-Standorte im Jahr 2025 einen Umsatzanteil von 48,65 %; selbst gebaute Hyperscale-Campusse wachsen mit der höchsten Rate von 11,87 % CAGR bis 2031 (Data Center Dynamics).
- Nach elektrischer Infrastruktur dominierten Stromversorgungssysteme im Jahr 2025 mit einem Anteil von 56,85 %, während Stromverteilungslösungen voraussichtlich mit einer CAGR von 12,71 % das stärkste Wachstum verzeichnen werden (Siemens).
- Nach mechanischer Infrastruktur hielten Kühlsysteme im Jahr 2025 einen Anteil von 46,92 % an der Größe des deutschen Rechenzentrumsbaumarkts, während die Integration von Servern und Speichern mit einer CAGR von 12,22 % expandiert (Supermicro).
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Rechenzentrumsbaumarkts
Analyse der Einflussfaktoren auf das Wachstum*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der Hyperscale-Cloud-Investitionsausgaben befeuert Multi-GW-Bauprojekte | 2.8% | Frankfurt, Berlin, München | Mittelfristig (2-4 Jahre) |
| Verlagerung zu KI/ML-Rackdichten (>80 kW/Rack) beschleunigt Flüssigkühlungsprojekte | 2.1% | National, konzentriert in Frankfurt | Kurzfristig (≤ 2 Jahre) |
| Verpflichtender 50%-Anteil erneuerbarer Energie gemäß EnEfG treibt Nachrüstungsausgaben an | 1.4% | National | Mittelfristig (2-4 Jahre) |
| Netzkapazitäts-Umverteilungsregelung öffnet sekundäre Ballungsräume | 1.2% | Berlin, München, Hamburg, Düsseldorf | Langfristig (≥ 4 Jahre) |
| Anreize zum Abwärmeankauf (bis zu 180 EUR/MWh) fördern Abwärmenutzungsinfrastruktur | 0.8% | Frankfurt, Berlin, München | Langfristig (≥ 4 Jahre) |
| Brennstoffzellen-Pilotprojekte mit H₂ vor Ort reduzieren Diesel-Backup-Betriebskosten bei Tier-3/4-Bauprojekten | 0.4% | National, frühe Einführung in Frankfurt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der Hyperscale-Cloud-Investitionsausgaben befeuert Multi-GW-Bauprojekte
Hyperscale-Betreiber definieren den deutschen Rechenzentrumsbaumarkt durch rekordhohe Kapitalinvestitionen neu. AWS verpflichtete sich zu 9,44 Milliarden USD für mehrere Campusse im Raum Frankfurt, die für Gigawatt-Lasten und Lieferfristen von 18 bis 24 Monaten ausgelegt sind,[1]AWS-Pressestelle - "AWS investiert 9,44 Mrd. USD in die Cloud-Region Frankfurt", DataCenterDynamics was die Nachfrage nach vorgefertigten Modulen und parallelen Genehmigungsverfahren ankurbelt. Microsoft folgte mit einer Erweiterung um 3,2 Milliarden EUR (3,6 Milliarden USD), die die nationale KI-Kapazität verdoppelt und Racks über 40 kW vorsieht. Die Planung mehrerer Gebäude begünstigt Unternehmen, die parallele Baustellen und Logistik über verteilte Grundstücke koordinieren können, während kleinere regionale Auftragnehmer von Verdrängung bedroht sind. Beschleunigte Zeitpläne intensivieren den Wettbewerb um Fachkräfte und spezialisierte Schaltanlagen und vertiefen die Abhängigkeit von globalen Lieferketten. Der deutsche Rechenzentrumsbaumarkt belohnt daher Bauunternehmen, die schnell skalieren können, ohne die PUE-Leistung zu beeinträchtigen.
KI/ML-Rackdichtenverlagerung beschleunigt Flüssigkühlungsprojekte
KI-Inferenz- und -Trainingscluster überschreiten mittlerweile 80 kW pro Rack, was Luftkühlung unpraktikabel macht und eine Welle von Flüssigkühlungs-Nachrüstungen und Neubauprojekten auslöst. Googles offener 1-MW-CDU-Entwurf veranschaulicht eine standardisierte Hochspannungs- und flüssigkeitskompatible Architektur, die von Hyperscalern übernommen wurde. Frühe Anwender wie GlobalConnect berichten von 90 % Einsparungen bei der Kühlenergie nach Untereintauchprojekten, was neue Effizienzmaßstäbe setzt. Supermicro lieferte zwischen 2024 und 2025 mehr als 2.000 flüssigkeitsgekühlte Racks,[2]Supermicro - "Supermicro hat zwischen 2024 und 2025 mehr als 2.000 flüssigkeitsgekühlte Racks ausgeliefert", supermicro.com was eine schnelle Hardware-Akzeptanz belegt und neue Baunormen festlegt. Bauunternehmen integrieren Kühlmittelverteilungseinheiten und Wärmerückgewinnungskreisläufe nun bereits in der Rohbauphase, was spätere Gewerke verkürzt und vertragliche Leistungsbereiche innerhalb des deutschen Rechenzentrumsbaumarkts verändert.
Verpflichtender 50-%-Anteil erneuerbarer Energie gemäß EnEfG treibt Nachrüstungsausgaben an
Das deutsche Energieeffizienzgesetz von 2024 verpflichtet Rechenzentren sofort zu 50 % erneuerbarem Strom und bis 2027 zu 100 %,[3]Markus Schneider - "Das deutsche Energieeffizienzgesetz erklärt", White & Case LLP was ein paralleles Nachrüstungssegment (Dentons) anregt. Maincubes unterzeichnete seinen ersten Solar-Stromliefervertrag für den Betrieb in Frankfurt und koppelte Datensäle mit dedizierten Photovoltaikanlagen. Abwärmenutzungsziele von 10 % bis 2026 und 20 % bis 2028 fördern Fernwärmeanbindungen wie die Energienutzungsanlage der TU Dresden im Wert von 1,6 Millionen EUR, die 3.700 Haushalte versorgt. Auftragnehmer mit Kenntnissen in der Einspeisung erneuerbarer Energien und der Verlegung von Wärmeexportleitungen erzielen höhermargige Aufträge. Finanzierungsbedingungen verknüpfen Zinsspannen zunehmend mit der Vor-Ort-Grünerzeugung und verankern Nachhaltigkeitskennzahlen in der Baukreditvergabe. Infolgedessen wandelt sich die ESG-Konformität im deutschen Rechenzentrumsbaumarkt von einem Differenzierungsmerkmal zu einer Markteintrittsvoraussetzung.
Netzkapazitäts-Umverteilungsregelung öffnet sekundäre Ballungsräume
Die Bundesnetzagentur wechselte von einem Warteschlangenverfahren nach dem Windhundprinzip zu einer leistungsbasierten Zuteilung und leitete 110-kV-Übertragungskapazitäten in Richtung unterausgelasteter Ballungsräume um. Berlins Urban Tech Republic, die das ehemalige Flughafengelände Tegel umnutzt, bietet Flächen und Netzzugang für bis zu 1.000 Technologieunternehmen und zieht neue Rechenzentrumsprojekte an. Maincubes sicherte sich bereits ein Grundstück in Nauen für seinen zweiten Berliner Campus, da Betreiber sich gegen Engpässe in Frankfurt absichern. München und Hamburg vermarkten ebenfalls verfügbare Kapazitäten in Kombination mit Anreizen zur Fernwärmenutzung, was das geografische Risiko diversifiziert. Entwickler, die auf Latenzen zum bayerischen Industriestandort und zum Hamburger Logistikkorridor abzielen, erweitern den deutschen Rechenzentrumsbaumarkt über seinen traditionellen Rhein-Main-Kern hinaus.
Analyse der Einflussfaktoren auf das Wachstum (Hemmfaktoren)*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an 110-kV-Netzanschlüssen rund um Frankfurt verzögert Pipeline von >200 MW | -1.8% | Ballungsraum Frankfurt | Kurzfristig (≤ 2 Jahre) |
| Investitionskosteninflation bei Schaltanlagen und Generatoren (+32 % seit 2022) | -1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Verschärfte PUE-Anforderung ≤1,2 (neue Rechenzentren) gemäß EnEfG erhöht Designkosten | -0.9% | National | Mittelfristig (2-4 Jahre) |
| Berliner Flächennutzungsmoratorium in der Nähe des Flughafens TXL schränkt Hyperscale-Grundstücke ein | -0.6% | Ballungsraum Berlin | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an 110-kV-Netzanschlüssen rund um Frankfurt verzögert Pipeline-Projekte
Das 110-kV-Backbone in Frankfurt ist nahezu maximal ausgelastet, was die Vorlaufzeiten für neue Netzanschlüsse auf bis zu acht Jahre verlängert - weit über die typischen Hyperscale-Planungszyklen hinaus. Digital Realtys Cluster mit mehr als 20 lokalen Einrichtungen unterstreicht die historisch gewachsene Nachfrage und die daraus resultierende Sättigung. Als Reaktion darauf teilen Entwickler Projekte unter 100 MW auf oder wechseln nach Brandenburg, Berlin und Nordrhein-Westfalen. Die Bauplanung wird von den von den Versorgungsunternehmen genehmigten Verstärkungsmaßnahmen abhängig, was EPC-Verträge erschwert. Der deutsche Rechenzentrumsbaumarkt preist die Knappheit des Netzzugangs daher in Grundstücksbewertungen und Stromliefervertragsprämien ein.
Investitionskosteninflation bei Schaltanlagen und Generatoren erhöht Baukosten
Erzeugerpreisindizes zeigen, dass Schaltanlagen- und Dieselgeneratorpakete seit 2022 um 32 % über der allgemeinen Bauinflation gestiegen sind und Projektreserven aufzehren. Die Nachfrage nach Mittelspannungsschaltanlagen wird aufgrund des Hyperscale-Wachstums voraussichtlich mit einer CAGR von 16 % steigen, was auf anhaltenden Kostendruck hindeutet. Siemens weist darauf hin, dass ein einzelner Hyperscale-Campus jährlich 1 GW benötigen kann, was dem Stromverbrauch von 750.000 Haushalten entspricht, und die Exposition gegenüber Preisschwankungen erhöht. Bauunternehmen setzen zunehmend auf modulare Elektrotechnik, um Preise frühzeitig zu sichern, doch Artikel mit langen Lieferzeiten verlängern nach wie vor die Beschaffungsfenster. Steigende Elektrobudgets drängen Kunden zu Planungs-Bau-Verträgen, die Risiken innerhalb des deutschen Rechenzentrumsbaumarkts neu verteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Tier 4 treibt Premium-Bau voran
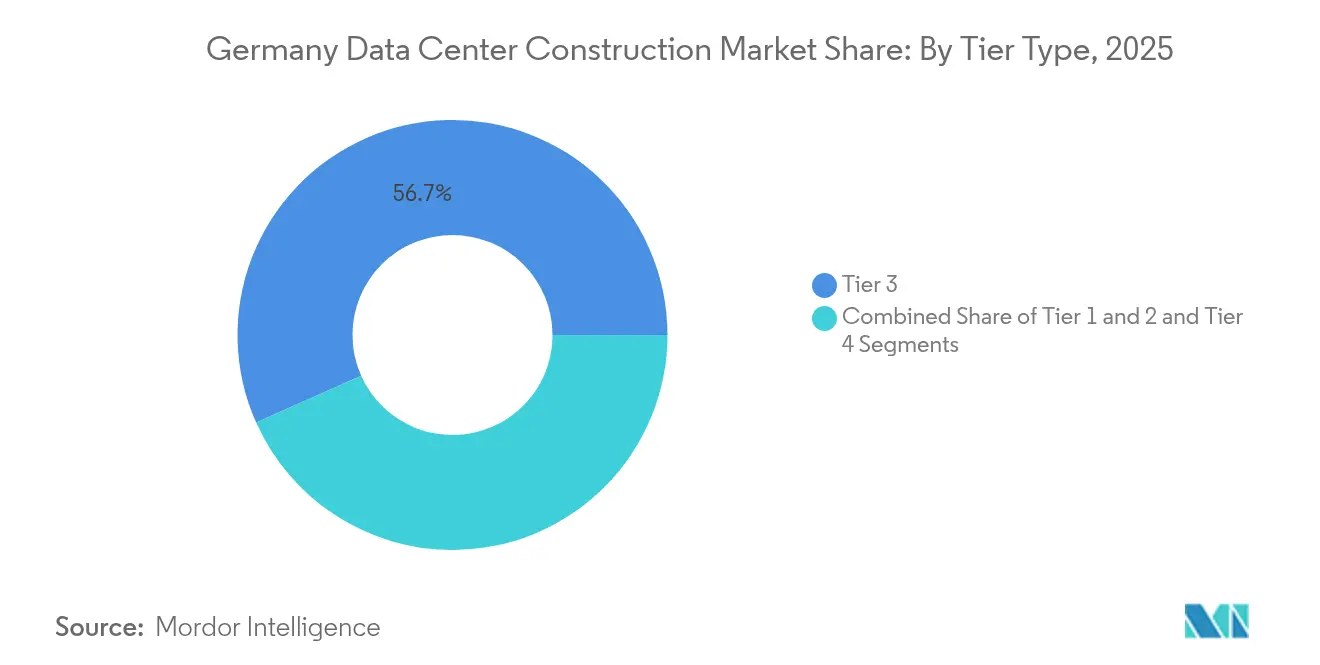
Tier 3 erfasste im Jahr 2025 56,68 % des Marktanteils am deutschen Rechenzentrumsbaumarkt und bestätigt damit seine Balance aus Zuverlässigkeit und Kosteneffizienz. Tier 4 expandiert jedoch mit einer CAGR von 10,74 % - dem schnellsten Tempo innerhalb der Größe des deutschen Rechenzentrumsbaumarkts im Zeitraum 2026-2031. Hyperscale- und Finanzdienstleistungskunden rechtfertigen Premium-Redundanz, um eine Verfügbarkeit von 99,995 % zu erreichen. Bauvorschriften umfassen doppelte aktive Stromversorgungswege, parallel wartbare Kühlung und fehlertolerante Glasfasertrassen. Bauunternehmen, die auf Tier-4-Designs spezialisiert sind, können höhere Margen erzielen, müssen jedoch längere Prüfzyklen und Regulierungsprüfungen bewältigen.
Tier-1- und Tier-2-Bauprojekte verzeichnen nun eine begrenzte Nachfrage, da Unternehmen auf die Cloud umsteigen und höhere Verfügbarkeit benötigen. Die Konsolidierung um Tier 3 und Tier 4 beschleunigt einen Übergang vom Unternehmenshosting hin zu KI-fähigen Hyperscale-Arealen. Microsofts Erweiterung um 3,2 Milliarden EUR sieht Tier-4-Hallen vor, die für kontinuierliche maschinelle Lern-Workloads ausgelegt sind. Unternehmen mit umfangreicher Erfahrung in der Concurrent-Maintenance-Architektur werden nachhaltige Projektpipelines verzeichnen, während Auftragnehmer, die sich auf niedrigere Tiers konzentrieren, möglicherweise umschulen müssen. Die deutsche Rechenzentrumsbaubranche rotiert daher in Richtung Premium-Tiers, da die Zuverlässigkeit als Grundvoraussetzung steigt.


Nach Rechenzentrumstyp: Hyperscaler gestalten den Bau neu
Colocation machte 2025 48,65 % des Umsatzes aus, doch selbst gebaute Hyperscale-Projekte werden voraussichtlich jährlich um 11,87 % wachsen und so die Wachstumsdynamik der Größe des deutschen Rechenzentrumsbaumarkts beflügeln. Strategien für souveräne Clouds veranlassen Hyperscaler, Einrichtungen vollständig selbst zu besitzen und dabei neutrale Anbieter zu umgehen. Dieses Eigentümermodell skaliert Multi-Gigawatt-Campusse und erfordert schnelle Genehmigungsverfahren, Hochspannungsumspannwerke und campusweite Flüssigkühlung.
Edge- und Unternehmensbauten bleiben kleiner, sind aber strategisch wichtig und unterstützen latenzsensitive Workloads sowie regulatorische Datenanforderungen. Amazons 7,8-Milliarden-EUR-Programm für eine souveräne Cloud in Brandenburg unterstreicht, wie Hyperscaler nationale Compliance mit selbstverwalteter Infrastruktur verbinden. Für Auftragnehmer konzentrieren Hyperscale-Eigenbauten den Auftragsumfang auf weniger, aber größere Kunden mit strengen Lieferantenprüfungen. Colocation-Anbieter kontern mit Fernwärmenutzung und Energie-als-Dienstleistung-Modellen, um im deutschen Rechenzentrumsbaumarkt wettbewerbsfähig zu bleiben.
Nach elektrischer Infrastruktur: Innovation bei der Stromverteilung
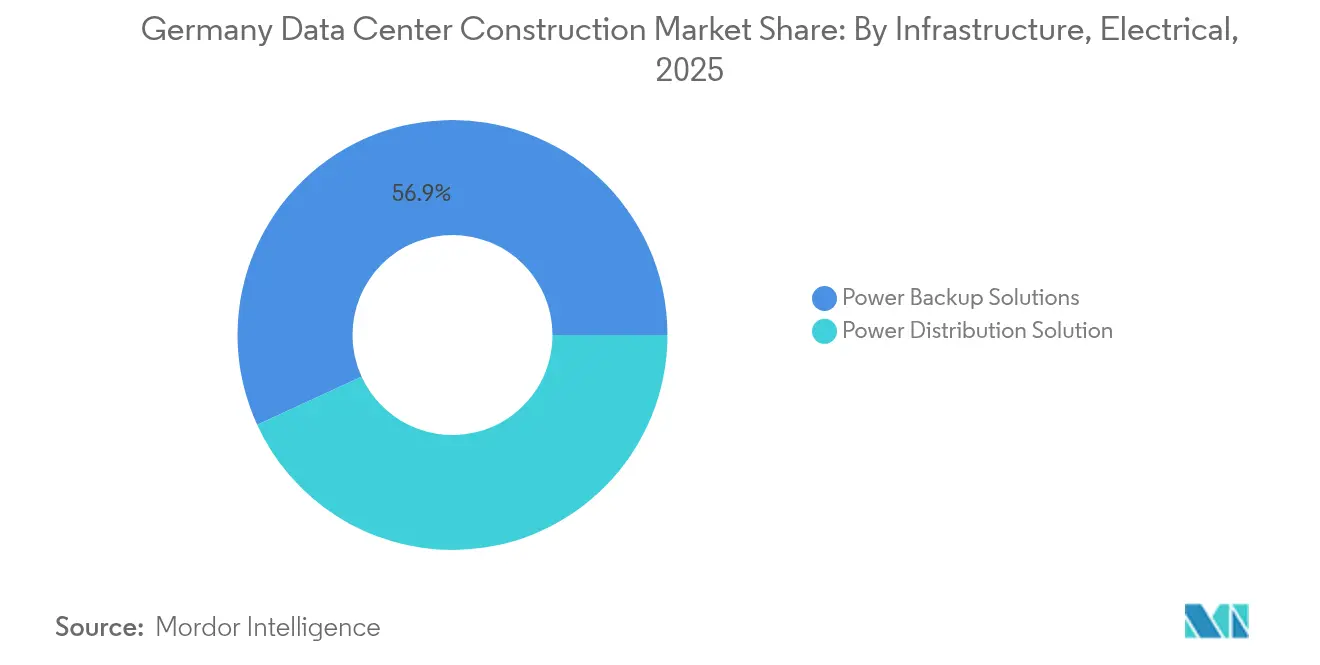
Stromversorgungslösungen führten die elektrischen Ausgaben 2025 mit 56,85 % an und spiegeln die Dominanz von USV-Anlagen und Generatoren wider. Dennoch werden Stromverteilungssysteme bis 2031 eine CAGR von 12,71 % verzeichnen - den schnellsten Anstieg innerhalb des deutschen Rechenzentrumsbaumarkts. KI-Cluster treiben eine Verlagerung zu Hochspannungs-Stromschienensystemen und Gleichstromarchitekturen voran, die Umwandlungsverluste und Kabelvolumen reduzieren. Bauunternehmen müssen Stromschienen integrieren, die 1 MW pro Rack leisten können, und dabei die PUE-Ziele des EnEfG einhalten.
Brennstoffzellen-Pilotprojekte mit Wasserstoff von Microsoft (3 MW) und NorthC führen dieselfreie Notstromversorgungspfade und neue mechanisch-elektrische Schnittstellen ein. Vorgefertigte Mittelspannungsmodule werden nun werksseitig getestet geliefert, was Montagearbeiten vor Ort um Wochen verkürzt. Elektrische Räume werden kleiner, aber dichter, was Brandschutzstrategien und Zugangsfreiräume verändert. Diese Innovationen erhöhen die technischen Eintrittsanforderungen für Neueinsteiger im deutschen Rechenzentrumsbaumarkt.
Nach mechanischer Infrastruktur: Entwicklung der Kühlsysteme
Kühlung erfasste 2025 46,92 % der mechanischen Budgets, doch Server- und Speicherbaugruppen werden eine CAGR von 12,22 % verzeichnen, da sich KI-Hardware weiter verbreitet. Der deutsche Rechenzentrumsbaumarkt sieht sich einem raschen Wandel von Luftkühlung hin zu Direct-to-Chip- und Tauchkühlungsverfahren gegenüber. Bauunternehmen müssen Kühlmittelzulauf- und -rücklaufverteiler frühzeitig einbauen, die Bodenbelastung für Tanks koordinieren und Abwärmeleitungen zu Fernwärmenetzen verlegen.
Racks und Schränke werden auf 600-mm-Breite standardisiert, aber für rückseitige Tür-Wärmetauscher tiefer. Brandschutz wechselt zu Wassernebel- und Inertgasgemischen, die mit Flüssigkühlungsaufbauten kompatibel sind. Vorgefertigte Weißraum-Module verkürzen Ausbauzeiten, erfordern jedoch präzise Werksdaten, um Nacharbeiten zu vermeiden. Auftragnehmer, die neue flüssige Kühlmedien zertifizieren können, erlangen einen Wettbewerbsvorteil, da Racks mit mehr als 80 kW im deutschen Rechenzentrumsbaumarkt zur Norm werden.
Geografische Analyse
Frankfurt bleibt der wichtigste Knotenpunkt und beherbergt mehr als 20 Digital-Realty-Standorte sowie den DE-CIX-Austauschpunkt, doch Netzengpässe begrenzen Einzelstandorterweiterungen über 200 MW. AWS, NTT und Vantage verteilen Bauprojekte nun auf mehrere Grundstücke, um den Versorgungszugang zu sichern, und halten den deutschen Rechenzentrumsbaumarkt trotz Engpässen widerstandsfähig.
Berlin entwickelt sich zum führenden sekundären Knotenpunkt. Die Urban-Tech-Republic-Umnutzung des Flughafens Tegel bietet großzügige Grundstücke mit Fernwärmenetzen, die mit den EnEfG-Nutzungszielen übereinstimmen. Maincubes' bevorstehender Campus in Nauen und Amazons souveräne Cloud-Zone in Brandenburg bestätigen das Investoreninteresse. Diese Projekte vergrößern die Größe des deutschen Rechenzentrumsbaumarkts in der Hauptstadtregion und diversifizieren Hyperscale-Präsenzen weg vom Rhein-Main-Gebiet.
München und Hamburg vervollständigen den Wachstumskorridor. Equinix' 90-Millionen-USD-Standort MU4 in der Nähe Münchens kombiniert aquiferthermische Energiespeicherung mit Tier-3-Redundanz. Hamburg nutzt die Erneuerbare-Energie-Potenziale der Hafenstadt, um CO₂-neutrale Edge-Hallen zu vermarkten. Gemeinsam adressieren diese Ballungsräume regionale Latenzen, unterstützen die Automobil- und Logistikbranche und absorbieren Nachfrage, die das Frankfurter Netz nicht bewältigen kann, und erweitern so die geografische Reichweite des deutschen Rechenzentrumsbaumarkts.
Regulatorisches Umfeld
Die Bautätigkeit im Bereich Rechenzentren in Deutschland wird durch das Energieeffizienzgesetz (EnEfG) geprägt, das vorschreibt, dass Rechenzentren ab 2024 mindestens 50 % ihres Stromverbrauchs aus erneuerbaren Quellen decken und bis 2027 auf 100 % erneuerbaren Strom umstellen müssen. Das Gesetz verknüpft außerdem Effizienz- und Abwärmenutzungspflichten mit MEP-Designentscheidungen. Im April 2026 wurde ein Entwurf zur Änderung des EnEfG veröffentlicht, mit überarbeiteten und praktikableren PUE-Anforderungen, darunter ein PUE-Grenzwert von 1,3 (innerhalb von zwei Jahren zu erreichen) für Rechenzentren, die ab dem 1. Juli 2026 in Betrieb gehen, sowie gestufte PUE-Schwellenwerte für Bestandsanlagen (1,6 ab dem 1. Juli 2027 und 1,4 ab dem 1. Juli 2030).
Diese politischen Signale verknüpfen den Ausbau der digitalen Infrastruktur zunehmend mit Beschränkungen des Energiesystems und der Planungspraxis. Das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) hat Rechenzentren in Programme eingebettet, die Standortwahl und Genehmigungsbereitschaft, die Koordination des Netzzugangs sowie die Integration der Abwärmenutzung in kommunale Netze betonen – all dies prägt die Machbarkeit in frühen Phasen, die Zeitpläne für den Netzanschluss und die lokalen Genehmigungswege für Großprojekte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rechenzentrumsbaus in Deutschland erstreckt sich von der Grundstücksbeschaffung und Bauleitplanung über Design, Genehmigung, Beschaffung, Bau und Inbetriebnahme bis zur Integration in den Betrieb. Zu den vorgelagerten Akteuren zählen Grundstücksentwickler und Kommunen, bei denen Planungsgenehmigungen und Flächennutzungsbeschränkungen die Standortverfügbarkeit bestimmen, sowie Netzbetreiber (VNB/ÜNB), die den Zugang zu 110-kV-Netzen kontrollieren, und Anbieter erneuerbarer Energie, die die EnEfG-Konformität unterstützen.
Im Midstream-Bereich koordinieren EPC-Unternehmen und Fachunternehmer Tiefbauarbeiten, Umspannwerke, Schaltanlagen, USV- und Generatorpakete sowie Hochdichte-Kühlsysteme (Direct-to-Chip, Immersionskühlung, CDU-Infrastruktur). Vorfertigung und modulare Skids werden zunehmend eingesetzt, um Vorlaufzeiten zu steuern und Baustellenrisiken zu verringern. Im Downstream-Bereich legen Colocation- und Hyperscale-Selbstbau-Betreiber sowie Unternehmens- und öffentliche Auftraggeber technische Spezifikationen und Prüfanforderungen hinsichtlich Redundanzstufen, Ausfallsicherheit und Tests fest, während Wärmeabnehmer und Fernwärmeversorger mit strengeren Wiederverwendungszielen an Bedeutung gewinnen. Branchenverbände wie die German Datacenter Association (GDA) stehen mit der Bundesnetzagentur (BNetzA) zu Netzzugangsthemen im Austausch, was zeigt, wie die Machbarkeit des Netzanschlusses und die Tarifbehandlung die Standortwahl, die Projektphasierung und die Vertragsstrukturen in Frankfurt und aufkommenden sekundären Metropolregionen beeinflussen.
Wettbewerbslandschaft
Internationale Spezialisten wie DPR Construction, Exyte und STRABAG kombinieren globales Rechenzentrums-Know-how mit der Einhaltung deutscher Vorschriften und positionieren sich für Hyperscale-Aufträge. Inländische Akteure wie GOLDBECK und Data Center Group nutzen Versorgungsbeziehungen und lokale Arbeitskräftepools, um bei der Terminsicherheit zu konkurrieren.
Die strategische Differenzierung konzentriert sich auf die Integration von Flüssigkühlung, Abwärmeexport und Vor-Ort-Erneuerbare, die den EnEfG-Schwellenwerten entsprechen. Siemens ging über die Gerätelieferung hinaus und unterzeichnete einen mehrjährigen Modulelektrikvertrag mit Compass Datacenters, was einen Trend zur vertikalen Integration unterstreicht.
Das Interesse von Private-Equity-Investoren bleibt stark. Vantage verbriefe 2025 720 Millionen EUR an deutschen Vermögenswerten in der ersten derartigen Emission in Europa und senkte so seine Kapitalkosten. Bain Capital und Aquila bildeten eine paneuropäische Plattform, die auf sekundäre Ballungsräume abzielt, und signalisierten damit Vertrauen, dass der deutsche Rechenzentrumsbaumarkt auch außerhalb Frankfurts eine zweistellige Nachfrage aufrechterhalten wird.
Branchenführer im deutschen Rechenzentrumsbau
Mercury Engineering
Michel Bau GmbH & Co. KG
Collen Construction Limited
DPR Construction
Royal HaskoningDHV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politisch getriebene Bauprogramme und Compliance-Nachrüstungen schaffen Nachfrage nach hocheffizienter, netzbewusster Campus-Realisierung. Die am 18. März 2026 gestartete Datenzentrumsstrategie der Bundesregierung setzt ein klares Kapazitätsziel – Verdoppelung der nationalen Rechenzentrumskapazität bis 2030 und Ausbau der KI-/HPC-Fähigkeiten –, wodurch sich die adressierbare Pipeline für Entwickler, EPC-Unternehmen und Ausrüstungsintegratoren erweitert, die Genehmigungsunterstützung, Netzanschlusstechnik und wiederholbare Hochdichte-Halldesigns bündeln können. Die EnEfG-Anforderungen an die Beschaffung erneuerbaren Stroms und die PUE-Leistung treiben Eigentümer zudem zu PPA-gestützten Projekten und zur Bereitschaft für Flüssigkeitskühlung, wobei die gemessene Energieberichterstattung den Handlungsspielraum für Design-Build-Teams erweitert, die elektrische Effizienz, Kühlungsinnovationen und Compliance-Dokumentation in das Bauprogramm integrieren können.
Ein zweiter Chancenbereich liegt an der Schnittstelle zwischen Rechenzentren und kommunalen Energiesystemen. Ziele zur Abwärmenutzung und Fernwärmenetze unterstützen gemeinsame Realisierungsmodelle zwischen Rechenzentrumsbetreibern und Energieversorgern, einschließlich Wärmetauscheranlagen und Exportleitungen, die bereits parallel zum Hauptbau geplant werden und nicht erst als spätere Nachrüstung. Die geografische Diversifizierung unterstützt zudem neue Standortentwicklungskonsortien, da Netzkapazitätsengpässe in Frankfurt auf sichtbare Entwicklungen wie die Berliner Urban Tech Republic (Tegel-Umnutzung) und Brandenburger Sovereign-Cloud-Projekte treffen, was die Nachfrage nach Greenfield-Campussen, gestuften Umspannwerken und standardisierten Modulen in sekundären Metropolregionen unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Mercury Engineering erreicht Meilenstein bei der Realisierung des Equinix MU4.3-Rechenzentrums in München, Deutschland. Der Erfolg spiegelt die anhaltende Bautätigkeit im Rechenzentrumsbereich der Metropolregion München wider und deutet auf Dynamik beim Hyperscale-Ausbau in Süddeutschland hin.
- März 2026: Mercury Engineering skaliert die Projektabwicklung von Rechenzentren in München. Der Ausbau unterstützt die außerbetriebliche Fertigung und modulare Lieferung, um deutsche Bauvorhaben zu beschleunigen und die Projektsicherheit zu verbessern.
- Februar 2025: Vantage stellt 1,4 Milliarden EUR für die EMEA-Expansion bereit, einschließlich Projekten in Deutschland. Die Ankündigung deutet auf Kapitaleinsatz und wachsende Hyperscale-Aktivität in Deutschland über Frankfurt hinaus hin.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst die Ausgaben in Deutschland für den Bau und die Erweiterung von Rechenzentren, beginnend bei Erdarbeiten und der Kernstruktur bis hin zur installierten elektrischen und mechanischen Infrastruktur, die für die Betriebsbereitschaft der Anlage erforderlich ist.
Ausschlüsse: Nicht erfasst werden laufender IT-Betrieb, Cloud-Service-Umsätze oder routinemäßige Facility-Management-Kosten nach der Übergabe, die außerhalb der Bauleistung liegen.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Colocation
- Selbst gebaute Hyperscaler (CSPs)
- Unternehmens- und Edge-Rechenzentren
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromversorgungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Hochbau
- Dienstleistungen - Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Ermittlung der Nachfrage- und Bau-Pipeline für Deutschland anhand öffentlicher Signale, die auch bei begrenzten Projektdetails weiterhin nützlich sind. Wir untersuchten Veröffentlichungen der Bundesnetzagentur, Bau- und Preisindizes von Destatis, Energie- und Baustatistiken von Eurostat sowie Planungs- und Umweltunterlagen aus lokalen Portalen. Für den technischen und Zuverlässigkeitskontext wurden zudem Standards und Leitlinien wie uptime-ähnliche Zertifizierungsreferenzen und die EU-Energieeffizienzrichtung als Kontrollpunkte herangezogen.
Um die Projektabsicht mit den Ausgaben zu verknüpfen, haben wir Pressemitteilungen, Investorenpräsentationen und Jahresberichte von Entwicklern, Versorgungsunternehmen und großen Baufirmen abgeglichen und diese dann wahrscheinlichen Realisierungszeitplänen zugeordnet. Ausgewählte kostenpflichtige Abonnements wurden nur dort eingesetzt, wo sie nachvollziehbare Struktur beitragen, etwa Unternehmensfinanzdaten und -analysen, Patentdatenbanken für Kühl- und Stromdesign-Signale sowie eine Import-Export-Datenbank auf Sendungsebene für wichtige Elektroausrüstungsströme. Die hier aufgeführten Beispiele sind veranschaulichend und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden zudem zahlreiche weitere öffentliche, offizielle und unternehmensbezogene Quellen konsultiert.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Kurzumfragen mit Stakeholdern, die Projektumfang und Preisgestaltung beeinflussen, wie Bauunternehmer, Ingenieurteams, Ausrüstungsintegratoren, Colocation-Betreiber und Unternehmenskäufer mit Selbstbauprogrammen. Dieser Schritt half zu bestätigen, was in Deutschland kurzfristig gebaut wird, welche Kostenspannen je nach Leistungs- und Kühlintensität typisch sind und welche Kostenpositionen in Bauverträge gebündelt werden bzw. separat von den Eigentümern beschafft werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 12 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 18 % | Manager: 49 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgte anhand eines kombinierten Top-down- und Bottom-up-Ansatzes, wobei die Top-down-Sicht die Bauausgaben in Deutschland aus der aktiven und geplanten Kapazitäts-Pipeline, typischen Baukonfigurationen und Baukostenindizes rekonstruiert. In der Praxis beginnen wir mit dem Bauprogramm nach Metropolregion und Standorttyp, rechnen es in erwartete lieferbare Fläche und IT-Last um und wenden dann normierte Kostenspannen für allgemeine Bauarbeiten, elektrische Systeme und mechanische Systeme an.
Um das Modell zu erden, wurden mehrere Marktfingerabdrücke als Eingaben und Plausibilitätsprüfungen verwendet, darunter angekündigte Kapazitätserweiterungen und Liefertermine, Beschränkungen beim Stromanschluss und Zeitpläne für Netzausbauten, Inflation der Baumaterial- und Arbeitskosten sowie die Verschiebung hin zu höheren Rack-Dichten, die die Kühl- und Stromarchitektur verändert. Die Prognosen wurden mittels Szenarioanalyse entwickelt, wobei kurzfristig zugesicherte Bauvorhaben von längerfristigen Plänen getrennt und die Annahmen anschließend mit Primärfeedback zu Verzögerungen, Beschaffungsvorlaufzeiten und Genehmigungstempo stresstestet wurden. Bottom-up-Näherungen wurden gezielt eingesetzt, etwa anhand von Stichproben-Projektbudgets, typischen Kosten pro MW für vergleichbare Bauvorhaben und Kanalprüfungen zu wichtigen Ausrüstungspaketen. Wo Eigentümer Ausrüstung außerhalb des Bauvertrags beschaffen, wurden Lücken durch konservative Spannen geschlossen und Überlappungen entfernt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die endgültigen Zahlen nicht von einer einzigen Quelle abhängen. Wir führen Abweichungsprüfungen über unabhängige Signale durch, wie etwa Pipeline-Kapazität, Zeitpunkt der Netzanschlüsse und ob Kostenindizes ein realistisches Ausgabenprofil implizieren; Ausreißer werden anschließend erneut geprüft, bevor sie freigegeben werden. Wo Annahmen einen großen Anteil des Gesamtwerts bestimmen, wird eine Nachverfolgung ausgelöst, um zu bestätigen, was im Vertragsumfang enthalten ist und was ausgeschlossen ist.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Änderungen wie großen Projektankündigungen, Stornierungen, politischen Änderungen oder sprunghaften Veränderungen der Baukosten. Vor der Auslieferung werden die neuesten öffentlichen Aktualisierungen erneut geprüft, damit Kunden zum jeweiligen Zeitpunkt die aktuellste verfügbare Sicht erhalten.
Der von Mordor Intelligence ermittelte Marktumfang für den Rechenzentrumsbau in Deutschland im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zum Rechenzentrumsbau in Deutschland können weit voneinander abweichen, da jeder Herausgeber die Abgrenzung unterschiedlich zieht und dann seine eigene Kostenlogik anwendet, um Bauvorhaben in Geldbeträge umzurechnen. Unterschiede zeigen sich in der Regel darin, ob der Innenausbau mitgezählt wird, wie stark eigentümerseitig beschaffte Ausrüstung als Bauausgaben behandelt wird und wie aggressiv künftige Projektzeitpläne angenommen werden.
Genehmigte Projekt-Pipelines, die Bereitschaft zum Netzanschluss und deutsche Baukostenindizes sind die Kontrollpunkte, die die Schätzung von Mordor Intelligence an realisierbare Bauvorhaben und die aktualisierte Kostenentwicklung für elektrische und mechanische Pakete binden, die üblicherweise in Schlüsselfertig-Verträgen gebündelt sind. Die Hauptursachen für Abweichungen bei anderen Zahlen sind in der Regel die Einbeziehung angrenzender IT-Hardware, die Verwendung fester Kosten pro MW ohne Aktualisierung für Strom- und Kühlkomplexität sowie unterschiedliche Aktualisierungsrhythmen, die ältere Projektlisten länger im Modell verbleiben lassen, als sie sollten.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,28 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 7,20 Mrd. USD (2024) | Verwendet eine Momentaufnahme der Bau-Pipeline aus dem Vorjahr und wendet einen engeren Bauumfang an, der elektrische und mechanische Pakete, die in Schlüsselfertig-Verträgen gebündelt sind, unterzählen kann. |
| Branchenverlag B | 7,71 Mrd. USD (2024) | Stützt sich auf ausgewiesene Projekt-Investitionsausgaben und gemischte Kosten-pro-MW-Annahmen, die die kurzfristigen Ausgaben überschätzen können, wenn sich Liefertermine verzögern oder eigentümerseitig beschaffte Ausrüstung als Bauleistung eingerechnet wird. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, wie jede Quelle Vertragsumfang, Zeitplanung und Kostensteigerungen für strom- und kühlungsintensive Bauvorhaben behandelt. Indem die Gesamtwerte an beobachtbare Pipeline- und Kostensignale gebunden und anschließend durch interviewgestützte Umfangsvalidierung überprüft werden, bleibt das Ergebnis nachvollziehbar in wiederholbaren Schritten, wenn sich Projektlisten ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des deutschen Rechenzentrumsbaumarkts bis 2031?
Der Markt wird voraussichtlich bis 2031 11,94 Milliarden USD erreichen und wächst mit einer CAGR von 8,62 %.
Welche deutsche Stadt führt beim Neubau von Rechenzentren?
Frankfurt bleibt der größte Knotenpunkt, aber Berlin, München und Hamburg gewinnen aufgrund der Netzkapazitäts-Umverteilung Marktanteile.
Wie wirken sich KI-Workloads auf das Einrichtungsdesign aus?
KI-Cluster treiben Rackdichten über 80 kW, was die weitverbreitete Einführung von Flüssigkühlungsinfrastruktur und Hochspannungsstromverteilung vorantreibt.
Was schreibt das Energieeffizienzgesetz für neue Rechenzentren vor?
Das Gesetz schreibt einen PUE von ≤1,2 für Neubauten und sofort mindestens 50 % erneuerbaren Strom vor, der bis 2027 auf 100 % steigen soll, zuzüglich progressiver Abwärmenutzung.
Warum wachsen Tier-4-Einrichtungen schneller als Tier-3-Einrichtungen?
Hyperscale- und Finanzdienstleistungsbetreiber fordern eine Verfügbarkeit von 99,995 %, was die Redundanz und den höheren Kapitaleinsatz von Tier-4-Designs rechtfertigt, die mit einer CAGR von 10,74 % wachsen.
Wie wirkt sich die Baukosteninflation auf Projekte aus?
Schaltanlagen- und Generatorpreise sind seit 2022 um 32 % gestiegen, was den Budgetdruck erhöht und Beschaffungszeiträume für Großprojekte verlängert.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Japan Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Japan, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Deutschland Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Deutschland, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, aufgeschlüsselt nach Rackgröße, Rackhöhe und Racktyp.
- Japan Rechenzentrums-Server-Markt Nachfrage nach Servern in Japan, unterteilt nach Tier, Anlagengröße und Anlagentyp.


