
Deutsches Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.12 Milliarden US-Dollar |
| Marktgröße (2026) | 10.41 Milliarden US-Dollar |
| Marktgröße (2031) | 20.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.18 % |
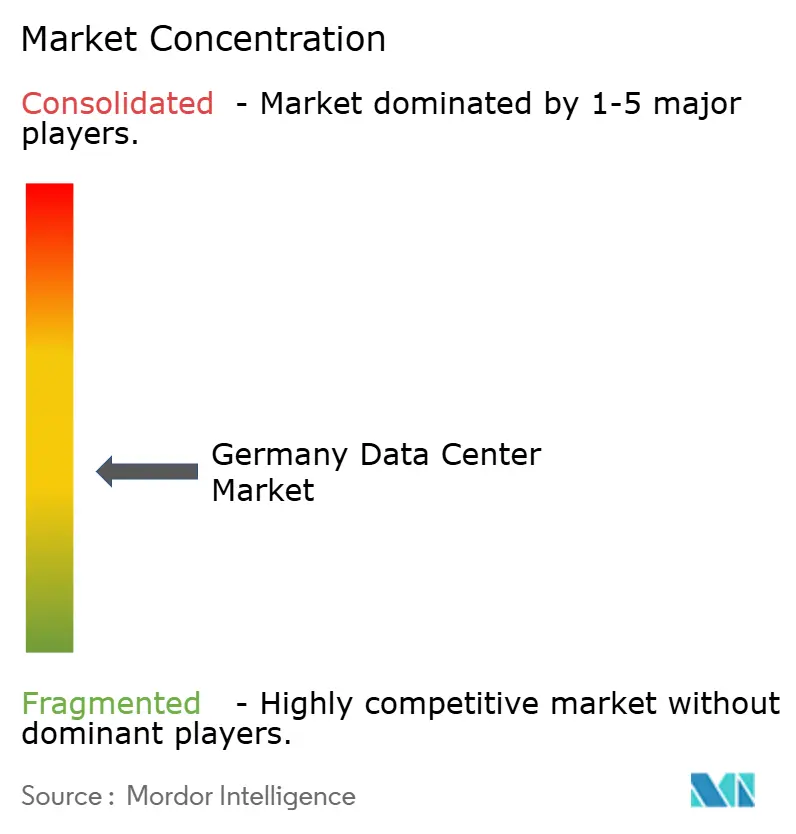
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Rechenzentrumsmarkts durch Mordor Intelligence
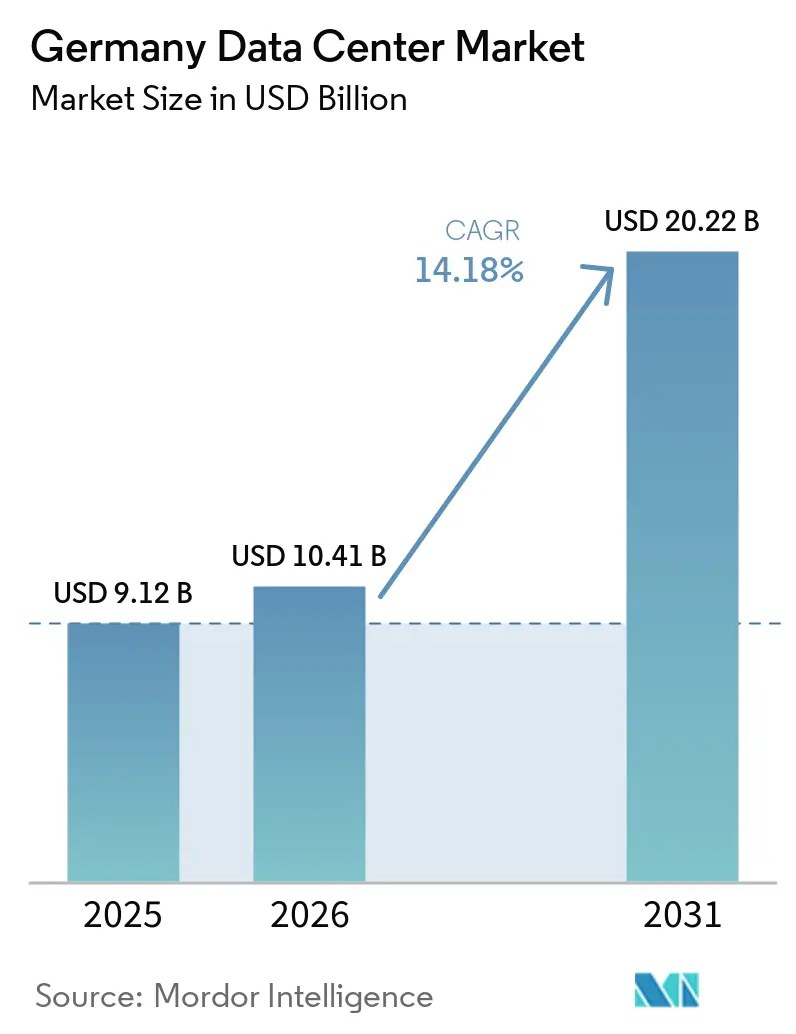
Die Größe des deutschen Rechenzentrumsmarktes wird voraussichtlich von 9,12 Milliarden USD im Jahr 2025 und 10,41 Milliarden USD im Jahr 2026 auf 20,22 Milliarden USD bis 2031 wachsen, was einer CAGR von 14,18 % zwischen 2026 und 2031 entspricht. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 3,36 Tausend Megawatt bewertet und soll von 3,93 Tausend Megawatt im Jahr 2026 auf 13,85 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 28,63 % während des Prognosezeitraums (2026–2031).
Die Marktsegmentanteile und Schätzungen werden in MW berechnet und ausgewiesen. Das Wachstum wird durch den Anstieg von Workloads der künstlichen Intelligenz (KI), anhaltende Investitionsausgaben von Hyperscalern und regulatorische Anforderungen angetrieben, die moderne Hochdichteeinrichtungen begünstigen. Der Markt belegt bereits den zweiten Platz als größter Hub in Europa; die Vorvermietung durch Hyperscaler in Frankfurt absorbiert neue Kapazitäten schneller, als diese bereitgestellt werden können, während 5G-fähige Edge-Deployments die Nachfrage über die wichtigsten Ballungsräume hinaus diversifizieren. Steigende Rack-Dichten und die Einführung von Flüssigkühlung verringern den Leistungsunterschied zwischen Cloud- und On-Premise-Umgebungen und veranlassen Unternehmen, veraltete Serverräume aufzugeben. Schließlich schaffen staatliche Anreize für souveräne KI-Infrastruktur und die Wiederverwendung von Abwärme zusätzliche Einnahmequellen, die die Investitionsgrundlage für neue Projekte stärken.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumsgrößen hielten große Einrichtungen im Jahr 2025 einen Anteil von 33,62 % am deutschen Rechenzentrumsmarkt; Edge-Standorte werden voraussichtlich bis 2031 mit einer CAGR von 15,97 % wachsen.
- Nach Tier-Typ dominierte Tier 3 im Jahr 2025 mit einem Umsatzanteil von 59,25 %, während Tier 4 von 2025 bis 2031 die höchste CAGR von 16,62 % verzeichnen soll.
- Nach Rechenzentrumstyp kontrollierten Colocation-Anbieter im Jahr 2025 81,12 % der Größe des deutschen Rechenzentrumsmarktes; Unternehmens- und Edge-Deployments wachsen mit einer CAGR von 14,95 %.
- Nach Endnutzern entfielen auf IT und Telekommunikation im Jahr 2025 55,21 % des deutschen Rechenzentrumsmarktes, während BFSI-Workloads bis 2031 mit einer CAGR von 16,76 % wachsen.
- Nach Hotspot entfiel auf Frankfurt im Jahr 2025 ein Anteil von 59,10 % am deutschen Rechenzentrumsmarkt; die Region Rest Deutschland expandiert bis 2031 mit einer CAGR von 15,71 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| KI-, Cloud- und 5G-bedingter Workload-Anstieg | +3.2% | National, angeführt von Frankfurt und Berlin | Kurzfristig (≤ 2 Jahre) |
| Expansionsverpflichtungen der Hyperscaler in Frankfurt | +2.8% | Ballungsraum Frankfurt, Ausweitung ins Rheinland | Mittelfristig (2-4 Jahre) |
| Starke Glasfaser- und Unterseekabel-Konnektivität über DE-CIX | +1.9% | Kernstandort Frankfurt, Hamburg als Nebenstandort | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Colocation durch digitale Unternehmenstransformation und DSGVO | +2.1% | Große Ballungsräume im gesamten Bundesgebiet | Mittelfristig (2-4 Jahre) |
| Staatlich geförderte KI-Gigafabrik-Initiativen | +1.7% | Sekundärmärkte im gesamten Bundesgebiet | Langfristig (≥ 4 Jahre) |
| Mandate zur Abwärmenutzung | +0.9% | Städtische Zentren mit Fernwärmenetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-, Cloud- und 5G-bedingter Workload-Anstieg
Der Hochlauf GPU-gestützter Inferenz und des Trainings treibt die Rack-Dichten auf 30–100 kW, eine fünffache Steigerung gegenüber herkömmlichen Unternehmensinstallationen. Microsofts Programm über 3,2 Milliarden EUR zur Verdoppelung der nationalen KI-Kapazität bis 2026 verdeutlicht den Größensprung, während Deutsche Telekom bis 2031 auf 10.000 Edge-Knoten abzielt, um 5G-Anwendungsfälle mit geringer Latenz zu unterstützen. Die durchschnittliche Hyperscaler-Auslastung in Frankfurt übersteigt mittlerweile 85 %, was das verfügbare Angebot verknappt und neue Marktteilnehmer in Richtung sekundärer Standorte drängt. Die Einführung von Flüssigkühlung gewinnt an Dynamik, da Rechenzentrumskühlungssysteme thermische Lasten bewältigen müssen, die Luftsysteme aus dichten GPU-Clustern nicht mehr abführen können. Diese technischen Gegebenheiten verstärken gemeinsam den Bedarf an Strom und Stellfläche und steigern direkt die Umsatzmöglichkeiten für Betreiber, die die strengen Effizienzvorschriften des deutschen Rechenzentrumsmarktes einhalten.
Expansionsverpflichtungen der Hyperscaler in Frankfurt
Das Versprechen von Amazon Web Services in Höhe von 9,44 Milliarden USD bis 2040 stellt die bislang größte private Infrastrukturinvestition in Deutschland dar und zementiert Frankfurt als KI-Nucleus des Landes. Ein solches Ausmaß zieht Unternehmensmieter an, die Wert auf geringe Latenzen in der Nähe von Cloud-Zugangspunkten legen, doch dieselbe Konzentration treibt Grundstückspreise in die Höhe und verschärft Netzengpässe. Betreiber planen nun mehrphasige Bauprojekte mit vorübergehender Dieselgeneratoren-Überbrückung, während sie auf finale Hochspannungsanschlüsse warten. Obwohl das Risiko konzentriert ist, verbessert sich die kurzfristige Umsatzsichtbarkeit, da Ankermieter in der Regel 10- bis 15-jährige Stromverträge abschließen.
Starke Glasfaser- und Unterseekabel-Konnektivität über DE-CIX
DE-CIX Frankfurt verarbeitet mehr als 17 Tbps Spitzenverkehr und verschafft kolozierten Rechenzentren privilegierten Zugang zu über 1.000 Netzbetreibernetzwerken. Das IOEMA-Unterseekabel, das 2027 in Wilhelmshaven anlanden wird, fügt 1,3 Pbps Kapazität hinzu und diversifiziert eingehende Verbindungsrouten für Norddeutschland, wodurch das Monopol Frankfurts langfristig potenziell geschwächt wird. [1] Mehrere redundante Backbones reduzieren die Latenz für algorithmischen Handel und Cloud-Replikation und stärken die Attraktivität des deutschen Rechenzentrumsmarkts für leistungssensible Branchen.
Nachfrage nach Colocation durch digitale Unternehmenstransformation und DSGVO
§ 393 des Sozialgesetzbuchs, gültig seit Juli 2024, verpflichtet dazu, Gesundheitsdaten innerhalb des Europäischen Wirtschaftsraums zu speichern. Unternehmen, die bereits DSGVO-Konformität gewährleisten müssen, sehen sich nun noch strengeren Anforderungen an den Datenspeicherort gegenüber, was die beschleunigte Migration zu professionell auditierten Colocation-Hallen vorantreibt, die die Verarbeitung auf deutschem Boden gewährleisten. Zertifizierungen wie BSI C5 werden zu Differenzierungsmerkmalen, die es Anbietern ermöglichen, Premiumpreise zu erzielen und gleichzeitig die nationale Cyberresilienz zu verbessern.[2]
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzanschlussengpässe in Frankfurt | -2.1% | Ballungsraum Frankfurt, Rhein-Main | Kurzfristig (≤ 2 Jahre) |
| Hohe Stromkosten im Vergleich zu EU-Ländern | -1.8% | National, stärker ausgeprägt im industriellen Südwesten | Mittelfristig (2-4 Jahre) |
| EnEfG-Compliance-Kosten | -1.3% | Bundesweit, Einrichtungen > 300 kW | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel für Flüssigkühlung | -0.9% | Nationale KI-fokussierte Bauprojekte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussengpässe im Ballungsraum Frankfurt
Die Bundesnetzagentur verteilt neue Hochleistungsanschlüsse nun über einen Warteschlangenmechanismus, da lokale Umspannwerke die Sättigungsgrenze erreichen. Entwickler berichten von 18- bis 24-monatigen Verzögerungen bei Anschlüssen mit einer Leistung von ≥ 50 MW, was eine stufenweise Inbetriebnahme oder die Verlagerung auf benachbarte Rheinland-Grundstücke erzwingt. Ein Verstärkungsprogramm im Wert von 750 Millionen EUR wird den Druck mildern, doch die volle Wirkung ist vor 2033 nicht zu erwarten. [3] Folglich kaufen einige Projekte Batteriespeicher vor, um kritische Lasten während der Anlaufphase eigenständig zu versorgen, was die Kapitalbudgets erhöht und die Finanzierung erschwert.
Hohe Stromkosten im Vergleich zu anderen EU-Ländern
Industrietarife liegen im Durchschnitt bei 0,15-0,20 EUR pro kWh, verglichen mit 0,10-0,12 EUR in Frankreich. Die nationale CO₂-Abgabe stieg 2025 auf 55 EUR je Zertifikat und wird 2026 in ein Auktionsband übergehen, wodurch die Kostenlücke verstärkt wird. Betreiber begegnen steigenden Rechnungen durch den Abschluss langfristiger erneuerbarer Energiebezugsverträge (PPAs) oder Investitionen in eigene Solaranlagen und Wärmepumpenrückgewinnung. Dennoch bleibt die Margenerosion bestehen, insbesondere bei GPU-dichten Hallen, deren Stromverbrauch stetig steigt. Preissensible Workloads könnten in nordische Märkte abwandern, was das Aufwärtspotenzial für die deutsche Rechenzentrumsindustrie dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgroße:
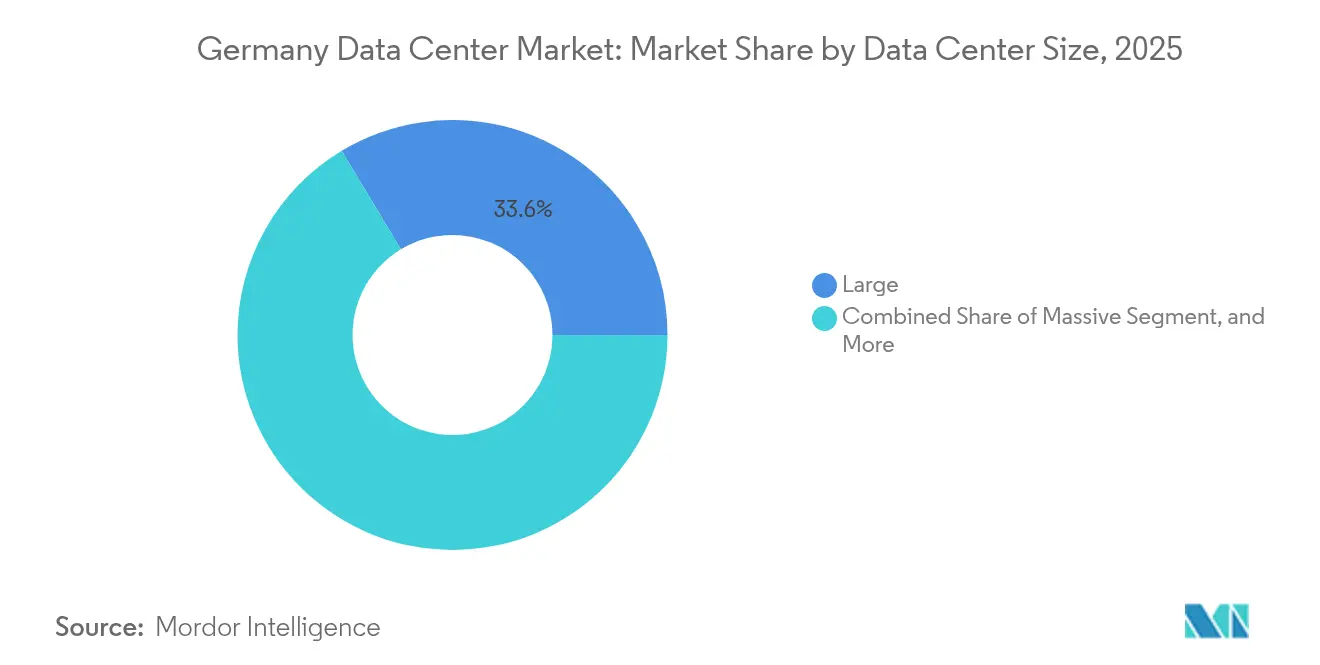
Edge-Computing treibt die Diversifizierung voranGroße Hallen hielten im Jahr 2025 dank der Skaleneffekte von Hyperscalern einen Anteil von 33,62 % am deutschen Rechenzentrumsmarkt. Edge-Standorte sind zwar kleiner, liegen jedoch auf Kurs für eine CAGR von 15,97 %, da die 5G-Einführung die lokale Verarbeitung beschleunigt. Die dem Edge-Bereich zugewiesene Größe des deutschen Rechenzentrumsmarktes ist heute noch bescheiden, doch Betreiber wie Deutsche Telekom planen bis 2030 10.000 Knoten, ein Fahrplan, der die Anzahl regionaler PoPs vervielfachen wird. Edge-Einheiten befinden sich häufig in umgebauten Telekommunikationsvermittlungsstellen, was Grundstückskosten senkt und Genehmigungszyklen verkürzt. Flüssigkühlungs-Nachrüstungen werden selbst an Mikrostandorten zum Standard, da KI-Inferenzen Hochdichte-Racks erfordern, die denen zentraler Campusse ähneln.
Mittelgroße Einrichtungen, häufig 5–25 MW, bieten eine Übergangsoption für Unternehmen, die On-Premise-Räume entwachsen sind, aber noch nicht für Hyperscaler-Installationen bereit sind. In Frankfurt werden weiterhin Mega-Campusse mit mehr als 100 MW erschlossen, obwohl Netzknappheit eine phasenweise Inbetriebnahme erzwingt. Der deutsche Rechenzentrumsmarkt kombiniert somit massive zentralisierte Entwicklungen mit einem sich ausbreitenden Edge-Rand, der Rechenleistung näher an die Nutzer bringt, ohne die Cloud-Konnektivität zu beeinträchtigen.

Nach Tier-Typ:
Mission-Critical-Anforderungen treiben Premium-NachfrageTier-3-Hallen umfassten im Jahr 2025 59,25 % der installierten Leistung, was die Präferenz der Unternehmen für gleichzeitige Wartbarkeit zu einem vertretbaren Preis widerspiegelt. Die dem Tier 4 zugewiesene Größe des deutschen Rechenzentrumsmarktes wächst am schnellsten, mit einer CAGR von 16,62 %, da BFSI und KI-Training während langer Modell-Laufzyklen keine Ausfallzeiten tolerieren können. Finanzunternehmen in Frankfurt spezifizieren routinemäßig fehlertolerante Designs, die eine Verfügbarkeit von ≥99,995 % gewährleisten. Edge-Standorte tendieren zu Tier-2-Äquivalenten, fügen jedoch zunehmend N+1-Flüssigkühlungskreisläufe hinzu, was sie auf der Resilienzleiter nach oben rückt.
Hyperscaler finanzieren Tier-4-Bauten, wo Workloads eine Premium-Betriebszeit rechtfertigen, während automatisch skalierende Consumer-Cloud-Instanzen mit Tier 3 zufrieden bleiben. Die Zertifizierung nach dem Standard EN 50600-3 ist mittlerweile eine Grundvoraussetzung für alle neuen deutschen Bauten. Im Laufe der Zeit werden hybride Architekturen Tier-4-Kerne mit resilienten Edge-Außenposten vernetzen und dem deutschen Rechenzentrumsmarkt eine mehrstufige Topologie verleihen, die auf die Kritikalität der Workloads abgestimmt ist.
Nach Rechenzentrumtyp:
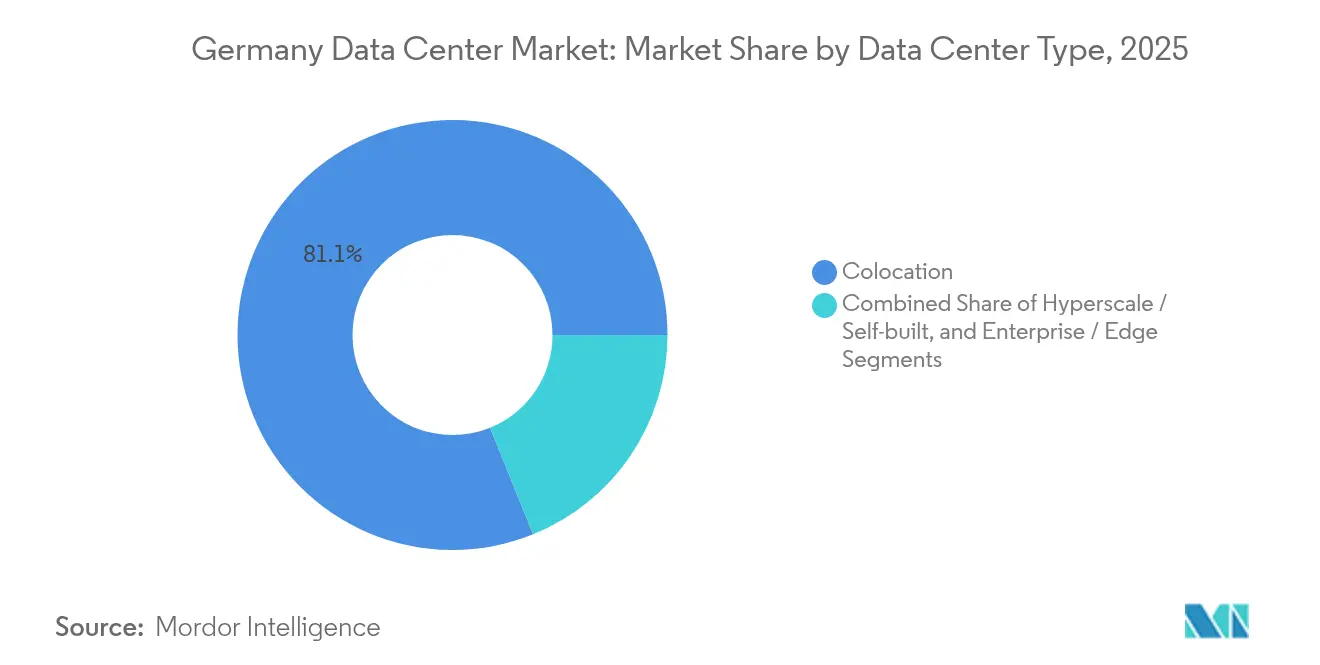
Colocation-Dominanz sieht sich Edge-Disruption gegenüberColocation-Betreiber verwalteten im Jahr 2025 81,12 % der eingesetzten Megawatt, ein Beweis für die anhaltende Nachfrage nach Auslagerung. Retail-Colocation-Racks bedienen KMU mit Bedarf an schrittweiser Erweiterung, während Wholesale-Suiten Cloud-Knoten und digital-native Plattformen beherbergen. Der deutsche Rechenzentrumsmarkt liberalisiert sich weiter, da neue Greenfield-Campusse Colocation und maßgeschneiderte Gebäudehüllen kombinieren.
Unternehmenseigene und Edge-Eigenbauten sind zwar noch eine Nische, wachsen jedoch mit einer CAGR von 14,95 %. BFSI-Unternehmen, die Datensouveränität oder ultra-niedrige Latenz anstreben, beauftragen häufig private Suiten innerhalb von Mehrmieter-Gebäudehüllen, um Kontrolle mit Konnektivität zu verbinden. Gleichzeitig erschließen spezialisierte GPU-Hosting-Anbieter ein Premium-Teilsegment, indem sie Infrastruktur mit verwalteten KI-Diensten bündeln. Überhangkapazitäten, hauptsächlich in Sekundärstädten, wo spekulative Bauten die Nachfrage übertrafen, schrumpfen langsam, da Betreiber ungenutzte Hallen in modulare Edge-Arrays umwandeln.
Nach Endnutzer:
BFSI führt die digitale Transformation anIT und Telekommunikation blieben der Anker und repräsentierten im Jahr 2025 55,21 % der Größe des deutschen Rechenzentrumsmarktes. Das Wachstum hat sich verlangsamt, da Cloud-Grundlagen bereits vorhanden sind, doch die Virtualisierung von Netzwerkfunktionen und 5G-Slicing erzeugen weiterhin inkrementelle Last. Workloads aus dem Bereich Bankwesen, Finanzdienstleistungen und Versicherungen werden mit einer CAGR von 16,76 % am schnellsten wachsen, da algorithmischer Handel und Echtzeit-Risikoanalysen GPU-Beschleunigung erfordern.
Die Digitalisierung der öffentlichen Verwaltung, gefördert durch das Digitalministerium 2025, verlagert sensible Workloads in inländische Clouds. Fertigungsunternehmen nutzen industrielle IoT-Analysen, die sowohl fabrikseitige Edge-Knoten als auch zentrale KI-Trainingscluster benötigen. Medien- und Unterhaltungsunternehmen verbrauchen Burst-GPU-Kapazität für das Rendering, während Entwickler autonomer Fahrzeuge Telemetriedaten im Petabyte-Maßstab aufnehmen. Zusammen sorgen diese Branchen für eine diversifizierte Nachfrage und schützen die deutsche Rechenzentrumsindustrie vor Einbrüchen in einzelnen Sektoren.
Geografische Analyse
Frankfurter Rechenzentren repräsentierten im Jahr 2025 59,10 % der in Deutschland installierten Leistungskapazität und unterstreichen damit die anhaltende Dominanz der Stadt innerhalb des deutschen Rechenzentrumsmarktes. Der Stadtcluster beherbergt 745 MW aktive IT-Last, mit 542 MW im Bau und weiteren 383 MW in der Planung. Grundstückspreise übersteigen 4.500 EUR pro m² und Netzanschluss-Wartelisten überschreiten mittlerweile zwei Jahre. Trotz dieser Einschränkungen unterzeichnen Hyperscaler Vorvermietungen, da DE-CIX eine unübertroffene Carrier-Dichte und eine Latenz von unter einer Millisekunde zu europäischen Finanzzentren bietet. Hochfrequenzhandelsabteilungen schtzen Mikrosekunden-Latenz, was Betreibern ermöglicht, Premium-Cross-Connect-Gebühren zu erheben, die die hohen Immobilienkosten ausgleichen.
Hamburg entwickelt sich zum sekundären Knotenpunkt. Die aktuelle Kapazität von 92 MW, zuzüglich 76 MW im Bau und 219 MW in der Planung, positioniert die Hafenstadt für dreistelliges Wachstum. Der einfache Zugang zu Offshore-Wind und die bevorstehende IOEMA-Landung in Wilhelmshaven verbessern die Beschaffung von Grünstrom bzw. die internationale Reichweite. Lokale Behörden fördern Wärmerückgewinnungsprogramme, die Fernwärmenetze speisen, was mit den EnEfG-Vorgaben übereinstimmt und den effektiven PUE senkt.
Der Bereich Rest Deutschland, der das Rheinland, Berlin, München und aufstrebende bayerische Cluster umfasst, verzeichnet mit einer CAGR von 15,71 % die schnellste Expansion. Das Rheinland profitiert von Microsofts Bergheim-Bedburg-Campus, der überschüssige Braunkohle-Netzkapazitäten nutzt, die für digitale Lasten umgewidmet werden. Berlins Entwicklung erlitt einen Rückschlag, als Google im Jahr 2025 einen geplanten Bau auf Eis legte, doch die Cloud-Einführung im öffentlichen Sektor und eine lebhafte Startup-Szene stützen weiterhin den langfristigen Bedarf. München zieht Forschungs- und Entwicklungsteams von Apple und OpenAI an, doch begrenzte Metropol-Glasfaser und strenge Bebauungsvorschriften verlangsamen neue Bauten. Insgesamt nimmt die geografische Streuung zu, da Betreiber günstigeres Land, Nähe zu erneuerbaren Energien und kürzere Genehmigungszyklen suchen, was den Fußabdruck des deutschen Rechenzentrumsmarktes verbreitert.
Wettbewerbslandschaft
Frankfurt befehligte im Jahr 2024 59,92 % der eingesetzten Megawatt und bleibt das Gravitationszentrum des deutschen Rechenzentrumsmarkts. Der Stadtcluster beherbergt 745 MW aktive IT-Last, mit 542 MW im Bau und weiteren 383 MW in der Planungsphase. Grundstückspreise übersteigen 4.500 EUR pro m², und Netzwarteschlangen überschreiten nun zwei Jahre. Trotz dieser Einschränkungen unterzeichnen Hyperscaler Vorvermietungsverträge, da DE-CIX eine unübertroffene Netzbetreiberdichte und eine Erreichbarkeit europäischer Finanzzentren im Sub-Millisekunden-Bereich bietet. Hochfrequenzhandelsabteilungen schätzen Mikrosekunden-Latenzen, was Betreibern ermöglicht, Premium-Querverbindungsgebühren zu erheben, die erhöhte Immobilienkosten ausgleichen.
Hamburg entwickelt sich zum sekundären Knotenpunkt. Die aktuelle Kapazität von 92 MW zuzüglich 76 MW im Bau und 219 MW in Planung positioniert die Hafenstadt für dreistelliges Wachstum. Der einfache Zugang zu Offshore-Windenergie und die bevorstehende Anlandung des Wilhelmshaven IOEMA-Kabels verbessern die Beschaffung von Grünstrom bzw. die internationale Reichweite. Lokale Behörden fördern Wärmerückgewinnungssysteme, die Fernwärmenetze speisen, was mit den EnEfG-Mandaten übereinstimmt und den effektiven PUE-Wert senkt.
Das Segment Übriges Deutschland, das Rheinland, Berlin, München und aufstrebende bayerische Cluster umfasst, verzeichnet mit 14,1 % CAGR die schnellste Expansion. Das Rheinland profitiert vom Microsoft-Campus in Bergheim-Bedburg, der überschüssige Braunkohlnetz-Kapazitäten nutzt, die für digitale Lasten umgerüstet werden. Berlins Wachstumspfad erlitt einen Rückschlag, als Google 2025 einen geplanten Bau aufgab, doch die Einführung von Cloud-Lösungen im öffentlichen Sektor und eine lebhafte Startup-Szene stützen weiterhin den langfristigen Bedarf. München zieht Apple- und OpenAI-F&E-Teams an, doch begrenztes Metro-Glasfasernetz und strenge Bebauungspläne verlangsamen neue Bauprojekte. Insgesamt nimmt die geografische Streuung zu, da Betreiber nach günstigerem Land, Nähe zu erneuerbaren Energien und kürzeren Genehmigungszyklen suchen, was den Fußabdruck des deutschen Rechenzentrumsmarkts verbreitert.
Marktführer der deutschen Rechenzentrumsindustrie
-
CyrusOne Inc.
-
Digital Realty Trust Inc.
-
Equinix Inc.
-
NTT Corporation
-
Iron Mountain Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschland Rechenzentrum Markt Unternehmen in diesem Bericht
- Equinix, Inc.
- NTT Corporation
- Digital Realty Trust Inc.
- Vantage Data Centers, LLC
- Leaseweb Global B.V.
- CloudHQ, LLC
- Goodman Group
- noris network AG
- euNetworks Group Limited
- Global Switch Holdings Limited
- Telehouse International Corporation of Europe Ltd.
- AtlasEdge Data Centres Ltd.
- ITENOS GmbH
- STACK Infrastructure, Inc.
- GlobalConnect A/S
- maincubes one Services GmbH
- CyrusOne Inc.
- Iron Mountain Inc.
- EdgeConneX, Inc.
- Data4 Group
Neueste Industrielle Entwicklungen in Deutschland Rechenzentrum Markt
- Juli 2025: Google hat seine geplante Berliner Einrichtung abgesagt und damit die Herausforderungen in Sekundärmärkten unterstrichen.
- Juni 2025: Northern Data Group meldete einen Umsatz von 94,3 Millionen EUR im ersten Halbjahr, ein Anstieg von 72 % gegenüber dem Vorjahreszeitraum.
- Mai 2025: Equinix eröffnete Frankfurt 10 bei vollständiger Vorvermietung und genehmigte eine weitere Expansion.
- Februar 2025: Green Mountain und KMW haben ihre nachhaltige Halle in der Nähe von Frankfurt fertiggestellt.
Berichtsumfang des deutschen Rechenzentrumsmarkts
Frankfurt ist als Segment nach Hotspot abgedeckt. Groß, Massiv, Mittel, Mega, Klein sind als Segmente nach Rechenzentrumsgroße abgedeckt. Tier 1 und 2, Tier 3, Tier 4 sind als Segmente nach Tier-Typ abgedeckt. Nicht genutzt, Genutzt sind als Segmente nach Absorption abgedeckt.Segmentierungsübersicht
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale / Eigenbau | ||
| Unternehmen / Edge | ||
| Colocation | Nicht genutzt | |
| Genutzt | Einzel-Colocation | |
| Großflächen-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Andere Endnutzer |
| Frankfurt |
| Hamburg |
| Übriges Deutschland |
| Nach Rechenzentrumsgroße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumtyp | Hyperscale / Eigenbau | ||
| Unternehmen / Edge | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Einzel-Colocation | ||
| Großflächen-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Andere Endnutzer | |||
| Nach Hotspot | Frankfurt | ||
| Hamburg | |||
| Übriges Deutschland | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Ausmaß die Rechenzentrumkapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Fußboden errichtet wird. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden dient zur Unterbringung von Verkabelungen, Kühlung und anderen Rechenzentrumgeräten. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMSGROSSE - Die Rechenzentrumsgroße wird auf Basis der der Rechenzentrumsanlage zugewiesenen erhöhten Bodenfläche segmentiert. Mega-RZ - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche (RFS) muss mehr als 225.001 Quadratfuß betragen; Massiv-RZ - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder RFS muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Groß-RZ - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder RFS muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittel-RZ - Anzahl der Racks muss zwischen 800 und 201 liegen oder RFS muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Klein-RZ - Anzahl der Racks muss weniger als 200 betragen oder RFS muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren anhand der Kapazitäten redundanter Geräte der Rechenzentrumsinfrastruktur in vier Tiers eingeteilt. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 kategorisiert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Einzel-, Großflächen- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt auf Basis der Menge der an potenzielle Kunden vermieteten IT-Last. Einzel-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großflächen-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW, und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrummarkt operiert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleistungsanbieter, die auf die zunehmende Digitalisierung der Endnutzerindustrien ausgerichtet sind.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Im Allgemeinen als U oder RU bezeichnet, ist es die Maßeinheit für die im Rechenzentrum in Racks untergebrachten Servereinheiten. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge an Strom, die von den in einem Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle beim Rechenzentrumdesign sowie bei der Kühl- und Stromplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrumkapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Fußboden errichtet wird. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden dient zur Unterbringung von Verkabelungen, Kühlung und anderen Rechenzentrumgeräten. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Computerraum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät, das zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums verwendet wird. |
| Gang | Es ist der offene Bereich zwischen den Reihen von Racks. Dieser offene Bereich ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks zum Gang hin ausgerichtet ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks zum Gang hin ausgerichtet ist. Hier wird die von den Geräten im Rack abgeführte Wärme zum Abluftkamin der CRAC-Einheit geleitet. |
| Kritische Last | Sie umfasst Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumbetrieb kritisch ist. |
| Stromverbrauchseffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums) / (Gesamter Energieverbrauch der IT-Geräte). Ein Rechenzentrum mit einem PUE-Wert von 1,2-1,5 gilt als hocheffizient, während ein Rechenzentrum mit einem PUE-Wert > 2 als höchst ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit der Netzstromversorgung verbunden ist und Energie in Batterien speichert, sodass die Versorgung durch die USV auch bei Netzausfall kontinuierlich für IT-Geräte gewährleistet ist. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumsanlagen verfügen über Dieselgeneratoren, und üblicherweise werden 48-Stunden-Dieselvorräte in der Anlage gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als \"Bedarf plus eins\"bezeichnet, bezeichnet es die verfügbare zusätzliche Geräteeinrichtung, um Ausfallzeiten im Fehlerfall zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre zur Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| Reihenkühlsystem | Es ist das Kühldesignsystem, das zwischen Racks in einer Reihe installiert wird und warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang liefert, wodurch die Temperatur aufrechterhalten wird. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumsanlage, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum eingestuft, wenn es eine nicht-redundante (N) Stromkomponente (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus Versorgungsstromnetzen) hat. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von < 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum eingestuft, wenn es redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht-redundantes Verteilungssystem hat. Redundante Komponenten umfassen zusätzliche Generatoren, USV, Kältemaschinen, Wärmeabgabegeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Anlage ist resistent gegen geplante (Anlagenwartung) und ungeplante (Stromausfall, Kühlungsausfall) Störungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von < 1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Typ von Rechenzentrum. Ein Tier-4-Rechenzentrum hat mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind mit doppelter Stromversorgung ausgestattet, wodurch sie im Falle einer Störung fehlertolerant sind und einen unterbrechungsfreien Betrieb gewährleisten. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≤ 5.000 Quadratfuß hat oder in dem ≤ 200 Racks installiert werden können, wird als kleines Rechenzentrum eingestuft. |
| Mittleres Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 5.001 und 20.000 Quadratfuß hat oder in dem zwischen 201 und 800 Racks installiert werden können, wird als mittleres Rechenzentrum eingestuft. |
| Großes Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 20.001 und 75.000 Quadratfuß hat oder in dem zwischen 801 und 3.000 Racks installiert werden können, wird als großes Rechenzentrum eingestuft. |
| Massives Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 75.001 und 225.000 Quadratfuß hat oder in dem zwischen 3.001 und 9.000 Racks installiert werden können, wird als massives Rechenzentrum eingestuft. |
| Mega-Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≥ 225.001 Quadratfuß hat oder in dem ≥ 9.001 Racks installiert werden können, wird als Mega-Rechenzentrum eingestuft. |
| Einzel-Colocation | Es bezieht sich auf Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) in Anspruch genommen. |
| Großflächen-Colocation | Es bezieht sich auf Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezieht sich auf Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt primär von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt primär von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetzwerk | Es ist ein Netzwerk von Glasfaserkabeln, das im ganzen Land verlegt wird und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festnetzverbindung geliefert wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich verwendet. Hier bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Anlandepunkten verlegt wird. Über dieses Kabel wird die Kommunikation und Internetverbindung zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das Kohlendioxid, das während des regulären Betriebs eines Rechenzentrums entsteht. Da Kohle, Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber integrieren erneuerbare Energiequellen, um den Kohlenstoff-Fußabdruck ihrer Anlagen zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung wichtiger Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten geprüft. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt über den gesamten Prognosezeitraum für jedes Land konstant.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




