
Marktgröße und Marktanteil für Generatorparallelschaltanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.29 Milliarden US-Dollar |
| Marktgröße (2031) | 3.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.12 % |
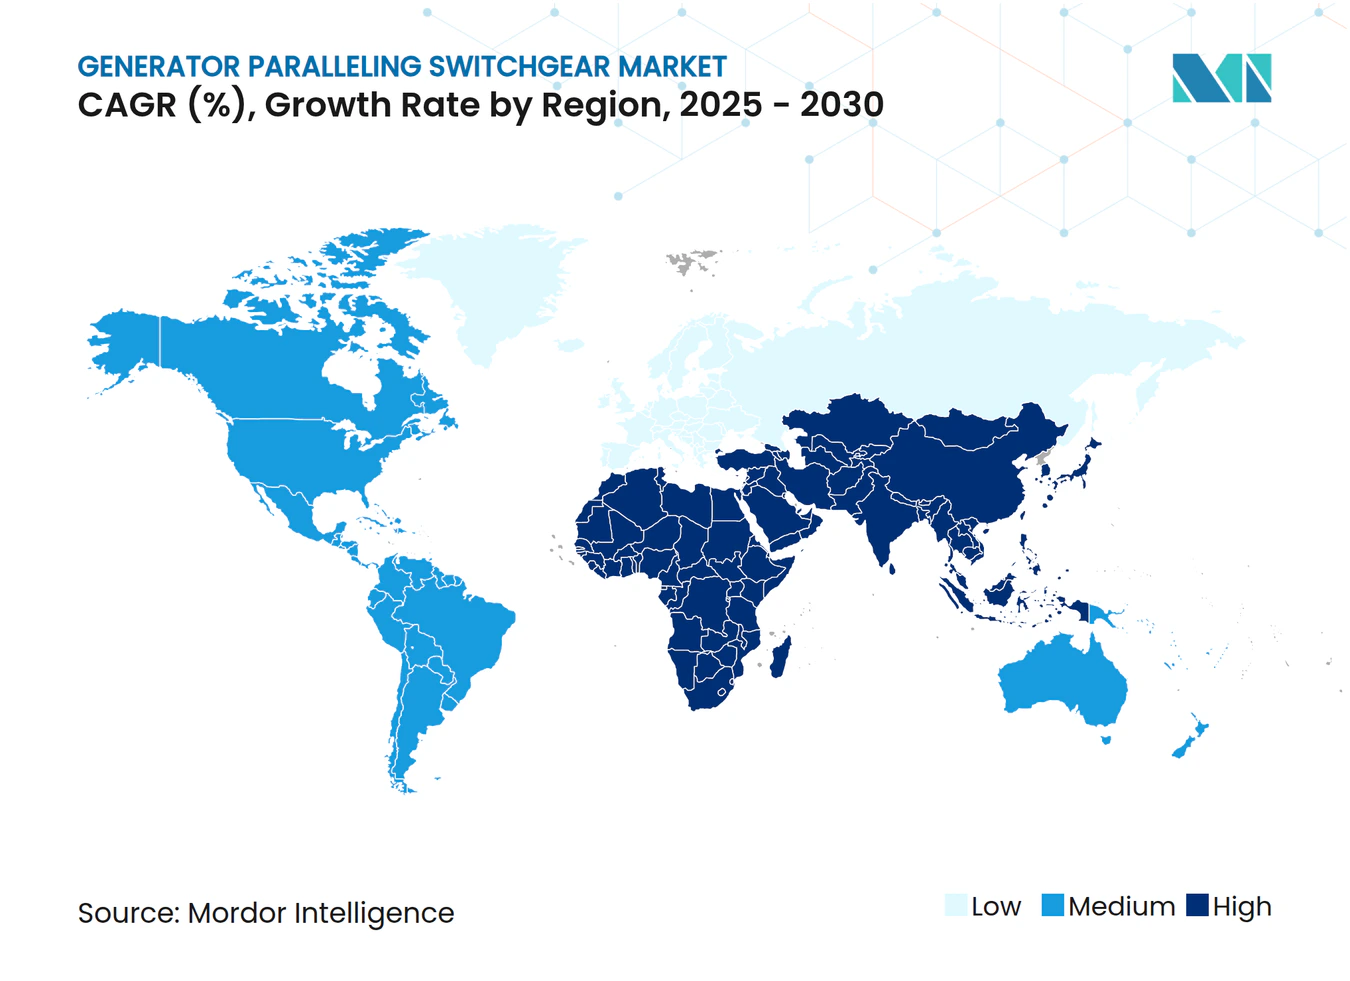
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Generatorparallelschaltanlagen von Mordor Intelligence
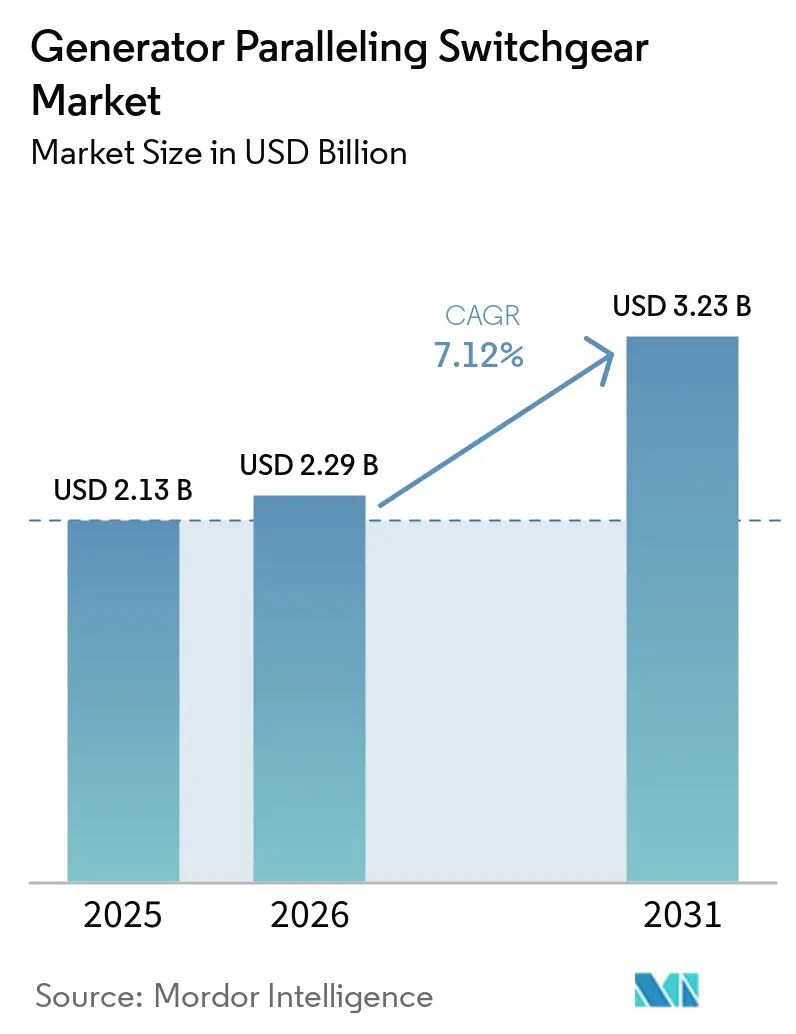
Die Marktgröße für Generatorparallelschaltanlagen wurde im Jahr 2025 auf 2,13 Milliarden USD geschätzt und soll von 2,29 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,12 % während des Prognosezeitraums (2026–2031). Die Nachfrage nimmt zu, da kritische Einrichtungen dezentrale Erzeugungsanlagen ausbauen, digitale Steuerungen einführen und die Einhaltung von Netzanschlussbedingungen anstreben. Notstromsysteme bleiben der volumenstärkste Treiber, doch Dauerstrom- und hybride Mikronetzprojekte befeuern die nächste Wachstumsphase. Mittelspannungsplattformen gewinnen in Rechenzentren an Bedeutung, in denen die Rack-Dichten 30 kW überschreiten, während Versorgungsunternehmen die Beschaffung beschleunigen, um dezentrale Ressourcen zu integrieren. Der Wettbewerb konzentriert sich auf digital-native Steuerungspakete, Cybersicherheitshärtung und schlüsselfertige Servicemodelle.
Wesentliche Erkenntnisse des Berichts
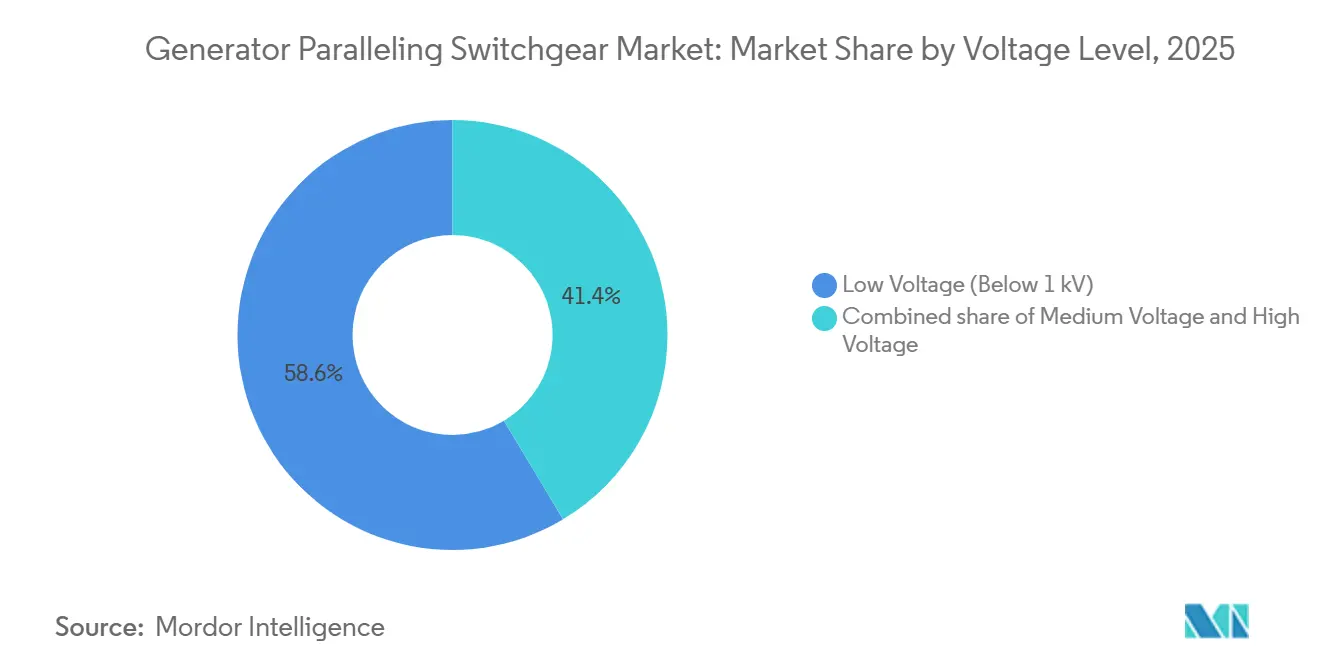
- Nach Spannungsebene dominierten Niederspannungsplattformen im Jahr 2025 mit einem Umsatzanteil von 58,6 %; die Mittelspannung wird bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 60,2 % auf Notstromversorgung im Markt für Generatorparallelschaltanlagen, während die Dauerstromversorgung mit der schnellsten CAGR von 9,2 % bis 2031 wächst.
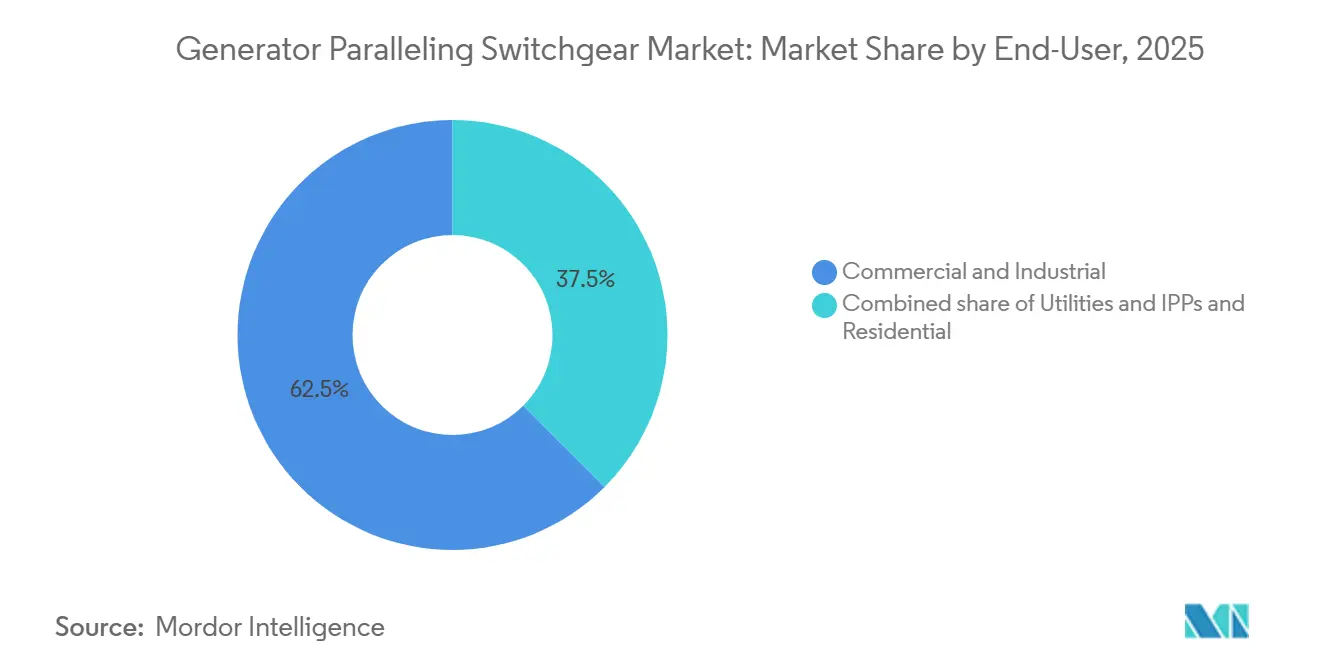
- Nach Endnutzer hielten gewerbliche und industrielle Standorte im Jahr 2025 einen Anteil von 62,5 % an der Marktgröße für Generatorparallelschaltanlagen, und Versorgungsunternehmen wachsen bis 2031 mit einer CAGR von 9,5 %.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mikronetz-Ausbauprojekte in Krankenhäusern und Rechenzentrumscampussen | 1.80% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Steigende Strafen für Netzinstabilität für große Gewerbeverbraucher | 1.20% | Hauptsächlich Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Digital-native Parallelschaltungssteuerungs-Upgrades (Edge-Analytik) | 1.50% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| CAPEX-Subventionen für standorteigene Notstromversorgung in kritischer Infrastruktur | 0.90% | Nordamerika und EU, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2-4 Jahre) |
| Nachfrage nach Hybridbrennstoff-Generatorsätzen in abgelegenen Bergbauclustern | 0.60% | Global, konzentriert in ressourcenreichen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mikronetz-Ausbauprojekte in Krankenhäusern und Rechenzentrumscampussen
Krankenhäuser müssen Lasten innerhalb von 10 Sekunden umschalten, um Lebenserhaltungsgeräte der Stufe 1 zu schützen, was die Nachfrage nach ausgefeilten Generatorparallelschaltungsarchitekturen antreibt, die Spannungs- und Frequenzstabilität aufrechterhalten.[1] Rechenzentrums-Workloads - insbesondere KI-Inferenz - erhöhen den Anlagenstrombedarf auf über 50 MW, was Multi-Generator-Mikronetze mit bidirektionaler Batterieintegration zur Norm macht. Der ECS 200-Regler von Caterpillar bietet adaptive Lastteilung, die Generatorsätze auch bei Kommunikationsausfall synchronisiert.[2] Stündliche Ausfallkosten von durchschnittlich 740.000 USD veranlassen Betreiber, Parallelschaltanlagen als geschäftskritische Infrastruktur und nicht als freiwillige Ausgabe zu behandeln.
Steigende Netzinstabilitätsstrafen für große Gewerbeverbraucher
Spitzenlastgebühren machen bis zu 70 % der Stromrechnung einer Industrieanlage in Nordamerika aus, was Spitzenlastabschneidungsbereitstellungen fördert, die auf Schaltanlagen mit nahtloser Netzsynchronisierung angewiesen sind. Die FERC-Verordnung 2023 verkürzt die Netzanschlusswarteschlangen, legt jedoch strengere Leistungskriterien fest, sodass Anlagen IEEE 1547-2018-konforme Steuerungen installieren, die inselbetriebsfähig sind, das Netz unterstützen und Störungen überbrücken können. Erlösströme von 50-200 USD pro kW jährlich aus Nachfragesteuerungsprogrammen stärken das Renditeprofil.
Digital-native Parallelschaltungssteuerungs-Upgrades
Der Austausch diskreter Relais durch Edge-Analytik-Plattformen senkt die Betriebs- und Wartungskosten um 15-25 % und steigert die Betriebszeit durch vorausschauende Wartung. ABBs SACE Emax 3-Leistungsschalter integriert IEC 62443-zertifizierte Cybersicherheit sowie bordeigene Analytik und ermöglicht lokale Optimierung ohne Cloud-Abhängigkeit. Das EcoStruxure Power-Paket von Schneider Electric überlagert eine kontinuierliche Wärmeüberwachung zur Reduzierung des Lichtbogenblitzrisikos.[3] KI-gesteuerte Algorithmen erlernen Lastmuster und stimmen den Generatoreinsatz automatisch ab - eine Funktion, die Versicherer und Regulierungsbehörden zunehmend für kritische Standorte fordern.
CAPEX-Subventionen für standorteigene Notstromversorgung in kritischer Infrastruktur
FEMAs Gefahrenminderungszuschüsse finanzieren Generatorprojekte mit Nutzen-Kosten-Verhältnissen über 2,0 für Krankenhäuser und Polizeistationen. Die staatlichen und Stammesformelzuschüsse für Netzresilienz stellen 2,3 Milliarden USD für Notstromverbesserungen bis 2027 bereit. Das 200-Millionen-USD-Mikronetz-Anreizprogramm Kaliforniens bietet zusätzlichen Hebel auf Landesebene und beschleunigt die Beschaffung in waldbrandgefährdeten Gebieten.
Auswirkungsanalyse der Markthemmnisse*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kupfer- und Stahlbeschaffungskosten | -1.10% | Global, mit besonderem Einfluss auf Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Langwierige Genehmigungsverfahren für Netzanschlüsse durch Versorgungsunternehmen | -0.80% | Hauptsächlich Nordamerika und EU | Mittelfristig (2-4 Jahre) |
| Lücken bei der Cybersicherheitshärtung älterer Schaltanlagen | -0.50% | Global, mit stärkerem Einfluss in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kupfer- und Stahlbeschaffungskosten
Kupfer und Stahl machen bis zu 60 % des Materialeinsatzes für Mittelspannungsanlagen aus, sodass die Rohstoffpreisspitzen 2024 die Margen der Originalhersteller belasteten und die Lieferzeiten verlängerten. Die Lieferzeiten für Leistungstransformatoren übersteigen nun fünf Jahre, was Hersteller zwingt, hochwertige Bestände zu führen, die Betriebskapital binden. Schneider Electric investiert 700 Millionen USD in sechs US-amerikanische Standorte, um die Versorgung zu regionalisieren, doch der kurzfristige Preisdruck bleibt bestehen.
Langwierige Genehmigungsverfahren für Netzanschlüsse durch Versorgungsunternehmen
In den Netzanschlusswarteschlangen befinden sich 1.570 GW aus 12.000 Projekten, wobei nur 19 % den kommerziellen Betrieb erreichen.[4] FERCs Cluster-Studien beschleunigen die Prüfungen, doch regionale Übertragungsnetzbetreiber kämpfen mit Personalengpässen und Tarifharmonisierung, was die Bereitstellung von Grundlastversorgungs- und Spitzenlastabschneidungsanlagen verzögert. Das neue zonale Bewertungssystem des California ISO reduziert einige Engpässe, führt jedoch zusätzliche Dateneingabeschichten ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
Mittelspannung treibt technische Innovation voranNiederspannungseinheiten unter 1 kV erzielten im Jahr 2025 einen Umsatzanteil von 58,6 %. Dennoch verzeichnet die Mittelspannungsklasse mit 8,9 % die stärkste CAGR, da KI-zentrierte Rechenzentren Blöcke von 5–50 MW anfordern und Versorgungsunternehmen 13,8-kV-Campus-Schleifen einführen. Die Marktgröße für Generatorparallelschaltanlagen im Bereich Mittelspannungsanwendungen soll von 0,81 Milliarden USD im Jahr 2025 auf 1,24 Milliarden USD bis 2030 wachsen. Fortschrittliche gasisolierte und feststoffisolierte Bauformen helfen OEMs, die Anforderungen zur SF6-Ausstiegsphase zu erfüllen.
Steigende Rack-Dichten veranlassen Betreiber zur 33-kV-Backbone-Verteilung, wodurch der Kabelquerschnittsbedarf um 70 % sinkt und Nutzfläche freigesetzt wird. Eatons Übernahme von Fibrebond für 1,4 Milliarden USD unterstreicht den Wandel hin zu vorgefertigten Mittelspannungs-E-Häusern, die auf Hyperscale-Campusse zugeschnitten sind.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Grundlastversorgung entwickelt sich zur strategischen PrioritätDer Notstrombereich behielt im Jahr 2025 einen Anteil von 60,2 % an der Marktgröße für Generatorparallelschaltanlagen, bewertet mit 1,2 Milliarden USD, gestützt durch Gesundheitseinrichtungen und Colocation-Anlagen. Die Dauerstromversorgung wächst bis 2031 am schnellsten mit 9,2 %, da Bergbau, abgelegene Öl- und Gasstandorte sowie Inselgemeinden Netzunabhängigkeit anstreben. Das Segment profitiert von Hybridkonfigurationen, die Diesel, erneuerbare Energien und Speicher kombinieren, um die Stromgestehungskosten unter 0,12 USD pro kWh zu senken.
Die Einhaltung von IEEE 1547-2018 sowie Schwarzstartfähigkeit differenzieren Dauerstromtafeln. Caterpillar-Nennleistungen sind für den Dauerbetrieb bei 70 % Durchschnittslast ausgelegt, was verbesserte Kühlung und Filterung erfordert. Lastspitzenkappung bleibt eine Nischenanwendung, weitet sich jedoch mit Versorgungstarifen aus, die 15-Minuten-Lastspitzen bestrafen. Die Teilnahme an Demand-Response-Märkten monetarisiert schnell regelbare Anlagen und verbessert den internen Zinsfuß um 200–300 Basispunkte.
Nach Endverbraucher:
Versorgungsunternehmen setzen auf verteilte ErzeugungGewerbliche und industrielle Unternehmen führten im Jahr 2025 mit einem Umsatzanteil von 62,5 %, doch die Akzeptanz bei Versorgungsunternehmen und unabhängigen Stromerzeugern beschleunigt sich mit einer CAGR von 9,5 %. Politische Maßnahmen wie der Fahrplan für virtuelle Kraftwerke der Vereinigten Staaten zielen bis 2030 auf 80–160 GW aggregierter dezentraler Energieressourcen ab, wobei jeder Knoten zertifizierte Parallelschaltschnittstellen erfordert. Das Modernisierungsprogramm der State Grid Corporation of China im Wert von 600 Milliarden CNY (84,5 Milliarden USD) priorisiert intelligente Umspannwerke, die Mittelspannungs-Generatorparallelschaltanlagen integrieren.
Die Durchdringung im Wohnbereich bleibt außerhalb von Premiumimmobilien gering, doch die Pilotprojekte für kommunale Mikronetze in Kalifornien deuten auf eine latente Nachfrage hin, da die Wechselrichterpreise sinken. Die Erlösstapelung aus Notstrom, solarbasiertem Eigenverbrauch und Marktexporten könnte nach 2028 eine Long-Tail-Chance eröffnen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Generator-Parallelschaltanlagen in Nordamerika
Nordamerika trug 2024 einen Umsatzanteil von 37,9 % bei und wächst stetig, da die FERC-Anordnung 2023 die Netzanschlüsse vereinfacht und FEMA-Resilienzförderungen die Notstromversorgung kritischer Anlagen finanzieren. Die Konzentration von Rechenzentren in Northern Virginia, Phoenix und Columbus sorgt für Großaufträge bei 15–25-kV-Parallelschaltanlagen. Versorgungsunternehmen beschaffen zunehmend Campus-Mikronetz-Pakete zur Versorgung von Evakuierungszentren bei Waldbränden.
Markt für Generator-Parallelschaltanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 9,8 % die höchste jährliche Wachstumsrate (CAGR). Indien plant bis 2026 eine zusätzliche Rechenzentrumskapazität von 850 MW, was mehr als 1.100 Generatorsätze erfordert, die mit Batteriespeichern synchronisiert werden müssen. Chinas Netzausbau im Wert von 84,5 Milliarden USD gestaltet die Mittelspannungsnetze um und treibt die Nachfrage nach nach IEC 62271 geprüften Schaltanlagen an, die verteilte Anlagen parallel schalten und hohen Kurzschlussströmen standhalten können. Australiens Ressourcensektor erprobt Hybridbrennstoff-Generatorsätze in Bergwerken und steigert damit den regionalen Absatz zusätzlich.
Markt für Generator-Parallelschaltanlagen in Europa
Europa verzeichnet eine stetige Ersatznachfrage, da veraltete SF6-Schaltfelder außer Betrieb genommen werden. Die industrielle Dekarbonisierung veranlasst Fabriken dazu, erneuerbare Energieerzeugung mit Gasmotoren über digitale Schaltanlagen auszubalancieren. Die Übernahme von Trayer Engineering durch Siemens erweitert das versiegelte Sockelschaltanlagen-Angebot auf dem US-Markt und ermöglicht anschließend den Rücktransfer der Technologie in hochwassergefährdete EU-Märkte. Lieferkettenreibungen infolge des Brexits und geopolitische Spannungen erhöhen die Lagerbestände, verlangsamen die Projektzeitpläne jedoch nicht wesentlich.
Wettbewerbslandschaft
Marktkonzentration
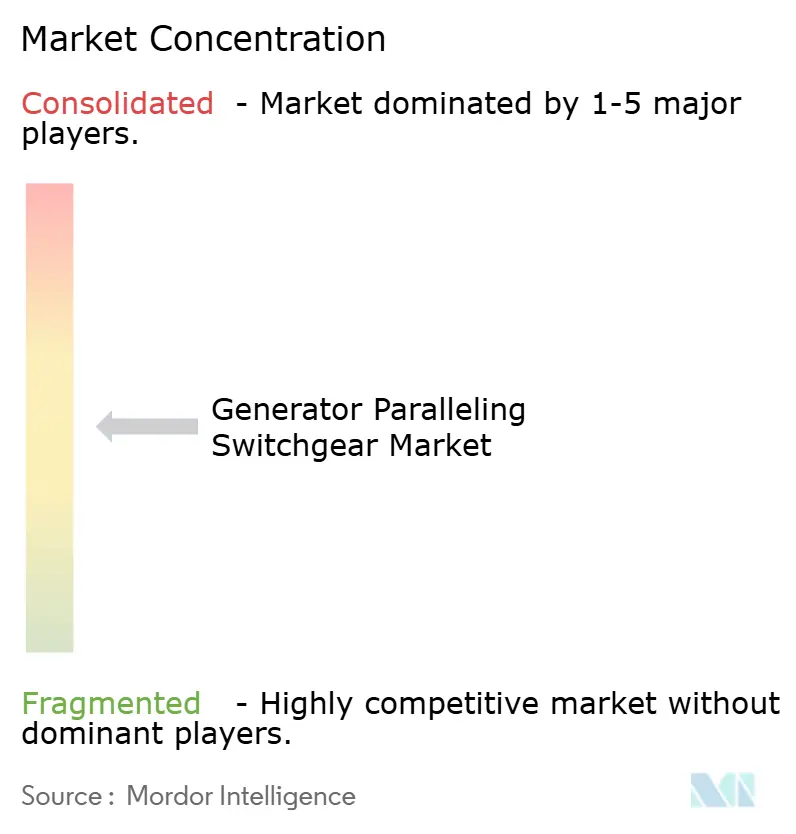
Der Markt für Generatorparallelschaltanlagen ist mäßig konzentriert. ABBs Übernahme von Gamesa Electric im Dezember 2024 sichert eine Konverter-Installationsbasis von 40 GW im Bereich erneuerbarer Energien und eröffnet Cross-Selling-Potenzial für Parallelschaltanlagen. Siemens integriert Trayer Engineering, um Pad-Mount-Segmente zu bedienen, in denen die Erdverkabelung zunimmt.
Eatons Fibrebond-Übernahme positioniert das Unternehmen für modulare E-Häuser, die werksgeprüft geliefert werden und die Bauzeiten um 25 % verkürzen. GE Vernova investiert 10 Millionen USD in den Ausbau der FLEX-INVERTER-Produktion, was die Konvergenz zwischen Wechselrichter- und Schaltanlagenportfolios signalisiert. Disruptoren wie Exro Technologies fördern Festkörper-Batteriesysteme, die in bestimmten Edge-Anwendungen Dieselgeneratoren ersetzen können.
Marktführer der Generatorparallelschaltanlagen-Branche
-
Siemens AG
-
ABB Ltd.
-
Caterpillar Inc.
-
Schneider Electric SE
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Generator-Parallelschaltanlagen Unternehmen in diesem Bericht
- ABB Ltd.
- Siemens AG
- Caterpillar Inc.
- Schneider Electric SE
- General Electric Co.
- KOHLER Co.
- Russelectric (A Siemens Business)
- Cummins Inc.
- Eaton Corp. plc
- Mitsubishi Electric Corp.
- Generac Power Systems
- Rolls-Royce Power Systems (MTU)
- Powell Industries
- ASCO Power Technologies
- BCS Switchgear
- Meidensha Corporation
- Brush Group
- Kirloskar Electric Co.
- LS Electric
- StatX Corporation
- Advanced Power Tech (APT)
- Powell Controls
Neueste Industrielle Entwicklungen in Markt für Generator-Parallelschaltanlagen
- März 2025: Schneider Electric investiert 700 Millionen USD in sechs US-amerikanische Werke, schafft 1.000 Arbeitsplätze und steigert die Schaltanlagenkapazität.
- Februar 2025: Eaton kündigt ein 340-Millionen-USD-Transformatorenwerk in South Carolina an, das 2027 eröffnet wird.
- Dezember 2024: ABB übernimmt die Leistungselektroniksparte von Gamesa Electric und fügt eine installierte Basis von 40 GW hinzu.
- September 2024: Siemens vereinbart den Kauf von Trayer Engineering und erweitert damit sein Sortiment an versiegelten Pad-Mount-Schaltanlagen.
Berichtsumfang des globalen Marktes für Generatorparallelschaltanlagen
Segmentierungsübersicht
| Niederspannung (unter 1 kV) |
| Mittelspannung (1 bis 36 kV) |
| Hochspannung (über 36 kV) |
| Grundlastversorgung |
| Notstromversorgung |
| Spitzenlastabschneidung/Nachfragesteuerung |
| Gewerbe und Industrie |
| Versorgungsunternehmen und unabhängige Stromerzeuger |
| Wohnbereich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Spannungsebene | Niederspannung (unter 1 kV) | |
| Mittelspannung (1 bis 36 kV) | ||
| Hochspannung (über 36 kV) | ||
| Nach Anwendung | Grundlastversorgung | |
| Notstromversorgung | ||
| Spitzenlastabschneidung/Nachfragesteuerung | ||
| Nach Endverbraucher | Gewerbe und Industrie | |
| Versorgungsunternehmen und unabhängige Stromerzeuger | ||
| Wohnbereich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Generatorparallelschaltanlagen bis 2031 prognostiziert?
Der Markt soll mit einer CAGR von 7,12 % wachsen und den Umsatz von 2,29 Milliarden USD im Jahr 2026 auf 3,23 Milliarden USD bis 2031 steigern.
Welche Spannungsklasse verzeichnet die schnellste Akzeptanz?
Mittelspannungssysteme (1-36 kV) führen mit einer CAGR von 8,9 %, da Hyperscale-Rechenzentren und Industriecampusse auf höhere Leistungsdichten aufrüsten.
Warum gewinnen Grundlastversorgungsanwendungen an Dynamik?
Steigende Netzwerkstromtarife und Netzunzuverlässigkeit veranlassen abgelegene Bergwerke und energieintensive Industrien dazu, Generatoren kontinuierlich zu betreiben, was der Grundlastversorgung eine CAGR von 9,2 % verschafft.
Wie beeinflussen Subventionen die Beschaffung?
FEMA- und DOE-Resilienzförderungen senken die Anschaffungskosten für kritische Einrichtungen und beschleunigen die Akzeptanz insbesondere in Krankenhäusern und Standorten der öffentlichen Sicherheit.
Wer sind die wichtigsten Lieferanten?
ABB, Siemens, Caterpillar, Schneider Electric und Eaton dominieren den Markt und halten gemeinsam einen bedeutenden Anteil am weltweiten Umsatz.
Was ist der wesentliche technische Wandel, der zukünftige Produkte prägt?
Digital-native Edge-Analytik-Regler mit integrierter Cybersicherheit und IEEE 1547-2018-Konformität werden zum Standard für neue Installationen.