
ジェネレーター並列運転開閉装置の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
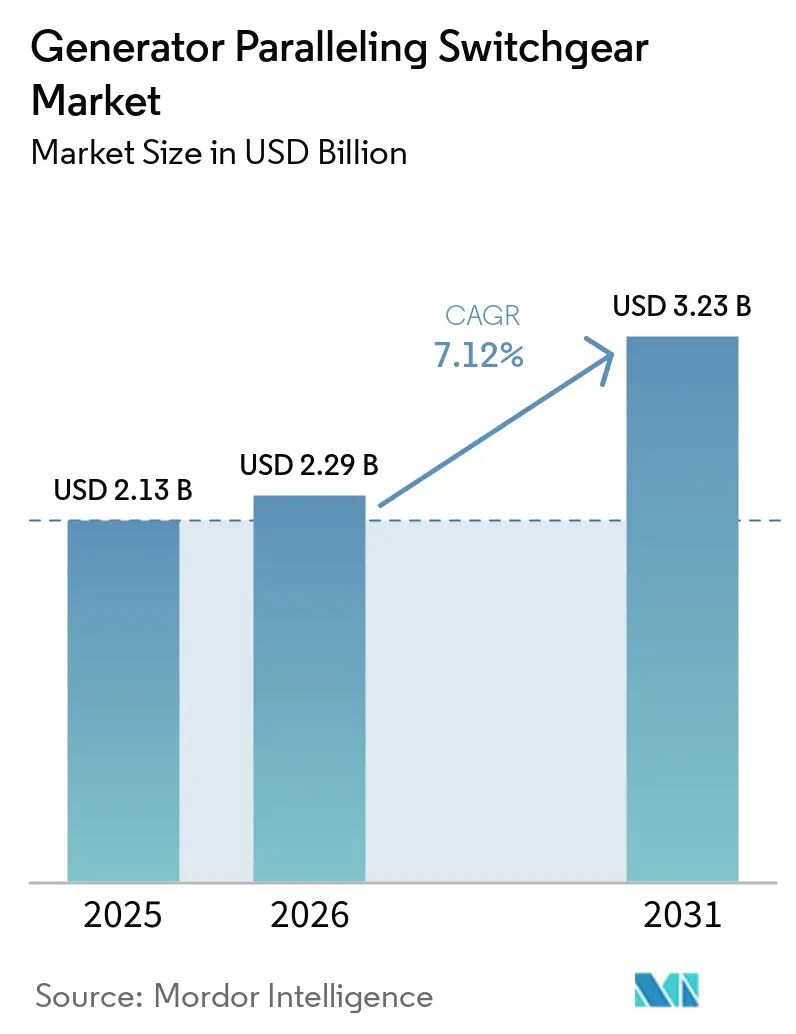
| 市場規模 (2026) | 2.29 十億米ドル |
| 市場規模 (2031) | 3.23 十億米ドル |
| 成長率 (2026 - 2031) | 7.12 % |
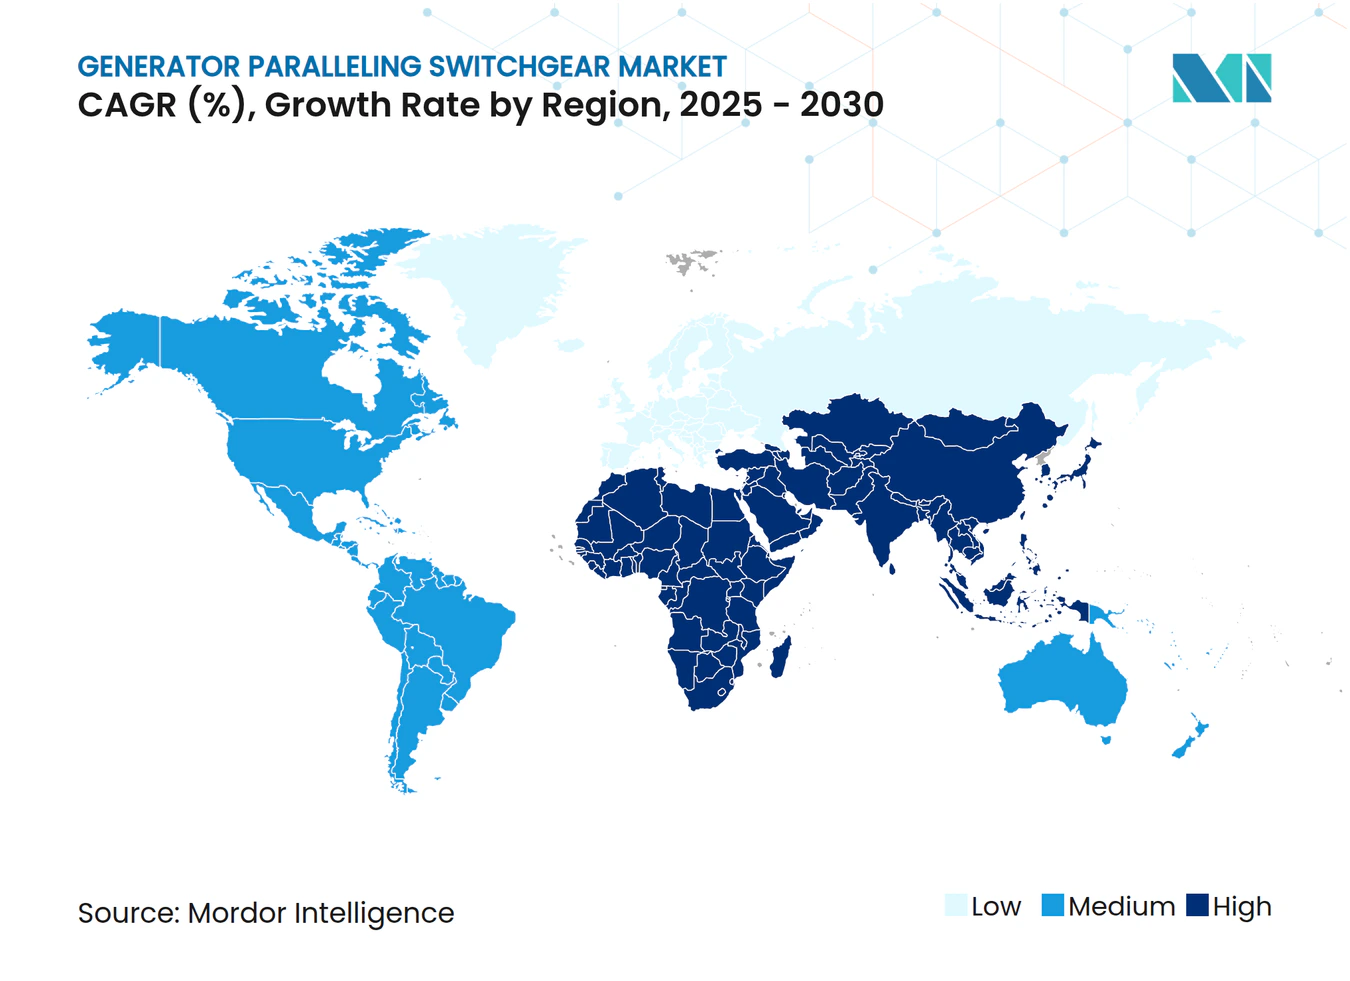
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジェネレーター並列運転開閉装置市場分析
発電機並列運転スイッチギア市場規模は2025年に21.3 ビリオン 米ドルと評価され、2026年の22.9 ビリオン 米ドルから2031年には32.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.12%です。重要施設が分散型発電資産を拡大し、デジタル制御を採用し、系統コード準拠を追求するにつれて需要が強まっています。スタンバイシステムは引き続き数量面の主要ドライバーですが、プライムパワーおよびハイブリッドマイクログリッドプロジェクトが次の成長段階を牽引しています。ラック密度が30 kWを超えるデータセンターでは中電圧プラットフォームの採用が進んでおり、電力会社は分散型リソースの統合に向けた調達を加速しています。競争上の優位性は、デジタルネイティブな制御パッケージ、サイバーセキュリティ強化、およびターンキーサービスモデルに集中しています。
主要レポートのポイント
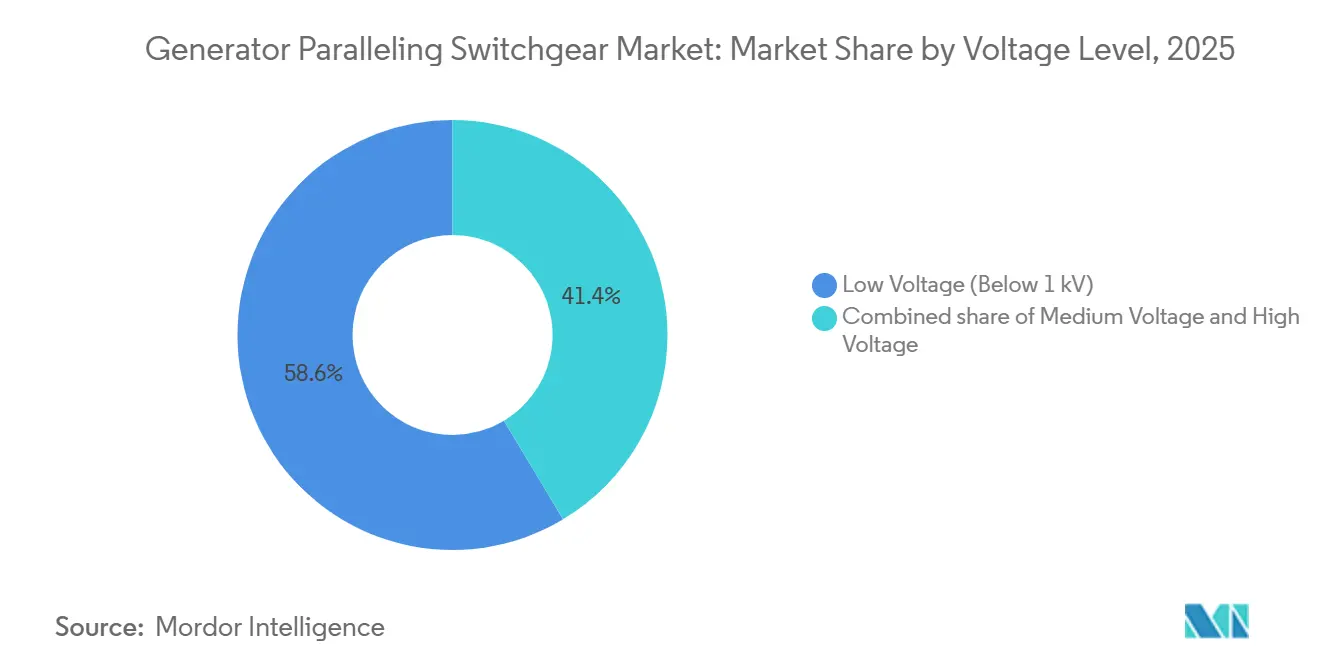
- 電圧レベル別では、低電圧プラットフォームが2025年に58.6%の収益シェアで優位を占めており、中電圧は2031年にかけてCAGR 8.9%で拡大する見込みです。
- 用途別では、スタンバイ電力が2025年の発電機並列運転スイッチギア市場シェアの60.2%を占め、プライムパワーは2031年にかけて最速のCAGR 9.2%を記録する見込みです。
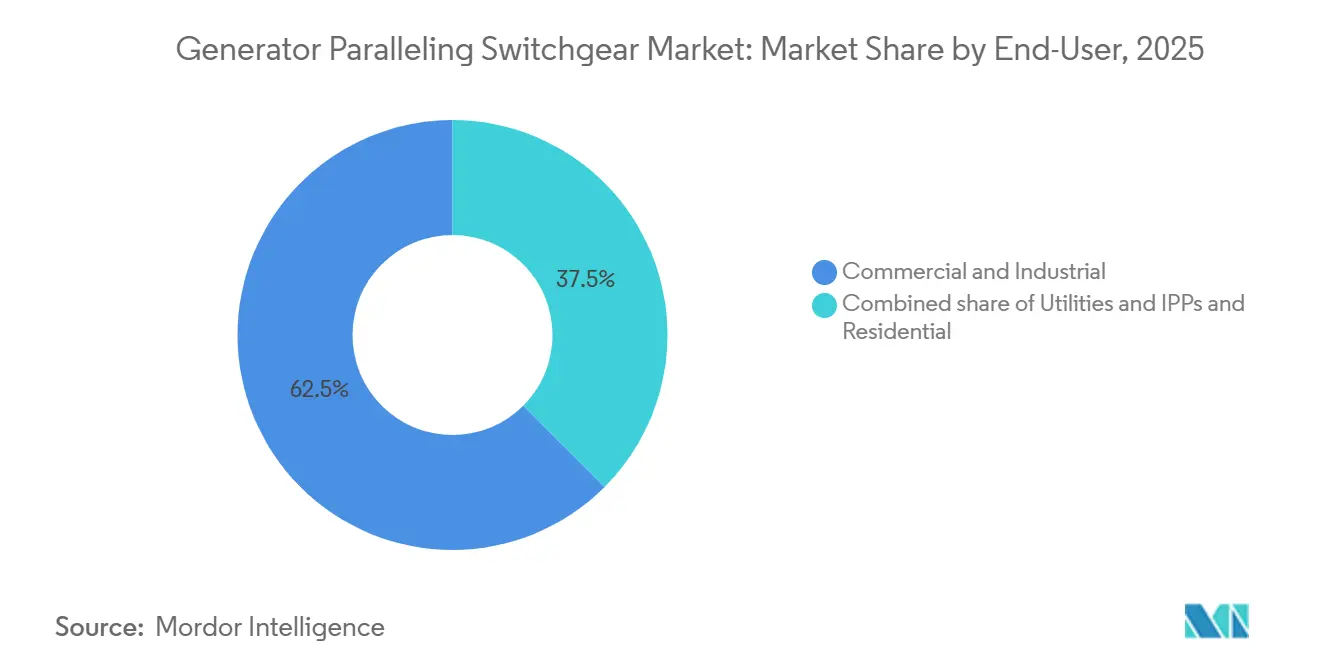
- エンドユーザー別では、商業・産業施設が2025年の発電機並列運転スイッチギア市場規模の62.5%のシェアを保持しており、電力会社は2031年にかけてCAGR 9.5%で成長しています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 病院・データセンターキャンパスにおけるマイクログリッドの構築 | 1.80% | 北米とアジア太平洋を中心としたグローバル展開 | 中期(2~4年) |
| 大規模商業ユーザーへの系統不安定ペナルティの増加 | 1.20% | 主に北米・欧州連合、アジア太平洋へ拡大 | 短期(2年以内) |
| デジタルネイティブな並列制御アップグレード(エッジアナリティクス) | 1.50% | 先進市場が主導するグローバル展開 | 長期(4年以上) |
| 重要インフラにおけるオンサイトバックアップへのCAPEX補助金 | 0.90% | 北米・欧州連合、一部のアジア太平洋市場 | 中期(2~4年) |
| 遠隔地の採掘クラスターにおけるハイブリッド燃料発電機への需要 | 0.60% | 資源豊富な地域に集中したグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
病院・データセンターキャンパスにおけるマイクログリッドの構築
病院はレベル1の生命維持装置を保護するために10秒以内に負荷を切り替える必要があり、電圧と周波数の安定性を維持する高度なジェネレーター並列運転アーキテクチャへの需要が高まっています。[1] データセンターのワークロード(特にAI推論)により施設の電力が50MWを超えており、双方向バッテリー統合を備えたマルチジェネレーターマイクログリッドが標準となっています。CaterpillarのECS 200コントローラーは、通信が失われた場合でも機器を同期させる適応型負荷分散を実現します。[2] 平均74万米ドルに上る1時間あたりのダウンタイムコストにより、運営者は並列運転開閉装置を任意支出ではなく事業上不可欠なインフラとして位置づけることを余儀なくされています。
大規模商業ユーザーへの系統不安定ペナルティの増加
ピーク需要料金は北米における産業施設の電気代の最大70%を占めており、公益事業との円滑な同期が可能な開閉装置に依存したピークシェービング展開を促進しています。FERC命令2023は系統連系待ち行列を短縮しますが、より厳格な性能基準を課しているため、施設はIEEE 1547-2018準拠の制御システムを設置し、単独運転、系統サポート、および外乱乗り越えが可能となっています。需要応答プログラムから年間1kWあたり50~200米ドルの収益源が、リターンプロファイルを強化しています。
デジタルネイティブな並列制御アップグレード
個別リレーをエッジアナリティクスプラットフォームに置き換えることで、O&Mコストが15~25%削減され、予知保全によって稼働時間が向上します。ABBのSACE Emax 3ブレーカーは、IEC 62443認定のサイバーセキュリティとオンボードアナリティクスを統合し、クラウド依存なしにローカル最適化を実現します。Schneider ElectricのEcoStruxure Powerスイートは、アーク閃光リスクを低減するための継続的な熱監視を重ね合わせます。[3] AI駆動アルゴリズムが負荷パターンを学習してジェネレーターのディスパッチを自動調整する機能は、保険会社や規制当局が重要サイトに対してますます要求する機能となっています。
重要インフラにおけるオンサイトバックアップへのCAPEX補助金
FEMAのハザード軽減補助金は、病院や警察署向けに便益費用比率が2.0を超えるジェネレータープロジェクトに資金を提供します。系統強靱性州・部族フォーミュラ補助金は、2027年までのバックアップ電力強化のために23億米ドルを確保しています。カリフォルニア州の2億米ドルのマイクログリッド奨励プログラムは州レベルのレバレッジを加え、山火事の多発地帯での調達を加速しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 銅および鉄鋼の原材料費の変動 | -1.10% | 特に製造拠点に影響するグローバル展開 | 短期(2年以内) |
| 電力会社の系統連系承認の長期化 | -0.80% | 主に北米・欧州連合 | 中期(2~4年) |
| レガシー開閉装置におけるサイバーハードニングのコンプライアンスギャップ | -0.50% | 先進市場でより高い影響を持つグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅および鉄鋼の原材料費の変動
銅と鉄鋼は中電圧アセンブリの材料投入の最大60%を構成しているため、2024年のコモディティ価格急騰はOEMのマージンを圧縮し、リードタイムを延長させました。電力変圧器の納期は現在5年を超えており、メーカーは運転資本を拘束する高価値在庫を保有することを余儀なくされています。Schneider Electricは米国6拠点に7億米ドルを投資してサプライチェーンの地域化を進めていますが、短期的な価格圧力は依然として続いています。
電力会社の系統連系承認の長期化
系統連系待ち行列は12,000件のプロジェクトに渡り1,570GWを保有しており、商業運転に到達したのはわずか19%です。[4] FERCのクラスタースタディは審査を加速させますが、地域送電機関はスタッフィングと料金調和に苦慮しており、常用電力とピークシェービングの展開が長期化しています。カリフォルニアISOの新しいゾーンスコアリングは一部のボトルネックを解消しますが、追加のデータ提出層をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
中電圧が技術革新を牽引1 kV未満の低電圧ユニットが2025年の収益の58.6%を占めました。それにもかかわらず、AIを中心とするデータホールが5~50 MWのブロックを要求し、電力会社が13.8 kVキャンパスループを採用するにつて、中電圧クラスは最も強いCAGR 8.9%を記録しています。中電圧用途における発電機並列運転スイッチギア市場規模は、2025年の8.1 ビリオン 米ドルから2030年には12.4 ビリオン 米ドルに拡大する見込みです。先進的なガス絶縁および固体絶縁設計により、OEMはSF6段階的廃止の義務を満たすことができます。
ラック密度の上昇により、オペレーターは33 kVバックボーン配電に移行し、ケーブル断面積要件を70%削減してホワイトスペースを確保しています。EatonによるFibrebondの14 ビリオン 米ドルの買収は、ハイパースケールキャンパス向けにカスタマイズされたプレハブ中電圧Eハウスへのシフトを裏付けています。


注記: 全セグメントのセグメントシェアはレポート購入時にご確認いただけます
用途別:
常用電力が戦略的優先事項として浮上スタンバイ用途は2025年の発電機並列運転スイッチギア市場規模の60.2%のシェアを保持し、12 ビリオン 米ドルと評価され、医療機関およびコロケーション資産に支えられています。プライムパワーは、鉱業、遠隔地の石油・ガス、および孤立したコミュニティが系統独立を求めるにつれて、2031年にかけてCAGR 9.2%で最も速く成長しています。このセグメントは、ディーゼル、再生可能エネルギー、および蓄電池を組み合わせてLCOEを1 kWhあたり0.12 米ドル未満に抑えるハイブリッド構成から恩恵を受けています。
IEEE 1547-2018準拠に加えてブラックスタート機能が、プライムパワーパネルを差別化しています。Caterpillarは平均負荷70%での連続運転定格を設定しており、強化された冷却および濾過が求められます。ピークシェービングはニッチな領域にとどまっていますが、15分間の需要スパイクにペナルティを課す電力会社の料金体系とともに拡大しています。デマンドレスポンス市場への参加により、高速ランプ資産が収益化され、IRRが200~300ベーシスポイント改善されます。
エンドユーザー別:
電力会社が分散型発電を採用商業・産業事業者が2025年の収益の62.5%をリードしていますが、電力会社および独立系発電事業者の採用はCAGR 9.5%で加速しています。米国の仮想発電所ロードマップなどの政策は、2030年までに80~160 GWの集約型分散型エネルギーリソースを目標としており、各ノードには認定された並列運転インターフェースが必要です。中国国家電網公司の6,000 ビリオン 人民元(845 ビリオン 米ドル)の近代化推進は、中電圧発電機並列運転スイッチギアを組み込んだスマート変電所を優先しています。
住宅への普及はプレミアム物件以外では低水準にとどまっていますが、カリフォルニア州のコミュニティマイクログリッドパイロットは、インバーター価格の低下に伴う潜在的需要を示しています。バックアップ、太陽光自家消費、および市場輸出にわたる収益スタッキングにより、2028年以降にロングテールの機会が開かれる可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入時にご確認いただけます
地理的分析
北米発電機並列運転開閉装置市場
北米は2024年に37.9%の収益シェアを占め、FERC命令2023が系統連系手続きを合理化し、FEMAのレジリエンス補助金が重要施設のバックアップ電源整備を支援する中、着実な成長を続けている。ノーザンバージニア、フェニックス、コロンバスにおけるデータセンターの集積が、15〜25 kV並列運転ラインアップへの大口注文を持続させている。電力会社は、山火事避難センターへの電力供給を目的としたキャンパスマイクログリッドキットの調達を増加させている。
アジア太平洋発電機並列運転開閉装置市場
アジア太平洋地域は最も高い9.8%のCAGRを記録している。インドは2026年までに850 MWの追加データセンター容量を計画しており、これは蓄電池と同期させる必要がある1,100台以の発電機セットに相当する。中国の840億5,000万米ドルの系統増強計画は配電ネットワークを再編し、分散型資産を並列運転しながら高い短絡電流に耐えられるIEC 62271試験済み開閉装置への需要を牽引している。オーストラリアの資源セクターは鉱山においてハイブリッド燃料発電機セットの実証試験を進めており、地域全体の販売をさらに押し上げている。
欧州発電機並列運転開閉装置市場
欧州では、旧来のSF6パネルが更新時期を迎える中、安定した更新需要が見られる。産業部門の脱炭素化が進む中、工場はデジタル開閉装置を通じて再生可能エネルギー発電とガスエンジンのバランスを取ることを求められている。Siemens AGによるTrayer Engineering買収は、米国向けの密閉型パッドマウント製品ラインアップを拡充し、その技術を洪水リスクの高いEU市場へ逆輸入している。ブレグジットによるサプライチェーンの摩擦と地政学的緊張が在庫バッファーを高めているが、プロジェクトのタイムラインに実質的な遅延をもたらすには至っていない。
競合情勢
市場集中度
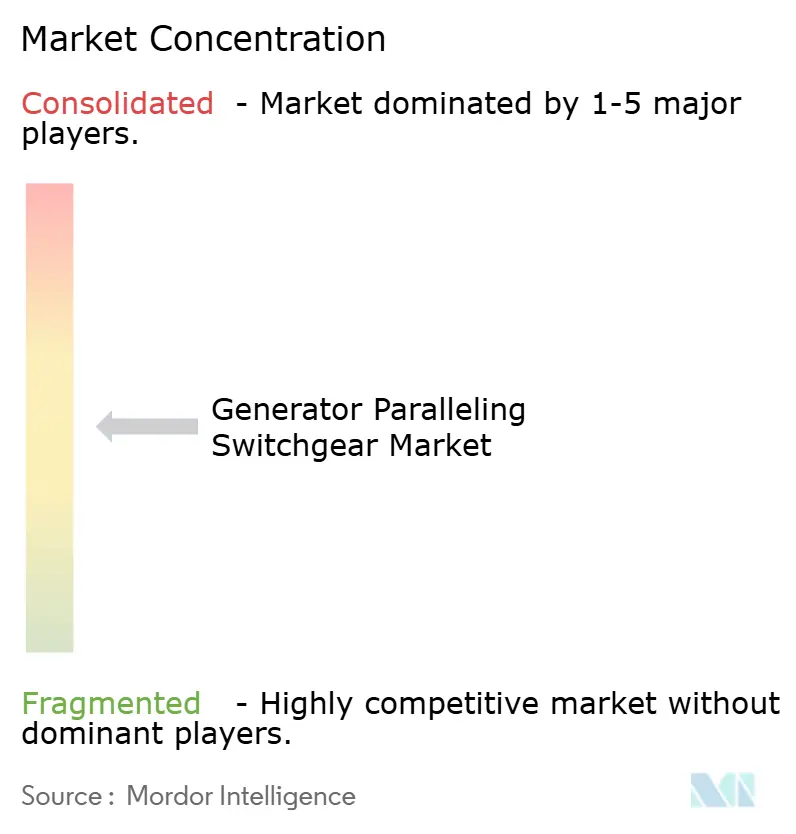
発電機並列運転スイッチギア市場は中程度の集中度を示しています。ABBによる2024年12月のGamesa Electric買収は40 GWの再生可能エネルギーコンバーターの設置基盤を確保し、並列運転機器のクロスセルの可能性を開いています。Siemensは地中化が進むパッドマウントセグメントに対応するためTrayer Engineeringを吸収しています。
EatonによるFibrebond買収は、工場試験済みで出荷されるモジュール式Eハウスに向けたポジショニングを強化し、建設スケジュールを25%短縮しています。GE Vernovaはフレックスインバーターの生産拡大に10 ミリオン 米ドルを投資しており、インバーターとスイッチギアのポートフォリオの融合を示しています。Exro Technologiesなどの新興企業は、特定のエッジケースでディーゼル発電機を代替できる固体電池システムを推進しています。
ジェネレーター並列運転開閉装置産業リーダー
-
Siemens AG
-
ABB Ltd.
-
Caterpillar Inc.
-
Schneider Electric SE
-
Cummins Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
発電機並列運転開閉装置市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Caterpillar Inc.
- Schneider Electric SE
- General Electric Co.
- KOHLER Co.
- Russelectric (A Siemens Business)
- Cummins Inc.
- Eaton Corp. plc
- Mitsubishi Electric Corp.
- Generac Power Systems
- Rolls-Royce Power Systems (MTU)
- Powell Industries
- ASCO Power Technologies
- BCS Switchgear
- Meidensha Corporation
- Brush Group
- Kirloskar Electric Co.
- LS Electric
- StatX Corporation
- Advanced Power Tech (APT)
- Powell Controls
最近の産業開発事情 発電機並列運転開閉装置市場
- 2025年3月:Schneider Electricが米国6工場に7億米ドルを投資し、1,000人の雇用を創出、開閉装置の生産能力を強化。
- 2025年2月:Eatonがサウスカロライナ州に3億4,000万米ドルの変圧器工場を発表、2027年に開業予定。
- 2024年12月:ABBがGamesaの電力エレクトロニクスユニットを買収、40GWの導入基盤を追加。
- 2024年9月:SiemensがTrayer Engineeringの買収に合意し、シールド型パッドマウント開閉装置の範囲を拡大。
世界のジェネレーター並列運転開閉装置市場レポートスコープ
セグメンテーション概要
| 低電圧(1kV未満) |
| 中電圧(1~36kV) |
| 高電圧(36kV超) |
| 常用電力 |
| 非常用電力 |
| ピークシェービング/需要応答 |
| 商業・産業 |
| 電力会社・独立発電事業者 |
| 住宅 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 電圧レベル別 | 低電圧(1kV未満) | |
| 中電圧(1~36kV) | ||
| 高電圧(36kV超) | ||
| 用途別 | 常用電力 | |
| 非常用電力 | ||
| ピークシェービング/需要応答 | ||
| エンドユーザー別 | 商業・産業 | |
| 電力会社・独立発電事業者 | ||
| 住宅 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの発電機並列運転スイッチギアの予測成長率はどのくらいですか?
市場はCAGR 7.12%で拡大し、2026年の22.9 ビリオン 米ドルから2031年には32.3 ビリオン 米ドルに達する見込みです。
最も採用が速い電圧クラスはどれですか?
中電圧システム(1~36kV)は、ハイパースケールデータセンターと産業キャンパスがより高い電力密度へアップグレードするにつれ、8.9%のCAGRでリードしています。
常用電力用途が勢いを増している理由は何ですか?
電力料金の上昇と系統の不安定性が、遠隔地の鉱山やエネルギー集約型産業に継続的なジェネレーター運転を促し、常用電力に9.2%のCAGRをもたらしています。
補助金は調達にどのような影響を与えますか?
FEMAとエネルギー省の強靱性補助金は、重要施設の初期費用を相殺し、特に病院や公共安全施設での採用を加速させています。
主要サプライヤーはどこですか?
ABB、Siemens、Caterpillar、Schneider Electric、およびEatonが優位を占め、世界収益の主要シェアを集合的に保持しています。
将来製品を形成する主要な技術的変化は何ですか?
内蔵サイバーセキュリティとIEEE 1547-2018準拠を備えたデジタルネイティブなエッジアナリティクスコントローラーが、新規設備の標準となりつつあります。