
Tamaño y Participación del Mercado de Interruptores de Sincronización de Generadores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores de Sincronización de Generadores por Mordor Intelligence
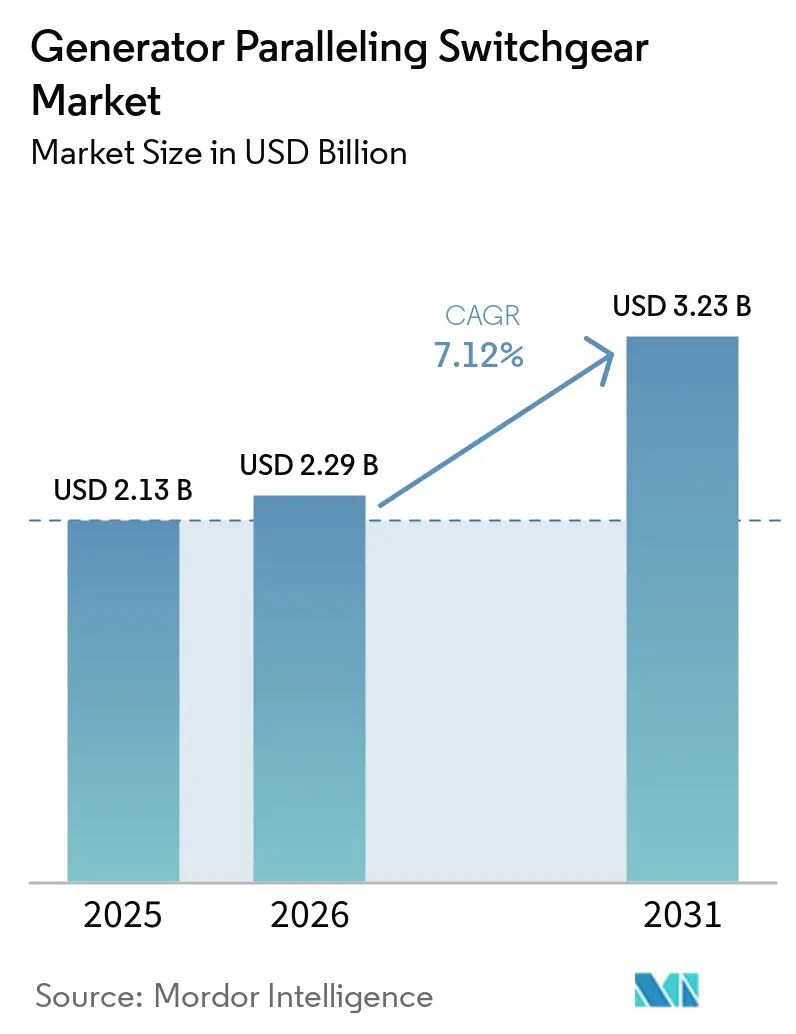
El tamaño del Mercado de Interruptores de Sincronización de Generadores fue valorado en 2,13 mil millones de USD en 2025 y se estima que crecerá desde 2,29 mil millones de USD en 2026 hasta alcanzar 3,23 mil millones de USD en 2031, a una CAGR del 7,12% durante el período de pronóstico (2026-2031). La demanda se fortalece a medida que las instalaciones críticas amplían sus activos de generación distribuida, adoptan controles digitales y buscan el cumplimiento de los códigos de red. Los sistemas de respaldo siguen siendo el principal impulsor de volumen, pero los proyectos de energía primaria y microrredes híbridas impulsan la siguiente etapa de crecimiento. Las plataformas de media tensión ganan terreno en los centros de datos donde las densidades de bastidores superan los 30 kW, mientras que las empresas de servicios públicos aceleran las adquisiciones para integrar recursos distribuidos. La rivalidad competitiva se centra en paquetes de control nativos digitales, refuerzo de ciberseguridad y modelos de servicio llave en mano.
Conclusiones Clave del Informe
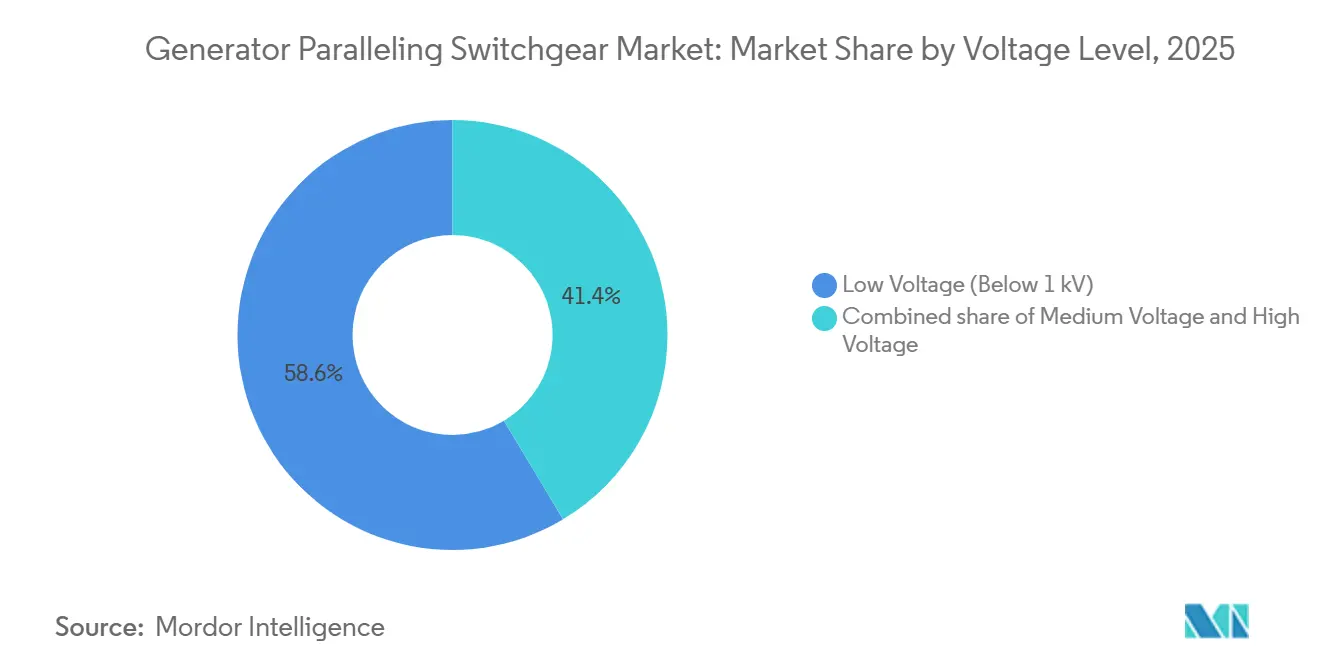
- Por nivel de tensión, las plataformas de baja tensión dominaron con una participación de ingresos del 58,6% en 2025; se prevé que la media tensión se expanda a una CAGR del 8,9% hasta 2031.
- Por aplicación, la energía de respaldo capturó el 60,2% de la participación del mercado de interruptores de sincronización de generadores en 2025, mientras que la energía primaria registra la CAGR más rápida del 9,2% hasta 2031.
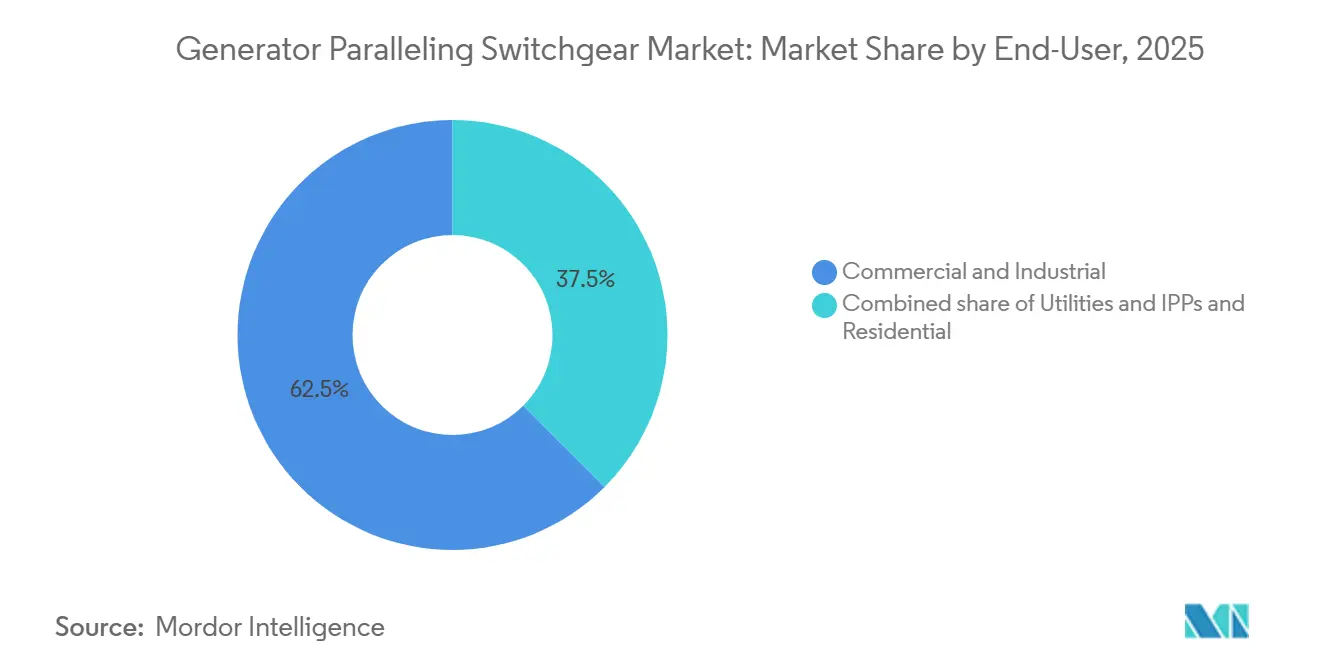
- Por usuario final, los sitios comerciales e industriales mantuvieron una participación del 62,5% del tamaño del mercado de interruptores de sincronización de generadores en 2025, y las empresas de servicios públicos crecen a una CAGR del 9,5% hasta 2031.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Construcción de microrredes en hospitales y campus de centros de datos | 1.80% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de las penalizaciones por inestabilidad de la red para grandes usuarios comerciales | 1.20% | América del Norte y la Unión Europea principalmente, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Actualizaciones de controles de sincronización nativos digitales (analítica en el borde) | 1.50% | Global, liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Subsidios de inversión en capital (CAPEX) para respaldo en sitio en infraestructura crítica | 0.90% | América del Norte y la Unión Europea, mercados selectivos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de conjuntos generadores de combustible híbrido en clústeres mineros remotos | 0.60% | Global, concentrado en regiones ricas en recursos naturales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de microrredes en hospitales y campus de centros de datos
Los hospitales deben transferir cargas en menos de 10 segundos para proteger el equipamiento de soporte vital de Nivel 1, lo que impulsa la demanda de arquitecturas sofisticadas de sincronización de generadores que mantienen la estabilidad de voltaje y frecuencia.[1] Las cargas de trabajo de los centros de datos -especialmente la inferencia de inteligencia artificial- elevan la potencia de las instalaciones por encima de los 50 MW, convirtiendo en norma las microrredes multigenerador con integración bidireccional de baterías. El controlador ECS 200 de Caterpillar ofrece distribución adaptativa de carga que sincroniza los conjuntos incluso si las comunicaciones fallan.[2] Los costos de inactividad por hora que promedian USD 740.000 obligan a los operadores a tratar los interruptores de sincronización de generadores como infraestructura crítica para el negocio, en lugar de un gasto discrecional.
Aumento de las penalizaciones por inestabilidad de la red para grandes usuarios comerciales
Los cargos por demanda máxima representan hasta el 70% de la factura eléctrica de una instalación industrial en América del Norte, lo que impulsa implementaciones de reducción de picos que dependen de interruptores capaces de sincronización perfecta con la red de servicios públicos. La Orden 2023 de la FERC acorta las colas de interconexión pero impone criterios de rendimiento más estrictos, por lo que las instalaciones instalan controles conformes con la norma IEEE 1547-2018 que pueden operar en modo isla, dar soporte a la red y superar perturbaciones. Los flujos de ingresos de USD 50-200 por kW anuales provenientes de programas de respuesta a la demanda fortalecen el perfil de rentabilidad.
Actualizaciones de controles de sincronización nativos digitales
Reemplazar los relés discretos por plataformas de analítica en el borde reduce los costos de operación y mantenimiento un 15-25% e incrementa el tiempo de actividad mediante el mantenimiento predictivo. El interruptor SACE Emax 3 de ABB integra ciberseguridad certificada según IEC 62443 más analítica incorporada, lo que permite la optimización local sin dependencia de la nube. La suite EcoStruxure Power de Schneider Electric superpone monitoreo térmico continuo para reducir el riesgo de arco eléctrico.[3] Los algoritmos impulsados por inteligencia artificial aprenden los patrones de carga y ajustan automáticamente el despacho del generador, una característica que aseguradoras y reguladores exigen cada vez más para sitios críticos.
Subsidios de inversión en capital (CAPEX) para respaldo en sitio en infraestructura crítica
Las Subvenciones de Mitigación de Riesgos de la FEMA financian proyectos de generadores con relaciones costo-beneficio superiores a 2,0 para hospitales y estaciones de policía. Las Subvenciones de Fórmula Estatal y Tribal para la Resiliencia de la Red destinan USD 2.300 millones para mejoras de energía de respaldo hasta 2027. El Programa de Incentivos para Microrredes de California por USD 200 millones añade apalancamiento a nivel estatal, acelerando las adquisiciones en zonas propensas a incendios forestales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidad en los costos de insumos de cobre y acero | -1.10% | Global, con impacto particular en los centros de manufactura | Corto plazo (≤ 2 años) |
| Prolongados procesos de aprobación de interconexión con servicios públicos | -0.80% | América del Norte y la Unión Europea principalmente | Mediano plazo (2-4 años) |
| Brechas de cumplimiento en el refuerzo de ciberseguridad en interruptores heredados | -0.50% | Global, con mayor impacto en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los costos de insumos de cobre y acero
El cobre y el acero constituyen hasta el 60% de los insumos materiales para ensamblajes de voltaje medio, por lo que los picos en los precios de los productos básicos en 2024 comprimieron los márgenes de los fabricantes de equipos originales y ampliaron los plazos de entrega. Los tiempos de entrega de transformadores de potencia superan ahora los cinco años, lo que obliga a los fabricantes a mantener inventarios de alto valor que inmoviliza el capital de trabajo. Schneider Electric está invirtiendo USD 700 millones en seis plantas en los Estados Unidos para regionalizar el suministro, pero la presión en los precios a corto plazo persiste.
Prolongados procesos de aprobación de interconexión con servicios públicos
Las colas de interconexión acumulan 1.570 GW en 12.000 proyectos, con solo el 19% llegando a la operación comercial.[4] Los estudios de grupos de la FERC aceleran las revisiones, pero los operadores de transmisión regional tienen dificultades con la dotación de personal y la armonización de tarifas, lo que prolonga las implementaciones de potencia principal y reducción de picos. La nueva puntuación zonal de California ISO reduce algunos cuellos de botella pero introduce capas adicionales de envío de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Voltaje:
El voltaje medio impulsa la innovación técnicaLas unidades de baja tensión por debajo de 1 kV capturaron el 58,6% de los ingresos de 2025. No obstante, la clase de media tensión registra la CAGR más sólida del 8,9% a medida que las salas de datos centradas en inteligencia artificial solicitan bloques de 5-50 MW y las empresas de servicios públicos adoptan bucles de campus de 13,8 kV. El tamaño del mercado de interruptores de sincronización de generadores para aplicaciones de media tensión se proyecta que se expanda desde 0,81 mil millones de USD en 2025 hasta 1,24 mil millones de USD en 2030. Los diseños avanzados con aislamiento de gas y aislamiento sólido ayudan a los fabricantes de equipos originales a cumplir con los mandatos de eliminación progresiva del SF6.
El aumento de las densidades de bastidores impulsa a los operadores hacia la distribución troncal de 33 kV, reduciendo los requisitos de sección transversal del cable en un 70% y liberando espacio útil. El acuerdo de Eaton con Fibrebond por 1,4 mil millones de USD subraya el cambio hacia casas eléctricas prefabricadas de media tensión diseñadas para campus de hiperescala.



Por Aplicación:
La potencia principal emerge como prioridad estratégicaEl servicio de respaldo mantuvo una participación del 60,2% del tamaño del mercado de interruptores de sincronización de generadores en 2025, valorado en 1,2 mil millones de USD, respaldado por activos de atención médica y colocación compartida. La energía primaria crece más rápido al 9,2% hasta 2031, ya que la minería, el petróleo y gas en zonas remotas, y las comunidades aisladas buscan independencia de la red. El segmento se beneficia de configuraciones híbridas que combinan diésel, energías renovables y almacenamiento para reducir el costo nivelado de energía por debajo de 0,12 USD por kWh.
El cumplimiento de la norma IEEE 1547-2018 junto con la capacidad de arranque en negro diferencia los paneles de energía primaria. Caterpillar establece clasificaciones para servicio continuo al 70% de carga promedio, lo que exige refrigeración y filtración mejoradas. El recorte de picos sigue siendo un nicho, pero se expande con las tarifas de servicios públicos que penalizan los picos de demanda de 15 minutos. La participación en mercados de respuesta a la demanda monetiza los activos de rampa rápida, mejorando la tasa interna de retorno en 200-300 puntos básicos.
Por Usuario Final:
Los servicios públicos adoptan la generación distribuidaLas entidades comerciales e industriales lideraron con el 62,5% de los ingresos en 2025, aunque la adopción por parte de empresas de servicios públicos y productores independientes de energía se acelera a una CAGR del 9,5%. Políticas como la hoja de ruta de Plantas de Energía Virtual de los Estados Unidos apuntan a 80-160 GW de recursos de energía distribuida agregados para 2030, donde cada nodo requiere interfaces de sincronización certificadas. El impulso de modernización de State Grid Corporation of China por 600 mil millones de CNY (84,5 mil millones de USD) prioriza subestaciones inteligentes que incorporan interruptores de sincronización de generadores de media tensión.
La penetración residencial sigue siendo baja fuera de las propiedades de lujo, pero los proyectos piloto de microrredes comunitarias de California indican una demanda latente a medida que los precios de los inversores caen. La acumulación de ingresos entre respaldo, autoconsumo solar y exportaciones al mercado podría abrir una oportunidad de larga cola después de 2028.

Análisis Geográfico
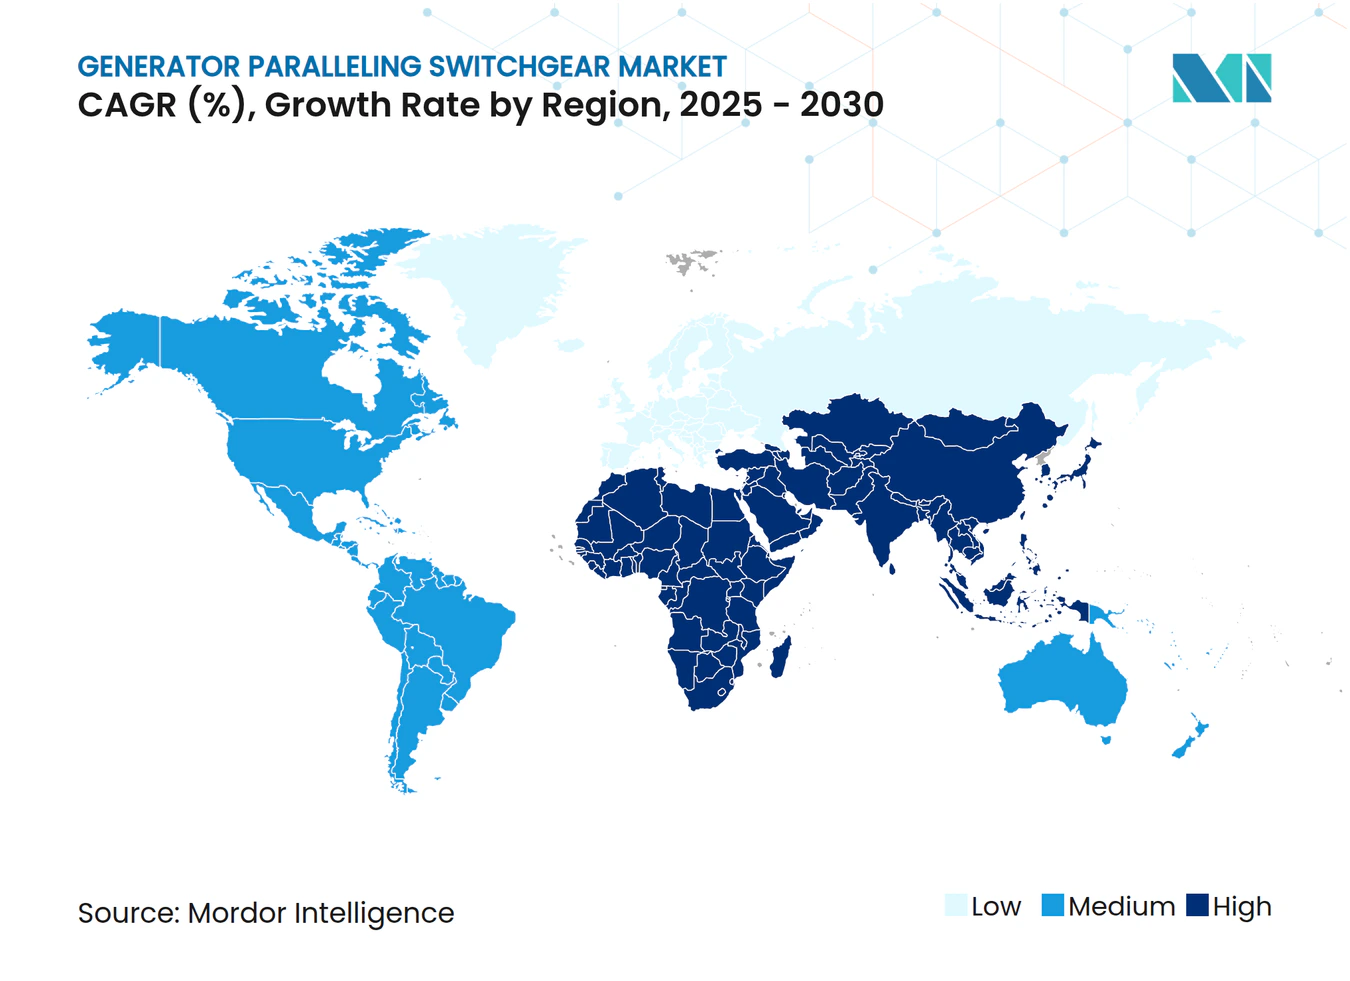
Mercado de Tableros de Sincronización de Generadores en América del Norte
América del Norte contribuyó con el 37,9% de los ingresos en 2024, creciendo de manera constante a medida que la Orden FERC 2023 agiliza las interconexiones y las subvenciones de resiliencia de FEMA financian la energía de respaldo para activos críticos. La concentración de centros de datos en el norte de Virginia, Phoenix y Columbus sostiene pedidos masivos de líneas de sincronización de 15 a 25 kV. Las empresas de servicios públicos adquieren cada vez más kits de microrred para campus destinados a centros de evacuación por incendios forestales.
Mercado de Tableros de Sincronización de Generadores en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 9,8%. India planea 850 MW de capacidad incremental de centros de datos para 2026, lo que se traduce en más de 1.100 grupos electrógenos que deben sincronizarse con el almacenamiento de baterías. La actualización de la red eléctrica de China por 84.500 millones de USD reconfigura las redes de subtransmisión e impulsa la demanda de tableros de maniobra certificados según IEC 62271 capaces de sincronizar activos distribuidos y soportar elevadas corrientes de cortocircuito. El sector de recursos de Australia pilota grupos electrógenos de combustible híbrido en minas, lo que impulsa aún más las ventas regionales.
Mercado de Tableros de Sincronización de Generadores en Europa
Europa muestra una demanda de reemplazo constante a medida que los paneles de SF6 heredados se retiran del servicio. La descarbonización industrial impulsa a las fábricas a equilibrar la generación renovable con motores de gas mediante tableros de maniobra digitales. La adquisición de Trayer Engineering por parte de Siemens amplía su oferta de tableros sellados de montaje en plataforma en el mercado estadounidense y luego reimporta la tecnología a los mercados de la UE propensos a inundaciones. Las fricciones en la cadena de suministro derivadas del Brexit y las tensiones geopolíticas elevan los inventarios de reserva, pero no ralentizan materialmente los plazos de los proyectos.
Panorama Competitivo
Concentración del Mercado
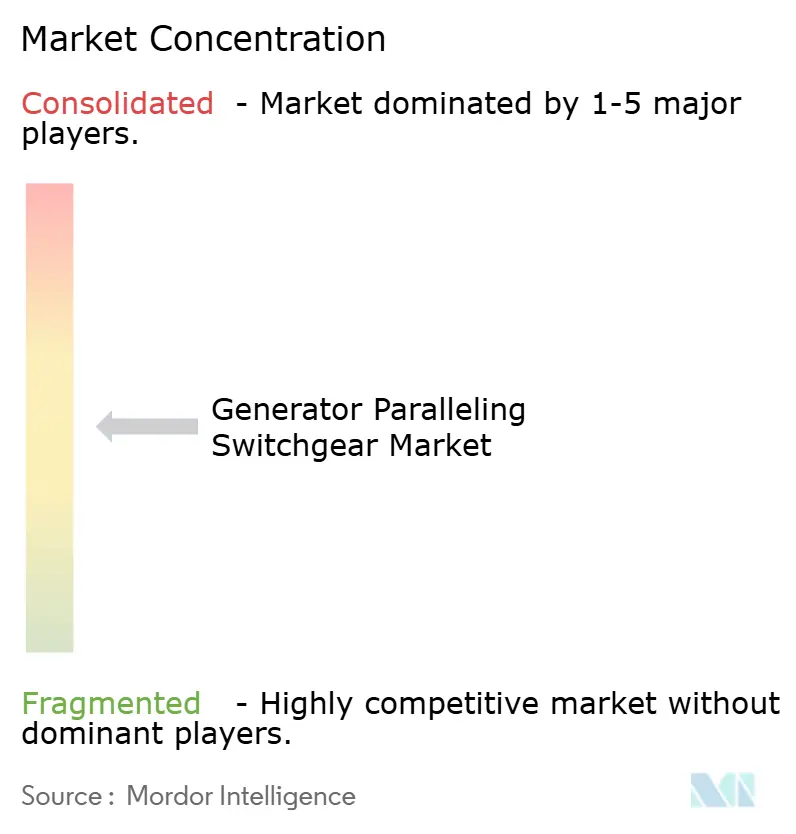
El mercado de interruptores de sincronización de generadores está moderadamente concentrado. La adquisición de Gamesa Electric por parte de ABB en diciembre de 2024 asegura una cartera de conversores de energía renovable de 40 GW, abriendo potencial de venta cruzada para equipos de sincronización. Siemens absorbe Trayer Engineering para abordar los segmentos de montaje en plataforma donde el soterramiento de cables aumenta.
La compra de Fibrebond por parte de Eaton la posiciona para casas eléctricas modulares que se envían probadas de fábrica, comprimiendo los cronogramas de construcción en un 25%. GE Vernova invierte 10 millones de USD para ampliar la producción del FLEX INVERTER, señalando la convergencia entre las carteras de inversores e interruptores. Disruptores como Exro Technologies promueven sistemas de baterías de estado sólido que pueden sustituir a los grupos electrógenos diésel en ciertos casos extremos.
Líderes de la Industria de Interruptores de Sincronización de Generadores
-
Siemens AG
-
ABB Ltd.
-
Caterpillar Inc.
-
Schneider Electric SE
-
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tableros de Sincronización de Generadores Empresas cubiertas en este informe
- ABB Ltd.
- Siemens AG
- Caterpillar Inc.
- Schneider Electric SE
- General Electric Co.
- KOHLER Co.
- Russelectric (A Siemens Business)
- Cummins Inc.
- Eaton Corp. plc
- Mitsubishi Electric Corp.
- Generac Power Systems
- Rolls-Royce Power Systems (MTU)
- Powell Industries
- ASCO Power Technologies
- BCS Switchgear
- Meidensha Corporation
- Brush Group
- Kirloskar Electric Co.
- LS Electric
- StatX Corporation
- Advanced Power Tech (APT)
- Powell Controls
Desarrollos recientes de la industria en Mercado de Tableros de Sincronización de Generadores
- Marzo de 2025: Schneider Electric invertirá USD 700 millones en seis plantas en los Estados Unidos, añadiendo 1.000 empleos y aumentando la capacidad de producción de interruptores.
- Febrero de 2025: Eaton anuncia una planta de transformadores de USD 340 millones en Carolina del Sur, con apertura en 2027.
- Diciembre de 2024: ABB adquirirá la unidad de electrónica de potencia eléctrica de Gamesa, añadiendo una base instalada de 40 GW.
- Septiembre de 2024: Siemens acuerda adquirir Trayer Engineering, ampliando su gama de interruptores de montaje en pad sellado.
Alcance del Informe Global del Mercado de Interruptores de Sincronización de Generadores
Resumen de la segmentación
| Bajo Voltaje (Por debajo de 1 kV) |
| Voltaje Medio (1 a 36 kV) |
| Alto Voltaje (Por encima de 36 kV) |
| Potencia Principal |
| Potencia de Reserva |
| Reducción de Picos/Respuesta a la Demanda |
| Comercial e Industrial |
| Servicios Públicos y Productores Independientes de Energía |
| Residencial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Nivel de Voltaje | Bajo Voltaje (Por debajo de 1 kV) | |
| Voltaje Medio (1 a 36 kV) | ||
| Alto Voltaje (Por encima de 36 kV) | ||
| Por Aplicación | Potencia Principal | |
| Potencia de Reserva | ||
| Reducción de Picos/Respuesta a la Demanda | ||
| Por Usuario Final | Comercial e Industrial | |
| Servicios Públicos y Productores Independientes de Energía | ||
| Residencial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tasa de crecimiento se pronostica para los interruptores de sincronización de generadores hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 7,12%, llevando los ingresos desde 2,29 mil millones de USD en 2026 hasta 3,23 mil millones de USD en 2031.
¿Qué clase de voltaje muestra la adopción más rápida?
Los sistemas de voltaje medio (1-36 kV) lideran con una CAGR del 8,9% a medida que los centros de datos de hiperescala y los campus industriales actualizan a mayores densidades de potencia.
¿Por qué las aplicaciones de potencia principal están ganando impulso?
El aumento de las tarifas de servicios públicos y la inestabilidad de la red empujan a las minas remotas e industrias de uso intensivo de energía a operar generadores de forma continua, otorgando a la potencia principal una CAGR del 9,2%.
¿Cómo influyen los subsidios en las adquisiciones?
Las subvenciones de resiliencia de la FEMA y el Departamento de Energía (DOE) compensan los costos iniciales para instalaciones críticas, acelerando la adopción especialmente en hospitales y sitios de seguridad pública.
¿Quiénes son los principales proveedores?
ABB, Siemens, Caterpillar, Schneider Electric y Eaton dominan, manteniendo colectivamente una participación mayoritaria de los ingresos globales.
¿Cuál es el cambio técnico clave que da forma a los productos futuros?
Los controladores nativos digitales con analítica en el borde, ciberseguridad incorporada y cumplimiento de la norma IEEE 1547-2018 se están convirtiendo en el estándar para las nuevas instalaciones.