
Marktgröße und Marktanteil für Generatorleistungsschalter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 3.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Generatorleistungsschalter von Mordor Intelligence
Die Marktgröße für Generatorleistungsschalter wird voraussichtlich während des Prognosezeitraums (2026–2031) eine CAGR von 3,03 % verzeichnen.
- Der Sektor der gasbasierten Kraftwerke wird voraussichtlich der am schnellsten wachsende Markt während des Prognosezeitraums sein, was auf Faktoren wie die zunehmende Verlagerung der Energieerzeugung hin zu saubereren Ressourcen und einen Anstieg der Investitionen in versorgungsgroße gasbasierte Kraftwerke zurückzuführen ist.
- Weltweit hat sich der Fokus auf Investitionen in saubere Energieprojekte und die Entwicklung saubererer Energieressourcen verstärkt. Infolgedessen wird die umfangreiche Entwicklung neuer sauberer Energieprojekte und der steigende Stromverbrauch voraussichtlich eine hervorragende Chance für den Markt für Generatorleistungsschalter in der Zukunft schaffen.
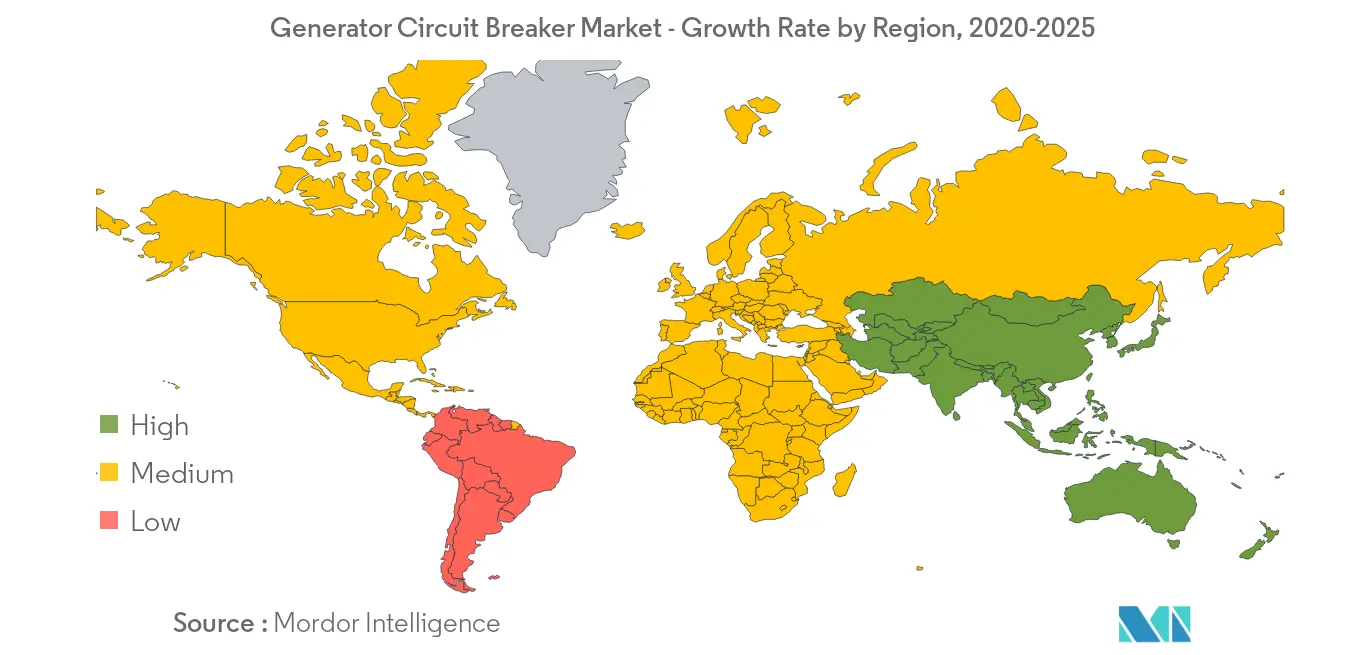
- Asien-Pazifik hat den Markt für Generatorleistungsschalter im Jahr 2019 dominiert und wird voraussichtlich im Prognosezeitraum ein erhebliches Marktwachstum verzeichnen, wobei der Großteil der Nachfrage aus China, Japan und Indien stammt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Generatorleistungsschalter
Sektor der Gaskraftwerke wird das Marktwachstum dominieren
- Der Sektor der Gaskraftwerke wird voraussichtlich im Prognosezeitraum ein erhebliches Wachstum verzeichnen, was auf Faktoren wie die steigende Nachfrage nach sauberem Strom und eine zunehmende Anzahl von versorgungsgroßen Gaskraftwerken zurückzuführen ist.
- In den letzten Jahren hat eine aktive Verlagerung der Energieerzeugung von konventionellen Ressourcen wie Kohle und Kernenergie hin zur vergleichsweise saubereren gasbasierten Stromerzeugung stattgefunden. Obwohl der Anteil der Stromerzeugung aus Gas einen geringfügigen Anstieg am globalen Stromerzeugungsanteil verzeichnete, ist die Abkehr von Kohle und Kernenergie deutlich erkennbar.
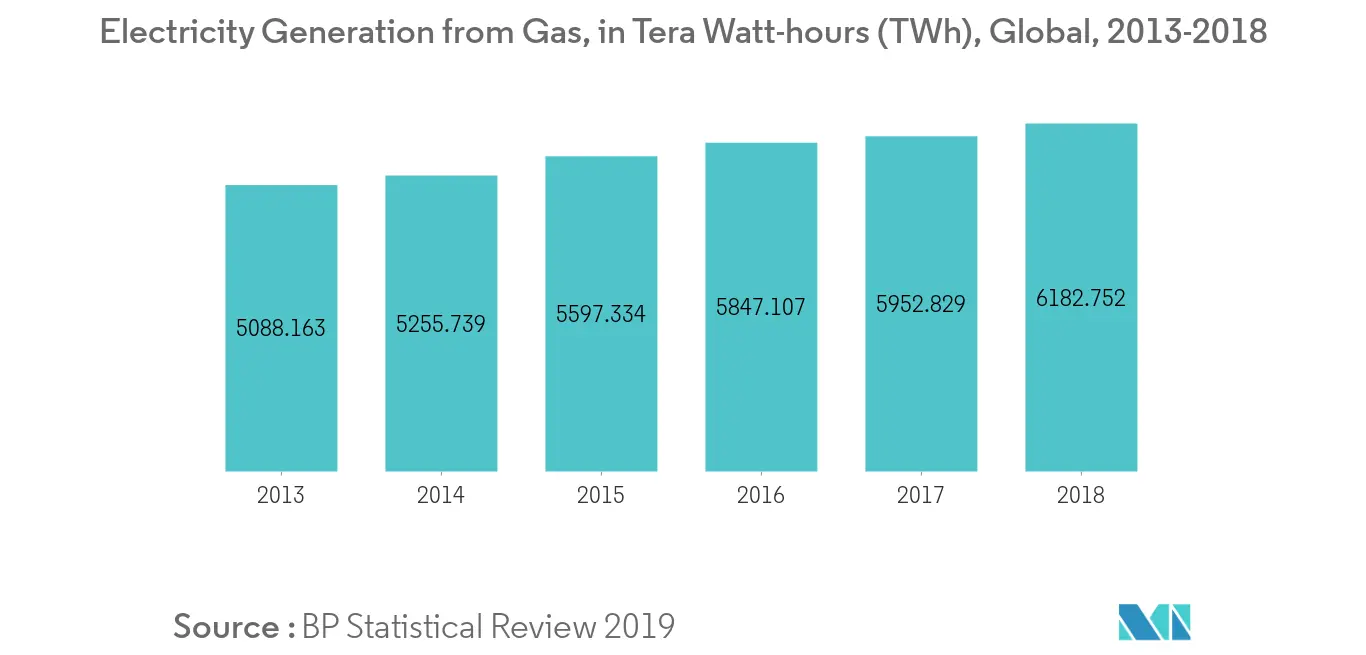
- Laut IEA verzeichnete die gasbasierte Stromerzeugung im Jahr 2018 ein Wachstum von rund 4 %, das hauptsächlich durch das 17-prozentige Wachstum in den Vereinigten Staaten gestützt wurde. In den Vereinigten Staaten macht die gasbasierte Stromerzeugung etwa 30 % der Gesamterzeugung aus, und in China beträgt ihr Anteil am gesamten Energiemix rund 30 % (Stand 2018).
- Die steigende Nachfrage nach sauberer Energie ist einer der Haupttreiber für den Sektor der gasbasierten Kraftwerke und damit auch für die Generatorleistungsschalter in diesem Sektor. Die Stromerzeugung aus Gas verzeichnete im Jahrzehnt von 2008 bis 2018 ein Wachstum von rund 39,4 %. Die Stromerzeugung aus Gas betrug im Jahr 2008 4.432,5 TWh, während sie im Jahr 2018 bei 6.182,8 TWh lag.
- Daher wird mit dem Anstieg der Nachfrage nach sauberer Energie erwartet, dass der Sektor der gasbasierten Kraftwerke wächst und damit auch der Markt für Generatorleistungsschalter in diesem Sektor.
Asien-Pazifik wird das Marktwachstum dominieren
- Asien-Pazifik hat den Markt für Generatorleistungsschalter im Jahr 2019 dominiert und wird voraussichtlich auch in den kommenden Jahren seine Dominanz fortsetzen.
- Asien-Pazifik ist eine der am schnellsten wachsenden Regionen der Welt aufgrund der wachsenden Bevölkerung, Urbanisierung und Industrialisierung. Infolgedessen ist die Nachfrage nach einer gesicherten Stromversorgung hoch. Um diesen Anforderungen gerecht zu werden, investieren viele Länder in den Sektor der sauberen Energie sowie in die Übertragungs- und Verteilungsinfrastruktur.
- Das bevölkerungsreichste Land der Welt, China, hat einen zweifachen Anstieg seines Stromverbrauchs von 3.495,8 TWh im Jahr 2008 auf 7.111,8 TWh im Jahr 2018 verzeichnet. Das Land verfügt über mehr als 259.000 MW neue Kohlekraftwerke in verschiedenen Entwicklungsstadien und macht mehr als ein Drittel der globalen Kohlekraftwerk-Pipeline aus.
- Andererseits verzeichnete die Kohleverbrauchsrate Indiens im Jahr 2018 eine Wachstumsrate von 8,7 %, was darauf hindeutet, dass das Land nach wie vor stark von Kohle zur Energieerzeugung abhängig ist. Indien erwägt außerdem die Wiederbelebung seiner 24 GW an belasteten gasbasierten Kraftwerken, die im Oktober 2019 nur mit 23,27 % ihrer Kapazität betrieben wurden.
- Dies wird voraussichtlich die Nachfrage nach Generatorleistungsschaltern in der Region während des Prognosezeitraums ankurbeln.
Regulatorisches Umfeld
Generatorleistungsschalter werden hauptsächlich durch IEC/IEEE 62271-37-013 geregelt, den internationalen Doppelstandard, der AC-Generatorleistungsschalter abdeckt, die zwischen Generator- und Transformatorklemmen für Systeme über 1 kV bis 38 kV installiert werden (typischerweise für Generator-/Transformatornennleistungen von 10 MVA und mehr). Im November 2024 wurde das Corrigendum 1 zu IEC/IEEE 62271-37-013:2021 veröffentlicht, das Aktualisierungen der Test- und Anwendungsanforderungen bekräftigt, die Anbieter in der Designverifizierung und den Typprüfungsdokumentationen für globale Ausschreibungen berücksichtigen müssen.
Regionale Compliance-Rahmenwerke prägen ebenfalls die Produktqualifizierung. In China trat GB/T 1984-2024 (Hochspannungs-AC-Leistungsschalter) im April 2025 in Kraft und schuf einen nationalen Standardpfad, den OEMs und EPCs für inländische Projekte und Beschaffung erfüllen müssen. In den Vereinigten Staaten können Zuverlässigkeits- und Netzanschlussanforderungen die Schutzpakete auf der Generatorseite beeinflussen. Im Juli 2026 erließ die FERC eine Anordnung (Docket No. RD26-7-000), die NERC anweist, bis zum 31. Dezember 2026 verbindliche Zuverlässigkeitsstandards für die Integration von Rechenlasten einzureichen, was die Bedeutung dokumentierter Schutzleistung und -koordination für Energiesysteme erhöht, die sich schnell ändernde große Lastprofile unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Generatorleistungsschalter beginnt mit vorgelagerten Inputs und Baugruppen, einschließlich Leitern und Kupfer-/Aluminium-Sammelschienen, Isoliersystemen, Vakuum-Leistungsschaltern oder SF6-basierten Unterbrechungskomponenten je nach Design, Sensoren und Steuerungselektronik für die Zustandsüberwachung sowie Metallgehäusen. Produktdefinition und -qualifizierung basieren auf IEC/IEEE 62271-37-013, das technische Anforderungen für GCBs standardisiert, die zwischen Generator- und Aufwärtstransformatorklemmen installiert werden. Die Ausgabe von 2021 erweiterte die Anwendbarkeit auf Konfigurationen wie Pumpspeicherkraftwerke und Mehrgeneratoranordnungen, die an einen einzigen Transformator angeschlossen sind, was sich auf Engineering-, Test- und Zertifizierungsschritte vor dem Versand auswirkt.
Zu den vorgelagerten Aktivitäten (Midstream) zählen Konstruktionsengineering, Typprüfung, Werksabnahmeprüfung (zunehmend unterstützt durch Remote-FAT), Fertigung und Montage sowie Integration in Generatorschaltanlagenreihen. Nachgelagert liefern OEMs und EPCs GCBs an Versorgungs- und Industrieerzeugungsprojekte, einschließlich Gas, Dampf, Wasserkraft, Pumpspeicher und Kernkraft. Sie verwalten auch Inbetriebnahme, Ersatzteile und Servicevereinbarungen, bei denen Verfügbarkeit und Lebenszykluskosten wichtige Kaufkriterien sind. Zu den großen Anbietern mit End-to-End-Angeboten und Servicenetzwerken gehören Hitachi Energy, Siemens Energy und GE Vernova, wobei die Differenzierung zunehmend mit digitaler Überwachung verknüpft ist. Hitachi Energy GMS600 ist ein Beispiel, neben Technologieübergängen wie Vakuumschaltung und SF6-freien Designs.
Wettbewerbslandschaft
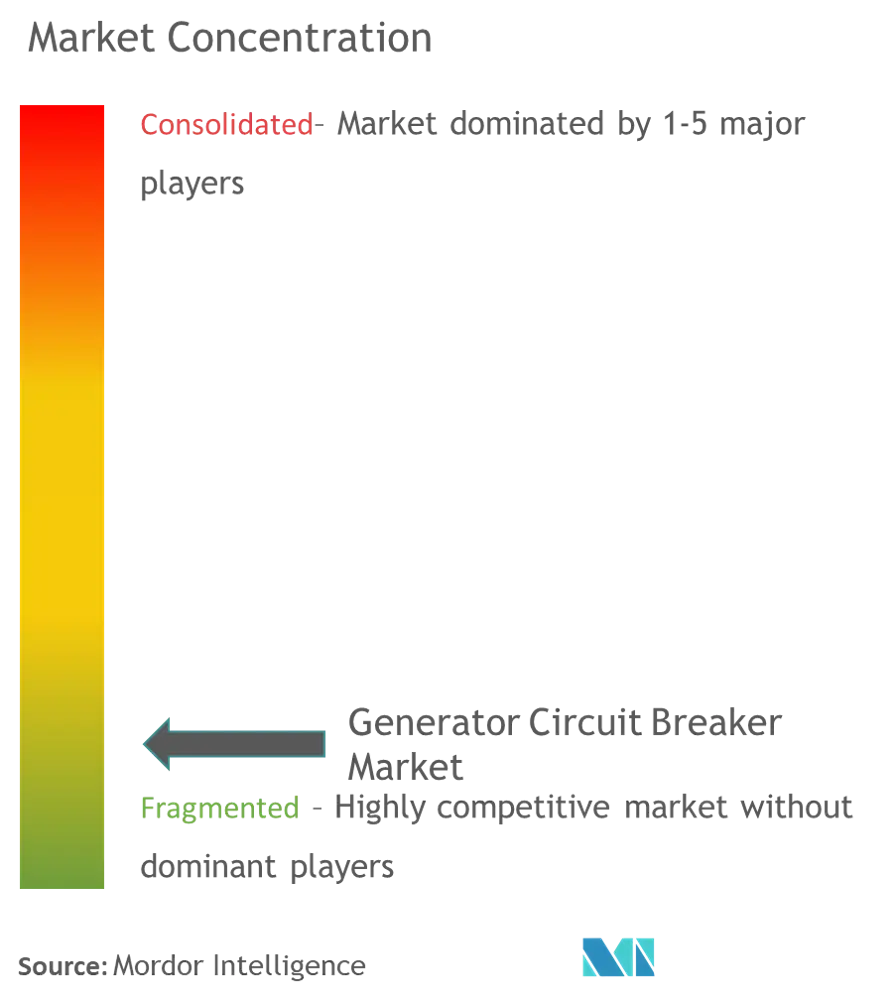
Der Markt für Generatorleistungsschalter ist teilweise fragmentiert. Zu den wichtigsten Akteuren in diesem Markt gehören ABB Ltd, Toshiba Corp, Mitsubishi Electric Corporation, General Electric Company und Siemens AG.
Marktführer im Bereich Generatorleistungsschalter
Toshiba Corp
Mitsubishi Electric Corporation
General Electric Company
Siemens AG
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Der Technologiewechsel schafft eine fokussierte Chance rund um die SF6-Reduktion und vakuumbasierte, SF6-freie Generatorschaltlösungen, insbesondere dort, wo Versorgungsunternehmen und Industriebetreiber niedrigere Lebenszyklushandhabung und Umweltkonformität priorisieren. Produktportfolios und Anwendungshinweise spiegeln diese Richtung bereits wider, einschließlich der Siemens-Vakuumleistungsschalter für Generatorschaltanwendungen, die IEC/IEEE 62271-37-013 erfüllen sollen. OEM-Roadmaps, die Überwachung und Diagnostik hinzufügen, um erzwungene Ausfälle zu reduzieren, unterstützen ebenfalls Austauschzyklen und servicegetriebenen Einkauf. Digitale Zustandsüberwachungspakete wie Hitachi Energy GMS600 schaffen zusätzliche Nachfrage innerhalb der installierten Basis, da Anlagenbesitzer nach höherer Verfügbarkeit und vorhersehbareren Wartungsfenstern suchen.
Die Anwendungserweiterung innerhalb des Standardumfangs unterstützt Chancen über die traditionellen großen Zentralkraftwerke hinaus. IEC/IEEE 62271-37-013:2021 adressiert ausdrücklich breitere Anlagenarchitekturen, einschließlich Pumpspeicherkraftwerken und Kraftwerken mit mehreren Generatoren, die an einen einzigen Aufwärtstransformator angeschlossen sind, was den Bedarf an technisch ausgelegten Schutzlösungen und kompakten Layouts in beengten Schaltanlagenräumen erhöht. Verpackte oder dezentrale Erzeugungsprojekte und industrielle Kombikraftwerksanlagen erfordern ebenfalls Generator-zu-Transformator-Schutz, der auf standortspezifische Kurzschlusspegel und Betriebsregime abgestimmt ist, was die Nachfrage nach anpassbaren, kompakten GCB-Designs und nachrüstfreundlichen Angeboten von etablierten Anbietern und qualifizierten regionalen Herstellern schafft.
Aktuelle Branchenentwicklungen
- Mai 2026: Shaanxi West Power Tongzhong Electrical Co., Ltd. (XDTZ) gab die Entwicklung des VTZ-15/T5000-63-Vakuum-Generatorleistungsschalters mit einer Nennleistung von 5000 A bei natürlicher Kühlung bekannt, positioniert als Ersatz für im Ausland gefertigte Modelle. Das Programm hebt höher bewertete Vakuumschaltung als Wettbewerbsvorteil hervor und unterstützt die inländische Substitution in Märkten, die zuvor auf importierte GCB-Lösungen angewiesen waren.
- April 2025: China implementiert GB/T 1984-2024 für Hochspannungs-AC-Leistungsschalter und schafft einen nationalen Standardpfad, den OEMs und EPCs für inländische Projekte und Beschaffung erfüllen müssen. Diese Standardisierung verschärft die Qualifikationskriterien für Generatorleistungsschalter, die in inländischen Erzeugungsanlagen eingesetzt werden.
- Juli 2024: Mitsubishi Electric Corporation erhielt einen Auftrag von Kansai Transmission and Distribution, Inc. für 84-kV-trockenluftisolierte Schaltanlagen mit hauseigenen Vakuumleistungsschaltern, mit Lieferung geplant für März 2026. Das Projekt unterstreicht die Einführung von SF6-freien Isolationsansätzen bei Übertragungsspannungsklassen und unterstützt die breitere Akzeptanz vakuumleistungsschalterbasierter Plattformen innerhalb von Versorgungsschaltanlagenportfolios, die mit Erzeugungs- und Netzanlagen zusammenwirken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Generatorleistungsschalter dedizierte Hochspannungsschalter, die zwischen einem Generator und einem Aufwärtstransformator installiert werden, zusammen mit zugehöriger Steuerungs- und Überwachungshardware, die als Teil des GCB-Pakets verkauft wird.
Umfangsausschlüsse: Wir schließen Standard-Schaltanlagenabgänge, Niederspannungs-Leistungsschalter im Gussgehäuse und Schutzrelais, die als eigenständige Produkte verkauft werden, aus.
Übersicht der Segmentierung
- Typ
- Druckluftleistungsschalter
- SF6-Leistungsschalter
- Vakuumleistungsschalter
- Sonstige
- Anwendung
- Kohlekraftwerke
- Erdgaskraftwerke
- Kernkraftwerke
- Sonstige
- Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt damit, den Nachfragekontext richtig zu erfassen, da GCBs an große Generatoren und Netzanschlussregeln gebunden sind. Wir verwendeten öffentliche Referenzen wie IEA-Stromerzeugungsstatistiken, Weltbank-Energieindikatoren, IRENA-Daten zu erneuerbaren Kapazitäten und Daten der US Energy Information Administration zu Erzeugung und Anlagen, um zu verstehen, wie sich der installierte Bestand und die Zuwächse entwickeln.
Um sicherzustellen, dass Spezifikationen und Beschaffungsmuster echten Projekten entsprechen, überprüften wir auch offene Standards und Leitlinien (wie IEC- und IEEE-Veröffentlichungen) sowie, soweit verfügbar, Anschlussanforderungen von Versorgungs- und Netzbetreibern. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Branchennachrichten wurden dann verwendet, um neue Anlagenbauten, Generator-Nachrüstungen und größere Retrofit-Aktivitäten zu identifizieren. In einigen Fällen wurden kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzdaten und Patentdatenbanken verwendet, um Produktpositionierung und Technologieverschiebungen zu validieren. Diese Quellen sind exemplarisch, und wir überprüften weitere öffentliche und kostenpflichtige Referenzen, um Datenlücken zu klären und Annahmen zu bestätigen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, wie oft GCBs spezifiziert und ausgetauscht werden und was typischerweise Preise und Lieferzeiten bestimmt. Wir sprachen mit OEM-nahen Stakeholdern, EPC- und Versorgungseinkäufern sowie Serviceteams über die wichtigsten Stromerzeugungsregionen hinweg, damit Annahmen gegen tatsächliches Angebots- und Projektverhalten getestet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 18 % | APAC: 42 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einem Top-down-Nachfragepool, bei dem Generatorzuwächse, größere Sanierungen und Netzanschlussverbesserungen in wahrscheinliche GCB-Installationen nach Spannungsklasse und Anlagentyp übersetzt werden. Da diese Leistungsschalter nicht bei jedem Generator eingesetzt werden, wendet das Modell Adoptionsraten an, die an Einheitengröße, Anschlusskonfiguration und Zuverlässigkeitsanforderungen gebunden sind, und wandelt dann die Nachfrage anhand typischer Preisbänder nach Nennleistung und Installationsumfang in Werte um.
Um die Gesamtsummen realistisch zu halten, bestätigen wir das Ergebnis anschließend mit selektiven Bottom-up-Prüfungen, wie stichprobenartigen Projektvergaben, Kanalprüfungen mit Dienstleistern und einem Volumen-mal-ASP-Abgleich für eine Gruppe repräsentativer Regionen. Zu den im Modell verwendeten Eingaben gehören jährliche Kapazitätszuwächse und -stilllegungen, der Mix aus Kohle-, Gas-, Kernkraft- und Wasserkraftprojekten, Generator-MVA-Bereiche und typische Anschlussschemata, Retrofit-Zyklen für ältere Anlagen sowie regionale Beschaffungszeitpläne, die Buchungsmuster verschieben.
Prognosen werden mittels Szenarioanalyse entwickelt, da sich Anlagenbau-Pipelines mit Genehmigungen, Kraftstoffwirtschaftlichkeit und Netzzuverlässigkeitsvorgaben ändern können. Annahmen werden anhand von Expertenmeinungen zu kurzfristigen Projektverzögerungen, Austauschneigung und erwarteter Preisentwicklung für SF6-, Vakuum- und alternative Unterbrechungsdesigns verfeinert. Wo die Datenlage für kleinere Länder dünn ist, skalieren wir aus vergleichbaren Märkten anhand von Erzeugungsmix- und installierter-Kapazität-Indikatoren und überprüfen dann erneut gegen Importtrends und öffentlich angekündigte Projekte.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie Zuwächse bei der Stromerzeugungskapazität, Zahlen wichtiger Anlagenprojekte und bekannte Wellen von Generator-Upgrades geprüft, und große Abweichungen werden vor der Freigabe untersucht. Wir führen auch Varianzprüfungen über Regionen hinweg durch, damit eine Geografie nicht über das hinauswächst, was ihre Bau-Pipeline und ihr installierter Bestand tragen können.
Vor der Veröffentlichung werden Annahmen von mehreren Analysten überprüft, und Nachfassgespräche werden ausgelöst, wenn ein Interview einer Schlüsseleingabe wie Adoptionsrate, Preisband oder Retrofit-Zeitpunkt widerspricht. Berichte werden jährlich aktualisiert, und Zwischenupdates werden vorgenommen, wenn größere politische Verschiebungen, große Projektabsagen oder Technologieänderungen den Markt wesentlich beeinflussen. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Zahlen die zuletzt verfügbaren öffentlichen Informationen widerspiegeln.
Vergleich der Marktgröße für Generatorleistungsschalter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Generatorleistungsschalter können stark variieren, meist weil jeder Herausgeber die Grenze unterschiedlich zieht, was als GCB-Paket zählt und wie der Projektzeitpunkt behandelt wird. Einige Schätzungen unterscheiden sich auch aufgrund des Zeitpunkts der Währungsumrechnung und davon, ob die Preisgestaltung konstant gehalten oder mit Technologie- und Compliance-Anforderungen bewegt wird.
Daten zu Kraftwerkszubauten, öffentlich angekündigte Retrofit-Programme und interviewgestützte Preisbänder sind die Belege, die wir verwenden, um die Schätzung von Mordor Intelligence an einen realistischen Nachfragepool für Generatoranschlüsse zu binden. Die größten Lücken entstehen meist durch die Einbeziehung angrenzender Schaltanlagen- und Schutzhardware, die Zählung von Nieder- und Mittelspannungsschaltern, die an anderer Stelle in der Anlage eingesetzt werden, oder die Annahme, dass alle großen Generatoren in jeder Konfiguration einen dedizierten Leistungsschalter benötigen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mrd. USD (2024) | |
| Globale Unternehmensberatung A | 0,00 Mrd. USD (2024) | Fasst häufig Schaltanlagenfelder für Generator-Aufwärtstransformatoren und zugehörige Schutzpakete in die Gesamtsumme ein, wodurch der Umfang über dedizierte Generatorleistungsschalter hinaus erweitert wird. |
| Branchenverband B | 0,00 Mrd. USD (2025) | Berichtet den Lieferwert möglicherweise anhand von Mitgliederangaben, die Verkäufe von Nichtmitgliedern übersehen und nicht für Projektverzögerungen zwischen Buchungs- und Inbetriebnahmejahren normalisiert sind. |
Über die drei Sichtweisen hinweg erklärt sich die Spanne hauptsächlich durch Umfangsgrenzen und dadurch, wie der Projektzeitpunkt in einen Jahreswert umgerechnet wird. Wenn die gezählten Produkte auf echte GCB-Installationen beschränkt werden und die Nachfrage an Generatorzuwächse und Retrofit-Zyklen gebunden ist, werden die Ergebnisse leichter reproduzierbar und Jahr für Jahr vergleichbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße für Generatorleistungsschalter?
Der Markt für Generatorleistungsschalter wird voraussichtlich während des Prognosezeitraums (2026–2031) eine CAGR von 3,03 % verzeichnen.
Wer sind die wichtigsten Akteure im Markt für Generatorleistungsschalter?
Toshiba Corp, Mitsubishi Electric Corporation, General Electric Company, Siemens AG und Schneider Electric SE sind die wichtigsten Unternehmen, die im Markt für Generatorleistungsschalter tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für Generatorleistungsschalter?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil im Markt für Generatorleistungsschalter?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Markt für Generatorleistungsschalter.
Welche Jahre deckt dieser Markt für Generatorleistungsschalter ab?
Der Bericht deckt die historische Marktgröße des Marktes für Generatorleistungsschalter für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Generatorleistungsschalter für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



