
Marktgröße und Marktanteile für Düfte und Parfums des Golfkooperationsrats
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.22 Milliarden US-Dollar |
| Marktgröße (2026) | 4.38 Milliarden US-Dollar |
| Marktgröße (2031) | 5.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.90 % |
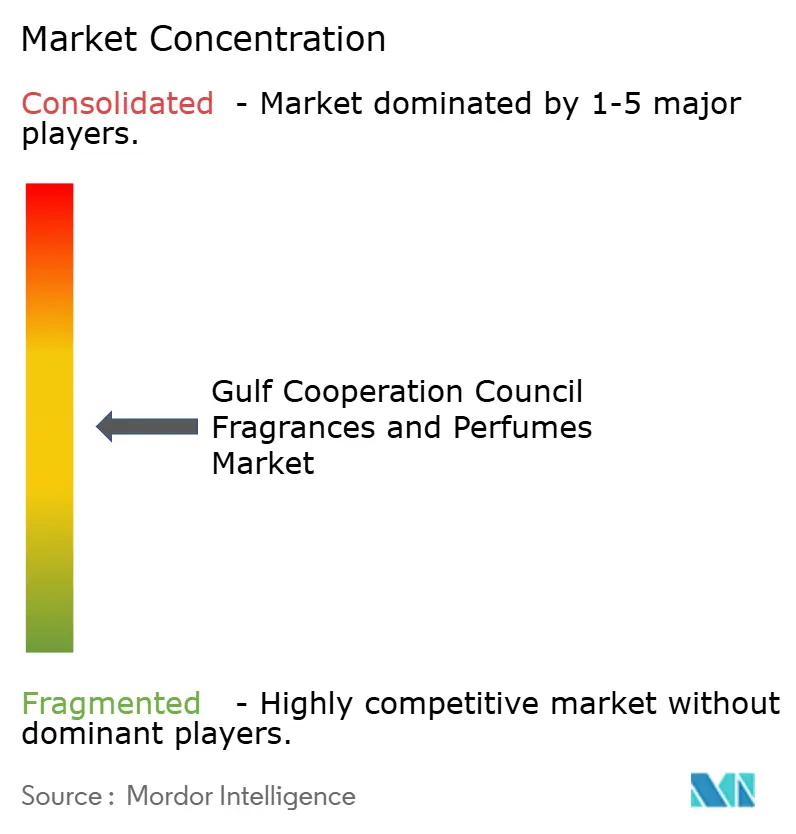
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Düfte und Parfums des Golfkooperationsrats von Mordor Intelligence
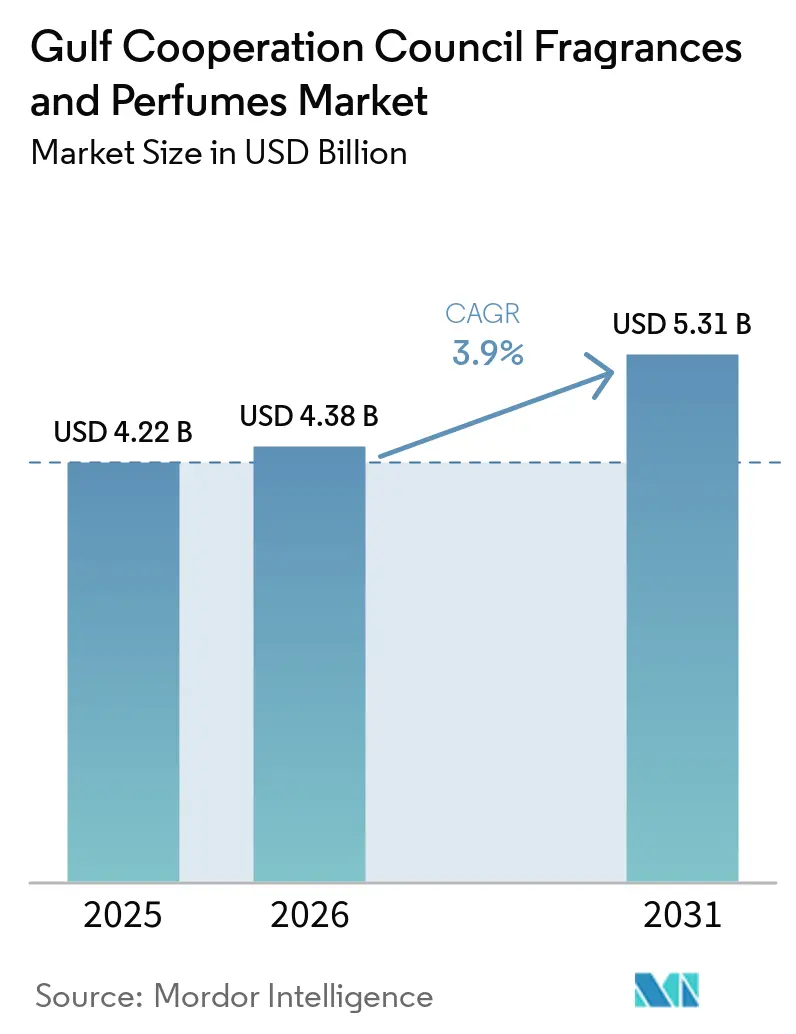
Die Marktgröße für Düfte und Parfums des Golfkooperationsrats wurde im Jahr 2025 auf 4,22 Milliarden USD geschätzt und soll von 4,38 Milliarden USD im Jahr 2026 auf 5,31 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,90 % während des Prognosezeitraums (2026–2031). Tief im kulturellen Erbe verwurzelt, ist der Duftmarkt des Golfkooperationsrats (GCC) heute eine Leinwand für modernen Luxus und Innovation. Einst von traditionellen orientalischen Düften dominiert, hat die Parfumindustrie der Region östliche und westliche Einflüsse nahtlos miteinander verwoben und einzigartige Signature-Düfte geschaffen. Die Marktstruktur unterstreicht diese Entwicklung: Während Arabisches Oud weiterhin an vorderster Front steht, ist eine klare Hinwendung zu zeitgenössischen Trends erkennbar, die eine Mischung aus Tradition und Moderne zeigt. Einzelhandelsinnovationen und erlebnisorientierte Marketingstrategien gestalten die Marktlandschaft neu. Als Beispiel sei Guccis Pop-up-Store im ikonischen Burj Al Arab genannt, wo Kunden eine immersive Luxus-Duft-Einkaufsreise erleben. In ähnlicher Weise stellte die Premium-Marke Lecmo aus den VAE die Kollektion „The Blue” vor, die traditionelle Elemente mit einem modernen Touch verbindet. Da die Verbraucherpräferenzen sich zunehmend in Richtung Premium- und handwerklicher Düfte verlagern, wächst die Nachfrage nach einzigartigen, personalisierten Dufterlebnissen. Dieser Trend war auf einer großen Parfum-Ausstellung in Riad spürbar, bei der über 200 regionale und internationale Marken präsentiert wurden. Die Veranstaltung diente als Sprungbrett für neue Produkte und individuelle Duftkreationen und verdeutlichte den Wandel der Branche hin zu Raffinesse und Personalisierung als Reaktion auf sich verändernde Verbrauchergeschmäcker. Einzelhandelsstrategien entwickeln sich weiter, wobei Prominentenkooperationen in den Vordergrund rücken, um die Markenpräsenz zu stärken und die Kundenbindung zu vertiefen. Als Beispiel sei Paris Hiltons Debüt ihres Parfums „Ruby Rush” bei Debenhams im Mall of the Emirates genannt, wo sie persönlich erschien und Exemplare signierte.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führte Eau de Parfum mit einem Marktanteil von 64,72 % am Markt für Düfte und Parfums des Golfkooperationsrats im Jahr 2025; Eau de Toilette wird voraussichtlich bis 2031 die höchste CAGR von 4,62 % erzielen.
- Nach Kategorie erfassten Luxusdüfte 80,78 % des Umsatzes von 2025, während das Segment bis 2031 mit einer CAGR von 4,95 % wachsen soll.
- Nach Endverbraucher hielten Damendüfte 56,95 % der Ausgaben im Jahr 2025, und das Unisex-Teilsegment entwickelt sich mit einer CAGR von 4,21 % über den Prognosezeitraum weiter.
- Nach Formulierung repräsentierten synthetische Mischungen 93,12 % des Umsatzes von 2025; natürliche Formulierungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,68 % wachsen.
- Nach Vertriebskanal dominierten Fachgeschäfte mit 58,90 % des Umsatzes im Jahr 2025, während der Online-Einzelhandel bis 2031 eine CAGR von 5,88 % anstrebt.
- Nach Geografie generierte Saudi-Arabien 56,92 % des Wertes von 2025, und Bahrain ist im Aussichtszeitraum mit der höchsten CAGR von 6,15 % positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Halal-, Nischen-, handwerklichen und traditionellen arabischen Düften | +1.2% | Global, am stärksten im GCC, wachsend in westlichen Märkten | Mittelfristig (2–4 Jahre) |
| Aggressives Marketing und strategische Investitionen der wichtigsten Marktteilnehmer | +0.8% | GCC-Kernmarkt mit Ausstrahlungseffekten auf internationale Märkte | Kurzfristig (≤ 2 Jahre) |
| Parfums als Geschenkoption empfohlen | +0.9% | Global, mit Höhepunkten während Eid und Ramadan | Mittelfristig (2–4 Jahre) |
| Gestiegene Nachfrage nach Luxus- und Ultra-Luxus-Parfums | +1.1% | Nordamerika und Europa, starke Nachfrage im GCC | Langfristig (≥ 4 Jahre) |
| Zunahme des Tourismus und des Duty-Free-Einkaufs | +0.7% | GCC-Flughäfen und Reiseknotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach organischen, natürlichen und nachhaltig beschafften Düften | +0.6% | Global, frühe Gewinne in den VAE, Saudi-Arabien, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Halal-, Nischen-, handwerklichen und traditionellen arabischen Düften
Der Duftmarkt des Golfkooperationsrats erlebt einen robusten Aufschwung, angetrieben durch ein erneuertes Interesse an Halal-, Nischen-, handwerklichen und traditionellen arabischen Parfums. Dieser Trend unterstreicht eine tiefe kulturelle Affinität für Düfte, da Verbraucher sich zu Produkten hingezogen fühlen, die ihr Erbe und ihre persönliche Identität widerspiegeln. Im Jahr 2024 gab FARIDAH, eine von Faridah F. Ajmal geleitete Marke, ihr Debüt in Dubai. Die Kollektionen ELEMENTS und Maktub der Marke betonen natürliche Inhaltsstoffe, handwerkliche Fertigung und Halal-Formulierungen. Die ELEMENTS-Linie beispielsweise, inspiriert von Feuer, Erde, Wasser und Luft, kreiert einzigartige Düfte, die bei Verbrauchern Anklang finden, die authentische und ethisch beschaffte Düfte suchen. Diese Strategie verdeutlicht eine ausgeprägte Verlagerung hin zu Produkten, die kulturelle und ethische Werte widerspiegeln. In ähnlicher Weise verbindet die saudi-arabische Marke Al Dakheel Oud traditionelle Parfumerie mit einem zeitgenössischen Twist. Im Jahr 2024 stellte sie Abeek vor, einen Duft, der würzige Noten mit Grapefruit, Rose, Weihrauch und Kaschmir-Holz vereint. Durch die Teilnahme an regionalen Messen wie der Kuwait International Perfume Exhibition stärkte Al Dakheel Oud seine Präsenz im GCC und sprach Verbraucher an, die authentische arabische Düfte mit modernen Nuancen schätzen. Diese verstärkte Betonung von Halal-, handwerklichen und kulturell abgestimmten Düften definiert die Verbraucherpräferenzen im GCC neu.
Parfums als empfohlene Geschenkoption
Im GCC erlebt der Markt für Düfte und Parfums einen Aufschwung, der maßgeblich durch den Trend getrieben wird, Parfums als hochwertige Geschenkoptionen zu positionieren. Luxusparfums, die einst als persönliche Genüsse galten, werden von Verbrauchern zunehmend als durchdachte und prestigeträchtige Geschenke angesehen, insbesondere zu besonderen Anlässen und Feierlichkeiten. Marken und Einzelhändler nutzen diesen Wandel, indem sie gezielte Kampagnen und limitierte Editionen zur Förderung des Schenkens lancieren. My Perfumes stellte zum Beispiel spezielle Eid-Kollektionen mit attraktiven Werbeangeboten vor, die direkt auf Verbraucher abzielten, die nach fertigen Geschenken suchen. In ähnlicher Weise brachte Gallivant seine Gulf Collection heraus, die explizit als Geschenkprodukt vermarktet wurde und Kunden anzieht, die regional inspirierte Premium-Geschenke wünschen. V Perfumes nutzte kulturelle Veranstaltungen wie Youm Al-Otoor und präsentierte exklusive Geschenke und Aktionen, um Käufe für geliebte Menschen anzuregen. Solche strategischen Maßnahmen stärken nicht nur die Markenpräsenz, sondern erweitern auch den Markt, indem sie feierliche und schenkgetriebene Konsummuster erschließen. Durch die Synchronisierung von Produkteinführungen mit wichtigen kulturellen und sozialen Ereignissen schaffen Duftmarken nicht nur Möglichkeiten für Wiederholungskäufe, sondern festigen auch die Kundenbindung. Diese Betonung des Schenkens verändert das Kaufverhalten und wandelt saisonale Nachfragespitzen in konsistente Marktwachstumsmöglichkeiten um.
Gestiegene Nachfrage nach Luxus- und Ultra-Luxus-Parfums
Im GCC vollzieht sich ein deutlicher Wandel auf dem Duftmarkt, da Verbraucher zunehmend Luxus- und Ultra-Luxusparfums bevorzugen. Dieser Wandel unterstreicht ein wachsendes Verlangen nach Exklusivität, Qualität und maßgeschneiderten Erlebnissen. Infolgedessen werden hochwertige Düfte zunehmend als Symbole für Status und Raffinesse wahrgenommen. Im Mai 2024 stellte Amal Ameen Beauty seine Kollektion Sun Memories vor, die von mediterranen Orten wie Mykonos, Marrakesch und Marbella inspiriert wurde. Die Markteinführung wurde durch eine immersive Parfum-Trunk-Show unterstrichen, die das Engagement der Marke für erlebnisorientiertes Einzelhandelskonzept hervorhob. Diese strategischen Markteinführungen unterstreichen den starken Einfluss von Luxus- und Ultra-Luxusangeboten auf das Verbraucherverhalten und schaffen Erlebnisse mit Aspirationscharakter, die nicht nur höhere Ausgaben anregen, sondern auch die Markentreue fördern. Dieser Trend gewinnt vor dem Hintergrund steigender Verbraucherausgaben in der Region an Dynamik. Laut der Kapitalmarktbehörde erreichten die gesamten Verbraucherausgaben Saudi-Arabiens im Jahr 2023 rund 1,6 Billionen Saudi-Riyal, wobei Prognosen einen Anstieg auf etwa 2,3 Billionen bis 2030 erwarten lassen [1]. Indem sie ihre Produkte auf den Wunsch nach Exklusivität und Personalisierung ausrichten, erschließen Duftmarken geschickt die wachsende Kaufkraft der Region. Diese Strategie treibt nicht nur das Wachstum im Hochpreissegment voran, sondern erweitert auch den gesamten Markt für Düfte und Parfums des GCC.
Zunahme des Tourismus und des Duty-Free-Einkaufs
Tourismus und Duty-Free-Einkauf verändern die Konsumgewohnheiten und treiben das Wachstum des Markts für Düfte und Parfums im GCC voran. Internationale Reisende, die oft auf der Suche nach hochwertigen, reisetauglichen Produkten sind, betrachten Düfte zunehmend sowohl als persönliche Luxusgüter als auch als wertvolle Geschenke. Als Reaktion darauf stärken Marken ihre Präsenz im Reiseeinzelhandel. Im Jahr 2024 eröffnete Ajmal Perfumes eine neue Boutique im Muscat Duty-Free und bot ein immersives Einkaufserlebnis, das Bequemlichkeit mit Luxus verbindet. Dubai Duty Free meldete im Mai 2025 Verkäufe in Höhe von 724,7 Millionen AED (198,5 Millionen USD), was einem Anstieg von 12,5 % im Jahresvergleich entspricht und den monatlichen Verkaufshöchststand des Jahres markiert. Diese Zahlen unterstreichen den direkten Zusammenhang zwischen steigenden Touristenzahlen und Duftverkäufen, insbesondere in den Luxus- und Nischensegmenten. Da im Jahr 2023 mit 68,1 Millionen internationalen Besuchern ein Anstieg von 40 % gegenüber 2019 verzeichnet wurde, besteht eine ausgeprägte Neigung zu exklusiven, hochwertigen Düften, oft als Geschenke [2]. Durch die Anpassung von Ladenerlebnissen, Aktionen und Produktauswahlen regen Marken nicht nur Impulskäufe an, sondern kultivieren auch die Markenloyalität. Diese Synergie zwischen Tourismus und Duty-Free-Einkauf verändert die Kaufmuster und führt zu erhöhten Ausgaben sowie einem wachsenden Markt für Düfte und Parfums des Golfkooperationsrats.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verbreitung von gefälschten Parfums | −0.9% | Einzelhandelszentren in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften und Compliance-Anforderungen | −0.6% | GCC, Auswirkungen auf den grenzüberschreitenden Handel | Mittelfristig (2–4 Jahre) |
| Marktsättigung und intensiver Wettbewerb | −0.7% | Kernmärkte des GCC | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für Rohstoffe und nachhaltige Inhaltsstoffe | −0.8% | Globale Beschaffungsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verbreitung von gefälschten Parfums
Gefälschte Parfums behindern das Wachstum des Markts für Düfte und Parfums des Golfkooperationsrats erheblich. Diese Fälschungen untergraben nicht nur das Verbrauchervertrauen, sondern lenken auch Ausgaben von legitimen Marken ab. Wenn Verbraucher minderwertige Fälschungsprodukte antreffen, schreiben sie Probleme wie geringe Dufthaltbarkeit oder inkonsistente Duftprofile oft fälschlicherweise Premiummarken zu. Diese Fehlzuordnung schreckt von Wiederholungskäufen ab und mindert das allgemeine Marktvertrauen. Die Herausforderung ist besonders ausgeprägt in großen Einzelhandelszentren und Online-Marktplätzen, wo gefälschte Produkte weit verbreitet sind. Jüngste Durchsetzungsmaßnahmen verdeutlichen das Ausmaß des Problems. Die saudi-arabische Behörde für geistiges Eigentum (SAIP) leitete eine bedeutende Razzia gegen gefälschte Waren ein und zielte auf 61 Unternehmen in Riad, Dschidda und Dammam ab. Dabei wurden über 23.000 gefälschte Kosmetika, Parfums und Modeartikel beschlagnahmt [3]. Solche Maßnahmen unterstreichen die weit verbreitete Natur der Produktfälschung in der Region. Dies mindert nicht nur die legitimen Markteinnahmen, sondern zwingt Marken auch zu erheblichen Investitionen in Fälschungsschutztechnologien, Authentifizierungsmaßnahmen und Verbraucheraufklärungskampagnen. Der Anstieg gefälschter Parfums veranlasst Verbraucher zu größerer Vorsicht. Diese Verschiebung verringert die Bereitschaft, in hochwertige oder Nischendüfte zu investieren, und begrenzt damit das Wachstumspotenzial der Premiumsegmente. Ohne stärkere Durchsetzung und eine verstärkte Verbraucheraufklärung bleiben die Marktbestrebungen im GCC gehemmt.
Marktsättigung und intensiver Wettbewerb
Marktsättigung und harter Wettbewerb schränken das Wachstum des Markts für Düfte und Parfums des Golfkooperationsrats ein und prägen dabei das Verbraucherverhalten. Ein Zustrom sowohl etablierter als auch neuer Marken hat Verbraucher mit Auswahlmöglichkeiten überschwemmt und erschwert es einzelnen Marken, sich hervorzuheben und Loyalität aufzubauen. Dieser übersättigte Markt hat Verbraucher wählerischer werden lassen, die Marken bevorzugen, die einzigartige Erlebnisse, personalisierte Angebote oder ausgeprägte Duftprofile bieten. Gleichzeitig hat der harte Wettbewerb die Messlatte höher gelegt und Verbraucher dazu veranlasst, mehr in Bezug auf Innovation, Verpackung und Engagement zu erwarten, sowohl im Laden als auch online. Der Anstieg des Online-Einzelhandels hat diesen Trend weiter verstärkt und ermöglicht es Verbrauchern, schnell Produkte, Preise und Bewertungen zu vergleichen, was wiederum die Wahrscheinlichkeit eines Markenwechsels erhöht und die langfristige Loyalität mindert. Folglich investieren Duftmarken erhebliche Mittel in Marketing, erlebnisorientierten Einzelhandel und digitales Engagement, um die Verbraucherwahl in diesem anspruchsvollen Umfeld zu beeinflussen. Solange diese Marken nicht konsequent einzigartige Erlebnisse liefern können, die den sich verändernden Verbraucherpräferenzen entsprechen, dürften die Wachstumsbeschränkungen des Markts für Düfte und Parfums des Golfkooperationsrats anhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
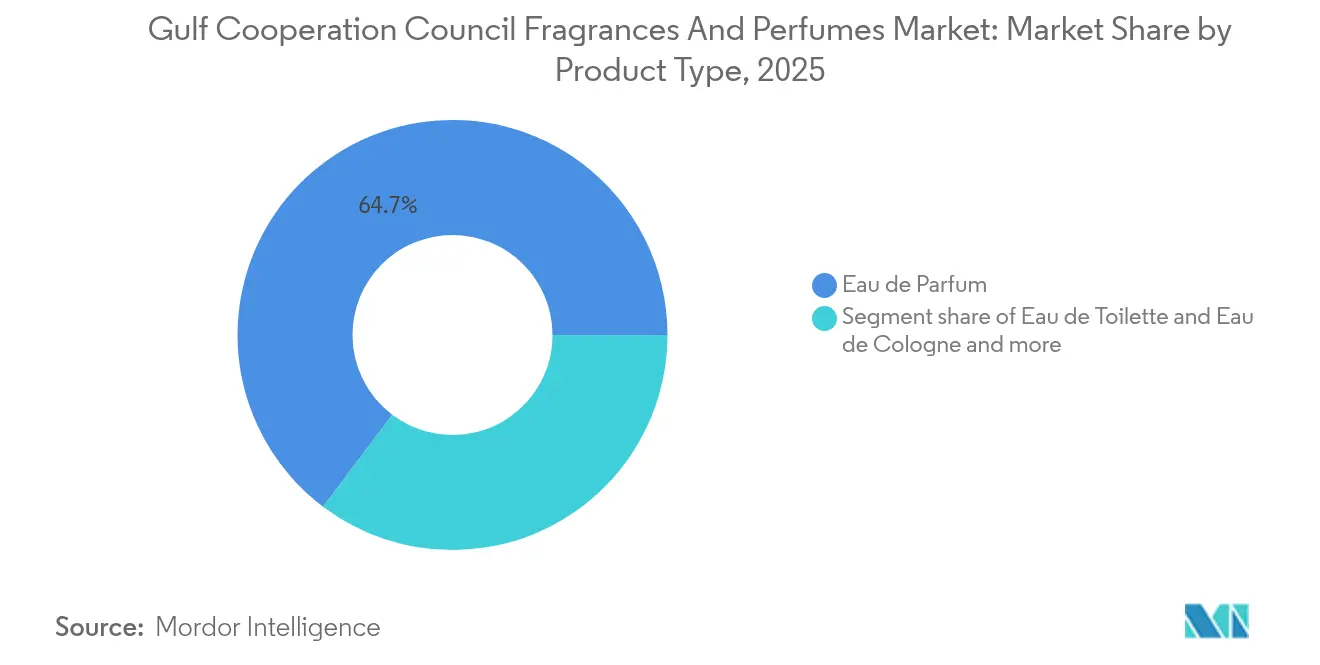
Dominanz von Eau de Parfum treibt Premium-Positionierung voranIm Jahr 2025 dominiert Eau de Parfum den Markt mit einem beachtlichen Anteil von 64,72 % und unterstreicht eine klare Verbraucherpräferenz für seine konzentrierten Formulierungen. Diese bieten eine verbesserte Haltbarkeit und Sillage, die besonders für das Klima des GCC geeignet sind. Marken stimmen ihr Angebot genau auf diese regionalen Geschmäcker ab. Floris London brachte beispielsweise exklusive Eau de Parfum-Varianten für den Nahen Osten heraus, die Amber, Holzamber und Weihrauch integrieren, um Tiefe und Haltbarkeit zu verstärken. In ähnlicher Weise kuratiert Ajmal Perfumes Premium-Eau-de-Parfum-Kollektionen, die intensive und langanhaltende Düfte bieten, die auf die luxussuchende Kundschaft der Region zugeschnitten sind.
Eau de Toilette ist auf dem Vormarsch und verzeichnet das stärkste Wachstum mit einer prognostizierten CAGR von 4,62 % von 2026 bis 2031. Dieser Aufschwung wird maßgeblich durch jüngere Verbraucher angetrieben, die zu leichteren, vielseitigen Düften tendieren, die ideal für den täglichen Gebrauch und das Schichten von Düften sind. Kategorien wie Eau de Cologne sowie traditionelle Formate wie konzentrierte Parfumöle (CPO) und Attars bedienen weiterhin Nischenanforderungen und kulturelle Neigungen. Über diese Segmente hinweg floriert die Produktinnovation und stellt hybride Formulierungen in den Vordergrund. Diese Mischungen verbinden westliche Techniken mit arabischen Zutaten. Ein erstklassiges Beispiel ist Gallivants Gulf Collection, die Zitrus-verfeinerte und Oud-Vanille-Akkorde präsentiert und zeitgemäße Interpretationen klassischer Düfte bietet, die sowohl Gelegenheitsnutzer als auch engagierte Duftliebhaber ansprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Das Luxussegment stärkt den Premium-MarktcharakterLuxusdüfte dominieren den Markt für Düfte und Parfums des Golfkooperationsrats mit einem Anteil von 80,78 % im Jahr 2025 und führen das Wachstum mit einer CAGR von 4,95 % (2026–2031) an, was eine starke Verbraucherpräferenz für hochwertige, prestigeträchtige Duftererlebnisse widerspiegelt. Kulturelle Werte, die Düfte mit Status, Gastfreundschaft und persönlicher Identität assoziieren, treiben die anhaltende Nachfrage nach Premium- und handwerklichen Angeboten an. Marken passen ihre Portfolios an diese Erwartungen an; die exklusive Distribution von Roberto Cavalli-Düften durch die Chalhoub Group in den VAE, Bahrain, Kuwait, Saudi-Arabien und Ägypten hebt die Übereinstimmung zwischen globalen Luxushäusern und der regionalen Verbrauchernachfrage hervor. Gleichermaßen bieten Gallivants Gulf Collection und Ajmal Perfumes' Luxuslinien langanhaltende Signature-Düfte, die traditionelle arabische Zutaten mit zeitgenössischer Parfumerie verbinden und auf die anspruchsvolle Kundschaft der Region eingehen.
Massenmarktdüfte behalten ihre Präsenz durch wertorientierte SKUs und Entdeckungssets bei, ermöglichen das Ausprobieren und den Einstiegszugang und bedienen gleichzeitig jüngere, preisbewusste Verbraucher, die ihre Duftpräferenzen erkunden. Dieses Segment konzentriert sich auf leichtere, vielseitige Optionen, die für den täglichen Gebrauch, das Schichten von Düften und Einsteigererlebnisse geeignet sind, und ermöglicht es Verbrauchern, Düfte zu erkunden, ohne sich auf hochwertige Produkte festzulegen. Einzelhändler nutzen Aktionen, Geschenksets und zugängliche Verpackungen, um die Akzeptanz und das Ausprobieren bei aufkommenden Verbrauchern zu fördern und ein schrittweises Marktwachstum in diesem Segment zu unterstützen.
Nach Endverbraucher:
Frauen führen, während Unisex an Dynamik gewinntIm Jahr 2025 erfassen Damendüfte einen dominanten Marktanteil von 56,95 %, mit Prognosen, die eine CAGR von 3,78 % von 2026 bis 2031 anzeigen. Dieser Trend unterstreicht eine anhaltende Verbraucheraffinität für blumige, fruchtige und gourmande Düfte sowie regionale Favoriten wie Rose, Jasmin und andere exotische Blüten. Marken konzentrieren sich auf dieses Segment, indem sie geschlechtsspezifische Marketing- und Produktstrategien einsetzen. Sie kuratieren Kollektionen, die traditionelle Weiblichkeit widerspiegeln. Als Beispiel sei genannt: Ajmal Perfumes passt seine Damenlinien an, um blumige und orientalische Mischungen in den Vordergrund zu stellen, die Verbrauchern gerecht werden, die sowohl kulturelle Authentizität als auch einen Hauch moderner Eleganz schätzen.
Das Herrensegment hingegen setzt stark auf Oud-betonte, holzige und würzige Düfte und entspricht dabei eng kultureller Männlichkeit und professionellen Umgebungen. Nennenswerte Erwähnungen umfassen Rasasis La Yuqawam und Arabian Ouds Kalemat, beide bieten langanhaltende Düfte, die bei männlichen Verbrauchern im GCC tief resonieren. Die Unisex-Duft-Kategorie erlebt jedoch eine schnelle Expansion, die maßgeblich von jüngeren Demographien angetrieben wird, insbesondere von Generation Z und Millennials, die zu vielseitigen Düften tendieren. An der Spitze stehen ByShams' Unisex-Kollektionen und Maison Francis Kurkdjians Aqua Universalis. Diese Düfte verbinden geschickt maskuline Noten wie Oud und Amber mit femininen Akzenten wie Blumen und Vanille und überschreiten dabei Geschlechtergrenzen. Marketingfachleute betonen zunehmend diesen geschlechtsneutralen Ansatz und heben Duftprofile, Anlässe und emotionale Bindungen gegenüber traditionellen Geschlechterbezeichnungen hervor. Praktische Faktoren, wie die Reisetauglichkeit und der gemeinsame Haushaltsgebrauch, stärken diesen Trend zusätzlich.
Nach Formulierung:
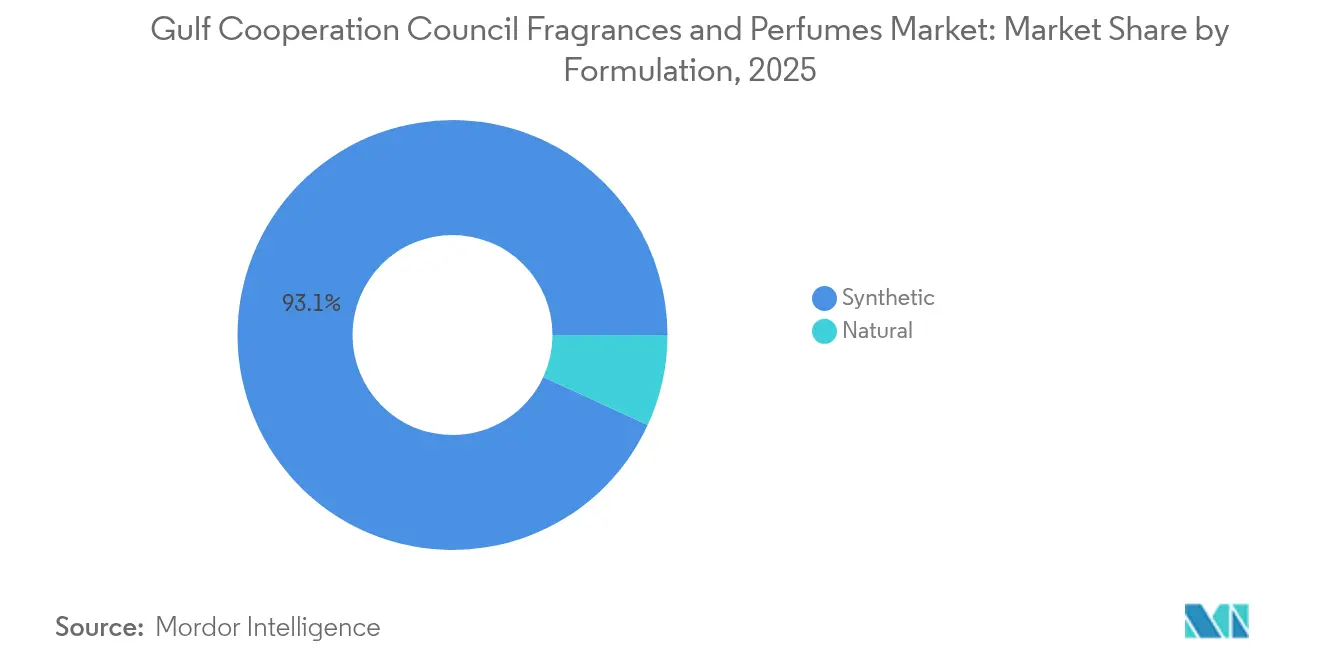
Synthetische Dominanz mit Beschleunigung des natürlichen WachstumsIm Jahr 2025 dominieren synthetische Formulierungen den Markt mit einem beachtlichen Anteil von 93,12 %. Ihr Vorteil liegt in der Kosteneffizienz, gleichbleibenden Qualität, Einhaltung gesetzlicher Vorschriften und der breiten Verfügbarkeit, die eine Massenproduktion und stabile Preisgestaltung über ein vielfältiges Produktsortiment hinweg ermöglicht. Diese Formulierungen sind besonders vorteilhaft für Hersteller, die die Produktion steigern wollen, ohne Qualität oder Erschwinglichkeit zu beeinträchtigen. Die Fähigkeit, strenge regulatorische Standards zu erfüllen, steigert ihre Attraktivität zusätzlich und gewährleistet die Compliance in verschiedenen Regionen und Branchen. Marken, die auf den Massenmarkt abzielen, stützen sich auf diese synthetischen Grundlagen und stellen sicher, dass ihre Produkte sowohl zuverlässig als auch wertorientiert für preissensible Verbraucher sind. Diese weit verbreitete Akzeptanz unterstreicht die entscheidende Rolle, die synthetische Formulierungen bei der Aufrechterhaltung von Erschwinglichkeit und Zugänglichkeit auf dem Markt spielen.
Natürliche Formulierungen sind jedoch auf einem rasanten Vormarsch und weisen eine projizierte CAGR von 4,68 % von 2026 bis 2031 auf. Ein wachsendes Verbraucherinteresse an Wellness, Nachhaltigkeit und eine Vorliebe für Premium-Produkte treibt diesen Anstieg an. Initiativen wie die Kommerzialisierung von Peregrina-Öl aus Saudi-Arabien durch das AlUla Peregrina Trading Company unterstreichen das Potenzial, lokale natürliche Zutaten in hochwertige handwerkliche Kollektionen einzuweben. Sie befähigen Marken, eine Balance zwischen Leistung, Kosten und Nachhaltigkeit zu finden und dabei eine Verbraucherbasis anzusprechen, die Authentizität und ökologische Verantwortung schätzt. Darüber hinaus stärken Inhaltsstoffe, die durch Biotechnologie und nachhaltige Praktiken gewonnen werden, das Verbrauchervertrauen in diese Premium-Naturprodukte, auch wenn sie die Herausforderungen bewältigen, die durch klimatische Schwankungen in der Lieferkette entstehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Fachgeschäfte führen, während Online-Handel beschleunigtIm Jahr 2025 dominieren Fachgeschäfte mit einem Marktanteil von 58,90 % und unterstreichen die Bedeutung von erlebnisorientierten Einzelhandelsformaten, Fachberatungen und Duftproben bei der Entdeckung und dem Kauf von Düften. Marken nutzen diese Kanäle für immersive Erlebnisse. Ajmal Perfumes' Flaggschiff-Boutiquen in den VAE und Oman bieten zum Beispiel personalisierte Duftberatungen, exklusive Kollektionen und In-Store-Veranstaltungen an, die auf Verbraucher eingehen, die Beratung und ein Premium-Einkaufserlebnis wünschen.
Der Online-Einzelhandel, der von 2026 bis 2031 eine robuste CAGR von 5,88 % verzeichnet, ist das am schnellsten wachsende Segment. Die Attraktivität von Bequemlichkeit, digitaler Entdeckung und breiterem Zugang zu Nischen- und internationalen Marken treibt diesen Aufschwung an. V Perfumes aus den VAE exemplifiziert diesen Trend und verbindet E-Commerce nahtlos mit virtuellen Beratungen und kuratierten Geschenkangeboten. Diese Innovation ermöglicht es Verbrauchern, Düfte zu erkunden, die im traditionellen Einzelhandel einst schwer zugänglich waren. Supermärkte, Hypermärkte und Duty-Free-Geschäfte bedienen weiterhin den Massenmarkt und Impulskäufe. Aufkommende Formate, wie Abonnementdienste und Social Commerce, schaffen sich eine Nische, indem sie personalisierte Auswahlen anbieten und interaktives Markenengagement fördern.
Geografische Analyse
Markt für Düfte und Parfüms des Kooperationsrats Saudi-Arabien
Im Jahr 2025 hält Saudi-Arabien einen dominanten Marktanteil von 56,92 % am GCC-Markt für Düfte und Parfüms. Diese starke Stellung wird durch eine robuste Verbrauchernachfrage, eine beträchtliche Bevölkerungsgröße, steigende verfügbare Einkommen sowie die Vision-2030-Initiativen gestützt, die Luxuskonsum und Tourismus in den Vordergrund stellen. Die etablierte Einzelhandels- und Reiseinfrastruktur des Königreichs – veranschaulicht durch Al Waha Duty-Free Company, die von der stark wachsenden Nachfrage im Reiseeinzelhandel profitiert, sowie durch Marken wie Arabian Oud, die ihre Filialen in Großstädten ausbauen – festigt diese Dominanz weiter. Saudi-arabische Verbraucher tendieren zunehmend zu hochwertigen, kulturell resonanten Düften; Produkte wie Arabian Ouds Oud Kalemat und die Signature-Kollektion von Ajmal Perfumes verzeichnen sowohl im Inland als auch in der Region starke Umsätze.
Markt für Düfte und Parfüms des Kooperationsrats Bahrain
Bahrain entwickelt sich zum am schnellsten wachsenden Markt der Region mit einer prognostizierten CAGR von 6,15 % für den Zeitraum 2026 bis 2031. Dieser rasche Aufstieg ist auf strategische Tourismusinitiativen, eine vergleichsweise wohlhabende Bevölkerung und eine Vorliebe für hochwertige Düfte zurückzuführen. Als Reaktion auf die wachsende Nachfrage nach Nischen- und handwerklich hergestellten Produkten eröffnen Marken Boutique-Geschäfte und gehen Partnerschaften im Luxuseinzelhandel ein.
Markt für Düfte und Parfüms des GCC-Kooperationsrats
Weitere GCC-Länder, darunter die Vereinigten Arabischen Emirate, Katar, Kuwait und Oman, verzeichnen ein stetiges Wachstum, das jeweils durch unterschiedliche Dynamiken angetrieben wird. Die Vereinigten Arabischen Emirate stechen als Produktions- und Exportzentrum hervor, wobei Ahmed Al Maghribi Perfumes über mehr als 180 Filialen verfügt und in über 160 Länder exportiert. Katar stärkt derweil seine lokale Produktion durch Unternehmen wie The Perfume Factory und S-Ishira. Oman, das sein reiches Weihrauch-Erbe nutzt, präsentiert weltweit angesehene Luxusmarken wie Amouage. Gemeinsam bereichern diese Märkte die Vielfalt der Region und fördern die Entwicklung von Nischenmärkten, wodurch der Weg für spezialisierte Produkte und einzigartige Einzelhandelserlebnisse geebnet wird.
Regulatorisches Umfeld
Düfte und Parfums im GCC unterliegen Kosmetikkontrollen, die technische Normen der Gulf Standardization Organization (GSO) mit länderspezifischen Registrierungs- und Zollabfertigungsanforderungen kombinieren. Ein zentraler Bezugspunkt ist GSO 1943:2024, der Sicherheitsanforderungen für Kosmetik- und Körperpflegeprodukte festlegt und als Referenzpunkt für Tests, Kennzeichnung und Inhaltsstoffkonformität in den GCC-Märkten dient.
Saudi-Arabien und die VAE bleiben die wichtigsten Compliance-Tore für Marken, die regionsweit expandieren wollen. In Saudi-Arabien verwaltet die SFDA die Meldebedingungen und Freigabevoraussetzungen für Kosmetikprodukte, einschließlich fortlaufender Aktualisierungen verbotener und eingeschränkter Inhaltsstoffe sowie Übergangsfristen, auf die die Branchenrichtlinien verweisen (technische Änderungen gelten für importierte Produkte ab dem 1. Dezember 2026, mit einer Übergangsfrist für bestehende Produkte bis zum 1. Dezember 2028). In den VAE setzt das MoIAT das Emirates Conformity Assessment Scheme (ECAS) für Parfums und Kosmetika durch und stellt Konformitätsbescheinigungen aus, die in der Regel ein Jahr gültig sind, wobei die Emirates Quality Mark (EQM) von einigen Herstellern als höherwertige Alternative für die Zollabfertigung genutzt wird.
Wettbewerbslandschaft
Der Markt für Düfte und Parfums des Golfkooperationsrats weist eine moderate Konsolidierung auf, wobei etablierte regionale Akteure bedeutende Marktanteile halten, während sie einem wachsenden Wettbewerb durch internationale Luxusmarken und aufkommende Nischenhäuser ausgesetzt sind. Traditionelle arabische Hersteller wie Rasasi, Ajmal, Al Haramain und Swiss Arabian nutzen kulturelle Authentizität, tiefes lokales Marktwissen und etablierte Vertriebsnetze, um Loyalität aufzubauen und Marktpositionen gegen globale Neueinsteiger zu verteidigen, die von den Trends arabischer Düfte profitieren wollen. Das institutionelle Vertrauen in die Region zeigt sich durch Konsolidierungsaktivitäten, darunter L'Oréals Minderheitsbeteiligung an Amouage und General Atlantics Investition in Kayali, was die wachsende Attraktivität regionaler Duftbeteiligungen widerspiegelt.
Strategische Differenzierung wird durch vertikale Integration, Großserienproduktion und den Einsatz von Technologie erreicht. Swiss Arabian beispielsweise betreibt fünf Produktionswerke, die jährlich 35 Millionen Einheiten für den globalen Export produzieren, und kooperiert dabei mit internationalen Zulieferern von Inhaltsstoffen wie Givaudan. Marken setzen auch KI-gestützte Personalisierung, virtuelle Beratungen und digitales Marketing ein, um jüngere Demographien und internationale Verbraucher anzusprechen.
Chancen bestehen in nachhaltigen Formulierungen, maßgeschneiderten Dienstleistungen und hybriden Einzelhandelskonzepten, die traditionelles arabisches Handwerk mit modernen Verbraucherpräferenzen für Transparenz, Individualisierung und erlebnisorientiertes Engagement verbinden. Regulatorische Anforderungen, wie die ECAS-Zertifizierung in den VAE und die SFDA-Vorschriften in Saudi-Arabien, wirken als Markteintrittsbarrieren für kleinere Akteure und ermöglichen es etablierten Marken, ihr Compliance-Know-how zu nutzen und Wettbewerbsvorteile im komplexen Betriebsumfeld der Region zu erhalten.
Marktführer für Düfte und Parfums des Golfkooperationsrats
-
Arabian Oud Company
-
Abdul Samad Al Qurashi Company Ltd.
-
Ajmal Perfumes LLC
-
Mahmood Saeed Group
-
Rasasi Perfumes Industry LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Düfte und Parfums des Golfkooperationsrats Unternehmen in diesem Bericht
- Rasasi Perfumes Industry LLC
- Arabian Oud Company
- Abdul Samad Al Qurashi Company Ltd.
- Ajmal Perfumes LLC
- Mahmood Saeed Group
- Al Haramain Perfumes Group of Companies
- Lattafa Perfumes LLC
- Swiss Arabian Perfumes Group
- Nabeel Perfumes Group of Companies
- Surrati Perfume Factory Ltd.
- Sterling Perfumes Industries LLC (Armaf)
- Amouage SAOC
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel S.A.
- Al Majed for Oud Company
- The Estee Lauder Companies Inc.
- Puig S.L.
- Coty Inc.
- L'Oreal S.A.
- Ahmed Al Maghribi Perfumes
Marktchancen und Zukunftsaussichten
Betriebliche Automatisierung und der Ausbau lokaler Kapazitäten schaffen Freiräume für Lieferanten und Markeninhaber, um Vorlaufzeiten zu verkürzen, die Chargenkonsistenz zu verbessern und die Compliance zu dokumentieren. Ein konkretes Signal ist die Kreditgarantie des Mohammed Bin Rashid Innovation Fund (MBRIF) vom April 2026 (7,2 Mio. AED) zur Unterstützung von Fragrance Delivery Technologies bei der Modernisierung seiner Anlage in der Jebel Ali Free Zone mit auf Industrie 4.0 ausgerichteter Automatisierung, was die Chancen für GCC-basierte Auftragsfertigung, Verpackung und Formulierungsunterstützung gemäß Premium- und Exportanforderungen stärkt.
Die nachhaltigkeitsgetriebene Differenzierung verschiebt sich zudem von Marketingaussagen hin zu operativen Maßnahmen, was Raum für Inhaltsstoff- und Fertigungspartner schafft, die Umweltkontrollen und Disziplin in der Lieferkette nachweisen können. Eurofragance verweist darauf, in seinem Betrieb in den VAE durch Emissionskontrollen in der Lieferkette über 5,5 Tonnen CO2 eingespart zu haben, was die Nachfrage nach messbaren Nachhaltigkeitspraktiken neben der Luxuspositionierung unterstützt. Reisehandel und erlebnisorientierte Formate bleiben ein zentraler Aktivierungskanal für die Premiumisierung im GCC, wobei Duty-Free-Leistungsindikatoren in der Region bereits sichtbar sind (zum Beispiel meldete Dubai Duty Free im Mai 2025 Umsätze von 724,7 Mio. AED), was Raum für Marken mit Reiseformaten, Geschenksets und konformen Sortimenten schafft, die auf die Beschränkungen des Flughafenhandels zugeschnitten sind.
Neueste Industrielle Entwicklungen in Markt für Düfte und Parfums des Golfkooperationsrats
- April 2026: Der Mohammed Bin Rashid Innovation Fund (MBRIF) stellt Fragrance Delivery Technologies eine Kreditgarantie von 7,2 Mio. AED zur Verfügung, um seine Anlage in der Jebel Ali Free Zone mit auf Industrie 4.0 ausgerichteter Automatisierung zu modernisieren. Die Modernisierung stärkt die GCC-Fähigkeiten in Auftragsfertigung, Verpackung und Formulierung, ausgerichtet auf Premium- und Exportanforderungen. Sie signalisiert einen Vorstoß hin zu digitalisierter, lokal verankerter Duftproduktion in den VAE.
- Februar 2025: L'Oreal übernahm eine Minderheitsbeteiligung an Amouage und stärkte damit sein Engagement bei Luxusduft-Assets im Nahen Osten. Die Investition unterstreicht das internationale strategische Interesse an im GCC verwurzelten Premium-Duftmarken und kann den Wissenstransfer bei Vertrieb und Markenaufbau beschleunigen.
- Mai 2024: Amal Ameen Beauty brachte die Kollektion Sun Memories auf den Markt und unterstützte sie mit einem immersiven Parfum-Trunk-Show-Format. Erlebnisorientierte Markteinführungen wie diese heben die Erwartungen an das Premium-Einzelhandelserlebnis und fördern höherwertige Entdeckungen und geschenkgetriebene Käufe in der Region.
Markt für Düfte und Parfums des Golfkooperationsrats Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in GCC-Ländern über den Einzel- und Online-Handel verkauften Düfte und Parfums, bewertet zu Endmarktverkaufspreisen und in USD erfasst.
Ausschlüsse aus dem Umfang: Wir schließen nicht duftbezogene Körperpflegeprodukte wie Seifen, Shampoos und generische Körperlotionen aus, sofern diese nicht primär als Duftprodukte positioniert und bepreist sind.
Segmentierungsübersicht
- Nach Produkttyp
- Eau de Parfum
- Eau de Toilette
- Eau de Cologne
- Sonstige
- Nach Kategorie
- Massenmarkt
- Luxus
- Nach Endverbraucher
- Frauen
- Männer
- Unisex
- Nach Formulierung
- Natürlich
- Synthetisch
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandel
- Sonstige
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Oman
- Kuwait
- Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung der GCC-Duftausgaben, der Nachfrage und der Einzelhandelsströme, die anschließend mit einer praxisnahen Produktdefinition abgeglichen wurden, die von Marken und Einzelhändlern verwendet wird. Wir haben öffentliche Veröffentlichungen und Datensätze ausgewertet, darunter nationale Statistikportale der GCC-Staaten, Verbraucherpreis- und Inflationsbulletins der Zentralbanken, Handelsstatistiken von UN Comtrade, makroökonomische Indikatoren der Weltbank sowie ausgewählte WHO-Veröffentlichungen, soweit diese als Verbrauchsindikator relevant waren.
Um das Modell praxisnah zu halten, haben wir außerdem Jahresberichte von Unternehmen, geprüfte Jahresabschlüsse, Investorenpräsentationen sowie wichtige Ankündigungen von Einzelhändlern und Duty-Free-Betreibern für Kategorieausrichtung und Preisspannen herangezogen. Eine Datenbank auf Sendungsebene für Im- und Exporte wurde selektiv genutzt, um Handelsbewegungen zu überprüfen und ungewöhnliche Ausschläge zu identifizieren, die einer Nachverfolgung bedurften. Diese Sekundärquellen sind lediglich illustrativ; für Quervergleiche, Klärungen und Validierungen haben wir uns auch auf weitere öffentliche Quellen gestützt.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das zu überprüfen, was Sekundärquellen nicht klar zeigen können – insbesondere Verschiebungen im Produktmix zwischen Luxus und Massenmarkt, die Rolle von Geschenken sowie den Einfluss des Online-Handels auf Preise und Volumina. Wir haben mit Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten im gesamten GCC gesprochen, damit Annahmen zu Preisgestaltung, Promotionsintensität und Kanalaufteilung vor der Finalisierung der Gesamtwerte abgestimmt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 31 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung folgte einem Top-down-Ansatz, der die GCC-Duftnachfrage anhand von länderspezifischen Verbrauchssignalen, Handelsströmen und Kategorieausgabenmustern rekonstruiert und diese dann mithilfe typischer Preisstaffeln nach Produkttyp in Werte umrechnet. Um die Gesamtwerte realistisch zu halten, wurden sie durch selektive Bottom-up-Überprüfungen abgesichert – beispielsweise durch den durchschnittlichen Verkaufspreis (ASP) multipliziert mit geschätzten Stückvolumina aus Kanalprüfungen sowie durch Plausibilitätsprüfungen anhand von Umsatzbandbreiten bei Lieferanten und Distributoren, sofern Angaben verfügbar waren.
Zu den wichtigsten Modelleingaben zählten Bevölkerungs- und Einkommenstrends im GCC, Tourismus- und Reiseeinzelhandelsrichtung, Parfumimportwerte und Wiederausfuhrmuster, Produktmixanteile bei Eau de Parfum und Eau de Toilette sowie der Kanalmix (Facheinzelhandel, Supermärkte und Verbrauchermärkte sowie Online). Wo direkte Volumennachweise dünn waren, wurden begrenzte Bandbreiten aus Interviews verwendet und anhand beobachtbarer Indikatoren wie Preisinflation und Handelsbewegungen eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, mit Basis-, konservativen und stärker wachstumsorientierten Pfaden, die an Variablen geknüpft waren, zu denen Interviewpartner fundiert Stellung nehmen konnten – darunter das Tempo der Premiumisierung, das Online-Rabattverhalten und die erwarteten Erholungsmuster im Reiseeinzelhandel. Die endgültige Prognoseauswahl war diejenige, die sowohl mit der makroökonomischen Richtung als auch mit dem Kategorie-Feedback vor Ort konsistent blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge vor der Freigabe erklärt werden konnten. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Importtrends, Kommentaren zu Einzelhandelskategorien und bekannter Preisinflation und führten das Modell erneut aus, wenn eine Abweichung eine vorab festgelegte Toleranz überschritt.
Eine zweite Analystenprüfung wird durchgeführt, um Annahmen und Berechnungen zu testen, und Folgegespräche werden ausgelöst, wenn kritische Eingaben wie die ASP-Entwicklung oder der Kanalmix von mehreren Befragten in Frage gestellt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der GCC-Marktgröße für Düfte und Parfums von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für GCC-Düfte variieren häufig, da jeder Herausgeber die Marktgrenzen unterschiedlich zieht und eigene Preis- und Kanalannahmen verwendet. Unterschiede darin, ob der Reiseeinzelhandel als lokale Nachfrage behandelt wird, wie Luxuspreiserhöhungen angewendet werden und wie Wiederausfuhren gehandhabt werden, können die ausgewiesene Zahl erheblich verschieben.
Die Hauptdifferenz ergibt sich aus der Art und Weise, wie GCC-Wiederausfuhren und Reiseeinzelhandelsumsätze erfasst werden: Mordor Intelligence berücksichtigt ausschließlich die Duft- und Parfumnachfrage, die über Kanal- und Handelsprüfungen auf GCC-Endkäufer zurückgeführt werden kann, anstatt einfach die Bruttoimportwerte zum Verbrauch hinzuzurechnen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,22 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 3,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine engere Produktinterpretation, die dazu neigt, Parfums zu betonen, was benachbarte Duftformate und neuere Kanalverkäufe untererfassen kann. |
| Fachzeitschrift B | 3,01 Milliarden USD (2023) | Stützt sich auf Schätzungen aus älteren Zeiträumen und eine weniger intensive Validierung von ASP und Kanalmix, sodass Premiumisierung und Preisstreuung im Online-Einzelhandel nicht vollständig im Gesamtwert widergespiegelt werden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Jahreswahl und die Art und Weise, wie der Nachfragepool konstruiert wird, und nicht durch einen einfachen rechnerischen Unterschied. Indem wir den Umfang an die Endmarktausgaben knüpfen und ihn anhand von Handels- und Kanalindikatoren überprüfen, können wir einen Marktwert präsentieren, der leichter nachvollziehbar und reproduzierbar ist, wenn Kunden Annahmen aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Düfte und Parfums des Golfkooperationsrats?
Der Markt wird im Jahr 2026 auf 4,38 Milliarden USD geschätzt, mit erwartetem Wachstum bis 2031.
Wie schnell wächst der Markt?
Für den Zeitraum 2026–2031 wird eine CAGR von 3,90 % prognostiziert, angetrieben durch Luxusnachfrage, Tourismus und digitale Akzeptanz.
Welcher Produkttyp dominiert den Umsatz?
Eau de Parfum hält mit 64,72 % des Umsatzes von 2025 den größten Anteil.
Welcher Vertriebskanal expandiert am schnellsten?
Der Online-Einzelhandel weist mit einer prognostizierten CAGR von 5,88 % bis 2031 die schnellste Wachstumstrajektorie auf.