
Größe und Marktanteil des GCC-Marktes für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.53 Milliarden US-Dollar |
| Marktgröße (2026) | 11.64 Milliarden US-Dollar |
| Marktgröße (2031) | 31.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.15 % |
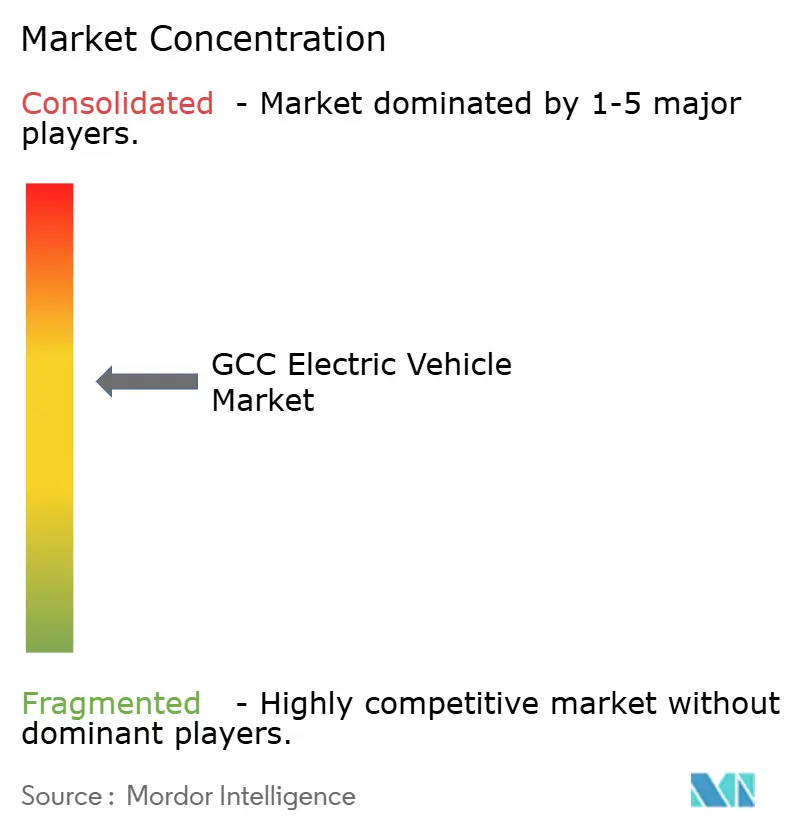
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des GCC-Marktes für Elektrofahrzeuge von Mordor Intelligence
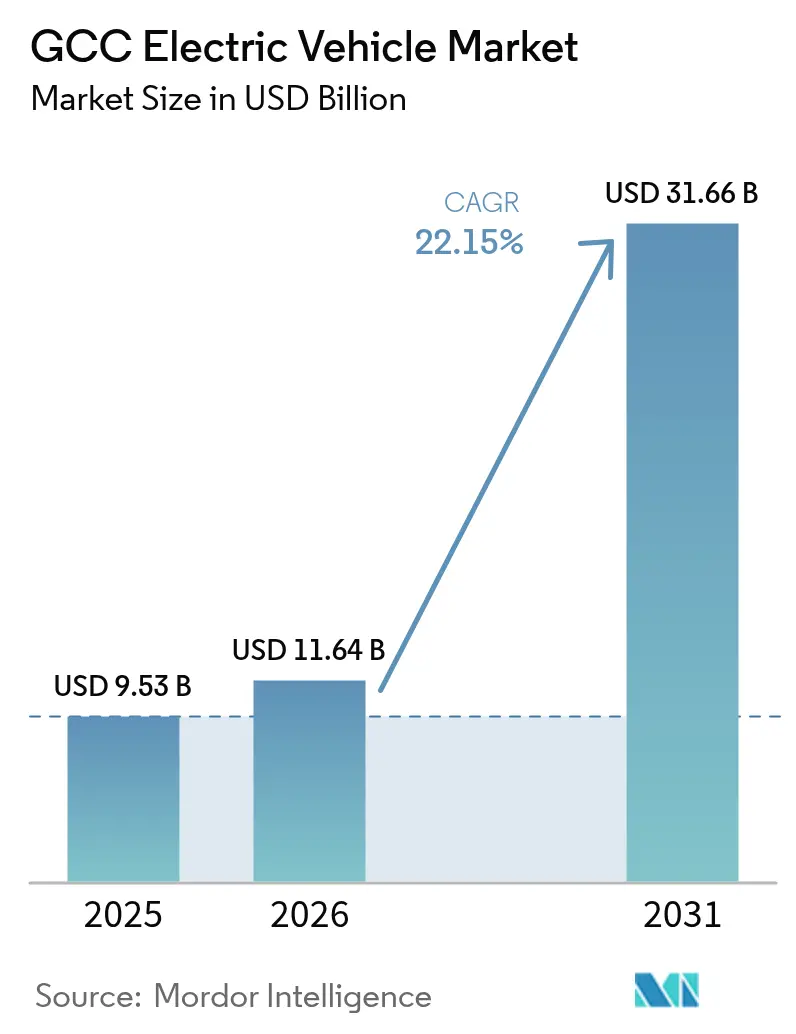
Die Größe des GCC-Marktes für Elektrofahrzeuge wird von USD 9,53 Milliarden im Jahr 2025 auf USD 11,64 Milliarden im Jahr 2026 steigen und bis 2031 USD 31,66 Milliarden erreichen, was einer Expansion mit einer CAGR von 22,15 % über den Zeitraum 2026–2031 entspricht. Politische Vorgaben von Vorreitern, Finanzierungen durch Staatsfonds und der rasche Ausbau öffentlicher Ultrahochgeschwindigkeitslader synchronisieren sich, um die Akzeptanz in allen Golfstaaten zu beschleunigen. Automobilhersteller lokalisieren die Montage, um die Gesamtkosten zu senken, während Batterielieferanten regionale Gigafabrik-Vorschläge umwerben, die eine tiefere Integration der Lieferkette versprechen. Gewerbliche Flotten elektrifizieren sich schneller, da die Gesamtbetriebskosten günstiger werden, doch Personenkraftwagen dominieren weiterhin die absoluten Volumina. Der Wettbewerb bleibt moderat, da keine einzelne Marke mehr als 15 % des GCC-Marktes für Elektrofahrzeuge kontrolliert, was regionalen Neueinsteigern Raum bietet, Regierungs- und Unternehmensausschreibungen zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp halten Personenkraftwagen im Jahr 2025 einen Marktanteil von 79,92 % am GCC-Markt für Elektrofahrzeuge, während Nutzfahrzeuge bis 2031 mit einer CAGR von 23,22 % wachsen sollen.
- Nach Antriebsart erfassten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 67,83 % am GCC-Markt für Elektrofahrzeuge; Brennstoffzellenelektrofahrzeuge sollen bis 2031 die höchste CAGR von 23,98 % aufweisen.
- Nach Batteriekapazität entfielen 40–60-kWh-Akkupacks im Jahr 2025 auf einen Marktanteil von 44,57 % am GCC-Markt für Elektrofahrzeuge, und Akkupacks über 100 kWh entwickeln sich bis 2031 mit einer CAGR von 22,99 %.
- Nach Ladeinfrastruktur hielten AC-Langsamlader im Jahr 2025 einen Marktanteil von 53,38 % am GCC-Markt für Elektrofahrzeuge, während Ultrahochgeschwindigkeitseinheiten über 150 kW bis 2031 die schnellste CAGR von 28,51 % erzielen sollen.
- Nach Eigentumsmodell entfielen auf Privatpersonen im Jahr 2025 62,91 % des Marktanteils am GCC-Markt für Elektrofahrzeuge, während Unternehmensflotten bis 2031 eine CAGR von 23,73 % verzeichnen sollen.
- Nach Preissegment dominierte das Mittelsegment von USD 35.000–60.000 im Jahr 2025 mit einem Marktanteil von 49,49 % am GCC-Markt für Elektrofahrzeuge, während das Economy-Segment unter USD 35.000 bis 2031 mit einer CAGR von 23,91 % expandieren soll.
- Nach Land entfielen auf die Vereinigten Arabischen Emirate im Jahr 2025 42,01 % des Marktanteils am GCC-Markt für Elektrofahrzeuge; Saudi-Arabien soll bis 2031 eine CAGR von 23,56 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im GCC-Markt für Elektrofahrzeuge
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsmandate und Ziele für emissionsfreie Fahrzeuge | +5.5% | Saudi-Arabien, VAE, Katar, Oman, Kuwait, Bahrain | Mittelfristig (2–4 Jahre) |
| Ausgaben für regionale Montagewerke | +4.2% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Ausbau der öffentlichen Ladeinfrastruktur | +3.8% | VAE, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Sinkende Akkupackkosten | +3.5% | Saudi-Arabien, VAE, Katar, Oman, Kuwait, Bahrain | Mittelfristig (2–4 Jahre) |
| Staatsfondsbeteiligungen an Elektrofahrzeug-Start-ups | +2.8% | Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Grüner-Wasserstoff-Korridore | +2.0% | Saudi-Arabien, VAE, Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Dekarbonisierungsmandate und Ziele für emissionsfreie Fahrzeuge
Nationale Programme wie das 30-%-Ziel für emissionsfreie Fahrzeuge in Riad im Rahmen der Saudi Vision 2030 und der 50-%-Rückgang der Transportemissionen im Rahmen des Klimaschutzplans der VAE verankern langfristige Nachfragesignale[1]„Saudi-Arabien”, Climate Action Tracker, climateactiontracker.org. Diese Mandate zwingen Automobilhersteller dazu, Produktionskapazitäten für den GCC-Markt für Elektrofahrzeuge vor anderen Regionen zu reservieren. Erstrangige Zulieferer erkunden nun Fabrikstandorte in Dschidda und Abu Dhabi, um lokale Inhaltsanforderungen zu erfüllen. Flottenausschreibungen enthalten Klauseln für emissionsfreie Fahrzeuge, die Bus- und Taxibetreiber zur Einführung elektrischer Antriebsstränge zwingen. Da sich die Compliance-Fenster verengen, verstärken schrittweise Anreize wie reduzierte Zulassungsgebühren den Verbraucherzug.
Kapitalausgaben der Automobilhersteller für regionale Montagewerke
Ceer Motors, Lucid und Hyundai haben zusammen mehr als USD 5 Milliarden für saudische Montagekapazitäten zugesagt, die 2026 mit der Produktion beginnen sollen. Lokale Fertigung senkt Versand- und Zollkosten, die historisch die Listenpreise im GCC-Markt für Elektrofahrzeuge in die Höhe getrieben haben. Montagestandorte verankern Zulieferer, die ein regionales Teile-Ökosystem fördern. Kürzere Lieferketten verkürzen die Vorlaufzeiten und ermöglichen es Händlern, schlankere Lagerbestände zu halten. Langfristig könnten Montagewerke auf den Export umschwenken und so die Auslastung und Kosteneffizienz steigern.
Rascher Ausbau der öffentlichen Ladeinfrastruktur
EVIQ, ADNOC, DEWA und Kahramaa planen gemeinsam über 5.500 zusätzliche Ladestationen bis 2030, wobei Ultrahochgeschwindigkeitsstandorte in Abständen von 150 Kilometern auf Überlandkorridoren angeordnet sind[2]Basem Bawazeer Al-Eqtisadiah, „EVIQ to complete 60 EV charging stations by end of 2025, focus shifts to highways”, Arab News, arabnews.com. 15-minütige Ladefenster erfüllen die Betriebszeitenanforderungen gewerblicher Flotten und ermöglichen die Einführung von Langstrecken-Batterieelektrofahrzeugen. Die Laderdichte mindert die Reichweitenangst bei Privatkäufern und unterstützt den Tourismusverkehr über Golfgrenzen hinweg. Netzbetreiber setzen intelligente Lastsoftware ein, um Ladezeiten mit der Solarstromproduktion abzustimmen und den Bedarf an neuen Stromerzeugungskapazitäten zu begrenzen. Pilotbatterietauschstationen bieten ein ergänzendes Betankungsmodell für Fahrdienstvermittlungsflotten.
Sinkende Kosten für Lithium-Ionen-Akkupacks
Die durchschnittlichen Packpreise sanken 2025 auf USD 108 pro kWh und näherten sich 2026 der USD-100-Schwelle, was die Aufpreisdifferenz gegenüber Benzinfahrzeugen verringerte. Kostenparität beschleunigt den Vormarsch des Economy-Segments im GCC-Markt für Elektrofahrzeuge. Automobilhersteller leiten Einsparungen in Akkupacks mit größerer Kapazität um, ohne die Einzelhandelspreise zu erhöhen, was die Reichweite in der Praxis verlängert. Chinesische LFP-Chemien dominieren die Importströme und balancieren thermische Stabilität mit Kosten. Künftige Durchbrüche bei Festkörper- oder Natrium-Ionen-Technologien könnten einen weiteren Sprung ermöglichen, wenn sich die Rohstoffpreise stabilisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Elektrofahrzeugpreis im Vergleich zur Parität mit Verbrennungsmotorfahrzeugen | -2.8% | GCC-weit, insbesondere Kuwait, Oman | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Modellverfügbarkeit | -1.9% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Meerwasserentsalzung im Netzmaßstab | -1.4% | VAE, Saudi-Arabien, Kuwait | Langfristig (≥ 4 Jahre) |
| Scharia-konforme Finanzierungsstrukturen | -1.1% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher anfänglicher Elektrofahrzeugkaufpreis im Vergleich zur Parität mit Verbrennungsmotorfahrzeugen
Die Listenpreise liegen in den meisten Golfausstellungsräumen trotz sinkender Akkukosten deutlich über den Verbrennungsmotoräquivalenten. Chinesische Marken überbrücken die Lücke teilweise unter USD 35.000, doch Luxusausstattungen verzerren die Segmentdurchschnitte nach oben. Importzölle in Kuwait und veraltete Finanzierungsnormen anderswo erhöhen die effektiven Eigentumskosten. Die Inlandsmontage sollte die Preise um 10–15 % senken, wenn die Werke hochfahren, doch eine breite Parität für Massenkäufer ist vor 2027 unwahrscheinlich. Kurzfristige Subventionen oder Gebührenbefreiungen können den Übergang für preissensible Haushalte abfedern.
Begrenzte Modellverfügbarkeit für extreme Temperaturen
Temperaturen über 40 °C können die Akkureichweite um bis zu 23 % reduzieren, was potenzielle Käufer abschreckt, die häufig lange Wüstenrouten befahren. Nur wenige ausgewählte Modelle sind mit fortschrittlichem Wärmemanagement und erweiterter Hitzegarantieabdeckung ausgestattet. Während zusätzliche Kühlhardware die Produktionskosten erhöhen kann, verzichten viele Einstiegsimporte darauf. Aufgrund des Fehlens lokalisierter Forschung und Entwicklung zögern Automobilhersteller, ihre Kompaktmodelle für die heißen Golfsommer zu zertifizieren. Um den Markt vollständig zu erschließen, besteht ein dringender Bedarf an Fortschritten bei hitzebeständigen Chemien und einem vielfältigeren Modellportfolio.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Gewerbliche Flotten beschleunigen die Elektrifizierung
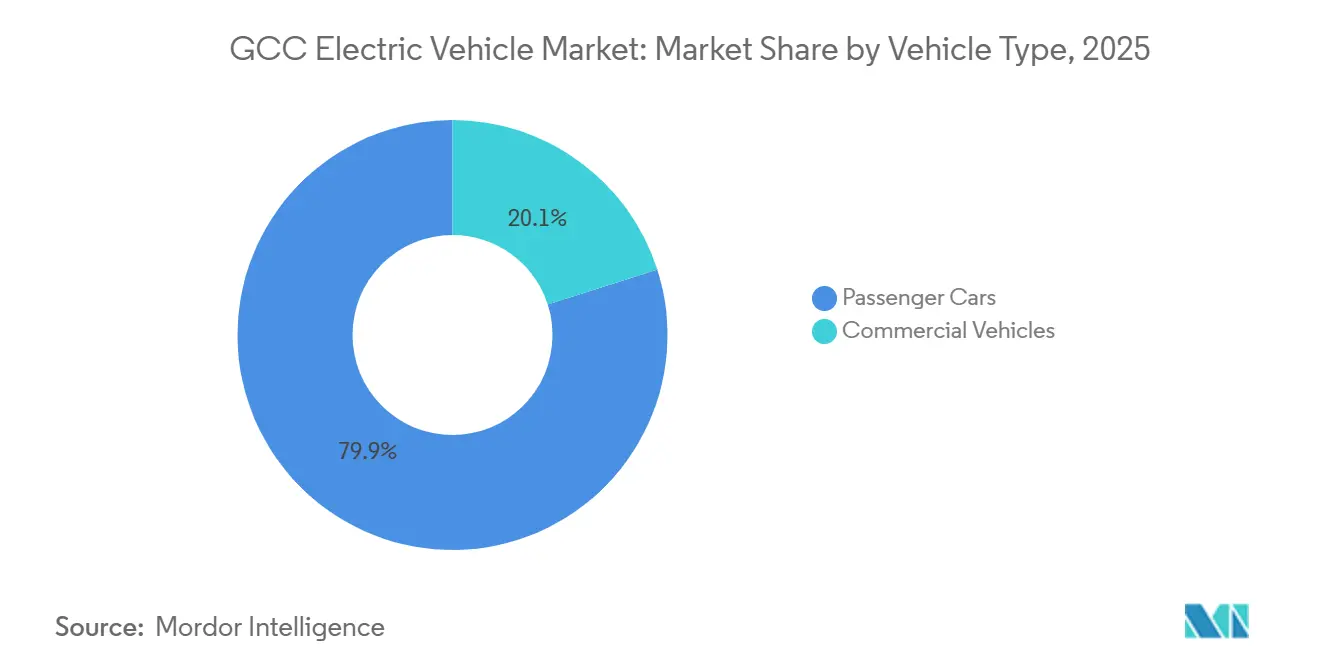
Personenkraftwagen machten im Jahr 2025 79,92 % des Marktanteils am GCC-Markt für Elektrofahrzeuge aus, was die frühe Dominanz privater Käufe unterstreicht. Der Fokus der Flottenoperatoren auf vorhersehbare Betriebszyklen und Massenenergiekontrakte verlagert jedoch den Schwung stetig in Richtung Transporter, Busse und Lastkraftwagen. Die Beschaffung im öffentlichen Sektor orientiert sich an Niedrigemissionszielen, und Logistikunternehmen nennen Wartungs- und Kraftstoffeinsparungen als entscheidende Faktoren. Depotbasiertes Nachtladen vereinfacht das Energiemanagement, während Regierungen bevorzugte Stromtarife für Flotten mit hoher Auslastung gewähren.
Nutzfahrzeuge, die bis 2031 mit einer CAGR von 23,22 % wachsen, unterstreichen den strukturellen Wandel. Städte von Riad bis Doha reservieren dedizierte Busspuren für emissionsfreie Einheiten und stärken das modale Vertrauen. Paketzustellnetzwerke setzen elektrische Leichttransporter ein, die mit den Wachstumsmustern des E-Commerce harmonieren. Pilotprogramme im mittelschweren Güterverkehr verfeinern Leistungsdaten unter Wüstenbedingungen und bereiten das Segment auf die Skalierung vor. Da Unternehmenskäufer die Nachfrage bündeln, können Erstausrüster die lokale Beschaffung von Fahrgestellen und Akkus rechtfertigen.


Nach Antriebsart: Brennstoffzellen gewinnen an Bedeutung
Batterieelektrische Fahrzeuge erfassten im Jahr 2025 67,83 % der Größe des GCC-Marktes für Elektrofahrzeuge, indem sie allgegenwärtige Laderausrollungen und wettbewerbsfähige Gesamtbetriebskosten nutzten. Schrittweise Verbesserungen der Akkuenergiedichte begegnen der Reichweitenangst für die meisten täglichen Strecken. Gleichzeitig mindern softwarebasierte Wärmesteuerungen den durch hohe Umgebungswärme verursachten Abbau und verlängern die nutzbare Lebensdauer. Brennstoffzellenelektrofahrzeuge sollen bis 2031 die schnellste CAGR von 23,98 % liefern, angetrieben durch finanzierte Grüner-Wasserstoff-Megaprojekte in Saudi-Arabien und Oman.
Dreiminütiges Betanken und die Eignung für schwere Lasten positionieren Brennstoffzellenelektrofahrzeuge als glaubwürdige Lösungen für den Fernverkehr und Überlandbusse. Frühe Korridore verankern Betankungsknoten an bestehenden Lkw-Raststätten und fördern die betriebliche Vertrautheit. Politische Entscheidungsträger beobachten die Wasserstoffpreisentwicklung und streben Paritätsmeilensteine unter USD 4 pro Kilogramm an, die den Antriebsmix des GCC-Marktes für Elektrofahrzeuge weiter diversifizieren könnten.
Nach Batteriekapazität: Hochkapazitätspacks gewinnen Marktanteile
Das 40–60-kWh-Band machte im Jahr 2025 44,57 % des Marktanteils am GCC-Markt für Elektrofahrzeuge aus, was die Beliebtheit kompakter SUVs bei Stadtfahrern widerspiegelt, die Erschwinglichkeit priorisieren. Energiedichtegewinne ermöglichen dieser Klasse, weit über 300 Kilometer Reichweite in der Praxis zu liefern, was für den täglichen Pendelverkehr und Wochenendausflüge innerhalb einzelner Emirate ausreicht.
Akkupacks über 100 kWh, die bis 2031 mit einer CAGR von 22,99 % wachsen sollen, stehen im Mittelpunkt der Premium- und Gewerbesegmente. Ihre erweiterte Reichweite entspricht den Hin- und Rückflügen Dubai–Riad mit minimalen Stopps und erfüllt die Betriebszeitanforderungen von Flotten. Luxuskäufer schätzen auch den thermischen Puffer, den große Akkupacks in den Spitzenhitzemonaten bieten. Da die Akkuproduktion in neuen regionalen Anlagen skaliert, verringert sich das Kostengefälle gegenüber mittelgroßen Akkus, was die Akzeptanz an beiden Enden des Spektrums des GCC-Marktes für Elektrofahrzeuge beschleunigt.
Nach Ladeinfrastruktur: Ultrahochgeschwindigkeitsladen beschleunigt sich
AC-Langsamlader unter 22 kW machten im Jahr 2025 53,38 % des Marktanteils am GCC-Markt für Elektrofahrzeuge aus, ein Erbe früher Wohnraumanreize. Gewerbliche Vermieter schichteten dann DC-Schnelllader mittlerer Stufe auf, um die Nachladesitzungen während der Bürozeiten zu verkürzen und den täglichen Nutzungskomfort für Pendler zu fördern. Ultrahochgeschwindigkeitslader über 150 kW, die bis 2031 mit einer CAGR von 28,51 % wachsen, ermöglichen durchgehende Golfüberquerungen innerhalb normaler Fahrtpausen.
Energieunternehmen rüsten Autobahnraststätten mit 350-kW-Dispensern nach, die in etwa 10 Minuten 300 Kilometer Reichweite liefern. Die Integration mit Solar-plus-Speicher-Anlagen hilft, Nachfragespitzen zu mindern. Da Hochleistungsanschlüsse universeller werden, stellen Erstausrüster sicher, dass Modelle der nächsten Generation mit kompatibler Hardware ausgeliefert werden, und festigen die Rolle des Ultrahochgeschwindigkeitsladens im Infrastrukturmix des GCC-Marktes für Elektrofahrzeuge.
Nach Eigentumsmodell: Unternehmensflotten wachsen stark
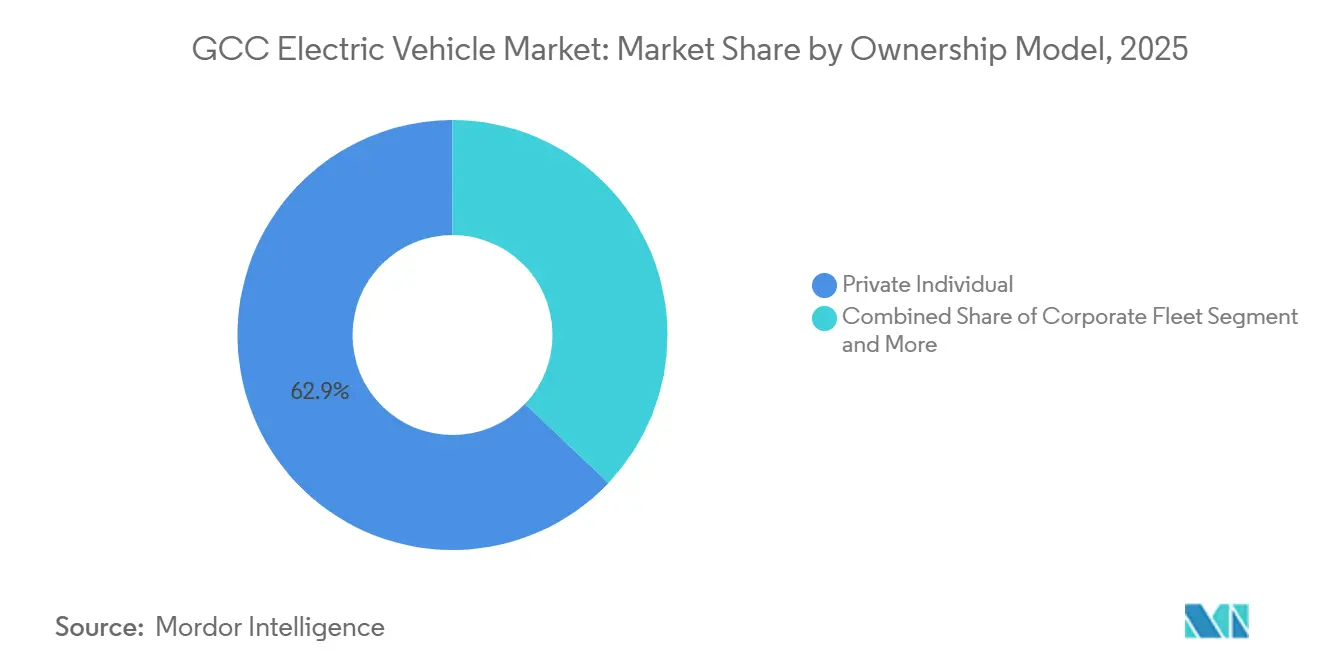
Privatpersonen hielten im Jahr 2025 einen Marktanteil von 62,91 % am GCC-Markt für Elektrofahrzeuge, dank früher Anwender und wachsender Ausstellungsraumverfügbarkeit. Staatliche Gebührenreduzierungen, kostenlose Parkplätze und subventionierte Heimlader hielten den Schwung in den Premiumvierteln von Dubai und Abu Dhabi aufrecht. Unternehmensflotten, die bis 2031 mit einer CAGR von 23,73 % wachsen sollen, bündeln die Fahrzeugnachfrage in mehrjährigen Verträgen, die die Skaleneffizienzen der Erstausrüster belohnen.
Massenbeschaffungen sichern niedrigere Stückpreise und vorrangige Produktionskapazitäten. Fahrdienstvermittlungs- und Last-Mile-Lieferunternehmen, die Batterietauschplattformen erproben, betonen weiter die Bedeutung der Betriebszeitökonomie. Öffentliche Stellen folgen durch Ausschreibungsmandate, die vorhersehbare Volumina in inländische Montagepipelines lenken und lokale Lieferketten im GCC-Markt für Elektrofahrzeuge verankern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Preissegment: Economy-Segment expandiert
Das Mittelsegment von USD 35.000–60.000 hielt im Jahr 2025 49,49 % des Marktanteils am GCC-Markt für Elektrofahrzeuge, gestützt durch Crossover-Modelle, die Praktikabilität mit Markenprestige verbinden. Staatliche Gehaltsprofile und Verbraucherkreditnormen passen natürlich zu dieser Preisklasse und sorgen für anhaltenden Ausstellungsraumverkehr. Economy-Modelle unter USD 35.000 sollen bis 2031 die schnellste CAGR von 23,91 % liefern, da chinesische Marken ihre Händlernetzwerke in Riad, Dschidda und Kuwait-Stadt ausbauen.
Lithium-Eisenphosphat-Chemie senkt die Akkukosten, und abgespeckte Ausstattungslinien bedienen die Budgets von Erstkäufern. Wenn die lokale Montage Volumen erreicht, sollten zusätzliche Zollerleichterungen und Logistikeinsparungen die Massenmarktakzeptanz vorantreiben. Luxussegmente bleiben eine Nische, eingeschränkt durch spärliche Servicenetzwerke und Skepsis gegenüber Hitzegarantien, bieten jedoch Halo-Sichtbarkeit, die dem gesamten GCC-Markt für Elektrofahrzeuge zugute kommt.
Geografische Analyse
Die Vereinigten Arabischen Emirate machten im Jahr 2025 42,01 % des GCC-Marktes für Elektrofahrzeuge aus, was die frühen Investitionen Dubais und Abu Dhabis in mehr als 3.000 öffentliche Ladestationen und großzügige Zulassungsanreize widerspiegelt. Die rasche Verbraucherakzeptanz nahm Fahrt auf, als Taxi-, Polizei- und Kommunalflotten emissionsfreie Ziele integrierten. Ausstellungsräume entlang der Sheikh Zayed Road boten ein breites Modellangebot und hielten den Markenwettbewerb aufrecht – politische Sicherheit, wie der kostenlose Salik-Mautzugang für Elektrofahrzeuge, stärkte die Wiederverkaufswerte und das Käufervertrauen.
Saudi-Arabien soll die VAE bis 2031 auf einem CAGR-Pfad von 23,56 % überholen, unterstützt durch das 500.000-Einheiten-Inlandsproduktionsmandat der Vision 2030 und die milliardenschweren Verpflichtungen des Öffentlichen Investitionsfonds. Montagelinien für Ceer, Lucid und Hyundai verkürzen Lieferpipelines, während EVIQs 5.000-Lader-Plan Infrastrukturlücken auf wichtigen Autobahnen schließt. Flottenumstellungen durch SAPTCO und Aramco steigern die Sichtbarkeit und normalisieren die Nutzung von Elektrofahrzeugen in konservativen Verbrauchersegmenten. Anreizrahmen, die Importzölle auf Akkuzellen erlassen und niedrige Industriestromtarife garantieren, kippen die Waage weiter zugunsten der Wirtschaftlichkeit.
Katar, Oman, Kuwait und Bahrain machten im Jahr 2025 zusammen weniger als 15 % des GCC-Marktes für Elektrofahrzeuge aus, verfolgen jedoch differenzierte Strategien zur Erweiterung der regionalen Konnektivität. Katars Kahramaa plant 600 bis 1.000 öffentliche Ladestationen und Wasserstoffverbindungen zu Gasexportanlagen und positioniert Doha als Drehscheibe für Brennstoffzellenfrachtverkehr nach Südasien. Omans Pipeline von Grüner-Wasserstoff-Megaprojekten sichert Finanzierungen, die Brennstoffzellenelektrofahrzeug-Betankungskorridore unterzeichnen könnten. Kuwait senkt Zölle auf chinesische Importe, um die Nachfrage im Economy-Segment anzukurbeln, und Bahrain halbiert die Elektrofahrzeug-Zulassungsgebühren, um die Massenakzeptanz zu beschleunigen. Harmonisierte technische GCC-Standards fördern die grenzüberschreitende Interoperabilität und bereiten die Bühne für eine ausgewogenere geografische Aufteilung im GCC-Markt für Elektrofahrzeuge bis 2031.
Regulatorisches Umfeld
Der Marktzugang für Elektrofahrzeuge im GCC wird zunehmend durch regionsweite und nationale technische Vorschriften geprägt, die Sicherheits-, Umwelt- und Leistungsanforderungen definieren und Erwartungen an die Konformitätsbewertung festlegen. Die GCC Standardization Organization (GSO) hat eine technische Vorschrift für Elektrofahrzeuge der Kategorien M und N (über 25 km/h) erlassen, die die regulatorische Konvergenz zwischen den Mitgliedstaaten unterstützt und den grenzüberschreitenden Verkehr von Modellen vereinfacht, die die Konformitätsbewertung bestehen.
Auf Länderebene richtet die Saudi Standards, Metrology and Quality Organization (SASO) die Zulassung von Elektrofahrzeugmodellen über ihre Technische Vorschrift für Elektrofahrzeuge und das Konformitätsbescheinigungsverfahren am Produktsicherheitsgesetz aus. Die Anforderungen stützen sich auf Nachweise zur Batteriesicherheit und werkseigene Qualitätsmanagementsysteme wie ISO 9001 oder gleichwertige Automotive-QMS. In den Vereinigten Arabischen Emiraten wurde durch den Kabinettsbeschluss Nr. 50/2024 der UAE.S 2698:2024 als verbindlicher Standard für Elektrofahrzeuge und EV-Ladegeräte festgelegt, der ab dem 31. Mai 2025 in Kraft ist. Die Dubai Electricity and Water Authority (DEWA) hat außerdem im Mai 2025 technische Vorschriften für EV-Ladeinfrastruktur erlassen, um die Installation von Ladestationen und die Netzanschlussanforderungen in Dubai zu regeln.
Wertschöpfungskettenanalyse
Die GCC-Wertschöpfungskette für Elektrofahrzeuge verschiebt sich von importschweren Fahrzeugendmontage-Flüssen hin zu staatlich unterstützter Montage und Lieferantenlokalisierung, während Batterien und ein Großteil der Leistungselektronik weiterhin überwiegend importiert werden. Vorgelagerte Inputs umfassen Batteriematerialien und -zellen, Ladehardware sowie Thermomanagementsysteme, die an Hochtemperatur-Belastungszyklen angepasst sind. Die Mitte der Kette umfasst CKD-/SKD-Montage, Homologation und Konformitätszertifizierung, Händlervorbereitung und Flottenausstattung. Nachgelagerte Vertriebskanäle umfassen OEM-Händler, staatliche und unternehmerische Ausschreibungen, Flottenleasing sowie von Energieunternehmen betriebene öffentliche Ladenetze.
Saudi-Arabien und die VAE bauen durch Lokalisierungsprogramme und Ladevorschriften das industrielle und logistische Rückgrat auf. In Saudi-Arabien unterzeichnete Ceer 16 kommerzielle Vereinbarungen (Februar 2026) mit einem Gesamtwert von über 3,7 Milliarden SAR, um die Teilelieferung für seine geplante Modellpalette zu lokalisieren und damit eine Lieferantenbasis rund um die heimische Produktion zu stärken. In den VAE stärken die National Electric Vehicles Policy und die Ladevorschriften von Dubai (einschließlich DEWA-Lizenzierung und Anschlussanforderungen) das Ökosystem der Ladeinfrastrukturbetreiber und unterstützen die Standortentwicklung. Grenzüberschreitende Logistikinitiativen wie Hafeet Rail (Gemeinschaftsunternehmen von Etihad Rail, Oman Rail und Mubadala) schaffen zudem einen Fertigungs-zu-Hafen-Korridor, der Industriezonen in den VAE und Oman verbindet und den Transport von Komponenten, Fertigfahrzeugen und Ladeinfrastruktur in der gesamten Region unterstützt.
Wettbewerbslandschaft
Fragmentierung kennzeichnet den aktuellen GCC-Markt für Elektrofahrzeuge, wobei Tesla, Nissan, Hyundai, BMW und BYD zusammen eine bescheidene Pluralität halten. Tesla nutzt ein proprietäres Supercharger-Netzwerk, um Premiumkäufer zu verankern, während BYD im Economy-Segment schnell skaliert, indem es Kostenvorteile bei Lithium-Eisenphosphat ausnutzt. Hyundai und Lucid verfolgen lokalisierte Montage, um Zölle und Frachtkosten zu senken und Produktpipelines an sich entwickelnde Flottenausschreibungen anzupassen. Neueinsteiger Ceer profitiert von staatlichen Beschaffungspräferenzen und Technologietransfervereinbarungen, die die Markteinführungszeit verkürzen.
Weißraum-Chancen erscheinen am akutesten bei Nutzfahrzeugen, da Busbetreiber und Logistikunternehmen schlüsselfertige Elektrifizierungspartner suchen. Chinesische Lkw-Erstausrüster prüfen die CKD-Bausatzmontage im Golf, um Importabgaben zu vermeiden und lokale Inhaltsregeln zu erfüllen. Batterietauschinnovatoren, angeführt von Ample, werben für fünfminütiges Betanken für Fahrdienstvermittlungsflotten, fordern Laderinhaber heraus und locken Plattformbetreiber mit höherer Anlagenauslastung. Komponentenlieferanten wie Rimac betten Wärmemanagement- und Hochspannungsexpertise in regionale Fabriken ein und stärken die Elektrofahrzeugresilienz unter Wüstenbedingungen.
Konsolidierungsdruck wird nach 2028 zunehmen, sobald Montagewerke Skalierung erreichen und Ladenetze reifen. Marken ohne lokale Fertigung oder ein klares Flottenangebot riskieren Marginalisierung. Umgekehrt können Erstmover, die staatliche und unternehmerische Volumenverträge sichern, mehrjährige Produktionssichtbarkeit einschließen. Da Garantiedaten den Extremtemperaturbetrieb entrisiken, könnten Folgekäufer zu bewährten Plattformen tendieren und die Konzentration im GCC-Markt für Elektrofahrzeuge schrittweise erhöhen.
Marktführer in der GCC-Elektrofahrzeugbranche
Hyundai Motor Company
Tesla, Inc.
BMW AG
Nissan Motor Co., Ltd.
BYD Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Öffentliche Schnellladehubs und die Abdeckung von Verkehrskorridoren schaffen Freiräume für Standortbetreiber, Ladepunktbetreiber, Anbieter von Netzintegrationssoftware und EPC-Unternehmen, wobei sich die Aktivitäten auf Autobahnen und große Immobilienentwicklungen konzentrieren und nicht nur auf das Laden zu Hause. ADNOC Distribution eröffnete im Januar 2026 einen Superschnellladehub für Elektrofahrzeuge in Saih Shuaib an der Autobahn E11 mit 60 Hochgeschwindigkeits-Ladepunkten und veröffentlichte einen Plan zur Errichtung von 20 Autobahn-Ladehubs bis Ende 2027 (davon 15 für 2026 vorgesehen). In Saudi-Arabien unterzeichnete Eviq (ein Gemeinschaftsunternehmen von PIF und Saudi Electricity Company) im März 2026 eine Vereinbarung mit New Murabba Development Company zur Errichtung von Ladeinfrastruktur im gesamten Giga-Projekt New Murabba, wodurch eine gebündelte Nachfrage nach Hardware, Betrieb, Zahlungsplattformen und Wartungsdienstleistungen im Rahmen eines städtebaulichen Masterplans entsteht.
Die Konvergenz von Standards und Lokalisierungsinvestitionen eröffnet zudem Chancen für konforme Hardwarelieferanten, Zertifizierungs- und Prüfdienstleistungen sowie regionale Fertigungspartner, die neue technische Anforderungen erfüllen und gleichzeitig die Vorlaufzeiten verkürzen können. Die Stadtverwaltung von Dubai kündigte im April 2026 eine Initiative in Höhe von 150 Millionen Dh mit der Emarat EV Charging Stations Company (UAEV) an, um Schnellladestationen an 600 Parkplätzen zu installieren, wodurch sich die adressierbare Nachfrage nach schlüsselfertigen Ladesystemen und Tiefbauarbeiten erweitert. Auf regulatorischer Seite erhöht eine von der GSO genehmigte Regel, die vorschreibt, dass importierte EV-Ladegeräte das GB/T-2023-Kommunikationsprotokoll unterstützen müssen (in Kraft ab 1. Juli 2026), den Wert von Mehrstandard-Ladegeräten, Protokollkonformitäts-Engineering und Requalifizierungsunterstützung für Importeure, Distributoren und Flottendepots, die auf interoperables Laden entlang der GCC-Korridore standardisieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Clean Motion unterzeichnete eine exklusive Vertriebsvereinbarung mit Averroes Tech Manufacturing zur Einführung seines solarunterstützten Fahrzeugs Evig im gesamten GCC-Raum, wobei die ersten Lieferungen bis Ende des dritten Quartals 2026 geplant sind. Die Vereinbarung verwies zudem auf einen möglichen Weg zu einer lokalen Fertigungslizenz in den VAE im Jahr 2027 und zeigt, wie ein vertriebsgeführter Markteintritt mit steigenden Volumina in eine regionale Montage übergehen kann.
- Mai 2026: OPAZ und EL B&T unterzeichneten eine Investitionsvereinbarung über 250 Millionen USD zur Errichtung eines Fertigungsprojekts für Elektrofahrzeuge und Batteriezellen in der Sonderwirtschaftszone Duqm (SEZAD), Oman. Der Projektplan sieht eine Jahreskapazität von 60.000 Elektrofahrzeugen und 1,6 Millionen Batteriezellen vor und stärkt damit die vor- bis mittelgelagerte Lieferkette des GCC durch eine lokalisierte Batteriekomponente neben der Fahrzeugfertigung.
- Februar 2026: Ceer unterzeichnete 16 kommerzielle Vereinbarungen mit einem Gesamtwert von mehr als 3,7 Milliarden SAR, um die Versorgung mit Fahrzeugteilen für sein geplantes Produktionsprogramm zu lokalisieren. Dieser Schritt zur Lieferantenbindung vertieft das heimische Komponentenökosystem rund um die saudische Montage weiter und unterstützt kürzere Beschaffungszyklen für Flotten und staatliche Ausschreibungen, die lokalisierte Inhalte bevorzugen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie misst der Markt den Wert der in den GCC-Ländern verkauften und zugelassenen Elektrofahrzeuge, wobei Personenkraftwagen und Nutzfahrzeuge mit elektrischem Antriebsstrang berücksichtigt werden. Dies umfasst batterieelektrische, Plug-in-Hybrid-, Hybrid- und Brennstoffzellen-Elektromodelle.
Ausgeschlossener Umfang: Diese Marktgrößenbestimmung berücksichtigt Ladestationen, Netzausbauten oder eigenständige Batterielieferungen nicht als Teil des Marktwerts für Elektrofahrzeuge.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Schräghecklimousinen
- Limousinen
- SUVs und Crossover
- Nutzfahrzeuge
- Leichte Nutzfahrzeuge
- Busse und Reisebusse
- Mittelgroße und schwere Lastkraftwagen
- Personenkraftwagen
- Nach Antriebsart
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Hybridfahrzeuge (HEV)
- Brennstoffzellenelektrofahrzeuge (FCEV)
- Nach Batteriekapazität (kWh-Bereich)
- Unter 40 kWh
- 40 bis 60 kWh
- 61 bis 100 kWh
- Über 100 kWh
- Nach Ladeinfrastrukturtyp
- AC-Langsamlader (unter 22 kW)
- DC-Schnelllader (22 bis 150 kW)
- Ultrahochgeschwindigkeitslader (über 150 kW)
- Batterietauschstationen
- Nach Eigentumsmodell
- Privatperson
- Unternehmensflotte
- Fahrdienstvermittlung / Carsharing
- Regierung und Kommunen
- Nach Preissegment
- Economy (unter USD 35.000)
- Mittelsegment (USD 35.000 bis 60.000)
- Luxus (über USD 60.000)
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Oman
- Kuwait
- Bahrain
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir beginnen mit einer Sekundärforschung, um die Grundstruktur von Nachfrage, Angebot und politischer Richtung im GCC-Raum aufzubauen. Öffentliche Quellen helfen uns, den Trend des Fahrzeugbestands und die Importabhängigkeit in den GCC-Ländern zu bestätigen, und zeigen zudem, wie sich Anreize und Standards in jedem Markt entwickeln. Beispiele für genutzte Quellen sind staatliche Verkehrs- und Statistikportale in den GCC-Märkten, Zoll- und Handelsstatistiken, IEA-Indikatoren zur Elektromobilität sowie Veröffentlichungen der OPEC oder von Energieministerien, die Kraftstoffpreisgestaltung und Elektrifizierungsziele erläutern.
Um das Modell auf realem Marktverhalten zu begründen, prüfen wir zudem Ankündigungen von Fahrzeugherstellern und Distributoren, Investorenpräsentationen und geprüfte Unterlagen, sofern verfügbar, gefolgt von anerkannten regionalen Medien zu Markteinführungen, Preisänderungen und Flottenprogrammen. Patentdatenbanken werden gezielt genutzt, um das Tempo der Lokalisierung und der batteriebezogenen Innovationssignale plausibilitätszu prüfen. Zusätzlich wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie eine Datenbank auf Ebene von Import- und Exportsendungen verwendet, wo sie halfen, Zeitpläne und Volumina zu überprüfen. Die oben aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Annahmen aus der Sekundärforschung zu überprüfen und Lücken zu schließen, die in der GCC-EV-Berichterstattung häufig auftreten, etwa Flottenbestellzyklen, Rabatte auf Händlerebene und das tatsächliche Tempo des Ausbaus der Ladeinfrastruktur. Wir sprachen mit einer Mischung aus OEM-seitigen Teams, Distributoren, Ladeinfrastrukturbetreibern, Flottenkäufern und Ökosystem-Experten im gesamten GCC-Raum, damit länderspezifische Unterschiede in Politik, Verfügbarkeit und Käuferverhalten in der endgültigen Marktdimensionierung berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 17 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % |
Marktdimensionierung & Prognose
Die Kernbewertung nutzt eine Kombination aus Top-Down- und Bottom-Up-Ansätzen, bei der zunächst Signale zu Fahrzeugverkäufen und -zulassungen auf Länderebene rekonstruiert und anschließend anhand realistischer Preisbänder für die wichtigsten EV-Kategorien in Werte umgerechnet werden. Sobald dieser Nachfragepool aufgebaut ist, gleichen wir ihn mit selektiven Bottom-Up-Näherungen ab, wie etwa Überprüfungen der Distributions- und Flottenkanäle, stichprobenartigen durchschnittlichen Verkaufspreisen (ASP) pro Modelllinie multipliziert mit geschätzten Einheiten, sowie Importflussprüfungen in Märkten, in denen die lokale Montage noch begrenzt ist.
Zu den wichtigsten Eingabegrößen, die das GCC-EV-Modell prägen, gehören der Anteil von Elektrofahrzeugen an den Neuwagenverkäufen, die Modellverfügbarkeit und Vorlaufzeiten, die Entwicklung des durchschnittlichen Verkaufspreises nach Preisband (Economy, Mittelklasse, Luxus), die Batteriekapazitätsmischung (kWh-Bänder), die häufig die Verbraucherpräferenz widerspiegelt, sowie Auslöser für die Flottenübernahme wie die Gesamtbetriebskosten und öffentliche Beschaffungsprogramme. Politische Indikatoren auf Länderebene, einschließlich Anreizstrukturen und Ladestandards, werden hinzugefügt, da sie den Zeitpunkt der Marktdurchdringung beeinflussen. Wo kleine Märkte oder Nischenantriebsarten Lücken schaffen, verwenden wir eine konservative Interpolation, die sich an den Adoptionsmustern benachbarter GCC-Länder orientiert, und validieren die Richtung anschließend durch Folgegespräche.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das die am häufigsten geteilte Expertenmeinung zu Rollout-Tempo, Lieferzeitpunkten und Ladeinfrastrukturabdeckung widerspiegelt. Die Szenarien variieren hauptsächlich die Adoptionskurven, die Geschwindigkeit der ASP-Erosion und Änderungen des Flottenanteils, und das Ergebnis wird anschließend daraufhin überprüft, was angesichts der Länderziele und der kurzfristigen Einführungspläne realistisch ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrfache Abgleiche trianguliert, damit nicht eine einzelne Datenreihe das Gesamtergebnis bestimmt. Wir vergleichen die Länderergebnisse mit unabhängigen Signalen wie angekündigten Flottenbeschaffungen, Importintensität, dem Zubau von Ladepunkten und dem Tempo neuer Modelleinführungen und kennzeichnen dann Ausreißer zur Überprüfung. Wenn eine Abweichung groß ist, überprüfen Analysten die Umrechnungsschritte erneut, überarbeiten die Preisannahmen und kontaktieren die Quellen erneut, falls die Lücke strukturell erscheint.
Ein zweiter Analyst überprüft die Modelllogik und die wichtigsten Annahmen vor der Freigabe, gefolgt von einer abschließenden Prüfung auf Konsistenz über Zeitreihen und Währungsbehandlung hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa eine größere Anreizänderung, die Inbetriebnahme eines neuen Montagewerks oder eine sprunghafte Veränderung beim Ausbau der Ladeinfrastruktur. Vor der Auslieferung führt ein Analyst eine Aktualitätsprüfung durch, damit Kunden die neueste, aktualisierte Sichtweise erhalten.
Vergleich der Marktgröße für Elektrofahrzeuge im GCC von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Elektrofahrzeuge im GCC weichen häufig voneinander ab, da Analysten nicht immer dieselben Elemente erfassen, selbst wenn die Berichtstitel ähnlich erscheinen. Unterschiede ergeben sich in der Regel daraus, was im Gesamtwert enthalten ist, welches Jahr als Ausgangspunkt verwendet wird, und wie Preise behandelt werden, wenn sich Modelle und Anreize schnell ändern.
Die Tabelle zeigt eine große Spannweite, die typischerweise entsteht, wenn benachbarte Kategorien wie Ladehardware oder Batterien hinzugefügt werden oder wenn einheitenbasierte Adoptionsgeschichten ohne klaren Preisaufbau mit Umsatzbewertungen vermischt werden. Im Modell von Mordor Intelligence basiert die Gesamtsumme ausschließlich auf dem Verkaufswert von Personen- und Nutzfahrzeugen mit Elektroantrieb im GCC-Raum und wird getrennt von der Ladeinfrastruktur und anderen vorgelagerten Komponenten gehalten, damit die Zahl die Nachfragesignale der Fahrzeuge klarer widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,64 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 9,10 Milliarden USD (2026) | Verwendet Ab-Werk-Preise und geht von einer schnelleren Preiskompression aus, was den Umsatz in einem luxusgeprägten GCC-Mix unterschätzen kann, und wendet eine konservative Flottenübernahmekurve an. |
| Fachzeitschrift B | 13,20 Milliarden USD (2026) | Vermischt EV-Verkäufe mit Umsätzen aus Ladegeräten und Installation unter einer einzigen Gesamtzahl und wendet eine einheitliche ASP-Erhöhung über alle Länder an, was den reinen Fahrzeugmarktwert überhöhen kann. |
Insgesamt lässt sich die Differenz größtenteils durch die Abgrenzungsdisziplin und die Art der Preisumrechnung von einheitenbasierten Signalen in USD-Werte erklären. Unser Ansatz bleibt nachvollziehbar mit der Adoption und den Preisbändern auf Länderebene und kann Jahr für Jahr mit denselben Schritten wiederholt werden, was die Interpretation der Prognose in Planungsgesprächen erleichtert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Bewertung des GCC-Marktes für Elektrofahrzeuge?
Er wird im Jahr 2026 auf USD 11,64 Milliarden geschätzt und soll bis 2031 USD 31,66 Milliarden erreichen.
Welches Golfland wächst am schnellsten bei der Elektrofahrzeugakzeptanz?
Saudi-Arabien zeigt die schnellste Wachstumstrajektorie, unterstützt durch Produktionsmandate der Vision 2030 und groß angelegte Ladeausrollungen.
Wie schnell expandieren gewerbliche Elektrofahrzeugflotten im GCC?
Nutzfahrzeuge sollen bis 2031 mit einer jährlichen Rate von 23,22 % wachsen und damit Personenkraftwagen übertreffen.
Welche Antriebstechnologie führt im Jahr 2025?
Batterieelektrische Fahrzeuge machten im Jahr 2025 67,83 % des GCC-Marktes für Elektrofahrzeuge aus, obwohl Brennstoffzellenelektrofahrzeuge die höchste prognostizierte Wachstumsrate aufweisen.
Welche Ladetechnologie skaliert am schnellsten?
Ultrahochgeschwindigkeitslader über 150 kW entwickeln sich mit einer CAGR von 28,51 %, da Betreiber sich auf Überlandkorridore konzentrieren.
Seite zuletzt aktualisiert am:



