
GCC-Vertragslogistikmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
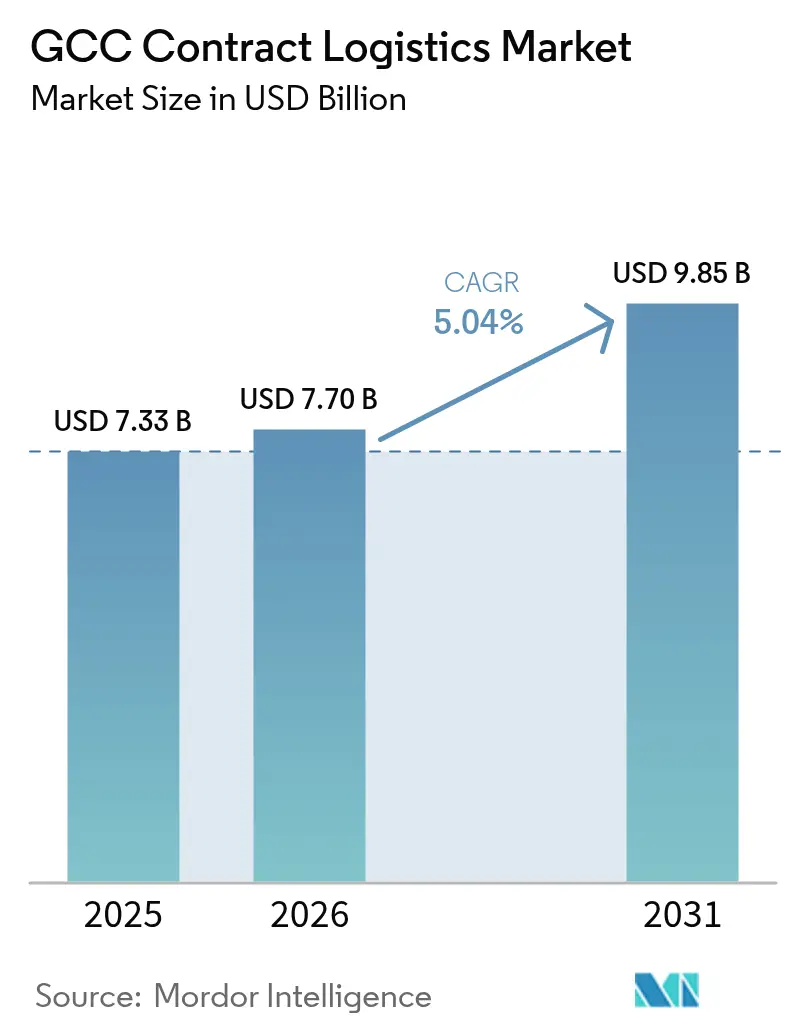
| Marktgröße im Basisjahr (2025) | 7.33 Milliarden US-Dollar |
| Marktgröße (2026) | 7.7 Milliarden US-Dollar |
| Marktgröße (2031) | 9.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.04 % |
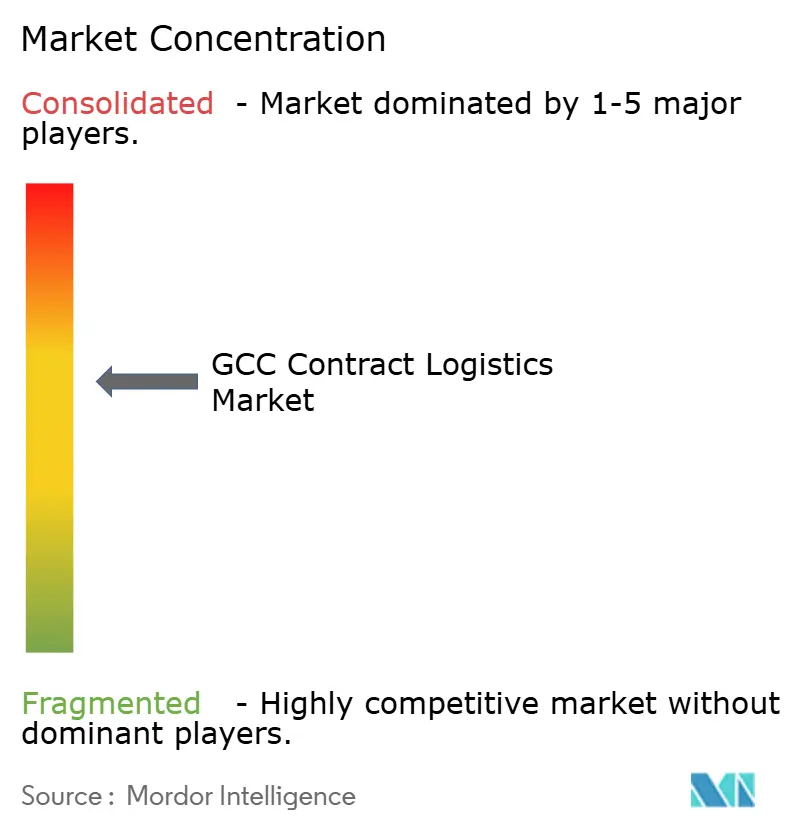
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Vertragslogistikmarkt Analyse von Mordor Intelligence
Die Größe des GCC-Vertragslogistikmarkts wird voraussichtlich von 7,33 Milliarden USD im Jahr 2025 auf 7,7 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,04 % über den Zeitraum 2026–2031 einen Wert von 9,85 Milliarden USD erreichen. Die Regierungen der Region leiten Rekordausgaben für Infrastruktur in Freihandelszonen, multimodale Korridore und digitale Handelsplattformen, wodurch die Vertragslogistik als Eckpfeiler eines diversifizierten Wirtschaftswachstums positioniert wird. Der beschleunigte E-Commerce, groß angelegte Industrieprojekte im Rahmen der Saudi Vision 2030 und steigende Versandvolumina im Gesundheitswesen verstärken die Nachfrage nach anspruchsvollen Fulfillment-, Kühlketten- und Mehrwertdienstleistungen. Die Wettbewerbsintensität nimmt zu, da globale integrierte Logistikanbieter Robotik und datengesteuerte Lösungen hinzufügen, während regionale Spezialisten ihr lokales Wissen nutzen, um langfristige Partnerschaften zu sichern. Trotz starker Dynamik treiben Kabotageregeln und ein chronischer Mangel an Lagerhäusern der Klasse A die Betriebskosten in die Höhe und bremsen die Netzwerkoptimierung.
Wichtigste Erkenntnisse des Berichts
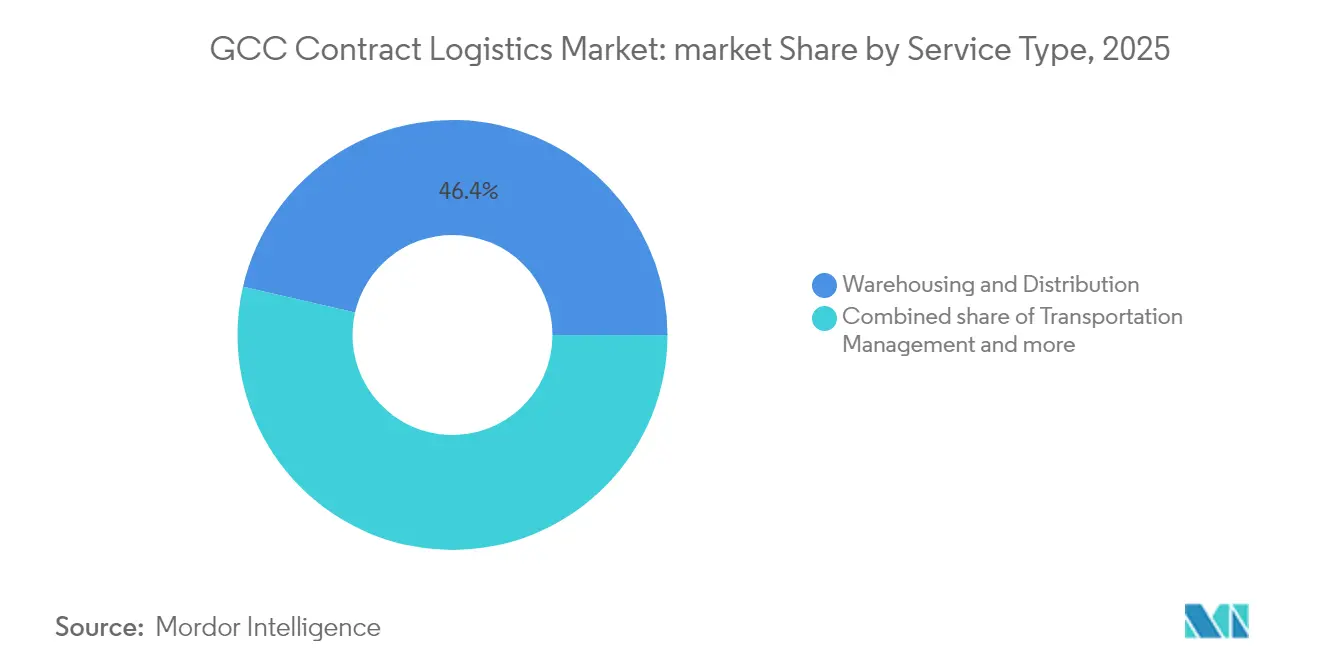
- Nach Dienstleistung führte Lagerung und Distribution mit einem Anteil von 46,40 % am GCC-Vertragslogistikmarkt im Jahr 2025. Der GCC-Vertragslogistikmarkt für Mehrwertdienstleistungen wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,35 % wachsen.
- Nach Endverbraucherbranche hielt Konsumgüter und Einzelhandel im Jahr 2025 einen Anteil von 31,50 % an der Größe des GCC-Vertragslogistikmarkts. Der GCC-Vertragslogistikmarkt für Gesundheitswesen und Pharmazeutika expandiert zwischen 2026 und 2031 mit einer CAGR von 8,65 %.
- Nach Vertragslaufzeit entfielen langfristige Vereinbarungen (≥ 1 Jahr) im Jahr 2025 auf 67,30 % des GCC-Vertragslogistikmarktanteils. Der GCC-Vertragslogistikmarkt für kurzfristige Verträge wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,55 % wachsen.
- Nach Geografie dominierte Saudi-Arabien im Jahr 2025 mit 52,60 % der Größe des GCC-Vertragslogistikmarkts. Der GCC-Vertragslogistikmarkt für die VAE verzeichnet zwischen 2026 und 2031 die schnellste CAGR von 5,95 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum der E-Commerce-Fulfillment-Abwicklung | +1.2% | Saudi-Arabien, VAE | Mittelfristig (2–4 Jahre) |
| Logistikbedarf der industriellen Diversifizierung im Rahmen der Vision 2030 | +1.5% | Saudi-Arabien, Ausstrahlungseffekte auf den GCC | Langfristig (≥ 4 Jahre) |
| Ausweitung der Freihandelszonen steigert Lagernachfrage | +0.8% | VAE, Saudi-Arabien, Oman | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionen in die Kühlkette | +0.6% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Multimodale Konnektivität durch die Golfbahn | +0.7% | Alle GCC-Länder | Langfristig (≥ 4 Jahre) |
| Mandate zum Inlandswertschöpfungsanteil begünstigen lokale Drittlogistikanbieter | +0.5% | Saudi-Arabien, VAE, Oman | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum der E-Commerce-Fulfillment-Abwicklung in Saudi-Arabien und den VAE
Online-Bestellungen in der MENA-Region stiegen 2024 um 30 %, wobei der durchschnittliche Bestellwert in den VAE von 30 USD auf 35,6 USD stieg. Rund 42 % der E-Commerce-Unternehmen nennen die Effizienz der letzten Meile nach wie vor als größtes Hindernis. Vertragslogistikanbieter bauen regionale Fulfillment-Zentren auf, fügen Automatisierung für die Paketsortierung hinzu und integrieren grenzüberschreitende Routing-Tools, um Lieferfenster zu verkürzen und gleichzeitig die Kosten zu kontrollieren.
Projekte zur industriellen Diversifizierung im Rahmen der Vision 2030 erfordern integrierte Logistik
Saudi-Arabien genehmigte 2024 Projekte im Wert von 50 Milliarden USD im Rahmen der Vision 2030 und stellte Mittel für 59 nationale Logistikzentren bereit. Das NIDLP (Nationales Industrie- und Logistikprogramm) stellt weitere 36 Milliarden USD für Logistikinfrastruktur sowie 28 Milliarden USD für Industriezonen bereit. Diese Kapitalprogramme erfordern schlüsselfertige Vertragslogistik, die synchronisierte Eingangs-, Lager- und Ausgangsflüsse ermöglicht. Betreiber, die in Projektstandorten eingebettet sind, berichten von steigenden Lokalisierungszielen, wobei 68 % der Unternehmen die Lokalisierung der Lieferkette für mehr Resilienz priorisieren.
Ausweitung der Freihandelszonen steigert die Lagernachfrage
Der Logistikpark Phase 2 von Jafza bringt durch eine Investition von 90 Millionen AED (24,51 Millionen USD) zusätzliche 360.000 Quadratfuß Fläche, um die Logistikeinnahmen der VAE bis 2032 auf 200 Milliarden AED (54,46 Milliarden USD) zu steigern. Die Freihandelszone Umm Al Quwain fügt 350.000 Quadratfuß Lagerfläche und 65.000 Quadratfuß Gewerbefläche hinzu und erhöht so die Flexibilität bei der Bestandspositionierung. Multinationale Unternehmen nennen die vereinfachten Zollverfahren und Mehrwertzonen dieser Drehkreuze als entscheidende Faktoren bei der Gestaltung regionaler Netzwerke.
Staatlich geführte Investitionen in die Kühlkette fördern die temperaturgeführte Logistik
Temperaturgeführte Sendungen wuchsen 2023 um mehr als 30 % – der höchste jemals verzeichnete Wert –, angetrieben durch Prioritäten in der Pharmazie und der Ernährungssicherheit. Technologieschichten wie KI-gestützte Zustandsüberwachung verbessern die Produktintegrität.[1]Forschungsabteilung des Internationalen Luftverkehrsverbands, „Trends im temperaturgeführten Luftfrachtverkehr 2024”, IATA-Publikationen, iata.org Logistikanbieter setzen dedizierte BPP-konforme Einrichtungen ein; Aramex hebt Qualitätssicherung und Compliance als Wettbewerbsanforderungen hervor.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kabotageeinschränkungen | −0.8% | Alle GCC-Länder | Mittelfristig (2–4 Jahre) |
| Mangel an Lagerhäusern der Klasse A | −0.6% | Saudi-Arabien, VAE | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Zollverfahren | −0.4% | Alle GCC-Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kabotageeinschränkungen behindern die grenzüberschreitende Netzwerkoptimierung
Regionale Vorschriften, die ausländischen Zugmaschinen Inlandstransporte untersagen, erhöhen die grenzüberschreitenden Kosten um 18–23 % und verlängern Mehrgrenztransporte um 36 Stunden[2]Generalsekretariat des Golf-Kooperationsrats, „Kabotagevorschriften und Harmonisierungsfahrplan”, GCC-Verkehrsausschuss, gcc-sg.org. Temperatursensible Fracht leidet am meisten. Anbieter setzen auf Hub-and-Spoke-Modelle, sehen sich aber dennoch mit doppelter Handhabung an Grenzen konfrontiert. Die regulatorische Harmonisierung hinkt physischen Verbindungen wie der Golfbahn hinterher und dämpft potenzielle Produktivitätsgewinne.
Mangel an Lagerhäusern der Klasse A erhöht die Betriebskosten
Das Angebot an modernen Flächen bleibt knapp, was die Mieten in die Höhe treibt und Nachrüstungen erzwingt. In Saudi-Arabien belaufen sich die verwalteten Logistikimmobilien auf 3,5 Millionen Quadratfuß, doch ist bis 2025 eine Ausweitung auf 2 Milliarden USD an Vermögenswerten geplant, um die Lücke zu schließen. Dubai Logistics City und andere geplante Projekte werden die Engpässe lindern, doch kurzfristige Engpässe erhöhen die Servicekosten und schmälern die Margen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Lagerung hält das Volumen, Mehrwertdienstleistungen beschleunigen sichLagerung und Distribution erfasste 2025 einen Anteil von 46,40 % am GCC-Vertragslogistikmarkt, gestützt durch die Rolle der Region als Knotenpunkt zwischen Asien, Europa und Afrika. Laufende GCC-Investitionen umfassen das 2,66-Milliarden-USD-Programm Saudi-Arabiens zum Bau von 18 Logistikzonen bis 2030. Robotik und Hochregalautomatisierung steigern den Durchsatz und die Arbeitsproduktivität und ermöglichen schnellere Zykluszeiten, die Einzelhändler und Hersteller fordern. Dennoch treiben begrenzte Kapazitäten der Klasse A die Kosten für temperaturgeführte Lagerung weiterhin in die Höhe, was die Eintrittsbarrieren für neue Marktteilnehmer hoch hält und Premiumpreise stützt.
Mehrwertdienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 7,35 % wachsen, da Drittlogistikanbieter Kommissionierung, Leichtmontage und Individualisierung zu umfassenden Lösungen bündeln. Die Übernahme von Hochtechnologie treibt dieses Wachstum an: DHL setzt nach einer Investition von 1 Milliarde EUR (1,16 Milliarden USD) in Automatisierung 1.000 zusätzliche Boston-Dynamics-Roboter ein. Swisslog bewirbt AutoStore-Roboter, die zum Innovationsschub der Saudi Vision 2030 passen. Da Kunden von transaktionaler Lagerung zu integrierten Wertschöpfungsketten wechseln, gewinnen Anbieter, die IT-Transparenz, Co-Packing und Compliance-Unterstützung integrieren, Marktanteile.


Nach Endverbraucherbranche:
Einzelhandel führt, Gesundheitswesen gewinnt an DynamikKonsumgüter und Einzelhandel, einschließlich E-Commerce, repräsentierten 2025 31,50 % des GCC-Vertragslogistikmarkts, bedingt durch steigende digitale Akzeptanz und Omnichannel-Einzelhandelsmodelle. Plattformen in Saudi-Arabien und den VAE verzeichneten den höchsten Bruttowarenwert in der Region, was die Nachfrage nach schneller Auftragsabwicklung und flexiblen Retouren verstärkte. Einzelhändler verfolgen verteilte Bestandshaltung und prädiktive Nachbevorratung, was die Zusammenarbeit mit Drittlogistikanbietern bei Netzwerkgestaltung, Optimierung der letzten Meile und Retourenlogistik fördert.
Gesundheitswesen und Pharmazeutika ist der am schnellsten wachsende Bereich mit einer prognostizierten CAGR von 8,65 %. Die Größe des GCC-Vertragslogistikmarkts für dieses Segment wird bis 2030 voraussichtlich verdoppelt, da Saudi-Arabien mehr als 65 Milliarden USD für Krankenhausinfrastruktur bereitstellt und eine Beteiligung des Privatsektors von 65 % anstrebt. Strenge Temperatur- und Rückverfolgbarkeitsstandards begünstigen Anbieter, die in BPP-zertifizierte Einrichtungen, IoT-basierte Überwachung und regulatorisches Fachwissen investieren. Partnerschaften mit globalen Pharmaunternehmen und Impfstoffdistributoren stärken die Kühlkettenspezialisierung in der gesamten Region.

Nach Vertragslaufzeit:
Langfristige Verpflichtungen dominieren, Flexibilität gewinnt an BedeutungLangfristige Verträge von mindestens 1 Jahr machten 2025 67,30 % des GCC-Vertragslogistikmarkts aus, was den kapitalintensiven Charakter dedizierter Lagerhäuser, Flotteninvestitionen und IT-Integration widerspiegelt. Mehrjährige Vereinbarungen ermöglichen Kostenprediktabilität und rechtfertigen Automatisierungsausgaben sowohl für Verlader als auch für Drittlogistikanbieter. Gulf Warehousing Company konzentriert sich auf solche Partnerschaften, um Expansionspläne zu untermauern.
Kurzfristige Vereinbarungen unter 12 Monaten wachsen jedoch mit einer CAGR von 6,55 %, da Volatilität, schnelle Produkteinführungen und technologische Disruption Unternehmen dazu zwingen, Flexibilität zu bewahren. Die Größe des GCC-Vertragslogistikmarkts für kurzfristige Engagements bleibt kleiner, gewinnt jedoch zunehmend an Bedeutung für Projekte in den Bereichen erneuerbare Energien, Veranstaltungen und humanitäre Hilfe. Unternehmen setzen auf modulare Lagerhaltung und nutzungsbasierte Transporte, um Risiken auszubalancieren, während digitale Frachtplattformen helfen, Kapazitäten in Echtzeit abzugleichen.
Geografische Analyse
Markt für Kontraktlogistik in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 52,60 % am GCC-Markt für Kontraktlogistik, angetrieben durch das Ziel von Vision 2030, einen globalen Logistik-Hub zu schaffen, der durch geplante Ausgaben von über 1 Billion SR (267 Milliarden USD) unterstützt wird. Das Königreich hat bereits 200 Milliarden SR (53,31 Milliarden USD) in Infrastrukturverbesserungen investiert, darunter 59 Logistikzentren mit einer Gesamtfläche von 100 Millionen Quadratmetern. Investitionen in den Logistikmarkt von über 106,6 Milliarden USD verbessern die Hafenkapazität, Korridorstraßen und Freizonen. Nationale E-Commerce- und Industriestrategien steigern weiterhin die Nachfrage nach Kontraktlogistik für technologiegestütztes Lagerwesen und inländische Distribution.
Markt für Kontraktlogistik in den Vereinigten Arabischen Emiraten
Die VAE werden voraussichtlich einen CAGR von 5,95 % verzeichnen – das schnellste Wachstum innerhalb des GCC-Marktes für Kontraktlogistik – und nutzen dabei erstklassige Seehäfen, Luftdrehkreuze sowie digitale Handelsinitiativen. Die laufende Erweiterung der Jafza und der integrierte Frachtcampus von Dubai Logistics City unterstützen das Ziel des Landes, den Logistikumsatz bis 2032 auf 200 Milliarden AED (54,46 Milliarden USD) zu steigern. Die Einführung der Advanced Trade and Logistics Platform reduziert Dokumentationsschritte und bietet eine zentrale Transparenz, was multinationale Unternehmen dazu veranlasst, regionale Distributionszentren einzurichten.
GCC-Markt für Kontraktlogistik
Katar, Kuwait, Bahrain und Oman diversifizieren gemeinsam den GCC-Markt für Kontraktlogistik. Die Erweiterung des Hafens Duqm in Oman, gestützt durch neue Investitionen, bildet den Anker einer Gatewaystrategie für den Indischen Ozean. Kuwait vereinfacht seine Zollverfahren, während Bahrain eine Abfertigungsgarantie von fünf Stunden bewirbt, um Just-in-time-Warenflüsse anzuziehen. Die Golfbahn wird diese Märkte schließlich zu einem zusammenhängenden multimodalen Korridor verbinden und Kosteneffizienz versprechen, sobald die regulatorische Harmonisierung aufgeholt hat.
Regulatorisches Umfeld
Die Vertragslogistikaktivitäten in den GCC-Mitgliedstaaten erfolgen im Rahmen der GCC-Zollunion, die auf dem Gemeinsamen Zollgesetz der GCC-Staaten (2002) beruht und den gemeinsamen Zolltarif sowie die zentralen Zollverfahren stützt. Die operative Konvergenz wurde zudem durch den Einheitlichen Leitfaden für Zollverfahren an ersten Eintrittsstellen (2025) gestärkt, der die Dokumentation und Abfertigungsschritte am ersten Einreisehafen standardisiert und prägt, wie 3PL-Anbieter Zolllagerhaltung, Bestandstransparenz und grenzüberschreitende Vertriebsströme gestalten.
Auf der Transportseite bietet das Einheitliche Gesetz über den internationalen Landtransport zwischen GCC-Staaten (genehmigt auf der 43. Sitzung des Obersten Rates des GCC im Dezember 2022) eine regionsweite Rechtsgrundlage für grenzüberschreitende Straßentransporte, während die nationalen Regulierungsbehörden Lizenzierungs- und Compliance-Anforderungen festlegen. In Saudi-Arabien regelt die Transport General Authority (TGA) die Lizenzierung von Betreibern und Logistikeinrichtungen, unter anderem über die Logisti-Plattform, was die Rolle der digitalen Compliance beim Onboarding von Standorten und Flotten erhöht. In den VAE führte der Ministerialbeschluss Nr. 74 von 2026 ein Verbot unbegründeter Preiserhöhungen für den inländischen Landtransport, Hafenbetriebsdienstleistungen und damit verbundene landgebundene Logistikdienstleistungen während Notfallsituationen ein, was einen Hebel zur Kostenstabilität hinzufügt, der die Vertragspreisgestaltung und Service-Level-Verpflichtungen beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Vertragslogistik im GCC beginnt mit eingehenden Strömen an See- und Luftfrachtknotenpunkten, verläuft dann über die Hafen- oder Terminalabwicklung und Zollabfertigung in Zoll- und Nicht-Zolllagerhaltung, Multi-User-Fulfillment und Inlandsvertrieb. Die Midstream-Ebene wird durch Freizonen- und Industriecluster-Lagerhaltung geprägt (einschließlich Kühlketten- und GDP-konformer Flächen für Gesundheitssendungen), zusammen mit Mehrwertdiensten wie Kitting, Verpackung, Etikettierung und leichter Montage, die Lagerung in versenderspezifische Arbeitsabläufe verwandeln. Control Towers, WMS-/TMS-Plattformen und Compliance-Systeme verbinden diese Schritte, während Last-Mile- und Reverse-Logistik den Kreislauf für Konsumgüter-, Einzelhandels- und Kundendienstprogramme schließen.
Jüngste Investitionen und Partnerschaften zeigen, wie Infrastrukturbetreiber und Verlader die Verbindungen vom Hafen ins Landesinnere stärken und ihre Routing-Optionen erweitern. Gulftainer beschleunigt sein Investitionsprogramm für den Hafen Khor Fakkan und erweitert die Kapazität von 3,5 Millionen auf 5 Millionen TEU, und die Saudi Ports Authority (Mawani) kündigte eine Erweiterung im Wert von 170 Millionen USD am Jeddah Islamic Port mit DP World und Red Sea Gateway Terminal an, was sich beides auf den Durchsatz und die Standortentscheidungen für Lagerhäuser rund um zentrale Umschlagpunkte auswirkt. Auf Verladerseite unterstreicht die Unterzeichnung von Logistikpartnerschaften zwischen Borouge, Gulftainer und Etihad Rail den wachsenden Bedarf an schienengestütztem Export und Inlandsvertrieb im Zusammenhang mit großen Industrieproduzenten, während die Partnerschaft von Maersk und Saudi Post (SPL) rund um den Maersk Integrated Logistics Park in Jeddah eine engere Integration von Fulfillment-, Linehaul- und Zustellfähigkeiten für e-commerce-getriebene Volumina widerspiegelt.
Wettbewerbslandschaft
Die GCC-Vertragslogistikbranche ist mäßig konzentriert. Globale Integratoren wie DHL Supply Chain, CEVA Logistics und Kuehne + Nagel konkurrieren mit regionalen Marktführern wie Aramex, Gulf Warehousing Company und Almajdouie Logistics. Automatisierungsinvestitionen definieren das Spielfeld neu; DHLs Verpflichtung von 1 Milliarde EUR (1,16 Milliarden USD) und sein Pakt mit Boston Dynamics zur Hinzufügung von 1.000 Robotern steigern Produktivität und Sicherheit. CEVA setzt cloudbasierte Kontrolltürme ein, die KI-Routenmaschinen speisen, während Kuehne + Nagel pharmazeutische Standorte in Dubai South ausbaut.
Regionale Unternehmen kontern mit lokalisiertem Compliance-Fachwissen und integrierten Landbrückendienstleistungen. GWC verzeichnete 2024 einen Umsatz von 1,582 Milliarden QAR (434,25 Millionen USD) und skaliert nun E-Commerce, Frachtspedition und Vertragslogistik in Katar und den Nachbarstaaten. Almajdouie investiert in gebundene Lkw-Netzwerke, die mit den Mandaten zum Inlandswertschöpfungsanteil übereinstimmen, und sichert sich petrochemische Verträge.
Strategische Akquisitionen beschleunigen den Aufbau von Kompetenzen. Jüngste Transaktionen zielen auf Kühlkette, Retourenlogistik und E-Commerce-Technologie ab, was Konsolidierung als Weg zu Marktbreite und digitaler Tiefe signalisiert. Nachhaltigkeit entwickelt sich zu einer Wettbewerbsachse: GWC verpflichtet sich zu einer Reduzierung der Scope-1-Emissionen um 3 % und der Scope-2-Emissionen um 6 %, installiert Solardächer und LED-Nachrüstungen. Kunden berücksichtigen bei Ausschreibungsbewertungen zunehmend ESG-Kennzahlen, was die Notwendigkeit eines umweltfreundlichen Betriebs neben Geschwindigkeit und Kosten unterstreicht.
GCC-Vertragslogistikbranche Marktführer
DHL Supply Chain (Deutsche Post DHL Group)
Aramex PJSC
CEVA Logistics
Kuehne + Nagel International AG
DSV Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Kontraktlogistik
- DHL Supply Chain (Deutsche Post DHL Group)
- Aramex PJSC
- CEVA Logistics
- Kuehne + Nagel International AG
- DSV Solutions
- Yusen Logistics
- Gulf Warehousing Company (GWC)
- Al Futtaim Logistics
- Almajdouie Logistics
- Hellmann Worldwide Logistics
- Rhenus Logistics
- Bahri Logistics
- FedEx Logistics
- UPS Supply Chain Solutions
- Gulf Agency Company (GAC)
- Mohebi Logistics
- Integrated National Logistics
- Hala Supply Chain Services
- GEODIS
- CJ Logistics Corporation
- SAL Saudi Logistics Services Co.
- NAQEL Express
- LogiPoint (Red Sea Gateway Logistics)
- RSA Global
- Kanoo Logistics
Lesen Sie die Analyse der GCC-Markt für Kontraktlogistik-Unternehmen

Marktchancen und Zukunftsaussichten
Weißflächen sind am deutlichsten dort erkennbar, wo Kapazität, Compliance und multimodale Konnektivität zusammentreffen, insbesondere im Multi-User-E-Commerce-Fulfillment (einschließlich Retouren), pharmagerechten Kühlkettenbetrieben und Hafen-zu-Inland-Korridoren, die Standzeiten und doppelte Handhabung reduzieren. Konkrete, bereits laufende Ausbauprojekte untermauern diese Chancenfelder, darunter die Eröffnung einer 23.000 m² großen, auf E-Commerce ausgerichteten Anlage von CEVA Logistics in Dubai South mit einer Kapazität von 30.000 Einheiten/Tag, sowie die Eröffnung eines integrierten Logistikparks von MEDLOG am King Abdulaziz Port in Dammam, der sich über mehr als 100.000 m² erstreckt und eine Kapazität von über 300.000 TEU aufweist. Diese Ergänzungen unterstützen die Nachfrage nach integrierter Lagerhaltung, Bestandssteuerung und vertragsbasiertem Vertrieb in Saudi-Arabien und den VAE, wo langfristige Vereinbarungen dominieren und Verlader zunehmend gebündelte Mehrwertdienste anfragen.
Ein zweiter Chancenbereich ist der Übergang von eigenständigen Knotenpunkten zu vernetzten Handels- und Industrielogistiknetzwerken, die durch Häfen, Inland-Trockenhäfen und Bahnverbindungen verankert sind. Die Etablierung eines konsolidierten multimodalen Inlandslogistiknetzwerks durch die AD Ports Group und die Vorstellung des Al Dhaid Multi-Modal Trade Corridor durch Gulftainer, einer 150 Hektar großen Anlage mit einer jährlichen Kapazität von 1,5 Millionen TEU, erweitern den adressierbaren Umfang für 3PL-Anbieter, die End-to-End-Lösungen über See-, Straßen- und Schienenschnittstellen hinweg betreiben können. Das operative Umfeld schafft zudem Raum für differenzierte Angebote im Bereich der compliance-orientierten Servicegestaltung, etwa durch die Standardisierung von Zollverfahren an ersten Eintrittsstellen und digitale Lizenzierungsabläufe, sowie für Modelle der Kostenstabilität, bei denen notfallbedingte Kontrollen der Transport- und Hafenservicepreise die Vertragsstrukturen und die Risikoverteilung bei Service-Levels beeinflussen.
Recent Industry Developments in GCC-Markt für Kontraktlogistik
- Mai 2026: Aramex kündigte eine mehrjährige strategische Partnerschaft mit Amazon in den VAE an, mit dem Ziel, Logistikfähigkeiten und Zuverlässigkeit auszubauen. Die Zusammenarbeit unterstützt Fulfillment- und Zustelloperationen mit höherem Durchsatz für große E-Commerce-Volumina und erhöht damit die Anforderungen an Service-Levels und Technologieintegration unter konkurrierenden 3PL-Anbietern.
- Dezember 2025: DHL Supply Chain kündigte eine Investition von 120 Millionen EUR für den Bau eines 55.000 m² großen Multi-User-Lagers in Dubai South an, mit Baubeginn im ersten Quartal 2026. Das Projekt erweitert die Grade-A-Multi-User-Kapazität in einem zentralen Freizonen-Logistikcluster und stärkt die Fähigkeit von DHL, Kunden aus mehreren Branchen mit standardisierten, skalierbaren Abläufen zu bedienen.
- Oktober 2024: CEVA Logistics und Almajdouie Logistics schlossen ihr Gemeinschaftsunternehmen CEVA Almajdouie Logistics ab, um integrierte Logistiklösungen in Saudi-Arabien anzubieten. Die JV-Struktur vertieft die lokale Betriebsabdeckung und unterstützt Vertragslogistik-Ausschreibungen, die inländische Fähigkeiten im Einklang mit großen Industrie- und Einzelhandelsprogrammen erfordern.


GCC-Markt für Kontraktlogistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Umsätze, die in den GCC-Ländern erzielt werden, wenn ein Drittanbieter vertraglich vereinbarte Logistikarbeiten für einen Kunden durchführt, einschließlich Lagerhaltung, Durchführung des Inlandstransports, Bestandstransparenz und Auftragsabwicklung im Rahmen einer gemanagten Vereinbarung.
Ausgeschlossene Bereiche: Grenzüberschreitende Spedition, die außerhalb des GCC abgerechnet wird, eigenständige Last-Mile-Paketumsätze und reine Lagerraummieten sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienstleistung
- Transportmanagement
- Straße
- Luft
- See
- Schiene
- Lagerung und Distribution
- Kühlkette / Temperaturgeführt
- Nicht-Kühlkette / Nicht-Temperaturgeführt
- Mehrwertdienstleistungen (Kommissionierung, Verpackung, Montage usw.)
- Transportmanagement
- Nach Endverbraucherbranche
- Fertigung und Automobil
- Konsumgüter und Einzelhandel (inkl. E-Commerce)
- Hochtechnologie und Elektronik
- Gesundheitswesen und Pharmazeutika
- Öl, Gas und Chemikalien
- Sonstige Endverbraucher
- Nach Vertragslaufzeit
- Kurzfristig (weniger als 1 Jahr)
- Langfristig (größer als oder gleich 1 Jahr)
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Wir beginnen mit einer Desk Research, um den Nachfragepool festzulegen und die GCC-Grenzen länderübergreifend konsistent zu halten. Wir nutzen öffentliche Quellenarten wie nationale Statistikportale der GCC-Länder, Veröffentlichungen der Zentralbanken, Zoll- und Handelsstatistiken sowie Verkehrsaktualisierungen von Hafen- und Zivilluftfahrtbehörden, um Frachtaktivitäten und Lagerdurchsatzsignale zu verankern.
Um Aktivitäten in einen ausgelagerten Vertragslogistikwert zu übersetzen, prüfen wir außerdem Betreiber-Websites, Jahresberichte, Investorenpräsentationen und die regionale Wirtschaftspresse auf Vertragsabschlüsse, Kapazitätserweiterungen und Serviceabdeckung. Bei Bedarf greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktintelligenz, sendungsbasierte Import-Export-Prüfungen sowie Patentdatenbanken zurück, um die Einführung von Automatisierung und Änderungen der Servicefähigkeiten zu bestätigen. Diese Beispiele sind illustrativ und nicht erschöpfend, und es wurden auch andere öffentliche Quellen zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir Annahmen durch Expertengespräche und strukturierte Umfragen mit Logistikanbietern, Anlagenbetreibern, Frachteinkäufern und Branchenspezialisten in Saudi-Arabien, den VAE, Katar, Kuwait, Oman und Bahrain. Die Antworten der Befragten werden genutzt, um die Auslagerungsdurchdringung, die gängigen Vertragsstrukturen in der Region und die Art und Weise zu bestätigen, wie sich die Preisgestaltung mit Kraftstoff-, Arbeits- und Lagerauslastungsfaktoren verändert, damit das Modell die aktuelle operative Realität widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 14% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 14% | Manager: 53% |
Marktdimensionierung und -prognose
Die Dimensionierung erfolgt anhand einer Top-Down- und Bottom-Up-Logik, bei der Logistikaktivitäten auf Länderebene und Nachfragesignale aus dem Sektor in einen adressierbaren Pool ausgelagerter Vertragslogistik rekonstruiert und dann durch Annahmen zur Serviceintensität gefiltert werden. In der Praxis bilden wir Indikatoren wie Nicht-Öl-Handelsströme, Wachstumssignale bei Einzelhandels- und E-Commerce-Bestellungen, Trends der Industrieproduktion, Frachtdurchsatz von Häfen und Flughäfen sowie Erweiterungen der Lagerkapazität ab und setzen sie anschließend in Beziehung zu den von den Interviewpartnern beschriebenen Ausgabenmustern für Vertragslogistik.
Die Gesamtwerte werden dann durch selektive Bottom-Up-Prüfungen einem Stresstest unterzogen, etwa durch das Aufsummieren einer Stichprobe von Anbieterumsätzen, die Triangulation von Lagerflächen mit Auslastung und typischen Preisspannen sowie die Validierung von Transportmanagementvolumina durch Kanalgespräche. Wo Unternehmensangaben begrenzt sind, werden Lücken mithilfe von Peer-Group-Proxys und Länder-Mix-Logik geschlossen, gefolgt von einem Anpassungsschritt, damit Ausreißer die GCC-Gesamtsumme nicht verzerren.
Für die Prognose wird eine Szenarioanalyse rund um makro- und sektorspezifische Treiber angewendet, die in der Region relevant sind, einschließlich Infrastrukturausbau, Investitionen in Fertigung und Pharma sowie Veränderungen bei der Auslagerungspräferenz der Kunden. Annahmen zur Preisentwicklung und Auslastung werden an den Konsens aus den Primärgesprächen angepasst, damit die Zukunftsperspektive Jahr für Jahr realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die implizierten Ausgaben pro Tonne und pro Quadratfuß mit unabhängigen Signalen aus Handels-, Fracht- und Kapazitätsdatensätzen verglichen werden, und anschließend wird überprüft, ob die Länderanteile richtungsmäßig mit bekannten Investitionsmustern übereinstimmen. Wenn eine Abweichung zu hoch erscheint, überprüfen wir die Treiberannahmen erneut, kontrollieren den Zeitpunkt der Währungsumrechnung erneut und kontaktieren ausgewählte Befragte zur Klärung, bevor die endgültige Freigabe erfolgt.
Eine zweite Analystenprüfung wird zur Sicherstellung der logischen Konsistenz durchgeführt, gefolgt von einer abschließenden Prüfung vor Veröffentlichung, um wesentliche Ereignisse wie große Vertragsvergaben, politische Änderungen oder starke Verschiebungen der Frachtkosten zu erfassen. Der Bericht wird jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen ausgelöst werden, wenn eine bedeutende marktbewegende Entwicklung bestätigt wird.
Vergleich der Marktgröße der GCC-Vertragslogistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für die GCC-Vertragslogistik können sich unterscheiden, selbst wenn die Titel ähnlich aussehen, da Serviceumfang, Abrechnungsort und die eingeschlossenen Vertragstypen nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie jeder Herausgeber die Auslagerungsdurchdringung behandelt und wie schnell Preisannahmen in einem Markt aktualisiert werden, der auf Kraftstoff- und Arbeitskostenbewegungen empfindlich reagiert.
Eigenständige Last-Mile-Paketeinnahmen liegen außerhalb des Umfangs von Mordor Intelligence, weshalb einige breiter angelegte Logistikschätzungen höher ausfallen können, selbst wenn ihre Wachstumsrate ähnlich erscheint. Eine weitere häufige Lücke besteht darin, dass einige Zahlen grenzüberschreitende Spedition einbeziehen, die außerhalb der Region abgerechnet wird, oder reine Lagermieten als Vertragslogistik behandeln, obwohl sich diese Umsätze nicht wie gemanagte Servicevereinbarungen verhalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,33 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 12,50 Milliarden USD (2024) | Verwendet eine breitere Definition, die zusätzliche Supply-Chain-Management- und angrenzende Logistikumsätze zu enthalten scheint, mit begrenzter Klarheit über Ausschlüsse wie Paket-Last-Mile und Lagermieten, was den Gesamtwert erhöhen kann. |
| Branchenverlag B | 6,90 Milliarden USD (2023) | Geht von einem früheren Basisjahr aus und wendet einen höheren langfristigen Wachstumspfad an, und es werden keine expliziten Ausschlüsse angegeben, was es schwieriger macht, gemanagte Vertragslogistik von angrenzenden Diensten zu trennen, wenn Jahre abgeglichen werden. |
Betrachtet man die Tabelle insgesamt, so erklärt sich die Spanne hauptsächlich dadurch, was als vertraglich vereinbarte gemanagte Serviceumsätze im Gegensatz zu angrenzenden Logistikeinnahmen gezählt wird, sowie durch Unterschiede im Basisjahr und im Aktualisierungsrhythmus. Die Schritte werden transparent gehalten, indem die Gesamtwerte mit beobachtbaren Aktivitätssignalen verknüpft und anschließend mit Eingaben von Anbieter- und Anlagenseite erneut überprüft werden, was dazu beiträgt, die Annahmen für die Nutzung durch Kunden realistisch zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Vertragslogistikmarkt derzeit und wie schnell wächst er?
Der Markt beläuft sich 2026 auf 7,7 Milliarden USD und wird bis 2031 voraussichtlich 9,85 Milliarden USD erreichen, was einer CAGR von 5,04 % entspricht.
Welches Land hält den größten Anteil am GCC-Vertragslogistikmarkt?
Saudi-Arabien führt mit 52,60 % des Markts im Jahr 2025, unterstützt durch Vision-2030-Investitionen, die auf die Errichtung von 59 Logistikzentren abzielen.
Welches Dienstleistungssegment dominiert den Markt heute?
Lagerung und Distribution macht 2025 46,40 % des Umsatzes aus, angetrieben durch umfangreiche Investitionen in Logistikzonen in Saudi-Arabien und den VAE.
Welche Endverbraucherbranche wächst am schnellsten?
Gesundheitswesen und Pharmazeutika verzeichnet das schnellste Wachstum mit einer CAGR von 8,65 % im Zeitraum 2026–2031, bedingt durch steigende Kühlkettenbedürfnisse und Gesundheitsausgaben.
Was sind die wichtigsten Herausforderungen, die die Markteffizienz einschränken?
Kabotageeinschränkungen, Mangel an Lagerhäusern der Klasse A und unterschiedliche Zollverfahren erhöhen die Kosten, verlängern die Vorlaufzeiten und schränken die grenzüberschreitende Netzwerkoptimierung ein.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Logistikanbieter kontrollieren zusammen rund 55 % der Markterlöse, was auf eine mäßige Konzentration mit Einfluss sowohl globaler als auch regionaler Akteure hinweist.
Seite zuletzt aktualisiert am:



