
Markt für Magenballons Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 87.99 Millionen US-Dollar |
| Marktgröße (2031) | 164.27 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 13.31 % |
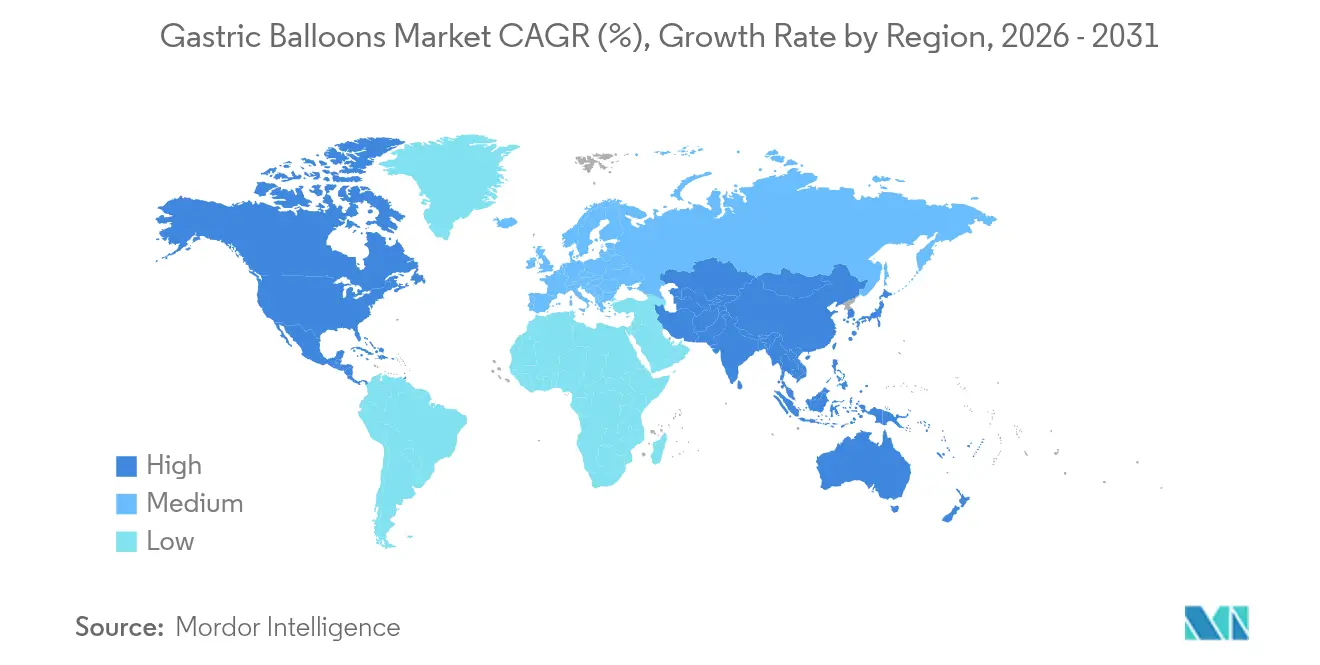
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
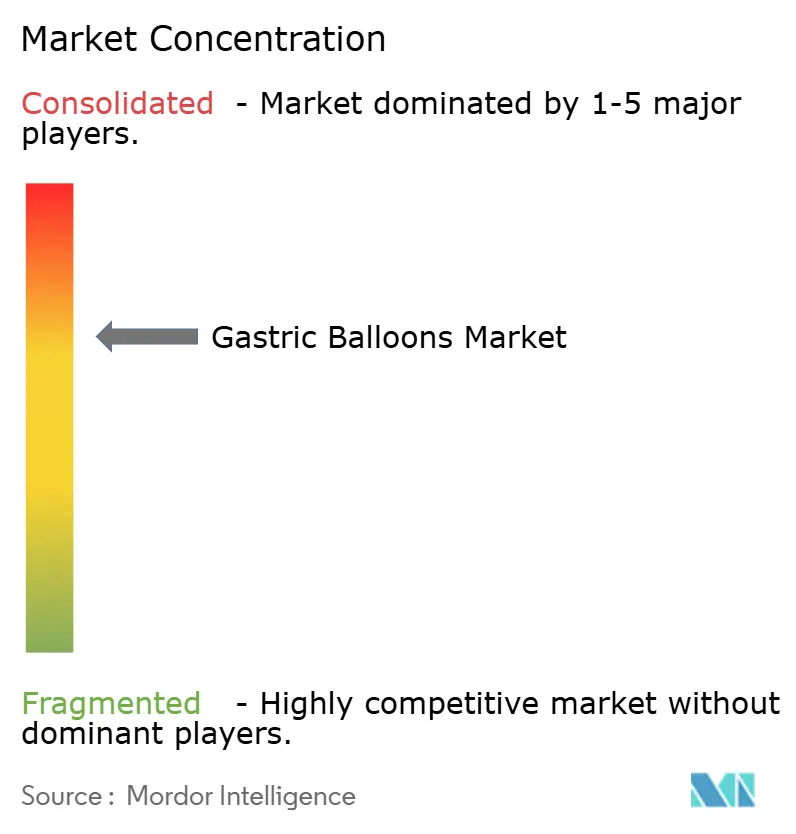
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Markt für Magenballons Analyse von Mordor Intelligence
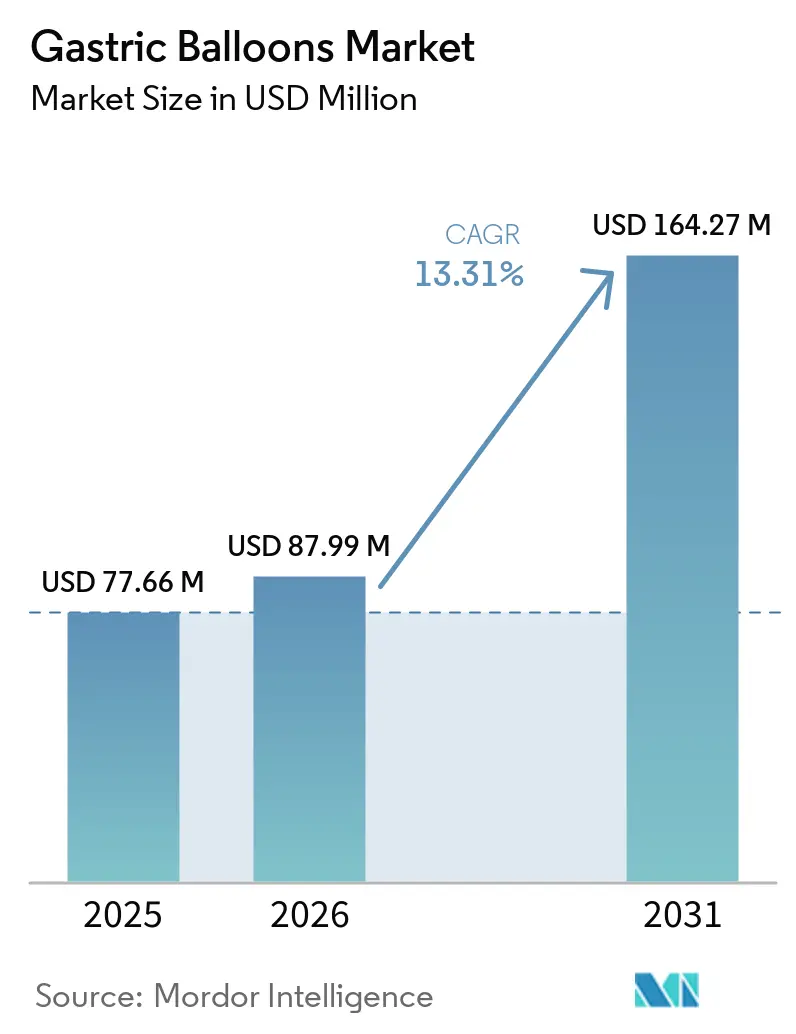
Die Marktgröße für Magenballons wurde im Jahr 2025 auf 77,66 Millionen USD geschätzt und soll von 87,99 Millionen USD im Jahr 2026 auf 164,27 Millionen USD bis 2031 wachsen, bei einer CAGR von 13,31 % während des Prognosezeitraums (2026–2031). Die zunehmende Verbreitung von Adipositas, Innovationen bei verfahrenslosen Ballons und die wachsende Bereitschaft der Kostenträger, reversible Therapien zu erstatten, treiben dieses Wachstum an. Die Nachfrage ist am stärksten bei Personen mit einem Body-Mass-Index (BMI) von 30–40 kg/m², die eine Operation ablehnen, aber eine dauerhafte Gewichtskontrolle anstreben, während Kliniker Ballons zunehmend als Brücke zwischen Lebensstiländerung und bariatrischer Chirurgie betrachten. Technologische Fortschritte wie schluckbare Kapseln, Druckanpassung mittels weicher Robotik, Internet-der-Dinge (IoT)-Telemetrie und gleichzeitige Glucagon-ähnliche Peptid-1 (GLP-1)-Pharmakotherapie zeigen, wie Gerätehersteller Wirksamkeit, Komfort und metabolische Auswirkungen verbessern wollen.
Wichtigste Erkenntnisse des Berichts
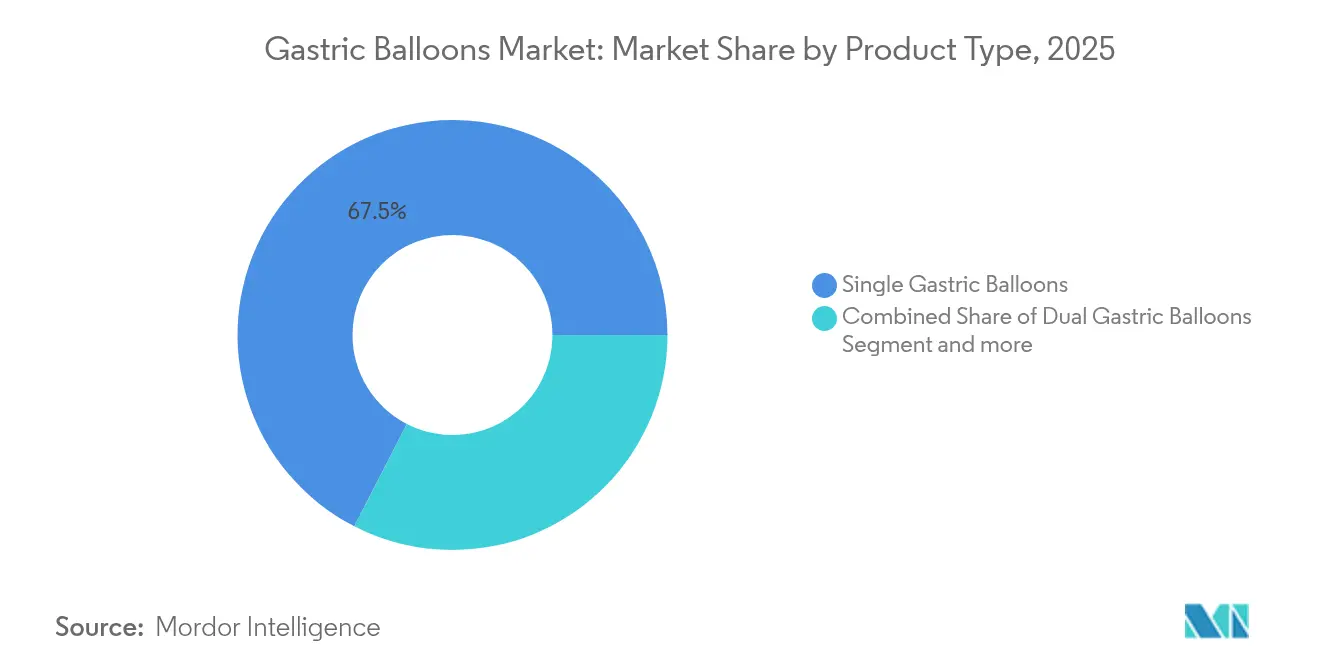
- Nach Produkttyp führten Einzelballonsysteme mit einem Marktanteil von 67,45 % im Jahr 2025 beim Markt für Magenballons; Dreifachballons verzeichnen bis 2031 die schnellste CAGR von 13,55 %.
- Nach Füllmaterial hielten kochsalzlösungsgefüllte Geräte im Jahr 2025 einen Marktanteil von 81,05 % am Markt für Magenballons, während gasgefüllte Ballons mit einer CAGR von 13,66 % wachsen.
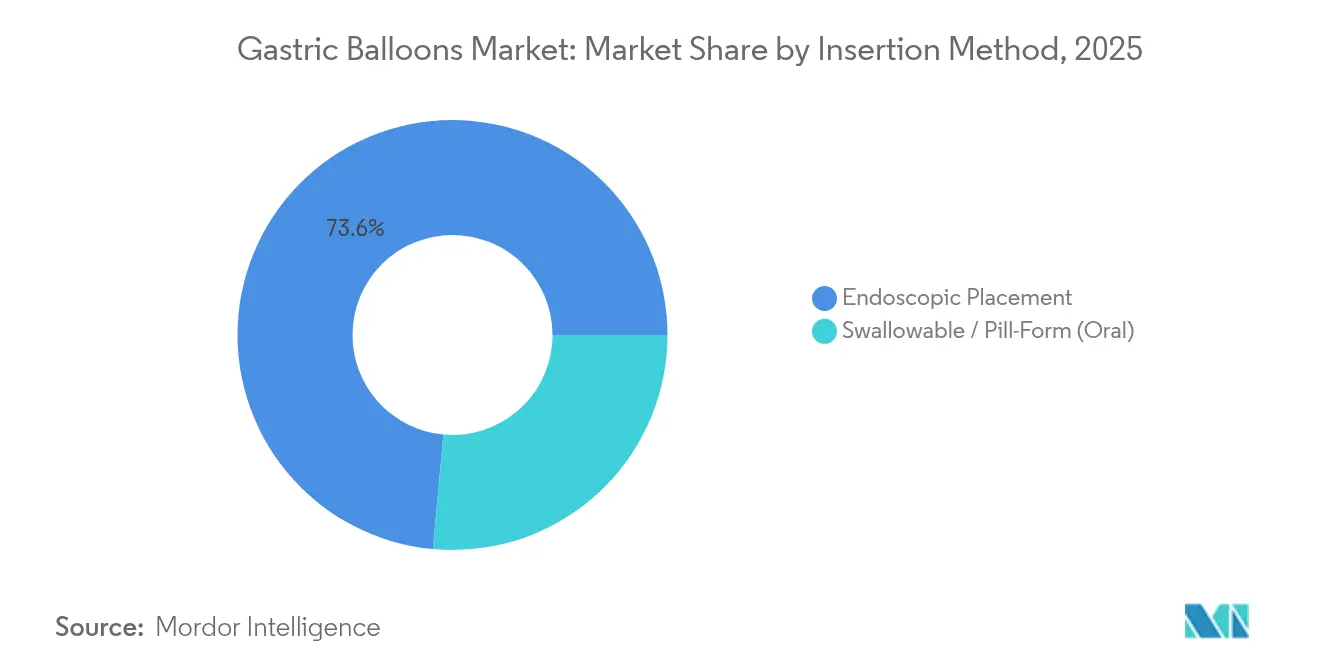
- Nach Einführungsmethode behielt die endoskopische Platzierung im Jahr 2025 einen Anteil von 73,55 %; schluckbare Ansätze steigen bis 2031 mit 13,34 % an.
- Nach Endnutzer sicherten sich Krankenhäuser im Jahr 2025 einen Umsatzanteil von 48,05 %, während spezialisierte bariatrische Kliniken eine CAGR von 13,7 % verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,85 % am Markt für Magenballons; Asien-Pazifik wächst bis 2031 am schnellsten mit 13,78 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Adipositas | +3.2% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach minimal-invasiven Verfahren zur Gewichtsreduktion | +2.8% | Nordamerika und EU; Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kombinationstherapie mit GLP-1-Agonisten | +2.4% | Frühe Einführung in Nordamerika; globales Potenzial | Mittelfristig (2–4 Jahre) |
| Wachsende klinische Evidenz und Leitlinienempfehlungen | +2.1% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungsdeckung | +1.9% | Nordamerika und Kern-EU | Kurzfristig (≤ 2 Jahre) |
| Intelligente Ballons mit weicher Robotik und IoT | +1.1% | Zunächst entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Adipositas
Adipositas wurde als chronische Erkrankung neu eingestuft, die eine formelle medizinische Intervention erfordert. Der Vorschlag der Vereinigten Staaten aus dem Jahr 2024, Medikamente gegen Adipositas im Rahmen von Medicare Teil D zu erstatten, signalisiert eine institutionelle Anerkennung, die die Nachfrage nach ergänzenden gerätebasierten Optionen ankurbelt[1]Centers for Medicare & Medicaid Services, "Neugestaltung von Medicare Teil D für das Kalenderjahr 2024," cms.gov. Gesundheitssysteme sehen Ballons als kosteneffektiven Weg, um Ausgaben für Diabetes, Bluthochdruck und Schlafapnoe zu senken. Meta-Analysen zeigen eine Remissionsrate von 55,5 % bei Typ-2-Diabetes, 58,8 % bei Bluthochdruck und 57,8 % bei obstruktiver Schlafapnoe innerhalb von vier Monaten nach der Ballontherapie[2]Allurion Technologies, "AUDACITY Pivotal Trial Topline Results," ir.allurion.com . Die zunehmende Adipositas bei Jugendlichen erschließt ein jüngeres Segment, das reversible, nicht-chirurgische Methoden bevorzugt.
Zunehmende Nachfrage nach minimal-invasiven Verfahren zur Gewichtsreduktion
Patienten suchen zunehmend nach Eingriffen wie dem intragastralen Ballon, die einen chirurgischen Eingriff vermeiden, künftige Optionen erhalten und eine schnelle Rückkehr zum Alltag ermöglichen. Verfahrenslose Ballons eliminieren die Sedierung, die Zeit im Operationssaal und die Notwendigkeit einer gastroenterologischen Aufsicht, wodurch die Therapie in der Primärversorgung zugänglich wird. Schluckbare Geräte weisen schwerwiegende unerwünschte Ereignisse von unter 3,1 % auf, was im Vergleich zu chirurgischen Komplikationsprofilen günstig ist. Ambulanzfreundliche Arbeitsabläufe erweitern die Anbieternetzwerke und fördern eine rasche Akzeptanz, obwohl die Endoskopie derzeit einen Marktanteil von 74 % dominiert.
Kombinationstherapie mit GLP-1-Agonisten erschließt neue Indikationen
Frühe klinische Programme, die Ballons mit Semaglutid kombinieren, zeigen einen Gesamtkörpergewichtsverlust von 19 % gegenüber 13,7 % bei Ballons allein, was auf additive metabolische Vorteile hinweist, die die Muskelmasse erhalten. Solche Protokolle sind für Kostenträger attraktiv, die dauerhafte Ergebnisse benötigen, und für Ärzte, die Patienten mit hohem kardiometabolischem Risiko behandeln. Die Synergie positioniert Ballons als Plattformtherapie und nicht als eigenständige mechanische Lösung.
Wachsende klinische Evidenzbasis und Leitlinienempfehlungen
Die im Jahr 2024 von der Amerikanischen Gesellschaft für Gastrointestinale Endoskopie und ihrem europäischen Pendant veröffentlichten Leitlinien ordnen Magenballons formell in anerkannte bariatrische Behandlungspfade ein[3]Amerikanische Gesellschaft für Gastrointestinale Endoskopie & Europäische Gesellschaft für Gastrointestinale Endoskopie, "Leitlinie zu primären endoskopischen bariatrischen Therapien," asge.org. Meta-Analysen umfassen nun 15-Jahres-Register und bestätigen einen mittleren Überschussgewichtsverlust von 25,4 % und eine geringe Inzidenz später Komplikationen[4]Koreanisches Journal für Helicobacter und Erkrankungen des oberen Gastrointestinaltrakts, "Regionale Überprüfung des Adipositastrends," kjhugr.org. Eine solche Validierung stärkt das Vertrauen der Ärzte, standardisiert die Ausbildung und fördert das Engagement der Kostenträger.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte Langzeitwirksamkeit im Vergleich zur bariatrischen Chirurgie | −2.1% | Global, insbesondere dort, wo die Chirurgie etabliert ist | Langfristig (≥ 4 Jahre) |
| Lückenhaftes Erstattungssystem in Schwellenländern | −1.8% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch endoskopische Sleeve-Gastroplastik | −1.6% | Nordamerika und Europa; weltweit wachsend | Mittelfristig (2–4 Jahre) |
| Ballonbedingte unerwünschte Ereignisse | −1.3% | Global; stärkere Auswirkung in Zentren mit geringem Volumen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Langzeitwirksamkeit im Vergleich zur bariatrischen Chirurgie
Gewichtszunahme nach Entfernung des Geräts bleibt ein zentrales Problem. Belege zeigen, dass nur 44,7 % der Ballonpatienten 12 Monate nach der Entfernung einen bedeutsamen Gewichtsverlust aufrechterhalten, während die laparoskopische Sleeve-Gastrektomie eine bessere Dauerhaftigkeit bietet. Diese Einschränkung verengt die in Frage kommende Kohorte auf Personen, die Reversibilität gegenüber maximaler Gewichtsreduktion priorisieren. Langfristige Ernährungsberatung und digitales Coaching erhöhen Kosten und Komplexität.
Wettbewerbsbedrohung durch endoskopische Sleeve-Gastroplastik der nächsten Generation
Die endoskopische Sleeve-Gastroplastik (ESG) berichtet bei 12 Monaten von einem Gesamtkörpergewichtsverlust von 17,1 % bei ähnlicher Sicherheit und übertrifft damit die für Ballons typischen Ergebnisse von 10–15 %. Die ESG bietet eine dauerhafte Magenvolumenreduktion ohne Implantate und vermeidet Migrations- oder Deflationsprobleme, die bis zu 2,9 % der Ballonempfänger betreffen. Da die ESG zunehmend Leitlinienunterstützung erhält, könnte sie die Ballonnachfrage in Premium-Zentren verdrängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einzelsysteme dominieren, Dreifachballons gewinnen an DynamikIm Jahr 2025 kontrollierten Einzelgeräte 67,45 % des Marktes für Magenballons, gestützt durch jahrzehntelange Sicherheitsdaten und unkomplizierte Platzierungsanforderungen. Orberas Entwicklungslinie veranschaulicht das anhaltende Vertrauen der Ärzte, das sich in vorhersehbaren Einnahmen für Krankenhäuser und Kliniken niederschlägt. Patienten wählen Einzelballons oft wegen der geringeren Kosten und gut dokumentierten Ergebnisse. Marktakteure stärken diese Position, indem sie Ballons mit Ernährungscoaching-Apps bündeln, die die Unterstützung nach dem Eingriff maximieren.
Dreifachballonsysteme verzeichnen die höchste CAGR von 13,55 % und veranschaulichen, wie Innovationen eine Premium-Erstattung erzielen können. Spatz' anpassbare Plattform ermöglicht es Ärzten, das Volumen zu modulieren, um Gewichtsabnahme-Plateaus entgegenzuwirken, und erreicht in kontrollierten Studien einen Gesamtkörpergewichtsverlust von 15 %. Diese Anpassungsfähigkeit differenziert Dreifachballons in leistungsorientierten Patientensegmenten und signalisiert einen Weg zur Verlängerung der Verweildauer, was möglicherweise die langfristige Wirksamkeitslücke verringert.


Nach Füllmaterial:
Kochsalzlösung-Tradition trifft auf gasgefüllten KomfortKochsalzlösung bleibt die Standardfüllung und hält im Jahr 2025 einen Anteil von 81,05 % aufgrund der radiografischen Sichtbarkeit und der langfristigen Sicherheitsdokumentation. Krankenhäuser schätzen die Kontrolle, die Kochsalzlösung bei der Platzierung und Entfernung bietet, was mit dem Standard-Endoskopie-Workflow übereinstimmt. Darüber hinaus unterhalten Gerätehersteller ausgereifte Lieferketten für sterile Kochsalzlösungs-Sets, was die Kosteneffizienz unterstützt.
Gasgefüllte Ballons, angeführt von Obalon, wachsen mit einer CAGR von 13,66 %, da Patienten eine geringere intragastrische Belastung und weniger Übelkeit schätzen. Die schluckbare Kapselabgabe eliminiert die Sedierung und kann in unter 15 Minuten abgeschlossen werden, was ein großer Anreiz für ambulante Einrichtungen ist. Trotz einer etwas längeren Entfernungsdauer unterstützt die verbesserte Verträglichkeit eine breitere Einführung, insbesondere in Primärversorgungsnetzwerken, die nach skalierbaren Interventionen suchen.
Nach Einführungsmethode:
Endoskopie führt weiterhin, schluckbare Kapseln skalierenDie endoskopische Platzierung hält heute einen Anteil von 73,55 % dank der etablierten Ärzteausbildung, der visuellen Bestätigung während der Einführung und des gleichzeitigen diagnostischen Endoskops. Krankenhäuser, die bereits in Endoskopietürme investiert haben, realisieren minimale zusätzliche Kosten, wenn sie Ballons zu bariatrischen Programmen hinzufügen.
Schluckbare Kapseln verzeichnen eine CAGR von 13,34 %, indem sie Anästhesie-, Einrichtungs- und Personalbarrieren beseitigen. Das Elipse-System dokumentiert einen Gesamtkörpergewichtsverlust von 14,2 %, während nur ein kurzer Klinikbesuch zur Einnahme erforderlich ist. Dieser Komfort spricht betriebliche Wellnessprogramme und Telemedizin-Anbieter an, die Gewichtsabnahme-Verläufe aus der Ferne begleiten können. Mit zunehmenden regulatorischen Zulassungen wird der Kapselweg zunehmend Druck auf endoskopische Volumina ausüben, insbesondere bei Patienten mit geringem Risiko.
Nach Endnutzer:
Krankenhäuser verankern das Volumen, Spezialkliniken beschleunigenKrankenhäuser erwirtschafteten im Jahr 2025 48,05 % der Umsätze dank integrierter Endoskopie-Suiten, Notfallvorsorge und etablierter multidisziplinärer Behandlungsteams. Diese Eigenschaften beruhigen risikoaverse Kostenträger und ermöglichen gebündelte Zahlungen, die Ernährungsberatung und Nachsorgebesuche einschließen.
Bariatrische Kliniken werden jedoch bis 2031 mit einer CAGR von 13,7 % der Wachstumsmotor sein. Fokussiertes Fachwissen, optimierte Behandlungspfade und Marketingagilität ermöglichen es Kliniken, Selbstzahler schnell anzuziehen. Verfahrenslose Ballons verstärken diesen Trend, da sie minimale Kapitalausstattung erfordern und es Kliniken ermöglichen, den Durchsatz zu steigern und gleichzeitig die Gemeinkosten niedrig zu halten. Ambulante chirurgische Zentren folgen einer ähnlichen Entwicklung, unterstützt durch kosteneffektive Personalmodelle.
Geografische Analyse
Magenballon-Markt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 39,85 % am Magenballon-Markt, begünstigt durch eine breite Auswahl an FDA-zugelassenen Geräten und ein ausgeprägtes klinisches Bewusstsein. Die sich wandelnde Erstattungshaltung von Medicare sowie betriebliche Gesundheitsinitiativen halten die Nachfrage stabil.
Magenballon-Markt Europa
Europa behauptet ein erhebliches Gewicht durch die breite Akzeptanz unter Ärzten und die proaktive Aufnahme in Leitlinien. Die Erstattungssituation bleibt jedoch lückenhaft und erzeugt ein Mosaik regionaler Nutzungsintensitäten – die deutschen gesetzlichen Krankenversicherungen erstatten Magenballons selektiv, während Südeuropa häufig auf Selbstzahlermodelle angewiesen ist.
Magenballon-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 13,78 % das weltweit stärkste Wachstum. Steigende verfügbare Einkommen und eine zunehmende Adipositasprävalenz schaffen günstige Nachfragebedingungen in China, Japan und Indien. Das 15-jährige japanische Register weist einen mittleren Überschussgewichtsverlust von 46,6 % aus und stärkt das Vertrauen der regionalen Gastroenterologen. Dennoch führen die fragmentierte Kostenträgerstruktur und der grenzüberschreitende Medizintourismus dazu, dass sich die Marktentwicklung auf private Krankenhäuser und Wellnessketten konzentriert, die wohlhabende städtische Bevölkerungsgruppen ansprechen.

Regulatorisches Umfeld
Magenballons werden als risikoreiche, temporäre implantierbare Magen-Darm-Geräte reguliert, sodass der Marktzugang von der jurisdiktionsspezifischen Zulassungsprüfung vor Markteinführung, der Konformität mit Qualitätsmanagementsystemen und der Marktüberwachung nach der Zulassung abhängt. In den Vereinigten Staaten laufen wichtige Systeme über den FDA-Zulassungspfad Premarket Approval (PMA) für Geräte zur Gewichtsreduktion, der belastbare klinische Nachweise, eine Kennzeichnung und eine Überwachung unerwünschter Ereignisse erfordert und als zeitliches Tor für die Kommerzialisierung fungiert.
In Europa verschärft die Verordnung (EU) 2017/745 (MDR) die klinische Bewertung, die technische Dokumentation und die Überwachungspflichten für invasive Magen-Darm-Geräte, was sich auf die Rezertifizierungskosten und das Tempo der Portfolioaktualisierungen unter der Aufsicht benannter Stellen auswirkt. In Australien werden Magenballons von der Therapeutic Goods Administration (TGA) reguliert und im ARTG gelistet (zum Beispiel das BIB System als Klasse IIb), wobei sicherheitsorientierte Kennzeichnungsmaßnahmen die laufende Compliance prägen, einschließlich der im Februar 2025 von der TGA erfassten Produktfehlerkorrektur für das Allurion Gastric Balloon System, die die Gebrauchsanweisung um zusätzliche Kontraindikationen, Kontrollen und Vorsichtsmaßnahmen aktualisierte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Magenballons beginnt mit spezialisierten Rohstoffen und Komponenten, darunter medizinisches Silikon/Elastomere, Katheter- und Ventilbaugruppen, Kits für das Befüllmedium sowie sensor- oder telemetriefähige Module für neuere Plattformen. Diese Inputs gehen in die Präzisionsformung (LSR-Spritzguss, Tauchbeschichtung, Dünnschichtversiegelung) über, gefolgt von der Montage in ISO-Reinräumen, Sterilisation, Verpackung und Chargenfreigabe, unterstützt durch Biokompatibilitäts- und Leistungsprüfungen im Einklang mit den regulatorischen Anforderungen.
Nachgelagert erfassen Hersteller, die das regulatorische Dossier und die klinischen Nachweise besitzen, einen unverhältnismäßig hohen Wertanteil durch Geräteverkäufe, die mit proprietären Platzierungs-/Entfernungswerkzeugen, Schulung und Patientenbetreuungsdiensten gebündelt sind. Der Vertrieb läuft typischerweise über Direktvertriebsmodelle an Kliniken, die engmaschig betreute bariatrische Netzwerke aufbauen, oder über distributorgeführte Kanäle, die sich auf Krankenhäuser und ambulante Einrichtungen ausdehnen. Engpässe konzentrieren sich auf hochpräzise Fertigungsschritte (Dichtungsintegrität und Leistung miniaturisierter Ventile) und auf Compliance-Aktivitäten (MDR-technische Unterlagen und Marktüberwachung nach Inverkehrbringen), die die Wechselkosten erhöhen und den Vorteil skalierter Akteure verstärken, wie am Beispiel der FDA-PMA-Meilensteine wie der Zulassung des Allurion Gastric Balloon System (PMA P250023) im Jahr 2026 deutlich wird, die regulatorische Bereitschaft in kommerziellen Durchsatz umsetzt.
Wettbewerbslandschaft
Ein mäßig fragmentiertes Wettbewerbsumfeld kennzeichnet den Markt für Magenballons. Die Übernahme von Apollo Endosurgery durch Boston Scientific im Jahr 2023 für 615 Millionen USD bündelte Orbera mit einem globalen Endoskopie-Portfolio und verdeutlicht die Notwendigkeit von Skalierung zur Navigation durch Mehrregionen-Regulierung. Allurion Technologies behauptet die Führung bei verfahrenslosen Geräten mit dem Elipse-Ballon, unterstützt durch mehr als 20 US-Patente und eine bevorstehende FDA-Einreichung nach seiner wegweisenden AUDACITY-Studie, die eine niedrige Rate schwerwiegender Ereignisse von 3,1 % zeigte.
ReShape Lifesciences verfolgt Kostenoptimierung, reduziert 55,4 % der Betriebskosten und sammelt über 50 Patente für Verbesserungen an Doppelballons. Kosteneindämmung entspricht den Bedürfnissen ambulanter Kliniken und positioniert ReShape als Anbieter von Angeboten im Wertesegment. Gerätehersteller schichten zunehmend Coaching-Apps mit künstlicher Intelligenz und GLP-1-Medikamentenpakete auf Hardwareverkäufe, um Abonnementeinnahmen und Patientenengagement-Daten zu erzielen.
Konzepte für intelligente Ballons mit eingebetteten Drucksensoren, Mikropumpen und Bluetooth-Modulen rücken näher an den Markt und versprechen aktive Volumenmodulation und Echtzeit-Sättigungsfeedback. Solche Funktionen könnten die Grenzen zwischen implantierbaren Geräten und digitalen Therapeutika verwischen und Partnerschaften mit Telegesundheitsunternehmen und Herstellern von Medikamenten gegen Stoffwechselerkrankungen einladen.
Marktführer der Magenballons-Branche
Allurion Technologies, Inc.
ReShape Lifesciences, Inc.
Helioscope Medical Implants
Boston Scientific Corporation
Spatz FGIA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Magenballon-Markt
- Boston Scientific
- Allurion Technologies
- ReShape Lifescience
- Spatz FGIA, Inc.
- Helioscopie Medical Implants
- Districlass Medical
- Silimed
- ENDALIS
- LEXEL
- Medispar CVBA
- Medsil
- Izsam Medical
- ReShape Duo (ReShape Medical)
- Heliosphere Bag (Heliosphere)
- Ullorex Medical
- Semistationary Antral Balloon (SAB)
- Medicone

Marktchancen und Zukunftsaussichten
Ein unmittelbarer Freiraum besteht in der Erweiterung des Zugangs zum minimalinvasiven Gewichtsmanagement für Patienten mit einem BMI von 30 bis 40 kg/m2, die eine Operation vermeiden, insbesondere dort, wo prozedurfreie Abläufe die Abhängigkeit von Endoskopiesuiten und Anästhesie verringern. Die FDA-PMA-Zulassung für das Allurion Gastric Balloon System im Februar 2026 schafft in den Vereinigten Staaten einen direkten Zugangskatalysator für schluckbare, prozedurfreie Ballontherapie und verlagert den kurzfristigen Kommerzialisierungsfokus hin zur Skalierung geschulter Anbieternetzwerke, Erstattungsdiskussionen und integrierter Nachsorgepfade über die reine Platzierungskapazität der Geräte hinaus.
Eine weitere Chance liegt in der Verschiebung von eigenständiger mechanischer Restriktion hin zu plattformbasierten Programmen, die Geräte mit pharmakotherapeutischer Unterstützung und digitaler Versorgung kombinieren. Unternehmens- und Forschungssignale unterstützen diese Richtung: Allurion hat einen Stack für virtuelle Betreuung und KI-gestützte Unterstützung rund um sein Ballonprogramm positioniert, und akademische Prototypentwicklungen zu steuerbarer Befüllung und Entleerung (zum Beispiel MIT-Arbeiten, die im Dezember 2024 veröffentlicht wurden) deuten auf eine Innovationsrichtung hin zu einstellbarem, feedbackgesteuertem Sättigungsmanagement hin. Diese Entwicklungen schaffen Raum für differenzierte Angebote in Kliniken, die eine höhere Verträglichkeit, bessere Adhärenz und standardisiertere Längsschnittüberwachung anstreben, ohne den Berichtsumfang um Adipositas-Medikamente als eigenständige Behandlungen zu erweitern.
Recent Industry Developments in Magenballon-Markt
- April 2026: Allurion behandelte seine ersten kommerziellen Patienten in den Vereinigten Staaten und begann nach der regulatorischen Zulassung mit kommerziellen Lieferungen. Dies markierte den Übergang von klinischer Bereitschaft zur operativen Skalierung, mit unmittelbaren Auswirkungen auf das Onboarding von Anbietern, Serviceabläufe und die Wettbewerbsintensität bei der prozedurfreien Ballonabgabe.
- August 2025: ReShape Lifesciences meldete die Aktionärszustimmung zu seiner Fusion mit Vyome Therapeutics. Diese Unternehmensmaßnahme unterstützte ReShapes Restrukturierungspfad und verstärkte die Konsolidierungsnarrative rund um bestehende bariatrische Geräteportfolios, die auch Magenballon-Assets umfassen.
- Juli 2024: ReShape Lifesciences schloss eine endgültige Fusionsvereinbarung mit Vyome Therapeutics sowie eine Vereinbarung über den Verkauf von Vermögenswerten ab, um Kernanlagen, einschließlich der Lap-Band- und Obalon-Gastric-Balloon-Systeme, an Biorad Medisys zu verkaufen. Der Deal signalisierte einen strategischen Ausstieg und einen Eigentumsübergang für etablierte Magenballon-Technologien, was sich auf die Produktverantwortung, die Vertriebskontinuität und die Wettbewerbspositionierung auswirkte.


Magenballon-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik erfasst der Markt für Magenballons die Umsätze aus intragastralen Ballonsystemen, die vorübergehend im Magen platziert werden (per Endoskopie oder schluckbarer Kapsel), um medizinisch überwachten Gewichtsverlust durch Förderung eines frühen Sättigungsgefühls zu unterstützen.
Ausschlüsse aus dem Umfang: Dieser Umfang schließt dauerhaft implantierbare Bänder, endoskopische Sleeve-Gastroplastie-Geräte und pharmakologische Adipositas-Behandlungen aus.
Segmentierungsübersicht
- Nach Produkttyp
- Einzelne Magenballons
- Doppelte Magenballons
- Dreifache Magenballons
- Nach Füllmaterial
- Kochsalzlösung gefüllte Ballons
- Gasgefüllte Ballons
- Nach Einführungsmethode
- Endoskopische Platzierung
- Schluckbar / Kapselform (Oral)
- Nach Endnutzer
- Krankenhäuser
- Bariatrische und Metabolische Kliniken
- Ambulante chirurgische Zentren
- Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Naher Osten und Afrika
- Südamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau des Nachfrage- und Verfahrenskontexts für das Adipositas-Management und kartiert anschließend, wie Magenballons in den wichtigsten Regionen reguliert, eingesetzt und erstattet werden. Wir verwenden öffentliche Quellen wie die Weltgesundheitsorganisation für die Adipositasprävalenz, die OECD für Gesundheitsindikatoren, die US-FDA-Datenbank für Gerätezulassungen und Sicherheitsmitteilungen sowie das US-CDC für unterstützende Statistiken zur Bevölkerungsgesundheit.
Um die Nutzungsannahmen zu fundieren, prüfen wir auch klinische Literatur und Register, soweit verfügbar, sowie Leitlinienpapiere von medizinischen Fachgesellschaften und öffentliche Krankenhaussysteminformationen. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Produkteinführungen, geografische Expansion und Preishinweise zu überprüfen. Parallel dazu werden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und Import- oder Export-Versandsignale auf Sendungsebene genutzt, um die Richtung der Volumentrends zu plausibilisieren. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung der Anzahl durchgeführter Eingriffe, der Bereiche mit steigender Akzeptanz und der typischen Preisentwicklung über Kanäle und Versorgungseinrichtungen hinweg. Interviews umfassen Experten auf Geräteseite, bariatrische Kliniker sowie Beschaffungs- oder Betriebskontakte in der APAC-, EMEA- und Amerikaregion, sodass das Modell reale Nutzungsmuster widerspiegelt und nicht nur veröffentlichte Narrative.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 14 % | APAC: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einer Top-down-Logik, bei der der adressierbare behandelte Pool aus Signalen zur Adipositas- und Übergewichtsprävalenz konstruiert wird. Dieser Pool wird durch Berechtigungs- und Versorgungssuchraten gefiltert und anschließend in erwartete Balloneingriffe nach Region umgerechnet. Das Modell wird durch praktische Überprüfungen verankert, wie z. B. Stichproben von Eingriffvolumina aus wichtigen Versorgungseinrichtungen, Kanal-Feedback zu typischer Nutzung und eine ASP-nach-Produkt-Ansicht, um die Gesamtwerte realistisch zu halten.
Zu den wichtigsten Eingaben gehören die Eingriffsakzeptanzraten für Endoskopie im Vergleich zur schluckbaren Kapselplatzierung, die Entwicklung des durchschnittlichen Verkaufspreises nach Ballontyp und Füllmaterial (kochsalzgefüllt gegenüber gasgefüllt), Austausch- und Entfernungszeitpläne für temporäre Geräte, regionale Regulierungs- und Schulungsbereitschaft sowie der Mix aus Krankenhäusern und ambulanten Zentren, in denen Eingriffe durchgeführt werden. Prognosen verwenden Szenarioanalysen, die durch Expertenmeinungen zu Akzeptanzspielraum und Preisentwicklung gestützt werden, wobei Annahmen angepasst werden, wenn neue Zulassungen, Sicherheitsaktualisierungen oder Erstattungssignale die erwartete Laufrate wesentlich verändern. Wo Bottom-up-Ansichten für kleinere Länder unvollständig sind, werden Lücken durch Proxy-Verhältnisse gefüllt, die an Bevölkerung, Adipositasbelastung und Verfügbarkeit von Spezialisten geknüpft sind, und die Ergebnisse werden anschließend mit regionalen Gesamtwerten abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die modellierten Umsätze mit unabhängigen Signalen wie Eingriffintensität, installierter klinischer Kapazität und beobachteten Preisspannen verglichen werden. Abweichungen werden vor der Freigabe geprüft und erläutert. Erscheint ein Wert inkonsistent mit den zugrunde liegenden Eingaben, wird er überarbeitet und bei Bedarf werden Folgegespräche geführt, um die spezifische Annahme zu bestätigen, die die Differenz verursacht.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Zulassungen, Sicherheitsmitteilungen oder bedeutende Preisverschiebungen. Vor der Lieferung werden die neuesten öffentlichen Informationen erneut geprüft, damit die Kunden eine aktualisierte Ansicht erhalten und nicht ein Modell, das an einem älteren Snapshot festhält.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Magenballons mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Magenballons stimmen häufig nicht überein, selbst wenn der Themenname identisch aussieht, da die gezählten Produkte und der Zeitpunkt des Basisjahres nicht immer gleich sind. Unterschiede entstehen auch dadurch, wie Eingriffvolumina abgeleitet werden, wie durchschnittliche Verkaufspreise hochgerechnet werden und ob die Akzeptanz mit einem konservativen Diffusionspfad oder einer schnelleren Hochlaufkurve modelliert wird.
Die nachstehende Spanne erklärt sich hauptsächlich durch Umfangs- und Basisjahrentscheidungen, wobei einige Schätzungen angrenzende bariatrische oder Adipositas-Behandlungsumsätze einzuschließen scheinen und andere an unterschiedliche Jahresbereiche verankert sind, die den Ausgangspunkt verschieben. Wenn Annahmen zu Berechtigungsfiltern, Entfernungszeitplänen für temporäre Geräte und regionaler Preisnormalisierung nicht mit Kliniker- und Kanal-Feedback abgeglichen werden, können die Gesamtwerte nach oben oder unten abweichen – eine Lücke, die im von Mordor Intelligence verwendeten Modelldesign reduziert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 87,99 Mio. USD (2026) | |
| Branchenpublisher A | 132,50 Mio. USD (2025) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster, und der öffentliche Umfangstext ist bei den Ausschlüssen weniger klar, was dazu führen kann, dass angrenzende Adipositas-Behandlungsumsätze einbezogen oder höhere Nutzungsraten in den Regionen angenommen werden. |
| Globaler Publisher B | 65,50 Mio. USD (2026) | Verwendet einen engeren intragastralen Ballonrahmen mit anderen Basisjahreskonventionen und wendet möglicherweise konservativere Akzeptanz- und Preisannahmen an, was den Umsatzgesamtwert im Vergleich zu einer breiteren Magenballonsystemsicht nach unten ziehen kann. |
Bei den drei Zahlen ist der größte Treiber kein Rechenfehler, sondern was gezählt wird und wie schnell Akzeptanz und Preisgestaltung sich verändern dürfen. Indem der Markt an einen behandelten Eingriffpool geknüpft, die ASP-Logik mit Feld-Feedback validiert und Ausschlüsse explizit gehalten werden, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Magenballons?
Die Marktgröße für Magenballons beträgt im Jahr 2026 87,99 Millionen USD und soll bis 2031 bei einer CAGR von 13,31 % einen Wert von 164,27 Millionen USD erreichen.
Welcher Produkttyp für Magenballons hat den größten Marktanteil?
Einzelballonsysteme dominieren mit einem Marktanteil von 67,45 % im Jahr 2025 aufgrund langjähriger klinischer Vertrautheit und optimierter Platzierungsprotokolle.
Wie schnell wächst der Markt für Magenballons in Asien-Pazifik?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 13,78 % bis 2031, getrieben durch steigende Adipositasraten und verbesserten Zugang zur Gesundheitsversorgung.
Verdrängen schluckbare Ballons endoskopische Ballons?
Während die endoskopische Platzierung noch immer einen Anteil von 73,55 % hält, wachsen schluckbare Kapseln jährlich mit 13,34 % und gewinnen an Zugkraft, wo Patienten verfahrenslose Bequemlichkeit schätzen.
Welche Rolle spielen GLP-1-Medikamente bei Magenballons?
Kombinationstherapiestudien zeigen einen Gesamtkörpergewichtsverlust von 19 % gegenüber 13,7 % bei Ballons allein, was darauf hindeutet, dass GLP-1-Agonisten die Wirksamkeit von Ballons steigern und die Behandlungsindikationen erweitern können.
Seite zuletzt aktualisiert am:



