
Analyse des indischen Straßengüterverkehrsmarktes von Mordor Intelligence
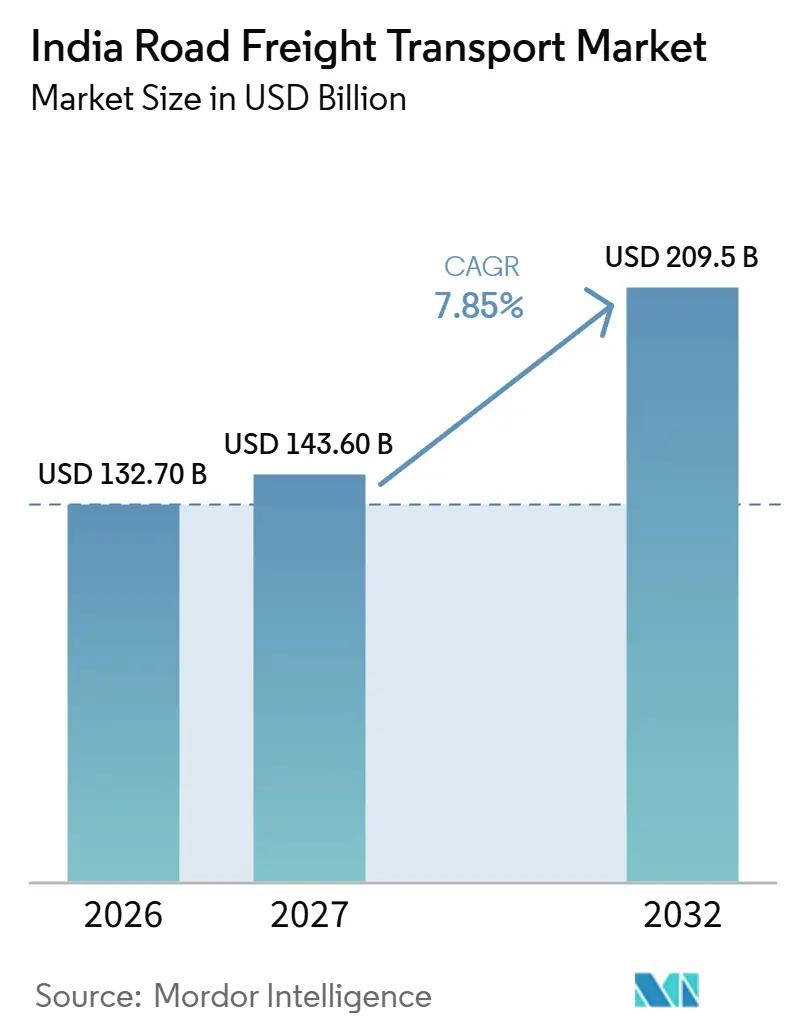
Die Größe des indischen Straßengüterverkehrsmarkts soll von 132,7 Milliarden USD im Jahr 2026 auf 143,6 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 209,5 Milliarden USD erreichen, mit einer CAGR von 7,85 % über 2027–2032.
Indiens Fertigungsexpansion und die zunehmende Ausweitung der Vertriebsnetze für schnelldrehende Konsumgüter (FMCG) stärken die Nachfrage nach koordinierten Straßentransporten zwischen Produktionszentren und verstreuten Kunden. Anbieter können darauf mit Netzwerktransparenz und Zugang zu Partnerfahrzeugen reagieren, indem sie Versandanforderungen und verfügbare Transportkapazitäten in einem vernetzten Dienst zusammenführen. Der Westasien-Konflikt löste ab dem 28. Februar 2026 einen Rohölpreisanstieg aus, der diesen Expansionsprozess mit zusätzlichem Kraftstostkostendruck belastete. Eine stärkere Nachfrage kann sich nur dann in Trägereinnahmen umwandeln, wenn die besetzte Kapazität eine zuverlässige Disposition unterstützt und die Frachtgebühren die Betriebskosten decken.
Wichtigste Erkenntnisse des Berichts
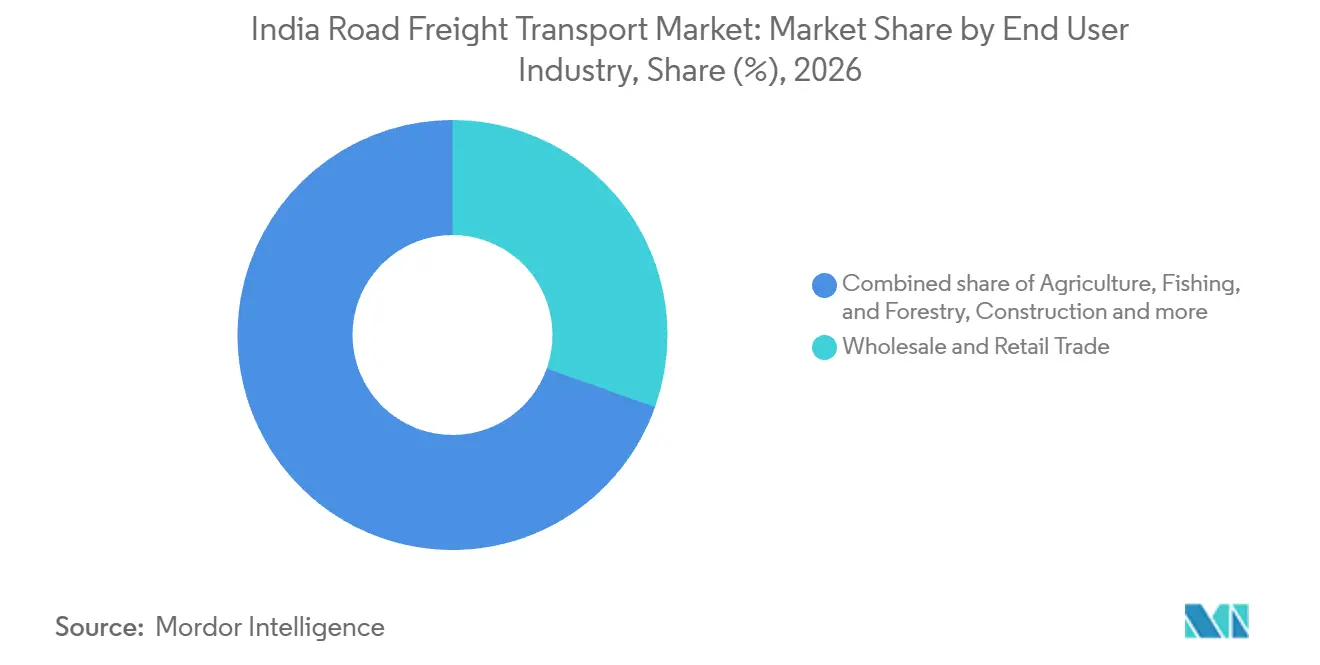
- Nach Endverbraucherbranche hielt der Groß- und Einzelhandel im Jahr 2026 einen Marktanteil von 30,44 % am indischen Straßengüterverkehrsmarkt; die Fertigung ist mit einer prognostizierten CAGR von 9,95 % über 2027–2032 das am schnellsten wachsende Segment.
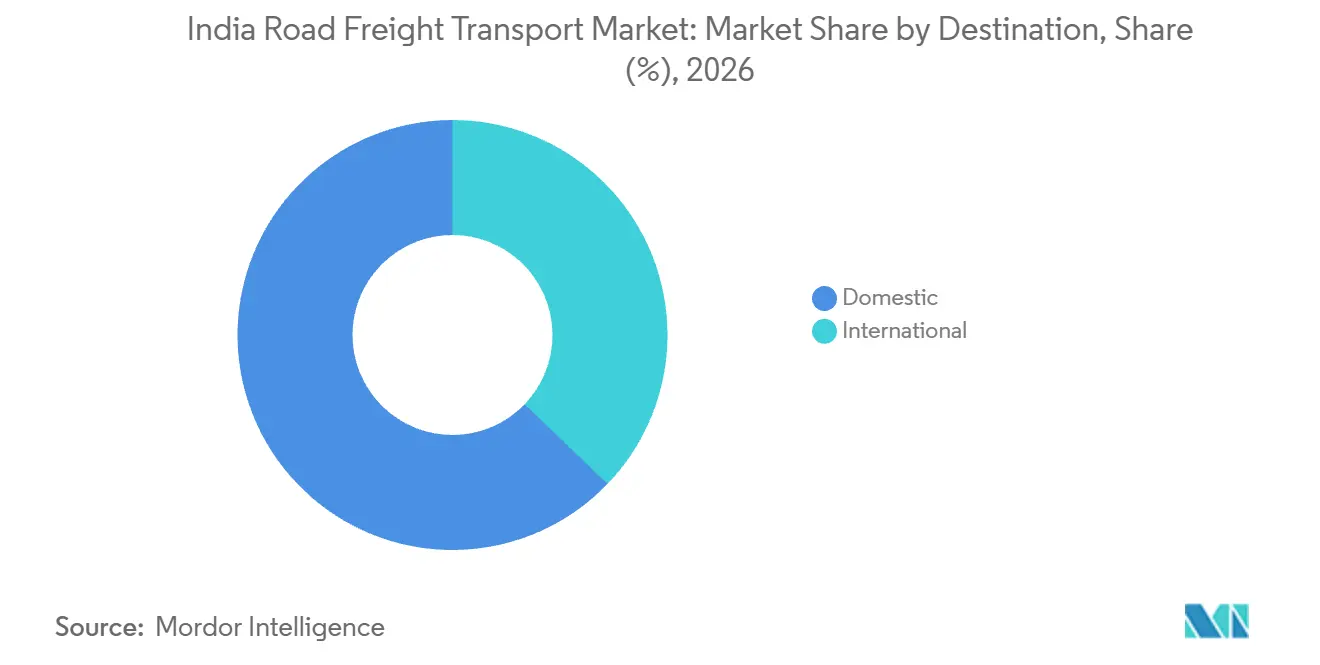
- Das Zielgebietsmix wurde vom Inlandstransport angeführt, mit einem Anteil von 62,82 % am indischen Straßengüterverkehrsmarkt im Jahr 2026, während der internationale Transport mit einer prognostizierten CAGR von 8,85 % über 2027–2032 am schnellsten wachsen soll.
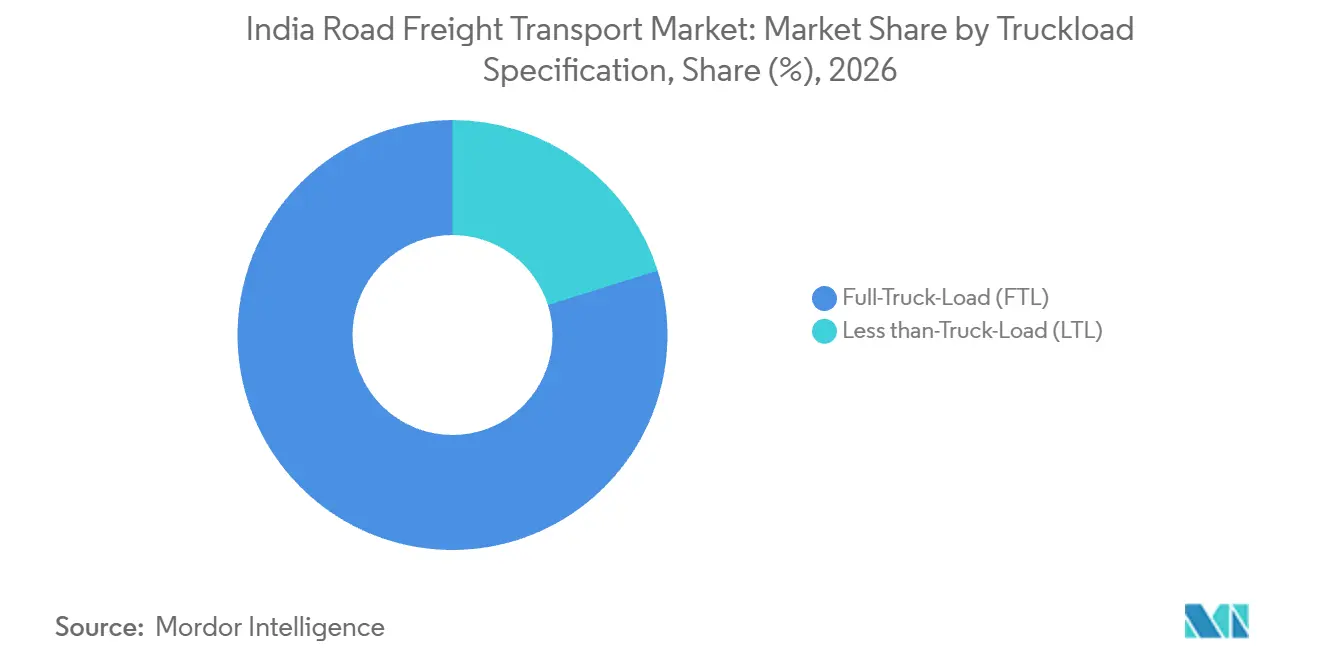
- Komplettladungen (FTL) führten das Lkw-Ladungsspezifikationsmix mit einem Anteil von 79,84 % im Jahr 2026 an, während Teilladungen (LTL) mit einer prognostizierten CAGR von 9,85 % über 2027–2032 am schnellsten wachsen sollen.
- Nach Containerisierung entfielen 86,31 % des Straßengüterverkehrsdienstleistungswerts im Jahr 2026 auf nicht-containerisierte Fracht; containerisierte Fracht ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,78 % über 2027–2032.
- Das Entfernungsmix begünstigte den Fernverkehr, der im Jahr 2026 einen Anteil von 75,42 % hielt, während der Nahverkehr mit einer prognostizierten CAGR von 8,85 % über 2027–2032 am schnellsten wachsen soll.
- Die Güterart wurde von Feststoffgütern angeführt, mit 72,88 % des Straßengüterverkehrsdienstleistungswerts im Jahr 2026, während Flüssiggüter mit einer prognostizierten CAGR von 9,17 % über 2027–2032 am schnellsten wachsen sollen.
- Nicht temperaturgeführte Dienste führten das Temperaturkontrollmix mit einem Anteil von 94 % im Jahr 2026 an, während temperaturgeführte Dienste mit einer prognostizierten CAGR von 9,4 % über 2027–2032 am schnellsten wachsen sollen.
- Geografisch gesehen führten die westlichen und südlichen Korridore im Jahr 2025 das Gesamtfrachtvolumen an, während Südindiens starkes Wachstum bis 2031 anhält.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungsschub im Rahmen der Make-in-India-Initiative | +3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Wachsende FMCG-Distribution in ländliche und halbstädtische Märkte | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Bau- und Infrastrukturmaterialtransport | +2.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Lagerflächenausbau in Städten der zweiten und dritten Kategorie | +1.8% | Indore, Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Dedizierte Güterkorridore zur Unterstützung der multimodalen Integration | +0.9% | Neu-Rewari bis Neu-Palanpur | Langfristig (≥ 4 Jahre) |
| Wachstum von Schnellhandel und hyperlokalen Liefermodellen | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungsschub im Rahmen der Initiative „Make in India”
Indiens Bruttowertschöpfung im verarbeitenden Gewerbe zu konstanten Preisen wuchs im Jahr 2025–26 um 10,7 %, eine vorläufige Schätzung im Rahmen der revidierten Reihe mit Basisjahr 2022–23.[1] Eine wachsende reale Fertigungsaktivität stärkt die Nachfragebasis für Transportunternehmen, die die Bewegung von Produktionsinputs und Fertigwaren bedienen. Ein Werk, das seine physische Produktion steigert, benötigt eingehende Materialien und ausgehende Fertigwarentransporte, was auf beiden Seiten der Produktion potenzielle Beladungsfahrten schafft. Die Koordination dieser Bewegungen, wo Routen übereinstimmen, gibt einem Transportunternehmen eine Möglichkeit, Leerfahrten zwischen Fabrikaufträgen zu reduzieren. Zusätzliche Produktion kann dann die Nachfrage nach Fahrzeugkapazität auf etablierten Fabrikrouten steigern, noch bevor Hersteller neue Zielorte hinzufügen.
Wachsende FMCG-Distribution in ländliche und halbstädtische Märkte
Das Erreichen zusätzlicher Verbraucherverkaufsstellen schafft eine Frachtgelegenheit, deren Wert sowohl von der Vertriebsabdeckung als auch von der Sendungsgröße abhängt. Hindustan Unilever fügte im Geschäftsjahr 2025–26 rund 200.000 Geschäfte zu seiner Gesamtreichweite hinzu und erweiterte gleichzeitig die Abdeckung in ländliche Hinterländer. Für Transportunternehmen, die diese Expansion bedienen, erstreckt sich der Frachtbedarf über einen breiteren Lieferfußabdruck, da Marken zusätzliche Einzelhandelsgeschäfte erreichen. Die Kombination kompatibler Lieferungen kann verstreute Verkaufsstellen kommerziell bedienbar machen, ohne dass jedes Ziel eine vollständige Lkw-Ladung generieren muss. Jedes hinzugefügte Geschäft ist ein separater Lieferpunkt, sodass die Expansion die zu planenden Stopps erhöht und die innerhalb einer Route kombinierten Stopps kommerziell bedeutsam macht.
Wachstum im Bereich Bau- und Infrastrukturmaterialtransport
Der Bau schafft Transportnachfrage während der Projektdurchführung und gibt Materialtransporteuren eine kommerzielle Rolle, bevor fertiggestellte Infrastruktur den normalen Verkehr aufnimmt. Die National Highways Authority of India baute im Geschäftsjahr 2025–26 5.313 Kilometer Nationalstraßen, etwa 15 % über ihrem Ziel von 4.640 Kilometern.[2] Für Transportunternehmen, die Straßenbauprojekte bedienen, bestimmen Lage und Reihenfolge der Bautätigkeit, wo zusätzliche Materialtransportkapazität Einnahmen erzielen kann. Solche Arbeiten können während der Ausführung eine konzentrierte Nachfrage unterstützen, aber ein fertiggestellter Abschnitt verändert den Bedarf für die ihm zugewiesenen Fahrzeuge. Die Auslastung eines Transportunternehmens hängt dann davon ab, wie schnell seine Lkw zur nächsten Baustelle umgeleitet werden können, da ein fertiggestellter Abschnitt die Arbeit beendet, die er bediente.
Lagerexpansion in Städten der zweiten und dritten Reihe
Regionale Erfüllungskapazität schafft ein Ziel für Nachschubfracht sowie einen Ausgangspunkt für die Kundenverteilung. Im Juni 2025 eröffnete Amazon India sein erstes Fulfillment-Center in Indore als Teil von 5 neuen Zentren, die vor dem Prime Day 2025 in Betrieb genommen wurden. Strategische Partner betrieben und verwalteten die Zentren, deren kombinierte Lagerkapazität 1,8 Millionen Kubikfuß überstieg. Für Transportunternehmen, die solche Knotenpunkte bedienen, liegt die kommerzielle Chance darin, regionale Lager mit Nachschub und ausgehender Distribution zu verbinden. Da strategische Partner diese Zentren betrieben, kann der mit der Eröffnung in Indore verbundene Nachschub- und ausgehende Transport über diese Partnerunternehmen vergeben werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronischer Fahrermangel auf Fernverkehrsrouten | -1.4% | Jawaharlal-Nehru-Hafen | Langfristig (≥ 4 Jahre) |
| Stark fragmentierte Basis kleiner Flottenunternehmen | -1.1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Dieselpreisvolatilität mit Auswirkungen auf die Margen | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Städtische Staus und Ineffizienzen im Erst- und Letzte-Meile-Bereich | -0.5% | Mumbai und Delhi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Fahrermangel auf Fernverkehrsrouten
Die Verfügbarkeit von Fahrern kann einen Frachtbetrieb einschränken, selbst wenn Ladung und Fahrzeuge versandbereit sind. Eine Studie der Internationalen Transportarbeiter-Föderation aus dem Jahr 2025, einschließlich Interviews vom April 2024, berichtete, dass unattraktive Arbeitsbedingungen in Indiens Lkw-Branche zu Fahrermangel führten. Im Mai 2026 meldete Indiens Ministerium für Häfen, Schifffahrt und Wasserwege, dass ein Mangel an Containerfrachtbahnhof-Anhängerfahrern die Räumung von 25.000 Importcontainern am Jawaharlal-Nehru-Hafen verzögerte. Die kommerzielle Konsequenz ist ein Missverhältnis zwischen der Frachtumschlagskapazität und der Belegschaft, die benötigt wird, um Fracht in das Straßennetz zu entlassen. Im Februar 2026 startete die Allcargo Group eine Ausbildung für schwere Kraftfahrzeuge für Frauen mit Führerschein für leichte Kraftfahrzeuge im Hafenlogistikkorridor Indiens. Wenn Fahrer nicht für erforderliche Transporte eingesetzt werden können, kann allein zusätzliche Fahrzeugkapazität den Dispositionsengpass oder die damit verbundene Frachtsverzögerung nicht beseitigen.
Stark fragmentierte Basis kleiner Flottenunternehmen
Fragmentierte Spotverträge können die Kontrolle eines kleinen Transportunternehmens über den zur Deckung seiner Betriebskosten erforderlichen Tarif schwächen. ICRA berichtete im Juni 2026, dass kleine Flottenunternehmen Indiens Straßenlogistikbranche dominierten, in der Spotverträge weit verbreitet waren. Die Weitergabe von Kraftstoffkosten könnte relativ schnell, aber unvollständig erfolgen, abhängig von Angebot und Nachfrage nach Lkw auf dem lokalen Markt. Eine schnelle Preisanpassung muss daher nicht die Einnahmen sichern, die für eine kontinuierliche Dienstleistung erforderlich sind. Für Verlader, die auf verlässliche Kapazität angewiesen sind, besteht die kommerzielle Einschränkung in der Kontinuität zu tragfähigen Tarifen, da ein überfüllter Spotmarkt einzelne Unternehmen ungedeckten Kosten aussetzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Einzelhandelsvolumen trifft auf neue FertigungskapazitätGroß- und Einzelhandel machte im Jahr 2026 einen Anteil von 30,44 % am indischen Straßengüterverkehrsmarkt aus. Delhiverys Express-Paketgeschäft lieferte im Geschäftsjahr 2025–26 1 Milliarde E-Commerce-Pakete. Dieses mit dem Einzelhandel verbundene Betriebsvolumen liefert einen erheblichen Strom einzelner Sendungen, den Transportnetzwerke zu Straßentransporten bündeln können. Für das größte Segment besteht die kommerzielle Aufgabe darin, zahlreiche separate Aufträge in koordinierte Kapazität umzuwandeln, ohne jedes Ziel als dedizierten Lkw-Auftrag zu behandeln. Eine große Paketbasis unterstützt gemeinsame Straßenabfahrten, aber der Einsatz weiterer Lkw lohnt sich nur, wenn Aufträge auf bestimmten Routen zu tragfähigen Ladungen kombiniert werden.
Die Fertigung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,95 % über 2027–2032. CG Semi begann im Juli 2026 die kommerzielle Produktion in seiner G1-Anlage für Halbleitermontage, -verpackung und -prüfung in Sanand. Die Anlage hat eine Spitzenkapazität von 300 Millionen Einheiten pro Jahr, und CG Power and Industrial Solutions ist der Mehrheitspartner des Unternehmens. Indiens industrielle Fertigungsproduktion wuchs laut Schnellschätzung des Ministeriums für Statistik und Programmumsetzung im August 2026 um 9 % im Jahresvergleich. Das Produktionswachstum erhöht die Inputs und Fertigwaren, die transportiert werden müssen, und schafft eine größere potenzielle Transportaufgabe für Transportunternehmen, die Fabrikversendungen bedienen.



Nach Zielgebiet:
Inlandsreichweite und grenzüberschreitender DienstDer Inlandstransport repräsentierte im Jahr 2026 einen Marktanteil von 62,82 % am indischen Straßengüterverkehrsmarkt. VRL Logistics meldete im Geschäftsjahr 2025–26 mehr als 1 Million Kunden in ganz Indien, basierend auf GST-Identifikationsnummern in seinem System, und erklärte, dass alle seine Geschäftstätigkeiten in Indien stattfanden. Zu seinen Kunden zählten Unternehmen, Zoll- und Speditionsagenten, Groß- und Einzelhändler. Mit Kunden, die von Unternehmen bis zu Groß- und Einzelhändlern reichen, kann das Volumen eines Inlandstransportunternehmens davon abhängen, viele Verlader auf gemeinsamen Routen zu bedienen, anstatt von einem einzigen Konto abhängig zu sein.
Der internationale Transport ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,85 % über 2027–2032. Der Landgrenzübergang Petrapole verzeichnete im Geschäftsjahr 2025–26 111.210 Frachtbewegungen an der indisch-bangladeschischen Grenze. Diese Betriebsbasis platziert einen Teil der internationalen Frachtgelegenheit an Landübergängen, wo die Straßenbewegung und ihre Grenzschnittstelle einen verbundenen Dienst bilden. Transportunternehmen können Kapazitäten rund um diese etablierten grenzüberschreitenden Ströme organisieren, wobei die kommerzielle Leistung von der Kontinuität der Frachtübergaben auf der gesamten Strecke abhängt. Wenn eine Grenzübergabe ins Stocken gerät, bleibt der zugewiesene Lkw über das Inlandsleg hinaus gebunden, was die in jeder internationalen Lieferung gebundene Kapazität erhöht.

Nach Lkw-Ladungsspezifikation:
Komplettladungen sichern den Wert, während die Konsolidierung zunimmtKomplettladungen (FTL) waren das größte Segment und machten im Jahr 2026 79,84 % des Straßengüterverkehrsdienstleistungswerts aus. Im indischen Buchungsregister von Safe & Secure Logistics repräsentierte FTL von August 2025 bis März 2026 24 % der Sendungen, aber 85,3 % der berechneten Tonnage. Das Format kann daher erhebliches Frachtgewicht transportieren, ohne für die gleiche Anzahl einzelner Aufträge zu stehen. Für Verlader mit genügend Ladung für ein vollständiges Fahrzeug bündelt der Dienst die Kapazität um eine Sendung statt um eine gemeinsame Abfahrt. Der Käufer verpflichtet sich zu einer Fahrzeugbewegung für seine Ladung, sodass der Betreiber durch den Einsatz von Lkw-Kapazität für diese Sendung Einnahmen erzielt.
Teilladungen (LTL) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,85 % über 2027–2032. Delhiverys Teilladungs-Frachttonnage (PTL) erreichte im ersten Quartal des Geschäftsjahres 2026–27 542.000 Tonnen, ein Anstieg von 18,4 % gegenüber dem ersten Quartal des Geschäftsjahres 2025–26. Gemeinsame Kapazität gibt kleineren Sendungen Zugang zum Fernverkehr, ohne dass ein Verlader einen ganzen Lkw füllen muss. Dieses Modell macht die Bündelung an Abfahrtspunkten zum Kerngeschäft, da einzelne Aufträge eine tragfähige kombinierte Bewegung bilden müssen. Mit steigender PTL-Tonnage verteilen vollere Abfahrten die Bewegungskosten auf mehr Fracht, während zusätzliche Abfahrten einen anderen Bedarf an Fahrzeugen und Terminalkapazität schaffen.
Nach Containerisierung:
Massengut und neue LadungskonfigurationenNicht-containerisierte Fracht war das größte Segment mit 86,31 % des Straßengüterverkehrsdienstleistungswerts im Jahr 2026. Das Ministerium für Kohle verzeichnete im Geschäftsjahr 2024–25 einen externen Rohkohleversand per Straße von 298,5 Millionen Tonnen. Adani Ports and Special Economic Zone Ltd. (APSEZ) meldete in seinem Bericht 2025–26 mehr als 25.000 eigene und verwaltete Lkw in seinem containerisierten und Massengut-Lkw-Geschäft. Massentransport kann daher innerhalb eines breiteren Frachtnetzes angeboten werden, wobei Betreiber dieses Geschäft mit anderen Frachtbewegungen kombinieren. Die gemeldete Lkw-Gesamtzahl umfasst containerisierte und Massenarbeit, sodass die Aufteilung zwischen den beiden die für nicht-containerisierte Fracht verfügbare Kapazität bestimmt.
Containerisierte Fracht ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,78 % über 2027–2032. Am 7. Mai 2026 meldete die Jawaharlal-Nehru-Hafenbehörde eine durchschnittliche tägliche Torbewegung von rund 20.000 TEU containerisierter Fracht per Straße. Volvo Trucks stellte am 15. Februar 2025 in Nagpur einen von Delhivery betriebenen Straßenzug vor, einschließlich eines 24-Fuß-containerisierten Zwischenanhängers. Regelmäßige Terminalbewegungen machen die Abfahrtsplanung kommerziell wichtig, da Betreiber die Lkw-Verfügbarkeit mit der zu bewegenden Fracht abstimmen müssen. Die Straßenzugkonfiguration erweitert die in einer kombinierten Fahrzeugbewegung transportierte Ladung und verlagert die Betriebsentscheidung hin zur Zusammenstellung ausreichender Fracht für diese größere Abfahrt.
Nach Entfernung:
Fernverkehrsvolumen und wiederkehrende städtische VerbindungenDer Fernverkehr war das größte Segment und machte im Jahr 2026 75,42 % des Straßengüterverkehrsdienstleistungswerts aus. Safe & Secure Logistics verzeichnete von August 2025 bis März 2026 134.506 Sendungen auf Routen von 1.500 bis 1.999 Kilometern. Sein Netzwerk war auf West-Ost-Paketrouten ausgerichtet. Für Transportunternehmen, die über diese Entfernungen operieren, kann die Fahrzeugpositionierung nach der Lieferung die nächste einnahmenerzielende Bewegung genauso stark beeinflussen wie die ursprüngliche Disposition. In diesem West-Ost-Netzwerk bestimmt die Sicherung der nächsten Ladung, wie viel Leerfahrten durch die Einnahmen aus beladenen Fahrten gedeckt werden müssen.
Der Nahverkehr ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,85 % über 2027–2032. Bis Mai 2026 hatte Amazon India rund 50 elektrische Eicher Pro-X-Lkw für den innerstädtischen Güterverkehr eingesetzt. Sie bewegten Waren zwischen Fulfillment-Hubs am Stadtrand und Micro-Fulfillment-Centern näher an den Kunden. Dieses Modell kann wiederholte Einrichtung-zu-Einrichtung-Nachschublieferungen unterstützen, wobei die nutzbare Fahrzeugkapazität durch den Fluss zwischen nahe gelegenen Knotenpunkten bestimmt wird. Stadtweite Verbindungen belohnen kurze Umschlagzeiten, da ein Lkw, der schnell lädt und entlädt, Abfahrten hinzufügen kann, ohne seine Route zu verlängern.
Nach Güterart:
Industrielle Feststoffe und spezialisierter FlüssiggütertransportFeststoffgüter bildeten das größte Segment und machten im Jahr 2026 72,88 % des Straßengüterverkehrsdienstleistungswerts aus. ACC meldete im Geschäftsjahr 2025–26 ein Zementabsatzvolumen von 43,9 Millionen Tonnen, ein Anstieg von 12 % im Jahresvergleich. Eine wachsende physische Absatzbasis schafft eine potenzielle Vertriebsaufgabe für Transportunternehmen, deren kommerzielle Anforderung darin besteht, produktive beladene Fahrten rund um den Versandbedarf des Herstellers zu organisieren. Wenn der Zementvertrag eines Transportunternehmens seine Versandzuteilung festlegt, bestimmt der Zugang zu zusätzlichen Ladungen, ob höhere Herstellerabsätze die Frachteinnahmen steigern können.
Flüssiggüter sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,17 % über 2027–2032. TCI Chemlog, eine Tochtergesellschaft der TCI Group, bietet chemische Logistikdienstleistungen für feste, flüssige und gasförmige Produkte auf Straßen-, Schienen- und Küstenrouten an. Es verwendet ISO-Tankcontainer, Gastanker und Flexitanks für multimodale Chemikalientransporte. Für Käufer von Flüssiggütern hängt der kommerzielle Wert von der Verbindung zwischen Behälter, Straßenabholung und den anderen Transportabschnitten ab, die für eine bestimmte Sendung verwendet werden. Ein Spezialist kann seinen Frachtdienst durch koordinierte Ausrüstung und Handhabung an diesen Schnittstellen differenzieren und spezielle Frachtanforderungen mit der Straßenbewegung verbinden.
Nach Temperaturkontrolle:
Umgebungstemperaturreichweite und Expansion des KühldienstesNicht temperaturgeführter Transport war das größte Segment mit 94 % des Straßengüterverkehrsdienstleistungswerts im Jahr 2026. Wie im August 2026 berichtet, betrieb der Milchproduzent Milky Mist Dairy Food Limited 34 Umgebungstemperatur-Lkw in seiner eigenen Logistikflotte und belieferte 57 Zoll- und Speditionsagenten-Lagerdepots in Indien. Umgebungstemperaturfahrzeuge können einen dedizierten Teil des breiteren Vertriebsnetzes eines Herstellers bilden, wobei die Transportanforderungen rund um die diesem Dienst zugewiesenen Waren organisiert werden. Für Käufer, deren Waren keine aktive Temperaturkontrolle benötigen, kann die Bewegung rund um Kapazität, Timing und Depotabdeckung organisiert werden. Der Fall eines externen Transportunternehmens für Depotverträge beruht daher auf Dienst- oder Auslastungsgewinnen im Vergleich zur eigenen Umgebungstemperaturflotte eines Herstellers.
Temperaturgeführter Transport ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,4 % über 2027–2032. Bis April 2025 hatte Deepika Frozen Food Carrier 10 MXL-Kühlfahrzeuge hinzugefügt und seine Flotte auf 40 Fahrzeuge gebracht. Jeder neue Lkw hatte eine Nutzlastkapazität von 21 Tonnen. Kapazität, die für eine Kühlbewegung eingesetzt wird, ist auch eine Verpflichtung, die für diese Ladung festgelegten Bedingungen während des gesamten Straßenabschnitts aufrechtzuerhalten. Nutzlast und Temperaturkontrolle bilden daher eine Dienstverpflichtung, die spezialisierten Betreibern eine definierte Rolle für Kunden gibt, die beide Fähigkeiten gemeinsam benötigen.
Geografische Analyse
Straßengüterverkehrsmarkt der westlichen und südlichen Korridore
Die westlichen und südlichen Korridore führten im Jahr 2025 das Gesamtfrachtvolumen an. Von Geschäftsjahr 2020–21 bis zum 17. März 2026 baute NHAI im Rahmen von Bharatmala 2.457 Kilometer Nationalstraßen in Maharashtra und 1.235 Kilometer in Tamil Nadu. Diese kumulativen Straßenbauprojekte bieten Infrastruktur, die für wiederkehrende Frachtbewegungen in beiden Teilen des Landes relevant ist. Für korridorfokussierte Transportunternehmen hängt der kommerzielle Wert dieser Straßenbasis davon ab, aufeinanderfolgende Ladungen über die Standorte zu verknüpfen, die ihre Kunden bedienen. Maharashtras Bharatmala-Bau war in diesem Zeitraum etwa doppelt so groß wie der von Tamil Nadu, was mehr dieser gepaarten Autobahnexpansion im westlichen Korridor platziert.
Straßengüterverkehrsmarkt Südindien
Südindiens starke Wachstumsdynamik bis 2031 schafft Chancen rund um industrielle Logistikkapazität. Im September 2025 kündigte Allcargo Supply Chain, Teil von Allcargo Logistics, die Eröffnung seines Logistikparks Panapakkam in der Nähe von Chennai als sofort betriebsbereite Einrichtung an. Das angekündigte Design umfasste 30 Lkw-Buchten, die mehr als 300 Fahrzeuge pro Tag abfertigen können, und eine monatliche Einrichtungsdurchsatzkapazität von rund 60.000 Tonnen. Damit die angekündigte Lkw-Abfertigungskapazität des Parks Transportarbeit generiert, müssen Buchtenzugang und Fahrzeugankunft gemeinsam geplant werden.
Regionale Unterschiede prägen auch den Zugangsabschnitt eines Frachtdienstes, wobei Lucknow eine städtische Lieferbeschränkung in Nordindien veranschaulicht. Das Logistics Ease Across Different States (LEADS) 2025 des Ministeriums für Förderung von Industrie und Binnenhandel stellte chronische Staus und schlechten Nicht-Schnellstraßen-Verkehrsfluss fest, der die Letzte-Meile-Lieferung in Lucknow und anderen großen Städten in Uttar Pradesh beeinträchtigte. Die nordöstlichen Bundesstaaten zeigten ein anderes Muster der Logistik-Ökosystemleistung, wobei Mizoram als Vorbild und Tripura und Meghalaya als Hochleister eingestuft wurden. Unter den nordöstlichen Bundesstaaten wurden Arunachal Pradesh, Nagaland, Manipur und Assam in derselben Bewertung als Beschleuniger eingestuft. Städtische Zugangsbedingungen und staatliche Logistikfähigkeiten können daher innerhalb eines nationalen Frachtvertrags unterschiedliche Ausführungskosten verursachen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsgebiete aus der Perspektive von Straßengüterverkehrsunternehmen, die neue Elektro-Lkw-Käufe planen. Die nationale Politik legt künftige Lkw-Sicherheitsanforderungen fest, während Maharashtra die Besteuerung von Güterfahrzeugen mit einer EV-Richtlinienbefreiung kombiniert. Für einen Flottenkäufer ergibt sich die kommerzielle Wirkung daraus, wie Fahrzeugausstattung und Zulassungsentscheidungen mit dem Kaufdatum interagieren.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Ministerium für Straßenverkehr und Autobahnen | Kraftfahrzeugabteilung; Verkehrsministerium als EV-Richtlinien-Knotenstelle |
| Wesentliche Instrumente oder Ausrichtung | Lkw-Sicherheitsanforderungen ab Oktober 2027 und Januar 2028 übernommen | Güterfahrzeugsteuer nach Ladegewicht; EV-Richtlinie 2025 Befreiung für qualifizierende Zulassungen bis März 2030 |
| Kommerzielle Wirkung | Künftige Anforderungen an Brems-, Stabilitäts-, Notbrems- und Fahrerassistenzausrüstung | Güterfahrzeugsteuer hängt vom Ladegewicht ab; qualifizierende Elektrofahrzeuge erhalten vollständige Kraftfahrzeugsteuerbefreiung |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Zunehmend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Der verabschiedete nationale Zeitplan fügt ab dem 1. Oktober 2027 überarbeitete Brems-, Stabilitäts- und Notbremsanforderungen sowie ab dem 1. Januar 2028 aufgeführte Fahrerassistenzsysteme hinzu. Maharashtras Steuerbefreiung gilt für Elektrofahrzeuge, die im Bundesstaat vom 1. April 2025 bis zum 31. März 2030 verkauft und zugelassen werden.[3] Die vollständige staatliche Kraftfahrzeugsteuerbefreiung unterstützt Maharashtras hohe aktuelle Bewertung, während die übernommenen Ausrüstungsverpflichtungen des nationalen Zeitplans eine mittlere Bewertung für prospektive Flottenkäufe unterstützen. Das Befreiungsfenster bis zum 31. März 2030 unterstützt die staatliche Politikkontinuität für qualifizierende Käufe, wobei die Ladegewichtsbesteuerung die Exposition außerhalb der Befreiung bestimmt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Sendungskonsolidierung, Fernverkehrstransport und Endverteilung als unterschiedliche Einnahmequellen für Transportunternehmen. Im Geschäftsjahr 2025–26 meldete TCI Freight, eine Division von Transport Corporation of India (TCI), Hub-and-Spoke-Oberflächentransport über mehr als 19.000 Postleitzahlen. Seine Dienste umfassten FTL, LTL, überdimensionale und grenzüberschreitende Fracht. Über diese Dienste hinweg hängen die Einnahmen der Transportunternehmen davon ab, Abholung und Endverteilung mit der dazwischenliegenden Oberflächenbewegung zu verbinden.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Sendungsabholung und -konsolidierung | LTL-Transportunternehmen wie VRL Logistics Ltd. und TCI Freight | Abholungs- und Konsolidierungsfrachtgebühren | Unzureichendes Ursprungsvolumen zur Füllung gemeinsamer Abfahrten | Kompatible Sendungen rund um koordinierte Abfahrtszeiten kombinieren |
| Fernverkehrstransport | FTL-Betreiber wie Mahindra Logistics und Delhivery Ltd. | Fernverkehrsfrachtgebühren | Missverhältnis zwischen Ladestandorten und verfügbaren Fahrzeugen | Aufeinanderfolgende beladene Bewegungen über das Transportnetz verknüpfen |
| Endverteilung | Pakettransportunternehmen wie VRL Logistics Ltd. und Delhivery Ltd. | Lieferfrachtgebühren | Nicht abgestimmte Terminalfreigabe und Lieferpläne | Terminalversand mit Ziellieferrunden koordinieren |
| Quelle: Mordor Intelligence | ||||
VRL meldete im Geschäftsjahr 2025–26 wettbewerbsfähige Preisgestaltung und lokalisierte Volumenmoderation sowie Ausstiege aus ausgewählten margenschwachen Geschäften in den vorangegangenen 2 Jahren. Seine Erfahrung zeigt eine Grenze bei der Ausweitung von Sendungen auf, wenn deren Gebühren die damit verbundene Netzwerkarbeit nicht aufrechterhalten können. Die Ablehnung unrentablen Verkehrs ist Teil der Art und Weise, wie ein solches Netzwerk seine Kapazität verwaltet.
Wettbewerbslandschaft
Marktkonzentration
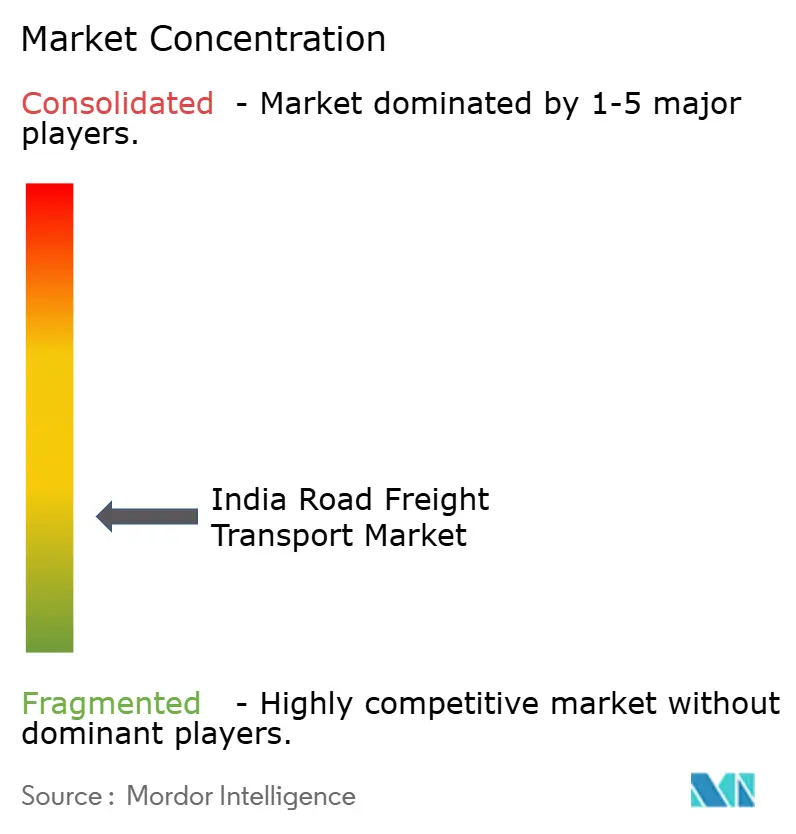
Das fragmentierte Wettbewerbsfeld umfasst A.P. Moller-Maersk, Allcargo Logistics (including AllcargoGATI), CJ Darcl Logistics Limited, Delhivery Ltd. und DHL Group. Im Geschäftsjahr 2024–25 umfasste das Netzwerk von AllcargoGATI 18 Express-Vertriebszentren, 22 Logistikparks und 84 Vertriebshubs, unterstützt von mehr als 4.300 Lieferanten-Lkw. CJ Darcl, dessen Geschäft Straßentransport und multimodale Logistik umfasst, meldete zum 31. März 2026 Zugang zu mehr als 1,12 Millionen Fahrzeugen in seinem Marktnetzwerk. Beide Netzwerke nutzen externe Fahrzeugkapazität, sodass Lieferantenbeziehungen und Netzwerkabdeckung eine Skalierung über die eigenen Fahrzeuge hinaus unterstützen.
Im Geschäftsjahr 2024–25 startete AllcargoGATI HubEye, eine proprietäre digitale Plattform, die Echtzeittransparenz in sein Fernverkehrsnetzwerk bot. Die Verbindung dieser Transparenz mit Terminal- und Lkw-Bewegungen über ein lieferantenversorgtes Netzwerk kann eine engere Kontrolle der Disposition unterstützen und macht digitale Koordination neben physischer Reichweite kommerziell relevant. CJ Darcls gesamtindisches B2B-Straßentransportmodell kombiniert lieferantenversorgtes Fahrzeuge mit selektiv eigenen Nutzfahrzeugen, einschließlich Containerlastwagen und Sattelzugmaschinen, und bietet damit 2 Möglichkeiten zur Kapazitätsorganisation. Für Geschäftsverlader können diese Ansätze die Verantwortung für Kapazitätszugang, Bewegungstransparenz und Dispositionskoordination innerhalb eines vertraglich vereinbarten Netzwerks bündeln, das mehrere Ursprünge und Ziele umfasst.
Delhivery Ltd. schloss im Juli 2025 die Übernahme von Ecom Express ab und machte Ecom Express zu einer Tochtergesellschaft. Das DHL Supply Chain-Geschäft der DHL Group betreibt in Bhiwandi ein ausschließlich auf das Gesundheitswesen ausgerichtetes Multi-Client-Logistikzentrum mit temperaturgeführter Lagerung von −190 °C bis 45 °C. Die Bhiwandi-Einrichtung bedient Pharmazeutika und Medizinprodukte. Für Paketkonkurrenten bedeutet die abgeschlossene Übernahme, gegen eine Delhivery-Gruppe mit einem größeren kombinierten Netzwerk zu konkurrieren. Flottenergänzungen bringen auch regulatorische Positionierung in den Wettbewerb, da Betreiber neue Lkw-Spezifikationen mit dem von MoRTH verabschiedeten Sicherheitsausrüstungszeitplan in Einklang bringen müssen.
Marktführer der indischen Straßengüterverkehrsbranche
-
A.P. Moller-Maersk
-
Allcargo Logistics (including AllcargoGATI)
-
CJ Darcl Logistics Limited
-
Delhivery Ltd.
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Straßengüterverkehrsmarkt Unternehmen in diesem Bericht
- A.P. Moller-Maersk
- Allcargo Logistics (including AllcargoGATI)
- CJ Darcl Logistics Limited
- Delhivery Ltd.
- DHL Group
- Expeditors International of Washington, Inc.
- GEODIS
- Mahindra Logistics
- Nippon Express Holdings
- Transport Corporation of India (TCI)
- V-Trans
- Varuna Group
- VRL Logistics Ltd.
- Safexpress
- Shree Tirupati Logistics
- Xpressbees
- Om Logistics Supply Chain
- CKB Group
- Glottis
- SAR Logistics
Neueste Industrielle Entwicklungen in Indischer Straßengüterverkehrsmarkt
- Mai 2026: Ashok Leyland kündigte einen Auftrag über 715 Fahrzeuge von VRL Logistics an, darunter Güter-Lkw und Mitarbeiterbusse. Zum Zeitpunkt der Ankündigung waren 300 Lkw geliefert worden und 415 Fahrzeuge waren für die Lieferung im Jahr 2026 geplant.
- Apr. 2026: Tata Motors begann mit der Lieferung elektrischer Sattelzugmaschinen an BillionE Mobility und kündigte einen zusätzlichen Auftrag über 250 Einheiten für die phasenweise Lieferung an, mit geplantem Einsatz für Fernverkehr von Stahl, Zement und anderen Industriegütern in Indien.
- Apr. 2026: GreenLine Mobility Solutions kündigte eine Eigenkapitalinvestition von 275 Millionen USD an, einschließlich einer Verpflichtung von 20 Millionen USD von Nikhil Kamath, zur Unterstützung des geplanten Einsatzes von mehr als 10.000 LNG- und Elektro-Lkw in Indien.
Umfang und Methodik
Endverbraucherbranche
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
Zielgebiet
| Inland |
| International |
Lkw-Ladungsspezifikation
| Komplettladung (FTL) |
| Teilladung (LTL) |
Containerisierung
| Containerisiert |
| Nicht-Containerisiert |
Entfernung
| Fernverkehr |
| Nahverkehr |
Güterkonfiguration
| Flüssiggüter |
| Feststoffgüter |
Temperaturkontrolle
| Ohne Temperaturkontrolle |
| Mit Temperaturkontrolle |
| Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Zielgebiet | Inland |
| International | |
| Lkw-Ladungsspezifikation | Komplettladung (FTL) |
| Teilladung (LTL) | |
| Containerisierung | Containerisiert |
| Nicht-Containerisiert | |
| Entfernung | Fernverkehr |
| Nahverkehr | |
| Güterkonfiguration | Flüssiggüter |
| Feststoffgüter | |
| Temperaturkontrolle | Ohne Temperaturkontrolle |
| Mit Temperaturkontrolle |
Marktdefinition
- Landwirtschaft, Fischerei und Forstwirtschaft - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Branche Landwirtschaft, Fischerei und Forstwirtschaft für Straßengüterverkehrsdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Anbau von Feldfrüchten, der Tierhaltung, der Holzernte, dem Fischfang und der Gewinnung anderer Tiere aus ihren natürlichen Lebensräumen sowie der Erbringung damit verbundener Unterstützungsleistungen befasst sind. Dabei spielen Logistikdienstleister entlang der Wertschöpfungskette eine entscheidende Rolle bei der Beschaffung, Lagerung, Handhabung, dem Transport und der Distribution von Betriebsmitteln (Saatgut, Pestizide, Düngemittel, Ausrüstung und Wasser) von Herstellern oder Lieferanten zu den Produzenten sowie beim reibungslosen Fluss der Erzeugnisse (Produkte, Agrarwaren) zu Distributoren und Verbrauchern. Dies umfasst sowohl temperaturkontrollierte als auch nicht-temperaturkontrollierte Logistik, je nach Bedarf entsprechend der Haltbarkeit der transportierten oder gelagerten Waren.
- Bauwesen - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Bauindustrie für Straßengüterverkehrsdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Bau, der Reparatur und Renovierung von Wohn- und Gewerbegebäuden, Infrastruktur, Ingenieurbauten sowie der Erschließung und Entwicklung von Grundstücken befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der Steigerung der Rentabilität von Bauprojekten, indem sie die Bestandsverwaltung von Rohstoffen und Ausrüstung, zeitkritische Lieferungen und andere Mehrwertdienste für ein effektives Projektmanagement bereitstellen.
- Containerisierter Straßengüterverkehr - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengüterverkehrsdienstleistungen für Komplettladungsdienste (FTL). Der Komplettladungs-Straßengüterverkehr ist durch eine vollständige Einzelladung gekennzeichnet, die nicht mit anderen Sendungen kombiniert wird. Er umfasst Sendungen, die (i) ausschließlich den Gütern eines einzelnen Verladers gewidmet sind, (ii) direkt von einem Ursprungsort zu einem oder mehreren Bestimmungsorten transportiert werden, (iii) Massenposttransporte per Lkw umfassen, (iv) sowohl Container- (Vollcontainerladung, FCL) als auch Nicht-Container-Lkw-Dienste umfassen, (v) Güter umfassen, die temperaturkontrollierte oder nicht-temperaturkontrollierte Transportdienstleistungen erfordern, (vi) Massenflüssigkeitstransporte per Tankfahrzeug umfassen, (vii) den Transport von Abfällen per Lkw beinhalten, (viii) den Transport gefährlicher Güter per Lkw beinhalten. Damit verbundene Mehrwertdienste wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment sonstige Dienstleistungen des Fracht- und Logistikmarktes enthalten.
- Export- und Importtrends - Die Gesamtlogistikleistung einer Volkswirtschaft ist positiv und signifikant (statistisch) mit ihrer Handelsleistung (Exporte und Importe) korreliert. Daher wurden in diesem Branchentrend der Gesamthandelswert, wichtige Waren und Warengruppen sowie die wichtigsten Handelspartner für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) zusammen mit den Auswirkungen wichtiger Handels- und Logistikinfrastrukturinvestitionen und des regulatorischen Umfelds analysiert.
- Flüssiggüter - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengüterverkehrsdienstleistungen für den Transport von Schüttflüssigkeiten, die häufig in der Rohstoffgewinnung, Fertigung, Lebensmittelverarbeitung und Landwirtschaft eingesetzt werden. Es umfasst den Transport von Flüssigkeiten wie (i) Chemikalien und Gefahrgütern (z. B. Säuren), (ii) Wasser (Trinkwasser sowie Abwasser), (iii) Öl und Gas (vor- und nachgelagert, wie Benzin, Kraftstoff, Rohöl oder Propan), (iv) lebensmittelgeeigneten Schüttflüssigkeiten (wie Milch oder Saft), (v) Kautschuk, (vi) agrochemischen Produkten und weiteren. Diese Güter werden in der Regel per Tankfahrzeug transportiert.
- Kraftstoffpreis - Kraftstoffpreisanstiege können zu Verzögerungen und Störungen für Logistikdienstleister führen, während Rückgänge zu kurzfristig höherer Rentabilität und zunehmendem Marktwettbewerb führen können, um Verbrauchern die besten Angebote zu unterbreiten. Daher wurden die Kraftstoffpreisschwankungen über den Betrachtungszeitraum untersucht und zusammen mit den Ursachen sowie den Marktauswirkungen dargestellt.
- Komplettladungs-Straßengüterverkehr (FTL) - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengüterverkehrsdienstleistungen für Komplettladungsdienste (FTL). Der Komplettladungs-Straßengüterverkehr ist durch eine vollständige Einzelladung gekennzeichnet, die nicht mit anderen Sendungen kombiniert wird. Er umfasst Sendungen, die (i) ausschließlich den Gütern eines einzelnen Verladers gewidmet sind, (ii) direkt von einem Ursprungsort zu einem oder mehreren Bestimmungsorten transportiert werden, (iii) Massenposttransporte per Lkw umfassen, (iv) sowohl Container- (Vollcontainerladung, FCL) als auch Nicht-Container-Lkw-Dienste umfassen, (v) Güter umfassen, die temperaturkontrollierte oder nicht-temperaturkontrollierte Transportdienstleistungen erfordern, (vi) Massenflüssigkeitstransporte per Tankfahrzeug umfassen, (vii) den Transport von Abfällen per Lkw beinhalten, (viii) den Transport gefährlicher Güter per Lkw beinhalten. Damit verbundene Mehrwertdienste wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment sonstige Dienstleistungen des Fracht- und Logistikmarktes enthalten.
- BIP-Verteilung nach wirtschaftlicher Tätigkeit - Das nominale Bruttoinlandsprodukt und seine Verteilung auf die wichtigsten Wirtschaftssektoren in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) wurden in diesem Branchentrend untersucht und dargestellt. Da das BIP positiv mit der Rentabilität und dem Wachstum der Logistikbranche zusammenhängt, wurden diese Daten in Verbindung mit Input-Output-Tabellen und Angebots-Verwendungs-Tabellen zur Analyse der potenziell wichtigsten beitragenden Sektoren zur Logistiknachfrage verwendet.
- BIP-Wachstum nach wirtschaftlicher Tätigkeit - Das Wachstum des nominalen Bruttoinlandsprodukts über die wichtigsten Wirtschaftssektoren für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) wurde in diesem Branchentrend dargestellt. Diese Daten wurden zur Bewertung des Wachstums der Logistiknachfrage aller Marktendverbraucher (hier betrachtete Wirtschaftssektoren) verwendet.
- Inflation - Schwankungen sowohl der Großhandelspreisinflatonsrate (Jahresveränderung des Erzeugerpreisindex) als auch der Verbraucherpreisinflatonsrate wurden in diesem Branchentrend dargestellt. Diese Daten wurden verwendet, um das Inflationsumfeld zu bewerten, da es eine entscheidende Rolle für das reibungslose Funktionieren der Lieferkette spielt und die Betriebskostenkomponenten der Logistik direkt beeinflusst, z. B. Reifenpreise, Fahrerlöhne und -leistungen, Energie- und Kraftstoffpreise, Wartungskosten, Mautgebühren, Lagermieten, Zollabfertigungsgebühren, Speditionsraten, Kuriergebühren usw., und damit den gesamten Fracht- und Logistikmarkt beeinflusst.
- Wichtigste Branchentrends - Der Berichtsabschnitt „Wichtigste Branchentrends” umfasst alle wichtigen Variablen und Parameter, die untersucht wurden, um die Marktgrößenschätzungen und -prognosen besser zu analysieren. Alle Trends wurden in Form von Datenpunkten (Zeitreihen oder aktuellste verfügbare Datenpunkte) zusammen mit einer Analyse des Parameters in Form eines prägnanten marktrelevanten Kommentars für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Wichtigste strategische Schritte - Die Maßnahme, die ein Unternehmen ergreift, um sich von seinen Wettbewerbern zu differenzieren oder als allgemeine Strategie einzusetzen, wird als wichtiger strategischer Schritt bezeichnet. Dazu gehören (1) Vereinbarungen, (2) Expansionen, (3) finanzielle Umstrukturierungen, (4) Fusionen und Übernahmen, (5) Partnerschaften und (6) Produktinnovationen. Wichtige Marktteilnehmer (Logistikdienstleister) wurden ausgewählt, ihre wichtigsten strategischen Schritte wurden untersucht und in diesem Abschnitt dargestellt.
- Teilladungs-Straßengüterverkehr (LTL) - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengüterverkehrsdienstleistungen für Teilladungsdienste (LTL). Der Teilladungs-Straßengüterverkehr ist durch mehrere Sendungen gekennzeichnet, die auf einem einzigen Lkw für mehrere Lieferungen innerhalb eines Netzwerks zusammengefasst werden. Er umfasst Betriebe, die (i) hauptsächlich mit dem allgemeinen und spezialisierten Gütertransport per Lkw mit weniger als vollständigen Lkw-Ladungen befasst sind, (ii) durch den Einsatz von Umschlagterminals zur Konsolidierung von Sendungen, in der Regel von mehreren Verladern, auf einem einzigen Lkw für den Transport zwischen einem Ladesammelterminale und einem Entladesortierterminal gekennzeichnet sind, wo die Ladung sortiert und Sendungen für die Zustellung umgeleitet werden, (iv) Teilcontainerladungen (LCL) und Sammelladungen bei Lkw-Diensten umfassen. Die im Umfang enthaltenen Aktivitäten umfassen (i) lokale Abholung, (ii) Fernverkehr und (iii) lokale Zustellung. Damit verbundene Mehrwertdienste wie Sortierung, Konsolidierung und Dekonsolidierung sind im Segment sonstige Dienstleistungen des Fracht- und Logistikmarktes enthalten.
- Logistikleistung - Logistikleistung und Logistikkosten sind das Rückgrat des Handels und beeinflussen die Handelskosten, wodurch Länder global wettbewerbsfähig werden. Die Logistikleistung wird durch marktweite Strategien im Lieferkettenmanagement, staatliche Dienstleistungen, Investitionen und Richtlinien, Kraftstoff- und Energiekosten sowie das Inflationsumfeld beeinflusst. Daher wurde in diesem Branchentrend die Logistikleistung der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) über den Betrachtungszeitraum analysiert und dargestellt.
- Wichtigste Lkw-Lieferanten - Der Marktanteil von Lkw-Marken wird durch Faktoren wie geografische Präferenzen, Lkw-Typenportfolio, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdienstleistungen, Kundensupport, technologische Innovationen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw), Kraftstoffeffizienz, Finanzierungsoptionen, jährliche Wartungskosten, Verfügbarkeit von Substituten, Marketingstrategien usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Verkaufsvolumens für führende Lkw-Marken und ein Kommentar zur aktuellen Marktsituation und Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Fertigung - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Fertigungsindustrie für Straßengüterverkehrsdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit der chemischen, mechanischen oder physikalischen Umwandlung von Materialien oder Substanzen in neue Produkte befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der Aufrechterhaltung eines reibungslosen Rohstoffflusses entlang der Lieferkette, der pünktlichen Lieferung von Fertigwaren an Distributoren oder Endkunden sowie der Lagerung und Bereitstellung von Rohstoffen für Kunden zur Just-in-time-Fertigung.
- Modaler Anteil - Der modale Anteil im Güterverkehr wird durch Faktoren wie modale Produktivität, staatliche Vorschriften, Containerisierung, Sendungsentfernung, Anforderungen an die Temperaturkontrolle, Güterart, internationalen Handel, Gelände, Liefergeschwindigkeit, Sendungsgewicht, Massenguttransporte usw. beeinflusst. Außerdem unterscheiden sich der modale Anteil nach Tonnage (Tonnen) und der modale Anteil nach Frachtumschlag (Tonnen-km) je nach durchschnittlicher Sendungsentfernung, Gewicht der wichtigsten in der Volkswirtschaft transportierten Warengruppen und Anzahl der Fahrten. Dieser Branchentrend stellt die Verteilung der nach Verkehrsträger transportierten Güter (Tonnen sowie Tonnen-km) für das Basisjahr der Studie dar.
- Öl und Gas, Bergbau und Steinbruch - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben der Akteure der Rohstoffgewinnungsindustrie für Straßengüterverkehrsdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die natürlich vorkommende mineralische Feststoffe wie Kohle und Erze, flüssige Mineralien wie Rohöl sowie Gase wie Erdgas gewinnen. Logistikdienstleister decken alle Phasen von vor- bis nachgelagert ab und spielen eine entscheidende Rolle beim Transport von Maschinen, Bohrausrüstungen, gewonnenen Mineralien, Rohöl und Erdgas sowie raffinierten und verarbeiteten Produkten von einem Ort zum anderen.
- Sonstige Endverbraucher - Das Segment sonstige Endverbraucher erfasst die externen (ausgelagerten) Logistikausgaben der Finanzdienstleistungsbranche (Banken, Finanzdienstleistungen und Versicherungen), des Immobiliensektors, der Bildungsdienstleistungen, des Gesundheitswesens sowie der professionellen Dienstleistungen (Verwaltung, Abfallmanagement, Rechts-, Architektur-, Ingenieur-, Design-, Beratungs- und wissenschaftliche Forschungs- und Entwicklungsdienstleistungen) für Straßengüterverkehrsdienstleistungen. Logistikdienstleister spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen und Dokumenten zu und von diesen Branchen, wie z. B. dem Transport von Ausrüstungen oder Ressourcen, dem Versand vertraulicher Dokumente und Akten sowie der Bewegung von medizinischen Gütern und Verbrauchsmaterialien (chirurgische Verbrauchsmaterialien und Instrumente, einschließlich Handschuhe, Masken, Spritzen, Ausrüstung), um nur einige zu nennen.
- Erzeugerpreisinflation - Sie zeigt die Inflation aus der Perspektive der Produzenten, d. h. den durchschnittlichen Verkaufspreis, den sie für ihre Produktion über einen Zeitraum erhalten. Die jährliche Veränderung (Jahresvergleich) des Erzeugerpreisindex wird als Großhandelspreisinflatonsrate im Branchentrend „Inflation” ausgewiesen. Da der Großhandelspreisindex dynamische Preisbewegungen auf umfassendste Weise erfasst, wird er von Regierungen, Banken, der Industrie und Wirtschaftskreisen weitgehend genutzt und gilt als wichtig für die Formulierung von Handels-, Fiskal- und anderen Wirtschaftspolitiken. Die Daten wurden in Verbindung mit der Verbraucherpreisinflatonsrate verwendet, um das Inflationsumfeld besser zu verstehen.
- Preistrends im Straßengüterverkehr - Die Frachtpreise nach Verkehrsträger (USD/Tonnen-km) über den Betrachtungszeitraum wurden in diesem Branchentrend dargestellt. Die Daten wurden zur Bewertung des Inflationsumfelds, der Auswirkungen auf den Handel, den Frachtumschlag (Tonnen-km), die Nachfrage im Straßengüterverkehrsmarkt und damit die Marktgröße im Straßengüterverkehr verwendet.
- Tonnagetrends im Straßengüterverkehr - Die Frachttonnage (Gewicht der Güter in Tonnen) nach Verkehrsträger über den Betrachtungszeitraum wurde in diesem Branchentrend dargestellt. Die Daten wurden als einer der Parameter neben der durchschnittlichen Sendungsentfernung (km), dem Frachtvolumen (Tonnen-km) und den Frachtpreisen (USD/Tonnen-km) zur Bewertung der Marktgröße im Güterverkehr verwendet.
- Straßengüterverkehr - Die Beauftragung eines Straßengüterverkehrs-Logistikdienstleisters oder Spediteurs (ausgelagerte Logistik) für den Transport von Gütern bildet den Straßengüterverkehrsmarkt. Der Studienumfang umfasst (i) den Straßengütertransport, der von in den berichtenden Ländern registrierten Spediteuren durchgeführt wird, (ii) den Transport von Rohstoffen oder Fertigwaren (Feststoffe sowie Flüssigkeiten), (iii) den Transport mit gewerblichen Kraftfahrzeugen (Starr-Lkw oder Sattelzüge), (iv) Komplettladungs- (FTL) oder Teilladungstransporte (LTL), (v) containerisierte oder nicht-containerisierte Transporte, (vi) temperaturkontrollierte oder nicht-temperaturkontrollierte Transporte, (vii) Nah- oder Fernverkehrstransporte, (viii) den Transport von gebrauchten Büro- oder Haushaltsgütern (Umzugsunternehmen), (ix) andere spezialisierte Frachttransporte (Gefahrgüter, Übermaßladungen) und (x) ausgelagerte Sendungen auf der ersten Meile, mittleren Meile und letzten Meile, die von Straßengüterverkehrsakteuren durchgeführt werden. Der Umfang schließt nicht ein: (i) Transporte, die von in anderen Ländern registrierten Spediteuren durchgeführt werden, (ii) den Markt für Mahlzeitenlieferungen auf der letzten Meile, (iii) den Markt für Lebensmittellieferungen, (iv) Transporte über das Straßennetz, die von Kurier-, Express- und Paketdienstleistern durchgeführt oder gemeldet werden.
- Straßenlänge - Da Infrastruktur eine entscheidende Rolle für die Logistikleistung einer Volkswirtschaft spielt, wurden Variablen wie die Straßenlänge, die Verteilung der Straßenlänge nach Oberflächenkategorie (befestigt vs. unbefestigt) und die Verteilung der Straßenlänge nach Straßenklassifikation (Schnellstraßen vs. Autobahnen vs. sonstige Straßen) in diesem Branchentrend analysiert und dargestellt.
- Segmentumsatz - Der Segmentumsatz wurde für alle wichtigen Marktteilnehmer trianguliert oder berechnet und dargestellt. Er bezieht sich auf den straßengüterverkehrsmarktspezifischen Umsatz, den das Unternehmen im Basisjahr der Studie in der untersuchten Geografie (Land oder Region gemäß dem Berichtsumfang) erzielt hat. Er wird durch die Untersuchung und Analyse wichtiger Parameter wie Finanzdaten, Dienstleistungsportfolio, Mitarbeiterzahl, Flottengröße, Investitionen, Anzahl der Länder, in denen das Unternehmen tätig ist, wichtige Volkswirtschaften usw. berechnet, die das Unternehmen in seinen Jahresberichten und auf seiner Website veröffentlicht hat. Für Unternehmen mit spärlichen Finanzoffenlegungen wurden kostenpflichtige Datenbanken wie D&B Hoovers und Dow Jones Factiva herangezogen und durch Branchen- und Experteninteraktionen verifiziert.
- Nahverkehrs-Straßengüterverkehr - Das Segment erfasst die externen (ausgelagerten) Logistikausgaben der Endverbraucher von Straßengüterverkehrsdienstleistungen für lokale Lkw-Transporte (weniger als 100 Meilen). Es umfasst den Straßengütertransport (i) innerhalb eines einzelnen Verwaltungsgebiets und seines Hinterlandes, (ii) mit kleineren Lkw und Kleintransportern, (iii) über containerisierte sowie Schüttgutdienste, (iv) intermodal von Häfen, Containerterminals oder Flughäfen sowie (v) ausgelagerte Sendungen auf der ersten Meile und letzten Meile, die von Straßengüterverkehrsakteuren durchgeführt werden.
- BIP des Transport- und Lagersektors - Wert und Wachstum des BIP des Transport- und Lagersektors stehen in direktem Zusammenhang mit der Marktgröße im Fracht- und Logistikbereich und damit der Marktgröße im Straßengüterverkehr. Daher wurde diese Variable über den Betrachtungszeitraum in Wertangaben (USD) und als Anteil % am Gesamt-BIP in diesem Branchentrend untersucht und dargestellt. Die Daten wurden durch prägnante und relevante Kommentare zu Investitionen, Entwicklungen und der aktuellen Marktsituation ergänzt.
- Trends in der E-Commerce-Branche - Verbesserte Internetkonnektivität und ein Boom bei der Smartphone-Durchdringung, verbunden mit steigenden verfügbaren Einkommen, haben weltweit zu einem phänomenalen Wachstum des E-Commerce-Marktes geführt. Online-Käufer verlangen eine schnelle und effiziente Lieferung ihrer Bestellungen, was zu einer erhöhten Nachfrage nach Logistikdienstleistungen, insbesondere E-Commerce-Auftragsabwicklungsdiensten, führt. Daher wurden der Bruttotransaktionswert (GMV), das historische und prognostizierte Wachstum sowie die Aufschlüsselung der wichtigsten Warengruppen in der E-Commerce-Branche für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) in diesem Branchentrend analysiert und dargestellt.
- Trends in der Fertigungsindustrie - Die Fertigungsindustrie umfasst die Umwandlung von Rohstoffen in Fertigprodukte, während die Logistikbranche den effizienten Fluss von Rohstoffen zur Fabrik und den Transport von Fertigprodukten zu Distributoren und Verbrauchern sicherstellt. Angebot und Nachfrage beider Branchen sind stark miteinander verknüpft und entscheidend für eine nahtlose Lieferkette. Daher wurden die Bruttowertschöpfung (BWS), die Aufschlüsselung der BWS in wichtige Fertigungssektoren und das Wachstum der Fertigungsindustrie über den Betrachtungszeitraum in diesem Branchentrend analysiert und dargestellt.
- Lkw-Flottengröße nach Typ - Der Marktanteil von Lkw-Typen wird durch Faktoren wie geografische Präferenzen, wichtige Endverbraucherbranchen, Lkw-Preise, lokale Produktion, Durchdringung von Lkw-Reparatur- und Wartungsdienstleistungen, Kundensupport, technologische Disruptionen (wie Elektrofahrzeuge, Digitalisierung, autonome Lkw) usw. beeinflusst. Daher wurden die Verteilung (Anteil % für das Basisjahr der Studie) des Lkw-Bestands nach Lkw-Typ, Marktdisruptoren, Lkw-Herstellungsinvestitionen, Lkw-Spezifikationen, Lkw-Nutzungs- und Importvorschriften sowie Markterwartungen über den Prognosezeitraum in diesem Branchentrend dargestellt.
- Betriebskosten im Lkwverkehr - Die Hauptgründe für die Messung und Benchmarkierung der Logistikleistung eines Lkw-Unternehmens sind die Reduzierung der Betriebskosten und die Steigerung der Rentabilität. Andererseits hilft die Messung der Betriebskosten dabei, festzustellen, ob und wo betriebliche Änderungen zur Kostenkontrolle und zur Identifizierung von Bereichen mit verbesserter Leistung vorgenommen werden müssen. Daher wurden in diesem Branchentrend die Betriebskosten im Lkwverkehr und die damit verbundenen Variablen, nämlich Fahrerlöhne und -leistungen, Kraftstoffpreise, Reparatur- und Wartungskosten, Reifenkosten usw., für das Basisjahr der Studie untersucht und für die untersuchte Geografie (Land oder Region gemäß dem Berichtsumfang) dargestellt.
- Groß- und Einzelhandel - Dieses Endverbraucherbranchensegment erfasst die externen (ausgelagerten) Logistikausgaben von Groß- und Einzelhändlern für Straßengüterverkehrsdienstleistungen. Die betrachteten Endverbraucher sind Betriebe, die hauptsächlich mit dem Groß- oder Einzelhandel von Waren, in der Regel ohne Umwandlung, und der Erbringung von Dienstleistungen im Zusammenhang mit dem Warenverkauf befasst sind. Logistikdienstleister spielen eine entscheidende Rolle bei der zuverlässigen Bewegung von Lieferungen zu und Fertigprodukten von Produktionsstätten zu Distributoren und schließlich zum Endkunden, wobei Aktivitäten wie Materialbeschaffung, Transport, Auftragsabwicklung, Lagerung, Bedarfsprognose und Bestandsmanagement abgedeckt werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kabotage | Transport mit einem in einem Land zugelassenen Kraftfahrzeug, der auf dem nationalen Territorium eines anderen Landes durchgeführt wird. |
| Cross-Docking | Cross-Docking ist ein Logistikverfahren, bei dem Produkte von einem Lieferanten oder einer Produktionsstätte direkt an einen Kunden oder eine Einzelhandelskette verteilt werden, mit minimaler bis keiner Handhabungs- oder Lagerzeit. Cross-Docking findet in einem Verteilungs-Docking-Terminal statt, das in der Regel aus Lkw und Docktoren auf zwei Seiten (eingehend und ausgehend) mit minimalem Lagerraum besteht. Der Name „Cross-Docking” erklärt den Prozess des Empfangs von Produkten über eine eingehende Dockstation und deren anschließende Überführung über das Dock zur ausgehenden Transportdockstation. |
| Dreiländerverkehr | Internationaler Straßentransport zwischen zwei verschiedenen Ländern, der von einem in einem dritten Land zugelassenen Straßenkraftfahrzeug durchgeführt wird. Ein Drittland ist ein anderes Land als das Lade- und Entladeland. |
| Gefahrgüter | Die Klassen von Gefahrgütern, die auf der Straße befördert werden, sind diejenigen, die in der fünfzehnten überarbeiteten Ausgabe der UN-Empfehlungen für den Transport gefährlicher Güter, Vereinte Nationen, Genf 2007, definiert sind. Sie umfassen Klasse 1: Explosivstoffe; Klasse 2: Gase; Klasse 3: Entzündbare Flüssigkeiten; Klasse 4: Entzündbare Feststoffe – selbstentzündliche Stoffe; Stoffe, die bei Kontakt mit Wasser entzündliche Gase entwickeln; Klasse 5: Oxidierende Stoffe und organische Peroxide; Klasse 6: Giftige und ansteckungsgefährliche Stoffe; Klasse 7: Radioaktive Stoffe und Klasse 8: Ätzende Stoffe; Klasse 9: Verschiedene gefährliche Stoffe und Gegenstände. |
| Direktlieferung | Direktlieferung ist eine Methode zur Lieferung von Waren direkt vom Lieferanten oder Produkteigentümer an den Kunden. In den meisten Fällen bestellt der Kunde die Waren beim Produkteigentümer. Dieses Lieferschema reduziert Transport- und Lagerkosten, erfordert jedoch zusätzliche Planung und Verwaltung. |
| Drayage | Drayage ist eine Form des Lkw-Transportdienstes, der verschiedene Versandarten (intermodal) verbindet, wie z. B. Seefracht oder Luftfracht. Es handelt sich um eine Kurzstreckentransportfahrt, die Güter von einem Ort zum anderen transportiert, in der Regel vor oder nach dem Fernverkehrsprozess. Drayage-Lkw transportieren Fracht zu und von verschiedenen Zielen, wie Containerschiffen, Lagerplätzen, Auftragsabwicklungslagern und Rangierbahnhöfen. In der Regel transportiert Drayage Güter nur über kurze Entfernungen und operiert nur in einem Ballungsraum. Es erfordert auch nur einen Fahrer in einer einzigen Schicht. Trotzdem spielt es eine wichtige Rolle im Fernverkehr, da es die Güter zur Fracht und umgekehrt bringt. Es macht den intermodalen Transport wesentlich effizienter und ermöglicht den nahtlosen Transfer von Gütern zum Endkunden. |
| Trockenfrachtcontainer | Ein Trockenfrachtcontainer ist eine Art Sattelauflieger, der vollständig geschlossen ist, um Sendungen vor äußeren Einflüssen zu schützen. Trockenfrachtcontainer sind für den Transport von palettierter, verpackter oder loser Fracht konzipiert, werden nicht temperaturkontrolliert (im Gegensatz zu gekühlten Kühlfahrzeugen) und können keine übergroßen Sendungen transportieren (im Gegensatz zu Tiefladeanhängern). |
| Endnachfrage | Die Endnachfrage umfasst alle Arten von Gütern (Waren sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. Sie umfasst alle Arten von Gütern (Waren sowie Dienstleistungen), die als Endverbrauch konsumiert werden, und kann persönlichen Konsum, Konsum durch die Regierung, durch Unternehmen als Kapitalinvestition und als Exporte umfassen. |
| Tieflader | Ein Tieflader ist eine Art Lkw mit starrem Design. Er hat einen flach geformten Aufbau für einfaches Be- und Entladen von Gütern. Der Tieflader wird hauptsächlich für den Transport schwerer, übergroßer, breiter und unempfindlicher Güter wie Maschinen, Baumaterialien oder Ausrüstungen verwendet. Aufgrund des offenen Aufbaus des Lkw dürfen die damit transportierten Güter nicht regenempfindlich sein. Funktional ist der Tieflader mit einem Tiefladeanhänger vergleichbar. |
| Eingehende Logistik | Eingehende Logistik ist die Art und Weise, wie Materialien und andere Güter in ein Unternehmen gebracht werden. Dieser Prozess umfasst die Schritte zur Bestellung, zum Empfang, zur Lagerung, zum Transport und zur Verwaltung eingehender Lieferungen. Die eingehende Logistik konzentriert sich auf den Versorgungsteil der Angebots-Nachfrage-Gleichung. |
| Zwischennachfrage | Die Zwischennachfrage umfasst Waren, Dienstleistungen sowie Instandhaltungs- und Reparaturarbeiten, die an Unternehmen verkauft werden, ohne Kapitalinvestitionen. |
| International beladen | Ladeort der Güter im berichtenden Land (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Entladeort in einem anderen Land. |
| International entladen | Entladeort der Güter im berichtenden Land (d. h. dem Land, in dem das den Transport durchführende Fahrzeug zugelassen ist) und Ladeort in einem anderen Land. |
| Übermaßladung | Übermaßladung ist jede Ladung, die nicht in sechsseitige Versandcontainer geladen werden kann, weil sie einfach zu groß ist. Der Begriff ist eine sehr lose Klassifizierung aller Ladungen mit Abmessungen, die die maximalen 40HC-Containerabmessungen überschreiten. Das bedeutet eine Länge von mehr als 12,05 Metern, eine Breite von mehr als 2,33 Metern oder eine Höhe von mehr als 2,59 Metern. |
| Paletten | Erhöhte Plattform, die das Heben und Stapeln von Gütern erleichtern soll. |
| Teilladung | Eine Teilladung beschreibt Güter, die einen Lkw nur teilweise füllen. Im Wesentlichen ist die Sendungsmenge größer als eine Teilladungssendung (LTL). Außerdem kann die Sendung einen Lkw nicht vollständig belegen, d. h. ihre Kapazität ist deutlich geringer als eine Komplettladungssendung (FTL). |
| Befestigte Straße | Straße, die mit gebrochenem Stein (Makadam) mit Kohlenwasserstoffbindemittel oder bituminierten Mitteln, mit Beton oder mit Kopfsteinpflaster befestigt ist. |
| Rückwärtslogistik | Die Rückwärtslogistik umfasst den Bereich der Lieferketten, der alles verarbeitet, was rückwärts durch die Lieferkette zurückfließt oder sich „rückwärts” durch die Lieferkette bewegt. |
| Straßengüterverkehrsdienstleistung | Die Beauftragung einer Lkw-Agentur für den Transport von Gütern (Rohstoffe oder Fertigwaren, einschließlich Feststoffe und Flüssigkeiten) vom Ursprungsort zu einem Bestimmungsort innerhalb des Landes (Inland) oder grenzüberschreitend (International) bildet den Straßengüterverkehrsmarkt. Die Dienstleistung kann als Komplettladung oder Teilladung, containerisiert oder nicht-containerisiert, temperaturkontrolliert oder nicht-temperaturkontrolliert, Nah- oder Fernverkehr erbracht werden. |
| Curtainsider-Fahrzeug | Curtainsider und Tautliner werden als Gattungsnamen für Lkw und Anhänger mit Seitenvorhängen verwendet. Die Vorhänge sind dauerhaft an einer Laufschiene oben und abnehmbaren Schienen und Stangen vorne und hinten befestigt, sodass die Vorhänge geöffnet werden können und Gabelstapler entlang der gesamten Seiten für einfaches und effizientes Be- und Entladen eingesetzt werden können. Wenn die Vorhänge für die Fahrt geschlossen sind, werden vertikale Ladungssicherungsgurte an einer Seilschiene unter dem Lkw-Boden befestigt und verbinden den Lkw-Boden und den Vorhang entlang beider Seiten. Winden an beiden Enden des Vorhangs spannen ihn, daher der Name „Tautliner”. Dies verhindert, dass der Vorhang im Wind flattert oder trommelt, und kann auch dazu beitragen, leichte Ladungen vor dem seitlichen Verrutschen zu sichern. |
| Entgeltlicher Transport | Die Beförderung von Gütern gegen Entgelt. |
| Unbefestigte Straße | Straße mit stabilisierter Basis, die nicht mit gebrochenem Stein, Kohlenwasserstoffbindemittel oder bituminierten Mitteln, Beton oder Kopfsteinpflaster befestigt ist. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation wird als Teil der Preisgestaltung betrachtet, und der durchschnittliche Verkaufspreis (ASP) variiert über den gesamten Prognosezeitraum für jedes Land.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




