
Marktgröße und Marktanteil für ophthalmologische Geräte in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.53 Milliarden US-Dollar |
| Marktgröße (2026) | 2.71 Milliarden US-Dollar |
| Marktgröße (2031) | 3.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.81 % |
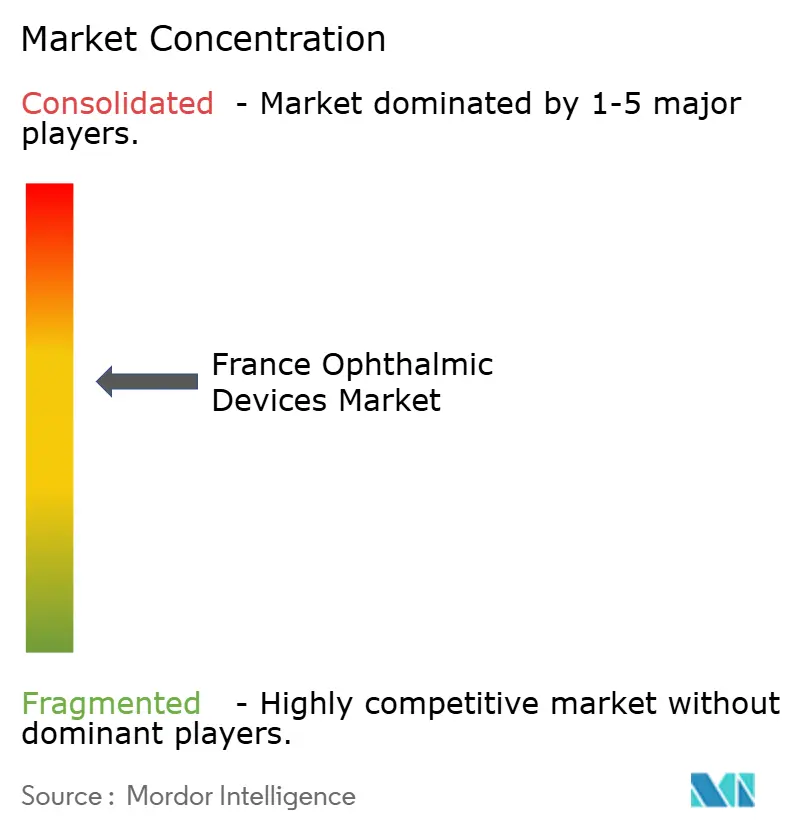
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmologische Geräte in Frankreich von Mordor Intelligence
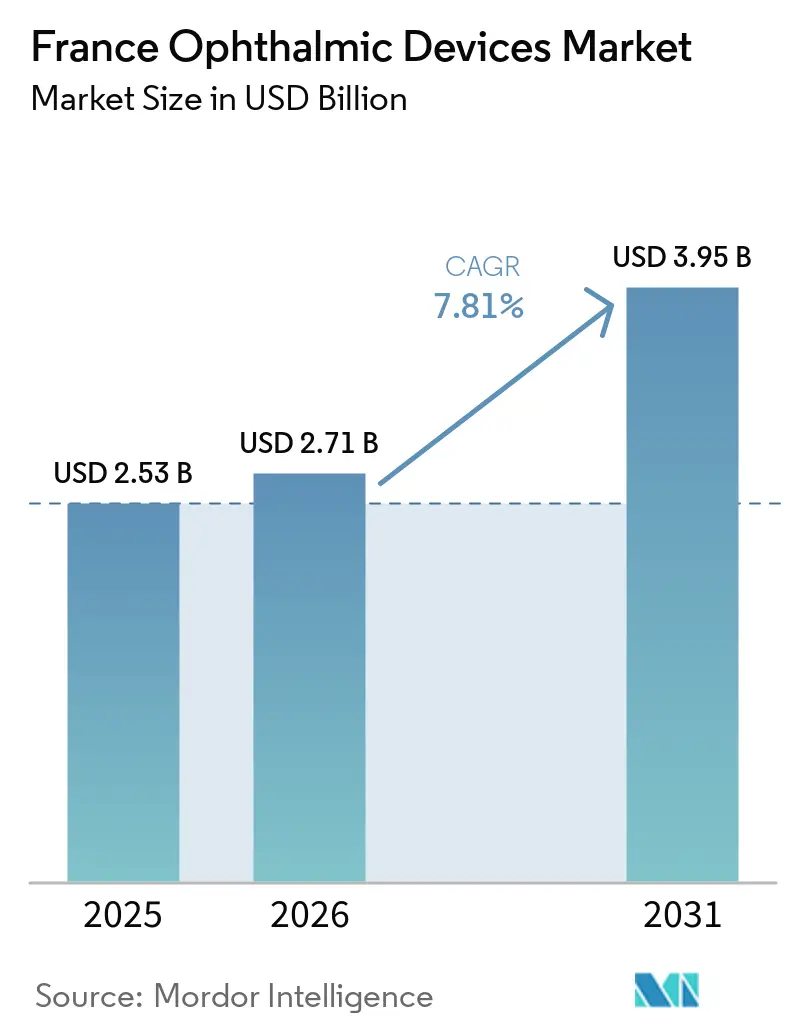
Die Marktgröße für ophthalmologische Geräte in Frankreich wird voraussichtlich von 2,53 Milliarden USD im Jahr 2025 auf 2,71 Milliarden USD im Jahr 2026 steigen und bis 2031 3,95 Milliarden USD erreichen, mit einer CAGR von 7,81 % über den Zeitraum 2026–2031.
Eine wachsende Bevölkerungsgruppe ab 65 Jahren, die bis 2030 26 % der Bevölkerung ausmachen wird, treibt die Zahl der Katarakteingriffe auf über 850.000 pro Jahr, während Premium-Intraokularlinsen (IOL), die drei- bis fünfmal so viel kosten wie monofokale Optionen, die durchschnittlichen Verkaufspreise erhöhen. Auch die Regierungspolitik befeuert die Nachfrage: Das Programm „Health Innovation 2030” stellte EUR 670 Millionen (USD 730 Millionen) für die digitale Gesundheit bereit, wovon EUR 9,8 Millionen (USD 10,7 Millionen) für die medizinische Bildgebung vorgesehen sind, was die Einführung der optischen Kohärenztomographie (OCT) und von Weitwinkel-Netzhautkameras beschleunigt. Gleichzeitig übernehmen ambulante Operationszentren (ASCs) routinemäßige Katarakt- und Glaukomfälle durch Erstattungsparität, was einen Wandel hin zur schnell abwickelbaren Tageschirurgie ermöglicht, der die Kapitalbudgets komprimiert und die Beschaffung auf kompakte Phakoemulsifikations- und MIGS-Implantate lenkt. Die Anbieterstrategie entwickelt sich entsprechend: EssilorLuxotticas jüngste Übernahme von Heidelberg Engineering und Cellview Imaging positioniert die Gruppe, um Diagnostik mit ihren über 2.000 Einzelhandelsstandorten zu bündeln, während Alcon seine installierte Basis von Centurion-, LenSx- und ORA-Systemen nutzt, um höhermargige Einnahmen aus Implantaten zu sichern.
Wichtigste Erkenntnisse des Berichts
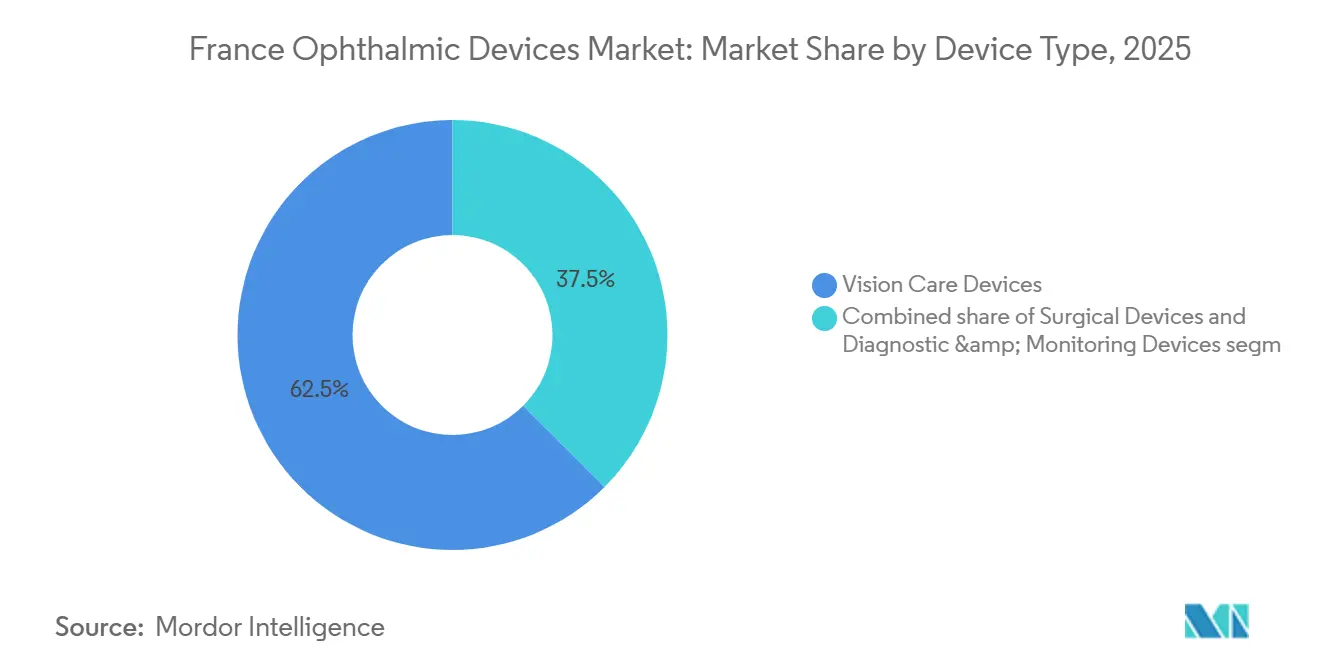
- Nach Gerätetyp führten Sehhilfen im Jahr 2025 mit einem Umsatzanteil von 62,49 %, während Diagnose- und Überwachungsgeräte bis 2031 voraussichtlich mit einem CAGR von 8,17 % wachsen werden.
- Nach Krankheitsindikation entfielen Katarakteingriffe im Jahr 2025 auf 38,85 % des Marktanteils für ophthalmologische Geräte in Frankreich, während Lösungen für diabetische Retinopathie bis 2031 voraussichtlich mit einem CAGR von 9,63 % wachsen werden.
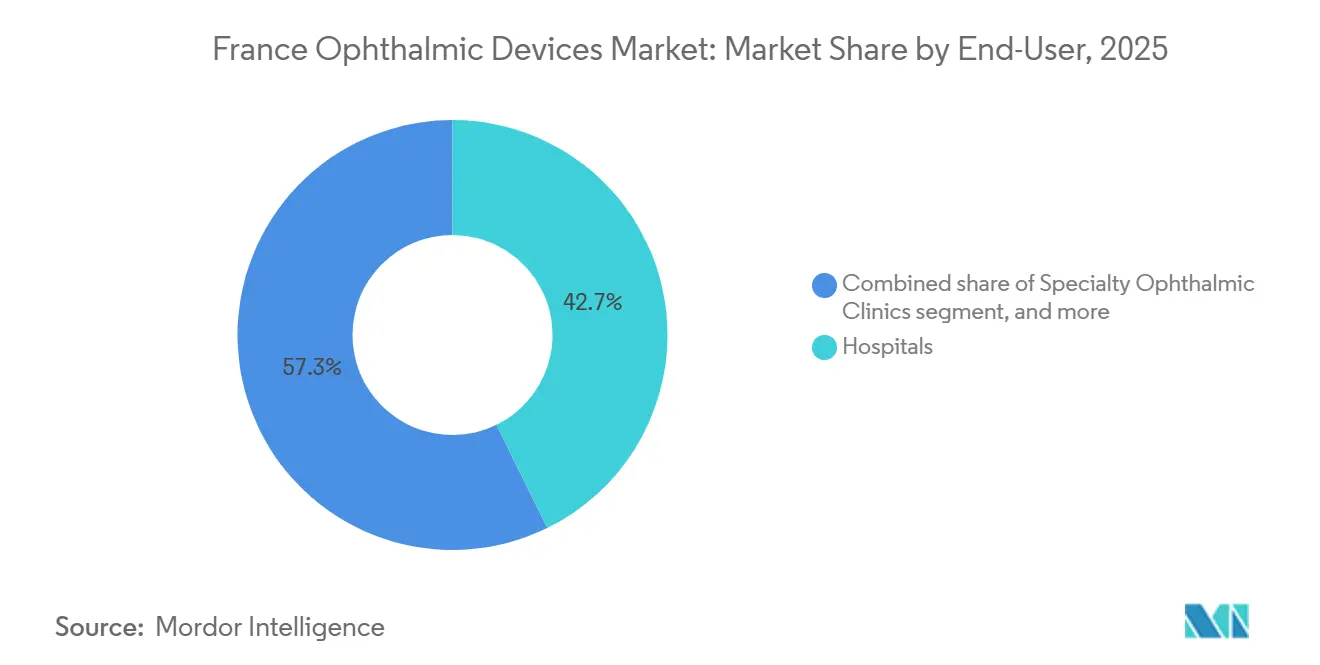
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 42,75 %; ASCs verzeichneten mit einem CAGR von 10,25 % über 2026–2031 das stärkste Wachstum, da Katarakt- und Glaukomoperationen in ambulante Einrichtungen verlagert werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für ophthalmologische Geräte in Frankreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und steigende Kataraktprävalenz | +1.8% | National, konzentriert in Île-de-France, Provence-Alpes-Côte d'Azur, Auvergne-Rhône-Alpes | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der diagnostischen Bildgebung | +1.5% | National, frühe Einführung in Universitätsklinikzentren (CHU) in Paris, Lyon, Marseille, Toulouse | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungswege für Premium-IOL | +1.2% | National, mit Pilotprogrammen in Île-de-France und Okzitanien | Mittelfristig (2–4 Jahre) |
| Entstehung von Teleophthalmologie-Zentren in Verbindung mit Regionalkrankenhäusern | +0.9% | Ländliche Departements (Normandie, Burgund, Nouvelle-Aquitaine, Grand Est) | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Mittel aus dem Programm „Health Innovation 2030” für die Medizintechnikproduktion | +0.8% | National, mit Forschungs- und Entwicklungsclustern in Île-de-France (Créteil, Wissous), Okzitanien (Toulouse) | Langfristig (≥ 4 Jahre) |
| Steigende Komorbiditätslast durch Diabetes und Glaukom | +1.3% | National, höhere Prävalenz in Überseegebieten (Réunion, Guadeloupe, Martinique) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Kataraktprävalenz
Die Bevölkerungsgruppe ab 75 Jahren wird zwischen 2025 und 2035 um 40 % anwachsen, was einen anhaltenden Anstieg der Nachfrage nach Linsenextraktionen sicherstellt, die bereits 850.000 Eingriffe pro Jahr übersteigt.[1] Multifokale Linsen und Linsen mit erweiterter Tiefenschärfe machen nun 25 % der Implantate in Privatkliniken aus und verdreifachen den Stückwert im Vergleich zu monofokalen Alternativen. Regionale Schwerpunkte decken sich mit Hochvolumen-Laserplattformen, und Alcons internationaler Umsatz mit Implantaten stieg 2024 währungsbereinigt um 9 % aufgrund der Einführung von Premium-IOL in Frankreich.
Technologische Fortschritte in der diagnostischen Bildgebung
Swept-Source-OCT und OCT-Angiographie erreichen eine axiale Auflösung unter 5 µm und ermöglichen die Früherkennung von Makulaödem, Sehnervenfaserverlust und Mikroaneurysmen jenseits der Grenzen der Farbfundusphotographie. Die EviRed-Studie mit 5.000 Patienten zeigte eine OCTA-Sensitivität von über 92 % für proliferative diabetische Retinopathie, verglichen mit 78 % bei der Fundusbildgebung. Die 2024 gewährten CNAM-Erstattungscodes katalysierten die Einführung in Privatkliniken, und EssilorLuxottica vertiefte die Modalität durch die Übernahme von Cellview Imaging im Februar 2025.
Ausweitung der Erstattungswege für Premium-IOL
Im Anschluss an die Brillenreform „100 % Santé” erprobten regionale Behörden 2024 eine 50-prozentige Kostenübernahme für torische und multifokale IOL, was die Premium-Durchdringung innerhalb eines Jahres von 22 % auf 31 % steigerte. Die bundesweite Ausweitung der Pilotprogramme steht noch unter dem Vorbehalt der Bewertung durch die Haute Autorité de Santé, doch der frühe Schwung trägt bereits zu Alcons 6-prozentigem Wachstum beim chirurgischen Umsatz bei.
Entstehung von Teleophthalmologie-Zentren
Das OPHDIAT-Zentrum in Paris bearbeitet 15.000 Retinopathie-Screenings pro Jahr mit einer Sensitivität von 98 % und zeigt, dass nicht-mydriatische Kameras in Apotheken und Allgemeinarztpraxen dazu beitragen können, den Fachärztemangel auszugleichen.[2] Die OdySight-App von Tilak Healthcare und der EUR 26 Millionen umfassende Telekonsultationseinsatz von M2care erweitern das Modell auf die Heimüberwachung, wobei nach ISO 13485 zertifizierte Geräte die Aufsicht der ANSM erfüllen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche chirurgische Plattformen | -0.7% | National, am stärksten ausgeprägt in kleineren ASCs und Fachkliniken außerhalb von Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Strenge EU-MDR- und ANSM-Zulassungsfristen | -0.6% | Gesamteuropäisch, mit zusätzlicher nationaler Aufsicht durch die ANSM in Frankreich | Langfristig (≥ 4 Jahre) |
| Mangel an ophthalmologischen Chirurgen außerhalb von Ballungsräumen | -0.5% | Ländliche Departements (Normandie, Burgund, Nouvelle-Aquitaine, Grand Est, Centre-Val de Loire) | Langfristig (≥ 4 Jahre) |
| Wachsender Preisdruck der ASCs auf Gerätehersteller | -0.4% | National, konzentriert in privaten ASC-Netzwerken, die Pauschalverträge aushandeln | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche chirurgische Plattformen
Femtosekundenlaser mit einem Preis von USD 400.000–600.000 zuzüglich jährlicher Servicegebühren von USD 40.000–60.000 schrecken Kliniken ab, die weniger als 1.000 Kataraktfälle pro Jahr durchführen. Pay-per-Procedure-Leasing verlagert den Margendruck auf die Hersteller und verlangsamt die Forschung und Entwicklung der nächsten Generation, trotz Herstellerinitiativen, die die Kosten pro Fall auf EUR 150–200 senken.
Strenge EU-MDR- und ANSM-Zulassungsfristen
Im Rahmen der MDR sehen sich ophthalmologische Geräte der Klasse IIb und III mit Zertifizierungszyklen von 12–18 Monaten, um 20–30 % höheren Vormarktzulassungskosten und ANSM-Marktüberwachungsprüfungen konfrontiert, die kommerzielle Zeitfenster einengen und kleine Innovatoren dazu veranlassen, Markteinführungen zu verzögern oder Produktlinien aufzugeben.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Diagnostischer Aufschwung gegenüber der Dominanz von Sehhilfen
Sehhilfen machten im Jahr 2025 62,49 % des Marktes für ophthalmologische Geräte in Frankreich aus, gestützt durch EssilorLuxotticas Netzwerk aus 35 Werken und 583 Labors, das jährlich rund 550 Millionen Korrekturgläser produzierte. Das Teilsegment Diagnose und Überwachung wird voraussichtlich mit einem CAGR von 8,17 % überdurchschnittlich wachsen, da OCT-Scanner, KI-fähige Funduskameras und Fernauslesungssoftware Gemeinschaftspraxen und Tele-Screening-Zentren ausstatten. Die OCT-Linie von Heidelberg Engineering, die nun zu 80 % im Besitz von EssilorLuxottica ist, bildet den Kern dieses Aufschwungs. Chirurgische
Die Differenzierung auf Produktebene hängt von gebündelten Ökosystemen ab: Diagnostik fördert die chirurgische Konversion, und Sehhilfeketten verkaufen Kontaktlinsen und myopiekontrollierende Brillen im Querverkauf. Diese geschlossene Positionierung ermöglicht es vertikalen Großkonzernen, ihre Margen zu verteidigen, während eigenständige Bildgebungsunternehmen OEM-Allianzen anstreben. Wettbewerbliche Überschneidungen zeigen sich bereits darin, dass Cashflows aus dem Sehhilfebereich die Forschung und Entwicklung für Swept-Source-Bildgebung finanzieren und technologische Erneuerungen alle 2–4 Jahre aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Krankheitsindikation: Screening macht diabetische Retinopathie zum am schnellsten wachsenden Segment
Katarakt hielt im Jahr 2025 mit 38,85 % einen hohen Anteil dank hoher Eingriffszahlen und des Upselling von Premium-IOL, doch Lösungen für diabetische Netzhauterkrankungen werden bis 2031 voraussichtlich mit einem CAGR von 9,63 % wachsen. Der Markt für ophthalmologische Geräte in Frankreich für Hardware und Software zur diabetischen Retinopathie beschleunigt sich, da KI-Triagetools wie OphtAI und IDx-DR CE-Kennzeichnungen und Erstattungscodes erhalten. Tele-Screening-Ökosysteme reduzieren die Wartezeiten in ländlichen Apotheken von 9 Monaten auf taggleiche Überweisungen, erhöhen die Früherkennung und leiten Patienten in OCT- und Laserbehandlungsabläufe. Glaukom hat einen Anteil von rund 20 % und profitiert vom wachsenden MIGS-Instrumentarium, obwohl die Eingriffshäufigkeit trotz günstiger EUR 1.154 pro QALY-Wirtschaftlichkeit für iStent inject hinter US-amerikanischen Benchmarks zurückbleibt.
Nach Endnutzer: ASC-Verlagerung verändert die Beschaffung
Krankenhäuser hielten im Jahr 2025 42,75 % des Marktanteils für ophthalmologische Geräte in Frankreich und bildeten den Anker für komplexe vitreoretinale und korneale Eingriffe. Dennoch verzeichnen ASCs ein zweistelliges Wachstum mit einem CAGR von 10,25 %, da Pauschalzahlungen Katarakt- und Glaukomfälle mit hohem Durchsatz begünstigen. Gerätehersteller konsignieren zunehmend Lagerbestände und bieten ergebnisbasierte Verträge an, was die Bruttomargen komprimiert und gleichzeitig das Volumen schützt. Die verbleibende Nachfrage entsteht im optischen Einzelhandel und in Tele-Screening-Knoten, wo Diagnosegeräte in primärmedizinische Arbeitsabläufe integriert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Île-de-France, Auvergne-Rhône-Alpes und Provence-Alpes-Côte d'Azur wiesen eine ähnliche Bevölkerungsdichte, ein höheres verfügbares Einkommen und die Präsenz von Universitätsklinikzentren auf, die Hardware der nächsten Generation erproben. Die Dichte der Augenärzte erreicht in Paris mit 8 pro 100.000 Einwohner ihren Höchststand, verglichen mit 3 pro 100.000 in der Normandie und in Burgund, was Teleophthalmologie-Einführungen wie das jährliche 15.000-Untersuchungen-Netzwerk von OPHDIAT vorantreibt. Überseegebiete weisen eine erhöhte Diabetesprävalenz auf, was die Nachfrage nach Netzhautbildgebungsgeräten steigert, jedoch durch Logistik und Fachärztemangel beeinträchtigt wird.
Politische Instrumente konzentrieren Investitionen in städtischen Forschungs- und Entwicklungskorridoren. EssilorLuxotticas Labex-Einrichtung in Wissous fügt automatisierte Oberflächenbearbeitungslinien und ISO-13485-konforme Qualitätskontrolllabore hinzu, um die regionale Versorgung zu unterstützen. France-2030-Zuschüsse finanzieren auch PREMYOM, ein Konsortium, das sich mit pädiatrischer Myopie mit Stellest- und SightGlass-DOT-Linsen befasst. Unterdessen zeigen Pilotprogramme in Île-de-France und Okzitanien, die die Hälfte der Zuzahlungen für Premium-IOL abdecken, dass selbst eine begrenzte Erstattung den Implantatmix innerhalb eines Jahres um neun Prozentpunkte verschieben kann.
Die Wettbewerbsintensität unterscheidet sich je nach Region. Multinationale Konzerne dominieren chirurgische und diagnostische Installationen in städtischen Krankenhäusern, während französische Start-ups Telemedizinnischen in dünn besiedelten Departements nutzen. Die MDR-Konformität begünstigt Akteure mit dedizierten Regulierungsteams und vertieft den Burggraben der etablierten Unternehmen weiter.
Regulatorisches Umfeld
Ophthalmologische Geräte, die in Frankreich vermarktet werden, unterliegen dem Rahmenwerk der EU-Medizinprodukteverordnung (MDR), wobei die nationale Aufsicht bei der Agence nationale de securite du medicament et des produits de sante (ANSM) liegt, die für Marktüberwachung, Inspektionen und Materiovigilanz zuständig ist. Im April 2026 trat das Dekret 2026-299 in Kraft, das die Integration der MDR-Anforderungen in das französische Gesundheitsgesetzbuch (Code de la Sante Publique) abschließt und die Pflichten der Marktteilnehmer hinsichtlich Tätigkeitsmeldungen und Vigilanzprozessen klarstellt. Die Änderung betrifft Hersteller von Implantaten (wie IOL und MIGS) sowie diagnostischen Plattformen.
Für Zugang und Finanzierung wird die Erstattungsbewertung zentral über die Haute Autorite de Sante (HAS) durchgeführt, einschließlich der CNEDiMTS-Bewertung für die Listung im LPPR, einem entscheidenden Zugangstor für die breite Einführung von Geräten in Kliniken und ambulanten Einrichtungen. Digitale Medizinprodukte (einschließlich Tele-Ophthalmologie-Software und Fernüberwachungstools) müssen zudem die von der Agence du Numerique en Sante (ANS) festgelegten Interoperabilitäts- und Sicherheitsanforderungen erfüllen, insbesondere wenn Erstattungswege von nationalen digitalen Gesundheitsstandards abhängen. Die ANSM führt zudem Einzelfallbewertungen für Grenzfälle zwischen Arzneimittel-Geräte- und Geräte-IVD-Konfigurationen durch und hat Leitlinien veröffentlicht, die kombinierte klinische Prüfansätze (COMBINE) unterstützen, um bestimmte Studiengenehmigungen zu vereinfachen.
Wettbewerbslandschaft
Die fünf größten Anbieter – EssilorLuxottica, Alcon, Carl Zeiss Meditec, Bausch + Lomb und Johnson & Johnson Vision – erzielen einen geschätzten bedeutenden Umsatz im Jahr 2025 und verleihen dem französischen Markt für ophthalmologische Geräte ein moderat bis hoch konzentriertes Profil. EssilorLuxotticas Linsenwerke, 583 Labore und mehr als 1.000 Einzelhandelsgeschäfte in der EMEA-Region erzeugen eine integrierte Wertschöpfungskette, die kleinere Anbieter nur schwer nachahmen können. Die Übernahmen von Heidelberg Engineering und Cellview Imaging stärken die Diagnostikpräsenz, während der Espansione-Deal Therapien für trockene Augen zum Portfolio hinzufügt.
Weißer Fleck besteht im ländlichen Tele-Screening und bei der MIGS-Durchdringung. Evolucare's OphtAI erhielt 2024 die CE-Kennzeichnung für die automatisierte Klassifizierung diabetischer Retinopathie, während Tilak Healthcare's OdySight EUR 10 Millionen einwarb, um Heimüberwachung anzubieten, was den Risikokapitalappetit für Nischenstörungen unterstreicht. Die Skalierung solcher Modelle erfordert jedoch MDR-fähige Qualitätssysteme und Zugang zu benannten Stellen – Hürden, die etablierte Gruppen leichter überwinden.
Marktführer für ophthalmologische Geräte in Frankreich
-
EssilorLuxottica SA
-
Alcon Inc.
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care
-
Topcon Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Navigation der Erstattung und die Generierung von Evidenz bleiben wiederkehrende Weißräume im französischen Ophthalmologiemarkt, insbesondere bei diagnostischen und digitalen Pfaden. Die HAS-Bewertung (über CNEDiMTS) für die LPPR-Listung prägt die Einführung vieler Kaufentscheidungen in Kliniken und ambulanten Operationszentren, während digitale Medizinprodukte spezielle Wege wie PECAN (zeitlich begrenzter früher Zugang) und LATM für die Fernüberwachung nutzen können. Diese Mechanismen stehen im Einklang mit der im Bericht beschriebenen Marktverschiebung hin zu Tele-Ophthalmologie-Zentren und KI-gestützten Screening-Workflows, einschließlich apotheken- und hausarztgestützter Screening-Modelle. Auf kommerzieller Seite ist die Versorgungssicherheit ein fester Bestandteil französischer Preisgestaltungs- und Verhandlungsüberlegungen, was den Wert lokaler Fertigung und einer robusten Distribution für volumenstarke Kategorien wie Sehhilfen und Implantate unterstreicht.
France 2030 und die damit verbundene Industriepolitik schaffen eine weitere Chancenebene durch den Aufbau inländischer Fähigkeiten in der ophthalmologischen Fertigung und in Komponenten-Ökosystemen. Cristalens Industrie ist ein konkretes Beispiel, da das Unternehmen eine erste France-2030-Förderung (350.000 EUR, erste Phase, Januar 2025) für ein Projekt zur Herstellung von Intraokularlinsen erhielt, das auf die Reduzierung des Rohstoffverbrauchs und die Erweiterung der Produktionskapazität abzielt und die Lokalisierungsbemühungen in Lieferketten für Premium- und Standard-IOL unterstützt. In Kombination mit dem im Bericht beschriebenen Kontext der Bildgebungsadoption (OCT und Ultraweitwinkelkameras) und der Verlagerung von Katarakt- und Glaukombehandlungen in ambulante Operationszentren können Anbieter erstattungsfähige klinische Dossiers mit kosteneffizienten, lokal unterstützten Produktkonfigurationen für ambulante Umgebungen und dezentrale Screening-Netzwerke kombinieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Alcon und RxSight gaben eine nicht-exklusive Zusammenarbeit zur Entwicklung anpassbarer, presbyopiekorrigierender Intraokularlinsen bekannt. Die Partnerschaft deutet auf eine schnellere Iteration bei Premium-Implantaten hin und unterstützt differenzierte Kataraktangebote, die sich über postoperative Anpassungsmöglichkeiten abheben können – ein wichtiger Hebel angesichts der steigenden Durchdringung von Premium-IOL.
- Juni 2026: EssilorLuxottica und Meta brachten eine neue Kollektion von KI-Brillen auf den Markt, die ab dem 23. Juni 2026 in mehreren europäischen Märkten, einschließlich Frankreich, verfügbar ist. Dies erweitert den Vertrieb intelligenter Brillen durch eine breite Einzelhandelspräsenz und stärkt die Konvergenz von Sehhilfen mit vernetzten Consumer-Wearables.
- April 2024: Das MEDITWIN-Konsortium wurde mit staatlicher Unterstützung ins Leben gerufen, um virtuelle Zwillinge zu entwickeln, die ophthalmologische Behandlungspfade personalisieren und sich in bildgebende Geräte integrieren lassen. Dieses Programm unterstützt die nachgelagerte Nachfrage nach interoperablen Diagnosesystemen und datenbereiten Softwareebenen, die in Screening- und Behandlungspfadoptimierung eingesetzt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der in Frankreich verkauften ophthalmologischen Geräte, die hauptsächlich zur Prüfung, Behandlung oder Korrektur des Sehvermögens eingesetzt werden. Er umfasst Diagnosesysteme, chirurgische Geräte und Sehpflegeprodukte.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt rezeptfreie Augentropfen, pharmazeutische Implantate und eigenständige Servicegebühren aus, die separat von Geräteverkäufen in Rechnung gestellt werden.
Segmentierungsübersicht
- Nach Gerätetyp
- Diagnose- und Überwachungsgeräte
- OCT-Scanner
- Fundus- und Netzhautkameras
- Autorefraktometer und Keratometer
- Hornhauttopographiesysteme
- Ultraschallbildgebungssysteme
- Perimeter und Tonometer
- Sonstige Diagnose- und Überwachungsgeräte
- Chirurgische Geräte
- Chirurgische Geräte für Katarakt
- Chirurgische Geräte für Vitreoretinaleingriffe
- Chirurgische Geräte für refraktive Eingriffe
- Chirurgische Geräte für Glaukom
- Sonstige chirurgische Geräte
- Sehhilfen
- Brillenfassungen und -gläser
- Kontaktlinsen
- Diagnose- und Überwachungsgeräte
- Nach Krankheitsindikation
- Katarakt
- Glaukom
- Diabetische Retinopathie
- Sonstige Krankheitsindikationen
- Nach Endnutzer
- Krankenhäuser
- Ophthalmologische Fachkliniken
- Ambulante Operationszentren (ASCs)
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis rund um Nachfragesignale und die Versorgungserbringung in Frankreich zu etablieren, bevor Annahmen in das Modell eingeflossen sind. Wir haben öffentliche Gesundheitsstatistiken und Indikatoren zur Bevölkerungsalterung aus Quellen wie dem französischen Gesundheitsministerium und nationalen Statistikveröffentlichungen ausgewertet und anschließend epidemiologische sowie klinische Praxisreferenzen aus begutachteten Fachzeitschriften herangezogen.
Um den Geräteumfang fundiert zu halten, haben wir zudem Leitlinien und Produktsicherheitsinformationen von Regulierungsbehörden wie der französischen Behörde für Arzneimittel und Gesundheitsprodukte sowie relevante EU-weite Dokumentationen zu Medizinprodukten geprüft, ergänzt durch Veröffentlichungen von Branchenverbänden und Beschaffungsunterlagen von Krankenhäusern, soweit verfügbar. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Verschiebungen im Produktmix und typische Preisentwicklungen zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Patentdatenbank wurden selektiv eingesetzt, um Umsatzexponierungen und technologische Schwerpunkte gegenzuprüfen. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung während der Studie wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich die Nachfrage in Frankreich über Krankenhäuser, spezialisierte Augenkliniken und den optischen Einzelhandel verteilt, und anschließend Preis- und Adoptionsannahmen mit Personen zu überprüfen, die den Markt täglich erleben. Interviews wurden zudem genutzt, um Lücken zwischen Liefersignalen, Eingriffstätigkeit und Ersatzzyklen zu schließen, sodass die Endwerte konsistent mit der tatsächlichen Art und Weise sind, wie Geräte beschafft und eingesetzt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 13 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wurde mithilfe einer Top-down-Nachfragerekonstruktion erstellt, bei der Eingriffvolumina und diagnostizierte Bevölkerungspools unter Verwendung von Penetrations- und Ersatzannahmen, die den französischen Versorgungspfaden entsprechen, in Gerätebedarf umgerechnet wurden. Diese Ergebnisse wurden anschließend durch selektive Bottom-up-Näherungen überprüft, wie etwa Stichproben-Umsatzzusammenführungen von Lieferanten, Kanalprüfungen in Krankenhäusern und im optischen Einzelhandel sowie eine Aufstellung aus Durchschnittsverkaufspreis multipliziert mit Volumen für wichtige Gerätekategorien. Wenn die Prüfungen nicht übereinstimmten, wurden die Modellausgaben angepasst.
Zu den wichtigsten im Modell verwendeten Eingaben zählten die Kataraktoperationsaktivität und Nutzungsmuster von Intraokularlinsen, die Überwachungsintensität bei Glaukom und diabetischer Retinopathie, der Installationsbestand und die Upgrade-Zyklen für diagnostische Bildgebungssysteme (wie OCT), Verbrauchstrends bei Kontaktlinsen und Brillen sowie typische Preisunterschiede zwischen öffentlichen und privaten Versorgungseinrichtungen. Die Prognose nutzte Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung, mit expertengeführten Bandbreiten für die Entwicklung des Durchschnittsverkaufspreises, Eingriffsstaus und Ersatzzeitpunkte, sodass die Kurve auch dann realistisch bleibt, wenn ein Indikator vorübergehend schneller als die anderen steigt. Wo Bottom-up-Daten für kleinere Kanäle unvollständig waren, wurden Lücken mithilfe kalibrierter Anteile auf Basis des Versorgungseinrichtungsmix geschlossen und anschließend in Validierungsgesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale trianguliert, darunter Eingriffstrends, Logik des installierten Gerätebestands und gemeldete Umsatzexponierungen. Anschließend wurden Ausreißer geprüft, die auf einmalige Krankenhausausschreibungen oder zeitliche Verschiebungen in Ersatzzyklen zurückzuführen sein könnten. Eine zweite Analystenprüfung wurde durchgeführt, um sicherzustellen, dass die Annahmen über alle Gerätetypen hinweg konsistent sind; erneute Kontaktaufnahmen wurden ausgelöst, wenn große Abweichungen zwischen modellierter Nachfrage und Interview-Feedback auftraten.
Die Studie wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Erstattungsrichtung oder Beschaffungsmuster verändern können. Vor der Auslieferung werden die neuesten öffentlichen Indikatoren erneut geprüft, sodass die Zahlen die aktuellste zum jeweiligen Zeitpunkt verfügbare Einschätzung widerspiegeln.
Marktgröße für ophthalmologische Geräte in Frankreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ophthalmologische Geräte in Frankreich weichen häufig voneinander ab, da Quellen nicht immer übereinstimmen, was als Geräteverkauf gegenüber einer verwandten Produktkategorie gezählt wird, und weil der Zeitpunkt der Währungsumrechnung und Preisaktualisierungen den ausgewiesenen Gesamtwert verschieben kann. Unterschiede treten auch auf, wenn eine Schätzung Sehpflegeprodukte betont, während eine andere stärker auf Diagnose- und chirurgische Geräte fokussiert.
Ein häufiger Treiber von Abweichungen ist die Handhabung von Durchschnittsverkaufspreisen. Einige Ansätze behalten einen einzigen Preispunkt über mehrere Jahre bei, während andere Preise mit Mixverschiebungen hin zu Premiumlinsen, Bildgebungs-Upgrades und sich verändernden Krankenhausbeschaffungsmustern aktualisieren. In dieser Studie werden beim Aktualisierungsdurchlauf Preisstufen und nachfragebasierte Eingriffsprüfungen kurz vor der Veröffentlichung erneut getestet, und der Währungszeitpunkt wird über die historischen und prognostizierten Jahre hinweg konsistent gehalten – weshalb Mordor Intelligence für 2025 zu einem leicht abweichenden Wert gelangt als breitere Augenpflegeschätzungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,53 Mrd. USD (2025) | |
| Branchenpublisher A | 2,18 Mrd. USD (2024) | Verwendet einen kombinierten Umfang aus Arzneimitteln und Geräten, was die geräteexklusiven Gesamtwerte verwässern kann; das Basisjahr und die Annahmen zur Preisaktualisierung scheinen einem längeren Prognosezyklus mit weniger Zwischenpreisüberprüfungen zu folgen. |
| Datenbuch-Publisher B | 3,85 Mrd. USD (2030) | Stellt einen Augenpflegekorb dar, der um Kontaktlinsen, Intraokularlinsen und Augengesundheitsprodukte organisiert ist, was von einem vollständigen Umfang ophthalmologischer Geräte abweichen kann, und stützt sich auf ein anderes Basisjahr und Endjahr. |
Zusammengenommen erklärt sich die Streuung weitgehend durch Umfangsgrenzen und Zeitpunktentscheidungen, nicht durch eine einzige richtige oder falsche Zahl. Indem die Gerätedefinition eng gehalten, die Durchschnittsverkaufspreisschritte mit beobachteten Mixveränderungen aktualisiert und die Gesamtwerte anhand von Eingriffs- und Kanalsignalen bestätigt werden, bleibt die Schätzung auf klare Nachfragetreiber und wiederholbare Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für ophthalmologische Geräte in Frankreich bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich von USD 2,71 Milliarden im Jahr 2026 auf USD 3,95 Milliarden bis 2031 mit einem CAGR von 7,81 % wachsen.
Welche Produktkategorie führt heute beim Umsatz?
Sehhilfen machen 62,49 % des Umsatzes im Jahr 2025 aus, angetrieben durch EssilorLuxotticas umfangreiches Linsen- und Einzelhandelsnetzwerk.
Welches Segment wird voraussichtlich am schnellsten wachsen?
Diagnose- und Überwachungsgeräte, einschließlich OCT und KI-fähiger Funduskameras, werden bis 2031 voraussichtlich mit einem CAGR von 8,17 % wachsen.
Warum sind ambulante Operationszentren für Anbieter wichtig?
ASCs werden voraussichtlich einen CAGR von 10,25 % verzeichnen, da die Erstattungsparität Katarakt- und Glaukomfälle aus Krankenhäusern verdrängt und die Beschaffung auf kompakte, kosteneffiziente Plattformen ausrichtet.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

