
Größe und Marktanteil des französischen Büroimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 81.85 Milliarden US-Dollar |
| Marktgröße (2026) | 84.22 Milliarden US-Dollar |
| Marktgröße (2031) | 97.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Büroimmobilienmarkts durch Mordor Intelligence
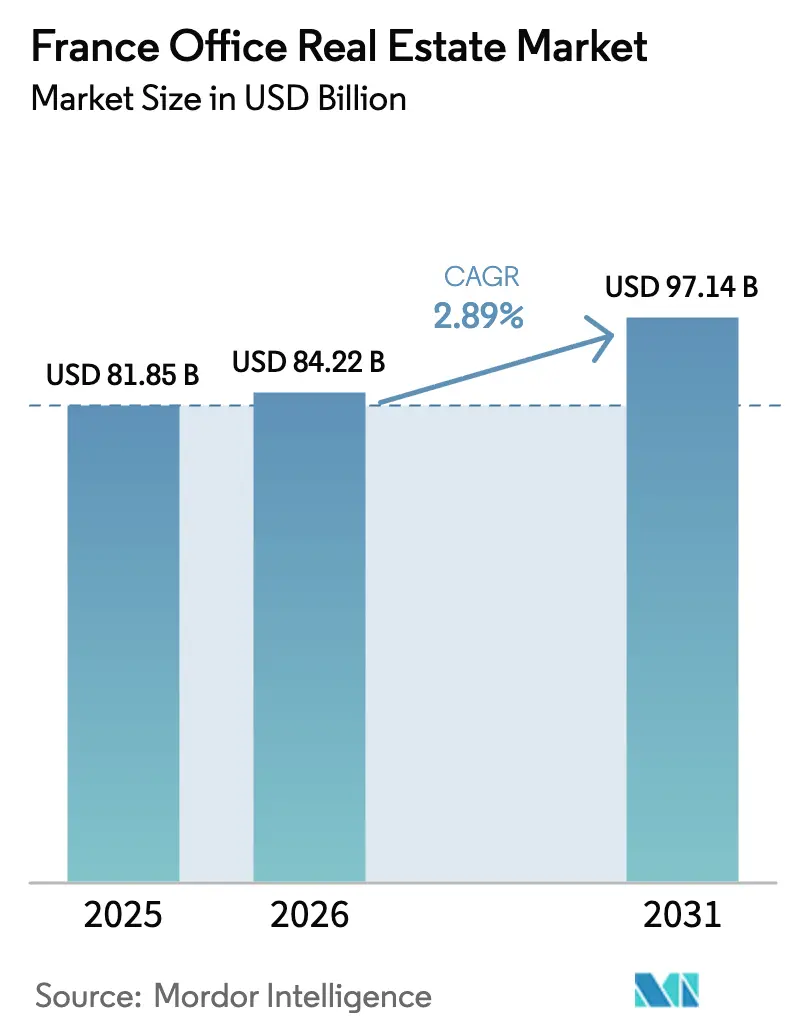
Die Größe des französischen Büroimmobilienmarkts wird im Jahr 2026 auf 84,22 Milliarden USD geschätzt, ausgehend von einem Wert von 81,85 Milliarden USD im Jahr 2025, mit Prognosen von 97,14 Milliarden USD bis 2031, was einem Wachstum von 2,89 % CAGR über den Zeitraum 2026–2031 entspricht. Das gemäßigte Tempo zeigt, wie Vermieter und Investoren ihre Portfolios für hybrides Arbeiten, strengere Energieeffizienzvorschriften und eine wachsende Kluft zwischen erstklassigen und sekundären Vermögenswerten neu kalibrieren. Flexible Arbeitsmuster, die Infrastrukturausgaben des Pariser Olympia-Erbes 2024 in Höhe von 550 Millionen USD sowie steigende Kapitalallokationen für ESG-zertifizierte Gebäude verankern die Nachfrage in zentralen Teilmärkten. Institutionelle Investoren haben allein im ersten Quartal 2025 3,74 Milliarden USD eingebracht, da komprimierte Renditen im Pariser Zentralen Geschäftsviertel neues Vertrauen entfachten. Ein Anstieg der Baukosten um 50 % seit 2019 unterstützt das Mietwachstum für bestehende Klasse-A-Bestände, schränkt jedoch das neue Angebot ein, während KI-gestützte Raumoptimierungstools die Anforderungen der Mieter neu gestalten und die Wirtschaftlichkeit von Sanierungen verbessern. Die Vermietung bleibt dominant, doch das schnellere Wachstum bei Direktkäufen signalisiert eine Eigentumsverlagerung hin zu Gebäuden, die bereits die EU-Taxonomieschwellen erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Gebäudeklasse entfielen im Jahr 2025 50,68 % des Marktanteils am französischen Büroimmobilienmarkt auf Klasse-A-Büros; der kombinierte Anteil von Klasse B/C wird bis 2031 mit einem CAGR von 3,31 % wachsen.
- Nach Transaktionsart hielten Mietverträge 74,66 % der Aktivitäten im Jahr 2025, während Verkaufstransaktionen bis 2031 voraussichtlich mit einem CAGR von 3,39 % zunehmen werden.
- Nach Nutzungsart hielt das Segment Informationstechnologie im Jahr 2025 einen Anteil von 26,74 % an der Größe des französischen Büroimmobilienmarkts und wird bis 2031 voraussichtlich mit einem CAGR von 3,58 % wachsen.
- Nach Stadt behielt Paris im Jahr 2025 einen Anteil von 73,65 % an der Größe des französischen Büroimmobilienmarkts; Lyon ist der am schnellsten wachsende Standort mit einem CAGR von 3,76 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum französischen Büroimmobilienmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach flexiblen und hybriden Arbeitsbereichen | +0.8% | Bundesweit; am stärksten in Paris, Lyon, Marseille | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG- und Grünmietmandate | +0.6% | Am stärksten in Île-de-France und Geschäftsvierteln | Langfristig (≥ 4 Jahre) |
| Sanierungen im Rahmen des Olympia-Erbes Paris 2024 | +0.4% | Île-de-France mit Ausstrahlungseffekten auf angrenzende Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Raumoptimierungsanalysen | +0.3% | Wichtige Technologiezentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach flexiblen und hybriden Arbeitsbereichen
Hybrides Arbeiten ist in Frankreichs Unternehmenswelt fest verankert, da 87 % der Arbeitgeber nun eine teilweise Präsenz im Büro verlangen und Mitarbeiter durchschnittlich 3,5 Tage pro Woche vor Ort arbeiten.[1]Institut National de la Statistique et des Études Économiques (INSEE), "Télétravail et présentiel : le travail hybride, une pratique désormais ancrée dans les entreprises," insee.fr Die Präferenz für kollaborative, technologiebereite Umgebungen hat bereits dazu geführt, dass 42 % der gesamten Nutzfläche in Richtung flexibler Grundrisse umgebaut wurde. Erstklassige Gebäude im Zentralen Geschäftsviertel verzeichnen daher sinkende Leerstandsquoten, während der Leerstand in peripheren Beständen 10 % übersteigt. Mietvertragsverhandlungen bevorzugen kürzere Laufzeiten und eingebaute Erweiterungsklauseln, die flexiblen Personalstärken entsprechen. Die Portfoliokonsolidierung beschleunigt sich und lenkt Investitionsausgaben in weniger, aber qualitativ hochwertigere Vermögenswerte. Die daraus resultierende Zweiteilung unterstreicht, warum der französische Büroimmobilienmarkt sich weiterhin um energieeffiziente Klasse-A-Türme in der Nähe multimodaler Verkehrsknotenpunkte polarisiert.
Verschärfte unternehmens-ESG- und Grünmietmandate
Die EU-Taxonomie und Frankreichs Décret Tertiaire verlangen bis 2030 eine Senkung des Energieverbrauchs um 40 %, was Vermieter unter Druck setzt, Vermögenswerte zu dekarbonisieren oder einen „Braun-Abschlag” zu akzeptieren. Zertifizierte Gebäude erzielen bereits Mietaufschläge und weisen niedrigere Leerstandsquoten auf, während Kreditgeber die Finanzierung für nicht konforme Bestände zunehmend einschränken. Siebenundfünfzig Prozent der Nutzer streben bis 2030 eine Netto-Null-Bilanz an und lenken Investitionsausgaben in Richtung Photovoltaik-Sanierungen und intelligente Messlösungen. Der regulatorische Druck hat einen Sanierungsboom ausgelöst, von dem spezialisierte Auftragnehmer und PropTech-Anbieter profitieren. Früh handelnde Eigentümer, die Grünzertifikate erlangen, sichern sich bonitätsstarke Mieter zu höheren Ausgangsmieten und verstärken eine „Flucht ins Grüne” innerhalb des französischen Büroimmobilienmarkts.
Olympia-Erbe Paris 2024 fördert Klasse-A-Sanierungen
Die Spiele fungierten als Katalysator für Transport- und Stadtentwicklungsmaßnahmen im Wert von 550 Millionen USD.[2]Choose Paris Region, "Redefining the Future, the Paris 2024 Legacy," chooseparisregion.org Der Grand Paris Express hat neue Stationen hinzugefügt, die den Fußabdruck des Zentralen Geschäftsviertels nach Seine-Saint-Denis ausdehnen, was Vermieter dazu veranlasst, ältere Gebäude als Klasse-A-Bestand neu zu positionieren. Kürzere Pendelzeiten erweitern die Mietereinzugsgebiete, während die globale Sichtbarkeit durch die Olympischen Spiele frisches ausländisches Kapital in französische Immobilien gelockt hat. Entwicklungspipelines, die während der Pandemie pausiert wurden, wurden wieder aufgenommen und zielen auf Fertigstellungstermine ab, die mit der Eröffnung neuer Metrolinien übereinstimmen. Der kurzfristige Schwung kommt weiterhin Sanierungsspezialisten zugute, die Vermögenswerte schnell auf erstklassige Nachhaltigkeitsbewertungen ausrichten können.
KI-gestützte Raumoptimierungs- und Nutzungsanalysen
Neun von zehn großen Unternehmen planen, KI-Tools für das Arbeitsplatzmanagement innerhalb von fünf Jahren einzusetzen. Die Investitionen reichen von Echtzeit-Schreibtischbelegungssensoren bis hin zu prädiktiven Wartungssystemen, die die Betriebskosten senken. Frankreichs PropTech-Ökosystem zog 2024 erhebliche Finanzierungen an, wobei Unternehmen wie Accenta Dekarbonisierungsplattformen liefern, die die Überwachung der Innenraumluftqualität und Energiesteuerung integrieren. Frühe Anwender berichten von messbaren Einsparungen bei den Betriebskosten, was Mietaufschläge rechtfertigt und gleichzeitig die ESG-Berichterstattung der Mieter unterstützt. Bedenken hinsichtlich Datensicherheit und Interoperabilität bleiben bestehen, doch Piloterfolge überzeugen immer mehr institutionelle Eigentümer, Gebäudemanagementsysteme in ihren Portfolios einzusetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verwässerung der Mitarbeiterzahl durch Fernarbeit | -0.7% | Bundesweit; am stärksten in peripheren Teilmärkten | Langfristig (≥ 4 Jahre) |
| Erhöhte Bau- und Finanzierungskosten | -0.5% | Bundesweit; gravierend für spekulative Projekte | Mittelfristig (2–4 Jahre) |
| Strengere Kapitalallokationshürden | -0.3% | Altbestand in allen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Verwässerung der Mitarbeiterzahl durch Fernarbeit
Die Telearbeitsbeteiligung stabilisiert sich bei 22 % der französischen Erwerbsbevölkerung und beträgt durchschnittlich 1,9 Tage pro Woche im Homeoffice. Periphere Teilmärkte verzeichnen daher steigende Leerstandsquoten, da Nutzer veraltete Flächen reduzieren. Der Finanz- und IKT-Sektor weist Telearbeitsdurchdringungsraten von 75 % bzw. 60 % auf, was die Flächenrückgabe in La Défense und den westlichen Vororten verstärkt. Vermieter überprüfen Umwandlungsmöglichkeiten – die Umnutzung veralteter Grundrisse in Wohn- oder Mischnutzungsprojekte –, um unvermietete Bestände zu reduzieren. Langfristig muss der französische Büroimmobilienmarkt niedrigere Flächenquoten pro Mitarbeiter mit der anhaltenden Präferenz für erstklassige, gut ausgestattete Standorte in Einklang bringen.
Erhöhte Bau- und Finanzierungskosten inmitten von Inflation
Die Baubranche steht weiterhin vor erheblichen Herausforderungen, da der Inflationsdruck anhält. Die Inputpreise stiegen seit 2019 um 50 %, während der Bau-Einkaufsmanagerindex im März 2025 bei 43,8 lag und damit einen Rückgang signalisierte (Savills Construction Briefing). Höhere Zinssätze veranlassen Kreditgeber, eine stärkere Vorvermietung zu fordern, was Projektzeitpläne verlängert und die erforderlichen Renditen erhöht. Spekulative Neubauprojekte außerhalb des Pariser Zentralen Geschäftsviertels sind schwer zu kalkulieren, was die Knappheit des Klasse-A-Angebots verstärkt. Entwickler mit starken Bilanzen und ESG-fähigen Pipelines behalten Verhandlungsmacht gegenüber Mietern und Finanzierern, während kleinere Akteure mit Ausstieg oder Rekapitalisierung konfrontiert sind. Da sich der Markt weiterentwickelt, müssen die Beteiligten sich an diese sich verändernden Dynamiken anpassen, um den Weg nach vorne erfolgreich zu meistern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse: Erstklassige Vermögenswerte treiben die Marktpolarisierung voran
Klasse-A-Flächen hielten im Jahr 2025 einen Marktanteil von 50,68 % am französischen Büroimmobilienmarkt. Mieter schätzen Energieeffizienz und Wellness-Merkmale, die hybride Arbeitsmodelle unterstützen, was einen CAGR von 3,05 % für dieses Segment bis 2031 stützt. Klasse B und Klasse C sind von beschleunigter Wertminderung betroffen, sofern sie nicht saniert werden; viele Eigentümer prüfen Umwandlungen in Wohn- oder Life-Science-Labore, wo die Bebauungsvorschriften dies erlauben. Die Angebotsmieten für Klasse-A-Flächen im Pariser Zentralen Geschäftsviertel erreichten 2024 1.320 USD pro Quadratmeter, ein Anstieg von 12 % gegenüber dem Vorjahr, während suburbane Klasse-C-Bestände zweistellige Leerstandsquoten verzeichnen. Die Mietspannen verdeutlichen die wachsende Zweiteilung innerhalb des französischen Büroimmobilienmarkts.
Hybrides Arbeiten verstärkt diese Kluft, da Unternehmen weniger Schreibtische benötigen, aber reichhaltigere Ausstattung verlangen – von akustisch behandelten Kollaborationszonen bis hin zu intelligenten Gebäude-Dashboards, die Kohlenstoffemissionen verfolgen. Entwickler neuer Türme integrieren Photovoltaikfassaden, kohlenstoffarmen Beton und KI-gesteuerte Heizungs-, Lüftungs- und Klimaanlagen, die die Anforderungen des Décret Tertiaire Jahre vor dem Zeitplan übertreffen. Auch Sanierungen beschleunigen sich: Gecina hat 915 Millionen USD für tiefgreifende Energiemodernisierungen eingeplant und setzt auf den kommenden „Grünaufschlag”. Der Trend impliziert anhaltende Kapitalflüsse in Klasse-A-Pipelines, auch wenn sekundäre Bestände mit Obsoleszenz konfrontiert sind, was die Qualitätspolarisierung im gesamten französischen Büroimmobilienmarkt verstärkt.


Nach Transaktionsart: Verkaufswachstum übertrifft die Dominanz der Vermietung
Mietverträge machten 74,66 % der Aktivitäten im Jahr 2025 aus, was den Wunsch der Nutzer nach operativer Flexibilität widerspiegelt. Dennoch werden Verkaufsgeschäfte voraussichtlich jährlich um 3,39 % wachsen, schneller als der gesamte französische Büroimmobilienmarkt. Der Kauf des Majunga-Turms durch Unibail-Rodamco-Westfield für 1,07 Milliarden USD ist ein typisches Beispiel für den erneuerten Appetit auf Trophäenobjekte (Batinfo). Die erstklassigen Renditen im Pariser Zentralen Geschäftsviertel sanken 2024–2025 von 4,5 % auf 4,0 %, was Pensionsfonds und staatliche Einrichtungen anzieht.
Mietverträge selbst entwickeln sich weiter: Die durchschnittliche Laufzeit liegt jetzt bei 6,4 Jahren gegenüber 9 Jahren vor der Pandemie, mit häufigen Kündigungsoptionen. Portfolio-Verkaufsstrukturen ermöglichen es Investoren, Bestände aufzunehmen, die schrittweise Sanierungen erfordern, und Wertsteigerungen zu erzielen, sobald Energieziele erreicht sind. Unterdessen haben grenzüberschreitende Investoren aus Nordamerika ihre Allokationen nach Frankreich im Jahr 2024 verdreifacht, und viele suchen nach Joint-Venture-Strukturen, um lokale Vorschriften zu navigieren. Der französische Büroimmobilienmarkt beobachtet daher einen dualen Mechanismus: Die Vermietung bleibt Volumenführer, doch Kapitalzuflüsse tendieren zum direkten Eigentum an grünen Vermögenswerten mit solidem Mietreversierungspotenzial.
Nach Nutzungsart: Führungsrolle des Technologiesektors treibt die Innovationsübernahme voran
Informationstechnologieunternehmen hielten im Jahr 2025 einen Marktanteil von 26,74 % am französischen Büroimmobilienmarkt und führten die Wachstumsliste mit einem CAGR von 3,58 % bis 2031 an. KI-Start-ups und Cloud-Anbieter bevorzugen flexible Grundrisse mit 5G-Vernetzung und redundantem Glasfasernetz, oft konzentriert rund um die Pariser Station F oder Lyons Part-Dieu. Banken folgen, rationalisieren jedoch ihre Filialnetze und verlagern Hauptsitze in weniger, aber hochwertigere Etagen, um das Arbeitgeberimage zu stärken. Beratungs- und professionelle Dienstleistungsunternehmen belegen erstklassige Suiten im Zentralen Geschäftsviertel, um die Kundennähe zu wahren; ihr Flächenbedarf stabilisiert sich, da hybride Personalplanung die Schreibtischquoten optimiert.
Technologiemieter integrieren IoT-Sensoren, die Energie und Belegung verfolgen und Unternehmens-ESG-Dashboards speisen. J.P. Morgans Anmietung des Marché Saint-Honoré von CBRE IM unterstreicht die Nachfrage nach imageprägenden Adressen im historischen Kern der Hauptstadt. Life-Science-Unternehmen im Euroméditerranée-Viertel in Marseille benötigen Traglasten und Laborbelüftung, was Vermieter dazu veranlasst, bestehende Vermögenswerte umzugestalten. Über alle Kategorien hinweg ist das verbindende Thema die digitale Befähigung: Jedes Gebäude ohne robuste Konnektivität riskiert anhaltenden Leerstand, was verdeutlicht, warum die Technologieführerschaft die Gesamtabsorption im französischen Büroimmobilienmarkt vorantreibt.

Geografische Analyse
Paris behauptet weiterhin 73,65 % des Transaktionswerts im Jahr 2025, gestützt durch seine Konzentration globaler Hauptsitze und Regierungsbehörden. Die Flächenumsätze im Pariser Zentrum erreichten im ersten Quartal 2025 388.000 Quadratmeter, obwohl die Gesamtabschlüsse um 6 % gegenüber dem Vorjahr zurückgingen; allein die Teilmärkte des Zentralen Geschäftsviertels verzeichneten einen Anstieg von 13 % und bewiesen damit die Attraktivität zentraler Mikrolagen. Das Angebot ist durch Denkmalschutz und langwierige Genehmigungsverfahren eingeschränkt, was die Mietinflation stützt, aber das Gesamtvolumenwachstum begrenzt. Die erstklassigen Nettomieten haben die Lohninflation übertroffen und das Unternehmensinteresse an alternativen Standorten geweckt.
Lyon verzeichnet die schnellste Wachstumsdynamik mit einem CAGR von 3,76 % bis 2031. Der jährliche Büroflächenumsatz wird voraussichtlich 320.000 Quadratmeter übersteigen, da Unternehmen von niedrigeren Nutzungskosten und einem lebendigen Innovationsökosystem in den Vierteln Part-Dieu und Confluence profitieren. Eine Leerstandsquote von 5,6 % signalisiert ausgeglichene Bedingungen, und die Kommunalbehörden fördern Grünsanierungen durch Steuervergünstigungen, was die Investitionsthese für Mehrwertstrategien stärkt.
Marseille bildet zusammen mit kleineren Regionalstädten eine aufstrebende Gruppe von Chancen, die mit der staatlichen Dezentralisierungspolitik übereinstimmen. Programme unter Provence Promotion heben verbesserte internationale Schulen und digitale Zentren hervor, die für expatriierte Mitarbeiter attraktiv sind. France Stratégie stellt fest, dass Telearbeit die Nachfrage nach gut ausgestatteten städtischen Knotenpunkten erhöht, was auf eine stetige, wenn auch bescheidene Büroabsorption in sekundären Gemeinden hindeutet. Investoren bewerten jedoch jeden Standort hinsichtlich Verkehrsanbindung und Branchenspezialisierung, bevor sie Kapital einsetzen.
Regulatorisches Umfeld
Der französische Büroimmobilienmarkt wird durch strengere Energieeffizienzvorgaben und sich weiterentwickelnde Regeln für Gewerbemietverträge geprägt. Die EU-Taxonomie und Frankreichs Décret Tertiaire legen einen Dekarbonisierungspfad für Tertiärgebäude fest, einschließlich eines Ziels zur Senkung des Energieverbrauchs um 40% bis 2030. Dies erhöht die Compliance-Anforderungen für ältere Bestände der Klasse B/C und beeinflusst die Kreditvergabe- und Investitionsbewertung.
Im Mai 2026 führte das Gesetz zur wirtschaftlichen Vereinfachung (Gesetz Nr. 2026-403) Änderungen ein, die französische Gewerbemietverträge und Transaktionen betreffen. Dazu gehört eine Begrenzung der Kautionen auf ein Viertel der Quartalsmiete bei neuen oder verlängerten Mietverträgen sowie der Ausschluss von reinen Büro- und Lagerimmobilien vom gesetzlichen Vorkaufsrecht des Mieters im Falle eines Verkaufs der Immobilie. Das Gesetz validierte außerdem Cap-and-Collar-Klauseln für ILC-basierte Mietanpassungen und vereinfachte bestimmte ERP-Compliance-Verfahren für Standorte unter 300 m², was Reibungsverluste bei kleineren Büroausstattungen und Repositionierungsprogrammen verringern kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des französischen Büroimmobilienmarkts umfasst die Grundstücks- und Objektbeschaffung, Entwicklung und Sanierung, Vermietung und Transaktionen sowie langfristiges Asset- und Facility-Management. Vorgelagerte Akteure wie Entwickler, Bauunternehmen, Architekten und Ingenieurbüros arbeiten heute in einem sanierungsintensiven Prozess, der auf Energieeffizienzverbesserungen, HLK-Modernisierung, Gebäudehüllenverbesserungen und Umgestaltung für hybride Nutzung ausgerichtet ist. Diese Entwicklung spiegelt den Anstieg der Baukosten um 50% seit 2019 sowie strengere Finanzierungsbedingungen für spekulative Projekte wider.
Nachgelagert unterstützen Makler- und Beratungsunternehmen (darunter JLL, CBRE und BNP Paribas Real Estate) Nutzer und Investoren bei Standortsuche, Bewertung, technischer Due Diligence, Flächenplanung, Projektmanagement und nachhaltiger Regeneration. PropTech- und Gebäudebetriebsanbieter treten zunehmend neben das traditionelle Facility-Management und liefern Belegungs- und Energieanalysen, die grüne Mietanforderungen und die Berichterstattung gemäß Décret Tertiaire unterstützen. Gleichzeitig werden spezialisierte Umwandlungs- und Sanierungspartner häufiger eingesetzt, da Programme zur Umnutzung von Büros und Mixed-Use-Repositionierungen zunehmen.
Wettbewerbslandschaft
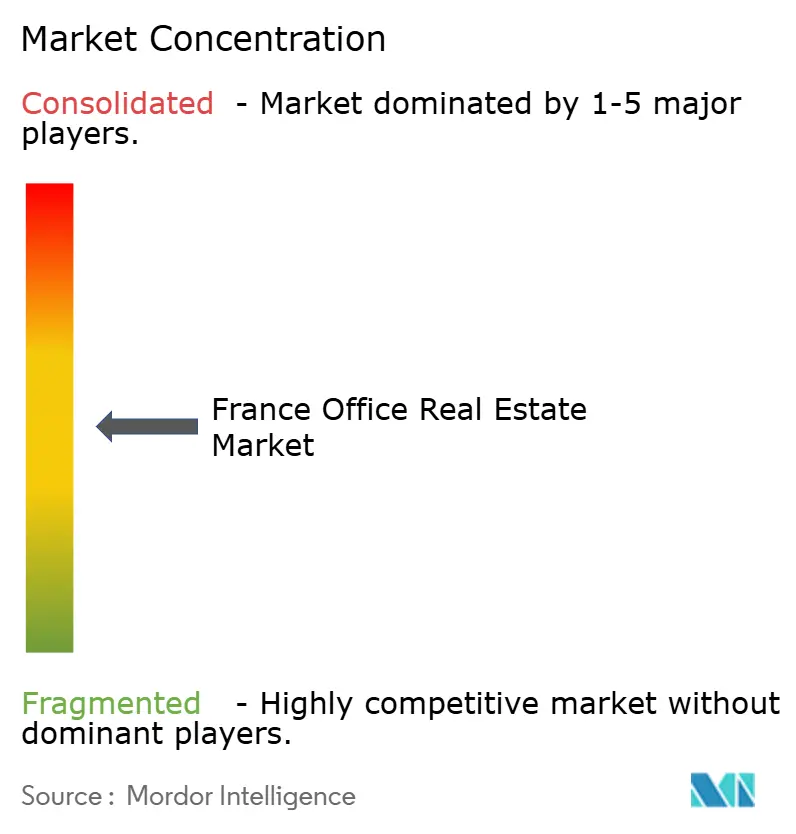
Der französische Büroimmobilienmarkt ist mäßig konzentriert. Der Wettbewerb konzentriert sich auf eine Gruppe dominanter Immobilien-Investmentgesellschaften, die die meisten Türme im Zentralen Geschäftsviertel kontrollieren, während neue ausländische Marktteilnehmer ESG-qualifizierte Vermögenswerte anstreben. Gecinas Portfolio im Wert von 19,14 Milliarden USD ist zu 87 % auf Paris ausgerichtet und zu 97 % grünzertifiziert, mit einer durchschnittlichen Mietlaufzeit von 5,4 Jahren. Covivio allokiert 26,4 Milliarden USD in ganz Europa, lenkt jedoch zwei Drittel der neuen Investitionsausgaben in Pariser Büros, wo im Jahr 2024 176.200 Quadratmeter Vermietungsleistung erzielt wurden. Icade konzentriert sich auf die Zukunftssicherung des Bestands in Seine-Saint-Denis und hat kürzlich das 29.000 Quadratmeter große Pulse-Gebäude an den Departementsrat neu vermietet.
Internationales Kapital intensiviert den Wettbewerb. Nordamerikanische Investoren erhöhten ihre Allokationen im Jahr 2024 auf 3,4 Milliarden USD, angelockt durch die Stabilität der Eurozone und das Potenzial des Grünaufschlags. Joint-Venture-Strukturen wie PGIM Real Estate mit Pithos Capital zielen auf alternative Nischen wie Selbstlagerung ab, was eine Diversifizierung über Büros hinaus signalisiert. PropTech-Disruptoren bieten datengestützte Vermietungsplattformen und Netto-Null-Sanierungslösungen an und schaffen Servicepartnerschaften mit etablierten Vermietern, anstatt diese vollständig zu verdrängen.
Strategische Schritte konzentrieren sich zunehmend auf Sanierungsexzellenz statt auf die Anhäufung von Grundstücksreserven. Covivios jährliche Investitionspipeline von 1,1 Milliarden USD ist auf tiefgreifende Energiesanierungen ausgerichtet, während Gecina aus reifen Wohneinheiten rotiert, um Studentenwohnungen und Co-Living-Projekte zu finanzieren, die die Gesamtportfolioflexibilität verbessern. Vermögensverwalter integrieren KI-gestützte Gebäudemanagementsysteme, um Kohlenstoffeinsparungen zu quantifizieren und diese Kennzahlen an die Berichtspflichten der Mieter weiterzugeben. Der Wettbewerbsvorteil hängt daher von der Fähigkeit ab, Technologie, Nachhaltigkeit und Mieterfahrungsdienstleistungen effizient innerhalb des französischen Büroimmobilienmarkts zu verbinden.
Marktführer der französischen Büroimmobilienbranche
Jones Lang LaSalle IP, Inc.
Knight Frank
CBRE
BNP Paribas Real Estate
Cushman & Wakefield
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der Wertschöpfung durch Repositionierung und Umwandlung notleidender Büroimmobilien, insbesondere in der Region Paris, wo hybride Arbeitsmodelle den Leerstand in nicht-erstklassigen Teilmärkten erhöht haben. In Île-de-France hatte ein Appel à manifestation d'interet (AMI), das der Umwandlung von Büros in Wohnraum gewidmet ist, bis zum 9. April 2026 61 Projekte ausgewählt, die mehr als 8.000 Wohnungen anstreben, darunter 4.467 Sozialwohnungen. Das Programm wird durch identifizierte öffentliche Unterstützung untermauert, darunter 35 Millionen EUR an Finanzierung, 15 Millionen EUR an außerordentlichen Boni und 4,9 Millionen EUR aus dem Friches-Fonds, was Eigentümern einen konkreten Weg zum Ausstieg oder zur Umnutzung veralteter Büroflächen bietet.
Eine weitere Chance liegt in der Skalierung von umfassenden energetischen Sanierungen und datengestütztem Betrieb, um die Schwellenwerte des Décret Tertiaire und grüne Mietvorgaben der Nutzer zu erfüllen. Die Nachfrage konzentriert sich zunehmend auf konforme Gebäude der Klasse A, und Eigentümer, die Sanierungsdurchführung (Gebäudehülle, Elektrifizierung, Messtechnik und Gebäudesteuerung) mit Workplace-Analytics-Plattformen kombinieren, können die Vermietungsergebnisse verbessern. Dies kann auch helfen, die Liquidität in Verkaufsprozessen zu schützen, in denen die Übereinstimmung mit der EU-Taxonomie zunehmend geprüft wird.
Aktuelle Branchenentwicklungen
- Juli 2026: JLL berichtet, dass das unmittelbare Büroflächenangebot in Ile-de-France Ende des zweiten Quartals 2026 6,57 Millionen m² erreichte, ein Anstieg von 10 Prozent im Jahresvergleich. Diese Entwicklung unterstreicht die Bestandsdynamik in der Region Paris und mögliche Preissetzungsmacht im Kernmarkt.
- Juli 2026: JLL verweist auf bedeutende Büroinvestitionstransaktionen in Frankreich im ersten Halbjahr 2026, darunter die Übernahme des THALES-Portfolios durch BLUE OWL und den Verkauf von 39 rue du Colisée von BNP AM an DWS für 140 Millionen €, sowie den Verkauf von Magnetik durch BATIPART und SOFIDY für 128 Millionen €. Diese Transaktionen deuten auf ein wachsendes Interesse großer internationaler Investoren und eine steigende Bewertung erstklassiger Objekte hin.
- April 2026: BNP Paribas Real Estate berichtet, dass die Büroflächenvermietung in Île-de-France im ersten Quartal 2026 insgesamt 367.400 m² betrug, ein Rückgang von 15 Prozent im Jahresvergleich. Die Zahl deutet auf eine schwächere Vermietungsdynamik hin, bei gleichzeitig anhaltender Nachfrage nach Kernobjekten in einem hybriden Arbeitsumfeld.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der französische Büroimmobilienmarkt definiert als der Wert, der mit der Büroimmobilienaktivität in Frankreich verbunden ist, einschließlich Vermietungs- und Eigentumstransaktionen im Zusammenhang mit Bürogebäuden und der Nachfrage nach Büroflächen.
Ausschlüsse: Wohnimmobilien, Einzelhandel, Industrie- und Logistikimmobilien, Hotels sowie reine Grundstückstransaktionen sind ausgeschlossen, sofern sie nicht Teil eines bürogeführten Transaktionswerts sind.
Übersicht der Segmentierung
- Nach Gebäudeklasse
- Klasse A
- Klasse B
- Klasse C
- Nach Transaktionsart
- Vermietung
- Verkauf
- Nach Nutzungsart
- Informationstechnologie (IT und ITES)
- BFSI (Bankwesen, Finanzdienstleistungen und Versicherungen)
- Unternehmensberatung und professionelle Dienstleistungen
- Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Recht)
- Nach Stadt
- Paris
- Lyon
- Marseille
- Übriges Frankreich
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer Faktenbasis zu Büroflächenbestand, Vermietungsaktivität und Preisentwicklung in Frankreich, die später als strukturierte Eingaben und Gegenprüfungen im Marktmodell verwendet wird. Wir stützen uns in der Regel auf öffentliche oder offizielle Quellen wie INSEE für makroökonomische Daten und Unternehmenszahlen, die Banque de France für Zinssätze und Finanzierungssignale, Eurostat für Bau- und Kostenindikatoren sowie das französische Ministerium für ökologischen Übergang für Energievorschriften, die sich auf Büromodernisierungen auswirken.
Um die Größenbestimmung an das Marktverhalten anzubinden, überprüfen wir zudem Unternehmensberichte und Investorenpräsentationen börsennotierter Immobilieneigentümer und -verwalter sowie Verbands- und Marktstatistikveröffentlichungen wie GIE ImmoStat für Vermietung und Leerstand sowie renommierte Presse für den Transaktionskontext. Wenn Eigentumsstrukturen oder bestimmte Finanzkennzahlen unklar sind, werden bezahlte Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import-Export selektiv genutzt, um Unternehmen zu verifizieren und wichtige Marktbewegungen gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und während der Datenerhebung, Validierung und Klärung wird auf viele weitere öffentliche Dokumente und Datensätze verwiesen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um Annahmen zu prüfen, die öffentliche Datensätze nicht vollständig erfassen können, insbesondere wie Anreize, Mietbedingungen und die Flucht-in-Qualität-Tendenz die effektive Preisgestaltung und Absorption verändern. Wir sprechen mit einer Mischung aus Vermietern, Entwicklern, Maklern, Asset-Managern und großen Büronutzern in den wichtigsten französischen Bürozentren, damit Miete, Leerstandsnormalisierung und der Zeitpunkt neuer Angebote hinterfragt und verfeinert werden können.
Da eine Interessengruppe entweder die Bedingungen im erstklassigen CBD oder die Realitäten des Sekundärbestands überbewerten kann, werden Nachfassgespräche über verschiedene Rollen hinweg geführt, um Lücken bei Sanierungspipelines, Verschiebungen der Mieternachfrage und Transaktionspreisverhalten zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 19% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 20% | Manager: 53% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Bürowert mit dem genutzten Nachfragepool und der Preisrealisierung verknüpft, und wird anschließend an Leerstands- und Angebotsänderungen angepasst, die in ganz Frankreich beobachtet werden. Die wichtigsten Eingaben sind Büroflächenbestand und Fertigstellungen, die Richtung der Vermietung und Nettoabsorption, Bewegungen der Leerstandsquote, Angebotsmiete gegenüber Anreizdruck (um die effektive Mietentwicklung abzuleiten) sowie Investitionstransaktionsvolumina als Zyklusprüfung.
Danach werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, etwa durch Stichproben von Mieten nach Stadt und Gebäudequalität, multipliziert mit genutzter oder gehandelter Fläche, gefolgt von Kanalprüfungen zu typischen Mietbedingungen und Sanierungs-bis-Vermietung-Zeiträumen. Wenn ein Teilmarkt nur begrenzt sichtbare Daten aufweist, wird die Lücke geschlossen, indem er an vergleichbare Stadt-Benchmarks angebunden und anschließend an lokale Leerstands- und Mietspannen angepasst wird, die in Interviews erörtert wurden.
Für die Prognose wird eine Szenarioanalyse verwendet, wobei Zusammenhänge zwischen Büronachfrage, Beschäftigung im Dienstleistungssektor, Finanzierungsbedingungen und beobachteten Leerstandsniveaus verfolgt werden, und der endgültige Verlauf wird dann an die Erwartungen der Primärbefragten hinsichtlich Vermietungsdynamik und Liquidität der Kapitalmärkte angepasst.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden durch mehrere Durchläufe validiert, die die Ergebnisse mit unabhängigen Signalen wie veröffentlichten Vermietungs- und Leerstandszahlen, beobachteten Mietspannen und der Richtung der Investitionsvolumina vergleichen. Wenn ein Ergebnis auf Stadtebene unstimmig erscheint, werden die Treiber erneut geprüft und die Annahme, die die Abweichung verursacht (wie Anreize, Absorption oder der Zeitpunkt von Fertigstellungen), wird durch Folgegespräche vor der endgültigen Freigabe erneut überprüft.
Eine zweite Analystenprüfung wird eingesetzt, um Einheitenfehler, zeitliche Diskrepanzen bei Währungen und ungewöhnliche Jahr-zu-Jahr-Sprünge zu erkennen, die durch keine bekannten Marktereignisse gestützt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Verschiebungen auftreten, wie starke Zinsänderungen, regulatorische Meilensteine, die Sanierungen betreffen, oder ein sprunghafter Wandel in der Vermietung. Vor der Lieferung führt ein Analyst einen erneuten Durchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für französische Büroimmobilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedlich veröffentlichte Marktwerte können variieren, da der Umfang nicht immer einheitlich ist und Büroimmobilien über Mieten, Transaktionen oder eine breitere Gewerbeimmobilienperspektive erfasst werden können. In der praktischen Anwendung entstehen die größten Abweichungen meist daraus, was als Bürowert gezählt wird, welche Regionen am stärksten gewichtet werden und ob Anreiz- und Leerstandseffekte in der Preisgestaltung berücksichtigt werden.
In Frankreich besteht eine wiederkehrende Unterteilung zwischen Schätzungen, die auf nutzergesteuerten Signalen (Fläche, Leerstand und Miete) basieren, und solchen, die hauptsächlich auf Kapitalmarkttransaktionsvolumen beruhen, das von Jahr zu Jahr stark schwanken kann. Die Spanne kann sich weiter vergrößern, wenn Mixed-Use-Objekte einbezogen werden, ohne die Bürokomponente zu trennen, und wenn effektive Mieten aus Angebotsmieten abgeleitet werden, ohne durch lokale Marktprüfungen überprüft zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 81,85 Milliarden USD (2025) | |
| Fachzeitschrift A | 68,40 Milliarden USD (2025) | Konzentriert sich häufig auf Vermietungsindikatoren im Großraum Paris und wendet konservative Abschläge auf die effektive Miete an, was den Bürowert in sekundären Städten und die stabilisierte Belegung in der Provinz unterschätzen kann. |
| Globale Beratungsgesellschaft B | 92,10 Milliarden USD (2025) | Tendiert dazu, den Gesamtwert durch die Vermischung bürointensiver Mixed-Use-Objekte zu erweitern und in Jahren mit höherer Investitionsliquidität transaktionsgeführte Wertindikatoren zu verwenden, was die reine Bürozahl erhöhen kann. |
Die Tabelle deutet darauf hin, dass die meisten Unterschiede darauf zurückzuführen sind, ob der Wert an genutzte Fläche und effektive Mietrealisierung oder an Investitionstransaktionszyklen gebunden ist, sowie darauf, wie Mixed-Use-Objekte behandelt werden. Wenn das Modell an leerstandsbereinigten Nachfragesignalen verankert bleibt und dann anhand von Vermietungs- und Mietdaten überprüft wird, bevor die Summen finalisiert werden, wird Mixed-Use nur einbezogen, wenn die Bürokomponente klar trennbar ist, was der Ansatz ist, den Mordor Intelligence verfolgt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der französische Büroimmobilienmarkt derzeit?
Die Größe des französischen Büroimmobilienmarkts erreichte im Jahr 2026 84,22 Milliarden USD und wird bis 2031 voraussichtlich auf 97,14 Milliarden USD ansteigen.
Wie schnell wird der Markt zwischen 2026 und 2031 wachsen?
Es wird erwartet, dass er mit einem jährlichen Wachstum von 2,89 % expandiert, angetrieben durch die Anpassung an hybrides Arbeiten und ESG-Sanierungen.
Welche Gebäudeklasse hat den größten Marktanteil?
Klasse-A-Immobilien halten 50,68 % des Werts im Jahr 2025 und werden aufgrund ihrer Energieeffizienz und zentralen Lagen bevorzugt.
Warum gilt Lyon als die am schnellsten wachsende Stadt für Büros?
Lyon profitiert von 25–30 % niedrigeren Nutzungskosten als Paris, robusten Infrastrukturverbesserungen und einem prognostizierten CAGR von 3,76 % bis 2031.
Wie wirken sich ESG-Vorschriften auf Vermögenswerte aus?
EU-Taxonomie- und Décret-Tertiaire-Vorschriften schaffen einen „Grünaufschlag” für konforme Gebäude und einen „Braunabschlag” für ineffiziente Bestände, was die Kapitalallokation neu gestaltet.
Welche Risiken könnten das künftige Wachstum dämpfen?
Anhaltende Fernarbeitstendenzen, eine Baukosteninflation von 50 % seit 2019 und enge Finanzierungsbedingungen könnten das neue Angebot und die Transaktionsgeschwindigkeit innerhalb des französischen Büroimmobilienmarkts einschränken.
Seite zuletzt aktualisiert am:



