
Frankreich Rechenzentrum-Rack-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
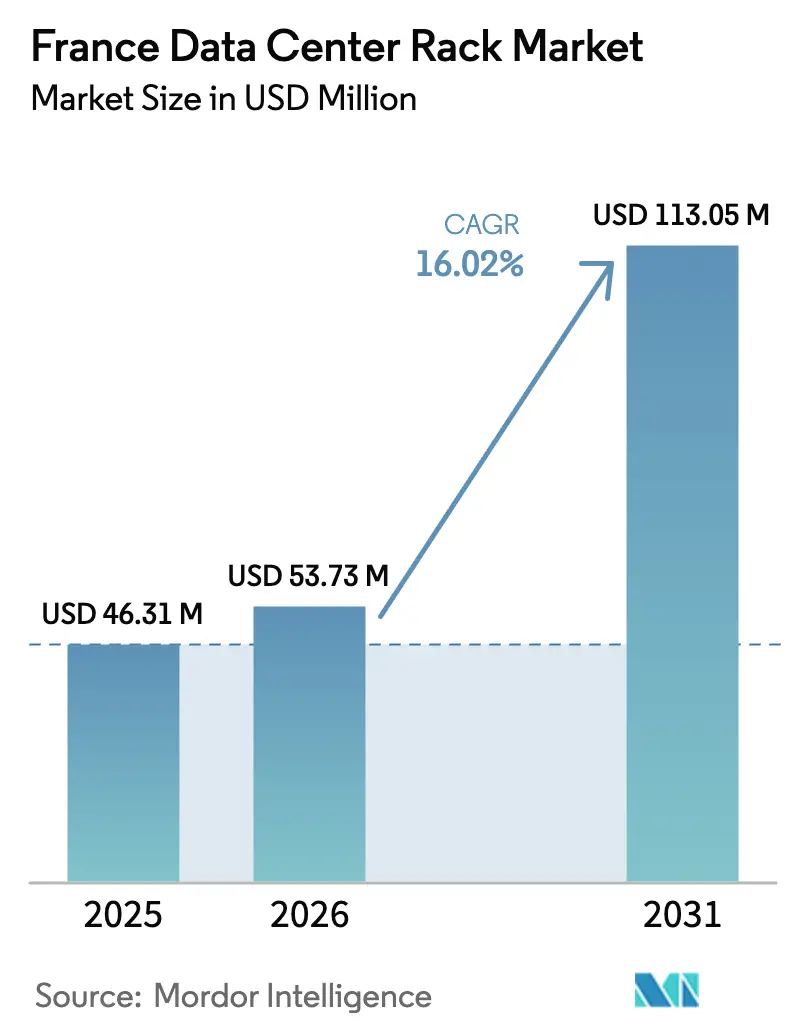
| Marktgröße im Basisjahr (2025) | 46.31 Millionen US-Dollar |
| Marktgröße (2026) | 53.73 Millionen US-Dollar |
| Marktgröße (2031) | 113.05 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.02 % |
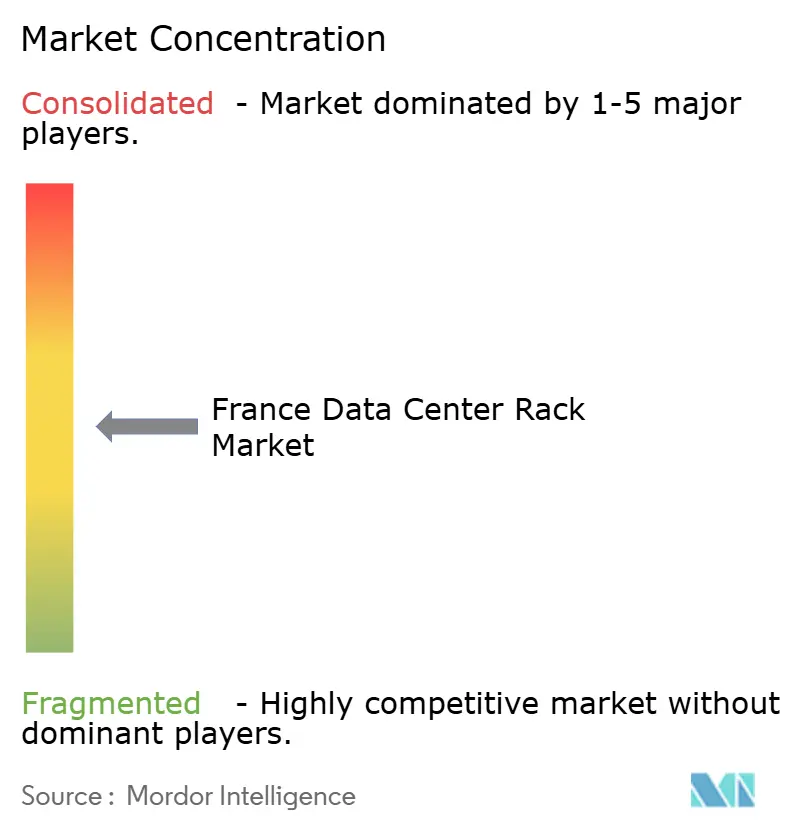
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Frankreich Rechenzentrum-Rack-Markt Analyse von Mordor Intelligence
Die Größe des französischen Rechenzentrum-Rack-Marktes wird im Jahr 2026 auf USD 53,73 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 46,31 Millionen, mit Prognosen für 2031, die USD 113,05 Millionen zeigen, und wächst mit einer CAGR von 16,02 % über den Zeitraum 2026–2031. Robuste Anreize für souveräne Clouds, Hyperscale-Bauprojekte im Zusammenhang mit KI-Trainings-Clustern und ein atomstrombasiertes Netz, das regelmäßig Energieverbrauchseffektivitäts- (PUE) Ziele unter 1,3 ermöglicht, stützen gemeinsam diese Wachstumstrajektorie. Standardisierte Voll-Rack-Designs, weit verbreitete Schrankladoption für DSGVO-Konformität und die rasche Übernahme von 48U-Höhen – jeweils auf hochdichte GPU-Arbeitslasten zugeschnitten – festigen die Marktbeschleunigung zusätzlich. Nationale Richtlinien, die strategischen Rechenzentrum-Investitionen den Status „Projekt von nationalem Interesse” zuweisen, kombiniert mit 35 staatlich vorbereiteten, mit Strom versorgten Grundstücken, mindern Risiken durch Netzanschluss-Moratorien und stärken das Anlegervertrauen. Unterdessen veranschaulichen Brookfields EUR 20-Milliarden-Engagement über Data4, AMDs Rack-Akquisition von ZT Systems auf Rack-Ebene und Schneider Electrics neues KI-bereites Laborportfolio gemeinsam das Wettbewerbsgefüge und den Premiumwert, der auf schlüsselfertigen Rack-Lösungen liegt, die für Flüssigkühlung und fortschrittliche Stromverteilung bereit sind. [1]Datacenter Dynamics, "Brookfield verpflichtet sich zu EUR 20 Milliarden für französische Rechenzentren," datacenterdynamics.com
Wichtigste Erkenntnisse des Berichts
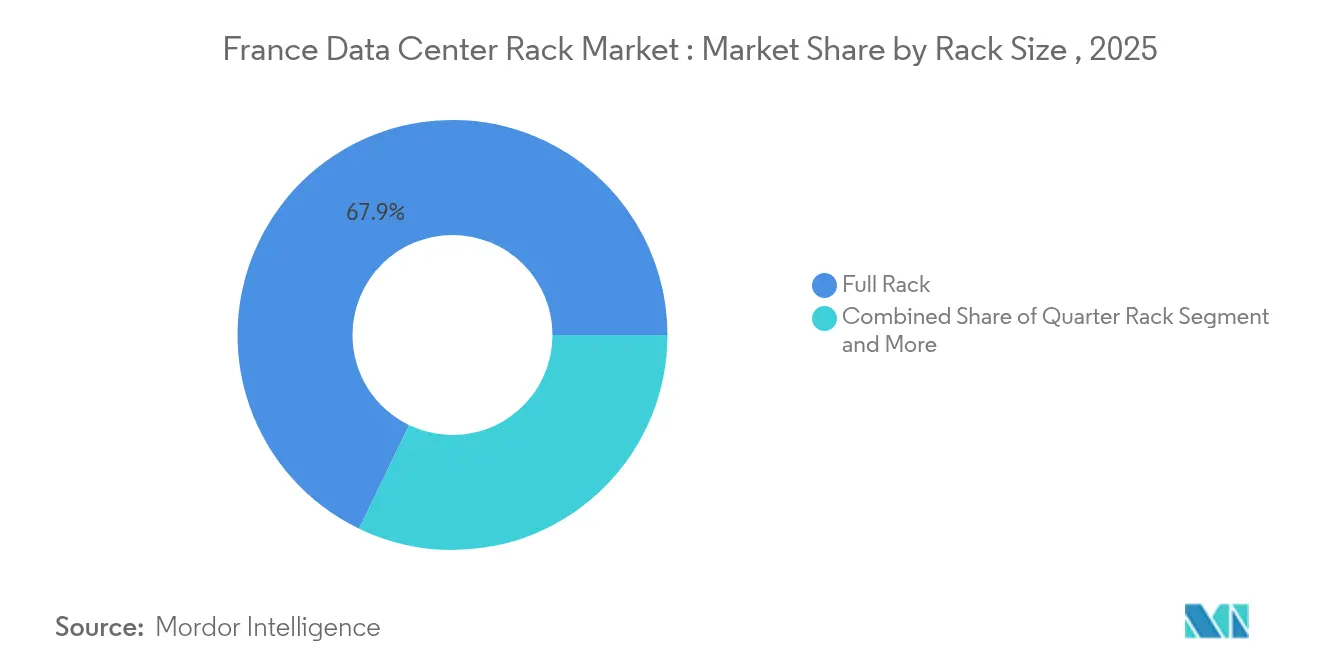
- Nach Rack-Größe hielten Voll-Rack-Konfigurationen im Jahr 2025 einen Anteil von 67,85 % am französischen Rechenzentrum-Rack-Markt und expandieren bis 2031 mit einer CAGR von 18,55 %.
- Nach Rack-Höhe entfielen 52,50 % der Marktgröße des französischen Rechenzentrum-Rack-Marktes im Jahr 2025 auf 42U, während 48U-Racks mit einer CAGR von 19,02 % voranschreiten.
- Nach Rack-Typ erfassten Schrankllösungen im Jahr 2025 einen Umsatzanteil von 74,74 %; Offenrahmen-Racks verzeichnen mit 17,03 % bis 2031 die schnellste prognostizierte CAGR.
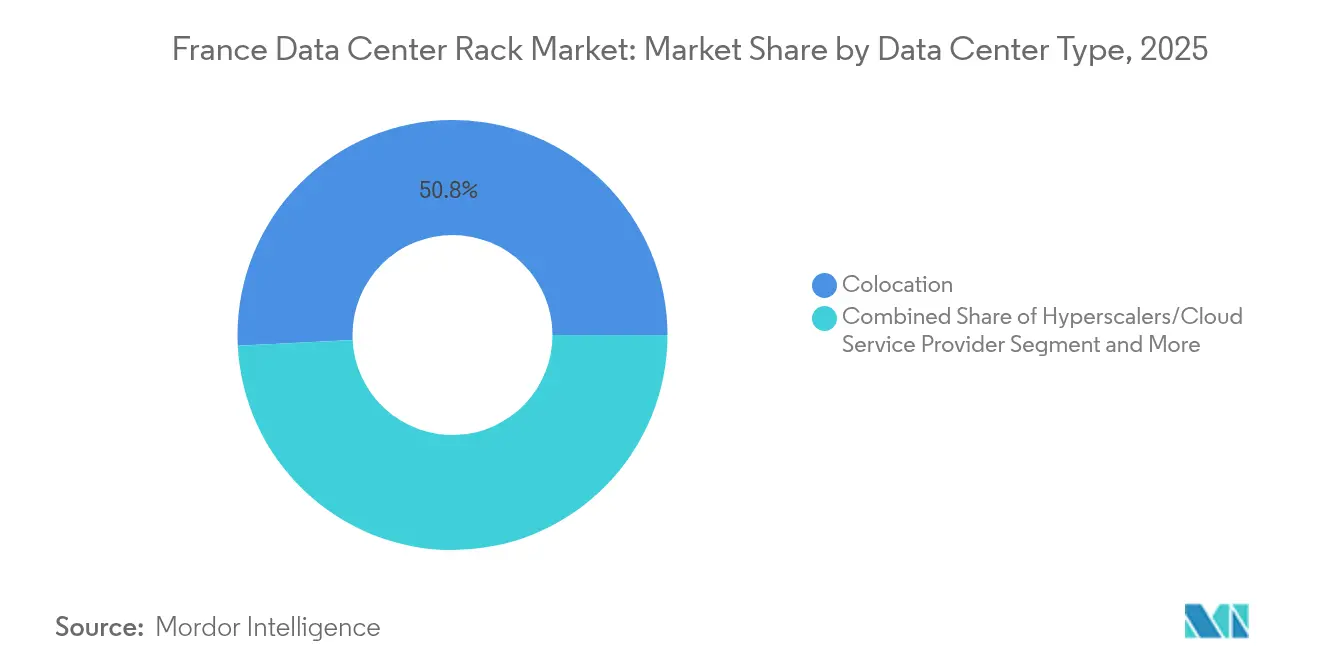
- Nach Rechenzentrum-Typ führten Colocation-Einrichtungen im Jahr 2025 mit einem Anteil von 50,80 % an der Marktgröße des französischen Rechenzentrum-Rack-Marktes, während Hyperscale-Investitionen eine CAGR von 18,02 % erzielen.
- Nach Material behielt Stahl im Jahr 2025 einen Anteil von 73,60 %, während Aluminium mit einer CAGR von 16,98 % das höchste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des französischen Rechenzentrum-Rack-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg cloudorientierter Unternehmensstrategien | +2.8% | National, Schwerpunkt auf Île-de-France & Marseille | Mittelfristig (2–4 Jahre) |
| Ausbau des landesweiten Glasfaser-Backbone | +2.1% | National, Korridorverbindungen zwischen Großstädten | Langfristig (≥ 4 Jahre) |
| Anreize für souveräne Clouds im Rahmen von „Cloud de Confiance” | +3.2% | National, Präferenz für französisch kontrollierte Standorte | Kurzfristig (≤ 2 Jahre) |
| KI-Trainings-Cluster mit mehr als 30 kW pro Rack | +4.1% | Region Paris & Sophia Antipolis | Mittelfristig (2–4 Jahre) |
| Hyperscale-Bauprojekte als digitales Erbe von Paris 2024 | +1.9% | Île-de-France | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffarmes Atomnetz, das PUE-Werte <1,3 ermöglicht | +2.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg cloudorientierter Unternehmensstrategien
Französische Unternehmen modernisieren ihre IT-Bestände und migrieren von veralteten On-Premise-Stacks zu hybriden Architekturen, die ausfallsichere, hochdichte Racks in lokalen Rechenzentren erfordern. Das im Oktober 2024 angekündigte Serverbeschaffungsprogramm bestätigte die Ausrichtung der Regierung auf hybride Infrastruktur und löste Rack-Bestellungen aus, die sowohl Private-Cloud-Knoten als auch Edge-Mikro-Rechenzentren unterstützen. Legrand erzielt mittlerweile 20 % des Konzernumsatzes aus dem Rechenzentrum-Bereich, was das strategische Gewicht des französischen Rechenzentrum-Rack-Marktes für diversifizierte Industrielieferanten bestätigt. Da sich Edge-Topologien ausbreiten, müssen Rack-Designs eine gleichmäßige Stromverteilung, schnelle Wartbarkeit und integriertes Monitoring für KI-Inferenz-Engines sowie konventionelle Unternehmenslasten bieten.
Ausbau des landesweiten Glasfaser-Backbone
Die Zuweisung von EUR 300 Millionen durch RTE für gemeinsam genutzte Empfangszonen koppelt den Glasfaser-Backbone eng mit Hochleistungsumspannwerken und ermutigt Hyperscale- und Colocation-Akteure, Rechenstandorte weit über Paris hinaus zu positionieren. Die Region Hauts-de-France veranschaulicht diese Dezentralisierung durch günstige Strompreise und eine Latenz unter 5 ms zu London und Amsterdam. Anbieter, die im französischen Rechenzentrum-Rack-Markt konkurrieren, betonen daher schnell montierbare Schrank-Kits, Fernverriegelung und prädiktive Ausfallanalysen – Funktionen, die an Remotestandorten gefragt sind, wo hausinterne Fachkräfte knapper sind.
Cloud de Confiance"-Anreize für souveräne Clouds
Das Gemeinschaftsunternehmen Orange-Capgemini Bleu und die Thales-Google-Partnerschaft S3NS veranschaulichen, wie Datenlokalisierungsregeln ein neues Beschaffungskalkül begründen, das Racks mit verbesserten Prüfprotokollen, manipulationssicheren Türen und SecNumCloud-konformer Dokumentation bevorzugt. Geschlossene Schrank-Racks mit biometrischen Zugriffsmodulen dominieren große Ausschreibungen, da französisch kontrollierte Cloud-Betreiber den Regulatoren eindeutige Nachweise der physischen Sicherheit liefern müssen. Anbieter, die Compliance-Werkzeuge direkt in Schrank-SKU-Codes bündeln können, erzielen Prämienmargen im französischen Rechenzentrum-Rack-Markt.
KI-Trainings-Cluster treiben Dichten von > 30 kW/Rack voran
NVIDIA-Referenzdesigns in Zusammenarbeit mit Schneider Electric verdeutlichen einen Sprung auf 132 kW pro Rack und bestätigen die technische Wende hin zu Heck-Tür-Wärmetauschern und Direktkühlung bis zum Chip. Evrocs 96-MW-Campus nahe Sophia Antipolis wird 50.000 GPUs beherbergen und erfordert Reihen von 48U- und 52U-Schränken, die für Warmwasserkühlung vorgerichtet sind. Dieses Dichte-Wettrüsten zementiert die Vorherrschaft vollhoher Schränke im französischen Rechenzentrum-Rack-Markt und eröffnet gleichzeitig eine parallele Nische für Aluminiumrahmen, die das Gewicht auf Doppelböden reduzieren, ohne Torsionssteifigkeit einzubüßen.
Analyse der Auswirkungen von Hemmnissen*
| Steigende Kosten für Cybersicherheit und DSGVO-Konformität | −1.8% | National, stärkere Auswirkungen in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
|---|---|---|---|
| Mangel an erschlossenen Grundstücken in Île-de-France | −2.4% | Großraum Paris | Mittelfristig (2–4 Jahre) |
| Netzanschluss-Moratorien verzögern Neubauten | −1.6% | Urbane Wachstumszonen | Kurzfristig (≤ 2 Jahre) |
| Offenlegung von verkörpertem CO₂ erhöht Stahl-CAPEX | −1.1% | National, gebunden an EU-Mandate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Cybersicherheit und DSGVO-Konformität
Die in den Leitlinien des Europäischen Datenschutzausschusses von 2024 geklärte Überwachung der Gesichtserkennung zwingt Betreiber, Schränke mit Multi-Faktor-Zugangskontrollen, RFID-Prüfschienen und Umgebungssensorarrays nachzurüsten. [3] Europäischer Datenschutzausschuss, "Leitlinien zur Gesichtserkennung," edpb.europa.eu Frankreichs Umsetzung der NIS2-Richtlinie verpflichtet zu Echtzeit-Sicherheitstelemetrie, erhöht die Kosten pro Rack und verlängert Zertifizierungszyklen. Für Anbieter im französischen Rechenzentrum-Rack-Markt hängt der differenzierte Mehrwert nun von schlüsselfertigen Sicherheitsmodulen ab, die sowohl mit der DSGVO als auch mit Unternehmens-Nachhaltigkeitsmandaten vorausgerichtet sind.
Mangel an erschlossenen Grundstücken in Île-de-France
Immobilienprämien und das Gesetz Zéro Artificialisation Nette schränken Neubauten auf der grünen Wiese ein und zwingen Rechenzentrum-Investoren entweder zu kostspieligeren Hochhausbauten oder zu verstreuten regionalen Campussen. Staatlich geprüfte erschlossene Standorte mindern den Mangel, verfügen aber oft nicht über dichte Glasfasernetze. Der französische Rechenzentrum-Rack-Markt setzt daher auf taller 48U-Designs, die höhere Rechendichte in kostspielige Grundflächen quetschen, sowie auf modulare containerisierte Racks, die in Sekundärzonen einsetzbar sind, wo Versorgungsunternehmen und Fachkräfte weiterhin im Fluss sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Dominanz von Voll-Racks durch Standardisierung
Voll-Rack-Schränke erfassten 67,85 % des Umsatzes im Jahr 2025 und übertreffen andere Formate weiterhin mit einer CAGR von 18,55 % bis 2031. Dieser beherrschende Anteil am französischen Rechenzentrum-Rack-Markt resultiert aus Hyperscale-Anforderungen, die einheitliche 48U- und 52U-Vorlagen bevorzugen, was die Kapazitätsplanung vereinfacht und Logistikkosten senkt. Betreiber, die Dichten von mehr als 30 kW anstreben, sind zusätzlich auf Voll-Racks angewiesen, um Kühlmittelverteiler nahtlos über zusammenhängende Reihen zu verteilen. Viertel- und Halb-Rack-Fußabdrücke bleiben für lokale Edge-Knoten relevant, doch Beschaffungsmanager leiten das Budget zunehmend auf standardisierte Voll-Rack-Bündel um, die mit vorintegrierten Sammelschienen, Kabelkanälen und Flüssigkühlungsstutzen geliefert werden.
Konsistenz fügt sich nahtlos in KI-Cluster ein, die vorhersehbare Luftstrommodellierung erfordern. Schneider Electrics NVIDIA-Partnerschaft bestätigt, wie vollständig geschlossene Säulen wiederholbares Wärmeverhalten in Rechenzentren ermöglichen – ein Design-Imperativ, wenn Tausende von GPU-Servern synchrone Arbeitslasten ausführen. Daher bleibt die Größe des französischen Rechenzentrum-Rack-Marktes für Viertel-Rack- und Halb-Rack-Varianten durch platzbeschränkte Telekommunikations-Huts und Nebensteuerräume begrenzt, während Voll-Rack-Schränke das wirtschaftliche Rückgrat neuer Hyperscale-Flügel bilden.


Nach Rack-Höhe: 48U etabliert sich als KI-optimierter Standard
Obwohl ältere 42U-Rahmen im Jahr 2025 noch 52,50 % der Marktgröße des französischen Rechenzentrum-Rack-Marktes ausmachen, verzeichnen 48U-Einheiten bis 2031 eine marktführende CAGR von 19,02 %. Höhengewinne ermöglichen die Unterbringung größerer GPU-Einschübe, redundanter Kabeltrassen und Heck-Tür-Wärmetauscher, ohne standardmäßige Deckenhöhen zu überschreiten. Der Marktanteil des französischen Rechenzentrum-Rack-Marktes für „sonstige” ≥52U-Formate ist gering, aber wachsend, insbesondere in neuen KI-Laboren, die eine maximale Rechenleistung pro Quadratmeter anstreben.
AMDs Übernahme von ZT Systems unterstreicht den Premiumwert sorgfältig konstruierten vertikalen Raums, der eine Neuverkabelung vermeidet, wenn Knoten von Luft- auf Flüssigkühlung umgestellt werden. Französische Anlagen, die vor 2018 gebaut wurden, verfügen oft nicht über die Plenumstiefe für 52U-Schränke, was die anhaltende Dominanz von 42U in Bestandsgebäuden erklärt. Neue Campusse setzen jedoch standardmäßig auf 48U in Ausschreibungsunterlagen und festigen diese Höhe als mittleren Kompromiss zwischen Handhabungsergonomie und GPU-Dichte.
Nach Rack-Typ: Schrankssicherheit treibt Marktführerschaft an
Schrank-Racks erzielten im Jahr 2025 74,74 % des Umsatzes und werden bis 2031 eine CAGR von 16,92 % verzeichnen, da Regulatoren die physische Sicherheit aller kritischen Informationsinfrastrukturen prüfen. Der französische Rechenzentrum-Rack-Markt schätzt abgeschlossene, dichtungsversiegelte Türen, die biometrische Leser und Prüfprotokollierung integrieren und damit die SecNumCloud-Akkreditierung für souveräne Cloud-Betreiber erleichtern. Offenrahmen-Alternativen besiedeln weiterhin risikoarme Testlabore aufgrund überlegener Luftzirkulation und niedrigerer Kosten, bestehen aber selten abschließende Compliance-Prüfungen für Gesundheitswesen-, Fintech- oder Behördenlasten.
Wandmontageeinheiten füllen Edge-Einsätze wie Verkehrskamera-Aggregationspunkte und Smart-Factory-Zellen, ihr Umsatzbeitrag bleibt jedoch gering. Die Führungsposition der Schränke wird gestärkt, da Betreiber elektromagnetische Abschirmung verfolgen, um dichte GPU-Boards zu schützen, die mit erhöhten Speichertakten laufen. Anbieter, die versiegelte Türkonstruktion mit Heißgang-Einhausungs-Kits kombinieren, verzeichnen steigende Verkaufsraten und festigen die Schrankdominanz im französischen Rechenzentrum-Rack-Markt.
Nach Rechenzentrum-Typ: Hyperscale-Wachstum verändert Marktdynamik
Colocation-Akteure hielten im Jahr 2025 einen Umsatzanteil von 50,80 %, aber Hyperscaler verzeichnen eine CAGR von 18,02 %, die die Kapitalallokation neu ausrichtet. Brookfields EUR 20-Milliarden-Expansion über Data4 unterstreicht den Einfluss der Hyperscaler auf Beschaffungsbedingungen, diktiert Lieferantenqualifikationen und betont die Rack-Vorkapitalisierung zur Beschleunigung der Weißflächen-Aktivierung. Folglich könnte die an Hyperscaler gebundene Größe des französischen Rechenzentrum-Rack-Marktes den Colocation-Umsatz vor 2028 überholen.
Colocation-Betreiber kontern, indem sie private KI-Inseln innerhalb von Multi-Tenant-Campussen bündeln, wie Equinix' Dell-gestützte KI-Fabrik-Einführung zeigt. Unternehmens- und Edge-Kategorien bilden gemeinsam eine belastbare Nische für latenzsensible Industrieautomatisierung und regionale Inhaltsverteilung. Dennoch dominieren Hyperscale-Käufer jährliche Rahmenverträge, erzielen Mengenrabatte und drängen Rack-Hersteller, die Lieferzeiten auf unter acht Wochen zu verkürzen.
Nach Material: Aluminium gewinnt in Hochdichte-Anwendungen an Bedeutung
Stahl behielt aufgrund seines Festigkeits-Preis-Verhältnisses 73,60 % des Umsatzes im Jahr 2025, doch Aluminium steigt mit einer CAGR von 16,98 % auf, da Bodenbelastungsbeschränkungen mit schwereren GPU-Einschüben interagieren. Betreiber, die auf Rack-Lasten von 3.000 Pfund abzielen, betrachten Aluminiumrahmen, die die Masse um bis zu 40 % reduzieren, als Absicherung gegen kostspielige Bodenplattenverstärkungen. Der französische Rechenzentrum-Rack-Markt sieht nun neue Ausschreibungen, die Aluminiumexoskelette mit Stahlmontage-Schienen kombinieren und hybride mechanische Leistung bieten.
Die Offenlegung des eingebetteten CO₂ gemäß EU-Taxonomieregeln veranlasst Käufer auch zu Aluminium, das einen niedrigeren CO₂-Koeffizienten aufweist, wenn es aus französischen wasserkraftbetriebenen Schmelzwerken bezogen wird. Die Lieferkettenresilienz bleibt ein Beobachtungsposten, da Luft- und Raumfahrt- sowie Automobilsektoren um dieselben Legierungen konkurrieren. Dennoch helfen die Wärmeleitfähigkeitsvorteile von Aluminium, lokale GPU-Wärme abzuleiten – eine Eigenschaft, die bei KI-Cluster-Designern Anklang findet, die den Wärmefluss über dicht gepackten Leiterplatten begrenzen müssen.
Geografische Analyse
Das atomkraftlastige französische Stromnetz bietet eine durchschnittliche Lebenszyklus-Kohlenstoffintensität von unter 55 gCO₂/kWh, was Betreibern ermöglicht, nahezu emissionsfreies Computing zu vermarkten – ein Differenzierungsmerkmal gegenüber Deutschland oder Polen. Île-de-France beherbergt weiterhin etwa 60 % der nationalen IT-Leistung, sieht sich aber EUR 40.000 pro MW Netzeinlagen-Anforderungen gegenüber, die die Standortökonomie neuer Standorte in Richtung Provinzparzellen kippt. Grundstücksknappheit erhöht die Deckenhöhen und PUE-Optimierung und verstärkt die Übernahme taller 48U-Schränke im Herzen von Paris.
Sekundäre Gebiete wie Hauts-de-France und Normandie locken Investoren mit jährlichen Grundstücksmieten von unter EUR 90 pro m² und direktem Glasfaser-Backhaul nach London und Amsterdam, wodurch neue adressierbare Nachfragenischen für den französischen Rechenzentrum-Rack-Markt entstehen. Marseilles entscheidende Rolle als mediterraner Kabellandungspunkt führt zu Rack-Bestellungen, die speziell für hohe Feuchtigkeit und salzige Umgebungen ausgelegt sind. Sophia Antipolis nahe Nizza ist zur französischen „KI-Riviera” geworden, wo Anlagen wie Evrocs 96-MW-Projekt 50.000 GPUs beherbergen sollen und eine regionale Präferenz für flüssigkeitsbereit 48U- und ≥52U-Schränke begründen.
Die politische Ausrichtung prägt die Geografie weiter. Das bevorstehende Unternehmens-Vereinfachungsgesetz sieht den Status des nationalen Interesses für Rechenzentren vor, der potenziell kommunalen Widerstand übergeht und die Genehmigungsverfahren in unterversorgten Regionen beschleunigt. In Verbindung mit 35 bauseitigen Hochstrom-Standorten der Regierung verteilt diese Gesetzesänderung neue Rack-Einsätze auf neun Regionen, verringert die Pariser Überlastung und erhält gleichzeitig das aggregierte Wachstum für den französischen Rechenzentrum-Rack-Markt. Lokale Behörden, die Steuerabzüge für Wärmerückgewinnungssysteme anbieten, begünstigen auch die Beschaffung versiegelter Schränke, die Wärmetauscher-Spulen direkt auf Rack-Ebene integrieren können.
Regulatorisches Umfeld
Die Nachfrage nach Rechenzentrums-Racks in Frankreich wird durch eine sich verschärfende Mischung aus nationalen Energieeffizienzvorschriften, Umweltberichtspflichten und Standortgenehmigungsrahmen geprägt, die die Auswahl von Gehäusen, die Zählung und die physischen Sicherheitsmerkmale beeinflussen. Gemäß dem französischen Energiegesetzbuch (Artikel L.236-1 bis L.236-3) müssen Betreiber ihre Energieeffizienzpraktiken an die Umsetzung der EU-Richtlinie 2023/1791 anpassen, die die Beschaffung von Racks stärkt, die eine granulare Leistungsüberwachung und höherdichte thermische Architekturen unterstützen.
Im Bereich Berichterstattung und Umweltkonformität verlangt Arcep von Rechenzentrumsbetreibern, die definierte Schwellenwerte erfüllen (einschließlich mindestens 10 Millionen Euro Umsatz in Frankreich oder mindestens 100 kW IT-Leistung), eine jährliche Erhebung von Umweltdaten. Je nach Aufbau können Nebensysteme unter das ICPE-Regime (Installations Classees pour la Protection de lEnvironnement) im Rahmen des Umweltgesetzbuchs fallen. Im April 2026 führte Artikel 15 des Gesetzes zur wirtschaftlichen Vereinfachung einen Weg für bestimmte Rechenzentren ein, den PMNI-Status (Projekt von großem nationalem Interesse) zu erlangen, wodurch die Genehmigungsbefugnis auf präfektorale Ebenen verschoben wird und das Beschleunigungsziel mit den Netzanschlussprozessen unter Beteiligung von RTE verknüpft wird. Diese Struktur kann die Verwaltungszeiträume für neue Hallen verkürzen und unterstützt die Einführung von Schränken und vollständigen Racks.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrums-Racks in Frankreich beginnt mit Rohstoffen und Unterkomponenten, darunter Stahl- und Aluminiumstrukturen, Befestigungselemente, Türen und Verriegelungssysteme, Kabelmanagement, PDUs und Sammelschienen, Sensoren und thermische Schnittstellen. Diese Komponenten werden zu Rahmen und geschlossenen Schränken zusammengebaut und dann nach Kundenspezifikationen wie Höhen von 42U bis 48U und Flüssigkeitskühlungsbereitschaft konfiguriert. Fertigung und Systemdesign werden von globalen und europäischen Lieferanten mit französischer Geschäftspräsenz getragen, darunter Rittal (IT-Gehäuse und Klimatisierungssysteme), Legrand (elektrische und digitale Infrastruktur für Rechenzentren über Marken wie Minkels, Raritan und Server Technology) und Schneider Electric (Energiemanagement, Automatisierungsarchitekturen sowie Strom- und Kühllösungen für Rechenzentren).
Nachgelagert bewegen sich Racks durch Distributoren und Integratoren, bevor sie von Colocation-Anbietern, Hyperscale- und Cloud-Service-Anbietern sowie Unternehmens- oder Edge-Betreibern eingesetzt werden. Installations-, Inbetriebnahme- und Lebenszyklusdienstleistungen, wie Nachrüstungen für höherdichte Kühlung, Sicherheitsupgrades und laufende Überwachung, machen einen wachsenden Anteil des gelieferten Werts aus. Da sich Betreiber an Energieeffizienzverpflichtungen und die Umweltberichterstattung von Arcep anpassen, verschiebt sich die Nachfrage hin zu Telemetrie auf Rack-Ebene, sicheren Schrankkonfigurationen und standardisierten Designs, die die Wartung über mehrstandortige Bestände hinweg vereinfachen.
Wettbewerbslandschaft
Der französische Rechenzentrum-Rack-Markt ist moderat konsolidiert, wobei Schneider Electric, Vertiv und Legrand zusammen etwa 38 % des Umsatzes 2024 halten. Schneider Electrics EcoStruxure-Racks dringen durch die Bündelung von Flüssigkühlungsverteilern und mikronetzfähiger Stromverteilung in Hyperscale-Verträge ein. Vertiv kontert durch vorgefertigte modulare Reihen, die Installationszyklen verkürzen. Legrand nutzt die inländische Produktion, um Lieferketten zu verkürzen und mit souveraineté-numérique-Initiativen in Einklang zu treten [2]Legrand Group, "Ergebnispräsentation für das Geschäftsjahr 2024," legrandgroup.com.
Technologische Differenzierung übertrifft nun reine Kosten. Schneider Electrics im Dezember 2024 gemeinsam entwickelter NVIDIA-Blueprint unterstützt 132-kW-flüssigkeitsgekühlte Racks und ermöglicht sofortige KI-Arbeitslastaufnahme. Vertiv trat dem Net Zero Innovation Hub bei, um Wasserstoff-Backup-Module zu erproben, die auf emissionsfreie Fußabdrücke abzielen und nachhaltigkeitsorientierte europäische Cloud-Käufer ansprechen. Neueinsteiger im Metallbereich vermarkten derweil Aluminiumrahmen mit integrierten tropffreien Schnellkupplungen und berufen sich auf Gewichts- und Wartbarkeitsvorteile, um Stahlinkumbenten Marktanteile zu entziehen.
Partnerschaftsstrategien intensivieren sich. Equinix' globale Allianz mit Dell treibt private KI-Knoten in Colocation-Hallen und beeinflusst die Rack-Nachfrage nach vorkonfektionierten GPU-Einschüben und sicherheitsversiegelten Türen. AMDs Erwerb von ZT Systems gewährt vertikale Integration vom Chip bis zum Rack und signalisiert, dass Prozessoranbieter die Schrankentwicklung als zentral für eine End-to-End-KI-Leistung betrachten. Gemeinsam stellen diese Schritte Innovationsgeschwindigkeit und Compliance-Ausrichtung in den Mittelpunkt des Wettbewerbs im französischen Rechenzentrum-Rack-Markt.
Marktführer im französischen Rechenzentrum-Rack-Sektor
-
Schneider Electric SE
-
Legrand S.A.
-
Eaton Corporation
-
Vertiv Group Corp.
-
Rittal GmbH and Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Beschleunigte Genehmigungsverfahren und die Erleichterung des Netzanschlusses verbessern die Planbarkeit für neue Rechenzentrumshallen und Erweiterungen. Dies schafft Freiraum für standardisierte, schnell einsetzbare Rack-Programme und modulares Zubehör, die die Zeit bis zur Betriebsbereitschaft der Kapazität verkürzen. Das Gesetz zur wirtschaftlichen Vereinfachung vom April 2026 führte den PMNI-Status für bestimmte Rechenzentren ein, verlagerte die Genehmigung hin zur präfektoralen Bearbeitung und verknüpfte die Vereinfachung explizit mit RTE-bezogenen Anschlussprozessen, was Lieferanten zugutekommt, die wiederholbare Schrankkonfigurationen, Dokumentationspakete und Installationskits liefern können, die auf beschleunigte Projektzeitpläne abgestimmt sind.
KI-getriebene Bauprojekte und nationale Investitionsprogramme erweitern zudem den adressierbaren Umfang für hochdichte, flüssigkeitsbereite Rack-Ökosysteme über die traditionellen Erneuerungszyklen von Unternehmen hinaus. Öffentliche Zusagen im Zusammenhang mit dem Pariser KI-Gipfel 2025 verwiesen auf private Investitionen in Höhe von 109 Milliarden Euro zur Errichtung von Rechenzentren, während Entwicklungen auf Lieferantenseite auf einen Ausrüstungsstapel hindeuten, der sich hin zu integrierten Strom-, Kühl- und Rack-Lösungen für KI-Hallen verschiebt. In diesem Zusammenhang konzentrieren sich die Chancen auf Schränke mit 48U und höher mit vorinstallierten Flüssigkeitsschnittstellen, Rack-Level-Stromverteilung für dichte GPU-Lasten sowie compliance-orientierte physische Sicherheitsmerkmale, die Betreibern helfen, Energieeffizienz- und Umweltberichtsanforderungen ohne umfangreiche Sonderentwicklung zu erfüllen.
Aktuelle Branchenentwicklungen
- Juni 2026: Vertiv Group Corp. schließt die Modernisierung des Thermomanagements in einem souveränen französischen Rechenzentrum ab und liefert eine 20%ige Reduzierung der Kühlleistung für hochdichte KI-Workloads. Das Upgrade verbessert die Effizienz und Kapazität für KI-Workloads in französischen souveränen Rechenzentren und unterstützt die Ambitionen für souveräne Clouds sowie hochdichte Rack-Einsätze.
- Mai 2026: Schneider Electric SE geht eine Partnerschaft mit der SoftBank Group ein, um den Ausbau einer 5-GW-KI-Rechenzentrumskapazität in Frankreich anzuführen, einschließlich einer neuen Fabrik für Leistungsmodule im Hafen von Dünkirchen. Die Zusammenarbeit beschleunigt die Erweiterung der französischen KI-Rechenzentrumskapazität mit lokalisierter Produktion von Strom- und Rack-Modulen und stärkt die Fähigkeit zu schlüsselfertiger, KI-bereiter Infrastruktur.
- April 2026: Legrand S.A. übernimmt TES im Vereinigten Königreich, um sein Portfolio an Stromverteilungssystemen für Rechenzentren zu stärken. Der Schritt erweitert Legrands europäische Präsenz im Rechenzentrumsbereich und die Produktintegration mit britischen PDU-Fähigkeiten und steht im Einklang mit souveränen und EU-Rechenzentrumsinitiativen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der französische Markt für Rechenzentrums-Racks die Umsätze aus Racks, die zur Montage und Organisation von IT- und Netzwerkausrüstung in Rechenzentren in Frankreich verwendet werden. Der Wert wird dort gemessen, wo Racks an Endnutzer oder über Vertriebspartner geliefert werden, in aktuellen USD.
Ausschlüsse des Anwendungsbereichs: Diese Marktgrößenbestimmung schließt breitere Baukosten von Rechenzentren aus, wie Strom- und Kühlausrüstung, Hochbau und Betriebsdienstleistungen der Einrichtung.
Übersicht der Segmentierung
-
Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
-
Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen (≥52U und Individuell)
-
Nach Rack-Typ
- Schrank- (Geschlossene) Racks
- Offenrahmen-Racks
- Wandmontage-Racks
-
Nach Rechenzentrum-Typ
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstleister-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
-
Nach Material
- Stahl
- Aluminium
- Andere Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Marktgrenzen festzulegen und die Rack-Nachfrage mit messbaren Aktivitäten von Rechenzentren in Frankreich zu verknüpfen. Wir bezogen uns auf öffentliche Quellen wie Eurostat für den makroökonomischen und handelsbezogenen Kontext, INSEE für nationale Wirtschaftsindikatoren und französische Zollhandelsstatistiken, wo Produktflüsse auf Produktebene zur Erfassung von Hardwarebewegungen genutzt werden können.
Um die Annahmen fundiert zu halten, wurden ergänzende Auswertungen aus Quellen wie der Internationalen Energieagentur für den Stromkontext, den digitalen Indikatoren der OECD und Patentdatenbanken herangezogen, um Designverschiebungen bei Racks und Gehäusen zu überprüfen. Unternehmensmeldungen, Produktkataloge und Investorenpräsentationen halfen, typische Konfigurationen und Preisbänder zu bestätigen, und wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzen und Handelsprüfungen auf Sendungsebene, wo öffentliche Aufschlüsselungen nicht detailliert genug waren. Diese Liste ist nur beispielhaft, und weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was in Frankreich gekauft wird, wie Bestellungen zeitlich abgestimmt werden und wie sich die Preisgestaltung mit dem Konfigurationsmix und den Lieferzeiten ändert. Wir sprachen mit einer Mischung aus Rack-Herstellern, Distributoren, Integratoren und Rechenzentrumsbetreibern und nutzten diese Eingaben anschließend, um Nachfragemuster über Unternehmensstandorte, Colocation-Hallen und neuere Kapazitätserweiterungen rund um große Metropolregionen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 16% |
| Mittleres Segment: 52% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 17% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, der die französische Rack-Nachfrage aus der installierten und geplanten Rack-Basis in Rechenzentrumshallen rekonstruiert und dann Erneuerungs- und Erweiterungszyklen anwendet, um diesen Bestand in jährliche Ausgaben zu übersetzen. Sobald dieser Nachfragepool umrissen ist, werden die Ergebnisse mit selektiven Bottom-up-Näherungen überprüft, wobei durchschnittliche Verkaufspreise aus Stichproben mit typischen Stückvolumina multipliziert werden, die durch Vertriebsgespräche und Bestellmuster von Integratoren beobachtet wurden.
Zu den wichtigsten Eingaben, die das Modell geformt haben, gehörten der Takt der Inbetriebnahme neuer Rechenzentrumshallen, die Verschiebung im Mix zwischen Standard-Racks und höherdichten Rack-Anforderungen, die typische Rack-Auslastung pro Weißflächenbereich, das durch Lieferzeiten getriebene Kaufverhalten und Preisbewegungen im Zusammenhang mit Stahl- und Frachttrends. Die Prognosen wurden mittels Szenarioanalyse erweitert, wobei der Basisfall durch erwartete Kapazitätserweiterungen und in Interviews besprochene Beschaffungszeitpunkte angepasst und anschließend geglättet wurde, um unrealistische Sprünge zu vermeiden. Wo eine Bottom-up-Sicht Lücken aufwies, insbesondere bei kleineren Einsätzen, verwendeten wir konservative Bandbreiten und normalisierten diese gegenüber dem validierten nationalen Nachfragepool, bevor die Gesamtsummen finalisiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Indikatoren abgeglichen, darunter Ankündigungen von Rechenzentrumskapazitäten, Importmuster für relevante Hardwarekategorien und Kommentare von Betreibern zum Erweiterungszeitpunkt. Wenn die Ergebnisse von diesen Signalen abweichen, werden die Annahmen überprüft, und es werden Folgegespräche ausgelöst, um Preisgestaltung, Mix oder Zykluszeitpunkt erneut zu prüfen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, einschließlich Abweichungsprüfungen über die Jahre und einer Logikprüfung von Treibern, die sich gemeinsam bewegen sollten, wie Kapazitätserweiterungen und die Nachfrage nach Rack-Einheiten. Die Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn wesentliche Ereignisse die Bauaktivität oder die Lieferbedingungen beeinflussen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den französischen Markt für Rechenzentrums-Racks mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für französische Rechenzentrums-Racks können weit voneinander abweichen, da die Zählregeln nicht immer gleich sind, auch wenn der Themenname ähnlich klingt. Unterschiede ergeben sich in der Regel daraus, was als Rack gezählt wird, ob Installations- und Integrationsdienstleistungen mit der Hardware gebündelt sind, und wie die Preisgestaltung im Basisjahr und die Währungsumrechnung gehandhabt werden.
Die Tabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence ist der Wert auf die Umsätze aus Rack-Hardware beschränkt, die nach Frankreich geliefert wird, wobei benachbarte Posten wie Installationsdienstleistungen und der breitere Ausbau von Rechenzentrumshallen außerhalb der Gesamtsumme bleiben, sofern sie nicht als Teil der Rack-Einheit selbst verkauft werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,31 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 167,43 Mio. USD (2025) | Verwendet ein breiteres Paket, das Gehäusezubehör, Integrationsarbeit und Teile des Rechenzentrumshallen-Ausbaus einschließen kann, was den ausgewiesenen Wert über Rack-Rahmen und Schränke hinaus anhebt. |
| Branchenverlag B | 5,17 Mrd. USD (2025) | Scheint eine breitere Definition der Rechenzentrumsinfrastruktur und einen Nachfrageproxy anzuwenden, was Rack-Hardware mit Facility-Investitionsausgaben oder IT-Ausrüstungswert vermischen kann, wodurch der Markt um eine Größenordnung überhöht dargestellt werden kann. |
Betrachtet man die drei Zahlen im Vergleich, lässt sich der größte Teil der Abweichung durch die Kontrolle des Anwendungsbereichs erklären sowie dadurch, dass das Modell an beobachtbare Einheitennachfrage und realistische Preisbänder gebunden bleibt. Durch die Trennung von Rack-Hardware von breiteren Bau- und IT-Ausgaben bleibt die endgültige Schätzung nachvollziehbar auf wiederholbare Eingaben zurückführbar, die überprüft werden können, während Frankreich neue Kapazitäten hinzufügt.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des französischen Rechenzentrum-Rack-Marktes?
Der Markt wird im Jahr 2026 auf USD 53,73 Millionen geschätzt und soll bis 2031 USD 113,05 Millionen erreichen.
Welche Rack-Größe führt in Frankreich?
Voll-Rack-Schränke machen 67,85 % des Umsatzes 2025 aus und expandieren bis 2031 mit einer CAGR von 18,55 %.
Warum gewinnen 48U-Racks an Bedeutung?
Sie bieten zusätzlichen vertikalen Raum für Flüssigkühlungs-Hardware und GPU-Server, unterstützen KI-Cluster und passen dabei in bestehende Deckenhöhen.
Wie schnell wächst das Hyperscale-Segment?
Hyperscale- und Cloud-Dienstleister-Einrichtungen steigern ihre Rack-Käufe mit einer CAGR von 18,02 % und übertreffen damit den breiteren Markt.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrum Sicherheit-Markt Sicherheit im globalen Markt, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Italien Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Italien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Italien Rechenzentrum Server-Markt Server in Italien, unterteilt nach Anlagengröße und Tier.
- Markt für Speicher in Rechenzentren in Kanada Speicherbedarf in Kanada, nach Speichertechnologie, Speichertyp und Anlagentyp.
- Japan Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Japan, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrumsserver Indien Nachfrage nach Servern in Indien, einschließlich Formfaktor, Prozessorarchitektur und Bereitstellungsmodell.
- Frankreich Markt für Rechenzentrumsprozessoren Prozessoren in Frankreich, aufgeschlüsselt nach Anlagengröße und Tier.
- Rechenzentrums-Baumarkt Südamerika Bautätigkeit in Südamerika, unterteilt nach Tier.
- Europa Markt für grüne Rechenzentren Energieeffizienz in Europa, unterteilt nach Komponente, Einrichtungstyp und Tier.
- Frankreich Rechenzentrums-GPU-Markt GPUs in Frankreich, aufgeschlüsselt nach Bereitstellungstyp, GPU-Typ und Interconnect.



