
Silicone Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
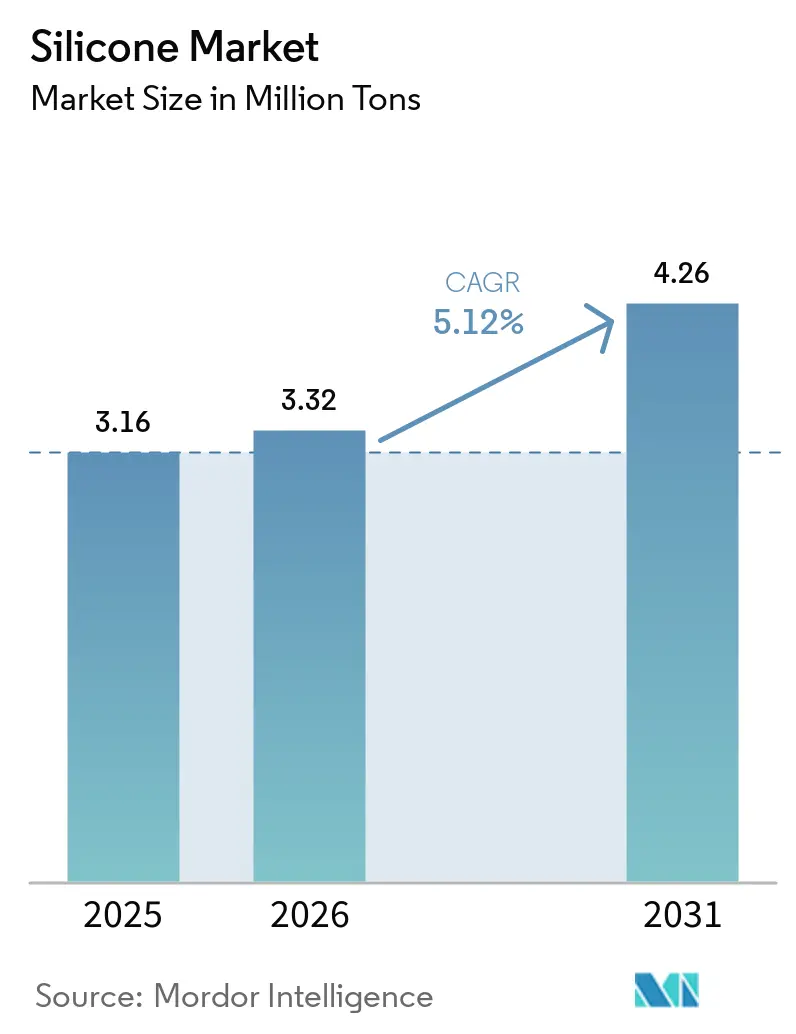
| Marktvolumen (2026) | 3.32 Millionen Tonnen |
| Marktvolumen (2031) | 4.26 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
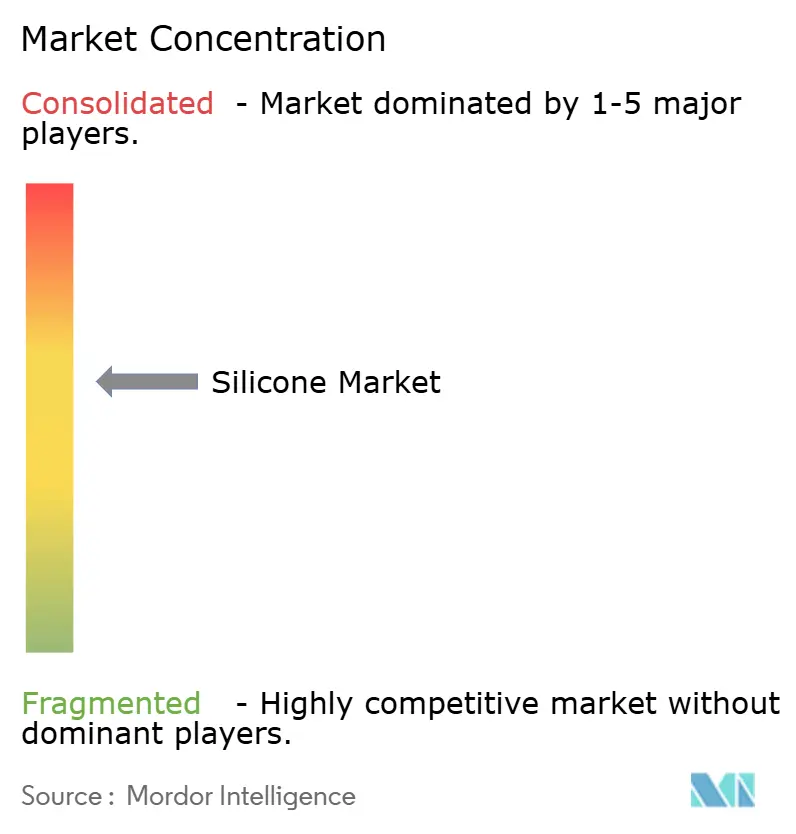
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Silicone Marktanalyse von Mordor Intelligence
Die Silicone Marktgröße wird für 2026 auf 3,32 Millionen Tonnen geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 3,16 Millionen Tonnen, wobei die Prognosen für 2031 4,26 Millionen Tonnen bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 zeigen. Diese gemessene Expansion spiegelt die fest verankerte Rolle des Materials in etablierten Endanwendungen wider und signalisiert gleichzeitig eine rasche Verbreitung in Anwendungen der nächsten Generation, die höhere Leistung und Zuverlässigkeit fordern – insbesondere in der Elektromobilität, bei erneuerbaren Energien, in der fortgeschrittenen Elektronik und in der Medizintechnik. Robuste Infrastrukturausgaben im Raum Asien-Pazifik, der Übergang zu batterieelektrischen Fahrzeugen und regulatorische Impulse hin zu langlebigeren und wartungsarmen Materialien stützen weiterhin das Basiswachstum. Gleichzeitig erschließen Spezialqualitäten, die für Wärmemanagement, Biokompatibilität und die Einhaltung von Umweltvorschriften entwickelt wurden, Preisaufschläge, die Herstellern helfen, die Margen gegenüber der Volatilität bei Siliziummetallpreisen zu schützen. Wettbewerbsbarrieren bleiben in integrierten Lieferketten, firmeneigenen Formulierungen und den in sicherheitskritischen Anwendungen erforderlichen Qualifizierungszyklen verankert, was für etablierte Unternehmen in der Silicone Industrie einen beständigen Wertschöpfungspfad unterstützt.
Wichtigste Erkenntnisse des Berichts
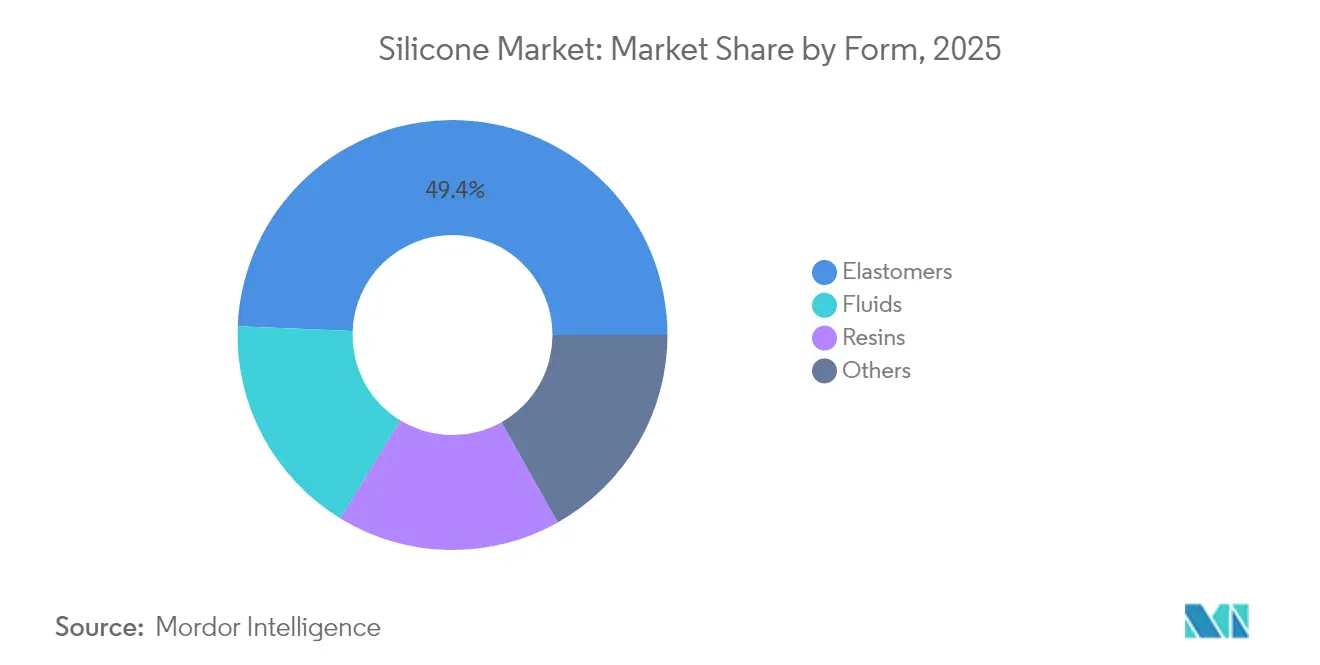
- Nach Form entfielen im Jahr 2025 49,35 % des Silicone Marktanteils auf Elastomere, wobei für das Segment bis 2031 eine Expansion mit einer CAGR von 5,33 % prognostiziert wird.
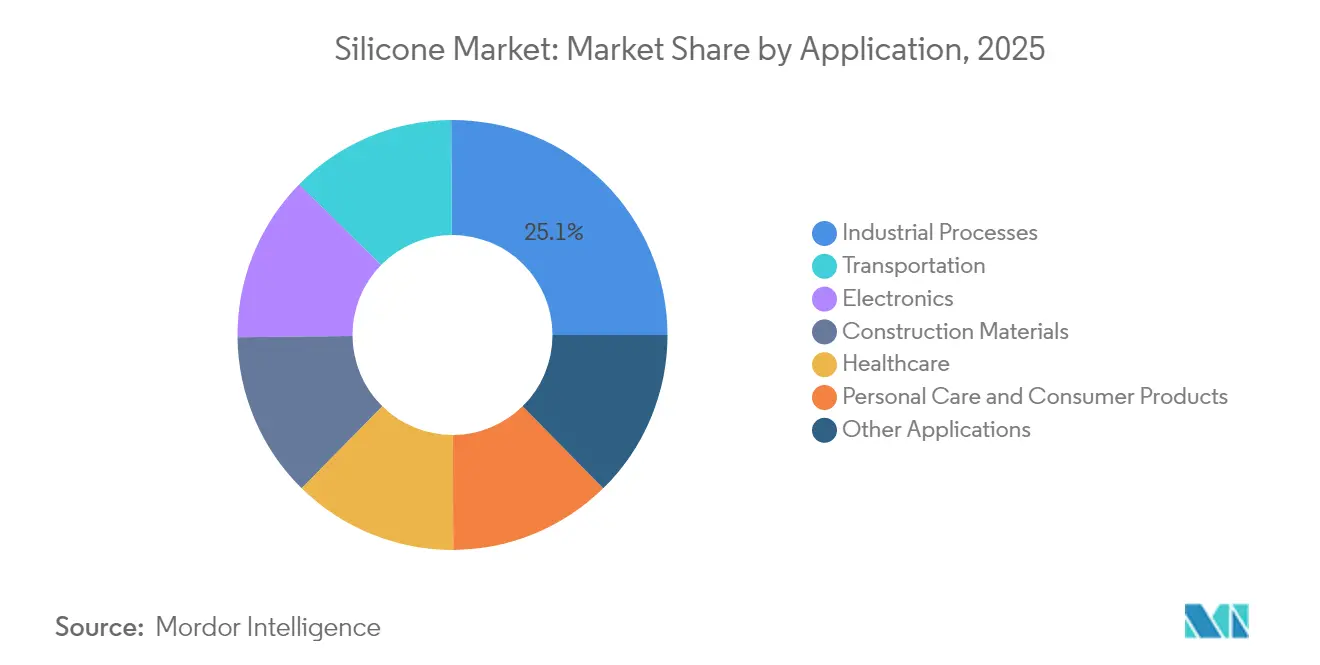
- Nach Anwendung entfielen im Jahr 2025 25,10 % der Silicone Marktgröße auf Industrieprozesse, mit einer prognostizierten CAGR von 5,70 % zwischen 2026 und 2031.
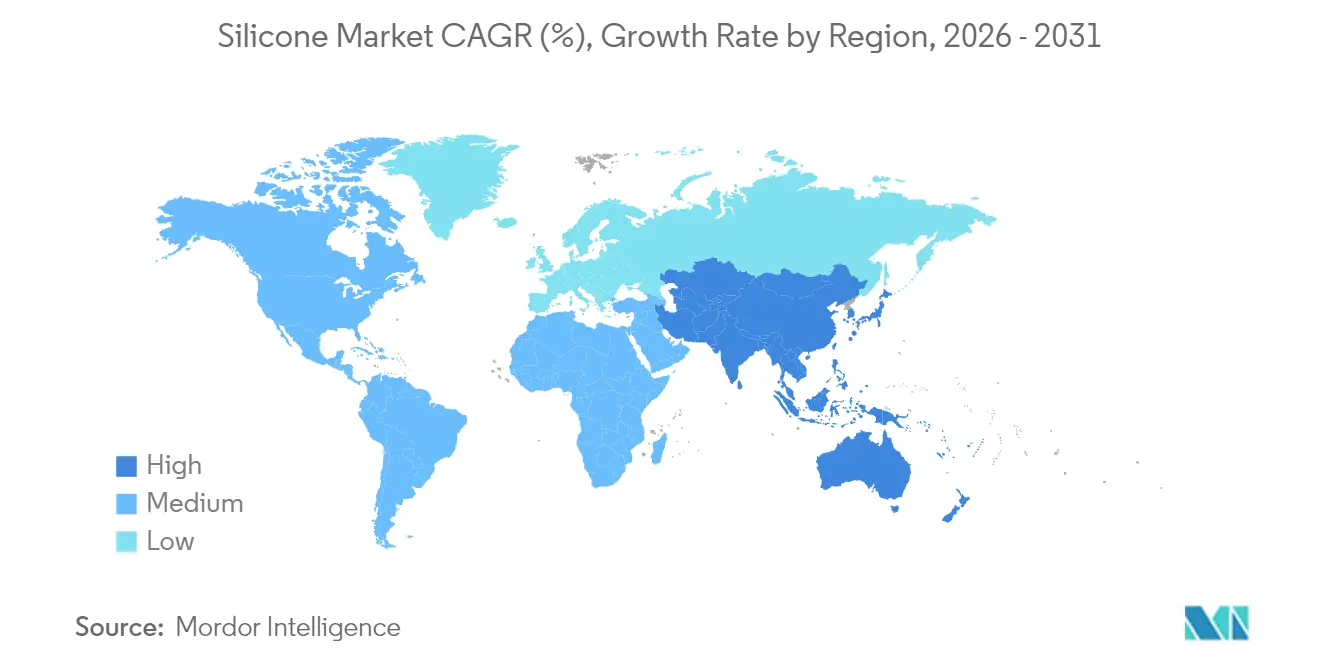
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 65,10 % an der Silicone Industrie; die Region dürfte im gleichen Zeitraum mit einer CAGR von 6,39 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Automotive- und E-Mobilitätsanwendungen | +1.2% | Global, Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nutzung in Gesundheitswesen und Medizinprodukten | +0.9% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage aus Stromübertragungs- und Stromverteilungsnetzen | +0.7% | APAC als Kern, Ausweitung auf Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Thermische Materialien für 5G-Basisstationen | +0.6% | Global, frühe Einführung in APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| LSR in tragbaren medizinischen Sensoren | +0.4% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anwendungen in der Automotive-Branche und E-Mobilität
Die Einführung von Elektrofahrzeugen (EV) multipliziert den Einsatz von Silicone, da die Leistungslücke gegenüber herkömmlichen Elastomeren größer wird. Batteriepackabdichtungen, Wärme-Gap-Pads und Hochspannungskabelisolierungen addieren zusammen nahezu 15 kg Silicone pro Tesla Model Y, was ungefähr dem Dreifachen einer Limousine mit Verbrennungsmotor entspricht. Europäische OEMs bevorzugen nun Flüssig-Silicone-Kautschuk (LSR) für Teile unter der Motorhaube, die neuen glykolfreien Kühlmitteln bei 150 °C standhalten müssen. Chinesische EV-Hersteller haben damit begonnen, Hochkonsistenzkautschuk und additionshärtenden LSR von zwei Quellen zu beziehen, um Schwankungen beim Siliziummetallpreis abzufedern, was integrierte Zulieferer dazu ermutigt, langfristige Verträge abzuschließen. Da strenge Nullemissionsziele eingeführt werden, gestalten alle großen Automobilhersteller Dichtungen, Vergussmassen und Grenzflächenmaterialien neu und schaffen damit eine anhaltende Nachfrage nach fortschrittlichen Qualitäten in der Silicone Industrie.
Zunehmende Nutzung im Gesundheitswesen und bei Medizinprodukten
Silicone in medizinischer Qualität müssen die Tests nach USP Klasse VI und ISO 10993 bestehen – ein Protokoll, das neue Produkt-Roadmaps um bis zu 24 Monate verlängern kann und damit etablierte Zulieferer vor kurzyklischem Preisdruck schützt. Tragbare Glukosemonitore, Herzleitungen und Neuromodulationsimplantate sind alle auf das hypoallergene Profil von LSR und dessen stabile Moduluscharakteristik bei Körpertemperatur angewiesen. Krankenhäuser schätzen die Sterilisationskompatibilität des Polymers mit Gamma-, Dampf- und Elektronenstrahl-Methoden, was schlanke Wiederverwendungsstrategien bei minimal-invasiven Werkzeugen unterstützt. Die Digitalisierung der Gesundheitsversorgung – insbesondere die Fernüberwachung – hat die OEM-Nachfrage nach transluzenten, optisch klaren Silicone-Folien ausgelöst, die optische Sensoren integrieren, ohne die Biegelebensdauer zu beeinträchtigen. Insgesamt zementieren diese Faktoren das Gesundheitswesen als margenstärkende Säule der Silicone Industrie.
Nachfrage aus Stromübertragungs- und Stromverteilungsnetzen
Ausbauten von Höchstspannungsleitungen unterstreichen die Hydrophobie von Silicone, insbesondere in Umgebungen, in denen Keramikirsolatoren von Überschlägen betroffen sind. Allein Indien wird bis 2030 rund 50.000 Tonnen Silicone-Kautschuk-Isolatoren benötigen, um seine Netz-Zuverlässigkeitsziele zu erreichen[1]. Offshore-Windparks in Korea und Taiwan verlassen sich zudem auf Silicone-Dichtstoffe, um Salzgischt und UV-Strahlung standzuhalten, während lateinamerikanische Versorgungsunternehmen raumtemperaturvulkanisierende (RTV) Beschichtungen für Wüstenübertragungskorridore vorschreiben, die durch Staub in der Luft beeinträchtigt werden. Da Klimaereignisse die Ausfallkosten erhöhen, betrachten Versorgungsunternehmen die höheren Vorabausgaben für Silicone-Komponenten als gerechtfertigte Absicherung gegen Ausfallzeiten und stärken damit die langfristige Nachfrage in der Silicone Industrie.
Thermische Schnittstellenmaterialien für 5G-Basisstationen
Funkeinheiten, die oberhalb von 24 GHz betrieben werden, dissipieren mehr als 200 W/cm², ein Wärmefluss, den herkömmliches Fett nicht bewältigen kann. Auf Silicone basierende Wärme-Pads mit einer Leitfähigkeit von 3,0 W/mK erfüllen die Netzbetreiberspezifikationen für Spaltdicken unter 200 μm und ermöglichen miniaturisierte Hochfrequenz-Front-Ends. China überschritt 2024 2,3 Millionen 5G-Makrostandorte und löste damit synchronisierte Beschaffungszyklen aus, die die Kapazität für Spezialverbindungen belasten. Nordamerikanische und europäische Betreiber erhöhen die Komplexität durch die Forderung nach Qualitäten mit niedrigem flüchtigen Siloxangehalt, um lokale Emissionsvorschriften zu erfüllen. Edge-Computing-Knoten replizieren nun diese thermischen Anforderungen und weiten den adressierbaren Anteil des Silicone Markts in der Telekommunikationsinfrastruktur aus.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Preisvolatilität und Engpässe bei Siliziummetall | -0.8% | Global, akut in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge Siloxan-Emissionsvorschriften | -0.5% | Europa und Nordamerika, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Fluorpolymere und Kunststoffe | -0.3% | Global, anwendungsspezifisch | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Siliziummetallpreise und Lieferengpässe
Der Spotpreis für Siliziummetall schwankte 2024 zwischen 1.800 und 3.200 USD/Tonne aufgrund von Energiepreisschwankungen und Handelsmaßnahmen, was die Margenprofile sowohl bei integrierten als auch bei unabhängigen Herstellern unter Druck setzte. China liefert nahezu 68 % der weltweiten Produktion, sodass provinzielle Stromsperren unmittelbar auf nachgelagerte Silicone Volumina und Preisgestaltung durchschlagen. Während langfristige Abnahmeverträge einen teilweisen Schutz bieten, werden die meisten jährlich erneuert, wodurch Käufer einer strukturellen Energiekostensteigerung ausgesetzt bleiben. Die Pilotrecycling von Halbleiter-Sägespänen liefert weniger als 5 % der Nachfrage nach chemischer Qualität und bietet nur bescheidene Entlastung. Bis diversifiziertes, kohlenstoffarmes Schmelzen Skalierungseffekte erreicht, werden Rohstoffschwankungen die kurzfristigen Prognosen für die Silicone Industrie überschatten.
Strenge Siloxan-Emissionsvorschriften
Der Vorstoß der Europäischen Chemikalienagentur zur Beschränkung der zyklischen Verbindungen D4, D5 und D6 im Rahmen von REACH verpflichtet Hersteller zur Neuformulierung von Flüssigkeiten und Zwischenprodukten für Körperpflegeprodukte oder zum Ausscheiden aus dem Markt. Neuformulierung und Tests können mehr als 500.000 USD pro SKU kosten, ohne die 18-monatige Abverkaufsgnadenfrist zu berücksichtigen[2]. Ähnliche Gesetzesentwürfe in Kanada und ausgewählten US-Bundesstaaten deuten auf einen weiteren Compliance-Fußabdruck hin. Obwohl die Hürde etablierte Unternehmen mit starken Regulierungsteams begünstigt, lenkt sie auch Forschungs- und Entwicklungsressourcen von Wachstumsprogrammen ab. Positiv zu vermerken ist, dass der Druck die Entwicklung von linearen Kettenchemien der nächsten Generation beschleunigt und differenzierte Nischen innerhalb der Silicone Industrie für VOC-arme und biologisch abbaubare Lösungen eröffnet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Elastomere führen Innovation und Volumenwachstum anSilikone Elastomere kontrollierten 2025 einen Marktanteil von 49,35 % am Silikonmarkt und werden voraussichtlich bis 2031 mit einem CAGR von 5,33 % wachsen. Innerhalb dieser Gruppe entfällt der größte Anteil des inkrementellen Tonnagezuwachses auf Flüssigsilikon-Kautschuk für EV-Steckverbinder und medizinische Katheter, während Hochkonsistenz-Kautschuk wiederkehrende Aufträge im industriellen Dichtungsbereich sichert. Die Platin-Vernetzungschemie von LSR verkürzt die Zykluszeiten und ermöglicht Mehrkavitätenwerkzeuge, die sich für Hochvolumenteile effizient skalieren lassen. Gleichzeitig stärken raumtemperaturvulkanisierende (RTV) Typen die Dichtmittelsparten in der Bausanierung und sorgen für eine gleichbleibende Nachfrage unabhängig von Makrozyklen. Insgesamt machen diese Eigenschaften Elastomere zum zentralen Innovationszentrum der Silikonindustrie.
Fluide belegen nach Volumen den zweiten Platz, gestützt durch ihre Rolle als Prozesshilfsmittel, Schmierstoffe und Emollientien in der Körperpflege. Obwohl bevorstehende Siloxangrenzwerte zyklische Massenprodukte herausfordern, gewinnen lineare Fluide mit geringerer Flüchtigkeit an Bedeutung und helfen, Verluste auszugleichen. Harze erzielen weiterhin Nischenwachstum als Schutzverkapselungsmittel in der Leistungselektronik und in Solarmodulen, wo ihre thermische Stabilität Epoxidanaloga übertrifft. Spezialformate – Gele, Schäume und Pulver – runden das Portfolio ab und versorgen technische Textilien, 3D-Druckharze und Bindemittel für die additive Fertigung. Auch wenn die Grenzen verschwimmen, tragen die kumulativen Entwicklungen zu einem ausgewogenen Beitrag zur Silikonmarktgröße bei.

Nach Anwendung:
Industrieprozesse treiben die Marktentwicklung voranIndustrieprozesse entfielen im Jahr 2025 auf 25,10 % der Silicone Marktgröße und sind auf dem Weg zu einer CAGR von 5,70 % bis 2031. Chemische und pharmazeutische Anlagen verlassen sich auf Silicone-Antischaummittel, um Chargenreinheit und Durchsatz zu sichern – ein besonders wichtiger Faktor, da Biologika und hochwirksame Wirkstoffe zunehmen. Lebensmittelverarbeiter setzen FDA-konforme Silicone-Schmiermittel ein, die Dampfreinigungszyklen standhalten, was die Anlagenverfügbarkeit und die Arbeitssicherheit steigert. Diese segmentübergreifenden Synergien stärken Industrieprozesse als Eckpfeiler der Nachfrage in der Silicone Industrie.
Transportanwendungen folgen auf dem Fuß, angetrieben durch EV-Batterieabdichtung, Leichtbauverglasungen und Hochtemperaturschlauchanordnungen. Der Bau behält eine solide Basis, da strengere Gebäudecodes Silicone-Wetterdichtungen zur Luftdichtigkeitskontrolle vorschreiben. Die Elektronik erlebt einen Aufschwung durch 5G-Infrastruktur, Festkörper-Lidar und Wearables, die miniaturisierte thermische Schnittstellenschichten erfordern. Das Gesundheitswesen verzeichnet zweistelliges Stückzahlenwachstum durch Implantate und Einwegartikel, die Sterilisation standhalten müssen. Körperpflegevolumina stagnieren in Europa aufgrund zyklischer Beschränkungen, finden aber in Asien durch neu formulierte Shampoos und dekorative Kosmetika Auftrieb. Diese Vielfalt an Nachfragefaktoren schützt die Silicone Industrie vor sektorspezifischen Erschütterungen und unterstützt ihr dauerhaftes Wachstumsprofil.
Geografische Analyse
APAC-Silikonmarkt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 65,10 % am globalen Silikonmarkt, angetrieben durch integrierte Lieferketten und eine umfangreiche nachgelagerte Fertigung. China verfügt über vollständig rückwärtsintegrierte Unternehmen, die lokale Siliziummetall-Schmelzöfen mit Elastomer-Veredelungsanlagen verbinden und so Kostenwettbewerbsfähigkeit sowie eine schnelle Skalierung ermöglichen.
Nordamerika-Silikonmarkt
Nordamerika bleibt eine technologische Avantgarde, in der Luft- und Raumfahrt, fortschrittliche Automobilindustrie sowie Hersteller biomedizinischer Geräte strenge Materialspezifikationen vorschreiben. Der CHIPS Act fördert die inländische Halbleiterproduktion und löst neue Aufträge für Silikonvergussmassen mit extrem niedrigem Ionenverunreinigungsgehalt aus. Die Erneuerung von Windkraftanlagen im Mittleren Westen und die Erweiterung von Solarparks im Südwesten sichern die Nachfrage nach hochbeständigen Dichtstoffen, während der vorhersehbare Zulassungsweg der U.S. Food and Drug Administration für LSR-Komponenten das Gesundheitsvolumen stärkt. Diese Trends, gepaart mit aktiver Forschung zu biobasierten Siloxanvorläufern, positionieren die Region als Innovationstreiber in der Silikonindustrie.
Europa-Silikonmarkt
Europa sichert seine Rolle durch Spezialanwendungen und regulatorische Führerschaft. Hersteller investieren in geschlossene Depolymerisationsanlagen, die verbrauchten Elastomerschrott in zyklische Monomere umwandeln und damit der Kreislaufwirtschaftsvision des Blocks entsprechen. Die Elektrifizierungsvorschriften in der Automobilindustrie beleben die Nachfrage nach hochtemperaturbeständigen, emissionsarmen Wärmepads, während der Ausbau von Offshore-Windkraftanlagen in der Nordsee robuste Harze für die Gondelverkapselung erfordert. Obwohl REACH-Verpflichtungen die Compliance-Kosten erhöhen, schaffen sie auch Markteintrittsbarrieren, die den direkten Preiswettbewerb dämpfen und die Wertdichte im europäischen Silikonmarkt aufrechterhalten.
Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf zyklische Siloxane und die Compliance nachgelagerter Produkte, wobei Europa im Mittelpunkt steht. Im Rahmen der EU-REACH-Verordnung wurden die Beschränkungen für D4, D5 und D6 im Jahr 2026 weiter verschärft, und die Europäische Kommission verabschiedete am 14. Juli 2026 die Verordnung (EU) 2026/1289, um den kombinierten D4- und D5-Gehalt in Silikondichtstoffen auf 0,1 Gew.-% zu begrenzen, mit Anwendung ab dem 1. Januar 2027. Dies beschleunigt die Umstellung auf hochreine Formulierungen mit geringeren Rückständen und erhöht den Dokumentations- und Prüfaufwand für Dichtstoffe und andere silikonhaltige Fertigprodukte, die in der EU verkauft werden.
In Nordamerika können auch Maßnahmen der U.S. EPA die Formulierungsentscheidungen in ausgewählten Endanwendungen beeinflussen. Die EPA legte eine Toleranzausnahme für methylendverkapptes Polydimethylsiloxan (CAS-Nr. 63148-62-9) in Pestizidformulierungen fest, die ab dem 25. März 2026 gilt und die fortgesetzte Verwendung bestimmter Silikoninhaltsstoffe in landwirtschaftlichen Chemikalienanwendungen unterstützt, sofern zulässig. In Asien prägen Änderungen der Handels- und Exportpolitik das regulatorische Betriebsumfeld für Hersteller und Exporteure, unter anderem als China die 13%ige Mehrwertsteuer-Exportrückerstattung für Polysiloxane in Primärform (HS 39100000) mit Wirkung zum 1. April 2026 abschaffte, was den Trend weg von Massenrohstoffexporten und hin zu höherwertigen, verarbeiteten Silikonprodukten verstärkt.
Wertschöpfungskettenanalyse
Die Silikon-Wertschöpfungskette reicht von energieintensivem vorgelagertem Siliziummetall und Chlorsilan-Zwischenprodukten über die Polymerisation zu Siloxanen (Fluide, Elastomere, Harze), gefolgt von der Compoundierung und Formulierung zu Endprodukten wie Dichtstoffen, thermischen Grenzflächenmaterialien, medizinischen LSR-Komponenten und industriellen Prozesshilfsmitteln. Die vorgelagerte Konzentration in Asien, insbesondere in China, beeinflusst weiterhin die globale Verfügbarkeit und Preisgestaltung, während westliche Märkte tendenziell Spezialqualitäten und compliance-getriebene Qualifizierungszyklen betonen (zum Beispiel USP Class VI und ISO 10993-Anforderungen bei Medizinprodukten). Diese Struktur erhöht die Bedeutung von Anwendungslabors, Prüfpartnern und langfristigen Kundenfreigaben.
Der nachgelagerte Vertrieb und regionale Servicenetzwerke bleiben ein wichtiger Kontrollpunkt für das Wachstum von Spezialprodukten und die Versorgungssicherheit. Im Mai 2026 erweiterte Univar Solutions seine strategische Partnerschaft mit Dow, um Silikonadditive für Kunststoffe und Verbundwerkstoffe in der gesamten EMEA-Region zu vertreiben und die Markterschließung für formulierte Silikonsysteme zu verbessern. Im Juli 2026 schloss Caldic India eine Vertriebspartnerschaft mit Elkay Chemicals ab, um Speziallsilikontechnologien in ganz Indien anzubieten, im Einklang mit der zunehmenden lokalen Verfügbarkeit von Anwendungsunterstützung für Bau-, Industrie- und Beschichtungsanwender. Über die Kanalerweiterung hinaus werden Nachhaltigkeitsinitiativen in Lieferketten integriert, darunter von Elkem hervorgehobene Maßnahmen zur Verringerung der Kohlenstoffintensität der Siliziummetallproduktion (zum Beispiel der Ersatz von fossilem Kohlenstoff durch biobasierte Alternativen und die Bewertung der Kohlenstoffabscheidung), während europäische Kreislaufwirtschaftsinitiativen Silikonrecycling und Depolymerisationswege näher an die industrielle Anwendung heranführen.
Wettbewerbslandschaft
Die Silicone Industrie weist eine moderate Fragmentierung auf. Dow und Shin-Etsu unterhalten parallele Forschungs- und Entwicklungsstandorte und lenken 3–5 % des Umsatzes in differenzierte Formulierungen für EV-Batteriepacks, 5G-Module und Arzneimittelabgabesysteme. Die vertikale Integration in die Siliziummetallverhüttung schützt diese Marktführer vor Rohstoffpreissprüngen, während mittelständische Formulierer oft auf Spotkäufe angewiesen sind, was die Margen bei Preisspitzen einengt. Die Patentaktivität verlagert sich nun auf selbstheilende Elastomere, optische Verkapselungsmittel mit hohem Brechungsindex und chemisch recycelte Siloxan-Ausgangsstoffe, was signalisiert, wo die nächsten Wettbewerbsfronten entstehen werden. Nachhaltigkeitsnachweise werden zunehmend zu formalen Angebotsanforderungen, insbesondere in Europa, und drängen Zulieferer dazu, ISO-14001-Systeme zu zertifizieren und Lebenszyklusanalysen offenzulegen.
Führende Unternehmen der Silicone Industrie
-
Wacker Chemie AG
-
Dow
-
Shin-Etsu Chemical Co. Ltd
-
Elkem ASA
-
Momentive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Silikonmarkt Unternehmen in diesem Bericht
- BRB International (PETRONAS)
- CHT Germany GmbH
- DIC Corporation
- Dongyue Group
- Dow
- DyStar Singapore Pte Ltd
- Elkem ASA
- Evonik Industries AG
- Hoshine Silicon Industry Co., Ltd
- KANEKA Corporation
- KCC SILICONE CORPORATION
- Momentive
- Shin-Etsu Chemical Co. Ltd
- Siltech Corporation
- Wacker Chemie AG
- Wynca Tinyo Silicone Co., Ltd.
- Zhejiang Hengyecheng Organic Silicone Co., Ltd.
Marktchancen und Zukunftsaussichten
Spezialsilikone, die Anforderungen im Bereich Wärmemanagement, Elektrifizierung und Biokompatibilität erfüllen, ziehen zusätzliche Investitionen und Produktentwicklungsschwerpunkte an. Dow kündigte im Juni 2026 ein Investitionsprogramm in Höhe von 100 Millionen USD (bis 2027) an, um die Fertigungs- und Innovationskapazitäten für Spezialsilikone in den Vereinigten Staaten, China und Japan auszubauen, mit Schwerpunkt auf Flüssigsilikonkautschuk und technischen Silikonmaterialien für Mobilität, Elektronik und Gesundheitswesen. Die angegebene Investitionsrichtung deutet auf Freiräume für höherwertige Qualitäten hin, darunter wärmeleitende Pads, emissionsarme oder wenig flüchtige Materialien für die Elektronik sowie platinvernetzte LSR-Systeme, die für die Qualifizierungsanforderungen von OEMs und Medizinprodukten ausgelegt sind.
Die Lokalisierung von Angebot und Anwendungsunterstützung schafft auch Chancen in schnell wachsenden nachgelagerten Fertigungszentren. Wacker nahm im März 2026 eine GMP-zertifizierte Anlage für Silikonemulsionen in Panagarh, Indien, in Betrieb, um die Nachfrage im Bereich Körperpflege zu bedienen, und eröffnete 2026 einen Standort für die Produktion von Spezialsilikonen in Karlovy Vary, Tschechien, mit Schwerpunkt auf Automobil, Haushaltsgeräte und Medizintechnik. Diese Erweiterungen stärken die regionale Versorgung für regulierte, spezifikationsintensive Anwendungen. Parallel dazu erhöht die verschärfte Regulierung zyklischer Siloxane in Europa die Nachfrage nach neu formulierten Silikonfluiden und Dichtstoffchemikalien mit geringeren Rückständen, deren Compliance dokumentiert werden kann. Chinesische Maßnahmen wie die Abschaffung der Mehrwertsteuer-Exportrückerstattung für Polysiloxane in Primärform zum 1. April 2026 unterstützen ebenfalls einen strukturellen Wandel hin zu wertschöpfungsintensiven Silikon-Fertigprodukten, was Compoundierern und Verarbeitern Raum gibt, sich durch Formulierungen und konsistente Qualitätssysteme zu differenzieren.
Neueste Industrielle Entwicklungen in Silikonmarkt
- Juni 2026: Dow kündigte ein Investitionsprogramm in Höhe von 100 Millionen USD bis 2027 an, um die Fertigungs- und Innovationskapazitäten für Spezialsilikone in den Vereinigten Staaten, China und Japan auszubauen. Das Programm umfasst Kapazitätserweiterungen für Flüssigsilikonkautschuk an Standorten wie Carrollton, Kentucky, und Zhangjiagang, China. Das Programm stärkt die Versorgung mit höherwertigen Silikonmaterialien für Anwendungen in Mobilität, Elektronik und Gesundheitswesen, wo Qualifizierungs- und Zuverlässigkeitsanforderungen skalierte, anwendungsorientierte Kapazitäten begünstigen.
- Juni 2025: Wacker führte POWERSIL 1900 A/B ein, einen zweikomponentigen hochkonsistenten Kautschuk zur Optimierung der Spiralextrusionsproduktion von Verbundisolatoren. Die Einführung zielt auf die Nachfrage im Bereich Stromübertragung und -verteilung ab, wo Silikonkautschuk-Isolatoren wegen ihrer Hydrophobie und Verschmutzungsleistung spezifiziert werden. Sie unterstützt wertschöpfungsintensives Wachstum in Netzinfrastrukturanwendungen, die konsistente Verarbeitung und mechanische Leistung erfordern.
- September 2024: REC Silicon unterzeichnete eine mehrjährige Vereinbarung zur Lieferung hochreinen Silans an Sila Nanotechnologies, um die Produktion von Titan-Silicon-Anodenmaterialien bis 2031 zu unterstützen. Obwohl es sich nicht um ein fertiges Silikonprodukt handelt, stärkt die Vereinbarung eine kritische vorgelagerte Lieferkette für Spezialgase, die in der Fertigung fortschrittlicher Materialien verwendet wird. Sie verdeutlicht die Nachfrage aus elektrifizierungsbezogenen Wertschöpfungsketten, die um Silizium-Chemie-Rohstoffe und Verarbeitungskapazitäten konkurrieren.
Silikonmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Silikonmarkt als Angebot und Nachfrage nach Silikonmaterialien definiert, die in industriellen und verbraucherorientierten Endanwendungen eingesetzt werden, gemessen anhand von Produktions- und Verbrauchsvolumina und anschließend auf Regionen aufgeteilt.
Ausschlüsse aus dem Umfang: Das Modell schließt nachgelagerte Fertigwaren aus, bei denen Silikon nur ein untergeordneter Bestandteil ist (wie vollständige Körperpflegeprodukte oder fertige Elektronikgeräte), und erfasst Silikon ausschließlich auf Materialebene.
Segmentierungsübersicht
- Nach Form
- Flüssigkeiten
- Elastomere
- Harze
- Sonstige
- Nach Anwendung
- Transport
- Baustoffe
- Elektronik
- Gesundheitswesen
- Industrieprozesse
- Körperpflege und Konsumgüter
- Sonstige Anwendungen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Malaysia
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Türkei
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Ägypten
- Katar
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den grundlegenden Kontext aufzubauen und das Modell an messbare Indikatoren zu verankern, die Jahr für Jahr überprüft werden können. Wir stützten uns auf öffentliche und offizielle Quellen wie UN-Comtrade-Handelsstatistiken, USGS-Mineral- und Materialdaten, Zoll- und Import-Dashboards der U.S. International Trade Commission sowie OECD-Industrieproduktionsindikatoren, die helfen, die Nachfrageentwicklung nach Region zu bestätigen.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie Jahresberichte und Investorenpräsentationen, Nachhaltigkeitsberichte mit Angaben zu Kapazitätserweiterungen, Verbandspublikationen sowie seriöse Presseberichte über Werksausweitungen und Produktionsausfälle ausgewertet. Wo verfügbar, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Produzentenstandorte und Technologieintensität zu klären. Darüber hinaus wurde selektiv eine Import- und Export-Sendungsdatenbank auf Einzelsendungsebene verwendet, um grenzüberschreitende Silikonströme einer Plausibilitätsprüfung zu unterziehen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich die Nachfrage in den wichtigsten verbrauchenden Industrien wie Bauwesen, Transport, Elektronik und Gesundheitswesen verhält, und auf das Verständnis der kurzfristigen Preis- und Versorgungsengpässe in verschiedenen Regionen. Wir sprachen mit einer Mischung aus Rohstofflieferanten, Verarbeitern, Distributoren und großen Endverbrauchern, damit Annahmen zu Auslastung, Produktmix und Substitutionsrisiko entlang der gesamten Wertschöpfungskette gegengeprüft werden konnten. Für einen globalen Markt wie Silikon wurden die Beiträge ausgewogen über APAC, EMEA und Amerika verteilt, um das Risiko zu verringern, dass der Zyklus einer einzelnen Region die endgültige Prognose dominiert.
Verteilung der Befragten im Rahmen der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 16 % | APAC: 50 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions-, Handels- und sichtbare Endverbrauchsoutputindikatoren verwendet werden, um den regionalen Nachfragepool für Silikonmaterialien zu rekonstruieren, der anschließend um Lagerbestandsbewegungen und intraregionale Umverteilung bereinigt wird. Um die Gesamtwerte praxistauglich zu halten, wird das Ergebnis durch selektive Bottom-up-Näherungen bestätigt, darunter stichprobenartige Volumen-nach-Anwendung-Prüfungen und in Interviews erörterte Preisspannen pro Tonne, die dann verwendet werden, um zu bestätigen, ob Richtung und Größenordnung plausibel sind.
Zu den wichtigsten Eingaben im Modell gehören Silikonproduktion und Kapazitätserweiterungen, Import- und Exportvolumina nach relevanten Produktgruppen, Signale zur Bautätigkeit, Trends bei der Fahrzeug- und Elektronikproduktion sowie kurzfristige Preisbewegungsmuster, die das Bestellverhalten beeinflussen. Prognosen werden mittels Szenarioanalyse erstellt, wobei der Basisfall durch Expertenmeinungen zur Kapazitätsauslastung, zum Erholungszeitpunkt in zyklischen Endmärkten und zur wahrscheinlichen Normalisierung der Handelsströme geleitet wird. Wenn Lücken in der Sichtbarkeit auf Länderebene auftreten, erfolgt eine Proxy-Allokation anhand einer Kombination aus Handelsintensität und Endverbrauchsoutputgewichten, gefolgt von einer Plausibilitätsprüfung in Primärgesprächen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit keine einzelne Datenreihe die Gesamtschlussfolgerung bestimmt. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie regionalen Handelsbilanzen, angekündigten Kapazitäts- und Abschaltzeitplänen sowie der Richtung des Endverbrauchsoutputs; Anomalien werden vor der endgültigen Freigabe zur Nachverfolgung markiert.
Eine zweite Analysten-Überprüfung wird für Schlüsselannahmen wie Auslastung, Produktmix und kurzfristige Preissensitivität durchgeführt, und Klarstellungen werden mit den Interviewpartnern erneut bestätigt, wenn die Abweichung wesentlich ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie etwa große Kapazitätserweiterungen, längere Produktionsausfälle oder starke Verschiebungen im regionalen Handel. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die veröffentlichte Einschätzung die aktuellsten verifizierten Informationen widerspiegelt.
Vergleich der von Mordor Intelligence ermittelten Silikonmarktgröße mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Silikon stimmen nicht immer überein, da die zugrunde gelegte Maßeinheit und der erfasste Gegenstand variieren können und die Prognosenannahmen die Abweichung im Zeitverlauf vergrößern können. Unterschiede treten auch auf, wenn eine Studie stärker auf umsatzbasierter Modellierung basiert und eine andere auf Materialvolumina und Auslastungssignalen.
Fertige Endprodukte, die Silikon enthalten, liegen außerhalb des Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass wertbasierte Schätzungen größer erscheinen können, wenn sie breitere nachgelagerte Umsatzpools einschließen oder höhere gemischte Preisannahmen anwenden. Ein weiterer häufiger Treiber von Abweichungen ist die Art und Weise, wie der Durchschnittspreis fortgeschrieben wird: Einige Schätzungen verwenden eine einzige gemischte ASP-Kurve, während andere Commodity-Qualitäten von Spezialitätsmischungen trennen und dann die Mischverschiebung durch Interviews und Handelssignale validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,32 Mio. Tonnen (2026) | |
| Branchenpublikation A | 22,67 Milliarden USD (2024) | Verwendet eine wertbasierte Definition, die breitere Umsatzpools und gemischte Preisgestaltung über mehrere silikonbezogene Kategorien hinweg einschließen kann, was Vergleiche mit der materialbasierten Volumenverfolgung erschwert. |
| Globale Publikation B | 22,22 Milliarden USD (2024) | Berichtet den Marktwert in USD mit breiteren Einschlüssen und abweichenden Preis- und Mischungsannahmen; da das Basisjahr abweicht, kann die Zahl divergieren, selbst wenn die Richtung des Endverbrauchs ähnlich ist. |
Die Tabelle zeigt, dass die größte Streuung dadurch verursacht wird, was gezählt wird und wie die Preisgestaltung angewendet wird, und nicht allein durch Wachstumserwartungen. Indem das Modell an beobachtbaren Produktions- und Handelsströmen ausgerichtet und die wichtigsten Annahmen durch Interview-Feedback einem Stresstest unterzogen werden, bleibt die endgültige Einschätzung auf einfache, reproduzierbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Silicone Industrie im Jahr 2026 und wie schnell wächst sie?
Die Silicone Marktgröße beträgt im Jahr 2026 3,32 Millionen Tonnen und soll eine CAGR von 5,12 % erreichen, um bis 2031 auf 4,26 Millionen Tonnen zu wachsen.
Welche Form im Segment der Silicone Industrie hat den höchsten Anteil?
Elastomere führen mit 49,35 % des Volumens im Jahr 2025 dank breiter Einführung in Elektrofahrzeugen, Medizinprodukten und Baudichtstoffen.
Warum ist Asien-Pazifik so dominant?
Die Region beherbergt integrierte Lieferketten, eine große Elektronik- und Automobilbasis und deckt 65,10 % der Nachfrage im Jahr 2025 ab, während sie mit einer CAGR von 6,39 % expandiert.
Was treibt die Silicone-Nachfrage in Elektrofahrzeugen an?
Batteriepackabdichtung, Wärme-Gap-Pads und Hochspannungsisolierung verdreifachen zusammen den Silicone-Einsatz pro Elektrofahrzeug gegenüber herkömmlichen Fahrzeugen.
Wie wirken sich Vorschriften auf Silicone-Formulierungen aus?
Geplante REACH-Beschränkungen für zyklische Siloxane erzwingen eine Neuformulierung hin zu linearen Silicones mit geringer Flüchtigkeit, was die Compliance-Kosten erhöht, aber Chancen für umweltfreundlichere Qualitäten eröffnet.