
Flexodruck-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
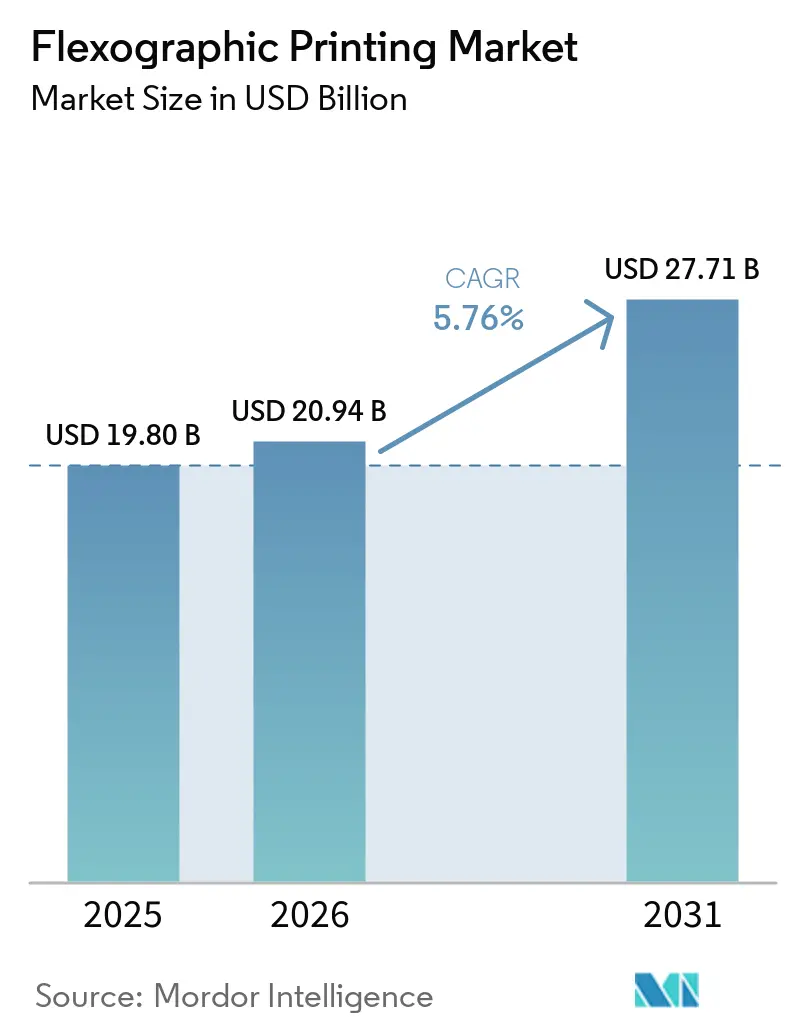
| Marktgröße (2026) | 20.94 Milliarden US-Dollar |
| Marktgröße (2031) | 27.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flexodruck-Marktanalyse von Mordor Intelligence
Die Größe des Flexodruck-Marktes wurde im Jahr 2025 auf 19,80 Milliarden USD geschätzt und wird voraussichtlich von 20,94 Milliarden USD im Jahr 2026 auf 27,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,76 % während des Prognosezeitraums (2026–2031). Steigende E-Commerce-Volumina, strenge Vorschriften für lebensmittelberührende Materialien und kontinuierliche Verbesserungen in der KI-gestützten Pressenautomatisierung werden diesen Schwung im Flexodruck-Markt voraussichtlich aufrechterhalten. Gerätehersteller optimieren Schmalbahnpressen und Digital-Hybrid-Pressen, um Marken zu bedienen, die mit kürzeren SKU-Lebenszyklen jonglieren, während Verarbeiter die Einführung wasserbasierter Tinten intensivieren, um globale VOC-Grenzwerte einzuhalten. Die wachsende Nachfrage nach nachhaltiger Wellpapplogistik, zusammen mit Investitionen in schnelle Plattenmontageanlagen und Inspektionssysteme, hält den Flexodruck-Markt gut positioniert gegenüber konkurrierenden Lithografie- und Tiefdruckverfahren. Die Fertigungskapazität im asiatisch-pazifischen Raum, gepaart mit staatlichen Anreizen für Kreislaufverpackungen, festigt die Führungsrolle der Region im Flexodruck-Markt weiter.
Wichtigste Erkenntnisse des Berichts
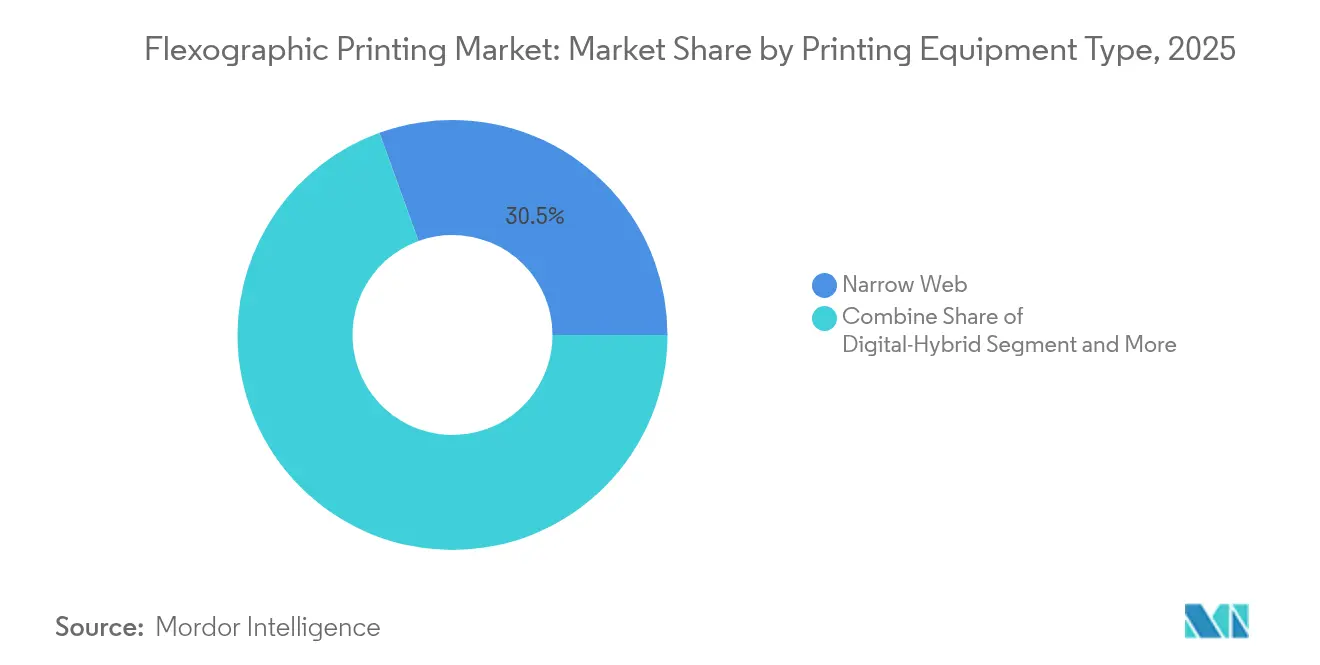
- Nach Druckgerätetyp führten Schmalbahnpressen mit einem Umsatzanteil von 30,52 % im Jahr 2025, während Digital-Hybrid-Systeme voraussichtlich mit einer CAGR von 9,09 % wachsen werden.
- Nach Tintentyp entfielen wasserbasierte Formulierungen auf 40,42 % der Flexodruck-Marktgröße im Jahr 2025; UV-härtbare Tinten werden voraussichtlich mit einer CAGR von 8,28 % wachsen.
- Nach Substrattyp führten Papier und Karton mit einem Umsatzanteil von 45,10 % im Jahr 2025, während flexible Kunststofffolien voraussichtlich mit einer CAGR von 7,86 % wachsen werden.
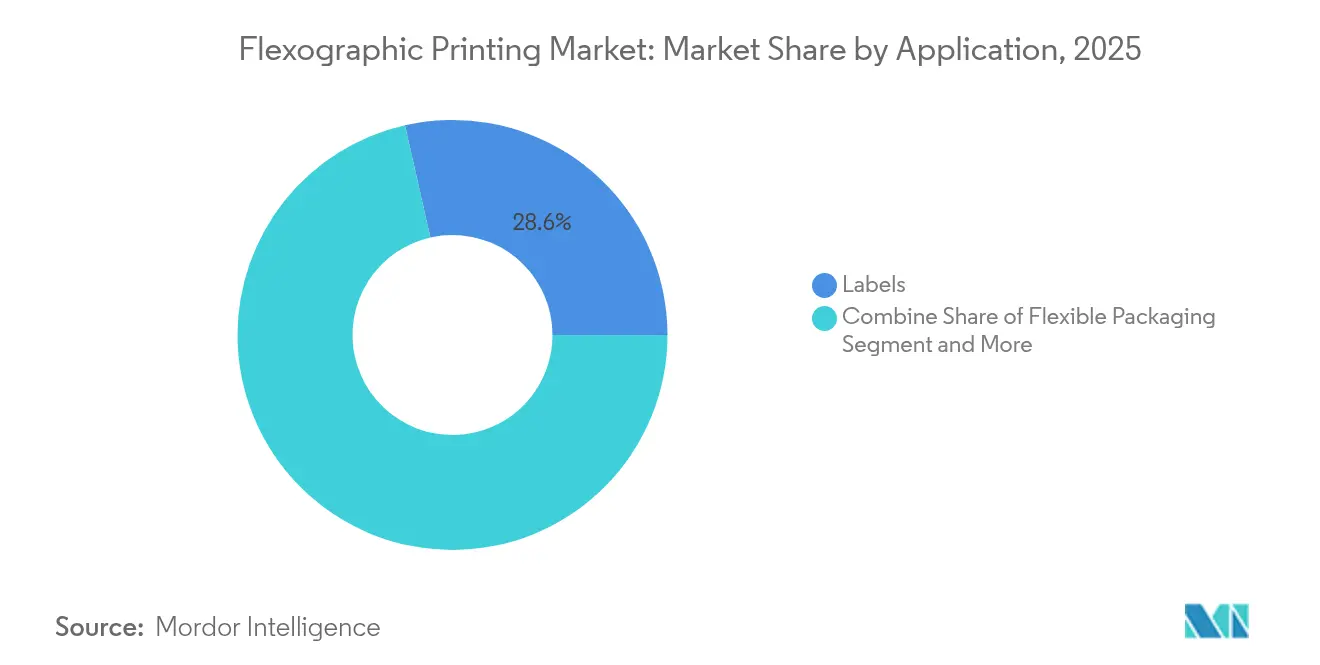
- Nach Anwendung wird Flexibelverpackung voraussichtlich bis 2031 mit einer CAGR von 8,05 % wachsen und damit Etiketten überholen, die im Jahr 2025 einen Umsatzanteil von 28,55 % hielten.
- Nach Endverbraucherbranche wird erwartet, dass das Gesundheitswesen und die Pharmaindustrie die schnellste CAGR von 9,05 % verzeichnen, obwohl Lebensmittel und Getränke im Jahr 2025 einen Anteil von 34,10 % an der Flexodruck-Marktgröße hielten.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 38,05 % des Flexodruck-Marktanteils im Jahr 2025, und die Region wird voraussichtlich bis 2031 mit einer CAGR von 9,06 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Flexodruck-Markttrends und -erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage der Markeninhaber nach kürzeren SKU-Zyklen | +1.2% | Global; Nordamerika und EU am aktivsten | Mittelfristig (2–4 Jahre) |
| Kosteneffizientes Langauflagen-Verpackungsdruck | +0.9% | Asiatisch-pazifischer Raum als Kern; Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Einführung wasserbasierter Tinten für die Lebensmittelkonformität | +1.1% | Global; angeführt von nordamerikanischen und EU-Vorschriften | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige Wellpapplogistik | +0.8% | Global; früheste Dynamik in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Pressenautomatisierung | +1.0% | Asiatisch-pazifischer Raum und Nordamerika, Ausweitung auf die EU | Langfristig (≥ 4 Jahre) |
| E-Commerce-Mehrwandversandtaschen | +0.7% | Global; konzentriert in städtischen Fulfillment-Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage der Markeninhaber nach kürzeren SKU-Zyklen
Die Verbraucherpräferenzen ändern sich heute schneller als je zuvor, was Markenmanager dazu veranlasst, Verpackungsdesigns häufig zu aktualisieren. Verarbeiter reagieren darauf, indem sie auf Schmalbahnpressen setzen, die Plattenwechsel in wenigen Minuten abschließen, wodurch Ausfallzeiten und Materialverschwendung reduziert werden. Lösungen wie die Onyx GO bieten eine aktive Registersteuerung, die den Einrichtungsausschuss um 30 % reduziert. [1]Uteco Converting S.p.a., "Onyx GO," uteco.comKürzere Auflagen ermöglichen es Einzelhändlern auch, saisonale Editionen zu testen, ohne überschüssige Lagerbestände zu halten, was die Betriebskapitalbelastung im gesamten Flexodruck-Markt reduziert. Parallel dazu beschleunigt cloudbasierte Workflow-Software die Freigabe von Druckvorlagen und stellt sicher, dass neue Designs innerhalb von Wochen vom Konzept ins Regal gelangen.
Kosteneffizientes Langauflagen-Verpackungsdruck
Wo Volumina mehrere Millionen Drucke überschreiten, bietet der Flexodruck nach wie vor die niedrigsten Stückkosten. Fotopolymerplatten halten Hunderttausende von Zyklen stand, während energieeffiziente Trockner die Betriebskosten senken. DuPonts Orion-Fallstudie veranschaulicht eine Lösungsmitteleinsparung von 30 % nach der Migration vom Tiefdruck zum Flexodruck sowie sicherere Arbeitsbedingungen. [2]DuPont, "Orion setzt auf fortschrittlichen Flexodruck," dupont.comSolche wirtschaftlichen Vorteile halten traditionelle Konsumgüterlinien im Flexodruck-Markt verankert und sichern die Pressenauslastung sowie den Ersatzteilverkauf für Originalhersteller. Asiatische Verarbeiter, die häufig im Dreischichtbetrieb arbeiten, maximieren diese Kostenvorteile, um die exportgetriebene Nachfrage zu bedienen.
Einführung wasserbasierter Tinten für die Lebensmittelkontaktkonformität
Regulierungsbehörden auf beiden Seiten des Atlantiks begrenzen Lösungsmittelrückstände in Primärverpackungen und lenken Drucker in Richtung wasserbasierter oder migrationsschwacher UV-Systeme. Diese Formulierungen eliminieren gefährliche VOCs und zeigen eine starke Haftung auf Papier sowie auf behandelten Folien. Die UV/LED-Tinten mit geringer Migration der TROY Group erfüllen die Grenzwerte der FDA 21 CFR §175.300 und reduzieren gleichzeitig den Aushärteenergieverbrauch um bis zu 60 %. [3]TROY Group, "Tinten für Lebensmittelverpackungen," troygroup.com Frühe Anwender genießen einen bevorzugten Lieferantenstatus bei multinationalen Lebensmittelherstellern, und diese Differenzierung unterstützt die Preisdurchsetzung im Flexodruck-Markt.
Wandel hin zu nachhaltiger Wellpapplogistik
Der elektronische Einzelhandel erzeugt Paketvolumina, die stoßfeste und leicht recycelbare Wellpappkartons begünstigen. Flexodruckmaschinen, die mit für hochporöse Liner optimierten Rasterwalzen ausgestattet sind, liefern kräftige Grafiken, ohne Mikrowellen zu zerdrücken. Der EU-Aktionsplan für die Kreislaufwirtschaft beschleunigt diesen Wandel, indem er Schwellenwerte für Recyclingmaterialanteile vorschreibt. Logistikunternehmen verweisen auch auf ein reduziertes Palettengewicht, das die Emissionen in der gesamten Lieferkette senkt. Verarbeiter, die in der Lage sind, die Papierherkunft nach FSC oder PEFC zu zertifizieren, erhalten Zugang zu „Grünes-Siegel”-Programmen von Einzelhändlern, was die Gesamtnachfrage im Flexodruck-Markt steigert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kannibalisierung durch digitalen Tintenstrahldruck bei Kurzauflagen | -0.8% | Global; am stärksten in hochautomatisierten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Volatile Fotopolymerplattenpreise | -0.6% | Global; Lieferkette konzentriert in Asien | Mittelfristig (2–4 Jahre) |
| Verschärfung der VOC-Vorschriften für lösungsmittelbasierte Tinten | -0.7% | Nordamerika und EU, schrittweise Auswirkungen auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Pressenbedienern | -0.5% | Global; größte Lücke in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kannibalisierung durch digitalen Tintenstrahldruck bei Kurzauflagen
Fortschritte bei piezoelektrischen Druckköpfen und wässrigen Dispersionstinten ermöglichen variable Daten und eine drucknahe Bildqualität zu wettbewerbsfähigen Klickpreisen. Pharmaunternehmen integrieren digitale Linien mit ERP-Software, um länderspezifische Beipackzettel auf Abruf zu produzieren und den Lagerbestand auf null zu reduzieren. Als Reaktion darauf schwenkt der Flexodruck-Markt auf Hybridpressen um, die In-line-Tintenstrahlstationen mit konventionellen Einheiten kombinieren und dabei etablierte Veredelungsabläufe beibehalten und gleichzeitig Serialisierungsfähigkeiten hinzufügen.
Volatile Fotopolymerplattenpreise
Elastomer- und Harzrohstoffe bleiben petrochemischen Schwankungen und geopolitischer Unsicherheit ausgesetzt. Spotaufschläge erreichten Ende 2024 zweistellige Prozentwerte und schmälerten die Bruttomargen von Verarbeitern, die an Jahreslieferverträge gebunden sind. Die von MacDermid entwickelte Flüssigplattentechnologie verspricht einen geringeren Rohstoffbedarf und eine lokalisierte Produktion, obwohl die Akzeptanz noch unter 5 % aller neuen Plattenvolumina liegt. Stabile Plattenpreise sind entscheidend für die Genauigkeit der Auftragskalkulation, und die Volatilität dämpft weiterhin die Expansionspläne im Flexodruck-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckgerätetyp: Digital-Hybrid treibt Innovation voran
Digital-Hybrid-Druckmaschinen steigerten ihren Anteil an Neuinstallationen, da Verarbeiter nach einer Linie suchten, die zwischen Massenproduktionsmodus und personalisierten Chargen wechseln kann, was das Wachstum im Flexodruck-Maschinenmarkt unterstützt. Obwohl Schmalbahnmaschinen im Jahr 2025 einen Umsatzanteil von 30,52 % erzielten, ist das Hybrid-Segment auf Kurs für einen CAGR von 9,09 %, was deutlich über dem Gesamtmarkt für Flexodruck liegt. Typische Konfigurationen kombinieren 10-Farb-Flexodruckwerke für Markenfarben mit CMYK-Tintenstrahlbalken, die kurz vor dem Aufwickler platziert werden. Solche Konfigurationen reduzieren die Auftragswechselzeit auf unter fünf Minuten und halten die Linien auch dann rentabel, wenn die durchschnittlichen Bestellmengen unter 5.000 Laufmeter fallen. Mittelbahnlinien bleiben bei Tissue-Umhüllungen und Snack-Verpackungen bevorzugt, während breite CI-Flexodruckmaschinen bei Standbeuteln dominieren. Bogendruckmaschinen bedienen Faltschachteln, die nachgelagerte Präzisionsstanzstationen erfordern.
Verarbeiter, die sich mit modularen Plattformen ausstatten, können später Koronabehandler, Kühlwalzen oder zweite Tintenstrahlbalken nachrüsten, wenn sich der Kundenmix weiterentwickelt. Die SapphireLUCE veranschaulicht diesen modularen Weg und kombiniert eine Auflösung von 1200 × 1200 DPI mit Geschwindigkeiten von 150 mpm. Service-Level-Vereinbarungen bündeln häufig Predictive-Maintenance-Analysen und reduzieren ungeplante Ausfallzeiten auf unter 2 % der verfügbaren Stunden. Diese Leistungsmerkmale erhalten die Preissetzungsmacht der OEMs, auch wenn der breitere Flexodruck-Markt durch refurbished Druckmaschinen in Schwellenländern unter Wettbewerbsdruck steht.


Nach Tintentyp: UV-härtbare Tinten gewinnen trotz Dominanz wasserbasierter Tinten
Wasserbasierte Systeme erzielten 2025 einen Umsatzanteil von 40,42 %, was auf ihren geringen Geruch und die in den meisten Ländern geltende Zulassung für den direkten Lebensmittelkontakt zurückzuführen ist. Sie bilden die chemische Grundlage für Wellpappkartons, Faltschachteln und Papierverpackungen. UV-härtende Tinten hingegen werden bis 2031 voraussichtlich einen CAGR von 8,28 % verzeichnen, da sie höhere Liniengeschwindigkeiten und eine hervorragende Kratzfestigkeit auf nicht porösen Folien ermöglichen. Energiehärtende Lösungen erfordern kompakte LED-Lampen, die 65 % weniger Strom verbrauchen als Quecksilberbogenlampen, was die Stromkosten im Betrieb senkt. Lösungsmittelvarianten, die durch die verschärften VOC-Obergrenzen gemäß der US-EPA-Regelung Part 59 eingeschränkt werden, verlieren weiterhin Marktanteile. Elektronenstrahlhärtende Produkte bleiben mit einem Marktanteil von unter 2 % eine Nische, zeigen jedoch vielversprechendes Potenzial bei Molkereideckeln und aseptischen Kartons.
Tintenhersteller differenzieren sich durch Pigmentdispersionsstabilität, Rheologiekontrolle und Additivpakete mit geringer Migration für Flexodrucktinte. Die GelFlex-EB-Tinte von INX International macht die Laminierung bei bestimmten Snack-Anwendungen überflüssig, wodurch das Flächengewicht reduziert und der Folieneinsatz verringert wird. Solche Innovationen spiegeln das übergreifende Nachhaltigkeitsnarrativ wider, das den gesamten Flexodruck-Markt prägt.
Nach Substrattyp: Flexible Folien fordern die Dominanz von Papier heraus
Papier und Karton repräsentierten im Jahr 2025 noch immer 45,10 % der bedruckten Oberfläche, angetrieben durch die gestiegene Nachfrage nach E-Commerce-Versandverpackungen. Im Gegensatz dazu werden mehrschichtige PE-, PP- und PET-Folien voraussichtlich mit einer CAGR von 7,86 % wachsen und damit frühere Prognosen aufgrund der ausgeweiteten Lebensmittellieferung übertreffen. Metallisierte Folien schützen Aroma und lichtempfindliche Lebensmittel und bleiben trotz Debatten über die Recyclingfähigkeit relevant. Hochbarriere-Folien, die mit Plasma behandelt werden, ermöglichen Mono-Material-Beutel und eröffnen einen neuen Nachhaltigkeitspfad, der Kunststoffe wettbewerbsfähig hält.
Markeninhaber erproben nun chemisch recycelte Rohstoffe, die Drop-in-Qualitäten ermöglichen, die bald fällige Recyclingmaterialanforderungen erfüllen. National Flexibles Proteinriegel-Verpackung mit 70 % recyceltem PET unterstreicht diese kommerzielle Realität. Solche Fallstudien verdeutlichen, wie die Substratentwicklung die Investitionsplanungen im Flexodruck-Markt direkt beeinflusst.
Nach Anwendung: Flexibelverpackung übertrifft traditionelle Segmente
Etikettenlinien generierten im Jahr 2025 28,55 % des Umsatzes, aber Flexibelverpackungen sind auf dem Weg zu einer CAGR von 8,05 %, da der Omni-Channel-Einzelhandel einen robusten Versandschutz fordert. Wellpappversandkartons behalten ihre zentralen Logistikanwendungen bei, entwickeln sich jedoch hin zu hochwertigen Innendruckgrafiken für verbesserte Unboxing-Erlebnisse. Faltschachteln, die durch Substratsubstitutionen herausgefordert werden, behalten ihren Marktanteil dort, wo strukturelle Steifigkeit unerlässlich ist. Printmedien setzen ihren säkularen Rückgang fort, da Markeninhaber Budgets in digitale Kanäle umleiten.
Verarbeiter, die frische Produkte bedienen, nutzen variablen Flexodruck, um in jeder Schicht Rückverfolgbarkeits-QR-Codes zu drucken. Emerald Packaging setzt dieses Modell bei jährlich 2 Milliarden Beuteln ein und spiegelt damit einen breiteren Wandel hin zu On-Pack-Engagement wider. Diese Anwendungsfälle erweitern die Wertschöpfung im Flexodruck-Markt über das traditionelle Lebensmittelbranding hinaus.
Nach Endverbraucherbranche: Gesundheitswesen treibt Premium-Wachstum voran
Lebensmittel- und Getränkehersteller verbrauchten im Jahr 2025 34,10 % der gesamten Pressenleistung, getragen von einer konstanten Nachfrage nach Grundbedarfsgütern. Das Gesundheitswesen und die Pharmaindustrie werden jedoch die höchste CAGR von 9,05 % verzeichnen, da sich Serialisierungsvorschriften weltweit ausbreiten. OTC-Medikamente und Medizinprodukteetiketten erfordern Mikrotext, kontrastreiche Barcodes und manipulationssichere Lacke – Funktionen, die von Rasterwalzen mit hoher Linienrasterung gut unterstützt werden. Marken für Körperpflege priorisieren metallische Effekte und Substrate aus Naturfasern und liefern stetige Premium-Volumina. Industrieunternehmen, wie Lieferanten von Chemikalienfässern, schätzen UV-beständige Tinten, die der Außenlagerung standhalten.
WestRock integriert die Produktion von Blisterverpackungen und Beipackzetteln unter ISO-13485-Protokollen und bietet schlüsselfertige Lösungen, die die Lieferantenqualifizierung für Pharmaunternehmen vereinfachen. Diese Spezialkompetenz stützt die Margenstabilität im Gesundheitssegment des Flexodruck-Marktes.
Geografische Analyse
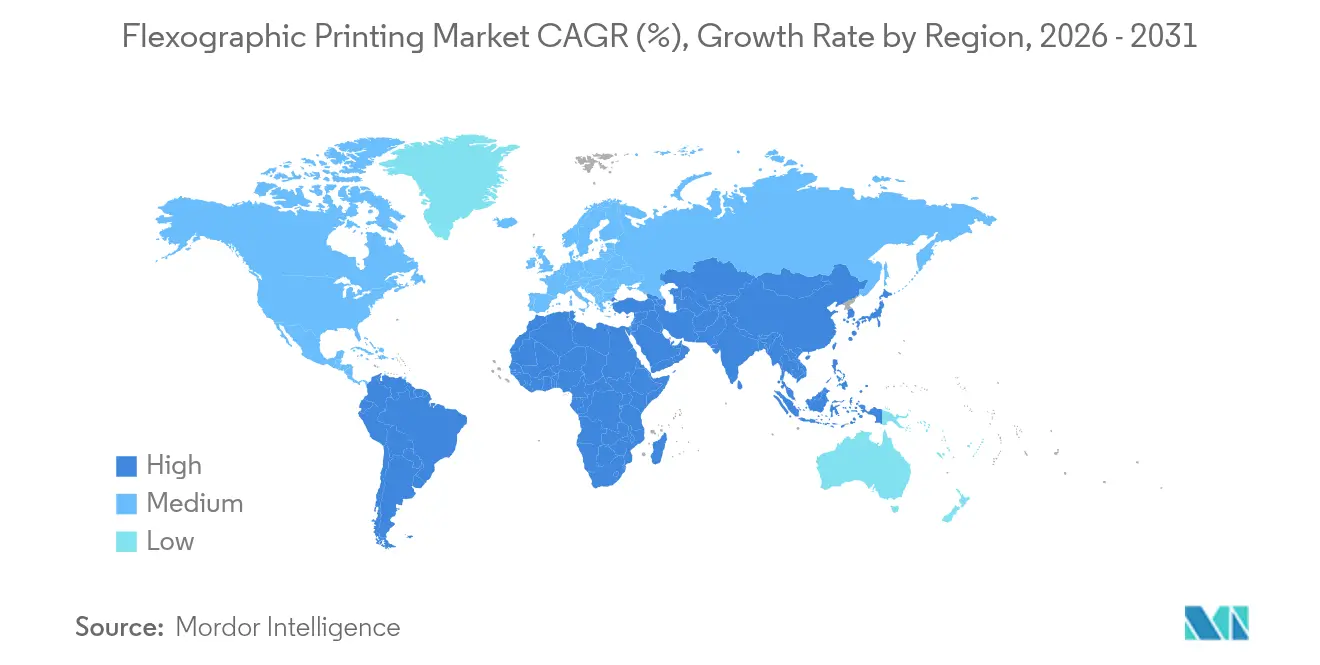
Der asiatisch-pazifische Raum erzielte im Jahr 2025 den größten Umsatzanteil von 38,05 % und wird voraussichtlich bis 2031 mit einer CAGR von 9,06 % wachsen. China liefert Substrate, Tinten und Maschinen und ermöglicht integrierte Kostensynergien, während Indien ein zweistelliges E-Commerce-Paketwachstum verzeichnet, das die inländische Verpackungsnachfrage ankurbelt. Japan und Südkorea setzen auf Automatisierung und entwickeln Pressenlinien mit Cobot-gestützten Rollenwechseln. Recyclingziele der Regierungen in der ASEAN-Region fördern wasserbasierte Tinten und Mono-Material-Beuteldesigns und erweitern die adressierbaren Möglichkeiten im gesamten Flexodruck-Markt.
Nordamerika bleibt der Technologiepionier und beherbergt Pilotläufe für KI-gesteuerte Inspektionskameras und cloudverbundene Viskositätsregler. Markeninhaber belohnen Verarbeiter, die FDA-konforme Workflows mit geringer Migration nachweisen, und erhalten so einen hohen Mehrwert pro Quadratmeter Druck. Arbeitskräftemangel hält an und veranlasst Initiativen wie Ricohs Advanced Career Education-Programm, das Bediener in pressenseitiger Datenanalyse schult. Nearshoring-Trends verlagern die Konsumgüterproduktion von Asien nach Mexiko und fördern neue Investitionen in CI-Flexodrucklinien in Nordamerika.
Europa hält eine strenge regulatorische Aufsicht aufrecht und zwingt zur schnellen Einführung pflanzenbasierter Fotoinitiatoren und mineralölfreier Tintensätze im Rahmen des Null-Schadstoff-Rahmens. Deutschland verankert technische Exzellenz, Frankreich beschleunigt Bioplastikverpackungen, und Italien baut Schmalbahnkompetenzzentren aus, wie Bobsts 1.200 m² großes Zentrum in Florenz. Osteuropäische Verarbeiter nutzen günstige Lohnstrukturen, um Überlaufaufträge zu absorbieren, und stärken damit die vielfältige Rolle der Region im Flexodruck-Markt.

Regulatorisches Umfeld
Nachhaltigkeitsanforderungen an Verpackungen und Vorschriften für den Lebensmittelkontakt prägen zunehmend die Auswahl von Flexodruckfarben, Substraten und Arbeitsabläufen, insbesondere bei flexiblen Verpackungen und Papierformaten. In der EU trat die Verordnung über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40, am 11. Februar 2025 in Kraft und führt Anforderungen an Nachhaltigkeit und Kennzeichnung von Verpackungen ein, die grundsätzlich ab dem 12. August 2026 gelten. Dies verstärkt die Nachfrage der Verarbeiter nach migrationsarmen Chemikalien und Verpackungsdesigns, die mit Recyclingströmen kompatibel sind.
Auch technische Normen verschärfen die Vorgaben zur recyclinggerechten Gestaltung von Druckschichten. CEN veröffentlichte im April 2026 die EN 18120-7:2026 mit Leitlinien zur recyclinggerechten Gestaltung von PE- und PP-Flexverpackungen, einschließlich Hinweisen zu Druckfarben und deren Kompatibilität mit Recyclingprozessen. In den Vereinigten Staaten stellte die FDA am 6. Januar 2025 fest, dass 35 PFAS-bezogene Meldungen zu Lebensmittelkontaktmaterialien für fettabweisendes Papier und Kartonverpackungen nicht mehr wirksam sind, mit einem endgültigen Compliance-Termin am 30. Juni 2025. Dies beschleunigt die Umstellung auf PFAS-freie Barriere- und Druckfarbensysteme für Verpackungen mit Lebensmittelkontakt.
Wettbewerbslandschaft
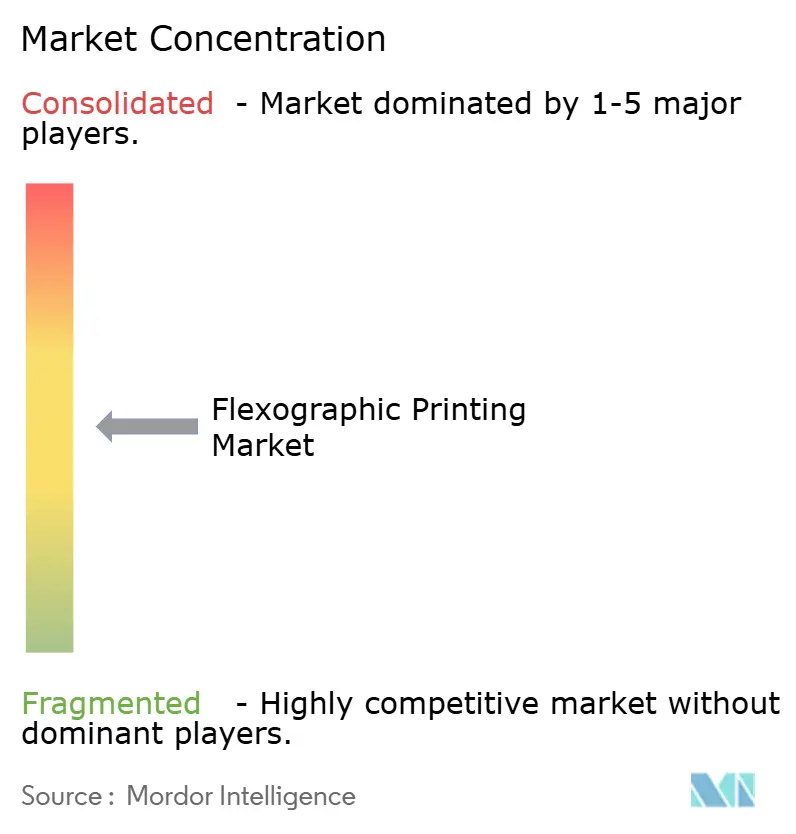
Der globale Flexodruck-Markt ist mäßig konzentriert, wobei die fünf größten Pressen- und Druckvorstufenanbieter zusammen zwischen 35 % und 45 % der jährlichen Geräteumsätze abdecken. Bobst, Heidelberger Druckmaschinen, Mark Andy, Koenig & Bauer und SOMA erhalten ihre Differenzierung durch integrierte Workflow-Software, Ferndiagnose und flexible Serviceverträge. Jedes Unternehmen hat KI-Module eingeführt, die Farbschlüssel und Spannungseinstellungen dynamisch anpassen und den Ausschuss um bis zu 20 % reduzieren. Die Übernahme von MacDermid Graphics Solutions durch XSYS erweiterte die vertikale Integration in Fotopolymerplatten und stärkte die Versorgungsstabilität für große Verarbeitergruppen.
Neue Marktteilnehmer konzentrieren sich auf Single-Pass-Tintenstrahlarchitekturen oder regionalisierte Servicemodelle, die eine schnellere Ersatzteillieferung versprechen. Käufer schätzen jedoch nach wie vor bewährte Farbmanagementbibliotheken und langlebige mechanische Rahmen. SOMAs Optima-Presse nutzt maschinelles Lernen und visuelle Erkennung, um Druckvariationen in Millisekunden zu erkennen, und verdeutlicht, wie etablierte Anbieter Software mit Hardware verbinden, um Marktanteile zu verteidigen. Im gesamten Flexodruck-Markt verschärft sich der Preiswettbewerb bei mittelklassigen CI-Pressen, während Premium-Hybridlinien zweistellige Margen erhalten.
Strategische Allianzen prägen ebenfalls den Wettbewerb. Bobst arbeitet mit Spezialisten für Rasterwalzen zusammen, um die Zellgeometrie zu optimieren, während Tintenhersteller mit Originalherstellern kooperieren, um migrationsschwache Rezepturen vor der Gesetzgebung zu zertifizieren. Die Konsolidierung wird sich voraussichtlich fortsetzen, da Anbieter Skaleneffekte anstreben, um Forschung und Entwicklung zu finanzieren und die Nachhaltigkeitsbewertungen der Endverbraucher zu erfüllen. Das daraus resultierende Ökosystem begünstigt Teilnehmer, die Cradle-to-Cradle-Lösungen liefern können, die Plattenbelichtung, Rasterwalzenreinigung und digitale Zwillingssimulationen umfassen.
Marktführer im Flexodruck
Bobst Group SA
OMET S.r.l
Comexi Group
Mark Andy Inc.
Edale Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Anforderungen an die Recyclingfähigkeit und Nachhaltigkeits-Scorecards der Markeninhaber eröffnen zunehmend Spielraum für deinkbare und recyclingkompatible Druckfarbensysteme sowie für Prozessverbesserungen in der Plattenherstellung und Druckautomatisierung. Marktaktionen belegen diese Entwicklung: Siegwerk erhielt im März 2026 die RecyClass-Technologiezulassung für seine UR 62-Flexodruckfarbe zur Unterstützung recyclingfähiger PE- und PP-Strukturen, und Actega und Living Ink Technologies brachten im März 2026 die ACTExact UV Black Algae Ink auf den Markt, eine klimanegative Pigmentoption, die für die Kompatibilität mit konventionellen UV-Flexosystemen entwickelt wurde. Zusammen erweitern diese Entwicklungen den adressierbaren Raum für Druckfarbenlieferanten und Verarbeiter, um migrationsarme, recyclingfähige Strukturen sowohl auf Neuware- als auch auf höheren PCR-Substraten zu qualifizieren, während die Druckleistung erhalten bleibt.
Auf Seiten der Verarbeiter deuten Investitionen in Kapazität und Fähigkeiten auf kurzfristige Chancen im Bereich höherwertiger flexibler Verpackungen und Etiketten hin, insbesondere dort, wo moderne CI-Flexo- und Mehrstationenanlagen Konsistenz und Betriebszeit verbessern. Amcor kündigte im April 2026 eine mehrere Millionen Euro schwere Investition in eine neue Flexodrucklinie in Hardenberg, Niederlande, an, deren Inbetriebnahme für Sommer 2026 geplant ist. Tecnopack Univel nahm im Mai 2026 ebenfalls eine Bobst VISION CI-Presse in Mortara zur Kapazitätserweiterung in Betrieb. In Bezug auf Produktivität und Energieeffizienz erhielt DuPont Cyrel FAST im April 2026 die GreenCircle-Zertifizierung für die Reduzierung des Energieverbrauchs im Vergleich zur lösemittelbasierten Plattenherstellung, was die wachsende Nachfrage nach geprüften Effizienzverbesserungen unterstützt, die Verarbeitern helfen, Kunden- und regulatorische Anforderungen zu erfüllen und dabei die Betriebskosten zu senken.
Aktuelle Branchenentwicklungen
- Juni 2026: Bobst brachte eine überarbeitete MASTERFOLD-Falzklebemaschinenreihe auf den Markt, die auf einer vollständig neu gestalteten Plattform für die Wellpappenverarbeitung basiert. Das Update verbessert die durchgängige Integration von Verpackungslinien, bei denen flexo-bedruckte Wellpappenaufträge höheren Durchsatz, Automatisierung und die Einhaltung sich weiterentwickelnder europäischer Anforderungen erfordern.
- Dezember 2025: Edale kündigte eine Auffrischung des Pressenportfolios in Zusammenarbeit mit Canon an und stellte die Serien LabelLine (FL4e, FL4p) und CartonLine (FL6p, FL7p) vor. Die Erweiterung vergrößert die Auswahl an modularen Flexopressen für Verarbeiter, die sowohl Etiketten- als auch Kartonanwendungen bedienen, und unterstützt eine schnellere Konfigurationsanpassung an kürzere SKU-Zyklen.
- September 2024: Mark Andy stellte auf der Labelexpo Flexodrucklösungen der nächsten Generation mit berichteter Kundenakzeptanz vor. Der Fokus auf neuere Plattformen und Arbeitsabläufe spiegelte die Nachfrage der Verarbeiter nach Produktivitätsmerkmalen und Qualitätskontrolle wider, die Einrichtungsabfall reduzieren und die Konsistenz bei häufigen Umrüstungen verbessern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Flexodruckdienstleistungen, die mit Flexodruckmaschinen auf Verpackungs- und Etikettensubstraten erbracht werden, wobei die Umsätze aus der Drucktätigkeit und den direkt damit verbundenen Leistungen (Druckvorstufe und Weiterverarbeitung, soweit in Rechnung gestellt) erfasst werden.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden eigenständige Verkäufe von Druckmaschinen, Druckfarben, Druckplatten sowie nicht verwandte kommerzielle Druckverfahren, bei denen Flexodruck nicht die verwendete Druckmethode ist.
Segmentierungsübersicht
- Nach Druckgerätetyp
- Schmalbahnpresse
- Mittelbahnpresse
- Breitbahnpresse
- Bogenoffsetpresse
- Digital-Hybrid
- Nach Tintentyp
- Wasserbasiert
- Lösungsmittelbasiert
- UV-härtbar
- Elektronenstrahlhärtbar
- Nach Substrattyp
- Papier und Karton
- Flexible Kunststofffolien
- Metallfolie
- Sonstige Substrattypen
- Nach Anwendung
- Wellpappkartons
- Faltschachteln
- Flexibelverpackungen
- Etiketten
- Printmedien
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmaindustrie
- Körperpflege und Kosmetik
- Industrie
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit öffentlichen Signalen aus der Verpackungs- und Druckindustrie, um realistische Volumen- und Preisleitplanken festzulegen. Nützliche Eingaben stammten aus Quellen wie den Fertigungs- und Handelsreihen des US Census Bureau, den Veröffentlichungen zur Industrieproduktion von Eurostat, UN Comtrade für Handelsströme bei Verpackungsmaterialien sowie US-EPA-Publikationen zu VOC- und Lösemittelhandhabung, die Tintenentscheidungen und Compliance-Kosten beeinflussen.
Wir haben außerdem Offenlegungen von Maschinenherstellern und Verarbeitern in Jahresberichten, Investorenpräsentationen und renommierten Fachpublikationen ausgewertet, damit das Modell widerspiegelt, wie sich Kapazität, Auslastung und Kundenmix verändern. Patentdatenbanken wurden herangezogen, um das Innovationstempo bei Druckmaschinen, Druckplatten und Härtungsverfahren zu verstehen, ohne die Adoptionsrate zu überschätzen. Ein Abonnement für Unternehmensfinanzdaten und -informationen sowie ein Nachrichten- und Finanzabonnement wurden selektiv genutzt, um Umsatzaufteilungen zu normalisieren und Werksexpansionen zu verfolgen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Dokumente wurden zur Datenerhebung, Überprüfung von Annahmen und Klärung von Lücken verwendet.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Gespräche und strukturierte Fragebögen mit Druckdienstleistern, Verpackungsverarbeitern, Materiallieferanten und einigen nachgelagerten Abnehmern gesammelt, die Druckanforderungen festlegen. Da es sich um einen globalen Markt handelt, wurden die Perspektiven aus APAC, EMEA und Amerika ausgewogen berücksichtigt, um Auslastungstrends, typische Auflagenmengen, Preisentwicklungen und die Bereiche zu bestätigen, in denen Flexodruck gegenüber benachbarten Druckverfahren Marktanteile gewinnt oder verliert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 14 % | APAC: 47 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Nachfrage nach Verpackungsdruck aus Verpackungsproduktions- und Handelsindikatoren rekonstruiert und anschließend nach Flexodruck-Penetration nach Substrat und Anwendung gefiltert wird, bevor der Wert angewendet wird. Zu den wichtigsten Eingaben, auf die wir uns gestützt haben, gehören Trends bei der Produktion von Flexibelverpackungen und Wellpappe, die mit FMCG-Volumina verknüpfte Etikettennachfrage, durchschnittliche Maschinenauslastungsbereiche, typische Auftragsmixtverschiebungen hin zu kürzeren Auflagen sowie die Migration von Tintensystemen hin zu wasserbasierenden Optionen, wo Vorschriften und Markenanforderungen den Wandel vorantreiben.
Nachdem die Top-down-Gesamtwerte erstellt wurden, wurden sie anhand selektiver Bottom-up-Näherungen überprüft, darunter Stichproben von Verarbeiterumsatzbereichen, Kanalprüfungen zum Durchsatz gedruckter Quadratmeter sowie einfache Plausibilitätsprüfungen des durchschnittlichen Verkaufspreises je Volumen für Etiketten und Flexibelverpackungen. Wo in kleineren Regionen Abdeckungslücken auftraten, wurden Annahmen mithilfe von Proxy-Indikatoren wie Verpackungsproduktionswachstum, Importabhängigkeit und installierter Verarbeitungskapazität überbrückt. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Regression auf Verpackungsproduktion, Nachfrage nach Konsumgütern des täglichen Bedarfs und Handelsströme gestützt wird, und anschließend auf Basis der Erwartungen der Befragten zu Preisgestaltung und Auslastung in den nächsten Jahren angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die impliziten Druckvolumina und Umsätze je Einheit mit unabhängigen Signalen wie Verpackungsproduktionsreihen, Verarbeitermargenmuster und gemeldeten Kapazitätserweiterungen verglichen wurden. Wenn große Abweichungen auftraten, wurden die Annahmen überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung auf Preisgestaltung, Mix oder Auslastung und nicht auf einen Modellierungsfehler zurückzuführen ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der regionale Aufteilungen, Wachstumsraten und Währungsumrechnungen auf Konsistenz geprüft werden. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie regulatorische Änderungen, große Kapazitätserweiterungen oder plötzliche Rohstoffkostenbewegungen, die die Druckpreise beeinflussen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Flexodruck-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Flexodruck stimmen selten perfekt überein, da Umfang und der erfasste Umsatzpunkt von einem Herausgeber zum anderen variieren können. Unterschiede entstehen auch durch die Wahl des Basisjahres, die Art der Währungsumrechnung und den Umfang der primären Validierung zur Bestätigung von Auslastungs- und Preisannahmen.
In der Praxis treten die größten Lücken auf, wenn eine Schätzung nur den gedruckten Verpackungsoutput erfasst, während eine andere Maschinen, Verbrauchsmaterialien oder breitere Druckkategorien unter demselben Label zusammenfasst. Einige Quellen stützen sich zudem auf ein einziges Basisjahr und wenden einen einheitlichen CAGR an, obwohl Mixverschiebungen (Etiketten gegenüber Wellpappe), Tintensystemänderungen und Auslastungszyklen die Wertelinie in ungleichmäßigen Schritten verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,94 Mrd. USD (2026) | |
| Branchenforschungshaus A | 9,17 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere Wertdefinition anzuwenden, die sich auf ausgewählte Anwendungssegmente konzentriert, was den erfassten Umsatzpool im Vergleich zu einer vollständigen Flexodruckdienstleistungsbetrachtung reduzieren kann. |
| Herausgeber B | 9,10 Mrd. USD (2024) | Erstellt die Schätzung auf Basis einer segmentierten Taxonomie nach Tinte und Substrat mit einem Basisjahr 2024; der Gesamtwert kann abweichen, wenn Teile der Verarbeiterdienstleistungen, der Druckvorstufe oder der Weiterverarbeitung nicht konsistent über alle Regionen hinweg erfasst werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch das verwendete Jahr und den als zum Umfang gehörenden Flexodruck-Umsatz, sowie durch die Intensität, mit der Preisgestaltung und Auslastung während der Validierung aktualisiert werden – weshalb die dienstleistungsorientierte Definition und die Verankerung im Jahr 2026 explizit festgehalten wurden, bevor der Name überhaupt erwähnt wird: Mordor Intelligence.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Flexodruck-Marktes?
Die Größe des Flexodruck-Marktes erreichte im Jahr 2026 einen Wert von 20,94 Milliarden USD.
Wie schnell wird der Flexodruck-Markt voraussichtlich wachsen?
Für den Markt wird zwischen 2026 und 2031 eine CAGR von 5,76 % prognostiziert.
Welche Region führt den Flexodruck-Markt an?
Der asiatisch-pazifische Raum hält einen Umsatzanteil von 38,05 % und wird bis 2031 ein Wachstum mit einer CAGR von 9,06 % verzeichnen.
Welches Gerätesegment wächst am schnellsten?
Digital-Hybrid-Pressen werden voraussichtlich mit einer CAGR von 9,09 % wachsen, da sie sowohl Langauflagen als auch Kurzauflagen effizient bewältigen können.
Warum sind wasserbasierte Tinten im Flexodruck so bedeutend?
Sie erfüllen verschärfte Vorschriften für Lebensmittelkontakt und VOC-Emissionen und unterstützen gleichzeitig nachhaltige Verpackungsziele, was im Jahr 2025 einen Marktanteil von 40,42 % sicherte.
Welches Endverbrauchersegment wird voraussichtlich am schnellsten wachsen?
Das Gesundheitswesen und die Pharmaindustrie werden mit einer CAGR von 9,05 % wachsen, da sich Serialisierungsvorschriften weltweit ausbreiten.
Seite zuletzt aktualisiert am:


