
Fintech-Blockchain-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.42 Milliarden US-Dollar |
| Marktgröße (2031) | 11.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.31 % |
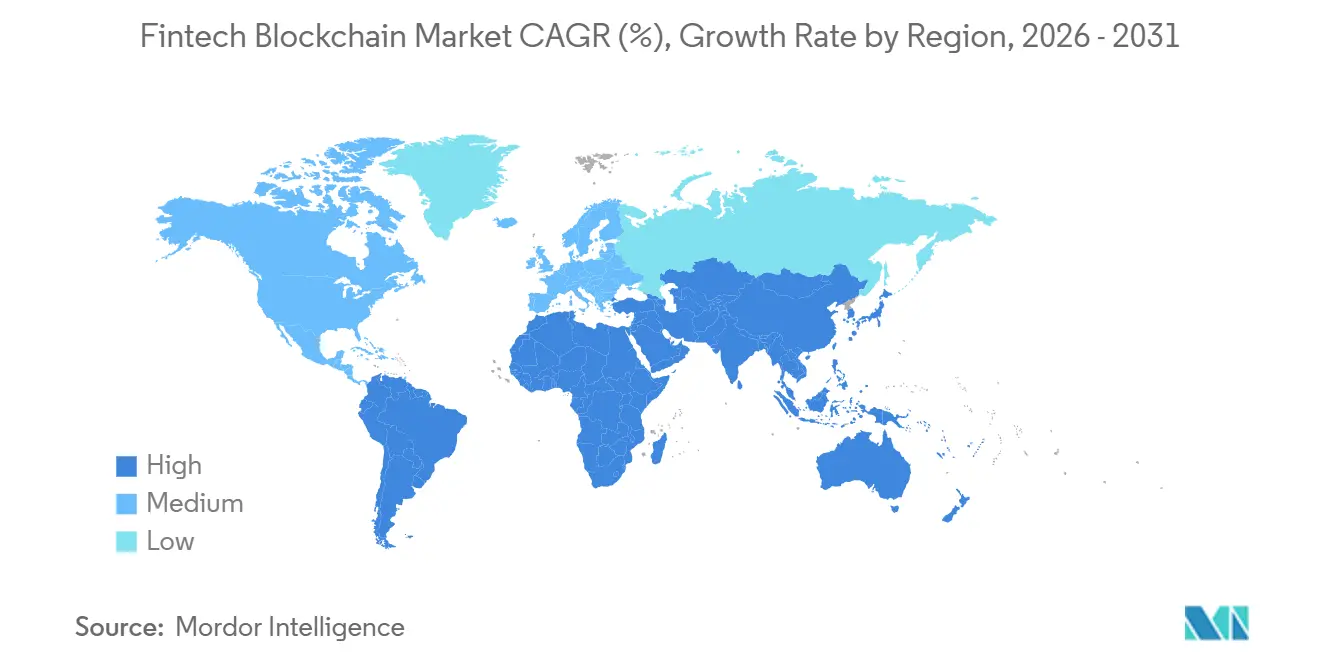
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
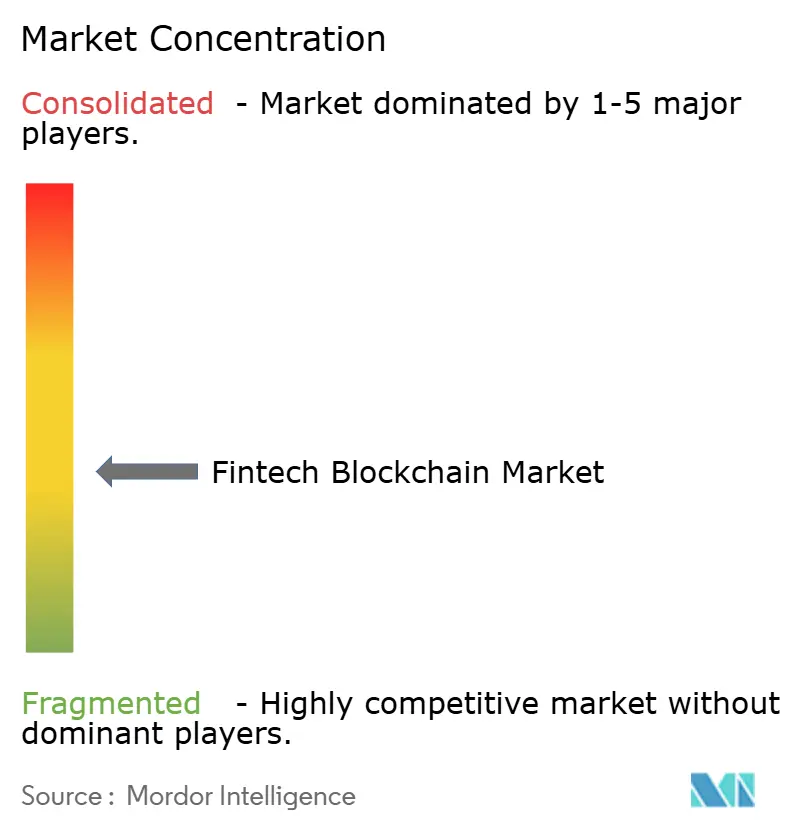
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fintech-Blockchain-Marktanalyse von Mordor Intelligence
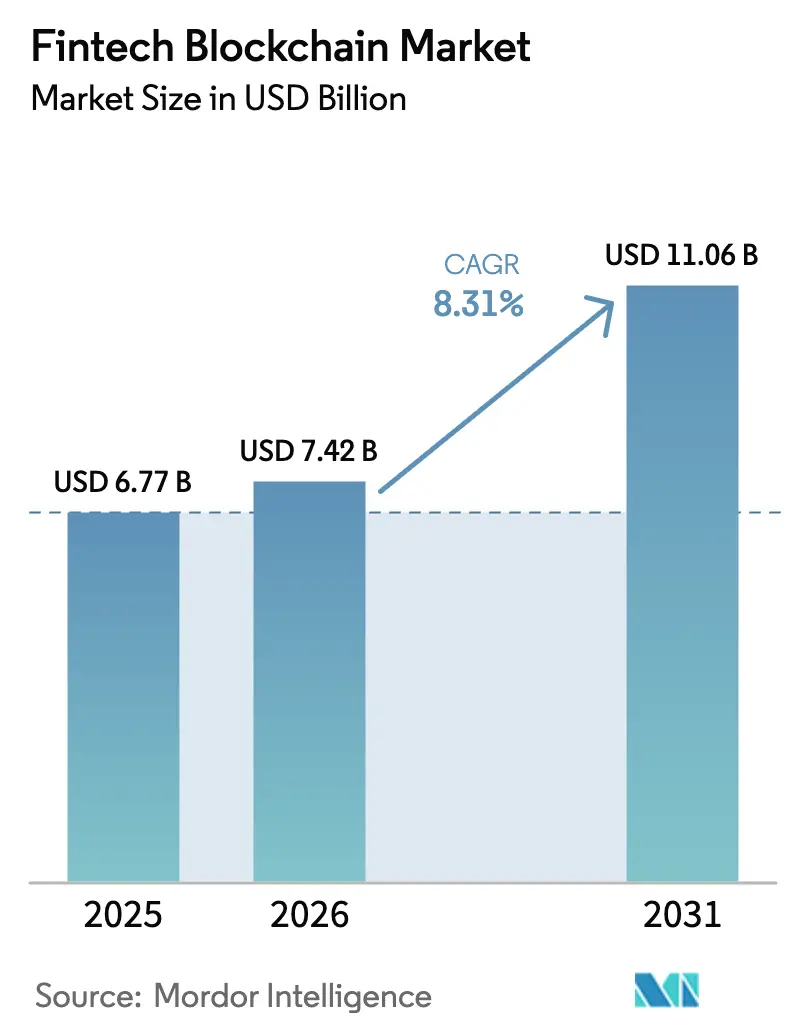
Die Größe des Fintech-Blockchain-Marktes wird voraussichtlich von USD 6,77 Milliarden im Jahr 2025 auf USD 7,42 Milliarden im Jahr 2026 steigen und bis 2031 USD 11,06 Milliarden erreichen, mit einer CAGR von 8,31 % über den Zeitraum 2026–2031. Die rasche Entwicklung von begrenzten Pilotprojekten hin zu produktionsreifen Plattformen für Echtzeit-Abwicklung, tokenisierte Sicherheiten und eingebettete Compliance-Engines verändert die Betriebsmodelle in den Bereichen Bankwesen, Zahlungsverkehr und Versicherung grundlegend. Etablierte Netzwerke wie SWIFT haben ihre Strategie durch die Hinzufügung von Distributed-Ledger-Modulen angepasst, während die Baseler Kapitalregeln Banken nun zur genehmigungsbasierten Tokenisierung traditioneller Vermögenswerte anstelle spekulativer Kryptowährungsbestände lenken. Unternehmenskunden bevorzugen weiterhin Middleware, die Legacy-Kernsysteme mit mehreren Ledgern verbindet, doch der Aufstieg kostengünstiger Layer-2-Rollups lenkt die Ausgaben zunehmend in Richtung Protokollinfrastruktur. Regional gesehen dominieren die Vereinigten Staaten den Umsatz auf der Grundlage des GENIUS Act und der Genehmigung von Spot-Bitcoin-ETFs, während der Nahe Osten den stärksten Wachstumsimpuls bietet, da Pilotprojekte für digitale Zentralbankwährungen in aktive Abwicklungsschienen übergehen.
Wichtigste Erkenntnisse des Berichts
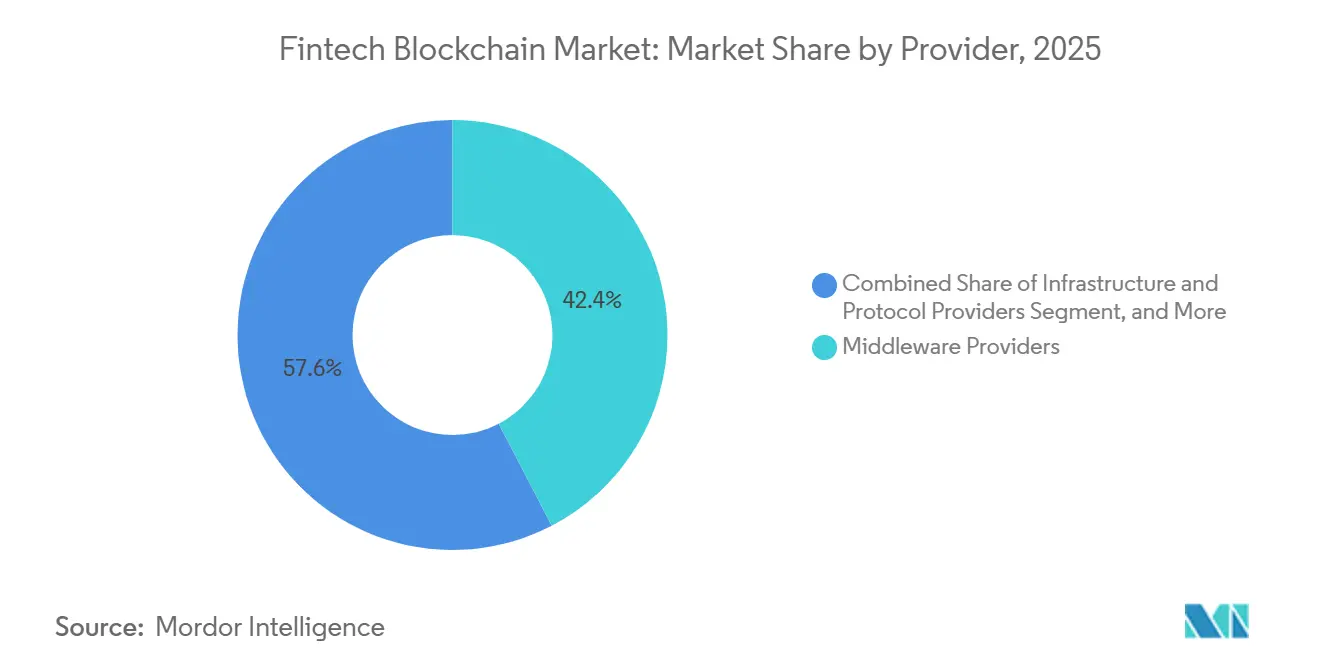
- Nach Anbieter führte Middleware im Jahr 2025 mit einem Umsatzanteil von 42,36 %, während Infrastruktur- und Protokollanbieter bis 2031 mit einer CAGR von 8,89 % expandieren.
- Nach Anwendung entfielen 39,56 % im Jahr 2025 auf Zahlungen, Clearing und Abwicklung, während das Identitätsmanagement mit einer CAGR von 9,51 % voranschreitet.
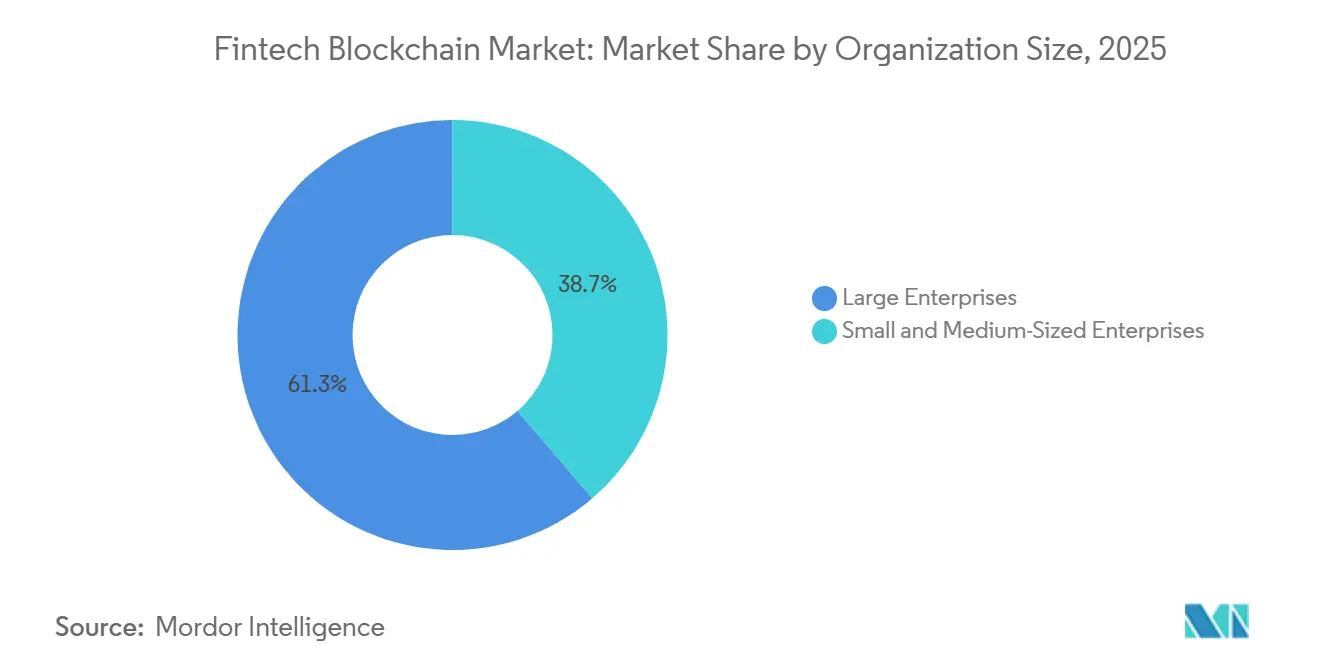
- Nach Unternehmensgröße entfielen 61,27 % der Ausgaben im Jahr 2025 auf Großunternehmen, während kleine und mittlere Unternehmen mit einer CAGR von 8,76 % wachsen.
- Nach Endnutzer-Branche hielt das Bankwesen im Jahr 2025 einen Umsatzanteil von 55,78 %, während die Versicherungsbranche mit einer CAGR von 8,93 % das schnellste Wachstum verzeichnete.
- Nach Geografie entfielen 42,39 % des globalen Umsatzes im Jahr 2025 auf Nordamerika, doch der Nahe Osten wird voraussichtlich bis 2031 die stärkste CAGR von 9,39 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von Blockchain für grenzüberschreitende Zahlungen | +1.8% | Global mit früher Konzentration in Asien-Pazifik-Korridoren und Großhandelskanälen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wachsende Tokenisierung realer Vermögenswerte | +1.5% | Nordamerika und Europa führen bei der Emission, sekundärer Handel in Asien-Pazifik entsteht | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Compliance-Automatisierung (RegTech) | +1.3% | Global, insbesondere Europa unter MiCA und Vereinigte Staaten unter GENIUS-Act-Jurisdiktionen | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Stablecoins in der Unternehmensfinanzierung | +1.0% | Nordamerikanische Unternehmen, lateinamerikanische Überweisungen, Asien-Pazifik-E-Commerce-Abwicklung | Mittelfristig (2–4 Jahre) |
| Anstieg von Embedded Finance und BaaS-Integrationen | +1.2% | Nordamerikanische und europäische Fintech-Ökosysteme, Asien-Pazifik-Super-Apps | Kurzfristig (≤ 2 Jahre) |
| Höhere Risikokapitalfinanzierung für dezentrale Finanzplattformen | +0.9% | Nordamerikanische und europäische Risikokapitalzentren, Ausstrahlungseffekte auf Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von Blockchain für grenzüberschreitende Zahlungen
Die Einführung eines Distributed-Ledger-Moduls durch SWIFT im September 2025 signalisierte eine strategische Neuausrichtung des Netzwerks mit 40 Millionen Nachrichten pro Tag hin zu sofortiger, On-Chain-Transparenz und verringerte den Technologieabstand zu Ripple- und Stellar-Korridoren.[1]SWIFT, "SWIFT untersucht Blockchain-Interoperabilität für grenzüberschreitende Zahlungen," swift.com Die Bank für Internationalen Zahlungsausgleich bestätigte, dass Projekt mBridge im Jahr 2025 USD 22 Milliarden im Großhandel abwickelte, die Abwicklungszeit von zwei Tagen auf Sekunden verkürzte und die Gebühren halbierte. Überweisungskorridore für Verbraucher folgen diesem Trend, wie die Integration von Stellar-Schienen durch MoneyGram zeigt, die die Transaktionskosten auf unter 1 % senkte. Asien-Pazifik, das 42 % des globalen Überweisungsvolumens ausmacht, bietet die größte Testumgebung dank unterstützender Regelungen im Rahmen des Zahlungsdienstleistungsgesetzes Singapurs. Mit zunehmender regulatorischer Klarheit wird erwartet, dass grenzüberschreitende Korridore weit vor 2031 entschieden auf Blockchain-Schienen umschwenken.
Wachsende Tokenisierung realer Vermögenswerte
Das Weltwirtschaftsforum prognostiziert, dass tokenisierte reale Vermögenswerte bis 2030 USD 16 Billionen repräsentieren könnten, doch die Liquidität bleibt über genehmigungsbasierte Handelsplätze fragmentiert.[2]Weltwirtschaftsforum, "Tokenisierung realer Vermögenswerte könnte bis 2030 einen Markt von USD 16 Billionen darstellen," weforum.org Die Europäische Investitionsbank steigerte die Emission digitaler Anleihen von EUR 100 Millionen im Jahr 2021 auf EUR 600 Millionen (USD 648 Millionen) bis 2025 und bewies damit operative Einsparungen gegenüber buchungsmäßigen Systemen. Die EUR 60 Millionen (USD 65 Millionen) schwere digitale Anleihe von Siemens auf Polygon reduzierte die Emissionskosten um 40 % und umging Intermediäre. Tokenisierte Rohstoffe wie Paxos Gold übersteigen nun USD 1 Milliarde im Umlauf und liefern On-Chain-Sicherheiten für dezentrale Kreditpools. Die Behandlung tokenisierter traditioneller Vermögenswerte nach Basel Gruppe 1 beseitigt strafende Kapitalgewichtungen und öffnet Bankbilanzen für tokenisierte Sicherheiten.
Steigende Nachfrage nach Compliance-Automatisierung (RegTech)
Chainlinks Adaptive Compliance Engine ermöglicht es Smart Contracts, Sanktionslisten in Echtzeit abzufragen und Prüfungen zu automatisieren, die zuvor durch mehrtägige manuelle Überprüfungen abgewickelt wurden.[3]Chainlink, "Adaptive Compliance Engine," chain.link Europas MiCA-Rahmenwerk, das seit Januar 2025 in Kraft ist, schreibt die Transaktionsüberwachung für Anbieter von Krypto-Asset-Dienstleistungen vor und erzeugt eine starke Nachfrage nach blockchain-nativer Analyse-Middleware. Der GENIUS Act der Vereinigten Staaten bietet Safe-Harbor-Status für konforme tokenisierte Wertpapiere und veranlasst Emittenten, Offenlegungslogik direkt in Smart Contracts einzubetten. Banken übernehmen dezentrale Identifikatoren auf Basis von W3C Verifiable Credentials, um die Onboarding-Zeit zu verkürzen und das Verletzungsrisiko zu reduzieren. Die FATF-Leitlinien stellen klar, dass DeFi-Protokolle mit identifizierbaren Betreibern weiterhin unter AML-Regeln fallen, was die Einführung genehmigungsbasierter Identitätsschichten vorantreibt.
Ausweitung von Stablecoins in der Unternehmensfinanzierung
Stripes Übernahme von Bridge für USD 1,1 Milliarden unterstrich den strategischen Wert der Stablecoin-Infrastruktur für die Händlerabwicklung. Visas Tokenized Asset Platform ermöglicht es Banken, fiat-gedeckte Token auf Ethereum-Layer-2-Netzwerken auszugeben, den Interbankenentgelt um 30 Basispunkte zu senken und Kartenzahlungsströme sofort abzuwickeln. Shopify-Händler, die Solana Pay nutzen, verarbeiten monatlich mehr als 2 Millionen Transaktionen mit Gebühren unter USD 0,01. Unternehmensschatzmeister in Lateinamerika halten nun Stablecoins zur Absicherung von Währungsvolatilität, während Asien-Pazifik-E-Commerce-Unternehmen grenzüberschreitende Bestellungen in tokenisierten USD abwickeln, um kostspielige Korrespondenzbankketten zu umgehen. Mit der Reifung von Prüfungs- und Bestätigungsrahmen wird erwartet, dass Stablecoin-Bestände in großem Maßstab von Privatkundengeldbörsen in Unternehmensschatzkammern migrieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätslücken zwischen genehmigungsbasierten Ledgern | -1.2% | Global, mit starker Reibung in Europa, wo mehrere Konsortien in Silos betrieben werden | Mittelfristig (2–4 Jahre) |
| Knappheit an Sekundärliquidität für tokenisierte Vermögenswerte | -0.9% | Primäremission in Nordamerika und Europa, Sekundärhandel in Asien-Pazifik unterentwickelt | Langfristig (≥ 4 Jahre) |
| Cyber-Risikoexposition durch Cross-Chain-Bridges | -0.7% | Global, mit erhöhter Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Auswirkung der Kapitalanforderungen der Baseler Krypto-Regeln auf Banken | -1.1% | Globale Bankensysteme, europäische und nordamerikanische Banken am stärksten eingeschränkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken zwischen genehmigungsbasierten Ledgern
Unternehmen nehmen häufig an mehreren Konsortien teil – Hyperledger Fabric, R3 Corda und Canton –, doch divergierende Konsens- und Datenmodelle erzwingen parallele Infrastrukturen, was Kosten und Back-Office-Abstimmung erhöht. Chainlinks CCIP verspricht Cross-Chain-Messaging, bleibt jedoch auf öffentliche Netzwerke beschränkt, da die meisten genehmigungsbasierten Ledger den externen Oracle-Zugang einschränken. Die Europäische Blockchain-Dienstleistungsinfrastruktur veranschaulicht die Herausforderung: 27 Mitgliedstaaten haben unterschiedliche Identitätsschemata übernommen, was einen nahtlosen Datenaustausch verhindert. Banken stehen daher vor der Wahl, entweder Flexibilität an ein dominantes Konsortium abzugeben oder isolierte Netzwerke zu betreiben, die auf Netzwerkeffekte verzichten. Solange eine universelle Interoperabilitätsschicht die Anforderungen an Datenschutz, Prüfung und Durchsatz nicht erfüllt, wird die Multi-Ledger-Fragmentierung groß angelegte Einführungen dämpfen.
Auswirkung der Kapitalanforderungen der Baseler Krypto-Regeln auf Banken
Das Baseler Rahmenwerk vom Dezember 2024 weist ungedeckten Kryptowährungen ein Risikogewicht von 1.250 % zu und schließt sie damit funktional aus Bankbilanzen aus. Europäische Banken, die bereits nahe an den Puffern der Kapitalanforderungsverordnung operieren, tragen nun einen Kapitalaufschlag von 8–12 % selbst für tokenisierte Vermögenswerte der Gruppe 1, was das Wachstum digitaler Anleihehandelsabteilungen hemmt. Banken in den Vereinigten Staaten müssen gemäß SR 22-6 eine Aufsichtsgenehmigung einholen, bevor sie Krypto-Aktivitäten aufnehmen, was den Compliance-Aufwand erhöht, den Regionalbanken kaum bewältigen können. In Japan schreiben die Regeln der Finanzdienstleistungsbehörde vor, dass Krypto-Operationen in separat kapitalisierten Tochtergesellschaften abgeschirmt werden müssen, was Skaleneffekte fragmentiert. Das Ergebnis ist ein zweigeteilter Markt, der von gut kapitalisierten Großbanken dominiert wird, während kleinere Institute auf Verwahrungs- oder Agentenrollen beschränkt sind, was das systemische Risiko bei einer Handvoll Anbieter konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbieter:
Middleware orchestriert Multi-Ledger-WorkflowsMiddleware-Anbieter hielten im Jahr 2025 42,36 % des Fintech-Blockchain-Marktanteils und unterstrichen damit die Unternehmensnachfrage nach Abstraktionsschichten, die Legacy-Kernsysteme mit mehreren verteilten Ledgern verbinden, ohne einen vollständigen Infrastrukturersatz zu erfordern. Plattformen wie IBM Blockchain verarbeiten über 20.000 Transaktionen pro Sekunde für Handelsfinanzierungskonsortien und ermöglichen vertrauliche Datentrennung und granulare Berechtigungsvergabe. Anwendungs- und Lösungsanbieter kontrollierten rund 35 % der Ausgaben, da Banken schlüsselfertige Zahlungs-, Verwahrungs- und Compliance-Module bevorzugten, die die Markteinführungszeit verkürzen. Die Fintech-Blockchain-Marktgröße für Infrastruktur- und Protokollanbieter steigt mit einer CAGR von 8,89 %, da Unternehmen nun selbst gehostete Knoten auf Ethereum-Layer-2-Rollups, Polygon-Proof-of-Stake-Ketten und Avalanche-Subnetzen betreiben, die Sub-Sekunden-Finalität und vernachlässigbare Gebühren erreichen. Das datenschutzwahrende Synchronisierungsverfahren des Canton Network zieht Kapitalmarktbetreiber an, die eine einzige Quelle der Wahrheit ohne übermäßige Weitergabe von Orderbüchern suchen. Oracles Integration der Blockchain-Plattform in seine Fusion-Cloud-Suite veranschaulicht, wie Softwaregiganten Ledger-Dienste mit ERP- und Lieferkettenmodulen bündeln, um Unternehmens-Workflows zu binden.
Die Nachfragemuster werden sich weiterentwickeln, da große Banken Protokoll-Expertise für Kosten- und Latenzsteuerung internalisieren, während mittelgroße Institute verwaltete Middleware bevorzugen, die Knotenwartung und Governance-Upgrades auslagert. Open-Source-Ökosysteme verschieben auch das Wettbewerbsgleichgewicht, da Hyperledger Fabric, Corda und Ethereum jeweils austauschbaren Konsens bieten, was Drittanbieter-Dienstleistungsunternehmen ermöglicht, Support statt proprietären Code zu monetarisieren. Da Unternehmen Multi-Ledger-Architekturen einsetzen, werden neutrale Orchestratoren, die APIs und Ereignisströme über Netzwerke hinweg normalisieren, überproportionale Wallet-Anteile gewinnen. Folglich wird erwartet, dass Middleware die Führung beim absoluten Umsatz behält, auch wenn die Protokollausgaben bis 2031 die schnellere Wachstumsrate verzeichnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Identitätsmanagement gewinnt über Zahlungen hinaus an BedeutungZahlungen, Clearing und Abwicklung blieben der Anker und beanspruchten 39,56 % der Ausgaben im Jahr 2025, da etablierte Akteure Blockchain-Tracking und On-Demand-Liquiditätsdienste integrierten. Das Identitätsmanagement verzeichnete jedoch die höchste CAGR von 9,51 %, da Banken W3C Verifiable Credentials einführten, um Know-Your-Customer-Ergebnisse zu zentralisieren und gleichzeitig die Rohdatenspeicherung zu dezentralisieren. Die Fintech-Blockchain-Marktgröße für Börsen- und Überweisungsplattformen betrug etwa 22 %, angetrieben durch institutionelle Brokerage von Coinbase und Stellar-MoneyGram-Korridore. Smart Contracts zur Unterstützung von Akkreditiv-Workflows und parametrischer Versicherung erfassten rund 18 %, wobei Chainlink-Oracles Daten in mehr als 10.000 aktive Verträge einspeisten. Das Compliance-Management machte 12 % aus, da MiCA-Regeln Echtzeit-Blockchain-Analysen in Europa erzwangen.
Mit Blick auf die Zukunft sind Identitätsschichten bereit, Zahlungen zu überholen, sobald dezentrale Identifikatoren nahtlos in mobile Geldbörsen und staatliche E-ID-Programme integriert werden. Das Onboarding bei Banken, das früher Tage dauerte, wird nun in Minuten abgeschlossen, was Personalkapazitäten freisetzt und die Konversionsrate verbessert. Da der grenzüberschreitende Handel Konnossemente und Ursprungszeugnisse digitalisiert, werden Identitäts- und Compliance-Module miteinander verknüpft und eine durchgängige Verarbeitung von der Vertragsinitiierung bis zur Zollabfertigung ermöglichen. Pilotprojekte für tokenisierte Treuepunkte und dezentrale Kreditbewertung in Asien-Pazifik-Super-Apps erweitern den Anwendungsbereich weiter und stellen sicher, dass der Fintech-Blockchain-Markt sich über seine Zahlungswurzeln hinaus diversifiziert.
Nach Unternehmensgröße:
KMU nutzen BaaS für sofortige AbwicklungGroßunternehmen erwirtschafteten 61,27 % des Umsatzes im Jahr 2025, was die regulatorische Komplexität und Kapitalintensität des Betriebs genehmigungsbasierter Netzwerke widerspiegelt. JPMorgan Onyx und HSBC FX Everywhere veranschaulichen, wie Großbanken Ledger-Infrastruktur internalisieren, um Intraday-Finanzierungskosten zu senken. Dennoch expandieren kleine und mittlere Unternehmen mit einer CAGR von 8,76 %, angetrieben durch Banking-as-a-Service-Plattformen, die das Knotenmanagement abstrahieren. Synctera und Treasury Prime integrierten im Jahr 2025 Stablecoin-Schienen und ermöglichten es mehr als 500 Fintech-Kunden, Rechnungen und Devisen innerhalb von Sekunden zu Spreads unter 1 % abzuwickeln. In Lateinamerika hilft die Stablecoin-Abwicklung KMU, makroökonomische Volatilität abzusichern, wie das Pilotprojekt von Nubank für USDC-Ströme bei grenzüberschreitenden Zahlungen zeigt.
Da regulatorische Sandboxen in Singapur, den Vereinigten Arabischen Emiraten und dem Vereinigten Königreich die Eintrittsbarrieren senken, können KMU Verwahrungs- und Kreditmodule ohne vollständige Lizenzen testen, was die Einführung beschleunigt. Der Fintech-Blockchain-Marktanteil von KMU wird daher voraussichtlich stetig steigen, auch wenn Großunternehmen die Umsatzdominanz behalten. Entscheidend für die Skalierung ist die Kommoditisierung der Compliance durch API-basierte Identitätsdienste, die es kleineren Unternehmen ermöglicht, Travel-Rule-Verpflichtungen und jurisdiktionale Berichterstattung zu erfüllen, ohne maßgeschneiderte Kontrollen aufzubauen.
Nach Endnutzer-Branchen:
Versicherung automatisiert Schadensfälle über OracleDas Bankwesen erfasste im Jahr 2025 55,78 % des Umsatzes, verankert durch grenzüberschreitende Zahlungen, Emission tokenisierter Anleihen und Repo-Finanzierung auf Blockchain-Schienen. Nicht-bankbezogene Finanzdienstleistungen, einschließlich Vermögensverwalter und Broker-Dealer, machten rund 28 % aus, angeführt von BlackRocks tokenisiertem Geldmarktfonds, der USD 500 Millionen an Zeichnungen verarbeitete. Die Versicherungsbranche verzeichnete die schnellste CAGR von 8,93 %, angetrieben durch parametrische Produkte, die Oracles nutzen, um Schadensfälle automatisch abzuwickeln. Lemonade reduzierte die Bearbeitung von Reiseversicherungsansprüchen durch On-Chain-Auslöser von Wochen auf Stunden und senkte die Verwaltungskosten um 40 %. Rückversicherer wie Swiss Re und Munich Re testen Smart Contracts, die Verluste programmgesteuert über Vertragsschichten verteilen – ein Prozess, der zuvor durch manuelle Abstimmung behindert wurde.
Der Nachfrageschwung in der Versicherungsbranche wird voraussichtlich anhalten, da klimabedingte Katastrophen zunehmen und Versicherer automatisierte Auszahlungsmechanismen suchen, die an Wetterdaten geknüpft sind. Dezentrale Versicherungsprotokolle wie Nexus Mutual verarbeiteten im Jahr 2025 USD 100 Millionen an Deckung und demonstrierten die Bereitschaft krypto-nativer Nutzer, On-Chain-Risiken abzusichern. Insgesamt reduziert die Diversifizierung über das Bankwesen hinaus die Umsatzzyklik und erweitert das Wertversprechen der Fintech-Blockchain-Branche über Finanzdienstleistungssilos hinaus.
Geografische Analyse
Fintech Blockchain-Markt Nordamerika
Die Größe des Fintech Blockchain-Markts in Nordamerika bleibt der Maßstab, da Regulierungsbehörden die Behandlung tokenisierter Vermögenswerte klären und institutionelle Investoren ETF-Zuflüsse ausweiten. Banken in den Vereinigten Staaten nutzen den Schutz des GENIUS Act, um Unternehmensanleihen zu tokenisieren, während Kanada Verwahrlizenzen auf Nicht-Banken-Einheiten ausweitet und Mexikos Änderungen des Fintech-Gesetzes Sandbox-Pilotprojekte ermöglichen, die bereits 8 % des Hochwerttransferkorridors in die Vereinigten Staaten abwickeln. Da große Cloud-Anbieter ihren Hauptsitz in der Region haben, profitieren Unternehmen von einer reichhaltigen Infrastrukturauswahl, was die aktuelle Umsatzführerschaft festigt.
Fintech Blockchain-Markt Europa
Europa profitiert von frühen Rahmenbedingungen für digitale Anleihen und dem einheitlichen Passporting durch MiCA, was die rechtliche Fragmentierung reduziert und die kontinentale Verbreitung fördert. Das deutsche Gesetz über elektronische Wertpapiere hat bereits die direkte Emission von auf Euro lautenden Anleihen auf der Blockchain ermöglicht. Frankreich hat die Verlagerung des europäischen Hauptsitzes von Circle auf sich gezogen, was die politische Wettbewerbsfähigkeit unterstreicht. Das Vereinigte Königreich, das nun außerhalb der Europäischen Union steht, nutzt eine Sandbox für digitale Wertpapiere, um seine Relevanz zu wahren, während das unabhängige DLT-Gesetz der Schweiz weiterhin Verwahrstart-ups anzieht.
Fintech Blockchain-Markt Asien-Pazifik
Der asiatisch-pazifische Raum weist heterogene Fortschritte auf. Chinas digitale Einzelhandelswährung übertrifft andere CBDC-Pilotprojekte volumenmäßig bei weitem, doch strenge Kapitalverkehrskontrollen schränken die grenzüberschreitende Nutzung ein. Der digitale Yen Japans, das blockchain-gestützte UPI Indiens und die Sandbox für tokenisierte Anleihen Südkoreas positionieren die Region für eine rasche Einführung, sobald Interoperabilitätsfragen geklärt sind. Australiens Verzögerung beim CHESS-Ersatz unterstreicht die Komplexität der Implementierung, bestätigt jedoch auch das langfristige Engagement für eine groß angelegte Einführung. In der gesamten Region werden Super-Apps, die Blockchain-Treuepunkte und Mikroversicherungen integrieren, die Beteiligung des Einzelhandels voraussichtlich ausweiten.

Regulatorisches Umfeld
Die im Dezember 2024 finalisierten Basel-Regeln weisen ungesicherten Krypto-Exposures ein Risikogewicht von 1.250 % zu und drängen Banken zu tokenisierten Strukturen und regulierten Verwahrungsmodellen. MiCA trat im Januar 2025 in Kraft, und die EU-Verordnung 2025/2531, wirksam ab Dezember 2025, legt Referenzstandards für qualifizierte elektronische Register im Rahmen des eIDAS-Rahmenwerks fest und ermöglicht regulierte Aufzeichnungen.
Im Jahr 2026 wurden die Rahmenwerke in den USA, im Vereinigten Königreich und in der EU weiterentwickelt. Die US-SEC veröffentlichte im März 2026 interpretative Leitlinien zur Anwendung des Wertpapierrechts auf bestimmte Krypto-Assets, und das Weiße Haus erließ im Mai 2026 eine Executive Order, die eine 90-tägige regulatorische Überprüfung anordnete. Die britischen Cryptoassets Regulations 2026 und die FCA-Richtlinie PS26/13 (Juni 2026) erweiterten die Pflichten für regulierte Krypto-Aktivitäten. ISO/TS 23516:2026 zur DLT-Interoperabilität (März 2026) und die EDPB-Leitlinien 02/2025 Version 2.0 (angenommen am 7. Juli 2026) betonten Interoperabilität und Privacy by Design für den unternehmensweiten Einsatz.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Fintech-Blockchain umfasst Protokoll- und Infrastrukturanbieter (öffentliche Chains, genehmigungsbasierte Rahmenwerke, Layer-2-Netzwerke, Node-Tools), Sicherheit und Verwahrung (Wallets, Schlüsselverwaltung, MPC/HSM, institutionelle Verwahrung) sowie Middleware und Orchestrierung (APIs, Event-Streaming, Identitäts- und Compliance-Engines), wobei die Anwendungsebenen Zahlungen, Tokenisierung, Identität und Compliance umfassen. Die Beschaffung durch Unternehmen über Cloud-Marktplätze und Systemintegratoren prägt die Vertriebsentscheidungen im Hinblick auf die Integration bestehender Kernsysteme, Resilienzanforderungen und regulatorische Kontrollen. Visa führte im Juli 2026 die Visa Stablecoin Platform ein, um die unternehmensweite Ausgabe, Bewegung und Verwaltung von Stablecoins zu unterstützen und diese Abläufe mit bestehenden Zahlungsnetzwerkstrukturen zu verbinden.
Nachgelagert stellen Marktinfrastruktur und Banken die regulierten Schienen und Bilanzfunktionen bereit, die produktionsreife Anwendungsfälle skalierbar machen, während Emittenten und Market Maker Liquidität für tokenisierte Instrumente und Stablecoins bereitstellen. Die Abwicklung von Live-Produktionstransaktionen mit tokenisierten Aktien, ETFs und US-Staatsanleihen durch die DTCC im Juli 2026 unterstreicht die Rolle der Finanzmarktinfrastruktur als Torwächter für tokenisierte Sekundärmarkt-Workflows. Auf Bankenseite zeigt der Übergang von Citi Token Services zu einer 24/7-Live-USD-Abwicklung mit der Siam Commercial Bank als erstem Kunden (Juli 2026), wie etablierte Institute tokenisierte Einlagen und nahezu Echtzeit-Grenzüberschreitungsabwicklung produktreif machen. Interoperabilität zwischen genehmigungsbasierten und öffentlichen Ökosystemen, Cross-Chain-Sicherheit und konsistente Identitäts- und Datenschutzkontrollen bleiben anhaltende Engpässe, was den Wert von Standards (zum Beispiel ISO-Interoperabilitätsarbeit) und Middleware, die die Durchsetzung von Richtlinien über mehrere Ledger hinweg vereinheitlicht, erhöht.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei die fünf größten Anbieter – IBM, Microsoft, Ripple, Coinbase und Circle – zusammen rund 38 % Marktanteil halten. Technologiekonzerne nutzen ihre etablierten Unternehmensbeziehungen: Microsoft bettet Ledger-Zugang in Azure Active Directory ein, während Amazon Web Services Ein-Klick-verwaltete Knoten bereitstellt und so die Proof-of-Concept-Zyklen für Unternehmenskunden verkürzt. IBM zielt auf regulierte Konsortien ab und kombiniert Hyperledger Fabric mit Beratungsleistungen, um mehrjährige Supportverträge zu sichern.
Krypto-native Unternehmen differenzieren sich durch regulatorische Ausrichtung und Verwahrungs-Tiefe. Coinbase Prime verarbeitete im Jahr 2025 ein Volumen von USD 500 Milliarden und bietet segregierte Kaltlagerung und Versicherung, die institutionelle Due-Diligence-Standards erfüllen. Die Ausweitung von Circles USDC auf 15 Netzwerke vertieft seinen Burggraben bei Stablecoin-Liquidität und Cross-Chain-Reichweite. Ripples Fokus auf On-Demand-Liquiditätskorridore, kombiniert mit Partnerschaften wie dem Südostasien-Pilotprojekt von Mastercard, festigt die Dominanz im Zahlungsanwendungsfall.
Chancen in weißen Flecken drehen sich um den Sekundärhandel für tokenisierte Vermögenswerte und Cross-Chain-Interoperabilitäts-Middleware. Zero-Knowledge-Proof-Anbieter wie Polygon zkEVM sind positioniert, um datenschutzwahrende Abwicklung zu liefern, die Prüfungsanforderungen erfüllt, während Aave Arc die Zukunft genehmigungsbasierter DeFi-Liquiditätspools für regulierte Institutionen veranschaulicht. Strategische Allianzen dominieren die Wettbewerbsbewegungen: Visas Tokenized Asset Platform mit HSBC und Citi exemplifiziert Zahlungsnetzwerke, die Banken als neutrale Infrastruktur bedienen, anstatt als direkte Konkurrenten aufzutreten. Beratungsunternehmen wie Accenture und Tata Consultancy Services erzielen Systemintegrationserlöse und bestätigen, dass Dienstleistungen für die Mainstream-Einführung weiterhin entscheidend sind.
Führende Unternehmen im Fintech-Blockchain-Markt
Accenture PLC
AlphaPoint Corporation
Amazon Web Services Inc.
Bitfury Group Limited
BTL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fintech Blockchain-Markt
- Accenture PLC
- AlphaPoint Corporation
- Amazon Web Services Inc.
- Bitfury Group Limited
- BTL Group
- Cambridge Blockchain LLC
- Circle Internet Financial Limited
- Coinbase Inc.
- ConsenSys Software Inc.
- Digital Asset Holdings LLC
- Guardtime AS
- IBM Corporation
- Mastercard Inc.
- Microsoft Corporation
- Oracle Corporation
- Ripple Labs Inc.
- SAP SE
- Stellar Development Foundation
- Tata Consultancy Services
- Visa Inc.

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf produktionsreife grenzüberschreitende Abwicklung und tokenisiertes Großhandelsfinanzwesen, wo reguliertes Geld, Compliance und Interoperabilität zu einem einzigen Betriebsablauf kombiniert werden können. Das BIS-Projekt Agora (Mai 2026) demonstrierte ein Modell, das tokenisierte Geschäftsbankeinlagen mit tokenisierten Zentralbankreserven auf einer gemeinsamen Plattform für grenzüberschreitende Zahlungen kombiniert, und der Schritt hin zu Tests mit realem Wert schafft Raum für Anbieter, die genehmigungsbasierte Interoperabilität, Liquiditätskontrollen und eingebettete Compliance für die Abwicklung über mehrere Rechtsräume hinweg anbieten. Der IWF (April 2026) skizzierte ebenfalls einen Interoperabilitätsansatz, der auf einer gemeinsamen Schnittstellenebene (dem XC-Plattformkonzept) basiert und nicht auf einem einzigen globalen Ledger, was die Nachfrage nach neutraler Middleware unterstützt, die Bankkernsysteme mit mehreren Tokenisierungs- und Zahlungsnetzwerken verbindet.
In Europa bieten die Appia-Roadmap des Eurosystems (März 2026) und die Einführung von Pontes im dritten Quartal 2026 einen konkreten Programmankerpunkt für die tokenisierte Großhandelsmarktinfrastruktur, einschließlich der Koordination von Post-Trade- und Cash-Leg-Prozessen. Dies erweitert die Ausgaben für Identität, datenschutzfreundlichen Datenaustausch und Nachvollziehbarkeit. In den Vereinigten Staaten unterstützt die Executive Order vom Mai 2026, die Regulierungsbehörden anweist, Hindernisse für die Integration von Fintech-Innovationen zu identifizieren, eine ermöglichende Haltung neben der bereits sichtbaren unternehmerischen Nutzung in den Bereichen Tokenisierung, Stablecoin-Treasury und Compliance-Automatisierung. Über diese Initiativen hinweg ist der klarste Freiraum (i) Interoperabilität, die den regulatorischen Erwartungen an Datenschutz und operative Resilienz entspricht, (ii) Sekundärmarkt-Workflows für tokenisierte Vermögenswerte, die sich mit Marktinfrastruktur und Broker-Dealer-Kontrollen verbinden, und (iii) institutionelle Identitäts- und Richtlinienebenen, die mit DSGVO-orientierten Leitlinien wie den EDPB-Blockchain-Leitlinien übereinstimmen und dennoch Echtzeitabwicklung unterstützen.
Recent Industry Developments in Fintech Blockchain-Markt
- Juni 2026: Accenture erweiterte die Accenture AWS Business Group um eine neue Produktfähigkeit mit Fokus auf KI-gestützte Unternehmenslösungen. Der Schritt stärkt die paketierte Bereitstellung für regulierte Kunden, die Cloud- und Datenstacks modernisieren, welche häufig Komponenten für digitale Vermögenswerte, Identität und Compliance beherbergen. Er stärkt auch die Rolle von Systemintegratoren bei der Überführung von Blockchain-Projekten von Pilotphasen in den unternehmensweiten Betrieb.
- März 2026: ISO/TS 23516:2026 zur DLT-Interoperabilität wurde veröffentlicht und signalisiert ein wichtiges Standard-Update für die Interoperabilität zwischen Ledgern. Das Update beeinflusst die Anbieterauswahl und Architekturentscheidungen in regulierten Fintech-Programmen.
- Januar 2026: Accenture und NTT DOCOMO GLOBAL führten die Universal Wallet Infrastructure ein, um die unternehmensübergreifende Ausgabe und Verifizierung digitaler Nachweise und Token zu unterstützen. Die Plattform zielt auf digitale Identität und Portabilität von Nachweisen ab und ermöglicht KYC-Onboarding und genehmigungsbasierten Zugang zu tokenisierten Finanzdienstleistungen.


Fintech Blockchain-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Fintech-Blockchain-Markt als den jährlichen Umsatz, der aus Blockchain-Plattformen, Infrastruktur und Anwendungsebenen erzielt wird, die zur Bereitstellung von Finanzdienstleistungsanwendungsfällen implementiert werden, einschließlich Zahlungen, Abwicklung, Identität und Compliance. Die Werte werden in USD gemessen und spiegeln die realisierten Ausgaben von Finanzinstituten und Fintech-Nutzern wider.
Ausschlüsse vom Anwendungsbereich: Wir schließen den Handel mit Verbraucherkryptowährungen, Token-Preisbewegungen und die reine Marktkapitalisierung von Kryptowährungen aus, sofern diese nicht an unternehmensweite Ausgaben für den Einsatz von Fintech-Blockchain gebunden sind.
Übersicht der Segmentierung
- Nach Anbieter
- Middleware-Anbieter
- Anwendungs- und Lösungsanbieter
- Infrastruktur- und Protokollanbieter
- Nach Anwendung
- Zahlungen, Clearing und Abwicklung
- Börsen und Überweisungen
- Smart Contract
- Identitätsmanagement
- Compliance-Management / KYC
- Sonstige Anwendungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzer-Branchen
- Bankwesen
- Nicht-bankbezogene Finanzdienstleistungen
- Versicherung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Schreibtischforschung
Die Schreibtischforschung beginnt damit, die Nachfragegrenze um Finanzdienstleistungsanwendungsfälle festzulegen, in denen Blockchain tatsächlich eingesetzt wird, und diese dann auf messbare Signale abzubilden. Wir haben öffentliche Quellen wie die Bank für Internationalen Zahlungsausgleich (BIS) für den Kontext von Zahlungen und Abwicklung, Datensätze der Weltbank und des IWF für den makroökonomischen und grenzüberschreitenden Aktivitätskontext sowie ISO-Leitlinien (wie ISO 20022) herangezogen, um Nachrichtenaustausch- und Interoperabilitätsthemen zu verstehen, die die Akzeptanz prägen.
Wir haben auch regulatorische und programmbezogene Aktualisierungen aus Quellen wie dem Financial Stability Board, Veröffentlichungen von Zentralbanken (einschließlich CBDC- und Tokenisierungspapieren) und Wertpapieraufsichtsbehörden zur Ausrichtung bei digitalen Vermögenswerten und Tokenisierung verwendet. Diese wurden durch Unternehmensmeldungen, Investorenpräsentationen, geprüfte Jahresberichte, Verbandswebsites und angesehene Presseberichterstattung ergänzt, um den Zeitpunkt von Einführungen und Ausgabenprioritäten zu validieren. Wo nötig, nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patente sowie globale Verträge und Ausschreibungen, um Lücken bei der kommerziellen Marktdurchdringung zu schließen. Die hier aufgeführten Schreibtischquellen sind nur illustrativ, da viele weitere öffentliche Dokumente zur Gegenprüfung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu überprüfen, was als Fintech-Blockchain-Ausgaben gezählt wird, und um zu bestätigen, wie sich Budgets zwischen Infrastruktur, Middleware und Anwendungseinführungen aufteilen. Wir sprachen mit einer Mischung aus Anbietern, Systemimplementierern und Endnutzerteams aus den Bereichen Banking, Versicherung und Nichtbank-Finanzdienstleistungen. Die regionale Abdeckung wurde ebenfalls ausgewogen gestaltet, damit Akzeptanzmuster in APAC, EMEA und Amerika nicht übermäßig verallgemeinert wurden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 15 % | APAC: 46 % |
| Mittelklasse: 47 % | Funktions-/Abteilungsleiter: 29 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 56 % | Amerika: 22 % |
Marktbemessung & Prognose
Die Marktbemessung beginnt mit einem Top-down-Aufbau, bei dem die Ausgaben aus der adressierbaren Finanzdienstleistungsarbeitslast rekonstruiert werden, die Blockchain ersetzt oder ermöglicht, und dann nach Akzeptanzraten je Anwendungsfall und Region gefiltert wird. Bei diesem Modellaufbau ergibt sich der Marktgesamtwert erst, nachdem wir praktische Prüfungen darauf angewendet haben, was innerhalb der betrieblichen Beschränkungen auf Bank- und Regulierungsniveau tatsächlich einsetzbar ist.
Zur Bestätigung der Gesamtwerte werden selektive Bottom-up-Näherungen verwendet, wie beispielsweise gestichprobte Umsatzangaben von Anbietern, Vertragsankündigungen und ein Volumen-nach-ASP-Abgleich für gängige Einsatzelemente (Plattformabonnement, Implementierungsdienstleistungen und laufender Support). Wichtige Modelleingaben umfassen (illustrativ): Anzahl der Produktionseinsätze im Vergleich zu Pilotprojekten, Wachstum der grenzüberschreitenden Zahlungsvolumina, Aktivität von CBDC- und Tokenisierungsprogrammen, Ausgaben für Compliance- und KYC-Modernisierung sowie Verschiebungen bei Zielen für Abwicklungszyklen, die Infrastruktur-Upgrades beeinflussen. Die Prognose stützt sich hauptsächlich auf Szenarioanalysen, wobei das Basisszenario durch Experteneinschätzungen zu regulatorischem Zeitplan, Sicherheitsanforderungen für Unternehmen und Fortschritten bei der Interoperabilität geprägt wird und dann auf die Nachfragetreiber angewendet wird, damit der Verlauf realistisch bleibt.
Wo Bottom-up-Signale für kleinere Anbieter fehlen, schätzen wir deren Beitrag anhand von Peer-Benchmarking zu Dealgröße, Implementierungszeitplänen und typischen Verlängerungsmustern und passen dies während der Interviewvalidierungen an.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation über unabhängige Signale und prüfen dann, ob die implizierten Ausgaben pro Einsatz für jede Region und jeden Endnutzersektor plausibel erscheinen. Ausreißer werden anhand von Ankündigungszeitplänen, regulatorischen Verschiebungen und Makroereignissen überprüft, und Folgegespräche werden ausgelöst, wenn sich eine wichtige Annahme ändert oder ein Datenpunkt inkonsistent erscheint.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige interne Überprüfungen, und die endgültigen Zahlen werden auf Währungskonsistenz und Jahresabgleich erneut geprüft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein finaler Durchgang wird unmittelbar vor der Lieferung abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktbemessung von Fintech-Blockchain durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fintech-Blockchain unterscheiden sich häufig, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Fintech-Nutzung gilt und was als breitere Blockchain-Technologie behandelt wird. Zeitliche Unterschiede spielen ebenfalls eine Rolle, da sich schnell entwickelnde Pilotprojekte, regulatorische Meilensteine und unternehmensweite Live-Starts erheblich auf den Wert des laufenden Jahres auswirken können.
Die größten Abweichungstreiber ergeben sich typischerweise aus dem Anwendungsbereich und der Zähllogik, etwa ob Verbraucherkryptoaktivitäten mit Unternehmensumsätzen aus Einsätzen vermischt werden und ob Implementierungsdienstleistungen vollständig einbezogen werden oder nur Plattformausgaben gezählt werden. Unterschiede darin, wie Währungsumrechnungen zeitlich erfolgen, wie ASP-Änderungen angenommen werden und wie oft Modelle aktualisiert werden, erzeugen ebenfalls Abweichungen, insbesondere wenn neuere CBDC- und Tokenisierungsprogramme als kurzfristiger Umsatz statt als langzyklische Initiativen interpretiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,42 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,36 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine schnellere Wachstumsdarstellung, was die zeitliche Einordnung der unternehmensweiten Einführung unterschätzen kann, indem Pilotprojekte und geplante Akzeptanz als laufende Ausgaben gezählt werden. |
| Branchennachrichtendienst B | 3,16 Mrd. USD (2023) | Stützt sich auf einen engeren Ausgangswert und wendet dann aggressive CAGR-Annahmen an, was benachbarte Aktivitäten bei digitalen Vermögenswerten in die Fintech-Blockchain einfließen lassen kann, ohne die Umsätze aus Einsätzen konsequent zu trennen. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Disziplin beim Anwendungsbereich einen Großteil der Differenz erklären, insbesondere wenn Pilotprojekte, Verbraucherkryptoaktivitäten oder breite Blockchain-Ausgaben zusammen mit Bank- und Fintech-Einsätzen gezählt werden. Indem der Gesamtwert an produktionsreifen Fintech-Arbeitslasten verankert und der Zeitpunkt der Akzeptanz durch Interviews validiert wird, bleibt die Zahl für das laufende Jahr besser nachvollziehbar, was dem von Mordor Intelligence angewandten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Fintech-Blockchain-Markt bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 8,31 % expandieren und von USD 7,42 Milliarden im Jahr 2026 auf USD 11,06 Milliarden bis 2031 steigen.
Welche Anbieterkategorie führt derzeit bei den Ausgaben?
Middleware-Anbieter halten den größten Anteil von 42,36 %, da sie Legacy-Kernsysteme mit mehreren Blockchains verbinden, ohne größere Infrastrukturersetzungen zu erfordern.
Welcher Anwendungsbereich wächst am schnellsten?
Das Identitätsmanagement schreitet mit einer CAGR von 9,51 % voran, da Banken dezentrale Identifikatoren einsetzen, um Know-Your-Customer-Workflows zu optimieren.
Welche Region zeigt die stärkste Wachstumsdynamik?
Der Nahe Osten verzeichnet die schnellste regionale CAGR von 9,39 % aufgrund von CBDC-Pilotprojekten und progressiver Lizenzierung virtueller Vermögenswerte in den Vereinigten Arabischen Emiraten und Saudi-Arabien.
Warum sind Kapitalregeln für die Blockchain-Einführung im Bankwesen wichtig?
Das zweistufige Baseler Rahmenwerk erhebt ein Risikogewicht von 1.250 % auf ungedeckte Kryptowährungen und lenkt Banken zur genehmigungsbasierten Tokenisierung, während spekulative Bestände in der Bilanz begrenzt werden.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Anbieter machen rund 38 % des Umsatzes aus, was eine moderate Konzentration mit ausreichend Raum für spezialisierte Neueinsteiger in den Bereichen Verwahrung, Compliance und Interoperabilität widerspiegelt.
Seite zuletzt aktualisiert am:



