
Größe und Marktanteil des finnischen Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
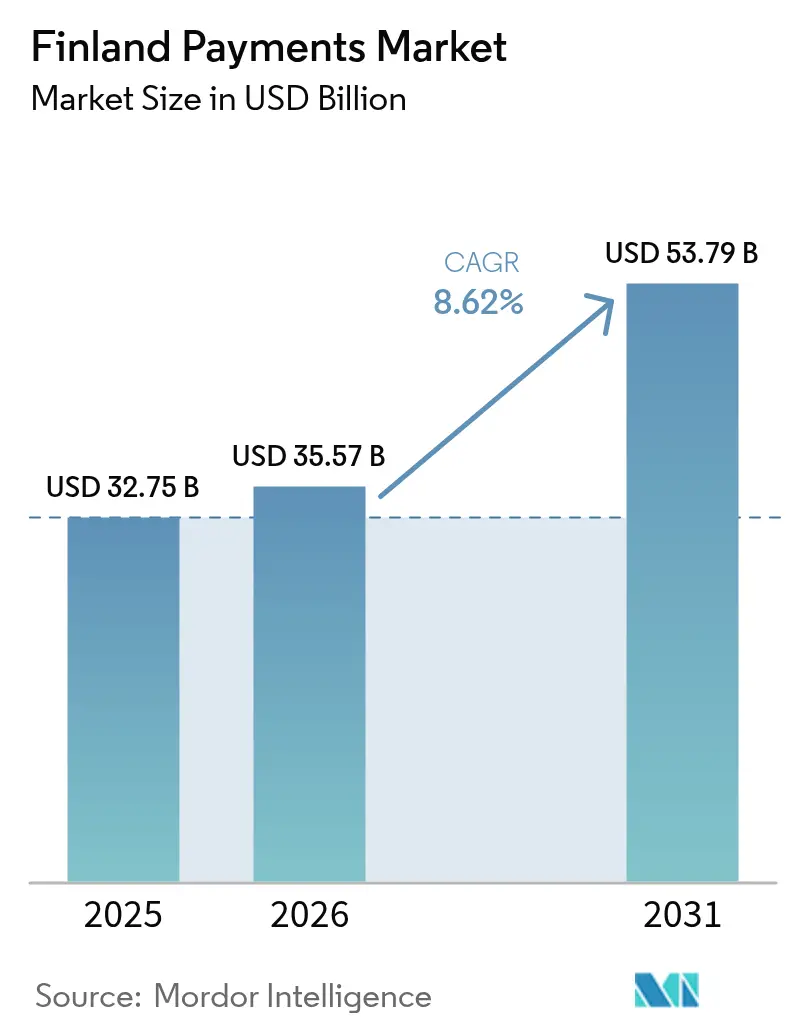
| Marktgröße im Basisjahr (2025) | 32.75 Milliarden US-Dollar |
| Marktgröße (2026) | 35.57 Milliarden US-Dollar |
| Marktgröße (2031) | 53.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des finnischen Zahlungsmarkts von Mordor Intelligence
Die Größe des finnischen Zahlungsmarkts wurde im Jahr 2025 auf 32,75 Milliarden USD geschätzt und soll von 35,57 Milliarden USD im Jahr 2026 auf 53,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,62 % während des Prognosezeitraums (2026–2031). Anhaltende digitale Akzeptanz, nordische Wallet-Interoperabilität und die auf ISO 20022 basierenden Echtzeit-Zahlungsschienen der Regierung halten den Schwung aufrecht. Digitale Zahlungen decken bereits 75 % der Einzelhandelstransaktionen ab, weit über dem europäischen Durchschnitt.[1]U.S. Department of Commerce, "Finnland – Leitfaden zur digitalen Wirtschaft," trade.gov Die Kartennutzung am Point-of-Sale (POS) bleibt weit verbreitet, doch mobile und Konto-zu-Konto-Optionen (A2A) gewinnen Marktanteile, da Millennials und die Generation Z kostengünstige, mobile Zahlungsmethoden bevorzugen. Die Fusion von MobilePay und Vipps bietet Händlern nun eine einzige Schnittstelle zu 27 Millionen nordischen Verbrauchern und reduziert die grenzüberschreitenden Verarbeitungskosten um bis zu 20 %. Die Regierungspolitik ist gleichermaßen katalytisch: Sofortzahlungen überstiegen 2024 60,65 Millionen Transaktionen und dienen als Testfeld für die Pilotprojekte der Europäischen Zentralbank (EZB) zum digitalen Euro. Betrugstrends belasten jedoch die Margen: Autorisierte Push-Payment-Betrugsmaschen stiegen im Jahresvergleich um 156 % und zwingen Banken, Investitionen in KI-basierte Authentifizierung zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
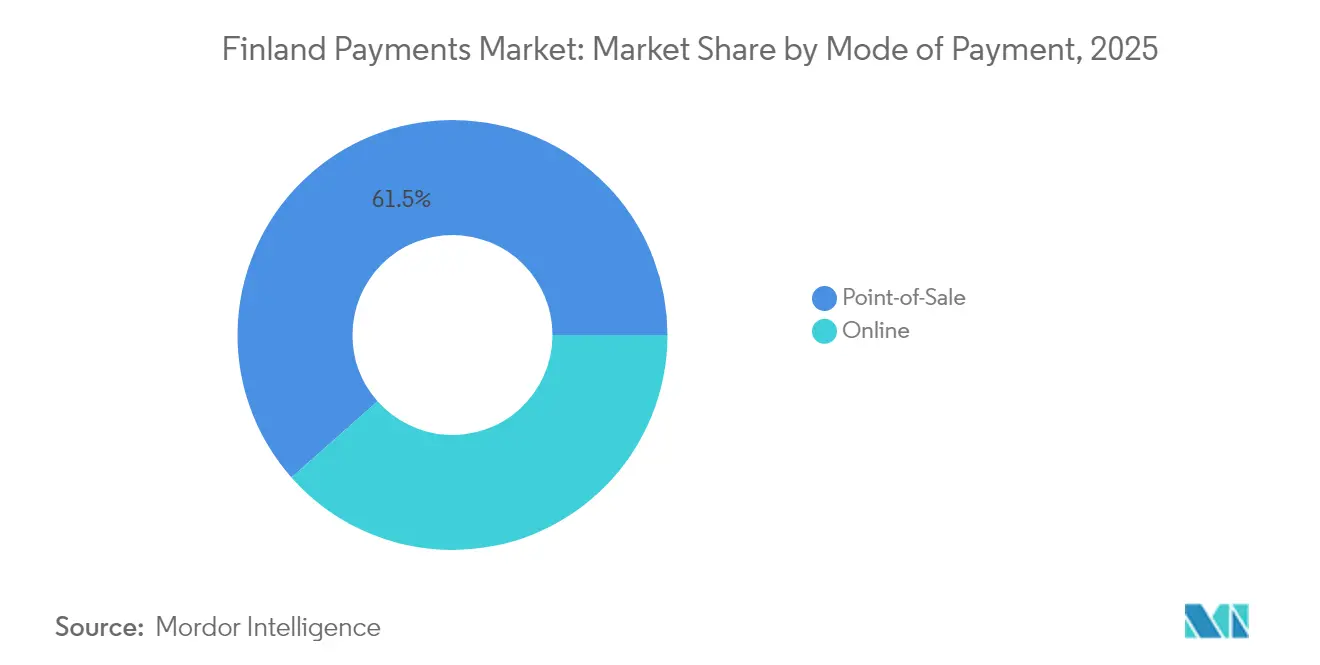
- Nach Zahlungsart hielten Kartenzahlungen am POS im Jahr 2025 einen Marktanteil von 12,48 % am finnischen Zahlungsmarkt; Point-of-Sale-Zahlungen hielten einen Anteil von rund 61,52 %; Digitale Wallets & A2A in Online-Kanälen werden voraussichtlich bis 2031 mit einer CAGR von 13,02 % wachsen.
- Nach Interaktionskanal erfasste POS im Jahr 2025 20,78 % der Größe des finnischen Zahlungsmarkts, während E-Commerce/M-Commerce bis 2031 mit einer CAGR von 10,86 % expandieren wird.
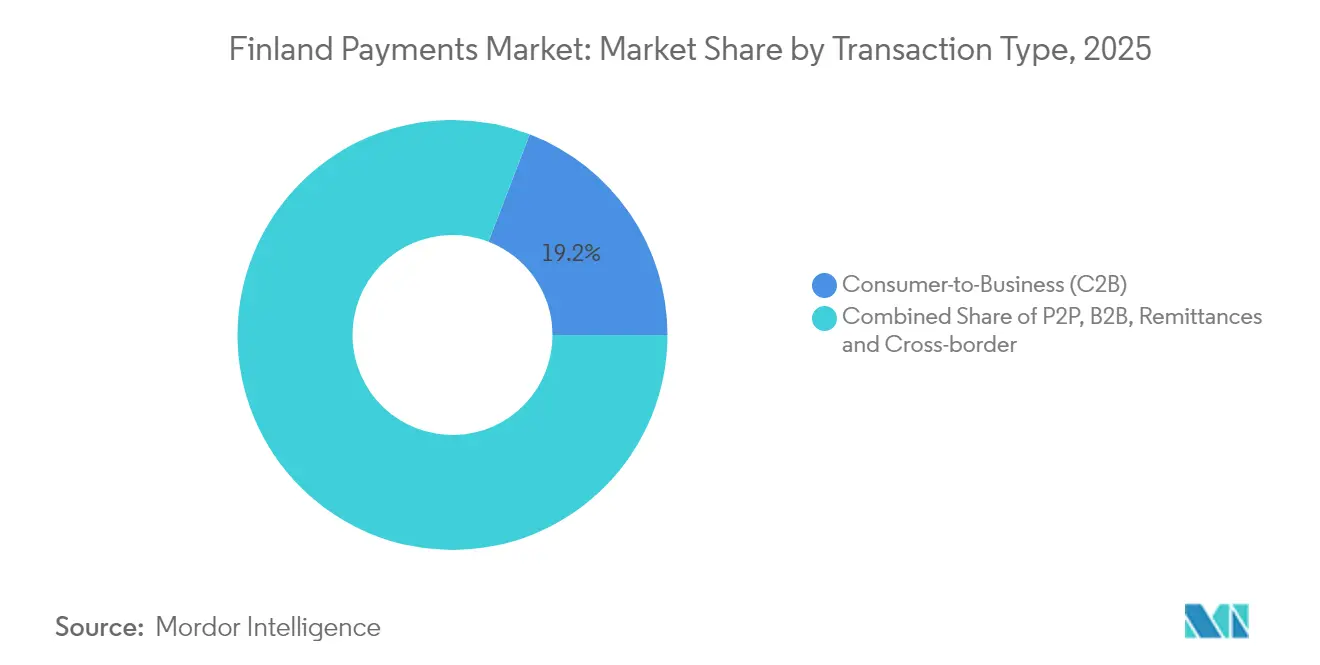
- Nach Transaktionstyp führte Verbraucher-zu-Unternehmen mit einem Marktanteil von 19,15 % am finnischen Zahlungsmarkt im Jahr 2025; Person-zu-Person wird im Zeitraum 2026–2031 mit einer CAGR von 12,01 % wachsen.
- Nach Endnutzerbranche hielt der Einzelhandel im Jahr 2025 einen Anteil von 11,32 % an der Größe des finnischen Zahlungsmarkts, während Unterhaltung & digitale Inhalte voraussichtlich bis 2031 mit einer CAGR von 12,74 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des finnischen Zahlungsmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von E-Commerce und M-Commerce durch Wachstum der grenzüberschreitenden Einzelhandelsausgaben | +1.8% | Finnland mit nordischen Spillover-Effekten | Mittelfristig (2–4 Jahre) |
| Staatlich geführter Ausbau der digitalen Identität und der Echtzeit-Zahlungsinfrastruktur | +2.1% | National, konzentriert im Großraum Helsinki | Langfristig (≥ 4 Jahre) |
| Schnelle Akzeptanz von A2A- und BNPL-Instrumenten bei der Generation Z und Millennials | +1.5% | National mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Fusion von MobilePay und Vipps beschleunigt nordische Wallet- Interoperabilität | +1.2% | Nordische Region mit Finnland als Hauptnutznießer | Mittelfristig (2–4 Jahre) |
| Omnichannel-Vorstoß der Händler für kosteneffiziente bargeldlose Akzeptanz | +1.0% | National mit Fokus auf den Einzelhandelssektor | Kurzfristig (≤ 2 Jahre) |
| ISO-20022-Migration steigert datenreiche Automatisierung von Unternehmenszahlungen | +0.7% | National mit Konzentration im B2B-Sektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von E-Commerce und M-Commerce durch Wachstum der grenzüberschreitenden Einzelhandelsausgaben in Finnland
Der E-Commerce-Umsatz erreichte 2024 15,8 Milliarden USD, wobei 62 % der Käufer inländische Online-Shops bevorzugen, die nun globale Schienen für den Lagerzugang integrieren. Die Penetration mobiler Zahlungen stieg von 18 % im Jahr 2021 auf geschätzte 58 % im Jahr 2025 und unterstreicht den Schwung des finnischen Zahlungsmarkts. Finnische Händler nutzen A2A-Schienen, um Kartengebühren zu senken, und solche Überweisungen treiben bereits 28,1 % der Online-Zahlungen an.[2]The Paypers, "Nordische E-Commerce-Einblicke," thepaypers.com Die grenzüberschreitende Erschließung erweitert die adressierbare Nachfrage und hilft kleineren Händlern, ihren Marktanteil gegenüber globalen Plattformen zu verteidigen. Die nordische Wallet-Interoperabilität nach dem MobilePay-Vipps-Deal verbessert zudem die Checkout-Geschwindigkeit und senkt die Kosten für Käufer im Ausland.
Staatlich geführter Ausbau der digitalen Identität und der Echtzeit-Zahlungsinfrastruktur treibt den Markt an
Die nationale digitale Roadmap 2030 ist auf die digitale Dekade der EU ausgerichtet, indem Sofortzahlungen als wirtschaftliche Infrastruktur positioniert werden. Die Transaktionsvolumina auf Echtzeit-Schienen stiegen 2024 auf 60,65 Millionen. Die nahtlose Verknüpfung zwischen digitaler Identität und Zahlungen reduziert Authentifizierungsreibung bei hochwertigen Überweisungen. Der Bargeldumlauf sank von 13,2 Milliarden EUR (15,4 Milliarden USD) im Jahr 2019 auf 8,1 Milliarden EUR (8,9 Milliarden USD) im Jahr 2024 und schafft Spielraum für die Pilotprojekte der EZB zum digitalen Euro.
Schnelle Akzeptanz von A2A- und BNPL-Instrumenten bei der Generation Z und Millennials
Banküberweisungen sind nun die bevorzugte Online-Zahlungsmethode für Rechnungen bei 64 % der Finnen, weit über der Kartenpräferenz von 40 %. Jüngere Kohorten schätzen Gebührentransparenz und mobile Abläufe und lenken die Nachfrage zu A2A- und Ratenzahlungsprodukten. Der Aufstieg von BNPL steht nach Klarna-Untersuchungen unter regulatorischer Kontrolle, lädt aber auch Banken ein, konforme Ratenlinien mit vorhersehbaren Kreditprüfungen einzuführen. Der Wettbewerbsdruck beschleunigt Innovationen bei verantwortungsvollen Kreditmodellen im finnischen Zahlungsmarkt.
Fusion von MobilePay und Vipps beschleunigt nordische Wallet-Interoperabilität
Nach dem Scheitern von P27 wurde die MobilePay-Vipps-Fusion zur nordischen Lösung für grenzüberschreitende Einzelhandelszahlungen. Die kombinierte Wallet erreicht 27 Millionen Nutzer und schafft Skalierung gegenüber Kartensystemen. Finnische Händler können nun eine einzige QR- oder tokenisierte Zugangsberechtigung für Verbraucher aus Norwegen, Dänemark und Schweden akzeptieren. Frühe Daten deuten auf Verarbeitungskostensenkungen von 15–20 % und eine um 10 Prozentpunkte schnellere Checkout-Konversion bei nordischen Reisenden hin.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Druck durch autorisierte Push-Payment-Betrug und Echtzeit-Betrug trotz PSD2-SCA | -1.4% | National mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Hohe Interbankenentgelte und Systementgelte gegenüber margenarmen nordischen Händlern | -1.1% | Nordische Region mit Auswirkungen auf Finnland | Mittelfristig (2–4 Jahre) |
| Alternde ländliche Bevölkerung mit Bargeldpräferenz | -0.8% | Ländliche Regionen Finnlands | Langfristig (≥ 4 Jahre) |
| Fragmentierte veraltete POS-Infrastruktur verlangsamt den Rollout kontaktloser Hardware | -0.6% | National mit Fokus auf den KMU-Sektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Druck durch autorisierte Push-Payment-Betrug und Echtzeit-Betrug trotz PSD2-SCA
Banken blockierten 2024 betrügerische Überweisungen in Höhe von 44 Millionen EUR (48,4 Millionen USD), doch die Gesamtverluste erreichten dennoch 80 Millionen EUR (88 Millionen USD).[3]Finanssiala, "Betrugsstatistik 2024," finanssiala.fi Ausgefeilte Social-Engineering-Betrugsmaschen nutzen Stimmenklonung und KI, um die Starke Kundenauthentifizierung zu umgehen. Nordische Banken investieren in Systeme des maschinellen Lernens, die zu kontextuellem Risiko-Scoring fähig sind, doch kleinere Zahlungsdienstleister kämpfen mit den Kosten für fortschrittliche Modelle. Die bevorstehende Zahlungsdienste-Verordnung erhöht die Haftung der Anbieter und zwingt zu branchenweiten Betrugsaufteilungsvereinbarungen, die die Onboarding-Zeiten verlangsamen könnten.
Hohe Interbankenentgelte und Systementgelte gegenüber margenarmen nordischen Händlern
Interbankenentgeltobergrenzen von 0,2 % (Debit) und 0,3 % (Kredit) fühlen sich in Einzelhandelskategorien mit Margen unter 2 % immer noch hoch an. Händler setzen daher auf A2A, QR-Zahlungen und künftige Optionen des digitalen Euro, die nahezu null Händlerdienstgebühren versprechen. Kartenvolumina bleiben beträchtlich, doch das Wachstum stagniert, da Händler Verbraucher durch Treueprogramme und Checkout-Anreize zu günstigeren Schienen lenken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Digitale Transformation beschleunigt sich über Karten hinaus
Kartenzahlungen am POS blieben mit einem Marktanteil von 12,48 % am finnischen Zahlungsmarkt im Jahr 2025 das größte Segment, was auf eine jahrzehntelange Kartendurchdringung und eine nahezu universelle kontaktlose Ausgabe zurückzuführen ist. Insgesamt ist die Point-of-Sale-Zahlung mit 61,52 % der größte Anteil. Dennoch werden Optionen für digitale Wallets & A2A in Online-Kanälen mit einer CAGR von 13,02 % wachsen, was den Appetit der Verbraucher auf App-basierte Checkouts und den Bedarf der Händler, Kartengebühren zu umgehen, unterstreicht. Die Größe des finnischen Zahlungsmarkts in diesem Segment wird bis 2031 voraussichtlich um über 4,6 Milliarden USD in absolutem Wert zunehmen. Apple Pay, Google Pay und regional Siirto nutzen bereits tokenisierte Schienen für sichere Zugangsdatenspeicherung, aber lokale Wallets erstrecken sich nun auf QR- und biometrische Wearables. Der regulatorische Weg unter PSD3, der einen breiteren Zugang zum Zentralbanksystem für Nicht-Banken vorschreibt, katalysiert A2A weiter.
Wearables und QR-Code-POS-Zahlungen zeigen frühe Versprechen im Transport- und Veranstaltungsbereich, aber die Kategorie bleibt unter 3 % der Transaktionsanzahl. Bargeld deckt noch einige niedrigwertige ländliche Käufe ab, doch der rückläufige Umlauftrend signalisiert begrenztes Aufwärtspotenzial. Unternehmensschatz- und Rechnungszahlungs-Ökosysteme leiten Rechnungen zunehmend über direkte Banküberweisungen weiter und nutzen dabei die ISO-20022-Datenschicht. Insgesamt ist die Entwicklung der Zahlungsarten eine Geschichte der schrittweisen Erosion des Kartenanteils und des rasanten Aufstiegs von A2A, angetrieben durch die Zusammenarbeit von Fintechs und Banken im finnischen Zahlungsmarkt.


Nach Interaktionskanal: E-Commerce-Dynamik stellt POS-Dominanz in Frage
POS behält im Jahr 2025 20,78 % der Größe des finnischen Zahlungsmarkts, da der physische Einzelhandelsverkehr sich nach der Pandemie erholt hat und der kontaktlose Checkout reibungslos ist. Dennoch werden E-Commerce/M-Commerce-Kanäle bis 2031 voraussichtlich mit einer CAGR von 10,86 % expandieren und die Lücke schließen, da die Gewohnheiten des Fernkaufs anhalten. Erwartungen an die Lieferung am selben Tag und integrierte In-App-Zahlungsabläufe steigern die Warenkorbkonversion für Online-Händler. In Checkout-Seiten eingebettete Sofortzahlungs-APIs wickeln Gelder in Sekunden ab und verbessern das Betriebskapital und senken das Rückbuchungsrisiko.
Der 5G-Rollout gibt dem mobilen Handel einen zusätzlichen Schub mit latenzfreien Erlebnissen; Händler integrieren Augmented-Reality-Anproben, die mit Ein-Klick-Zahlungen verknüpft sind. Finnische Verbraucher verlassen sich bei 60 % der digitalen Käufe auf nationale Online-Bank-Zugangsdaten, gefolgt von Karten mit 48 % und Rechnungsstellung mit 24 %. Diese gemischten Verhaltensweisen zwingen Zahlungsdienstleister, mehrere Schienen innerhalb einheitlicher Back-Office-Plattformen zu unterhalten. Der finnische Zahlungsmarkt erlebt daher eine Kanalstrategieverschiebung hin zur „kanalunabhängigen” Orchestrierung, bei der Händler Schienen dynamisch basierend auf Kosten, Risiko und Verbraucherpräferenz umschalten können.
Nach Transaktionstyp: P2P-Wachstum spiegelt Trends bei sozialen Zahlungen wider
Verbraucher-zu-Unternehmen-Ströme bleiben der Anker mit einem Marktanteil von 19,15 % im Jahr 2025, dank Einzelhandel, Freizeit und städtischen Dienstleistungen. Dennoch verzeichnen Person-zu-Person-Volumina eine CAGR-Prognose von 12,01 %, angetrieben durch mobile Apps, die es Nutzern ermöglichen, Geld über Telefonnummern in unter einer Minute zu senden. Universitätscampusse und Sharing-Economy-Dienste intensivieren die P2P-Häufigkeit, während gebührenarme Sofortüberweisungen kleinwertige Zahlungen wirtschaftlich machen. Die MobilePay-Vipps-Integration ermöglicht nun grenzüberschreitende P2P-Zahlungen unter Finnen, die in Nachbarländern arbeiten, was einen weiteren Impuls darstellt.
Business-to-Business-Zahlungen befinden sich an einem digitalen Wendepunkt: ISO 20022 ermöglicht Straight-Through-Processing, detaillierte Überweisungsdaten und KI-basierte Cashflow-Prognosen. Frühe Anwender reduzieren die Abstimmungszeit um 70 % und befreien Treasury-Mitarbeiter für Analyseaufgaben. Überweisungen profitieren von den nahezu Echtzeit-Überweisungen von SEPA, aber das EZB-Projekt Icebreaker betont noch schnellere währungsübergreifende CBDC-Korridore, die grenzüberschreitende Gehalts- und Lieferantenzahlungen weiter transformieren könnten. Insgesamt schafft die Diversifizierung der Transaktionstypen einen reichhaltigeren Umsatzmix für Zahlungsdienstleister im finnischen Zahlungsmarkt.
Nach Endnutzerbranche: Digitalisierung der Unterhaltung treibt Wachstum an
Der Einzelhandel hält im Jahr 2025 einen Marktanteil von 11,32 % am finnischen Zahlungsmarkt, da allgegenwärtige Kartenterminals und Treueprogramme bargeldlose Zahlungen zur Norm in Lebensmittel-, Bekleidungs- und Kraftstoffbereichen machen. Unterhaltung & digitale Inhalte ist jedoch der klare Überdurchschnittliche, mit einer prognostizierten CAGR von 12,74 % bis 2031. Streaming-Abonnements, In-Game-Käufe und E-Sports-Ticketing bevorzugen wiederkehrende, reibungsarme Zahlungen, die zu Wallets und Lastschriftmandaten passen. Tokenisierte Zugangsdaten und Kindersicherungen machen diese Schienen für jüngere Bevölkerungsgruppen attraktiv.
Zahlungen im Gesundheitswesen und im öffentlichen Sektor digitalisieren sich langsam, da E-Rezept-Plattformen und kommunale E-Services mobile Identität und Sofortzahlungsschaltflächen integrieren. Gastgewerbe & Reisen, das sich noch im Verkehrsaufschwung befindet, führt kontaktlose Gästereisen von der Anmeldung bis zur Minibar ein. Fertigung und Logistik setzen auf unternehmensweite A2A-Zahlungen, um die Abwicklungszyklen in der Lieferkette zu verkürzen. Branchenspezifische Entwicklungen signalisieren, dass der finnische Zahlungsmarkt weiterhin über die Kerneinzelhandelsvolumina hinaus wächst, indem Zahlungen tiefer in digitale Kundenerlebnisse eingebettet werden.
Geografische Analyse
Der finnische Zahlungsmarkt ist im Großraum Helsinki verankert, wo Fintech-Start-ups mit großen Banken zusammenarbeiten und die 5G-Abdeckung nahezu 100 % erreicht. Der Talentpool der Stadt und Sandbox-Initiativen wie der Innovationshub der Bank von Finnland beschleunigen das Prototypentesten. Ländliche Bezirke hinken bei der digitalen Zahlungsdurchdringung hinterher; die Bargeldnutzung liegt in bestimmten östlichen Gemeinden bei über 25 %, was politische Aufmerksamkeit auf Breitbandzugang und finanzielle Inklusion lenkt.
Nordische regionale Faktoren treiben grenzüberschreitende Volumina an. Finnen, die in Schweden Urlaub machen, erwarten, dass dieselbe mobile Wallet für den öffentlichen Nahverkehr bezahlt, was die MobilePay-Vipps-Fusion nun unterstützt. Obwohl das pan-nordische P27-Projekt eingestellt wurde, zeigt der bilaterale Ansatz Erfolg, und regionale Regulierungsbehörden beobachten das Modell für eine breitere EU-Replikation. Finnische Händler, die an Nachbarn verkaufen, profitieren von niedrigeren Akquisitionskosten und vereinfachten Rückerstattungen dank gemeinsamer Token-Tresore in den drei teilnehmenden Ländern.
Auf europäischer Ebene verpflichten PSD3 und die Sofortzahlungsverordnung alle Banken im Euroraum, 10-Sekunden-Überweisungen zum gleichen Preis wie Standard-SEPA-Überweisungen anzubieten. Finnische Institute sind vergleichsweise fortgeschritten, doch die Compliance-Kosten steigen weiterhin, da sich die Open-Data-Verpflichtungen ausweiten. Die Vorbereitung der EZB auf den digitalen Euro platziert Finnland in der frühen Pilotphase und gibt lokalen Zahlungsdienstleistern einen First-Mover-Wissensvorsprung für künftige pan-europäische Wallet-Entwicklungen. Insgesamt wirkt die Geografie weniger als Barriere und mehr als Wettbewerbsdifferenziator auf Basis der Infrastrukturbereitschaft.
Regulatorisches Umfeld
Die finnische Zahlungsverkehrsregulierung ist in den EU-Zahlungsvorschriften verankert, die im Rahmen des nationalen Rechts umgesetzt und von der Finanssivalvonta (FIN-FSA) überwacht werden, wobei die Bank of Finland die Zahlungssysteme überwacht und die Infrastrukturarbeit über Gremien wie den Payments Council koordiniert. Ein kurzfristiger Compliance-Treiber war die Einführung der EU-Verordnung über Sofortzahlungen, die in Finnland ab Oktober 2025 gilt. Sie verschärft die Anforderungen an die Verfügbarkeit von Sofortüberweisungen und führt eine Überprüfung von Zahlungsempfängername und Kontonummer ein, was Banken und Zahlungsdienstleister dazu zwingt, ihre Onboarding-, Betrugsbekämpfungs- und Zahlungsabwicklungsprozesse zu modernisieren.
Auch die Erwartungen an Aufsicht und Resilienz steigen, da DORA-konforme operative Tests im Sektor zunehmend fest verankert werden. Die Bank of Finland gab im März 2025 aktualisierte TIBER-FI-Leitlinien heraus, um Resilienztests an EU-Rahmenwerke anzupassen. Auf der Zulassungsseite hat die FIN-FSA ein neues Modell zur Einreichung von Finanzinformationen bei Zulassungsanträgen für Zahlungsinstitute eingeführt, das ab dem 1. Februar 2026 gilt und standardisiert, wie Antragsteller ihre finanzielle Leistungsfähigkeit nachweisen, was sich auf die Zulassungsdauer für neue Marktteilnehmer im PSP-Bereich auswirken kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des finnischen Zahlungsverkehrs erstreckt sich von Zahlern und Händlern über Zahlungsdienstleister bis hin zu Acquiring- oder Issuing-Banken, unterstützt durch nationale und europäische Clearing- und Abwicklungsinfrastrukturen über Karten- und Wallet-Systeme. Die Akzeptanz bei Verbrauchern und Händlern wird von Banken und Acquirern unterstützt, darunter große Gruppen wie OP Financial Group, Nordea und Danske Bank, zusammen mit internationalen Kartennetzwerken wie Visa und Mastercard sowie Wallet-Ebenen wie Apple Pay und Google Pay, die auf tokenisierten Anmeldedaten basieren. Clearing und Abwicklung sind stark von Infrastrukturen und Regelwerken der Eurozone abhängig, einschließlich SEPA-Retail-Zahlungsverkehrssystemen und Eurosystem-Plattformen, wobei die Aufsicht der Bank of Finland die Governance für kritische Marktinfrastruktur bereitstellt.
A2A-Zahlungen und Sofortzahlungen fügen weitere Orchestrierungsebenen hinzu. Die im Herbst 2024 unter Leitung des Payments Council abgeschlossenen nationalen Regelwerksarbeiten für Sofortzahlungen prägten den Übergang, während die Verantwortung für das Regelwerk des finnischen Sofortzahlungssystems im Oktober 2025 auf die Siirto Brand Oy überging, die gemeinsam von OP Financial Group und Nordea gehalten wird. Dies verschiebt einen Teil des Ökosystems von schemabasierter Kartenakzeptanz hin zu bankgebundenen Sofortzahlungssystemen, während die Anforderungen von DORA und TIBER-FI die Nachfrage nach Betrugs- und Cyber-Resilienz-Tests sowie nach Notfallvereinbarungen bei Prozessoren, Banken und Händlern erhöhen.
Wettbewerbslandschaft
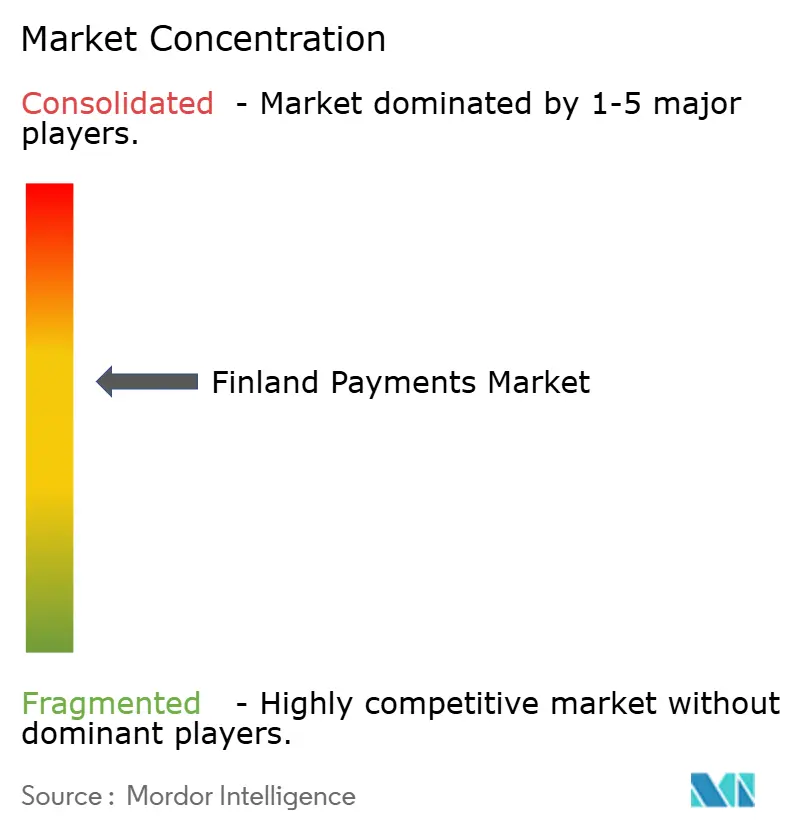
Die Marktkonzentration ist moderat. OP Financial Group, Nordea und Danske Bank verarbeiteten 2024 rund 60 % der Zahlungen, gestützt auf eingesessene Privatkunden-Kundenstämme und mehrjährige Händler-Akquisitionsverträge. Jede Bank investiert stark in API-Marktplätze: Das Portal von Nordea verzeichnet monatlich über 50 Millionen API-Aufrufe und ermöglicht es Dritten, Dienste zu überlagern, während Konten „klebrig” bleiben.
Fintechs nutzen Open-Banking-Mandate, um profitable Nischen herauszupicken. Trustly, Enfuce und Paytrail bieten A2A-Checkout als White-Label an und senken die Kosten für KMU. Tietoevry Banking erfasste Mikro-Händler-Ströme mit Tap-on-Phone und umging dabei Hardware-Anbieter. Größere Incumbents reagieren durch Allianzen: Nordea und OP gründeten ein Gemeinschaftsunternehmen für telefonnummernbasierte Zahlungen und E-Rechnungsautomatisierung und erhielten im Februar 2025 die behördliche Genehmigung.
Investitionen in künstliche Intelligenz trennen Marktführer von Nachzüglern. EY-Umfragedaten zeigen, dass 40 % der nordischen Banken maschinelles Lernen für Betrugs- und Kundenerkenntnis-Anwendungsfälle einsetzen. Kleinere Zahlungsdienstleister weisen Kompetenzlücken auf und arbeiten häufig mit cloud-nativen Regtech-Unternehmen für Compliance-Module zusammen. Insgesamt verlagern sich die Wettbewerbsdynamiken weg von reiner Skalierung hin zu datengetriebenem Risikomanagement und eingebetteten Zahlungsfähigkeiten im finnischen Zahlungsmarkt.
Marktführer im finnischen Zahlungsbereich
2Checkout (Verifone)
OP Financial Group
S-Pankki Oyj
Nordea Bank Abp
Danske Bank A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Im Bereich Händler-Checkout und PSP-Angebote gibt es klare Freiräume bei Konto-zu-Konto- und Sofortzahlungserlebnissen, in denen Anbieter mit der Kartenwirtschaftlichkeit konkurrieren können, während sie die EU-Compliance- und Verifizierungsanforderungen für Sofortzahlungen erfüllen. Gleichzeitig bleibt Finnland ein Kartenmarkt mit hoher Nutzungsrate, der weiterhin Innovationen bei Akzeptanz und Orchestrierung unterstützt. Daten der Bank of Finland zeigen, dass finnische Kartenzahlungen im ersten Quartal 2026 insgesamt 17,8 Milliarden EUR erreichten, ein Anstieg von 5,6 % gegenüber dem Vorjahr, wobei kontaktlose Zahlungen 45 % des Kartentransaktionswerts und Fernzahlungen 29 % ausmachten, was die Nachfrage nach einheitlichen Betrugsbekämpfungstools und Multi-Rail-Routing über POS und E-Commerce unterstützt.
Entwicklungen bei nationalen Systemen und der Interoperabilität schaffen zusätzliche Kommerzialisierungswege für Banken, Wallets und händlerorientierte Zahlungsdienstleister. Das Siirto-Programm bewegt sich vom Regelwerk zur Umsetzung, mit einem geplanten Start der internen Technologie im ersten Halbjahr 2026 und Umsetzungsschritten wie der erneuten Verfügbarkeit von Siirto für OP-Kunden ab dem 3. Juni 2026. Siirto trat im Mai 2026 auch dem EuroPA-Netzwerk bei, was auf einen Weg zu grenzüberschreitenden P2P-Fähigkeiten über nationale Überweisungen hinaus hinweist. Die durch Compliance getriebene Produktneugestaltung ist ein weiterer Chancenbereich, da die FIN-FSA ab Februar 2026 ein neues Einreichungsmodell für Zulassungsanträge von Zahlungsinstituten eingeführt hat und finnische Mehrwertsteuer-Leitlinien und Rechtsprechung im Jahr 2026 (Entscheidung des Zentralen Steuerausschusses und Klarstellung des Obersten Verwaltungsgerichts) den Bedarf von Zahlungsdienstleistern erhöhen, die Rechnungsstellung zwischen steuerpflichtigen technischen Komponenten und mehrwertsteuerbefreiter Zahlungsabwicklung zu entkoppeln.
Aktuelle Branchenentwicklungen
- Juli 2026: Das finnische Oberste Verwaltungsgericht (KHO) stellte klar, dass regulierte Zahlungsdienste, die die Übermittlung von Geldern direkt ermöglichen, unabhängig von der vertraglichen Formulierung von der Mehrwertsteuer nach dem finnischen Mehrwertsteuergesetz befreit sind. Dies wirkt sich darauf aus, wie Zahlungsdienstleister Leistungsbeschreibungen, Verträge und Rechnungsstellung für die Zahlungsabwicklung im Vergleich zu angrenzenden technischen Dienstleistungen strukturieren.
- Juni 2026: Der erneuerte Siirto-Dienst wurde ab dem 3. Juni 2026 für Kunden der OP Financial Group verfügbar. Die breitere Verfügbarkeit einer nationalen Sofortzahlungsoption unterstützt die A2A-Akzeptanz und bietet Händlern und Zahlungsdienstleistern ein weiteres Zahlungssystem neben internationalen Kartensystemen.
- Dezember 2024: Die Europäische Zentralbank veröffentlichte ihren zweiten Fortschrittsbericht zum digitalen Euro, einschließlich Aktualisierungen der Regelwerksarbeit und einer Auswahlliste von Komponentenanbietern. Dies gab finnischen Banken und Zahlungsdienstleistern frühzeitige technische und governance-bezogene Signale für die CBDC-Bereitschaft und die Planung der Wallet-Integration.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der finnische Zahlungsverkehrsmarkt als Wert der elektronischen Zahlungstransaktionen gemessen, die in Finnland sowohl im stationären als auch im Online-Handel abgewickelt werden, und umfasst Verbraucher- und Geschäftsströme, bei denen Geld über Karten, Konto-zu-Konto-Zahlungssysteme und digitale Wallets bewegt wird.
Umfangsausschlüsse: Wir schließen reine Krypto-Transfers, Interbanken-Treasury-Bewegungen und Wertpapierabwicklungsaktivitäten aus den Marktsummen aus.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitale Wallets (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstige POS-Zahlungen (Geschenkkarten, QR, Wearables)
- Online
- Karte (Karte nicht vorhanden)
- Digitale Wallet und Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstige Online-Zahlungen (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Nach Transaktionstyp
- Person-zu-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Business-to-Business (B2B)
- Überweisungen und grenzüberschreitende Zahlungen
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Regierung und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir begannen damit, zu erfassen, wie Zahlungen in Finnland genutzt werden und was in öffentlichen Daten messbar ist, und stimmten diese Eingaben dann mit der im Modell verwendeten Marktabgrenzung ab. Die Schreibtischrecherche konzentrierte sich auf verlässliche statistische Veröffentlichungen und regulatorische Publikationen, die Transaktionstrends und Akzeptanz verankern können, wie etwa die Nutzung von Zahlungsinstrumenten und den Übergang von Bargeld zu elektronischen Methoden.
Wichtige Eingaben stammten aus Quellen wie den statistischen Reihen der Bank of Finland und der EZB zum Zahlungsverkehr, Statistics Finland für makroökonomische und haushaltsbezogene Indikatoren im Zusammenhang mit dem Konsum sowie der Europäischen Kommission und nationalen Behörden für politische und regulatorische Signale. Wir nutzten auch offene Forschungsarbeiten von Organisationen wie der BIS zu Zahlungssystemen. Parallel dazu bezogen wir uns auf Unternehmensberichte, Investorenpräsentationen und angesehene Wirtschaftspresse, um Produkteinführungen und Veränderungen bei der Händlerakzeptanz am POS zu verstehen. Ein kostenpflichtiges Abonnement wurde für Unternehmensfinanzdaten und Nachrichten-Screening verwendet, und wir nutzten eine Patentdatenbank, um die Innovationsintensität zu überprüfen. Diese Quellen sind nicht erschöpfend, und weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Eingaben zusammenzustellen, Annahmen zu validieren und offene Fragen im Laufe der Arbeit zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um die Schreibtischrecherche zu überprüfen und Lücken zu schließen, in denen öffentliche Daten nicht granular genug sind, etwa wie die Wallet-Nutzung an der Kasse gezählt wird und wie Sofortüberweisungssysteme im alltäglichen Handel genutzt werden. Wir sprachen mit einer Mischung von Teilnehmern des Zahlungsverkehrs-Ökosystems, darunter Banken, Händler, Prozessoren, Fintech-Anbieter und große Rechnungssteller, wobei die Gespräche schwerpunktmäßig auf Finnland ausgerichtet waren, während grenzüberschreitendes Zahlungsverhalten, das lokale Händler betrifft, ebenfalls überprüft wurde.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 13% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 35% |
| Kleinere Marktteilnehmer: 14% | Manager: 52% |
Marktdimensionierung & Prognose
Wir haben die Marktgröße mittels eines Top-Down- und Bottom-Up-Ansatzes ermittelt. Ausgangspunkt waren die Gesamtwerte der Zahlungsinstrumente und Kanalaufteilungen, die aus den Reihen der Zentralbank und der Regulierungsbehörde rekonstruiert werden können, und die anschließend an den Studienumfang für Finnland angepasst wurden. Bei bestehenden Brüchen in der Berichterstattung verwendeten wir Überbrückungsfaktoren auf Basis konsistenter historischer Verhältnisse, und erst nach diesen Schritten wurde die vollständige Marktsumme finalisiert.
Das Modell verwendet praktische Eingaben mit direktem Bezug zur Zahlungsaktivität, einschließlich Karten- und Konto-zu-Konto-Transaktionswerten, E-Commerce- und M-Commerce-Durchdringung, Trends bei kontaktloser Nutzung, grenzüberschreitender Card-not-present-Intensität und Veränderungen bei der Händlerakzeptanz am POS. Anschließend wandten wir eine zweite Prüfungsebene mittels stichprobenbasierter Preis- und Volumenlogik an, zum Beispiel eines veranschaulichenden durchschnittlichen Verkaufspreises (ASP) je Transaktionsband multipliziert mit Transaktionsanzahlen, zusammen mit Kanalprüfungen bei Ökosystem-Teilnehmern. Dies half, Lücken zu korrigieren, in denen eine Zahlungsmethode unter einer breiteren Kategorie erfasst wird. Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch Expertenkonsens zu Treibern wie Konsumausblick, Akzeptanz digitaler Checkouts und Nutzung von Sofortzahlungssystemen, und übersetzten diese Szenarien in jährliche Marktwerte mit konsistenten Umrechnungs- und Zeitannahmen.
Datenvalidierung & Aktualisierungszyklus
Wir haben die Ergebnisse durch mehrere Vergleichsschritte validiert, einschließlich Abgleiche mit unabhängigen Signalen wie der makroökonomischen Konsumrichtung, den berichteten Wachstumsraten elektronischer Zahlungen und beobachteten Verschiebungen zwischen stationären und Online-Zahlungen. Wenn ein ungewöhnlicher Anstieg oder Rückgang auftrat, überprüften wir die zugrunde liegenden Treiberannahmen erneut, prüften die Einheitenkonsistenz erneut und kontaktierten relevante Interviewpartner erneut, um festzustellen, ob es sich um ein einmaliges Ereignis oder eine strukturelle Veränderung handelte.
Vor der endgültigen Freigabe wird die vollständige Arbeitsmappe von einem weiteren Analysten auf Logik, Arithmetik und Umfangsabstimmung überprüft. Ein abschließender Durchgang konzentriert sich dann auf die Kontinuität von Jahr zu Jahr und die Behandlung von Währungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, einschließlich größerer regulatorischer Änderungen oder rascher Verschiebungen bei der Akzeptanz von Zahlungssystemen. Unmittelbar vor der Lieferung führen wir eine aktuelle Überprüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktdimensionierung des finnischen Zahlungsverkehrsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den finnischen Zahlungsverkehr können sich unterscheiden, da Autoren möglicherweise unterschiedliche Umfänge dimensionieren, zum Beispiel den gesamten Transaktionswert im Vergleich zu nur den Kartenausgaben. Sie unterscheiden sich auch darin, wie sie nationale gegenüber grenzüberschreitender Aktivität behandeln. Eine weitere wiederkehrende Quelle der Streuung ist das gewählte Jahr, der Zeitpunkt der Währungsumrechnung und ob Online-Bank-Checkout und Sofortüberweisungen einbezogen werden.
Die Tabelle zeigt eine große Spannweite, hauptsächlich weil sich einige Schätzungen nur auf Kartenzahlungen konzentrieren oder eine breitere Definition verwenden, die nicht klar an eine konsistente Transaktionswertgrenze über Zahlungssysteme und Kanäle hinweg gebunden ist. Auch das Bezugsjahr spielt eine Rolle, da sich das Wachstum der Kartennutzung und der E-Commerce-Anteil schnell ändern können, und ältere Annahmen können weiterhin im Umlauf sein, wenn ein Modell nach größeren Verschiebungen bei kontaktlosen Zahlungen, Wallets oder Sofortüberweisungen nicht aktualisiert wurde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,75 Mrd. USD (2025) | |
| Fachzeitschrift A | 78,00 Mrd. USD (2024) | Diese Zahl bezieht sich auf den Transaktionswert von Kartenzahlungen und schließt daher nicht kartenbasierte Konto-zu-Konto-Zahlungsströme aus; grenzüberschreitende Kartenaktivität kann anders erfasst werden als bei einer Definition, die alle Zahlungssysteme umfasst. |
| Globales Forschungsunternehmen B | 76,00 Mrd. USD (2024) | Die Schätzung scheint eine breitere Liste von Zahlungsmethoden zu verwenden, ohne eine klare Regel zur Trennung des Transaktionswerts von damit verbundenen Erträgen, und die Ausrichtung des Basisjahres sowie der Zeitpunkt der Umrechnung sind nicht konsistent angegeben. |
Die Tabelle zeigt, dass der Umfang der Hauptfaktor für die Abweichung ist, und im Modell von Mordor Intelligence wird die Gesamtsumme als elektronischer Transaktionswert über Karten, Wallets und bankgebundene Überweisungssysteme konstruiert, wobei reine Krypto-Transfers und Interbanken-Treasury-Ströme ausgeschlossen bleiben. Mit diesen im Voraus festgelegten Regeln lässt sich die Zahl leichter mit beobachtbaren Zahlungsstatistiken abstimmen und bei Änderungen der Annahmen erneut berechnen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des finnischen Zahlungsmarkts zwischen 2026 und 2031?
Der Markt wird voraussichtlich mit einer CAGR von 8,62 % wachsen und von 35,57 Milliarden USD im Jahr 2026 auf 53,79 Milliarden USD bis 2031 steigen.
Welche Zahlungsart wächst in Finnland am schnellsten?
Digitale Wallet- und A2A-Zahlungen in Online-Kanälen sind auf dem Weg zu einer CAGR von 13,02 % bis 2031 und übertreffen damit das Kartenwachstum.
Wie bedeutsam ist die nordische Wallet-Interoperabilität für finnische Händler?
Die MobilePay-Vipps-Fusion gewährt Zugang zu 27 Millionen regionalen Nutzern und kann die grenzüberschreitenden Verarbeitungskosten um bis zu 20 % senken.
Welcher Anteil der Transaktionen nutzt in Finnland noch Bargeld?
Die Bargeldnutzung ist stark zurückgegangen, bleibt aber in ländlichen Gebieten höher und liegt in einigen Regionen durchschnittlich bei 25–30 % der Zahlungen.
Warum ist ISO 20022 für finnische Unternehmen wichtig?
Der neue Nachrichtenstandard bettet umfangreiche Überweisungsdaten ein und ermöglicht automatisierte Abstimmung und schnellere Cashflow-Prognosen für Unternehmenskunden.
Welche Branche wird beim Zahlungsvolumen voraussichtlich am schnellsten wachsen?
Unterhaltung & digitale Inhalte wird voraussichtlich mit einer CAGR von 12,74 % wachsen, da Abonnement- und In-Game-Zahlungen zunehmen.
Seite zuletzt aktualisiert am:



