
Marktgröße und Marktanteil für Gesichtsreiniger und Toner
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 34.29 Milliarden US-Dollar |
| Marktgröße (2031) | 48.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesichtsreiniger und Toner von Mordor Intelligence
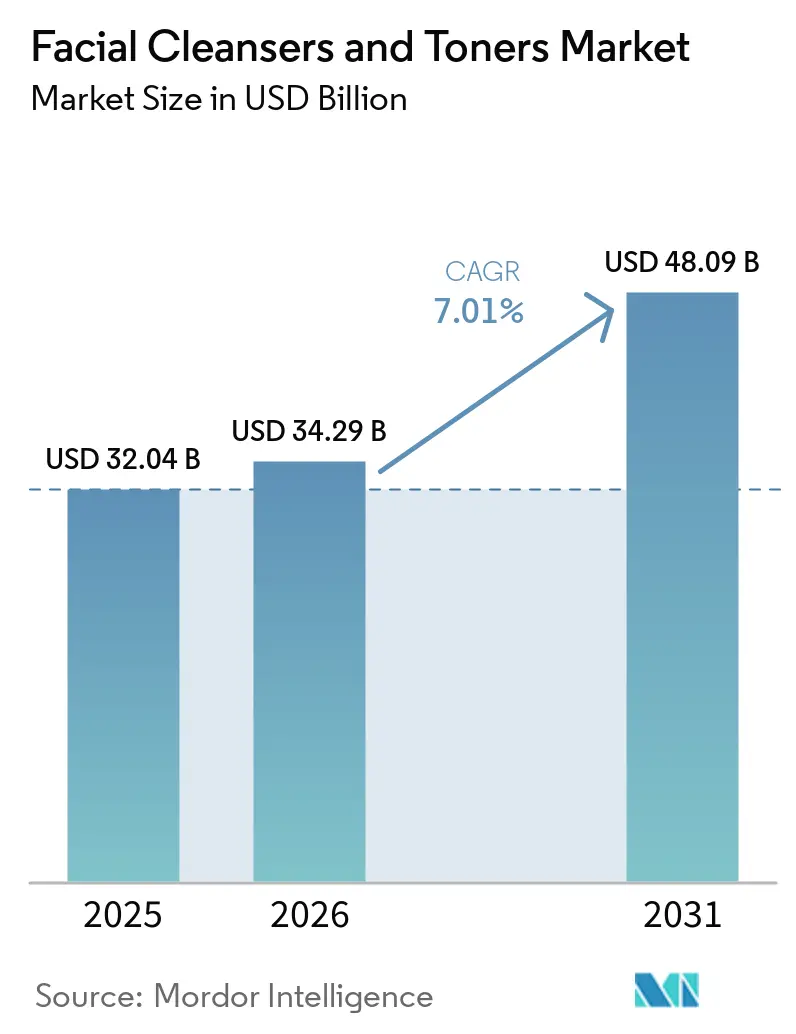
Die Marktgröße für Gesichtsreiniger und Toner wurde im Jahr 2025 auf USD 32,04 Milliarden geschätzt und wird voraussichtlich von USD 34,29 Milliarden im Jahr 2026 auf USD 48,09 Milliarden bis 2031 wachsen, bei einer CAGR von 7,01 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt einen Wandel in den Hautpflegegewohnheiten wider, wobei tägliches Reinigen und Tonisieren zunehmend als wesentliche Vorbeugemaßnahme und nicht mehr als optionale kosmetische Praktiken angesehen werden, insbesondere bei der Generation Z und den Millennials. Marken erweitern ihr Angebot um mikrobiomfreundliche Inhaltsstoffe, nachfüllbare Verpackungen und KI-gestützte Hautdiagnostik, die personalisierte Hautpflegelösungen ermöglichen. Darüber hinaus fördert die regulatorische Anforderung zur vollständigen Transparenz der Inhaltsstoffe das Vertrauen der Verbraucher. Das Wettbewerbsumfeld verschärft sich, da multinationale Konzerne mit digital aufgewachsenen Marken konkurrieren, die kürzere Produktentwicklungszyklen und Trends im Social Commerce nutzen. Das langfristige Wachstum des Marktes wird durch eine starke Nachfrage in der Region Asien-Pazifik, einen Anstieg des Premium-Produktangebots und die zunehmende Verbreitung von Direktvertriebskanälen (Direct-to-Consumer) gestützt.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Reiniger mit einem Umsatzanteil von 71,62 % im Jahr 2025, während Hauttoner bis 2031 das schnellste CAGR-Wachstum von 8,12 % verzeichnen sollen.
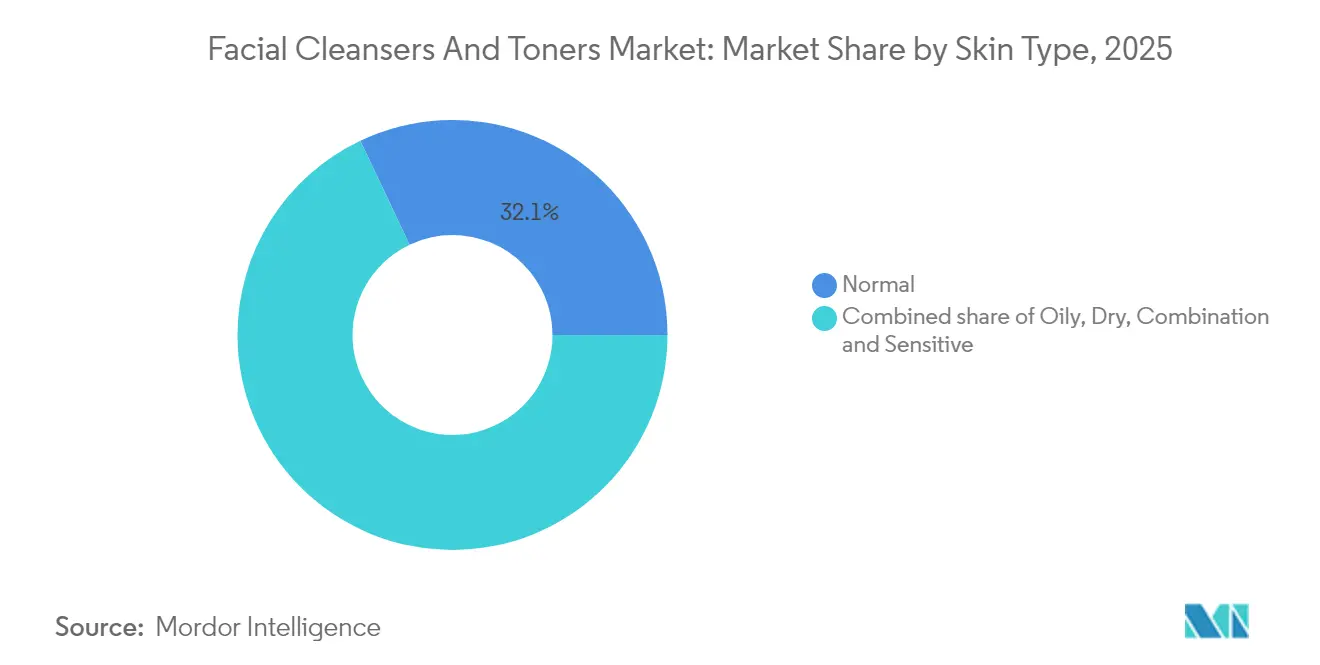
- Nach Hauttyp entfielen auf Formulierungen für normale Haut 32,05 % des Umsatzes im Jahr 2025, während Produkte für empfindliche Haut bis 2031 mit einem CAGR von 9,12 % wachsen sollen.
- Nach Preissegment dominierte das Massensegment im Jahr 2025 mit einem Anteil von 62,58 %; Premiumlinien werden bis 2031 mit einem robusten CAGR von 8,96 % zulegen.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Anteil von 61,88 %, während natürliche und biologische Varianten mit einem CAGR von 8,02 % wachsen sollen.
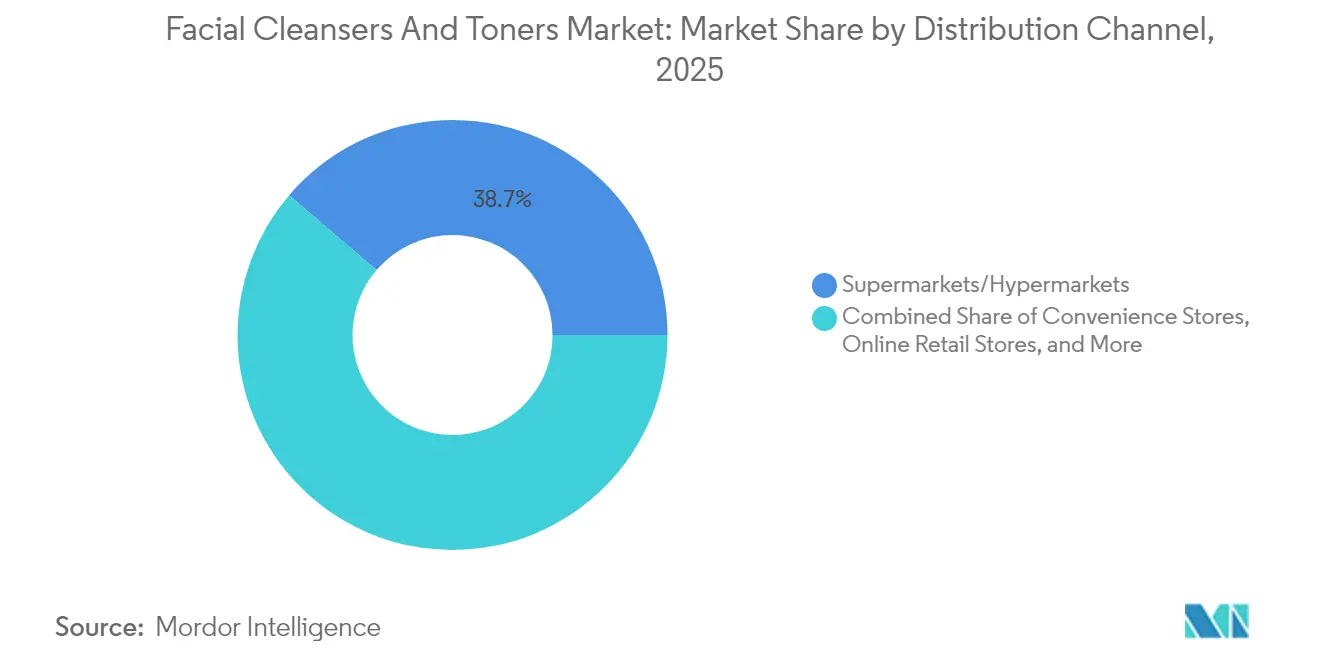
- Nach Vertriebskanal entfielen auf Supermärkte 38,74 % des Umsatzes im Jahr 2025, während Online-Plattformen bis 2031 voraussichtlich einen CAGR von 8,38 % verzeichnen werden.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Umsatzanteil von 36,12 % im Jahr 2025 und soll mit einem kräftigen CAGR von 9,1 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Wachsendes Bewusstsein für Hautpflegeroutinen | +1.8% | Global, mit stärkstem Zuwachs in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach natürlichen und biologischen Formulierungen | +1.5% | Kernmarkt Europa und Nordamerika, Ausweitung auf urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einfluss von sozialen Medien und Influencern | +1.3% | Global, insbesondere bei der Generation Z und Millennials in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Clean-Beauty-Produkten | +1.2% | Nordamerika und EU regulatorisch getrieben, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Männerpflege | +0.9% | Asien-Pazifik, Naher Osten und urbane Zentren in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Beliebtheit multifunktionaler Produkte | +0.7% | Global, mit frühzeitiger Verbreitung in Asien-Pazifik und Premium-Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Hautpflegeroutinen
Dermatologische Aufklärungskampagnen und Telemedizin-Konsultationen haben die Verbreitung mehrstufiger Hautpflegeroutinen gefördert und die Reinigung und Tonisierung von gelegentlichen Praktiken in konsistente, zweimal täglich durchgeführte Routinen verwandelt. Eine im Jahr 2024 im Journal of Cosmetic Dermatology veröffentlichte Studie ergab, dass 68 % der Teilnehmer, die einer strukturierten Gesichtsreinigungsroutine folgten, innerhalb von acht Wochen eine verbesserte Hautbarrierefunktion und einen reduzierten transepidermalen Wasserverlust verzeichneten, was die klinischen Vorteile einer regelmäßigen Hautpflege belegt[1]Journal of Cosmetic Dermatology. „Adhärenz an die Gesichtsreinigungsroutine und Hautbarrierefunktion.”, onlinelibrary.wiley.com. Dieser evidenzbasierte Ansatz hat es Marken ermöglicht, Reiniger und Toner als Werkzeuge der präventiven Dermatologie statt als reine Kosmetikprodukte zu positionieren. Soziale Medienplattformen haben diesen Trend weiter verstärkt, wobei der TikTok-Hashtag #SkinTok Dermatologen und Kosmetiker präsentiert, die Tutorials teilen, in denen Inhaltsstofflisten und Anwendungsmethoden erläutert werden. Die zunehmende Professionalisierung von Hautpflegediskussionen hat das Verbraucherverständnis verbessert und Marken dazu veranlasst, klinische Studien und transparente Kennzeichnung zu priorisieren, um dem gestiegenen Anspruch der Verbraucher gerecht zu werden.
Nachfrage nach natürlichen und biologischen Formulierungen
Regulatorische Rahmenbedingungen beschleunigen den Wandel hin zu Clean Beauty. Die EU-Kosmetikverordnung (EG) Nr. 1223/2009 hat über 1.600 Substanzen verboten und wird ab 2024 die Offenlegung von Allergenen für 26 Duftstoffverbindungen vorschreiben[2]Europäische Kommission. „Kosmetikgesetzgebung – Wachstum.”, ec.europa.eu. Diese Vorschriften haben Marken dazu veranlasst, ihre Produkte mit pflanzenbasierten Tensiden wie Coco-Glucosid und Decyl-Glucosid neu zu formulieren, die die Biologieabbaubarkeitsstandards gemäß den ISO-16128-Leitlinien für natürliche und biologische Kosmetikinhaltsstoffe erfüllen. COSMOS-zertifizierte Produkte, die mindestens 95 % Inhaltsstoffe natürlichen Ursprungs enthalten müssen, verzeichneten 2024 in europäischen Einzelhandelsmärkten ein Wachstum, was zeigt, dass Verbraucher bereit sind, für zertifizierte Produkte mehr zu zahlen. Transparenz bei Inhaltsstoffen ist zu einem bedeutenden Wettbewerbsvorteil geworden. So teilt beispielsweise L'Oréals La Roche-Posay auf seinen Produktseiten detaillierte Informationen über die Herkunft der Inhaltsstoffe und deren Umweltauswirkungen. Dies entspricht den Erwartungen der Verbraucher an Rückverfolgbarkeit, die nicht nur die biologische Zertifizierung, sondern auch den CO₂-Fußabdruck und den Wasserverbrauch umfasst.
Einfluss von sozialen Medien und Influencern
Influencer-Partnerschaften haben den Weg von der Bewusstseinsbildung bis zum Kauf erheblich verkürzt. Eine Umfrage aus dem Jahr 2024 zeigte, dass die meisten Verbraucher der Generation Z ihren aktuellen Gesichtsreiniger über TikTok- oder Instagram-Inhalte entdeckt haben. Dieser Wandel hat die Produktentdeckung zugänglicher gemacht und kleineren Marken geholfen, ohne große Werbebudgets Aufmerksamkeit zu erlangen. Beispielsweise erhielt das Heartleaf Pore Control Cleansing Oil der koreanischen Marke ANUA im Jahr 2024 über 500 Millionen TikTok-Aufrufe, was dazu führte, dass es in den 1.300 US-Filialen von Ulta Beauty erhältlich ist. Die Influencer-Wirtschaft hat auch das Bewusstsein für Produktinhaltsstoffe gesteigert, da Ersteller die Formulierungswissenschaft erklären und Marketingaussagen hinterfragen. Dies hat die Erwartungen an die Produktleistung erhöht. Infolgedessen investieren Marken nun 25–35 % ihres Marketingbudgets in Mikro-Influencer mit dermatologischem Fachwissen, da deren Authentizität und Kenntnisse effektiver beim Ankurbeln von Verkäufen sind als Prominentenempfehlungen.
Wandel hin zu Clean-Beauty-Produkten
Die Clean-Beauty-Bewegung hat sich weiterentwickelt und konzentriert sich nun auf Gesamtnachhaltigkeit, die über die bloße Vermeidung bestimmter Inhaltsstoffe hinausgeht. Dazu gehören Maßnahmen wie nachfüllbare Verpackungen und CO₂-neutrale Herstellung. Im Jahr 2024 führte Unilevers Dove ein nachfüllbares Gesichtsreinigungssystem ein, das den Kunststoffverbrauch pro Einheit um 60 % reduziert und damit das Ziel unterstützt, den Verbrauch von Neukunststoff bis 2025 um die Hälfte zu senken. Auch regulatorische Änderungen schreiten voran. Californias Safer Cosmetics Act verpflichtet Marken nun zur Offenlegung von Duftstoffinhaltsstoffen und Phthalaten. Unterdessen wird die vorgeschlagene Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union bis 2026 Recyclingfähigkeits- und Reparierbarkeitsstandards für Kosmetikverpackungen durchsetzen. Diese Vorschriften verändern Lieferketten, wobei Marken Kunststoffgranulat aus Post-Consumer-Recyclat (PCR) und Aluminiumverpackungen einsetzen, um sowohl gesetzliche Anforderungen als auch Verbraucherwünsche nach umweltfreundlichen Produkten zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Strenge regulatorische Anforderungen | -0.8% | Global, mit höchsten Reibungsverlusten in der EU, Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Zunahme von Produktfälschungen | -0.6% | Schwellenländer in Asien-Pazifik, Naher Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Mögliche Hautreizungen und allergische Reaktionen | -0.4% | Global, mit erhöhtem Bewusstsein in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbraucherskepsis und mangelndes Bewusstsein | -0.3% | Schwellenländer und ländliche Gebiete in allen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen
Regulatorische Unterschiede zwischen Regionen stellen Marken vor erhebliche Kostenherausforderungen. In den Vereinigten Staaten bietet die FDA eine freiwillige Kosmetikregistrierung an, während die Europäische Union verpflichtende Sicherheitsbewertungen gemäß Verordnung (EG) Nr. 1223/2009 vorschreibt. In China fügen sich ändernde Vorschriften zu Ausnahmen von der Tierversuchspflicht für importierte gewöhnliche Kosmetika weitere Komplexität hinzu. Die EU-Änderungen der Kosmetikverordnung aus dem Jahr 2024 setzen strengere Grenzwerte für Butylhydroxytoluol (BHT) bei 0,001 % in Leave-on-Produkten und erweitern die Liste verbotener Nanomaterialien. Diese Änderungen haben die Neuformulierung von über 200 SKUs in großen Produktportfolios erzwungen. Für kleine und mittelgroße Marken können die Compliance-Kosten für toxikologische Bewertungen und Stabilitätstests zwischen USD 50.000 und 100.000 pro SKU betragen, was hohe Markteintrittsbarrieren schafft. Dies begünstigt häufig multinationale Unternehmen mit spezialisierten Regulierungsteams und festigt deren Marktanteil. Darüber hinaus erhöhen regionale Unterschiede in den Clean-Beauty-Standards die Komplexität. So verbietet Californias Safer Cosmetics Act 24 Inhaltsstoffe, während die EU über 1.600 Stoffe untersagt. Infolgedessen müssen Marken regionsspezifische Formulierungen entwickeln, was die Bestandskomplexität erhöht und Skaleneffekte verringert.
Zunahme von Produktfälschungen
Gefälschte Gesichtsreiniger stellen ernsthafte Gesundheitsrisiken dar, da Tests in beschlagnahmten Produkten schädliche Substanzen wie nicht deklarierte Kortikosteroide, Quecksilber und bakterielle Kontaminationen nachgewiesen haben. Im Oktober 2024 beschlagnahmte Interpol im Rahmen der Operation Pangea XVI über 1 Million gefälschter Kosmetikartikel in 120 Ländern. Darunter befanden sich Gesichtsreiniger, die fälschlicherweise als Premium-Marken vermarktet, aber in unregulierten Einrichtungen hergestellt worden waren. In den Vereinigten Staaten beschlagnahmte der US-amerikanische Zoll- und Grenzschutz im Geschäftsjahr 2024 gefälschte Kosmetika im Wert von USD 4,2 Millionen, wobei Gesichtspflegeprodukte 18 % des Gesamtwerts ausmachten[3]US-amerikanischer Zoll- und Grenzschutz. „Statistiken zur Handelsdurchsetzung GJ2024.”, cbp.gov. Um Fälschungen zu bekämpfen, setzen Marken auf Blockchain-basierte Authentifizierungssysteme und holografische Verpackungen. Diese Maßnahmen erhöhen jedoch die Stückkosten um 5–8 %, was preissensible Verbraucher betrifft. Die weit verbreitete Verfügbarkeit von Fälschungen schadet dem Vertrauen der Verbraucher und senkt ihre Zahlungsbereitschaft für Premium-Preise, insbesondere in Regionen wie Südostasien und dem Nahen Osten, wo die Durchsetzungssysteme weniger entwickelt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reiniger dominieren, Toner beschleunigen sich mit aktiven FormulierungenReiniger hielten im Jahr 2025 einen Marktanteil von 71,62 %, angetrieben durch ihre breite Attraktivität über verschiedene Hauttypen und Preissegmente hinweg. Ihre Dominanz unterstreicht ihre Bedeutung als erster Schritt in der Hautpflegeroutine, wobei Dermatologen eine zweimal tägliche Reinigung empfehlen, um Schmutz, Öl und Make-up zu entfernen, die die Hautbarriere schädigen können. Ölbasierte Reiniger und Mizellenwasser erfreuen sich wachsender Beliebtheit, wobei Produkte wie Biodermas Sensibio H2O Mizellenwasser in europäischen Apotheken durch seine sanfte Formel hervorstechen, die den natürlichen pH-Wert der Haut erhält. Gel-Reiniger bleiben das beliebteste Teilsegment aufgrund ihrer schäumenden Wirkung und der wahrgenommenen Fähigkeit, die Haut tief zu reinigen. Creme- und Balsam-Reiniger gewinnen jedoch an Aufmerksamkeit, da sich immer mehr Verbraucher auf Feuchtigkeit während der Reinigung konzentrieren. Kenvue Inc's Neutrogena Hydro Boost Gel Cleanser, der 2024 mit Hyaluronsäure eingeführt wurde, spiegelt die wachsende Nachfrage nach Produkten wider, die effektiv reinigen, ohne Trockenheit zu verursachen, und damit häufige Bedenken hinsichtlich eines Spannungsgefühls nach der Reinigung ansprechen.
Der Markt für Hauttoner soll von 2026 bis 2031 mit einem CAGR von 8,12 % wachsen, unterstützt durch neue Formulierungen, die Wirkstoffe wie Polyhydroxysäuren (PHAs), Niacinamid und fermentierte Extrakte enthalten. Diese Inhaltsstoffe bieten Vorteile wie Peeling, Aufhellung und Feuchtigkeitsversorgung. Die koreanische Schönheitsindustrie hat diesen Wandel angeführt, wobei Marken wie COSRX und Isntree Essenz-Toner eingeführt haben, die die Vorteile von Tonern und Seren vereinen. Diese Produkte haben eine starke Anhängerschaft gewonnen, insbesondere auf Plattformen wie dem Reddit-Forum SkincareAddiction, das über 2 Millionen Mitglieder hat. Im Jahr 2024 brachte L'Oréal S.A.'s La Roche-Posay den Effaclar Clarifying Lotion Micro-Exfoliant auf den Markt, der Lipo-Hydroxysäure (LHA) für sanftes Peeling enthält. Dieses Produkt richtet sich an Verbraucher mit zu Akne neigender Haut, die nach wirksamen rezeptfreien Lösungen suchen. Darüber hinaus hat die sogenannte 7-Skin-Methode
, bei der mehrere Schichten feuchtigkeitsspendenden Toners aufgetragen werden, um die Feuchtigkeitsretention zu verbessern, an Popularität gewonnen. Dieser Trend, der in Asien entstanden ist, hat sich auf westliche Märkte ausgebreitet und die Toner-Nutzung sowie den Pro-Kopf-Verbrauch gesteigert.
Nach Hauttyp:
Normale Haut führt, empfindliche Formulierungen steigen dank Fokus auf BarrierreparaturProdukte für normale Haut machten im Jahr 2025 32,05 % des Umsatzes aus, was ihre breite demographische Anziehungskraft und ihre Eignung als Einstiegsoptionen für Verbraucher unterstreicht, die neu strukturierte Hautpflegeroutinen beginnen. Diese Produkte konzentrieren sich auf die Aufrechterhaltung der Balance, wobei aggressive Wirkstoffe oder schwere Emollientien vermieden werden, die die Hauthomöostase stören könnten. Sie weisen häufig minimalistische Inhaltsstofflisten auf und enthalten sanfte Tenside wie Cocamidopropylbetain sowie feuchtigkeitsspendende Wirkstoffe wie Glycerin. Ein Beispiel ist Unilevers Simple Kind to Skin Refreshing Facial Wash, der auf dem britischen Markt mit einer Formel ohne Farbstoffe, künstliche Duftstoffe und aggressive Reizstoffe führend ist.
Produkte für empfindliche Haut werden voraussichtlich bis 2031 mit einer CAGR von 9,12 % wachsen, angetrieben durch eine zunehmende Häufigkeit von Erkrankungen wie Kontaktdermatitis und Rosazea, die oft mit Umweltbelastungen und übermäßigem Peeling durch populäre Hautpflegetrends zusammenhängen. Marken begegnen diesen Bedenken mit hypoallergenen Formulierungen, die strengen Pflastertests unterzogen werden und die 26 gemäß EU-Vorschriften offenlegungspflichtigen Allergene ausschließen, wie Linalool und Limonen aus natürlichen Duftstoffen. Galdermas Cetaphil Gentle Skin Cleanser, der 2024 mit Niacinamid und Glycerin neu formuliert wurde, erhielt das Gütesiegel der Nationalen Ekzem-Vereinigung (National Eczema Association Seal of Acceptance), das seine Eignung für empfindliche und geschwächte Hautbarrieren bestätigt. Darüber hinaus hat der „Skinimalismus”-Trend, bei dem Verbraucher mit reaktiver Haut ihre Routinen auf 3–4 wesentliche Produkte vereinfachen, die Nachfrage nach sanften Reinigern und beruhigenden Tonern gesteigert, die das Entzündungsrisiko minimieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Kategorie:
Konventionell führt, Natürlich/Bio beschleunigt sich dank ZertifizierungsnachfrageKonventionelle Produkte hielten im Jahr 2025 61,88 % des Marktanteils, unterstützt durch gut etablierte Lieferketten, umfangreiche klinische Tests und das Vertrauen der Verbraucher in synthetische Inhaltsstoffe wie Salicylsäure und Retinol, die zuverlässige Ergebnisse liefern. Diese Produkte verwenden häufig Konservierungsmittel wie Phenoxyethanol und Parabene, um die Haltbarkeit zu verlängern und das Wachstum von Mikroorganismen zu verhindern, und adressieren damit Sicherheitsbedenken, die mit einigen natürlichen Alternativen mit kürzerer Stabilität verbunden sind. Shiseidos Senka Perfect Whip, ein führendes Produkt in Japan mit über 100 Millionen verkauften Einheiten seit seiner Einführung, demonstriert die Stärke dieser Kategorie. Seine reichhaltige Schaumtextur und sein erschwinglicher Preis sprechen asiatische Verbraucher an, die stark schäumende Reiniger bevorzugen. Konventionelle Marken konzentrieren sich auch auf nachhaltige Verpackungen und CO₂-neutrale Herstellung, um Umweltbedenken zu begegnen. Diese Bemühungen ermöglichen es ihnen, die Nachhaltigkeit zu verbessern, ohne ihre Kernformulierungen zu ändern, und stellen sicher, dass die Produktwirksamkeit erhalten bleibt.
Natürliche und biologische Produkte werden voraussichtlich bis 2031 mit einer CAGR von 8,02 % wachsen, angetrieben durch Zertifizierungen wie COSMOS, Ecocert und USDA Organic, die die Herkunft der Inhaltsstoffe und die Herstellungspraktiken validieren. Im Jahr 2024 führte Natura & Cos Avon die Distillery-Kollektion ein, die Reiniger aus aufgewerteten Botanika-Inhaltsstoffen und 95 % Inhaltsstoffen natürlichen Ursprungs enthält und europäische Verbraucher anspricht, die Kreislaufwirtschaftsprinzipien schätzen. Dieses Segment steht jedoch vor Herausforderungen, da natürliche Tenside wie Decyl-Glucosid im Vergleich zu synthetischen weniger Schaum erzeugen. Um dies zu begegnen, klären Marken die Verbraucher darüber auf, dass Schaum für eine wirksame Reinigung nicht notwendig ist. Weleda's Gentle Cleansing Milk beispielsweise, 2024 mit biologischem Mandelöl eingeführt, enthält Verpackungsbotschaften, die erklären, dass schaumarme Formeln schonender für die Hautbarriere sind. Die natürliche und biologische Kategorie profitiert auch von Innovationen bei Inhaltsstoffen, wie fermentierten Extrakten wie Galactomyces und Bifida, die probiotische Vorteile bieten und Verbraucher ansprechen, die mikrobiomfreundliche Hautpflegeoptionen suchen.
Nach Vertriebskanal:
Supermärkte führen, Online-Handel steigt dank PersonalisierungstoolsSupermärkte und Verbrauchermärkte machten im Jahr 2025 38,74 % des Vertriebs aus und profitierten von hohem Kundenaufkommen, Impulskäufen und der Bequemlichkeit eines breiten Angebots an Haushalts- und Körperpflegeprodukten an einem Ort. Einzelhändler wie Walmart und Carrefour widmen Gesichtsreinigern und Tonern großzügigen Regalflächen und nutzen häufig Werbedisplays und Kauf-eins-bekomm-eins-gratis-Angebote, um den Umsatz von Massenmarktmarken zu steigern. Diese Geschäfte bieten auch Produkttester und Schönheitsberater für personalisierte Empfehlungen an. Die COVID-19-Pandemie hat jedoch die Verfügbarkeit von Testern eingeschränkt und zu einem Wandel hin zu versiegelten Verpackungen und QR-Codes geführt, die zu virtuellen Anprobewerkzeugen verlinken.
Der Online-Einzelhandel wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,38 % wachsen, angetrieben durch Direktvertriebsmodelle (Direct-to-Consumer), die Marken helfen, höhere Margen zu erzielen, Kundendaten zu sammeln und KI-gestützte Hautdiagnostik zur Bereitstellung personalisierter Produktvorschläge einzusetzen. Glossiers digital-erste Strategie, die im Jahr 2024 über 70 % ihres Umsatzes über ihre Website generierte, zeigt, wie dieser Kanal Kundenbindung durch nutzergenerierte Inhalte und Social-Commerce-Funktionen aufbauen kann. E-Commerce-Plattformen investieren auch in Augmented-Reality-Tools. So ermöglicht beispielsweise L'Oréals ModiFace-Technologie, die auf Amazon und Markenwebsites verfügbar ist, Kunden, KI-generierte Vorher-Nachher-Hautpflegeergebnisse zu sehen. Dies hat dazu beigetragen, Rücksendequoten zu senken und Verkaufskonversionen zu verbessern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse:
Massenmarktsegment dominiert, Premium wächst dank klinischer ValidierungMassenmarktprodukte hielten im Jahr 2025 62,58 % des Marktanteils, angetrieben durch ihre Erschwinglichkeit und Verfügbarkeit in Supermärkten, Drogerien und E-Commerce-Plattformen. Diese Marken setzen auf starke Markenbekanntheit und Dermatologenemp fehlungen. So führt CeraVe beispielsweise im US-amerikanischen Drogeriemarkt für Gesichtsreiniger mit seiner Positionierung als „mit Dermatologen entwickelt” und ceramidbasierten Formulierungen zu einem Preis unter USD 15. Massenmarktmarken profitieren von Skaleneffekten, die Investitionen in klinische Tests und Prominentenempfehlungen ermöglichen, um den Wert zu steigern, ohne die Preise zu erhöhen. Procter & Gambles Olay Regenerist-Linie, die zu einem Preis von USD 20–30 angeboten wird, konkurriert mit Prestigemarken, indem sie Peptide und Niacinamid in Konzentrationen anbietet, die mit Luxusprodukten vergleichbar sind, was beweist, dass Wirksamkeit nicht auf Premium-Segmente beschränkt ist.
Premium-Produkte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,96 % wachsen, angetrieben durch Verbraucher, die hochwertige Inhaltsstoffe, nachhaltige Verpackungen und personalisierte Formulierungen im Preisbereich von USD 40 bis USD 150 suchen. Im Jahr 2024 führte Clinique seinen Smart Clinical Repair Wrinkle Correcting Serum Cleanser zu einem Preis von USD 55 ein und kombiniert dabei Reinigung mit Anti-Aging-Peptiden für Verbraucher, die Hautpflege als präventive Gesundheitsversorgung betrachten. Der Aufstieg von Clean Luxury unterstützt dieses Segment ebenfalls, wobei Marken wie Cotys Orveda biofermentierte Inhaltsstoffe und nachfüllbare Glasverpackungen in Reinigern zu einem Preis über USD 100 anbieten, die umweltbewusste Käufer mit hohem Nettovermögen ansprechen. Medizinisch geprägte Hautpflege, die in dermatologischen Praxen verkauft wird, treibt die Premiumisierung weiter voran, da Marken wie SkinCeuticals und SkinMedica klinische Daten und professionelle Empfehlungen nutzen, um höhere Preise zu rechtfertigen und Vertrauen aufzubauen.
Geografische Analyse
APAC-Markt für Gesichtsreiniger und Toner
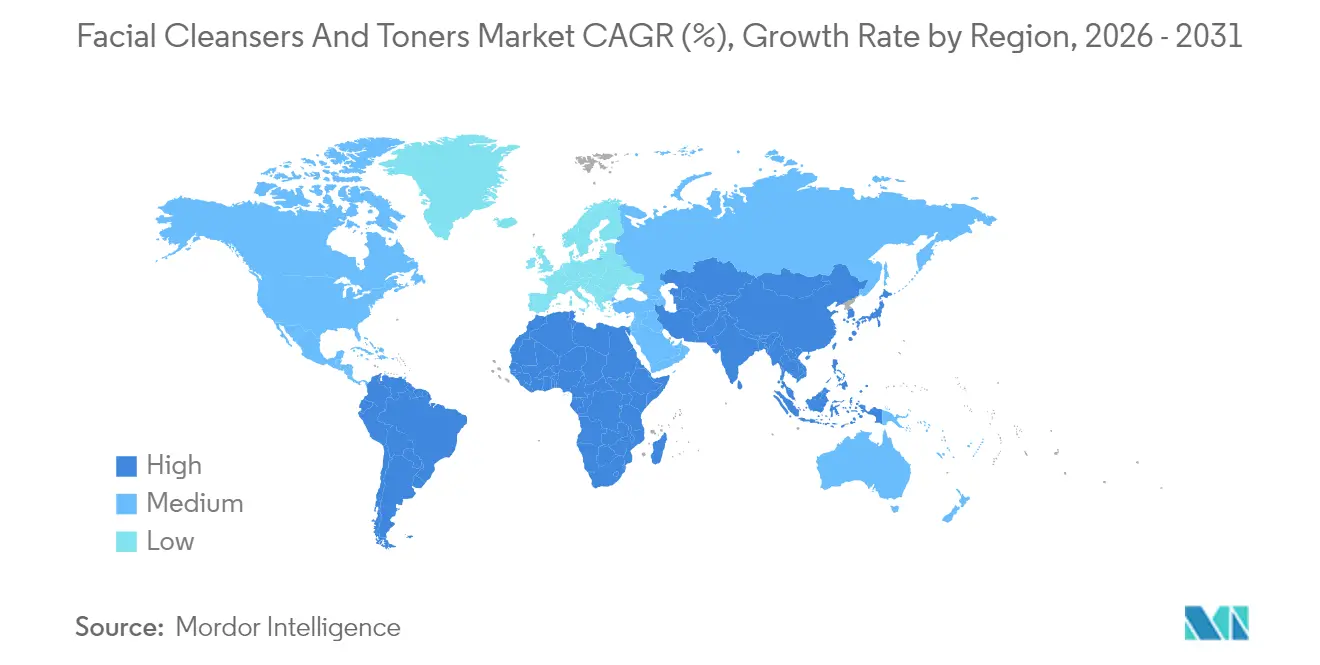
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 36,12 % und wird voraussichtlich bis 2031 mit einem CAGR von 9,1 % wachsen. Das Wachstum wird durch K-Beauty- und J-Beauty-Trends angetrieben, die sich auf sanfte, feuchtigkeitsspendende Inhaltsstoffe und mehrstufige Pflegeroutinen konzentrieren. Südkoreas Kosmetikexporte erreichten 2024 einen Wert von 9,8 Milliarden USD, wobei Gesichtsreiniger und Toner 22 % der Lieferungen ausmachten, was den globalen Einfluss des Landes auf die Hautpflege verdeutlicht. In China reduzierten regulatorische Änderungen der NMPA im Jahr 2024 die Markteinführungszeit für importierte gewöhnliche Kosmetika von 18 Monaten auf 6 Monate, was westlichen Marken eine globale Markteinführung ermöglichte. Indiens Hautpflegemarkt wächst aufgrund steigender Einkommen und Urbanisierung, wobei Städte der Stufen 2 und 3 den Umsatz über Plattformen wie Nykaa und Amazon ankurbeln. Japans alternde Bevölkerung treibt die Nachfrage nach Anti-Aging-Produkten mit Kollagen und Hyaluronsäure an. Südostasien, angeführt von Indonesien und Thailand, verzeichnet ein rasantes Wachstum bei halal-zertifizierten Produkten für muslimische Verbraucher.
Markt für Gesichtsreiniger und Toner in Nordamerika und Europa
Nordamerika und Europa halten einen bedeutenden Marktanteil, wobei das Wachstum durch Premiumisierung und Regulierungen im Bereich Clean Beauty unterstützt wird. In den USA schreibt das MoCRA-Gesetz der FDA von 2024 die Registrierung von Einrichtungen und die Meldung unerwünschter Ereignisse vor und erhöht damit die Sicherheitsstandards. In Europa treiben der Green Deal und der Aktionsplan für die Kreislaufwirtschaft Investitionen in nachfüllbare Verpackungen und biologisch abbaubare Produkte voran. Beiersdorfs Nivea beispielsweise strebt an, bis 2025 50 % recycelten Kunststoff in der Verpackung zu verwenden. Kanadas aktualisierte Kosmetik-Inhaltsstoffliste von 2024 verbot weitere Phthalate und Mikroplastik, was eine Angleichung an EU-Standards und eine vereinfachte Compliance für Marken ermöglicht. Nach dem Brexit bleiben die britischen und EU-Regulierungssysteme weitgehend angeglichen, obwohl Marken beide REACH-Systeme berücksichtigen müssen.
Markt für Gesichtsreiniger und Toner in Südamerika und dem Nahen Osten und Afrika
Südamerika, der Nahe Osten und Afrika sind Regionen mit hohem Wachstum, wobei Brasilien, Saudi-Arabien und Südafrika die wichtigsten Zentren darstellen. Brasiliens ANVISA-Aktualisierungen von 2024 haben die Kosmetikvorschriften an die Mercosur-Standards angeglichen und den Handel erleichtert. Im Nahen Osten steigern die zunehmende Erwerbsbeteiligung von Frauen und die wirtschaftliche Diversifizierung, einschließlich Saudi-Arabiens Vision 2030, die lokale Schönheitsmittelproduktion. Die Halal-Zertifizierung ist von entscheidender Bedeutung, wobei Marken wie Wardah und Iba durch Zertifizierungen von Stellen wie IFANCA Marktanteile gewinnen. In Subsahara-Afrika bestehen weiterhin Herausforderungen wie schlechte Logistik und gefälschte Produkte, doch der mobile Handel erweitert den Zugang. So ermöglicht beispielsweise die Partnerschaft von Unilever mit M-Pesa in Kenia ländlichen Verbrauchern, Gesichtsreiniger über mobile Geldbörsen zu kaufen und damit traditionelle Einzelhandelsbarrieren zu umgehen.

Regulatorisches Umfeld
Die Regulierung von Gesichtsreinigern und Tonern verschärft sich in den wichtigsten Märkten hinsichtlich Inhaltsstoffsicherheit, Kennzeichnungstransparenz und Herstellerverantwortung. In der Europäischen Union wird die Kosmetikverordnung (EG) Nr. 1223/2009 weiterhin durch Änderungen ihrer Anhänge (verbotene/eingeschränkte Stoffe, Konservierungsmittel und andere kontrollierte Inhaltsstoffe) aktualisiert, einschließlich der Verordnung (EU) 2026/78 der Kommission, die ab dem 1. Mai 2026 gilt, sowie der Verordnung (EU) 2026/909 der Kommission (27. April 2026), die die Anhänge II, III, V und VI ändert. Diese Aktualisierungen verstärken die laufenden Anforderungen an Neuformulierung und Dokumentation für gängige duftbezogene und funktionale Inhaltsstoffe, die in Massen- und Premiumreinigungs- und Tonerportfolios verwendet werden.
In den Vereinigten Staaten setzt die FDA den Modernization of Cosmetics Regulation Act of 2022 (MoCRA) um, der durch Betriebsregistrierung, Produktlistung und Meldung unerwünschter Ereignisse höhere betriebliche Anforderungen stellt und den Compliance-Aufwand für Markeninhaber und Lohnhersteller von Reinigern und Tonern erhöht. Im Vereinigten Königreich gelten weiterhin Stoffbeschränkungen und Übergangsbestimmungen im Rahmen der britischen Kosmetikgesetzgebung, einschließlich einer Übergangsfrist für die Marktverfügbarkeit von Benzophenon-3, die am 21. Juli 2026 endet und ein aktives Bestands- und SKU-Management in Einzelhandels- und Online-Kanälen erfordert. In Asien richten sich die ASEAN-Mitgliedstaaten weiterhin nach den Anforderungen der ASEAN Cosmetic Directive aus; beispielsweise hat die philippinische FDA das FDA Circular No. 2026-0001 herausgegeben, das Änderungen konsolidiert, die auf Sitzungen des ASEAN Cosmetic Committee beschlossen wurden, und damit die regionale Harmonisierung von Compliance bei Inhaltsstoffen und Kennzeichnungspraktiken unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gesichtsreiniger und Toner beginnt bei vorgelagerten Lieferanten von Tensiden, Emollienzien, Konservierungsmitteln, Wirkstoffen (einschließlich Peeling-Säuren und barriereunterstützenden Inhaltsstoffen), Botanicals/Fermenten sowie Primärverpackungen wie Pumpen, Flaschen und Nachfüllformaten. Formulierung, Stabilitäts- und mikrobiologische Tests, Hochskalierung und Chargenfertigung werden entweder intern von multinationalen Markeninhabern (darunter L'Oréal, Procter & Gamble, Unilever, Kenvue und The Estée Lauder Companies) durchgeführt oder über Contract Development and Manufacturing Organizations (CDMOs), die schnelles Prototyping und Multi-Site-Produktion für häufige Markteinführungen und regionale Anpassung unterstützen.
Nachgelagert bewegen sich Fertigprodukte durch eine mehrkanalige Vertriebsstruktur, die Supermärkte/Hypermärkte, spezialisierten Beauty-Einzelhandel, Apotheken/Drogerien und Direct-to-Consumer-E-Commerce umfasst, unterstützt durch Social Commerce und diagnosegestützte Tools zur Produktentdeckung. Regulatorische Anforderungen prägen zunehmend die Abläufe entlang der gesamten Kette: MoCRA-bezogene Registrierung/Listung und EU-Aktualisierungen zu Inhaltsstoffen verschärfen die Lieferantenqualifizierung, führen zu häufigeren Formelaudits und erfordern kontinuierliche Aktualisierungen der Sicherheitsnachweise und Kennzeichnungsunterlagen, was den Wert konformer Rohstoffbeschaffung und Herstellungsdokumentation erhöht. Auch das Fälschungsrisiko wirkt sich auf Verpackungs- und Serialisierungsentscheidungen aus, sodass einige Marken Authentifizierungsmerkmale hinzufügen und die Vertriebskontrollen auf Marktplätzen verschärfen.
Wettbewerbslandschaft
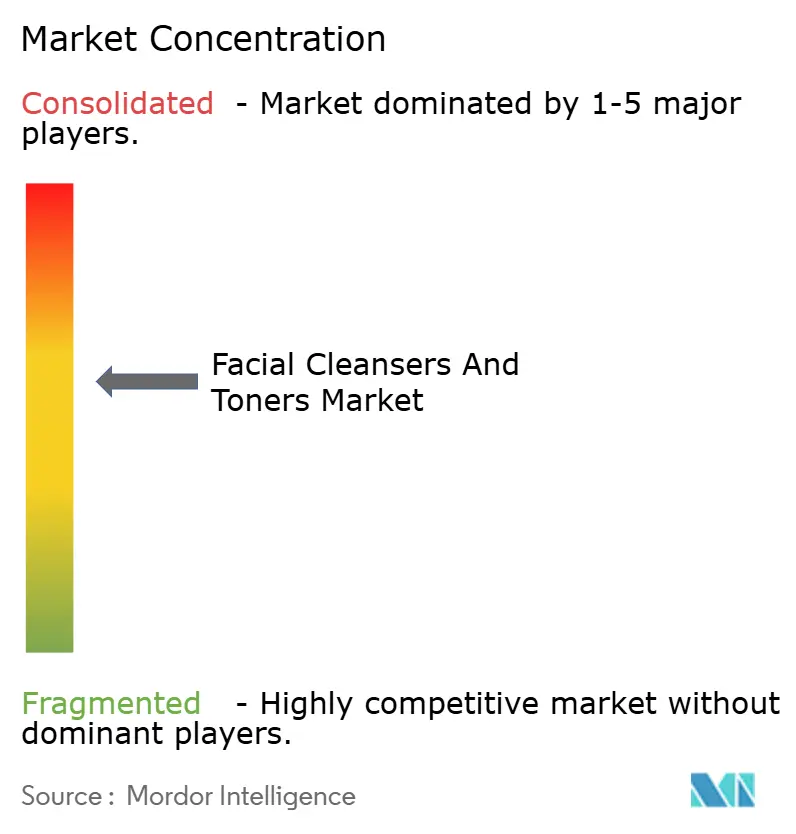
Der Markt für Gesichtsreiniger und Toner ist mäßig konsolidiert und weist eine Mischung aus multinationalen Hautpflegeunternehmen und starken regionalen Marken auf, die die Wettbewerbslandschaft prägen. Etablierte Akteure nutzen umfangreiche Forschungs- und Entwicklungskapazitäten, diverse Produktportfolios und Empfehlungen von Dermatologen, um die Sichtbarkeit sowohl in Premium- als auch in Massenmarktsegmenten zu erhalten. Zu den wichtigsten Marktteilnehmern gehören die Procter & Gamble Company, L'Oréal S.A., Unilever PLC, Kenvue Inc. und The Estée Lauder Companies Inc. Ihre Marktdominanz wird durch breite Einzelhandelspartnerschaften und robuste digitale Marketingstrategien weiter gestützt, die eine konsistente Verbraucherbindung gewährleisten.
Der Einsatz von Technologie spielt eine entscheidende Rolle bei der Verbesserung der Wettbewerbsdifferenzierung. Marken setzen zunehmend auf KI-gestützte Hautdiagnostik, Blockchain-basierte Produktauthentifizierung und Augmented-Reality-Anprobewerkzeuge, um die Verbraucherbindung zu verbessern und Rücksendequoten zu minimieren. So setzt beispielsweise Shiseidos Optune-System, das 2024 eingeführt wurde, IoT-Sensoren ein, um Hautfeuchtigkeitsstand und Umweltbedingungen zu messen. Auf Basis dieser Daten dosiert das System über ein verbundenes Gerät individuell angepasste Reiniger- und Feuchtigkeitscreme-Formulierungen und schafft damit ein abonnementbasiertes Modell, das wiederkehrende Einnahmen fördert und die Kundentreue stärkt.
Aufkommende Marktstörer wie Glossier und unabhängige koreanische Marken setzen auf gemeinschaftsgetriebene Produktentwicklung. Indem sie Feedback über soziale Medien sammeln und Formulierungen auf Basis von Nutzerrückmeldungen iterieren, können diese Marken Innovationszyklen verkürzen und eine starke Markentreue aufbauen, die über traditionelle Werbemethoden hinausgeht. Darüber hinaus hat die Einhaltung von ISO 22716 (Gute Herstellungspraktiken für Kosmetika) und ISO 16128 (Leitlinien zu technischen Definitionen und Kriterien für natürliche und biologische Kosmetikinhaltsstoffe) zu einer Grundvoraussetzung für den Markteintritt geworden. Einzelhändler fordern zunehmend Zertifizierungen durch Dritte, um Haftungsrisiken zu mindern und den Verbrauchererwartungen hinsichtlich Sicherheit und Nachhaltigkeit gerecht zu werden.
Marktführer im Bereich Gesichtsreiniger und Toner
The Procter & Gamble Company
L'Oréal S.A.
Unilever PLC
Kenvue Inc
The Estée Lauder Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesichtsreiniger und Toner
- L'Oréal S.A.
- Procter & Gamble Co.
- Unilever PLC
- Kenvue Inc
- The Estee Lauder Companies Inc.
- Shiseido Company, Limited
- Beiersdorf AG
- Colgate-Palmolive Company
- Kao Corporation
- LVMH Moët Hennessy Louis Vuitton SE
- Amorepacific Corporation
- Coty Inc.
- Glossier Inc.
- Galderma S.A.
- Natura & Co
- KOSÉ Corporation
- Proya Cosmetics Co., Ltd.
- Clarins S.A.
- Amway Corporation
- Welspun Group
Lesen Sie die Analyse der Gesichtsreiniger und Toner-Unternehmen

Marktchancen und Zukunftsaussichten
Premiumisierung und die Positionierung für empfindliche Haut schaffen Raum für klinisch belegte, reizarme Reinigungs- und Tonersysteme mit transparenter Kennzeichnung und regionsgerechter Compliance. Die Produktentwicklung verschiebt sich zunehmend in Richtung mikrobiomfreundlicher und barriereunterstützender Formate, einschließlich milder Tenside, vereinfachter Allergenprofile und strengerer Duftdisziplin. Nachhaltigkeitsanforderungen und die genauere Prüfung durch Einzelhändler beschleunigen zudem die Umstellung auf nachfüllbare Verpackungen und Verpackungsmaterialien mit klarerer Herkunftsnachweisung. Gleichzeitig verbindet die Wettbewerbsdifferenzierung zunehmend Formulierung mit digitalem Engagement, da Marken KI-gestützte Hautdiagnosen und personalisierte Routinen einsetzen, um Conversion und Kundenbindung im Direct-to-Consumer- und Online-Handel zu verbessern.
Kapazitätserweiterung und Portfoliolokalisierung unterstützen Chancen in schnell wachsenden Märkten sowie in regulierten Märkten, in denen Time-to-Market und Dokumentationstiefe von Bedeutung sind. Beiersdorf hat im Juni 2025 eine Erweiterung seines Produktionszentrums in Posen, Polen, im Umfang von 300 Millionen EUR abgeschlossen und damit die jährliche Kapazität auf 500 Millionen Einheiten verdoppelt, um die Hochskalierung von Hautpflege- und Reinigungslinien in Europa und für Exportmärkte zu unterstützen. Im Juni 2026 unterzeichnete L'Oréal eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an Innovist, wodurch digital ausgerichtete indische Personal-Care-Marken (darunter Chemist at Play) hinzukommen und die lokale Relevanz sowie die Vertriebsdynamik in Indien gestärkt werden. Auch im Bereich Dermokosmetik ist Fertigungsinvestition erkennbar: Pierre Fabre kündigte im Mai 2026 eine Investition in Höhe von 50 Millionen EUR an, um seinen Produktionsstandort Avène-les-Bains in Frankreich zu erweitern und zu modernisieren und damit die Versorgung internationaler Märkte, einschließlich China und der Vereinigten Staaten, zu stärken.
Recent Industry Developments in Markt für Gesichtsreiniger und Toner
- Juni 2026: L'Oréal unterzeichnete eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an Innovist, einem digital ausgerichteten indischen Personal-Care-Markenhaus, zu dem Chemist at Play gehört. Der Deal stärkt L'Oréals Zugang zu schnell iterierenden, online-nativen Hautpflegeangeboten und erweitert die lokale Portfoliotiefe in Indien. Er unterstützt zudem eine stärker lokalisierte Produktentwicklung und Markteinführung über Massen- und Premiumpreissegmente hinweg.
- Oktober 2025: Garnier Men erweiterte seine Linie mit der Einführung des AcnoFight Gentle Cleanser, positioniert als seifenfreie, alkoholfreie und parabenfreie Formel. Die Einführung spiegelt die anhaltende Nachfrage nach gezielter Akne- und Öl-Kontroll-Reinigung wider, bei gleichzeitiger Reduzierung gängiger Reizauslöser in Produkten für den täglichen Gebrauch. Sie signalisiert zudem anhaltende Investitionen in speziell auf männliche Pflege ausgerichtete Gesichtsreinigungsangebote im Massenmarkt.
- Mai 2024: Amorepacifics Hanyul trat exklusiv über Sephora in den US-Markt ein und brachte koreanische, botanisch geprägte Toner-Formulierungen mit Inhaltsstoffen wie Yuja und Artemisia auf den Markt. Der Markteintritt erweiterte die Verfügbarkeit von K-Beauty-Tonern in einem bedeutenden Fachkanal und unterstrich die Rolle kuratierter Partnerschaften bei der Skalierung asiatischer Hautpflegekonzepte in westlichen Märkten. Dies erhöhte auch den Wettbewerbsdruck auf etablierte Tonermarken, sich über Wirkstoffe, Storytelling und Regime-Aufklärung zu differenzieren.


Markt für Gesichtsreiniger und Toner Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der zur täglichen Gesichtspflege verkauften Gesichtsreinigungs- und Tonerprodukte, einschließlich abzuspülender und leave-on-Formate, über Massen- und Premiumpreispunkte sowie alle wichtigen Einzelhandelskanäle hinweg.
Ausschlüsse aus dem Umfang: Wir schließen Produkte aus, die hauptsächlich zur Körperreinigung bestimmt sind, verschreibungspflichtige dermatologische Behandlungen und professionelle klinische Dienstleistungen, auch wenn diese neben Hautpflegeprodukten positioniert sind.
Segmentierungsübersicht
- Produkttyp
- Reiniger
- Toner
- Hauttyp
- Normal
- Fettig
- Trocken
- Mischhaut
- Empfindlich
- Preisklasse
- Massenmarkt
- Premium
- Kategorie
- Konventionell
- Natürlich/Bio
- Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Convenience Stores
- Sonstige Vertriebskanäle
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche wurde verwendet, um die Ausgangsstruktur des Modells aufzubauen und die Nachfragetreiber zu verankern, die typischerweise den Absatz von Reinigern und Tonern nach Region beeinflussen. Wir haben öffentliche Statistiken und Dokumentationen aus Quellen wie der US-amerikanischen FDA (Kosmetikvorschriften und Kennzeichnung), der Europäischen Kommission und zugehörigen EU-Kosmetikregulierungsseiten, der Handelsdatenbank der US International Trade Commission für Importund Exportsignale auf Kategorieebene sowie UN Comtrade zur Querprüfung ähnlicher Handelsströme ausgewertet.
Um die Abhängigkeit von einer einzigen Perspektive zu vermeiden, haben wir auch Quellen wie Jahresberichte und Investorenpräsentationen von Unternehmen, wichtige Einzelhändler- und Markenpressemitteilungen zu Einführungen und Preisgestaltung sowie begutachtete Dermatologie- und Kosmetikwissenschaftsjournale herangezogen, die Veränderungen bei Inhaltsstoffen und Formulierungen erörtern. Wo verfügbar, wurden kostenpflichtige Abonnements zur Verfolgung von Unternehmensfinanzen und Nachrichten sowie Patentdatenbanken für Innovationsaktivitäten genutzt, um Zeitpläne für Einführungen und Technologieansprüche zu validieren. Dies sind nur illustrative Beispiele, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche und kurze Umfragen wurden verwendet, um die Desk-Annahmen zu überprüfen und Lücken bei Preisbewegungen, Kanalmix und regionalem Momentum für Gesichtsreiniger und Toner zu schließen. Wir haben mit einer Mischung aus markenseitigen Vertriebsrollen, Vertriebs- und Einzelhandelsteams sowie Kategoriespezialisten in APAC, EMEA und Amerika gesprochen, damit das Modell widerspiegelt, wie sich Nachfrage und Preisgestaltung in verschiedenen Märkten verhalten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 14 % | APAC: 51 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Akteure: 16 % | Manager: 54 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Ausgaben für Hautpflege und Verbrauchssignale für Kategorien mithilfe von Kanalgewichtungen und regionsspezifischen Adoptionsmustern in Werte für Gesichtsreiniger und Toner umgerechnet werden. Da sich die Preisgestaltung für Reiniger und Toner mit Packungsgrößen, Premiumisierung und Aktionstiefe bewegt, verfolgen wir den durchschnittlichen Verkaufspreis mithilfe eines gemischten Ansatzes über wichtige Formate hinweg und wenden ihn dann auf geschätzte Verbrauchsmengen an.
Das Modell verwendet eine Reihe praktischer Eingaben, die jedes Jahr überprüft werden können, wie z. B. Indikatoren für den Einzelhandelsumsatz in den Bereichen Hautpflege und Schönheit, Import- und Exportbewegungen für relevante Kosmetikzubereitungen, Verschiebungen beim Online-Anteil gegenüber dem stationären Handel, Premium- versus Massenmix sowie die Häufigkeit der Routinenutzung, die die Nachfüllraten beeinflusst. Die Ergebnisse werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, einschließlich Umsatzoffenlegungen von Lieferanten und Marken, Überprüfungen der Kanalaufteilung durch Kategoriemanager und Stichproben von Preisspannen nach Packungsgröße, um die Gesamtsummen realistisch zu halten, wenn eine einzelne Datenreihe uneinheitlich erscheint.
Für die Prognose wird zunächst eine Szenarioanalyse verwendet, um verschiedene Pfade für diskretionäre Ausgaben, Premiummix und Online-Penetration abzubilden, und dann wird die endgültige Kurve mit exponentieller Glättung geglättet, wenn die Volatilität von Jahr zu Jahr nicht durch primäres Feedback gestützt wird. Wenn Lücken in der Länderabdeckung bestehen, werden Proxy-Indikatoren aus ähnlichen Märkten angewendet und dann anhand von Einkommensniveaus, Kanalreife und lokalen Preisbändern angepasst.
Datenvalidierung und Aktualisierungszyklus
Jede Schätzung wird gegen mindestens zwei unabhängige Signale gegengeprüft, und große Abweichungen werden untersucht, bevor die Ergebnisse freigegeben werden. Ausreißer werden auf Länder- und Regionalebene überprüft, und Annahmen werden überarbeitet, wenn sich Preisgestaltung, Handelsrichtung oder Kanalmix in einer Weise bewegen, die das Modell nicht erklärt.
Wir führen mehrstufige Analysten-Reviews durch, sodass Berechnungen, Einheitenumrechnungen und Jahreszuordnungen getrennt von der narrativen Interpretation geprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Regulierungsänderungen, größere Preisanpassungen oder eine sprunghafte Veränderung der Kanalstruktur. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Marktgröße für Gesichtsreiniger und Toner von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gesichtsreiniger und Toner können weit auseinanderliegen, da das verwendete Jahr, der Zeitpunkt der Währungsumrechnung und die Art und Weise, wie die Preisgestaltung über Massen- und Premiumformate hinweg gemischt wird, nicht einheitlich gehandhabt werden. Unterschiede entstehen auch dadurch, ob Schätzungen kombinierte Routinen und angrenzende Hautpflegeartikel als Teil desselben Segments behandeln, was die Gesamtsummen aufblähen kann, ohne dass dies offensichtlich ist.
In dieser Studie wird die größte Streuung in der Regel dadurch erklärt, wie die jährliche Aktualisierung die neuesten Preis- und Mixverschiebungen erfasst, wobei der Zeitpunkt der Währungsumrechnung und ein aktualisierter ASP-Mix nach Format durch Einzelhandelspreispunkte und Kanal-Feedback überprüft werden, bevor die endgültige Zahl festgelegt wird – ein Schritt, der im Mordor Intelligence-Modell explizit gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,29 Milliarden USD (2026) | |
| Globaler Datenpublisher A | 7,50 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere Preis- und Kanalabdeckung anzuwenden, was den Wert unterschätzen kann, wenn der Premiummix und der Online-Anteil zunehmen. Der Zeitpunkt der Währungsumrechnung ist nicht klar angegeben, sodass regionsübergreifende Gesamtsummen möglicherweise nicht mit einem Einjahreskurs-Ansatz übereinstimmen. |
| Branchenberichtshaus B | 6,38 Milliarden USD (2023) | Basiert auf Umsatz- und Volumenberichten mit einem kürzeren Prognosefenster und zählt möglicherweise nur eine begrenzte Anzahl von Reiniger- und Toner-SKUs. Die kleinere Zahl ist konsistent mit engeren Produktgrenzen und weniger Betonung der gemischten ASP-Bewegung über Massen- und Premiumformate hinweg. |
Der Vergleich zeigt, dass sich die Zahl am stärksten verändert, wenn Basisjahrauswahl, Zeitpunkt der Währungsumrechnung und Preismixbehandlung nicht aufeinander abgestimmt sind. Indem der Umfang auf Gesichtsreiniger und Toner beschränkt und die ASP- und Kanalmix-Eingaben regelmäßig aktualisiert werden, bleibt die endgültige Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gesichtsreiniger und Toner im Jahr 2026?
Die Marktgröße für Gesichtsreiniger und Toner erreicht im Jahr 2026 USD 34,29 Milliarden, mit Projektionen auf USD 48,09 Milliarden bis 2031.
Welche Region führt den Verkauf von Gesichtsreinigern und Tonern an?
Asien-Pazifik hält mit 36,12 % im Jahr 2025 den größten Anteil und wird voraussichtlich weiterhin mit einer CAGR von 9,1 % wachsen.
Welches Segment wächst am schnellsten innerhalb der Produkttypen?
Toner sind der am schnellsten wachsende Produkttyp und verzeichnen bis 2031 einen CAGR von 8,12 %, da Marken sie mit therapeutisch wirksamen Inhaltsstoffen ausstatten.
Warum gewinnen Premium-Reiniger an Bedeutung?
Wohlhabende Verbraucher suchen nach klinisch validierten Inhaltsstoffen, nachfüllbaren Verpackungen und personalisierten Routinen, was eine CAGR von 8,96 % für Premium-Linien antreibt.
Seite zuletzt aktualisiert am:



