
Brillenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
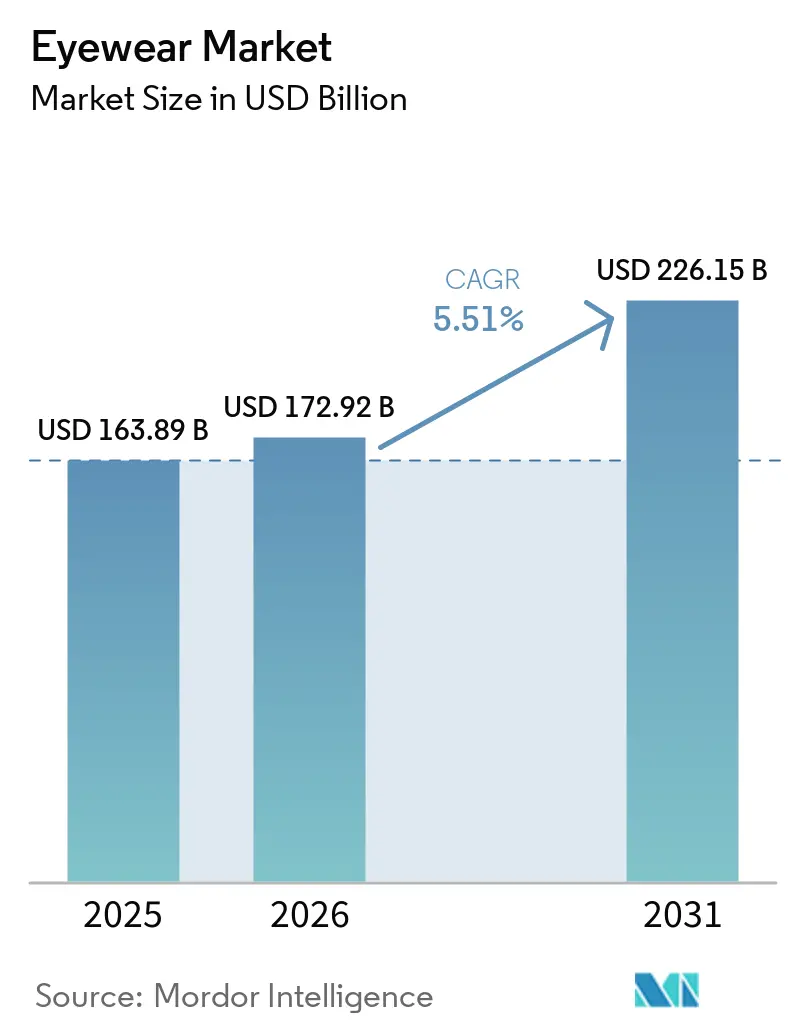
| Marktgröße (2026) | 172.92 Milliarden US-Dollar |
| Marktgröße (2031) | 226.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
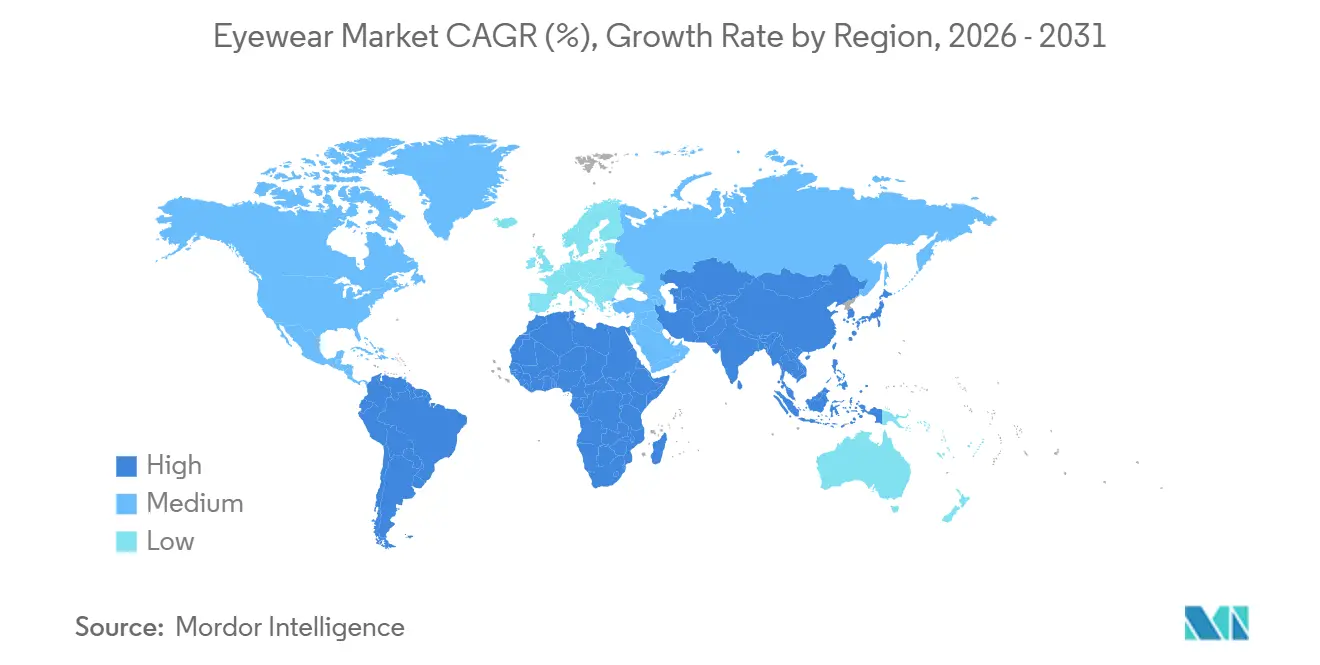
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
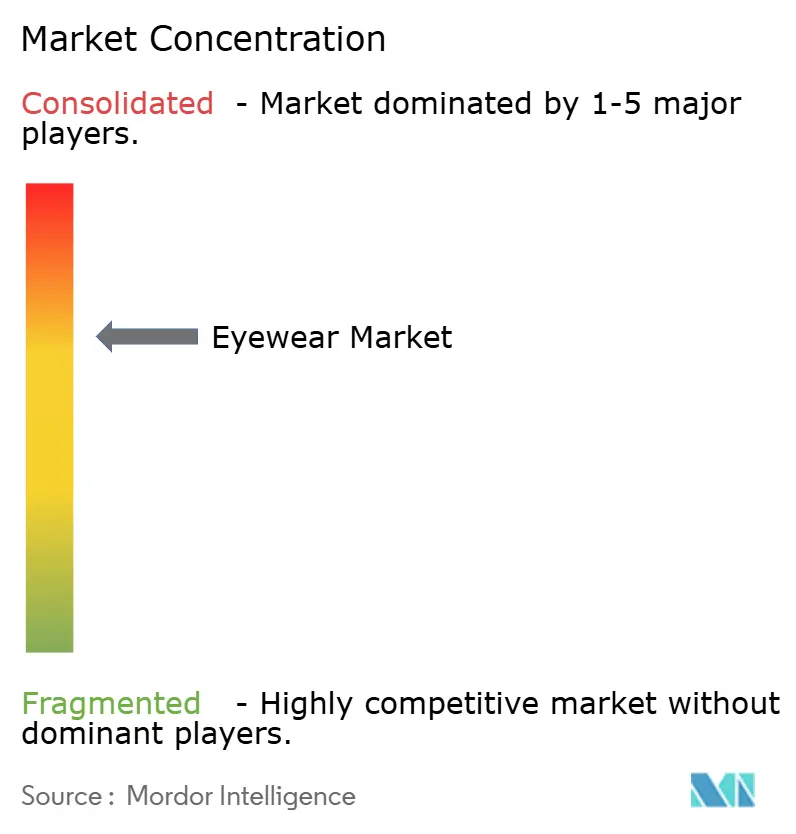
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brillenmarktanalyse von Mordor Intelligence
Die Größe des Brillenmarkts wurde im Jahr 2025 auf 163,89 Milliarden USD geschätzt und soll von 172,92 Milliarden USD im Jahr 2026 auf 226,15 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,51 % während des Prognosezeitraums (20262031). Angetrieben durch medizinische, lifestyle-bezogene und technologische Trends verzeichnet der Brillenmarkt ein robustes Wachstum. Die zunehmende Verbreitung von Brechungsfehlern wie Myopie und Presbyopie treibt die Nachfrage an. Faktoren wie verlängerte Bildschirmzeit, eine alternde Bevölkerung und Urbanisierung betreffen Milliarden von Menschen weltweit. Da digitale Augenbelastung immer häufiger auftritt, steigt die Nachfrage nach Blaulicht-blockierenden Gläsern und häufigeren Brillenwechseln. Über die Sehkorrektur hinaus hat sich die Brille zu einem Modeobjekt entwickelt. Verbraucher, insbesondere Frauen, die Generation Z und Millennials, tendieren zu Designerfassungen und Luxusbrillen. Ihre Entscheidungen, die häufig saisonal aktualisiert werden, werden stark von sozialen Medien und Prominentenempfehlungen beeinflusst. Mit wachsendem Bewusstsein für UV-Schutz und dem Streben nach einem aktiven Lebensstil verzeichnen Segmente wie Sonnenbrillen und Sportbrillen einen Aufschwung. Smartbrillen erschließen eine Nische, indem sie Mode mit Technologie verbinden. Die Zusammenarbeit zwischen Ray-Ban und Meta unterstreicht, dass tragbare KI harmonisch mit Ästhetik verbunden werden kann. Darüber hinaus verstärken die Konsolidierung von Luxusmarken, betriebliche Vorgaben zum Blaulichtschutz und strenge Maßnahmen gegen Fälschungen die Nachfragesignale und erhöhen gleichzeitig die Markteintrittsbarrieren.
Wichtigste Erkenntnisse des Berichts
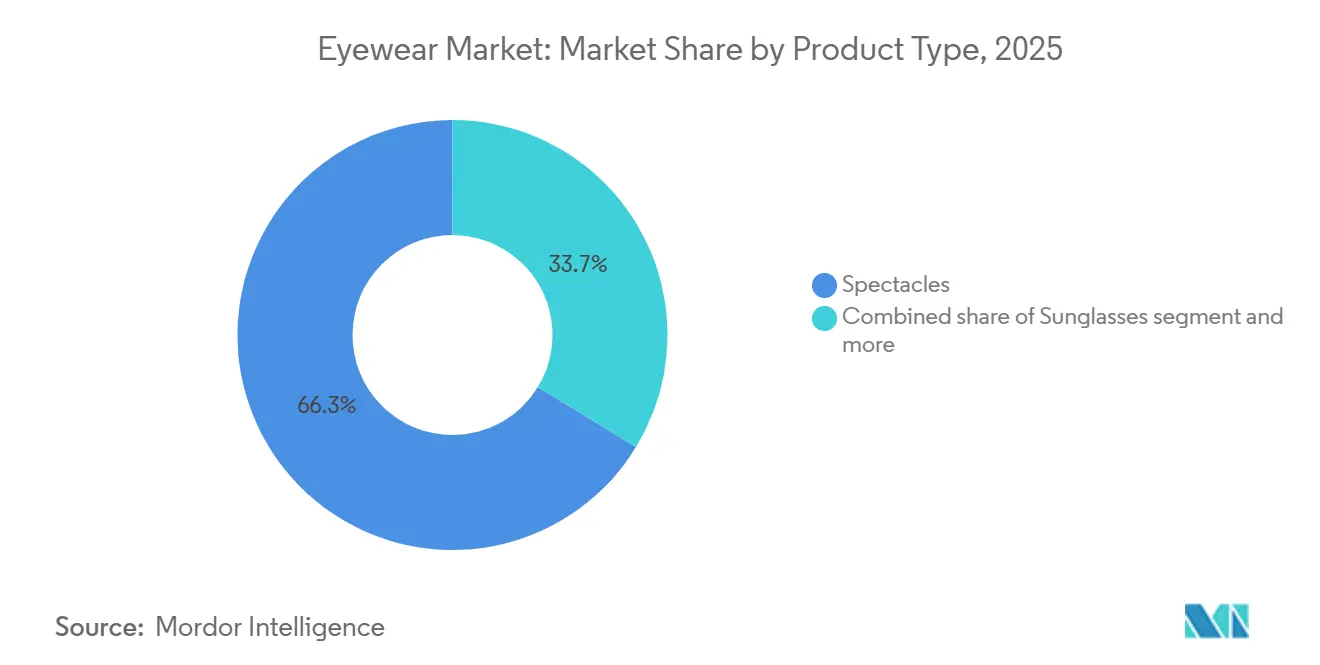
- Nach Produkttyp führten Brillen mit einem Umsatzanteil von 66,28 % im Jahr 2025, während Sonnenbrillen bis 2031 voraussichtlich mit einem CAGR von 6,18 % wachsen werden.
- Nach Kategorie hielt das Massensegment im Jahr 2025 einen Anteil von 67,54 % am Brillenmarkt, während Premium-Brillen bis 2031 voraussichtlich mit einem CAGR von 6,12 % wachsen werden.
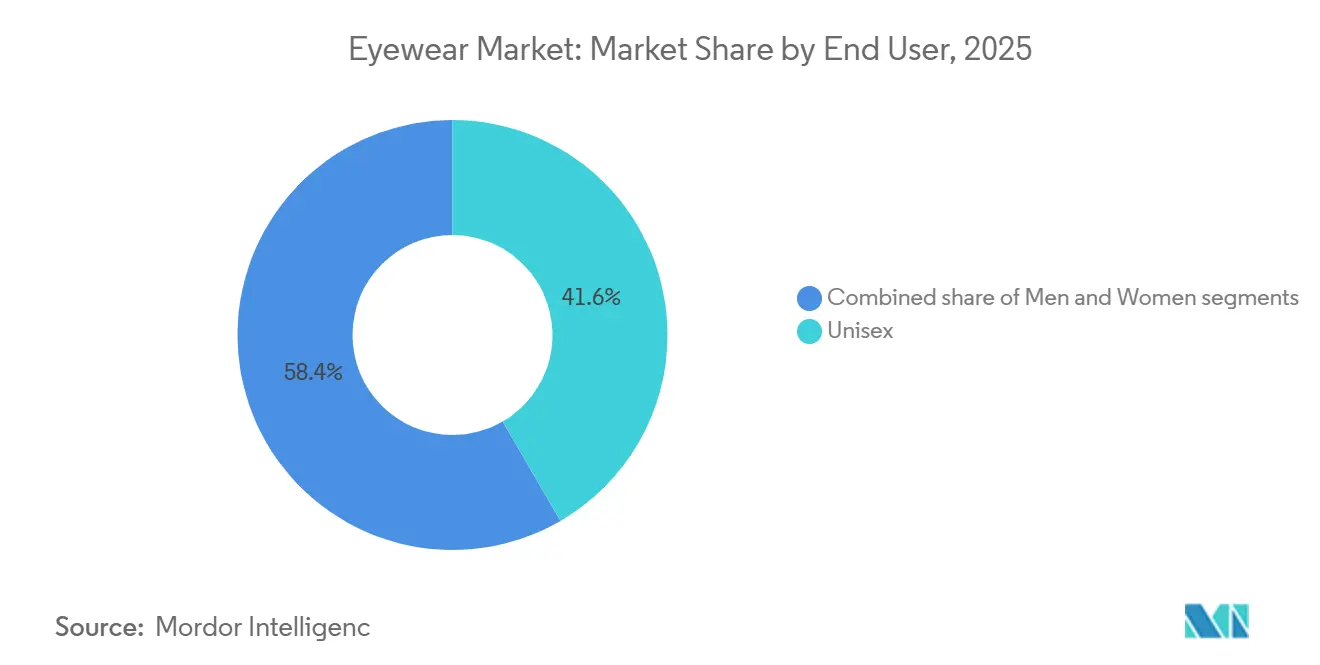
- Nach Endnutzer entfielen im Jahr 2025 41,63 % der Brillenmarktgröße auf Unisex-Fassungen, während Damenbrillen bis 2031 mit einem CAGR von 5,88 % wachsen.
- Nach Vertriebskanal repräsentierten stationäre Geschäfte im Jahr 2025 83,11 % des Umsatzes, während Online-Kanäle bis 2031 voraussichtlich einen CAGR von 6,85 % verzeichnen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,96 % am Umsatz, und der asiatisch-pazifische Raum ist mit einem CAGR von 6,67 % bis 2031 für die schnellste Expansion positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Brillenmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Luxus- und Premium-Sonnenbrillen | +1.2% | Global, konzentriert in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Sehproblemen | +1.8% | Global, ausgeprägt in Asien-Pazifik (China, Indien) und Subsahara-Afrika | Langfristig (≥4 Jahre) |
| Technologische Fortschritte und intelligente Brillen | +0.9% | Nordamerika, Europa, frühe Einführung in Japan und Südkorea | Kurzfristig (≤2 Jahre) |
| Wachsendes Bewusstsein für UV-Schutz und Augengesundheit | +0.7% | Global, regulatorisch getrieben in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einfluss von Prominentenempfehlungen und sozialen Medien | +0.6% | Global, am stärksten in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Kurzfristig (≤2 Jahre) |
| Blaulichtschutz-Vorgaben am Arbeitsplatz | +0.4% | Nordamerika, Europa, aufkommend in den Unternehmensumfeldern des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Luxus- und Premium-Sonnenbrillen
Premium-Sonnenbrillen werden zunehmend als Lifestyle-Entscheidung vermarktet, wobei UV-Schutz nicht nur als Notwendigkeit, sondern als Statement betont wird. Dieser Trend wird durch EssilorLuxotticas Übernahme von Supreme für 1,5 Milliarden USD im Juli 2024 unterstrichen, ein Schritt, der den Reiz von Streetwear mit dem optischen Einzelhandel verbindet. LVMHs Übernahme von Barton Perreira im November 2023 unterstreicht zusätzlich die Tendenz der Branche zur vertikalen Integration. Etablierte Akteure, die über eigene Testlabore verfügen, haben einen Vorteil bei der Bewältigung regulatorischer Hürden wie ISO 12312-1:2022, die strenge Standards für UV-Durchlässigkeit und Stoßfestigkeit von Sonnenbrillen festlegt. Mit steigendem verfügbarem Einkommen kann sich nun ein breiteres Verbraucherspektrum Premium- und Luxussonnenbrillen leisten, die über die reine Funktionalität hinausgehen. Daten des US-Büros für Wirtschaftsanalyse, abgerufen über FRED, zeigten, dass das reale verfügbare Personaleinkommen in den USA im September 2025 18.040,2 USD erreichte [1]. Mit dieser finanziellen Flexibilität tendieren Verbraucher zu hochwertiger Handwerkskunst, Exklusivität und Markenprestige. Dieser Wandel befeuert eine erhöhte Nachfrage nach limitierten Kollektionen, nachhaltigen Materialien und technologisch fortschrittlichen Gläsern und verdrängt Massenmarktalternativen.
Zunehmende Verbreitung von Sehproblemen
Der weltweite Anstieg von Brechungsfehlern, einschließlich Myopie, Hyperopie und Astigmatismus, treibt die Nachfrage nach Korrektionssonnenbrillen an, die sowohl Sehkorrektur als auch UV-Schutz bieten. Laut der Weltgesundheitsorganisation leiden weltweit mindestens 2,2 Milliarden Menschen an Nah- oder Fernsehbeeinträchtigungen, was das erhebliche Marktpotenzial für Sehkorrektionslösungen unterstreicht [2]. Myopie hat insbesondere in Asien dramatisch zugenommen. In Ländern wie China, Japan, Singapur und Südkorea sind nun 80–90 % der Jugendlichen und jungen Erwachsenen kurzsichtig, was ein erhebliches Problem für die öffentliche Gesundheit darstellt [3]. Fortschritte in der photochromen Glastechnologie treiben das Wachstum im Markt für Korrektionssonnenbrillen voran, indem sie die Funktionalität verbessern. Im April 2024 führte Indizen Optical Technologies of America (IOT America) photochrome Polycarbonat-Gleitsichtgläser Neochromes FT-28 ein, die das Bifokalglas-Segment mit verbesserten lichtadaptiven Eigenschaften und Langlebigkeit bereichern. Die zunehmende Bildschirmzeit hat zu einem Anstieg der digitalen Augenbelastung geführt und die Einführung von Blaulichtfilter-Gläsern gefördert. Darüber hinaus halten alternde Bevölkerungen in entwickelten Märkten die Nachfrage nach spezialisierten Sehkorrektionsprodukten im Brillenmarkt aufrecht.
Technologische Fortschritte und intelligente Brillen
Im Juli 2024 stellte Meta in Partnerschaft mit EssilorLuxottica KI-gestützte intelligente Ray-Ban-Brillen vor. Diese Brillen verbinden Mode mit tragbarer Technologie und bieten Funktionen wie Sprachassistenten und freihändige Fotografie. Um diese Zusammenarbeit zu stärken, erwägt Meta den Erwerb einer Kapitalbeteiligung an EssilorLuxottica. Ähnlich dazu brachte Snap Inc. im September 2024 seine Spectacles 5 auf den Markt. Mit einem monatlichen Entwicklerabonnement von 99 USD verfügen diese Brillen über Augmented-Reality-Displays. Snap zielt jedoch auf Unternehmensanwendungen wie Einzelhandelsvisualisierung und Fernunterstützung ab, anstatt auf den Massenmarkt. Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte 12 neue Kontaktlinsendesigns für 2024–2025. Zu den wichtigsten Genehmigungen gehören Johnson and Johnson Visions Acuvue Oasys Max 1-Day mit TearStable-Technologie und CooperVisions MiSight 1-day zur Myopiekontrolle. Diese Genehmigungen spiegeln einen regulatorischen Fokus auf inkrementelle Innovationen statt auf disruptive intelligente Linsentechnologien wider. Darüber hinaus entsprechen Blaulichtfilter-Beschichtungen, die heute in nordamerikanischen Korrektionsgläsern weit verbreitet sind, den Standards ISO 12312-1:2022 und ANSI Z80.3-2018. Ihre Einführung, die hauptsächlich durch Empfehlungen von Augenoptikern statt durch Verbrauchernachfrage getrieben wird, unterstreicht den Einfluss von Fachleuten bei der Gestaltung der Technologieakzeptanz gegenüber Marketingbemühungen.
Wachsendes Bewusstsein für UV-Schutz und Augengesundheit
Die Weltgesundheitsorganisation identifiziert UV-Exposition als einen Faktor, der zu 20 % der Kataraktfälle beiträgt. Dies hat nationale Gesundheitsbehörden dazu veranlasst, UV400-zertifizierte Gläser in Kampagnen zur öffentlichen Gesundheit zu fördern. Die Einhaltung bleibt jedoch weitgehend freiwillig, außer in Australien und Neuseeland, wo die Therapeutische Güterverwaltung eine UV-Durchlässigkeitskennzeichnung für alle Sonnenbrillen vorschreibt. In den Vereinigten Staaten setzt die Behörde für Lebens- und Arzneimittel 21 CFR Teil 886.5844 durch, das Stoßfestigkeit für Korrektionsgläser vorschreibt, aber keine spezifischen UV-Schutz-Schwellenwerte festlegt. Diese regulatorische Lücke ermöglicht es Premium-Marken, UV400 als Unterscheidungsmerkmal zu vermarkten. Darüber hinaus hat der Standard ISO 12312-1:2022 die UV-Durchlässigkeitsgrenzen für Sonnenbrillen der Kategorien 2–4 auf unter 5 % gesenkt und Stoßfestigkeitstests bei Geschwindigkeiten von 162 Kilometern pro Stunde eingeführt. Diese Änderungen haben die Compliance-Kosten erhöht, insbesondere für Hersteller ohne eigene Testkapazitäten. Klinische Belege, die UV-Exposition mit Erkrankungen wie Pterygium und Makuladegeneration in Verbindung bringen, unterstützen die Empfehlungen von Augenoptikern für polarisierte Gläser, die höher bepreist sind als nicht polarisierte Alternativen.
Analyse der Hemmnisse des Brillenmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Fälschungsprodukten | -0.8% | Global, konzentriert in Asien-Pazifik (China, Hongkong) und über den E-Commerce vertrieben | Kurzfristig (≤2 Jahre) |
| Sehkorrekturoperationen | -0.5% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum mit hohem verfügbaren Einkommen | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -0.6% | Global, ausgeprägt in Regionen, die von importiertem Acetat, Polycarbonat und Titan abhängig sind | Kurzfristig (≤2 Jahre) |
| Hohe Kosten für Forschung, Design und Technologie | -0.4% | Global, betrifft überproportional kleinere Marken ohne Forschungs- und Entwicklungskapazitäten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungsprodukten
Im Jahr 2024 beschlagnahmte die Europäische Union 112 Millionen gefälschte Artikel mit einem geschätzten Wert von 3,8 Milliarden EUR und verdeutlichte damit die anhaltenden Herausforderungen bei der Bekämpfung von Fälschungsaktivitäten. Die Verordnung 608/2013 der Europäischen Union ermächtigt die Mitgliedstaaten, mutmaßlich gefälschte Waren an den Grenzen zurückzuhalten; die Durchsetzungspraktiken unterscheiden sich jedoch erheblich in der gesamten Region, was zu unterschiedlichen Wirksamkeitsniveaus führt. Der Bericht der Weltorganisation für geistiges Eigentum aus dem Jahr 2024 hebt hervor, dass Brillen nach Arzneimitteln, Elektronik und Bekleidung die viertwertvolle Kategorie unter den beschlagnahmten Fälschungswaren darstellen. Diese Einstufung spiegelt die strategische Ausnutzung niedriger Herstellungskosten durch Fälscher zur Produktion und zum Vertrieb gefälschter Produkte wider. Um diesem Problem zu begegnen, hat EssilorLuxottica in Zusammenarbeit mit dem US-Zoll- und Grenzschutz ein E-Registrierungsprogramm eingeführt. Dieses Programm ermöglicht Echtzeit-Warnungen, wenn Sendungen, die registrierten Marken entsprechen, beim Eintritt in die USA erkannt werden, und reduziert so das Eindringen von Fälschungswaren. Dennoch erfordert diese Initiative erhebliche Investitionen in rechtliche Rahmenbedingungen und Compliance-Infrastruktur, um ihren Erfolg sicherzustellen.
Sehkorrekturoperationen
Die US-amerikanische Behörde für Lebens- und Arzneimittel stellt fest, dass LASIK- und photorefraktive Keratektomie-Eingriffe die Abhängigkeit von Fernkorrektionsbrillen verringern, aber Presbyopie, die sich typischerweise zwischen dem 40. und 45. Lebensjahr entwickelt, nicht vollständig beheben. Diese Einschränkung mindert das langfristige Risiko einer Erosion der Brillennachfrage. Die Einführung refraktiver Chirurgie konzentriert sich hauptsächlich auf einkommensstarke Märkte, wobei Nordamerika und Europa einen erheblichen Anteil der Eingriffe ausmachen. Im Gegensatz dazu verzeichnen Regionen wie Asien-Pazifik, Lateinamerika und der Nahe Osten aufgrund kostenbedingter Barrieren niedrigere Einführungsraten. Die Leitlinien der Amerikanischen Akademie für Augenheilkunde aus dem Jahr 2025 empfehlen LASIK für Personen mit dünnen Hornhäuten, Autoimmunerkrankungen oder instabilen Sehstärken nicht, was etwa 30 % der myopen Kandidaten ausschließt und eine Grundnachfrage nach Korrektionsbrillen aufrechterhält. Unterdessen bewerben Kontaktlinsenhersteller wie Johnson and Johnson Vision und CooperVision Myopiekontrolllinsen wie Acuvue Oasys Max und MiSight 1 day als Alternativen zur refraktiven Chirurgie für pädiatrische Patienten. Dieser Ansatz adressiert elterliche Bedenken hinsichtlich chirurgischer Risiken und fördert gleichzeitig eine frühe Markentreue, die bis ins Erwachsenenalter anhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Brillenmarkts
Nach Produkttyp:
Brillen sichern das Volumen, Sonnenbrillen erfassen die PremiumisierungIm Jahr 2025 dominierte die Brille den Markt mit einem erheblichen Anteil von 66,28 %. Diese Dominanz wird in erster Linie durch den weltweiten Bedarf an Fernkorrektur und die steigende Nachfrage nach Presbyopie-Gläsern angetrieben. Die zunehmende Verbreitung von Myopie, Presbyopie und digitaler Augenbelastung, die größtenteils durch längere Bildschirmexposition verursacht wird, hat die Nachfrage nach Korrektionsgläsern erheblich gesteigert. Darüber hinaus verzeichnen Kontaktlinsen ein Wachstum aufgrund von Zulassungen der Food and Drug Administration zur Kontrolle von Myopie, was den Brillenmarkt weiter diversifiziert. Andere Produktkategorien wie Sportbrillen und Schutzbrillen bleiben Nischenprodukte, die auf spezifische Verbraucherbedürfnisse ausgerichtet sind. Der aktualisierte ISO-Standard 12870:2024 für Brillenfassungen hat Haltbarkeitstests für biobasierte Acetatmaterialien eingeführt. Dieser Fortschritt ermöglicht es Marken wie Warby Parker und Fielmann, ihre Nachhaltigkeitsbemühungen hervorzuheben und gleichzeitig preislich wettbewerbsfähig gegenüber herkömmlichen erdölbasierten Alternativen zu bleiben.
Das Sonnenbrillen-Segment wird jedoch voraussichtlich bis 2031 mit einem robusten CAGR von 6,18 % wachsen. Dieses Wachstum ist größtenteils auf die Konsolidierung von Luxusmarken innerhalb des Marktes zurückzuführen. Zu den wichtigsten Entwicklungen gehören die Übernahme von Supreme durch EssilorLuxottica für 1,5 Milliarden USD im Juli 2024 und der Kauf von Barton Perreira durch LVMH für 80 Millionen USD im November 2023. Diese strategischen Übernahmen unterstreichen die Rentabilität des Premium-Sonnenbrillen-Segments, das Bruttomargen von 50–70 % aufweist, was deutlich höher ist als die 30–40 % Margen bei Korrektionsbrillen. Der Trend zur Premiumisierung, angetrieben durch die Attraktivität von Designermarken, den Einfluss sozialer Medien und technologische Innovationen wie polarisierte und intelligente Gläser, hat häufige Upgrades gefördert. Dies ist besonders bei jüngeren Bevölkerungsgruppen und wohlhabenden Verbrauchern zu beobachten, die von der Kombination aus Funktionalität und Luxus dieser Produkte angezogen werden.


Nach Kategorie:
Massenmarkt dominiert das Volumen, Premium erfasst die MargenausweitungIm Jahr 2025 sichert sich das Massenmarktsegment einen dominanten Anteil von 67,54 % am Markt. Dieses Segment gedeiht durch die Hochvolumenproduktion standardisierter Brillendesigns, die eine kosteneffiziente Fertigung ermöglicht. Die daraus resultierende Erschwinglichkeit spricht preissensible Verbraucher in städtischen und ländlichen Regionen gleichermaßen stark an und macht es zum primären Treiber der globalen Nachfrage. Das Massenmarktsegment bedient hauptsächlich Schwellenmärkte und deckt die Bedürfnisse einer breiten Verbraucherbasis ab, die auf wesentliche Korrektionsbrillen für Erkrankungen wie Myopie und Presbyopie sowie für den täglichen Gebrauch angewiesen ist. In diesen Regionen priorisieren mittlere und untere Einkommensgruppen häufig Funktionalität und Erschwinglichkeit gegenüber ästhetischer Attraktivität, was die Position des Segments im Markt weiter festigt.
Umgekehrt wird Premium-Brillen bis 2031 voraussichtlich mit einem CAGR von 6,12 % wachsen. Dieses Wachstum wird durch EssilorLuxotticas strategische Lizenzvereinbarungen mit Luxusmarken wie Prada, Chanel und Versace angetrieben. Diese Kooperationen nutzen die Präsenz auf roten Teppichen und unterstützen Einzelhandelspreise zwischen 300 und 800 USD für Fassungen, die 30–80 USD in der Herstellung kosten. Darüber hinaus stellt LVMHs Thélios-Sparte nach der Übernahme von Barton Perreira im November 2023 nun Brillen für hochwertige Marken wie Dior, Fendi und Celine her. Dieser Wandel eliminiert Lizenzgebühren, die zuvor 8–12 % des Großhandelsumsatzes ausmachten, und verkürzt die Zeitspanne vom Design bis zur Markteinführung von 18 Monaten auf 12 Monate. Darüber hinaus stellt die Einhaltung der ISO 12312-1:2022-Standards, die Kosten von 50.000–200.000 USD pro Produktlinie für UV-Durchlässigkeits- und Stoßfestigkeitstests verursacht, eine erhebliche Herausforderung für Massenmarktteilnehmer dar. Premium-Marken, die über eigene Laboratorien verfügen, erfüllen diese regulatorischen Anforderungen problemlos und schaffen damit eine erhebliche Barriere für neue Marktteilnehmer.
Nach Endnutzer:
Unisex-Fassungen dominieren, Damensegment übertrifft das WachstumIm Jahr 2025 entfallen 41,63 % des Marktanteils auf Unisex-Brillen, angetrieben durch minimalistische Designs wie Aviator-, Wayfarer- und runde Fassungen. Diese Stile sprechen kostenbewusste Verbraucher an, die Vielseitigkeit schätzen. Marken wie Warby Parker und Zenni Optical konzentrieren sich auf Unisex-Artikelnummern, um das Bestandsmanagement zu optimieren. Unisex-Fassungen passen zu verschiedenen Gesichtsformen und Stilen und ermöglichen es Einzelhändlern, auf separate Herren- und Damenlinien zu verzichten. Diese breite Attraktivität richtet sich an Verbraucher, die anpassungsfähige, minimalistische Brillen suchen. Durch die Einbeziehung neutraler Farben, klassischer Formen und zeitloser Designs bedienen Marken gemeinsame Familienkäufe und stilflexible Verbraucher und steigern so die Verkaufsvolumina. Die wachsende Betonung von Inklusion, Genderfluktuation und durch soziale Medien getriebenen Trends unterstützt die Nachfrage nach Unisex-Produkten, insbesondere bei jüngeren Generationen wie der Generation Z und Millennials, die Komfort gegenüber traditionellen Geschlechternormen priorisieren.
Andererseits verzeichnet Damenbrillen ein erhebliches Wachstum mit einem bis 2031 prognostizierten CAGR von 5,88 %. Dieses Wachstum wird durch geschlechtsspezifische Designs wie Cat-Eye- und übergroße Fassungen angetrieben, die einen Preisaufschlag von 20–30 % gegenüber Unisex-Alternativen erzielen. EssilorLuxotticas Ray-Ban- und Oakley-Damenlinien werden voraussichtlich im Jahr 2024 einen Umsatz von 2,5 Milliarden USD erzielen. Prominentenempfehlungen spielen eine entscheidende Rolle für den Erfolg von Damenbrillen. Lenskarts Expansion in Indien stützt sich beispielsweise stark auf Bollywood-Partnerschaften. Die Empfehlung der Schauspielerin Katrina Kaif hat im Jahr 2024 zu 25 % der Neukundengewinnung der Marke beigetragen und unterstreicht den Einfluss regionaler Prominenter gegenüber globaler Markenbekanntheit in Schwellenmärkten. Herausforderungen bestehen jedoch weiterhin. Die US-amerikanische Bundeshandelskommission aktualisierte im Jahr 2024 ihre Richtlinien zur Offenlegung von Empfehlungen und verpflichtete Influencer, bezahlte Partnerschaften klar zu kennzeichnen. Während diese Initiative die Transparenz erhöht, steigert sie auch die Compliance-Kosten für Marken, die mehrstufige Influencer-Netzwerke verwalten.
Nach Vertriebskanal:
Stationärer Handel behält die Dominanz, Online beschleunigt die DisruptionIm Jahr 2025 halten stationäre Geschäfte einen Marktanteil von 83,11 %, unterstützt durch augenoptikergeführte Beratungen, optimierte Versicherungserstattungen und schnelle Glasanpassungen. Die praktische Natur von Brillen, die präzise Anpassungen für Komfort und Funktionalität erfordern, sichert die Dominanz des stationären Handels. Augenoptiker verbessern dieses Erlebnis durch Sehtests vor Ort, individuelle Anpassungen und sofortige Produktproben, die das Verbrauchervertrauen bei bedeutenden Käufen stärken. Andererseits verzeichnen Online-Shops ein Wachstum mit einem bis 2031 prognostizierten CAGR von 6,85 %. Dieses Wachstum wird durch Funktionen wie virtuelle Anproben, breite Produktpaletten, wettbewerbsfähige Preise und die Bequemlichkeit der Lieferung nach Hause angetrieben, die technikaffine jüngere Verbraucher ansprechen.
Lenskart veranschaulicht diesen Trend mit seiner Omnichannel-Strategie, die Online-Bestellungen mit stationären Anpassungen integriert. Dieser Ansatz unterstreicht die Bedeutung physischer Berührungspunkte in Schwellenmärkten und adressiert Verbraucherbedenken beim Online-Kauf von Brillen. Ähnlich dazu expandiert Fielmann in Europa durch die strategische Eröffnung von Flagship-Stores in stark frequentierten städtischen Gebieten wie Berlin, Paris und Mailand. Diese Geschäfte kombinieren Einzelhandel mit Augenoptik und Glasschleifservices vor Ort und reduzieren die Erfüllungszeiten vom Standard von 7–10 Tagen auf Same-Day-Lieferung, was einen Wettbewerbsvorteil gegenüber reinen Online-Anbietern bietet. Darüber hinaus aktualisierte die US-amerikanische Bundeshandelskommission im Jahr 2024 ihre Kontaktlinsenregel und verpflichtete Verschreiber, Patienten Kopien ihrer Rezepte auszuhändigen. Diese Änderung ermöglicht es Online-Händlern wie 1-800 Contacts und Lens.com, einen erheblichen Anteil von 30 % am US-amerikanischen Kontaktlinsenmarkt zu gewinnen.
Geografische Analyse
Brillenmarkt in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Umsatzanteil von 32,96 %, gestützt durch FDA-Vorschriften zur Stoßfestigkeit, die die Kosten importierter Linsen erhöhten. Eine konsequente Durchsetzung der Maßnahmen gegen Produktfälschungen schützte zudem die Premiumpreisgestaltung. In Kanada trugen provinzielle Subventionen sowie das Wachstum in den Entwicklungsmärkten Mexikos zum Volumenwachstum bei. Obwohl die LASIK-Nachfrage das Wachstum abschwächte, hemmte sie es nicht vollständig. Hohe verfügbare Einkommen, eine umfangreiche Krankenversicherungsabdeckung für Sehhilfen sowie eine Vorliebe für Premiummarken wie Ray-Ban und Oakley trieben die Pro-Kopf-Ausgaben in die Höhe und stärkten den Wertanteil der Region im Vergleich zu volumensgetriebenen Regionen.
Brillenmarkt in APAC und Europa
Asien-Pazifik wird voraussichtlich den schnellsten regionalen CAGR von 6,67 % erzielen. Indiens politische Veränderungen unterstützen zunehmend die lokale Produktion, während Chinas beschleunigte Zulassungsverfahren Chancen für neue Marktteilnehmer schaffen. Japans alternde Bevölkerung treibt weiterhin Wiederholungskäufe an, insbesondere bei Produkten im Zusammenhang mit Presbyopie. Lenskarts rasche Filialexpansionen unterstreichen den wachsenden Erfolg des Omnichannel-Einzelhandels. Europa verzeichnet trotz uneinheitlicher Durchsetzung von Maßnahmen gegen Produktfälschungen ein stetiges Wachstum. Im Vereinigten Königreich unterstützen NHS-Gutscheinprogramme die Nachfrage nach einfachen Brillen. Fielmann in Deutschland differenziert sich durch Same-Day-Fulfillment-Services. Medizintechnikunternehmen wie Carl Zeiss konzentrieren sich unterdessen auf hochmargige Diagnosegeräte und verschärfen damit den Wettbewerb im Verbraucherbrillensegment.
Brillenmarkt in Südamerika und MEA
Südamerika entwickelt sich weiter, wobei Brasiliens ANVISA-Registrierungsvorschriften etablierte Marken schützen. In Argentinien drängt die Inflation die Verbraucher zu Massenmarktfassungen, doch Ratenzahlungspläne helfen, die Absatzmengen aufrechtzuerhalten. Chiles kostenlose Schulbrillen-Programme bauen eine Markenvertrautheit auf, die bis ins Erwachsenenalter anhält. Der Nahe Osten und Afrika bieten Wachstumschancen, angetrieben durch Saudi-Arabiens Gesundheitsfinanzierung und die ISO-13485-Importvorschriften der Vereinigten Arabischen Emirate, die Qualität sicherstellen. Trotz anhaltender Fragmentierung in Südafrika und Nigeria beginnen Kettenexpansionen und lokale Beschaffung, die Verbraucherpreise zu senken. Diese vielfältigen geografischen Trends mindern nicht nur Risiken im Brillenmarkt, sondern sorgen auch für diversifizierte Einnahmequellen in den verschiedenen Regionen.

Wettbewerbslandschaft
Der Brillenmarkt weist eine moderate Konsolidierung auf, wobei etablierte Unternehmen ihre Positionen durch strategische Partnerschaften stärken. Diese wichtigen Marktteilnehmer nutzen ihre weitreichenden Vertriebsnetze, vielfältigen Markenportfolios und robusten Fertigungskapazitäten, um einen Wettbewerbsvorteil zu wahren. Solche Partnerschaften stärken nicht nur gemeinsame Forschungsbemühungen, sondern fördern auch den Technologieaustausch und eine synchronisierte Marktexpansion. Zu den wichtigsten Marktteilnehmern gehören Safilo Group S.p.A., Fielmann AG, EssilorLuxottica SA, The Cooper Companies, Inc. und Johnson & Johnson.
Technologiegiganten gestalten die Wettbewerbsdynamik neu. Meta und Apple, die um die Vorherrschaft im Bereich Augmented Reality (AR) wetteifern, weben ihre Ökosysteme in Brillen ein, mit virtuellen Displays, Gestensteuerung und nahtloser Gerätekonnektivität. Unterdessen erweitert der regionale Akteur Lenskart seinen Horizont mit Omnichannel-Strategien, die durch die Übernahme von Owndays in Japan hervorgehoben werden. Diese Expansion umfasst stationären Einzelhandel, E-Commerce und innovative digitale Anprobierungslösungen. Mittelständische Marken erschließen Nischen mit nachhaltigen Materialien, 3D-Druck und KI-gesteuerter Größenanpassung und bieten biologisch abbaubare Fassungen und maßgeschneiderte Designs an. Um Fälschungen entgegenzuwirken, setzen Unternehmen auf Blockchain-Tracking und Mikrogravur – eine Maßnahme, die zwar die Betriebskosten erhöht, aber das Vertrauen der Verbraucher stärkt.
Luxuskonzerne wie LVMH und Kering betrachten Brillen als lukrative Erweiterung und kaufen Designhäuser und Lizenzen auf, um den Wert zu maximieren. Regionale Akteure wie Fielmann, Devlyn und Specsavers konsolidieren fragmentierte Märkte mit ihren Omnichannel-Ansätzen und verschärfen den Wettbewerb für unabhängige Einzelhändler. Die Bedrohung durch Fälschungen treibt kontinuierliche Investitionen in Authentifizierungstechnologien und die Zusammenarbeit mit dem Zoll an, was Compliance-Kosten verursacht, aber die Markenintegrität schützt.
Brillenmarkt – Branchenführer
-
Safilo Group S.p.A.
-
Fielmann AG
-
EssilorLuxottica SA
-
The Cooper Companies, Inc.
-
Johnson and Johnson AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brillenmarkt Unternehmen in diesem Bericht
- EssilorLuxottica SA
- Johnson and Johnson AG
- Alcon Inc.
- The Cooper Companies Inc.
- Bausch + Lomb Corp.
- Safilo Group SpA
- Fielmann AG
- Carl Zeiss AG
- De Rigo Vision SpA
- Charmant Group
- Hoya Corporation
- Warby Parker Inc.
- Lenskart Solutions Pvt. Ltd.
- Marchon Eyewear (VSP Global)
- Maui Jim Inc.
- Zenni Optical Inc.
- Marcolin SpA
- Inspecs Group PLC
- Meta Platforms Inc. (Ray-Ban Meta)
- Snap Inc. (Spectacles)

Brillenmarkt – Branchenführer
Der Brillenmarkt weist eine moderate Konsolidierung auf, wobei etablierte Unternehmen ihre Positionen durch strategische Partnerschaften stärken. Diese wichtigen Akteure nutzen ihre weitreichenden Vertriebsnetze, vielfältigen Markenportfolios und robusten Fertigungskapazitäten, um einen Wettbewerbsvorteil zu wahren. Solche Partnerschaften stärken nicht nur gemeinsame Forschungsbemühungen, sondern fördern auch den Technologieaustausch und eine synchronisierte Marktexpansion. Zu den wichtigsten Akteuren im Markt gehören Safilo Group S.p.A., Fielmann AG, EssilorLuxottica SA, The Cooper Companies, Inc. und Johnson & Johnson.
Technologiegiganten gestalten die Wettbewerbsdynamik neu. Meta und Apple, die um die Dominanz in der Augmented Reality (AR) wetteifern, weben ihre Ökosysteme in Brillen ein und bieten virtuelle Displays, Gestensteuerung und nahtlose Gerätekonnektivität. Unterdessen erweitert der regionale Akteur Lenskart seinen Horizont mit Omnichannel-Strategien, die durch seine Owndays-Übernahme in Japan hervorgehoben werden. Diese Expansion umfasst den stationären Einzelhandel, E-Commerce und innovative digitale Anprobenlösungen. Mittelklasse-Marken schaffen Nischen mit nachhaltigen Materialien, 3D-Druck und KI-gesteuerter Größenbestimmung und bieten biologisch abbaubare Fassungen und maßgeschneiderte Designs an. Um Fälschungen entgegenzuwirken, setzen Unternehmen auf Blockchain-Tracking und Mikrogravur, ein Schritt, der zwar die Betriebskosten erhöht, aber das Verbrauchervertrauen stärkt.
Luxustitanen wie LVMH und Kering betrachten Brillen als lukrative Erweiterung und kaufen Designhäuser und Lizenzen auf, um den Wert zu maximieren. Regionale Akteure wie Fielmann, Devlyn und Specsavers konsolidieren fragmentierte Märkte mit ihren Omnichannel-Ansätzen und intensivieren den Wettbewerb für unabhängige Einzelhändler. Die Bedrohung durch Fälschungen treibt kontinuierliche Investitionen in Authentifizierungstechnologie und die Zusammenarbeit mit dem Zoll an, was Compliance-Kosten verursacht, aber die Markenintegrität schützt.
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Fabrikmodernisierungen deuten auf eine klarere Chance für regionalisierte, hochdurchsatzfähige Fertigung und schnellere Liefermodelle hin, insbesondere dort, wo Omnichannel-Händler und Managed-Care-Kanäle vorhersehbare Vorlaufzeiten priorisieren. Lenskart begann im März 2025 mit dem Bau eines integrierten Fertigungswerks auf 50 Hektar in Hyderabad mit einem Ziel von 200.000 Brillen pro Tag. Specsavers begann im Mai 2026 ebenfalls mit einer Erweiterung seiner Vision Labs in Kidderminster im Wert von 7 Millionen GBP, um die wöchentliche Glasproduktion um 22 % zu steigern. Im Bereich Premium-Fassungen eröffnete Thélios im Juli 2025 eine 20.000 Quadratmeter große Anlage in Longarone, die der Metallbrillenproduktion gewidmet ist, und verdoppelte damit seine gesamte Produktionsfläche auf 40.000 Quadratmeter, um kürzere Design-to-Shelf-Zyklen und eine engere Kontrolle über Qualität und Compliance zu unterstützen.
Die Digitalisierung und der Einsatz von KI verlagern die Chancen von der reinen Produktdifferenzierung hin zu messbaren Verbesserungen bei Konversion, Passgenauigkeit und Produktivität im Geschäft. In Italien wurde Innovereye im Februar 2026 von ANFAO, Confindustria Belluno Dolomiti, Aivisory und Certottica ins Leben gerufen, um Branchenteilnehmern die Einführung digitaler und KI-Technologien zu erleichtern und die Adoptionshürden für kleinere Lieferanten außerhalb großer Konzern-F&E-Ökosysteme zu senken. Auf der Nachfrageseite erweitert der Übergang von statischen virtuellen Anproben zu Echtzeit-Gesichtsgeometrie-Tracking und KI-gestützten Empfehlungsmaschinen das adressierbare Online-Korrektionssegment, indem das Vertrauen in die Fassungsproportionalität und die Katalognavigation verbessert wird, während stationäre Händler ebenfalls in Automatisierung investieren (beispielsweise KI-gestützte Refraktionsanwendungen), um den Untersuchungsdurchsatz zu erhöhen und die Servicequalität zu standardisieren. Smartbrillen eröffnen eine weitere investierbare Nische, die durch die Ankündigung von EssilorLuxottica im Juni 2026 unterstrichen wird, einen Produktionsbereich in seinem Werk in Agordo auf die Herstellung von Smartbrillen umzustellen – ein Signal für den Aufbau von Fertigungskapazitäten, den Lieferanten von Optiken, Scharnieren, Beschichtungen und Montageautomatisierung unterstützen können.
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Werksmodernisierungen deuten auf eine klarere Chance für regionalisierte, durchsatzstarke Fertigung und schnellere Liefermodelle hin, insbesondere dort, wo Omnichannel-Einzelhändler und Managed-Care-Kanäle vorhersehbare Lieferzeiten priorisieren. Lenskart begann im März 2025 mit dem Bau einer 50 Acre großen integrierten Fertigungsanlage in Hyderabad mit dem Ziel von 200.000 Brillen pro Tag. Specsavers startete im Mai 2026 zudem eine Erweiterung seiner Kidderminster Vision Labs im Umfang von 7 Millionen GBP, um die wöchentliche Glasproduktion um 22 % zu steigern. Im Premiumsegment eröffnete Thélios im Juli 2025 eine 20.000 Quadratmeter große Anlage in Longarone, die der Produktion von Metallbrillen gewidmet ist und die gesamte Produktionsfläche auf 40.000 Quadratmeter verdoppelt, um kürzere Zyklen von Design bis Regal sowie eine engere Kontrolle über Qualität und Compliance zu unterstützen.
Digitale und KI-gestützte Anwendungen verlagern die Chance von reiner Produktdifferenzierung hin zu messbaren Verbesserungen bei Konversionsrate, Passgenauigkeit und Filialproduktivität. In Italien wurde im Februar 2026 Innovereye von ANFAO, Confindustria Belluno Dolomiti, Aivisory und Certottica gegründet, um Branchenteilnehmern die Einführung digitaler und KI-Technologien zu erleichtern und die Einstiegshürden für kleinere Zulieferer außerhalb der F&E-Ökosysteme großer Konzerne zu senken. Nachfrageseitig erweitert der Übergang von statischem virtuellem Anprobieren hin zu Echtzeit-Gesichtsgeometrieerfassung und KI-gestützten Empfehlungssystemen das adressierbare Online-Segment für verschreibungspflichtige Brillen, indem das Vertrauen in Passform und Proportionen der Fassungen sowie die Katalognavigation verbessert werden, während stationäre Einzelhändler ebenfalls in Automatisierung investieren (zum Beispiel den Einsatz KI-gestützter Refraktionssysteme), um den Untersuchungsdurchsatz zu erhöhen und die Servicequalität zu standardisieren. Smarte Brillen bilden einen weiteren investitionswürdigen Bereich, unterstrichen durch die Ankündigung von EssilorLuxottica im Juni 2026, einen Produktionsbereich im Werk Agordo auf die Herstellung smarter Brillen umzustellen, was den Aufbau von Fertigungskapazitäten signalisiert, den Zulieferer von Optik, Scharnieren, Beschichtungen und Montageautomatisierung unterstützen können.
Aktuelle Branchenentwicklungen im Brillenmarkt
- Juni 2026: EssilorLuxottica und Meta stellten eine neue Kollektion von KI-Brillen (Meta Glasses) mit einem Einstiegspreis ab 299 USD vor. Die Markteinführung erweitert das Wearables-Sortiment über frühere Ray-Ban-Meta-Modelle hinaus und bringt smarte Brillen näher an Massenmarktpreise heran. Für etablierte Brillenhersteller erhöht dies die Messlatte für Produktökosysteme, die Fassungen, Gläser und softwaregestützte Funktionen kombinieren.
- April 2026: Die Fielmann Group kündigte die Einführung KI-gestützter automatisierter Refraktionstechnologie in 300 Filialen in Europa an. Dies erweitert die diagnostischen Möglichkeiten in den Filialen und unterstützt einen höheren Untersuchungsdurchsatz in einem Offline-Kanal, der weiterhin den Großteil der Brillenkäufe abwickelt. Die Investition stärkt zudem Fielmanns Fähigkeit, klinikähnliche Dienstleistungen mit Einzelhandelskonversion und schnellerer Auftragsabwicklung zu verbinden.
- Juli 2024: Meta stellte in Zusammenarbeit mit EssilorLuxottica KI-gestützte Ray-Ban-Smart-Glasses vor, die modische Fassungen mit Sprachassistenten- und Freisprechaufnahmefunktionen kombinieren. Die Einführung trug dazu bei, smarte Brillen als Premium-Unterkategorie zu etablieren, angeführt von etablierten optischen Vertriebs- und Markenportfolios. Sie beschleunigte zudem Wettbewerbsreaktionen anderer Consumer-Tech- und Brillenunternehmen, die sich auf AR und tragbare Computertechnologie konzentrieren.


Brillenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Brillenmarkt ist hier definiert als der Wert der an Endnutzer über stationäre und Online-Kanäle verkauften Brillenprodukte, der Anwendungsfälle zur Sehkorrektur und zum Sonnenschutz in den wichtigsten Regionen abdeckt.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Brillen-Accessoires wie Etuis und Reinigungslösungen aus, ebenso wie eigenständige Smartbrillen-Elektronik.
Segmentierungsübersicht
- Nach Produkttyp
- Brillen
- Sonnenbrillen
- Kontaktlinsen
- Andere Produkttypen
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Stationäre Geschäfte
- Online-Shops
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research beginnen wir mit dem Aufbau einer soliden Faktenbasis zu Sehbedürfnissen, Demografie und Handelsströmen, die die Brillennachfrage prägen. Öffentliche Quellen wie die Weltgesundheitsorganisation, die Weltbank, das US Census Bureau, Eurostat und UN Comtrade werden genutzt, um Bevölkerungsstruktur, Einkommenssignale sowie Import- und Exportbewegungen für Brillenkategorien zu verstehen.
Parallel dazu prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen und Ergebniskommentare, um Portfoliomix und Preisbewegungen zu verstehen, was dabei hilft, Produkt- und Kanalannahmen zu überprüfen. Wo öffentliche Daten bestimmte Details nicht ausreichend abdecken, nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, wenn diese zur benötigten Länderabdeckung passen. Diese Desk-Research-Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um das Modell dort zu testen, wo öffentliche Daten breit gefächert sind, insbesondere in Bezug auf Kategorienmix, Preispunkte und Kanalaufteilungen in verschiedenen Regionen. Wir sprechen mit einer Mischung aus Führungskräften auf Markenseite, Distributoren, Einzel- und E-Commerce-Betreibern sowie Branchenspezialisten aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit Annahmen vor der Finalisierung der Zahlen verfeinert werden können.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 14 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Akteure: 14 % | Manager: 59 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Bevölkerung nach Altersgruppen, die Prävalenz von Sehbeeinträchtigungen und der Zugang zu Augenuntersuchungen in einen Nachfragepool umgerechnet werden, der dann mithilfe von Ersatzzyklen für Brillen, Sonnenbrillen und Kontaktlinsen in Einheitenbedarf umgewandelt wird. Diese Einheiten werden mit Preisleitern nach Kategorie und Kanal kombiniert, sodass der Wert auf eine Weise rekonstruiert wird, die von Land zu Land repliziert werden kann.
Wir bestätigen die Ergebnisse durch selektive Bottom-up-Annäherungen wie Lieferanten- und Händlerkanal-Checks, Stichproben des durchschnittlichen Verkaufspreises (ASP) nach Produkttyp sowie Plausibilitätsprüfungen anhand von Import- und Exportsignalen für relevante Brillenlinien. Wenn Länderdaten dünn sind, verwenden wir Proxys wie Urbanisierung, Einkommensklassen und Dichte des optischen Einzelhandels und überprüfen dann den impliziten Ausgabenbetrag pro Kopf, damit Ausreißer die Gesamtwerte nicht verzerren.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch eine kleine Anzahl von Treibern unterstützt werden, über die Primärbefragte typischerweise einig sind. Dazu gehören Trends zur alternden Bevölkerung, die Nachfrage nach Sehkorrektur aufgrund von Bildschirmzeit, Verschiebungen im E-Commerce-Anteil sowie ASP-Bewegungen durch Premiumisierung und Aktionen. In Jahren mit ungewöhnlichen Schocks werden Annahmen angepasst und erneut getestet, damit die endgültige Kurve realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfungen, damit das Ergebnis nicht von einem einzigen Datenstrom abhängt. Wir vergleichen Gesamtwerte mit unabhängigen Signalen wie Pro-Kopf-Ausgabenbereichen, Handelsrichtungen und dem impliziten Kategorienmix und führen dann Varianzprüfungen über Regionen hinweg durch, um plötzliche Sprünge zu kennzeichnen, die nicht durch die angegebenen Treiber gestützt werden.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, und Befragte können erneut kontaktiert werden, wenn sich eine wichtige Annahme ändert oder ein Ausreißer auftritt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eingetreten ist, das die Nachfrage oder Preisgestaltung verändern kann. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Marktentwicklungen berücksichtigt wurden.
Brillenmarktgröße von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Brillen stimmen nicht immer überein, da Unternehmen die Produktgrenzen unterschiedlich definieren, verschiedene Basisjahre wählen und unterschiedliche Preis- und Währungsannahmen anwenden können. Einige Studien erweitern den Umfang auch auf angrenzende Produkte, was die Gesamtwerte erhöhen kann, während andere sich hauptsächlich auf Kernprodukte zur Sehkorrektur konzentrieren.
Die Vergleichstabelle zeigt eine merkliche Streuung selbst für nahe beieinanderliegende Jahre, und im Modell von Mordor Intelligence wird der Wert für 2026 ausschließlich aus Brillen, Sonnenbrillen und Kontaktlinsen aufgebaut, wobei Accessoires und eigenständige Smartbrillen-Elektronik ausgeschlossen bleiben. Diese Umfangsdefinition verändert den Gesamtwert im Vergleich zu breiteren Produktkörben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 172,92 Milliarden USD (2026) | |
| Branchenpublisher A | 192,74 Milliarden USD (2026) | Verwendet in öffentlichen Zusammenfassungen eine breitere Produktinterpretation und kann unterschiedliche Annahmen zur Kanalabdeckung aufweisen, was den erfassten Wert für dasselbe Jahr erhöhen kann. |
| Globale Unternehmensberatung B | 200,46 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine schnellere Wachstumstrajektorie und wendet möglicherweise unterschiedliche ASP-Entwicklungen und Währungszeitpunkte an, was das ausgewiesene Niveau verschieben kann, noch bevor die Prognose beginnt. |
Betrachtet man die drei Zahlen, ist die wichtigste Erkenntnis, dass Umfang und Jahreswahl den Großteil der Differenz erklären, während Preisgestaltung und Währungsbehandlung in der Regel für den Rest verantwortlich sind. Indem wir die Eingaben an klare Nachfragetreiber, den Kategorienmix und eine wiederholbare Preislogik knüpfen, können wir jeden Schritt erläutern und nachvollziehen, warum sich die Gesamtwerte verschieben, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Brillenmarkt im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 226,15 Milliarden USD erreichen und mit einem CAGR von 5,51 % wachsen.
Welcher Produkttyp wird in den nächsten fünf Jahren voraussichtlich am schnellsten wachsen?
Sonnenbrillen werden voraussichtlich das höchste Wachstum verzeichnen, mit einem CAGR von 6,18 % bis 2031.
Warum gilt Asien-Pazifik als die attraktivste Wachstumsregion?
Politische Anreize für die lokale Produktion, rasche Filialexpansionen und ein gesteigertes Bewusstsein für Augengesundheit stützen einen CAGR-Ausblick von 6,67 %.
Wie beeinflussen intelligente Brillen die Wettbewerbsdynamik?
Partnerschaften wie Ray-Ban Meta verbinden Mode mit AR-Funktionalität und schaffen ein neues Premium-Segment, das etablierte Optikakteure gut bedienen können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
