
Sonnenbrillenmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.01 Milliarden US-Dollar |
| Marktgröße (2031) | 31.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
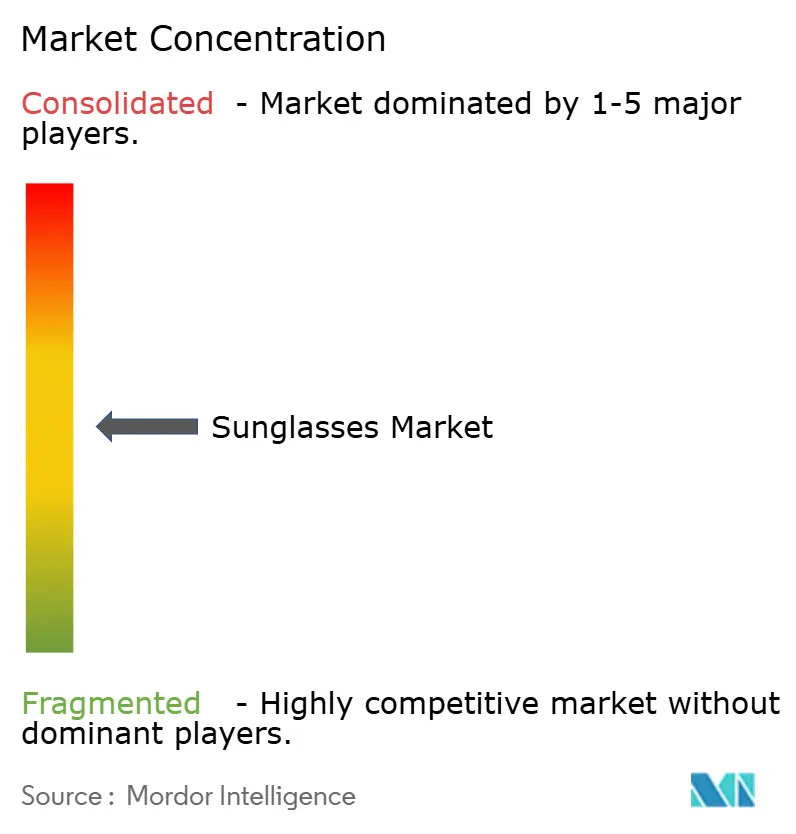
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sonnenbrillenmarkt-Analyse von Mordor Intelligence
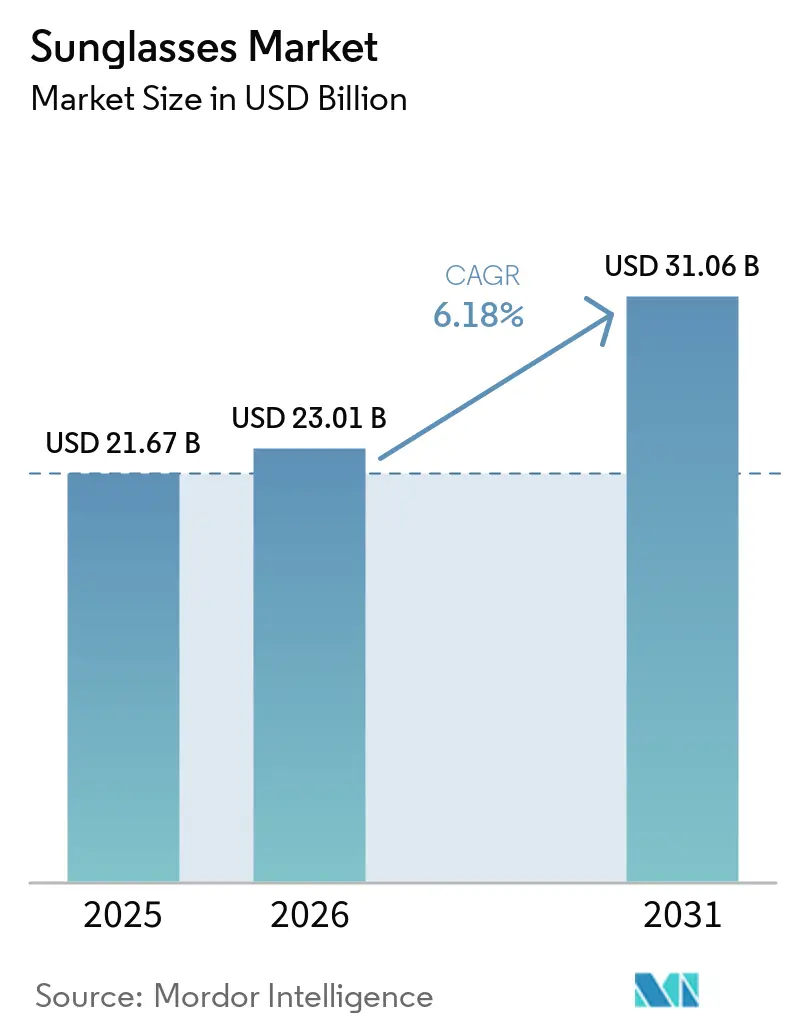
Die Größe des Sonnenbrillenmarkts im Jahr 2026 wird auf 23,01 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 21,67 Milliarden USD, mit Projektionen für 2031 von 31,06 Milliarden USD, was einem Wachstum von 6,18 % CAGR über den Zeitraum 2026–2031 entspricht. Die Premiumisierung beschleunigt sich, da Verbraucher Augenschutz mit Wohlbefinden, Stil und digitaler Vernetzung verbinden, anstatt ihn lediglich als einfachen Sonnenschutz zu betrachten. Technologiegestützte Modelle veranlassen etablierte Unternehmen und Start-ups, die Grenzen von Forschung und Entwicklung zu erweitern. Regionale Unterschiede prägen ebenfalls die Chancen; Nordamerika trägt den größten Umsatzanteil bei, während Asien-Pazifik die schnellsten Stückzahlzuwächse verzeichnet, da Mittelschichtgruppen Aspirationsmarken übernehmen. Inmitten dieser Treiber erhöhen Nachhaltigkeitsverpflichtungen führender Hersteller die Materialstandards und schaffen neue Differenzierungshebel durch biobasiertes Acetat, recycelte Polymere und transparente Lieferketten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten polarisierte Sonnenbrillen im Jahr 2025 einen Marktanteil von 81,02 % am Sonnenbrillenmarkt, während nicht-polarisierte Varianten mit einer CAGR von 6,68 % bis 2031 expandieren
- Nach Endnutzer entfielen im Jahr 2025 54,21 % des Sonnenbrillenmarkts auf Frauen, während für das Kindersegment eine CAGR von 6,27 % bis 2031 prognostiziert wird
- Nach Produktkategorie erfassten Massenangebote 61,28 % des Umsatzes im Jahr 2025, und Premiumlinien werden voraussichtlich eine CAGR von 7,05 % bis 2031 verzeichnen
- Nach Vertriebskanal erwirtschafteten stationäre Geschäfte 74,35 % des Umsatzes im Jahr 2025, und Online-Plattformen sind auf dem Weg zu einer CAGR von 8,33 % bis 2031
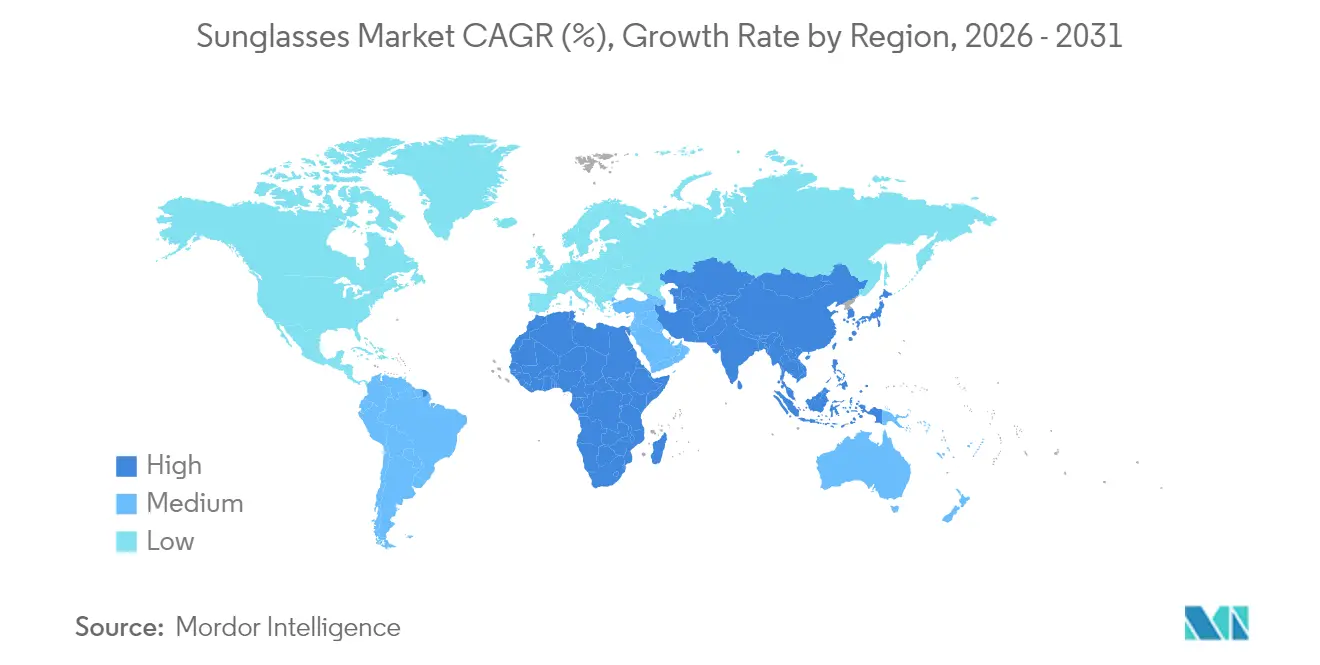
- Geografisch gesehen hatte Nordamerika im Jahr 2025 einen Marktanteil von 32,30 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 7,45 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherbewusstsein für UV-Schutz und Augengesundheit | +1.2% | Nordamerika und Europa führend, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Modetrends und schnelle Produktzyklen | +1.5% | Global, ausgeprägt in Städten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Markenbekanntheit und Einfluss von Prominenten und sozialen Medien | +0.9% | Nordamerika und Europa als Schwerpunkte | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Outdoor-Aktivitäten und Sportbeteiligung | +1.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach umweltfreundlichen biobasierten Rahmenmaterialien | +0.7% | Europa und Nordamerika führend, Asien-Pazifik aufsteigend | Langfristig (≥ 4 Jahre) |
| Innovation in der Linsentechnologie | +1.0% | Global, schnellere Übernahme in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherbewusstsein für UV-Schutz und Augengesundheit
Gesundheitsbewusste Verbraucher betrachten Sonnenbrillen zunehmend als wesentliche medizinische Hilfsmittel und nicht mehr als bloße Modezubehörteile, was zu einem Anstieg im Premiumsegment führt. Die FDA klassifiziert Sonnenbrillen als Medizinprodukte der Klasse I gemäß 21 CFR 886.5842 und schreibt stoßfeste Gläser sowie spezifische Kennzeichnungsstandards vor, was diese Wahrnehmung verstärkt. Gleichzeitig gewährleisten die ISO-Normen 12312-1:2022 einen 100-prozentigen UV-Schutz und definieren Transmissionskategorien, die Qualitätsmaßstäbe setzen, die dabei helfen, echte Produkte von Fälschungen zu unterscheiden. Eine Studie des Vision Council aus dem Jahr 2024 ergab, dass zwar nur 11 % der Erwachsenen sportspezifische Brillen besitzen[1]Quelle: The Vision Council, "The Vision Council Releases Focused Insights Report in Advance of National Sunglasses Day", visioncouncil.org, diese jedoch eine hohe Zufriedenheit ausdrücken, insbesondere beim Wandern und Radfahren. Diese Diskrepanz verdeutlicht eine erhebliche ungenutzte Nachfrage, da Verbraucher von generischen Brillen zu spezialisiertem Schutz wechseln. Darüber hinaus bietet das regulatorische Umfeld nicht nur einen Wettbewerbsvorteil für konforme Hersteller, sondern errichtet auch Barrieren gegen minderwertige Importe. Da Verbraucher sich zunehmend über UV-Schutz und Augengesundheit bewusst werden, entwickeln sich Sonnenbrillen von bloßen Modeobjekten zu wichtigen Gesundheitsprodukten, was die Marktnachfrage ankurbelt, Innovationen fördert und die Verbraucherbasis erweitert.
Modetrends und schnelle Produktzyklen
Luxus-Sonnenbrillenmarken nutzen Prominentenpartnerschaften und den Einfluss sozialer Medien, um Stilwechsel zu beschleunigen und traditionelle Saisonzyklen zu verkürzen. Für die Generation Z stellen Sonnenbrillen zugänglichen Luxus dar, was eine konsistente Nachfrage das ganze Jahr über antreibt, die über die typische Sommersaison hinausgeht. Die Olympischen Spiele in Paris lösten einen Anstieg der Nachfrage nach sportlichen Sonnenbrillen aus, wobei Oakley während der Veranstaltung einen bemerkenswerten Anstieg der Suchanfragen um 140 % verzeichnete. Diese schnelle Trendentwicklung schafft Herausforderungen im Bestandsmanagement für Einzelhändler, belohnt jedoch Marken, die in der Lage sind, Laufstegtrends schnell in die Massenproduktion umzusetzen. Modebewusste Verbraucher suchen zunehmend nach limitierten Auflagen und kollaborativen Veröffentlichungen, was traditionelle Unternehmen im Brillenmarkt dazu zwingt, Fast-Fashion-Strategien zu übernehmen. Die sich entwickelnden Modetrends und beschleunigten Produktzyklen verwandeln Sonnenbrillen in schnell bewegliche Konsummodegüter, fördern häufige Käufe, begünstigen Innovationen und erweitern die globale Marktreichweite.
Markenbekanntheit und Einfluss von Prominenten und sozialen Medien
Social-Media-Plattformen haben das Sonnenbrillenmarketing von saisonalen Impulsen hin zu einer kontinuierlichen Markenbindung verlagert, insbesondere mit Fokus auf jüngere Zielgruppen. Heute erfordern Prominentenempfehlungen eine echte Integration statt bloßer Produktplatzierung, angesichts der erhöhten Aufmerksamkeit der Verbraucher gegenüber der Authentizität von Influencern. Unternehmen wie Warby Parker haben den Weg bei der Einführung von virtueller Anprobetechnologie geebnet, was den Kaufprozess erleichtert und gleichzeitig die Markenbindung über digitale Kanäle sicherstellt. Funktionen auf Instagram und TikTok ermöglichen direkte Käufe, umgehen konventionelle Einzelhandelskanäle und gestalten Wettbewerbslandschaften neu. Diese Entwicklung begünstigt Marken mit einer starken digitalen Präsenz und stellt traditionelle Modelle, die auf den Großhandel angewiesen sind, vor Herausforderungen. Influencer-Marketing wird von Verbrauchern oft als authentischer und vertrauenswürdiger wahrgenommen als traditionelle Werbung, was die Markentreue fördert und Wiederholungskäufe antreibt. Die effektive Nutzung von Prominentenempfehlungen und sozialen Medien steigert die Markensichtbarkeit, schafft emotionale Verbindungen zu Zielgruppen und erzeugt eine starke Marktnachfrage nach Sonnenbrillen.
Zunahme von Outdoor-Aktivitäten und Sportbeteiligung
Die wachsende Beliebtheit von Outdoor-Aktivitäten wie Wandern, Radfahren und Skifahren treibt die Nachfrage nach Hochleistungsbrillen an. Diese Produkte bieten UV-Schutz, minimieren Blendung und verbessern die Sicht bei intensiven Aktivitäten. Laut der Sports and Fitness Industry Association beteiligten sich im Jahr 2024 58,6 % der US-amerikanischen Bevölkerung an Outdoor-Sportarten[2]Quelle: Sports and Fitness Industry Association, "2025 Sports, Fitness, and Leisure Activities Topline Participation Report", sfia.org. Gelegenheitsabenteurer bevorzugen zunehmend vielseitige Gläser, die sich nahtlos von täglichen Pendelfahrten bis hin zu Wochenendwanderungen anpassen, was die Nachfrage nach Mehrzweckbrillen mit Blendschutzbehandlungen und langlebigen Fassungen ankurbelt. Sportbekleidungsmarken, die in die Brillenlizenzierung expandieren, nutzen Cross-Merchandising-Möglichkeiten. Durch die Einbeziehung farblich abgestimmter Designs und Athletenempfehlungen steigern sie effektiv den Umsatz. Da sich Freizeitaktivitäten diversifizieren, müssen Kategorien Angebote nach Aktivitätsintensität segmentieren und Funktionen entsprechend anpassen. Diese sich verändernden Dynamiken treiben das Wachstum des globalen Sonnenbrillenmarkts voran, im Einklang mit der wachsenden Beliebtheit von Outdoor- und Sportaktivitäten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Fälschungsprodukten | -0.8% | Hotspots in Asien-Pazifik, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Bestandsüberhang und Stilveralterung | -0.5% | Modeorientierte Regionen | Kurzfristig (≤ 2 Jahre) |
| Aufkommen alternativer Korrektionslösungen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Überprüfung von Blaulichtschutzansprüchen | -0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Fälschungsprodukten
Gefälschte Sonnenbrillen untergraben das legitime Marktwachstum, indem sie minderwertigen UV-Schutz bieten und gleichzeitig die Ästhetik von Premiummarken imitieren. Gemeldete Fälschungsfälle im E-Commerce in Italien beliefen sich im Jahr 2023 auf 509, laut dem „Innenministerium Italiens[3]Quelle: Innenministerium Italiens, "Kriminalanalysedienst", governo.it. Gefälschte Produkte erfüllen in der Regel nicht die ISO-Normen 12312-1:2022 für UV-Schutz und Stoßfestigkeit, was Verbrauchersicherheitsrisiken schafft, die die Glaubwürdigkeit der Kategorie beschädigen. E-Commerce-Plattformen haben zunehmend Schwierigkeiten, Vorschriften durchzusetzen, da Fälscher ihre Fähigkeit verbessern, authentische Verpackungen und Dokumentationen zu replizieren. Schwellenmärkte, die durch eine höhere Preissensibilität gekennzeichnet sind, sind besonders anfällig, da Verbraucher eher dazu neigen, gefälschte Alternativen zu kaufen. Die weit verbreitete Präsenz gefälschter Sonnenbrillen gefährdet nicht nur die Verbrauchersicherheit, sondern begrenzt auch die Wachstumschancen für legitime Marken. Diese Marktfragmentierung führt minderwertige Produkte ein und schadet dem Gesamtruf und der Rentabilität der Branche.
Bestandsüberhang und Stilveralterung
Da sich Modezyklen beschleunigen, kämpfen Einzelhändler mit dem Bestandsmanagement und haben Schwierigkeiten, die Langlebigkeit von Stilen und optimale Lagerbestände vorherzusagen. Fast-Fashion-Dynamiken verkleinern traditionelle saisonale Planungsfenster und zwingen Einzelhändler, sich auf Stile festzulegen, bevor sich die Verbraucherpräferenzen festigen. Der Luxus-Sonnenbrillenmarkt mit seinem Fokus auf limitierte Auflagen und kollaborative Veröffentlichungen verschärft diese Herausforderung, da Marken Exklusivität gegen Volumenbedarf abwägen. Während digital-native Marken wie Warby Parker diese Gewässer durch Direct-to-Consumer-Modelle und datengesteuerte Nachfrageprognosen geschickt navigieren, sind traditionelle Unternehmen, die auf den Großhandel angewiesen sind, anfälliger. Mittelständische Marken, die im Kreuzfeuer gefangen sind, stehen vor erhöhten Herausforderungen: Sie besitzen weder das Luxus-Prestige, um Premiumpreise zu erzielen, noch die Massenmarktreichweite, um Bestandsverluste zu absorbieren. Diese Situation wird in Regionen mit ausgeprägten saisonalen Schwankungen weiter erschwert, wo unverkaufte Sommerware schwer anderweitig abzusetzen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
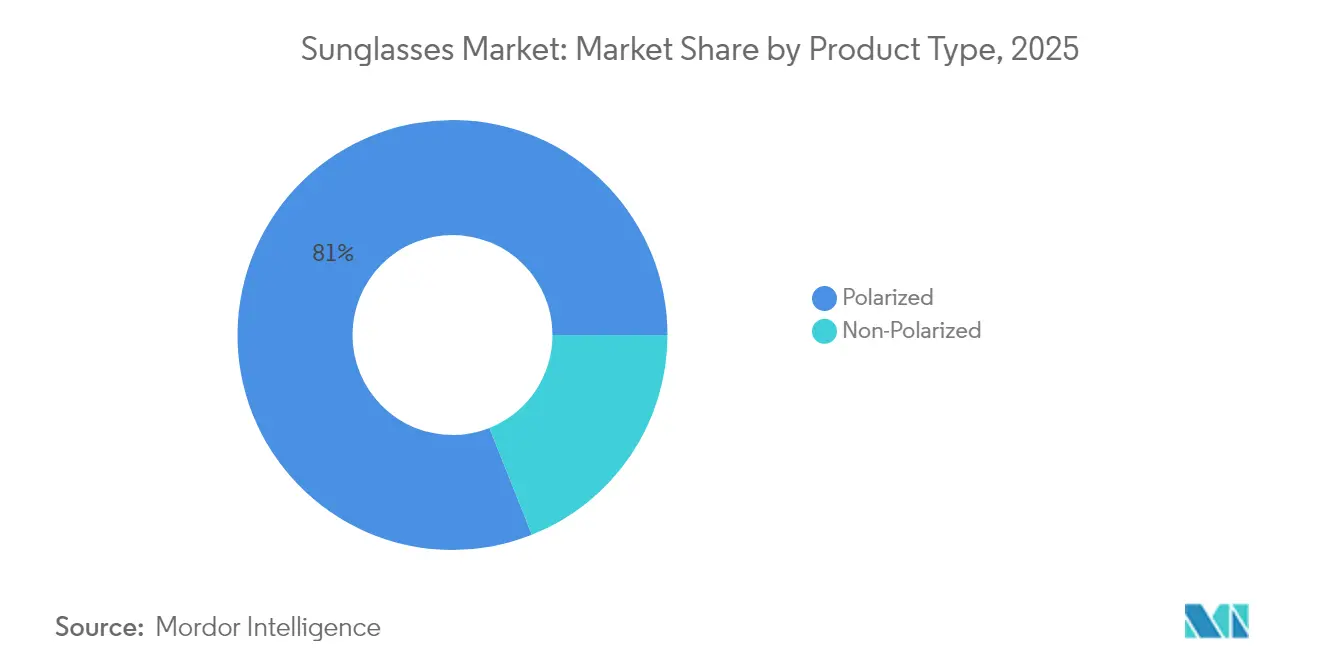
Stärke polarisierter Gläser, Dynamik nicht-polarisierter GläserDie Kategorie der polarisierten Sonnenbrillen erzielte 2025 einen Umsatzanteil von 81,02 %, da die überlegene Blendschutzwirkung Fahrern, Anglern und Wintersportlern zugutekommt. Innerhalb dieses Segments des Sonnenbrillenmarkts verankert die Nutzung durch Profisportler und sicherheitsbewusste Autofahrer eine stabile Nachfrage. Nicht polarisierte Gläser verzeichnen jedoch einen prognostizierten CAGR von 6,68 % (2026–2031) und übertreffen damit das Wachstum des breiteren Sonnenbrillenmarkts. Das Wachstum ist auf Modehäuser zurückzuführen, die farbgetreue Gläser bevorzugen, um die Ästhetik der Fassungen und die Optik in sozialen Medien zu unterstreichen. Käufer der Generation Z in städtischen Umgebungen betrachten Sonnenbrillen häufig als austauschbare Accessoires und treffen Kaufentscheidungen eher auf Basis stilistischer Neuheit als optischer Leistung. Hersteller reagieren darauf mit austauschbaren Glassätzen, die es Nutzern ermöglichen, zwischen polarisierten und Standardgläsern zu wechseln, und erschließen so Wert über verschiedene Präferenzgruppen hinweg.
Ästhetische Freiheit bleibt der stärkste Vorteil nicht polarisierter Gläser, da gleichmäßige Tönung kräftige Fassungspaletten und Glasverläufe unterstützt. Designer nutzen diese Flexibilität, um limitierte Editionen in Abstimmung mit Streetwear-Kooperationen herauszubringen. Unterdessen ergänzen Anbieter polarisierter Gläser ihr Angebot um Spiegelbeschichtungen, hydrophobe Schichten und Kompatibilität mit Korrektionsgläsern, um Preisaufschläge zu erhalten und der Kommodifizierung entgegenzuwirken. Marketingbotschaften positionieren polarisierte Produkte zunehmend als funktionale Werkzeuge für einen aktiven Lebensstil, während nicht polarisierte Modelle als Statement-Pieces präsentiert werden, die saisonale Garderobe ergänzen.


Nach Endnutzer:
Frauen dominieren, Kinder holen aufFrauen repräsentierten im Jahr 2025 54,21 % der Käufe, eine Führungsposition, die auf eine höhere Ersatzkadenz und modebewussten Konsum zurückzuführen ist. Weibliche Käufer stellen oft Kollektionen für verschiedene Anlässe zusammen, was den Besitz mehrerer Paare fördert. Treueprogramme und auf Stilratgeber zugeschnittenes Influencer-Marketing festigen Wiederholungszyklen weiter. Umgekehrt wird das Kindersegment mit einer CAGR von 6,27 % (2026–2031) wachsen, da Kinderärzte auf die Risiken früher UV-Exposition hinweisen. Da Eltern der vorbeugenden Augengesundheit Priorität einräumen, betonen Markenkinderlinien splitterresistente Gläser und hypoallergene Materialien.
Damenkategorien integrieren zunehmend verstellbare Nasenpads und leichte Verbundwerkstoffe, um den Tragekomfort zu verbessern, da viele weibliche Verbraucher Sonnenbrillen zusammen mit Kosmetika oder Kopfbedeckungen tragen. Die Nachfrage bei Männern tendiert zu sport-spezifischen oder technologieintensiven Modellen, bleibt jedoch stabil statt explosiv. Kindgerechtes Merchandising kombiniert Sonnenbrillen oft mit thematischer Bekleidung in Einzelhandelssets und regt Impulskäufe an der Kasse an. Lizenzen mit beliebten Animationsfranchises verstärken die Attraktivität ebenfalls, ohne Sicherheitsstandards zu beeinträchtigen.
Nach Produktkategorie:
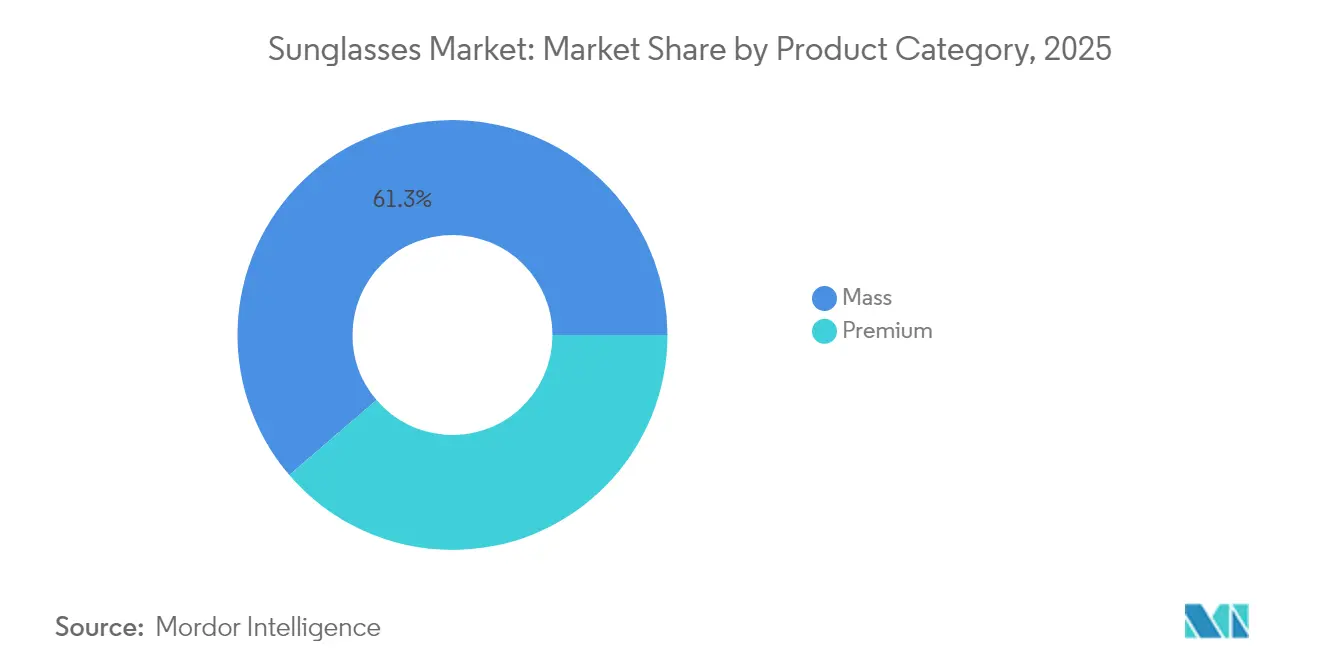
Massenvolumen, PremiumaufschwungMassenprodukte behielten im Jahr 2025 einen Anteil von 61,28 %, gestützt durch Erschwinglichkeit und breite Einzelhandelspräsenz. Wertorientierte Verbraucher, insbesondere in Schwellenländern, bevorzugen robuste Konstruktionen, die einen grundlegenden UV-Schutz zu zugänglichen Preisen versprechen. Premiumlinien, die eine CAGR von 7,05 % (2026–2031) verzeichnen, profitieren von steigendem verfügbarem Einkommen und Aspirationsgeschenken. Hochwertige Kollektionen heben handpoliertes Acetat, Titanscharniere und proprietäre Glasformeln hervor. Technologieintegration, wie Sprachassistenten oder Head-up-Display-Projektionen, rechtfertigt weiter erhöhte Preisstufen.
Massenhersteller optimieren Skaleneffekte durch die Zentralisierung der Produktion in kostengünstigen Regionen und die Konsolidierung der Rohstoffbeschaffung. Die Verpackung erfüllt weiterhin die FDA-Kennzeichnungsanforderungen für Stoßfestigkeit, sodass funktionale Zusicherungen glaubwürdig bleiben. Premiumhersteller investieren in Boutique-Ladengestaltungen, Concierge-Reparaturen und individuelle Gravurdienstleistungen, um den Erlebniswert zu stärken. Nachhaltigkeitszertifizierungen wie Bio-Acetat-Auszeichnungen liefern eine zusätzliche Erzählebene, die bei wohlhabenden, umweltbewussten Käufern Anklang findet.
Nach Vertriebskanal:
Ladenerlebnis, digitaler AufschwungStationäre Geschäfte erwirtschafteten im Jahr 2025 74,35 % des Umsatzes, da Anprobemöglichkeiten und Glassanpassungen weiterhin die Konversion beeinflussen. Stationäre Geschäfte ermöglichen auch professionelle Anpassungen für Korrektionseinsätze und Fassungsausrichtung – Dienstleistungen, die Online-Plattformen imitieren, aber nicht vollständig ersetzen können. Dennoch wachsen E-Commerce-Kanäle mit einer CAGR von 8,33 % (2026–2031), unterstützt durch Augmented-Reality-Größenwerkzeuge und unkomplizierte Rückgaben, die Zögern mindern. Omnichannel-Betreiber wie Warby Parker integrieren Terminbuchung, Abholung im Geschäft und mobile Zahlungslinks, um Kanalgrenzen zu verwischen.
Stationäre Einzelhändler rüsten die Ladendiagnostik mit digitalen Glasscannern und Stilempfehlungskiosken auf und steigern so die wahrgenommene Fachkompetenz. Showroom-Modelle, bei denen Verbraucher Muster begutachten und fertige Paare nach Hause geliefert bekommen, reduzieren Lagerhaltungskosten und bewahren dennoch Erlebniskontaktpunkte. Eine wachsende Filialanzahl und eine breite geografische Abdeckung helfen führenden Akteuren, den stationären Umsatz weltweit zu steigern. So betrieb EssilorLuxottica beispielsweise im September 2023 3.834 Unternehmensgeschäfte in Nordamerika, davon 1.661 Sunglasses-Hut-Standorte, was die anhaltende Bedeutung der stationären Einzelhandelspräsenz im Sonnenbrillenmarkt unterstreicht. Online-Shops sammeln umfangreiche Browsing-Analysen, die Designiterationen und personalisiertes E-Mail-Marketing speisen und den Lebenszeitwert steigern. Regulatorische Leitlinien, die stoßfeste Offenlegungen vorschreiben, gelten gleichermaßen für alle Kanäle und fördern eine konsistente Qualitätskommunikation.
Geografische Analyse
Nordamerika Sonnenbrillenmarkt
Im Jahr 2025 trug Nordamerika 32,30 % zum weltweiten Umsatz bei, unterstützt durch umfangreiche Gesundheitsaufklärungsmaßnahmen, eine aktive Outdoor-Freizeitkultur und die Einhaltung regulatorischer Standards wie 21 CFR 886.5842, wie von der FDA festgestellt. Haushalte ersetzen regelmäßig zerkratzte oder verlorene Brillen und sorgen so für einen gleichmäßigen Stückumsatz. Die Nachfrage nach verschreibungsfähigen Sonnenbrillen steigt, da die alternde Bevölkerung nach Lösungen sucht, die Sehkorrektur mit Blendschutz verbinden. Einzelhändler steigern ihre Gewinnmargen durch die Einbindung der Versicherungsabrechnung. Darüber hinaus halten Branchenverbände das öffentliche Interesse auch in den kälteren Monaten durch ihre jährlichen Kampagnen zum Nationalen Sonnenbrillen-Tag aufrecht.
APAC und Europa Sonnenbrillenmarkt
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 7,45 % verzeichnen – die höchste unter allen Regionen. Die wachsende Kaufkraft der Mittelschicht korrespondiert mit einer raschen Urbanisierung, bei der Modeeinflüsse über soziale Medien verbreitet werden. Die räumliche Nähe zur Fertigung ermöglicht es Marken, trendorientierte Kleinserien umzusetzen, Lieferketten zu verkürzen und Einstandskosten zu senken. Allerdings bleibt die Verbreitung von Fälschungen ein Hemmnis, das das Verbrauchervertrauen untergräbt und die Margen legitimer Marken unter Druck setzt. Die Regierungen in China und Indien haben gemeinsame Durchsetzungsmaßnahmen mit Zollbehörden eingeleitet, um minderwertige Importe abzufangen, doch die Überwachung digitaler Marktplätze hinkt noch hinterher. Europa verbindet Tradition, Luxus, Nachhaltigkeitsführerschaft und harmonisierte CE-Vorschriften, die den grenzüberschreitenden Handel vereinfachen. Marken nutzen jahrhundertealte Designtraditionen aus Italien und Frankreich, um eine Premiumpositionierung zu rechtfertigen. Umweltvorschriften fördern die rasche Einführung von Linsen aus recyceltem Nylon und Fassungen aus biobasierten Materialien, was den Werten jüngerer Käufer entspricht. Optikketten in Deutschland und den nordischen Ländern erproben Recyclingprogramme, bei denen zurückgegebene Fassungen am Ende ihrer Lebensdauer gegen Rabatte eingetauscht werden, und verankern so Kreislaufwirtschaftspraktiken.
MEA und Südamerika Sonnenbrillenmarkt
Südamerika sowie der Nahe Osten und Afrika sind noch wenig erschlossen, aber vielversprechend. Wirtschaftliche Volatilität dämpft gelegentlich Käufe im Ermessensbereich, doch eine verbesserte Vertriebsinfrastruktur erweitert den Zugang. Duty-Free-Zonen an internationalen Flughäfen fungieren als Erprobungsorte, an denen Reisende Premiummodelle ausprobieren, bevor diese im Inland verfügbar sind. Marken, die lokale Montagekooperationen eingehen, können Importzölle umgehen und das Fälschungsrisiko durch kürzere Lieferzeiten reduzieren.

Regulatorisches Umfeld
Sonnenbrillen werden durch Produktsicherheits-, Kennzeichnungs- und Leistungsstandards geprägt, die sich auf Designspezifikationen und den Marktzugang auswirken. In den Vereinigten Staaten fallen nicht verschreibungspflichtige Sonnenbrillen unter die Aufsicht der FDA und müssen die Anforderungen an bruchfeste Gläser und Kennzeichnung gemäß 21 CFR 801.410 erfüllen, was als grundlegender Compliance-Prüfpunkt für Massen- und Premiummarken dient, die über optische Fachgeschäfte und Einzelhandelskanäle verkaufen.
Weltweit ist ISO 12312-1:2022 eine wichtige technische Referenz für allgemein genutzte (afokale) Sonnenbrillen, die Anforderungen an den Schutz vor Sonnenstrahlung festlegt und Kategorien der Lichtdurchlässigkeit definiert, die in verbraucherorientierten Angaben verwendet werden. In Europa wird die harmonisierte Übernahme durch regionale Umsetzungen wie BS EN ISO 12312-1:2022+A11:2024 (veröffentlicht im Oktober 2024) unterstützt, und Hersteller sehen sich auch mit substanzbezogenen Sicherheitsanforderungen für hautkontaktierende Materialien konfrontiert, was die Kontrollen bei Inputs (zum Beispiel Acetatmischungen, Beschichtungen und Weichmacher) verschärft und die Differenzierung durch verifizierte Qualität und Rückverfolgbarkeit unterstützt.
Wettbewerbslandschaft
Der globale Sonnenbrillenmarkt ist mäßig konzentriert, mit wichtigen Akteuren wie EssilorLuxottica SA, Safilo Group S.p.A., Kering SA, Marcolin SpA und De Rigo Vision S.p.A. EssilorLuxottica, an der Spitze, kontrolliert synergistisch Glaswissenschaft, Fassungsdesign und Großhandelsvertrieb und verfügt über ein Netz von über 18.000 Geschäften. Dieser integrierte Ansatz verleiht dem Konzern nicht nur Einfluss auf Rohstofflieferanten, sondern stärkt auch seine Marketingkraft und erhält ikonische Franchises wie Ray-Ban und Oakley. Darüber hinaus beschleunigt die vertikale Integration die Einführung von Innovationen wie Transitions Gen S, indem Iterationszyklen durch interne Forschung und Einzelhandels-Feedback-Schleifen verkürzt werden.
Kering Eyewear, Safilo Group, Marcolin und De Rigo Vision verwalten durch Lizenzvereinbarungen angesehene Modelabels und wandeln Markenwert in lukrative Brillenlizenzen um. Mittelgroße Spezialisten schaffen sich Nischen mit handwerklicher Fertigung oder Leistungsfokus. Direct-to-Consumer-Neulinge nutzen agile Online-Plattformen, um erschwingliche Designs anzubieten, und verwenden soziale Einblicke, um Farbvarianten und Formen zu verfeinern. Während das Aufkommen von Smart Glasses Technologieunternehmen ins Spiel bringt, behalten etablierte Optikakteure einen Wettbewerbsvorteil durch ihre optische Qualitätskompetenz und ihr regulatorisches Wissen – Bereiche, in denen Unterhaltungselektronikunternehmen oft scheitern.
Führende Akteure im Brillenmarkt setzen Strategien wie Produkteinführungen, Partnerschaften, Expansionen sowie Fusionen und Übernahmen ein, um ihren Marktanteil zu stärken. So machte Kering Eyewear im Juni 2025 Schlagzeilen mit der Übernahme des italienischen Herstellers Lenti, einem Schritt zur Erweiterung seiner Produktionskapazität. Solche strategischen Manöver vertiefen nicht nur die Fertigungskapazitäten, sondern verringern auch die Abhängigkeit von Drittlieferanten, bieten einen Puffer gegen Währungsschwankungen und schützen geistiges Eigentum. Parallel dazu bereichert Safilos jahrzehntelange Lizenzvereinbarung mit Victoria Beckham nicht nur sein Luxusportfolio, sondern unterstreicht auch die anhaltende Tragfähigkeit der Multi-Marken-Lizenzierung, insbesondere wenn die vertikale Integration wirtschaftliche Herausforderungen mit sich bringt. Die Wettbewerbslandschaft wird somit durch das empfindliche Gleichgewicht zwischen agilem kreativem Design und den Anforderungen der kapitalintensiven Produktion geprägt.
Marktführer der Sonnenbrillenbranche
EssilorLuxottica SA
Safilo Group S.p.A.
Kering SA
De Rigo Vision S.p.A.
Marcolin SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sonnenbrillenmarkt
- EssilorLuxottica SA
- Safilo Group S.p.A.
- Kering SA (Kering Eyewear)
- Marcolin SpA
- De Rigo Vision S.p.A.
- Fielmann AG
- VSP Global (Marchon)
- LVMH Moet Hennessy Louis Vuitton
- Fosun International Ltd.
- Revo Holdings LLC
- Bolle Brands
- Warby Parker Inc.
- Maui Jim Inc.
- Randolph Engineering Inc.
- Charmant Group
- Gentle Monster (IICOMBINED)
- Nike Inc. (Nike Vision)
- Adidas AG (adidas Eyewear)
- Bajio LLC
- DITA Inc.
- Smith Optics
- Spy Optic Inc.

Marktchancen und Zukunftsaussichten
Intelligente Brillen erweitern den adressierbaren Markt für Sonnenbrillen über Sonnenschutz und Mode hinaus in Richtung vernetzter Wearables, was neue Preisstufen und Aufrüstzyklen schafft. Im Juni 2026 stellten EssilorLuxottica und Meta eine neue KI-Brillenkollektion ab 299 USD vor, was Bemühungen widerspiegelt, vernetzte Brillen in eher massentaugliche Preisniveaus zu bringen und dabei etablierte Rahmenmarken und die Reichweite im Einzelhandel zu nutzen. Der gleiche Vorstoß in Richtung intelligenter Optik erhielt im Juni 2026 zusätzlichen industriellen Schwung durch die langfristige gemeinsame Entwicklungsvereinbarung von EssilorLuxottica mit Applied Materials zur Beschleunigung intelligenter optischer Systeme für AR- und KI-gestützte intelligente Brillen, was auf Skalierungswege hindeutet, die parallel zu den Verbrauchereinführungen aufgebaut werden.
Abseits vernetzter Modelle eröffnen Sport- und Outdoor-Nischen Freiräume für leistungsorientierte Sonnenbrillen, die zwischen Lifestyle-Mode und technischer Schutzbrille positioniert sind. Die Übernahme von SPY+ und Serengeti durch Safilo (Vereinbarung im Mai 2026 und Abschluss im Juli 2026) stärkt dessen Sport- und Outdoor-Markenportfolio und entspricht der Nachfrage nach Blendschutz, Langlebigkeit und aktivitätsspezifischem Design. Nachhaltigkeit bleibt an überprüfbare Materialangaben und betriebliche Rückverfolgbarkeit gebunden (biobasiertes Acetat, recycelte Polymere und Kreislaufprogramme), insbesondere in Europa und Nordamerika, wo standardbasierte Compliance und Stoffbeschränkungen die Messlatte für glaubwürdige Öko-Positionierung höher legen.
Recent Industry Developments in Sonnenbrillenmarkt
- Juni 2026: EssilorLuxottica und Applied Materials kündigten eine langfristige gemeinsame Entwicklungsvereinbarung zur Beschleunigung intelligenter optischer Systeme für Augmented Reality und KI-gestützte intelligente Brillen an, unterstützt durch ein dediziertes Labor auf dem Campus von Applied Materials. Die Zusammenarbeit stärkt den vorgelagerten Technologiestapel hinter intelligenten Brillen und hilft großen etablierten Brillenherstellern, Komponenten-Roadmaps zu beeinflussen, anstatt sich nur auf Partner aus der Unterhaltungselektronik zu verlassen.
- Juli 2025: Die Safilo Group kündigte eine zehnjährige globale Lizenzvereinbarung mit Victoria Beckham an und erneuerte eine mehrjährige Lizenzvereinbarung mit Carolina Herrera. Diese Abkommen stärkten Safilos Luxusmarken-Pipeline, unterstützten den Premium-Mix und boten Einzelhändlern in einem von schnellen Stilzyklen geprägten Markt neue Markenkollektionen.
- Dezember 2024: EssilorLuxottica führte die Produkte Transitions Gen S und Ray-Ban Change ein und trieb damit dynamische Glasfunktionalität neben traditionellem UV-Schutz voran. Der Rollout unterstützte die Premiumisierung durch differenzierte Leistungsmerkmale, die am Point of Sale sowohl über Offline-Optiknetzwerke als auch über digitale Kanäle kommuniziert werden können.


Sonnenbrillenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Sonnenbrillenmarkt definiert als Umsätze aus nicht verschreibungspflichtigen Sonnenbrillen, die über Offline- und Online-Kanäle vertrieben werden, und umfasst Massen- und Premiumpreissegmente in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Korrektionsbrillen und Kontaktlinsen sind ausgeschlossen; ebenso ausgeschlossen sind verschreibungspflichtige Sonnenbrillen, die in erster Linie als optische Korrektionsmittel verkauft werden.
Segmentierungsübersicht
- Produkttyp
- Polarisiert
- Nicht-Polarisiert
- Endnutzer
- Männer
- Frauen
- Kinder
- Produktkategorie
- Massenmarkt
- Premium
- Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um klare Marktgrenzen festzulegen und das Modell an öffentlichen Indikatoren zu verankern, die regionenübergreifend überprüft werden können. Wir haben offizielle und frei zugängliche Quellen herangezogen, darunter UN Comtrade für Handelsströme, die Datenbank der US International Trade Commission für Import- und Exportkontext, Weltbankindikatoren für Einkommens- und Bevölkerungsdaten, OECD-Statistiken für Preis- und Haushaltskonsumationssignale sowie nationale Zoll- und Statistikportale, wo länderspezifische Handels- oder Einzelhandelsdaten verfügbar waren.
Darüber hinaus haben wir Jahresberichte und SEC-Einreichungen, soweit relevant, Investorenpräsentationen, Unternehmenswebsites sowie Berichte der Wirtschaftspresse ausgewertet, um Preisentwicklungen, Produktpositionierungen und Kanalverschiebungen zu verstehen. Zur Überprüfung von Veränderungen im Unternehmensumfeld und der finanziellen Konsistenz wurden auch ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Nachrichten und Finanzdaten genutzt, wo diese Quellen die Vergleichbarkeit verbesserten. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden während der Arbeit viele weitere öffentliche Quellen konsultiert.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Führungskräften auf Markenseite, Distributoren, Einzelhändlern und Kategoriespezialisten in der Region Asien-Pazifik, EMEA und Amerika. Anschließend wurden die Annahmen an die beobachteten Preisniveaus und den Kanalmix angepasst. Diese Gespräche halfen dabei zu bestätigen, wie sich der Premiumanteil entwickelt, wie sich die Aufteilung zwischen Online- und Offline-Kanälen verändert und in welchem Tempo polarisierte Produkte in den Bereichen Sport, Fahren und alltäglicher Nutzung übernommen werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Ausgaben für Konsumzubehör und Brillen nach Region rekonstruiert und anschließend mithilfe von Handelsströmen, Einzelhandelssignalen und Kategorieanteilsprüfungen auf Sonnenbrillen eingegrenzt wurden. Sobald der erste Entwurf vorlag, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, bei denen Stichproben von Kanalpreispunkten (Durchschnittsverkaufspreisspannen) mit realistischen Stückzahlen aus Einzelhändlerprüfungen multipliziert und anschließend dort angepasst wurden, wo Lücken auftraten.
Einige praktische Eingangsgrößen wurden im Mittelpunkt des Modells gehalten, da sie die Sonnenbrillenachfrage auf sichtbare Weise beeinflussen. Dazu gehören das regionale verfügbare Einkommen und die Tourismusintensität, Saisonalitätsmuster in Verbindung mit UV-Exposition und Outdoor-Aktivitäten, der Online-Anteil an Accessoire-Käufen, Preissegmentverschiebungen zwischen Massen- und Premiumsegment sowie der Adoptionsgrad polarisierter Gläser in Sport- und Fahranwendungen. Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch Regressionsüberprüfungen, bei denen die wichtigsten Treiber anhand öffentlicher Makroprognosen projiziert und anschließend durch Expertenerwartungen zu Preisen und Mix validiert wurden. Wo Bottom-up-Belege für kleinere Kanäle unvollständig waren, wurden konservative Lückenfüllungen anhand des regionalen Pro-Kopf-Ausgabenniveaus und der Einzelhandelsstruktur vorgenommen und in Folgegesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Querprüfungen validiert, sodass der Marktwert konsistent mit unabhängigen Nachfragesignalen blieb und nicht durch eine einzelne Annahme verzerrt wurde. Wir verglichen modellierte Werte mit Importtrends, Konsumausgabenindikatoren und der Richtung des Kanalmix und untersuchten ungewöhnliche Sprünge durch erneute Prüfung von Preisbändern, Währungszeitpunkten und regionalen Gewichtungen.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Annahmen und Quellenlogik auf Konsistenz geprüft werden. Tritt eine große Abweichung gegenüber einem wichtigen öffentlichen Indikator oder Interviewfeedback auf, nehmen wir erneut Kontakt zu den relevanten Befragten auf und aktualisieren die betreffende Annahme vor der Finalisierung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preise, Kanalzugang oder Handelsströme verändern, gefolgt von einem abschließenden Durchgang vor der Lieferung, um die Aktualität der Einschätzung zu gewährleisten.
Vergleich der Sonnenbrillenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Sonnenbrillen können erheblich voneinander abweichen, selbst wenn der Themenname identisch erscheint, da jeder Herausgeber seine eigenen Produktgrenzen, Jahresauswahl und Preisaufbaumethodik wählt. Bei unseren Überprüfungen stellen wir typischerweise fest, dass Unterschiede daraus resultieren, wie verschreibungspflichtige Umsätze behandelt werden, ob Brillenzubehör in die Zählung einbezogen wird und wie Online-Rabattierung in den durchschnittlichen Verkaufspreisen berücksichtigt wird.
Import- und Exportrichtung, Kanalmixverschiebungen und Premiumanteilssignale sind die Belege, die den Wert von Mordor Intelligence für 2026 an einen Nachfragepool für nicht verschreibungspflichtige Sonnenbrillen knüpfen, wobei verschreibungspflichtige Optikunsätze außerhalb des Marktgesamtwerts gehalten werden. Andere Schätzungen können auch dann abweichen, wenn ältere Basisjahre ohne erneute Überprüfung der Preissegmente fortgeschrieben werden, wenn aggressive Wachstumsszenarien eine schnellere Premiumisierung annehmen oder wenn die Währungsumrechnung einen anderen Zeitpunkt verwendet, der den ausgewiesenen USD-Wert erhöht.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,01 Milliarden USD (2026) | |
| Branchenpublisher A | 43,03 Milliarden USD (2025) | Der veröffentlichte Umfang trennt nicht verschreibungspflichtige Sonnenbrillen nicht klar von verschreibungspflichtigen optischen Umsätzen, und diese breitere Einbeziehung kann den Gesamtwert erheblich erhöhen. Der Wachstumspfad impliziert zudem eine schnellere Entwicklung der Durchschnittsverkaufspreise, die möglicherweise Rabattierungsmuster nicht vollständig widerspiegelt, wenn der Online-Anteil zunimmt. |
| Globale Unternehmensberatung B | 31,73 Milliarden USD (2025) | Die Schätzung verwendet ein anderes Basisjahr und wendet wahrscheinlich eine breitere Kanal- und Produktabdeckung an, mit eingeschränkter Transparenz darüber, wie der Mix aus Massen- und Premiumsegment in USD-Gesamtwerte eingepreist wird. Regionale Aggregationsentscheidungen und der Zeitpunkt der Währungsumrechnung können die Endgröße ebenfalls verschieben, wenn Handels- und Konsumationssignale nicht als häufige Querprüfungen verwendet werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Sonnenbrillenerlös gezählt wird und wie Preise und Mix über das Prognosefenster aktualisiert werden. Wenn der Marktgesamtwert auf Handelsbewegungen, Kanalmix und realistische Durchschnittsverkaufspreisspannen zurückführbar bleibt, ist das Ergebnis leichter reproduzierbar und konsistenter für Planungsdiskussionen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Sonnenbrillenmarkts?
Die weltweite Größe des Sonnenbrillenmarkts beträgt im Jahr 2026 23,01 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 31,06 Milliarden USD erreichen.
Welcher Produkttyp führt den Umsatz an?
Polarisierte Gläser führen mit 81,02 % des Umsatzes im Jahr 2025, bevorzugt für die Blendreduzierung beim Fahren und bei Outdoor-Sportarten.
Welche Region wächst am schnellsten?
Asien-Pazifik zeigt die stärkste Dynamik mit einer prognostizierten CAGR von 7,45 % bis 2031, angetrieben durch eine wachsende Mittelschicht und die Übernahme von Modetrends.
Wie wirken sich Online-Kanäle auf den Umsatz aus?
E-Commerce-Plattformen wachsen mit einer CAGR von 8,33 % dank virtueller Anprobewerkzeuge und Direct-to-Consumer-Modellen, obwohl stationäre Geschäfte nach wie vor das Volumen dominieren.
Seite zuletzt aktualisiert am:


