
Europäischer Einbaukühlschrank-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
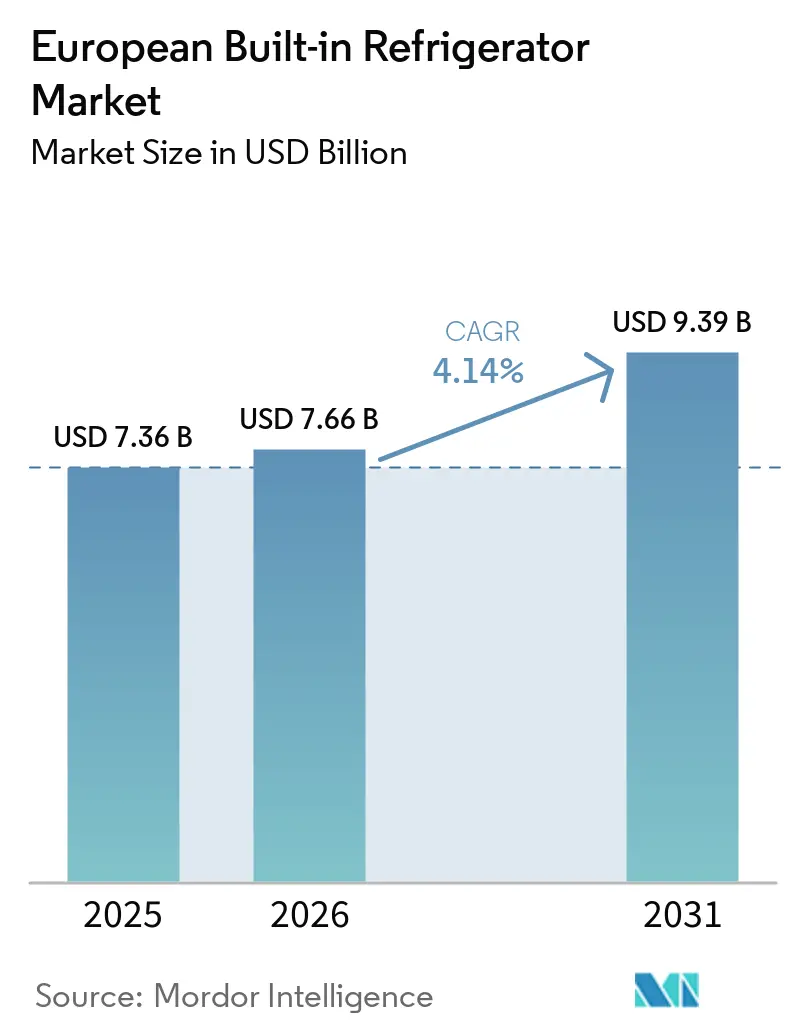
| Marktgröße im Basisjahr (2025) | 7.36 Milliarden US-Dollar |
| Marktgröße (2026) | 7.66 Milliarden US-Dollar |
| Marktgröße (2031) | 9.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.14 % |
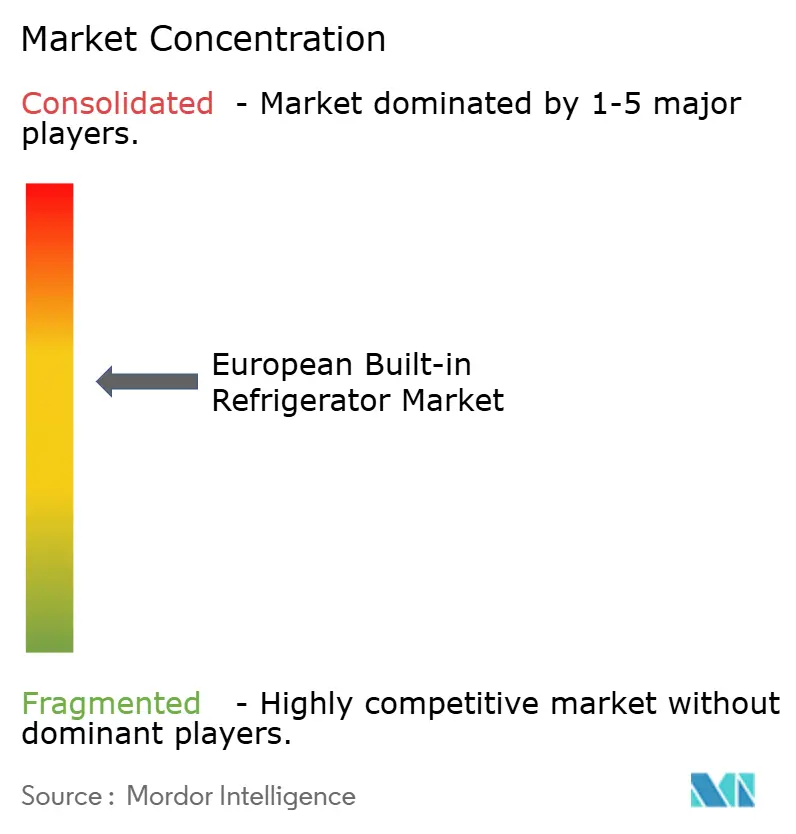
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europäischer Einbaukühlschrank-Markt Analyse von Mordor Intelligence
Die Größe des europäischen Einbaukühlschrank-Marktes wird voraussichtlich von 7,36 Milliarden USD im Jahr 2025 auf 7,66 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,14 % über den Zeitraum 2026–2031 einen Wert von 9,39 Milliarden USD erreichen. Die Nachfrage bleibt widerstandsfähig, da die Renovierungsausgaben stabil bleiben, auch wenn der Neubau von Wohngebäuden nachlässt, und weil EU-Vorschriften den frühzeitigen Austausch älterer, weniger effizienter Modelle fördern. Marktteilnehmer profitieren zudem von der Verbraucherpräferenz für hochwertige, platzsparende Küchen, steigendem verfügbarem Einkommen in den Kernwirtschaften sowie der raschen Verbreitung des E-Commerce für Großgeräte. Gleichzeitig sehen sich Hersteller mit höheren Inputkosten konfrontiert, da Kupfer die Marke von 10.000 USD pro Tonne überschreitet und die Aluminiumpreise erhöht bleiben, während ein Mangel an zertifizierten Installateuren die Rollout-Geschwindigkeit bremst. Die Wettbewerbsdynamik verändert sich, da die europäische Sparte von Whirlpool mit Arçelik fusioniert, Samsung und LG ihre Smart-Home-Ökosysteme ausbauen und deutsche Marken ihren Ruf für technische Exzellenz durch energieeffiziente Innovationen verteidigen.
Wichtigste Erkenntnisse des Berichts
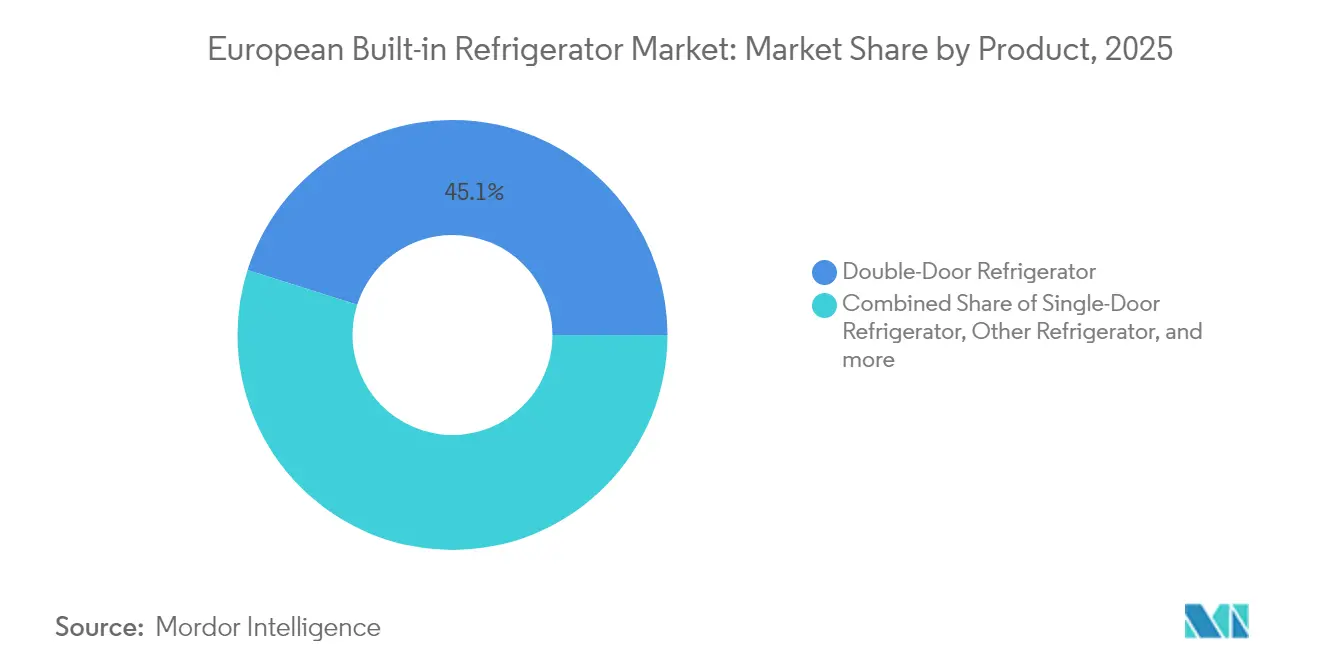
- Nach Produkt führten Zweitürer-Kühlschränke im Jahr 2025 mit einem Umsatzanteil von 45,12 %; Side-by-Side-Konfigurationen werden voraussichtlich bis 2031 mit einem CAGR von 5,34 % wachsen.
- Nach Kapazität entfielen auf Modelle über 15 Kubikfuß im Jahr 2025 ein Anteil von 67,10 % am europäischen Einbaukühlschrank-Markt und sie wachsen bis 2031 mit einem CAGR von 4,66 %.
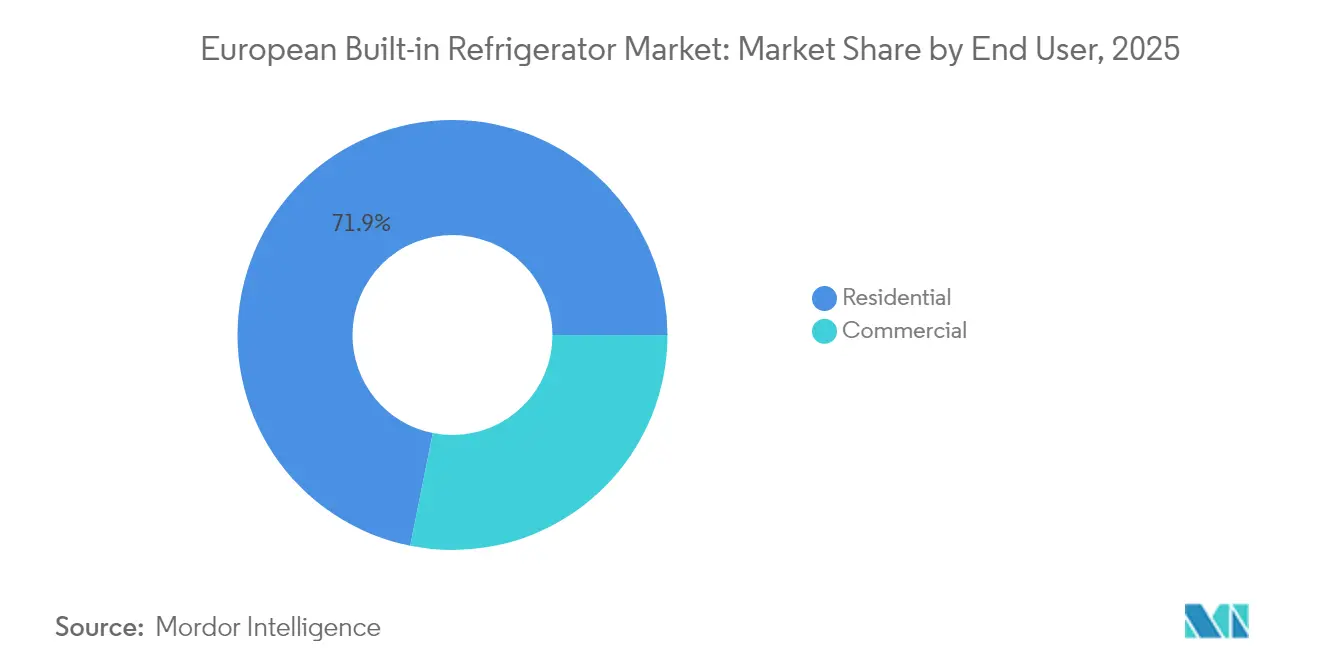
- Nach Endnutzer hielten private Anwendungen im Jahr 2025 einen Anteil von 71,85 % am europäischen Einbaukühlschrank-Markt, während die gewerbliche Nachfrage bis 2031 voraussichtlich mit einem CAGR von 5,86 % wachsen wird.
- Nach Vertriebskanal kontrollierte der B2C-Einzelhandel im Jahr 2025 75,70 % des Umsatzes; der Online-Einzelhandel innerhalb des B2C-Segments wird bis 2031 voraussichtlich einen CAGR von 6,28 % verzeichnen.
- Nach Geografie erzielte Deutschland im Jahr 2025 einen Anteil von 17,30 %; die nordische Region wird voraussichtlich bis 2031 mit einem CAGR von 5,63 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierungsbedingte Nachfrage nach platzsparenden Küchen | +0.8% | Westeuropa, nordische Regionen | Mittelfristig (2–4 Jahre) |
| Premiumisierung und steigendes verfügbares Einkommen | +0.6% | Deutschland, Nordics, BENELUX | Langfristig (≥ 4 Jahre) |
| Strenge EU-Energieeffizienzvorschriften beschleunigen Ersatzkäufe | +0.9% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Rasantes Wachstum des E-Commerce für Großgeräte | +0.7% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Nachpandemischer Anstieg bei modularen Küchenrenovierungen | +0.5% | Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Luxusimmobilienentwickler bündeln intelligente Einbaugeräte | +0.3% | Deutschland, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierungsbedingte Nachfrage nach platzsparenden Küchen
Die Wohnungsgrößen schrumpfen in den großen europäischen Städten weiter, und 48 % der Bewohner leben bereits in Wohnungen, was Architekten und Hausbesitzer dazu veranlasst, auf integrierte Geräte zu setzen, die Grundfläche sparen. Überbelegung betrifft 16,8 % der Haushalte, was vollhohe Einbaumodelle attraktiv macht, da sie sich nahtlos in Schränke einfügen. Die Baugenehmigungen für neue Wohngebäude sanken im Jahr 2023 um 19,8 %, doch die Renovierungsaktivitäten bleiben robust und lenken Ausgaben in Küchenaufwertungen, die Einbauformate begünstigen. Steigende monatliche Wohnkosten, die Anfang 2024 durchschnittlich 765 EUR betrugen, verstärken den Bedarf, nutzbaren Raum zu optimieren, und Bauträger spezifizieren zunehmend integrierte Kühlung, um Premiummieten zu rechtfertigen [1].
Premiumisierung und steigendes verfügbares Einkommen
Die Stabilisierung des Verbrauchervertrauens unterstützt die Bereitschaft, mehr für Design, Konnektivität und Lebensmittelkonservierungsfunktionen zu zahlen. Der Lebensmitteleinzelhandel wuchs im Jahr 2024 schneller als die Inflation, was auf Ermessensspielraum bei Ausgaben für Großgeräte hindeutet. Marken wie Miele sprechen wohlhabende Käufer mit MasterCool-Geräten an, die interne Kameras und fortschrittliche Frischesysteme umfassen, während Umfragen zeigen, dass Nordeuropäer Energieeffizienz und Produktlebensdauer als zentrale Kaufkriterien bewerten. Das Segment der intelligenten Geräte wächst, und regionale Studien bestätigen, dass Verbraucher in den BENELUX- und nordischen Staaten bereitwillig auf vernetzte Modelle umsteigen, die sich in umfassendere Smart-Home-Ökosysteme integrieren.
Strenge EU-Energieeffizienzvorschriften beschleunigen Ersatzkäufe
Die Ökodesign-Verordnung für nachhaltige Produkte verpflichtet Hersteller, langlebigere, reparierbarere und effizientere Kühlschränke zu liefern, während neue Kennzeichnungsvorschriften Einzelhändler dazu zwingen, Energieklassenbewertungen in Werbeanzeigen anzuzeigen. Die F-Gas-Verordnung setzt einen Ausstieg aus HFKW-Kältemitteln bis 2050 fest, was Neugestaltungen hin zu natürlichen Alternativen antreibt und Ersatzzyklen vorverlagert. Eine Verbraucherbefragung von 5.000 Personen im Januar 2025 ergab, dass 80 % der Befragten besorgt über Energierechnungen waren, was die Nachfrage in Richtung A-Klasse-Modelle lenkt, und die EPREL-Datenbank macht Effizienzinformationen am Point of Sale abrufbar. Insgesamt verbessern diese Maßnahmen den kurzfristigen Wachstumsausblick für den europäischen Einbaukühlschrank-Markt.
Rasantes Wachstum des E-Commerce für Großgeräte
Siebenundsiebzig Prozent der EU-Internetnutzer kauften im Jahr 2024 Waren online, und Möbel sowie Wohnaccessoires machen bereits 19 % der Käufe aus. Websites für Elektrogeräte in Deutschland konvertieren mit 2,4 % bei einem durchschnittlichen Bestellwert von 212 USD, was die Bereitschaft der Verbraucher zu hochpreisigen digitalen Transaktionen belegt. Erwartungen an Same-Day- und Next-Day-Lieferungen zwingen Einzelhändler zur Verbesserung der Logistik, und Hersteller kooperieren mit White-Glove-Installateuren, um die Komplexität zu mindern. Die robuste Online-Akzeptanz erweitert die Reichweite in Sekundärstädte und fördert Omnichannel-Aktionen, die die Sichtbarkeit von Premium-Einbaumodellen steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Preisaufschlag gegenüber freistehenden Modellen | -0.4% | Osteuropa, Südeuropa | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoff- und Logistikkosten | -0.6% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Installateuren und Servicetechnikern | -0.5% | EU-weit, insbesondere nordische Länder und BENELUX | Mittelfristig (2–4 Jahre) |
| Schranktiefenbeschränkungen in Kleinstwohnungen | -0.3% | Westeuropäische Ballungszentren, nordische Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Preisaufschlag gegenüber freistehenden Modellen
Einbaukühlschränke können 30–70 % mehr kosten als vergleichbare freistehende Geräte, was preissensible Käufer in Ost- und Südeuropa abschreckt. Eine Umfrage unter 35.000 Mitgliedern im Vereinigten Königreich ergab, dass ein Viertel der Käufer den niedrigsten Preis über alles stellt, während die Wohnkostenquoten für Mieter 40 % übersteigen und die Budgets für Premiumgeräte belasten. Installationskosten und Schrankmodifikationen erhöhen den Aufwand zusätzlich, verstärken die Lücke und verlangsamen die Durchdringung außerhalb wohlhabender Regionen [2].
Volatile Rohstoff- und Logistikkosten
Preisschwankungen bei Kupfer, Aluminium und Stahl erhöhen die Materialkosten um bis zu 4,2 %, während Störungen im Seefrachtverkehr Notfalllagerbestände erzwingen und den Betriebskapitalbedarf erhöhen. Die Europäische Investitionsbank stellt fest, dass 37 % der Unternehmen durch den Zugang zu Rohstoffen und 34 % durch Logistikverzögerungen behindert werden. Die Energiepreise bleiben zwei- bis dreimal höher als in den Vereinigten Staaten, was die Margen untergräbt und Hersteller unter Druck setzt, entweder die Preise zu erhöhen oder die Produktion zu verlagern [3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz der Zweitürer bei gleichzeitiger Beschleunigung der Side-by-Side-ModelleZweitürer-Modelle erzielten im Jahr 2025 einen Umsatzanteil von 45,12 %, da sie Lagerkapazität mit vertrauter Ergonomie verbinden. Das Segment profitiert von weit verbreiteten Schrankdesigns, die Standardhöhen und Scharnierpositionierungen aufnehmen. Im Gegensatz dazu werden Side-by-Side-Geräte, obwohl sie eine kleinere Basis halten, bis 2031 voraussichtlich mit einem CAGR von 5,34 % wachsen, da Verbraucher mit größeren Grundrissen schnellen Zugang zu Kühl- und Gefrierkompartimenten suchen. Die Marktgröße des europäischen Einbaukühlschrank-Markts für Side-by-Side-Modelle ist auf dem Weg, sich wesentlich zu vergrößern, angesichts der steigenden Akzeptanz in Deutschland und den nordischen Ländern.
Premiummarken differenzieren sich durch WLAN-Konnektivität, KI-gesteuerte Energiemodi und interne Kameras. Samsungs EuroCucina-Lineup 2024 umfasst den BRB6500D mit SmartThings-Optimierung, während Mieles MasterCool-Reihe die Fernüberwachung über die Miele@Home-App ermöglicht. Diese Innovationen stärken die Premiumpositionierung und rechtfertigen höhere Preispunkte, was den Schwung innerhalb des europäischen Einbaukühlschrank-Markts aufrechterhält.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Kapazität:
Großformatige Geräte treiben die Marktexpansion voranKühlschränke über 15 Kubikfuß machten im Jahr 2025 67,10 % des Umsatzes aus und werden den schnellsten CAGR von 4,66 % erzielen, da Haushalte in großen Mengen einkaufen und häufiger zu Hause kochen. Höhere Kapazität passt zu Renovierungsprojekten, die Küchen erweitern, und SlimTech-Isolierung von Whirlpool steigert das nutzbare Volumen innerhalb bestehender Grundflächen, was platzbeschränkte Stadtbewohner anspricht. Die Marktgröße des europäischen Einbaukühlschrank-Markts für großformatige Geräte wird daher kleinere Kategorien übertreffen, trotz schrumpfender Wohnungsabmessungen.
Modelle unter 15 Kubikfuß behalten eine Nische in Einzimmerwohnungen und Nebenabstellräumen, sehen sich jedoch Gegenwind ausgesetzt, da Verbraucher multifunktionale Lagerung verlangen. Stadtentwickler streben die Integration von vollhohen Säulen an, die die Kubikkapazität maximieren und gleichzeitig die Gangfreiheit erhalten. Hersteller reagieren, indem sie die Wandstärke reduzieren und variable Kühlzonen einsetzen, um beide Gruppen anzusprechen und die Vielseitigkeit des Angebots innerhalb des europäischen Einbaukühlschrank-Markts zu stärken.
Nach Endnutzer:
Dominanz des Privatsektors mit gewerblichem SchwungPrivate Käufer hielten im Jahr 2025 einen Anteil von 71,85 %, gestützt durch Renovierungsprojekte, die trotz eines breiteren Bauabschwungs nur um 0,9 % zurückgingen, und durch Eigentümer, die Küchen aufwerten, um den Immobilienwert zu steigern. Energieeffiziente Einbaugeräte senken Nebenkosten und erfüllen die verschärften EU-Standards, was Ersatzanreize stärkt. Der Marktanteil des europäischen Einbaukühlschrank-Markts bleibt stark auf den Privatsektor ausgerichtet, doch Signale deuten auf eine allmähliche Erosion hin, da sich das Gastgewerbe erholt.
Die gewerbliche Nachfrage wird voraussichtlich mit einem CAGR von 5,86 % steigen, da Hotels, Restaurants und Coworking-Büros in intelligente, langlebige Kühlung investieren, um Energiekosten zu kontrollieren und ESG-Ziele zu erfüllen. Vernetzte Geräte ermöglichen es Betreibern, die Temperatur aus der Ferne zu überwachen und vorausschauende Wartung zu planen, was Lebensmittelverschwendung und Ausfallzeiten reduziert. Wachstum im Schnellservice-Segment und bei Premium-Kaffeeketten bringt zusätzliches Volumen und verbessert die Skaleneffekte im europäischen Einbaukühlschrank-Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Führungsposition des Einzelhandels bei gleichzeitiger Online-BeschleunigungDer B2C-Einzelhandel erzielte im Jahr 2025 75,70 % des Umsatzes, wobei Mehrmarkengeschäfte und exklusive Showrooms ein physisches Erlebnis für hochpreisige Kaufentscheidungen bieten. Omnichannel-Dienste wie Click-and-Collect und Live-Videoberatungen erweitern die Reichweite über Ladenstandorte hinaus und stützen die Stärke des europäischen Einbaukühlschrank-Markts.
Der Online-Einzelhandel ist mit einem CAGR von 6,28 % der am schnellsten wachsende Kanal, da Verbraucher Liefer- und Installationsbedenken überwinden. Spezialisierte Plattformen bieten gebündelte Entsorgung, Einrichtung vor Ort und Finanzierung an, was Adoptionshürden senkt. Hersteller nutzen auch direkte Webshops, um vollständige Spezifikationen, Konfiguratoren und Energiekostenrechner anzuzeigen, was informierte Entscheidungen fördert und den Wandel der europäischen Einbaukühlschrank-Branche hin zu digital gestützten Verkäufen stärkt.
Geografische Analyse
Markt für Einbaukühlschränke in Deutschland und Westeuropa
Deutschland führte mit einem Anteil von 17,30 % am Umsatz 2025, bedingt durch einen umfangreichen Wohnungsbestand, eine ausgeprägte Markentreue gegenüber einheimischer Ingenieurskunst und die Bereitschaft, für hochwertige Küchenausstattungen zu zahlen. Ein hohes Energiebewusstsein fördert zudem den frühzeitigen Austausch von Geräten und hält den europäischen Markt für Einbaukühlschränke im Land lebendig. Frankreich, Italien und Spanien folgen, gestützt auf umfangreiche Renovierungsaktivitäten und stilbewusste Verbraucher, die eine nahtlose Integration in die Küchenfront bevorzugen. Das Vereinigte Königreich verzeichnet eine beachtliche Nachfrage, da Stadtwohnungen kompakte und dennoch hochwertige Lösungen erfordern – selbst inmitten einer allgemeinen wirtschaftlichen Unsicherheit.
Markt für Einbaukühlschränke in den nordischen Ländern und im BENELUX-Raum
Die nordische Region verzeichnet mit einer CAGR von 5,63 % bis 2031 das stärkste Wachstum, angetrieben durch hohe verfügbare Einkommen, eine frühe Einführung von Smart-Home-Technologien und Nachhaltigkeitswerte, die Geräte der Energieeffizienzklasse A begünstigen. Einzelhändler in Schweden und Dänemark berichten von einer starken Nachfrage nach vernetzten Kühlschränken, die die Kühlung anhand von Nutzungsmustern anpassen – ein Beleg dafür, wie Technologie mit kulturellen Präferenzen übereinstimmt. Die BENELUX-Märkte profitieren gleichermaßen von einer hohen Urbanisierungsrate und einer starken E-Commerce-Durchdringung, was eine rasche Verbreitung von Premium-Einbaugeräten über Online-Shops ermöglicht.
Markt für Einbaukühlschränke in Osteuropa
Osteuropa trägt ein geringeres absolutes Volumen bei, wächst jedoch stetig, da steigende Löhne eine schrittweise Premiumisierung begünstigen. Rumänien und Ungarn verzeichnen im Zeitraum 2014–2024 ein E-Commerce-Wachstum von 43 bzw. 37 Prozentpunkten, was den Zugang zu importierten Marken erweitert. Die Bautrends divergieren – in Österreich und Finnland sind die Baugenehmigungen stark zurückgegangen, während sie in Griechenland und Irland gestiegen sind –, doch bleibt die Renovierung ein wichtiger Kanal für Einbau-Upgrades. In ganz Europa stellt ein Anstieg der Immobilienpreise um 48 % seit 2010 die Erschwinglichkeit vor Herausforderungen und veranlasst Eigentümer dazu, bestehende Küchen zu renovieren, anstatt umzuziehen, was den europäischen Markt für Einbaukühlschränke in verschiedenen Regionen nachhaltig stützt.
Regulatorisches Umfeld
Der EU-Ökodesign- und Energieverbrauchskennzeichnungsrahmen für Kühlgeräte basiert auf der Verordnung (EU) 2019/2019 (Ökodesign-Anforderungen) und der Delegierten Verordnung (EU) 2019/2016 (Energieverbrauchskennzeichnung). Das Energielabel muss am Verkaufsort und in relevanten Werbeformaten angezeigt werden, was die EPREL-gestützte Vergleichbarkeit unterstützt und die Sichtbarkeit der Effizienzklasse zu einer zentralen Merchandising-Vorgabe für Einzelhändler und Marken macht.
Neben dem übergeordneten Effizienzindex umfasst das regulatorische Regelwerk auch den sekundären Energieverbrauch im Aus-Zustand, Standby und vernetzten Standby-Modus durch die Verordnung (EU) 2023/826, die maximale Leistungsgrenzen festlegt, einschließlich einer Anforderung von 0,50 W im Aus-Zustand, die sich zwei Jahre nach Anwendung auf 0,30 W verschärft. Die Europäische Kommission ist verpflichtet, die Delegierte Verordnung (EU) 2019/2016 spätestens bis zum 25. Dezember 2025 im Hinblick auf den technologischen Fortschritt zu überprüfen, und die Verordnung (EU) 2025/2262 der Kommission (veröffentlicht im November 2025) ändert Elemente im Zusammenhang mit dem Standby-Rahmen, wodurch die Compliance-Arbeitsströme für vernetzte Einbaumodelle mit Netzwerkfunktionen weiterhin aktiv bleiben.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Einbaukühlschränke reicht von vorgelagerten Metallen und Kunststoffen (mit Kostenexposition gegenüber Kupfer und Aluminium), Kompressoren, elektronischen Steuerungen und Konnektivitätsmodulen, Isoliersystemen und Kältemitteln über Montagewerke in der EU und im EU-nahen Raum bis hin zu Küchen-OEMs, Gerätemarken und spezialisierten Distributoren. Die Integration in Einbauküchen macht das Ökosystem im mittleren Teil der Wertschöpfungskette abhängiger als bei freistehenden Kühlgeräten, da Schrankstandards, Scharnier- und Türsysteme sowie Installationsanforderungen zwischen Geräteherstellern, Küchenstudios und Sanierungsunternehmen aufeinander abgestimmt werden müssen.
Nachgelagert bleibt der B2C-Einzelhandel der wichtigste Absatzweg, doch Einbaugeräte sind überproportional auf die Spezifikation durch Küchenausstellungsräume, Installateure von modularen Küchen und gebündelte Lieferungs- und Installationsdienstleistungen angewiesen. Dies verschiebt die Kapazität zertifizierter Techniker zu einem wiederkehrenden Engpass für die Rollout-Geschwindigkeit. Die Umstrukturierung hat auch die Fertigungs- und Vertriebsnetzwerke neu gestaltet, wie die Gründung der Beko Europe B.V. im April 2024 durch den Zusammenschluss des Europageschäfts von Whirlpool und Arcelik zeigt, wodurch Beschaffung, Produktionsstandorte und die Organisation des Kundendienstes unter einer größeren regionalen Plattform konsolidiert werden.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert. BSH Hausgeräte führt mit Marken wie Bosch, Siemens, Gaggenau und Neff, die Zuverlässigkeit und Energieführerschaft betonen. Der Verkauf des europäischen Geschäfts von Whirlpool an Arçelik brachte im April 2024 Beko Europe B.V. hervor, ein Unternehmen mit einem kombinierten Umsatz von 5,5 Milliarden EUR, das die Wettbewerbshierarchie neu gestaltet. Diese Konsolidierung unterstreicht eine strategische Neuausrichtung hin zu Margenstabilität und regionalem Fokus.
Samsung erweitert seine KI-Home-Plattform durch die Integration von 9-Zoll-Bildschirmen und Sprachsteuerung in Einbaumodelle, während LG die niederländische Smart-Home-Software von Athom in sein ThinQ-Ökosystem integriert, um die Interoperabilität zu erweitern. Diese Schritte spiegeln ein Rennen wider, Verbraucher in proprietäre Ökosysteme einzubinden, die mehrere Geräte und Dienste umfassen. Miele, Liebherr und andere deutsche Premiummarken schützen ihren Anteil durch überlegene Bauqualität und lokale Kundendienst-Netzwerke und betonen Langlebigkeit zur Einhaltung der EU-Haltbarkeitsregeln.
Der Preiswettbewerb verschärft sich, da chinesische Hersteller mit funktionsreichen Alternativen zu niedrigeren Kosten eintreten, unterstützt durch wachsende europäische Vertriebstöchter. Die Einhaltung der F-Gas- und Ökodesign-Standards erhöht die Markteintrittsbarriere und begünstigt etablierte Anbieter mit robusten Forschungs- und Entwicklungsbudgets sowie zertifizierten Serviceteams. Partner, die in der Lage sind, komplexe Geräte zu installieren und zu warten, gewinnen an Bedeutung, was Gerätehersteller dazu veranlasst, Schulungsprogramme zu starten, die den Technikerbestand erweitern und zukünftiges Volumen im europäischen Einbaukühlschrank-Markt unterstützen.
Marktführer des europäischen Einbaukühlschrank-Markts
-
BSH Hausgeräte (Bosch, Siemens, Neff, Gaggenau)
-
Electrolux AB (inkl. AEG)
-
Whirlpool Corp.
-
Haier Europe (Candy, Hoover)
-
Samsung Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Einbaukühlschränke Unternehmen in diesem Bericht
- BSH Hausgeräte (Bosch / Siemens / Gaggenau / Neff)
- Whirlpool Corp.
- Electrolux AB (AEG, Zanussi)
- Haier Europe (Candy, Hoover)
- Samsung Electronics
- LG Electronics
- Liebherr-Hausgeräte
- Miele & Cie. KG
- Beko (Arçelik)
- Sub-Zero Group
- Smeg S.p.A.
- Indesit
- Hisense Europe (Gorenje)
- Sharp Corporation
- Vestel Beyaz E?ya
- Fisher & Paykel
- CDA Group
- Fulgor Milano
- Amica SA
- Hitachi Global Life Solutions
Lesen Sie die Analyse der Europäischer Markt für Einbaukühlschränke-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Ersatzzyklen und hochwertige Küchensanierungen treiben die Produkt-Roadmaps weiterhin in Richtung höherer Effizienz und klarerer Energieleistung am Verkaufsort. Dies unterstützt die Nachfrage nach auf A-Klasse ausgerichteten Sortimenten und vernetzten Funktionen, die Nutzern helfen, ihren Energieverbrauch zu steuern. Die Europäische Kommission hat die Aufmerksamkeit auf energieeffiziente Geräte aufrechterhalten (einschließlich eines Kommunikationsschwerpunkts im Februar 2025), und der vorgeschriebene Überprüfungszyklus für die Delegierte Verordnung (EU) 2019/2016 bis zum 25. Dezember 2025 hält Hersteller weiterhin mit iterativem Redesign und Portfoliobereinigung rund um die wettbewerbsfähigsten Labelklassen beschäftigt.
Jüngste Schritte führender Hersteller zeigen zudem, wo sich schrittweise Chancen konzentrieren, insbesondere bei Innovationen im Einbausegment, der Interoperabilität von Konnektivität und der Fertigungsoptimierung. BSH meldete für 2025 einen Umsatz von 15,0 Milliarden EUR (Mitteilung März 2026), wobei der Umsatz im Segment Einbaugeräte um 4 % stieg und die F&E-Ausgaben 847 Millionen EUR erreichten, was eine tiefere Differenzierung bei integrierten Formaten und smarten Funktionen unterstützt. Im April 2026 gab die Electrolux Group eine Partnerschaft mit Midea für Fertigung und Vertrieb von Kühlgeräten bekannt, unterstützt durch Investitionsausgaben von rund 1,1 Milliarden SEK über die nächsten drei Jahre, was auf aktiven Kapazitätsaufbau und Bemühungen zur Portfolio-Neupositionierung hindeutet, die die Auswahl- und Preis-Leistungs-Optionen für Käufer von Einbaukühlgeräten in ganz Europa erweitern können.
Neueste Industrielle Entwicklungen in Europäischer Markt für Einbaukühlschränke
- April 2026: BSH kündigte die kommerzielle Verfügbarkeit eines mit ECOVACS entwickelten Einbau-Saug- und Wischroboters an, der hinter der Küchenverkleidung integriert werden kann. Die Einführung stärkt BSHs breiteres Angebot zur Integration in Einbauküchen, was Bündelkäufe und Ökosystembindung in premiumsanierungsgetriebenen Kanälen beeinflussen kann.
- April 2026: Die Electrolux Group gab eine Partnerschaft mit Midea für Fertigung und Vertrieb von Kühlgeräten bekannt, unterstützt durch Investitionsausgaben von rund 1,1 Milliarden SEK über die nächsten drei Jahre. Die Zusammenarbeit erweitert die Fertigungskapazität und die Produktreichweite in ganz Europa und signalisiert eine aggressive Portfolio-Neupositionierung bei Einbaukühlgeräten.
- April 2024: Die Gründung der Beko Europe B.V. durch den Zusammenschluss des Europageschäfts von Whirlpool und Arcelik wurde abgeschlossen, wodurch Beschaffung, Produktionsstandorte und die Organisation des Kundendienstes unter einer größeren regionalen Plattform konsolidiert wurden. Die Konsolidierung gestaltete die regionalen Lieferketten und Vertriebsstrategien neu und ermöglichte eine stärker integrierte Distribution und Kundendienstunterstützung für Einbaugeräte in ganz Europa.
Europäischer Markt für Einbaukühlschränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Einbaukühlschränke, die in ganz Europa verkauft werden, gemessen in Wertangaben zum Verkaufszeitpunkt an Endnutzer über den Einzel- und Direkthandel. Der Umfang schließt vollintegrierte und halbintegrierte Formate ein, die für den Einbau in Kücheneinrichtungen konzipiert sind.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind freistehende Kühlschränke, Minibar-Einheiten, gewerbliche Kühlräume, separat verkaufte Standgefriergeräte sowie Ersatzteile und Serviceleistungen im Nachmarkt.
Segmentierungsübersicht
- Nach Produkt
- Eintürer-Kühlschrank
- Zweitürer-Kühlschrank
- Gefrierfach oben
- Gefrierfach unten
- Side-by-Side-Kühlschrank
- French-Door-Kühlschrank
- Sonstige Kühlschränke
- Nach Kapazität
- Weniger als 15 Kubikfuß
- Mehr als 15 Kubikfuß
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C / Einzelhandel
- Mehrmarkengeschäfte
- Exklusive Markenshops
- Online
- Sonstige Vertriebskanäle
- B2B / Direkt vom Hersteller
- B2C / Einzelhandel
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Marktgrenzen klar abzustecken und nachfrageseitige Signale zu verankern, bevor Gespräche mit Branchenteilnehmern geführt wurden. Wir stützten uns auf öffentliche und offizielle Quellen wie Eurostat (Haushaltsindikatoren und Handelsstatistiken), die Europäische Kommission und nationale Energiebehörden (Ökodesign- und Energielabel-Leitlinien), APPLiA (Branchenpublikationen der Haushaltsgeräteindustrie) sowie nationale Statistikämter für Bau- und Renovierungsindikatoren. Zoll- und Handelsveröffentlichungen wurden ebenfalls gesichtet, soweit sie Geräteströme und Kategoriedefinitionen klärten.
Auf der Angebotsseite prüften wir Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und Händlerlisten, um den installierten Formatmix, die Premiumisierung von Funktionen und typische Preisspannen in den einzelnen Ländern zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich zur Beschleunigung der finanziellen Unternehmensscreening, Patentrecherchen und Überprüfungen von Produktauffrischungszyklen auf Basis der Nachrichtenberichterstattung genutzt. Die hier genannten Quellen sind lediglich illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen in ganz Europa mit Herstellern, Distributoren, Einzelhändlern, Kücheninstallateuren sowie CXOs, Funktions- und Bereichsleitern und Managern durch. Die Befragten helfen dabei, Einbaunachfrage, Preisgestaltung, Austauschzeitpunkte und Kanalbedingungen zu klären, wo Sekundärdaten integrierte Einheiten nicht von der breiteren Kühlschrankkategorie trennen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Kühlschranknachfrage je Land anhand der Haushaltsbasis, der Wohnungsumschlag- und Renovierungsindikatoren rekonstruiert und anschließend durch den Anteil der Einbauküchen-Adoption gefiltert wird, der für den lokalen Wohnungsbestand realistisch ist. Um das Ergebnis plausibel zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, die auf Basis von Stichproben-Durchschnittsverkaufspreisen multipliziert mit Stückzahlen beruhen und durch Kanalprüfungen bei Spezialisten und Großflächenhändlern gestützt werden.
Zu den Eingangsgrößen, die das Modell wesentlich beeinflussen, zählen Austauschzyklen für integrierte Einheiten, durch Energielabel und Ökodesign ausgelöste Upgrade-Nachfrage, der Anteil neuer Küchen, die Einbaukühlung vorsehen, der Online- versus Offline-Kanalmix sowie das Preisgefälle zwischen vollintegrierten und halbintegrierten Formaten. Wo ein Land über geringe öffentliche Datenverfügbarkeit verfügte, wurde die Lücke durch einen Peer-Country-Proxy auf Basis ähnlicher Küchenausstattungsquoten und Einkommensbänder geschlossen und anschließend anhand von Interview-Rückmeldungen angepasst.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da die Nachfrage an das Renovierungsvertrauen und die Wohnungsbauaktivität gebunden ist, die sich schnell verschieben können. Annahmen zur Preisentwicklung und zum Mix wurden szenarioübergreifend einem Stresstest unterzogen, wobei der Interview-Konsens herangezogen wurde; anschließend wurden die Jahreswerte geglättet, um unrealistische Sprünge zu vermeiden, sofern kein klarer regulatorischer oder makroökonomischer Auslöser identifiziert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen validiert, nämlich Nachfrageindikatoren, angebotsseitige Signale und Preisbenchmarks. Wir führen Varianzprüfungen auf Länderebene durch, um Ausreißer zu kennzeichnen – beispielsweise wenn implizierte Einheiten pro Haushalt oder implizierte Preise außerhalb des Rahmens liegen, den Kanalscans und Produktlinien nahelegen. Vor der Freigabe wird das Modell in mehr als einem Analysedurchgang geprüft, damit Logik, Umrechnungen und Annahmen konsistent bleiben.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren regulatorischen Änderungen, starken Inputkostenschwankungen mit Auswirkungen auf die Preisgestaltung oder deutlichen Verschiebungen in der Renovierungsaktivität. Unmittelbar vor der Auslieferung wird eine abschließende Verifizierungsprüfung durchgeführt, damit die veröffentlichte Einschätzung die neuesten bestätigten Informationen widerspiegelt.
Vergleich der Marktgröße des europäischen Einbaukühlschrank-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Einbaukühlschränke in Europa zu sehen, da Herausgeber nicht immer dieselben Produktumfänge, Kanäle und Endnutzer-Anwendungsfälle berücksichtigen. Unterschiede entstehen auch durch die Handhabung von Preisen – beispielsweise Listenpreis gegenüber tatsächlichem Marktpreis, ob die Mehrwertsteuer einheitlich behandelt wird und wie schnell Annahmen aktualisiert werden, wenn die Renovierungsnachfrage nachlässt oder anzieht.
Durch die Verfolgung der Einbauquoten auf Länderebene, die Überprüfung kanalgewichteter Durchschnittsverkaufspreise und die Aktualisierung der Ersatzraten-Annahmen mit Expertenfeedback hält Mordor Intelligence den Gesamtwert auf den Umsatz mit in Schränke integrierten Kühlschränken ausgerichtet, anstatt freistehende Premium-Kühlgeräte oder breitere Küchenpaket-Definitionen einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,36 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 6,80 Milliarden USD (2025) | Verwendet eine engere Definition, die sich auf vollintegrierte Modelle konzentriert, die über spezialisierte Küchenstudios verkauft werden, und neigt dazu, konservative Einheitsaustauschzeiträume in reifen Märkten anzuwenden. |
| Fachzeitschrift B | 8,20 Milliarden USD (2025) | Vermischt häufig Einbau- und einbaunahe freistehende Formate in Premium-Segmenten und stützt sich oft auf Listenpreisdurchschnitte ohne einheitliche Kanalgewichtung über die Länder hinweg. |
Der Vergleich verweist auf zwei wiederkehrende Ursachen für Abweichungen, nämlich Produktumfang und Preiskonstruktion. Wenn Einbaugeräte sauber von Premium-Freistehern getrennt werden und die Preisgestaltung auf der Kanalstruktur statt auf Listenpreisdurchschnitten basiert, lässt sich der Marktgesamtwert leichter auf klare Eingangsgrößen zurückführen und im Zeitverlauf überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Einbaukühlschrank-Markts?
Der Markt beläuft sich im Jahr 2026 auf 7,66 Milliarden USD und wird voraussichtlich bis 2031 9,39 Milliarden USD erreichen.
Welcher Produkttyp hält den größten Anteil?
Zweitürer-Einbaukühlschränke führen mit einem Umsatzanteil von 45,12 % im Jahr 2025.
Wie schnell wächst der Online-Verkauf?
Der Online-Einzelhandel für Einbaukühlschränke wächst bis 2031 mit einem CAGR von 6,28 % und damit schneller als jeder andere Kanal.
Warum sind Energievorschriften für diesen Markt wichtig?
Die EU-Ökodesign- und F-Gas-Vorschriften schreiben höhere Effizienz und Kältemittel mit niedrigem Treibhauspotenzial vor, was den Austausch älterer Modelle beschleunigt und neue Verkäufe antreibt.
Welche Region verzeichnet das schnellste Wachstum?
Die nordische Region wächst bis 2031 mit einem CAGR von 5,63 % aufgrund hoher Einkommen, Nachhaltigkeitsprioritäten und früher Smart-Home-Akzeptanz.
Wie wird die Rohstoffvolatilität die Preisgestaltung beeinflussen?
Anhaltende Schwankungen bei Kupfer- und Aluminiumpreisen erhöhen die Herstellungskosten um 3,5–4,2 %, was sich in höheren Verbraucherpreisen niederschlagen kann, sofern dies nicht durch Effizienzgewinne ausgeglichen wird.