
Europa Textilmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 180.95 Milliarden US-Dollar |
| Marktgröße (2026) | 193.12 Milliarden US-Dollar |
| Marktgröße (2031) | 251.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.42 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Textilmarkt Analyse von Mordor Intelligence
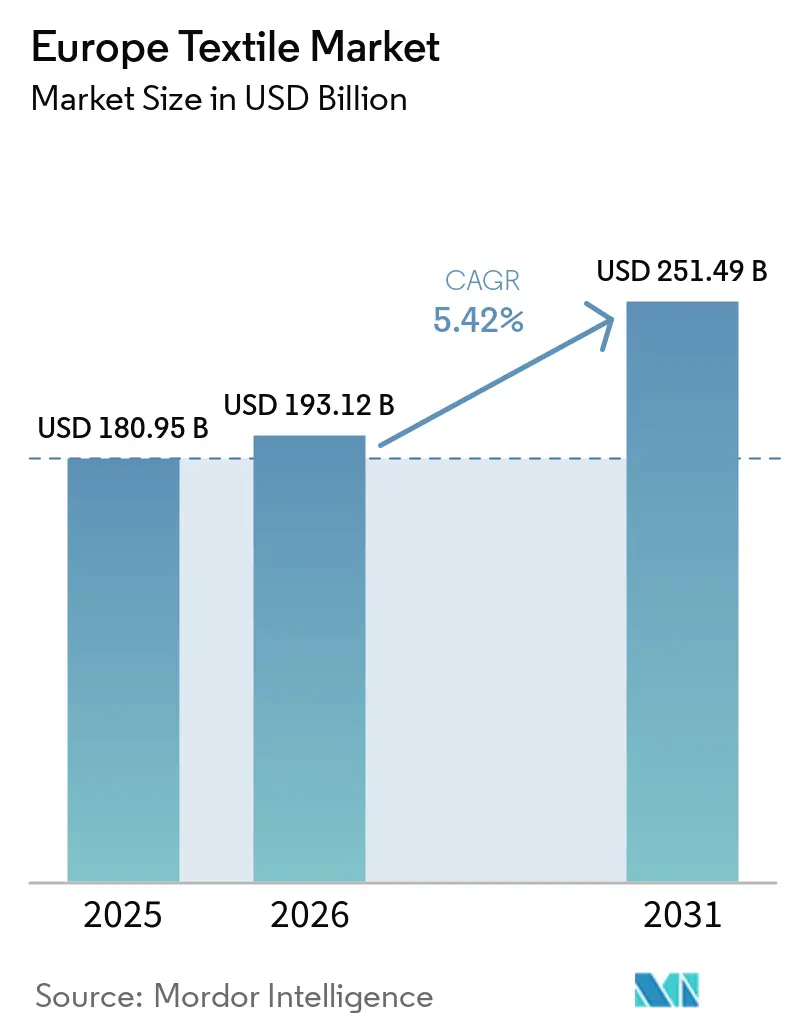
Die Größe des Europa Textilmarkts wird auf 180,95 Milliarden USD im Jahr 2025 und 193,12 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 251,49 Milliarden USD erreichen, mit einer CAGR von 5,42 % von 2026 bis 2031.
Kreislaufwirtschaftsgesetzgebung, schnellere Modezyklen und eine steigende Nachfrage nach technischen Geweben sind die entscheidenden Kräfte, die den europäischen Textilmarkt prägen. Die verpflichtende getrennte Textilabfallsammlung in der EU-27, zusammen mit der schrittweisen Einführung des Digitalen Produktpasses, lenkt Kapital in Recyclinganlagen und Rückverfolgbarkeitswerkzeuge. E-Commerce-Plattformen haben die Vorlaufzeiten vom Design bis ins Regal auf unter vier Wochen verkürzt, was Webereien dazu veranlasst, digitales Stricken, automatisierte Färbeküchen und Nahinfrarot-Sortierung einzuführen. Investitionen verlagern sich auch in hochmargige Anwendungen wie flammhemmende Gewebe für Batteriegehäuse von Elektrofahrzeugen und Geotextilien für Schienen- und Straßenausbauten. Gleichzeitig steigt die Nachfrage nach lokal angebautem Flachs, Hanf und Wolle, da Marken auf reduzierte Transportemissionen und „Made-in-Europe”-Fasergeschichten setzen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielt Mode und Bekleidung im Jahr 2025 einen Anteil von 56,06 % am europäischen Textilmarkt, während Industrie- und Technische Textilien bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen werden.
- Nach Rohmaterial machten Synthetikfasern im Jahr 2025 53,96 % der Größe des europäischen Textilmarktes aus, wobei allein Polyester zwischen 2026 und 2031 eine CAGR von 6,56 % verzeichnen soll.
- Nach Prozess trugen Webgewebe im Jahr 2025 48,36 % des Umsatzes bei, während Vliesstofftechnologien bis 2031 voraussichtlich eine CAGR von 6,05 % erzielen werden.
- Nach Geografie erfasste Deutschland im Jahr 2025 25,45 % des europäischen Textilmarktanteils, und Spanien soll mit einer CAGR von 5,8 % bis 2031 das schnellste Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpflichtende getrennte Sammlung von Textilabfällen in der EU-27 ab 2025 | +1.5% | EU-27 | Mittelfristig (2–4 Jahre) |
| Wachstum hochleistungsfähiger technischer Textilien für Mobilität und Infrastruktur | +1.3% | Deutschland, Frankreich, Nordics | Langfristig (≥ 4 Jahre) |
| Schnelle Veränderungen in Modezyklen und Aufstieg der Fast Fashion | +1.2% | Spanien, Italien, Portugal | Kurzfristig (≤ 2 Jahre) |
| EU-Digitaler Produktpass ermöglicht datenreiche zirkuläre Geschäftsmodelle | +1.0% | EU-27 | Mittelfristig (2–4 Jahre) |
| E-Commerce- und Social-Commerce-Plattformen verkürzen die Vorlaufzeiten vom Design bis ins Regal | +0.9% | Deutschland, Frankreich, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub nach in Europa angebautem Flachs, Hanf und Wolle als kohlenstoffarme lokale Fasern | +0.8% | Frankreich, Belgien, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende getrennte Sammlung von Textilabfällen in der EU-27 ab 2025
Ab Januar 2025 waren alle Kommunen verpflichtet, dedizierte Textilsammelstellen einzurichten, wodurch jährlich rund 5 Millionen Tonnen Kleidungsstücke in europäische Sortierhubs umgeleitet werden[1]. Frühe Vorreiter wie Frankreich und die Niederlande erreichten Sammelquoten von über 60 %, indem sie Straßencontainer mit Sozialunternehmen als Partner kombinierten. Die Verordnung legte einen Engpass offen: Europa verfügte Mitte 2025 über weniger als 50 automatisierte Sortierlinien, sodass Investoren 870 Millionen USD für neue Anlagen in Polen, Spanien und Portugal zusagten. Hersteller sehen sich nun mit Ökomodulationsgebühren konfrontiert, was sie dazu drängt, Mono-Material-Kleidungsstücke mit abnehmbaren Zierteilen zu entwerfen. Mittelfristig wird erwartet, dass das Sammelmandat die Verfügbarkeit von Recyclingfasern erhöht und zirkuläre Lieferverträge unterstützt.
Wachstum hochleistungsfähiger technischer Textilien für Mobilität und Infrastruktur
Elektrofahrzeughersteller erhöhten den Anteil technischer Textilien im Jahr 2025 auf mehr als 12 kg pro Fahrzeug und ersetzten Stahl in Batteriegehäusen durch Kohlefaserverbundwerkstoffe zur Gewichtsreduzierung. EU-Staaten stellten 130 Milliarden USD für Schienen- und Straßenausbauten bereit, was die Nachfrage nach Geotextilien zur Bodenstabilisierung und Reduzierung der Asphaltdicke ankurbelte. Krankenhäuser schrieben waschbare Barrierestoffe vor, die ISO 16604 erfüllen, was den Kauf von flammhemmenden und antimikrobiellen Materialien antrieb. Patentanmeldungen für hybride Abstandsverbundarchitekturen stiegen 2024 um 18 % und signalisierten neue Ausgaben für Forschung und Entwicklung[2]. Der langfristige Treiber lenkt Investitionen in Polyethylen mit ultrahohem Molekulargewicht und Aramidfäden, die Margen erzielen, die drei- bis fünfmal höher sind als bei Standard-Polyester.
Schnelle Veränderungen in Modezyklen und Aufstieg der Fast Fashion
Ultra-Fast-Fashion-Plattformen veröffentlichen nun alle 48 Stunden neue Styles und zwingen europäische Webereien, von sechsmonatigen Produktionsläufen auf Mikro-Chargen von 500–1.000 Metern umzustellen. Digitaldruck, automatisiertes Schneiden und hauseigenes Färben ermöglichen es vertikal integrierten Gruppen, Bestellungen für den nächsten Tag zu erfüllen, während Lohnweber das Risiko einer Stornierung eingehen, wenn sie enge Lieferfenster verpassen. Zwischen 2023 und 2025 erhöhten europäische Bekleidungsmarken die Anzahl der Artikelnummern um 35 %, während der Gesamtabsatz in Stückzahlen stagnierte, was einen Schwenk zu Vielfalt statt Volumen zeigt. An der Premiumseite entsteht eine Gegenreaktion der Verbraucher, wo „Slow Fashion”-Labels, die Reparaturservices und Faseroffenlegung anbieten, an Zugkraft gewinnen. Der Treiber erhöht die Geschwindigkeitserwartungen, vergrößert aber auch Nischen für rückverfolgbare, langlebige Stoffe.
EU-Digitaler Produktpass ermöglicht datenreiche zirkuläre Geschäftsmodelle
Die Ökodesign-Verordnung für nachhaltige Produkte führt einen schrittweisen Digitalen Produktpass ein, der bis 2030 von jedem Textil eingebettete Rückverfolgbarkeitsdaten verlangt[3]. Pilotprojekte verknüpfen bereits QR-Codes mit Lieferkettenaufzeichnungen und ermöglichen es Wiederverkaufsmarktplätzen, Vermietungsplattformen und Reparaturnetzwerken, Fasergehalt und Pflegehistorie zu überprüfen. Frühe Anwender gewinnen Markenvertrauen und Premiumpreise, während Nachzügler vom Ausschluss aus regulierten Märkten bedroht sind. Der Pass unterstützt auch Herstellerverantwortungsgebühren und belohnt Mono-Material-Konstruktionen, die das End-of-Life-Recycling vereinfachen. Mittelfristig wird erwartet, dass datenreiche Kleidungsstücke sekundäre Einnahmequellen erschließen und Materialkreisläufe straffen.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Energie- und Rohstoffpreise belasten margenschwache Hersteller | -0.8% | EU-27 | Kurzfristig (≤ 2 Jahre) |
| Hoher Investitionsbedarf für modernste Recycling- und Sortierkapazitäten | -0.6% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in Färberei, Ausrüstung und fortgeschrittenem Weben | -0.5% | Deutschland, Italien, Frankreich | Langfristig (≥ 4 Jahre) |
| Fragmentierte KMU-Basis erschwert die Einhaltung neuer EU-Sorgfaltspflichtregeln | -0.4% | Italien, Spanien, Portugal | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Energie- und Rohstoffpreise belasten margenschwache Hersteller
Die Erdgaskosten erreichten Anfang 2024 einen Höchststand von 130 USD pro MWh, bevor sie Ende 2025 auf 43 USD sanken, was Färbereien verunsicherte, in denen Energie bis zu 70 % der Betriebskosten ausmachen kann. Rohölschwankungen von 10 USD pro Barrel trieben 8-prozentige Bewegungen bei Polymerpreisen, während Baumwollfutures zwischen 75 und 95 USD pro Pfund schwankten. KMU ohne Absicherungsinstrumente sahen ihre Margen schwinden, was zu Vermögensverkäufen in Polen und Rumänien führte. Kostenplus-Verträge, die Risiken teilen, sind außerhalb tiefer Partnerschaften selten. Preisinstabilität bedroht daher die Kapazitäten und fördert die Konsolidierung.
Hoher Investitionsbedarf für modernste Recycling- und Sortierkapazitäten
Eine Faser-zu-Faser-Anlage mit 20.000 Tonnen erfordert bis zu 87 Millionen USD, einschließlich Nahinfrarot-Sortierung und chemischer Depolymerisationsreaktoren. Banken bestehen auf Abnahmeverträgen und staatlicher Kofinanzierung, was die Projektfinanzierung verlangsamt. Öffentliche Zuschüsse in Höhe von 1,3 Milliarden USD wurden zugesagt, bewegen sich aber langsam durch Genehmigungskanäle. KMU-Betreiber können keine KI-Sortierlinien im Wert von 5 Millionen USD absorbieren, was die Technologielücke vergrößert. Die Finanzierungshürde wird das Angebot an Recyclingfasern bis mindestens 2027 einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
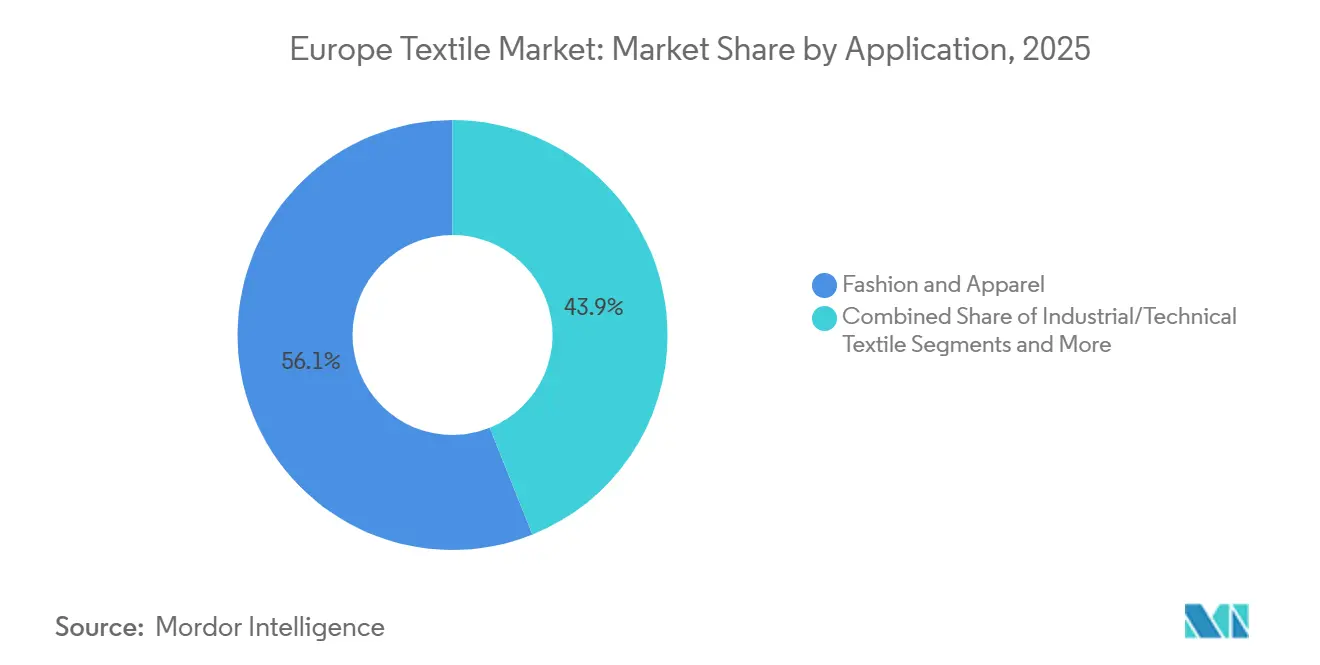
Technische Textilien übertreffen das Volumen der ModeIm Jahr 2025 stellte das Segment Mode und Bekleidung mit einem Anteil von 56,06 % an der Gesamtmarktgröße die bedeutende Mehrheit des gesamten europäischen Textilmarktes dar. Das am schnellsten wachsende technische Segment soll bis 2031 eine CAGR von 6,15 % verzeichnen, gestützt durch Elektrofahrzeuginnenräume, medizinische Barrierestoffe und Geotextilverstärkung. Deutsche Automobilhersteller verwendeten 2025 mehr als 12 kg technische Textilien pro Fahrzeug, gegenüber 9 kg im Jahr 2020, um Batterieplattformen zu leichtern. Krankenhäuser schrieben ISO 16604-konforme Abdecktücher vor und weiteten medizinische Textilverträge aus. Schutzarbeitskleidung profitiert von strengeren Flammschutzregeln, und Sportbekleidung integriert leitfähige Garne, die biometrische Daten erfassen, gestützt durch ein 18-prozentiges Wachstum bei Smart-Textil-Patenten im Jahr 2024.
Premiummodelabels schwenken auf Direct-to-Consumer-Seiten und Ladenveranstaltungen um, während mittelständische Bekleidung mit Ultra-Fast-Fashion-Wettbewerbern kämpft, die alle zwei Tage neue Styles veröffentlichen. Diese Zweiteilung ermutigt Webereien, Standardbekleidungsaufträge mit hochmargigen technischen Aufträgen zu balancieren. Die regionale Produktion richtet sich ebenfalls neu aus: Italien bleibt das Zentrum für Luxushemdstoffe, während Deutschland und Frankreich die technische Gewebeforschung und -entwicklung für Automobil- und Luft- und Raumfahrtpartner anführen. Über den Prognosehorizont hinaus wird der europäische Textilmarkt auf die Industrienachfrage angewiesen sein, um langsamere Bekleidungsvolumina auszugleichen.

Nach Rohmaterial:
Polyester führt die Erholung der Synthetikfasern anSynthetikfasern dominierten mit einem Anteil von 53,96 % am europäischen Textilmarkt im Jahr 2025, und allein Polyester soll bis 2031 eine CAGR von 6,56 % verzeichnen. Glykolyse- und Methanolyseanlagen, die von Lenzing und Indorama unterstützt werden, planen, bis 2028 200.000 Tonnen recycelten Polyesterausstoß hinzuzufügen, was den Kreislaufanteil erhöht, ohne die Garnfestigkeit zu beeinträchtigen. Nylon und Acryl halten Nischenpositionen in Airbags und Außenpolstern. Naturfasern bleiben volumenmäßig stabil, verlagern sich jedoch in Richtung zertifizierter Premiumqualitäten; europäische Webereien zahlen 15–25 % Aufschläge für Bio-Baumwolle, um Markenzusagen zu erfüllen. Lokal angebauter Flachs und Hanf sichern die Lieferkette und senken Emissionen, was mit dem EU-Grünen Deal übereinstimmt. Spezialfasern wie Aramid und Polyethylen mit ultrahohem Molekulargewicht erzielen Margen, die bis zu fünfmal höher sind als bei Standard-Polyester, und ziehen Forschungs- und Entwicklungs- sowie Risikokapital an.
Vorverbraucherschnittabfälle und Nachverbraucherkleidungsstücke stellen einen kleinen, aber schnell wachsenden Pool an Recyclingfasern dar. Das EU-Abfallsammelmandat könnte jährlich 5 Millionen Tonnen in Sortierhubs leiten, doch die Komplexität von Mischgeweben bedeutet, dass heute nur 20 % im großen Maßstab recycelt werden können. Investitionen in chemisches Recycling zielen darauf ab, diese Quote im Laufe des Jahrzehnts zu erhöhen und Recyclinganteilsziele zu unterstützen, die in Marken-Scorecards verankert sind.
Nach Prozess:
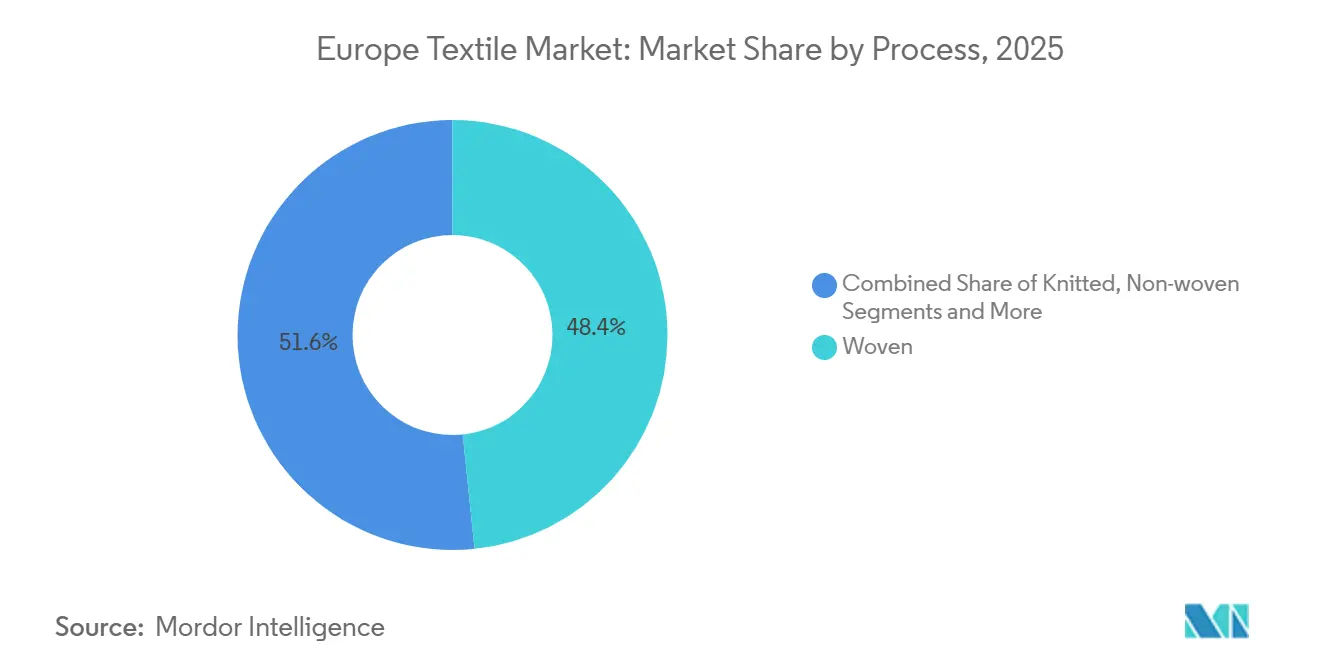
Vliesstoffinnovation fordert die Reife des Webgewebes herausWebgewebe erwirtschafteten 2025 noch immer 48,36 % des prozessbasierten Umsatzes, aber Vliesstofftechnologien sollen zwischen 2026 und 2031 mit einer CAGR von 6,05 % beschleunigen. Seit 2024 hinzugefügte Spunbond- und Meltblown-Linien bedienen HVAC-Filter und medizinische Barrierestoffe nach EN 14683 und profitieren von anhaltendem Bewusstsein für die öffentliche Gesundheit. Wasserstrahlverfestigte Vliese erfreuen sich bei Haushaltstüchern aufgrund ihrer Weichheit und Saugfähigkeit einer hohen Nachfrage, während nadelgestanzte Matten Aufträge für Automobilbodenbeläge sichern. Webereien stehen unter asiatischem Preisdruck und sind gezwungen, sich durch Jacquard-Designs und rückverfolgbare Garne zu differenzieren.
Digitale Kettenwirkmaschinen, die Massenanpassung mit nahezu null Abfall ermöglichen, unterstützen On-Demand-Modefabriken in Portugal und Spanien. Dreidimensionales Weben für Abstandsgewebe wuchs auf der Grundlage von deutschen und schweizerischen Ausrüstungsdurchbrüchen, die die Arbeitskosten um 40 % senkten. Nassgelegte Vliesstoffe bedienen Batterieseparatoren und Hochleistungsfilter und erzielen trotz bescheidener Tonnage hohe Stückwerte. Automatisierung, robotergestützte Materialhandhabung und KI-Sichtprüfung erhöhen den Investitionsbedarf, senken aber die variablen Kosten und begünstigen vertikal integrierte Gruppen.
Geografische Analyse
Deutscher Textilmarkt
Deutschland erfasste 2025 einen Anteil von 25,45 % am europäischen Textilmarkt, angetrieben durch Automobil- und Industrietextilcluster in Baden-Württemberg und Nordrhein-Westfalen. Enge Verbindungen zu OEMs beschleunigen die Mustergenehmigung für Sitzbezüge, Airbags und Batteriegehäusestoffe. Bundesweite Ausbildungsprogramme verbinden handwerkliche Fähigkeiten mit digitaler Prozesssteuerung, um dem Fachkräftemangel entgegenzuwirken. Energieeffizienzförderprogramme helfen Betrieben, den Gasverbrauch in Färbereien zu senken.
Spanischer Textilmarkt
Spanien ist der am schnellsten wachsende Markt mit einem erwarteten CAGR von 5,8 % bis 2031. Staatliche Anreize fördern die Rückverlagerung von Zuschnitt- und Näharbeiten aus Nordafrika, während EU-Wiederaufbaufonds Maschinenaufrüstungen subventionieren. Die Nähe zu Marokko und Tunesien ermöglicht flexible Beschaffung, und spanische E-Commerce-Marken verlassen sich auf lokale Betriebe, um Mikrokollektionen innerhalb weniger Tage aufzufüllen. Textilcluster in Katalonien und Valencia erproben zudem Nahinfrarot-Sortierstrecken für Post-Consumer-Abfälle.
Weitere europäische Märkte
Italien behauptet eine führende Stellung im Bereich Luxus- und technische Textilien. Betriebe in der Lombardei liefern hochwertiges Hemdenstoff- und Merinogestrick, während sich Venetien auf Kohlenstofffaser-Prepregs für die Luft- und Raumfahrt konzentriert. Die Patentanmeldungen überstiegen 2024 die Marke von 200 und erreichten damit den höchsten Wert in Europa. Frankreich verbindet traditionelle Mode mit Vliesstoffinnovation und dominiert den Flachsanbau, wobei es Betriebe in Belgien und den Niederlanden beliefert. Die BENELUX-Länder zeichnen sich durch Spinnvlies und Pilotprojekte zur Kreislaufwirtschaft aus, während nordische Unternehmen holzbasierte Fasern erproben. Mittel- und osteuropäische Länder bieten kostengünstige Webkapazitäten, stehen jedoch vor Herausforderungen durch Fachkräftemangel und Energievolatilität.
Regulatorisches Umfeld
Die EU-Textilregulierung wird im Hinblick auf Zirkularität und Transparenz verschärft, wobei die Europäische Kommission die Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (ESPR), die seit dem 18. Juli 2024 in Kraft ist, als Rahmen für Nachhaltigkeitsanforderungen auf Produktebene nutzt. Dies umfasst eine schrittweise Einführung digitaler Produktpässe, unterstützt durch die CEN-CENELEC-Normungsarbeit (JTC24). Ein kurzfristiger Auslöser ist die gezielte Überarbeitung der Abfallrahmenrichtlinie, die am 16. Oktober 2025 in Kraft trat und obligatorische Systeme der erweiterten Herstellerverantwortung (EPR) für Textilien und Schuhe einführt, wobei die Mitgliedstaaten die Umsetzung und den operativen Zeitplan erarbeiten.
Die Umsetzungsmeilensteine reichen bis 2026: Das ESPR-Verbot der Vernichtung unverkaufter Kleidung, Kleidungszubehör und Schuhe gilt ab dem 18. Juli 2026, und die Anforderungen der Richtlinie über gemeinsame Vorschriften zur Förderung der Reparatur von Waren gelten ab dem 27. September 2026. Zusammen mit Öko-Modulationsmechanismen, die mit der Recyclingfähigkeit im Design und der Datenoffenlegung verknüpft sind, drängen diese Maßnahmen Marken und Werke dazu, das Sortimentsdesign hin zu Monomaterialkonstruktionen zu verschieben, Reparatur- und Rücknahmekanäle auszubauen und in Rückverfolgbarkeitssysteme zu investieren, die Produktpässe befüllen und die EPR-Berichterstattung unterstützen können.
Wertschöpfungskettenanalyse
Die europäische Textilwertschöpfungskette umfasst die Rohstoffversorgung (Naturfasern wie Flachs, Hanf, Wolle und importierte Baumwolle; Synthetikfasern und spezielle Hochleistungsfasern), vorgelagerte Faser- und Garnhersteller, die Gewebeherstellung (gewebt, gewirkt und vliesstoffbasiert), die Nassverarbeitung (Färben und Ausrüsten), die Konfektion und technische Verarbeitung sowie den nachgelagerten Vertrieb über Marken, Großhändler und E-Commerce. Zirkularität schafft parallele Ströme über Sammel- und Sortierbetreiber, Wiederverwendungskanäle, mechanische und chemische Recycler, Technologieanbieter (Nahinfrarot-Sortierung, digitales Wirken, KI-Inspektion, Rückverfolgbarkeitsplattformen) und Herstellerverantwortungsorganisationen (PROs), die die EPR-Finanzierung und Berichterstattung koordinieren. Der EU-Textil- und Bekleidungssektor ist stark fragmentiert, mit etwa 197.000 Unternehmen, die rund 1,3 Millionen Menschen beschäftigen und 2023 einen Umsatz von 170 Milliarden EUR erzielten, was sich darauf auswirkt, wie schnell Unternehmen kapitalintensive Modernisierungen umsetzen können.
Engpässe konzentrieren sich auf Kosten- und Fähigkeitslücken. Die energie- und arbeitsintensive Nassverarbeitung bleibt anfällig für Schwankungen der Energiepreise, während die Wirtschaftlichkeit recycelter Fasern durch eine anhaltende Preislücke gegenüber Primärrohstoffen sowie begrenzte automatisierte Sortier- und Faser-zu-Faser-Recyclingkapazitäten eingeschränkt wird. Der regulatorische Druck (EPR im Rahmen der überarbeiteten Abfallrahmenrichtlinie und ESPR-bezogene Verpflichtungen zum digitalen Produktpass mit stufenweiser Umsetzung ab 2026) verschiebt die Wertschöpfung zunehmend hin zu verifizierten Daten an der Quelle, prüfbarer Verwahrkette (Chain-of-Custody) und Lösungen für das Lebensende. Eine von der TexMat-Konsortium veröffentlichte Kartierungsarbeit (Mai 2026) hebt Abhängigkeiten zwischen neun Interessengruppen im zirkulären Textilökosystem hervor und unterstreicht, dass Material- und Finanzströme zunehmend von interoperablen Daten und langfristigen Abnahmeverträgen abhängen, die Recyclinginvestitionen risikoärmer machen.
Wettbewerbslandschaft
Der Wettbewerb bleibt fragmentiert; die zehn größten Hersteller halten zusammen weniger als 30 % Anteil, was dem europäischen Textilmarkt ein niedriges Konzentrationsprofil verleiht. Commodity-Segmente, einfache Bekleidungsstoffe und Standard-Vliesstoffe kämpfen mit schrumpfenden Margen aufgrund asiatischer Importe und Energieschwankungen. Hochleistungsfähige technische Textilien und Luxusstoffe erzielen jedoch Aufschläge aufgrund von proprietärem Know-how und Markenpartnerschaften.
Strategische Schritte konzentrieren sich auf vertikale Integration und zirkuläre Skalierungen. Die Übernahme eines Chemikalienrecycling-Startups durch Lenzing im Jahr 2025 sichert Monoethylenglykol-Einsatzstoffe für Lyocell-Linien. Indorama Ventures erwarb eine spanische Depolymerisationsanlage, die 30.000 Tonnen Polyesterabfall in Pellets von Jungfaserqualität umwandeln kann, und sichert so Recyclinganteil für europäische Garne. Freudenberg arbeitete mit einem deutschen OEM zusammen, um Aramid-Vliesstoff-Batteriegehäuse zu entwickeln, mit dem Ziel einer Gewichtsreduzierung von 25 % gegenüber Stahl.
Disruptoren greifen Nischen an. Startups für enzymatisches Recycling versprechen Depolymerisation bei niedrigeren Temperaturen. Digitale Strickplattformen nehmen Bestellungen ab 100 Metern an und reduzieren das Lagerrisiko für Modelabels. Schweizer Forschungskooperationen produzieren leitfähige Garne, die biometrische Sensoren in Kleidungsstücke einbetten, und erschließen medizinische und Sportbekleidungskanäle. Compliance-Bereitschaft ist ebenfalls ein Wettbewerbshebel: Webereien, die Digitale Produktpass-Datenschichten und KI-Sortierung vor den Abfallregeln von 2025 implementieren, werden Lieferverträge gewinnen, während Nachzügler das Risiko der Disqualifikation eingehen.
Führende Unternehmen der europäischen Textilindustrie
-
Lenzing AG
-
Freudenberg Performance Materials
-
Indorama Ventures (M&G Fibras Europe)
-
Albini Group
-
Marzotto Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Textilmarkt Unternehmen in diesem Bericht
- Lenzing AG
- Freudenberg Performance Materials
- Indorama Ventures (M&G Fibras Europe)
- Albini Group
- Marzotto Group
- Klopman International
- Schoeller Textil AG
- Borgers SE & Co. KG
- Ahlstrom-Munksjö
- Beaulieu Technical Textiles
- Don & Low Ltd
- ITV Denkendorf Produktservice
- Holland & Sherry
- Gebrüder Otto
- TWE Group
- PFNonwovens Czech s.r.o
- HUESKER Synthetic GmbH
- Tirotex Textile Company
- Baltex
- Statex Produktions GmbH
Marktchancen und Zukunftsaussichten
Die durch Vorschriften getriebene Zirkularität schafft Freiraum für Infrastruktur und Dienstleistungen, die Sammlung, Sortierung, Wiederverwendung und Recycling zu finanzierbaren Lieferverträgen verbinden. Die überarbeitete Abfallrahmenrichtlinie, die seit dem 16. Oktober 2025 in Kraft ist, schreibt EPR-Systeme für Textilien und Schuhe vor, während die ESPR, die seit dem 18. Juli 2024 in Kraft ist, die Nachhaltigkeitsanforderungen auf Produktebene verschärft und das Verbot der Vernichtung unverkaufter Kleidung ab dem 18. Juli 2026 einführt. Dies erhöht den Wert von Reparatur-, Wiederverkaufs- und Rücknahmekanälen, die Ergebnisse dokumentieren können. Da der Arbeitsstrang zum digitalen Produktpass sich schrittweise umsetzt, unterstützt durch die CEN-CENELEC-JTC24-Normungsarbeit, entsteht wachsende Nachfrage nach interoperablen Rückverfolgbarkeitssystemen, Lieferantenverifizierungstools und Datenintegration, die sowohl die Passoffenlegung als auch die EPR-Berichterstattung über fragmentierte KMU-Lieferbasen unterstützen können.
Die Modernisierung der Fertigung lenkt Investitionen auch in Richtung nearshoring-fähiger Technologien und höhermargiger Endanwendungen. 2026 unterstützte die Durst Group das industrielle Zentrum Durst Como für den digitalen Textildruck mit einer Investition von 20 Millionen EUR (Juni 2026), und Alchemie Technology kündigte Project Wave in Portugal an, um digitale Jet-Präzisionsfärbe- und Ausrüstungssysteme einzusetzen (15 Millionen EUR, Mai 2026). Diese Projekte zielen auf kürzere Lieferzeiten, geringeren Ressourceneinsatz und Chargenflexibilität für Fast Fashion und bedarfsgesteuerte Produktion ab. Auf der Nachfrageseite erweitern technische Textilien weiterhin das adressierbare Spektrum für europäische Werke, von Elektrofahrzeug- und Infrastrukturanwendungen bis hin zu medizinischen Textilien, wobei die URGO Group eine Investition von 60 Millionen EUR ankündigte, um eine 35.000 m² große Fabrik für medizinische Textilien in der französischen Region Loire zu bauen (Januar 2026), was den Kapazitätsaufbau in regulierten, spezifikationsgetriebenen Segmenten unterstützt.
Neueste Industrielle Entwicklungen in Europa Textilmarkt
- Juni 2026: Die Durst Group startete das Durst-Como-Projekt in Italien und positioniert es als industrielles Zentrum für digitalen Textildruck, unterstützt durch eine Investition von 20 Millionen EUR. Der Schritt stärkt die regionale Kapazität für Kleinserien und Produktion mit hoher Variantenvielfalt und unterstützt schnellere Nachschubmodelle, die von europäischen Modeherstellern und Spezialgewebe-Konfektionären genutzt werden.
- Mai 2026: Alchemie Technology kündigte Project Wave an, eine Investition von 15 Millionen EUR in Portugal zur Einführung digitaler Jet-Präzisionsfärbe- und Ausrüstungssysteme. Durch die gezielte Ausrichtung auf wasser-, chemikalien- und energieintensive Nassverarbeitungsschritte unterstützt das Projekt die Wirtschaftlichkeit der Produktion vor Ort und die auf Compliance ausgerichtete Prozessmodernisierung für europäische Werke und Ausrüster.
- September 2024: Freudenberg Performance Materials übernahm wesentliche Teile der Heytex Group und erweiterte damit seine Fähigkeiten im Bereich beschichteter technischer Textilien sowie sein Portfolio in industriellen Anwendungen. Die Transaktion erhöhte die Skalierung bei technischen Leistungsmaterialien, die in Mobilität, Architektur und Schutzanwendungen eingesetzt werden, und stärkte ein höherwertiges Segment des europäischen Textilökosystems.
Europa Textilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Europa Textilmarkt als der Wert der in europäischen Ländern produzierten und verbrauchten Textilien definiert, der die wichtigsten Faserinputs und Gewebebildungswege sowie die nachgelagerten Textilprodukte für Bekleidungs-, Heim- und technische Endverwendungen umfasst.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt den Einzelhandelswert fertiger Bekleidung aus und konzentriert sich auf Textilien und Textilprodukte statt auf vollständige Modemarkenerlöse.
Segmentierungsübersicht
- Nach Anwendung
- Mode und Bekleidung
- Industrie- und Technische Textilien
- Haus- und Heimtextilien
- Medizinische und Gesundheitstextilien
- Automobil- und Transporttextilien
- Sonstige (Schutz-, Sporttextilien usw.)
- Nach Rohmaterial
- Naturfasern
- Baumwolle
- Wolle
- Seide
- Synthetikfasern
- Polyester
- Nylon
- Rayon / Viskose
- Acryl
- Polypropylen
- Recyclingfasern
- Sonstige (Spezielle Hochleistungsfasern (Aramid, Kohlefaser, Polyethylen mit ultrahohem Molekulargewicht))
- Naturfasern
- Nach Prozess / Technologie
- Gewebt
- Gestrickt
- Vliesstoff
- Spinnvlies (Spunbond / Meltblown)
- Trockengelegt wasserstrahlverfestigt
- Nassgelegt
- Nadelgestanzt
- 3D-Weben und Abstandsgewebe
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die grundlegende Marktstruktur festzulegen und die Richtung der Nachfrage- und Handelsveränderungen in Europa zu überprüfen. Die Quellen umfassten öffentliche Statistiken und Branchenpublikationen wie die Eurostat-Serien zur Industrieproduktion und zum Handel, UN-Comtrade-Handelsdaten, OECD-Indikatoren, politische Hinweise der Europäischen Kommission zu Textilien und Kreislaufwirtschaft sowie Verbandsveröffentlichungen wie EURATEX-Fakten und Schlüsselzahlen.
Um diese Datenpunkte mit dem Marktwert zu verknüpfen, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte ausgewertet, um Kapazitätserweiterungen, Schließungen und Materialverschiebungen zu verstehen. Wo es sinnvoll war, unterstützten kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz schnelle Gegenprüfungen zu Umsatzmixen und geografischer Exposition. Die oben genannten Desk-Quellen sind illustrativ, und für die Datenerhebung, Validierung und Klärung wurden auch weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Herstellern, Verarbeitern, Händlern und großen Einkaufsorganisationen durchgeführt, die Textilien für Bekleidungs-, Heim-, Automobil- und technische Verwendungszwecke beschaffen. Die Rückmeldungen der Befragten wurden verwendet, um die Preislogik, Auslastungstrends und die praktische Aufteilung zwischen gewebter, gestrickter und Vliesstoffnachfrage zu validieren. Wo die Antworten große Abweichungen zwischen Westeuropa und aufstrebenden Produktionszentren zeigten, haben wir die Annahmen erneut überprüft und die im Modell verwendeten Spannen angepasst.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 14 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 41 % |
| Kleinere Akteure: 17 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Marktmodell beginnt mit einem Top-down-Aufbau, bei dem Produktions-, Handelsfluss- und Scheinverbrauchssignale für Europa rekonstruiert und dann mithilfe gemischter Preisbenchmarks nach Faser- und Gewebeart in Werte umgerechnet werden. Diese Gesamtwerte werden durch selektive Bottom-up-Annäherungen bestätigt, einschließlich der Stichprobenerhebung zur Umsatzexposition von Lieferanten, der Überprüfung typischer Produktionsmengen pro Anlagentyp und der Verwendung von Volumen nach Gewebeweg multipliziert mit dem durchschnittlichen Verkaufspreis, um die Gesamtwerte bei Bedarf anzupassen.
Zu den wichtigsten im Modell verwendeten Inputs gehören Textilproduktionstrends nach Land, Import- und Exportbilanzen für Textilkategorien, Verschiebungen im Fasermix (Baumwolle, Wolle, Polyester, Viskose, Recyclingfasern), Veränderungen bei der Vliesstoffpenetration in Hygiene- und medizinischen Anwendungen sowie Energie- und Inputkostenüberwälzungsmuster, die die Preisgestaltung beeinflussen. Wenn eine bestimmte Unterkategorie eine geringe öffentliche Sichtbarkeit aufwies, haben wir die Lücke mithilfe konservativer Volumenproxys und interviewgestützter Spannen geschlossen und sie dann wieder an die übergeordneten Gesamtwerte angeglichen.
Für die Prognose wurde eine Szenarioanalyse mit einem zentralen Fall verwendet, der durch den Expertenkonsens zur Nachfrageerholung, Kapazitätsauslastung und nachhaltigkeitsbezogenen Materialverschiebungen geleitet wurde, gefolgt von Sensitivitätstests rund um Handelsintensität und Preisentwicklung. Die Ergebnisse wurden nachvollziehbar gehalten, sodass ein anderer Analyst die Ausgabe mit derselben Datenserie und demselben Annahmensatz reproduzieren kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Gegenprüfungen, damit die endgültigen Zahlen mit den realen Wirtschaftssignalen in Europa konsistent bleiben. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie der Richtung der Industrieproduktion, Handelsbilanzbewegungen und angegebenen Kapazitätsveränderungen und untersuchen dann alle Ausreißer, die nicht durch unterstützende Belege gedeckt sind.
Vor der Freigabe wird das Modell durch mehrere Analyseprüfungen überprüft, und Folgegespräche werden ausgelöst, wenn das Interview-Feedback den Desk-Signalen wesentlich widerspricht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten, wie z. B. politische Veränderungen, Handelsstörungen oder große Kapazitätsbewegungen. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Schätzung der Europa Textilmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Textilien können voneinander abweichen, auch wenn sie scheinbar dasselbe messen, da jeder Herausgeber den Umfang und den Zeitrahmen auf seine eigene Weise abgrenzt. Unterschiede entstehen auch dadurch, wie Preise in das Modell eingebaut werden und ob Handels- und Produktionsdaten als harte Einschränkungen verwendet werden.
Die Vergleichstabelle zeigt einen engeren Wert für 2025 als einige breitere Zahlen, und im Modell von Mordor Intelligence beschränkt sich die Zählung auf Textilien und Textilprodukte in Europa, wobei der Wert auf der Grundlage von Preisen auf Faser- und Gewebebildungsebene aufgebaut wird, anstatt Einzelhandelsaufschläge für fertige Bekleidung hinzuzufügen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 180,95 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 187,59 Mrd. USD (2025) | Verwendet eine breitere Länderliste und Kategorienzuordnung, die angrenzende Bekleidungswerte in Textilien einbeziehen kann, und wendet ein geringeres Wachstum mit längerem Zeithorizont an, was kurzfristige Preisanpassungen komprimieren kann. |
| Branchenpublikation B | 261,70 Mrd. USD (2024) | Berichtet ein früheres Basisjahr und scheint einen breiteren Korb textilbezogener Produkte mit höheren durchschnittlichen Preisannahmen einzuschließen, was die Gesamtsumme erhöhen kann, wenn sie in USD umgerechnet und fortgeschrieben wird. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich dadurch, was als Textilwert gegenüber nachgelagertem Bekleidungswert gezählt wird, zuzüglich der Jahresauswahl und der Handhabung der Preisentwicklung. Indem wir die Inputs an beobachtbare Produktions- und Handelssignale gebunden und sie mit Interviewspannen einem Stresstest unterzogen haben, bleibt unsere Schätzung leichter mit dem Nachfragepool in Einklang zu bringen, den die Käufer in der Region tatsächlich verwalten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa Textilmarkt im Jahr 2026?
Die Größe des Europa Textilmarktes erreichte im Jahr 2026 193,12 Milliarden USD.
Welche CAGR wird für europäische Textilien bis 2031 erwartet?
Der Gesamtmarkt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,42 % wachsen.
Welches Segment wächst innerhalb der europäischen Textilien am schnellsten?
Industrie- und technische Textilien sollen mit einer CAGR von 6,15 % wachsen und damit die Bekleidung übertreffen.
Welches Rohmaterial führt beim Marktanteil?
Synthetikfasern dominieren mit einem Anteil von 53,96 %, angeführt von Polyester.
Welches EU-Land ist der größte Beitragszahler nach Umsatz?
Deutschland trug 2025 dank seines Automobilclusters 25,45 % des regionalen Umsatzes bei.
Welche regulatorische Änderung wirkt sich am stärksten auf die Kreislaufwirtschaftsziele aus?
Die verpflichtende getrennte Sammlung von Textilabfällen in der EU-27 ab Januar 2025 treibt Investitionen in die Recyclinginfrastruktur an.