
Europa-Markt für nachhaltige Möbel – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.37 Milliarden US-Dollar |
| Marktgröße (2026) | 14.05 Milliarden US-Dollar |
| Marktgröße (2031) | 18.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa-Markt für nachhaltige Möbel – Analyse von Mordor Intelligence
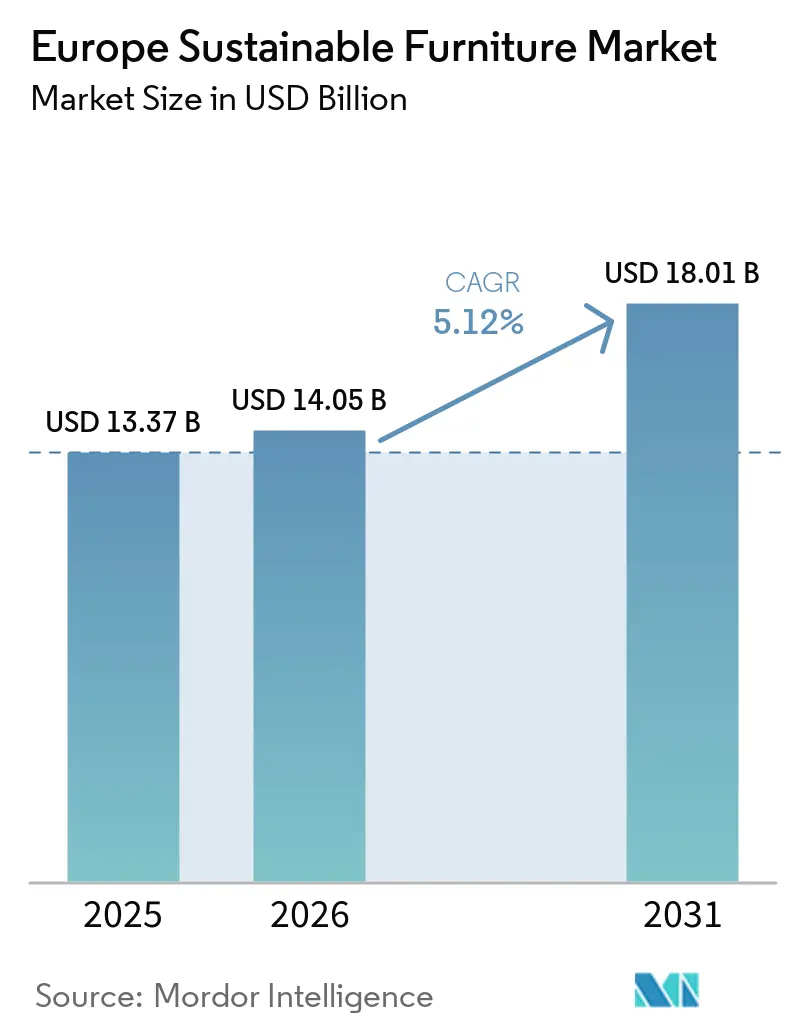
Die Größe des Europa-Markts für nachhaltige Möbel wird voraussichtlich von USD 13,37 Milliarden im Jahr 2025 auf USD 14,05 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,12 % über 2026–2031 USD 18,01 Milliarden erreichen. Der Marktimpuls resultiert aus EU-weiter Kreislaufwirtschaftsgesetzgebung, wachsenden unternehmerischen ESG-Vorgaben und der Zahlungsbereitschaft der Verbraucher für zertifizierte Produkte mit niedrigem VOC-Gehalt. Regulatorische Veränderungen haben Nachhaltigkeit von einem Differenzierungsmerkmal in eine De-facto-Betriebsvoraussetzung verwandelt, was sowohl etablierte Unternehmen als auch Start-ups veranlasst, in Materialrückverfolgbarkeit, Reparierbarkeit und Rücknahmesysteme zu investieren. Die Nachfrage hat sich über ökologische Nischenkäufer auf breite private und gewerbliche Mainstream-Kunden ausgeweitet, wobei Möbel-als-Dienstleistung (MaaS)-Abonnements die digitale Durchdringung beschleunigen und den Sekundärmarktwert zertifizierter Güter steigern. Der Wettbewerbsdruck verlagert sich auf End-of-Life-Dienstleistungen, digitale Produktpässe und innovative biobasierte Materialien, die den Scope-3-Kohlenstoffgehalt reduzieren und die Recyclingfähigkeit verbessern[1]Quelle: Europäische Kommission, "Ökodesign-Verordnung für nachhaltige Produkte," ec.europa.eu.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt entfielen auf Stühle im Jahr 2025 35,72 % des Marktanteils am Europa-Markt für nachhaltige Möbel, während Betten bis 2031 einen CAGR von 6,74 % verzeichnen werden.
- Nach Material hielten wiedergewonnenes und FSC-zertifiziertes Holz im Jahr 2025 einen Anteil von 31,35 % an der Größe des Europa-Markts für nachhaltige Möbel, während recycelte und biobasierte Kunststoffe bis 2031 mit einem CAGR von 6,39 % wachsen werden.
- Nach Endnutzer kontrollierte das Privatsegment im Jahr 2025 einen Anteil von 61,88 % an der Größe des Europa-Markts für nachhaltige Möbel, doch gewerbliche Anwendungen steigen bis 2031 mit einem CAGR von 5,98 %.
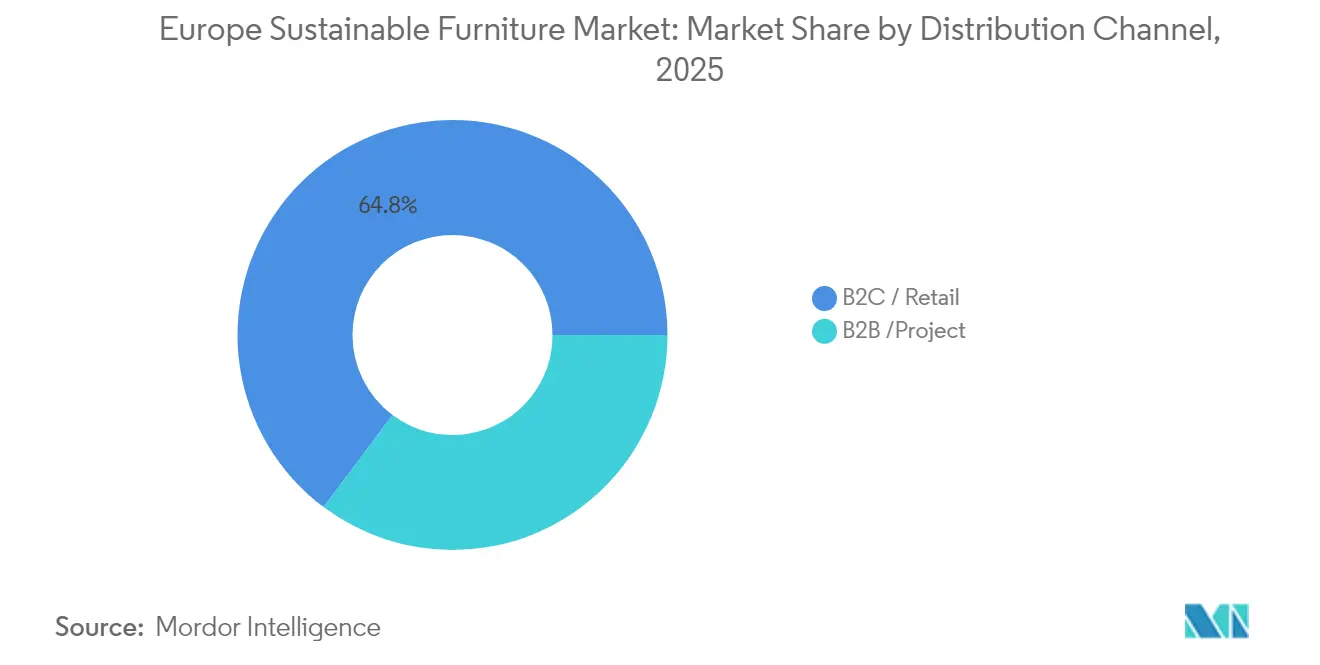
- Nach Vertriebskanal hielt das B2C/Einzelhandelssegment im Jahr 2025 64,77 % des Marktanteils am Europa-Markt für nachhaltige Möbel. Innerhalb von B2C/Einzelhandel wird das Online-Segment bis 2031 auf einen CAGR von 6,88 % anwachsen.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 18,21 %; für die Nordics-Region wird bis 2031 der schnellste CAGR von 7,42 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Europa-Markts für nachhaltige Möbel
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| EU-Ökodesign- und Kreislaufwirtschaftsgesetzgebung | +1.2% | EU-weit; am stärksten in Deutschland, Frankreich, den Nordics | Mittelfristig (2–4 Jahre) |
| Zertifiziertes nachhaltiges Holz und Materialien mit niedrigem VOC-Gehalt | +0.9% | Westeuropa | Kurzfristig (≤2 Jahre) |
| Grüne Bauprojekte und LEED/BREEAM-Zertifizierungen | +0.8% | Vereinigtes Königreich, Deutschland, Niederlande, Nordics | Mittelfristig (2–4 Jahre) |
| Ausweitung von Möbel-als-Dienstleistung | +0.7% | Städtisches EU-Gebiet, angeführt von den Nordics, BENELUX | Langfristig (≥4 Jahre) |
| Fortschritte bei biobasierten Klebstoffen und Oberflächenveredelungen | +0.6% | Deutschland, Italien, Polen | Mittelfristig (2–4 Jahre) |
| Digitale Produktpässe | +0.5% | EU-weit, frühe Einführung in Deutschland | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umsetzung der EU-Ökodesign- und Kreislaufwirtschaftsgesetzgebung (2025–2030)
Die ESPR hat Möbel offiziell am 18. Juli 2024 priorisiert und schreibt Materialkreislauf, Reparierbarkeit und Recyclingfähigkeit vor. Bis 2025–2027 vorgesehene delegierte Rechtsakte werden digitale Produktpässe verpflichtend machen und eine transparente Offenlegung von Materialherkunft, CO₂-Fußabdruck und End-of-Life-Wegen erzwingen. Vertikal integrierte Unternehmensgruppen, die Inputs vom Wald bis zur Fabrik verfolgen können, erhalten einen Compliance-Vorteil, während Altanbieter, die auf undurchsichtige Importe angewiesen sind, mit einer Kostensteigerung von 3–5 % für Datenerfassung und Neukonstruktionen konfrontiert sind. Modulare Bauweise, die auf den Komponentenaustausch ausgerichtet ist, passt zu Möbel-als-Dienstleistung-Verträgen, bei denen Hersteller das Eigentum behalten und die Wartung übernehmen. Frühe Anwender, die regulatorische Kosten jetzt internalisieren, sind positioniert, um dauerhaft wettbewerbsfähige Stärken aufzubauen.
Steigende Verbrauchernachfrage nach zertifiziertem nachhaltigem Holz und Materialien mit niedrigem VOC-Gehalt
Europäische Haushalte sind bereit, einen Aufpreis für ökozertifizierte Möbel zu zahlen, und betrachten nachhaltiges Leben als unverzichtbar. FSC-Etiketten haben sich daher in Deutschland, Dänemark und Frankreich von einem Marketingargument zu einem Kaufvoraussetzung entwickelt. Hersteller werden nun gezwungen, in Lieferketten-Verifizierungssysteme zu investieren, da Materialtransparenz von einem bloßen Marketingmerkmal zu einem zentralen Kaufkriterium wird. Anbieter haben reagiert, indem sie Rückverfolgbarkeitsnachweise digitalisiert und formaldehydarme Produktlinien ausgebaut haben, insbesondere im Schlafzimmerbereich, wo Schlafgesundheit an erster Stelle steht. Aufpreise liegen weiterhin 15–30 % über konventionellen Angeboten, doch verbesserte Haltbarkeit und geringere Ausgasung stärken die Wertwahrnehmung über die gesamte Lebensdauer[2]Quelle: Forest Stewardship Council, "Globale Zertifizierungsdaten," fsc.org.
Schnelle Ausweitung grüner Bauprojekte und LEED/BREEAM-Zertifizierungen
Institutionelle Käufer berücksichtigen Möbelkriterien zunehmend in Ausschreibungen, um Zertifizierungspunkte zu erlangen. Irlands Strategie für grüne öffentliche Beschaffung verlangt beispielsweise bis 2027 Umweltmerkmale für alle staatlichen Möbelausschreibungen. Bauunternehmen fordern nun Umweltproduktdeklarationen (EPDs) für Schreibtische, Stühle und Lagersysteme, um Berechnungen des globalen Erwärmungspotenzials für das gesamte Gebäude zu berücksichtigen. Lieferanten, die schlüsselfertige EPD-Pakete plus Rücknahmedienste anbieten, genießen den Status bevorzugter Lieferanten. Das Wachstum ist am stärksten im Nachrüstungsmarkt des Vereinigten Königreichs, wo Vermieter veraltete Bestände sanieren, um die Mindestanforderungen an die Energieeffizienz zu erfüllen.
Wachstum von Möbel-als-Dienstleistung-Abonnementmodellen zur Förderung der Wiederverwendung
Möbel-als-Dienstleistung-Anbieter wie NORNORM verzeichneten 2024 ein 50-prozentiges Jahreswachstum bei vermieteten Quadratmetern, unterstützt durch eine Finanzierungsrunde von EUR 110 Millionen (USD 114,5 Millionen), die vom Europäischen Investitionsfonds gedeckt wurde. Unternehmensmieter schätzen das Opex-Modell zur Glättung des Cashflows und für schnelle Raumgestaltungsänderungen. Sie können hohe Vorabkosten für Möbel vermeiden und genießen gleichzeitig die Flexibilität, ihre Räume neu zu konfigurieren. Da das Eigentum beim Anbieter verbleibt, sind die Produkte für mehrere Lebenszyklen ausgelegt, was den Abfall verringert und Kreislaufprinzipien verankert[3]Quelle: NORNORM, "EIB-gestützte Finanzierungs-Pressemitteilung," nornorm.com. Europäische Abfallstatistiken zeigen, dass jährlich 11 Millionen Tonnen Möbel auf Deponien landen, wobei lediglich 3 % recycelt werden. Dies unterstreicht das Potenzial von Kreislaufwirtschaftsinitiativen, insbesondere jener, die von Möbel-als-Dienstleistung-Modellen vorangetrieben werden.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Höhere Anschaffungskosten im Vergleich zu konventionellen Möbeln | -0.8% | Ost- und Südeuropa | Kurzfristig (≤2 Jahre) |
| Lieferkettenkomplexität bei zertifizierten Materialien | -0.6% | Importabhängige Märkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Nachhaltigkeitsstandards in den EU-Mitgliedstaaten | -0.4% | Multinationale Hersteller | Mittelfristig (2–4 Jahre) |
| Unzureichende Rückwärtslogistikinfrastruktur | -0.3% | Ländliche EU-Regionen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten im Vergleich zu konventionellen Möbeln
Obwohl Verbraucher Nachhaltigkeit bevorzugen, sind nachhaltige Möbel im Vergleich zu konventionellen Alternativen oft mit einem Aufpreis von 15–30 % verbunden, was eine Barriere für die Akzeptanz schafft. Diese Preissteigerung ist größtenteils auf die Kosten für zertifizierte Materialien, Drittpartei-Verifizierungen und die Komplexität des Kreislaufdesigns zurückzuführen. Solche Preisherausforderungen sind besonders ausgeprägt in preissensiblen Segmenten, insbesondere in Wohnmärkten, wo Entscheidungen vorwiegend kostenbezogen getroffen werden, auch wenn das Bewusstsein für Nachhaltigkeit wächst. Modelle wie Möbel-als-Dienstleistung adressieren jedoch diese Bedenken hinsichtlich der Vorabkosten. Durch die Verteilung der Ausgaben über Abonnementzeiträume haben Unternehmen wie NORNORM erlebt, dass Unternehmenskunden ihre Premium-Angebote annehmen.
Lieferkettenkomplexität bei der Beschaffung zertifizierter Materialien
Zertifizierte Vorleistungen wie FSC-Holz kommen oft aus einer Handvoll spezialisierter Werke, sodass selbst geringfügige Nachfrageverschiebungen Engpässe und plötzliche Preisschwankungen auslösen können, die Produktionspläne durcheinanderbringen. Der Zugang ist auf dem Kontinent ungleich verteilt; nordische Werke verfügen über lokale zertifizierte Rundholzbestände, während Werke in Spanien oder Italien Holz importieren und zusätzliche Fracht- und Währungsrisiken tragen müssen. Hersteller, die mehrere Ökolabels für Holz, Stoffe und Oberflächenveredelungen handhaben, stellen fest, dass jeder Prüfzyklus Papierkram, Lieferantenprüfung und teuren Sicherheitsbestand zur Vermeidung von Produktionsstillständen hinzufügt. Fortschritte bei biobasierten Klebstoffen sind ermutigend, doch viele vielversprechende Rezepturen, wie Braunalgen- oder Sojaproteinharze, bleiben auf der Pilotebene, was die kommerziellen Volumina begrenzt und die Kosten für frühe Anwender erhöht. Die neuen Ökodesign-Regeln der EU werden die Anforderungen weiter verschärfen und verlangen, dass jede Ebene der Lieferkette Materialherkunft und Verarbeitungsschritte nachweist – eine Aufgabe, die kleinen und mittelgroßen Unternehmen besonders schwerfallen dürfte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Stühle behaupten die Führung, während Betten aufholen
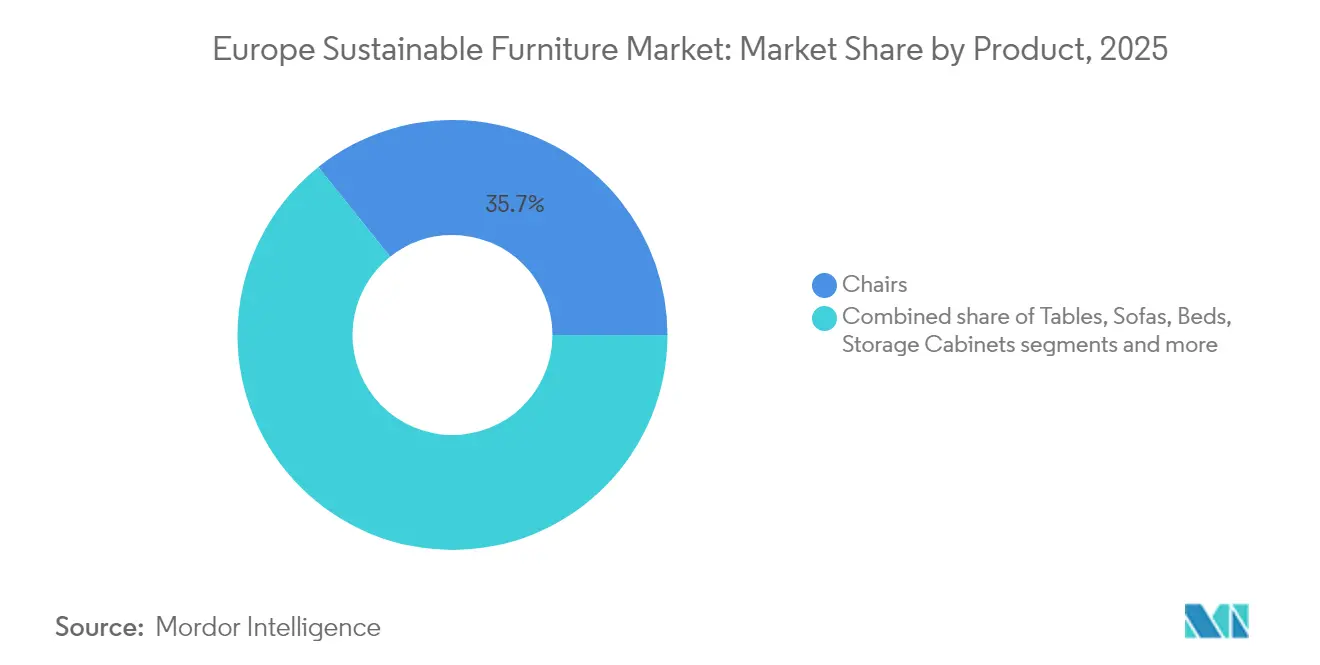
Stühle generierten im Jahr 2025 35,72 % des Marktanteils am Europa-Markt für nachhaltige Möbel, was ergonomische Verbesserungen in hybriden Arbeitsumgebungen und institutionellen Ausschreibungen mit FSC-Holzrahmen widerspiegelt. Die durchschnittlichen Verkaufspreise stiegen um 4,2 %, da Käufer höhenverstellbaren und reparierbaren Designs den Vorzug gaben. Im Prognosezeitraum verzeichnen Betten den schnellsten CAGR von 6,74 %, begünstigt durch Ausgaben für Schlafgesundheit und strengere Formaldehydgrenzwerte in Raumluftstandards für Schlafzimmer. Die Größe des Europa-Markts für nachhaltige Möbel im Bereich Betten soll von USD 2,17 Milliarden im Jahr 2026 auf USD 2,99 Milliarden bis 2031 steigen, gestützt durch biologische Matratzenkerme und zertifizierte Holzlatten. Tische und Lagermöbel verzeichnen ein stetiges mittleres einstelliges Wachstum auf dem Rücken von Heimorganisationstrends, während Außenbereiche mit recycelten Aluminiumrahmen experimentieren, um den verkörperten Kohlenstoff zu senken.
Produktinnovatoren betonen Modularität: Rastverbindungskomponenten vereinfachen Reparaturen und ermöglichen Möbel-als-Dienstleistung-Betreibern, verschlissene Teile aufzufrischen, anstatt Einheiten zu ersetzen. Stuhlhersteller integrieren ozeangebundene Kunststoffe in Sitzschalen, und Bettenhersteller führen schraubenlose Verbindungen für werkzeugfreie Montage ein. Massenmärktliche Einzelhändler bündeln Reparatursets und verlängern Garantien, um Langlebigkeit zu signalisieren. Da sich die ESPR-Reparaturrechtsbestimmungen konkretisieren, sollten Produktvarianten mit Komponentenzugangspunkten besser abschneiden, was die Führungsposition von Marken stärkt, die bereits Kreislaufdesign-Prüfungen durchführen.


Nach Material: Recycelte und biobasierte Kunststoffe übertreffen das Wachstum von zertifiziertem Holz
Wiedergewonnenes und FSC-Holz hielt 2025 einen Umsatzvorsprung von 31,35 %, doch recycelte und biobasierte Kunststoffe werden bis 2031 einen CAGR von 6,39 % erzielen, da Polymerrecyclinganlagen reifen. Die Größe des Europa-Markts für nachhaltige Möbel im Bereich recycelter Kunststoffe wird voraussichtlich von USD 1,99 Milliarden im Jahr 2026 auf USD 2,71 Milliarden im Jahr 2031 steigen, unterstützt durch Designfreiheit und Farbstabilität. Programme für ozeangebundene Harze versorgen Bürostuhlschalen, während biobasierte Polyurethanschäume aus Rizinusöl in Polstermöbel einziehen. Das Versorgungsrisiko ist geringer, da die Recyclinginfrastruktur für PET und PP im Rahmen der EU-Verpackungsregeln ausgebaut wurde.
Holz bleibt unverzichtbar für ästhetische Attraktivität und Kohlenstoffbindungsnarrative, doch Hersteller diversifizieren in Bambus- und Agrifiber-Platten, um Kostenschwankungen abzufedern. Recycelter Stahl und Aluminium verzeichnen Nachfrage von Architekten, die auf Netto-Null-Gebäude abzielen und die unbegrenzte Recyclingfähigkeit nutzen. Klebstoffinnovationen ermöglichen das saubere Ablösen von Mehrkomponenten-Baugruppen, was die Rückgewinnungsquoten erhöht. Materialentscheidungen fließen zunehmend in EPD-Bewertungen ein, da Entwickler auf Grenzwerte für den eingebetteten Kohlenstoff abzielen, die durch nationale Bauvorschriften festgelegt wurden.
Nach Endnutzer: Gewerbliche Käufe gewinnen durch ESG-Vorgaben an Tempo
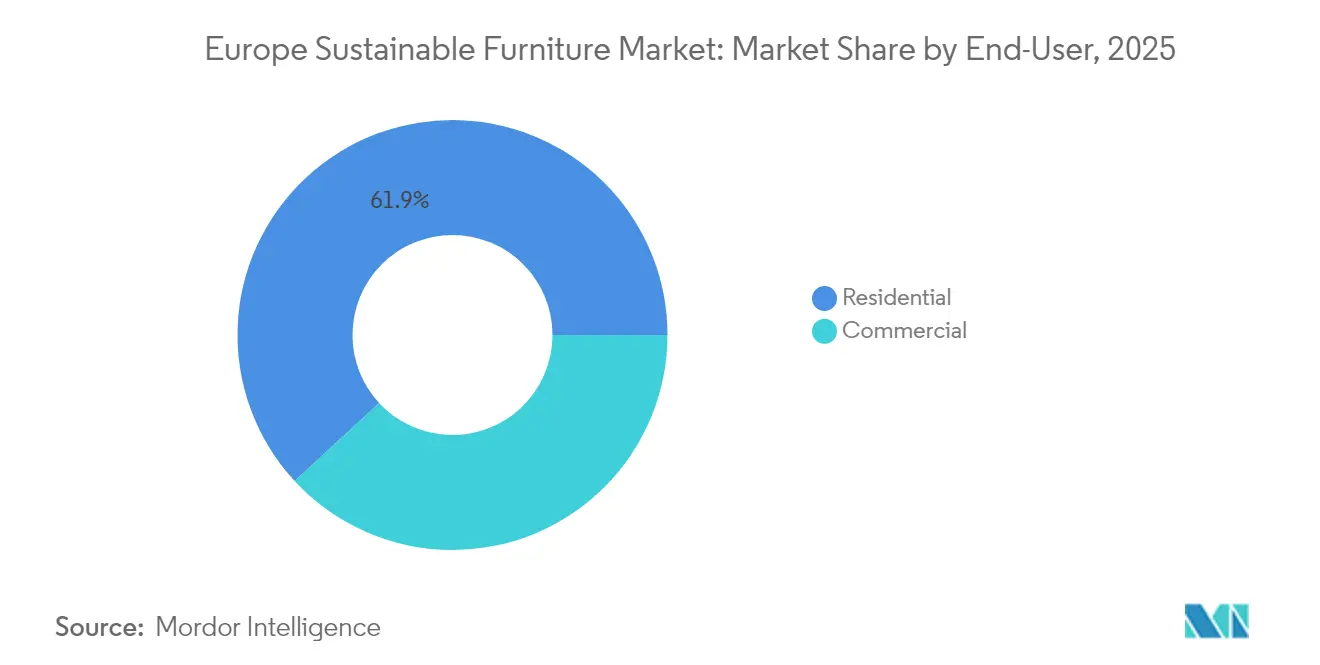
Privatkäufer machten 61,88 % der Umsätze im Jahr 2025 aus, was auf pandemiebedingten Heimarbeitsplatz-Ausbau und eine veränderte Lebensweise zurückzuführen ist, wobei nachhaltige Wohnmöbel in Europa bei Privathaushalten zunehmend an Bedeutung gewinnen. Gewerbliche Kunden werden sie jedoch mit einer CAGR von 5,98 % bis 2031 überholen, da Unternehmen einer ESG-Scorecard-Prüfung unterliegen und LEED-Punkte anstreben. Die Marktgröße des europäischen Markts für nachhaltige Möbel allein für Büros wird bis 2031 voraussichtlich 4,58 Milliarden USD erreichen. Möbel als Service (FaaS) deckt den Unternehmensbedarf nach Anpassungsfähigkeit bei schwankender Auslastung, während Krankenhäuser und Schulen antimikrobielle, VOC-arme Einrichtungsgegenstände nachfragen, die Wellness-Bewertungen unterstützen.
Beschaffungsteams führen mittlerweile Lebenszykluskosten-Analysen durch, die langlebige Güter mit Rückkaufklauseln bevorzugen und Verträge von Investitionsausgaben auf Serviceabonnements umstellen. Hotelgruppen erneuern Gästezimmer in kürzeren Zyklen und schätzen daher Aufarbeitungsprogramme, die Deponieabfälle minimieren. Behörden des öffentlichen Sektors bündeln Möbel zunehmend mit Gebäudesanierungen, um nationale Klimaziele zu erfüllen, und verschaffen zertifizierten Lieferanten dabei Vorrangstellung.
Nach Vertriebskanal: Online-Beschleunigung gestaltet B2C neu
Der B2C-Einzelhandel blieb mit 64,77 % des Umsatzes 2025 dominant, doch der E-Commerce innerhalb dieses Kanals wächst jährlich um 6,88 %, da Verbraucher Ökolabels online recherchieren und die Direktlieferung von Flat-Pack-Waren schätzen. Klickraten verbessern sich, wenn Angebote CO₂-Bewertungen und digitale Produktpässe anzeigen. Die Größe des Europa-Markts für nachhaltige Möbel aus Online-Verkäufen soll bis 2031 über USD 3,22 Milliarden hinausgehen. Traditionelle Ausstellungsräume antworten mit VR-Visualisierung und Reparatur-Vorführungen im Geschäft. Heimwerkercentren richten „Kreislaufecken” ein, in denen Käufer veraltete Stücke eintauschen können.
B2B-Projektintegratoren bündeln Möbel mit Akustikpaneelen und Teppichen im Rahmen ganzheitlicher Ausbauverträge. Sie fordern eine zentrale Anlaufstelle und KPI-Berichterstattung und setzen Hersteller unter Druck, Umweltdaten über Mehrlieferanten-Stücklisten hinweg zu aggregieren. QR-Code-Scanning bei der Übergabe des Standorts verifiziert zunehmend die Compliance. Hybride Händler, die Online-Konfiguratoren mit lokalen Renovierungsstützpunkten verbinden, sichern sich sowohl Transparenz- als auch Dienstleistungsnähe-Vorteile.
Geografische Analyse
Deutschland erfasste 2025 18,21 % der Umsätze, angetrieben durch strenge Innenraumluft-Vorschriften und die führende Rolle des Landes in der Holzwerkstoffproduktion. Bauunternehmen und gewerbliche Nutzer betrachten FSC- und EPD-Dokumentation als Standard-Ausschreibungskriterien, was Premium-Preise ermöglicht. Digitale Produktpass-Pilotkonsortien in Bayern veranschaulichen die frühe Ausrichtung auf ESPR-Transparenz. Das Wachstum ist stetig und nicht explosiv, was die Marktreife und die Sättigung bei der Sanierung von Grünbüros widerspiegelt.
Die Nordics werden bis 2031 den schnellsten CAGR von 7,42 % verzeichnen, begünstigt durch hohes verfügbares Einkommen, kulturellen Umweltbewusstsein und reichhaltige zertifizierte Forstressourcen. Dänemarks Möbel-als-Dienstleistung-Penetration übersteigt bereits 8 % der neuen Büroeinbauten, und Schwedens Steueranreize für Reparaturdienstleistungen senken die Lebenszykluskosten. Kommunale Abfallsysteme verwerten über 60 % der Sperrmöbel und speisen industrielle Materialkreisläufe. Die minimalistische Ethik des nordischen Designs stimmt mit Strategien geringerer Materialintensität überein. Frankreich, Italien, Spanien, BENELUX und das Vereinigte Königreich bilden eine diversifizierte Ebene. Frankreich setzt das AGEC-Anti-Verschwendungsgesetz durch, das die Herstellerverantwortung auf Möbel ausweitet und Investitionen in Rücknahmelogistik auslöst. Italiens Designhäuser verbinden handwerkliches Kunsthandwerk mit biobasierter Innovation, um Exportprämien zu erhalten. Das Vereinigte Königreich entwickelt nach dem Brexit eigene Ökodesignregeln und fördert Start-ups, die nicht durch EU-Bürokratie eingeschränkt sind. BENELUXs dichte Urbanisierung unterstützt Möbel-als-Dienstleistung-Pilotcluster, die Amsterdam, Brüssel und Luxemburg verbinden. Mittel- und Osteuropa bleibt preissensibel, wird sich jedoch schrittweise unter der ESPR-Durchsetzung harmonisieren und verzögerte Nachfrage in Polen und den baltischen Staaten freisetzen.
Regulatorisches Umfeld
Der EU-Politikzyklus verschärft die Anforderungen an Kreislauffähigkeit und Produkttransparenz für Möbel, verankert durch die Ökodesign-Verordnung für nachhaltige Produkte (ESPR), Verordnung (EU) 2024/1781, verabschiedet im Juni 2024. Im Rahmen des ESPR-Arbeitsplans 2025-2030 sind Möbel und Matratzen als vorrangige Produktgruppen ausgewiesen, was Verpflichtungen zu Langlebigkeit, Reparierbarkeit, Recyclinganteil und Digitalem Produktpass in den Compliance-Fahrplan bringt. Branchenhinweise deuten darauf hin, dass der delegierte Rechtsakt für Möbel auf eine Verabschiedung um 2028 zusteuert.
Ergänzende Maßnahmen der Abfallpolitik halten die Herstellerverantwortung und Kreislauf-Aussagen unter genauerer Beobachtung. Die überarbeitete Abfallrahmenrichtlinie trat am 16. Oktober 2025 in Kraft und stärkt, obwohl auf Textilien und Lebensmittelabfälle fokussiert, die Richtung hin zu breiterer erweiterter Herstellerverantwortung und höherwertigen Sammelsystemen. Zusammen mit der ESPR erhöht dies die Erwartungen an Rücknahmesysteme, dokumentierte End-of-Life-Wege und nachprüfbare Belege für Nachhaltigkeitsmerkmale bei grenzüberschreitenden Verkäufen und öffentlicher Beschaffung.
Wertschöpfungskettenanalyse
Die Beschaffung von Vorprodukten konzentriert sich auf zertifiziertes und wiedergewonnenes Holz (FSC-Produktkette, wiedergewonnene Rohstoffe), recycelte Metalle sowie recycelte oder biobasierte Polymere, ergänzt durch Klebstoffe und Lackierungen mit geringen VOC-Emissionen. Die Fertigung wird von einer dichten Basis von KMU across Europe getragen, und compliance-getriebene Designänderungen, einschließlich Modularität, Reparierbarkeit und Materialtrennung, werden zunehmend von den Prioritäten der ESPR (Verordnung (EU) 2024/1781) geprägt. Dies wiederum erhöht vorgelagert die Anforderungen an nachweisbare Herkunft und nachgelagert die Anforderungen an Produktdaten, die Digitale Produktpässe befüllen können.
Nachgelagert teilt sich der Vertrieb zwischen B2C-Einzelhandel und Online sowie B2B-Projektkanälen, mit stärkerer Betonung von Serviceebenen wie Aufarbeitung, Ersatzteilversorgung und Rücknahmelogistik. Engpässe bestehen weiterhin durch uneinheitliche Sammel- und Rückwärtslogistikkapazitäten sowie durch die Kosten von Reparatur und Aufarbeitung. Auch der Zugang zu zertifizierten Vorprodukten kann je nach Region variieren. Vertikal integrierte Kreislaufmodelle zeigen, wie Unternehmen Kreisläufe schließen, etwa wenn Gruppo Saviola sein Savionet-Rückgewinnungsnetzwerk nutzt, um Post-Consumer-Holz für sein Ecological Panel zu beschaffen, während beschaffungsintensive Kategorien wie Küchen zusätzliche mehrstufige Beschaffungskomplexität mit sich bringen, da Nobia berichtet, dass Primärholz größtenteils von europäischen Lieferanten stammt, bestimmte Sekundärkomponenten und Elektrogeräte jedoch aus Asien kommen können.
Wettbewerbslandschaft
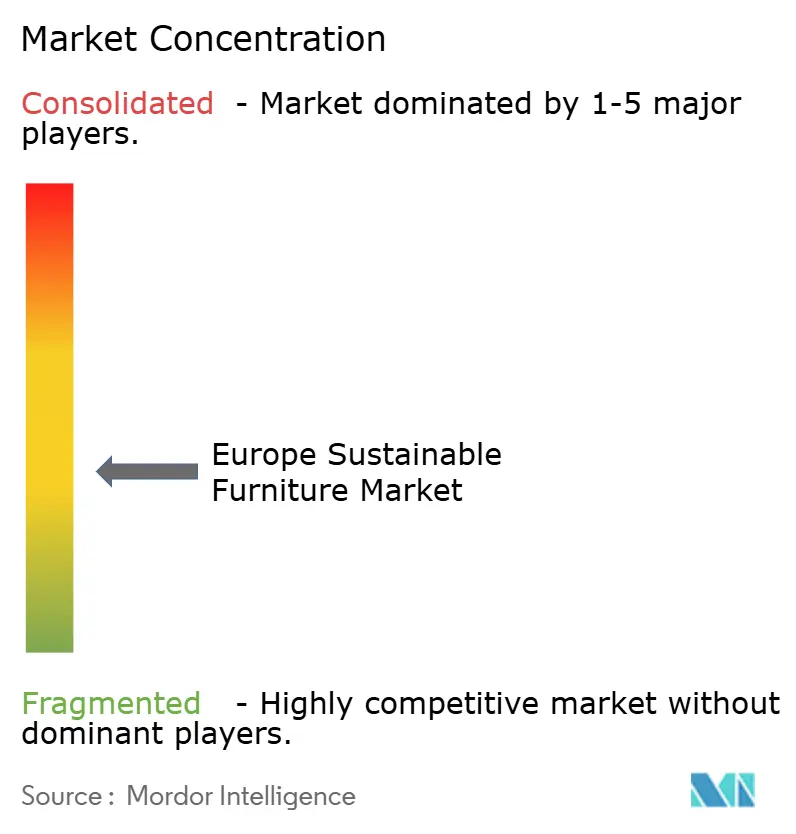
Der Markt ist fragmentiert. IKEA, Steelcase, Herman Miller und Haworth lassen Raum für regionale Spezialisten und Möbel-als-Dienstleistung-Disruptoren. IKEA stellte 2025 EUR 1 Milliarde (USD 1,04 Milliarden) für europäische Recyclinghubs bereit und signalisiert damit eine Abkehr vom Volumen hin zur Kreislauferhaltung. MillerKnoll eliminierte bis Dezember 2024 PFAS aus allen Produktlinien und kam damit chemischen Verboten zuvor. Steelcase kooperiert mit BASF bei Bürostuhlschalen aus Ozeankunststoff, während Vestre kohlenstoffnegative Außenmöbelfabriken betreibt, die mit Wasserkraft betrieben werden.
NORNORM und Enky befürworten Abonnementmöbel und zielen auf Mieterflexibilität und geringere eingebettete Emissionen ab. Beide setzen IoT-Tags zur Anlagenüberwachung und vorausschauenden Wartung ein und gewährleisten ≥5 Lebenszyklen pro Artikel. Regionale Tischlereien in Portugal und Slowenien differenzieren sich durch lokal beschafften Kork und Buchenholz und nutzen dabei digitale EU-Plattformen, um städtische Käufer zu erreichen. Wettbewerbsparität hängt zunehmend von verifizierter Transparenz ab; blockchain-gestützte Produktpässe und KI-basierte Lebenszyklus-Bewertungstools ersetzen hochglanzige Kataloge.
Versorgungssicherheit ist ein weiteres Kampffeld. Multinationale Unternehmen kaufen Forstkonzessionen in Finnland und Lettland, um FSC-Rohstoffe zu sichern, während Start-ups mit intern angebauten Myzel-Paneelen experimentieren. Kostenvorteile allein sichern keine Verkäufe mehr; Käufer fordern nachweisbare CO₂-Reduzierungen, Beseitigung toxischer Chemikalien und bequeme Rücknahme. Da die ESPR-Durchsetzung nach 2027 zunimmt, riskieren Akteure ohne End-of-Life-Wege den Verlust ihrer Ausschreibungsberechtigung, was die Konsolidierung rund um kreislauffähige Marken beschleunigt.
Marktführer im Europa-Markt für nachhaltige Möbel
IKEA Group
Vitra International AG
Steelcase Inc.
Herman Miller Inc.
Haworth Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Umsetzung der ESPR schafft kurzfristig Raum für compliance-unterstützende Dienstleistungen und Dateninfrastruktur. Möbel sind eine vorrangige Produktgruppe im Rahmen der Verordnung (EU) 2024/1781, und das aktive Politik-Arbeitsprogramm zeigt sich in laufenden Stakeholder-Konsultationen zu Ökodesign-Anforderungen, zusammen mit einer Überarbeitung der EU-Ecolabel-Kriterien für Möbel. Die Frist für die Umfrage wurde bis zum 13. Juli 2026 verlängert. Dieser Konsultationszyklus unterstützt Chancen für Hersteller und Lösungsanbieter, die Erfassung von Produktdaten – einschließlich Materialien, Reparaturanleitungen und End-of-Life-Wegen – zu industrialisieren und diese Daten in B2C-Angeboten und B2B-Ausschreibungsunterlagen zu nutzen.
Die Kreislauf-Wertschöpfung weist weiterhin Lücken auf, was Investitionsfälle in Sammlung, Sortierung, Aufarbeitung und Konditionierung von recyceltem Rohmaterial für Holz und Kunststoffe unterstützt. EU-Möbelabfälle werden mit 10,78 Millionen Tonnen pro Jahr angegeben, und nur etwa 10 % werden recycelt, der Rest wird größtenteils verbrannt oder deponiert. Betreiber, die Rückläufe aggregieren und konsistente Sekundärrohstoffe liefern können, dürften daher an Einfluss gewinnen, da Marken die Anforderungen an Langlebigkeit und Recyclinganteil verschärfen. Pilotorientierte Initiativen wie Cir4Fun und die damit verbundene, von CORDIS unterstützte Entwicklung des Digitalen Produktpasses bieten ebenfalls eine praktische Plattform, um Rückverfolgbarkeit mit Preisgestaltung im Sekundärmarkt und Leistung von Rücknahmeprogrammen zu verknüpfen.
Aktuelle Branchenentwicklungen
- Juli 2026: Die vorbereitende ESPR-Studie und Folgenabschätzung für Möbel, verbunden mit der Überarbeitung der EU-Ecolabel-Kriterien, verlängerte die Frist für Stakeholder-Umfragen bis zum 13. Juli 2026. Das Offenhalten des Konsultationsfensters hält die kurzfristige Aktivität rund um Definitionen zu Langlebigkeit, Reparierbarkeit und Produktinformationen aufrecht, was beeinflusst, wie Hersteller Datensysteme aufbauen und SKUs vor dem Zeitplan des delegierten Rechtsakts für Möbel neu gestalten.
- Oktober 2025: Ingka Investments schloss den Erwerb von etwa 153.000 Hektar Waldfläche in Lettland und Estland vom Waldbesitzerverband Sodra ab. Die Übernahme stärkt den langfristigen Zugang zu verantwortungsvoll bewirtschaftetem Holzrohstoff und verbessert die Versorgungssicherheit sowie die Herkunftsdokumentation, da die Anforderungen an Rückverfolgbarkeit in EU-Wertschöpfungsketten zunehmen.
- April 2025: Vitra stellte V-Foam vor, einen recycelbaren Polyurethan-Polsterschaum, entwickelt mit BASF, wobei Vitra für ein Jahr exklusive Rechte im Möbelsektor hält. Die Materialinnovation zielt auf Kreislauffähigkeit bei weichen Sitzmöbeln ab, indem sie die End-of-Life-Optionen für Schaumkomponenten verbessert, und unterstützt die Produktneugestaltung hin zu Trennbarkeit und höheren Recyclingerträgen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Möbel, die in Europa verkauft werden und als nachhaltig positioniert sind – basierend auf der Materialwahl und Produktaussagen wie recycelten Einsatzstoffen, verantwortungsvoll beschafftem Holz und emissionsarmen Oberflächenbehandlungen –, gemessen in Wertgrößen am Verkaufspunkt.
Ausschlüsse aus dem Umfang: Wir schließen Möbelwartungsdienstleistungen, den Wiederverkaufswert von Gebrauchtmöbeln zwischen Privatpersonen sowie allgemeine Wohnaccessoires, die keine Möbel sind, aus.
Segmentierungsübersicht
- Nach Produkt
- Stühle
- Tische
- Sofas
- Betten
- Schränke
- Sonstige Produkte
- Nach Material
- Wiedergewonnenes / FSC-zertifiziertes Holz
- Bambus und schnell nachwachsende Gräser
- Recycelte Metalle (Stahl und Aluminium)
- Recycelte und biobasierte Kunststoffe
- Biologische / natürliche Fasern (Rattan, Jute, Hanf)
- Sonstige Materialien (Parawood, Gummibaumholz, natürliche Stoffe usw.)
- Nach Endnutzer
- Privat
- Gewerblich
- Büros
- Gastgewerbe
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Sonstige gewerbliche Nutzer (öffentliche Orte, Einkaufszentren, Behörden usw.)
- Nach Vertriebskanal
- B2C / Einzelhandel
- Heimwerkercentren
- Facheinzelhandel für Möbel
- Online
- Sonstige Vertriebskanäle
- B2B / Projekt
- B2C / Einzelhandel
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung von Nachfragesignalen und Angebotskapazitäten, die anhand öffentlicher Daten überprüft werden können. Wir haben Quellen wie Eurostat für Handels- und Makroindikatoren, die Europäische Umweltagentur für den Kontext der Kreislaufwirtschaft sowie Seiten der Europäischen Kommission zu Abfall, Chemikalien und Produktvorschriften herangezogen, die Materialien und Kennzeichnungen beeinflussen. Darüber hinaus wurden forstwirtschaftliche und materialbezogene Referenzen wie FAO-Forststatistiken sowie öffentlich zugängliche FSC- und PEFC-Zertifizierungsinformationen genutzt, um Signale zur nachhaltigen Beschaffung zu verstehen.
Um diese Signale mit dem Marktwert zu verknüpfen, haben wir Jahresberichte, Nachhaltigkeitsberichte und Investorenpräsentationen von Möbelherstellern und -händlern mit bedeutendem europäischen Engagement ausgewertet. Anschließend wurden diese mit vertrauenswürdigen Presseberichten zur Einführung von Ökomaterialien und Rücknahmeprogrammen abgeglichen. Darüber hinaus wurden kostenpflichtige Datenbankabonnements selektiv für Unternehmensfinanzdaten, Marktinformationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene genutzt, wo öffentliche Datenreihen nicht ausreichend detailliert waren. Diese Liste ist nicht abschließend; es wurden auch viele weitere öffentliche und kostenpflichtige Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in realen Kaufentscheidungen als nachhaltig gilt und wie Preisaufschläge je nach Material und Vertriebskanal variieren. Wir haben mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern sowie Material- und Zertifizierungsakteuren in den wichtigsten europäischen Möbelmärkten gesprochen, damit Desk-Annahmen dort korrigiert werden konnten, wo sie nicht mit der tatsächlichen Vermarktung der Produkte übereinstimmten. Diese Gespräche wurden auch genutzt, um das Adoptionsniveau für VOC-arme Oberflächenbehandlungen, Recyclinganteil, Reparierbarkeit und Rücknahmemodelle zu bestätigen, was die Prognosenannahmen präzisierte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 15 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Produktions- und Handelsindikatoren in Kombination mit länderspezifischen Möbelkonsumproxys genutzt wurden, um den adressierbaren Wertpool für nachhaltige Möbel in Europa zu rekonstruieren. Nachdem dieser Pool festgelegt war, wurden Adoptionsraten angewendet, die widerspiegeln, wie häufig nachhaltige Materialien und verifizierte Aussagen in realen Produktlinien vorkommen; anschließend wurde der Wert anhand beobachteter Preisaufschläge nach Material und Vertriebskanal angepasst.
Einige Marktcharakteristika wurden als Kerneingaben behandelt, da sie den Gesamtwert auf vorhersehbare Weise beeinflussen. Dazu gehören der Anteil holzbasierter Möbel, der zertifiziert oder verantwortungsvoll beschafft ist, die Durchdringung von Recyclinginhalten in Platten und Textilien, die Verbreitung VOC-armer Oberflächenbehandlungen und der damit verbundenen Produktkennzeichnung, der Online- versus Offline-Mix (der den durchschnittlichen Verkaufspreis und das Sortiment beeinflusst) sowie Renovierungs- und Wohnbauaktivitäten, die Ersatzzyklen antreiben. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Multiplikation von Durchschnittsverkaufspreisen mit Volumen für repräsentative Kategorien und Kanalprüfungen nachhaltiger Sortimente, gefolgt von gezielten Anpassungen, wo Lücken festgestellt wurden.
Die Prognose stützte sich auf Szenarioanalysen, die durch Trendlinien in den Bereichen Wohnungsbau und Renovierung, Materialverfügbarkeit und politischen Schwung im Zusammenhang mit Maßnahmen zur Kreislaufwirtschaft unterstützt wurden. Wo Unternehmensoffenlegungen nachhaltige Umsätze nicht klar aufschlüsselten, wurde die Lücke mit konservativen Allokationsregeln geschlossen, die am Produktmix, der Zertifizierungsintensität und dem Anteil nachhaltiger Artikel in den wichtigsten Vertriebskanälen verankert waren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, damit ein ungewöhnlicher Datenpunkt die Marktgesamtwerte nicht verzerrt. Wir verglichen Modellergebnisse mit unabhängigen Signalen wie Möbelhandelsbewegungen, Zertifizierungswachstumsmustern und Richtungsänderungen bei Preisen und Aktionen und überprüften dann Länder oder Kategorien, die starke Sprünge aufwiesen. Bei großen Abweichungen wurden Folgegespräche ausgelöst, um zu bestätigen, ob die Veränderung durch echte Nachfrage, eine Umfangsverschiebung oder Timing- und Währungseffekte bedingt war.
Vor der Freigabe werden das Modell und die Annahmen von einem weiteren Analysten überprüft, um Logik, Mathematik und die Übereinstimmung der Eingaben mit den Aussagen von Käufern und Verkäufern in Interviews zu prüfen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Änderungen, starke Inputkostenbewegungen oder sichtbare Verschiebungen bei den Einzelhandelspreisen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden eine aktuelle Übersicht erhalten.
Vergleich der Schätzung von Mordor Intelligence für den europäischen Markt für nachhaltige Möbel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für nachhaltige Möbel in Europa können stark voneinander abweichen, da Forscher die Grenzen an unterschiedlichen Stellen ziehen und dann unterschiedliche Preis- und Adoptionsannahmen anwenden. Unterschiede entstehen in der Regel dadurch, was als nachhaltig gilt, ob der Wert auf Herstellerebene oder auf Einzelhandelsebene gemessen wird und wie schnell angenommen wird, dass sich Preisaufschläge im Laufe der Zeit normalisieren.
Durch die Verfolgung zertifizierungsbedingter Mixverschiebungen, Preisaufschlagsbewegungen nach Material und jährlicher Aktualisierungsprüfungen hält Mordor Intelligence die Schätzung an Möbelprodukten mit klareren nachhaltigen Signalen fest, anstatt allgemein alle ökologisch ausgerichteten Möbelansprüche zu zählen, die nicht konsistent verifiziert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,37 Mrd. USD (2025) | |
| Regionale Beratung A | 14,75 Mrd. USD (2026) | Verwendet ein späteres Basisjahr und eine breitere nachhaltige Definition, die umfangreichere ökologisch ausgerichtete Sortimente einschließen kann, was dazu neigt, den Ausgangswert anzuheben, wenn Einzelhandelspreise einheitlicher angewendet werden. |
| Branchenpublikation B | 18,50 Mrd. USD (2024) | Scheint Möbel mit angrenzenden Wohnkategorien zu vermischen und wendet eine aggressive Preisaufschlagsannahme über alle Märkte hinweg an, mit begrenzter Transparenz darüber, wie verifizierte Materialien und VOC-arme Kriterien getrennt werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und die Art der Anwendung von Preisaufschlägen und nicht durch eine Meinungsverschiedenheit über die gesamte europäische Möbelnachfrage. Unser Ansatz bleibt nachvollziehbar, da der Gesamtwert aus beobachtbaren Konsumsignalen aufgebaut und dann mithilfe von Adoptions- und Preisannahmen gefiltert wird, die mit Marktteilnehmern erneut überprüft wurden. Dies macht den Endwert leichter wiederholbar und aktualisierbar, wenn sich Politik, Materialien oder der Kanalmix ändern.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Europa-Markts für nachhaltige Möbel?
Der Markt hat im Jahr 2026 einen Wert von USD 14,05 Milliarden.
Wie schnell wird der Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er einen CAGR von 5,12 % verzeichnet und bis 2031 USD 18,01 Milliarden erreicht.
Welche Produktkategorie führt bei den Umsätzen?
Stühle führen mit einem Anteil von 35,72 % an der Größe des Europa-Markts für nachhaltige Möbel im Jahr 2025.
Warum wachsen die Nordics am schnellsten?
Umfassende Kreislaufwirtschaftspolitiken, hohes verfügbares Einkommen und robuste Rückwärtslogistiksysteme treiben einen CAGR von 7,42 % an.
Welches Geschäftsmodell gestaltet die Beschaffung neu?
Möbel-als-Dienstleistung-Abonnements gewinnen an Bedeutung und bieten gewerblichen Kunden Flexibilität und Kreislaufvorteile.
Welches Materialsegment wächst am schnellsten?
Recycelte und biobasierte Kunststoffe werden voraussichtlich bis 2031 mit einem CAGR von 6,39 % wachsen.
Seite zuletzt aktualisiert am:



