
Europa-Büromöbelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
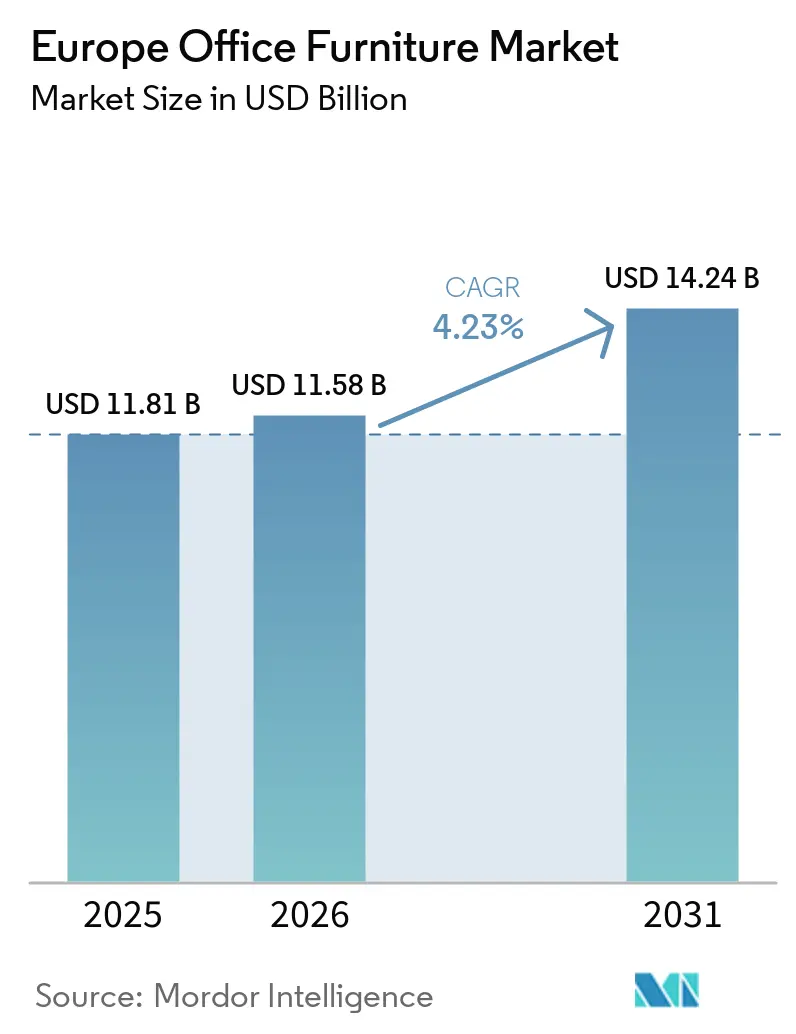
| Marktgröße im Basisjahr (2025) | 11.81 Milliarden US-Dollar |
| Marktgröße (2026) | 11.58 Milliarden US-Dollar |
| Marktgröße (2031) | 14.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa-Büromöbelmarkt-Analyse von Mordor Intelligence
Die Größe des europäischen Büromöbelmarkts wird voraussichtlich von 11,81 Milliarden USD im Jahr 2025 auf 11,58 Milliarden USD im Jahr 2026 sinken und bis 2031 einen Wert von 14,25 Milliarden USD erreichen, bei einer CAGR von 4,23 % über den Zeitraum 2026–2031. Das aktuelle Wachstum wird durch Unternehmen angetrieben, die Räumlichkeiten umgestalten, um hybrides Arbeiten zu unterstützen, ergonomische Sitzmöbel vorschreiben und modulare Konfigurationen bevorzugen, die wiederverwendet oder weiterverkauft werden können, um Kreislaufwirtschaftsziele zu erfüllen. Unternehmen reagieren auch auf Umwelt-, Sozial- und Governance-Benchmarks, indem sie auf interne Rücknahmeprogramme und garantierte Recyclinganteile bestehen, während EU-Ergonomiestandards Sitzplatz-Upgrades in allen wichtigen Regionen vorantreiben. Die Resilienz der Lieferkette ist zu einer weiteren Priorität geworden, da die Spotpreise für Holz im Jahr 2024 um 30 % und für Stahl um 25 % gestiegen sind, was Unternehmen mit diversifizierter Beschaffung gegenüber solchen mit Einzellieferanten begünstigt. Wettbewerbsvorteile drehen sich nun um umfassende Lebenszyklusangebote, sensorgestützte Produkte zur Nutzungsverfolgung und hochwertige Ästhetik, die Arbeitgebern helfen, sich auf angespannten Arbeitsmärkten abzuheben. Der europäische Büromöbelmarkt bleibt daher ein Indikator dafür, wie Unternehmensimmobilienstrategien, regulatorische Anforderungen und Nachhaltigkeitsziele bei physischen Arbeitsplatzinvestitionen zusammentreffen.
Wichtigste Berichtserkenntnisse
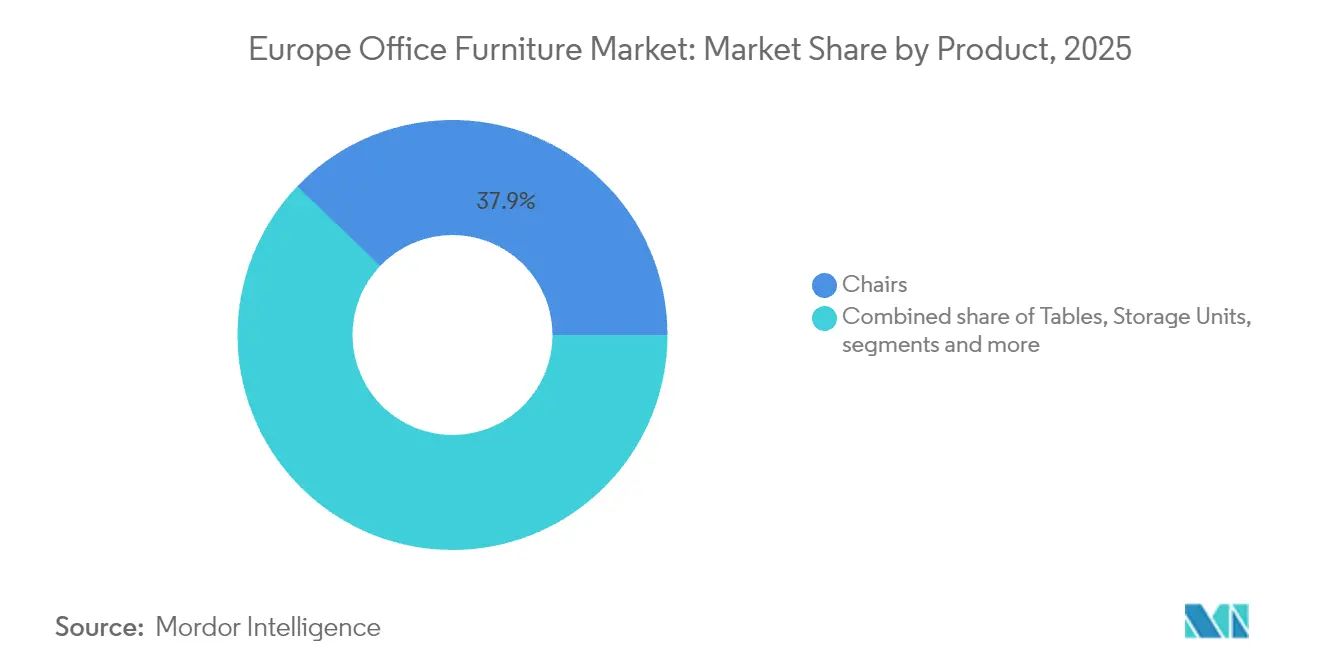
- Nach Produkt entfielen 37,85 % des Europa-Büromöbelmarkt-Anteils im Jahr 2025 auf Stühle, während Kabinen und Bürotrennwände voraussichtlich bis 2031 die schnellste CAGR von 6,55 % verzeichnen werden.
- Nach Material nahm Holz im Jahr 2025 45,20 % der Europa-Büromöbelmarkt-Größe ein; Kunststoffe und Polymere werden bis 2031 mit einer CAGR von 6,39 % expandieren, da Recyclinganteile an Bedeutung gewinnen.
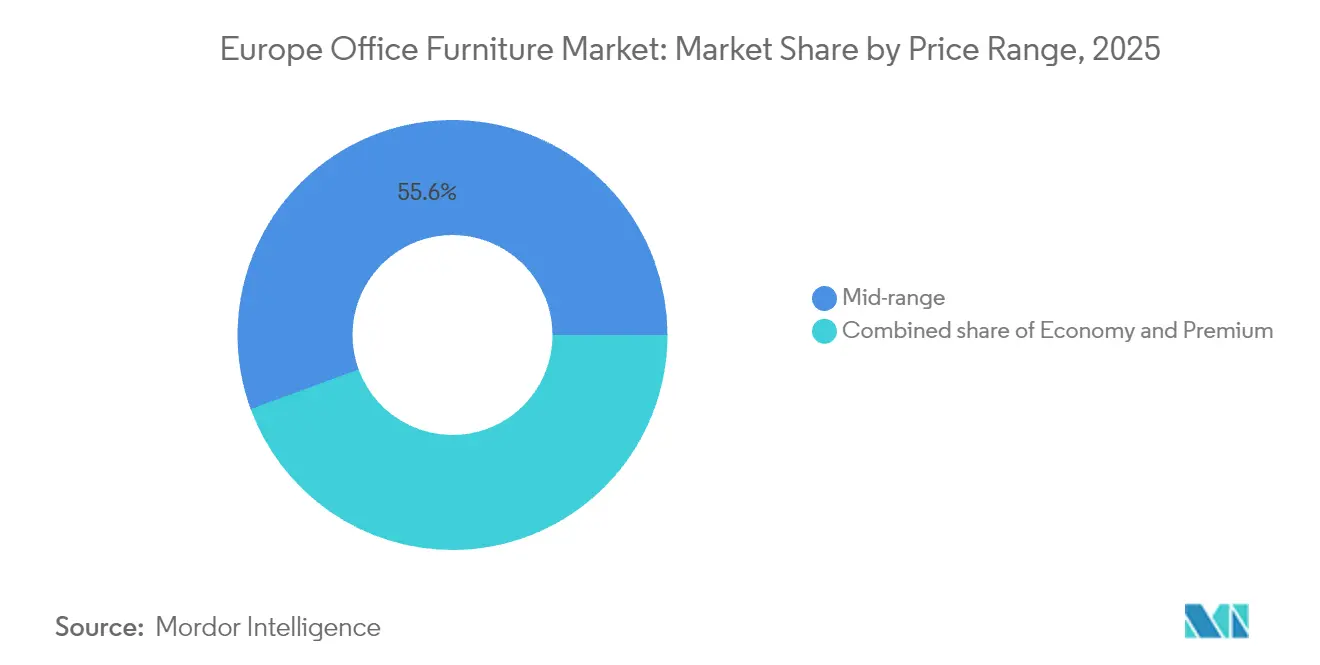
- Nach Preisklasse erfasste die Mittelklasse im Jahr 2025 55,60 % der Europa-Büromöbelmarkt-Größe, aber das Premium-Segment soll jährlich um 6,81 % wachsen und den Marktdurchschnitt übertreffen, da Arbeitgeber hochwertigere Lösungen priorisieren.
- Nach Endverbraucher hielten Unternehmensbüros im Jahr 2025 61,35 % der Europa-Büromöbelmarkt-Größe, während Gesundheitsbüros aufgrund von Modernisierungs- und Infektionskontrollanforderungen mit einer CAGR von 7,24 % wachsen werden.
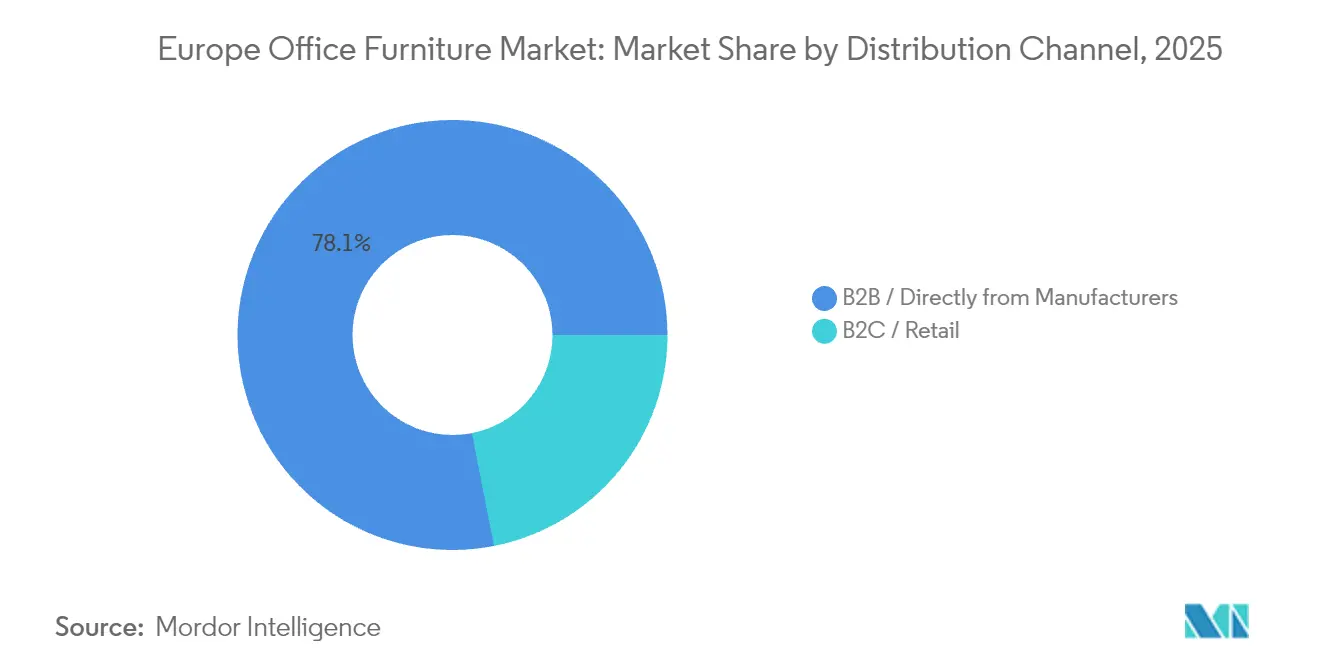
- Nach Vertriebskanal dominierten B2B-Direktverkäufe mit 78,10 % der Europa-Büromöbelmarkt-Größe im Jahr 2025 und werden mit einer CAGR von 7,55 % zulegen, da Hersteller den Kanal nutzen, um Margen zu sichern und Kundenbeziehungen zu vertiefen.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 20,30 % der Europa-Büromöbelmarkt-Größe, dennoch wird Spanien bis 2031 voraussichtlich eine CAGR von 7,73 % verzeichnen, bedingt durch robuste Bau- und Unternehmensdienstleistungsexpansion.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Post-pandemischer Hybrid-Arbeit-Boom, der den Ersatzzyklus aufrechterhält | +1.2% | Global, mit stärkster Auswirkung in Deutschland, dem Vereinigten Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG-Mandate, die die Nachfrage nach Kreislauf- und Recyclingmöbeln ankurbeln | +0.8% | EU-weit, besonders in den nordischen Ländern und der Benelux- Region | Langfristig (≥ 4 Jahre) |
| Strengere EU-Ergonomierichtlinien (EN 1335-1:2020), die die Einführung ergonomischer Sitzmöbel beschleunigen | +0.7% | EU-weite regulatorische Compliance-Anforderung | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung der Arbeitsplatzästhetik, um Talente auf engen Arbeitsmärkten anzuziehen | +0.9% | Wichtige europäische Geschäftszentren, am stärksten in Deutschland, dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Massenanpassungs-Designplattformen, die Lieferzeiten und Lagerrisiken reduzieren | +0.4% | Technologieorientierte Märkte: Deutschland, Niederlande, nordische Länder | Langfristig (≥ 4 Jahre) |
| Smart-Sensor-integrierte Schreibtische und Stühle, die Ausgaben für Arbeitsplatzanalysen ermöglichen | +0.3% | Frühanwender in Deutschland, dem Vereinigten Königreich, den Niederlanden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-pandemischer Hybrid-Arbeit-Boom, der den Ersatzzyklus aufrechterhält
Unternehmerische Umstellungen auf flexible Anwesenheitsmodelle haben die täglichen Sitzrotationsmuster verlängert und die Gesamtzahl fester Schreibtische reduziert, doch dieselbe Umstellung verlängert die Ersatzzyklen für modulare Möbel, die mehr Nutzer pro Sitzplatz unterstützen[1]. Unternehmen führen höhenverstellbare Schreibtische, mobile Schränke und werkzeuglose Neukonfigurationssysteme ein, um die Sitzdichte an schwankende Belegung anzupassen. Auslastungskennzahlen zeigen bereits, dass kollaborative Zonen eine Belegung von 32 % gegenüber 26 % bei zugewiesenen Arbeitsplätzen aufweisen, was Investitionen in Mehrzweckmöbel lenkt, die Facility-Teams helfen, Flächen schnell umzuwidmen. Der Europa-Büromöbelmarkt profitiert davon, weil solche modularen Linien häufige Ergänzungen und Zubehörteile erfordern und den durchschnittlichen Ticketwert bei Mietvertragserneuerungen erhöhen. Möbelhersteller generieren nun wiederkehrende Einnahmen durch Abonnementmodelle, die es Kunden ermöglichen, Teile auf Abruf zu tauschen, was ungenutzte Lagerbestände und Deponieabfälle drastisch reduziert. Immobilienteams schätzen auch die Daten, die von sensorgestützten Schreibtischen und Stühlen erfasst werden, die Auslastungs-Dashboards in Echtzeit speisen und proaktive Wartungspläne leiten, die die Produktlebensdauer verlängern.
Unternehmens-ESG-Mandate, die die Nachfrage nach Kreislauf- und Recyclingmöbeln ankurbeln
Beschaffungsabteilungen in ganz Europa behandeln die Kohlenstoffreduzierung nun als formelles Einkaufskriterium, was den Vorstoß für aufbereitete Tische, Stuhlaufarbeitungen und Abonnement-als-Dienstleistung-Subscriptions beschleunigt. Anbieter wie NORNORM berichten von einem jährlichen Wachstum von 50 % bei vermieteten Quadratmetern und behaupten dabei eine bis zu 70 % geringere CO₂-Auswirkung im Vergleich zu Erstkäufen[2]. Kreislaufangebote umfassen häufig garantierte Rücknahme, Aufarbeitung und transparente Berichterstattung über das Lebensende, was Unternehmenskunden hilft, Scope-3-Emissionsziele zu erfüllen. Die Strategie verschafft einen Vertriebsvorteil, weil Käufer nun Investitionsausgaben im Voraus vermeiden und aus Betriebsbudgets zahlen können – ein Ansatz, der die Finanzplanung mit Nachhaltigkeitszielen in Einklang bringt. Hersteller integrieren gleichzeitig meeresgebundene Kunststoffe und Post-Consumer-PET-Filz in Verkleidungen und Sitzschalen, was Kunststoffe bis 2030 zum schnellsten Materialsegment aufsteigen lässt. Der Kreislauftrend wird durch EU-Politikvorschläge weiter vorangetrieben, die Ökodesign-Regeln auf Möbel ausweiten und eine detaillierte Lebenszyklus-Offenlegung für jeden verkauften Artikel erzwingen würden.
Strengere EU-Ergonomierichtlinien, die die Einführung ergonomischer Sitzmöbel beschleunigen
Die Norm EN 1335-1:2020 aktualisiert die anthropometrischen Bereiche, um 95 % der europäischen Bürger abzudecken, und veranlasst Unternehmen, veraltete Stühle durch Modelle mit verstellbarer Sitztiefe, synchronisierten Mechanismen und kalibrierter Lendenwirbelstütze zu ersetzen[3]. Facility-Manager sehen sich mit Compliance-Audits konfrontiert, die zu Arbeitnehmerentschädigungssanktionen führen können, wenn Standards nicht eingehalten werden, was eine Welle proaktiver Stuhlersetzungen auch in Organisationen mit ansonsten eingeschränkten Budgets auslöst. Sitzmöbelanbieter differenzieren sich durch Zertifizierungen, die sowohl Dimensions- als auch Haltbarkeitskriterien überprüfen, und schaffen so einen Marktgraben für gut kapitalisierte Marken. Das Gesundheits- und Bildungswesen reagiert als erstes, weil Arbeitsmedizinspezialisten neue Hebel haben, um Aufrüstungen in ihren Liegenschaften anzuordnen. In hybriden Büros profitieren Mehrbenutzersitzmöbel-Einstellungen von Schnellverstellhebeln und QR-Code-Anleitungen, die jedem neuen Nutzer helfen, die Sitzhaltung in Sekunden einzustellen. Hersteller nutzen den Standard, indem sie digitale Ergonomie-Coaching-Apps mit jedem Stuhl bündeln und so zusätzliche Abonnementeinnahmen generieren, die die Kundentreue verbessern.
Premiumisierung der Arbeitsplatzästhetik zur Gewinnung von Talenten auf engen Arbeitsmärkten
Enge europäische Arbeitskräftepools übersetzen sich in erhöhte Humankapitalkosten und zwingen Arbeitgeber, das physische Umfeld als Wettbewerbsvorteil zu verbessern. Personalvermittler heben bei der Gewinnung von Kandidaten zunehmend hotelinspirierte Eingangshallen, handwerkliche Holzoberflächen und kuratierte Kunstwerke hervor, was Premium-Möbel zu einem greifbaren Symbol der Unternehmenskultur macht. Aufkommende Gestaltungsrichtlinien betonen nun biophile Materialien, abwechslungsreiche Texturen und gedämpfte Farbpaletten, die das psychische Wohlbefinden unterstützen, wobei Studien nach der Einrichtung auf Produktivitätssteigerungen von 6 % und Kreativitätszuwächse von 15 % hinweisen. Premium-Anbieter nutzen diese Präferenzen, indem sie mit renommierten Designern zusammenarbeiten und Limitedition-Kollektionen anbieten, die in sozialen Medien als Markenbotschaft fungieren. Obwohl Premium-Lösungen höhere Kapitalaufwendungen erfordern, stimmen Finanzabteilungen den Ausgaben zu, weil die Rendite durch geringere Fluktuationsrate und höhere Mitarbeiterengagement-Kennzahlen erzielt wird. Akustikkabinen, Statement-Sitzmöbel und modulare Lounge-Systeme verkörpern den Premium-Vorstoß, wobei jedes Margen erzielt, die Standardschreibtische um ein Vielfaches übersteigen.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Inflationsbedingte Investitionsausgaben-Verzögerungen durch Unternehmen | -1.1% | EU-weit, stärkste Auswirkung in Deutschland, Italien | Kurzfristig (≤ 2 Jahre) |
| Volatile Holz- und Stahlpreise, die die OEM-Margen belasten | -0.8% | Fertigungsintensive Regionen: Deutschland, Italien, Polen | Mittelfristig (2–4 Jahre) |
| Schrumpfende Büroflächen aufgrund von Fernarbeit | -0.6% | Große Ballungsräume in ganz Europa | Langfristig (≥ 4 Jahre) |
| EU-Verpflichtungen zur Rücknahme von Elektroaltgeräten (WEEE-ähnlich) als Kostenfaktor | -0.3% | EU-weite regulatorische Compliance-Anforderung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingte Investitionsausgaben-Verzögerungen durch Unternehmen
Die anhaltende Verbraucherpreisinflation in ganz Europa veranlasst Finanzteams, nicht wesentliche Kapitalausgaben einzufrieren, was die Möbelerneuerungszyklen direkt behindert. Die deutschen Möbelumsätze sanken im Jahr 2024 um 7,40 % auf USD 17,8 Milliarden (EUR 16,4 Milliarden), und Bürountersegmente schrumpften um 4 %, da Unternehmen Mittel auf Technologie und Betriebskapitalpuffer umleiteten. Anstatt neue Stühle zu kaufen, beauftragen Facility-Teams Aufarbeitungsanbieter, die 30–50 % Einsparungen liefern und dabei ergonomische Richtlinien einhalten. Verzögerte Renovierungsbudgets verzerren die Mittelklasse-Volumen nach unten, auch wenn Premium-Linien überleben, weil Führungskräfte „Statement”-Bereiche suchen, die inmitten wirtschaftlicher Turbulenzen Stabilität kommunizieren. Der Abschwung erzeugt einen Rückstand im Europa-Büromöbelmarkt, schafft aber auch latente Nachfrage, die sich in einem Ausgabenspurt entladen könnte, sobald die makroökonomische Unsicherheit nachlässt.
Volatile Holz- und Stahlpreise, die die OEM-Margen belasten
Hersteller in ganz Europa erwarten, dass die Rohstoffkosten nach pandemiebedingten Spitzen erhöht bleiben, wobei Umfragedaten auf potenzielle Preissteigerungen von 30 % bzw. 25 % für Holz und Stahl im Jahr 2025 hinweisen. Diese Kosten komprimieren die Margen und erzwingen entweder Preiserhöhungen oder Spezifikationsreduzierungen, jeweils mit eigenem Nachfragerisiko. Einige Anbieter substituieren Bambus, technische Verbundplatten oder recycelte Metalle, um die Exposition zu begrenzen, aber die Neuzertifizierung der Strukturintegrität kann Produkteinführungen verzögern. Kleinere Fabriken ohne Absicherungsmöglichkeiten oder diversifizierte Lieferketten riskieren die Insolvenz, was zu Übernahmezielen für größere Gruppen führt, die Skalenvorteile anstreben. Der Preisdruck verlangsamt auch die Innovation, da F&E-Budgets umgeleitet werden, um Rohstoffschocks abzumildern, und verlängert so die Erneuerungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Stühle führen, während Akustiklösungen beschleunigenStühle behielten 37,85 % des Umsatzes von 2025, da jeder Arbeitsplatz nach wie vor einen ergonomisch konformen Sitz erfordert, was Stühle zur einzig unverzichtbaren Produktlinie im Europa-Büromöbelmarkt-Anteil macht. Obligatorische EN-1335-Neuzertifizierungen sowie betriebliche Wellness-Programme verlängern die Stuhllebensdauer auf etwa fünf Jahre und lösen vorhersehbare Ersatzbestellungen aus, die die Fabrikproduktion stabilisieren. Höhenverstellbare Schreibtische und große Konferenztische bleiben Standardausstattung in mittelgroßen bis großen Büros, doch die post-pandemische Betonung der Zusammenarbeit treibt einen Schwenk hin zu Lounge-Sitzbereichen an, die Sofas, Hocker und Couchtische kombinieren. Großraumbüros leiden jedoch unter Lärmermüdung, was Kabinen und Privatsphäre-Kabinen bis 2031 auf eine prognostizierte CAGR von 6,55 % bringt – die schnellste aller Kategorien.
Kabinen und Trennwandsysteme gedeihen dank leichter Verbundkerne, magnetisierter Montagekits und eingebauter Lüftungsventilatoren, die Brand- und Luftqualitätscodes erfüllen. Start-ups setzen Kabinen unmittelbar nach der Unterzeichnung von Mietverträgen ein, da die Module die Genehmigung des Vermieters für den Innenausbau umgehen und Wochen von den Einzugsfristen abkürzen. Multinationale Unternehmen integrieren Kabinen mit Buchungssoftware, die die Belegung verfolgt und die Sitzdichte optimiert, wenn die Rückkehrquoten ins Büro schwanken. Stühle bleiben derweil für die Compliance entscheidend, diversifizieren sich aber schnell in Mehrzweck-Hybride – etwa Sitzhocker mit Kippmechanismus zur Körperhaltungsförderung oder weiche Arbeitsstühle, die auch als Besuchersitze dienen.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Material:
Holz dominiert, während Kunststoffe Innovation vorantreibenHolz behauptete im Jahr 2025 einen Europa-Büromöbelmarkt-Anteil von 45,20 %, gestützt durch die Kundenpräferenz für natürliche Texturen, die Wärme und Biophilie signalisieren. Herkunftsnachweiszertifizierungen wie FSC und PEFC verleihen Holz einen Umweltvorteil, der es Herstellern ermöglicht, bei ESG-orientierten Ausschreibungen Aufschläge zu verlangen. Eiche-, Eschen- und Nussbaumoberflächen bleiben für repräsentative Konferenztische und Empfangstheken beliebt, obwohl Furnierschichten über Spanplattenkerne dazu beitragen, Gewicht und Kosten zu reduzieren. Metalluntergestelle verleihen Sitz-Steh-Schreibtischen Strukturintegrität, doch steigende Stahlpreise belasten die Stückkostenbudgets und veranlassen den Sektor, alternative Legierungen zu erforschen. Gleichzeitig verzeichnen recycelte Polymerformulierungen die höchste CAGR von 6,39 %, da sie kreisförmigen Beschaffungsmandaten entsprechen und komplexe Geometrien in einteiligen Formen ermöglichen.
Innovative Polymere integrieren Kabelführungskanäle, NFC-Tags und antimikrobielle Zusätze während des Gießens, was neue Hygiene- und Technikintegrationsanforderungen ohne sekundäre Montage unterstützt. Diese Fähigkeit verkürzt die Produktionszeiten und reduziert die Teilezahl, senkt das Garantierisiko und erhöht gleichzeitig die Gestaltungsfreiheit. Möbel aus recyceltem PET-Filz gewinnen auch als Akustikabsorber hinter Monitorarmen an Bedeutung und bieten Schallabsorption und Farbindividualisierung in großem Maßstab.
Nach Preisklasse:
Premium-Segment übertrifft das MarktwachstumMittelklasse-Möbel generierten 55,60 % des Umsatzes von 2025, da sie Kostendrücke mit Funktionsumfängen in Einklang bringen, die die meisten Beschaffungs-Checklisten erfüllen. Die dreistufige Preisarchitektur – Economy, Mittelklasse, Premium – bleibt gängige Praxis, doch Inflation treibt einige Kunden entweder dazu, bestehende Bestände aufzuarbeiten oder auf sichtbar überlegene Artikel aufzurüsten, die Ausgaben rechtfertigen. Economy-Produkte gewinnen weiterhin Aufträge von Kleinunternehmen und öffentlichen Behörden, die durch Sparmaßnahmen eingeschränkt sind, aber Garantieansprüche und Haltbarkeitsbedenken begrenzen die langfristige Rentabilität in Unternehmenskonten. Premium-Käufe mit aktuell einer CAGR von 6,81 % umfassen genähte Leder-Führungssitze, Massivholzschreibtische mit verdeckten Stromanschlüssen und Datenschutzkabinen, die mit Wollfilz für bessere Akustik ausgekleidet sind.
Darüber hinaus integrieren Premium-Stücke Sensorarrays und App-gesteuerte Höhenvoreinstellungen, die Wellness-Analysen speisen – ein Funktionsumfang, der auf datengesteuerte HR-Programme ausgerichtet ist. CFOs genehmigen diese Käufe, wenn Analysen niedrigere Abschreibungskurven und höhere Restwerte zeigen, was die Gesamtbetriebskosten effektiv senkt. Anbieter nutzen diese Dynamik, indem sie hauseigene Polsterauftausch- und Aufarbeitungsservices anbieten und den Markenwert über mehrere Eigentumszyklen hinweg erhalten. Premium agiert daher sowohl als Produkt- als auch als Dienstleistungskategorie und schützt Lieferanten weiter vor Rohstoffpreisschwankungen. Da hybrides Arbeiten neue Flaggschiff-Hubs hervorbringt, die darauf ausgelegt sind, Unternehmenskultur zu präsentieren, wird der dem Premium-Bereich zugewiesene Europa-Büromöbelmarkt weiter expandieren.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucher:
Gesundheitsbüros beschleunigen das WachstumUnternehmensbüros repräsentieren nach wie vor 61,35 % des Gesamtumsatzes, da zentralisierte Räume für Zusammenarbeit, Markenbildung und regulatorische Aufsicht unerlässlich bleiben. Obwohl die Schreibtischdichten sinken, treibt der Bedarf an flexiblen Kollaborationssets Ausgaben für Teamtische, mobile Aufbewahrung und Lounge-Sitzmöbel an. Bildungseinrichtungen halten einen stabilen Anteil aufrecht, indem sie Bibliotheken und Innovationshubs mit agilen Möbeln modernisieren, die verschiedenen Lernmodalitäten gerecht werden. Behörden beschaffen auf der Grundlage mehrjähriger Rahmenvereinbarungen, was Herstellern hilft, Volumen zu prognostizieren und in lokalisierte Supportteams zu investieren.
Gesundheitsbüros liefern mit einer CAGR von 7,24 % herausragende Dynamik, was Krankenhauserweiterungen und spezialisierte Verwaltungsgebäude widerspiegelt, die antimikrobielle Beschichtungen, versiegelte Nähte und abwischbare Oberflächen erfordern. Diese Umgebungen erfordern ergonomische Sitzmöbel für lange Schichten an Pflegestationen und Empfangstheken, die gleichzeitig als Triagearbeitsplätze dienen, was Anbieter dazu drängt, Materialien nach strengen Infektionskontrollprotokollen zu zertifizieren. Die Umgebung fördert auch Möbel, die auf den Patientenkomfort ausgerichtet sind – zum Beispiel verstellbare Besucherstühle in Sprechzimmern –, was Nischenproduktlinien schafft, die Premium-Preise erzielen. Da ambulante Kliniken in den Vororten Europas zunehmen, bieten lokalisierte Einrichtungen neue Volumentaschen.
Nach Vertriebskanal:
Direktverkäufe dominieren und beschleunigen sichB2B-Direktverkäufe erreichten im Jahr 2025 78,10 %, da Hersteller es vorziehen, Kundenbeziehungen zu halten, anstatt Margen mit Zwischenhändlern zu teilen. Direktkanäle ermöglichen gebündelte Dienstleistungen – Raumplanung, Finanzierung und Kundendienst nach dem Verkauf –, was sie für Organisationen attraktiv macht, denen interne Facility-Teams fehlen. Digital gestützte Konfiguratoren ermöglichen es Kunden, Arbeitsplätze online zu gestalten und sofortige Angebote zu erhalten, wodurch Lieferzeiten und Fehler reduziert werden. Nationale Händlernetzwerke bestehen weiterhin, fungieren aber zunehmend als Installationspartner statt als Hauptauftragnehmer, was traditionelle Rollen umkehrt.
Online-Portale richten sich nun an Kleinbüro- und Heimbürokunden, die nach Produkten in gewerblicher Qualität suchen, die zu Wohnpakettarifen versandt werden – eine Kundengruppe, die während der Pandemie-Lockdowns explodiert ist. Augmented-Reality-Apps helfen Nutzern, Schreibtische im tatsächlichen Maßstab in Wohnzimmern zu visualisieren und überbrücken so die Lücke zwischen Einzel- und Vertragseinrichtungen. Spezialausstellungsräume behalten ihren Wert für Prototypentests, da Unternehmenseinkäufer Akustikkabinen und Sitz-Steh-Schreibtische testen können, bevor sie sechsstellige Bestellungen unterzeichnen. Hybride Modelle – digital zuerst, physische Bestätigung danach – werden wahrscheinlich weiterhin Ausgaben zu Marken lenken, die Omnichannel-Kontaktpunkte nahtlos verwalten.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Deutscher Büromöbelmarkt
Deutschland hielt im Jahr 2025 einen Umsatzanteil von 20,30 %, gestützt durch Europas größte Fertigungsbasis und strenge regulatorische Rahmenbedingungen, die die Nachfrage nach zertifizierter Ergonomie steigern. Die exportorientierte Wirtschaft des Landes investiert stark in repräsentative Unternehmenszentralen, in denen designorientierte Möbel das Markenprestige unterstreichen und so eine stabile Grundlage für die Größe des europäischen Büromöbelmarkts sichern. Dennoch veranlasste die makroökonomische Unsicherheit viele deutsche Unternehmen dazu, Modernisierungen im Jahr 2024 aufzuschieben, was sich auf Neubauprojekte auswirkte und die Sanierungsquoten erhöhte.
Spanischer Büromöbelmarkt
Spanien hingegen wird bis 2031 mit einem CAGR von 7,73 % das schnellste Wachstum der Region verzeichnen, da Immobilien- und IKT-Sektoren ihre Belegschaften und Büroflächen ausweiten. Madrid und Barcelona führen Neubauprojekte an, bei denen WELL- und LEED-Zertifizierungen Priorität haben und extrem emissionsarme Materialien sowie sensorgestützte Sitz-Steh-Schreibtische erforderlich sind. Der spanische Markt, der einst von kleinen Tischlereien dominiert wurde, zieht nun multinationale Anbieter an, die bestrebt sind, die Produktion zu lokalisieren und Lieferketten zu verkürzen. Sinkende Finanzierungskosten veranlassen Projektentwickler, hochwertige Gemeinschaftsbereiche – Kantinen, Co-Working-Lounges, Dachterrassenmeetingräume – einzuplanen, die auf langlebige, für den Außenbereich geeignete Möbelvarianten angewiesen sind.
Weitere europäische Märkte
In den nordischen Ländern verbindet sich hohe Kaufkraft mit verbindlichen Vorgaben zur Kreislaufbeschaffung, was eine gesunde Nachfrage nach aufgearbeiteten Stühlen und ressourcenpositiven Materialien erzeugt. Die Benelux-Staaten mit ihren dichten Finanz- und Logistikzentren bevorzugen hochwertige modulare Systeme, die alle drei Jahre auf gemieteten Etagen umgesetzt werden können. Italien bleibt eine Designmacht, die Premiumkollektionen exportiert, verzeichnet jedoch im Inland eine Schwäche aufgrund des langsameren BIP-Wachstums. Frankreich zeigt einen stetigen Ausgaben im mittleren Preissegment, da Paris die Büroentwicklung im Rahmen der Nachnutzungsphase der Olympischen Spiele 2024 beschleunigt. Das kollektive Restsegment Europas profitiert von EU-Wiederaufbaufonds, die in die digitale Infrastruktur fließen und damit Technologiemieter anziehen, die agile Arbeitsplätze benötigen.
Regulatorisches Umfeld
Die Regulierung in Europa wird in den Bereichen Produktsicherheit, Ergonomie und Nachhaltigkeitsberichterstattung strenger. Die EU-Ökodesign-Verordnung für nachhaltige Produkte (ESPR) (Verordnung (EU) 2024/1781), die seit Juli 2024 in Kraft ist, gibt die Richtung für kommende möbelspezifische Anforderungen an Langlebigkeit, Reparierbarkeit und Ressourceneffizienz vor. Möbel werden auch im EU-Arbeitsplan für Ökodesign und Energieverbrauchskennzeichnung 2025-2030 priorisiert, was auf einen Branchenwandel hin zu dokumentierten Kreislaufmerkmalen wie Recyclinganteil und Rücknahmebereitschaft hinweist.
Der kurzfristige Compliance-Fokus umfasst auch chemische Emissionen und allgemeine Sicherheitspflichten. Ab dem 6. August 2026 begrenzt die EU-Beschränkung der Formaldehydfreisetzung (Verordnung (EU) 2023/1464, REACH Anhang XVII Eintrag 77) die Formaldehydemissionen von Möbeln, die auf dem EU-Markt in Verkehr gebracht werden. Dies veranlasst Hersteller, Holzwerkstoffplatten, Klebstoffe und Beschichtungen bereits früher im Produktentwicklungszyklus zu überprüfen. Parallel dazu legt die Verordnung über die allgemeine Produktsicherheit (EU) 2023/988 übergreifende Sicherheitspflichten fest, unterstützt durch harmonisierte Möbelsicherheitsnormen, auf die im Durchführungsbeschluss (EU) 2019/1698 der Kommission verwiesen wird, was den Bedarf an dokumentierter Konformität für Sitzmöbel, Tische und Modulsysteme in Büros verstärkt.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Büromöbel beginnt mit vorgelagerten Inputs wie Holz und Holzwerkstoffplatten, Metallen (Stahl und Aluminium), Kunststoffen und Polymeren (einschließlich Recyclingströmen), Textilien, Schaumstoff, Verbindungselementen, Beschichtungen und Klebstoffen, gefolgt von Design und Konstruktion, Komponentenfertigung, Endmontage sowie Qualitäts- und Zertifizierungsprozessen. Der Sektor wird weiterhin von einer großen KMU-Basis geprägt (rund 1 Million Beschäftigte in rund 130.000 Unternehmen), mit Clustern, die sich auf bestimmte Fähigkeiten spezialisieren (Holzverarbeitung, Metallrahmen, Polsterung) und die Auftrags- und projektbezogene Nachfrage nach Stühlen, Schreibtischen, Aufbewahrungslösungen und Akustiklösungen bedienen.
Nachgelagert verkaufen Hersteller über B2B-Direktvertrieb, Händler und Integratoren sowie Projektplaner wie Architekten und Arbeitsplatzberater, wobei Installation, Wartung, Aufarbeitung und Rücknahme zunehmend als Lifecycle-Services gebündelt werden. Die Lieferkettenvolatilität und maritime Störungen im Jahr 2024 haben die Bedeutung von Multi-Sourcing und Near-Shoring für Komponenten verstärkt, während ESPR-bezogene Vorbereitungen der Kette eine neue Datenebene hinzufügen, einschließlich Design für Demontage, Rückverfolgbarkeit und Bereitschaft für den digitalen Produktpass. Branchenplattformen wie der GO Furniture Meta-Cluster (gebildet nach dem Projekt Furniture Go International 2021-2024) werden genutzt, um KMU mit grenzüberschreitenden Innovations- und Nachhaltigkeitsprogrammen zu verbinden und kleinere Hersteller an neue Compliance- und Serviceanforderungen heranzuführen.
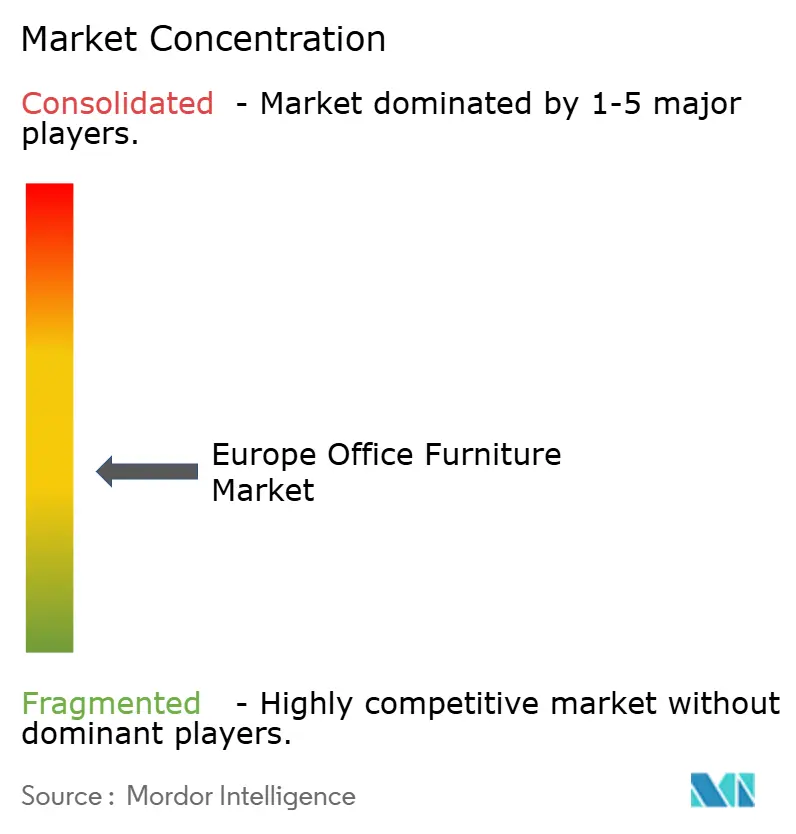
Wettbewerbslandschaft
Der Europa-Büromöbelmarkt ist mäßig konzentriert, wobei die fünf führenden Unternehmen zusammen einen erheblichen Teil des Umsatzes kontrollieren. Diese Größe verschafft ihnen einen Vorteil und lässt dennoch reichlich Spielraum für regionale Spezialisten. Steelcase führt den Markt an und nutzt seine globalen F&E-Kapazitäten, um sensorintegrierte Schreibtische einzuführen, die Auslastungsanalyse-Dashboards bereitstellen. Herman Miller hebt sich durch ikonisches Design und einen starken Fokus auf nachhaltige Materialien hervor, wie etwa meeresgebundene Kunststoffe, die im Aeron Remastered-Stuhl verwendet werden. Haworths Position basiert auf modularen Wänden und Einzelbüro-Suiten, die akustische Privatsphäre mit schneller Neukonfiguration kombinieren und den Bedürfnissen hybrider Arbeitsumgebungen gerecht werden.
Europäische Marktführer Kinnarps und Vitra tragen durch ihren Fokus auf nordischen Minimalismus bzw. Schweizer Präzision einen bemerkenswerten kombinierten Marktanteil bei, wobei jeder starke Verpflichtungen gegenüber kreislauffähigen Lieferketten betont. Zu den strategischen Schritten gehört Flokks Übernahme von Stylex im Jahr 2024, die das nordamerikanische Engagement stärkt und das Portfolio um Sitzmöbel in Gesundheitsqualität erweitert. Ebenfalls erwähnenswert ist die Partnerschaft von Watson Furniture mit Sedus im Jahr 2025 zum gegenseitigen Verkauf deutsch gefertigter Tische auf US-Märkten, was ausgehende Ambitionen inmitten gesättigter europäischer Nachfrage widerspiegelt.
Wettbewerbsfelder erstrecken sich nun auf digitale Plattformen, auf denen KI-gestützte Konfiguratoren die Angebotszeit verkürzen und große Unternehmen mit komprimierten Umzugsplänen ansprechen. Anbieter bauen Analyse-Ökosysteme auf, die Schreibtischnutzungsdaten monetarisieren und anonymisierte Erkenntnisse für Raumoptimierungspläne an Kunden zurückverkaufen. Nachhaltigkeit bleibt ein weiterer Keil; Unternehmen, die keine Cradle-to-Cradle-Kreisläufe zertifizieren können, riskieren den Ausschluss von nordischen Ausschreibungen. Schließlich ermutigen volatile Inputpreise Lieferanten, Materialien durch Langzeitverträge abzusichern oder direkt in Sägewerke zu investieren, was Barrieren für kleinere Marktteilnehmer schafft. Diese Dynamik zeigt, dass der Markt trotz mäßiger Konzentrationsmetriken Agilität und Nischenspezialisierung belohnt.
Marktführer der Europa-Büromöbelbranche
-
Steelcase Inc.
-
Herman Miller Inc.
-
Haworth Inc.
-
Kinnarps AB
-
Vitra International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Büromöbelmarkt Unternehmen in diesem Bericht
- Steelcase Inc.
- Herman Miller Inc.
- Haworth Inc.
- Kinnarps AB
- Vitra International AG
- HNI Corporation
- Okamura Corporation
- Wilkhahn Wilkening+Hahne GmbH
- Flokk AS
- Sedus Stoll AG
- Ahrend Holding NV
- Bene GmbH
- USM U. Schärer Söhne AG
- Martela Oyj
- Senator Group
- Nowy Styl Group
- Interstuhl Büromöbel GmbH
- Bisley Office Furniture Ltd.
- Euromof S.A.
- Humanscale Corporation
Marktchancen und Zukunftsaussichten
Kreislauforientierte Beschaffung und Lifecycle-Service-Modelle schaffen Freiräume für Hersteller und Integratoren, die Rücknahme, Aufarbeitung und Berichterstattung im großen Maßstab operationalisieren können, insbesondere da ESG-getriebene Einkaufskriterien und ESPR-Vorbereitungen Nachhaltigkeitsdaten in Ausschreibungsanforderungen einfließen lassen. Leasing- und Abonnementmodelle zeigen bereits Zugkraft, so meldet NORNORM beispielsweise rasches Wachstum der geleasten Fläche und positioniert sein Modell mit deutlich geringeren CO2-Auswirkungen im Vergleich zu Erstkäufen, was die Nachfrage nach standardisierten, modularen Produktarchitekturen unterstützt, die über Kundenstandorte hinweg neu eingesetzt und wiederaufbereitet werden können.
Compliance-getriebenes Produktredesign eröffnet auch Chancen im Bereich Materialien und Dokumentation. Die Formaldehyd-Emissionsbeschränkung ab dem 6. August 2026 in der EU steigert den Wert von emissionsarmen Platten, zertifizierten Klebstoffen und Beschichtungen sowie verifizierter Prüfdokumentation für Bürosysteme mit Holzwerkstoffkomponenten. Gleichzeitig weisen Branchenverbände und Fachpublikationen auf aktive Investitionsaufmerksamkeit für europäische Möbelregionen hin. FederlegnoArredo etwa meldete für die italienische Holzmöbel-Lieferkette einen Produktionsumsatz von 52,2 Milliarden EUR zum Jahresende 2025, was die Lieferantenentwicklung bei Holzwerkstoffplatten, recycelten Polymeren und Komponentenstandardisierung im Einklang mit modularen Arbeitsplätzen, Akustikkabinen und Direct-to-Business-Konfigurationsworkflows unterstützt.
Neueste Industrielle Entwicklungen in Europäischer Büromöbelmarkt
- Juni 2026: Herman Miller stellte Aktualisierungen des Aeron Chair vor, fügte neue Farboptionen hinzu und entwickelte Materialien mit Schwerpunkt auf recycelten und biobasierten Inputs weiter. Die Änderung stärkt die Premiumisierung im Bereich Arbeitsstühle und richtet Flaggschiffprodukte an unternehmerischen Kreislauf- und CO2-Bilanzierungsanforderungen in europäischen Ausschreibungen aus.
- Dezember 2025: HNI Corporation schloss die Übernahme von Steelcase Inc. ab und vereinte damit zwei große Büromöbel-Portfolios und Vertriebsnetze. Die Konsolidierung verändert die Wettbewerbsdynamik bei großen Unternehmens- und öffentlichen Ausschreibungen, indem sie gebündelte Angebote über Sitzmöbel, Systemmöbel und Arbeitsplatzdienstleistungen hinweg erweitert.
- Juli 2024: NORNORM sicherte sich eine von Santander CIB bereitgestellte, durch den Europäischen Investitionsfonds garantierte Kreditfazilität, um sein Möbel-Abonnementmodell in wichtigen europäischen Zentren auszubauen. Die Finanzierung stärkte die Wirtschaftlichkeit kreislauforientierter Büroausstattungen durch erweiterten Zugang zu vermögensbesicherten Leasing- und Aufarbeitungskapazitäten.
Europäischer Büromöbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Europa verkauften Büromöbel für den Einsatz in professionellen Arbeitsbereichen, einschließlich Kernartikel wie Sitzmöbel, Schreibtische, Tische und Aufbewahrungsmöbel, erfasst zum Zeitpunkt des Verkaufs an Endnutzer über direkte und indirekte Kanäle.
Ausschlüsse aus dem Umfang: Wir schließen ausschließlich für den Wohnbereich bestimmte Möbel und Wohndekoration aus, die nicht für den Bürogebrauch konzipiert oder vermarktet werden.
Segmentierungsübersicht
- Nach Produkt
- Stühle
- Mitarbeiterstühle
- Konferenzstühle
- Gaststühle
- Tische
- Konferenztische
- Schreibtische
- Sonstige Tische
- Aufbewahrungseinheiten
- Aktenschränke
- Bücherregale und Einlegeböden
- Sofas/Weiche Sitzmöbel
- Kabinen und Bürotrennwände
- Sonstige Büromöbel (Hocker, Empfangsbereichsmöbel, Zubehör, Sonstiges)
- Stühle
- Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
- Nach Preisklasse
- Economy
- Mittelklasse
- Premium
- Nach Endverbraucher
- Unternehmensbüros
- Gesundheitsbüros
- Bildungseinrichtungen
- Behörden und öffentliche Ämter
- Gastgewerbe und Einzelhandels-Backoffice
- Sonstige
- Nach Vertriebskanal
- B2C / Einzelhandel
- Baumärkte
- Spezialmöbelhäuser
- Online
- Sonstige Vertriebskanäle
- B2B / Direkt vom Hersteller
- B2C / Einzelhandel
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Benelux
- Nordische Länder
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um die Faktenbasis zu schaffen, die das Modell realistisch hält, insbesondere in Bezug auf Möbelproduktion, Handelsströme und Bautätigkeit, die mit Büroausstattungen in Verbindung steht. Wir beziehen uns in der Regel auf öffentliche Datenreihen und Referenzdokumente wie Eurostat-Produktions- und Handelsstatistiken, UN-Comtrade-Handelstabellen und nationale Statistikämter für Bau- und Unternehmensdemografie.
Um den europäischen Blickwinkel zu schärfen, gleichen wir auch mit Quellen wie den Politikseiten der Europäischen Kommission (für Kreislaufwirtschaft und Produktkonformitätsrichtlinien), Zoll- und Hafenmeldungen, soweit verfügbar, sowie begutachteten Fachzeitschriften ab, die Ergonomie und die Einführung von Arbeitsplatzgestaltung behandeln. Jahresberichte, Einreichungen und Investorenpräsentationen von Unternehmen helfen dabei, den Umsatzmix und den Kanalschwerpunkt zu bestätigen, während seriöse Presse- und Verbandswebsites zur Validierung ereignisgesteuerter Nachfrageschwankungen genutzt werden. Bei Bedarf wurden kostenpflichtige Unternehmensfinanzdaten und eine Importdatenbank auf Sendungsebene verwendet, um Richtungsanteile und Einheitspreislogik zu validieren. Diese Liste der Sekundärquellen ist nur illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Nachfragebildung in Europa, die in der Regel durch Bürorenovierungen, hybride Arbeitslayouts und Beschaffungszyklen in großen Unternehmen und öffentlichen Einrichtungen geprägt wird. Wir haben mit Herstellern, Händlern, Großabnehmern und Branchenexperten in den wichtigsten europäischen Ländern gesprochen, damit Lücken in den Sekundärdaten, wie Kanalaufteilungen und Preisbewegungen, vor der Finalisierung der Annahmen geschlossen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten verwendet werden, um den adressierbaren Büromöbelverbrauchspool in Europa zu rekonstruieren, der dann mit beobachtbaren Nachfragesignalen aus Arbeitsplatzinitiativen abgeglichen wird. Um die Gesamtwerte zu verankern, werden sie durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreispunkte nach Produkttyp multipliziert mit der erwarteten Einheitsnachfrage aus Renovierungsaktivitäten, und anschließend werden Abweichungen zwischen den beiden Ansätzen angepasst.
Zu den im Modell verwendeten Eingaben gehören Bürobeschäftigungsniveaus, Trends bei Bürobau und -renovierung, Beschaffungsaktivitäten von Unternehmens- und öffentlichen Käufern, Importintensität nach Möbelkategorie sowie durchschnittliche Verkaufspreisbewegungen nach Material und Produktmix. Da hybrides Arbeiten die Kaufmuster noch immer verändert, verfolgen wir auch Indikatoren wie das Verhältnis von Sitzplätzen zu Schreibtischen in neuen Layouts und den Anteil flexibler Kollaborationszonen in Ausstattungsplänen, was die Aufteilung zwischen Sitzmöbeln, Tischen und Aufbewahrungsmöbeln verschiebt. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch einfache multivariate Regression, bei der Nachfragetreiber wie Renovierungsausgaben und Bürobeschäftigtenzahlen einen großen Teil der historischen Entwicklung erklären, und die Annahmen werden anhand der Erwartungen der Befragten zu Lieferzeiten und Preisen verfeinert.
Wenn Bottom-up-Überprüfungen für kleinere Länder oder Nischenproduktlinien unvollständig sind, werden Lücken durch proportionale Zuweisung anhand von Handels- und Beschäftigungsgewichten geschlossen, gefolgt von einer Plausibilitätsprüfung anhand von Ausgaben pro Mitarbeiter und Ersatzzyklusnormen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die endgültigen Marktgesamtwerte mit unabhängigen Signalen verglichen werden, wie z. B. europaweiten Möbelhandelsbilanzen, Bauzyklen in wichtigen Ländern und offengelegten Umsatzentwicklungen relevanter Lieferanten. Ausreißer werden überprüft, und wenn eine Abweichung nicht durch einen klaren Treiber erklärt werden kann, wie z. B. Währungsbewegungen oder einmalige Projektzeitplanung, werden die Annahmen erneut geprüft und bei Bedarf werden Teilnehmer zur Klärung erneut kontaktiert.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Einheitenumrechnungen und Jahreszuordnungen verifiziert werden, gefolgt von einem abschließenden Konsistenzcheck über Länder und Kanäle hinweg. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie starke Rohstoffpreisschwankungen, Handelsstörungen oder politische Änderungen ausgelöst werden, die die Compliance-Kosten verändern. Eine abschließende Überprüfung wird unmittelbar vor der Lieferung durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des europäischen Büromöbelmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Büromöbel können weit auseinanderliegen, selbst wenn sie behaupten, dieselbe zugrunde liegende Kategorie zu messen, da Umfang und Messpunkt variieren können. Unterschiede entstehen am häufigsten dadurch, ob die Werte den Verbrauch oder den Umsatz darstellen, welche Länder in Europa einbezogen sind und wie direkte gegenüber Einzelhandelsverkäufen behandelt werden.
Die Vergleichstabelle zeigt eine merkliche Streuung der zuletzt veröffentlichten Zahlen, und im Modell von Mordor Intelligence ist der Gesamtwert an büromöbelspezifische Kategorien gebunden, die über direkte und indirekte Kanäle in professionelle Arbeitsbereiche verkauft werden, anstatt an breitere Möbelgruppierungen oder engere verbrauchsorientierte Ausschnitte. Die Lücke wird auch dadurch vergrößert, dass einige Herausgeber die Preisgestaltung unter Verwendung unterschiedlicher Wechselkurszeiträume vornehmen oder wenn ihr Prognosepfad entweder einen schnellen Hybrid-Arbeits-Erneuerungszyklus oder einen langsameren Ersatzzyklus annimmt, ohne zu prüfen, was Beschaffungsteams tatsächlich budgetieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,58 Milliarden USD (2026) | |
| Branchenherausgeber A | 18,23 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und spiegelt möglicherweise eine breitere Umsatzperspektive für europäische Büromöbel wider, die angrenzende Kategorien und einen anderen Länderkorb umfassen kann, und ist weniger transparent darüber, wie Kanalaufschläge und Währungszeitpunkte behandelt werden. |
| Fachzeitschrift B | 10,48 Milliarden USD (2024) | Ausgewiesen als europäischer Büromöbelverbrauch in EUR, der in der Regel enger gefasst ist als der Einnahmen-Sell-in und Teile der Wertschöpfungskette ausschließen kann, und die Umrechnung in USD kann die Schlagzeile je nach verwendetem Wechselkurszeitraum verschieben. |
Zusammengenommen werden die Unterschiede hauptsächlich dadurch erklärt, was gezählt wird (Umsatz gegenüber Verbrauch), welche Regionen unter Europa zusammengefasst werden und wie Preisgestaltung und Währung für das angegebene Jahr behandelt werden. Indem das Modell an klaren Nachfragetreibern wie Bürorenovierungen und Beschaffungszyklen verankert und die Gesamtwerte anhand von Handels- und Preissignalen gegengeprüft werden, bleibt die Schätzung auf praktische Eingaben zurückführbar, die jedes Jahr wiederholt und aktualisiert werden können.
Im Bericht beantwortete wichtige Fragen
Wie lautet der prognostizierte Wert des Europa-Büromöbelmarkts im Jahr 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 14,25 Milliarden USD erreichen und mit einer CAGR von 4,23 % wachsen.
Welche Produktkategorie wird in europäischen Büros am schnellsten wachsen?
Kabinen und Bürotrennwände werden bis 2031 voraussichtlich eine CAGR von 6,55 % aufweisen, angetrieben durch die Nachfrage nach akustischer Privatsphäre in hybriden Arbeitsumgebungen.
Warum gewinnen Kunststoffe bei Büromöbelmaterialien an Marktanteil?
Recycelte Polymere erfüllen kreislauffähige Beschaffungsziele und ermöglichen komplexe, leichte Designs und führen das Materialsegment mit einer CAGR von 6,39 % an.
Welches europäische Land zeigt die stärkste Wachstumsdynamik?
Spanien wird voraussichtlich eine CAGR von 6,57 % verzeichnen, bedingt durch steigende Bautätigkeit und Aktivitäten im Bereich professioneller Dienstleistungen.