
Größe und Marktanteil des europäischen Sauerteigmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.90 Milliarden US-Dollar |
| Marktgröße (2026) | 0.95 Milliarden US-Dollar |
| Marktgröße (2031) | 1.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Sauerteigmarktes durch Mordor Intelligence
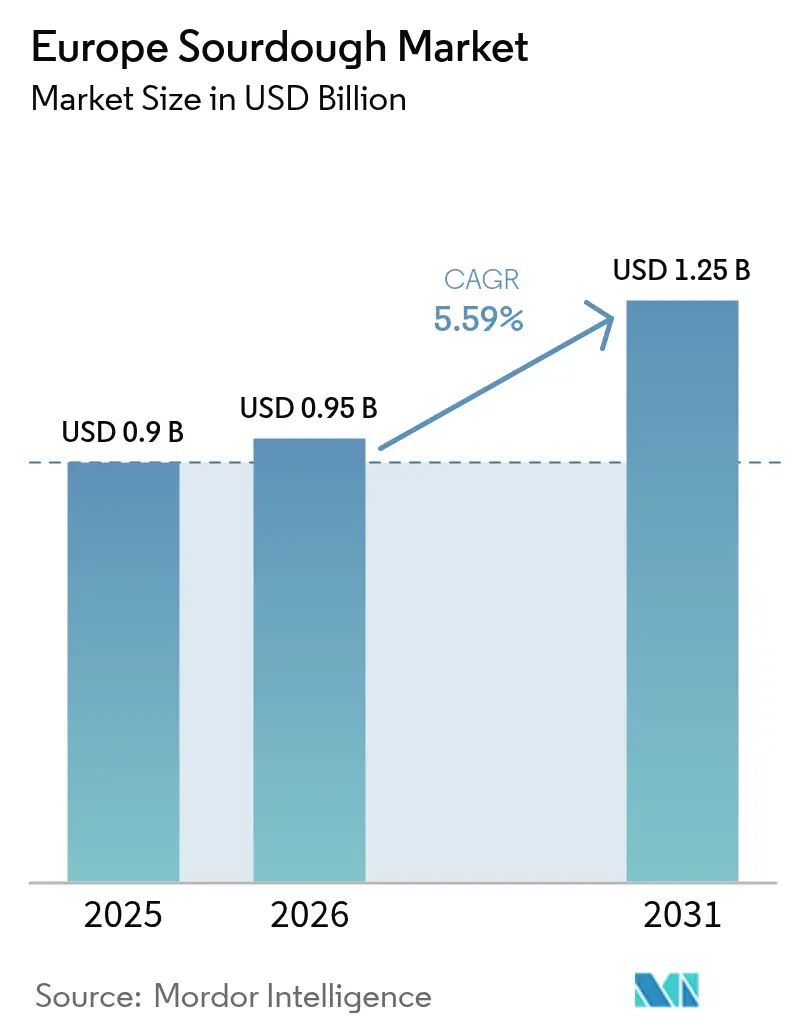
Die Größe des europäischen Sauerteigmarktes wurde im Jahr 2025 auf 0,90 Milliarden USD geschätzt und wird voraussichtlich von 0,95 Milliarden USD im Jahr 2026 auf 1,25 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,59 % während des Prognosezeitraums (2026–2031). Die Marktexpansion spiegelt das gestiegene Verbraucherinteresse an traditionellen Fermentationsmethoden wider, das durch Gesundheitsbewusstsein und die Nachfrage nach handwerklichen Produkten angetrieben wird. Belgien hat sich als wichtiger Akteur in der Sauerteig-Renaissance etabliert, wobei europäische Hersteller traditionelle Methoden mit industriellen Produktionskapazitäten kombinieren. Die Verlagerung der Branche hin zu einer skalierten Produktion hat Möglichkeiten für technologische Fortschritte geschaffen, wie die Eröffnung des Sauerteig-Instituts von Puratos in Belgien im Jahr 2024 und Aryztas Investition von 12 Millionen USD in eine Steinofenanlage am Standort Eisleben belegen. Das Marktwachstum wird in erster Linie durch die Nachfrage nach Clean-Label-Produkten, Trends zur Proteinanreicherung und zugänglichen Heimbacklösungen angetrieben. Der Markt steht jedoch vor Herausforderungen, darunter Preiswettbewerb mit konventionellen Brotprodukten und Produktionsbeschränkungen bei handwerklichen Bäckereien in kleineren Märkten. Schwankungen bei den Rohstoffpreisen, insbesondere bei Spezial- und Roggenmehl, beeinträchtigen weiterhin die Gewinnmargen, wobei die deutschen Bäckereipreise laut Angaben des Statistischen Bundesamtes (FinanzNachrichten.de) zwischen 2019 und 2023 um 33 % gestiegen sind. Diese Faktoren verdeutlichen die Entwicklung des Marktes von der spezialisierten handwerklichen Produktion hin zur industriellen Massenfertigung, unterstützt durch technologische Fortschritte und strategische Investitionen.
Wichtigste Erkenntnisse des Berichts
- Nach Form führten Trockenmischungs- und Vorgemischlösungen im Jahr 2025 mit einem Marktanteil von 61,74 % auf dem europäischen Sauerteigmarkt, während gebrauchsfertige Flüssigkeitslösungen die höchste prognostizierte CAGR von 6,48 % bis 2031 verzeichneten.
- Nach Anwendung entfielen im Jahr 2025 67,98 % der Größe des europäischen Sauerteigmarktes auf Brot und Brötchen, während Pizzakrusten und -böden die höchste prognostizierte CAGR von 7,54 % bis 2031 verzeichneten.
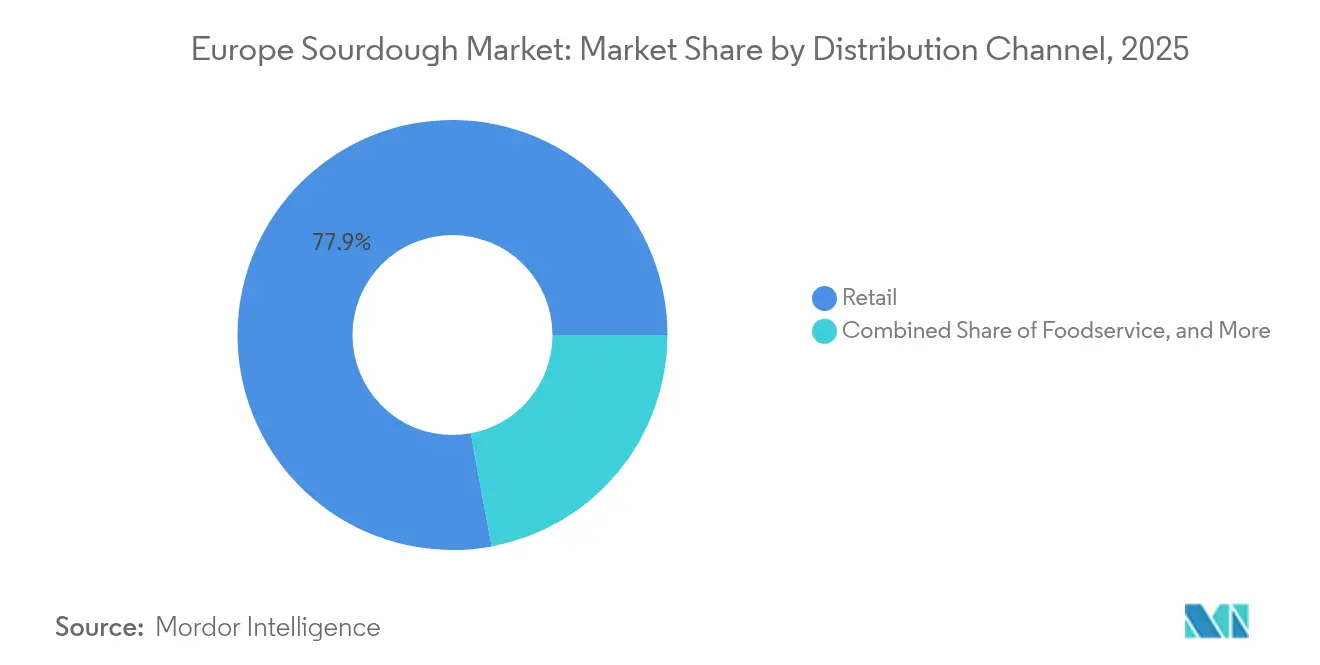
- Nach Vertriebskanal dominierte das Einzelhandelssegment im Jahr 2025 mit einem Marktanteil von 77,92 % an der Größe des europäischen Sauerteigmarktes, und die Gastronomie verzeichnet eine CAGR von 6,87 % bis 2031.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 22,63 % am europäischen Sauerteigmarkt, während das Vereinigte Königreich voraussichtlich mit einer CAGR von 7,91 % bis 2031 expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach handwerklichen und traditionellen Backmethoden | +1.2% | Deutschland, Italien, Frankreich, Belgien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Clean-Label-Broten mit längerer Haltbarkeit | +1.1% | Global, mit stärkster Akzeptanz im Vereinigten Königreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Ausweitung praktischer Formate und Heimbacklösungen | +0.9% | Nordamerika und EU, insbesondere städtische Zentren | Mittelfristig (2–4 Jahre) |
| Industrialisierte Flüssig- und Trockenstarter ermöglichen Skalierung | +0.8% | Deutschland, Frankreich, Niederlande, Belgien | Langfristig (≥ 4 Jahre) |
| Beschaffungsvereinbarungen für regeneratives Getreide und Urgetreide-Mehle | +0.7% | EU-Kernmärkte, Ausweitung auf Osteuropa | Langfristig (≥ 4 Jahre) |
| Zunehmende Trends zur Protein- und Nährstoffanreicherung | +0.6% | Vereinigtes Königreich, Deutschland, nordische Länder mit gesundheitsbewussten Verbrauchern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach handwerklichen und traditionellen Backmethoden
Laut der Auswertung von Google-Trends-Daten durch Puratos haben sich die Suchanfragen nach Sauerteig während der Pandemie verfünffacht, was einen entscheidenden Wandel in den Verbraucherpräferenzen hin zu authentischen Fermentationsprozessen unterstreicht[1]Quelle: Puratos, "Sauerteig auf dem Vormarsch," puratos.com. Diese gesteigerte Nachfrage beschränkt sich nicht auf Heimbäcker; kommerzielle Gastronomiebetreiber suchen nun aktiv nach differenzierten Brotangeboten, die Premiumpreise erzielen können. Als Reaktion auf diesen Trend lenken große Industrieakteure Investitionen in Initiativen zur Bewahrung des kulinarischen Erbes. Ein Paradebeispiel ist Puratos, das in Belgien eine Bibliothek mit 84 verschiedenen Sauerteigkulturen sowie die Dokumentation von über 700 Wildhefearten und 1.500 Milchsäurebakterienstämmen unterhält. Durch die Kombination handwerklicher Methoden mit industriellen Prozessen verschaffen sich die Lieferanten einen Wettbewerbsvorteil und liefern konstante Qualität, ohne traditionelle Geschmacksprofile zu beeinträchtigen. Im Vereinigten Königreich hat die Vereinigung der Bäcker (Federation of Bakers) einen Verhaltenskodex für Sauerteig eingeführt, der regulatorische Klarheit schafft, nicht nur Qualitätsstandards für die kommerzielle Produktion festlegt, sondern auch die Marktexpansion stärkt. Dieser Rahmen befähigt kleinere Produzenten, auf gleicher Augenhöhe zu konkurrieren und gleichzeitig das Vertrauen der Verbraucher in die Authentizität der Produkte zu stärken.
Wachsende Nachfrage nach Clean-Label-Broten mit längerer Haltbarkeit
Angetrieben durch die kritische Prüfung von Zutatenlisten durch Verbraucher und die Nachfrage nach erkennbaren Zutaten ist die Clean-Label-Positionierung für den Marktzugang unverzichtbar geworden. Der natürliche Fermentationsprozess des Sauerteigs bietet Konservierungsvorteile durch die Produktion organischer Säuren, die nicht nur den Bedarf an synthetischen Zusatzstoffen reduzieren, sondern auch die Haltbarkeit verlängern. Im Jahr 2024 brachte Kerry Biobake Fibre speziell für Roggenbrotanwendungen auf den Markt und zeigte damit, wie Zutatenhersteller Clean-Label-Anforderungen erfüllen und gleichzeitig funktionelle Bedürfnisse befriedigen[2]Quelle: Kerry, "Biobake Fibre," kerry.com. Die Europäische Union schreibt eine umfassende Offenlegung von Verarbeitungshilfsstoffen und Zusatzstoffen vor, was natürlich fermentierten Produkten, die weniger Zutatendeklarationen benötigen, einen Wettbewerbsvorteil verschafft. Corbion stellte im April 2025 natürliche Schimmelinhibierungslösungen vor und verdeutlichte damit Brancheninnovationen bei der Bewältigung von Haltbarkeitsherausforderungen unter Beibehaltung der Clean-Label-Integrität[3]Quelle: Corbion, "Schimmelinhibierungslösungen," corbion.com. Dieser Trend ist besonders vorteilhaft für den Einzelhandel, da die verlängerte Haltbarkeit von Sauerteigprodukten nicht nur Abfall reduziert, sondern auch die Distributionsökonomie verbessert und es ihnen ermöglicht, effektiver mit konventionellen Broten zu konkurrieren.
Ausweitung praktischer Formate und Heimbacklösungen
Über die pandemiebedingten Nachfragesprünge hinaus hat das Heimbacksegment ein stetiges Wachstum verzeichnet, das durch den Wunsch der Verbraucher nach praktischen Formaten angetrieben wird, die handwerkliche Ergebnisse ohne großen Zeitaufwand ermöglichen. Trockenmischungs- und Vorgemischformate mit einem Marktanteil von 62,38 % ermöglichen eine konsistente Heimproduktion und bewahren gleichzeitig die charakteristische Geschmacksentwicklung des Sauerteigs. Als Reaktion darauf haben Industrielieferanten Startersysteme entwickelt, die die Fermentation vereinfachen, ohne den authentischen Geschmack zu beeinträchtigen. Um dieser Nachfrage gerecht zu werden, erweiterte IREKS 2025 seine MONDO LIEVITO MADRE-Produktlinie und bietet standardisierte Sauerteiglösungen sowohl für den kommerziellen als auch für den häuslichen Gebrauch an. Dieser Trend zur Bequemlichkeit beschränkt sich nicht auf Heimbäcker; auch Gastronomiebetreiber suchen nach zuverlässigen Sauerteiglösungen, die die Vorbereitungszeit verkürzen, ohne die Qualität zu beeinträchtigen. Darüber hinaus haben Kooperationen zwischen Zutatenherstellers und Lebensmittelketten die Reichweite von Heimbacklösungen vergrößert. Diese Partnerschaften werden durch Bildungsinhalte gestärkt, die das Vertrauen der Verbraucher in Sauerteig-Zubereitungstechniken stärken.
Industrialisierte Flüssig- und Trockenstarter ermöglichen Skalierung
Die industrielle Starterproduktion hat Sauerteig von einem Nischenhandwerk zu einem in Massenproduktion hergestellten Produkt gemacht und gewährleistet gleichmäßige Qualität auch bei großen Mengen. Im September 2024 stellte Lesaffre Tradizy Durum vor und zeigte damit Durchbrüche in der Starter-Stabilisierungstechnologie, die die mikrobielle Aktivität während Lagerung und Transport erhalten. Flüssige Startersysteme vereinfachen den Betrieb durch weniger Handhabungsaufwand und bessere Fermentationsüberwachung, während Trockenformate eine längere Haltbarkeit und einfachere Logistik bieten. Die Europäische Behörde für Lebensmittelsicherheit hat regulatorische Hürden für kleine Bäckereien gesenkt und fördert so die Nutzung starterbasierter Produktionssysteme[4]Quelle: EFSA, "Qualifizierte Vermutung der Sicherheit," efsa.europa.eu. Modernste Fermentationsüberwachungstools ermöglichen eine präzise Kontrolle von pH-Wert, Temperatur und mikrobieller Aktivität und gewährleisten die Produktkonsistenz auch bei steigenden Produktionsmengen. Diese Fortschritte haben das Interesse von Private-Equity-Firmen geweckt und eine Welle von Fusionen und Übernahmen im europäischen Backwarensektor ausgelöst, die darauf abzielen, fragmentierte handwerkliche Betriebe zu einheitlichen, skalierbaren Einheiten zusammenzuführen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiselastizität gegenüber konventionellen Weißbroten | -1.8% | Osteuropa, preissensible Segmente in der gesamten EU | Kurzfristig (≤ 2 Jahre) |
| Begrenzte handwerkliche Bäckereikapazitäten in Mittelstädten | -1.4% | Mittelstädte in Deutschland, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Regulatorische und Kennzeichnungsauflagen | -0.9% | EU-weit, insbesondere den grenzüberschreitenden Handel betreffend | Langfristig (≥ 4 Jahre) |
| Volatile Roggen- und Spezialmehlkosten | -1.2% | Nordeuropa, insbesondere Deutschland und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiselastizität gegenüber konventionellen Weißbroten
Sauerteigprodukte weisen häufig einen Preisaufschlag von 20–40 % gegenüber herkömmlichem Brot auf, was Erschwinglichkeitsprobleme schafft, die ihre Attraktivität für preisbewusste Verbraucher einschränken. Zwischen 2019 und 2023 stiegen die deutschen Bäckereipreise um rund 33 %, wobei Spezialbrote einer steileren Inflation ausgesetzt waren, was zu einem Rückgang der Nachfrageelastizität führte, wie FinanzNachrichten.de berichtet. In Osteuropa begrenzen wirtschaftliche Einschränkungen die Akzeptanz von Premiumbrot, da Haushalte grundlegende Lebensmittel gegenüber handwerklichen Alternativen priorisieren. Die sich weitende Preislücke resultiert aus steigenden Zutatenkosten für Spezialmehle und längeren Fermentationsprozessen, die die Inflation bei Standardbrotzutaten übertreffen. Als Reaktion darauf haben Einzelhandelsketten Eigenmarken-Sauerteige eingeführt, um die Preislücke zu schließen, ohne die Qualität zu beeinträchtigen, obwohl diese Produkte geringere Margen als ihre konventionellen Pendants erzielen. Während die Verbraucheraufklärung über die ernährungsphysiologischen Vorteile und die verbesserte Verdaulichkeit von Sauerteig dazu beiträgt, den Preisaufschlag zu rechtfertigen, hängt ein breiteres Marktwachstum von weiteren Kostensenkungen durch industrielle Skalierung und verbesserte Lieferketteneffizienzen ab.
Begrenzte handwerkliche Bäckereikapazitäten in Mittelstädten
Im vergangenen Jahrzehnt hat Deutschland einen erheblichen Rückgang in seinem Backwarensektor erlebt und etwa 30 % seiner Betriebe verloren, was zum Verlust von rund 20.000 Arbeitsplätzen führte. Frankreich verzeichnete einen ähnlichen Trend, wobei rund 25 % der handwerklichen Bäckereien verschwanden. Der Fachkräftemangel hat diese Kapazitätsherausforderungen verschärft; in den Niederlanden berichten fast die Hälfte aller Bäckereien von unbesetzten Stellen, und über 75 % ihres Personals beklagen erhöhte Arbeitsbelastungen. Mittelstädte stehen vor besonderen Herausforderungen bei der Aufrechterhaltung handwerklicher Bäckereien und kämpfen mit geringeren Bevölkerungsdichten und einer gesunkenen Nachfrage nach Premiumprodukten, was zu spürbaren Lücken in der Sauerteigverfügbarkeit führt. In Deutschland ist die Zahl der Bäckereiauszubildenden im letzten Jahrzehnt um die Hälfte gesunken, was den Zustrom von qualifizierten Handwerkern, die für die Sauerteigherstellung unerlässlich sind, einschränkt. Angesichts der komplexen Natur der Sauerteigfermentation, die spezialisiertes Wissen erfordert und sich der Automatisierung widersetzt, gibt es einen ausgeprägten Engpass bei der Erweiterung der Produktionskapazität. Als Reaktion darauf haben Industrielieferanten technische Unterstützungsinitiativen und vereinfachte Produktionssysteme eingeführt, um die Qualifikationsanforderungen zu senken, ohne die Produktqualität zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Trockenlösungen treiben die industrielle Akzeptanz voranIm Jahr 2025 dominieren Trockenmischungs- und Vorgemischformate den Markt mit einem beherrschenden Anteil von 61,74 %, dank ihrer Bequemlichkeit und Skalierbarkeit. Ihre verlängerte Haltbarkeit minimiert nicht nur das Lagerrisiko für Distributoren, sondern ermöglicht auch eine breitere geografische Verteilung ohne die Notwendigkeit einer Kühlkette. Industriebäckereien bevorzugen Trockenformate aufgrund ihrer konsistenten Fermentationsleistung und einfacheren Handhabung, im Gegensatz zu Flüssigstartern, die Temperaturkontrolle und präzises Timing erfordern. Gebrauchsfertige Flüssigkeiten befinden sich auf einem Wachstumskurs mit einer CAGR von 6,48 % bis 2031. Diese Flüssigstarter werden insbesondere in handwerklichen Umgebungen geschätzt, wo ihre sofortige Fermentation und Geschmackstiefe entscheidend sind. Dies gilt insbesondere für kleinere Bäckereien, die authentischen Sauerteig ohne den Aufwand einer umfangreichen Starterpflege anstreben.
Technologische Fortschritte bei Stabilisierungstechniken haben das Segmentwachstum gestärkt und die mikrobielle Lebensfähigkeit während der Dehydrierung und Lagerung sichergestellt. Diese Konsistenz der Fermentationsleistung, unabhängig von den Umgebungsbedingungen, ist ein Vorteil für Hersteller. Die Einführung von Tradizy Durum durch Lesaffre im September 2024 unterstreicht diesen Trend und stellt ein innovatives Hartweizen-basiertes Sauerteigsystem vor, das traditionelle Fermentation mit industrieller Zuverlässigkeit verbindet. Regulatorische Faktoren begünstigen Trockenformate, die weniger strenge Kühlkettenüberwachung erfordern und geringere mikrobiologische Transportrisiken aufweisen. Darüber hinaus fördert der Sicherheitsrahmen der Europäischen Behörde für Lebensmittelsicherheit, der regulatorische Hürden für etablierte mikrobielle Stämme in der Trockenstarterproduktion senkt, die Marktexpansion weiter.


Nach Anwendung:
Pizzainnovation beschleunigt WachstumIm Jahr 2025 halten Brot- und Brötchenanwendungen einen dominanten Marktanteil von 67,98 % und unterstreichen die tief verwurzelten Verbindungen des Sauerteigs zur handwerklichen Brotherstellung sowie die Zuneigung der Öffentlichkeit zu fermentierten Brotprodukten. Doch es sind die Pizzakrusten und -böden, die den schnellsten Aufstieg verzeichnen und eine CAGR von 7,54 % bis 2031 aufweisen. Dieser Anstieg ist größtenteils auf Gastronomiebetreiber zurückzuführen, die nach einzigartigen Angeboten suchen, die in der hart umkämpften Restaurantlandschaft Premiumpreise erzielen können. Die Vorteile von Sauerteig bei Pizzaanwendungen sind vielfältig: Er bietet eine bessere Teigeigenschaften, reichere Geschmacksentwicklung und längere Haltezeiten, die alle dazu beitragen, Abfall in belebten Großküchen zu minimieren. Spezialitätenbäckereien, die den Premium-Dessertmarkt im Auge haben, sehen weiterhin eine stetige Nachfrage nach Kuchen und Gebäck. Fladenbrote und andere Spezialbackwaren erschließen unterdessen Nischen und sprechen sowohl ethnische als auch gesundheitsbewusste Verbraucher an.
Das schnelle Wachstum des Pizzasegments spiegelt eine größere Bewegung in der Gastronomie und Fast-Casual-Dining wider, wo ein ausgeprägter Fokus auf handwerkliche Zutaten und authentische Zubereitungstechniken liegt. Sauerteigpizzakrusten bieten betriebliche Vorteile: Sie weisen eine bessere Gefrier-Tau-Stabilität und eine Toleranz gegenüber verlängerter Fermentation auf. Das bedeutet, dass Restaurants ihre Böden im Voraus vorbereiten können, ohne die Qualität zu beeinträchtigen. Die Sapore-Produktlinie von Puratos macht Wellen und bedient speziell das Pizzasegment mit Formulierungen für Hochtemperaturbacken und Geschmacksverstärkung. Das Wachstum in diesem Anwendungsbereich wird durch die Wahrnehmung der Öffentlichkeit von Sauerteig als gesündere Wahl im Vergleich zu herkömmlichem Pizzateig weiter gestärkt, was es ihm ermöglicht, in gesundheitsorientierten Märkten einen Aufpreis zu erzielen. Darüber hinaus ebnen in Italien und einigen europäischen Ländern Regulierungsrahmen, die traditionelle Zubereitungsmethoden fördern, den Weg für authentische Sauerteigpizzaangebote, insbesondere solche, die den Standards für geschützte Ursprungsbezeichnungen entsprechen.
Nach Vertriebskanal:
Gastronomie gewinnt an FahrtIm Jahr 2025 dominieren Einzelhandelskanäle mit einem Marktanteil von 77,92 % und unterstreichen die robuste Marktstellung des Sauerteigs in Supermarktbäckereien und Speziallebensmittelgeschäften. Diese Geschäfte bedienen gesundheitsbewusste Verbraucher, die zu handwerklichen Alternativen tendieren. Einzelhändler bevorzugen Sauerteig nicht nur wegen seiner längeren Haltbarkeit im Vergleich zu gewöhnlichem Brot, sondern auch wegen seiner Premium-Positionierung, die ihre Gewinnmargen steigert. Supermärkte und Verbrauchermärkte nutzen ihre Skalierungsmöglichkeiten bei Beschaffung und Vertrieb und können dank ihrer etablierten Kühlkettenlogistik wettbewerbsfähige Preise anbieten, ohne die Qualität zu beeinträchtigen. Spezialisierte Geschäfte konzentrieren sich auf Premium-Segmente und bieten kuratierte Sauerteig-Auswahlen sowie Bildungsangebote, die die Verbraucherbindung fördern. Der Online-Einzelhandel wächst ebenfalls, da er Verbraucher anspricht, die Bequemlichkeit priorisieren und handwerkliche Produkte direkt geliefert haben möchten.
Die Gastronomie entwickelt sich zum am schnellsten wachsenden Vertriebskanal mit einer CAGR von 6,87 % bis 2031. Dieser Anstieg ist größtenteils auf Restaurants zurückzuführen, die Sauerteig-Böden integrieren und damit sowohl ihre Menüvielfalt als auch die betriebliche Effizienz steigern. Die Vorteile von Sauerteig in Großküchen – wie längere Haltezeiten, bessere Gefrier-Tau-Stabilität und reichere Geschmacksprofile – stützen seine Premium-Preisgestaltung. Zutatenhersteller setzen zunehmend auf sauerteigbasierte Lösungen, insbesondere für Backwaren, die Langlebigkeit und konstante Qualität in großen Chargen erfordern. Führende Produzenten, vertreten durch den Belgischen Verband der Industriebäckereien, liefern standardisierte Sauerteigprodukte sowohl an den Einzel- als auch an den Gastronomiesektor und stellen sicher, dass kommerzielle Standards eingehalten werden. Partnerschaften wie die Zusammenarbeit von Ulrick & Short mit Nordmann Anfang 2025 erweitern die Marktreichweite für spezialisierte Sauerteigzutaten über verschiedene Kanäle hinweg.
Geografische Analyse
Deutscher Sauerteigmarkt
Im Jahr 2025 festigt Deutschland seine Stellung als führender Sauerteigmarkt Europas mit einem Marktanteil von 22,63 %. Diese Dominanz wird durch eine ausgeprägte Verbrauchervorliebe für traditionell fermentierte Brote sowie eine bedeutende industrielle Präsenz gestützt, insbesondere in Sachsen-Anhalt, wo sich eine der größten Backfabriken Europas befindet, die von Aryzta betrieben wird. Der Markt profitiert von gut etablierten Vertriebskanälen und einer kulturellen Vorliebe für kräftige, aromatische Brote – einem Markenzeichen des Sauerteigs. Dennoch steht die deutsche Sauerteiglandschaft vor erheblichen Herausforderungen: einem jahrzehntelangen Rückgang der Bäckereibetriebe um 30 % sowie einem ausgeprägten Arbeitskräftemangel, der die handwerkliche Produktion hemmt. Aryztas Engagement für den deutschen Markt zeigt sich in einer Investition von 12 Millionen USD in eine hochmoderne Steinofenanlage in Eisleben, die bis zum zweiten Halbjahr 2025 vollständig in Betrieb genommen werden soll – selbst angesichts des Konsolidierungsdrucks in der Branche. Obwohl die Preise von 2019 bis 2023 um rund 33 % gestiegen sind und die Nachfrageelastizität insbesondere bei preissensiblen Verbrauchern gesunken ist, besteht weiterhin ein tragfähiges Premiumsegment für besondere Sauerteigprodukte.
Britischer Sauerteigmarkt
Das Vereinigte Königreich hebt sich als der am schnellsten wachsende Sauerteigmarkt in Europa hervor und verzeichnet eine prognostizierte CAGR von 7,91 % bis 2031. Dieses Wachstum wird durch einen Anstieg des Gesundheitsbewusstseins sowie den Verhaltenskodex für Sauerteig der Federation of Bakers angetrieben, der dringend benötigte regulatorische Klarheit geschaffen hat. Anpassungen in der Lieferkette nach dem Brexit haben nicht nur die inländische Sauerteigproduktion gestärkt, sondern auch den Wettbewerb durch EU-Importe verringert, die nun neuen Handelshemmnissen gegenüberstehen. Starke Kooperationen im Einzelhandel stärken den britischen Markt zusätzlich, wie die Partnerschaften von Promise Gluten Free mit Einzelhandelsriesen wie Tesco, Sainsbury's, Morrisons, Aldi und Lidl verdeutlichen. Als Signal für Konsolidierungstendenzen hat Mayfair über seine Holdinggesellschaft Ceres Group vorgeschlagen, Pat the Baker und Irish Pride zu übernehmen – eine Entscheidung, die im Dezember 2024 der irischen Wettbewerbs- und Verbraucherschutzbehörde vorgelegt wurde. Da das Vereinigte Königreich im Dezember 2026 die Anreicherung mit Folsäure vorschreiben wird, entsteht ein wachsender Markt für angereicherte Sauerteigprodukte, die diesen Ernährungsvorgaben entsprechen.
Weitere europäische Märkte
Italien, Frankreich und Spanien, mit ihren tief verwurzelten kulturellen Bindungen an traditionelle Fermentation, verzeichnen gedämpfte Wachstumsraten, da sie reifen und einem verstärkten Wettbewerb ausgesetzt sind. Italiens Bekenntnis zu seinem handwerklichen Brotbackerbe ist unverkennbar: Das Landwirtschaftsministerium hebt 23 traditionelle Fladenbrote hervor, darunter 2 geschützte geografische Angaben und 20 traditionelle Agrarerzeugnisse und Lebensmittel, die die Entwicklung des Sauerteigmarktes fördern. Frankreich kämpft trotz einer ausgeprägten Verbrauchernachfrage nach traditionellen Produkten mit einem Rückgang der handwerklichen Bäckereien um 25 %, was die Marktexpansion einschränkt. Belgien, verankert durch die Sauerteigbibliothek von Puratos und die Forschungseinrichtungen in Sankt Vith, entwickelt sich zu einem zentralen Innovationszentrum, das die europäischen Sauerteigtrends prägt. Unterdessen bieten die Niederlande, Polen und Schweden aufstrebende Chancen, angetrieben durch gesundheitsbewusste Verbraucher und eine wachsende Nachfrage nach hochwertigen Backwaren, wenngleich weitere Investitionen in Vertrieb und Verbraucheraufklärung erforderlich sind.
Regulatorisches Umfeld
Der europäische Sauerteigmarkt unterliegt dem EU-Lebensmittelrecht, das Lebensmittelsicherheit, Zusatzstoffverwendung und Verbraucherinformation umfasst. In der Praxis wird Sauerteig üblicherweise als zusammengesetzte Zutat gemäß Verordnung (EU) Nr. 1169/2011 behandelt, sodass Zutatendeklarationen die Substrate (wie Mehl und Wasser) und gegebenenfalls verwendete Starterkulturen klar wiedergeben müssen. Alle Zusatzstoffe, die zusammen mit Sauerteig in Backwarenanwendungen verwendet werden, müssen ebenfalls der Unionsliste gemäß Verordnung (EG) Nr. 1333/2008 (Anhang II) entsprechen, was die Formulierungsentscheidungen für Haltbarkeit, Textur und Verarbeitungsleistung beeinflusst.
Für die meisten traditionellen Sauerteigbrote, die durch natürliche Fermentation ohne isolierte oder speziell hergestellte Mikroorganismen hergestellt werden, wird das Produkt angesichts der Geschichte des erheblichen Verzehrs von Sauerteig in der EU vor dem 15. Mai 1997 nicht als neuartiges Lebensmittel im Sinne der Verordnung (EU) 2015/2283 behandelt. Auf der Seite der Vermarktungszulassung hat die EFSA am 20. Januar 2026 ihre wissenschaftliche Leitlinie zu Lebensmittelzusatzstoffen aktualisiert, die für ab dem 20. Juli 2026 eingereichte Anträge gilt und die Anforderungen an Dossiers erhöht, wenn Lieferanten Genehmigungen für neue Zusatzstoffverwendungen oder neuartige funktionale Systeme rund um Sauerteig anstreben. Gleichzeitig erfordert die grenzüberschreitende Kennzeichnung weiterhin Aufmerksamkeit, da einige Mitgliedstaaten nationale Definitionen oder Verhaltenskodizes für „Sauerteig“ und „Sauerteigbrot“ anwenden, die die Produktbenennung und Kennzeichnung in bestimmten Märkten beeinflussen können.
Wertschöpfungskettenanalyse
Die europäische Sauerteig-Wertschöpfungskette beginnt mit der Getreidebeschaffung und dem Mahlen (Weizen, Roggen und Spezialmehle), gefolgt von der Weiterverarbeitung der Zutaten zu trockenen Mischungen/Vormischungen und gebrauchsfertigen flüssigen Startern, die von Kulturspezialisten und Herstellern von Backzutaten geliefert werden. Wichtige Akteure im Upstream- und Midstream-Bereich sind Puratos, Lesaffre, Lallemand, IREKS, Backaldrin und Ernst Böcker, zusammen mit Mischbetrieben und Anbietern funktionaler Zutaten (einschließlich Enzymen und Konservierungssystemen), die Bäckern helfen, eine gleichbleibende Fermentation, Geschmack und Haltbarkeit zu gewährleisten.
Im nachgelagerten Segment erfolgt der Verkauf über direkten B2B-Vertrieb an Industriebäckereien und Aufbackbetriebe, wobei Großhändler und regionale Vertriebspartner auch technischen Support, Schulungen und Fehlerbehebung bei der Fermentationskontrolle bieten. Engpässe entstehen typischerweise durch lange Fermentationszyklen, die Aufrechterhaltung der Starterkonsistenz im großen Maßstab und Klimakontrollanforderungen, was den Wandel hin zu standardisierten Startersystemen und Formaten unterstützt, die die Handhabung und Logistik vereinfachen. Die Kanalexpansion hängt stark von Vertriebspartnerschaften ab, die Sauerteig-Inputs zu handwerklichen und mittelgroßen Bäckern bringen, wie etwa AB Mauri, das im Juni 2026 eine exklusive Großhandelsvertriebspartnerschaft mit der BAKO Group im Vereinigten Königreich für zwei Aromaferm-Sauerteiglinien (Fermora Wheat und Rye Ferment 200) abgeschlossen hat, was die Reichweite und Servicedeckung verbessert.
Wettbewerbslandschaft
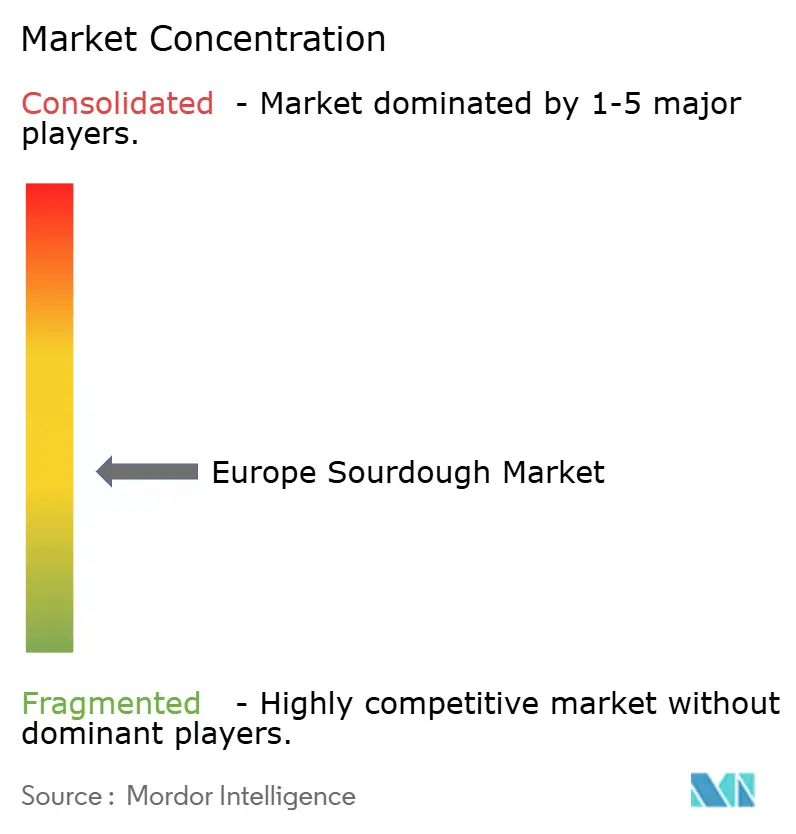
Auf dem europäischen Sauerteigmarkt bietet eine moderate Fragmentierung sowohl etablierten Akteuren als auch aufkommenden Spezialisten Möglichkeiten, durch einzigartige Positionierung und technologische Fortschritte Marktanteile zu gewinnen. Marktführer wie Puratos Group, Aryzta AG und Lesaffre konzentrieren sich auf die Skalierung industrieller Kapazitäten, das Angebot technischer Unterstützung und die Sicherstellung der Produktkonsistenz. Im Gegensatz dazu nutzen regionale handwerkliche Produzenten ihre authentische Positionierung und tiefe lokale Marktkenntnis als Wettbewerbsvorteil.
Diese Wettbewerbslandschaft veranschaulicht eine Verlagerung von der handwerklichen Produktion hin zur industriellen Skalierbarkeit. Der Erfolg hängt davon ab, traditionelle Fermentationstechniken mit zeitgemäßer Fertigungseffizienz und strengen Qualitätskontrollen in Einklang zu bringen. Bemerkenswerte strategische Schritte sind die Eröffnung des Sauerteig-Instituts von Puratos in Belgien im Jahr 2024 und die Pflege der weltweit größten Sauerteigkultur-Bibliothek mit 84 einzigartigen Stämmen. Aryztas Investition von 12 Millionen USD in Steinofentechnologie an seinem Standort Eisleben unterstreicht, wie Branchenschwergewichte Kapitalinvestitionen mit handwerklicher Qualität verbinden, wie von Snack Food & Wholesale Bakery hervorgehoben.
Kleinere Akteure, die den Markt im Auge haben, können unerschlossenes Potenzial in Nischenbereichen wie glutenfreiem Sauerteig, proteinangereicherten Varianten und benutzerfreundlichen Heimbacklösungen finden und so Standbeine etablieren, bevor größere Einheiten konkurrierende Produkte einführen. Mayfairs strategische Übernahmen über seine Ceres Group unterstreichen die Attraktivität des Sektors und verdeutlichen seine Wachstumsdynamik sowie den Reiz der Konsolidierung inmitten der Fragmentierung. Unternehmen mit strengen Qualitätssystemen und einer kompetenten Einhaltung regulatorischer Anforderungen gewinnen einen Vorteil, dank der Lebensmittelsicherheitsvorschriften der Europäischen Union. Gleichzeitig profitieren kleinere handwerkliche Produzenten von der wohlwollenden Haltung der Europäischen Behörde für Lebensmittelsicherheit gegenüber traditionellen Fermentationsmethoden.
Marktführer der europäischen Sauerteigbranche
Puratos Group
Aryzta AG
Lesaffre
IREKS GmbH
Ernst Böcker GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Sauerteigmarkt
- Puratos Group
- Aryzta AG
- Lesaffre
- IREKS GmbH
- Ernst Böcker GmbH & Co. KG
- Lallemand Inc.
- Backaldrin International
- Délifrance SA
- Lotus Bakeries
- AB Mauri
- DSM-Firmenich
- Novozymes
- MGP Ingredients (Europe)
- Puratos Sourdough Library
- GoodMills Group
- Hoorebeke Sourdough
- Cavendish Flour Mill
- Bake Plus
- Puratos Belgium
- DSF Sourdough Solutions
Lesen Sie die Analyse der Europäischer Sauerteigmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Möglichkeiten zur Produktentwicklung entstehen rund um Clean-Label-Leistung und ernährungsorientierte Sauerteigformulierungen, die weiterhin den EU-Kennzeichnungs- und Zusatzstoffvorschriften entsprechen. Puratos hat seine F&E bereits an diese Richtung gekoppelt und im Oktober 2025 gemeinsam mit der Freien Universität Bozen-Bolzano Forschungsergebnisse zu hülsenfruchtbasiertem Sauerteig unter Verwendung von Ackerbohne und gelber Erbse veröffentlicht, die eine Erhöhung des Proteingehalts um 45 % und eine verbesserte Verdaulichkeit berichten und auf neue B2B-Startersysteme und Rezepte für proteinangereicherte Brote und Basen hinweisen. Auch die F&E-Fähigkeiten großer Lieferanten werden hervorgehoben, darunter Lesaffre, das im Februar 2026 seinen METAPATH-Multiomics-Ansatz zur Entschlüsselung von Fermentationswegen und Optimierung von Starterkulturen vorstellte, was den Wandel hin zu vorhersehbarem Geschmack und Prozesskontrolle bei Brot, Brötchen und Pizzaböden unterstützt.
Auf der Angebotsseite besteht die zentrale Chance darin, die Fermentationskapazität auszubauen und die regionale Logistik für Backzutaten zu straffen, da Arbeitskräfteengpässe und Konsistenzanforderungen immer mehr Bäcker zu standardisierten Inputs drängen. EUROGERM eröffnete im Oktober 2024 in Saint-Apollinaire, Frankreich, eine 4.000 m² große Biofermentationsanlage (anfängliche Jahreskapazität von 400 Tonnen, Ziel 1.000 Tonnen). Daneben erwarb FERM FOOD im April 2026 den ehemaligen Orkla-Standort in Skovlund, Dänemark, um die Kapazität für fermentierte Zutaten um bis zu 20.000 Tonnen pro Jahr zu erweitern, was die Verfügbarkeit der industriellen Versorgung mit sauerteignahen fermentierten Lösungen verbessert. Auch die Vertriebs- und Serviceinfrastruktur wird in Teilen Osteuropas ausgebaut: IREKS erwarb im März 2026 ein 13.000 m² großes Grundstück in Chitila, Rumänien, um dort einen Verwaltungssitz und ein Logistiklager für Backzutaten einschließlich Sauerteig zu errichten, was eine schnellere Auftragsabwicklung und einen konsistenteren technischen Support für regionale Bäckereien unterstützt.
Recent Industry Developments in Europäischer Sauerteigmarkt
- Juni 2026: Puratos hob seinen „Beyond Clean Label“-Zutatenansatz auf der IDDBA 2026 hervor und präsentierte Sapore-Sauerteige und fermentationsbasierte Lösungen, die auf einfachere Etiketten und funktionale Leistung ausgerichtet sind. Das Update stärkt die Wettbewerbsdifferenzierung rund um natürliche Fermentationssysteme, die einen Teil der additivgetriebenen Funktionalität in Backwarenanwendungen des Einzelhandels und der Gastronomie ersetzen können.
- Januar 2026: Aryzta gab Pläne für eine neue Brötchenbäckerei in Portugal im Wert von 40 Millionen EUR bekannt, um die industrielle Backkapazität zu erweitern und das Wachstum auf seiner europäischen Plattform zu unterstützen. Diese Investition stärkt die großmaßstäbliche Produktionsfähigkeit und unterstützt die höhere Nachfrage nach standardisierten Sauerteig- und fermentationsbasierten Zutatensystemen, die eine gleichbleibende Qualität im großen Maßstab liefern.
- Juni 2025: Puratos brachte Sapore Lavida auf den Markt, einen rückverfolgbaren aktiven Sauerteig, der in Belgien aus 100 % Vollkornweizenmehl aus regenerativer Landwirtschaft hergestellt wird. Die Einführung erweitert das Sauerteigangebot im Zusammenhang mit Rückverfolgbarkeits- und Nachhaltigkeitsansprüchen und richtet die Sauerteigpositionierung an der Prüfung von Beschaffung und Produktionspraktiken durch Einzelhändler und Verbraucher aus.


Europäischer Sauerteigmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Arbeit wird der europäische Sauerteigmarkt als der Wert von Sauerteigzutaten und Sauerteigbasen definiert, die zur Verwendung in natürlich gelockerten Backwaren in ganz Europa verkauft werden, erfasst am Verkaufspunkt von Zutaten- und Starterlieferanten an Endnutzer.
Ausgeschlossener Umfang: Wir schließen fertige Nicht-Sauerteig-Backwaren aus, die ausschließlich handelsübliche Bäckerhefe verwenden und keine Sauerteigkultur oder -prozess nutzen.
Übersicht der Segmentierung
- Nach Form
- Gebrauchsfertige Flüssigkeit
- Trockenmischung / Vorgemisch
- Nach Anwendung
- Brot und Brötchen
- Pizzakrusten und -böden
- Kuchen und Gebäck
- Sonstige Anwendungen
- Nach Vertriebskanal
- Lebensmittelverarbeitung
- Gastronomie
- Einzelhandel
- Supermärkte / Verbrauchermärkte
- Spezialgeschäfte
- Online-Einzelhandel
- Sonstige Nicht-Gastronomie-Kanäle
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research half uns, den Marktrahmen festzulegen und den ersten Satz an Eingaben zu erstellen, der länderübergreifend überprüft werden kann. Für Europa stützten wir uns auf öffentliche und offizielle Informationen wie Eurostat-Indikatoren zur Lebensmittelherstellung, FAOSTAT-Reihen zu Agrar- und Getreideversorgung, UN-Comtrade-Handelsströme für relevante Lebensmittelzubereitungen sowie Veröffentlichungen der Europäischen Kommission zu Lebensmittelkennzeichnungs- und Sicherheitsvorschriften. Wir nutzten auch Quellen wie nationale Bäckerverbände, veröffentlichte Normen und peer-reviewte Lebensmittelwissenschaftsartikel, um typische Sauerteignutzungsmuster und Verarbeitungsstandards zu verstehen.
Um das Modell zu dimensionieren und zu überprüfen, haben wir Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte zu neuen Kapazitäten, Produkteinführungen und Preisentwicklungen ausgewertet. Wo hilfreich, wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Nachrichtenscreening sowie für Patentrecherchen genutzt, die auf Aktivitäten im Bereich Fermentations- und Startertechnologie hinweisen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Desk-View in eine realistische Marktrechnung umzusetzen, insbesondere dort, wo öffentliche Daten Sauerteig nicht klar von breiteren Backzutaten trennen. Wir sprachen mit Zutatenlieferanten, Vertriebspartnern für Backvormischungen, Industriebäckern, Betreibern von Einzelhandelsbäckereien und Einkäufern aus der Gastronomie und überprüften die Eingaben anschließend über wichtige europäische Nachfragezentren sowie kleinere Märkte, damit die Annahmen nicht auf ein einzelnes Land fixiert blieben.
Diese Gespräche halfen, typische Nutzungsraten nach Anwendung, den Anteil von Trockenmischungen gegenüber flüssigen Startern, Verschiebungen im Kanalmix während des Jahres und die Art der Preisverhandlung über Verträge und Spotkäufe zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 15 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % |
Marktdimensionierung & Prognose
Die Kerngrößenbestimmung basiert auf einem Top-Down-Ansatz, bei dem Signale zur Backwarenproduktion und Anwendungsebenen-Adoptionsraten genutzt werden, um den Nachfragepool für Sauerteigzutaten nach Land zu rekonstruieren und dann auf Europa hochzurechnen. Sobald diese erste Ansicht gebildet ist, validieren wir sie mit gezielten Bottom-Up-Prüfungen wie Lieferanten-Umsatzaufteilungen, Stichproben-Preispunkten für Trockenmischungen und flüssige Starter sowie Volumenhinweisen aus Kanalgesprächen, die dann genutzt werden, um Ausreißer anzupassen.
Einige Eingaben, die in diesem Markt am wichtigsten waren, umfassten Trends bei der industriellen Backwarenproduktion, die Durchdringung von Sauerteigrezepten bei Brot und Brötchen sowie bei Pizzaböden, die Aufteilung zwischen Trockenmischung/Vormischung und gebrauchsfertigen Flüssigformaten, Erholungsmuster im Gastronomiebereich sowie die Entwicklung des durchschnittlichen Verkaufspreises im Zusammenhang mit Getreide- und Fermentationsinputkosten. Wo direkte Aufteilungen nicht offengelegt wurden, wurden Lücken durch die Verwendung von Ländervergleichswerten und die Anwendung konservativer Bandbreiten behandelt und anschließend mit Interview-Feedback erneut getestet.
Für die Prognose nutzten wir eine Szenarioanalyse, die sich an erwartetem Backwarenvolumenwachstum und schrittweisen Änderungen der Sauerteig-Adoption nach Kanal orientiert, gefolgt von einer Preisentwicklung, die das Verhalten der Kostenweitergabe bei Inflation widerspiegelt. Die endgültige Kurve ist eine Mischung aus quantifizierten Indikatoren und dem, was Branchenexperten in ihren Auftragsbüchern und Produktpipelines beobachten, sodass das Endergebnis praktisch bleibt, um es jährlich zu aktualisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen und nicht durch einen einzelnen Durchgang. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Backwarenproduktion, Handelsbewegungen für relevante Zutatenkategorien und dem implizierten Preis pro Kilogramm aus Interviewangaben und überarbeiten dann jede größere Abweichung, bis sie erklärt werden kann.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen hinterfragt werden, und Befragte werden erneut kontaktiert, wenn eine Zahl außerhalb eines realistischen Betriebsbereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie großen Kapazitätserweiterungen oder plötzlichen Inputkostenschocks. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Aktualisierungsdurchgang durch, damit Kunden die neueste aktualisierte Sicht erhalten.
Marktgröße von Mordor Intelligence für europäischen Sauerteig im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäischen Sauerteig stimmen nicht immer überein, da Teams unterschiedliche Entscheidungen darüber treffen, was gezählt wird und an welchem Punkt der Wertschöpfungskette der Umsatz erfasst wird. Unterschiede zeigen sich auch, wenn eine Schätzung auf Basis von Verbraucherbrotverkäufen erstellt wird, während eine andere auf Zutatenlieferungen oder auf teilweiser Länderabdeckung basiert.
Einige externe Zahlen erweitern den Umfang, indem sie den Einzelhandelsumsatz mit fertigem Sauerteigbrot mit Backmischungen und Startern vermischen. Bei Mordor Intelligence beschränkt sich der Wert auf Sauerteigzutaten und -basen, die an Industriebäckereien, Gastronomie und Einzelhandelsbäckerei-Kanäle in ganz Europa verkauft werden, und die Zahlen werden anhand von Basisjahrespreisen und Adoptionsprüfungen aus Interviews aktualisiert.
Vergleich mit Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,90 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,70 Mrd. USD (2025) | Verwendet eine engere Länderauswahl und stützt sich auf gemeldete Umsätze mit Backzutaten, was Private-Label-Vormischungsvolumina übersehen und kleinere Märkte unterschätzen kann. |
| Regionale Beratungsgesellschaft B | 1,20 Mrd. USD (2025) | Scheint den Wert von fertigem Sauerteigbrot im Einzelhandel zusammen mit Mischungen einzubeziehen, was die Gesamtsummen erhöht, wenn Preise für verpacktes Verbraucherbrot statt Preise auf Zutatenebene verwendet werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Umfang und den erfassten Umsatzpunkt, gefolgt von Ländern-Abdeckung und Entscheidungen zur Preisentwicklung. Durch die Verknüpfung des Modells mit Adoption auf Anwendungsebene, Formatmix und beobachtbaren Preisspannen können wir die Schätzung nachvollziehbar und leichter reproduzierbar halten, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Sauerteigsektor derzeit und wie ist sein Wachstumsausblick?
Der Sektor wird im Jahr 2026 auf 0,95 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,25 Milliarden USD erreichen, was einer CAGR von 5,59 % entspricht.
Welches europäische Land kauft heute die meisten Sauerteigbackwaren?
Deutschland führt mit einem Anteil von 22,63 % am regionalen Umsatz dank einer starken Verbraucherpräferenz für fermentierten Roggen und einer robusten Industriekapazität.
Wo wächst die Nachfrage in den nächsten fünf Jahren am schnellsten?
Das Vereinigte Königreich verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 7,91 % bis 2031, gestützt durch gesundheitsgetriebenen Konsum und klare Kennzeichnungsregeln.
Warum dominieren Trockenmischungen die kommerzielle Sauerteigproduktion?
Trockenmischungen halten einen Anteil von 61,74 %, weil sie eine lange Haltbarkeit, einfachen Transport ohne Kühlkette und eine konsistente Fermentationskontrolle für große Bäckereien bieten.
Was ist der wichtigste Treiber hinter der Einführung von Sauerteig für Pizzakrusten?
Gastronomiebetreiber bevorzugen Sauerteigkrusten wegen des reicheren Geschmacks und der verlängerten Haltezeiten, was Pizzaanwendungen auf eine CAGR von 7,54 % bis 2031 treibt.
Seite zuletzt aktualisiert am:



