
Marktgröße und Marktanteile des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 390.32 Millionen US-Dollar |
| Marktgröße (2026) | 414.32 Millionen US-Dollar |
| Marktgröße (2031) | 558.39 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.15 % |
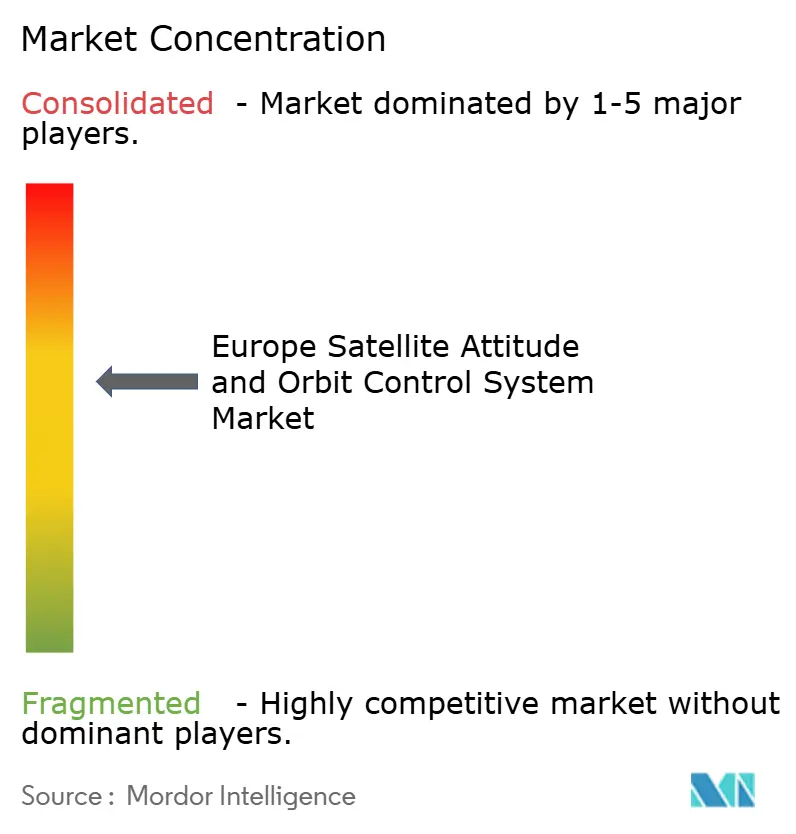
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme von Mordor Intelligence
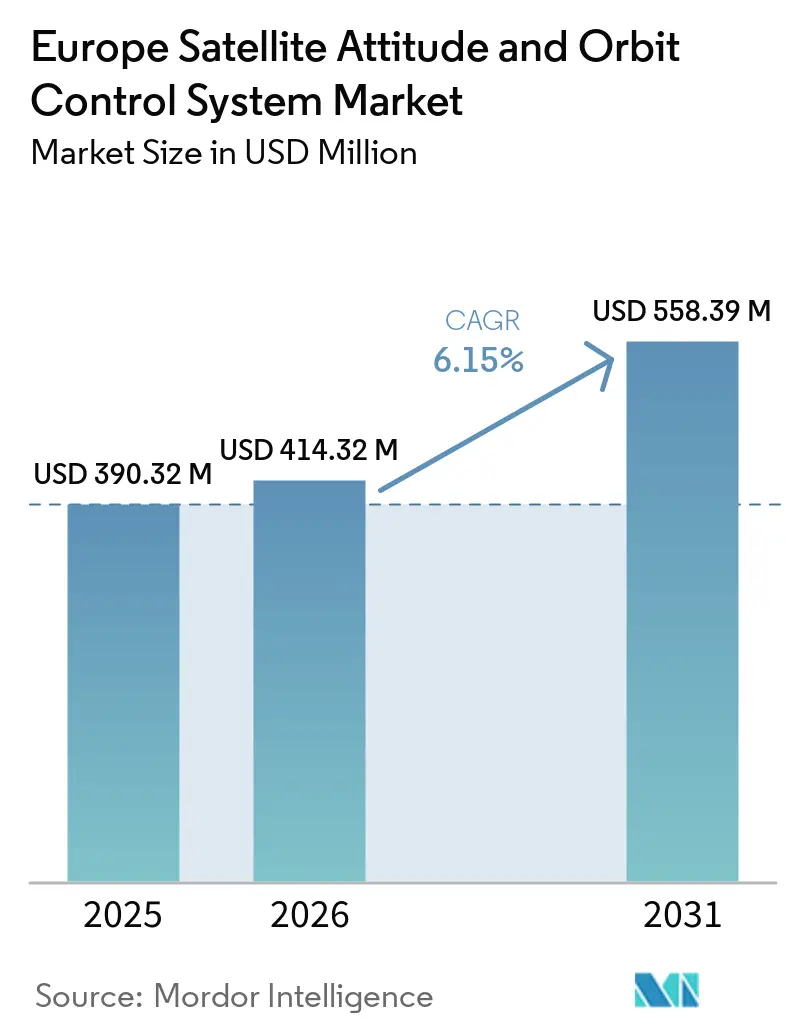
Die Marktgröße des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme wird voraussichtlich von 390,32 Millionen USD im Jahr 2025 auf 414,32 Millionen USD im Jahr 2026 wachsen und bis 2031 558,39 Millionen USD erreichen, bei einem CAGR von 6,15 % über den Zeitraum 2026–2031. Der Schwung entsteht durch souveräne Raumfahrtprogramme, Multi-Orbit-Konstellationen und Präzisionsnutzlasten, die eine höhere Zeigegenauigkeit und agile Manövrierfähigkeit erfordern. Die Upgrade-Welle von geostationären Ersatzsatelliten zu LEO-Flotten stärkt die Serienproduktion von Lage- und Bahnregelungs-Subsystemen (AOCS) und Software und verkürzt die Integrationszyklen für kommerzielle und Verteidigungsanwender. Die ESA-Ministerratsentscheidungen von 2025 leiten neue Mittel in Transport-, Erdbeobachtungs- (EO) und Navigationsnutzlasten, die eine präzise Regelungsleistung erfordern, was die Nachfrage nach zuverlässigen Sensoren, Aktuatoren und Autonomiesoftware steigert. Erhöhtes Weltraumwetterrisiko, Exportkontrollen und akuter Mangel an Ingenieurtalenten bleiben strukturelle Gegenwindfaktoren. Dennoch expandiert der Markt weiter, da Regierungen der Dual-Use-Konnektivität, der Trümmerbeseitigung und der Wartung im Orbit Priorität einräumen.
Wichtigste Erkenntnisse des Berichts
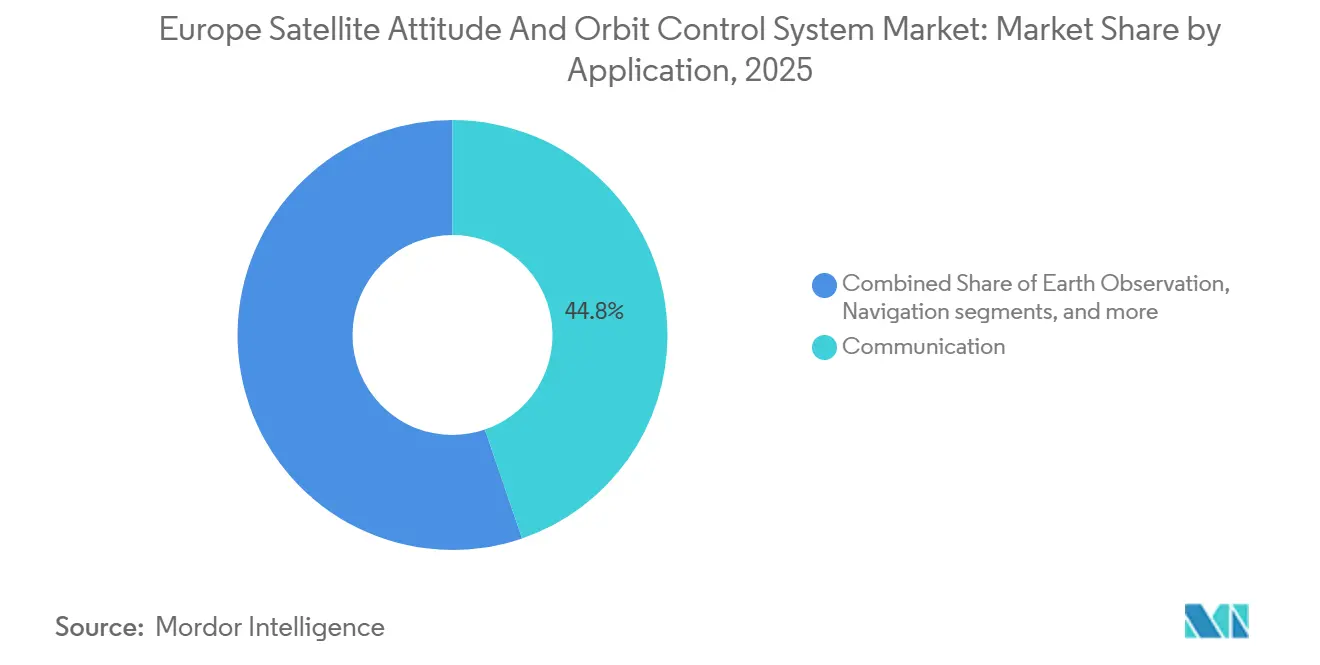
- Nach Anwendung führten Kommunikationssatelliten den europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme mit einem Anteil von 44,75 % im Jahr 2025 an, während die Erdbeobachtung (EO) bis 2031 voraussichtlich mit einem CAGR von 7,71 % wachsen wird.
- Nach Masse entfielen auf Kleinsatelliten rund 46,75 % des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme im Jahr 2025, während die Klasse der mittleren Satelliten voraussichtlich mit dem höchsten CAGR von 7,83 % wachsen wird.
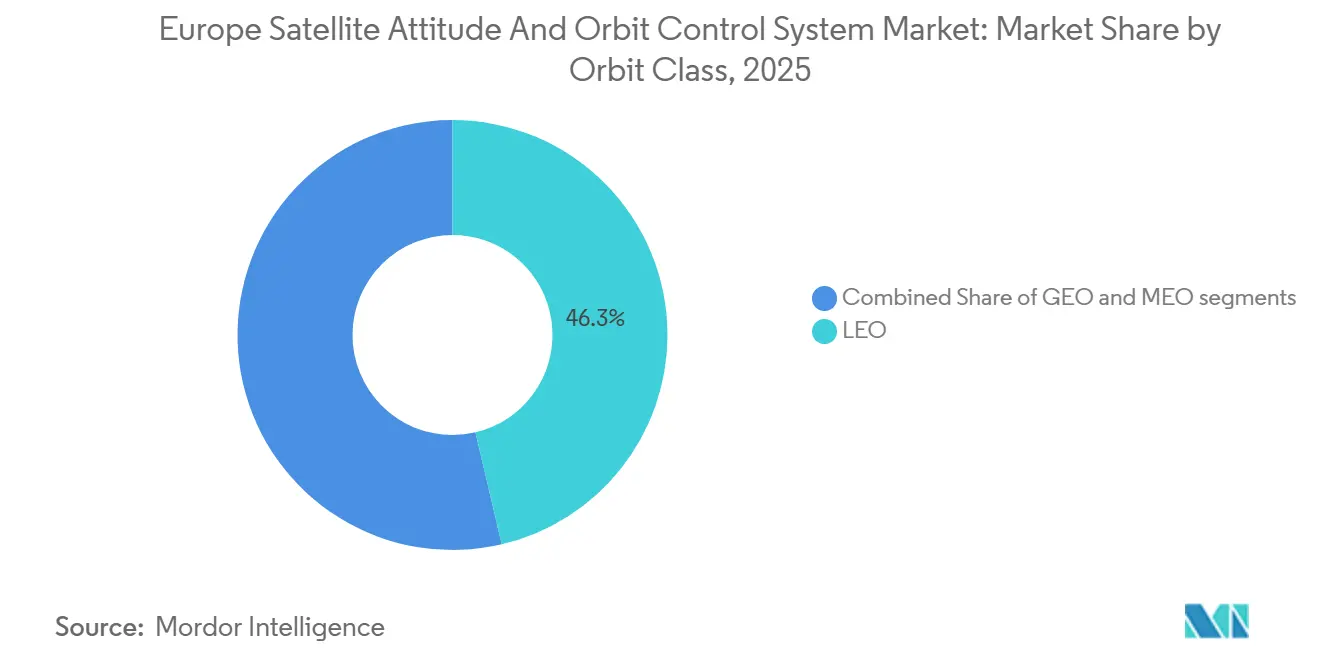
- Nach Orbitklasse erzielte LEO im Jahr 2025 einen Umsatzanteil von 46,32 %, und MEO-Missionen werden voraussichtlich den stärksten CAGR von 7,91 % bis 2031 verzeichnen.
- Nach Endnutzer entfielen auf kommerzielle Betreiber 47,69 % der Ausgaben im Jahr 2025, während Militär- und Regierungsnachfrage voraussichtlich mit einem CAGR von 7,52 % wachsen wird, angetrieben durch Dual-Use-Architekturen und Wartungsverträge.
- Nach Geografie trug das Vereinigte Königreich 35,22 % des Umsatzes im Jahr 2025 bei, während Frankreich voraussichtlich mit einem CAGR von 8,23 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg kleiner Satellitenkonstellationen für Erdbeobachtung und das Internet der Dinge (IoT) | +3.2% | Europaweit, konzentriert in Vereinigtem Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| ESA- und nationale Finanzierungsausweitung | +2.8% | Europäische Mitgliedstaaten, Norwegen, Schweiz | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für handelsübliche Komponenten (COTS) | +2.1% | Europäische Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Wartung im Orbit und Trümmerminderung | +1.9% | Europaweit, Schwerpunkt auf Frankreich und Deutschland | Langfristig (≥ 4 Jahre) |
| KI-basierte autonome AOCS-Algorithmen | +1.6% | Technologiezentren in Vereinigtem Königreich, Deutschland, Niederlanden | Mittelfristig (2–4 Jahre) |
| Europäische Mikroträgerraketen ermöglichen individuelle Orbits | +1.4% | Startpltze in Deutschland, Spanien, Vereinigtem Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg kleiner Satellitenkonstellationen für Erdbeobachtung und IoT
Das von der EU unterstützte IRIS²-Programm wird bis 2030 290 Satelliten in den Orbit bringen und AOCS-Lieferanten dazu zwingen, autonome Formationsflug- und Kollisionsvermeidungsfähigkeiten bereitzustellen, die nahtlos über Hunderte von Raumfahrzeugen hinweg funktionieren.[1] Es werden gemeinsame Software-Frameworks entwickelt, die es verschiedenen Herstellern ermöglichen, standardisierte AOCS-Module in Multi-Hersteller-Konstellationen einzubinden, Integrationszyklen zu verkürzen und Kosten zu senken.[2] Die Konstellationswirtschaft erfordert eine Zeigegenauigkeit im Submeterbereich zu Preisen, die 60–80 % unter der Legacy-GEO-Hardware liegen, was europäische Anbieter dazu drängt, modulare Sternsensoren und skalierbare Reaktionsradcluster einzusetzen. Das Echtzeit-Flottenmanagement erhöht auch die Anforderungen an die bordeigene Autonomie, da menschliche Bediener nicht jeden Satelliten in Schwärmen von mehr als 100 Knoten mikromanagen können. Infolgedessen entwickeln sich Plattformen, die Präzision, Erschwinglichkeit und KI-gesteuerte Selbstkoordination kombinieren, zu klaren Gewinnern im europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme.
ESA- und nationale Finanzierungsausweitung
Das ESA-Budget für 2024–2025 stieg um 17 % auf 8,97 Milliarden USD, mit neuen Mitteln für Quantensensoren und KI-Navigationsforschung, die direkt die AOCS-Programme der nächsten Generation unterstützen.[3] Deutschlands Raumfahrtplan über 1,4 Milliarden USD und Frankreichs Infrastrukturoffensive über 10,49 Milliarden USD verstärken diesen Schwung und finanzieren Prototypenflüge und Komponentenqualifizierungskampagnen bis 2030. Die Förderpakete betonen Dual-Use-Technologie und stellen sicher, dass zivile und militärische Satelliten gemeinsame AOCS-Architekturen für Skaleneffekte nutzen können. Kooperationsprogramme wie ESA's ARTES beschleunigen Laborkonzepte, wie neuromorphe Prozessoren, in den Orbit und verringern Europas Innovationslücke gegenüber Regionen mit geringeren öffentlichen Budgets. Für Lieferanten gleichen großzügige Zuschüsse hohe, nicht wiederkehrende Ingenieurkosten aus und beschleunigen die Markteinführung fortschrittlicher Lageregelungslösungen.
Sinkende Kosten für handelsübliche Komponenten (COTS)
Durch die Nutzung von Automobil- und Unterhaltungselektroniklinien haben europäische Hersteller die Preise für Sternsensoren und Inertialmesseinheiten um bis zu 50 % gegenüber traditionellen raumfahrtqualifizierten Bauteilen gesenkt. Strahlentoleranz wird durch Software-Fehlerkorrektur und redundante Architekturen statt durch kostspielige kundenspezifische Chips erreicht, was die Preise niedrig hält, ohne die Zuverlässigkeit zu beeinträchtigen. Sinkende Hardwarekosten ermöglichen es CubeSat-Betreibern, hochpräzise Zeigekapazitäten zu integrieren, die einst Mehrtonnenplattformen vorbehalten waren, und erweitern so die Kundenbasis des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme. Auch die Beschaffungsprioritäten verschieben sich; Käufer berücksichtigen nun neben dem mechanischen Erbe auch den Software-Update-Rhythmus und die Cybersicherheitshärtung und belohnen Anbieter, die agile Firmware-Praktiken in den Raumfahrtbereich einbringen.
Nachfrage nach Wartung im Orbit und Trümmerminderung
Europäische Lage- und Bahnregelungssystemlösungen sehen sich angesichts des Aufstiegs aktiver Trümmerbeseitigungs- und On-Orbit-Wartungsmissionen mit erhöhten Leistungserwartungen konfrontiert. Diese Missionen treiben die Anforderungen über die traditionelle Stationserhaltung hinaus und betonen die Notwendigkeit hochpräziser Rendezvous- und sichtbasierter Navigationsfähigkeiten. ESA's ClearSpace-1-Mission, die mit rund 86 Millionen EUR (101,54 Millionen USD) beauftragt wurde, markiert einen Wendepunkt und zeigt autonome Trümmererfassungstechnologien, die künftige kommerzielle Wartungsrahmen prägen werden. Gleichzeitig validiert Airbus' externe Bartolomeo-Plattform aktiv fortschrittliche Sensoren und Nutzlasttechnologien im Orbit und ebnet den Weg für deren Integration in zukünftige operative Wartungsmissionen. In einem breiteren Rahmen priorisieren Versicherer zunehmend das Konjunktionsrisiko und die Manövrierfähigkeit von Raumfahrzeugen, was die Nachfrage nach Plattformen mit effizienten elektrischen Antriebssystemen verstärkt. Diese Systeme sind geeignet, häufige Kollisionsvermeidungsmanöver mit geringem Schub durchzuführen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportbeschränkungen für raumfahrtgeeignete Teile | –0.9% | Vereinigtes Königreich, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Hohe Strahlungsqualifizierungskosten | –0.7% | Nordische und osteuropäische KMU | Mittelfristig (2–4 Jahre) |
| Anfälligkeit gegenüber Weltraumwetter | –0.5% | Betreiber in hohen Breitengraden in ganz Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an AOCS-Ingenieurtalenten in KMU | –0.6% | Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportbeschränkungen für raumfahrtgeeignete Teile
Exportkontrollregime, wie die US-amerikanischen ITAR-Anforderungen und Europas Dual-Use-Rahmen, verursachen erhebliche Compliance-Belastungen in Satelliten-Lieferketten. Diese Vorschriften verlängern häufig die Beschaffungsfristen und erschweren die von Kleinsatellitenbetreibern bevorzugten Schnellbereitstellungsmodelle. Als Reaktion darauf setzen viele europäische Raumfahrzeughersteller zunehmend auf ITAR-freie Architekturen, um die Exportflexibilität zu wahren. Darüber hinaus haben die regulatorischen Unterschiede nach dem Brexit Herausforderungen für in Großbritannien ansässige Lieferanten geschaffen, die an europabezogenen Programmen beteiligt sind. Einige dieser Unternehmen bauen ihre Präsenz in der Region aus, um den kontinuierlichen Marktzugang zu sichern. Auf Programmebene unterstreicht Europas verstärkter Fokus auf strategische Autonomie, insbesondere bei Initiativen wie IRIS², den Drang, kritische Subsysteme innerhalb der europäischen Industriebasis zu lokalisieren. Infolgedessen priorisieren Hersteller nun neben der technischen Leistung auch Exportfreiheit und Lieferkettenresilienz bei der Auswahl von Komponenten der nächsten Generation.
Hohe Strahlungsqualifizierungskosten
In der europäischen Lieferkette für Lage- und Bahnregelungssysteme übt die Strahlungsabsicherung konsequent erheblichen Druck auf Kosten und Zeitpläne aus. Testkampagnen für die totale ionisierende Dosis und Einzelereigniseffekte können für eine bestimmte Komponentenfamilie kumulativ mehrere hunderttausend Euro übersteigen. Diese finanzielle Hürde stellt insbesondere für Programme mit kleineren Produktionsmengen eine Herausforderung dar. Die Sicherung von Strahlzeit an spezialisierten Schwerioneneinrichtungen, wie dem CERN oder prominenten Helmholtz-Zentren, verlängert die Qualifizierungszeiträume zusätzlich. Dies gilt insbesondere für KMU-Lieferanten, die häufig mit begrenzter Planungsflexibilität zu kämpfen haben. Während bestimmte NewSpace-Betreiber risikofreudigere Einsatzmodelle erkunden, bleiben europäische Regulierungsbehörden und Missionsverantwortliche standhaft. Sie betonen Trümmerminderung und langfristige Zuverlässigkeit und halten an einem konservativen Ansatz bei den Strahlungsabsicherungsanforderungen fest.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bildgebungsagilität treibt das Wachstum der ErdbeobachtungKommunikationssatelliten machten 44,75 % des Umsatzes im Jahr 2025 im europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme aus, unterstützt durch Breitbandausbau und souveräne Konnektivitätsinitiativen. EO-Plattformen verzeichnen jedoch den schnellsten Anstieg von 2026 bis 2031 mit einem CAGR von 7,71 %, angetrieben durch die Copernicus-Erweiterung und Klimaüberwachungsmissionen, die eine engere Zeigegenauigkeit für hyperspektrale Instrumente erfordern.
Laufende EO-Missionen treiben die AOCS-Leistungsschwellen in Europa voran. Copernicus-Nutzlasten der nächsten Generation erfordern eine höhere Zeigegenauigkeit und -stabilität. Folglich ist das EO-Segment auf ein überdurchschnittliches Wachstum beim AOCS-Wert ausgerichtet. Eine konsistente Nachfrage nach hochpräzisen Reaktionsrädern, kompakten Sonnensensoren und schnell reagierenden Regelungsarchitekturen stützt dieses Wachstum. Im Gegensatz dazu verlagern sich Kommunikationsplattformen, die den AOCS-Ausgaben noch dominieren, hin zu standardisierten LEO-Bus-Designs. Diese Designs priorisieren Kosteneffizienz und Plattformgemeinsamkeit und reduzieren dadurch die Subsystem-Wertintensität. Navigationsprogramme hingegen behalten ihre Stabilität. Die Galileo-Satelliten der zweiten Generation mit ihrem Fokus auf verlängerte Betriebslebensdauern sorgen für stetige Beschaffungszyklen. Darüber hinaus sind Weltraumbeobachtungs- und Technologiedemonstrationsmissionen Vorreiter bei autonomen Regelungsfähigkeiten, die voraussichtlich in Zukunft in größere Konstellationsarchitekturen integriert werden.

Nach Satellitenmasse:
Kleine Plattformen gewinnen InnovitionsinvestitionenKleinsatelliten machten 46,75 % des Umsatzes im Jahr 2025 im europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme aus, bevorzugt aufgrund ihrer Balance aus Nutzlastkapazität und Rideshare-Wirtschaftlichkeit. Dieses Wachstum wird durch die kontinuierliche Reduzierung der Komponentenkosten und eine Zunahme der Anzahl von Rideshare-Missionen weiter vorangetrieben. Mit der Entwicklung miniaturisierter Reaktionsräder, Sternsensoren und Regelelektronik ist es nun möglich, dass Raumfahrzeuge mit einem Gewicht von weniger als 100 kg hochleistungsfähige Dreiachsen-Stabilisierungssysteme verwenden.
Dennoch werden mittlere Satelliten voraussichtlich einen inkrementellen CAGR von 7,83 % erzielen und die Lieferanten-Roadmaps in Richtung fortschrittlicher Autonomie, hybrider Antriebe und energieeffizienter Avionik umgestalten. Kleinsatelliten werden voraussichtlich die größten in Bezug auf die Umsatzgenerierung sein, aufgrund ihrer strategischen Bedeutung für EO- und institutionelle Missionen; bei großen Satelliten wird ein Rückgang der Nachfrage erwartet. Dieser Nachfragerückgang hat die Komplexität der Gyroskope und Reaktionsradbaugruppen in diesem Massenbereich nicht beeinträchtigt.
Nach Orbitklasse:
MEO-Erneuerungszyklen beschleunigen sichLEO-Satelliten repräsentierten 46,32 % der Einsätze im Jahr 2025 im europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme und ziehen kommerzielle Daten- und Konnektivitätsdienste an, die von Niedriglatenzverbindungen profitieren. LEO ist bereit, seine Dominanz im AOCS-Fertigungs- und Einsatzsektor zurückzugewinnen und markiert den anfänglichen Anstieg beim Übergang großer Breitbandsatellitenkonstellationen zur Einsatzbereitschaft.
MEO-Systeme, angeführt von der Galileo-Erweiterung und regionalen Konstellationen, werden voraussichtlich mit einem CAGR von 7,91 % expandieren, was den Wunsch der Betreiber nach weniger Raumfahrzeugen bei gleichzeitiger Beibehaltung einer nahezu globalen Abdeckung widerspiegelt. Missionen im mittleren Erdorbit werden eine entscheidende Rolle bei der Gestaltung der europäischen Landschaft für Satelliten-Lage- und Bahnregelungssysteme spielen. Dieser Schwung wird hauptsächlich durch die laufende Erneuerung des Galileo-Systems und durch wachsendes Interesse an hybriden Positionierungskonzepten angetrieben.
Nach Endnutzer:
Dual-Use-Architekturen verwischen GrenzenKommerzielle Betreiber erfassten 47,69 % der Nachfrage im Jahr 2025 und spiegeln Europas florierenden New-Space-Sektor und Risikokapitalzuflüsse in Daten-als-Dienstleistung-Geschäftsmodelle wider. Während kommerzielle Betreiber die Ausgaben noch dominieren, tendieren sie zunehmend zu standardisierten LEO-Plattformen, was den Druck auf die Hardware-Margen erhöht. Folglich verlagert sich der Fokus der Wertschöpfung hin zu softwarezentrierten Fähigkeiten, insbesondere fortschrittlichen Regelungsalgorithmen und Leistungsoptimierungsdiensten im Orbit. Darüber hinaus spielen akademische und Technologiedemonstrationsmissionen eine entscheidende Rolle bei der Innovation und fungieren oft als vorläufige Validierungsplattformen für autonome Funktionen, bevor diese in kommerzielle Flotten integriert werden.
Militär- und Regierungskunden treiben jedoch das Wachstum mit einem CAGR von 7,52 % bis 2031 an, angeheizt durch Strategien zur strategischen Autonomie und die Erkenntnis, dass Weltraumressourcen die Verteidigungs- und Wirtschaftssicherheit untermauern. Die europäische AOCS-Nachfrage wird voraussichtlich stetig wachsen und den globalen Markt übertreffen, angetrieben durch Militär- und Regierungsprogramme. Diese Programme reagieren auf erhöhte Leistungsanforderungen im Zusammenhang mit Missionen wie aktiver Trümmerbeseitigung, Weltraumlageerfassung und sicherer souveräner Kommunikation. Initiativen wie ESA's ClearSpace-1 erhöhen die Standards für autonomes Rendezvous und Nahbereichsoperationen und unterstreichen die Nachfrage nach fortschrittlichen Regelungsarchitekturen.
Geografische Analyse
Europäischer Markt für Satelliten-Lage- und Bahnregelungssysteme
Das Vereinigte Königreich machte 35,22 % des Umsatzes im Jahr 2025 aus, während Frankreich voraussichtlich das schnellste Wachstum mit einem CAGR von 8,23 % bis 2031 verzeichnen wird, was ein regionales Gleichgewicht zwischen reifer kommerzieller Führung und beschleunigten verteidigungsgeführten Ausgaben unterstreicht. Die Rolle des Vereinigten Königreichs im Programmmanagement, Betrieb und der Servicebereitstellung für globales LEO-Breitband unterstützt eine stabile Basis für die laufende AOCS-Integration und Flottenerhaltung. Eine neue Tranche von LEO-Satelliten, die an europäische Hersteller vergeben wurde, stärkt das Vertrauen in die Serienproduktion von AOCS und Lernkurvengewinne über Partnereinrichtungen hinweg. Frankreichs Entwicklung spiegelt einen wachsenden Fokus auf souveräne Fähigkeiten und Präzisions-EO wider, einschließlich laserverbundener Konstellationen, die eine enge Zeigegenauigkeit und robuste Lagebestimmung erfordern. Deutschlands Führungsrolle bei der ESA-Finanzierung für 2026–2028 verstärkt die AOCS-Nachfrage in den Bereichen Transport, EO und Navigation, verankert mehrjährige Arbeitspakete und reduziert das Risiko von Subsystem-Roadmaps in der Region.
Markt für Satelliten-Lage- und Bahnregelungssysteme in Nord- und Westeuropa
In Nord- und Westeuropa bauen NewSpace-Unternehmen die Serienproduktion aus und gewinnen Multi-Satelliten-Aufträge, die standardisierte AOCS-Blöcke bevorzugen. Dieser Trend unterstützt Clustereffekte in der Avionik, softwaredefinierten Subsystemen und der Flugsoftwareverifizierung, wo konsistente Schnittstellen und Testregime die Zeit bis zum Orbit verkürzen. Der europäische Markt für Satelliten-Lage- und Bahnregelungssysteme wird auch durch Forschungs- und Wissenschaftsmissionen geprägt, die ehrgeizige Regelungsziele setzen, wie bei der widerstandsfreien Regelung für die Gravitationswellendetektion, was die Kompetenzbasis in Frankreich, Deutschland und paneuropäischen Konsortien bestätigt. Der politische Schwerpunkt auf EU-Programmleistung und Finanzierungstransparenz unterstützt die Planungssicherheit für Lieferanten bei Investitionen in strahlungsgehärtete Rechenkapazitäten und hochpräzise Sensoren.
Wettbewerbslandschaft
Hauptauftragnehmer verankern die größten institutionellen und kommerziellen Programme, während spezialisierte Hersteller die Serienproduktion für kleine und mittelgroße Busse skalieren und gemeinsam ein ausgewogenes Wettbewerbsfeld in Europa gestalten. Tier-1-Akteure wandeln Flaggschiffaufträge in den Bereichen Breitband, EO und Wissenschaft in eine stetige AOCS-Nachfrage um, die erheblichen Inhaltswert in Sensoren, Aktuatoren und Software trägt. Subsystemspezialisten konzentrieren sich auf Reaktionsräder, Magnetorquer, GPS-Empfänger und Avionik, die sich in mehrere Busse integrieren lassen, was es ihnen ermöglicht, Umsätze über wettbewerbsfähige Integratoren hinweg zu generieren.
Der europäische Markt für Satelliten-Lage- und Bahnregelungssysteme umfasst auch betreibergetriebene Fertigungsinvestitionen, die interne Integrationskapazitäten hinzufügen und Feedback-Schleifen zwischen Betrieb und Plattformtechnik straffen. Unternehmenszusammenschlusspläne unter führenden europäischen Hauptauftragnehmern deuten auf eine Konsolidierungswelle hin, die den Arbeitsanteil zwischen den Ländern neu ausbalancieren und Lieferketten für institutionelle Missionen rationalisieren könnte. Strategische Schritte in Produktportfolios sind ebenso wichtig wie Vertragsgewinne. Ultrapräzisionsprogramme wie der widerstandsfreie Flug für die Gravitationswellendetektion signalisieren einen technologischen Vorsprung in Europa, der sich in kommerzielle Angebote mit höherer Stabilität und Robustheit übertragen kann. Busplattformen, die Aktuatoren mit höherem Drehmoment und optionale Kontrollmomentgyroskope integrieren, verbessern die Agilität für EO, Katastrophenreaktion und Geheimdienstanwendungen, während standardisierte Avionik die Integration vorhersehbar hält. Bordeigene Rechenroadmaps verlagern sich hin zu strahlungstoleranten Prozessoren mit sicheren Architekturen, die autonome Kollisionsvermeidung, Formationsflug und dynamisches Retargeting ermöglichen und den Betriebsaufwand für größere Flotten reduzieren.
Die Lieferantenbasis baut Kapazitäten aus und vertieft die Zusammenarbeit mit ESA-Programmen, nationalen Behörden und kommerziellen Betreibern. Serienproduktionsverträge für Multi-Satelliten-Chargen verbessern Lernkurven und verteilen Qualifizierungskosten auf geplante Lieferungen, während konsistente Test- und Validierungsregime sichergestellt werden. Hauptauftragnehmer, die länderübergreifende Präsenzen koordinieren, sind bereit, den Spitzenbedarf für institutionelle Missionen zu decken, und zunehmend offene Schnittstellenstandards senken die Wechselkosten für Komponenten und Avionik.
ESA's Leistungsaufsicht und standardisierte Ingenieurpraktiken verankern weiterhin Qualität und Zuverlässigkeit als Wettbewerbsdifferenziatoren, was das Nutzervertrauen in europäische AOCS-Lösungen aufrechterhält. In diesem Umfeld balanciert der europäische Markt für Satelliten-Lage- und Bahnregelungssysteme Innovation mit Erfahrung, was den Teilnehmern hilft, Margen zu schützen und gleichzeitig steigende Leistungsanforderungen über Orbits und Missionen hinweg zu erfüllen.
Branchenführer im europäischen Markt für Satelliten-Lage- und Bahnregelungssysteme
-
Airbus SE
-
Thales Group
-
AAC Clyde Space AB
-
OHB System AG (OHB SE)
-
GomSpace A/S (GomSpace Group AB)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Satelliten-Lage- und Bahnregelungssysteme Unternehmen in diesem Bericht
- Sener Engineering Group SA
- AAC Clyde Space AB
- Moog Inc.
- Bradford Engineering BV
- Blue Canyon Technologies LLC (RTX Corporation)
- Teledyne Technologies Incorporated
- NewSpace Systems
- GomSpace A/S (GomSpace Group AB)
- Innovative Solutions In Space B.V.
- Thales Group
- OHB System AG (OHB SE)
- L3Harris Technologies, Inc.
- Airbus SE
Neueste Industrielle Entwicklungen in Europäischer Markt für Satelliten-Lage- und Bahnregelungssysteme
- Mai 2026: Planet Labs Germany, ein führender Anbieter von täglichen Erdveränderungsdaten und -erkenntnissen, schloss einen bedeutenden siebenstelligen 2-Jahres-Vertrag mit der griechischen Regierung ab. Diese Partnerschaft zielt darauf ab, Griechenlands nationales Satelliten-Raumfahrtprojekt zu stärken. Der Vertrag, der durch die Europäische Weltraumorganisation (ESA) vermittelt wurde, vertritt die Interessen sowohl des Hellenischen Ministeriums für digitale Governance als auch des Hellenischen Weltraumzentrums. Er umfasst eine Reihe von Datendiensten, darunter nahezu tägliche Bildgebung mit mittlerer Auflösung und hochauflösende Auftragserfassung, die alle zur Unterstützung verschiedener Großflächenüberwachungsinitiativen konzipiert sind.
- Oktober 2025: Airbus, Thales und Leonardo unterzeichneten einen Rahmenvertrag zur Fusion ihrer Satellitenfertigungsaktivitäten zu einem neuen europäischen Champion, um besser in AOCS-fähigen Satellitenkonstellationen zu konkurrieren.
- März 2025: ESA setzte die Entwicklung der ClearSpace-1-Mission zur aktiven Trümmerbeseitigung im Wert von 86 Millionen EUR (101,63 Millionen USD) fort und trieb autonome Rendezvous- und Erfassungstechnologien voran, die die Präzisions-AOCS-Anforderungen für zukünftige europäische Raumfahrzeuge erhöhen werden.
- Dezember 2024: ESA vergab einen Vertrag über 290 Millionen EUR (336,35 Millionen USD) an das SpaceRISE-Konsortium, angeführt von SES, Eutelsat und Hispasat, für die ersten 290 IRIS²-Satelliten und schrieb autonomes Formationsflug-AOCS vor.
Berichtsumfang des europäischen Marktes für Satelliten-Lage- und Bahnregelungssysteme
Diese Studie untersucht jedes Element, das einem Satelliten hilft, seine Ausrichtung beizubehalten und im richtigen Orbit zu bleiben, während er für, von oder innerhalb Europas betrieben wird. Dieser Bericht deckt mehrere Schlüsselbereiche nicht ab: Führungs-, Navigations- und Regelungssysteme für Trägerraketen; Bodenstation-Tracking- und Telemetrieinfrastruktur; Satellitenbusstrukturen; sowie Energie- und Thermalsubsysteme, sofern diese nicht direkt mit AOCS verbunden sind. Darüber hinaus berühren wir Nutzlastinstrumente nur, wenn ihre Anforderungen die Lageleistung erheblich beeinflussen.
Der europäische Markt für Satelliten-Lage- und Bahnregelungssysteme (AOCS) ist segmentiert nach Anwendung, Satellitenmasse, Orbitklasse, Endnutzer und Geografie. Nach Anwendung ist der Markt in Kommunikation, Erdbeobachtung (EO), Navigation, Weltraumbeobachtung und Sonstige segmentiert. Nach Satellitenmasse ist der Markt in Kleinsatellit, mittlerer Satellit und großer Satellit segmentiert. Nach Orbitklasse ist der Markt in geostationären Erdorbit (GEO), mittleren Erdorbit (MEO) und niedrigen Erdorbit (LEO) segmentiert. Nach Endnutzer ist der Markt in Kommerziell, Militär und Regierung sowie Sonstige segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für das europäische Satelliten-Lage- und Bahnregelungssystem in den wichtigsten Ländern der Region ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung (EO) |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| Kleinsatellit | Femtosatellit |
| Pikosatellit | |
| Nanosatellit | |
| Mikrosatellit | |
| Minisatellit | |
| Mittlerer Satellit | |
| Großer Satellit |
| Geostationärer Erdorbit (GEO) |
| Mittlerer Erdorbit (MEO) |
| Niedriger Erdorbit (LEO) |
| Kommerziell |
| Militär und Regierung |
| Sonstige |
| Vereinigtes Königreich |
| Frankreich |
| Deutschland |
| Russland |
| Übriges Europa |
| Nach Anwendung | Kommunikation | |
| Erdbeobachtung (EO) | ||
| Navigation | ||
| Weltraumbeobachtung | ||
| Sonstige | ||
| Nach Satellitenmasse | Kleinsatellit | Femtosatellit |
| Pikosatellit | ||
| Nanosatellit | ||
| Mikrosatellit | ||
| Minisatellit | ||
| Mittlerer Satellit | ||
| Großer Satellit | ||
| Nach Orbitklasse | Geostationärer Erdorbit (GEO) | |
| Mittlerer Erdorbit (MEO) | ||
| Niedriger Erdorbit (LEO) | ||
| Nach Endnutzer | Kommerziell | |
| Militär und Regierung | ||
| Sonstige | ||
| Nach Geografie | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerfahrzeugs - Das maximale Startgewicht (MTOW) des Trägerfahrzeugs bezeichnet das maximale Gewicht des Trägerfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenorbits werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Orbits haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenorbits mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satelliten-Subsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit befinden sich 35.786 km (22.282 Meilen) über dem Äquator in derselben Richtung und mit derselben Geschwindigkeit, mit der sich die Erde um ihre Achse dreht, sodass sie am Himmel fest erscheinen. |
| Niedriger Erdorbit (LEO) | Satelliten im niedrigen Erdorbit umkreisen die Erde in einer Höhe von 160–2.000 km, benötigen etwa 1,5 Stunden für einen vollständigen Orbit und decken nur einen Teil der Erdoberfläche ab. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und reisen typischerweise in einem elliptischen Orbit über den Nord- und Südpol oder in einem äquatorialen Orbit. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne mit einem Durchmesser von typischerweise weniger als 3 Metern. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen (SSLVs) | Eine Kleinsatelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkraftstoffbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Fahrzeugstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einem elliptischen Satelliteorbit, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Orbits um die Erde aufrechterhalten, werden zunächst in stark elliptische Orbits mit Apogäen von 35.784 km (22.237 Meilen) gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Für die Umsatz-zu-Volumen-Umrechnung wird der durchschnittliche Verkaufspreis (ASP) über den gesamten Prognosezeitraum für jedes Land konstant gehalten, und Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




