
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
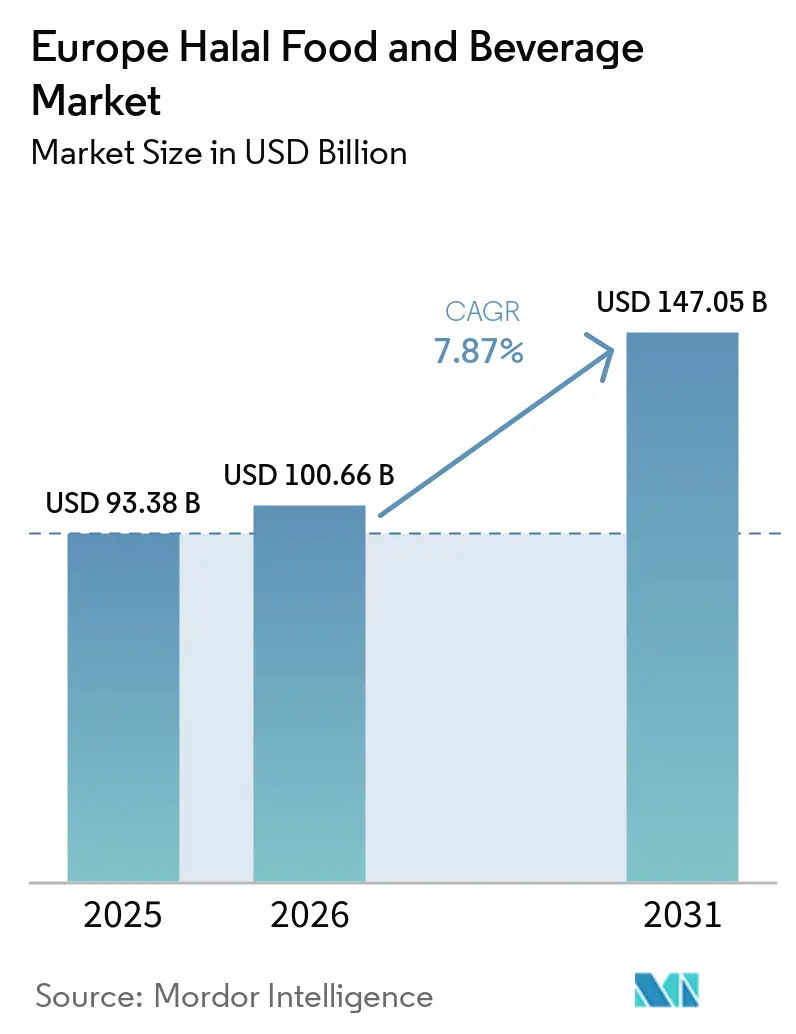
| Marktgröße im Basisjahr (2025) | 93.38 Milliarden US-Dollar |
| Marktgröße (2026) | 100.66 Milliarden US-Dollar |
| Marktgröße (2031) | 147.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Halal-Lebensmittel- und Getränkemarkt Analyse von Mordor Intelligence
Die Größe des Europa Halal-Lebensmittel- und Getränkemarkts wurde im Jahr 2025 auf 93,38 Milliarden USD geschätzt und soll von 100,66 Milliarden USD im Jahr 2026 auf 147,05 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,87 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch eine große muslimische Verbraucherbasis und eine größere Verfügbarkeit zertifizierter Produkte im Einzelhandel gestützt. Europas muslimische Bevölkerung erreichte bis 2020 46 Millionen, etwa 6 % der Gesamtbevölkerung des Kontinents, und ist seitdem weiter gestiegen, angetrieben durch natürliches Wachstum und Migration aus Südasien und dem Maghreb. Zertifizierungsbewusste nicht-muslimische Verbraucher, die ethisch beschaffte, rückverfolgbare Lebensmittel suchen, erweitern gleichzeitig den adressierbaren Markt. Diese duale Verbraucherbasis macht den Europa Halal-Lebensmittel- und Getränkemarkt strukturell widerstandsfähiger als Märkte, die ausschließlich durch religiöse Verpflichtung angetrieben werden. Die breitere Kundenbasis verleiht dem Europa Halal-Lebensmittel- und Getränkemarkt eine umfangreichere Nachfragebasis als eine, die nur auf religiöser Praxis beruht. Unternehmen reagieren durch Mainstream-Produktzertifizierung, bessere Vertriebsabdeckung und Premiumprodukte mit rückverfolgbaren Inputs.
Wichtigste Erkenntnisse des Berichts
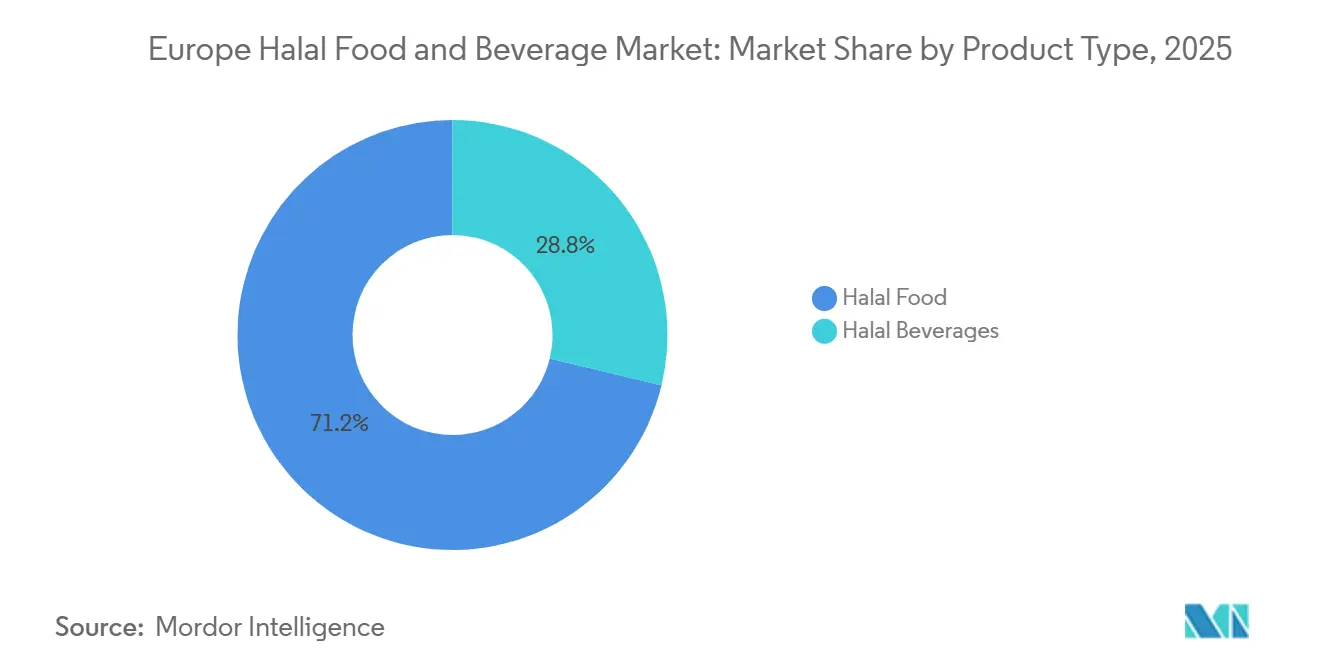
- Nach Produkttyp hielt Halal-Lebensmittel im Jahr 2025 einen Anteil von 71,23 % am Europa Halal-Lebensmittel- und Getränkemarkt, während Halal-Getränke voraussichtlich den schnellsten CAGR von 8,57 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Anteil von 56,28 % am Europa Halal-Lebensmittel- und Getränkemarkt, während Bio-Produkte voraussichtlich den schnellsten CAGR von 8,95 % im Zeitraum 2026–2031 verzeichnen werden.
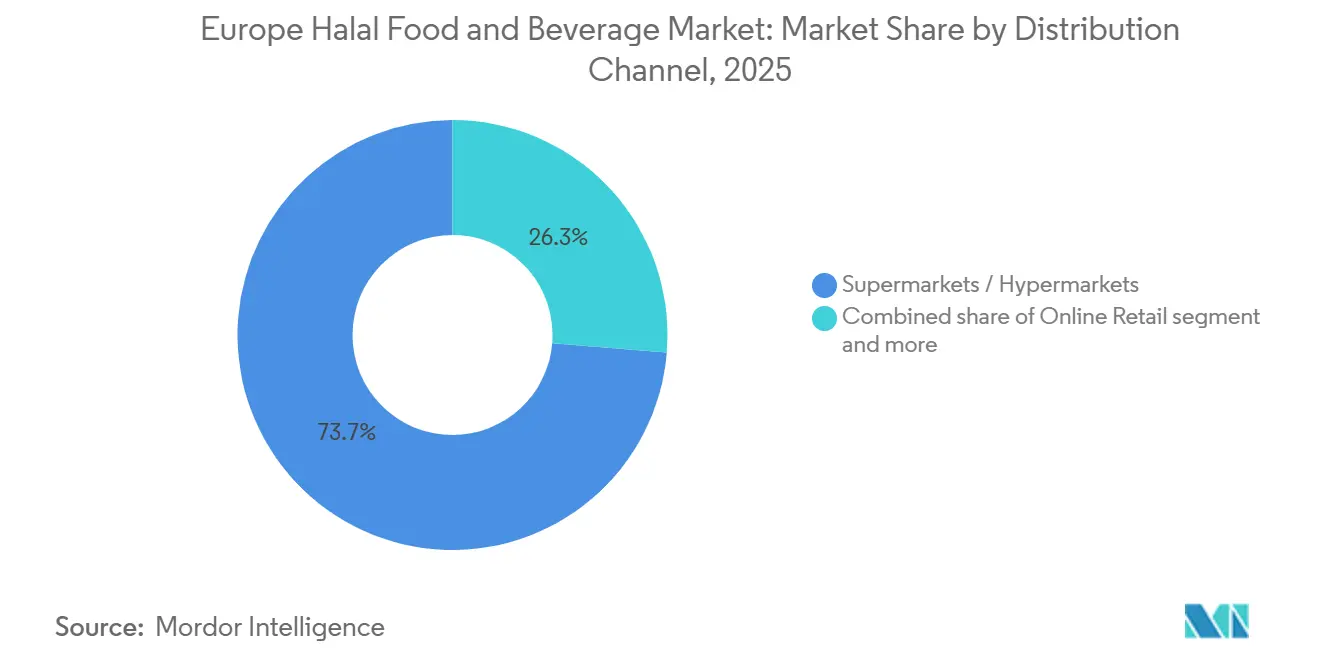
- Nach Vertriebskanal führten Supermärkte und Hypermärkte den Europa Halal-Lebensmittel- und Getränkemarkt mit einem Anteil von 73,65 % im Jahr 2025 an, während der Online-Einzelhandel voraussichtlich den schnellsten CAGR von 9,19 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Geografie entfiel auf Frankreich im Jahr 2025 mit 18,83 % der größte Anteil am Europa Halal-Lebensmittel- und Getränkemarkt, während die Niederlande voraussichtlich mit dem schnellsten CAGR von 8,72 % im Zeitraum 2026–2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende muslimische Bevölkerung und Halal-Lebensmittelkonsum | +1.8% | Gesamteuropäisch, konzentriert in Frankreich, dem Vereinigten Königreich, Deutschland, den Niederlanden und Belgien | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach praktischen Halal-Fertiggerichten | +1.3% | Vereinigtes Königreich, Frankreich, Deutschland und die Niederlande, mit Ausstrahlungseffekten auf Belgien und Spanien | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz zertifizierter verpackter Lebensmittel | +1.1% | Europaweit, mit frühen Gewinnen im Vereinigten Königreich, Frankreich, den Niederlanden und Deutschland | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Premium- und rückverfolgbaren Halal-Lebensmitteln | +0.9% | Frankreich, Vereinigtes Königreich, Niederlande und Belgien | Langfristig (≥ 4 Jahre) |
| Zunehmende Verfügbarkeit von Halal-Süßwaren und Snacks | +0.8% | Gesamteuropäisch, angeführt durch Einzelhandelsexpansion im Vereinigten Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Ausbau des grenzüberschreitenden Halal-Lebensmittelvertriebs | +0.7% | Niederlande, Frankreich und Vereinigtes Königreich, mit Ausstrahlungseffekten auf Polen, Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende muslimische Bevölkerung und Halal-Lebensmittelkonsum
Europas 46 Millionen Muslime – 6 % der kontinentalen Bevölkerung und noch wachsend – sind der primäre strukturelle Nachfragetreiber für Halal-Lebensmittel. Die muslimische Bevölkerung der zweiten Generation, in Europa geboren und ausgebildet, ist ein unterschätzter Beschleuniger: Diese Verbraucher verlangen vertraute westliche Formate in zertifizierter Form und erweitern die adressierbare Produktpalette auf Pizza, Nudeln, Snacks und Süßwaren. In Italien übertrafen Muslime zum ersten Mal seit Januar 2025 30 % der ausländischen Wohnbevölkerung, mit insgesamt etwa 1,7 Millionen Menschen und einem Verbraucherblock, den die meisten italienischen Einzelhändler noch nicht systematisch bedient haben[1]. Deutschlands rund 6 Millionen muslimische Einwohner tragen einen Halal-Markt von 5 Milliarden EUR mit Wachstumsraten von bis zu 20 % in den Segmenten Convenience und Tiefkühlkost. Die strukturelle Jugendlastigkeit unter europäischen Muslimen stellt sicher, dass die Nachfrage über Jahrzehnte hinweg zunimmt, was diesen Faktor zum Ankertreiber des langfristigen CAGR macht.
Steigende Nachfrage nach praktischen Halal-Fertiggerichten
Urbanisierung und muslimische Haushalte mit zwei Einkommen wandeln latente Fertiggerichtnachfrage in aktive Käufe in Westeuropa um. Tahira Foods' Einführung einer sechsvarianten Halal-Instant-Nudeln-Reihe im April 2025, gelistet bei Tesco, ASDA, Morrisons und Sainsbury's, veranschaulicht den Wandel hin zu erschwinglicher alltäglicher Halal-Convenience, während Frankreichs Halal-Charcuterie-Markt von seinem inflationsbedingten Einbruch zurückgekehrt ist und die Aktivität ab September 2025 messbar dynamischer wurde. Die entscheidende strategische Dynamik: Zertifizierte Halal-Fertiggerichte konkurrieren auf der Grundlage von Zertifizierbarkeit und Bequemlichkeit und nicht nur auf dem Preis, was es Marken ermöglicht, Margen über dem Rohstoffniveau für Fleisch zu halten und gleichzeitig nicht-muslimische ethische Verbraucher anzuziehen. Die EU-Verordnung 1169/2011 über die Information der Verbraucher über Lebensmittel schreibt zwar keine Halal-Kennzeichnung vor, bietet aber den Transparenzrahmen, den zertifizierte Fertiggerichtmarken nutzen, um sich auf der Verpackung zu differenzieren – ein regulatorischer Vorteil bei Verhandlungen mit dem Mainstream-Einzelhandel. Dieser Compliance-Rahmen schafft auch Reputationsrisiken für nicht zertifizierte Wettbewerber, die im gleichen Mahlzeitensegment tätig sind.
Zunehmende Akzeptanz zertifizierter verpackter Lebensmittel
Die Halal-Zertifizierung entwickelt sich von einem Nischenidentifikator zu einem Mainstream-Qualitätssignal im europäischen Lebensmitteleinzelhandel. Nestlé UK & Ireland aktualisierte im März 2025 seine Liste halal-geeigneter Produkte und bestätigte KitKat, Smarties und mehrere Maggi-Linien als halal-konform auf bestimmten britischen Produktionslinien. Dieser Mainstream-Trend verändert die Zertifizierungspipeline: Globale Akteure rüsten bestehende Lieferketten nach, um den Zertifizierungsstatus für umsatzstarke SKUs zu erlangen, anstatt sich auf dedizierte Halal-Produzenten zu verlassen, um den Markt zu bedienen. Im Dezember 2025 erhielt der belgische Bio-Zutatenlieferant Kaskade die Zertifizierung des Halal Food Council of Europe (HFCE), was es europäischen Herstellern ermöglicht, doppelt bio-halal-konforme Inputs von einem einzigen konformen Lieferanten zu beziehen. Der HFCE, 2010 in Brüssel gegründet, ist in Frankreich, Deutschland, Belgien, den Niederlanden und dem Vereinigten Königreich anerkannt und stellt die derzeit nächste Annäherung an eine gesamteuropäische Zertifizierungsbehörde dar.
Steigende Nachfrage nach Premium- und rückverfolgbaren Halal-Lebensmitteln
Die Premiumisierung im Halal-Bereich unterscheidet sich von ihrem Mainstream-Äquivalent: Transparenz der Lieferkette, nicht Geschmack, ist das entscheidende Wertmerkmal. Europäische muslimische Verbraucher erwarten nun Rückverfolgbarkeit vom Erzeuger bis zum Verbraucher, zertifizierte Herkunft der Zutaten und dokumentierte Trennung von nicht-halal-Inputs als Grundvoraussetzungen. Der französische Markt, auf dem bis zu 50 Zertifizierungsstellen mit unterschiedlicher Strenge tätig sind, hat paradoxerweise die Nachfrage nach strengeren Zertifizierern wie AVS beschleunigt, da Verbraucher auf Inkonsistenz reagieren, indem sie sich den glaubwürdigsten Labels zuwenden. Die doppelte Bio-Halal-Zertifizierung ist die Speerspitze dieses Trends: Produkte, die ein EU-Bio-Siegel mit einer HFCE-Halal-Zertifizierung kombinieren, erzielen Preisaufschläge, die mit vergleichbar positionierten ethischen Lebensmittellinien vergleichbar sind. Die Konferenz des Anuga Halal Market im Oktober 2025 in Köln, „Halal Food: A Global Gateway to Growth”, war der Premiumisierung und Rückverfolgbarkeitstechnologie gewidmet und signalisiert, dass deutsche Lebensmittelhersteller beginnen, das Premium-Halal-Segment als strategische Priorität zu behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Halal-Zertifizierungsstandards in Europa | -0.9% | Gesamteuropäisch, am stärksten ausgeprägt in Frankreich, Deutschland und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Aktivistischer und rechtlicher Druck auf das rituelle Schlachten | -0.7% | Belgien, Niederlande, Schweden und Deutschland | Mittelfristig (2–4 Jahre) |
| Fehletikettierung, Kreuzkontamination und Vertrauenserosion | -0.6% | Vereinigtes Königreich, Irland und europaweite Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Kosten für Zertifizierung und getrennte Handhabung | -0.5% | Gesamteuropäisch, mit Druck auf kleinere Unternehmen in Deutschland, Frankreich und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Halal-Zertifizierungsstandards in Europa
In der EU gilt kein einheitlicher gesetzlicher Halal-Standard. Weltweit sind über 400 Zertifizierungsstellen tätig, viele ohne gegenseitige Anerkennung, was zu Prüfungsduplikaten, erhöhten Compliance-Kosten und Marktzugangshindernissen für Produzenten führt, die in mehreren Mitgliedstaaten verkaufen möchten. In Frankreich warf die Kontroverse der Grande Mosquée de Paris im Januar 2025 – ihr Halal-Label wurde für EU-Lebensmittelexporte nach Algerien obligatorisch gemacht – Fragen zur Governance, Rechenschaftspflicht und zu Interessenkonflikten innerhalb privater Zertifizierungsstellen auf. Der Dritte Europäische Halal-Kongress in Sarajevo (Juni 2025, 22 Länder) identifizierte die Harmonisierung von Standards als sein primäres regulatorisches Ziel – eine Anerkennung auf Branchenebene, dass Fragmentierung ein struktureller Wachstumsengpass ist. In der Praxis kann ein in Deutschland zertifiziertes Produkt eine separate Prüfung erfordern, um in Frankreich gelistet zu werden, was zu Markteinführungsverzögerungen führt, die KMU überproportional benachteiligen.
Aktivistischer und rechtlicher Druck auf das rituelle Schlachten
Die Rechtslage zum Schächten ohne Betäubung hat sich erheblich verschärft. Das Urteil des Europäischen Gerichtshofs für Menschenrechte vom Februar 2024 in der Rechtssache Executief van de Moslims van België und andere gegen Belgien bestätigte, dass Belgiens Vorschriften zur Betäubung vor dem Schlachten mit der Europäischen Menschenrechtskonvention vereinbar sind – ein Präzedenzfall, auf den sich andere Mitgliedstaaten nun berufen, um ähnliche Einschränkungen zu rechtfertigen. Im Oktober 2025 gab der Niederländische Staatsrat eine weitgehend positive Bewertung eines Gesetzentwurfs ab, der eine Betäubung vor dem Schlachten vorschreibt, und stellte fest, dass die jüngste europäische Rechtsprechung den Mitgliedstaaten mehr Spielraum einräumt, dem Tierschutz Vorrang vor religiösen Ausnahmen zu geben. NVWA-Daten vom Eid al-Adha 2025 zeigen bereits, dass 64 % der Tiere vor dem rituellen Schlachten betäubt wurden, gegenüber 49 % im Jahr 2022 – das Branchenverhalten verändert sich bereits vor der Gesetzgebung[2]. Für Halal-Fleischverarbeiter zwingen erweiterte Betäubungsanforderungen zur Neuverhandlung der Zertifizierungskriterien mit islamischen Stellen, deren Standards zur Akzeptabilität der Betäubung je nach Rechtsschule unterschiedlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getränke steigen auf, während Süßwaren in den zertifizierten Mainstream eintretenHalal-Lebensmittel behalten 71,23 % des Europa Halal-Lebensmittel- und Getränkemarkts im Jahr 2025, aufgebaut auf anhaltender Nachfrage nach zertifiziertem Fleisch, Geflügel, Milchprodukten und Backwaren in europäischen muslimischen Haushalten. Fertiggerichte und Convenience-Formate gehören zu den am schnellsten wachsenden Teilsegmenten, da Verbraucher der zweiten Generation westliche Mahlzeitengelegenheiten – Nudeln, Wraps, Pizzen – in zertifizierter Form suchen. Halal-Süßwaren stellen eine neu entstehende Grenze dar: Haribos geplante Einführung von halal-freundlichen Fizz Mix Gummibärchen im Jahr 2026, reformuliert mit Rindergelatine, signalisiert, dass Mainstream-Zuckerwaren, die historisch resistent gegenüber Zertifizierung waren, in den zertifizierten Bereich eintreten. Babynahrung und Milchalternativen profitieren von geringerer Zertifizierungskomplexität, da pflanzliche und spezialisierte Säuglingsnahrung von Natur aus frei von Schweinederivaten ist. Andere Teilsegmente – Würzmittel, Saucen und herzhafte Snacks – expandieren, da Mainstream-Marken Halal-Labels einführen, ohne Kernrezepte zu verändern.
Halal-Getränke sind der am schnellsten wachsende Produkttyp mit einem CAGR von 8,57 % von 2026 bis 2031, angetrieben durch eine sich erweiternde Produkttaxonomie – Functional Drinks, handwerkliche Säfte, alkoholfreie Malzgetränke und zertifizierte Energydrinks –, die sowohl gläubige muslimische als auch gesundheitsbewusste nicht-muslimische Käufer anspricht. Das Zertifizierungsrisiko ist bei Getränken strukturell geringer als bei Fleisch: keine schlachtungsbezogene Kontroverse, geringere Kreuzkontaminationsexposition und größere Übereinstimmung zwischen Zertifizierungsstellen bei Zutatenstandards für flüssige Produkte. The Coca-Cola Company und JDE Peet's nutzen bestehende Vertriebs- und Produktionsinfrastruktur, um Halal-Regalplatz schneller zu erreichen als Lebensmittelkategorien, die eine intensive Lieferkettentrennung erfordern.


Nach Kategorie:
Bio behauptet Premium-Positionierung über dem konventionellen VolumenKonventionelle Produkte hielten im Jahr 2025 einen Anteil von 56,28 % am Europa Halal-Lebensmittel- und Getränkemarkt. Sie bilden die Hauptvolumenbasis für Supermarktregale und preisbewusste Haushalte. Konventionelle Halal-Produkte decken die alltäglichen Artikel ab, die Käufer bei regulären Einkäufen erwarten. Ihre Verfügbarkeit in Frankreich, dem Vereinigten Königreich, Deutschland und anderen wichtigen Märkten hat dazu beigetragen, Halal-Käufe im Mainstream-Einzelhandel zu normalisieren. Dieses Segment ist auf wettbewerbsfähige Preise, zuverlässige Bestände und ein klares Zertifizierungssignal angewiesen. Es profitiert auch von der Fähigkeit großer Einzelhändler, mehrere Marken und Packungsgrößen zu listen. Infolgedessen geben konventionelle Produkte dem Europa Halal-Lebensmittel- und Getränkemarkt ein stabiles kommerzielles Fundament.
Bio-Produkte sollen von 2026 bis 2031 mit einem CAGR von 8,95 % wachsen. Ihre Position beruht auf der Kombination von Halal-Konformität mit biologischer Beschaffung und dokumentierten Produktionspraktiken. Kaskades Zertifizierung durch den Halal Food Council of Europe für Bio-Zutaten im Jahr 2025 bietet Herstellern eine Quelle für Inputs für diese Kombination[3]. Verbraucher, die Halal-Standards schätzen, können die Bio-Zertifizierung auch als nützlichen Nachweis für umfassendere Zutaten- und Lieferkettenkontrollen betrachten. Die Kategorie kann daher ein Premium-Angebot unterstützen, ohne ausschließlich auf Verpackung oder Markenstatus angewiesen zu sein. Die Größe des Europa Halal-Lebensmittel- und Getränkemarkts für Bio-Produkte ist kleiner als für konventionelle Produkte, hat aber eine eigenständige Rolle im Premium-Einzelhandel und in der exportorientierten Beschaffung.
Nach Vertriebskanal:
Online-Einzelhandel übertrifft die Expansion der SupermärkteSupermärkte und Hypermärkte machten im Jahr 2025 73,65 % des Anteils am Europa Halal-Lebensmittel- und Getränkemarkt aus. Ihre Führungsposition spiegelt ihre Rolle als Haupteinkaufsstätte für wiederkehrende Haushaltseinkäufe wider. Große Geschäfte können gekühlte, tiefgekühlte, Trocken-, Backwaren-, Süßwaren- und Getränkelinien in einem Besuch anbieten. Diese Bequemlichkeit hilft zertifizierten Produkten, Verbraucher außerhalb spezialisierter Einzelhandelsbezirke zu erreichen. Das Agriculture and Horticulture Development Board beschreibt eine anhaltende Halal-Nachfrage in ganz Europa und hebt den Wert etablierter Einzelhandels- und Gastronomieverbindungen hervor. Die Größe der Supermärkte hilft Herstellern auch dabei, zuverlässige Volumina zu sichern, wenn sie Listing-, Verpackungs- und Vertriebsanforderungen erfüllen können. Der Kanal verleiht dem Europa Halal-Lebensmittel- und Getränkemarkt eine breite physische Sichtbarkeit.
Der Online-Einzelhandel soll von 2026 bis 2031 mit einem CAGR von 9,19 % wachsen. Digitale Kanäle ermöglichen es Käufern, Produktbeschreibungen, Zutatenlisten, Zertifizierungsdetails und Markeninformationen vor der Bestellung zu prüfen. Dies ist nützlich, wenn Verbraucher mehr Sicherheit wünschen, als sie bei einem schnellen Einkauf im Geschäft erhalten können. Online-Plattformen können auch eine breitere Auswahl als ein lokales Geschäft bieten, insbesondere für Spezialprodukte und aufstrebende Marken. Der Europa Halal-Lebensmittel- und Getränkemarkt kann von diesem Kanal profitieren, da er verstreute Nachfrage mit Lieferanten verbindet, die möglicherweise keine nationale Regalabdeckung haben. Verbesserungen bei der Lieferung von gekühlten und tiefgekühlten Lebensmitteln unterstützen den Online-Kauf weiter. Der Kanal kann besonders relevant für jüngere Verbraucher sein, die Produkte bereits digital vergleichen.


Geografische Analyse
Französischer Markt für Halal-Lebensmittel und -Getränke
Frankreich hielt im Jahr 2025 einen Anteil von 18,83 % am europäischen Markt für Halal-Lebensmittel und -Getränke. Das Land verfügt über eine große und vielfältige Kundenbasis, zu der sowohl muslimische Verbraucher als auch nicht-muslimische Käufer von Halal-Produkten gehören. Der französische Einzelhandel hat ein breites Angebot in den Bereichen Fleisch, Kühlkost, Snacks und verpackte Lebensmittel entwickelt. Die Größe des Landes macht es zu einem wichtigen Referenzpunkt für europäische Lieferanten, die Volumen aufbauen möchten. Die Glaubwürdigkeit der Zertifizierung ist besonders wichtig, da Käufer möglicherweise auf mehrere Siegel stoßen und klare Informationen über deren Bedeutung erwarten. Unternehmen, die Einzelhändler mit einer soliden Dokumentation unterstützen können, können Frankreich als Basis für eine breitere europäische Distribution nutzen. Die Position Frankreichs bestätigt, dass große Einzelhandelsnetzwerke und eine reife Verbraucherbasis sich gegenseitig stärken können.
Niederländischer Markt für Halal-Lebensmittel und -Getränke
Die Niederlande werden voraussichtlich mit dem schnellsten geografischen CAGR von 8,72 % im Zeitraum von 2026 bis 2031 wachsen. Die Wachstumsaussichten werden durch eine sich entwickelnde Halal-Verbraucherbasis und eine Logistikinfrastruktur gestützt, die den weiteren europäischen Handel bedienen kann. Die Häfen und Distributionskapazitäten des Landes machen es für Import-, Umverpackungs- und grenzüberschreitende Versorgungsaktivitäten relevant. Einzelhändler können diesen Standort nutzen, um Produktflüsse in benachbarte Märkte zu unterstützen. Die Niederlande bieten auch ein Umfeld, in dem Lebensmittellieferanten breitere Mainstream-Listungen testen können, bevor sie weiter expandieren. Ihre Rolle im europäischen Markt für Halal-Lebensmittel und -Getränke ist daher nicht auf den lokalen Konsum beschränkt. Sie können Unternehmen auch dabei helfen, die Distribution über mehrere Länder mit unterschiedlichen Einzelhandelsstrukturen zu steuern.
Weitere europäische Märkte
Das Vereinigte Königreich und Deutschland bleiben wichtige Märkte aufgrund der etablierten Nachfrage, entwickelter Lebensmitteleinzelhandelssysteme und bedeutender muslimischer Gemeinschaften. AHDB berichtet, dass europäische Käufer das britische Halal-Angebot aufgrund von Qualität, Tradition und Halal-Zertifizierung schätzen. Belgien und Schweden zeigen, wie Fleischlieferketten durch politische Vorgaben und Tierschutzanforderungen beeinflusst werden können. Spanien und Italien bieten Expansionspotenzial, da Einzelhändler die Verbraucherbedürfnisse mit stärker auf den Mainstream ausgerichteten Halal-Formaten bedienen. Italiens muslimische ausländische Wohnbevölkerung zeigt, dass die Nachfrage über die Märkte mit der am längsten etablierten Halal-Einzelhandelsinfrastruktur hinausgehen kann. Süd- und osteuropäische Märkte sind weniger entwickelt, könnten jedoch Unternehmen belohnen, die eine konforme lokale Distribution aufbauen, bevor der Wettbewerb im Regal intensiver wird.
Wettbewerbslandschaft
Marktkonzentration
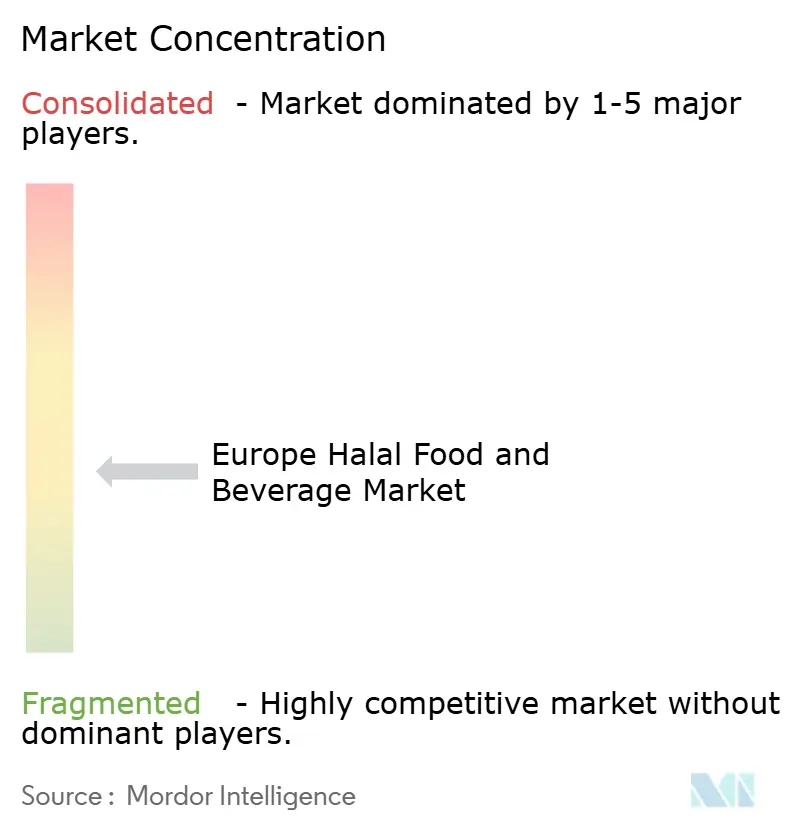
Der Europa Halal-Lebensmittel- und Getränkemarkt weist eine fragmentierte Struktur auf, in der globale Lebensmittelkonzerne und Halal-Spezialisten parallel aktiv sind. Globale Unternehmen können ausgewählte etablierte Produkte zertifizieren und bestehende Produktions-, Logistik- und Einzelhändlerbeziehungen nutzen. Spezialproduzenten können durch dedizierte Einrichtungen, kulturell relevante Produktentwicklung und Zertifizierungsbeziehungen konkurrieren, die für Verbraucher leicht erkennbar sind. Diese Ansätze sind unterschiedlich, können aber beide effektiv sein. Das Wettbewerbsumfeld scheint nicht von einem dominanten Produzenten kontrolliert zu werden. Dies lässt Raum für regionale Marken, Listings in bestimmten Produktkategorien oder Ländern zu gewinnen. Es bedeutet auch, dass Produktqualität, transparente Zertifizierung und zuverlässige Versorgung genauso wichtig sein können wie die Unternehmensgröße.
Mars kündigte im September 2025 Pläne an, bis Ende 2026 1 Milliarde EUR in Produktion und Innovation in der Europäischen Union zu investieren. Die Ankündigung umfasste eine 63-prozentige Kapazitätserweiterung an seinem Süßwarenstandort in Janaszówek, Polen. Dies veranschaulicht, wie ein globales Unternehmen Produktionskapazitäten stärken kann, die eine zertifizierbare Süßwarenversorgung in ganz Europa unterstützen können. Kaskades Halal-Zertifizierung für seine Bio-Zutatenreihe im Dezember 2025 ist ein weiterer strategischer Schritt, der sich auf die Lieferung konformer Inputs statt fertiger Verbraucherprodukte konzentriert. Diese Beispiele zeigen, dass der Wettbewerb Investitionen sowohl in fertige Marken als auch in die dahinterstehenden Zutatensysteme umfasst. Wettbewerbschancen konzentrieren sich weiterhin auf Kategorien, in denen Verbraucher mehr Auswahl wünschen, aber keine vertrauenswürdigen Produkte leicht finden können. Fertiggerichte, Snacks, Kühlkost, Getränke und doppelt zertifizierte Bio-Produkte passen in diese Beschreibung. Unternehmen, die in diese Bereiche eintreten, müssen Halal-Anforderungen in klare Verbrauchervorteile übersetzen, nicht in technische Sprache.
Digitale Produktinformationen können dazu beitragen, Käufern vor dem Kauf Zertifizierung und Beschaffung zu erläutern. Die grenzüberschreitende Expansion erfordert Aufmerksamkeit für unterschiedliche Zertifizierungspraktiken und Einzelhandelsbedingungen. Lieferanten mit guter Rückverfolgbarkeit können effektiver reagieren, wenn Einzelhändler oder Verbraucher nach Nachweisen fragen. Dies begünstigt Unternehmen, die praktische Compliance-Systeme mit Produkten kombinieren, die zu gewöhnlichen europäischen Essgewohnheiten passen. Produktinnovation ist ebenfalls wichtig, da die Kundenbasis Verbraucher mit unterschiedlichen Präferenzen und Zertifizierungsbewusstsein umfasst. Einige Käufer suchen vertraute Marken, die halal-konform geworden sind. Andere bevorzugen Spezialmarken, weil sie dedizierte Produktion und stärkere kulturelle Relevanz wünschen. Die fragmentierte Struktur ermöglicht es beiden Unternehmenstypen, nebeneinander zu existieren. Einzelhändler können eine Mischung aus internationalen Marken, Spezialprodukten und Eigenmarken führen, bei denen die Zertifizierungsstandards klar sind. Der Wettbewerbsdruck wird zunehmen, da größere Lebensmittelkonzerne den Wert von Halal-Sortimenten in Mainstream-Geschäften erkennen. Unternehmen, die Vertrauen, Qualitätskontrolle oder lokale Produktpräferenzen vernachlässigen, könnten Schwierigkeiten haben, selbst wenn sie anderswo eine starke Marke haben.
Marktführer im Europa Halal-Lebensmittel- und Getränkemarkt
-
BRF S.A.
-
Nestlé S.A.
-
Danish Crown A/S
-
Isla Délice Group
-
Tahira Foods Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Halal-Lebensmittel und -Getränke Unternehmen in diesem Bericht
- Nestlé S.A.
- Ferrero International S.A.
- Mars, Incorporated
- The Coca-Cola Company
- JDE Peet's N.V.
- Tahira Foods Limited
- KQF Foods Limited
- Isla Délice Group
- Janan Meat Limited
- Bilal Group
- Danish Crown A/S
- BRF S.A.
- Midamar Corporation
- Al Islami Foods Co.
- Carrefour S.A.
- GoodLife Foods B.V.
- Mission Foods
- Heura Foods S.L.
- Cherkizovo Group PJSC
- QL Foods Sdn Bhd
Neueste Industrielle Entwicklungen in Europäischer Markt für Halal-Lebensmittel und -Getränke
- Juli 2026: Apheon stimmte der Übernahme von Almma zu, einer neu gegründeten französischen Tiefkühlsnack-Gruppe, die Foo Seng und Varachaux zusammenführt. Foo Seng hat eine starke Position im schnell wachsenden französischen Halal-Tiefkühlsnack-Segment, während Varachaux tiefgekühlte Fleisch- und pflanzenbasierte Komponenten an Lebensmittelhersteller und Gastronomieunternehmen liefert.
- Dezember 2025: Kaskade in Belgien erhielt die Zertifizierung des Halal Food Council of Europe für seine Bio-Zutatenreihe. Die Zertifizierung ermöglicht es europäischen Herstellern, bio- und halal-konforme Zutaten von einem einzigen Lieferanten zu beziehen.
- September 2025: Mars, Incorporated kündigte bis Ende 2026 Investitionen von 1 Milliarde EUR in die EU-Produktion an, einschließlich einer 63-prozentigen Kapazitätserweiterung an seinem Süßwarenwerk in Janaszówek, Polen. Der polnische Standort produziert Schokoladenlinien, die mit Mars' Halal-Compliance-Programm übereinstimmen, und erhöht das Volumen zertifizierbarer Süßwaren, die in europäische Märkte fließen.
Berichtsumfang des Europa Halal-Lebensmittel- und Getränkemarkts
Halal-Lebensmittel und -Getränke beziehen sich auf Lebensmittel- und Getränkeprodukte, die den islamischen Ernährungsanforderungen hinsichtlich Zutaten, Verarbeitung, Zubereitung und Handhabung entsprechen. Der Europa Halal-Lebensmittel- und Getränkemarkt ist nach Produkttyp, Kategorie, Vertriebskanal und Land segmentiert. Nach Produkttyp ist der Markt in Halal-Lebensmittel und Halal-Getränke unterteilt. Halal-Lebensmittel sind weiter segmentiert in Milchprodukte und Milchalternativen, Süßwaren, Backwaren, herzhafte Snacks, Fleisch, Geflügel und Meeresfrüchte, Babynahrung, Fertiggerichte, Würzmittel und Saucen sowie sonstige Produkttypen. Süßwaren sind weiter segmentiert in Zuckerwaren, Schokolade, Snackriegel und Sonstige, während Fleisch, Geflügel und Meeresfrüchte weiter in Rotes Fleisch, Meeresfrüchte und Geflügel unterteilt sind. Nach Kategorie ist der Markt in Konventionell und Bio segmentiert. Nach Vertriebskanal umfasst der Markt Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandel und sonstige Vertriebskanäle. Nach Land deckt der Bericht das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Schweden, Belgien, Polen, die Niederlande und den Rest Europas ab, mit Marktgröße und Prognosen für jedes Land. Die Marktgröße wurde in Wertangaben in USD und in Volumenangaben in Tonnen für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
Nach Produkttyp
| Halal-Lebensmittel | Fleischprodukte |
| Backwaren | |
| Milchprodukte | |
| Süßwaren | |
| Fertiggerichte und Soßen | |
| Sonstige Halal-Lebensmittel | |
| Halal-Getränke | |
| Halal-Nahrungsergänzungsmittel |
Nach Vertriebskanal
| Supermärkte / Hypermärkte |
| Convenience-Stores |
| Halal-Fachgeschäfte und Metzgereien |
| Online-Handel und Marktplätze |
| Gastronomie (HoReCa) |
Nach Land
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Spanien |
| Italien |
| Russland |
| Niederlande |
| Belgien |
| Übriges Europa |
| Nach Produkttyp | Halal-Lebensmittel | Fleischprodukte |
| Backwaren | ||
| Milchprodukte | ||
| Süßwaren | ||
| Fertiggerichte und Soßen | ||
| Sonstige Halal-Lebensmittel | ||
| Halal-Getränke | ||
| Halal-Nahrungsergänzungsmittel | ||
| Nach Vertriebskanal | Supermärkte / Hypermärkte | |
| Convenience-Stores | ||
| Halal-Fachgeschäfte und Metzgereien | ||
| Online-Handel und Marktplätze | ||
| Gastronomie (HoReCa) | ||
| Nach Land | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Niederlande | ||
| Belgien | ||
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Europa Halal-Lebensmittel- und Getränkemarkts?
Der Europa Halal-Lebensmittel- und Getränkemarkt soll bis 2031 147,05 Milliarden USD erreichen, ausgehend von 93,38 Milliarden USD im Jahr 2025, bei einem CAGR von 7,87 % von 2026 bis 2031.
Welcher Produkttyp hat den größten Anteil in Europa?
Halal-Lebensmittel hielten im Jahr 2025 einen Anteil von 71,23 % am Europa Halal-Lebensmittel- und Getränkemarkt, gestützt durch die Nachfrage nach zertifiziertem Fleisch, Milchprodukten, Backwaren und verpackten Lebensmitteln.
Welcher Produkttyp soll am schnellsten wachsen?
Halal-Getränke sollen von 2026 bis 2031 mit einem CAGR von 8,57 % wachsen, unterstützt durch einfachere Zutatenkontrollen und eine breitere Nachfrage nach alkoholfreien Getränken.
Was ist der führende Vertriebskanal für Halal-Lebensmittel und -Getränke in Europa?
Supermärkte und Hypermärkte hielten im Jahr 2025 73,65 % des Umsatzes, da sie Käufern Zugang zu einem breiten zertifizierten Sortiment an einem Ort bieten.