
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 1.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Marktes für Diabetesmedikamente von Mordor Intelligence
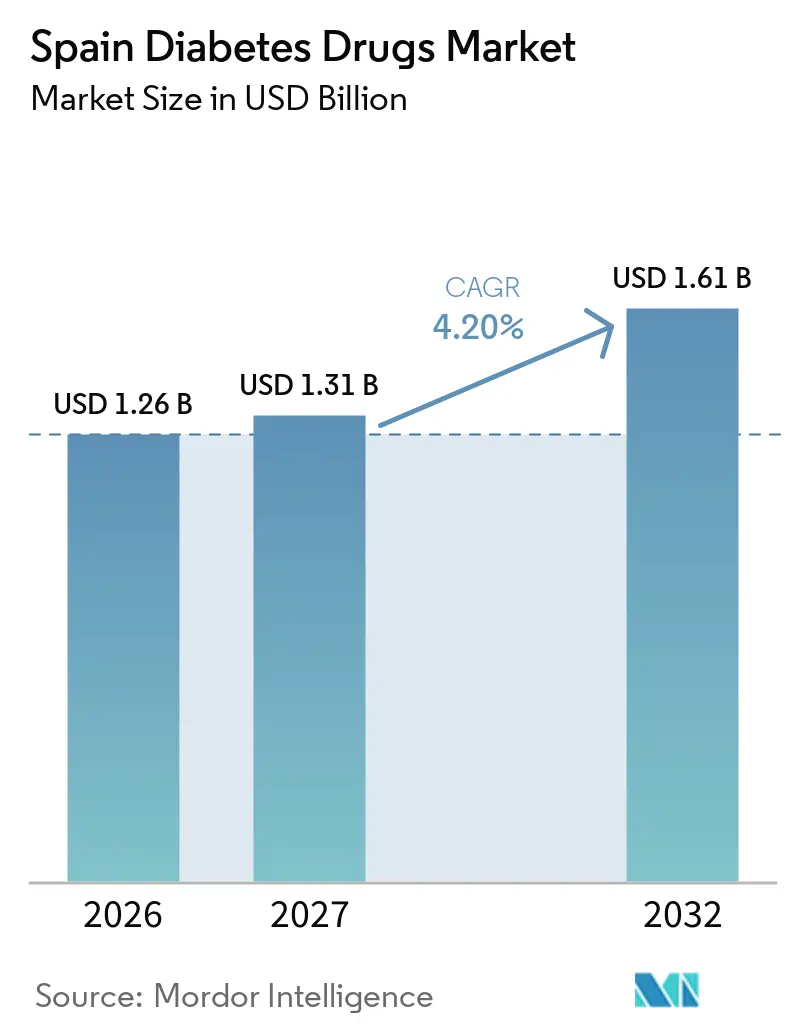
Die Größe des spanischen Marktes für Diabetes-Medikamente wird voraussichtlich von 1,26 Milliarden USD im Jahr 2026 auf 1,31 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,61 Milliarden USD erreichen, mit einer CAGR von 4,20 % über den Zeitraum 2027–2032.
Insulinpräparate bleiben ein Eckpfeiler des Diabetes-Managements, insbesondere für Patienten mit Typ-1-Diabetes, die eine lebenslange Insulinersatztherapie benötigen, sowie für Personen mit fortgeschrittenem Typ-2-Diabetes, deren Blutzuckerspiegel durch orale Medikamente und Lebensstiländerungen allein nicht ausreichend kontrolliert werden kann. Das Insulinsegment hält einen bedeutenden Anteil am Markt für Diabetes-Medikamente, angetrieben durch die wachsende Zahl von Diabetikern und den steigenden Bedarf an langfristigem Glukosemanagement. Eine begrenzte Anzahl großer Hersteller, darunter Novo Nordisk, Sanofi und Eli Lilly, prägt den Markt. Diese Unternehmen konkurrieren durch die Entwicklung fortschrittlicher Insulinformulierungen, die Erweiterung ihrer Produktportfolios sowie strategische Initiativen zur Verbesserung der Behandlungswirksamkeit, des Patientenkomforts und der Diabetes-Ergebnisse.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Orale Antidiabetika haben im laufenden Jahr den höchsten Marktanteil.
Das Segment der oralen Antidiabetika wird im Prognosezeitraum voraussichtlich mit einem CAGR von über 5,7 % wachsen.
Obwohl ein verbessertes Glukosemanagement seit Jahrzehnten als wirksam zur Senkung der Häufigkeit mikrovaskulärer Komplikationen anerkannt ist, fehlten bis vor Kurzem empirische Daten zu makrovaskulären Folgen und Sterblichkeit. Einige Diabetesmedikamente haben sogar Bedenken hinsichtlich ihrer kardiovaskulären Sicherheit aufgeworfen. Darüber hinaus haben die Ergebnisse von Studien, die eine strenge Kontrolle mit einer Standardbehandlung bei Patienten mit Typ-2-Diabetes und hohem kardiovaskulärem Risiko verglichen, die Sicherheit der erstgenannten Methode sowie der blutzuckersenkenden Medikation im Allgemeinen bei Typ-2-Diabetes in Frage gestellt.
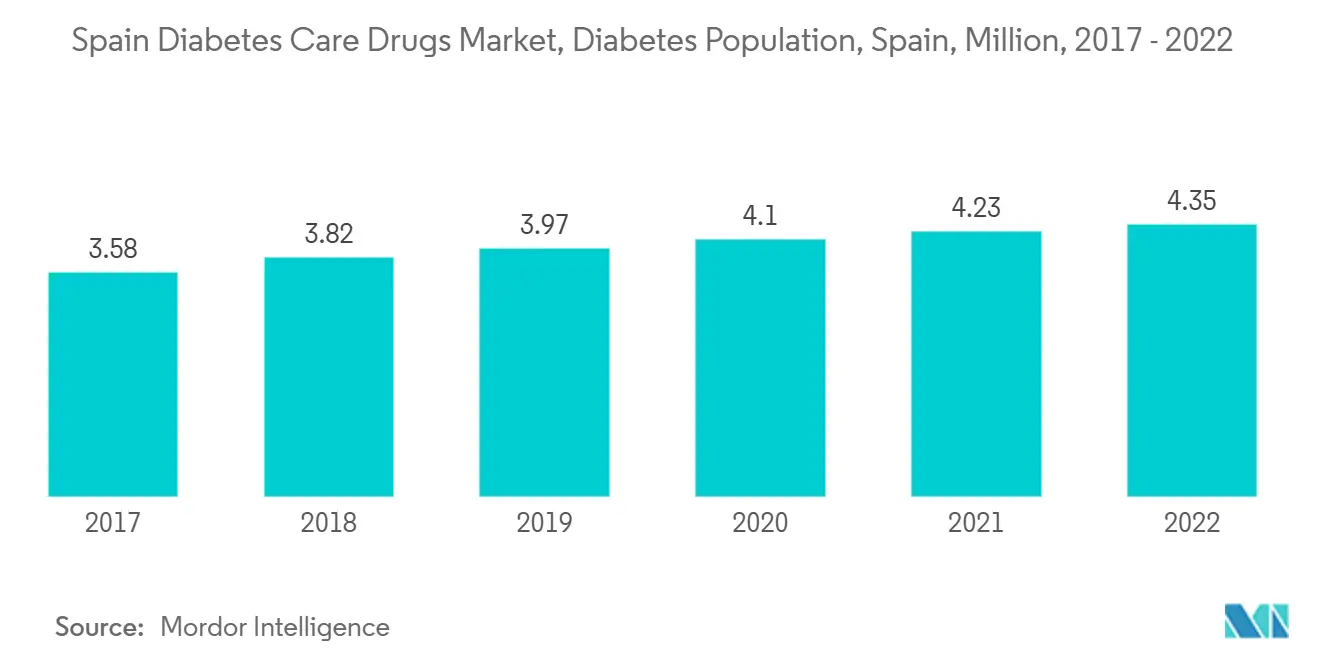
Die steigende Prävalenz von Diabetes in Spanien treibt den spanischen Markt für Diabetes-Medikamente an
Laut dem IDF-Bericht 2021 erreichte die Diabetesprävalenz in Spanien 14,8 %, also jeder siebte Erwachsene, was die zweithöchste Rate in Europa darstellt. Darüber hinaus beliefen sich die diabetesbedingten Gesundheitsausgaben in Spanien auf 15,5 Milliarden USD. Fast 30,3 % der Menschen, die in Spanien mit Diabetes leben, waren nicht diagnostiziert.
Laut der Sociedad Española de Diabetes (SED) hat sich die therapeutische Schulung bei Diabetes von einer Notwendigkeit zu einer Priorität und Dringlichkeit entwickelt. Der unaufhaltsame Anstieg der Fallzahlen und das Auftreten wichtiger Entwicklungen bei der Kontrolle und dem Management der Erkrankung erfordern mehr denn je Schulungsmaßnahmen, begleitet von unverzichtbaren Gleichstellungsmaßnahmen, um allen Menschen mit Diabetes den Zugang zu diesen neuen Ressourcen zu erleichtern. Die SED erkennt auch die wichtigen Fortschritte beim Umgang mit Diabetes an, insbesondere durch technologische Entwicklungen. So wurde beispielsweise die Finanzierung von Flash-Systemen für Menschen mit Typ-2-Diabetes, die mit einem Bolus-Basal-Insulinregime behandelt werden, genehmigt.
Das spanische Nationale Gesundheitssystem hat eine wichtige Rolle bei der Unterstützung des Zugangs zu Insulintherapien und antidiabetischen Medikamenten durch seinen öffentlichen Gesundheitsrahmen gespielt. Die wachsende Betonung einer besseren glykämischen Kontrolle und der Reduzierung diabetesbedingter Komplikationen hat die Einführung moderner Insulinformulierungen und innovativer blutzuckersenkender Therapien im ganzen Land gefördert. Da sich Gesundheitsdienstleister zunehmend auf individualisierte Behandlungsansätze und ein frühzeitiges Krankheitsmanagement konzentrieren, wird die Nachfrage nach Insulin und anderen Diabetes-Medikamenten voraussichtlich stark bleiben, was das Wachstum des Marktes für Diabetes-Medikamente in Spanien während des Prognosezeitraums unterstützt.
Daher wird erwartet, dass die oben genannten Faktoren das Marktwachstum im Prognosezeitraum antreiben werden.

Wettbewerbslandschaft
Marktkonzentration
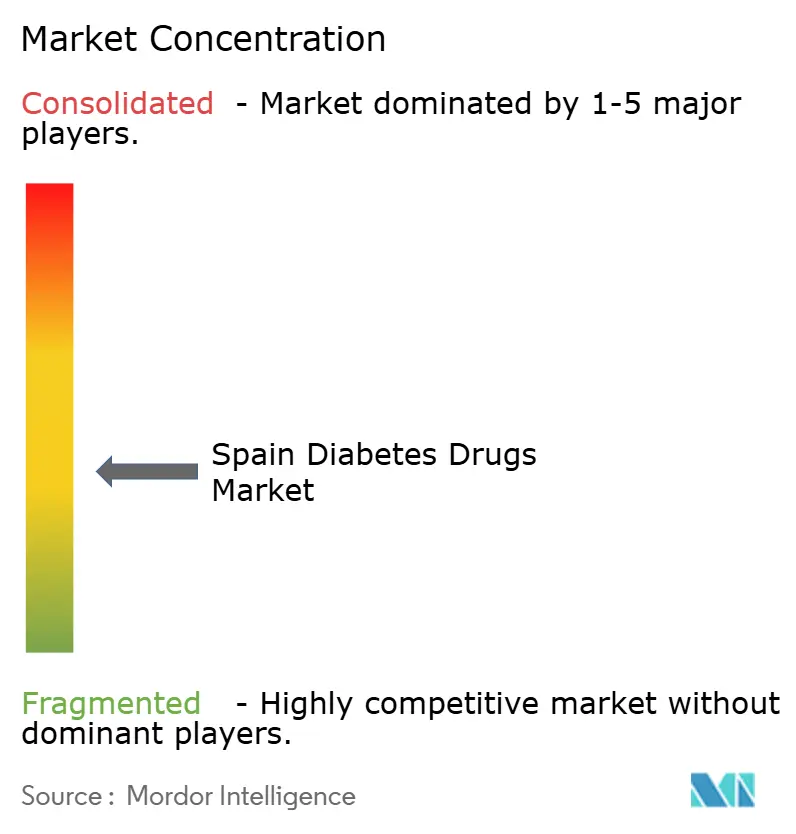
Der Markt für Diabetes-Medikamente ist mäßig fragmentiert, mit einer Mischung aus großen Pharmaunternehmen und Generikaherstellern. Führende Unternehmen wie Novo Nordisk, Sanofi und AstraZeneca nehmen prominente Positionen auf den Märkten für Insulin- und SGLT-2-Medikamente ein. Demgegenüber weist das Segment der oralen Diabetesmedikamente, einschließlich Sulfonylharnstoffe und Meglitinide, eine breitere Palette von Generikaherstellern auf. Der Wettbewerbsdruck bleibt hoch, da die Unternehmen bestrebt sind, innovative Medikamente zu entwickeln und diese zu wettbewerbsfähigen Preisen anzubieten.
Marktführer im spanischen Markt für Diabetesmedikamente
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spanischer Markt für Diabetes-Medikamente Unternehmen in diesem Bericht
- Takeda Pharmaceuticals
- Novo Nordisk
- Pfizer
- Eli Lilly and Company
- Janssen
- Astellas Pharma
- Boehringer Ingelheim
- Merck
- AstraZeneca
- Bristol-Myers Squibb
- Novartis
- Sanofi
Lesen Sie die Analyse der spanischer Markt für Diabetes-Medikamente-Unternehmen
Marktchancen und Zukunftsaussichten
Spaniens Diabetesbelastung und die Behandlungslücke bei der Diagnose vergrößern weiterhin den adressierbaren Pool für die Arzneimitteltherapie. IDF-Berichte von 2021 zeigen eine Diabetesprävalenz in Spanien von 14,8%, wobei rund 30,3% der Menschen mit Diabetes nicht diagnostiziert sind. Diese Kombination unterstützt eine frühere Erkennung sowie den zeitgerechten Beginn und die Intensivierung von oralen Antidiabetika, Insulin und Kombinationstherapien.
Die Modernisierung der Versorgung und die lokale Versorgungsfähigkeit prägen zudem konsistentere Wege für den Zugang zur Therapie und die Nachsorge. Regionale Initiativen, darunter das Modell der Valencianischen Gemeinschaft für die Heimlieferung von Glukosesensoren und Verbrauchsmaterial (rund 27.000 Patienten) und das erste Diabetes-Tageskrankenhaus in Murcia, deuten auf Investitionen in ein integriertes, multidisziplinäres Management hin. Auf der Fertigungsseite wird Spanien zur Absicherung der Versorgung mit Stoffwechselmedikamenten genutzt: Eli Lilly bereitet sein Werk in Alcobendas (Madrid) für die Endfertigung und Verpackung einer oralen Adipositasbehandlung (Orforglipron) vor, und Novo Nordisk verfolgt Fertigungspartnerschaften, darunter die Produktion von Fertigspritzen mit Rovi. Diese Maßnahmen sind zusammen mit Preisanpassungen für Semaglutid-basierte Medikamente Anfang 2026 im Rahmen des nationalen Gesundheitssystems relevant dafür, wie sich diabetesbezogene Portfolios angesichts des Kostendrucks skalieren lassen.
Neueste Industrielle Entwicklungen in Spanischer Markt für Diabetes-Medikamente
- Mai 2026: Novo Nordisk kündigte einen Anstieg der F&E-Investitionen in Spanien für 2025 um 77,6% an, mit Fokus auf die Forschung zu Adipositas und Herz-Kreislauf-Erkrankungen. Der Anstieg baut auf Spaniens Rolle bei der Entwicklung von Diabetes- und Adipositastherapien der nächsten Generation auf. Er deutet zudem auf eine intensivierte lokale Entwicklungstätigkeit hin.
- März 2026: Novo Nordisk kündigte eine Preissenkung für Semaglutid-basierte Arzneimittel gegen Typ-2-Diabetes und Adipositas in Spanien an, wirksam ab 1. Februar und 1. März 2026. Die Preisanpassungen sollen die Zugänglichkeit für Patienten und die Erstattungsdynamik auf dem spanischen Markt verbessern. Dies unterstützt die breitere Nutzung von GLP-1-Therapien in Spanien.
- Februar 2026: Das Werk in Alcobendas, Madrid, bereitet sich auf die Endfertigung und Verpackung von Orforglipron vor, einer oralen Adipositasbehandlung. Die Fertigungsaktivität stärkt Spaniens Rolle als Produktionsstandort für Adipositas- und Diabetesmedikamente der nächsten Generation. Die Kapazitätserweiterung soll die Versorgungskontinuität und eine mögliche regionale Exportausweitung unterstützen.
Spanischer Markt für Diabetes-Medikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt verschreibungspflichtige Medikamente zur Behandlung von Diabetes in Spanien, gemessen am Verkaufswert der Therapien, die über die Arzneimittelversorgungskette des Landes in einem bestimmten Jahr abgegeben werden.
Ausschlüsse aus dem Umfang: Wir schließen Diabetes-Geräte (wie Glukosemonitore, Sensoren, Teststreifen, Pumpen und Pens) sowie nicht medikamentöse Gewichtsmanagementprogramme und nicht verschreibungspflichtige Nahrungsergänzungsmittel aus.
Segmentierungsübersicht
- Orale Antidiabetika
- Biguanide
- Metformin
- Alpha-Glukosidase-Inhibitoren
- Alpha-Glukosidase-Inhibitoren
- Dopamin-D2-Rezeptoragonist
- Bromocriptin
- SGLT-2-Inhibitoren
- Invokana (Canagliflozin)
- Jardiance (Empagliflozin)
- Farxiga/Forxiga (Dapagliflozin)
- Suglat (Ipragliflozin)
- DPP-4-Inhibitoren
- Onglyza (Saxagliptin)
- Tradjenta (Linagliptin)
- Vipidia/Nesina (Alogliptin)
- Galvus (Vildagliptin)
- Sulfonylharnstoffe
- Sulfonylharnstoffe
- Meglitinide
- Meglitinide
- Biguanide
- Insulinpräparate
- Basale oder lang wirkende Insuline
- Lantus (Insulinglargin)
- Levemir (Insulindetemir)
- Toujeo (Insulinglargin)
- Tresiba (Insulindegludec)
- Basaglar (Insulinglargin)
- Bolus- oder schnell wirkende Insuline
- NovoRapid/Novolog (Insulinaspart)
- Humalog (Insulinlispro)
- Apidra (Insulinglulisin)
- Herkömmliche Humaninsuline
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Biosimilar-Insuline
- Insulinglargin-Biosimilars
- Humaninsulin-Biosimilars
- Basale oder lang wirkende Insuline
- Kombinationsarzneimittel
- Insulinkombinationen
- NovoMix (Biphasisches Insulinaspart)
- Ryzodeg (Insulindegludec und Insulinaspart)
- Xultophy (Insulindegludec und Liraglutid)
- Orale Kombinationen
- Janumet (Sitagliptin und Metformin)
- Insulinkombinationen
- Nicht-insulinbasierte injizierbare Arzneimittel
- GLP-1-Rezeptoragonisten
- Victoza (Liraglutid)
- Byetta (Exenatid)
- Bydureon (Exenatid)
- Trulicity (Dulaglutid)
- Lyxumia (Lixisenatid)
- Amylin-Analogon
- Symlin (Pramlintid)
- GLP-1-Rezeptoragonisten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung des behandelten Patientenpools und des tatsächlich in Spanien verwendeten Therapiemix und verknüpft diesen dann mit Preis- und Erstattungsmechanismen. Wir beziehen uns auf öffentliche Gesundheits- und Arzneimittelinfrastrukturquellen, darunter Veröffentlichungen des spanischen Gesundheitsministeriums, OECD-Gesundheitsstatistiken, die Datenbank der Europäischen Arzneimittel-Agentur sowie Leitlinien und Indikatoren der Weltgesundheitsorganisation.
Anschließend prüfen wir Nachfrage- und Marktsignale, die dabei helfen, Epidemiologie in Werte umzuwandeln und eine Doppelzählung zu vermeiden. Nützliche Eingaben umfassen nationale Verschreibungs- und Erstattungsberichte, Ausschreibungs- und Beschaffungsbekanntmachungen, wo relevant, von Fachleuten begutachtete Studien zu Diabetesbehandlungsmustern sowie Unternehmensberichte oder Investorenpräsentationen zur Ausrichtung des Produktmix. Für Preisgestaltung und Produktverfügbarkeit nutzen wir auch kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten und Finanzen sowie Patentdatenbanken verfolgen, was uns hilft, Einführungszeitpunkte und Lebenszyklusänderungen zu erkennen. Diese Beispiele sind nicht erschöpfend, und zusätzliche öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Bestätigung der Veränderungen bei der tatsächlichen Verschreibungspraxis und dem Zugang sowie auf die Stresserprobung von Modelleingaben, die Desk-Quellen nicht vollständig erklären können. Wir sprechen mit Interessenvertretern aus dem Krankenhaus- und Einzelhandelskanal, Apotheken- und Beschaffungsexperten sowie klinischen Spezialisten und kostenträgerbezogenen Perspektiven, was uns hilft, die Akzeptanz auf Klassenebene, Wechsel und Erschwinglichkeitsdynamiken zu validieren.
Um eine übermäßige Abhängigkeit von einem einzigen Standpunkt zu vermeiden, werden die Eingaben über verschiedene Organisationsgrößen und Berufsrollen hinweg geprüft und dann mit dem modellierten Patientenpool und den beobachteten Preistrends abgeglichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe eines Top-down-Ansatzes ermittelt, bei dem Diabetesprävalenz, Diagnose- und Behandlungsraten in Therapienachfrage umgewandelt und dann anhand der für Spanien relevanten Nettopreislogik bewertet werden. Wir überprüfen die Ergebnisse mit selektiven Bottom-up-Annäherungen, wie z. B. Stichprobenklassenvolumina multipliziert mit durchschnittlichen Verkaufspreisen sowie Plausibilitätsprüfungen durch Händler und Kanäle, um sicherzustellen, dass die Gesamtwerte nicht vom tatsächlichen Abgabeverhalten abweichen.
Zu den wichtigsten Eingaben, die das Modell beeinflussen, gehören der Anteil der Typ-2-Patienten in medikamentöser Therapie, die Aufteilung zwischen Insulin, oralen Wirkstoffen und nicht-insulinpflichtigen injizierbaren Mitteln, das Tempo des Wechsels zu neueren Klassen, durchschnittliche Tagesdosis und Adhärenzmuster sowie erstattungsbedingte Preisbewegungen (einschließlich Referenzpreisgestaltung und Ausschreibungseffekte, wo zutreffend). Wenn ein produktspezifischer Datenpunkt fehlt, füllen wir Lücken mithilfe enger therapeutischer Substitute, Lebenszykluszeiten und validierter Klassendurchschnitte und überprüfen dann die implizierten Volumina anhand des behandelten Pools.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch kurze Trendmodelle zu den wichtigsten Treibern, da politische und Zugangänderungen den Klassenmix schneller verschieben können, als das historische Wachstum allein vermuten lässt. Annahmen zur Klassendurchdringung, Therapiepersistenz und Preisgestaltung werden durch Expertenfeedback verfeinert, bevor die jährliche Entwicklung abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die den modellierten Wert mit unabhängigen Signalen vergleichen, wie z. B. der Richtung der öffentlichen Ausgaben, Änderungen im Verschreibungsmix sowie bekannten Einführungs- und Ablaufzeitpunkten des Patentschutzes. Wenn ein Ausreißer auftritt, überprüfen wir die Treiberkette, prüfen die Einheiten erneut und nehmen bei Bedarf Kontakt zu ausgewählten Experten auf, wenn die Abweichung nicht durch veröffentlichte Informationen erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, damit Annahmen, Berechnungen und Umrechnungen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Erstattungsentscheidungen oder sicherheits- und kennzeichnungsbezogene Änderungen auf Klassenebene. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße des spanischen Marktes für Diabetes-Medikamente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Diabetes-Medikamente in Spanien können selbst dann voneinander abweichen, wenn das Thema ähnlich klingt, da die Autoren nicht immer dasselbe messen. Unterschiede entstehen in der Regel dadurch, ob die Zahl den Verkaufswert von Medikamenten oder die öffentlichen Erstattungsausgaben widerspiegelt, ob Geräte oder eine breitere Diabetesversorgung einbezogen sind und wie Nettopreisgestaltung und Parallelkanäle behandelt werden.
Einige externe Zahlen beschreiben die Gesamtausgaben für Diabetes oder breitere Versorgungskategorien und bezeichnen diese dann als Marktzahl. In der Schätzung von Mordor Intelligence werden nur Antidiabetika gezählt, und Geräteausgaben sowie nicht medikamentöse Diabetesversorgung werden ausgeschlossen, wobei der Klassenmix und die Nettopreisannahmen anhand von Abgabe- und Zugangssignalen überprüft werden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,26 Milliarden USD (2025) | |
| Fachzeitschrift A | 2,70 Milliarden USD (2024) | Diese Zahl spiegelt die öffentlich finanzierten Verschreibungsausgaben für Diabetes-Medikamente in Spanien wider, die über einer verkaufswertbasierten Marktschätzung liegen können, wenn sie die vollständigen erstatteten Ausgaben, Apothekenmargen und einen spezifischen Erstattungskanalfokus umfassen. |
| Branchenbulletin B | 0,95 Milliarden USD (2023) | Diese Schätzung wird als breiterer Diabetesmarktwert dargestellt, der mit Krankheitsmanagement- und Behandlungsraten verknüpft ist, sodass der Umfang möglicherweise nicht medikamentöse Elemente vermischt oder eine andere Nettopreisgestaltung und Währungszeitpunkte anwendet, was zu einem niedrigeren Gesamtwert nur für Medikamente führt. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfangs- und Messungsentscheidungen erklärt, nicht durch eine einzige Wachstumsannahme. Wenn der behandelte Pool, der Klassenmix und die Nettopreislogik konsistent damit gehalten werden, wie Medikamente in Spanien abgegeben und bezahlt werden, wird die resultierende Marktgröße von Jahr zu Jahr leichter nachvollziehbar und wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der spanische Markt für Diabetesmedikamente?
Die Größe des spanischen Marktes für Diabetes-Medikamente wird voraussichtlich im Jahr 2026 1,26 Milliarden USD erreichen und mit einer CAGR von 4,2 % wachsen, um bis 2032 1,61 Milliarden USD zu erreichen.
Wie groß ist der spanische Markt für Diabetes-Medikamente im Jahr 2027?
Im Jahr 2027 wird die Größe des spanischen Marktes für Diabetes-Medikamente voraussichtlich 1,31 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure auf dem spanischen Markt für Diabetesmedikamente?
Eli Lilly, Boehringer Ingelheim, AstraZeneca, Sanofi und Novo Nordisk sind die führenden Unternehmen, die auf dem spanischen Markt für Diabetesversorgungsmedikamente tätig sind.
Welche Jahre deckt dieser Bericht über den spanischen Markt für Diabetesmedikamente ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des spanischen Marktes für Diabetes-Medikamente auf 1,26 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des spanischen Marktes für Diabetes-Medikamente für die Jahre: 2021, 2022, 2023, 2024, 2025 und 2026. Der Bericht prognostiziert auch die Marktgröße des spanischen Marktes für Diabetes-Medikamente für die Jahre: 2027, 2028, 2029, 2030, 2031 und 2032.