
Größe und Marktanteil des europäischen Marktes für taktische UAV
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
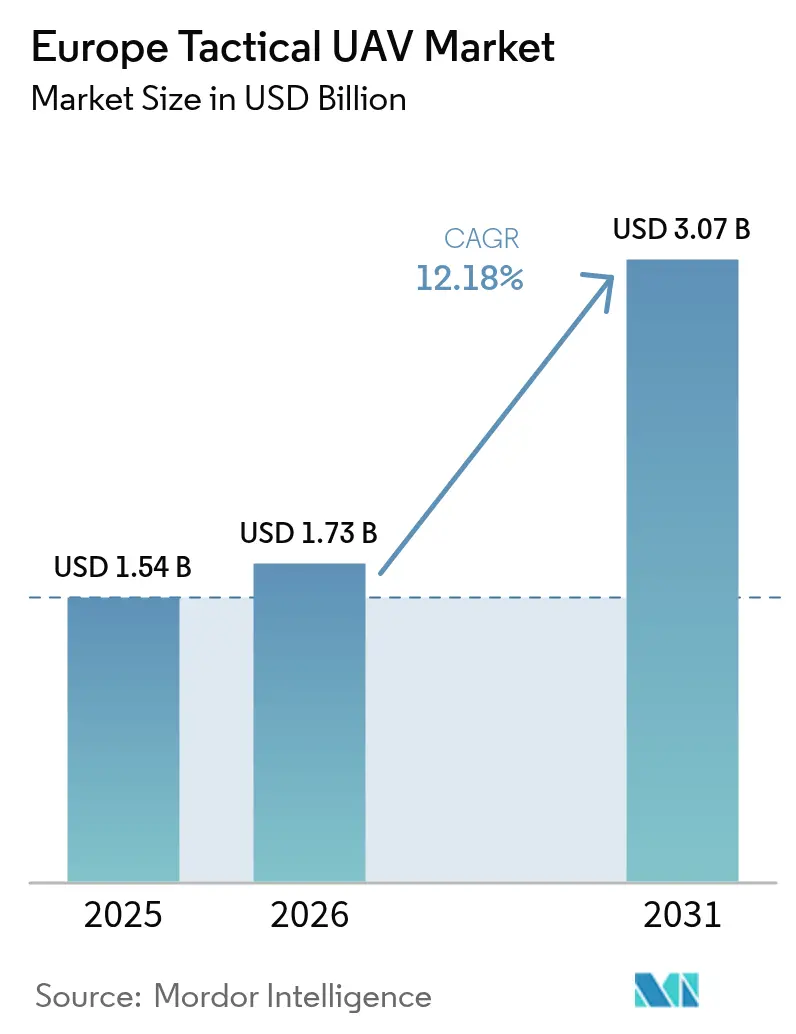
| Marktgröße im Basisjahr (2025) | 1.54 Milliarden US-Dollar |
| Marktgröße (2026) | 1.73 Milliarden US-Dollar |
| Marktgröße (2031) | 3.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.18 % |
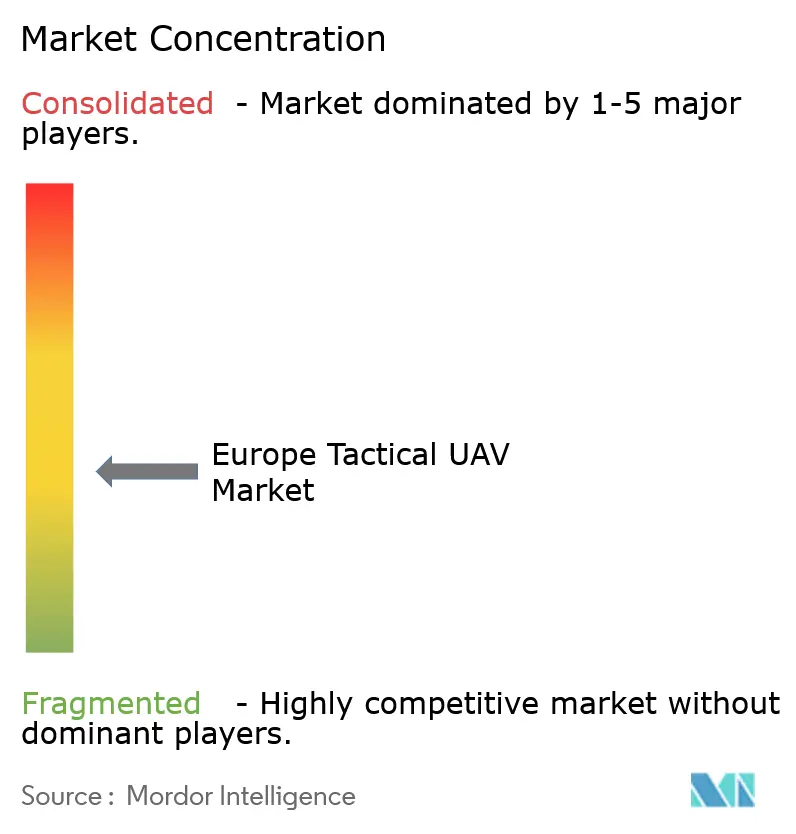
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für taktische UAV von Mordor Intelligence
Die Größe des europäischen Marktes für taktische UAV wird voraussichtlich von 1,54 Milliarden USD im Jahr 2025 auf 1,73 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 12,18 % über den Zeitraum 2026–2031 3,07 Milliarden USD erreichen. Rasch steigende Ausgaben für unbemannte Aufklärungs-, Überwachungs- und Erkundungsressourcen durch führende NATO-Mitglieder, gemeinsame Eurodrone- und PESCO-Investitionen sowie der Schwung hinter KI-gestützten Schwarmexperimenten bilden zusammen die Grundlage für das Wachstum. Der Russland-Ukraine-Krieg hat dringende Lücken in der Widerstandsfähigkeit kleiner Drohnen aufgezeigt und Notfall-Wiederbeschaffungsprogramme sowie mehrjährige Beschaffungspipelines ausgelöst, die die Nachfrage stabilisieren. Parallele zivilsicherheitliche Anwendungsfälle – von der Waldbrandkartierung bis zur Grenzüberwachung – verbreitern die Kundenbasis. Gleichzeitig senken einheitliche U-Space-Regeln die operativen Hürden für grenzüberschreitende Flüge jenseits der Sichtlinie. Der Wettbewerb umfasst etablierte Luft- und Raumfahrtkonzerne, die ihre angestammten Positionen verteidigen, während agile Spezialisten leichtere Hybridantriebszellen und fortschrittliche Autonomiestapel einführen.
Wichtigste Erkenntnisse des Berichts
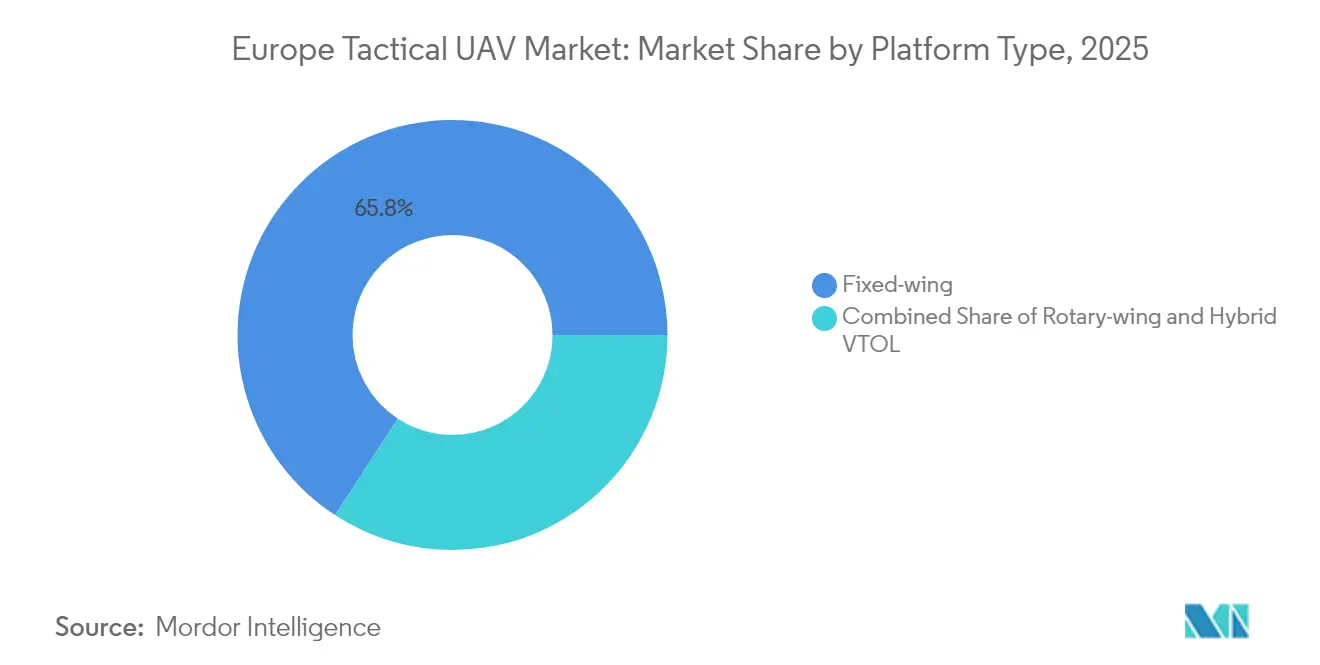
- Nach Plattformtyp hielten Starrflüglersysteme im Jahr 2025 einen Marktanteil von 65,80 % am europäischen Markt für taktische UAV; Hybrid-VTOL-Plattformen sind bis 2031 auf eine CAGR von 15,88 % ausgerichtet.
- Nach Gewichtsklasse erzielten leichte taktische Einheiten von 20–150 kg im Jahr 2025 einen Umsatzanteil von 45,90 %, während Mikro-/Nano-Geräte unter 5 kg auf eine CAGR von 18,12 % bis 2031 zusteuern.
- Nach Reichweite erfassten Mittelstreckenmodelle von 50–200 km im Jahr 2025 einen Anteil von 54,10 %, während Langstreckenvarianten über 200 km dank der U-Space-Harmonisierung eine CAGR von 15,44 % erzielen dürften.
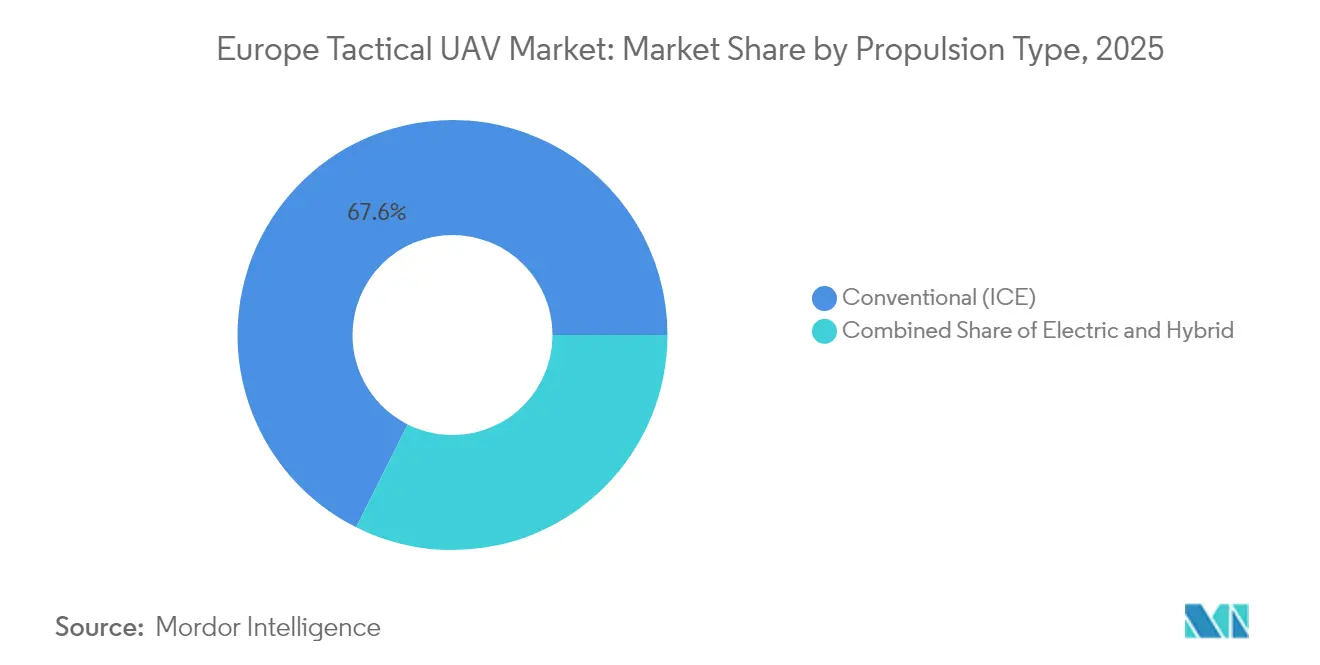
- Nach Antriebsart entfielen konventionelle Verbrennungsmotorendesigns auf 67,60 % des Umsatzes im Jahr 2025; Hybridantriebe werden dank geringerer Akustiksignaturen und strengerer Emissionsvorschriften voraussichtlich mit einer CAGR von 17,63 % zulegen.
- Nach Anwendung behielt die Verteidigung im Jahr 2025 einen Umsatzvorsprung von 69,75 %, doch Einsätze zur Katastrophenbewältigung verzeichnen eine CAGR von 18,01 %, da Zivilschutzbehörden Drohnen in Einsatzleitungsabläufe integrieren.
- Nach Land führte das Vereinigte Königreich mit einem Anteil von 22,05 % im Jahr 2025, während Spanien im Rahmen seiner Initiative zur Förderung einheimischer Fähigkeiten bis 2031 eine CAGR von 14,15 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für taktische UAV
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende ISR-orientierte Ausgaben | +2.8% | Vereinigtes Königreich, Frankreich, Deutschland | Mittelfristig (2–4 Jahre) |
| Durch die Ukraine ausgelöste Dringlichkeit | +3.2% | Ost- und Westeuropa | Kurzfristig (≤2 Jahre) |
| Eurodrone- und PESCO-Lokalisierung | +1.9% | Deutschland, Frankreich, Italien, Spanien | Langfristig (≥4 Jahre) |
| Grenzüberschreitende U-Space-Regeln | +1.4% | EU-weit | Mittelfristig (2–4 Jahre) |
| NATO-Schwarmexperimentierung | +1.1% | Bündnismitglieder | Langfristig (≥4 Jahre) |
| Integration von Loitering-Munition | +2.1% | Östliche Frontstaaten | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbudgets treiben ISR-orientierte Beschaffung an
Verteidigungsministerien erhöhten die Budgets für taktische Drohnen im Jahr 2024 im schnellsten Tempo seit zwei Jahrzehnten, angeführt von Deutschlands Erhöhung um 8,2 % auf 52,1 Milliarden EUR (55,7 Milliarden USD) und Frankreichs Anhebung um 7,4 % auf 47,2 Milliarden EUR (50,5 Milliarden USD).[1]Bundesministerium der Verteidigung, „Verteidigungshaushalt 2024”, BMVG.DE Das Vereinigte Königreich sicherte sich 3,8 Milliarden GBP (4,7 Milliarden USD) für unbemannte Plattformen bis 2034, ein Anstieg von 45 % gegenüber dem vorherigen Plan.[2]Verteidigungsministerium des Vereinigten Königreichs, „Verteidigungsausrüstungsplan 2024–2034”, GOV.UK Polen verdoppelte seine Haushaltslinie für taktische Drohnen auf 890 Millionen USD und unterstrich damit die Dringlichkeit an der Front. Finanzierungsströme beziehen sich zunehmend auf Mehrbereichsoperationen, die Echtzeitdaten aus Luft-, Land- und Cyberanlagen integrieren. Dieser Budgetschwung sichert dem europäischen Markt für taktische UAV eine mehrjährige Auftragssichtbarkeit.
Dringende Nachfrage nach taktischen Drohnen durch den Ukraine-Konflikt ausgelöst
Kampfaufnahmen aus der Ukraine zeigten die Vielseitigkeit kleiner Drohnen für Aufklärung, Artillerieeinweisung und Präzisionsschläge und veranlassten NATO-Staaten, ihre Anforderungen neu zu definieren.[3]NATO Allied Command Transformation, „Aus der Ukraine gewonnene Erkenntnisse für den Einsatz taktischer UAV”, ACT.NATO.INT Deutschland beeilte sich mit einem Kauf von 340 Millionen EUR (364 Millionen USD) für 1.200 Systeme, während Frankreich 800 Einheiten vorzog, um Lücken auf dem Schlachtfeld zu schließen. Planer legen nun GPS-unabhängige Navigation, Härtung gegen elektronische Kriegsführung und autonome Schwarmmanöver fest. Diese Kriterien gestalten die Lieferanten-Roadmaps um und heben die Entwicklungskurve des europäischen Marktes für taktische UAV an.
EU-finanzierte Eurodrone- und PESCO-Projekte beschleunigen lokale Lieferketten
Das Eurodrone-Programm im Wert von 7,1 Milliarden EUR (7,6 Milliarden USD) erreichte 2024 seinen ersten flugtauglichen Rumpf und markierte damit einen bedeutenden Meilenstein für Europas größtes kollaboratives UAV-Projekt. Parallele PESCO-Mittelzuweisungen von 2,3 Milliarden EUR (2,5 Milliarden USD), verteilt auf 14 Staaten, finanzieren die Komponentenlokalisierung und Interoperabilitätstests.[4]Europäische Verteidigungsagentur, „PESCO Europäisches UAV-Programm – Mittelzuweisung”, EDA.EUROPA.EU Italiens Leonardo eröffnete zwei Produktionslinien, schuf 1.400 Arbeitsplätze und sicherte sich 890 Millionen EUR (952 Millionen USD) an Fördergeldern. Diese Bemühungen verringern die Abhängigkeit von nicht-europäischen Lieferanten und lenken neue Nachfrage in inländische Fabriken, was die Basis des europäischen Marktes für taktische UAV vertieft.
Grenzüberschreitende U-Space-Vorschriften ermöglichen BVLOS-Operationen
Im Januar 2024 trat der U-Space-Rahmen der EASA in Kraft und standardisierte Entflechtung, elektronische Identifizierung und Luftverkehrsintegration für Drohnen, die jenseits der Sichtlinie operieren. Die Niederlande richteten multinationale Korridore mit Deutschland und Belgien ein und ermöglichten so autonome Echtzeit-Flüge während gemeinsamer Übungen. Frankreich und Spanien implementierten ähnliche Korridore über den Pyrenäen. Diese harmonisierten Vorschriften beseitigen veraltete Luftraumbarrieren und schaffen neue Umsatzmöglichkeiten für Langstreckenlösungen im europäischen Markt für taktische UAV.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Industriebasis | -1.8% | EU-weit | Mittelfristig (2–4 Jahre) |
| Restriktive Exportlizenzen | -2.1% | Innereuropäischer Handel | Langfristig (≥4 Jahre) |
| Verwundbarkeit durch elektronische Kriegsführung und Cyber-Angriffe | -1.4% | Östliche Front | Kurzfristig (≤2 Jahre) |
| Öffentliche Kontrolle der tödlichen Autonomie | -0.9% | Deutschland, Niederlande | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Industriebasis beeinträchtigt die Effizienz der gemeinsamen Beschaffung
Siebenundzwanzig nationale Verteidigungsbürokratien führen noch immer mehr als 30 separate Ausschreibungen für taktische Drohnen durch, was Skaleneffekte verwässert und die Truppeneinführung im Durchschnitt um 18 Monate verlängert. Deutschlands Präferenz für lokale Hauptauftragnehmer kollidiert mit Frankreichs „Kauf europäisch”-Klauseln und erzwingt doppelte Forschungs- und Entwicklungslinien. Ohne eine tiefere Integration sieht sich der europäische Markt für taktische UAV einem Kostendruck und Interoperabilitätsreibungen ausgesetzt, die nicht-europäische Importe begünstigen.
Exportlizenzregelungen schränken das grenzüberschreitende Umsatzwachstum ein
Deutschlands Dual-Use-Kontrollen verursachten 2024 eine 14-monatige Verzögerung bei Lieferungen nach Polen und in die Tschechische Republik und beeinträchtigten damit erheblich die Zeitpläne der Lieferkette. Frankreich führte individuelle Komponentenlizenzen ein, die die Lieferkosten um bis zu 20 % erhöhten und Hersteller sowie Lieferanten finanziell belasteten. Die Post-Brexit-Vorschriften im Vereinigten Königreich legten EU-Anbietern zusätzliche Papierpflichten auf und erschwerten grenzüberschreitende Transaktionen weiter. Diese Herausforderungen haben den Auftragsfluss im europäischen Markt für taktische UAV gestört, operative Ineffizienzen geschaffen und stellen erhebliche Hürden für kleinere Innovatoren dar, denen die Ressourcen oder speziellen Compliance-Teams fehlen, um diese regulatorischen Komplexitäten zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp: Starrflügler bleibt dominant, während VTOL an Boden gewinnt
Starrflügler erwirtschafteten 2025 65,80 % des Umsatzes im europäischen Markt für taktische UAV, gestützt durch 18-stündige Ausdauer, 75 kg Nutzlastkapazität und niedrigere Lebenszykluskosten im Vergleich zu Drehflüglern. Die Marktgröße des europäischen Marktes für taktische UAV im Bereich Starrflügler wird sich dennoch ausweiten, wenn auch mit einstelliger CAGR, da die meisten Streitkräfte der ersten Kategorie bereits ausgereifte Flotten betreiben. Hybrid-VTOL-Modelle verzeichnen jedoch die führende CAGR des Segments von 15,88 %, da Kommandeure zunehmend einen startbahnunabhängigen Start in Verbindung mit einer Reichweite von 300 km fordern. Programme in Deutschland, Schweden und dem Vereinigten Königreich validieren das Konzept und treiben Anbieter dazu an, Kippflügel- und Schubvektordesigns zu verfeinern.
Die kontinuierliche Miniaturisierung von Elektromotoren und leichten Verbundstoffflügeln verringert den Logistikfußabdruck und ermöglicht es Brigaden, vormontierten VTOL-Drohnen direkt zu Vorwärtsbasen zu transportieren. Softwaredefinierte Flugsteuerungen verwischen die Grenzen zwischen Plattformkategorien weiter und ermöglichen eine schnelle Umrüstung von Aufklärung, Überwachung und Erkundung auf elektronischen Angriff oder den Transport von Loitering-Munition. Insgesamt werden diese Eigenschaften es VTOL-Konkurrenten ermöglichen, den Marktanteil von Starrflüglern bis 2031 langsam, aber stetig zu erodieren, da sich Lehrpläne auf die Kompetenz beim vertikalen Start und der Landung ausrichten.


Nach Gewichtsklasse: Leichte taktische Einheiten führen, Mikro/Nano schießen in die Höhe
Das leichte Segment von 20–150 kg machte 2025 45,90 % der Marktgröße des europäischen Marktes für taktische UAV aus und befindet sich im operativen Optimum zwischen Tragbarkeit für Trupps und Sensorgewicht. Kunden schätzen seine Fähigkeit, Multispektral-Gimbals, synthetische Aperturradare oder SIGINT-Pods ohne komplexe Bodeninfrastruktur zu transportieren. Die Mikro-/Nano-Kategorie, obwohl heute nur 7,12 % des Umsatzes ausmachend, übertrifft alle anderen mit einer CAGR von 18,12 %, da Chipsätze, Mikro-Gimbals und sichere Mesh-Radios unter die 1-kg-Schwelle sinken.
Städtische Antiterroreinheiten bevorzugen handflächengestartete Geräte, die 4K-Video durch Wände über 3 km streamen, während Artilleriebataillone Einweg-Mikro-Drohnen einsetzen, um Trefferergebnisse zu überprüfen. Um ihren Marktanteil zu verteidigen, fügen Anbieter im leichten Segment modulare Plug-and-Play-Schächte hinzu, sodass ein einziger Rumpf innerhalb von Minuten zwischen Aufklärungs-, Überwachungs- und Erkundungs-, elektronischen Kriegsführungs- oder Präzisionsschlag-Nutzlasten wechseln kann. Insgesamt stellen technologische Übertragungseffekte sicher, dass beide Kategorien im europäischen Markt für taktische UAV unverzichtbar bleiben.
Nach Reichweitenkategorie: Mittelstrecke bleibt Kern, Langstrecke beschleunigt
Plattformen mit einer Reichweite von 50–200 km erwirtschafteten 2025 54,10 % des Umsatzes im europäischen Markt für taktische UAV dank ihrer nahtlosen Eignung für europäische Grenzbreiten und maritime Patrouillen in der ausschließlichen Wirtschaftszone. Neue U-Space-Korridore treiben jedoch Fluggeräte über 200 km auf eine CAGR von 15,44 % zu, insbesondere für die Überwachung der Mittelmeer-Migration, die Sicherheit von Energieanlagen in der Nordsee und Missionen zur Bereichsüberwachung in der Arktis. Betreiber benötigen eine Datenlinklatenz unter 250 ms und eine 256-Bit-verschlüsselte Satellitenkommunikations-Ausweichlösung, um eine dauerhafte Abdeckung zu erreichen.
Da sich die Doktrin in Richtung weitreichender Standoff-Aufklärung, Überwachung und Erkundung verschiebt, integrieren Anbieter Hochbandbreiten-Ka-Band-Terminals und flügelmontierte Kraftstoffblasen, die die Ausdauer auf über 24 Stunden ausdehnen. Umgekehrt behalten Kurzstreckendrohnen unter 50 km taktische Relevanz für Manöver auf Bataillonsebene und Ersthelfer-Einsätze, geschützt vor dem Wettbewerb auf längere Distanzen durch unterschiedliche Nutzlast-, Kosten- und Ausbildungsprofile.
Nach Antriebsart: Verbrennungsmotoren führen, während Hybridantrieb skaliert
Konventionelle Zwei- und Kreiskolbenmotoren trieben 2025 67,60 % des europäischen Marktes für taktische UAV an und wurden wegen ihrer sofortigen Betankungszeit und des hohen Leistungsgewichts bei Mehrfachsensormissionen bevorzugt. Dennoch gewinnen hybrid-elektrothermische Architekturen mit einer CAGR von 17,63 % an Boden und balancieren lautlosen Anflug und reduzierte Infrarotsignatur mit Reiseausdauer. Deutschlands Beschaffung von hybriden Aufklärungseinheiten unterstreicht diesen Wandel.
Hersteller integrieren austauschbare Batterieschächte und Reichweitenverlängerungs-Generatoren, die es Kommandanten ermöglichen, zwischen emissionsfreiem Loitern und Langstrecken-Überführungsflügen ohne Depotumrüstung zu wechseln. Kohlenstoffemissionsobergrenzen auf EU-Verteidigungsgeländen schaffen politischen Rückenwind, und sinkende Batteriepreise machen die Gesamtbetriebskosten von Hybridantrieben für Käufer im Bereich der zivilen Sicherheit attraktiv.
Nach Anwendung: Verteidigung dominiert, während Zivilschutz zunimmt
Militärische Kunden erwirtschafteten 2025 69,75 % des Umsatzes und verankerten den Marktanteil des europäischen Marktes für taktische UAV durch Modernisierungsbudgets auf Brigadeebene und mehrjährige Rahmenverträge. Waldbrandüberwachung, Such- und Rettungsaktionen sowie Hochwasserkartierung treiben den Anteil der Katastrophenbewältigung jedoch mit einer CAGR von 18,01 % voran. Italiens Zivilschutzbehörde verkürzte die Reaktionszeiten bei Vorfällen um 35 %, nachdem sie letzten Sommer 340 Drohnen eingesetzt hatte.
Beschaffungslinien der Strafverfolgungsbehörden schwenken ebenfalls auf dauerhafte Grenz- und maritime Lageübersicht um, oft kofinanziert durch EU-Fonds für innere Sicherheit. Eine solche Diversifizierung für den Doppelnutzen stabilisiert die Gesamtnachfrage und schützt Anbieter vor zyklischen Schwankungen im Verteidigungsbudget.
Geografische Analyse
Westeuropa erfasste den Löwenanteil des Umsatzes im Jahr 2025, da das Vereinigte Königreich, Frankreich und Deutschland zusammen mehr als die Hälfte der Marktgröße des europäischen Marktes für taktische UAV ausmachten. Londons Fahrplan für unbemannte Systeme im Wert von 3,8 Milliarden GBP (4,7 Milliarden USD) garantiert einen stetigen inländischen Auftragsbestand, während Paris und Berlin gleichzeitig nationale und Eurodrone-Programme betreiben, die souveräne und kollaborative Flotten verbinden. Tiefe industrielle Kapazitäten, langjährige Exportkanäle und aktive NATO-Einsätze festigen die regionale Dominanz.
Südeuropa ist der am schnellsten wachsende Block; Spaniens CAGR-Trajektorie von 14,15 % wird durch Endmontagelinien in Sevilla und Madrid angetrieben, die Eurodrone-Arbeitsanteile und einheimische Entwicklung aufnehmen. Italien nutzt mediterrane Grenzsicherheitsimperative, um Leonardo-Lieferungen in Verteidigungs- und Küstenwachkonten anzukurbeln, während Griechenland und Portugal EU-Kohäsionsfonds für die ISR-Küstenabdeckung anzapfen.
Nord- und Osteuropa prägen gemeinsam die strategische Dringlichkeit des Marktes. Finnland, Schweden und Norwegen priorisieren arktisgeeignete Drohnen zur Überwachung erweiterter NATO-Grenzen. Polens Budget von 890 Millionen USD und die gebündelten Ausschreibungen der baltischen Trio lenken Aufträge auf robuste, gegen elektronische Kriegsführung widerstandsfähige Modelle. EU-Finanzierungen für die östliche Partnerschaft fördern auch den Fähigkeitsaufbau in der Ukraine, Moldau und Georgien und schaffen künftige Exportstützpunkte für EU-Hersteller, sobald der Wiederaufbau Fahrt aufnimmt.
Regulatorisches Umfeld
In der EU unterliegen zivile unbemannte Betriebsabläufe dem EASA-Rahmenwerk, verankert durch die Durchführungsverordnung (EU) 2019/947 der Kommission (offene, spezielle und zulassungspflichtige Kategorien) sowie damit verbundene Produktvorschriften. Diese Kombination prägt Zertifizierungspfade und Betriebsgenehmigungen für nichtstaatliche Einsätze wie Unterstützung der Grenzsicherheit, Katastrophenhilfe und Infrastrukturüberwachung. Ein zentraler Ankerpunkt im Jahr 2026 war die Veröffentlichung einer im Juni 2026 aktualisierten Fassung der Easy Access Rules for Unmanned Aircraft Systems durch die EASA, die die SORA-2.5-Methoden (über JARUS) integriert. Sie stärkte die standardisierte Risikobewertung für BVLOS und komplexere Einsätze in U-Space-fähigen Umgebungen.
Für militärische und andere staatliche Einsätze legt die EASA keine Kompetenzen fest, doch Interoperabilitäts- und Lufttüchtigkeitsnormen werden stark von der NATO-Standardisierung beeinflusst, insbesondere STANAG 4671 für Lufttüchtigkeitsanforderungen und STANAG 4586 für UAV-Steuerungsschnittstellen. Diese praktische Compliance-Ebene treibt europäische taktische UAV-Designs hin zu gemeinsamen C2-Schnittstellen und grundlegenden Zertifizierungspraktiken, um Koalitionsoperationen und Flugzugang im nicht abgetrennten Luftraum zu unterstützen. Gleichzeitig beeinflussen nationale Exportgenehmigungsregelungen weiterhin grenzüberschreitende Transfers innerhalb Europas.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Flugzeugstrukturen und Antrieb (einschließlich Hybridintegration), Missionsnutzlasten (EO/IR, SAR, SIGINT), Datenverbindungen und Verschlüsselung, Bodenkontroll- und Missionssoftware sowie anschließend Montage und Test. Die Nachhaltung folgt durch Ersatzteile, Upgrades, Schulung und MRO. Europäische Beschaffungsprioritäten betonen zunehmend souveräne Subsysteme, insbesondere sichere Funkgeräte/Datenverbindungen und Antriebe, gestützt durch industriepolitische Initiativen auf EU-Ebene wie die European Defence Industrial Strategy (EDIS) und das European Defence Industry Programme (EDIP). Beschaffungsgetriebene Inhaltsanforderungen, einschließlich SAFE-basierter Beschränkungen für Nicht-EU-Inhalte, drängen zudem Hauptauftragnehmer und KMU zur Lokalisierung kritischer Komponenten.
Die Skalierung der Fertigung erweist sich als entscheidendes Glied, da automobiltaugliche Prozesse in das Verteidigungsdrohnen-Ökosystem einfließen. Im Juni 2026 ging die Renault Group eine Partnerschaft mit Thales ein, um die Loitering-Munition Toutatis zu industrialisieren, wobei vom 3D-Druck zum Spritzguss übergegangen wird, mit einem angestrebten Durchsatz in der Größenordnung von 1.000 Einheiten pro Monat. Parallele Initiativen im Rahmen des Build-with-Ukraine-Rahmenwerks, darunter eine im Juni 2026 unterzeichnete Absichtserklärung zur Drohnenfertigung in Litauen, verdeutlichen einen zweiten Lieferkettenweg, der Produktionskapazitäten in die EU verlagert, um kriegsbedingte Einschränkungen zu verringern und zugleich den Pool qualifizierter Montage-, Test- und Integrationsstandorte zu erweitern.
Wettbewerbslandschaft
Analyse des Marktanteils der Anbieter im europäischen Markt für taktische UAV
Der europäische Markt für taktische UAV ist derzeit mäßig konzentriert, wobei die fünf größten Anbieter den Großteil des Umsatzes im Jahr 2024 auf sich vereinen, während aufstrebende Spezialisten schnell Nischensegmente besetzen. Airbus Defence and Space, Leonardo, Thales, BAE Systems und Saab behaupten ihre Führungsposition durch jahrzehntelange Verteidigungsbeziehungen, zertifizierte Qualitätssysteme und umfangreiche Servicenetzwerke. Airbus gewann im Januar 2025 einen Rekordauftrag über 890 Millionen EUR (952,3 Millionen USD) für 240 Einheiten aus Deutschland und unterstrich damit seinen Skalenvorteil.
Disruptoren wie Quantum-Systems, Helsing und israelische Unternehmen mit europäischen Werken konzentrieren sich auf Hybrid-VTOL-Designs, vernetzte Schwärme und KI-gestützte Edge-Analytik. Die Finanzierungsrunde von Quantum-Systems über 67 Millionen EUR (71,1 Millionen USD) finanziert neue Linien in Deutschland und Frankreich, um die wachsende Nachfrage nach seinem Vector VTOL zu befriedigen. Strategische Allianzen nehmen zu: Thales und Helsing gründeten ein Gemeinschaftsunternehmen zur Integration von Echtzeit-Autonomiemodulen, während Leonardo den britischen Hersteller leichter Drohnen Tekever übernahm, um Aufträge auf dem Heimatmarkt zu sichern.
Nachhaltige Differenzierung wird von der Robustheit gegenüber elektronischer Kriegsführung, der Antriebsvielseitigkeit und sicheren cloudnativen Missionsplanungssuiten abhängen. Anbieter, die offene Architektur-APIs und NATO-akkreditierte Cyberhärtung liefern, werden Marktanteile gewinnen, da die Doktrin zunehmend Multi-Domain- und Multi-Anbieter-Plug-and-Play-Interoperabilität vorschreibt.
Marktführer der europäischen Branche für taktische UAV
Leonardo S.p.A.
Airbus SE
BAYKAR MAKİNA SANAYİ VE TİCARET A.Ş.
Elbit Systems Ltd.
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Beschaffungsinstrumente und Standardisierungskanäle schaffen Freiräume für Anbieter, die Volumen, Interoperabilität und schnelle Nachhaltung liefern können. Das EU-SAFE-Instrument (verabschiedet im Mai 2025) wird bereits für taktische UAS-Beschaffungsmaßnahmen in Europa genutzt. Rumäniens Auswahl von Quantum-Systems-Vector-Aufklärungssystemen im Rahmen von SAFE (Mai 2026) und Polens Verträge über GLADIUS-Aufklärungs- und Angriffseinheiten, 190 FLYEYE-Systeme und über 400 WARMATE-Loitering-Munitionen, finanziert unter SAFE (Mai 2026), verdeutlichen, wie diese Vergaben Anbieter belohnen, die konforme C2-Schnittstellen und widerstandsfähige Kommunikation zusammen mit skalierbaren Schulungs-, Ersatzteil- und Upgrade-Paketen liefern.
Industrielle Skalierung und Lokalisierung prägen ebenfalls die Vergabefähigkeit. Im Jahr 2026 verweisen Ankündigungen auf mehrere Skalierungswege, darunter Renault und Thales, die die Toutatis-Produktion mithilfe automobilem Fertigungswissen skalieren (Juni 2026), sowie ausländische Marktteilnehmer, die EU-basierte Produktionsstrukturen aufbauen, zum Beispiel EDGE Europe, das sich in Paris niederlässt mit Plänen für Produktionsstandorte in der Region Bordeaux, einschließlich einer UAV-Linie mit einer Kapazität von 10.000 Einheiten pro Jahr (Juni 2026). Gleichzeitig institutionalisieren NATO-ausgerichtete Beschaffungskanäle weiterhin Beschaffungs- und Integrationspfade. Deutschlands Auswahl von AeroVironment für Puma-AE/LE-Fähigkeiten im Rahmen seines LARUS-Aufklärungsprogramms über eine NSPA-Bestellung ist ein solches Beispiel.
Aktuelle Branchenentwicklungen
- Juli 2026: AeroVironment wurde ausgewählt, um Puma-AE/LE-Fähigkeiten für Deutschlands LARUS-Aufklärungsprogramm im Rahmen einer NSPA-Beschaffung zu liefern. Lieferungen sind bis Ende 2026 geplant. Die Vergabe stärkt die NATO-Agenturbeschaffung als Weg zu schnellerer Einsatzfähigkeit und schafft einen Wettbewerbsmaßstab für Anbieter kompletter taktischer UAS-Pakete, einschließlich Schulung, Ersatzteilen und Nachhaltung.
- Juni 2026: Die italienische Regierung genehmigte das Joint Venture zwischen Leonardo und BAYKAR MAKINA SANAYI VE TICARET A.S. (LBA Systems) als 50:50-Partnerschaft mit Sitz in Italien, mit Exportbedingungen, die den Verkauf an EU- und NATO-Politik ausrichten. Die Errichtung einer EU-Fertigungs- und Governance-Basis für Baykar-verknüpfte Programme erweitert die Anbieteroptionen für europäische Käufer und fügt gleichzeitig Compliance- und Exportkontrollüberlegungen für grenzüberschreitende Kampagnen hinzu.
- Juni 2025: Frankreich unterzeichnete eine Rahmenvereinbarung für das Airbus-VSR700-Programm. Der Schritt unterstützt eine langfristige Flottenplanung und industrielle Kontinuität für eine taktische Drehflügler-UAS-Linie und deutet zugleich auf eine anhaltende europäische Präferenz für strukturierte Mehrjahresrahmenwerke hin, die Entwicklung, Produktion und Unterstützung bündeln.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der europäische Markt für taktische UAV die Umsätze, die durch taktische unbemannte Luftfahrzeuge erzielt werden, die von europäischen Endnutzern für Verteidigungs- und Sicherheitsmissionen beschafft und eingesetzt werden, zusammen mit den Kernbordsystemen, die typischerweise mit der Plattform verkauft werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Hobbydrohnen, die meisten kommerziellen Filmdrohnen sowie rein strategische oder sehr hoch fliegende Langzeit-UAV-Programme aus, die außerhalb der taktischen Beschaffungslinien liegen.
Übersicht der Segmentierung
- Nach Plattformtyp
- Starrflügler
- Drehflügler
- Hybrid-VTOL
- Nach Gewichtsklasse
- Mikro/Nano (unter 5 kg)
- Mini (5 bis 20 kg)
- Leichte taktische Einheit (20 bis 150 kg)
- Mittlere taktische Einheit (150 bis 600 kg)
- Schwere taktische Einheit (über 600 kg)
- Nach Reichweitenkategorie
- Kurzstrecke (unter 50 km)
- Mittelstrecke (50 bis 200 km)
- Langstrecke (über 200 km)
- Nach Antriebsart
- Elektrisch
- Hybrid
- Konventionell (Verbrennungsmotor)
- Nach Anwendung
- Militär
- Strafverfolgung
- Katastrophen- und Notfallreaktion
- Umweltüberwachung
- Sonstige Anwendungen
- Nach Land
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Verteidigungshaushalts- und Beschaffungssignalen, da die Ausgaben für taktische UAV weitgehend programmgetrieben sind. Wir prüften Quellen wie NATO-Verteidigungsausgabentabellen, Veröffentlichungen der Europäischen Verteidigungsagentur und Mitteilungen nationaler Verteidigungsministerien, die Ausschreibungen, Vergaben und Lieferpläne ankündigen.
Um die Annahmen zu Plattformen und Missionen zu fundieren, verwiesen wir zudem auf offene Quellen wie EASA- und SESAR-Material zu U-Space- und BVLOS-Regeln, UN-Comtrade-ähnliche Handelsstatistiken, soweit relevant für Flugzeugzellen und Sensoren, sowie OECD- oder Eurostat-Makroreihen für länderspezifische Deflatoren und Wechselkurse. Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Fachpresse im Verteidigungsbereich wurden genutzt, um Produktpositionierung, Liefertermine und typische Paketinhalte zu überprüfen. Für einige private Anbieter nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Forschungsrichtung und Produktreife zu validieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Erhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in Europa tatsächlich als taktisch gilt, und wie Verträge zwischen Luftfahrzeug, Nutzlast, Bodenkontrolle sowie Schulung oder Unterstützung aufgeteilt werden. Wir sprachen mit Interessengruppen entlang der Kette, darunter Beschaffungs- und Programmteams der Verteidigung, Integratoren und Komponentenspezialisten, um Lieferumfänge, Upgrade-Zyklen und Preisentwicklungen nach Land und Missionstyp zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 13% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 19% | Manager: 54% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Verteidigungsbeschaffungs- und Lieferpipelines für wichtige europäische Länder rekonstruiert und dann anhand typischer Stückpreise für taktische UAV-Systeme sowie Erneuerungszyklen für Nutzlasten und Bodengeräte in Jahresausgaben umgerechnet werden. Da veröffentlichte Vertragswerte häufig mehrere Posten zusammenfassen, wurden die Summen anhand von Aufteilungsannahmen aus Interviews angepasst und dann auf die regionale Zahl hochgerechnet.
Das Modell verwendete nachvollziehbare praktische Eingaben: angekündigte Programmzeitpläne, gemeldete Flottenzuwächse und -ersetzungen, typischer Nutzlastmix für ISR-Missionen, Schulungs- und Ersatzteilquoten in Systempaketen sowie der Anteil von Upgrades gegenüber Neubeschaffungen in einem bestimmten Jahr. Um die Summen realistisch zu halten, wurden gezielte Bottom-up-Prüfungen anhand von Stichproben aus Preis-mal-Volumen-Bereichen bekannter Lieferungen durchgeführt, ergänzt durch Kanalprüfungen zu Integrations- und Unterstützungsintensität. Wo Länderdaten dünn waren, wurden Lücken anhand von Proxy-Verhältnissen basierend auf Verteidigungsausgabenmustern und beobachteter Einführung taktischer ISR-Plattformen in vergleichbaren europäischen Streitkräften geschlossen.
Die Prognose stützte sich auf Szenarioanalysen, da sich die Beschaffung mit politischen Änderungen und konfliktbedingter Dringlichkeit verschieben kann. In jedem Szenario variierten wir Vergabezeitpunkte, Lieferverzögerungen und Upgrade-Raten und richteten den endgültigen Verlauf anschließend am Expertenkonsens zu wahrscheinlichen Haushaltsprioritäten und Missionsbedarf aus.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie der Richtung der Verteidigungshaushalte, öffentlichen Vertragsankündigungen und sichtbaren Aktivitäten bei Plattformeinsatz und -ersatz abgeglichen. Wenn ein länderspezifisches Ergebnis unstimmig erschien, wurden die Annahmen überprüft und Folgegespräche ausgelöst, um Paketaufteilungen oder Liefertermine erneut zu prüfen.
Vor der endgültigen Freigabe durchlaufen Modell und Berechnungen mehr als eine Analystenprüfung, damit Einheitenlogik, Währungsumrechnungen und Jahresabgleiche konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Programmvergaben, Stornierungen oder größeren konfliktbedingten Beschaffungsverschiebungen. Unmittelbar vor der Lieferung wird eine erneute Durchsicht vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des europäischen taktischen UAV-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die Ausgaben für taktische UAV in Europa können stark voneinander abweichen, da Autoren nicht immer dieselben Systemkomponenten berücksichtigen und zudem unterschiedliche Jahre für Währungsumrechnung und Vertragszeitpunkte wählen können. Ein weiterer häufiger Grund ist, dass einige Schätzungen benachbarte Kategorien vermischen, was die Gesamtsumme verändert, auch wenn die Wachstumsgeschichte ähnlich erscheint.
Einige externe Gesamtsummen scheinen taktische UAV in breitere militärische Drohnenkategorien einzubeziehen oder langfristige Dienstleistungen und breitere UAS-Missionsfamilien über taktische ISR hinaus hinzuzufügen. Bei Mordor Intelligence beschränkt sich die Zählung auf den Wert taktischer UAV-Systeme, der mit europäischen Beschaffungs- und Lieferplänen verknüpft ist, und wird anschließend anhand von Paketaufteilungsprüfungen für Luftfahrzeug, Nutzlast und Bodenkontrolle validiert, statt eine einzige gebündelte Ausgabenzahl anzunehmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,54 Mrd. USD (2025) | |
| Fachzeitschrift A | 1,73 Mrd. USD (2026) | Verwendet eine Momentaufnahme für das Folgejahr, die Verschiebungen im Liefertermin widerspiegeln kann, und scheint Vertragswerte als ausgelieferten Umsatz zu behandeln, ohne Anpassungen für Verzögerungen oder Paketaufteilungen vorzunehmen. |
| Globale Unternehmensberatung B | 3,80 Mrd. USD (2025) | Fasst taktische UAV wahrscheinlich in eine breitere Gesamtsumme militärischer Drohnen in Europa zusammen, die größere Klassen und mehrjährige Dienstleistungsebenen umfassen kann, die im Basisjahr nicht einheitlich als Plattformumsatz verbucht werden. |
Die Streuung erklärt sich hauptsächlich dadurch, was einbezogen wird und wie Vertragswerte in Jahresumsätze umgerechnet werden. Wird das Systempaket in Kernelemente aufgeteilt und an Lieferungen ausgerichtet, lässt sich die Marktgröße leichter auf Programme zurückführen und in künftigen Aktualisierungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der europäische Markt für taktische UAV bis 2031 sein?
Es wird prognostiziert, dass er 3,07 Milliarden USD erreichen wird, mit einer CAGR von 12,18 % über den Zeitraum 2026–2031.
Welcher Plattformtyp führt die aktuelle Nachfrage an?
Starrflügler-Drohnen beherrschen 2025 mit 65,80 % des Umsatzes dank langer Ausdauer und hoher Nutzlastkapazitäten.
Welches Segment wächst am schnellsten?
Hybrid-VTOL-Flugzeuge zeigen das schnellste Wachstum und legen bis 2031 mit einer CAGR von 15,88 % zu.
Warum gilt Spanien als Wachstumsschwerpunkt?
Strategische staatliche Förderung und lokale Produktionspartnerschaften geben Spanien eine CAGR-Prognose von 14,15 %.
Welcher Technologietrend prägt neue Beschaffungen?
KI-gestützte Schwarmautonomie wird nach erfolgreicher NATO-Experimentierung zu einer Beschaffungspriorität.
Was schränkt den grenzüberschreitenden Drohnenverkauf innerhalb der EU ein?
Unterschiedliche Exportlizenzregelungen verlängern Lieferzyklen um 6–14 Monate und erhöhen die Kosten um bis zu 20 %.
Seite zuletzt aktualisiert am:



