
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
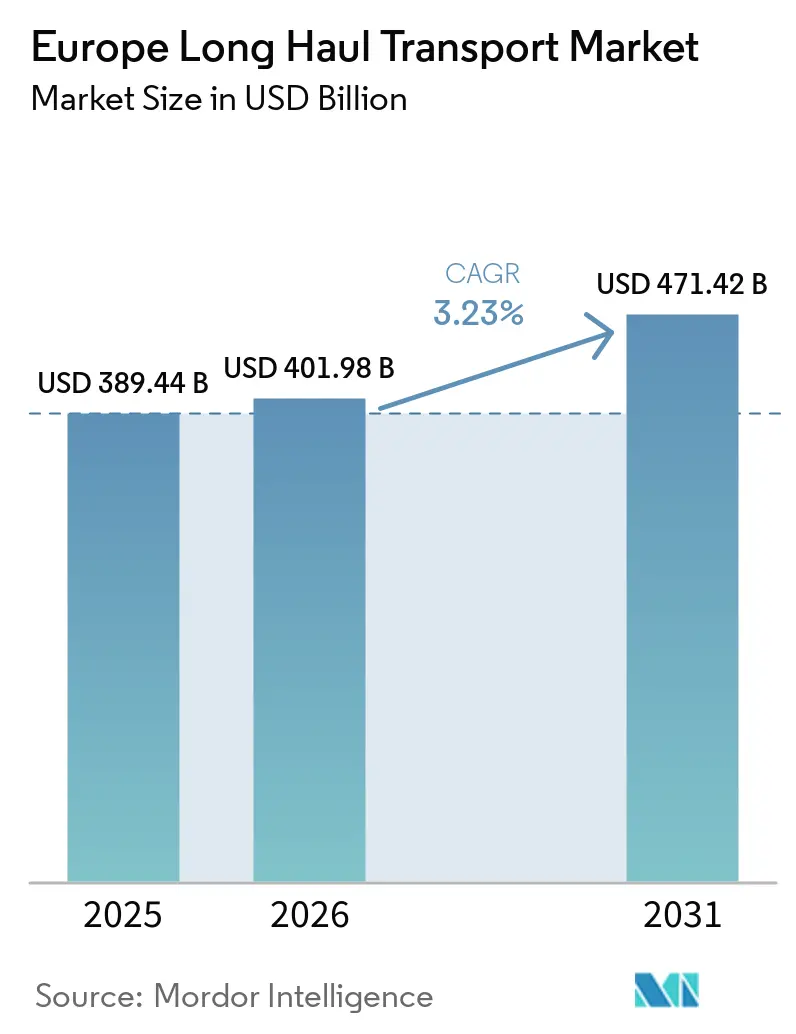
| Marktgröße im Basisjahr (2025) | 389.44 Milliarden US-Dollar |
| Marktgröße (2026) | 401.98 Milliarden US-Dollar |
| Marktgröße (2031) | 471.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.23 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Fernverkehrsmarktes durch Mordor Intelligence
Die Marktgröße des europäischen Marktes für Langstreckentransport wurde im Jahr 2025 auf 389,44 Milliarden USD geschätzt und soll von 401,98 Milliarden USD im Jahr 2026 auf 471,42 Milliarden USD bis 2031 wachsen, bei einem CAGR von 3,23 % während des Prognosezeitraums (2026–2031).
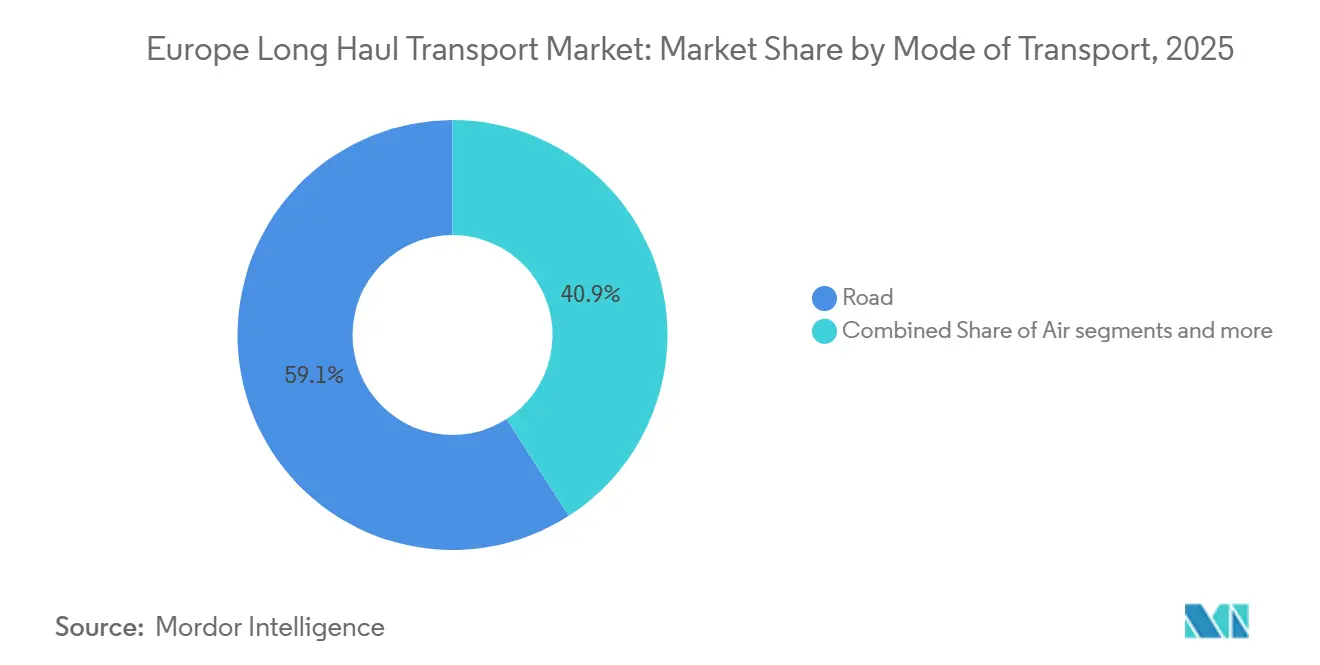
Die Wachstumsdynamik des Marktes stützt sich auf den fest verankerten Frachtbedarf der Industrie, den rasanten Aufstieg des E-Commerce sowie eine aktive Fusions- und Übernahme-Pipeline, die Volumen bei einer schrumpfenden Anzahl multimodaler Anbieter konzentriert. Gleichzeitig setzen Dekarbonisierungsfristen und Infrastrukturlücken kapital- und betriebsseitige Belastungen, die die Margen in entgegengesetzte Richtungen ziehen. Der Straßentransport behauptete im Jahr 2025 einen Marktanteil von 59,10 % im europäischen Markt für Langstreckentransport, da Just-in-time-Produktion und hochfrequente Einzelhandelsbelieferung weiterhin Tür-zu-Tür-Flexibilität erfordern. Der Luftfrachtbereich entwickelt sich zum am schnellsten wachsenden Transportmodus und expandiert bis 2031 jährlich um 4,75 %, unterstützt durch zunehmende grenzüberschreitende Paketsendungen sowie zeit- und temperaturempfindliche Pharmasendungen, die strenge Lieferbedingungen erfordern.
Wesentliche Erkenntnisse des Berichts
- Nach Transportmodus entfiel im Jahr 2025 ein Marktanteil von 59,10 % am europäischen Fernverkehrsmarkt auf den Straßentransport, der weiter wächst, obwohl für den Luftfrachtverkehr die höchste CAGR von 4,75 % bis 2031 prognostiziert wird.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 32,55 % an der Größe des europäischen Fernverkehrsmarktes auf die Fertigungsindustrie, während der Groß- und Einzelhandel bis 2031 mit einer CAGR von 3,72 % wächst.
- Geografisch betrachtet erzielte Deutschland im Jahr 2025 einen Umsatzanteil von 23,40 %; Polen verzeichnet mit einer CAGR von 3,83 % bis 2031 das stärkste Wachstum, da das Nearshoring zunimmt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| EU-Grüner Deal und Fit-for-55-Ziele zur Verkehrsverlagerung | 0.9% | EU-weit, am stärksten in Deutschland, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Ausbau der TEN-V-Megaprojekte (Rail Baltica, Fehmarnbelt-Tunnel usw.) | 0.6% | Baltische Staaten, Deutschland, Dänemark, Polen | Langfristig (≥ 4 Jahre) |
| Explosionsartiges E-Commerce-Wachstum treibt Paket- und Luftfrachtnachfrage | 1.1% | Global, konzentriert im Vereinigten Königreich, Deutschland, Frankreich, Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung und 4PL-Integration über Transportmodi hinweg | 0.5% | EU-weit, angeführt von Deutschland, Niederlanden, Belgien | Mittelfristig (2–4 Jahre) |
| Einführung von Nullemissions-Kraftstoffen und Landstrominfrastruktur | 0.4% | Große Häfen: Rotterdam, Hamburg, Antwerpen, Barcelona | Langfristig (≥ 4 Jahre) |
| Resilienzstrategien nach der Pandemie und Nearshoring-Strategien | 0.7% | Polen, Tschechische Republik, Ungarn, mit Ausstrahlungseffekten auf Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Grüner Deal und Fit-for-55-Ziele zur Verkehrsverlagerung
Das Fit-for-55-Paket legt rechtsverbindliche CO₂-Reduktionen fest, die Verlader dazu veranlassen, Fernverkehrsvolumen von der Straße auf Schiene oder Binnenwasserstraßen umzuleiten, doch Terminalengpässe und Einschränkungen in der letzten Meile lenken die tägliche Nachfrage weiterhin in Richtung LKW. Der um 80 % niedrigere Emissionsausstoß der Bahn pro Tonnenkilometer verschafft ihr einen klaren ökologischen Vorteil, doch die Auslastung auf Hauptkorridoren liegt über 85 %, was kaum Kapazitätspuffer lässt. Der CO₂-Grenzausgleichsmechanismus erhöht den Druck zusätzlich, indem er Logistiemissionen in Importkonformitätsprüfungen einbezieht, sodass Beschaffungsteams Frachtkohlenstoffdaten nun mit derselben Sorgfalt bewerten wie einst Kostendaten. Zertifizierungssysteme wie ISO 14083 sind de facto zur Voraussetzung für Ausschreibungen geworden und zwingen kleinere Transportunternehmen, Telematik- und Datenmeldetools anzuschaffen, die sie lange aufgeschoben hatten. Folglich schreiten Flottenmodernisierung und Projekte zur digitalen Transparenz schneller voran als erwartet, auch wenn Verkehrsverlagerungen hinter den politischen Zielen zurückbleiben.
Ausbau der TEN-V-Megaprojekte
Die 870 km langen Normalspurstrecken der Rail Baltica, die durch EU-Mitfinanzierung in Höhe von 1,4 Milliarden EUR unterstützt werden, versprechen eine nahtlose Verbindung zwischen Tallinn und Warschau, doch Genehmigungsverzögerungen verschieben die Inbetriebnahme über 2030 hinaus. Der Schienentunnel durch den Fehmarnbelt verkürzt die Transitzeit zwischen Kopenhagen und Hamburg auf unter drei Stunden, wenn er 2029 in Betrieb geht, und erschließt Frachtströme, die heute über Fährengpässe navigieren müssen[1]. Parallele Ausbauprojekte im deutschen Schienennetz erhalten eine jährliche Förderung von 2,5 Milliarden EUR, doch lokale Grunderwerbsstreitigkeiten verlangsamen die Bauarbeiten vor Ort. Jede Verzögerung bremst den Schienenanteil am Wachstum des europäischen Fernverkehrsmarktes und lässt Straßenspediteure das Volumen absorbieren, trotz Klimazielen. Sekundärinvestitionen in intermodale Güterverkehrszentren und Elektrifizierung hängen vom Abschluss der Hauptstrecken ab, was den Dominoeffekt jedes verpassten Meilensteins verstärkt. Langfristig gestalten diese Verbindungen dennoch die kontinentale Frachtgeographie um, indem sie ein schnelles, emissionsarmes Rückgrat in das Netz einbetten.
Explosionsartiges E-Commerce-Wachstum
Das Luftfrachtaufkommen in Frankfurt, Leipzig und Paris stieg um 8 %, angetrieben durch Kleinsendungen und temperaturkontrollierte Pharmazeutika-Frachtstücke, die Lieferfenster von unter 48 Stunden erfordern. Grenzüberschreitende Paketsendungen stiegen um 15 %, da Marktplatz-Plattformen EU-Lagerbestände integrieren, doch die Digitalisierung des Zollwesens hinkt an Nicht-Schengen-Grenzen noch hinterher und verlängert die Vorlaufzeiten auf Südostrouten. Um wettbewerbsfähig zu bleiben, rüsten Integratoren Frachtflugzeuge mit IoT-gesteuerten Temperaturkontrollen und KI-gestützter Routenplanung nach, die Staus bis auf Stadtteilebene vorhersagen kann.
Konsolidierung und 4PL-Integration
DSVs Übernahme von DB Schenker für 14,3 Milliarden USD schafft einen Speditionsriesen mit einem Umsatz von über 39 Milliarden USD und verleiht ihm eine Einkaufsmacht gegenüber Reedereien und Fluggesellschaften, die mittelgroße Spediteure nicht aufbringen können. Die Skalierung ermöglicht zudem die Bündelung von End-to-End-Verträgen über Luft, See, Schiene und Straße, was die Beschaffung für große Verlader vereinfacht und den Marktanteil in Richtung integrierter Anbieter verschiebt. Digitale Frachtplattformen wie sennder, ausgestattet mit 160 Millionen EUR frischem Kapital, nutzen Algorithmen, um Leerfahrten und Maklerspannen zu reduzieren, und zwingen traditionelle 3PLs entweder in Technologieinvestitionen oder zur Aufgabe von Spotladungen. Die Automobil- und Einzelhandelsbranche führt den Wandel zu 4PL-Modellen an, bei denen ein einziger Koordinator mehrere Transportunternehmen in Echtzeit steuert. Dieser Trend erhöht indirekt die Anforderungen an Daten-Governance und Cybersicherheit in Verträgen und schafft eine neue Markteintrittsbarriere für kleinere Anbieter.
Analyse der Hemmniswirkung*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Kapazitätsengpässe bei Schienenwegen, Häfen und intermodalen Terminals | -0.70% | Deutschland, Niederlande, Belgien, Italien | Kurzfristig (≤ 2 Jahre) |
| Risiko einer Rückverlagerung durch die Richtlinie zu schwereren LKW | -0.30% | Deutschland, Frankreich, Polen, Spanien | Mittelfristig (2–4 Jahre) |
| Fahrer- und Fachkräftemangel in Straßen-, Schienen- und Seegüterverkehr | -0.60% | EU-weit, besonders ausgeprägt in Deutschland, Vereinigtem Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Volatilität der Energie- und Bunkerölpreise | -0.40% | Global, mit Auswirkungen auf See- und Luftfracht | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei Schienenwegen, Häfen und intermodalen Terminals
Die Auslastung des Schienengüterverkehrs auf den Korridoren Rhein-Alpen und Nordsee–Mittelmeer überschritt im Jahr 2024 85 %, was kaum Spielraum für zusätzliche Züge lässt und die Fahrplanzuverlässigkeit beeinträchtigt. Die Terminals in Rotterdam, Antwerpen und Hamburg waren in Spitzenwochen nahezu ausgelastet, wodurch die Verweildauer von Containern über 48 Stunden stieg und der theoretische Tür-zu-Tür-Geschwindigkeitsvorteil der Schiene zunichte gemacht wurde. Automatisierungsprojekte für Terminals sind im Gange, doch Grundstückserwerb und Genehmigungsverfahren dauern oft drei bis fünf Jahre, sodass keine nennenswerte Entlastung vor 2027 erwartet wird. Dieseltraktion deckt noch immer 46 % des europäischen Schienennetzes ab, was den Emissionsvorteil der Verkehrsverlagerung begrenzt und Betreiber dem Kraftstoffpreisrisiko aussetzt. Diese Engpässe bremsen insgesamt den Schienenanteil am europäischen Fernverkehrsmarkt, bis neue Kapazitäten in Betrieb gehen.
Fahrer- und Fachkräftemangel
Im Straßengüterverkehr fehlten im Jahr 2024 rund 400.000 Fahrer, was etwa 7 % der Belegschaft entspricht, bedingt durch eine alternde Bevölkerungsstruktur und die geringe Attraktivität von Fernverkehrsjobs für jüngere Arbeitnehmer. Kabotageeinschränkungen verschärfen das Problem, indem sie die Anzahl inländischer Fahrten begrenzen, die ein ausländischer LKW durchführen darf, und so die Kapazität in saisonalen Spitzenzeiten fragmentieren. Auch Schienenbetreiber sehen sich mit zweijährigen Ausbildungszyklen für Triebfahrzeugführer konfrontiert, was Serviceausweitungen trotz verfügbarer Waggons verlangsamt. Die Kurzseeschifffahrt meldet Offiziersengpässe, die 2024 zu Lohnerhöhungen von 10 % bis 15 % führten – Kosten, die letztlich über Frachtraten weitergegeben werden. Anhaltende Talentlücken verschärfen daher die Spotkapazität und belasten die Logistikbudgets der Verlader insgesamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Straßendominanz trifft auf Aufstieg der LuftfrachtDer Straßentransport behauptete im Jahr 2025 einen Marktanteil von 59,10 % am europäischen Fernverkehrsmarkt, da das dichte Fernstraßennetz des Kontinents zeitkritische Lieferungen stützt, obwohl steigende Dieselkosten und Fahrermangel die Betreibermargen belasten. Die Luftfracht verzeichnet mit einer CAGR von 4,75 % bis 2031 die stärkste Wachstumsdynamik, angetrieben durch das E-Commerce-Paketaufkommen und BIP-konforme Pharmakaltkettenlieferungen, die Premiumpreise erzielen. Die geringeren Emissionen der Schiene pro Tonnenkilometer sind mit der Fit-for-55-Politik vereinbar, doch Kapazitätsengpässe und Umschläge auf der ersten und letzten Meile dämpfen die unmittelbaren Marktanteilsgewinne. Binnenwasserstraßen, über die jährlich 300 Millionen Tonnen Rheinverkehr abgewickelt werden, sind klimabedingten Niedrigwasserunterbrechungen ausgesetzt, die Fracht auf Schiene und Straße verlagern und die Notwendigkeit klimaresilienter Lösungen unterstreichen.
Digitale Frachtplattformen haben den Leerfahrtenanteil auf primären Straßenkorridoren von 25 % auf unter 18 % gesenkt, was die Wettbewerbsfähigkeit von Kleinflotten steigert und die Emissionsintensität senkt. Intermodale Schienenbetreiber setzen IoT-Sensoren ein, die Standort und Erschütterungen erfassen, um Straßentransparenzniveau zu erreichen und eine historische Informationslücke zu schließen. EU-Mittel in Höhe von 500 Millionen EUR zielen inzwischen auf die Schleusenmodernisierung auf Rhein- und Donauabschnitten ab – ein Schritt zur Sicherung der Wettbewerbsfähigkeit der Wasserstraßen gegenüber Dürrerisiken. Die dem Luftfrachtbereich zugeordnete Größe des europäischen Fernverkehrsmarktes soll stetig steigen, da die Paketsendungsdichte zunimmt, was die modale Diversifizierung in unternehmerischen Versandstrategien unterstreicht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Fertigungsindustrie führt, Einzelhandel holt aufDie Fertigungsindustrie behielt im Jahr 2025 einen Anteil von 32,55 % an der Größe des europäischen Fernverkehrsmarktes und stützte sich auf Automobil- und Maschinenbau-Lieferketten, die mit schlanken Lagerbeständen arbeiten und auf synchronisierte Eingangsflüsse angewiesen sind. Groß- und Einzelhandel wird bis 2031 mit einer CAGR von 3,72 % wachsen, da Omnichannel-Modelle Fulfillment-Knoten vervielfältigen und die Nachfrage nach Cross-Docking- und Paketdienstleistungen steigern. Landwirtschaft, Fischerei und Forstwirtschaft sorgen für eine stabile Kühlfrachtennachfrage, wobei die Kühlfahrzeugflotten im Jahr 2024 um 8 % zunahmen, um Mittelmeerprodukte nordwärts zu transportieren. Öl-, Gas- und Bergbausegmente sehen sich mit Dekarbonisierungsgegenwind konfrontiert, benötigen aber weiterhin Schwerlastkapazität und spezialisierte Tankausrüstungen für fossile Brennstoffe und Schüttgutmineralbewegungen.
Baufracht richtet sich nach öffentlichen Bauzyklen; EU-Wiederherstellungsmittel lösten 2024 einen Aufschwung aus, der Zement- und Stahlvolumina auf Vor-Pandemie-Niveaus zurückbrachte. Der Bereich „Sonstige”, der Pharmazeutika, Chemikalien und Elektronik umfasst, unterliegt strengen Produktherkunftsnachweisprotokollen; BIP-zertifizierte Transportunternehmen erzielen Premiumpreise dank validierter Kaltkettenverfahren. Die Fragmentierung des Einzelhandels in Mikro-Fulfillment-Strukturen erhöht die Sendungsfrequenz, verringert jedoch die durchschnittliche Sendungsgröße, steigert den Express-Modus-Anteil und monetarisiert die letzte-Meile-Logistik – wesentliche Beiträge zur Rentabilität der europäischen Fernverkehrsbranche. Nearshoring verlagert die Fertigungsfracht ostwärts, intensiviert aber auch den Sendungsrhythmus und begünstigt Teil-LKW-Ladungs-Spezialisten auf mitteleuropäischen Korridoren.
Geografische Analyse
Markt für Langstreckentransport in Mittel- und Westeuropa
Deutschland beherrschte im Jahr 2025 mit einem Anteil von 23,40 % den europäischen Markt für Langstreckentransport, gestützt auf seine Exportkorridore für die Automobilindustrie sowie multimodale Drehkreuze in Duisburg und Hamburg. Allerdings bremsen Schienenstaus auf der Rhein-Alpen-Achse und ein Fahrermangel von 7 % das Wachstumspotenzial. Polen ist der Wachstumsführer mit einer prognostizierten CAGR von 3,83 % bis 2031, angetrieben durch 8 Milliarden EUR an Nearshoring-Direktinvestitionen und einer Pipeline von 4 Millionen m² neuer Logistikimmobilien, die sich entlang der Ost-West-Autobahnen konzentrieren. Der britische Frachtverkehr nach dem Brexit stabilisiert sich; neue Grenzabfertigungssysteme, die für Ende 2025 erwartet werden, werden jedoch zusätzliche Compliance-Zeit und -Kosten auf den Ärmelkanal-Routen verursachen, was einige Verlader dazu veranlasst, ihre Routen über Benelux-Häfen umzuleiten.
Markt für Langstreckentransport in Südeuropa
Frankreich nutzt seinen doppelten Zugang zum Atlantik und zum Mittelmeer; der Kanal Seine-Nord Europe verbindet Paris bis 2030 mit den nördlichen Wasserstraßen – ein Schritt, der die Wettbewerbsfähigkeit der Binnenschifffahrt im Nord-Süd-Handel neu ausrichten wird. Spanien positioniert den Hafen von Barcelona als südliches Eingangstor; 400 Millionen EUR in Automatisierung reduzieren die Liegezeiten der Schiffe und verankern katalytische Schienen-Binnenschiff-Verbindungen ins Landesinnere. Italien kämpft mit Straßenstaus in den Alpen; der Brenner-Basistunnel, der für 2032 geplant ist, wird einen bedeutenden Teil der Nord-Süd-Verkehrsströme auf die Schiene verlagern und die Transitzeiten zwischen Verona und München verkürzen.
Weitere europäische Märkte
Die Niederlande bleiben mit dem Rotterdamer Umschlag von 440 Millionen Tonnen ein kontinentaler Dreh- und Angelpunkt, der Tiefsee-, Binnenschiff- und Schienenverkehr in einem dicht vernetzten Hinterland integriert. Die nordischen Staaten investieren in Elektro-Lkw-Korridore, während Balkanmitglieder ihre Straßen mit Kohäsionsmitteln ausbauen und damit gemeinsam die Kapazität im Segment „Übriges Europa” steigern. Deutschlands Plan zur Bahndigitalisierung im Umfang von 2,5 Milliarden EUR zielt darauf ab, die Frachtkapazität bis 2030 um 20 % zu erhöhen, doch Genehmigungsverzögerungen riskieren einen Zeitplan-Verzug über 2028 hinaus. Die Lagermieten in Polen steigen, da E-Commerce-Unternehmen und Automobilzulieferer knappe Arbeitskräfte suchen, was die Logistikbudgets erhöht und Ausgaben für Automatisierung antreibt. Schließlich ziehen die im Jahr 2024 angekündigten britischen Freihafenzonen ein moderates Interesse auf sich, da die Betreiber Zollanreize gegen die Komplexität eines Doppelregimes abwägen.
Regulatorisches Umfeld
Die EU-Verkehrspolitik verschärft sich in Bezug auf messbare Dekarbonisierung und grenzüberschreitende Leistungsfähigkeit. Im Jahr 2026 schrieb die Verordnung (EU) 2026/1030 die EN ISO 14083:2023 als gemeinsame Methodik zur Berechnung und Meldung von Treibhausgasemissionen für Verkehrsdienstleistungen vor. Die Änderung bringt die Emissionsbilanzierung in die tägliche Preisgestaltung, Ausschreibungen und Prüfabläufe für Transportbetreiber und Umschlagbetreiber auf EU-verknüpften Strecken.
Auch die digitale Compliance entwickelt sich von einer optionalen zu einer standardisierten Anforderung. Der eFTI-Rahmen gemäß Verordnung (EU) 2020/1056, unterstützt durch die Durchführungsverordnung (EU) 2025/2243, verpflichtet die Behörden der Mitgliedstaaten, elektronische regulatorische Beförderungsinformationen über alle Verkehrsträger hinweg zu akzeptieren. Dies beschleunigt die Einführung zertifizierter Datenplattformen innerhalb der TMS-/ERP-Systeme von Frachtführern. Auf der Infrastrukturseite legt die überarbeitete TEN-V-Verordnung (EU) 2024/1679 gestaffelte Fertigstellungsmeilensteine fest (Kernnetz bis 2030, erweitertes Kernnetz bis 2040, Gesamtnetz bis 2050) und ergänzt Leistungsanforderungen für den grenzüberschreitenden Schienengüterverkehr. Die Verordnung (EU) 2026/1184 führt zudem einen neuen EU-Ansatz für das Kapazitätsmanagement im Schienenverkehr ein, wobei der Rahmen bis zum 12. Dezember 2027 festgelegt werden soll.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Verlader (Fertigung, Einzelhandel, Pharma), Spediteure und 4PL-Anbieter, anlagenbasierte Frachtführer über Straße, Schiene, See und Binnenwasserstraßen sowie Luftfahrt, ergänzt durch eine unterstützende Ebene aus digitalen Plattformen, Terminals, Häfen und Kontrollbehörden. Die Konsolidierung unter großen Spediteuren begünstigt gebündelte Beschaffung über verschiedene Verkehrsträger, während digitale Frachtplattformen und Telematikanbieter die Lkw-Auslastung und Sichtbarkeit der Dienstleistungen verbessern. Intermodale Terminals und Schnittstellen zwischen Hafen und Schiene bleiben entscheidende Knotenpunkte, da die Zuverlässigkeit auf den zentralen Langstreckenkorridoren häufig an diesen Schnittstellen entschieden wird. Staus oder begrenzte Slotverfügbarkeit an diesen Knotenpunkten können auch die Vorteile von Schienen- oder Kurzstreckenseeverkehr ausgleichen.
Politisch getriebene Digitalisierung und Korridorfinanzierung verändern, wie Informationen und Kapazitäten durch die Kette fließen. Die eFTI-Einführung treibt den papierlosen regulatorischen Datenaustausch in den täglichen Betrieb, indem sie Frachtführer, Spediteure und Behörden über zertifizierte eFTI-Plattformen und Interoperabilitätsinitiativen verbindet, die über EU-Foren zur Digitalisierung der Logistik koordiniert werden. Auf der physischen Ebene lenken EU-Förderprogramme Kapital in die TEN-V-Anbindung und die Infrastruktur für den Verkehrsträgerwechsel. Im Juli 2025 wählte die Europäische Kommission 94 Verkehrsprojekte für Zuschüsse in Höhe von 2,8 Milliarden EUR im Rahmen der Fazilität „Connecting Europe“ (CEF) aus, und im Juni 2026 startete sie einen neuen CEF-Aufruf über 1,1 Milliarden EUR mit Schwerpunkt auf Schiene, Binnenwasserstraßen und Korridorresilienz. Dies beeinflusst unmittelbar, wo Terminals, Schienenzugänge und grenzüberschreitende Engpässe zuerst angegangen werden.
Wettbewerbslandschaft
Marktkonzentration
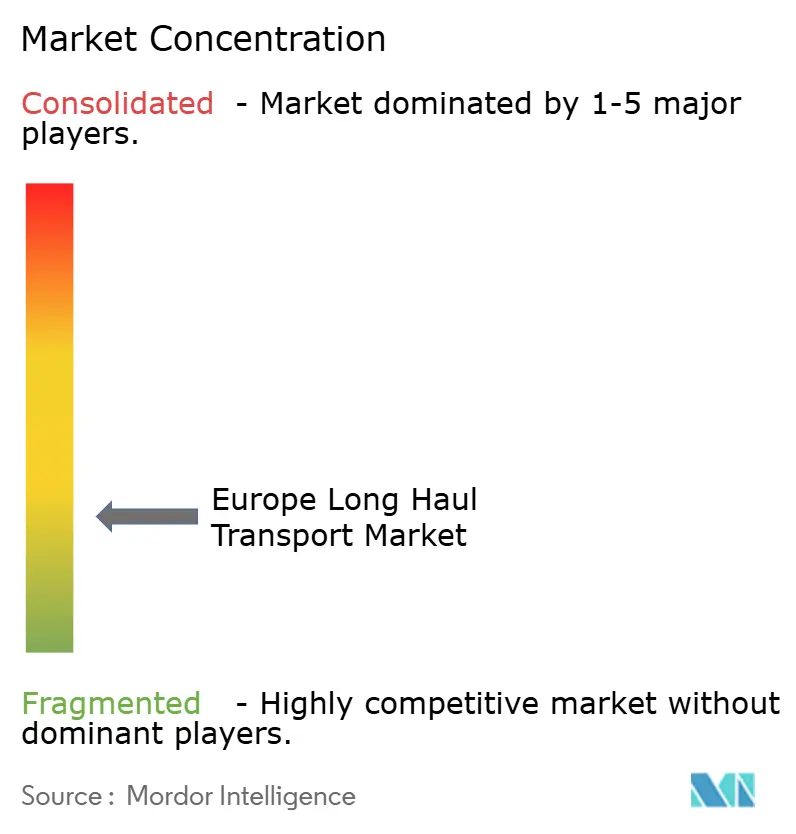
Der europäische Fernverkehrsmarkt bleibt fragmentiert. Die ausstehende Fusion von DSV mit DB Schenker wird das kombinierte Unternehmen in eine Umsatzklasse mit DHL und Kuehne+Nagel katapultieren und eine Belegschaft von mehr als 150.000 Mitarbeitern sowie unübertroffene Verhandlungsmacht bei modalen Verträgen schaffen. Skalenvorteile erstrecken sich nun über Mengenrabatte hinaus auf Technologieausgaben; Unternehmen mit einem Volumen von mehreren Milliarden USD amortisieren Transparenzplattformen und Datenwissenschaftsteams über Tausende von Strecken hinweg – eine Hürde, die anlagenarme Spediteure durch Partnerschaften oder Veräußerungen abfedern.
Spezialisten verteidigen ihre Marktstellung mit Expertise in Gefahrgut, pharmazeutischen Kaltkettendienstleistungen oder der städtischen Mikro-Fulfillment-Logistik, wo regulatorische Compliance und Anlagenspezifität Generalisten abschrecken. Digitale Herausforderer wie sennder und Transporeon drücken die Maklerspannen auf einigen Strecken durch algorithmisches Matching um 20 %, was etablierte Marktteilnehmer zum Investieren oder Akquirieren zwingt, um relevant zu bleiben. Nachhaltigkeitsdifferenzierung gewinnt an Bedeutung; Betreiber unterzeichnen erneuerbare-Energie-PPAs, setzen batterieelektrische LKW ein und erproben Wasserstoff-LKW, um auf Verlader-Dekarbonisierungs-Scorecards anzusprechen, die in den RFQs 2025 verankert sind.
Rail Cargo Group hat Patente für automatische Kupplungen angemeldet, die die Abfertigungszeiten auf Rangierbahnhöfen verkürzen und die Rolle der Technologie bei der Kapazitätssteigerung ohne neue Gleise veranschaulichen. Autonome LKW-Pilotprojekte lassen Fahrzeugkolonnen auf deutschen Autobahnen fahren, doch der kommerzielle Rollout wartet auf harmonisierte Haftungsregeln, die in den Mitgliedstaaten noch fragmentiert sind. Private-Equity-Rollups florieren in fragmentierten Teilsegmenten und verknüpfen regionale Spediteure, um Dichte zu gewinnen und Kraftstoff- oder Mautrabatte auszuhandeln – ein Modell, das im Benelux-Raum und im Vereinigten Königreich aktiv ist.
Marktführer der europäischen Fernverkehrsbranche
-
Girteka Logistics
-
DHL Group
-
DSV A/S
-
Dachser
-
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Langstreckentransport Unternehmen in diesem Bericht
- DHL Group
- Kuehne + Nagel
- DSV A/S
- Dachser
- Girteka Logistics
- Waberer’s International
- Raben Group
- H. Essers
- Primafrio
- Turners (Soham) Ltd
- DFDS Logistics
- SNCF
- GXO Logistics
- Culina Group
- CMA CGM
- ROHLIG SUUS Logistics SA
- GRUBER Logistics SpA
- Hapag-Lloyd
- Rail Cargo Group
- InterRail Group
Marktchancen und Zukunftsaussichten
Die durch Compliance vorangetriebene Digitalisierung und standardisierte CO2-Berichterstattung schaffen kurzfristig Freiraum für Dienstleister, die Emissionstransparenz und papierlose Dokumentation in Fernverkehrsangebote integrieren können. Die Verordnung (EU) 2026/1030 (EN ISO 14083:2023) macht die vergleichbare THG-Berechnung zu einer Anforderung statt zu einem Unterscheidungsmerkmal. Dies erhöht die Nachfrage nach überprüfbaren Emissionsdaten auf Streckenebene, Berichterstattung auf Hub-Ebene und integrierten Arbeitsabläufen, die Beschaffungs- und Behördenprüfungen der Verlader bestehen können. Gleichzeitig schafft die eFTI-Umsetzung (Verordnung (EU) 2020/1056 und die Durchführungsvorschriften von 2025) einen betrieblichen Anreiz, dokumentenintensive grenzüberschreitende Prozesse durch zertifizierte elektronische Austauschverfahren zu ersetzen, was Spediteure und Frachtführer begünstigt, die eFTI-fähige Funktionen über multimodale Bewegungen hinweg integrieren können.
Dekarbonisierte Fernverkehrsabläufe und korridorbezogene Infrastrukturverbesserungen bieten zudem kommerziell greifbaren Raum für First Mover, die auf Elektro-Lkw- und intermodale Lösungen setzen. Im Juni 2026 billigten EU-Minister die ersten zwei Fahrpläne im Rahmen der Clean Transport Corridor Initiative für die Korridore Skandinavien-Mittelmeer und Nordsee-Ostsee, wodurch der Fernverkehrseinsatz enger an die TEN-V-Lade- und Korridorbereitschaft gekoppelt wird. Auch Unternehmensmaßnahmen zeigen monetarisierbare Anwendungsfälle. Im Mai 2026 kooperierten VELUX und LOTS Group, um elektrifizierte Logistik auf einer 1.250 km langen Rundstrecke zu betreiben, was zeigt, dass batterieelektrische Langstreckenbetriebe auf bestimmten Strecken tatsächlich durchgeführt werden und nicht auf Pilotprojekte beschränkt bleiben. Bei der Infrastrukturpipeline lenkte die EU weiterhin Kapital in die Korridorkapazität über CEF, einschließlich des CEF-Aufrufs über 1,1 Milliarden EUR im Juni 2026. Dies unterstützt Möglichkeiten für Frachtführer und 4PL-Anbieter, Kapazitäten auf ausgebauten Schienen- und Binnenwasserstraßenverbindungen zu sichern und korridorspezifische Serviceprodukte zu entwickeln, die Straßenverkehr mit Schiene oder Kurzstreckenseeverkehr kombinieren.
Neueste Industrielle Entwicklungen in Europäischer Markt für Langstreckentransport
- Juni 2026: DHL Group kündigte ein Investitionsprogramm in Höhe von rund 160 Millionen EUR in Frankreich für 2026-2027 an, um die Logistikinfrastruktur zu stärken und den Übergang zu saubarer Energie zu unterstützen. Der Plan zielt auf Kapazitäts- und Anlagenverbesserungen ab und umfasst Maßnahmen zum Ausbau elektrifizierungsbezogener Fähigkeiten, wodurch die Netzwerkentwicklung mit den Dekarbonisierungsanforderungen der Verlader in einem wichtigen europäischen Frachtmarkt in Einklang gebracht wird.
- Mai 2025: DSV A/S schloss die Übernahme von DB Schenker für rund 14,3 Milliarden EUR ab. Der Deal erhöht die Größenordnung im europäischen Speditions- und Kontraktlogistikgeschäft erheblich und stärkt die Fähigkeit von DSV, multimodale Fernverkehrslösungen zu bündeln und Kapazitäten mit Frachtführern zu verhandeln.
- August 2024: Kuehne+Nagel gewann ein 5-jähriges Mandat für die Beschaffungslogistik über 12 europäische Automobilwerke hinweg. Der Vertrag bündelt den Fernverkehrstransport und die Logistikkoordination über mehrere Standorte hinweg und stärkt die Rolle großer Integratoren bei der Steuerung synchronisierter Fertigungsabläufe.
Europäischer Markt für Langstreckentransport Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse aus Langstrecken-Frachttransportdienstleistungen innerhalb Europas, bei denen Sendungen über längere Distanzen befördert und über organisierte Transportnetzwerke zwischen Ländern abgewickelt werden.
Ausschlüsse aus dem Geltungsbereich: Personentransportdienstleistungen sowie lokale Kurzstrecken- oder Letzte-Meile-Lieferaktivitäten sind von den Marktwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Transportmodus
- Straße
- Schiene
- See- und Binnenwasserstraßen
- Luft
- Nach Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigungsindustrie
- Öl und Gas, Bergbau und Gewinnung von Steinen und Erden
- Groß- und Einzelhandel
- Sonstige
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Spanien
- Italien
- Niederlande
- Frankreich
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen mit der Kartierung der Branche anhand öffentlicher Statistiken und politischer Dokumente, die Frachtbedarf, Netzwerkkapazität und modale Trends in Europa beschreiben. Typische Referenzen umfassen Eurostat-Datensätze zum Güterverkehr, Verkehrs- und Klimapakete der Europäischen Kommission, UNECE-Verkehrsstatistiken sowie OECD-Verkehrsindikatoren, die dazu beitragen, Annahmen an beobachtbare Aktivitäten zu knüpfen.
Anschließend ergänzen wir diese Grundlage durch unterstützende Fakten aus Jahresberichten und Investorenpräsentationen von Unternehmen, renommierten Logistik- und Transportmedien sowie Verbandswebsites, die Lkw-Transport, Schienengüterverkehr, Luftfracht und intermodale Korridore abdecken. Für einige Überprüfungen, die sich aus offenen Quellen allein schwer bestätigen lassen, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Import- und Exportsignale auf Sendungsebene sowie Ausschreibungs- und Vertragsverfolgung, wo relevant. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden gesichtet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Um das Modell einem Belastungstest zu unterziehen, führen wir Experteninterviews und strukturierte Umfragen mit Transportunternehmen, Spediteuren, Verladern und Branchenberatern durch, um zu bestätigen, wie sich Tarife, Kapazitäten und Auslastung nach Strecke und Serviceart entwickelt haben. Wir nutzen diese Gespräche auch, um Lücken bei Vertrags- versus Spotpreisen, grenzüberschreitenden Volumina sowie den Auswirkungen von Regulierungen und Kraftstoffkostenüberwälzungen auf Preisentwicklungen auf wichtigen europäischen Korridoren zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Nachfragepool aus europäischen Güterverkehrsaktivitätssignalen rekonstruiert und diese Aktivität dann über beobachtete Preise und den Servicemix mit Dienstleistungserlösen verknüpft. In der Praxis werden Indikatoren wie Gütertonnenkilometer nach Verkehrsträger, grenzüberschreitende Handelsströme, Bestand und Auslastungsentwicklung von Schwerlastfahrzeugen, Kraftstoffkostentrends, die Tarifanpassungen beeinflussen, sowie die Verschiebung zwischen Vertrags- und Spotverkehren genutzt, um die Gesamtwerte realistisch zu halten.
Sobald der Gesamtwert ermittelt ist, plausibilisieren wir ihn durch selektive Bottom-up-Näherungen, wie etwa Stichproben von Streckenpreisbenchmarks multipliziert mit impliziten Sendungsvolumina sowie Umsatzhochrechungen für eine Auswahl repräsentativer Betreiber, bei denen Finanzangaben verfügbar sind. Wo Unternehmensberichte unvollständig sind, werden Lücken durch die Anwendung konservativer Abdeckungsfaktoren geschlossen, die wir anschließend mit Interview-Feedback abgleichen und anpassen, damit die Gesamtwerte mit den übergeordneten Nachfragesignalen konsistent bleiben.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch eine leichte multivariate Regressionsschicht. Die wesentlichen Treiber umfassen die Entwicklung von BIP und Industrieproduktion, den Handelsausblick, den Kraftstoffkostenpfad sowie regulierungsbedingte Betriebseinschränkungen. Die Annahmen werden anschließend durch primäres Feedback verfeinert, sodass die Prognose widerspiegelt, wie Kapazitäten und Preise typischerweise in schwachen und starken Frachtzyklen reagieren.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse durch wiederholte Gegenprüfungen mit unabhängigen Signalen, darunter Gütervolumenreihen, Handelsrichtung und Rentabilitätsindikatoren der Frachtführer, und untersuchen etwaige starke Abweichungen, bevor die Ergebnisse freigegeben werden. Kann eine Abweichung nicht durch ein eindeutiges Ereignis erklärt werden, nimmt das Team erneut Kontakt zu den Befragten auf und überprüft die Preis- und Auslastungsannahmen, bis die Diskrepanz behoben ist.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden erwogen, wenn wesentliche Ereignisse eintreten, wie etwa bedeutende regulatorische Änderungen, Kraftstoffpreisschocks oder größere Netzwerkunterbrechungen. Vor der Auslieferung wird ein abschließender Analystenprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Sichtweise auf Basis neu verfügbarer öffentlicher Daten und bestätigter Feldeingaben erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den europäischen Markt für Langstreckentransport mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Langstreckentransport in Europa können weit auseinanderliegen, da der zugrunde liegende Umfang und die Preisbasis von Schätzung zu Schätzung unterschiedlich sind. Unterschiede entstehen in der Regel dadurch, welche Verkehrsträger berücksichtigt werden, ob Kurzstreckensegmente eingemischt sind, welches Jahr als Basisjahr gilt und wie Währungs- und Inflationsannahmen angewendet werden.
Paket- und Letzte-Meile-Liefererlöse liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den Wert im Vergleich zu Schätzungen, die alle Straßenfrachtausgaben als Langstrecke behandeln, nach unten ziehen kann. Eine weitere häufige Lücke besteht darin, ob multimodale Segmente (Schiene, Luft, See, Binnenwasserstraßen) als Teil der Langstreckendienstleistung einbezogen werden und ob das Modell eine Berichterstattung zu konstanten Preisen oder Erlöse zu aktuellen Preisen mit im Jahresverlauf aktualisierten Kraftstoff- und Zuschlagsüberwälzungen verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 389,44 Mrd. USD (2025) | |
| Fachzeitschrift A | 480,00 Mrd. USD (2025) | Verwendet eine breitere Betrachtung der Straßenfrachtausgaben, die wahrscheinlich Langstrecken- mit regionalen Verteilungsaktivitäten vermischt, und kann den Wert überschätzen, wenn Letzte-Meile- und Paketsendungen nicht getrennt werden. |
| Globale Unternehmensberatung B | 250,00 Mrd. USD (2025) | Scheint sich eher auf den reinen Langstrecken-Lkw-Transport zu beschränken, was nicht-straßengebundene Langstreckensegmente und Teile der multimodalen Dienstleistungserlöse auslassen kann, und stützt sich möglicherweise auf makrobasierte Allokationsanteile ohne streckenbezogene Preisüberprüfungen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Langstreckendienstleistungserlös gezählt wird und wie die Preisbasis über die Jahre behandelt wird. Indem der Geltungsbereich eng gehalten und die Gesamtwerte anschließend mit Güterverkehrsaktivitätssignalen sowie interview-gestützten Tarif- und Auslastungsrealitäten abgeglichen werden, bleibt die endgültige Zahl auf einfache, nachvollziehbare und reproduzierbare Eingaben zurückführbar.
Im Bericht beantwortete wesentliche Fragen
Was ist der Wert des europäischen Fernverkehrsmarktes im Jahr 2026?
Der europäische Fernverkehrsmarkt beläuft sich im Jahr 2026 auf 401,98 Milliarden USD.
Welcher Transportmodus wird bis 2031 am stärksten wachsen?
Die Luftfracht wird voraussichtlich mit einer CAGR von 4,75 % wachsen, angetrieben durch grenzüberschreitenden E-Commerce und die pharmazeutische Kaltkettenlogistik.
Wie groß ist der deutsche Anteil am kontinentalen Fernverkehr?
Deutschland hielt im Jahr 2025 einen Marktanteil von 23,40 %, gestützt durch Automobil- und Maschinenbau-Exportkorridore.
Welche CAGR wird für den polnischen Fernverkehrssektor erwartet?
Für Polen wird zwischen 2026 und 2031 eine CAGR von 3,83 % prognostiziert, da Nearshoring neue Fertigungsinvestitionen anzieht.
Welches Endverbrauchersegment gewinnt am schnellsten Marktanteile?
Groß- und Einzelhandel führt das Segmentwachstum mit einer CAGR von 3,72 % an, da Omnichannel-Fulfillment die Sendungsfrequenz vervielfacht.
Wie wirkt sich die Konsolidierung auf die Frachtpreissetzungsmacht aus?
Die Skalierung aus Deals wie DSV-DB Schenker verleiht großen 4PLs Verhandlungsmacht gegenüber Transportunternehmen, drückt die Maklerspannen und drängt kleinere Unternehmen in Richtung Technologiepartnerschaften.