
Marktgröße und Marktanteil des europäischen Binnenwasserfrachtverkehrs
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 44.10 Milliarden US-Dollar |
| Marktgröße (2026) | 45.73 Milliarden US-Dollar |
| Marktgröße (2031) | 54.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.69 % |
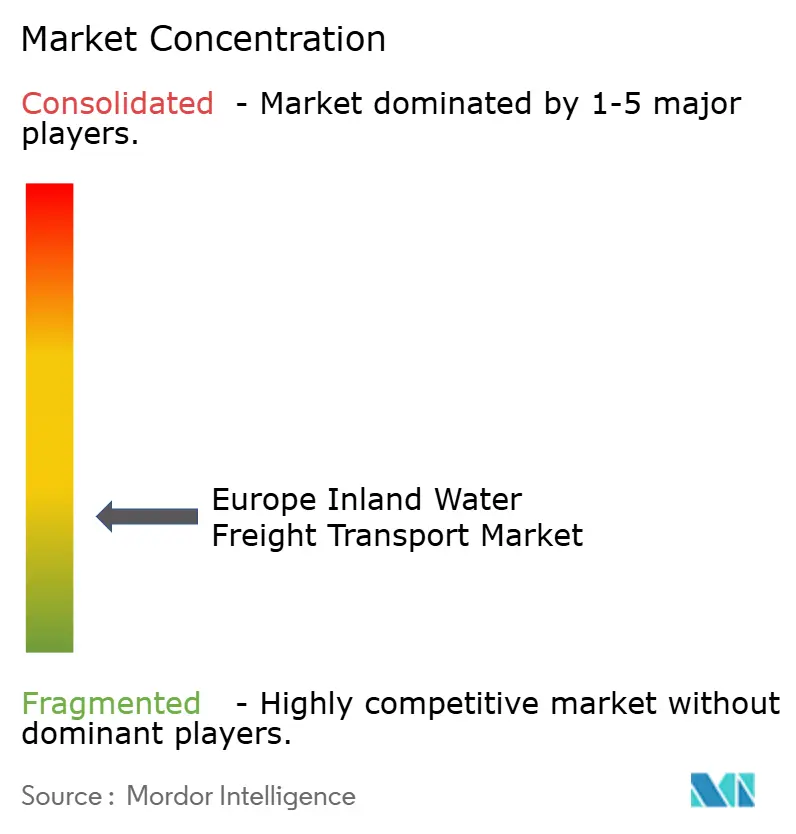
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Binnenwasserfrachtverkehrs durch Mordor Intelligence
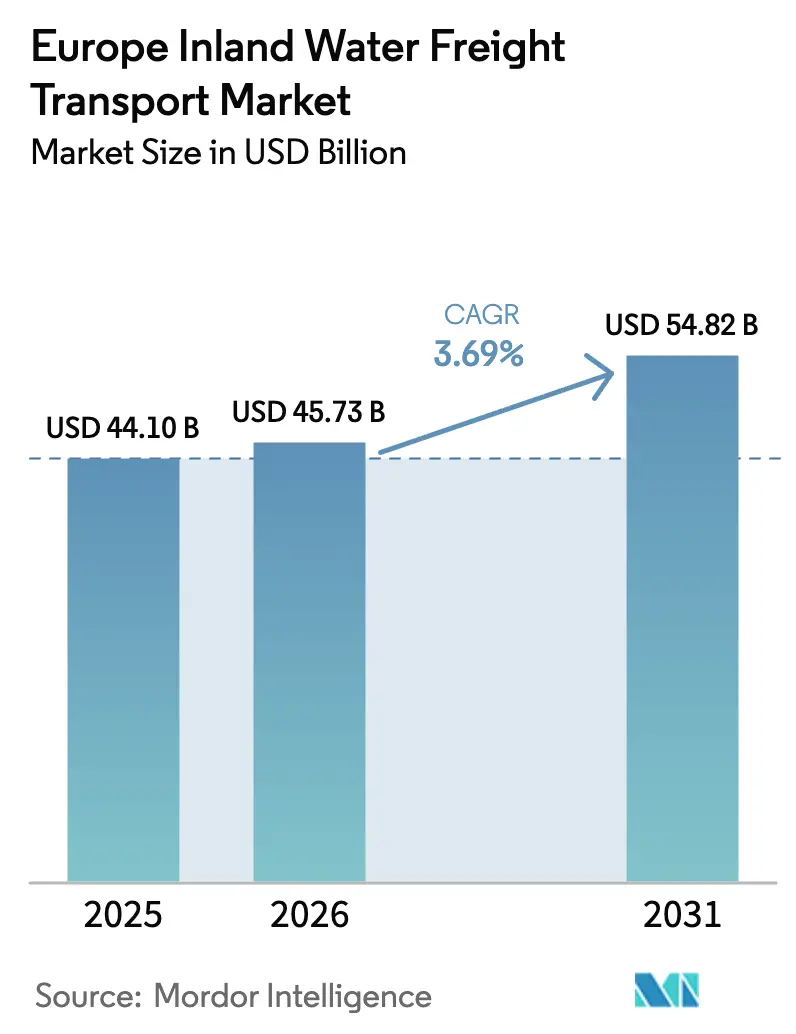
Die Marktgröße des europäischen Binnenwasserfrachtverkehrs wurde im Jahr 2025 auf 44,10 Milliarden USD bewertet und soll von 45,73 Milliarden USD im Jahr 2026 auf 54,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,69 % während des Prognosezeitraums (2026–2031).
Die Nachfrage steigt, da Verlader nach emissionsärmeren und kosteneffizienten Korridoren suchen, die dem straffen Emissionsfahrplan des Europäischen Green Deal und der bevorstehenden Ausweitung der CO₂-Bepreisung entsprechen. Die politische Klarheit ermutigt Betreiber dazu, alternde Barkenflotten zu erneuern, begleitet von digitalen Upgrades, die die Anbindung an Schienenknotenpunkte und Hochseehäfen verbessern. Große westeuropäische Netzwerke profitieren bereits von integrierten Fluss-See-Drehkreuzen, während gezielte Donau-Investitionen neue Kapazitäten in Mittel- und Osteuropa erschließen. Die zunehmende Containerisierung, städtische Logistikpilotprojekte auf Stadtkanälen sowie die wachsende Kraftstoffkostenlücke gegenüber dem Fernstraßentransport eröffnen gemeinsam klare Chancen zur Servicedifferenzierung und zur Erzielung von Skalenvorteilen.
Wesentliche Erkenntnisse des Berichts
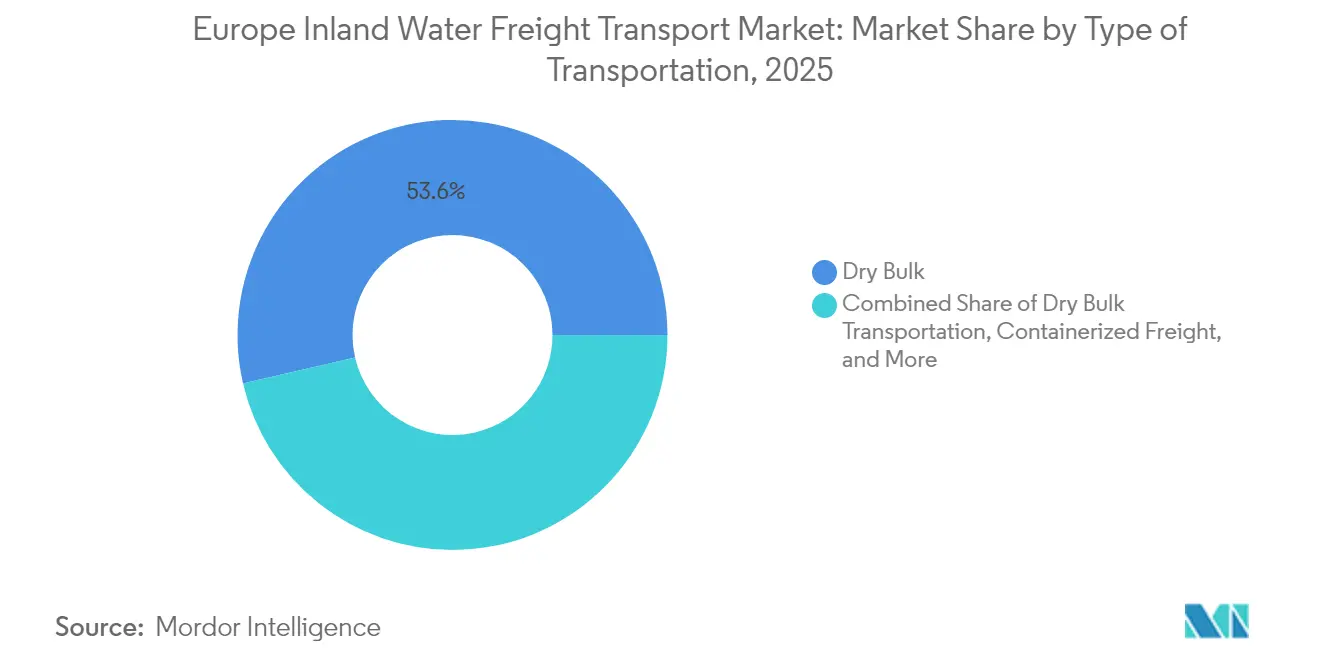
- Nach Transportart hielt Trockenschüttgut im Jahr 2025 den größten Marktanteil am europäischen Binnenwasserfrachtverkehr mit 53,62 %, während containerisierter Frachtverkehr bis 2031 voraussichtlich mit einer CAGR von 6,98 % expandieren wird.
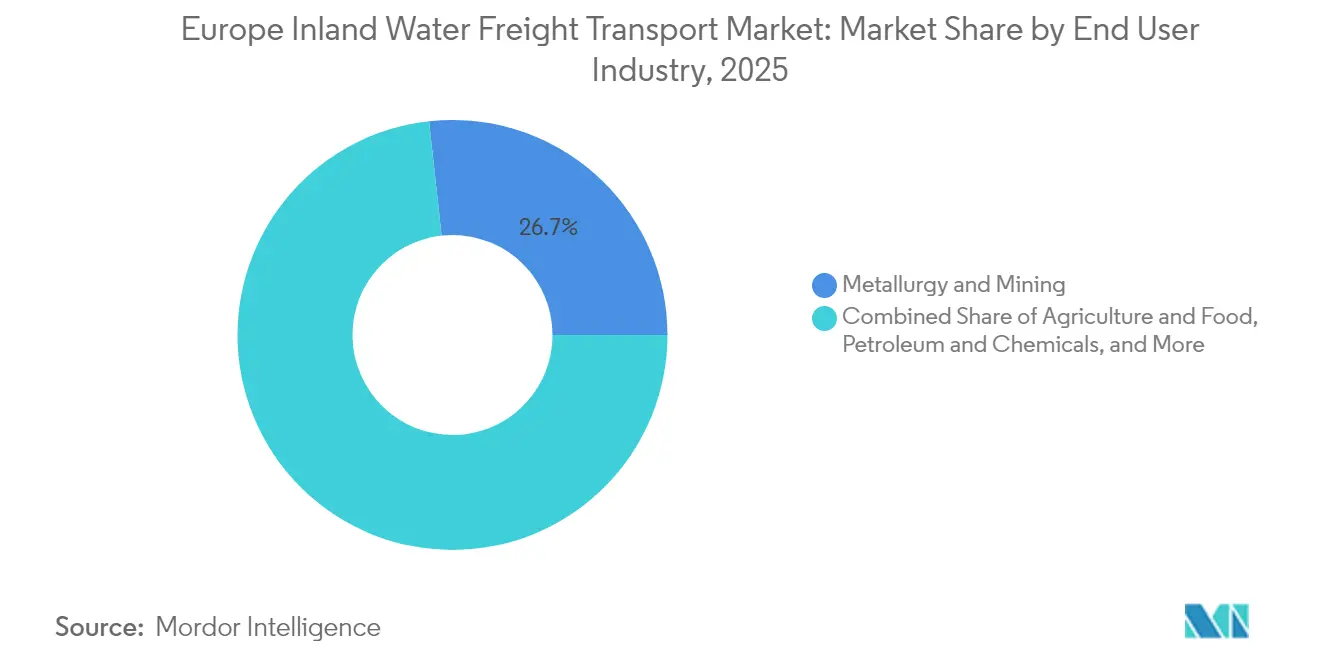
- Nach Endnutzerbranche entfiel auf Metallurgie und Bergbau im Jahr 2025 ein Marktanteilsanteil von 26,74 % an der Marktgröße, wohingegen Konsumgüter und Einzelhandel bis 2031 mit einer CAGR von 7,93 % zulegen.
- Nach Geografie dominierte die Niederlande mit einem Marktanteil von 32,70 % im Jahr 2025, während Rumänien im Prognosezeitraum mit einer CAGR von 5,98 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse zum europäischen Binnenwasserfrachtverkehr
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| EU Green Deal treibt den Modalwechsel zu Wasserstraßen voran | +1.2% | EU-weit, Rhein-Schelde-Delta am stärksten | Mittelfristig (3–4 Jahre) |
| Kapazitätsausbau des Rhein-Donau-Korridors beschleunigt die Barkenachfrage | +0.9% | Mittel- und Osteuropa | Langfristig (≥ 5 Jahre) |
| Verschärfte CO₂-/Schadstoffnormen begünstigen emissionsarme Barken | +0.6% | EU-weit, Westeuropa am stärksten | Mittelfristig (3–4 Jahre) |
| Digitalisierung durch RIS & DINA verbessert die Lieferkettentransparenz | +0.5% | EU-weit, Rheinkorridore am stärksten | Kurzfristig (≤ 2 Jahre) |
| Zunahme städtischer Logistikpilotprojekte in Paris, Amsterdam & Antwerpen | +0.3% | Große Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffkostendifferenz gegenüber dem Straßenverkehr weitet sich nach ETS-II aus | +0.7% | EU-weit | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU Green Deal treibt den Modalwechsel zu Wasserstraßen voran
Der Europäische Green Deal zielt auf eine 90%ige Reduzierung der verkehrsbedingten Treibhausgasemissionen bis 2050 ab, und seine Strategie für nachhaltige und intelligente Mobilität sieht vor, die Frachtmengen im Binnenwasserverkehr bis 2030 um 25 % und bis 2050 um 50 % zu steigern. Da die ETS-Gebühren für Schiffsemissionen steigen, vergrößert sich die Lücke zwischen den Kohlenstoffkosten von Barken und Lastkraftwagen, was das Argument für einen Modalwechsel in nationalen Frachtstrategien stärkt. Betreiber berichten bereits von einer stärkeren Nachfrage nach Containerplätzen im Rhein-Niederländischen Delta, was darauf hindeutet, dass die Ziele die täglichen Routenentscheidungen weit vor dem Meilenstein 2030 beeinflussen. Eine unmittelbare Schlussfolgerung ist, dass Modalwechselsubventionen möglicherweise früher als erwartet auslaufen könnten, da die Kostenkonkurrenzfähigkeit allein zunehmend die Wasserstraßen bevorzugt.
Kapazitätsausbau des Rhein-Donau-Korridors beschleunigt die Barkenachfrage
Investitionen der Europäischen Union zur Beseitigung von Engpässen entlang des Rhein-Donau-Korridors umfassen tiefere Abschnitte, höhere Brücken und modernisierte Schleusen in der Slowakei, Ungarn und Rumänien. Die Fertigstellung dieser Arbeiten erhöht die Grundlastkapazitäten bei variablen Flussbedingungen und reduziert damit das Problem der „Leerkilometer”, das die Rentabilität einst hemmte. Private Betreiber wie Contargo haben darauf reagiert, indem sie ihre dedizierten Barkenflotten vergrößert und Hybridantriebsschiffe bestellt haben, um Vorteile als frühe Marktteilnehmer zu sichern. Aus diesen Mustern lässt sich schließen, dass die Barkencharter-Raten entlang der Donau steigen werden, da Verlader um die neu gewonnene zuverlässige Kapazität konkurrieren.
Verschärfte CO₂-/Schadstoffnormen begünstigen emissionsarme Barken
Die ab Januar 2025 geltenden FuelEU-Maritime-Regeln schreiben eine 2%ige Reduzierung der Treibhausgasintensität für Schiffe vor, die bis 2050 auf einen Rückgang von 80 % verschärft wird [1]. Die Zentralkommission für die Rheinschifffahrt (ZKR) ergänzt dies mit einem Ziel von 35 % bis 2035 [2]. Frühe Anwender von Euro-6-LKW-Motorumrüstungen berichten von Reduzierungen des Feinstaubausstoßes von bis zu 95 %, wobei sich die Amortisationszeiten durch geringeren Kraftstoffverbrauch und steigende Dieselaufschläge verkürzen. Eine logische Schlussfolgerung ist, dass Sekundärmärkte für ausgemusterte, aber mechanisch einwandfreie Euro-6-LKW-Motoren an Stärke gewinnen werden, was eine Nischen-Aufarbeitungslieferkette rund um Binnenwerften stimuliert.
Digitalisierung durch RIS & DINA verbessert die Lieferkettentransparenz
Flussverkehrsinformationsdienste schaffen ein einheitliches elektronisches Meldewesen und ein Echtzeit-Verkehrsmanagement, das Schiffsführern ermöglicht, optimale Tiefgangfenster zu wählen, während Häfen Kräne und Straßenzubringer vorpositionieren [3]. Der bevorstehende „digitale Zwilling” der Binnenwasserstraßen auf Basis des IHO-S-100-Standards ebnet den Weg für einen nahtlosen Datenaustausch zwischen See- und Binnensystemen. Forschungsergebnisse zeigen, dass die Einführung von Flussverkehrsinformationsdiensten die Routenplanungszeiten verkürzen und administrative Verzögerungen bei überregionalen Palettenströmen reduzieren kann. Eine unmittelbare Schlussfolgerung ist, dass Zollbehörden früher Einblick in Frachtmanifeste erhalten, was potenziell Inspektionswarteschlangen reduziert und Häfen mit vollständiger Konnektivität zu Flussverkehrsinformationsdiensten begünstigt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) Auswirkung auf die Markt-CAGR | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Chronische Niedrigwasserereignisse am Rhein & an der Donau beeinträchtigen Auslastungsfaktoren | -0.8% | Rhein & Donau | Mittelfristig (3–4 Jahre) |
| Alternde Barkenflotte mit kapitalintensiven Umrüstungsauflagen | -0.7% | EU-weit, Osteuropa am stärksten | Mittelfristig (3–4 Jahre) |
| Hafen- und Schleusenengpässe begrenzen die Schiffsgröße auf Nebenkanälen | -0.5% | Nebenkanäle, Osteuropa | Langfristig (≥ 5 Jahre) |
| Wettbewerbsdruck durch elektrifizierten Schienengüterverkehr in Mitteleuropa | -0.4% | Mitteleuropa | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Niedrigwasserereignisse am Rhein & an der Donau beeinträchtigen Auslastungsfaktoren
Klimabedingte Niedrigwasserperioden zwangen Barken auf dem Rhein im Jahr 2024 über mehrere aufeinanderfolgende Wochen dazu, mit Teillast zu fahren, was die deutsche Industrieproduktion während des betroffenen Monats um rund 1 % senkte. Ähnlich fiel der Wasserstand der Donau auf 1,5 m Tiefe, was Konvois zum Stilliegen oder zur Umleitung zwang. Betreiber wirken dem mit flachgängigen Rumpfdesigns und dynamischer Frachtverteilungssoftware entgegen, doch die verbleibende Unsicherheit beeinträchtigt die Dienstleistungszuverlässigkeit. Aus diesen Erkenntnissen lässt sich schließen, dass risikobereingte Frachtpreisgestaltung Mehrrumpfschiffe bevorzugen wird, die bei reduziertem Tiefgang weiterfahren können, selbst wenn die Investitionskosten geringfügig höher sind.
Alternde Barkenflotte mit kapitalintensiven Umrüstungsauflagen
Die Rhein-Frachtflotte hat eine durchschnittliche Kapazität von 1.500 Tonnen, doch viele Rümpfe stammen aus Jahrzehnten zurückliegenden Epochen und verfügen nicht über vorinstallierte Emissionskontrolleinheiten. Die Umrüstung auf Euro-6-Motoren kostet 175.000–290.000 USD und konkurriert mit den Eigentümerplänen für einen vollständigen Ersatz durch Hybrid- oder LNG-Einheiten. EU-geförderte Programme wie MoVe IT! mildern die Belastung, doch familiengeführte Betreiber mit einer oder zwei Barken haben nach wie vor Schwierigkeiten, Sicherheiten für Grünkredite zu beschaffen. Eine neue Schlussfolgerung ist, dass die vertikale Zusammenarbeit mit Charterern – die möglicherweise mehrjährige Verträge im Austausch für sauberere Tonnage garantieren – zu einem praktischen Finanzierungsweg für Einzelschiff-Unternehmer werden wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Transportart: Trockenschüttgut dominiert, während Container stark wachsen
Trockenschüttgut hält den größten Marktanteil im europäischen Binnenwasserfrachtverkehr mit 53,62 % im Jahr 2025 und befördert Güter wie Kohle, Stahlvormaterialien und Bauzuschlagstoffe auf hochkapazitiven Rheinbarken, die 220 LKW entsprechen. Das Segment profitiert von geringer Handhabungskomplexität, was eine stabile Auslastung selbst in wirtschaftlichen Abschwungphasen ermöglicht. Eine bemerkenswerte Schlussfolgerung ist, dass erwartete Kohleausstiegsmaßnahmen die Barken-Tonnenkilometer schrittweise in Richtung Biomasse- und Recyclingmetallströme verlagern werden, was die Reinigungsprotokolle für Laderäume und die Terminalausrüstungen in den Häfen verändern wird.
Containerisierter Frachtverkehr ist zwar derzeit kleiner, soll jedoch mit einer CAGR von 6,98 % von 2026–2031 wachsen und damit die gesamte Marktexpansion deutlich übertreffen. Betreiber wie Contargo verfügen bereits über 13.498 TEU Barkenkapazität und planen den Einsatz von Elektroantriebseinheiten im Jahr 2024. Flüssigschüttgut behält dank dedizierter Chemieparkanleger stabile Volumina, während Roll-on/Roll-off-Fahrzeuge bei Stadtverteilungstests an Bedeutung gewinnen. Eine sich abzeichnende Schlussfolgerung ist, dass Hafenplaner mehr Kaiplatz für barkengebundene Portalkräne einplanen werden, die in der Lage sind, Container unter Gezeiten- oder variablen Flussbedingungen seitlich zu beladen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar


Endnutzerbranche: Metallurgie führt, während Einzelhandel an Fahrt aufnimmt
Metallurgie und Bergbau machen den größten europäischen Binnenwasserfrachtverkehrsmarkt innerhalb der Endnutzerbranchen aus und hielten 2025 einen Anteil von 26,74 %; die Eisenerzströme auf der Donau sind infolge einer höheren Stahlproduktion um 6,8 % gestiegen. Der Sektor schätzt Barken für ihre hohen Nutzlasten und ihre Toleranz gegenüber längeren Transitzeiten, wodurch Flüsse zu rollenden Lagerplätzen werden. Eine naheliegende Schlussfolgerung ist, dass Dekarbonisierungspfade für Stahl, wie etwa die wasserstoffbasierte Direktreduktion, neue vorgelagerte Frachten wie Eisenpellet-Zusatzstoffe einführen könnten, was die Barken-Frachtmischungen diversifiziert.
Konsumgüter und Einzelhandel, obwohl kleinere Basis, sollen bis 2031 eine CAGR von 7,93 % verzeichnen, da der E-Commerce Paketintegratoren dazu antreibt, mit wassergestützter Mikro-Erfüllung zu experimentieren. Die Landwirtschaft bleibt bedeutend, insbesondere für Getreideexporte aus Mitteleuropa, obwohl das schwindende Universum kleiner Kapazitätsschiffe die saisonalen Spitzenzeiten belastet. Petrochemikalien halten eine solide Nachfrage durch spezialisierte Tankbarken mit Inertgassystemen aufrecht. Eine neue Schlussfolgerung ist, dass der Bedarf des Bausektors nach kohlenstoffarmem Zement einen Anstieg spezialisierter Silobarkenbestellungen auslösen könnte, um städtische Projekttermine zu erfüllen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Geografische Analyse
Die Niederlande führen den europäischen Binnenwasserfrachtverkehrsmarkt mit einem Marktanteil von 32,70 % im Jahr 2025 an, gestützt durch ein dichtes Kanalnetz, das Rotterdam und Amsterdam mit deutschen und belgischen Hinterlandgebieten verbindet. Rund 35 % des innereuropäischen Frachttonnageverkehrs werden über das niederländische Netz abgewickelt, was seine Bedeutung als Drehkreuz unterstreicht. Laufende öffentlich-private Programme lenken Kapital in Landstromanlagen und wasserstoffbereite Betankungseinrichtungen und stärken so die Umweltglaubwürdigkeit. Eine hieraus abgeleitete Schlussfolgerung ist, dass Wasserstoffbarken im Pilotmaßstab zuerst auf niederländischen Kurzstreckenstrecken kommerzielle Tragfähigkeit erreichen könnten, wo die Bunkerungsinfrastruktur am dichtesten ist.
Deutschland belegt den zweiten Rang aufgrund der Rheinader, die seine Industrieregionen versorgt; geplante Ausbauten werden das „Hochleistungs”-Netz von 4.000 km auf 9.000 km erweitern und Schienen- und Flussterminals integrieren. Niedrigwasseranfälligkeiten setzen Hersteller jedoch Lieferkettenunterbrechungen aus, was sie dazu veranlasst, in Trockenphasen Kapazitäten im Voraus zu buchen. Bundesförderungen für Alternativkraftstoff-Umrüstungen haben Familienbetreibern geholfen, ihre Rümpfe zu modernisieren und dadurch indirekt die durchschnittliche Flotteneffizienz zu steigern. Eine logische Schlussfolgerung ist, dass vorausschauende Verlader indexgebundene Frachtverträge aushandeln könnten, die für Tiefgang-beschränkte Nutzlaststrafen angepasst werden, um das hydrologische Risiko auf Versorgungspartner zu verteilen.
Rumänien entwickelt sich zum am schnellsten wachsenden geografischen Markt mit einer prognostizierten CAGR von 5,98 % bis 2031, da Rhein-Donau-Investitionen eine ganzjährige Schifffahrt ermöglichen. Rumänische Betreiber besitzen den größten Anteil an Trockenfrachtfahrzeugen in der Donauflotte und sind damit gut positioniert für Getreide- und Stahlvormaterialien, sobald die Korridorarbeiten abgeschlossen sind. Dennoch senkten episodische Dürren den Donauabfluss im August 2024 auf 2.900 m³/s, unter die Norm von 4.600 m³/s, was den Fahrzeugtiefgang vorübergehend einschränkte. EU-Kohäsionsmittel für Schleusenausbau und Ausbaggerungsarbeiten mildern diese Einschränkungen. Eine aufkommende Schlussfolgerung ist, dass rumänische Logistikunternehmen ältere westeuropäische Systeme überspringen könnten, indem sie von Beginn an vollständig digitales Verkehrsmanagement einführen und schrittweise Upgrades vermeiden.
Regulatorisches Umfeld
Die Europäische Kommission gestaltet die Politik für den Binnenschifffahrtsverkehr durch NAIADES III (2021-2027), abgestimmt auf die Ziele der EU-Strategie für nachhaltige und intelligente Mobilität, den Binnenschiffsfrachtverkehr bis 2030 um 25% und bis 2050 um 50% zu steigern. Die Verfügbarkeit und Zuverlässigkeit der Infrastruktur ist zunehmend an EU-Anforderungen wie die Verordnung (EU) 2024/1679 gekoppelt, die Mindestparameter für den Guten Fahrwasserzustand festlegt (einschließlich einer Fahrrinnentiefe von 2,50 m für Flüsse und Kanäle und einer Durchfahrtshöhe von 5,25 m unter nicht öffenbaren Brücken), was direkt die Prioritäten für Korridorausbauten und die Planung des Terminalzugangs beeinflusst.
Auf der operativen und regulatorischen Seite werden digitale und technische Vorschriften im gesamten Kernnetz verschärft. Eine geänderte Richtlinie über Binnenschifffahrtsinformationsdienste (RIS) trat Anfang 2026 in Kraft und löste ein dreijähriges Umsetzungsfenster für die Mitgliedstaaten aus, wodurch die standardisierte elektronische Berichterstattung und Verkehrsinformation beschleunigt wird. Parallel dazu verabschiedete die Zentralkommission für die Rheinschifffahrt (ZKR) im Juni 2026 verbindliche Regeln für die Nutzung des Track Guidance Assistant for Inland Navigation (TGAIN), was einen klareren Rahmen für assistierte Navigationslösungen im Rheinsystem schafft, während die Europäische Kommission eine Eignungsprüfung der Marktzugangsgesetzgebung für den Binnenschiffsverkehr voranbringt.
Wertschöpfungskettenanalyse
Die Wertschöpfung im europäischen Binnenschiffsfrachtverkehr beginnt bei den Betreibern der Wasserstraßen- und Schleusen-/Brückeninfrastruktur und reicht über Binnenhäfen und Terminals, Binnenschifffahrtsunternehmen, Spediteure bis hin zu multimodalen Integratoren, die Flussdienste mit Bahn, Straße und Tiefseehafen-Toren verknüpfen. Das Rhein-Schelde-Delta und der rheinische Industriegürtel werden durch dichte Terminalökosysteme und intermodale Knotenpunkte unterstützt, während Arbeiten am Donaukorridor in Mittel- und Osteuropa Flussbetreiber mit Ursprungsorten für Getreide, Metallurgie und Projektfrachten verbinden. Die Digitalisierung dringt zudem tiefer in die Kette vor, durch RIS-gestützte Reiseplanung, Liegeplatz- und Schleusenkoordination sowie elektronische Berichterstattung, die Schiffsführer, Terminals und Behörden verbindet.
Vorgelagerte und angrenzende Dienstleistungsebenen erweitern sich über die traditionelle Schiffsversorgung, Besatzung und Instandhaltung hinaus um Anbieter von Emissionsnachrüstungen, Logistik für alternative Kraftstoffe und Datenplattformanbieter. Flottenmodernisierungsmaßnahmen (zum Beispiel Euro-6-Nachrüstungen und die Einführung von Hybridantrieben) schaffen Nachfrage nach spezialisierten Werften und Ausrüstungslieferanten, während die Elektrifizierung und Ladeinfrastruktur an Terminals emissionsarme Lkw-Transporte mit binnenschiffsgestützten Containerflüssen verbindet. Branchenkoordinierungsgremien und Allianzen sind ebenfalls Teil des Betriebsmodells, wie die im Juni 2026 von Rhenus, HGK, Duisport und Viking Cruises gegründete Waterway Alliance (Allianz Wasserstraße) zeigt, die sich für Infrastrukturinvestitionen und unterstützende Politik einsetzt und die Rolle von Häfen und großen Betreibern als Korridor-Koordinatoren stärkt.
Wettbewerbslandschaft
Der Wettbewerb im europäischen Binnenwasserfrachtverkehrsmarkt ist fragmentiert, mit einer Mischung aus multinationalen Integratoren und regionsspezifischen Familienflotten. Rhenus Group hat sich durch gezielte Akquisitionen wie C. Hartwig Gdynia erweitert, um seine Luft- & Seefracht-Divisionen zu stärken und Binnenbarkkapazität an Seefrachtkunden weiterzuverkaufen. Die Größe ermöglicht es solchen Akteuren, Kosten für digitale Plattformen zu verteilen und günstige Energieverträge auszuhandeln, was kleinere Betreiber unter Druck setzt, Genossenschaften zu bilden. Eine direkte Schlussfolgerung ist, dass Anbieter von Flottenoptimierungssoftware als Dienstleistung eine bereite Kundenbasis unter mittelständischen Barkeneignern finden werden, die wettbewerbsfähig bleiben wollen, ohne zu verkaufen.
Technologische Differenzierung wird zum neuen Wettbewerbshebel. Contargos Plan, elektrische Barken einzuführen, zeigt, wie der frühe Einsatz von emissionsfreiem Antrieb umweltbewusste Frachtströme gewinnen und die bevorstehenden FuelEU-Maritime-Schwellenwerte erfüllen kann. Parallele Investitionen in die Konnektivität zu Flussverkehrsinformationsdiensten und automatisches Festmachen reduzieren Wendezeiten und steigern die Anlagenauslastung. Die logische Schlussfolgerung ist, dass Produktivitätsgewinne durch Digitalisierung die Rentabilitätslücken zwischen Innovatoren und Nachzüglern schneller vergrößern werden, als es der bloße Anlagenmaßstab bisher ermöglichte.
Spezialisten für städtische Logistik stellen eine aufkommende, aber einflussreiche Gruppe dar. Unternehmen, die kleine elektrische oder autonome Fahrzeuge in Amsterdam oder Paris erproben, konzentrieren sich auf Pakete und palettierte Waren, die größere Barken nicht direkt an engen Wasserweg-Kais liefern können. Die Zusammenarbeit mit Stadtverwaltungen ist hoch, da öffentliche Behörden den wassergestützten Mikro-Frachtverkehr als Werkzeug zur Erreichung von Stauabbauzielen betrachten. Aus diesen Initiativen lässt sich schließen, dass neue Lizenzierungsrahmen für städtische Wasserstraßen wahrscheinlich entstehen werden, die möglicherweise den in der Luftfahrt verwendeten Slot-Zuteilungssystemen ähneln.
Marktführer im europäischen Binnenwasserfrachtverkehr
-
Rhenus Group
-
HGK Shipping GmbH
-
Contargo GmbH & Co. KG
-
Danser Group
-
CMA CGM Inland Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dekarbonisierte und digital koordinierte Korridordienste stellen eine konkrete Marktlücke dar, während EU-Programme und Unternehmenseinsätze von Pilotprojekten zu operativen Anlagen übergehen. NAIADES III (2021-2027) bietet einen politischen Anker für Modalverschiebung und Flottenmodernisierung, während FuelEU Maritime (wirksam ab Januar 2025) und strengere Emissionserwartungen in der Binnenschifffahrt den kommerziellen Wert saubererer Tonnage und CO2-ärmerer End-to-End-Lösungen erhöhen. Die Anfang 2026 wirksam gewordene geänderte RIS-Richtlinie und die im Juni 2026 von der ZKR verabschiedeten verbindlichen TGAIN-Regeln stärken das Geschäftsmodell für Routenoptimierung, assistierte Navigation und besser vorhersehbare Slot- und Liegeplatzplanung, insbesondere auf hochfrequentierten Rheinkorridoren.
Chancen entstehen auch an der Schnittstelle von Binnenwasserstraßen und Logistik der Energiewende, wo Terminals und Betreiber Fähigkeiten für neue Fracht- und Servicemuster aufbauen (einschließlich Wasserstoff, CO2 und erneuerbare Energien betreffende Flüsse). Unternehmensmaßnahmen spiegeln diesen Wandel wider: HGK und der Hafen Rotterdam arbeiten an Initiativen für nachhaltige Transportkorridore am Rhein, und CMA CGM startete im April 2026 einen elektrischen/hybriden Binnenschiffsdienst auf dem Korridor Fos-Lyon, was zeigt, wie emissionsärmere Binnenetappen mit See- und Hinterlandangeboten kombiniert werden können. Der Wertpool erstreckt sich auf Terminalelektrifizierung, Lade- und Landstrombereitschaft sowie grenzüberschreitende Netzwerkerweiterungen, die Flussdienste mit Bahnshuttles und Seehäfen verbinden und Containerwachstum sowie höherfrequente Fahrpläne unterstützen, wo Hydrologie und Schleusenkapazität dies zulassen.
Aktuelle Branchenentwicklungen
- Juni 2026: Rhenus Group unterzeichnet ein Memorandum of Understanding mit COSCO SHIPPING Specialized Carriers zur Entwicklung integrierter Logistik am Rhenus Cuxport, Deutschland, das Schiffsflottenbetrieb mit Terminalinfrastruktur kombiniert. Diese Zusammenarbeit erweitert den multimodalen Durchsatz und verbessert die Koordination zwischen Binnen- und Küstennetzen zur Steigerung der Anlagenauslastung.
- Juni 2026: Contargo eröffnet einen Ladepunkt-Hub für Elektro-Lkw an seinem Terminal in Bruay-sur-l'Escaut zur Unterstützung batterieelektrischer Flotten. Der Schritt fördert die Dekarbonisierung des Containertransports und verbessert das Servicelevel für grenzüberschreitende Flüsse in Europa.
- April 2026: Covestro und HGK Shipping konzentrieren sich auf nachhaltige Transportlösungen durch eine windgestützte Nachrüstung der Kurzstreckenantriebstechnik auf der Amadeus Titanium. Das Pilotprojekt demonstriert emissionsfreien Antrieb in Binnen- und Mehrhafenkorridoren mit dem Potenzial, die regulatorische Dynamik und Kraftstoffkostenüberlegungen zu beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus dem Transport von Fracht auf den europäischen Binnenwasserstraßen, einschließlich Flüsse, Kanäle und angeschlossene Binnenhäfen, bei denen ein lizenzierter Betreiber die Transportleistung in Rechnung stellt. Er umfasst nationale und grenzüberschreitende Bewegungen, die auf Binnenwasserstraßen durchgeführt werden.
Ausgeschlossen: Passagierkreuzfahrten, Baggerdienste, Offshore-Umschlag, Seekabotage und Pipelineflüsse sind in diesem Markt nicht enthalten.
Übersicht der Segmentierung
- Nach Transportart
- Flüssigschüttguttransport
- Trockenschüttguttransport
- Containerisierter Frachtverkehr
- Trocken
- Kühlgut
- Roll-on/Roll-off-Fracht
- Nach Endnutzerbranche
- Landwirtschaft & Lebensmittel
- Metallurgie & Bergbau
- Erdöl & Chemikalien
- Bauwesen
- Energie (Biomasse & Kohle)
- Konsumgüter & Einzelhandel
- Sonstige
- Nach Geografie
- Niederlande
- Deutschland
- Belgien
- Frankreich
- Rumänien
- Bulgarien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau der Aktivitätsbasis für die Binnenschifffahrt und übersetzt diese anschließend konsistent in einen kommerziellen Wert. Wir stützen uns auf öffentliche Binnenschifffahrtsstatistiken und Modal-Split-Indikatoren aus Quellen wie Eurostat, den Verkehrsstatistiken der Europäischen Kommission und den Marktbeobachtungspublikationen der ZKR, die helfen, transportierte Tonnen und Tonnenkilometer nach Korridor und Land zu verankern.
Um Europa nicht als eine einheitliche Route zu behandeln, werden Unterlagen und Investorenpräsentationen von Betreibern und Hafenbehörden genutzt, um Dienstleistungsmixe und typisches Preisverhalten über Massengut, Flüssigmassengut und Container hinweg zu verstehen. Patentdatenbanken unterstützen zudem eine Realitätsprüfung der Einführung von Schiffseffizienz und digitalem Verkehrsmanagement, die Betriebskosten im Laufe der Zeit verändern können, und eine kostenpflichtige Datenbank zu Unternehmensfinanzen sowie eine Import-Export-Datenbank auf Sendungsebene werden selektiv genutzt, um Umsatzspannen und handelsgetriebene Flüsse zu validieren. Die hier aufgeführten spezifischen Sekundärquellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Sekundärannahmen mit dem größten Einfluss auf den Wert zu prüfen, hauptsächlich Tarifstrukturen, Auslastung und die Geschwindigkeit, mit der Zuschläge in Niedrigwasser- oder Stauperioden weitergegeben werden. Wir sprachen mit einer Mischung aus Schiffsbetreibern, Spediteuren, Binnenterminalmanagern und großen Verladern in wichtigen Flusseinzugsgebieten und überprüften anschließend die Eingaben erneut, wenn Antworten nicht mit den beobachteten Volumensignalen übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 17% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 25% |
| Kleinere Akteure: 19% | Manager: 58% |
Marktgrößenbestimmung und Prognose
Das Modell wird mittels einer Top-down-Rekonstruktion erstellt, die bei der Binnenschifffahrtsfrachtaktivität (Tonnen und Tonnenkilometer) beginnt und dann den Serviceleveleinnahmen pro Tonne basierend auf Korridor- und Frachtmustern anwendet. Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen überprüft, wie beispielsweise gestichprobte Preise pro Fahrt oder pro Tonne für gängige Routen, Kanalprüfungen zu Zuschlägen und Plausibilitätsprüfungen der Betreiberumsätze, um die Gesamtwerte bei Bedarf anzupassen.
Eingabefaktoren, die die Zahlen wesentlich beeinflussen, umfassen Binnenschifffahrts-Tonnenkilometer nach Rhein- und Donausystemen, Verschiebungen im Frachtmix zwischen Massengut und Containern, die Häufigkeit von Wasserstandsstörungen, die die effektive Kapazität verändert, die Entwicklung von Kraftstoff- und Besatzungskosten, die Tarifanpassungen beeinflusst, sowie Durchsatzsignale von Binnenhäfen, die auf eine Tendenz zu Kurz- oder Langstrecken hinweisen. Prognosen werden mittels Szenarioanalyse erstellt, da wettergetriebene Befahrbarkeit und Industrieproduktion Volumina in unterschiedliche Richtungen bewegen können, und die Szenarien werden anhand von Experteneinschätzungen zur Nachfragestabilität und Tarifdisziplin gewichtet. Wo Bottom-up-Signale für kleinere Korridore lückenhaft sind, werden Lücken mit Proxy-Tarifen aus ähnlichen Routen geschlossen und anschließend anhand öffentlicher Leistungs- und Handelsindikatoren normalisiert.
Datenvalidierung und Aktualisierungszyklus
Wir führen Triangulationsprüfungen durch, indem wir die modellierten Einnahmen mit unabhängigen Indikatoren wie Binnenschifffahrts-Tonnenkilometern, Frachtarten-Anteilen und Durchsatztrends von Binnenhäfen vergleichen, und untersuchen anschließend jegliche ungewöhnlichen Sprünge, die nicht durch Tarife oder Volumen erklärt werden können. Ausreißer werden in mehr als einer Analysten-Durchsicht überprüft, und Annahmen werden zur erneuten Prüfung zurückgeschickt, wenn Interview-Rückmeldungen dem Sekundärforschungsmuster widersprechen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Wasserstandsstörungen, regulatorische Änderungen, die die Navigation betreffen, oder starke Kostenverschiebungen, die die Preisgestaltung verändern. Vor der Auslieferung werden die neuesten öffentlichen Daten erneut durchgesehen, damit Kunden eine aktualisierte Sicht erhalten, die den jüngsten Signalen entspricht.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Binnenschiffsfrachtverkehrsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den Binnenschiffsfrachtverkehr in Europa unterscheiden sich häufig, weil die Servicegrenze nicht einheitlich definiert wird, und weil Volumina manchmal mit unterschiedlicher Tarif- und Zuschlagslogik in Werte umgerechnet werden. Unterschiede zeigen sich auch, wenn Studien Binnenaktivität mit Seestrecken mischen oder nur einen Teilbereich der Flusssysteme erfassen.
Einige externe Schätzungen verwenden einen engeren Länderkreis oder rechnen Tonnen mit einem einzigen festen Tarif und älteren Kraftstoffannahmen in Umsätze um. Bei Mordor Intelligence werden Einnahmen nur erfasst, wenn ein lizenzierter Binnenschifffahrtsbetreiber den Frachttransport auf Flüssen und Kanälen in Rechnung stellt, wobei Passagieraktivitäten, Seekabotage und Pipelinebewegungen ausgeschlossen bleiben, was das Gesamtergebnis verändert, selbst wenn dieselben Tonnenangaben zugrunde liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,10 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 14,48 Mrd. USD (2024) | Berücksichtigt nur fünf Kernländer und lässt Vertragscharter sowie mehrere mit Binnenhäfen verbundene Bewegungen aus, sodass der Umsatzpool bereits vor der Preisanwendung kleiner ist. |
| Fachzeitschrift B | 22,70 Mrd. USD (2024) | Rechnet Tonnage mittels fester Bunkerpreise von 2019 in Werte um und aktualisiert die Zuschlagseskalation für Niedrigwasser- und Stauperioden nicht, was die implizierten Einnahmen pro Tonne komprimiert. |
Die Tabelle zeigt, dass die größte Streubreite aus Entscheidungen zum Anwendungsbereich und der Art der Aktualisierung des Preises pro Tonne im Zeitverlauf resultiert. Indem die Wertlogik an Korridoraktivitätssignale und durch Interviews geprüftes Tarifverhalten gebunden bleibt, bleibt unsere Schätzung nachvollziehbar an klaren Schritten, die jedes Jahr wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle europäische Binnenwasserfrachtverkehrsmarkt?
Der Markt ist im Jahr 2026 mit 45,73 Milliarden USD bewertet, mit einer Prognose, bis 2031 einen Wert von 54,82 Milliarden USD zu erreichen.
Welches Land hält den größten Marktanteil am europäischen Binnenwasserfrachtverkehr?
Die Niederlande führen mit rund einem Drittel des gesamten Frachtvolumens aufgrund ihres ausgedehnten Kanalnetzes und der Anbindung an den Hafen Rotterdam.
Was treibt das Wachstum im containerisierten Binnenschifffahrtsverkehr an?
Verbesserte intermodale Verbindungen, digitale Planung über Flussverkehrsinformationsdienste und Kostenvorteile durch CO₂-Bepreisung machen Container zum am schnellsten wachsenden Frachttyp.
Wie wirken sich Niedrigwasserereignisse auf die Branche aus?
Anhaltende Dürren am Rhein und an der Donau zwingen Barken dazu, mit Teillast zu fahren oder den Betrieb einzustellen, was Betreiber dazu veranlasst, in flachgängige oder Mehrrumpfdesigns zu investieren.
Welche Vorschriften beeinflussen die Flottenmodernisierung?
FuelEU Maritime und die Ausweitung des EU-Emissionshandelssystems erfordern schrittweise Emissionsreduzierungen und beschleunigen die Einführung von Euro-6-, LNG- und Elektroantriebstechnologien.
Werden Binnenwasserstraßen für die städtische Logistik genutzt?
Ja, Pilotprojekte in Paris, Amsterdam und Antwerpen zeigen, wie kleine elektrische oder autonome Barken zur Entlastung des Straßenverkehrs und zur Erfüllung der Anforderungen der letzten Meile beitragen können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
