
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
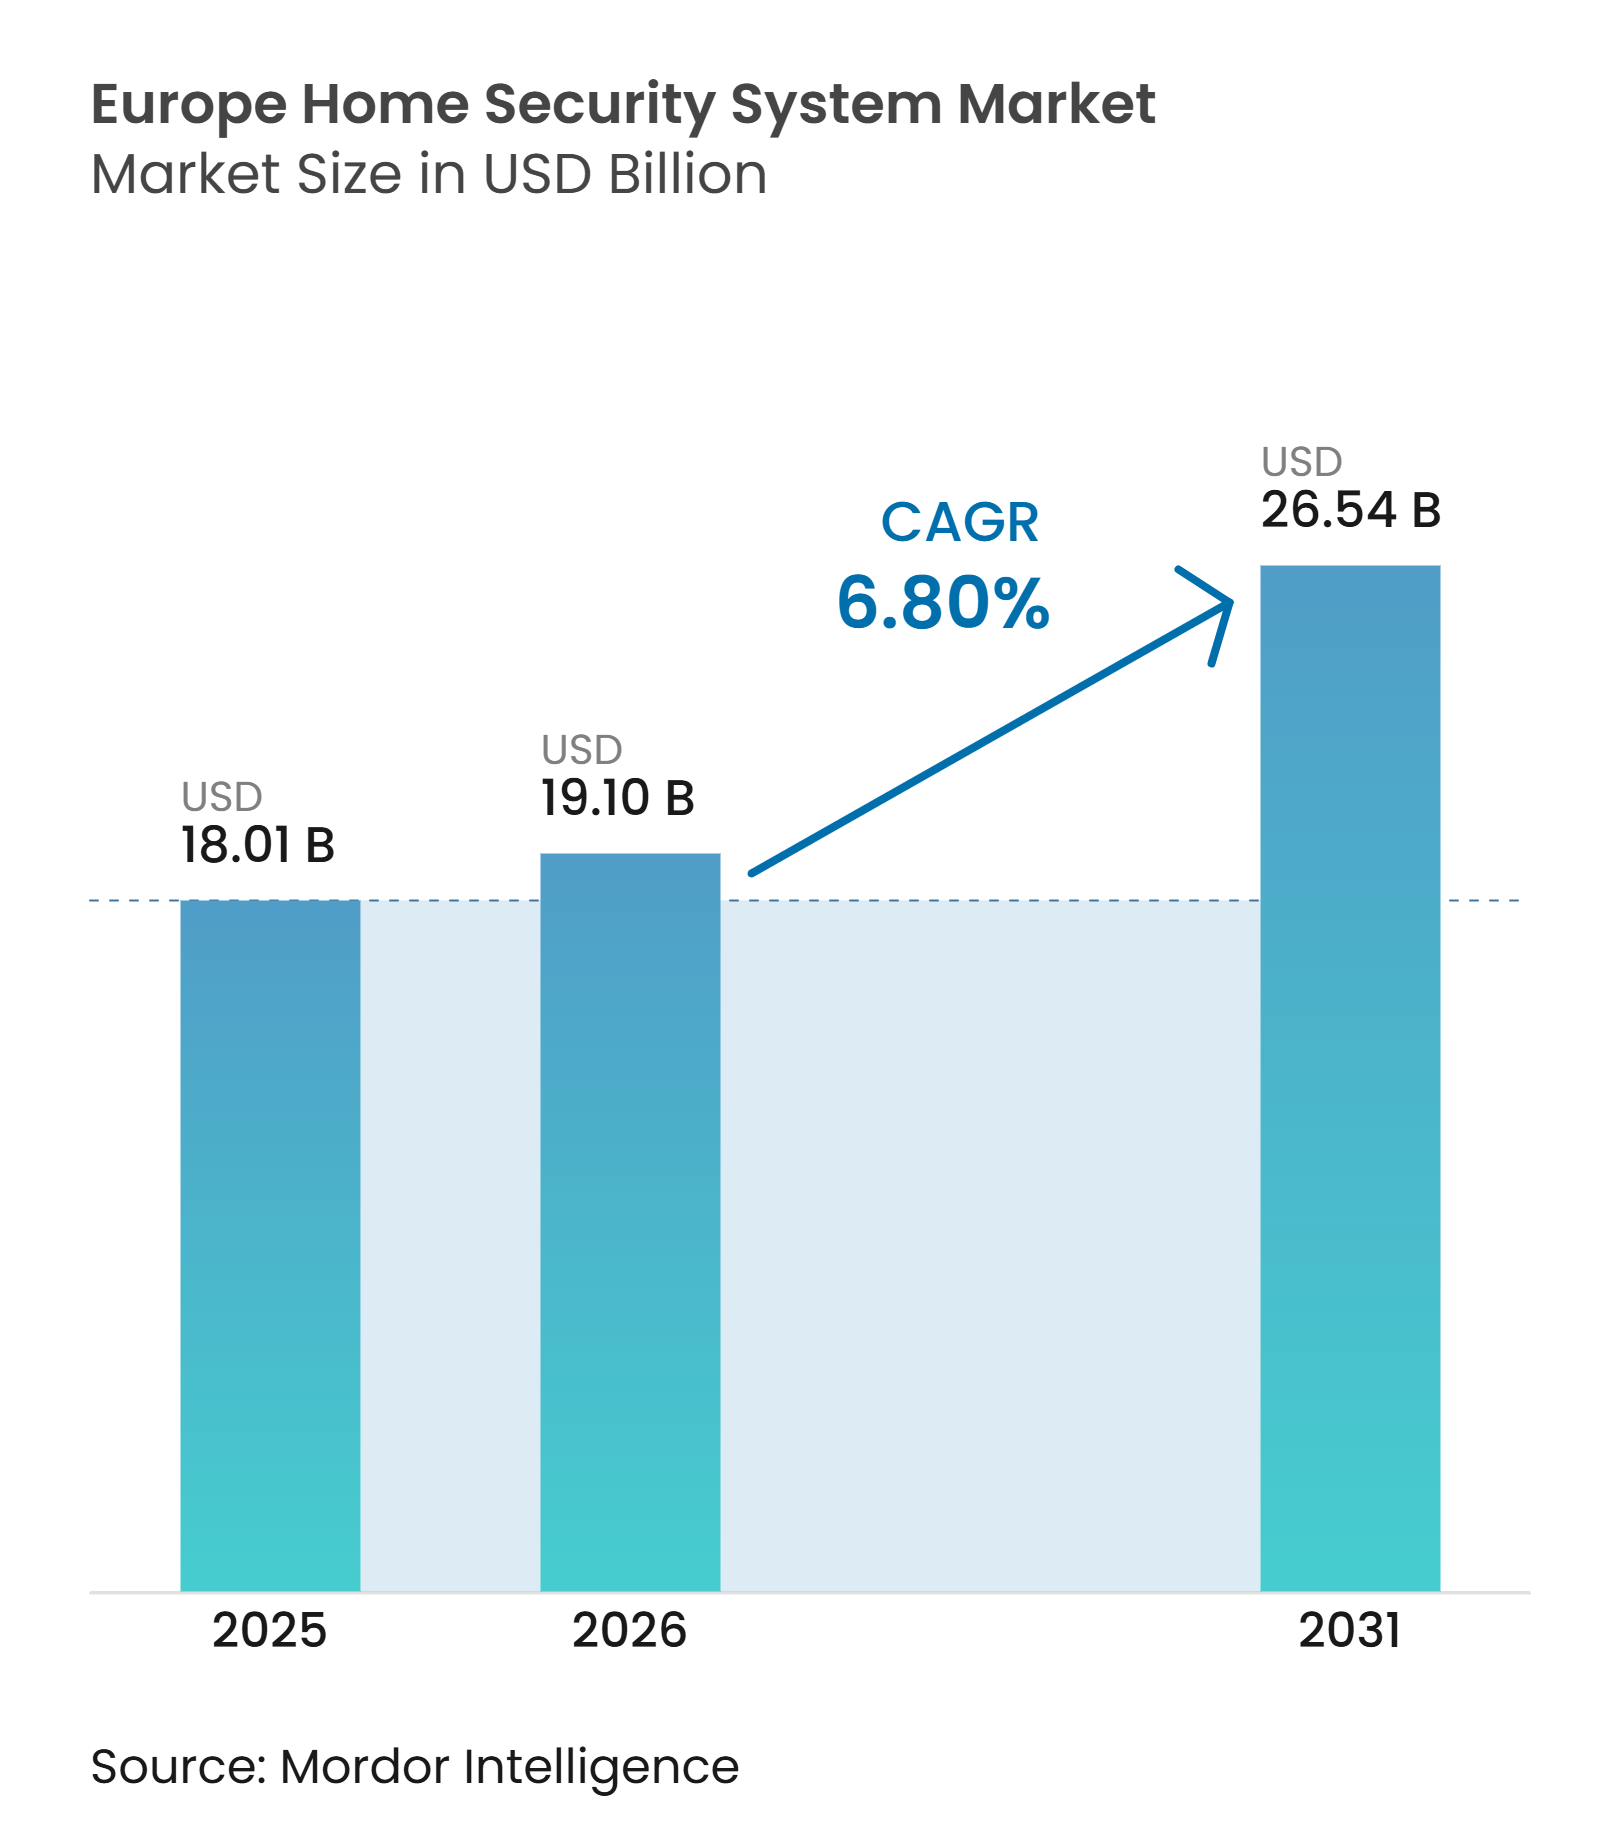
| Marktgröße im Basisjahr (2025) | 18.01 Milliarden US-Dollar |
| Marktgröße (2026) | 19.10 Milliarden US-Dollar |
| Marktgröße (2031) | 26.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.80 % |
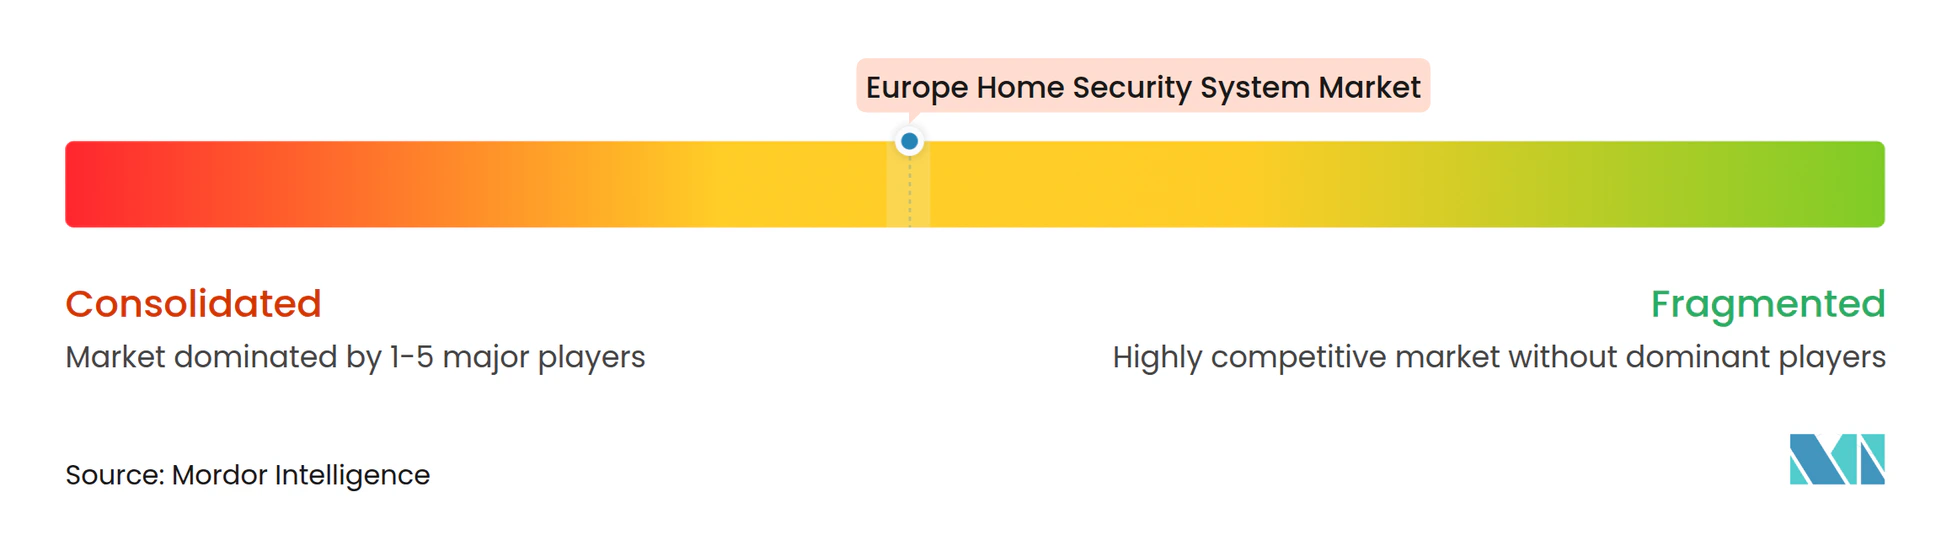
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Heimsicherheitssystem-Marktes von Mordor Intelligence
Die Größe des Europa Heimsicherheitssystem-Marktes wird voraussichtlich von 18,01 Milliarden USD im Jahr 2025 auf 19,10 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 26,54 Milliarden USD erreichen, mit einer CAGR von 6,80 % im Zeitraum 2026–2031.
Die Expansion des Marktes wird durch obligatorische Versicherungsanreize, die rasch steigende Einführung von IP-Kameras und die wachsende Präferenz für kabellose, batteriebetriebene Geräte gestützt, die Nachrüstungen in den vielfältigen europäischen Gebäudebeständen vereinfachen.[1] Verbraucher schätzen zunehmend einheitliche Ökosysteme, die Einbruchserkennung, Videoanalyse, Brandschutz und Smart-Home-Automatisierung in einer einzigen, App-basierten Oberfläche zusammenführen. Hardware bleibt der Umsatzanker, doch die Serviceerlöse beschleunigen sich, da Anbieter auf wiederkehrende Überwachungs- und Cloud-Analyseverträge umstellen, die langfristige Kundenbeziehungen sichern. Der Wettbewerbsdruck begünstigt Anbieter, die Geräte, Software und professionelle Überwachung in Abonnementplänen bündeln können, die den europäischen Kaufgewohnheiten entsprechen. Unterdessen gestalten die bevorstehenden EU-Vorschriften zur Cyberresilienz und Vorschriften zu Kohlenmonoxid-Alarmanlagen die Produkt-Roadmaps um und drängen Hersteller dazu, robuste Cybersicherheits-Stacks und Lebensschutzfunktionen bis Mitte 2026 zu zertifizieren.
Wichtigste Erkenntnisse des Berichts
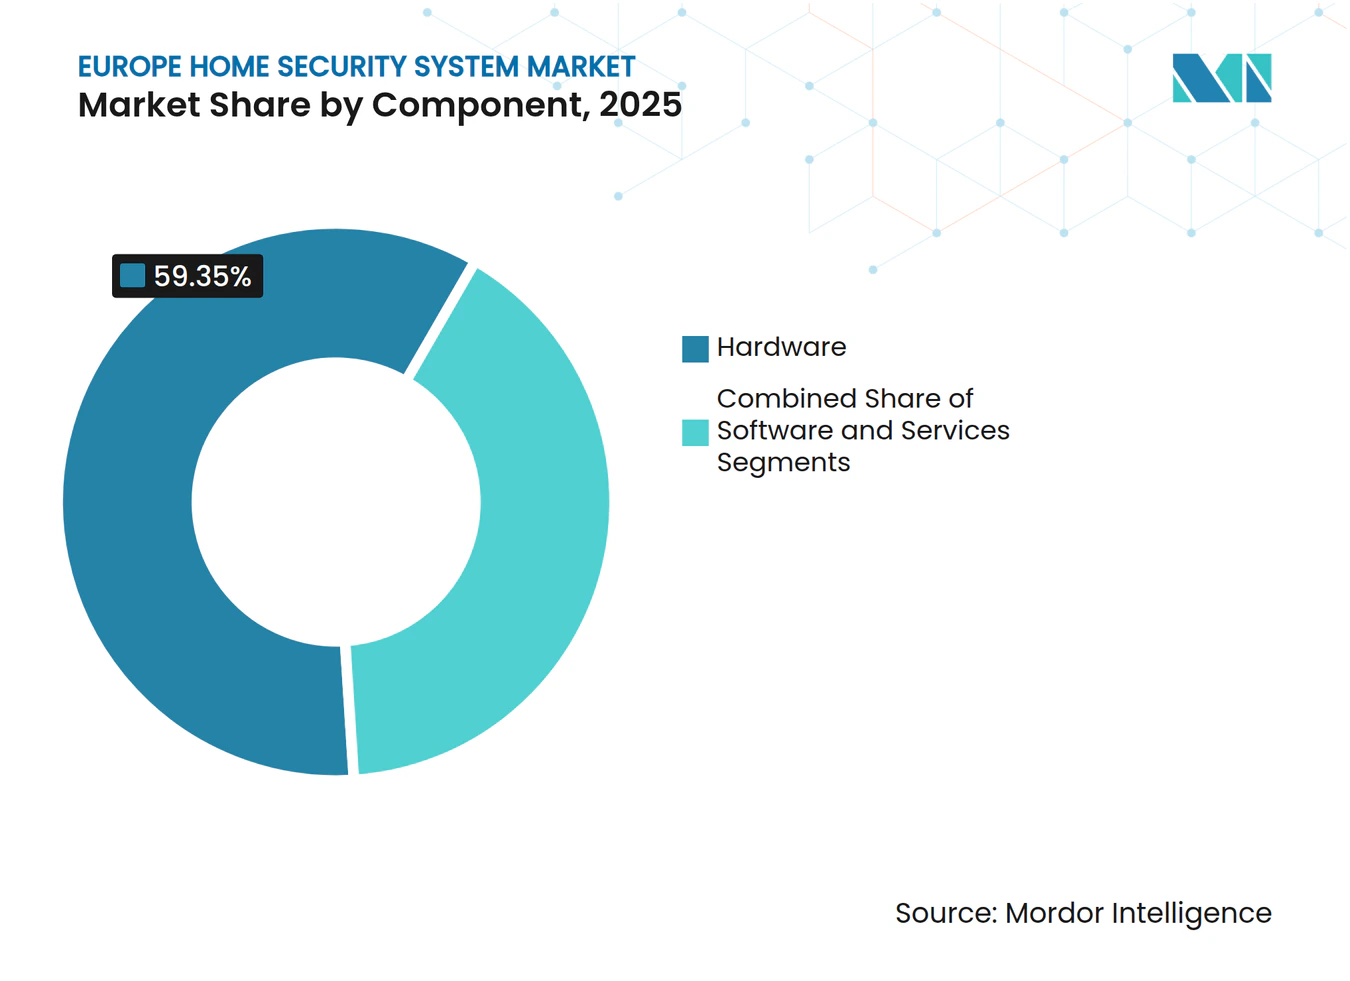
- Nach Komponente entfiel im Jahr 2025 auf Hardware ein Umsatzanteil von 59,35 % am europäischen Heimsicherheitssystem-Markt; für Dienstleistungen wird bis 2031 ein CAGR von 8,67 % prognostiziert.
- Nach Systemtyp führten Videoüberwachungssysteme mit einem Umsatzanteil von 42,25 % am europäischen Heimsicherheitssystem-Markt im Jahr 2025; Zutrittskontrollsysteme werden voraussichtlich bis 2031 mit einem CAGR von 8,88 % wachsen.
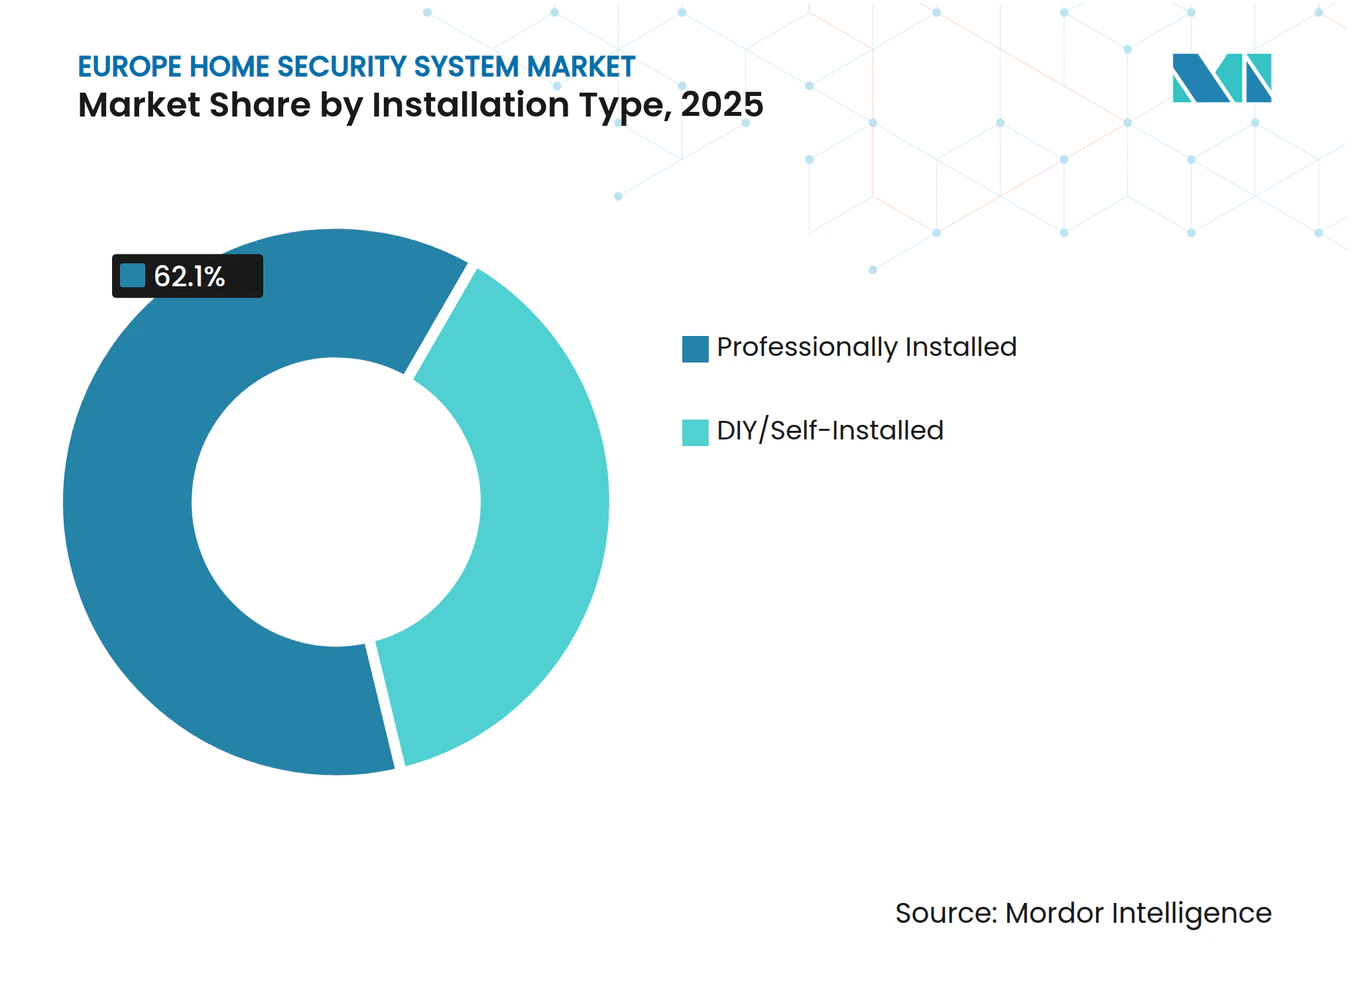
- Nach Installationstyp entfielen auf professionell installierte Lösungen 62,10 % des Anteils am europäischen Heimsicherheitssystem-Markt im Jahr 2025; DIY/selbstinstallierte Systeme werden über den Prognosezeitraum voraussichtlich einen CAGR von 8,55 % verzeichnen.
- Nach Kommunikationstechnologie dominieren kabellose Installationen mit einem Anteil von 63,55 % am europäischen Heimsicherheitssystem-Markt im Jahr 2025; kabellos ist auch das am schnellsten wachsende Segment mit einem CAGR von 8,46 % bis 2031.
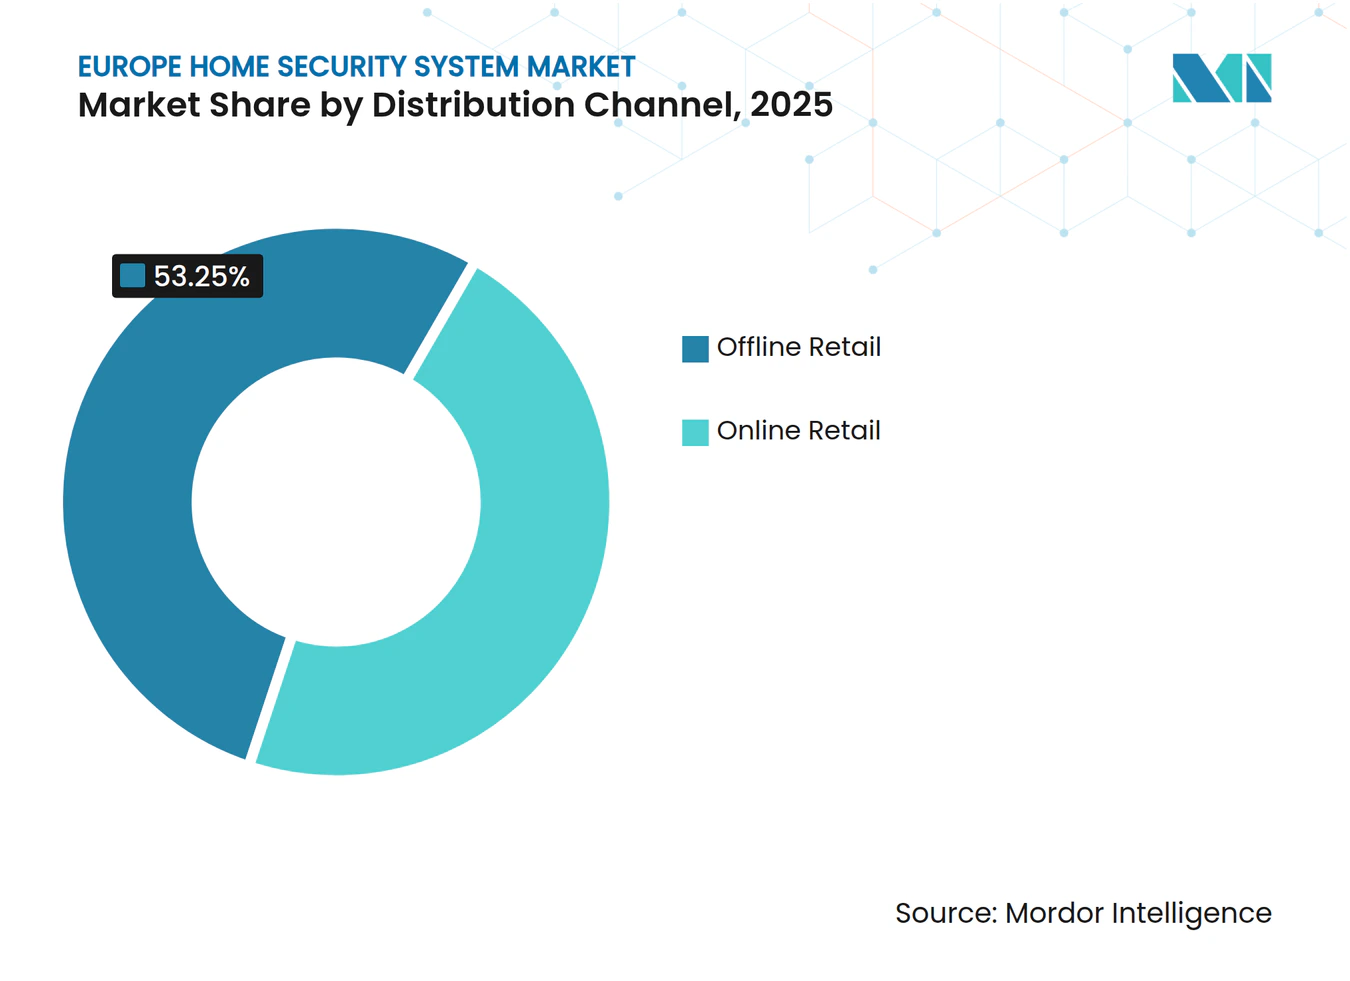
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte 2025 einen Umsatzanteil von 53,25 % am europäischen Heimsicherheitssystem-Markt; Online-Einzelhandelsumsätze werden bis 2031 voraussichtlich einen CAGR von 8,79 % erzielen.
- Nach Endnutzer generierten Einfamilienhäuser 55,85 % des Umsatzes des europäischen Heimsicherheitssystem-Marktes im Jahr 2025; Mehrfamilienwohnungen werden im Prognosezeitraum voraussichtlich einen CAGR von 8,96 % verzeichnen.
- Nach Geografie führte Deutschland mit einem Marktanteil von 30,15 % am europäischen Heimsicherheitssystem-Markt im Jahr 2025; Italien wird voraussichtlich das höchste Wachstum mit einem CAGR von 9,18 % bis 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Schnelle Migration zu IP-basierten Kameras | +1.8% | Deutschland und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Wachsende Einführung von VSaaS | +1.5% | EU-Kernländer, Ausweitung nach Osten | Langfristig (≥ 4 Jahre) |
| Verschärfung von Versicherungsrabatten für Connected-Home-Policen | +1.2% | Deutschland, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Smart-Home-Bündelung durch Telekommunikationsanbieter | +1.4% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Wechsel zu kabellosen Multisensor-Hubs ohne Kabel | +0.9% | Nordics und ländliches Europa | Langfristig (≥ 4 Jahre) |
| Obligatorische Kohlenmonoxid-Alarmvorschriften (EU 2026) | +0.7% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Migration zu IP-basierten Kameras
Europäische Haushalte ersetzen analoge CCTV-Kameras entschieden durch IP-Kameras, die 4-MP-HDR-Video streamen, KI-gestützte Personen- und Fahrzeugklassifizierung bieten und sich nahtlos in Cloud-Analyse-Engines integrieren lassen. Der Start von Ajax Systems' IndoorCam-WLAN-Linie veranschaulicht diesen Wandel; die Kamera fällt auf das proprietäre Funkprotokoll des Unternehmens zurück, wenn WLAN ausfällt, und gewährleistet so eine kontinuierliche Alarmsignalübertragung.[2] Versicherungsunternehmen in Deutschland und Frankreich gewähren nun Prämienrabatte von bis zu 15 % auf Objekte, die mit zertifizierten IP-Kameras ausgestattet sind, die eine Videoüberprüfung unterstützen, was die Einführung beschleunigt und einen positiven Kreislauf zunehmender Durchdringung verstärkt.
Wachsende Einführung von Videoüberwachung-als-Dienstleistung (VSaaS)
VSaaS wandelt große einmalige Gerätekäufe in vorhersehbare monatliche Gebühren um, die Hardware, Software, Speicher und Expertenüberwachung bündeln. Europäische Telekommunikationsanbieter haben dieses Modell genutzt, indem sie Kameras und Analysen in Breitbandpakete integriert haben, wodurch der durchschnittliche Umsatz pro Nutzer gesteigert und die Abwanderungsrate gesenkt wurde. Immobilienverwalter schätzen die zentralisierte Verwaltung von Mehrfamiliengebäuden, während Bewohner professionelle Sicherheit ohne hohe Vorabkosten erhalten. Der Rahmen wiederkehrender Einnahmen zieht Investoren an, wie der geplante Börsengang von Verisure zeigt, der auf die Finanzierung der Expansion in fragmentierten europäischen Märkten abzielt.
Verschärfung von EU-Versicherungsrabatten für Connected-Home-Policen
Versicherer haben nachgewiesen, dass vernetzte Alarmsysteme Einbruchsschäden um rund 60 % reduzieren. Infolgedessen gewähren führende deutsche Versicherungsunternehmen gestaffelte Prämienreduzierungen, die sich mit der Systemsophistizierung skalieren – von der einfachen Einbrucherkennung bis hin zu vollständig überwachten, KI-verifizierten Verbundlösungen. Ähnliche Modelle werden in Frankreich und den Niederlanden eingeführt, was Hausbesitzer zu professionellen Installationen drängt, die sowohl die Anforderungen der Versicherer als auch die EU-Datenschutzkriterien erfüllen.
Smart-Home-Bündelung durch europäische Telekommunikationsanbieter
Telekommunikationsanbieter bündeln Sicherheitshardware, Überwachung, Breitband und Fernsehen in einer einzigen Rechnung und machen Sicherheit zu einem bindenden, margenstarken Zusatzprodukt. SFR in Frankreich und Telefónica in Spanien unterstreichen diese Strategie, indem sie schlüsselfertige Installationen durch zertifizierte Techniker fördern, die von landesweiten Servicezentren unterstützt werden. Kunden erhalten eine einheitliche Rechnung, während Betreiber ihren Marktanteil gegen Over-the-Top-Wettbewerber verteidigen, indem sie die Haushaltsbindung vertiefen.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Fragmentiertes Drahtlosprotokoll-Ökosystem | -0.8% | EU-weit | Mittelfristig (2–4 Jahre) |
| Datenschutzprozessrisiko für Endnutzer | -1.1% | Deutschland, Frankreich, Nordics | Langfristig (≥ 4 Jahre) |
| Geringe Nachrüstbudgets in Mehrfamilienwohngebäuden | -0.6% | Westeuropäische Städte | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei Installateuren im ländlichen Europa | -0.9% | Östliche und südliche ländliche Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes Drahtlosprotokoll-Ökosystem
Europäische Projekte jonglieren häufig mit WLAN, Zigbee, Z-Wave, Bluetooth Low Energy, Thread und proprietären Frequenzen, was Integratoren zwingt, mehrere Hubs einzusetzen oder in komplexe Bridges zu investieren. Kompatibilitätsprobleme erhöhen den Arbeitsaufwand und erschweren den Kundendienst nach dem Verkauf, was die Installateursmargen schmälert. Während der Matter-Standard Abhilfe verspricht, priorisieren viele führende Sicherheits-OEMs proprietäre Stacks, die die Systemsperrung und Abonnementeinnahmen schützen.
Datenschutzprozessrisiko für Endnutzer
Die DSGVO-Durchsetzung hat sich verschärft, und Hausbesitzer können mit Bußgeldern belegt werden, wenn Außenkameras öffentliche Bürgersteige ohne ausdrückliche Beschilderung erfassen. Anbieter müssen Datenschutzabdeckung, geräteinterne Verschlüsselung und kurze Aufbewahrungsfristen anbieten, um die Haftung zu reduzieren. Größere Anbieter können Compliance-Kosten absorbieren, aber Start-ups kämpfen oft mit dem rechtlichen Aufwand, der mit länderübergreifenden Datenschutzaudits verbunden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Dominanz treibt Infrastrukturinvestitionen anHardware hielt 2025 einen Anteil von 59,35 % am europäischen Heimsicherheitssystem-Markt und unterstreicht den Wunsch der Verbraucher nach greifbaren Vermögenswerten – Kameras, Schlössern, Sirenen und Sensoren –, die Eigentum physisch schützen. Die Größe des europäischen Heimsicherheitssystem-Marktes für Hardware erreichte im Jahr 2025 USD 4,80 Milliarden und wird mit einem CAGR von 7,26 % wachsen, gestützt durch den schnellen Ersatz analoger Kameras durch IP-Modelle und die gestiegene Nachfrage nach Multisensor-Hubs. Dienstleistungen bleiben das am schnellsten wachsende Element und werden bis 2031 voraussichtlich USD 1,21 Milliarden an inkrementellem Wert hinzufügen, da Abonnementmodelle an Beliebtheit gewinnen.
Zunehmende Software-Sophistizierung treibt das Hardware-Design voran; in Edge-Geräten eingebettete KI-Module liefern nun Objekterkennung und Frühwarnanalysen lokal und reduzieren so den Cloud-Bandbreitenbedarf. Anbieter bündeln zunehmend Hardware, Firmware-Updates und lebenslange Überwachung in Fünfjahres-Leasingverträgen, was die Einnahmequellen in Richtung vorhersehbarer Annuitäten verschiebt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Systemtyp:
Führungsrolle der Videoüberwachung spiegelt Verbraucherprioritäten widerVideoüberwachung machte 42,25 % des Umsatzes im Jahr 2025 aus, was USD 3,42 Milliarden der Größe des europäischen Heimsicherheitssystem-Marktes entspricht, und veranschaulicht die Präferenz der Hausbesitzer für visuelle Überprüfung zur Abschreckung von Einbrüchen und zur Erleichterung von Versicherungsansprüchen. Zutrittskontrolllösungen, intelligente Schlösser, biometrische Pads und Video-Türklingeln werden voraussichtlich einen CAGR von 8,88 % verzeichnen, da Vorschriften den schlüssellosen Zutritt für Mehrfamilienwohngebäude fördern.
Alarmsysteme bleiben grundlegend und integrieren Magnetkontakte und PIR-Sensoren, die sofortige Warnmeldungen liefern. Brandschutzplattformen profitieren von EU-weiter Lebenssicherheitsgesetzgebung und dem Wandel hin zu Mehrbedrohungsdetektoren, die Rauch, Hitze und Kohlenmonoxid in einem einzigen Gehäuse überwachen.
Nach Installationstyp:
Professionelle Dienstleistungen behalten MarktführerschaftProfessionell installierte Produkte repräsentierten 62,10 % des europäischen Heimsicherheitssystem-Marktes im Jahr 2025, vor allem weil deutsche und französische Versicherer zertifizierte Installationen für Prämienreduktionen voraussetzen. Die Größe des europäischen Heimsicherheitssystem-Marktes für professionelle Installation wird bis 2031 voraussichtlich auf USD 7,61 Milliarden mit einem CAGR von 7,18 % steigen.
Die DIY-Durchdringung steigt weiterhin in Skandinavien und dem Vereinigten Königreich, wo technikaffine Verbraucher schnelle, klebemontierte Geräte schätzen, die direkt von Herstellern geliefert werden. Hybridmodelle entstehen, bei denen Hausbesitzer Einstiegssets selbst installieren und anschließend auf professionelle Überwachungspläne upgraden, die Videoanalyse und Mobilfunk-Backup hinzufügen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Kommunikationstechnologie:
Kabellose Lösungen treiben Marktentwicklung voranKabellose Verbindungen erzielten 63,55 % des Umsatzes im Jahr 2025, was USD 5,14 Milliarden der Größe des europäischen Heimsicherheitssystem-Marktes entspricht, und sollten bis 2031 mit einem CAGR von 8,46 % wachsen, da die Akkulaufzeit fünf Jahre übersteigt und die HF-Reichweite im Freifeld auf über 2 km wächst. Kabelgebundenes Ethernet bleibt entscheidend für Hochbitrate-NVRs in Luxusvillen, doch der Gesamtimpuls begünstigt kabelfreie Installationen in städtischen Wohnungen, wo Bohren eingeschränkt ist.
Mobilfunk-Fallback-Module, die bei Breitbandausfällen auf Cat-M1 oder NB-IoT umschalten, sind mittlerweile Standard bei Grade-2- und Grade-3-Panels. Nextgenerations-LTE-Router mit eingebetteten eSIMs bieten Dual-SIM-Redundanz und erfüllen die strengen EN-50136-Signalisierungsanforderungen für überwachte Alarmanlagen.
Nach Vertriebskanal:
Führungsrolle des stationären Einzelhandels spiegelt Serviceanforderungen widerSpezialisierte Sicherheitsgeschäfte und Verbrauchermärkte behielten einen Anteil von 53,25 %, da europäische Käufer In-Store-Demos, Fachberatung und Installateursempfehlungen noch immer schätzen. Dennoch wachsen die Online-Umsätze mit einem CAGR von 8,79 %, da Marken wie Ajax Systems auf D2C-E-Commerce-Plattformen in Deutschland, Italien und dem Vereinigten Königreich umsteigen.
Marktplattformen vereinfachen grenzüberschreitende Verkäufe innerhalb des Schengen-Raums, während lokalisierte Fulfillment-Center die Lieferzeiten in den meisten EU-Hauptstädten auf unter 48 Stunden verkürzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Einfamilienhäuser treiben die primäre NachfrageEinfamilienhäuser generierten 2025 55,85 % des Umsatzes, gestützt durch ausreichend Installationsfläche und starke Versicherungsanreize. Mehrfamilienwohnungen werden jedoch mit dem schnellsten Wachstum von 8,96 % CAGR aufwarten, da Bauträger neue Hochhäuser für integrierte Video-Gegensprechanlagen und Cloud-verbundene Zutrittskontroll-Kerne vorverkabeln.
Kleinunternehmen, insbesondere Einzelhandelsgeschäfte mit weniger als 50 Mitarbeitern, setzen auf Lösungen in Wohnqualität, um EN-62676-Videostandards zu kosteneffizienten Preispunkten zu erfüllen. Anbieter gestalten daher modulare Panels, die von einer Zwei-Türen-Filiale auf ein 32-Zonen-Anwesen skalieren, ohne dass ein Hardwarewechsel erforderlich ist.
Geografische Analyse
Deutscher Markt für Heimsicherheitssysteme
Deutschland führte den europäischen Markt für Heimsicherheitssysteme im Jahr 2025 mit einem Marktanteil von 30,15 % an, angetrieben durch hohe verfügbare Einkommen, strenge EN-50131-Zertifizierungsnormen und Versicherungsmodelle, die überwachte Alarmanlagen mit zweistelligen Prämienrabatten belohnen. Starke Netzwerke professioneller Installateure und die Vertrautheit mit drahtlosen Systemen der Klasse 3 fördern die Nachfrage nach Multisensor-Paketen, die Einbruch-, Brand- und medizinische Überwachung vereinen.
Weitere europäische Märkte
Italien ist der regionale Wachstumsausreißer und wird bis 2031 mit einem CAGR von 9,18 % prognostiziert, da Digitalisierungsförderungen und städtische Verdichtung die Nachfrage nach integrierter Zugangskontrolle in Wohnkomplexen steigern. Telekommunikationsanbieter bündeln dort Sicherheitsabonnements mit FTTH-Verträgen und ermöglichen so eine Sofortinstallation in den wichtigsten Ballungsräumen. Spanien und Frankreich verzeichnen ein mittleres einstelliges Wachstum, das durch Telekommunikationsbündelung und günstige Versicherungspartnerschaften gestützt wird. Das Vereinigte Königreich nutzt seine ausgereifte Alarmüberwachungsinfrastruktur, um Cloud-Migrationen zu beschleunigen, während die Niederlande und Schweden nachhaltige, energiesparende Geräte fördern, die mit den nationalen Klimaneutralitätszielen in Einklang stehen. In Osteuropa wechseln Polen und Ungarn von einfachen reinen PIR-Systemen zu vollständigen IP-Kamera-Portfolios, da das BIP pro Kopf steigt und EU-Mittel zur Cyberresilienz verfügbar werden. Anbieter müssen daher Produktkataloge und Preispunkte an das regulatorische Umfeld, die durchschnittliche Wohnungsgröße und die Installateurdichte jedes Landes anpassen.
Regulatorisches Umfeld
Der europäische Markt für Heimsicherheitssysteme unterliegt einem mehrschichtigen Compliance-Rahmen, der Cybersicherheit, Funkanlagen, Datenschutz und Sicherheitsstandards umfasst. Das EU-Gesetz über die Cyber-Resilienz ist im Dezember 2024 in Kraft getreten, wobei zentrale Verpflichtungen ab dem 11. Juni 2026 (Kapitel IV) schrittweise gelten und weitere Meldefristen ab dem 11. September 2026 einsetzen, was OEMs dazu bewegt, Firmware, Schwachstellenmanagement und Secure-by-Design-Prozesse für vernetzte Kameras, Hubs, Schlösser und Sensoren zu stärken.
Parallel dazu hält die Übergangsphase der Funkanlagenrichtlinie die Cyberanforderungen für Produkte relevant, die zwischen dem 1. August 2025 und dem 10. Dezember 2027 in Verkehr gebracht werden, wobei nationale Behörden wie die französische ANFR aktiv an der Durchsetzung beteiligt sind. Normungsgremien wie ETSI treiben Arbeitsprogramme (zum Beispiel EN 304 632) voran, um CRA-Anforderungen in Bewertungskriterien für Smart-Home-Produkte zu übersetzen, während die Markterwartungen rund um EN 303 645:2026 für Smart-Home-Cybersicherheit die Anforderungen an Geräteidentität, Aktualisierungsmechanismen und Datenschutzfunktionen erhöhen, die sich mit dem durch die DSGVO getriebenen Privacy-by-Design bei Verbraucheranwendungen überschneiden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Komponenten (Bildsensoren, SoCs, Funkchipsätze, Batterien und Gehäuse), setzt sich über Gerätedesign und Montage, Software-/Firmware-Entwicklung und Zertifizierung nach europäischen Sicherheits- und Cyberanforderungen fort und mündet dann in Vertrieb, Installation sowie laufende Überwachung oder Cloud-Analytik. Die Herstellung von Einbruchmeldeanlagen und die Endmontage sind in Europa vergleichsweise lokalisiert, wobei Deutschland, Tschechien und Polen als zentrale Montagestandorte fungieren, während Sicherheitskamera-Hardware weiterhin stark importabhängig ist, da die Mehrheit der Einheiten aus Ost- und Südostasien bezogen wird; dies erhöht die Anfälligkeit gegenüber Versandzyklen sowie Handels- oder Compliance-Kontrollen an Eingangspunkten.
Nachgelagert teilt sich die Kanalstruktur zwischen dem stationären Einzelhandel (Fachgeschäfte und Massenhändler, die Vorführungen und Installateurempfehlungen bieten) und Online-/Direct-to-Consumer-Shops, die die DIY-Akzeptanz beschleunigen. Professionelle Installation, Überwachungszentralen und Telekom-Betreiber-Bundles stellen die Serviceebene dar, die Hardware in Abonnementwert umwandelt, unterstützt von Installateuren, Außendienstnetzwerken und Cloud-Plattformen für Videospeicherung und -analyse; die Kette ist anfällig für Volatilität bei Halbleiter-Lieferzeiten und Logistikkonzentration, wobei wichtige europäische Importtore wie der Hafen von Rotterdam eine sichtbare Rolle beim Zufluss von Kameras und Elektronik spielen.
Wettbewerbslandschaft
Marktkonzentration
Verisure, Securitas Direct und ADT führen den Markt an und betreuen gemeinsam mehr als 9 Millionen europäische Konten über 24-Stunden-Überwachungszentren und vertikal integrierte Außendienstteams. Verisure meldete einen Umsatz von EUR 3,408 Milliarden im Jahr 2024 und beabsichtigt, Aktien öffentlich zu platzieren, um panregionale Akquisitionen zu finanzieren, was die Kapitalintensität der Skalierung von Abonnementplattformen widerspiegelt.[3]
Der aufstrebende Herausforderer Ajax Systems hat Marktanteile gewonnen, indem er kabellose Hubs, Cloud-gestützte Analysen und Fünf-Minuten-Selbstinstallations-Workflows anbietet, die sowohl Verbraucher als auch unterversorgte ländliche Installateure ansprechen. Das Unternehmen hat kürzlich den britischen Vertriebspartner Eurotech eingebunden, um die Kanalreichweite zu erweitern und seine Präsenz in einem Markt zu stärken, der BS-EN-50131-Konformität in Verbindung mit stilvollem Industriedesign schätzt.
Die technologische Differenzierung konzentriert sich auf KI-gestützte Objekterkennung, Sub-GHz-Mesh-Netzwerke und integrierte Cyberhärtungsfunktionen, die EU-Mandaten von 2026 vorwegnehmen. Die Wettbewerbsintensität steigt, da Telekommunikationsanbieter Sicherheitspakete im Querverkauf anbieten, während kleinere Hersteller aufgrund steigender Compliance-Kosten möglicherweise ausscheiden oder fusionieren. Insgesamt entfallen auf die fünf führenden Anbieter rund 45 % des Umsatzes, was auf ein mäßig konsolidiertes Feld hindeutet, das für strategische Partnerschaften und Rollups offen ist.
Branchenführer im europäischen Heimsicherheitssystem-Markt
-
Honeywell International Inc.
-
ADT Inc.
-
ASSA ABLOY AB
-
Bosch Service Solutions GmbH
-
Vivint Smart Home, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Heimsicherheitssystem-Markt Unternehmen in diesem Bericht
- Honeywell International Inc.
- ADT Inc.
- ASSA ABLOY AB
- Bosch Service Solutions GmbH
- Vivint Smart Home, Inc.
- Frontpoint Security Solutions, LLC
- Monitronics International, Inc. (Brinks Home Security)
- Verisure Holding AB
- Securitas AB
- Abus August Bremicker Söhne KG
- SimpliSafe, Inc.
- Ring LLC
- Nice S.p.A.
- Somfy SA
- Ajax Systems Holding Ltd.
- Gigaset AG
- Chuango Security Technology Corporation
- Johnson Controls International plc
- Tyco Integrated Fire and Security
- Alarm.com Holdings, Inc.
- Hikvision Europe B.V.
Lesen Sie die Analyse der Europa Heimsicherheitssystem-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Produkterneuerungszyklen schaffen Freiraum für Anbieter, die Cybersicherheit, Datenschutzkontrollen und verwaltete Updates als Teil abonnementbasierter Angebote bündeln können, anstatt Zertifizierung als einmaliges Hardware-Tor zu behandeln. Da die Umsetzungsschritte des Cyber-Resilienz-Gesetzes 2026 beginnen und ETSI bewertungsorientierte Arbeiten zur Cybersicherheit von Smart-Home-Produkten vorantreibt, haben Hersteller und Dienstleister, die sichere Update-Pipelines, Prozesse zur Offenlegung von Schwachstellen und geräteseitige Schutzmaßnahmen nachweisen können, einen klareren Weg, um bei Versicherern und Installateuren bevorzugte Platzierungen über mehrere europäische Länder hinweg zu gewinnen.
Die Plattformkonvergenz eröffnet zusätzliche Chancen bei cloudverwaltetem Video, Zutrittskontrolle und Sensorik, die den Bedarf an inkrementeller Hardware reduziert und Nachrüstungen vereinfacht. Im März 2026 gaben Honeywell und Rhombus eine Allianz zur Bereitstellung KI-gestützter Cloud-Videomanagement- und Zutrittslösungen bekannt, während ADT im Februar 2026 durch die Übernahme von Origin Wireless Wi-Fi-basierte Sensorfähigkeiten hinzufügte und sich zudem über eine langfristige Handelsvereinbarung mit Verisure im Bereich KI-gestützter Sensorik zusammenschloss, was die Verlagerung hin zu softwaredefinierter Erkennung und Verifizierung verstärkt. Unabhängig davon zeigt die Übernahmeaktivität von ASSA ABLOY im Jahr 2026, einschließlich der Ausweitung der elektronischen Zutrittskontrolle auf Studentenwohnheime über NSP Security, Nachfragebereiche auf, in denen Mehrfamilienhaus- und Managed-Residential-Betreiber zentralisiertes Zutrittsmanagement, Audit-Trails und skalierbare Berechtigungsvergabe neben herkömmlicher Einbruch- und Videosicherheit priorisieren.
Neueste Industrielle Entwicklungen in Europa Heimsicherheitssystem-Markt
- Juni 2026: ASSA ABLOY AB übernahm Santos, einen portugiesischen Hersteller mechanischer Schließlösungen. Der Schritt stärkt die mechanischen Schließfähigkeiten Europas und erweitert das Portfolio sowie den regionalen Fertigungsfußabdruck des Konzerns zur Unterstützung gebündelter Sicherheitslösungen.
- März 2026: Honeywell International Inc. gab eine Partnerschaft mit Rhombus zur Integration KI-gestützten Cloud-Videomanagements und Zutrittskontrolle bekannt. Die Partnerschaft stärkt cloudbasierte Gebäudesicherheitsangebote mit KI-Funktionen für EU-Installationen.
- Februar 2026: ADT Inc. übernahm Origin Wireless für 170 Mio. USD, um Wi-Fi-basierte KI-Bewegungserkennung zu integrieren. Die Übernahme fügt dem Smart-Home-Sicherheitsportfolio KI-Bewegungserkennung hinzu und stärkt die Erkennungsfähigkeiten sowie abonnementbasierte Dienste in Europa.
Europa Heimsicherheitssystem-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse aus Heimsicherheitssystemen, die für den Wohnbereich in ganz Europa verkauft und eingesetzt werden, einschließlich Geräte, zugehöriger Software und Dienstleistungen, die Erkennung, Überwachung, Zugangskontrolle und Vorfallsmeldungen ermöglichen.
Ausschlüsse aus dem Umfang: Wir berücksichtigen keine allgemeine Gebäudeautomation, Unterhaltungselektronik, die nicht primär für Sicherheitszwecke genutzt wird, oder Sicherheitsdienstleistungen, die ausschließlich an gewerbliche und industrielle Standorte erbracht werden.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Elektronische Schlösser
- Sicherheitskameras
- Feuersprinkler
- Fenstersensoren
- Türsensoren
- Sonstige Hardware
- Software
- Dienstleistungen
- Hardware
- Nach Systemtyp
- Videoüberwachungssysteme
- Alarmsysteme
- Zutrittskontrollsysteme
- Brandschutzsysteme
- Nach Installationstyp
- Professionell installiert
- DIY/Selbstinstalliert
- Nach Kommunikationstechnologie
- Kabelgebunden
- Kabellos
- WLAN
- Zigbee und Z-Wave
- Bluetooth LE
- Mobilfunk / LTE
- Nach Vertriebskanal
- Stationärer Einzelhandel
- Fachgeschäfte
- Verbrauchermärkte
- Online-Einzelhandel
- Stationärer Einzelhandel
- Nach Endnutzer
- Einfamilienhäuser
- Mehrfamilienwohnungen
- Kleinunternehmen (< 50 Mitarbeiter)
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen mit Desk Research, um die Marktgrenzen zu definieren und den Basisnachfragepool nach Ländern aufzubauen. Öffentliche Quellen wurden genutzt, um den Wohnungsbestand, die Haushaltsbildung, die Konnektivitätsbereitschaft sowie den Sicherheitskontext zu erfassen, die wir anschließend zur Schätzung wahrscheinlicher Installationen und Nachrüstungsaktivitäten verwendeten.
Zu den wichtigsten Referenzen zählten frei zugängliche Quellen wie Eurostat (Haushalte, Wohnungsindikatoren, Bevölkerung), nationale Statistikämter in ganz Europa, UN-Comtrade-Handelsstatistiken (für relevante Gerätekategorien als Richtungssignale), Veröffentlichungen der Europäischen Kommission zu digitalem Fortschritt und Konnektivität sowie Normen- und Regulierungsreferenzen wie DSGVO-Leitlinien zur Datenverarbeitung. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Pressemitteilungen, Patentdatenbanken und ein kostenpflichtiges Abonnement mit Schwerpunkt auf Unternehmensfinanzen und -informationen ausgewertet, um Umsatzaufteilungen zu normalisieren, wo Offenlegungen uneinheitlich waren. Diese Desk-Quellen sind lediglich illustrativ, und viele weitere Referenzen wurden verwendet, um Eingaben während der Arbeit zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Um Lücken zu schließen, die öffentliche Daten nicht eindeutig beantworten können, führten wir Experteninterviews und strukturierte Umfragen mit Installateuren, Überwachungsanbietern, Distributoren sowie Produkt- oder Programmleitern durch, die im Bereich der Wohnsicherheit tätig sind. Die Rückmeldungen der Befragten wurden genutzt, um zu validieren, wie Überwachungs-, Hardware- und Serviceerlöse in der Praxis gebündelt werden, und um Anschlussraten, Austauschzyklen und Preisannahmen vor der Finalisierung der Ländersummen anzupassen.
Wir haben die wichtigsten europäischen Nachfragezentren sowie kleinere Märkte abgedeckt, um sicherzustellen, dass die Bandbreite an Preisen, Anschlussraten und Austauschverhalten die lokale Realität des installierten Bestands widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 17 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung verwendeten wir einen Top-down-Ansatz, der die Nachfrage aus der Anzahl der Haushalte je Land, dem Anteil der Haushalte, die wahrscheinlich Sicherheitslösungen einführen werden, und den durchschnittlichen Ausgaben pro installierter Basis (Erstkäufe zuzüglich Upgrades und laufender Dienstleistungen) rekonstruiert. Anschließend haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Kanalprüfungen zu Stückzahlflssen, Stichprobenpreisen nach Systemtyp und Umsatzaufteilungen der Lieferanten, die zur Korrektur von Doppelzählungen in schnell wachsenden Gerätekategorien verwendet wurden.
Das Modell stützt sich auf einige praktische Eingaben, die in einer Kundendiskussion vertretbar sind, darunter die Einführung von überwachten gegenüber selbst überwachten Systemen, Breitband- und Smartphone-Durchdringung als Befähigungssignal, neue Wohnungsfertigstellungen gegenüber dem Nachrüstungsanteil, typische Austauschzyklen für Kameras und Sensoren sowie die Entwicklung der durchschnittlichen Verkaufspreise, wenn sich Funktionen von einfachen Alarmanlagen zu App-vernetzten Systemen verlagern. Wenn ein Land nur begrenzte Angaben zu Serviceerlösen machte, nutzten wir Interviews, um die Service-Anschlussrate zu schätzen, und wendeten diese dann konsistent auf die installierte Basis an.
Die Prognose erfolgte mittels Szenarioanalyse, gestützt durch Expertenmeinungen zu Preisen und Einführung, gefolgt von einer einfachen multivariaten Regressionsüberprüfung auf Länderebene anhand von Haushalts- und Konnektivitätsindikatoren, um zu testen, ob das szenarioimplizierte Wachstum realistisch blieb.
Datenvalidierung und Aktualisierungszyklus
Wir validierten die Ergebnisse durch Triangulation der modellierten Gesamtwerte mit unabhängigen Signalen wie Haushaltszahlen, von Praktikern geteilten Einführungsbandbreiten sowie richtungsweisend konsistenten Handels- und Versandindikatoren. Ausreißer wurden frühzeitig markiert, und die ihnen zugrunde liegenden Annahmen wurden überprüft, korrigiert und anschließend erneut geprüft, sodass die endgültigen Zahlen nicht von einer einzigen fragilen Eingabe abhängen.
Vor der Freigabe durchlaufen das Modell und die Länderaufteilungen mehrstufige Analytikerprüfungen, und Experten werden erneut kontaktiert, wenn eine Preisbewegung, eine Regulierungsänderung oder ein Nachfrageschock eine sichtbare Abweichung von früheren Mustern erzeugt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein Analytiker führt kurz vor der Lieferung einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence – Europa Heimsicherheitssystem-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktgrößen für europäische Heimsicherheitssysteme zu sehen, da die Abgrenzungslinie nicht einheitlich gezogen wird und da Preis- und Serviceannahmen sich schnell verändern. Unterschiede zeigen sich in der Regel darin, ob Dienstleistungen einbezogen werden, wie die Überwachung behandelt wird und wie die Währungsumrechnung angewendet wird, wenn Länder mit unterschiedlicher Inflation und unterschiedlichen Preisentwicklungen konfrontiert sind.
Bei einem auf Aktualisierungen basierenden Aufbau wird die Streuung häufig dadurch verursacht, wann Preispunkte aktualisiert werden, welche Wechselkurse für lokale Erlöse verwendet werden und wie die durchschnittlichen Verkaufspreise angehoben werden, wenn intelligente Funktionen und Abonnements häufiger werden. Durch die Aktualisierung der durchschnittlichen Verkaufspreise auf Länderebene und des Währungszeitpunkts im Rahmen der jüngsten jährlichen Aktualisierung und die anschließende Überprüfung der Ergebnisse anhand von interviewbasierten Einführungs- und Austauschzyklen reduziert Mordor Intelligence die Wahrscheinlichkeit, dass alte Preislisten oder einmalige Nachfragespitzen den Gesamtwert des laufenden Jahres verzerren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,09 Mrd. USD (2025) | |
| Fachzeitschrift A | 7,40 Mrd. USD (2025) | Konzentriert sich häufig auf überwachte Alarmsysteme und schließt möglicherweise DIY-kamerabasierte Kits aus, wodurch die Hardwarebasis komprimiert und der implizierte Pro-Haushalt-Ausgabenwert gesenkt wird. |
| Regionale Unternehmensberatung B | 9,10 Mrd. USD (2025) | Kann angrenzende Wohnsicherheitskategorien einbeziehen (wie umfassendere Smart-Home-Überwachungsdienste) und wendet möglicherweise einen höheren kurzfristigen Aufschlag auf den durchschnittlichen Verkaufspreis an, ohne diesen anhand von Installations- und Distributorpreisbereichen zu validieren. |
Die Tabelle zeigt, dass die größten Unterschiede daraus resultieren, was als Heimsicherheitssystem gezählt wird und wie Serviceerlöse und Veränderungen des durchschnittlichen Verkaufspreises zeitlich erfasst werden. Unser Ansatz bleibt auf die Haushaltsnachfrage, die lokale Einführung und realistische Preisentwicklungen zurückführbar, was die Schätzung leichter replizierbar und leichter erklärbar macht, wenn Zahlen hinterfragt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der europäische Heimsicherheitssystem-Markt bis 2031 sein?
Es wird prognostiziert, dass er 26,54 Milliarden USD erreicht, mit einer CAGR von 6,80 % ab 2026.
Welches Komponentensegment wächst am schnellsten?
Für Dienstleistungen wird ein CAGR von 8,67 % prognostiziert, da Abonnements für Überwachung und Cloud-Analysen zunehmen.
Welches Land führt die Region heute an?
Deutschland hält 30,15 % des Umsatzes von 2025 dank strenger Versicherungsanreize und ausgereifter Installateurnetzwerke.
Warum verdrängen IP-Kameras analoge Modelle?
Hausbesitzer bevorzugen Video mit höherer Auflösung, KI-Ereignisfilterung und Cloud-Zugang; Versicherer belohnen IP-Installationen zudem mit Prämienrabatten.
Wie werden EU-Vorschriften das zukünftige Produktdesign beeinflussen?
Der Cyberresilienz-Rechtsakt von 2026 wird gehärtete Cybersicherheit und umfangreiche Meldepflichten bei Schwachstellen erfordern, was Herstellern mit starken F&E-Budgets Vorteile verschafft.