
Europa Aromen und Duftstoffe Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
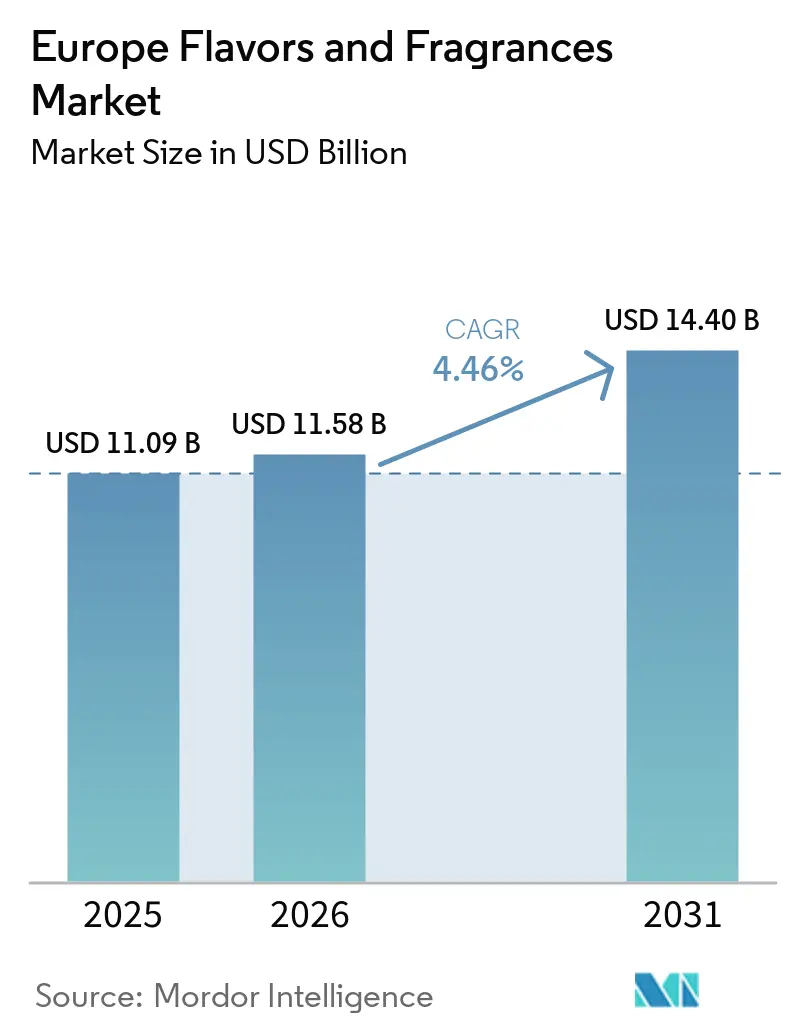
| Marktgröße im Basisjahr (2025) | 11.09 Milliarden US-Dollar |
| Marktgröße (2026) | 11.58 Milliarden US-Dollar |
| Marktgröße (2031) | 14.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.46 % |
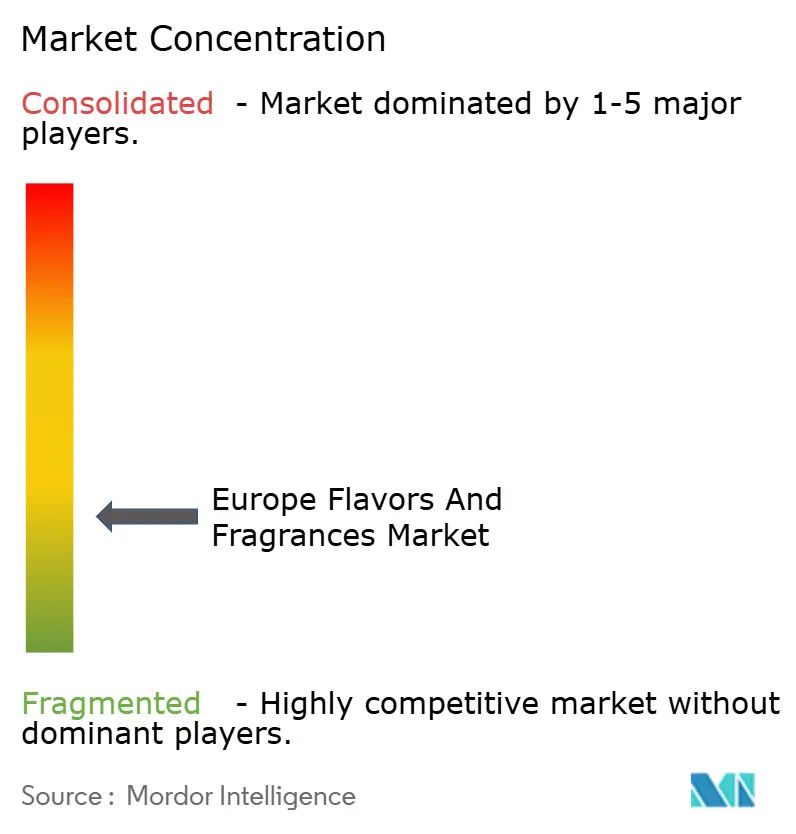
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Aromen und Duftstoffe Marktanalyse von Mordor Intelligence
Die Marktgröße für Aromen und Duftstoffe in Europa wird voraussichtlich von 11,09 Milliarden USD im Jahr 2025 auf 11,58 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 14,40 Milliarden USD erreichen, bei einem CAGR von 4,46 % über den Zeitraum 2026–2031. Dieser stetige Anstieg spiegelt die Nachfrage nach hochwertigen, nachhaltigen und gesundheitsorientierten Zutaten in den Bereichen Lebensmittel, Getränke, Körperpflege und Haushalt wider. Das Wachstum stützt sich auf drei strukturelle Kräfte: fortschrittliche Regulierung, die Clean-Label-Reformulierungen fördert, rasche Technologieübernahme in der Biotechnologie und im digitalen Produktdesign sowie eine Verlagerung der Verbraucherpräferenzen hin zu Wellness, Personalisierung und ethischer Beschaffung. Deutschland bildet das Fundament für Größe und Innovation, während Spanien überdurchschnittliche Dynamik zeigt, was seine wettbewerbsfähigen Energiekosten und die wachsende Lebensmittelverarbeitungsbasis widerspiegelt.
Wesentliche Erkenntnisse des Berichts
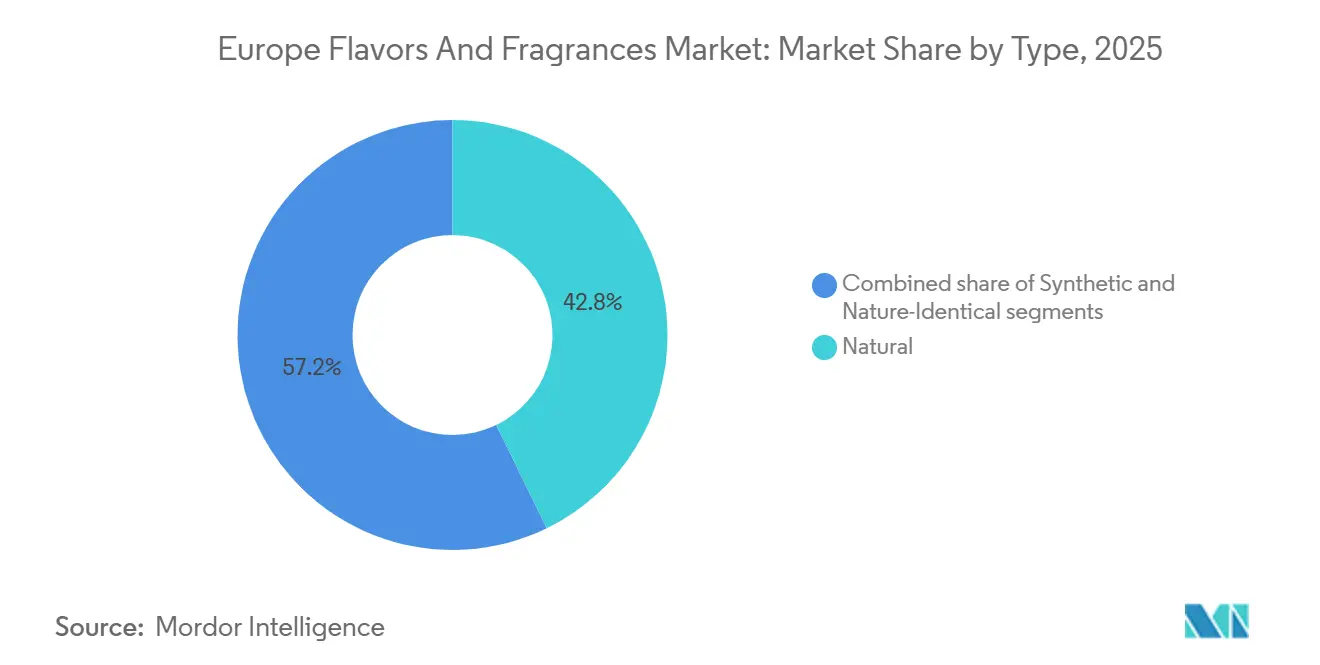
- Nach Typ entfielen 2025 42,78 % des Marktanteils für Aromen und Duftstoffe in Europa auf natürliche Inhaltsstoffe, die bis 2031 mit einer CAGR von 5,88 % wachsen.
- Nach Form führten flüssige Produkte 2025 mit einem Anteil von 33,65 % an der europäischen Marktgröße für Aromen und Duftstoffe; Pulverformate sollen zwischen 2026 und 2031 mit einer CAGR von 5,31 % wachsen.
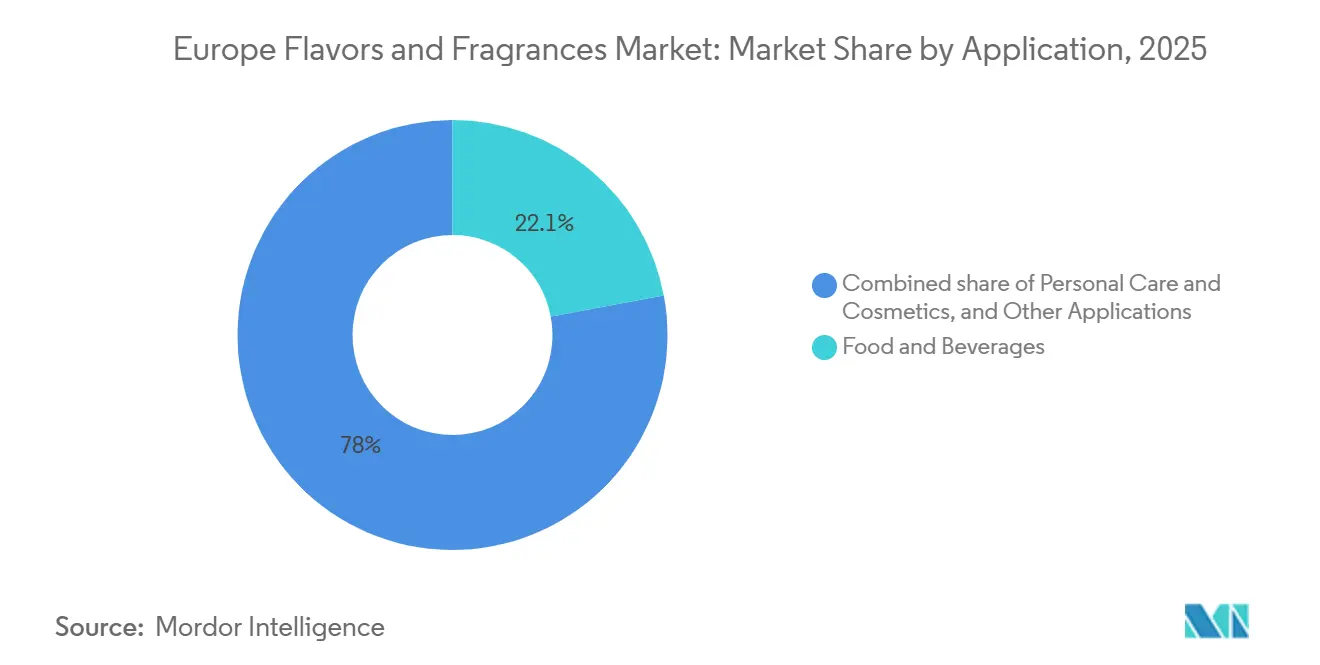
- Nach Anwendung hielten Lebensmittel und Getränke 2025 einen Umsatzanteil von 22,05 %, während Körperpflege und Kosmetik mit einer prognostizierten CAGR von 6,29 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Geografie hielt Deutschland 2025 einen Anteil von 25,30 % am europäischen Markt für Aromen und Duftstoffe, während Spanien bis 2031 die schnellste CAGR von 6,12 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Europa Aromen und Duftstoffe Markttrends und Einblicke
Treiberanalyse – Auswirkungen auf das Wachstum*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Nachfrage nach natürlichen und sauber gekennzeichneten Inhaltsstoffen | +1.2% | Regional, am stärksten in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Wachstum von Functional Foods, Getränken und Wellnessprodukten | +0.9% | Westeuropäischer Kernbereich, Ausweitung auf Osteuropa | Langfristig (≥ 4 Jahre) |
| Zunehmende Beliebtheit personalisierter und individualisierter Aromen-/Duftstofflösungen | +0.7% | Deutschland, Frankreich, Vereinigtes Königreich führen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Expansion der Verarbeitungslebensmittel- und Getränkeindustrie | +0.8% | Spanien, Italien mit stärkstem Wachstum | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von Duftstoffen in verschiedenen Kosmetik- und Körperpflegeprodukten | +1.1% | Frankreich, Deutschland, Italien – Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Wachsendes Interesse an veganen und tierversuchsfreien Inhaltsstoffen | +0.6% | Nordeuropa, Ausbreitung in den Mittelmeerraum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach natürlichen Zutaten und Clean-Label-Inhaltsstoffen
In Deutschland erfolgen 69 % der Umsätze mit Bio-Lebensmitteln mittlerweile über den konventionellen Einzelhandel, was einen erheblichen Wandel der Verbraucher hin zu Transparenz und Natürlichkeit verdeutlicht und die Mainstream-Akzeptanz natürlicher Produkte signalisiert. Dieser Trend geht über den Lebensmittelmarkt hinaus. So verfügt beispielsweise die Mindera®-Plattform von Symrise AG über eine 100 % pflanzenbasierte Produktschutztechnologie, die für kosmetische Formulierungen entwickelt wurde. Regulatorische Entwicklungen unterstützen diesen Wandel zusätzlich. Die EFSA hat kürzlich Naringenin als Lebensmittelaroma zugelassen und dabei keine genotoxischen Bedenken festgestellt – im deutlichen Gegensatz zum Verbot künstlicher Raucharomen. Unternehmen, die in biotechnologisch gewonnene natürliche Inhaltsstoffe investieren, richten sich an den sich entwickelnden regulatorischen Standards aus, die zunehmend natürlich gewonnene Alternativen bevorzugen, und positionieren sich gleichzeitig für Premiumpreise.
Wachstum von Functional Foods, Getränken und Wellnessprodukten
Europäische Getränkehersteller folgen dem Versprechen des Verbands der europäischen Getränkehersteller, den Zuckerzusatz zwischen 2019 und 2025 um 10 % zu reduzieren. Dieses Engagement hat eine Nachfrage nach fortschrittlichen Aromasystemen ausgelöst, die nicht nur den Geschmack erhalten, sondern auch mit gesundheitsorientiertem Branding übereinstimmen. Ein bemerkenswerter Fortschritt in diesem Bereich ist der Aufstieg proteinbasierter Süßungsmittel. So weist beispielsweise der X3-Süßstoff des Fraunhofer-Instituts eine Süßkraft auf, die 10.000-mal höher ist als die von Haushaltszucker, und liefert dabei Geschmacksprofile, die an Honig erinnern. Diese Kombination aus gesteigertem Gesundheitsbewusstsein und modernster Technologie ebnet Aromahäusern den Weg, multifunktionale Zutaten zu entwickeln, die sowohl Geschmackszufriedenheit als auch Wellness-Vorteile gewährleisten. Darüber hinaus unterstreicht die wachsende Neigung zu Botanicals und pflanzlichen Extrakten in funktionalen Anwendungen eine Verbraucherpräferenz für natürlich gesundheitsassoziierte Zutaten gegenüber synthetischen.
Zunehmende Beliebtheit personalisierter und individuell angepasster Aromen- und Duftstofflösungen
Künstliche Intelligenz und digitale Technologien gestalten die Landschaft der Aromaentwicklung neu. Unternehmen wie Estée Lauder nutzen KI für maßgeschneiderte Duftempfehlungen und eröffnen gleichzeitig Innovationszentren wie das Fragrance Atelier in Paris. Givaudans Digital Factory, ebenfalls in Paris, steht als Zeugnis dieser Entwicklung und verfügt über modernste kollaborative Räume und Werkzeuge wie das Mini Scent Piano, das Sinneserlebnisse auf ein neues Niveau hebt. Der Wunsch nach Individualisierung beschränkt sich nicht auf Premiumsegmente. Der Trendbericht 2025 von AI Palette betont Hyper-Personalisierung als zentralen Trend und hebt Funktionen wie Allergeenerkennung und maßgeschneiderte Ernährung hervor. Die Generation Z mit ihrer Vorliebe für einzigartige und fantasievolle Aromen steht an der Spitze dieser Nachfrage, weiter angeheizt durch die rasante Natur sozialer Medien. Diese Kombination aus Technologie erleichtert nicht nur kleinere Chargenproduktionen, sondern beschleunigt auch den Markteintritt dieser maßgeschneiderten Lösungen und macht einst exklusive personalisierte Produkte einem breiteren Publikum zugänglich.
Expansion der verarbeiteten Lebensmittel- und Getränkeindustrie
Die Einfuhr landwirtschaftlicher Erzeugnisse für den spanischen Lebensmittelverarbeitungssektor weist auf eine starke Nachfrage nach Aromastoffzutaten hin, wie vom USDA Foreign Agricultural Service[1] festgestellt wurde. Spanische Hersteller in der verarbeiteten Lebensmittelindustrie profitieren von einem Wettbewerbsvorteil bei energieintensiven Aromatisierungsprozessen dank niedrigerer Energiekosten im Vergleich zu globalen Wettbewerbern, wie Forschungen der CaixaBank hervorheben. Die innovativen Salz- und Zuckerreduktionstechnologien von Kerry Group steigern deren Margen, wobei die EBITDA-Margen im ersten Halbjahr 2025 16,1 % erreichten. Dieser Anstieg ist darauf zurückzuführen, dass Einzelhändler strengere Standards für zugesetzten Zucker und Salzgehalt einführen. Mit der Expansion des verarbeiteten Lebensmittelsektors steigt die Nachfrage nach fortschrittlichen Aromatisierungssystemen. Diese Systeme überdecken nicht nur unerwünschte Noten in reformulierten Produkten, sondern sorgen auch dafür, dass diese für Verbraucher attraktiv bleiben. Unternehmen, die auf natürliche Maskierungsmittel und Aromaverstärkungstechnologien spezialisiert sind, werden am meisten profitieren, da sie gesündere Produktformulierungen ohne Geschmackseinbußen ermöglichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Strenge europäische Vorschriften zur Verwendung von Zusatzstoffen | -0.8% | Unionsweit in der Europäischen Union, insbesondere Deutschland und Frankreich betreffend | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise | -0.6% | Unionsweit in der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Skalierung neuer nachhaltiger oder biotechnologisch gewonnener Inhaltsstoffe | -0.4% | Biotechnologiezentren in Nordeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende gesundheitliche Bedenken hinsichtlich des Einsatzes künstlicher Aromen | -0.5% | Unionsweiter Stimmungswandel der Verbraucher in der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge europäische Vorschriften für den Einsatz von Zusatzstoffen
Das Verbot künstlicher Raucharomen durch die Europäische Union betrifft Umsätze in Höhe von rund 34,91 Milliarden USD. Den Herstellern bleiben lediglich zwei Jahre, um Produkte mit diesen Zusatzstoffen zu reformulieren, während für traditionelle Räucherungsersatzstoffe eine Auslaufphase von fünf Jahren gilt. Die Feststellung der Genotoxizität bei acht primären Raucharomaprodukten durch die Europäische Behörde für Lebensmittelsicherheit (EFSA) unterstreicht die zunehmend strengen Sicherheitsbewertungen der Europäischen Union und schafft Unsicherheit für Unternehmen, die neue synthetische Inhaltsstoffe entwickeln, wie von der Europäischen Kommission[2] hervorgehoben. Die neue Verordnung der Europäischen Union 2023/1545 erweitert die Kennzeichnungspflichten für Duftstoffallergene auf 56 Inhaltsstoffe, mit Compliance-Fristen bis Juli 2026 für bestehende Produkte und bis Juli 2028 für neue Formulierungen. Dieser regulatorische Druck verschafft Unternehmen mit starken Portfolios an natürlichen Inhaltsstoffen einen Wettbewerbsvorteil, während er für Unternehmen, die auf synthetische Alternativen angewiesen sind, erhebliche Reformulierungskosten verursacht. Die Verlagerung des regulatorischen Umfelds hin zu Vorsorgeprinzipien deutet auf eine anhaltende Verschärfung der Zulassungsverfahren hin, die etablierte natürliche Inhaltsstoffe gegenüber neuartigen synthetischen Verbindungen begünstigt.
Volatilität der Rohstoffpreise
Zwischen Januar und Juli 2024 exportierte Madagaskar 4.300 Tonnen Vanille und übertraf die weltweite Nachfrage um fast 50 %. Dieses Überangebot hat zu historisch niedrigen Preisen für industrielle Vanille geführt. Auf dem Kakaomarkt wird das Angebot im Jahr 2024 voraussichtlich um 11 % hinter der Nachfrage zurückbleiben, wobei die Preise im vergangenen Jahr aufgrund des Triebsterbe-Virus und des illegalen Goldabbaus in wichtigen Produktionsregionen um rund 300 % gestiegen sind. Klimaereignisse stören die Orangensaftmärkte und beeinflussen sowohl die Verfügbarkeit als auch die Preisgestaltung von Aromierungszutaten auf Zitrusbasis. Diese Volatilität veranlasst Aromenhersteller, alternative Beschaffungsstrategien zu erkunden und in synthetische oder biotechnologisch gewonnene Substitute zu investieren, was zu höheren F&E-Kosten und einer erhöhten Komplexität der Lieferkette führt. Unternehmen mit diversifizierten Inhaltsstoffportfolios und flexiblen Formulierungsfähigkeiten sind besser aufgestellt, um Rohstoffpreisschocks standzuhalten. Demgegenüber stehen diejenigen, die von einzelnen natürlichen Inhaltsstoffen abhängig sind, unter Margendruck und dem Risiko von Lieferkettenunterbrechungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Natürliche Inhaltsstoffe treiben Premiumpositionierung voran
Im Jahr 2025 hielten natürliche Zutaten einen Marktanteil von 42,78 % und sollen bis 2031 mit einem CAGR von 5,88 % wachsen. Dieses Wachstum spiegelt die Bereitschaft der Verbraucher wider, einen Aufpreis für Clean-Label-Produkte zu zahlen, unterstützt durch regulatorische Förderung nachhaltiger Optionen. Fortschritte in der Biotechnologie treiben dieses Segment weiter voran. So hat beispielsweise die Newcastle University hocheffiziente Biokatalysatoren für die lösungsmittelfreie Produktion von Aromaestern entwickelt, was das Potenzial für eine nachhaltige Fertigung aufzeigt. Andererseits unterliegen synthetische Zutaten einer strengeren regulatorischen Aufsicht. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) hat, wie von Food Compliance International angemerkt, mehrere Aromastoffe aus der Unionsliste gestrichen, darunter 2-Phenylpent-2-enal und bestimmte Thiazolinverbindungen. Naturidentische Zutaten bieten einen Mittelweg, da sie Kostenvorteile gegenüber natürlichen Alternativen bieten und gleichzeitig die regulatorischen Herausforderungen synthetischer Verbindungen vermeiden.
Biotechnologisch gewonnene Zutaten sind aufgrund der sich entwickelnden EU-Definition natürlicher Aromen mit Unsicherheiten konfrontiert. Der Ständige Ausschuss für Pflanzen, Tiere, Lebensmittel und Futtermittel prüft, ob Aromen, die von gentechnisch veränderten Mikroorganismen produziert werden, als „natürlich” eingestuft werden sollten. Diese regulatorische Unklarheit beeinflusst Investitionsentscheidungen und Marktstrategien, insbesondere für Unternehmen, die sich auf fermentationsbasierte natürliche Alternativen konzentrieren. Die Verlagerung hin zu natürlichen Zutaten beschleunigt sich, wie führende Marktteilnehmer wie Symrise zeigen, das eine 95-prozentige nachhaltige Beschaffung von Rohstoffen erreicht hat und damit die Skalierbarkeit und kommerzielle Tragfähigkeit von Strategien für natürliche Zutaten belegt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Form: Flüssigdominanz durch Pulverinnovation herausgefordert
Im Jahr 2025 halten flüssige Formulierungen einen Marktanteil von 33,65 %, was auf ihre einfache Einbindung in Getränke und ihre überlegene Sinnesleistung in Körperpflegeprodukten zurückzuführen ist. Unterdessen verzeichnen Pulverformulierungen bis 2031 ein Wachstum mit einer CAGR von 5,31 %, angetrieben durch ihre Stabilität und Kostenvorteile in industriellen Anwendungen. Die Expansion des Pulversegments wird durch Innovationen in der Mikroverkapselungstechnologie unterstützt, die eine kontrollierte Freisetzung und verbesserte Haltbarkeitsstabilität für empfindliche Aromaverbindungen ermöglichen. Die Markteinführung der BioSymphony-Plattform von Sensient Technologies unterstreicht Fortschritte bei natürlichen Aromalösungen und adressiert Herausforderungen im Zusammenhang mit der Maskierung von Inhaltsstoffen und der Geschmacksbalancierung in verschiedenen Anwendungen.
Mikroverstapelte Formulierungen sind das am schnellsten wachsende Untersegment innerhalb der Pulveranwendungen und bieten Schutz für flüchtige Verbindungen sowie Zeitfreisetzungsfunktionalität in Functional Foods und Nahrungsergänzungsmitteln. Die Akzeptanz dieser Technologie nimmt zu, da Hersteller bestrebt sind, Produkte durch verbesserte Sinneserlebnisse und funktionale Vorteile zu differenzieren. Flüssige Formulierungen dominieren weiterhin Premium-Duftstoffanwendungen, wo ihre unmittelbare Sinneswirkung und komplexen Duftprofile höhere Kosten und Handhabungsherausforderungen rechtfertigen. Die Wahl des Formats hängt zunehmend von spezifischen Anwendungsanforderungen ab: Pulver gewinnen in kostensensiblen industriellen Anwendungen an Bedeutung, während Flüssigkeiten ihre Dominanz in Premium-Verbrauchermärkten behalten.
Nach Anwendung: Körperpflege überholt traditionelle Lebensmittelanwendungen
Körperpflege und Kosmetik soll bis 2031 mit einer CAGR von 6,29 % wachsen, unterstützt durch die steigende Nachfrage nach parfümierten Hautpflege-, Haarpflege-, Körperpflege- und Kosmetikprodukten in ganz Europa. Das Anwendungssegment profitiert von der wachsenden Verbraucherpräferenz für Premium- und Sinnesprodukte, bei denen Duftstoffe zunehmend zur Steigerung der Produktdifferenzierung und des Verbrauchererlebnisses eingesetzt werden. Die steigende Nachfrage nach natürlichen, botanischen und langanhaltenden Duftprofilen ermutigt Hersteller zudem, speziellere Duftstofflösungen für Körperpflegeformulierungen zu entwickeln. Darüber hinaus unterstützt die wachsende Beliebtheit von Unisex-Düften und kleineren Mehrfachpackungen die Duftexperimentierfreude, insbesondere bei der Generation Z, die maßgeschneiderte Erlebnisse sucht.
Lebensmittel und Getränke hielten 2025 einen Umsatzanteil von 22,05 % und stehen aufgrund gesundheitsorientierter Reformulierungen unter Margendruck. So hat beispielsweise das 10-%-Zuckerreduktionsziel des Verbands der europäischen Getränkehersteller einen Bedarf an fortschrittlichen Maskierungs- und Verstärkungstechnologien geschaffen. Während Milch- und Backwarensektoren vom Clean-Label-Trend profitieren, stehen Fleischprodukte vor Herausforderungen, insbesondere regulatorischen Problemen im Zusammenhang mit dem Verbot von Raucharomen. Obwohl das Getränkesegment einen bedeutenden Marktanteil hält, hinkt sein Wachstum dem der Körperpflege aufgrund von Kommodifizierungsdruck und regulatorischen Einschränkungen hinterher. Gleichzeitig gewinnen aufkommende Chancen in Bereichen wie Haushaltspflege und Feinparfümerie an Bedeutung, da Hersteller Duftstoffanwendungen ausweiten, um multisensorische Markenerlebnisse jenseits traditioneller Kategorien zu bieten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Im Jahr 2025 hielt Deutschland einen Marktanteil von 25,30 %, was seine fortschrittliche chemische und pharmazeutische Infrastruktur, eine starke regulatorische Compliance und die Verbraucherpräferenz für hochwertige natürliche Inhaltsstoffe unterstreicht. Während Deutschland von einer robusten Industrienachfrage und der Nähe zu den Forschungs- und Entwicklungszentren führender Aromahäuser profitiert, wird sein Wachstum durch Marktreife und wirtschaftliche Herausforderungen, die die Verbraucherausgaben beeinflussen, begrenzt. Spanien hingegen ist der am schnellsten wachsende Markt mit einer bis 2031 prognostizierten CAGR von 6,12 %. Dieses Wachstum wird durch Spaniens expandierende Lebensmittelverarbeitungsindustrie und wettbewerbsfähige Energiekosten angetrieben, die einen Fertigungsvorteil gegenüber anderen europäischen Regionen bieten.
Frankreich bleibt ein globales Zentrum für Duftstoffinnovationen. Führende Unternehmen wie Estée Lauder und Givaudan tätigen bedeutende Investitionen in Paris und errichten Einrichtungen wie das Fragrance Atelier und die Digital Factory, um Frankreichs Expertise in der Parfümerie und sein Luxusmarken-Ökosystem zu nutzen. Italiens Duftstoffmarkt floriert im Segment der künstlerischen Parfümerie, das mittlerweile über 2 % des Schönheitsmarktes ausmacht. Unternehmen wie Lumson dringen in den Bereich der Duftstoffverpackungen vor, um von der globalen Wachstumsrate des Segments von 10,2 % zu profitieren. Die Märkte im Vereinigten Königreich, in den Niederlanden und in Belgien bleiben trotz handelsbedingter Herausforderungen im Zusammenhang mit dem Brexit stabil. Die Niederlande profitieren von ihrer Rolle als europäischer Vertriebsknotenpunkt, während Belgien seine Expertise in der chemischen Industrie nutzt.
Russlands Markt bleibt durch geopolitische Spannungen und Sanktionen eingeschränkt, was anderen osteuropäischen Märkten Chancen bietet, umgeleitete Nachfrage aufzufangen. Das übrige Europa zeigt eine unterschiedliche Entwicklung: Nordische Länder führen bei Nachhaltigkeitsinitiativen, während osteuropäische Märkte ein starkes Wachstumspotenzial aufweisen, da sich die Verbraucherpräferenzen zunehmend an westeuropäischen Trends orientieren. Darüber hinaus bietet die regulatorische Harmonisierung im Rahmen der Europäischen Union Unternehmen mit paneuropäischen Aktivitäten einen Wettbewerbsvorteil. Erfolg in kulturell eigenständigen Segmenten, wie traditionellen Lebensmitteln und regionalen Duftpräferenzen, erfordert jedoch ein tiefes Verständnis der lokalen Marktdynamik.
Wettbewerbslandschaft
Der europäische Markt für Aromen und Duftstoffe weist eine geringe Fragmentierung auf und ebnet den Weg für Konsolidierung und Nischenspezialisierung. Die jüngste Fusion von DSM und Firmenich, aus der ein Unternehmen mit einem Wert von 14,32 Milliarden USD entstand, das in über 60 Ländern tätig ist, unterstreicht die Skalenvorteile, die für die Navigation in komplexen regulatorischen Landschaften und die Förderung von Biotechnologieinnovationen unerlässlich sind. Führende Unternehmen setzen zunehmend auf vertikale Integration; so hat beispielsweise Givaudans Übernahme von b.kolormakeup & skincare nicht nur den Umsatz um 95,69 Millionen USD gesteigert, sondern auch die Fähigkeiten in der Schönheitsformulierung und -produktion ausgebaut.
Im Wettbewerb um einen Wettbewerbsvorteil sticht die Technologieeinführung hervor. Unternehmen investieren in digitale Werkzeuge für die Aromaentwicklung und nutzen künstliche Intelligenz für personalisierte Angebote. Symrises Vorstoß in die digitale Transformation und seine strategischen Investitionen in spezialisierte Biotechnologieunternehmen unterstreichen die überragende Bedeutung technologischer Kompetenz für die Wettbewerbsfähigkeit. Es besteht eine wachsende Nachfrage nach biotechnologisch gewonnenen natürlichen Inhaltsstoffen, maßgeschneiderten Formulierungsdienstleistungen und umweltfreundlichen Verpackungslösungen.
Mane beispielsweise schafft sich eine Nische, indem es seine familienorientierte Unternehmenskultur und ethische Standards betont und sich damit von größeren Wettbewerbern abhebt. Der Markt bevorzugt zunehmend Unternehmen mit starker regulatorischer Compliance, nachhaltigem Sourcing und Innovationen bei natürlichen Inhaltsstofftechnologien. Im Gegensatz dazu kämpfen Unternehmen, die auf traditionelle synthetische Inhaltsstoffe spezialisiert sind, mit schrumpfenden Margen und schwindenden Marktanteilen.
Marktführer im europäischen Aromen- und Duftstoffbereich
-
International Flavors & Fragrances
-
Symrise AG
-
Sensient Technologies Corporation
-
DSM-Firmenich
-
Givaudan SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umfang und Methodik
Die Wertschöpfungskette beginnt mit landwirtschaftlichen und petrochemischen Ausgangsstoffen, durchläuft Extraktion (ätherische Öle, Botanicals, Zitrusfrüchte), Fermentation oder Biokonversion sowie chemische Synthese zu Aromachemikalien. Anschließend geht sie über zu zusammengesetzten Aroma- und Duftstoffmischungen und endet mit anwendungsspezifischen Verabreichungsformen, einschließlich Flüssigkeiten, Pulver und mikroverkapselten Systemen. Importe wichtiger Naturstoffe und Derivate versorgen europäische Verarbeitungscluster, wobei die Niederlande über Rotterdam als wichtiger Eingangs- und Umschlagpunkt fungieren, während Deutschland und Frankreich groß angelegte Synthese-, Destillations- und Compoundierungskapazitäten für Kunden aus den Bereichen Lebensmittel, Körperpflege und Haushaltspflege beherbergen.
Die Wertschöpfung im Midstream-Bereich konzentriert sich auf Formulierung, Sensorikwissenschaft, regulatorische Dokumentation und Anwendungslabore, die Systeme für Zucker- und Salzreduktion, Allergenbeschränkungen und Stabilitätsanforderungen bei Getränken, Backwaren und Körperpflegeprodukten anpassen. Compliance- und Datenanforderungen prägen zunehmend die Lieferantenqualifizierung und Dokumentationsabläufe, die sich über EFSA-Anforderungen für Lebensmittelanwendungen bis hin zu Sicherheitsprozessen für Duftstoffanwendungen erstrecken, die von Gremien wie der IFRA koordiniert werden; im Juni 2026 schloss die IFRA ihre Konsultation zum 52. Amendment ab, was den Rhythmus der Standardaktualisierungen unterstreicht, die sich auf Reformulierung, Management eingeschränkter Materialien und Kundenspezifikationen auswirken. Nachgelagert kombiniert die Distribution die direkte Belieferung von Schlüsselkunden mit regionalen Mischern und Distributoren, während logistische Resilienz und Mehrfachbezugsquellen aufgrund der Abhängigkeit von importierten Naturstoffen und der Notwendigkeit, die Rückverfolgbarkeit über mehrstufige Lieferantennetzwerke aufrechtzuerhalten, zentral bleiben.
Europa Aromen und Duftstoffe Branchenführer
Der europäische Aromen- und Duftstoffmarkt weist eine moderate Fragmentierung auf und eröffnet damit Raum für Konsolidierung und Nischenspezialisierung. Die jüngste Fusion von DSM und Firmenich, die zu einem Unternehmen mit einem Wert von 14,32 Milliarden USD führte, das in über 60 Ländern tätig ist, unterstreicht die Skalenvorteile, die für die Bewältigung komplexer regulatorischer Landschaften und die Förderung von Biotechnologieinnovationen unerlässlich sind. Große Akteure setzen zunehmend auf vertikale Integration; so hat beispielsweise Givaudans Akquisition von b.kolormakeup & skincare nicht nur den Umsatz um 95,69 Millionen USD gesteigert, sondern auch die Fähigkeiten im Bereich Schönheitsformulierung und -produktion verbessert.
Im Wettbewerb um einen Wettbewerbsvorteil sticht die Technologieübernahme heraus. Unternehmen investieren in digitale Werkzeuge für die Aromaentwicklung und nutzen KI für personalisierte Angebote. Symrises Vorstoß in die digitale Transformation und seine strategischen Investitionen in spezialisierte Biotechnologieunternehmen unterstreichen die überragende Bedeutung technologischer Kompetenz, um wettbewerbsfähig zu bleiben. Es gibt eine wachsende Nachfrage nach biotechnologisch gewonnenen natürlichen Inhaltsstoffen, maßgeschneiderten Formulierungsdienstleistungen und umweltfreundlichen Verpackungslösungen.
Mane beispielsweise schafft eine Nische, indem es seine familienorientierte Kultur und ethischen Standards betont und sich damit von seinen größeren Mitbewerbern abhebt. Der Markt bevorzugt zunehmend Akteure mit robuster regulatorischer Compliance, nachhaltiger Beschaffung und Innovationen bei natürlichen Inhaltsstofftechnologien. Im Gegensatz dazu kämpfen diejenigen, die auf traditionelle synthetische Inhaltsstoffe spezialisiert sind, mit schrumpfenden Margen und schwindenden Marktanteilen.
Marktchancen und Zukunftsaussichten
Regulatorische Veränderungen und Reformulierungsfristen eröffnen Spielraum für Alternativen sowohl im Lebensmittel- als auch im Körperpflegebereich, insbesondere dort, wo eingeschränkte oder auslaufende Inhaltsstoffe sensorische und kennzeichnungsbezogene Anpassungen erfordern. Die Frist für das Inverkehrbringen bestimmter Primärprodukte für Raucharomen in spezifischen Lebensmittelkategorien am 01. Juli 2026 beschleunigt die Nachfrage nach Rauchersatzlösungen, Maskierungssystemen und prozesskompatiblen Aromamodulatoren, die Herstellern helfen, vertraute Geschmackssignale beizubehalten und gleichzeitig die EU-Anforderungen zu erfüllen. Parallel dazu halten laufende Aktualisierungen der Unionsliste der Aromen durch die Januar-2026-Änderungen, einschließlich der Verordnungen (EU) 2026/172 und 2026/175, die Chancen für Unternehmen offen, die neu zugelassene Substanzen in skalierbare, kundenfertige Formulierungen umsetzen können.
Kapazitätserweiterungen und die Lokalisierung der Fertigung in zentralen Hubs schaffen Chancen im Zusammenhang mit Versorgungssicherheit, Verfügbarkeit von Naturstoffen und schnellerer gemeinsamer Kundenentwicklung. Im April 2026 nahm BASF die kommerzielle Produktion von Menthol und Linalool in neuen Anlagen im Weltmaßstab in Ludwigshafen auf, was die regionale Verfügbarkeit hochvolumiger Aromachemikalien unterstützt, die in Duft- und angrenzenden Aromaanwendungen eingesetzt werden. Die Investitionsdynamik in der französischen Duftstoffherstellung deutet ebenfalls auf eine wachsende nachgelagerte Nachfrage und Partnerschaftspotenzial für Zutatenlieferanten und Compoundeure hin, einschließlich der Eröffnung einer neuen 30.000 Quadratmeter großen Duftstoffproduktionsanlage von CHANEL in Venette im Juni 2026. Daneben verstärken Infrastrukturprojekte für Naturstoffe wie Givaudans angekündigte Investition zum Bau von Campus 52 in Grasse die Nachfrage nach rückverfolgbaren Naturstoffen, biobasierten Materialien und konformer Dokumentation, die die Qualifizierungszeit für große Markeninhaber verkürzen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Givaudan gab eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung am in Barcelona ansässigen Duftstoffhaus Eurofragance bekannt. Der Schritt erweitert die Position von Givaudan im Bereich Feindüfte und stärkt den Zugang zu einem schnelllebigen Kundenstamm in Spanien und anderen Exportmärkten. Er spiegelt auch die anhaltende Konsolidierung unter den globalen Marktführern wider, um kreative Fähigkeiten und die Kundenreichweite in Europa zu erweitern.
- Mai 2026: Symrise hielt eine Grundsteinlegungszeremonie für die zweite Bauphase seines Logistikzentrums in Holzminden, Deutschland, ab, unterstützt durch eine Investition von 25 Millionen EUR. Die Erweiterung erhöht die Logistikkapazität und verbessert die Versorgungssicherheit sowohl für Lebensmittel- als auch für Duftstoffzutaten für europäische Kunden. Sie unterstützt zudem kürzere Vorlaufzeiten und eine engere Bestandskontrolle, da Kunden höhere Servicelevel und Dokumentationsbereitschaft fordern.
- März 2024: dsm-firmenich weihte zwei Produktionsanlagen in Castets, Frankreich, für Parfümeriezutaten ein, darunter eine dedizierte Einheit für den biologisch abbaubaren Moschusstoff Habanolide. Die zusätzliche Kapazität stärkt die regionale Fertigungstiefe für spezialisierte Duftstoffzutaten und unterstützt nachhaltigkeitsorientierte Produktportfolios. Die Ansiedlung der Produktion in Frankreich stärkt zudem die Nähe zu wichtigen Parfümerie-Ökosystemen und großen Markeninhabern.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Europa verkauften und verwendeten Aromen und Duftstoffe für die Herstellung von Verbraucher- und Industriefertigwaren, wobei die Nachfrage aus den Bereichen Lebensmittel und Getränke, Körperpflege, Kosmetik, Haushaltspflege und Feinparfümerie stammt.
Ausschlüsse aus dem Umfang: Wir schließen den Einzelhandelsverkaufswert von Fertiggerichten, Getränken, Parfüms und Körperpflegeprodukten aus, und wir schließen auch Verpackungs- und Lohnfertigungsdienstleistungen aus, sofern diese nicht als Teil der Aromen- oder Duftstofflieferung bepreist sind.
Segmentierungsübersicht
- Typ
- Synthetisch
- Natürlich
- Naturidentisch
- Form
- Pulver
- Flüssig
- Mikroverkapselt
- Anwendung
- Lebensmittel und Getränke
- Milchprodukte
- Backwaren und Süßwaren
- Snacks und herzhafte Produkte
- Fleischprodukte
- Getränke
- Sonstige Typen
- Körperpflege und Kosmetik
- Sonstige Anwendungen (Haushaltspflege, Feinparfümerie)
- Lebensmittel und Getränke
- Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Niederlande
- Belgien
- Russland
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für Nachfragesignale auf europäischer Ebene zu schaffen und das Modell länderübergreifend konsistent zu halten. Wir haben öffentliche Statistiken und Dokumentationen herangezogen, wie Eurostat-Produktions- und Handelsreihen, Informationsportale der Europäischen Kommission zu Chemikalien und Lebensmitteln, UN-Comtrade-Handelstabellen und OECD-Branchenindikatoren, und diese dann mit den Produktdefinitionen abgeglichen, die in relevanten Branchenstandards verwendet werden.
Um die Angebots- und Nachfragelogik zu verknüpfen, haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und öffentliche Nachhaltigkeitsupdates geprüft, gefolgt von Verbandswebsites und seriöser Presseberichterstattung über Kapazitätsänderungen und Regulierung. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Richtungsbewegungen zu validieren und Preis- und Beschaffungsänderungen zu plausibilisieren. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden ebenfalls verwendet, um die Datenpunkte im Modell zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und kurzen Umfragen mit Rohstofflieferanten, Aromen- und Duftstoffmischern, Distributoren sowie Beschaffungs- oder Produktverantwortlichen bei Endverbrauchern in ganz Europa. Wir nutzten diese Gespräche, um Anwendungsmixe, typische Preisbewegungen (einschließlich der Spreads zwischen natürlichen und synthetischen Produkten) und Substitutionsverhalten zu testen und anschließend zu bestätigen, ob Verschiebungen auf Länderebene struktureller oder vorübergehender Natur waren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die zentrale Größenlogik verwendet einen Top-down-Ansatz, bei dem die europäische Nachfrage aus Endverbrauchsproduktionsindikatoren und dem Handelskontext rekonstruiert und dann auf Aromen und Duftstoffe basierend auf der Anwendungsintensität aufgeteilt wird. Nachdem diese Struktur vorhanden war, haben wir sie mit selektiven Bottom-up-Annäherungen überprüft, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, Kanaldiskussionen und einfachen Volumen-mal-Durchschnittsverkaufspreis-Berechnungen für gängige Formen. Anschließend haben wir die Gesamtwerte angepasst, wo die beiden Ansätze nicht übereinstimmten.
Zu den im Modell verwendeten Eingaben gehörten Trends bei der Lebensmittel- und Getränkeproduktion, Produktionssignale für Körperpflege und Haushaltspflege, Import- und Exportströme für relevante Zubereitungen, die Verschiebung des Mixes zwischen natürlichen und synthetischen Produkten sowie die beobachtete Entwicklung der durchschnittlichen Verkaufspreise nach Form (flüssig, pulverförmig und mikroverkapselt) und nach Anwendung. Wo für kleinere Länder Lücken auftraten, wurden Verhältnisse aus ähnlichen Märkten mit bekannter Fertigungsstruktur abgeleitet und durch lokales Handels- und Distributoren-Feedback validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, da Preis- und Reformulierungszyklen in diesem Bereich schnell verlaufen können. Die Szenarien wurden auf vereinbarten Primäransichtsbereichen für die Weitergabe von Rohstoffpreisinflation, die Übernahme natürlicher und naturidentischer Lösungen sowie die erwartete Nachfrage aus verpackten Lebensmitteln, Kosmetika und Haushaltsprodukten über den Prognosezeitraum verankert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Ländermixe, Anwendungsanteile und plausible Preisbänder gegengeprüft und dann auf Sprünge überprüft, die nicht mit bekannten Ereignissen übereinstimmten. War eine Abweichung zu groß, haben wir die Annahme erneut geöffnet, den Datenpfad überprüft und gezielte Rückkontakte mit Branchenexperten durchgeführt, bevor die Freigabe erfolgte.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Regulierungsaktualisierungen, große Kapazitätserweiterungen oder starke Währungs- und Inputkostenschwankungen. Vor der Veröffentlichung wird der letzte Durchlauf abgeschlossen, damit Kunden die aktuellste Ansicht erhalten, die noch dem definierten Umfang und der Modelllogik entspricht.
Mordor Intelligence's Schätzung der Marktgröße für europäische Aromen und Duftstoffe im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Aromen und Duftstoffe können selbst dann voneinander abweichen, wenn der Themenname identisch aussieht, hauptsächlich weil jede Studie ihren eigenen Jahresschnitt, ihre eigene Währungszeitplanung und ihre eigene Einschlussgrenzen rund um Aromachemikalien, naturidentische Inputs und nachgelagerte Werte wählt.
In dieser Studie wird die Abweichung in der Regel dadurch erklärt, wie schnell die durchschnittlichen Verkaufspreise aktualisiert und gegen aktuelle Vertragsgespräche sowie Import- und Exportpreissignale revalidiert werden, und dann in USD unter Verwendung konsistenter Zeitwahlentscheidungen umgerechnet werden. Diese auf Aktualisierung ausgerichtete Disziplin ist ein wesentlicher Grund dafür, dass die Mordor Intelligence-Zahl über einigen älteren oder langsamer aktualisierten Schätzungen liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,58 Milliarden USD (2026) | |
| Branchenpublisher A | 9,26 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und der Preisaufbau ist nach Anwendung weniger transparent, was Europa-Gesamtwerte unterschätzen kann, wenn sich natürliche Premium-Mixe und formspezifische Durchschnittsverkaufspreisschritte schnell ändern. |
| Globaler Publisher B | 6,70 Milliarden USD (2024) | Berichtet ein früheres Basisjahr und einen engeren Produktrahmen, der natürliche Aromen und Duftstoffe sowie Aromachemikalien betont, was Teile des breiteren Anwendungsnachfragepools, der in anderen europaweiten Gesamtwerten verwendet wird, auslassen kann. |
Zusammengenommen zeigt die Benchmark-Tabelle, dass die größten Unterschiede aus der Jahresausrichtung und dem entstehen, was innerhalb der Marktgrenze gezählt wird, gefolgt davon, wie die Preisentwicklung über Anwendungen hinweg gehandhabt wird. Indem wir die Annahmen an beobachtbaren Nachfrageindikatoren festhalten und bei jeder Aktualisierung dieselben Konvertierungs- und Validierungsschritte wiederholen, halten wir den Endwert nachvollziehbar und leichter mit realen Branchenbewegungen abstimmbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Aromen- und Duftstoffmarkt im Jahr 2026?
Er wird im Jahr 2026 auf 11,58 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,46 % einen Wert von 14,4 Milliarden USD erreichen.
Welches Segment wächst bis 2031 am schnellsten?
Körperpflege- und Kosmetikanwendungen führen mit einer CAGR von 6,29 % und übertreffen damit Lebensmittel- und Getränkeanwendungen.
Warum gewinnen natürliche Inhaltsstoffe Marktanteile?
Regulatorische Verbote bestimmter synthetischer Stoffe und das Verbrauchervertrauen in sauber gekennzeichnete Produkte treiben natürliche Inhaltsstoffe auf einen Marktanteil von 42,78 % und eine CAGR von 5,88 %.
Welches Land verzeichnet das höchste Wachstum?
Spanien wird voraussichtlich mit einer CAGR von 6,12 % expandieren, bedingt durch wettbewerbsfähige Energiekosten und Investitionen in die Lebensmittelverarbeitung.