
Europa Bagger- und Ladermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.73 Milliarden US-Dollar |
| Marktgröße (2026) | 23.15 Milliarden US-Dollar |
| Marktgröße (2031) | 31.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.58 % |
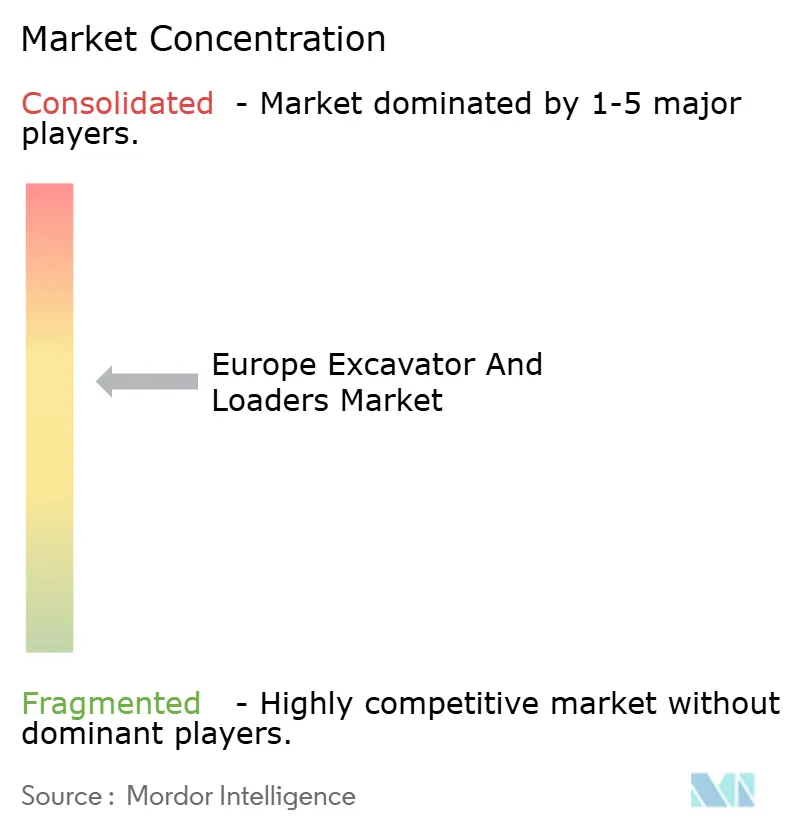
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Bagger- und Ladermarkt Analyse von Mordor Intelligence
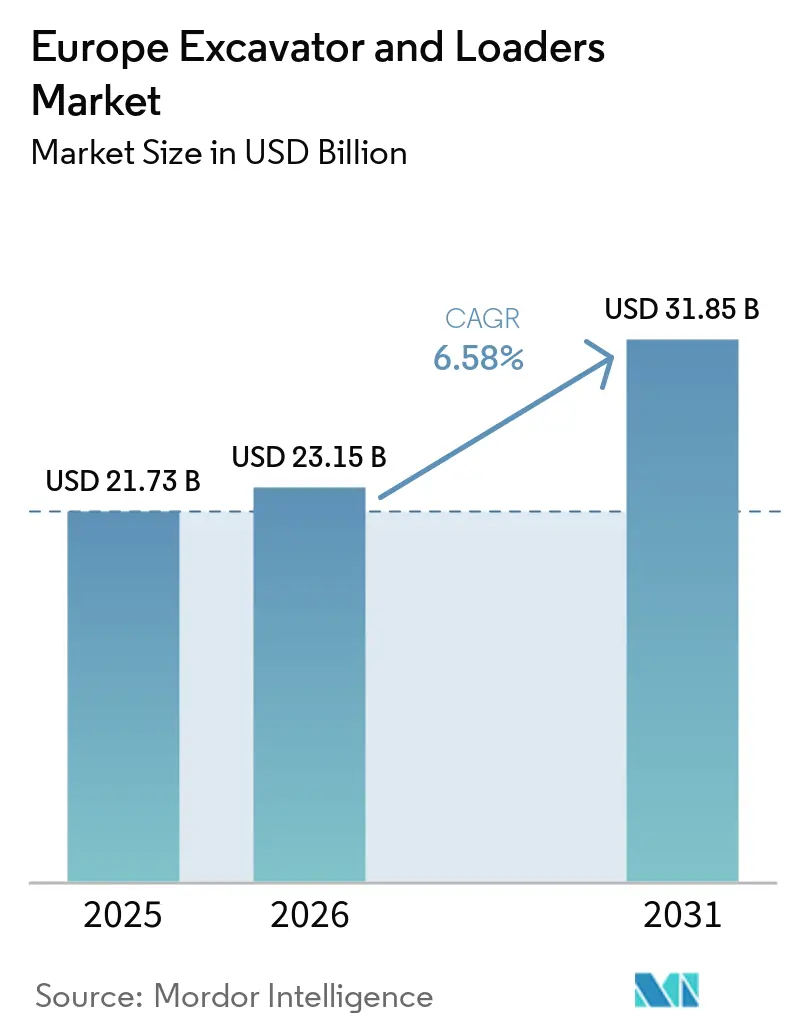
Die Größe des europäischen Bagger- und Ladermarkts wird für 2025 auf 21,73 Milliarden USD, für 2026 auf 23,15 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 31,85 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,58 % von 2026 bis 2031 entspricht. Die Nachfragedynamik stützt sich auf drei Säulen: Infrastrukturmandate zur Netto-Null-Emission, die Erneuerung von Flotten gemäß Stufe V sowie eine urbane Verlagerung hin zu kompakten Geräten, die auf beengten Baustellen eingesetzt werden können. Auftragnehmer wägen die Nachrüstungskosten gegen die vierjährige Amortisationszeit elektrischer Antriebsstränge ab, während Vermietungsgruppen die hohe Auslastung nutzen, um ihre Flotten trotz erhöhter Finanzierungskosten zu erweitern. Digitale Zwillingsautomatisierung und Geräte-als-Dienstleistung-Verträge verlagern die Präferenzen weiter hin zu vernetzten Maschinen, die ungeplante Ausfallzeiten reduzieren und Restwertrisiken mindern. Infolgedessen verzeichnet der europäische Markt für Bagger und Lader ein strukturelles, kein zyklisches Wachstum.
Wesentliche Erkenntnisse des Berichts
- Nach Maschinentyp führten Bagger den europäischen Bagger- und Ladermarkt mit einem Marktanteil von 55,71 % im Jahr 2025 an; für Lader wird bis 2031 eine CAGR von 6,55 % prognostiziert.
- Nach Antriebsart entfielen auf Diesel- und Hydrauliksysteme im Jahr 2025 ein Marktanteil von 88,15 %, während Elektrogeräte bis 2031 mit einer CAGR von 6,66 % wachsen und den europäischen Bagger- und Ladermarkt weiter umgestalten.
- Nach Betriebsgewicht dominierte die Klasse von 6 bis 14 Tonnen mit einem Anteil von 38,45 % am europäischen Bagger- und Ladermarkt im Jahr 2025, während Maschinen unter 6 Tonnen bis 2031 mit einer CAGR von 6,63 % voranschreiten.
- Nach Endverwendung entfiel auf das Bauwesen im Jahr 2025 ein Marktanteil von 73,51 %. Im Gegensatz dazu verzeichnen Versorgungsunternehmen und städtische Infrastruktur mit einer CAGR von 6,68 % bis 2031 das stärkste Wachstum, was die Diversifizierung innerhalb des europäischen Bagger- und Ladermarkts unterstreicht.
- Nach Anwendung entfielen auf Aushub und Erdarbeiten im Jahr 2025 41,25 % des Marktanteils. Für den Abbruchbereich wird bis 2031 eine CAGR von 6,71 % prognostiziert.
- Nach Ländern hielt Deutschland im Jahr 2025 einen Marktanteil von 24,46 % am europäischen Bagger- und Ladermarkt; Norwegen weist mit 6,73 % bis 2031 die höchste prognostizierte CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stufe-V-Emissionsnormen treiben die Flottenerneuerung voran | +1.4% | EU-27, Vereinigtes Königreich, Norwegen, Schweiz | Mittelfristig (2–4 Jahre) |
| Infrastrukturfinanzierungsboom durch den EU-Grünen Deal | +1.2% | Gesamteuropäisch, mit Schwerpunkt in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Abbau des pandemiebedingten Baustaus | +0.9% | Frankreich, Italien, Spanien, mit Ausstrahlungseffekten auf Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Null-Emissions-Baustellenmandate in Skandinavien | +0.7% | Norwegen, Schweden, Dänemark, mit Pilotanwendungen in den Niederlanden | Langfristig (≥ 4 Jahre) |
| Geräte-als-Dienstleistung-Geschäftsmodelle | +0.6% | Vereinigtes Königreich, Deutschland, Benelux, Ausweitung auf Südeuropa | Mittelfristig (2–4 Jahre) |
| Einsatz von Digitaler-Zwilling-Baustellenautomatisierung | +0.5% | Deutschland, Vereinigtes Königreich, Frankreich (frühe Anwender bei Großinfrastrukturprojekten) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stufe-V-Emissionsnormen treiben die Flottenerneuerung voran
Im europäischen Baumaschinenmarkt beschleunigen die Emissionsnormen der Stufe V die Flottenerneuerung, insbesondere bei Baggern und Ladern. Viele Betreiber, insbesondere kleine und mittelgroße Auftragnehmer, tauschen ihre älteren Maschinen früher als erwartet aus, da die Nachrüstung mit modernen Abgasnachbehandlungssystemen mit erheblichen Kosten verbunden ist. Gleichzeitig gewinnen elektrische Antriebsstränge an Dynamik und umgehen Nachrüstungskosten, begünstigt durch Steueranreize und Nachhaltigkeitsvorgaben in Deutschland. Diese sich wandelnde Marktlandschaft verändert nicht nur die Beschaffungsstrategien, sondern stärkt auch Leasing- und zertifizierte Gebrauchtmaschinenprogramme. Darüber hinaus veranlasst sie die Originalgerätehersteller (OEMs), ihre Investitionen in Elektrifizierung, Hybridisierung und modernste Batterietechnologien zu erhöhen.
Infrastrukturfinanzierungsboom durch den EU-Grünen Deal
Im Rahmen der Fazilität „Connecting Europe” sind in den nächsten Jahren erhebliche Mittel für Verkehrs- und Energiekorridore vorgesehen. Dieser Investitionsschub dürfte die Nachfrage nach mittelgroßen Baggern und Radladern ankurbeln. Insbesondere Deutschland und Frankreich haben Projekte identifiziert, die in der zweiten Hälfte des Jahrzehnts einen deutlichen Anstieg des Maschineneinsatzes erfordern werden. Darüber hinaus haben beschleunigte Abschreibungen für emissionsfreie Anlagen die Mietzyklen erheblich verkürzt, was im europäischen Bagger- und Ladermarkt zu einem Trend frühzeitiger Ersatzbeschaffungen geführt hat.
Abbau des pandemiebedingten Baustaus
Im Jahr 2025 verzeichnete Europa einen ausgeprägten Anstieg bei Gerätevermietungen, insbesondere in Italien, Spanien und Frankreich. Dieser Aufschwung folgte auf eine Bauerholung nach der Pandemie, da Regierungen und Auftragnehmer erhebliche Projektrückstände aus Lockdowns und Lieferkettenunterbrechungen abarbeiteten. Mietflotten, die einen flexiblen Maschinenzugang ohne hohe Kapitalinvestitionen ermöglichen, absorbierten diesen aufgestauten Bedarf in erster Linie. Dieser Anstieg unterstrich die zentrale Rolle der Mietkanäle bei der Bewältigung kurzfristiger Nachfrageschwankungen, insbesondere bei Baggern und Ladern, auch wenn die Verkäufe neuer Geräte stabil blieben.
Null-Emissions-Baustellenmandate in Skandinavien
Skandinavische Länder gestalten den Baumaschinenmarkt mit Null-Emissions-Baustellenmandaten neu. Norwegens bevorstehende Vorschriften und Schwedens entschlossener Vorstoß für emissionsfreie Ziele treiben einen raschen Wandel hin zu Elektrobaggern voran. Diese Initiativen motivieren Auftragnehmer nachdrücklich, insbesondere bei städtischen Projekten mit strengen Emissionsauflagen, von Dieselmaschinen abzurücken. Subventionen mildern die finanzielle Belastung durch die höheren Anschaffungskosten elektrischer Geräte, beschleunigen den Weg zur Kostenparität und machen den Wechsel zur Elektrifizierung praktikabler. Diese Strategie schafft einen Blaupause für andere EU-Länder, indem sie regulatorische Anforderungen mit finanziellen Anreizen verbindet, um eine umweltfreundlichere Flottenerneuerung voranzutreiben und den Markt zu transformieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohes Zinsumfeld dämpft Kapitalausgaben | -1.1% | Gesamteuropäisch, mit besonderem Druck in Südeuropa und Osteuropa | Mittelfristig (2–4 Jahre) |
| Wachstum von Mietflotten unterdrückt Käufe | -0.8% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, mit aufkommendem Einfluss in Spanien und Italien | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Batterierohstoffkosten | -0.4% | EU-27, Vereinigtes Königreich (beeinflusst die Adoptionsraten elektrischer Geräte) | Mittelfristig (2–4 Jahre) |
| Konsolidierung des Händlernetzes blockiert Neueinsteiger | -0.3% | Deutschland, Frankreich, Italien, Spanien (begrenzt den Wettbewerbsdruck auf die Preisgestaltung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Zinsumfeld dämpft Kapitalausgaben
In ganz Europa bremsen hohe Zinssätze die Kapitalausgaben im Baumaschinenmarkt, insbesondere bei Baggern und Ladern. Aufgrund der restriktiven Geldpolitik der Europäischen Zentralbank sehen sich Auftragnehmer mit höheren Finanzierungskosten konfrontiert, was Direktkäufe weniger attraktiv macht. Infolgedessen verlängern viele Auftragnehmer entweder die Kreditlaufzeiten, um den Rückzahlungsdruck zu mindern, oder entscheiden sich für Generalüberholungen in der Mitte der Nutzungsdauer, um die Betriebslebensdauer ihrer bestehenden Flotten zu verlängern. Diese umsichtige Strategie verlangsamt nicht nur den Geräteerneuerungszyklus und mindert die Nachfrage nach neuen Maschinen, sondern stärkt auch den Fokus auf Wartungsstrategien und verändert die Beschaffungsgewohnheiten, bis die Kreditkosten günstiger werden.
Wachstum von Mietflotten unterdrückt Käufe
Im Prognosezeitraum stieg die Mietdurchdringung erheblich. Dieser Anstieg wurde von Ashtead und Loxam angetrieben, die ihre Flotten deutlich erweiterten. Obwohl die Auslastung beispiellose Niveaus erreichte, begrenzte die Flottenexpansion die Lieferungen der Originalgerätehersteller. Im europäischen Bagger- und Ladermarkt haben gebündelte Wartungs- und Versicherungsdienstleistungen den Gewinnschwellenpunkt für den Besitz gesenkt, was zu einer Verlangsamung der Direktverkäufe geführt hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
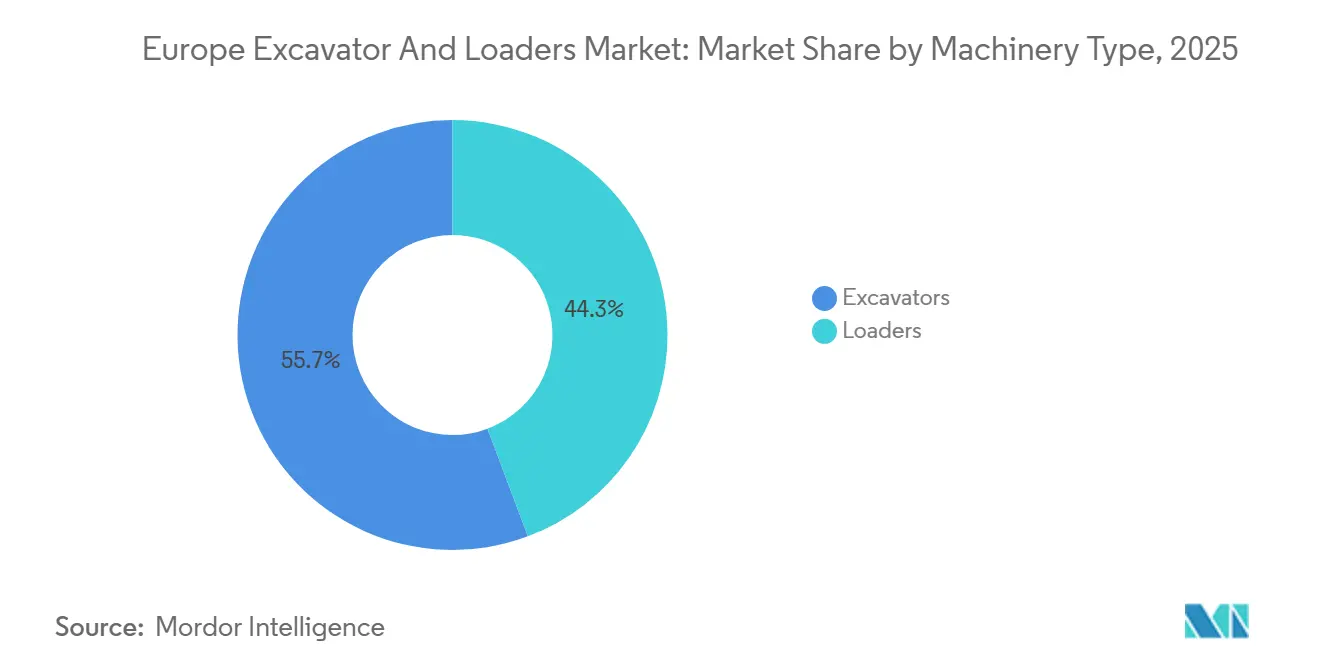
Bagger dominieren bei kompakten städtischen EinsätzenDie Größe des europäischen Bagger- und Ladermarkts erreichte 2025 einen Spitzenwert von 55,71 %. Minibagger unter 6 Tonnen verzeichnen die stärksten Zuwächse, begünstigt durch Null-Heckschwenk-Designs, die in enge Fußgängerzonen passen. Midi-Einheiten zwischen 6 und 14 Tonnen halten einen bedeutenden Anteil am Gewichtssegmentumsatz und decken den Bedarf an Fundament- und Grabenarbeiten ab. Lader liegen zurück, wachsen aber dennoch mit 6,55 %, da Radlader in Zuschlagstofffabriken unverzichtbar bleiben. Kompaktlader mit Schaufelradantrieb und Kompaktraupenträger gewinnen jeweils Marktanteile im Innenabbruch und in der Landwirtschaft auf weichem Untergrund, was die diversifizierte Nachfrage im europäischen Bagger- und Ladermarkt widerspiegelt.
Der Ersatz von Baggerladern durch dedizierte Minibagger und Teleskopstapler setzt sich fort und verringert den Baggerladeranteil. Gleichzeitig erschließen sich kleine Knicklenklader Nischen bei der kommunalen Schneeräumung. Die Vielseitigkeit von Anbaugeräten – Schnellwechsler, die einen Werkzeugwechsel in 90 Sekunden ermöglichen – erhöht die Auslastung und hilft Originalgeräteherstellern, Serviceerlöse im europäischen Bagger- und Ladermarkt zu sichern.
Nach Antriebsart:
Elektrodynamik nimmt zu trotz DieselführerschaftDiesel- und Hydraulikgeräte entfallen auf 88,15 % des Marktanteils, doch ihr Vorsprung schwindet, da die Lieferungen elektrischer Geräte bis 2031 mit einer CAGR von 6,66 % wachsen. Der Marktanteil elektrischer Maschinen im europäischen Bagger- und Ladermarkt wird bis 2031 steigen, da die Ladekosten bei Flotten mit hoher Betriebsstundenzahl Diesel unterbieten. Hybridantriebe sind dort attraktiv, wo Lademöglichkeiten knapp sind.
Wasserstoff-Brennstoffzellen-Pilotprojekte bleiben unter 20 Einheiten, was langfristige Optionalität signalisiert, aber vor 2031 ein vernachlässigbares Volumen darstellt. Kabelgebundene Bagger gedeihen in Norwegens Wasserkraftdämmen, wo der Netzzugang stabil ist. Biodieselgemische erleichtern die Einhaltung von Vorschriften, machen aber Garantien ungültig, sofern sie nicht vom Originalgerätehersteller genehmigt sind, was viele Auftragnehmer dazu veranlasst, direkt auf Batterieantrieb umzusteigen – ein strategischer Wendepunkt für den europäischen Bagger- und Ladermarkt.
Nach Betriebsgewicht:
Maschinen unter 6 Tonnen übertreffen schwerere KlassenDie mittlere Gruppe von 6 bis 14 Tonnen mit 38,45 % des Umsatzes 2025 bleibt das volumenmäßige Arbeitspferd und bildet das Rückgrat der Mietflotten. Einheiten unter 6 Tonnen wachsen mit 6,63 %, da die städtische Verdichtung in Paris, Mailand und Brüssel Stellflächen unter 1,8 Metern und Lärmpegel unter 95 dB(A) erfordert.
Maschinen mit mehr als 45 Tonnen, die an Steinbruch- und Dammprojekte gebunden sind, schreiten inmitten der Kohleausstiegspolitik langsam voran. Auslastungskennzahlen begünstigen kompakte Modelle, die höhere Auslastungsraten für Geräte mit mehr als 30 Tonnen erzielen, was die Renditen stärkt und die Verlagerung innerhalb des europäischen Bagger- und Ladermarkts verstärkt.
Nach Endverwendungsbranche:
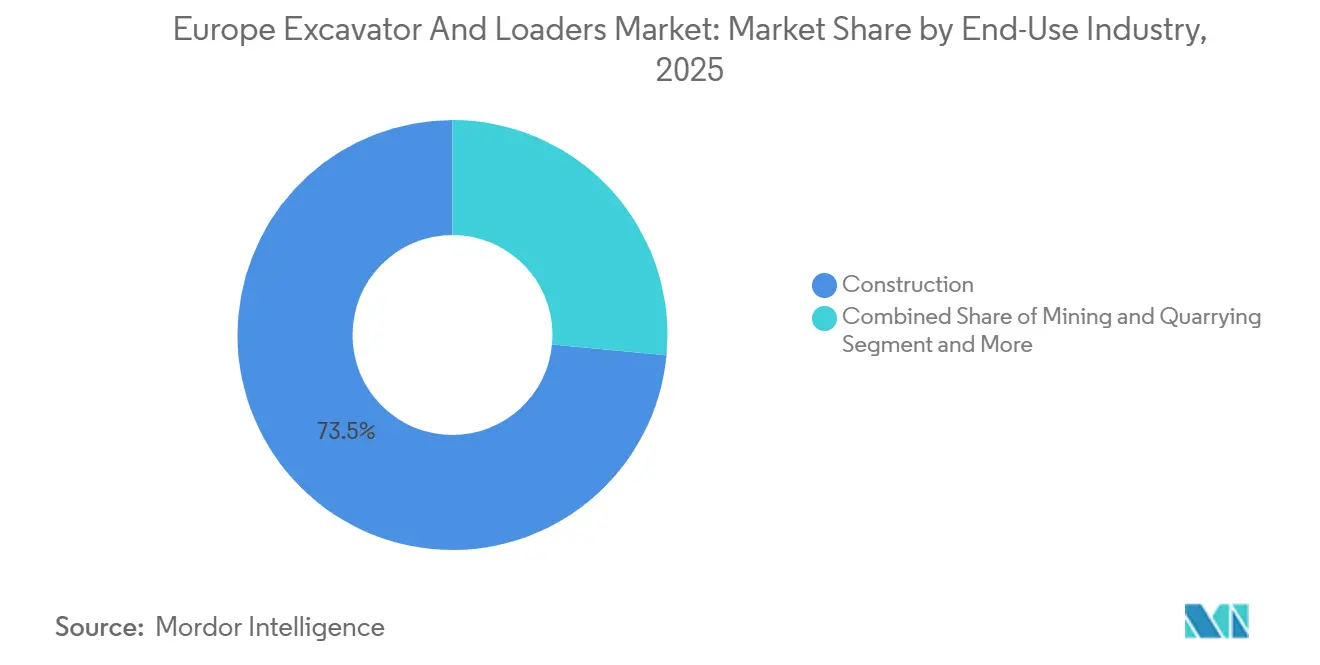
Bauwesen dominiert, Versorgungsunternehmen steigen aufDas Bauwesen entfiel 2025 auf 73,51 % der Nachfrage, aber Versorgungsunternehmen und städtische Infrastruktur stiegen jährlich um 6,68 %, da Fernwärme und Glasfasergrabungen ausgeweitet wurden. Deutschlands Breitbandausbau benötigt bis 2027 kompakte Bagger.
Zuschlagstoffförderer und Abfallrecycling erfordern robuste Materialumschlagsgeräte, um die Nicht-Bauwesen-Anteile zu erhöhen. Originalgerätehersteller integrieren Telematik als Standard in für die Vermietung bestimmte Maschinen, halten die Betriebszeit über 90 % und schärfen die Wettbewerbsfähigkeit im gesamten europäischen Bagger- und Ladermarkt.

Nach Anwendung:
Aushub führt, Abbruch nimmt Fahrt aufAushub und Erdarbeiten entfallen weiterhin auf 41,25 % der Aktivitäten, aber der Abbruchbereich verzeichnet mit 6,71 % die höchste CAGR, da Kreislaufwirtschaftsregeln den Rückbau von Gebäuden und hohe Materialrückgewinnungsraten fordern. Hochreichweiten-Abbruchbagger haben Auslegerlängen von mehr als 30 Metern.
Der Straßenbau entfällt auf einen kleineren Anteil der Aktivitäten, während die Schneeräumung in den Alpenregionen im ersten Quartal bei Vermietungen überproportional stark vertreten ist. Anbaugeräteflexibilität und Schnellwechslersysteme erhöhen die Maschinenauslastung und verlängern den Erlösbogen im europäischen Bagger- und Ladermarkt.
Geografische Analyse
Deutscher Markt für Bagger und Lader
Deutschland erwirtschaftete 24,46 % der Einnahmen im Jahr 2025, unterstützt durch einen Bundesverkehrsplan im Wert von 295 Milliarden USD, der die Maschinenintensität auf 14,2 Einheiten pro 1.000 Baubeschäftigte anhebt. Elektrische Geräte erreichten 11,3 % der neuen deutschen Verkäufe aufgrund einer 50-prozentigen Abschreibung im ersten Jahr. Die Vermietungsquote stieg auf 34 %, was die direkten OEM-Bestellungen abschwächte, aber eine hohe Auslastung im europäischen Markt für Bagger und Lader aufrechterhielt.
Nordeuropäischer Markt für Bagger und Lader
Norwegen verzeichnet mit 6,73 % den schnellsten CAGR bis 2031, begünstigt durch das Nullemissionsmandat für 2027 und ein Förderprogramm im Wert von 18,8 Millionen USD. Günstiger Wasserstrom zu 0,08 USD pro kWh sichert die Gesamtkostenparität ab 1.200 Betriebsstunden, was erklärt, warum 42 % der Bestellungen dort im Jahr 2025 elektrisch waren. Schweden und die Niederlande folgen dem Wachstum auf der Grundlage von Stadterneuerungsprojekten und Offshore-Windprojekten.
Süd- und Osteuropäischer Markt für Bagger und Lader
Die Nachfrage in Frankreich wird durch den France-2030-Plan im Wert von 59 Milliarden USD angekurbelt, während Italien und Spanien bei rund 10 % verharren, da der pandemiebedingter Auftragsrückstand abgebaut wird [2]. Osteuropa trägt zum Umsatz bei, sieht sich jedoch mit höheren Kreditkosten konfrontiert, die den Ersatz verlangsamen – ein Hemmnis für lokalisierte Segmente Europas.
Regulatorisches Umfeld
Der europäische Markt für Bagger und Lader unterliegt EU-weiten Sicherheits- und Marktzugangsvorschriften, die auf der Maschinenverordnung (EU) 2023/1230 basieren, die die Richtlinie 2006/42/EG ersetzt und ab dem 20. Januar 2027 vollständig anwendbar wird. Die Verordnung verschärft die Anforderungen an softwaregestützte Sicherheitsfunktionen, fügt explizite Cybersicherheitsanforderungen für vernetzte Ausrüstung und Over-the-Air-Updates hinzu und erweitert die Pflichten im Zusammenhang mit „wesentlicher Veränderung" (wodurch einige Nachrüster und Aufarbeiter in eine herstellerähnliche Compliance-Rolle geraten). Die Mitgliedstaaten müssen bis zum 20. Oktober 2026 ihre Sanktionsregelungen melden, was den kurzfristigen Compliance-Planungsbedarf für OEMs, Händler und große Flottenaufarbeiter erhöht.
Die Emissionskonformität für Motoren in mobilen Non-Road-Maschinen bleibt weiterhin durch Stage V gemäß Verordnung (EU) 2016/1628 geregelt, was die laufende Flottenerneuerung unterstützt. Die Verordnung (EU) 2025/14 (angenommen im Dezember 2024) legt Zulassungs- und Marktüberwachungsanforderungen für mobile Non-Road-Maschinen fest, die auf öffentlichen Straßen verkehren, was Maschinen betrifft, die zwischen Standorten verkehren, und die Prüfung der Straßenverkehrszulassung in bestimmten Anwendungsfällen verschärft. Ab dem 29. Mai 2026 definieren die durch die Verordnung (EU) 2024/2748 in die Maschinenverordnung eingefügten Notfallverfahren, wie als krisenrelevant eingestufte Maschinen während eines aktivierten Binnenmarkt-Notfallmodus (IMERA) behandelt werden, was eine zusätzliche Kontingenzebene für Marktzugang und Überwachung in Ausnahmezeiten schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Bagger und Lader in Europa beginnt mit vorgelagerten Inputs wie Stahlstrukturen, Gussteilen, Hydraulik, Antriebssträngen, Elektronik, Batterien und Software, bevor sie in OEM-Design und -Fertigung, Montage und Prüfung übergeht. Der Vertrieb erfolgt anschließend über eigene Händlernetze und unabhängige Distributoren. Europäische Produktions- und Montagestandorte bleiben wichtig für Lieferzeiten und Teileverfügbarkeit, was sich in etablierten lokalen Betrieben zeigt, wie etwa Hitachi Construction Machinery (Europe) NV mit Fertigung und Montage von Baggern und Radladern in den Niederlanden (Amsterdam und Oosterhout), unterstützt durch ein europäisches Teilezentrum, sowie der Bergbausparte von Komatsu Germany GmbH mit Konstruktion und Produktion von hydraulischen Mininggräbern in Düsseldorf, Deutschland.
Nachgelagert teilt sich die Nachfrage zwischen direkten Auftragnehmerflotten und großen Vermietungsunternehmen auf, wobei der Aftersales-Bereich (Teile, Service, Reman, Anbaugeräte und Telematik-Abonnements) einen bedeutenden Gewinnpool darstellt. Die Konzentration der Händlernetze beeinflusst den Marktzugang für Herausforderer, während Verbandsplattformen wie CECE und VDMA zur Koordination technischer Positionen und Leitlinien zwischen OEMs und Zulieferern beitragen. Jüngste Branchenentwicklungen deuten auf stärker regionalisierte Montagekapazitäten und eine engere Logistiksteuerung hin, darunter die Entscheidung von Volvo Construction Equipment für Eskilstuna, Schweden, als Standort für ein neues Montagewerk für Kettenbagger (angekündigt im November 2025), was kürzere Lieferketten und eine höhere Reaktionsfähigkeit auf gemischte Nachfrage nach Diesel- und Elektrovarianten unterstützt.
Wettbewerbslandschaft
Im Jahr 2025 entfielen auf Caterpillar, Komatsu, Volvo CE und CNH Industrial zusammen ein erheblicher Anteil des europäischen Umsatzes, was auf ein mäßig konzentriertes Profil für den europäischen Bagger- und Ladermarkt hindeutet. Trotz erheblicher Preisnachlässe verfügen die chinesischen Herausforderer Sany und XCMG über einen begrenzten kombinierten Marktanteil. Dies ist hauptsächlich auf Händlerexklusivitätsklauseln zurückzuführen, die ihnen den Zugang zu wichtigen Servicewerkstätten verwehren.
Verträge wie Geräte-als-Dienstleistung von Volvo CE und JCB verlagern das Restwertrisiko auf die Originalgerätehersteller. Dieser Schritt ist besonders vorteilhaft für Auftragnehmer mit engeren Bilanzen und erleichtert eine breitere Einführung elektrischer Maschinen. Darüber hinaus haben Systeme wie Caterpillars Command für Aushub, die Digitaler-Zwilling- und autonome Gradiersteuerungstechnologien nutzen, erhebliche Reduzierungen des Bedienereinsatzes und des Kraftstoffverbrauchs nachgewiesen.
Ab 2027 schreibt die EU-Maschinenrichtlinie die Integration von Cybersicherheitsmaßnahmen und Over-the-Air-Updates in Maschinen vor. Diese Anforderung treibt die Forschungs- und Entwicklungsausgaben pro Einheit erheblich in die Höhe. Infolgedessen könnten kleinere Marken entweder den Markt verlassen oder eine Konsolidierung anstreben, was die aktuelle Fragmentierung umgestaltet und die Dominanz der führenden Akteure im europäischen Bagger- und Ladermarkt stärkt.
Europa Bagger- und Ladermarkt Branchenführer
-
Caterpillar Inc.
-
Komatsu Corp.
-
Liebherr Group
-
Volvo Construction Equipment
-
JC Bamford Excavators Limited (JCB)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Bagger und Lader Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- CNH Industrial N.V. (CASE and New Holland)
- Deere and Company
- Hitachi Construction Machinery
- Liebherr-International Deutschland GmbH
- Doosan Bobcat Co.
- Kobelco Construction Machinery
- Manitou BF SA
- Yanmar Construction Equipment
- JCB Ltd.
- Kubota Corp.
- Sany Europe
- XCMG Europe
- Wacker Neuson SE
- Hyundai Construction Equipment Europe
- Mecalac SAS
- Wirtgen Group (John Deere)
- Avant Tecno Oy
Marktchancen und Zukunftsaussichten
Anforderungen an emissionsfreie und geräuscharme Baustellen in Nord- und Westeuropa treiben spezifische OEM-Maßnahmen an, die Chancen bei kompakten und mittelgroßen Elektrobaggern sowie bei Lade-, Service- und Flottenmanagementangeboten schaffen. Im Jahr 2026 hat sich das Produktangebot erweitert, darunter die Einführung des elektrischen Radbaggers EWR150 von Volvo Construction Equipment auf dem europäischen Markt und die Erweiterung des elektrischen Kompaktsortiments von Komatsu, einschließlich des elektrischen Minibaggers PC26E-6 für Europa sowie Marktevaluierungen von Mikrobaggern. Zusammen mit einer hohen Vermietungsauslastung und der Verschiebung hin zu Kompaktgeräten für enge städtische Baustellen unterstützt dies vermietungsgeführte Elektrifizierungspakete (Maschine, Ladegerät, Service, Telematik) und Anbaulösungen, die auf elektrische Einsatzzyklen abgestimmt sind.
Investitionen in Fertigung und Lieferkette in Europa schaffen zudem Raum für stärker lokalisierte Beschaffung, schnellere Lieferung und differenzierten Aftersales-Support. Im Jahr 2026 haben mehrere OEMs ihre europäischen Fertigungskapazitäten erweitert, darunter Yanmar CE mit der Fertigstellung der Erweiterung seines Standorts in Saint-Dizier, Frankreich, um eine neue Radladerproduktionslinie und ein Logistikzentrum, Volvo CE mit dem Spatenstich für sein Montagewerk für Kettenbagger in Eskilstuna sowie Liebherr mit dem Spatenstich für ein neues Montagewerk in Nambsheim, Frankreich, zur Fertigung von Kabinen für Erdbaumaschinen. Diese Initiativen schaffen Chancen für Tier-Zulieferer (Kabinen, Kabelbäume, Thermosysteme, Batterieintegration, Leistungselektronik) und für Händler, Kompetenzen im Bereich Cybersicherheitsbereitschaft für vernetzte Maschinen aufzubauen, bevor die Maschinenverordnung (EU) 2023/1230 im Jahr 2027 vollständig anwendbar wird, insbesondere für Flotten, die Equipment-as-a-Service- und Over-the-Air-Softwareupdate-Modelle einführen.
Neueste Industrielle Entwicklungen in Europäischer Markt für Bagger und Lader
- Juni 2026: Volvo Construction Equipment brachte den elektrischen Radbagger EWR150 auf den europäischen Markt und erweiterte damit sein emissionsfreies Sortiment über kompakte Kettenmodelle hinaus. Die Einführung unterstützt Auftragnehmer, die unter städtischen Emissions- und Lärmschutzauflagen arbeiten, und gibt Vermietungsflotten eine weitere Elektroplattform mit hoher Auslastung, um die sich standardisieren lässt.
- Juni 2025: Die Fayat Group übernahm Mecalac und stärkte damit ihre Position im Bereich Kompaktgeräte, wobei sie durch die Mecalac-Standorte einen breiteren Fertigungsfußabdruck hinzugewann. Der Deal erweitert die Produktbreite in stadtnahen Segmenten, in denen Kompaktbagger und -lader Marktanteile gewinnen, und verändert die Wettbewerbspositionierung für Händler und Vermietungspartner in mehreren europäischen Märkten.
- Juli 2024: Die Verordnung (EU) 2024/2748 fügte dem EU-Maschinenverordnungsrahmen Notfallverfahren hinzu und schuf einen definierten Prozess für krisenrelevante Maschinen während eines aktivierten Binnenmarkt-Notfallmodus (IMERA). Dies formalisiert, wie Marktzugang und Überwachung in Ausnahmezeiten gesteuert werden können, was die Compliance-Planung der OEMs und den grenzüberschreitenden Ausrüstungsverkehr während Störungen beeinflussen kann.
Europäischer Markt für Bagger und Lader Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der Umsatz erfasst, der durch den Verkauf von Baggern und Ladern in Europa erzielt wird, wobei die Werte die in den Bereichen Bau, Infrastruktur und verwandte Erdarbeiten in der Region verkauften Geräte widerspiegeln.
Ausschlüsse aus dem Umfang: Transaktionen mit Gebrauchtgeräten, reine Mieteinnahmen und eigenständige Anbaugeräte sind ausgeschlossen, sofern sie nicht gebündelt und im Rahmen eines Neumaschinenverkaufs bepreist werden.
Segmentierungsübersicht
- Nach Maschinentyp
- Bagger
- Mini (unter 6 t)
- Midi (6 bis 14 t)
- Kettenbagger
- Radbagger
- Amphibienbagger
- Großbagger (über 45 t)
- Lader
- Radlader
- Kompaktlader mit Schaufelradantrieb
- Kompaktraupenträger
- Baggerlader
- Kleiner Knicklenklader
- Bagger
- Nach Antriebsart
- Diesel / Hydraulik
- Elektrisch
- Hybrid
- Wasserstoff-Brennstoffzelle (aufkommend)
- Kabel- / netzgebunden
- Nach Betriebsgewicht (t)
- Unter 6
- 6 bis 14
- 14 bis 30
- 30 bis 45
- Über 45
- Nach Endverwendungsbranche
- Bauwesen
- Bergbau und Steinbruch
- Land- und Forstwirtschaft
- Abfall und Recycling
- Versorgungsunternehmen und städtische Infrastruktur
- Vermietungsunternehmen
- Nach Anwendung
- Aushub und Erdarbeiten
- Materialhandhabung
- Abbruch
- Landschaftsgestaltung
- Schneeräumung
- Straßenbau und -instandhaltung
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Norwegen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, die Faktenbasis rund um die europäische Bautätigkeit und die Nachfragesignale für Geräte aufzubauen und gleichen diese dann mit den Berichten der Hersteller zu Lieferungen und Auftragstrends ab. Zu den verwendeten öffentlichen Quellen gehören Eurostat-Bauproduktionsdaten und zugehörige Preisreihen, Veröffentlichungen der Europäischen Kommission zur Infrastrukturfinanzierung, nationale Statistikämter der wichtigsten Länder sowie Veröffentlichungen des CECE und anderer Branchenverbände, die die Dynamik der Geräteverkäufe erörtern. Für Emissionen und Compliance-Zeitpläne prüfen wir die EU-Stufe-V-Vorschriften und verwandte EU-Regulierungsdokumente, damit ältere Motorenklassen nicht in die Vorwärtsnachfrageannahmen einfließen.
Auf der Angebotsseite prüfen wir Geschäftsberichte, Investorenpräsentationen und Protokolle von Gewinnkonferenzen der Unternehmen, um Produktmix, Lieferzeitpläne und regionale Exposition zu verstehen. Wo verfügbar, nutzen wir kostenpflichtige Unternehmensfinanzdaten und -informationen zur Standardisierung von Umsatzaufteilungen sowie eine Patentdatenbank zur Bestätigung der Technologierichtung (beispielsweise Elektrifizierung und Hybridantriebe), wenn diese die Adoptionsraten beeinflusst. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls gesichtet, um Daten zu sammeln, Eingaben zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Um Lücken zu schließen, die Desk-Research-Quellen nicht eindeutig beantworten können, führen wir Experteninterviews und strukturierte Umfragen mit OEM-nahen Händlern, Miet- und Flottenbesitzern, großen Auftragnehmern sowie Teile- und Servicekanälen durch. Da es sich um einen regionalen Markt handelt, überprüfen wir die Eingaben auch in den wichtigsten europäischen Nachfragezentren und kleineren Ländern, sodass Annahmen zu Auslastung, Ersatzzyklen und Preisgestaltung nicht allein durch die Bedingungen eines einzigen Landes bestimmt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 14 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 15 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Bautätigkeit auf Länderebene und Nachfrageindikatoren für Geräte zu einem adressierbaren Nachfragepool zusammengeführt und anschließend mithilfe von Durchdringungs- und Preislogik in Bagger- und Laderwerte umgerechnet werden. Um das Modell praktikabel zu halten, konzentrieren wir uns auf einige wiederholbare Eingaben, darunter Neumaschinenverkaufsvolumina (Einheiten), durchschnittliche Verkaufspreise nach Betriebsgewichtsklasse, Ersatzzykluszeitpunkte nach Kundentyp, Anteil der erdarbeitsintensiven Projekte sowie das Tempo der Flottenerneuerung gemäß Stufe V.
Nachdem das erste Gesamtergebnis erstellt wurde, bestätigen wir es durch selektive Bottom-up-Näherungen, wie das Stichprobenziehen aus Umsatzangaben von Lieferanten und Händlern, die Überprüfung von Kanalaufschlägen, wo relevant, und die Durchführung von Einheiten-mal-Durchschnittspreis-Gegenprüfungen für die wichtigsten Länder, bevor die Gesamtwerte finalisiert werden. Wo die Abdeckung für kleinere Länder dünn ist, schließen wir Lücken durch die Verwendung regionaler Quoten, die an Bauproduktion und Gerätedichte geknüpft sind, und korrigieren diese anhand von Primärrückmeldungen zu lokalem Flottenalter und Kaufverhalten. Für die Prognose wird eine Szenarioanalyse rund um zwei praktische Treiber eingesetzt: die Sichtbarkeit von Infrastrukturausgaben und die Zinssensitivität für Auftragnehmer. Der endgültige Pfad wird auf Basis dessen gewählt, was Interviewpartner in Auftragsbüchern und Ausschreibungspipelines sehen.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation unabhängiger Signale und führen anschließend Varianzprüfungen auf Länderebene durch, damit eine Ausreißerannahme das Europa-Gesamtergebnis nicht verzerrt. Wenn die impliziten Einheiten, Preise oder Ersatzraten eines Landes von dem abweichen, was Interviews und öffentliche Indikatoren nahelegen, werden die Annahmen überprüft und bei Bedarf werden Befragte zur Klärung erneut kontaktiert.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen erneut geprüft und wichtige Eingaben gegen aktuelle Makrobedingungen und Baubewegungen einem Stresstest unterzogen werden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Regulierungsänderungen, starke Preisinflation oder plötzliche Nachfrageschocks ausgelöst werden. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence's Europa Bagger- und Ladermarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Bagger und Lader in Europa können weit auseinanderliegen, da die Abgrenzung nicht immer dieselbe ist und die zeitlichen Entscheidungen die Zahl erheblich verschieben können. Unterschiede entstehen in der Regel dadurch, was als Neugeräteerlös gezählt wird, welche Länder unter Europa subsumiert werden und wie Inflation und Währungsumrechnung für das angegebene Jahr angewendet werden.
Durch die Verfolgung von Einheitennachfragesignalen, die Aktualisierung der durchschnittlichen Verkaufspreisschritte nach Betriebsgewichtsklasse und die anschließende Validierung der Ländersummen durch Feldprüfungen hält Mordor Intelligence den Marktwert an den Neumaschinenverkäufen fest, anstatt Mieteinnahmen oder breitere Baumaschinenkategorien einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,73 Mrd. USD (2025) | |
| Branchennewsroom A | 6,91 Mrd. USD (2029) | Dieser Wert wird als Wachstumsbetrag über einen mehrjährigen Zeitraum für europäische Baumaschinen dargestellt und ist daher kein vergleichbarer Einzeljahres-Marktwert für Bagger und Lader. |
| Regionale Unternehmensberatung B | 44,67 Mrd. USD (2024) | Diese Schätzung bezieht sich auf einen breiteren Pool schwerer Baumaschinen, der mehrere Gerätefamilien über Bagger und Lader hinaus umfassen kann und dadurch den angegebenen Wert gegenüber einem engeren Produktumfang erhöht. |
Die Streuung erklärt sich hauptsächlich durch Umfang und Jahresrahmung, wobei einige Quellen über das gesamte Baumaschinengeschäft oder mehrjähriges Wachstum sprechen, anstatt den spezifischen Neuerlöspool für Bagger und Lader zu betrachten. Sobald der Perimeter konsistent gehalten und die Einheits- und Preislogik länderspezifisch überprüft wird, lässt sich die Schätzung leichter auf reale Nachfragetreiber zurückführen und bei jährlichen Aktualisierungen wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Bagger- und Ladermarkt heute, und wohin entwickelt er sich bis 2031?
Er beläuft sich im Jahr 2026 auf 23,15 Milliarden USD und soll bis 2031 auf 31,85 Milliarden USD bei einer CAGR von 6,58 % steigen.
Welcher Maschinentyp hält den größten Umsatzanteil?
Bagger führten mit 55,71 % des Umsatzes 2025 dank ihrer Vielseitigkeit bei Aushub, Abbruch und Materialhandhabung.
Warum beschleunigt sich die Einführung elektrischer Geräte in dieser Geräteklasse?
Stufe-V-Vorschriften, Null-Emissions-Baustellenmandate und vierjährige Amortisationszeiten in Flotten mit hoher Auslastung machen Batterieeinheiten zunehmend wirtschaftlich.
Welches Land wird bis 2031 am schnellsten wachsen?
Norwegen mit einer CAGR von 6,73 % wird durch seine Null-Emissions-Anforderung für öffentliche Arbeiten 2027 und kostengünstigen Wasserkraftstrom angetrieben.
Wie prägen Miettrends die Geräteanfrage?
Mietflotten absorbieren die Nachfrage, während höhere Zinssätze Auftragnehmer-Käufe verzögern – eine Dynamik, die wahrscheinlich bis zu Zinssenkungen der Europäischen Zentralbank anhalten wird.