
Marktgröße und Marktanteil für elektrische Kamine in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 680 Milliarden US-Dollar |
| Marktgröße (2026) | 713.59 Milliarden US-Dollar |
| Marktgröße (2031) | 908.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Kamine in Europa von Mordor Intelligence
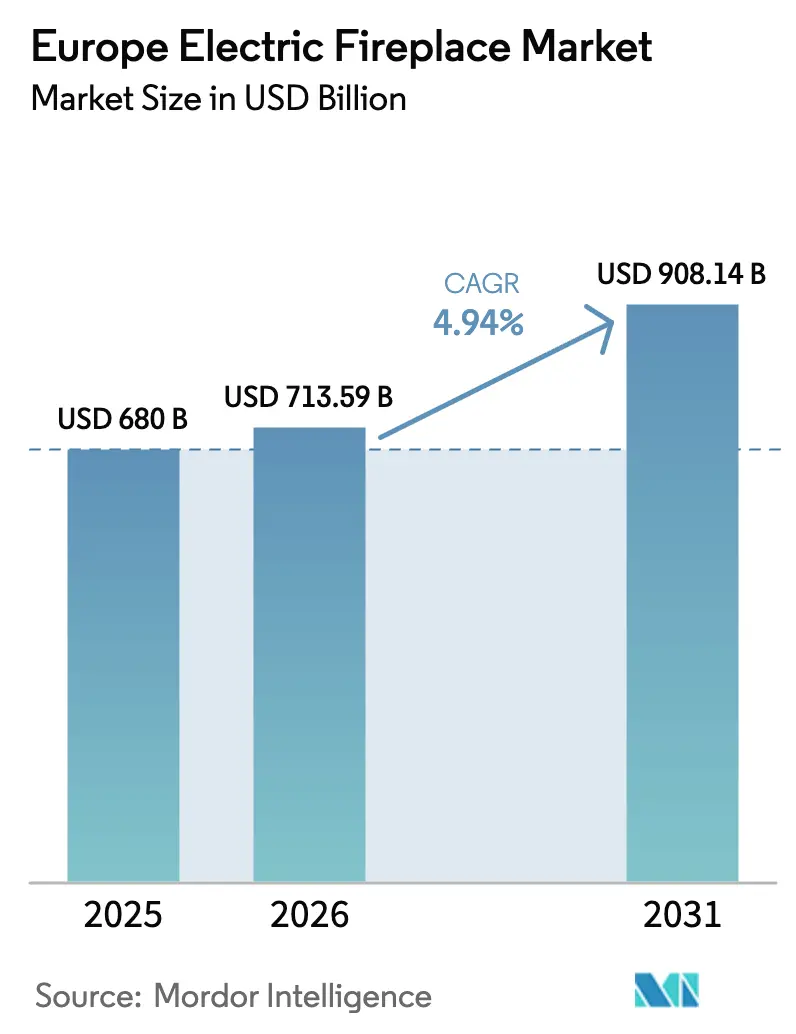
Die Marktgröße für elektrische Kamine in Europa wurde im Jahr 2025 auf USD 680 Millionen geschätzt und soll von USD 713,59 Millionen im Jahr 2026 auf USD 908,14 Millionen bis 2031 wachsen, bei einem CAGR von 4,94% während des Prognosezeitraums (2026–2031). Die zunehmende Durchsetzung EU-weiter Dekarbonisierungsvorschriften, ein städtischer Wohnungsbestand ohne funktionsfähige Schornsteine sowie kontinuierliche Produktverbesserungen bei der Realistik von LED-Flammen verschieben die Kategorie von einer Nischendekoration hin zur Hauptströmung der sekundären Heizung. Die Nachfrage profitiert zudem von einer einfachen Plug-and-Play-Installation, die den Strukturaufwand und die Genehmigungshürden vermeidet, die bei Gas- oder Holzoptionen anfallen. Die Wettbewerbsintensität bleibt moderat, da etablierte Heizungskonzerne und aufstrebende Smart-Home-Spezialisten Regalflächen teilen, ohne dass ein einzelner Teilnehmer eine Blockierungsposition einnimmt, die neue Marktteilnehmer abschrecken würde. Die Preissensitivität steigt aufgrund der Inflation bei Stromtarifen, doch Zeitnutzungspreissysteme und integrierte Energiemanagement-Apps helfen den Endnutzern, die Betriebskosten zu rationalisieren. Vorschriften wie die Europäische Verordnung über nachhaltige Produkte (ESPR) begünstigen elektrische Formate gegenüber Verbrennungsmodellen und beschleunigen die Produktstandardisierung, die die grenzüberschreitende Vertriebswirtschaft verbessert. Insgesamt stützt eine ausgewogene Mischung aus regulatorischem Sog und technologischem Schub ein stetiges Aufwärtsvolumenmomentum.
Wichtigste Erkenntnisse des Berichts
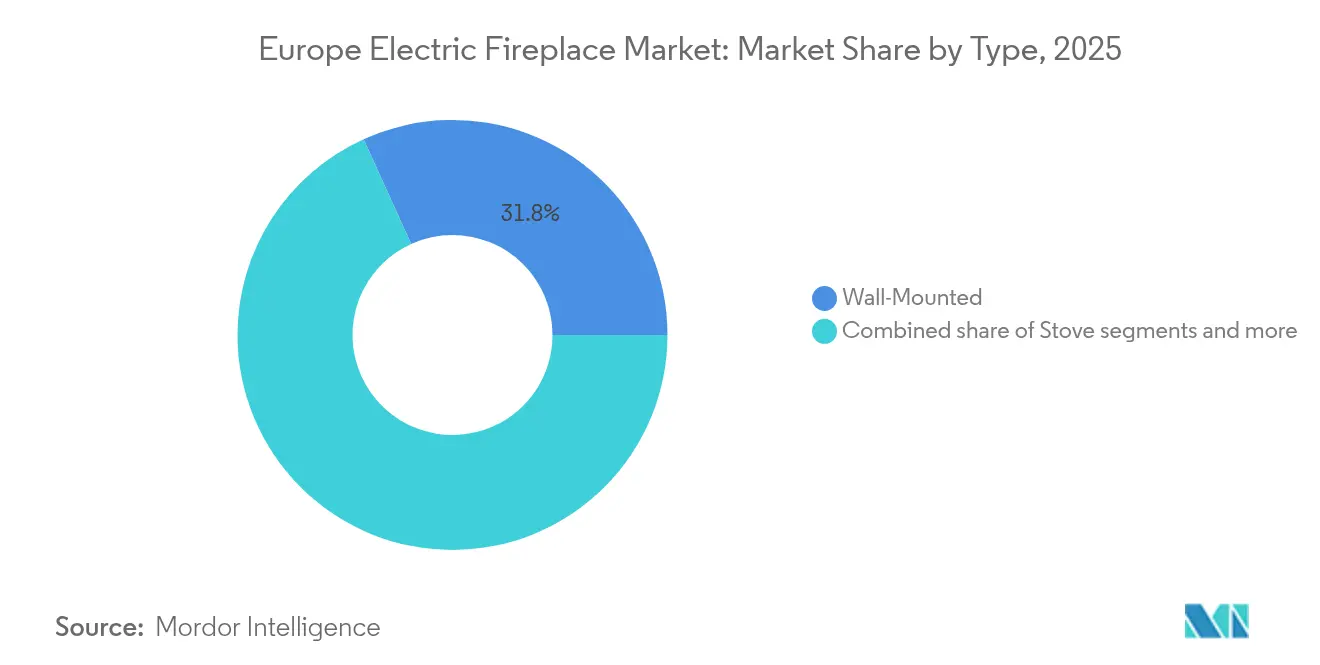
- Nach Typ hatten wandmontierte Geräte im Jahr 2025 einen Marktanteil von 31,78% am europäischen Markt für elektrische Kamine, während Tischmodelle bis 2031 mit dem schnellsten CAGR von 12,03% wachsen sollen.
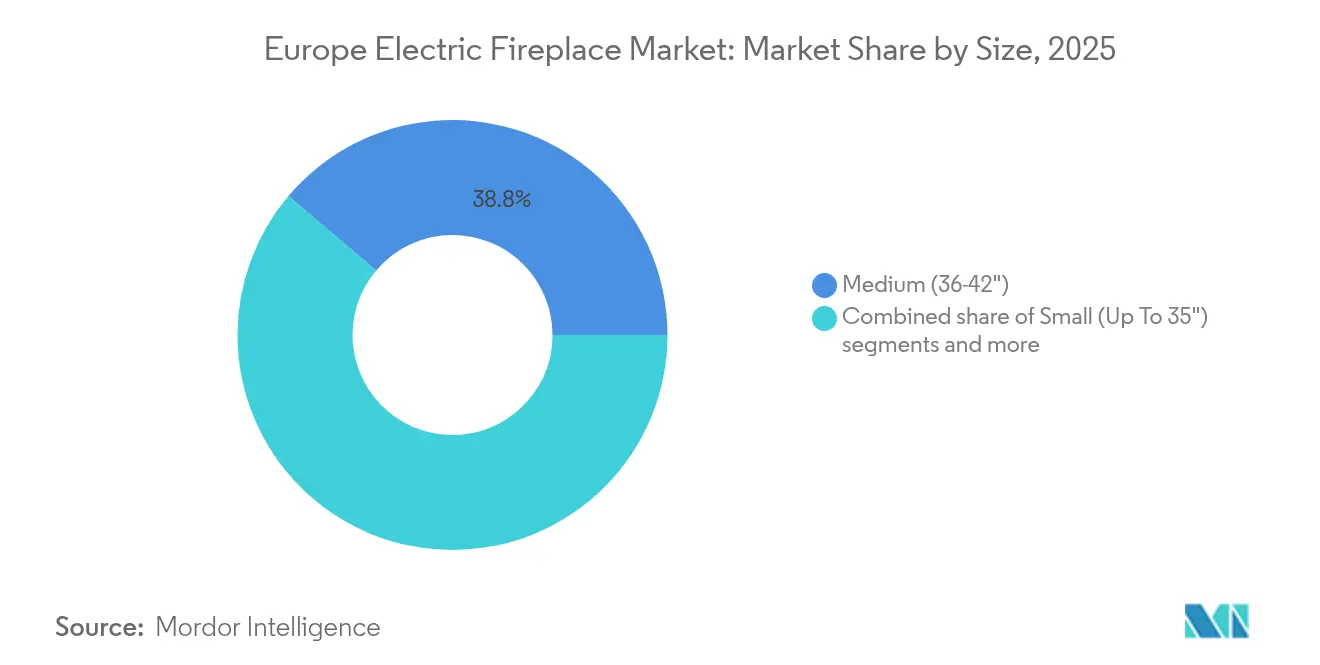
- Nach Größe beherrschten mittelgroße Geräte (36–42 Zoll) im Jahr 2025 einen Anteil von 38,82% am europäischen Markt für elektrische Kamine, während Extragroß-Modelle (49 Zoll und mehr) bis 2031 mit einem CAGR von 10,52% wachsen sollen.
- Nach Anwendung entfielen im Jahr 2025 66,55% des europäischen Markts für elektrische Kamine auf Wohninstallationen, während gewerbliche Projekte mit einem CAGR von 9,42% bis 2031 voranschreiten.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Marktanteil von 24,93% am europäischen Markt für elektrische Kamine, doch BENELUX wird voraussichtlich den höchsten CAGR von 8,63% über den Prognosehorizont verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Markts für elektrische Kamine
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Dekarbonisierungsdruck und Elektrifizierung der Haushaltsheizung | +1.8% | EU-weit, am stärksten in Deutschland, den Niederlanden, Dänemark | Langfristig (≥ 4 Jahre) |
| Nachrüstbedarf aus schornsteinlosen Wohngebäuden | +1.2% | Städtische Zentren in der EU, konzentriert im Vereinigten Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Smart-Home- und LED-Flammen-Realistik-Innovationen | +0.9% | Weltweit, Frühübernahme in den nordischen Ländern, BENELUX | Kurzfristig (≤ 2 Jahre) |
| Build-to-Rent- und Mikrowohnungs-Boom | +0.7% | Große EU-Städte, insbesondere London, Berlin, Amsterdam | Mittelfristig (2–4 Jahre) |
| Brandschutzbedingte Versicherungsanreize | +0.6% | EU-weit, insbesondere in Mehrfamilienwohngebäuden | Kurzfristig (≤ 2 Jahre) |
| 3D-gedruckte individuelle Blendrahmenmöglichkeiten | +0.5% | Westeuropa, insbesondere Deutschland, Vereinigtes Königreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsdruck und Elektrifizierung der Haushaltsheizung
Klimapakete der Europäischen Union wie Fit für 55 verpflichten die Mitgliedstaaten, die Kohlenstoffemissionen bis 2030 um 55% zu reduzieren, und nationale Verbote für neue Gaskessel beschleunigen den Wandel hin zu elektrischen Raumheizungsformaten[1]. Elektrische Kamine gelten als Geräte ohne direkte Emissionen, was es Bauträgern ermöglicht, Kohlenstoffbudgetziele zu erreichen, ohne kostspielige Abzüge oder Abluftventilatoren installieren zu müssen. Hersteller reagieren darauf, indem sie Heizelemente neu gestalten, um die Strahlungsleistung pro Kilowatt zu maximieren, sodass die Betriebskosten handhabbar bleiben. Finanzielle Anreize, die den Einsatz von Wärmepumpen unterstützen, schaffen indirekt ein Bewusstsein für nicht verbrennungsbasiertes Heizen, und dieser Halo-Effekt kommt dekorativen elektrischen Optionen in Nachrüstsituationen zugute. Energiekennzeichnungsregeln unter ESPR, die seit 2024 in Kraft sind, vergeben günstige Bewertungen an Produkte mit integrierten Thermostaten und Timern, was Marken dazu drängt, Smart-Controller in alle mittleren bis Premium-Modelle zu integrieren. Langfristig wird das regulatorische Umfeld daher erwartet, den europäischen Markt für elektrische Kamine auf einem stabilen Expansionskurs zu halten.
Nachrüstbedarf aus schornsteinlosen Wohngebäuden
60% der EU-Apartmentgebäude, die nach dem Zweiten Weltkrieg errichtet wurden, wurden ohne Schornsteine konzipiert, sodass Hauseigentümer auf elektrische Systeme zurückgreifen müssen, wenn sie einen Flammeneffekt wünschen[2]. In dichten Städten wie Paris, Berlin und Amsterdam schränken Denkmalschutzbestimmungen den Bau neuer Abzüge ein, wodurch elektrische Einsätze die einzig realistische Möglichkeit sind, einen Kamin zu imitieren. Versicherungsunternehmen in Mehrfamilienhäusern gewähren häufig Prämienrabatte, wenn Bewohner sich für nicht verbrennungsbasierte Geräte entscheiden, was einen messbaren wirtschaftlichen Anreiz schafft. Die Produkttechnik hat sich angepasst, indem ultradünne wandmontierte Rahmen angeboten werden, die fast bündig abschließen und Installationen sogar in Flurkorridoren ermöglichen, wo der Platz eng ist. Einzelhandelsketten bewerben diese Produkte aggressiv während der Herbst-Renovierungssaison und bündeln sie mit Schnellmontage-Sets, um den Selbstmacher-Adressierbaren-Markt zu erweitern. Da elektrische Geräte in Standard-230-Volt-Steckdosen eingesteckt werden, vermeiden Vermieter die Ausfallzeiten und Mieterunterbrechungen, die mit Gasleitungsverlängerungen verbunden sind. Die kombinierten räumlichen und administrativen Bequemlichkeiten stützen ein solides mittelfristiges Wachstum für den europäischen Markt für elektrische Kamine.
Smart-Home- und LED-Flammen-Realistik-Innovationen
Die Kompatibilität mit Sprachassistenten und app-basierte Timer verwandeln elektrische Kamine von eigenständigen Heizgeräten in vernetzte Geräte, die in umfassendere Hausenergie-Dashboards integriert werden. Frühe Anwender in den nordischen Ländern und BENELUX berichten, dass die WLAN-Planung die Stromrechnungen senkt, indem die Nutzung von Spitzentarifzeiten verlagert wird. Visuelle Upgrades sind ebenso wichtig; dreidimensionale holografische Flammen-Engines reproduzieren jetzt Glutbetten und variable Farbtemperaturen, die Verbraucher als nahezu nicht von echten Holzöfen zu unterscheiden bewerten[3]. Diese kosmetischen Fortschritte haben die Zahlungsbereitschaft der Verbraucher erhöht und erweitern die Händlermargen. Hersteller differenzieren Premium-SKUs, indem sie Mehrzonenheizungselemente bündeln, die es Nutzern ermöglichen, nur den unmittelbaren Sitzbereich zu erwärmen, was die Effizienz steigert. Einzelhändler nutzen Online-Konfiguratoren, die Kaminbilder auf Raumfotos projizieren und so den Kaufprozess weiter vereinfachen. Insgesamt festigen Konnektivität und Realismus die Wahrnehmung elektrischer Kamine als zukunftsorientierte Lifestyle-Produkte statt als Behelfslösungen für die Heizung.
Build-to-Rent- und Mikrowohnungs-Boom
Institutionelle Investoren steckten im Jahr 2024 USD 8,77 Milliarden (EUR 8,2 Milliarden) in europäische Build-to-Rent-Vermögenswerte, und Entwickler kompakter Studios spezifizieren elektrische Kamine aktiv als Plug-and-Play-Ausstattungsmerkmal[4]. Vermieter schätzen das Fehlen obligatorischer jährlicher Gassicherheitsprüfungen, was die Betriebskosten über den Gebäudelebenszyklus senkt. Wandmontierte und Tischmodell-Layouts passen in die engen Grundrisse typischer 25-Quadratmeter-Mikroeinheiten, erhalten vermietbare Grundflächen und fügen gleichzeitig ein wahrgenommenes Luxuselement hinzu. Da elektrische Kamine geräuschlos laufen und minimale Oberflächenwärme erzeugen, entsprechen sie den strengen Haftungsregeln von Vermietern für kindersichere Innenräume. Viele neue Projekte installieren im Voraus intelligente Steckdosen, damit Mieter den Verbrauch über markenspezifische Apps überwachen können, was Energietransparenz zu einem Verkaufsargument macht. Mikrowohnungsarchitekten nutzen auch flache Nischen in Trennwänden, um bündig montierte Geräte unterzubringen, die als visuelle Ankerpunkte in einem ansonsten kleinen Wohnbereich fungieren. Diese Designentscheidungen helfen dabei, eine günstige Nachfrageströmung unter städtischen Millennials zu erhalten, die Komfort und Ästhetik priorisieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Stromtarife erhöhen die Betriebskosten | -1.4% | EU-weit, akut in Deutschland, Dänemark, Belgien | Kurzfristig (≤ 2 Jahre) |
| Konkurrenz durch Wärmepumpen und Infrarotpaneele | -0.8% | Nördliche EU-Märkte, am stärksten in den nordischen Ländern, Deutschland | Mittelfristig (2–4 Jahre) |
| Netzbedingte Einschränkungen in historischen Stadtzentren | -0.6% | Süd- und Mitteleuropa, insbesondere Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Rückgang des Gastgewerbe-Renovierungskapitalaufwands nach der Pandemie | -0.5% | Städtische EU-Tourismusdrehscheiben, insbesondere Frankreich und Spanien | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Stromtarife erhöhen die Betriebskosten
Die durchschnittlichen Haushaltsstrompreise erreichten im ersten Halbjahr 2024 EU-weit USD 30,92 (EUR 28,9) pro 100 kWh, ein Anstieg von 14% gegenüber dem Vorjahr, der den zuvor gegenüber Gas bestehenden Kostenvorteil verringert. Deutsche Haushalte zahlen nun routinemäßig mehr als USD 34,24 (EUR 32) pro 100 kWh, wodurch elektrische Kamine eher zu einer optionalen als zur primären Heizwahl werden. Verbraucherforums empfehlen zunehmend, die Nutzung mit Niedrigtarifzeiten zu kombinieren, doch der Verhaltenwandel bleibt inkonsistent. Marken reagieren mit der Hinzufügung von Öko-Modus-Einstellungen, die die Leistung drosseln, sobald sich die Umgebungstemperaturen stabilisieren, doch solche technischen Lösungen können den makroökonomischen Preisdruck nicht vollständig ausgleichen. Einzelhändler haben begonnen, Käufe mit zinsfreien Ratenplänen zu finanzieren, um den Preisschock abzufedern, doch hohe Betriebskosten können die wiederholte Nutzung dennoch einschränken. In Märkten mit dynamischer Preisgestaltung kann die Integration mit intelligenten Stromzählern Ein-/Ausschaltvorgänge automatisieren, doch die Einführung dieser Stromzähler ist uneinheitlich. Solange die europäischen Großhandelsstromenergiekosten nicht zurückgehen, werden erhöhte Tarife die kurzfristige Akzeptanz weiterhin belasten.
Konkurrenz durch Wärmepumpen und Infrarotpaneele
Die Lieferungen von Wärmepumpen in Europa übertrafen 2024 die Marke von 3 Millionen Einheiten, und Leistungszahlen über 4,0 verschaffen ihnen einen entscheidenden Betriebskostenvorteil gegenüber dem Umwandlungsverhältnis von 1,0 bei elektrischen Kaminen. Subventionen, insbesondere in den nordischen Ländern und Deutschland, bringen die installierten Preise nahe an die Preise für Premium-Kamine heran, was die relative Attraktivität dekorativer Produkte für primäre Heizzwecke verringert. Infrarot-Paneelheizgeräte, die ebenfalls flach an Wänden montiert werden, beanspruchen einen geringeren Stundenverbrauch und bieten eine breitere Raumabdeckung, was die Kaufabsicht weiter verwässert. Gewerbliche Gebäudecodes belohnen zunehmend hocheffiziente Systeme mit Steuerrabattten, was Architekten dazu veranlasst, elektrische Kamine außer als Lobby-Akzente zu meiden. Hersteller versuchen, ihren Anteil zu verteidigen, indem sie ästhetische Vorteile hervorheben und Hybridgeräte einführen, die Infrarotpaneele mit Flammenoptik kombinieren, doch die Marktakzeptanz steckt noch in den Kinderschuhen. Das Nettoergebnis ist ein intensivierter Wettbewerb, der das potenzielle Wachstum, insbesondere in energiebewussten nördlichen Märkten, mittelfristig untergräbt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wandmontierte Geräte behaupten Führung durch Vielseitigkeit
Wandmontierte Konfigurationen erzielten im Jahr 2025 einen Marktanteil von 31,78% am europäischen Markt für elektrische Kamine, was ihre Beliebtheit bei Wohnungsbewohnern unterstreicht, die Installationen bevorzugen, die keine Bodenfläche beanspruchen. Diese Geräte werden oft mit schlanken Halterungen geliefert und können in bestehende Steckdosen eingesteckt werden, wodurch kostspielige elektrische Neuverkabelungen entfallen. Designer schätzen die klaren Linien, die mit minimalistischen skandinavischen und deutschen Inneneinrichtungsthemen harmonieren, und das Segment wird durch Hotelrenovierungen weiter gestärkt, bei denen aufputz montierte Geräte die Bauausfallzeiten minimieren. Smart-Home-Kompatibilität erscheint zuerst auf den Preislisten für wandmontierte Geräte und signalisiert eine Premiumposition, die attraktive Margen sichert. Während traditionelle Ofenprodukte in ländlichen Teilen Frankreichs und Skandinaviens nach wie vor beliebt sind, bleibt ihr Gesamtliefervolumen hinter der stark urbanen wandmontierten Kategorie zurück. Tischmodelle, die bis 2031 einen CAGR von 12,03% verzeichnen sollen, gewinnen in Kurzzeitvermietungseinrichtungen an Bedeutung, wo Vermieter portable Lösungen bevorzugen. Einsatz- und Standgeräteformate runden das Portfolio gemeinsam ab und richten sich an Denkmalgebäude, die bereits ungenutzte Kaminöffnungen aufweisen.
Wandmontierte Designs der zweiten Generation integrieren jetzt variable Luftauslässe, die die Wärme gleichmäßiger verteilen, ein in Verbraucherrezensionen gelobtes Merkmal. Viele Modelle ermöglichen es Benutzern auch, die Heizung zu deaktivieren und nur die Flammen für die Atmosphäre laufen zu lassen, eine Flexibilität, die mit energiesparendem Verhalten übereinstimmt, wenn die Raumtemperaturen bereits angenehm sind. Lieferanten differenzieren sich durch visuelle Tiefe, indem sie LED-Paneele hinter reflektierendem Glas schichten, um eine gefühlte Distanz zwischen den Holzscheiten und der Rückwand zu erzeugen. Die Preisbereiche reichen von USD 321 (EUR 300) für Einstiegsgeräte mit Kunststoffverkleidung bis weit über USD 2.140 (EUR 2.000) für Breitbild-Systeme mit Metallrahmen und Touchpanel-Steuerungen. Servicenetzwerke kooperieren mit Baumärkten, um Weißhandschuh-Lieferung und Wandmontage-Pakete anzubieten, was den Besitz für vielbeschäftigte Stadtprofis reibungslos gestaltet. Infolgedessen findet der europäische Markt für elektrische Kamine seinen Volumenanker weiterhin im wandmontierten Segment, auch wenn kleinere Nischen rund herum wachsen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Größe: Mittelgroße Geräte passen zu europäischen Raumdimensionen
Mittelgroße Geräte (36–42 Zoll) sicherten sich im Jahr 2025 einen Anteil von 38,82% am europäischen Markt für elektrische Kamine, da sie visuelle Präsenz mit einem praktischen Grundriss in typischen 15–20 Quadratmeter großen Wohnräumen vereinen. Bauherren in Deutschland und Frankreich verkabeln Wohnräume häufig auf 10-Ampere-Schaltkreisen, die mittlere Leistungen problemlos unterstützen, ohne dass Schalttafelaktualisierungen erforderlich sind. Einzelhandelsauslagen betonen diesen Komfortbereich, indem sie mittlere Geräte auf Augenhöhe anordnen, während größere Modelle häufig zu bodennah für eine ideale Betrachtungshöhe sind. Die Versandkosten steigen stark für Pakete, die breiter als 48 Zoll sind, was einen weiteren natürlichen Dämpfer für die Akzeptanz extragroßer Modelle darstellt. Dennoch befeuert der Wunsch nach kinoleinwandgroßen Flammen einen CAGR von 10,52% für Modelle ab 49 Zoll, insbesondere in Luxusvillen rund um den Comer See und die Algarve. Kleine Geräte bis 35 Zoll bedienen Mikrowohnungen und Schlafzimmer, während große Varianten (43–48 Zoll) in Vorstadthäusern auf der Suche nach einem Blickfang ohne Überwältigung der Wand einen Anteil gewinnen.
Zukünftige mittlere Geräte werden auf rahmenlosen Designs mit kantenbedeckendem Glas konvergieren, das die Flammenoberfläche innerhalb derselben Außenmaße maximiert. Hersteller experimentieren mit modularen Holzscheitsätzen, damit Käufer die Optik saisonal auffrischen können, eine Taktik, die voraussichtlich die Austauschzyklen verlängert. Energieregulatoren könnten die Standby-Leistungsgrenzen verschärfen, und frühe Konformitätstests zeigen, dass mittlere Geräte bevorstehende Schwellenwerte leichter einhalten als größere Hochleistungs-Pendants. Da die Raumdimensionen in neuen Stadtgebäuden weiterhin schrumpfen, werden mittlere Größen die Standardspezifikation für Entwickler bleiben, die Wohnräume unter 35 Quadratmetern ausstatten. Folglich ist das Segment darauf vorbereitet, die Einnahmequellen zu verankern, auch wenn Premium-Extragroß-Bildschirme das absolute Top-Line-Niveau der Kategorie nach oben ziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Anwendung: Wohnbereich dominiert, gewerbliches Wachstum beschleunigt sich
Haushalte trieben im Jahr 2025 66,55% des europäischen Markts für elektrische Kamine, da Eigenheimbesitzer bei Heimrenovierungszyklen visuelle Atmosphäre und geringe Wartung priorisieren. Die Wohnnachfrage spiegelt auch die Einfachheit der Ausführung wider: Produkte werden üblicherweise in einem einzigen Karton geliefert und können in weniger als einer Stunde selbst installiert werden. Marketingkampagnen heben Gesundheitssicherheit im Vergleich zu Holzrauch und Kohlenmonoxid hervor, Themen, die bei Familien stark ankommen. In den letzten zwei Wintern stiegen die Verkäufe elektrischer Kamine in Aktionswochen sprunghaft an, als die Gaspreise stiegen, was auf ein direktes Brennstoffpreissubstitutionsverhalten hinweist. Bauherren verkabeln Wohnräume zunehmend vorab mit eingelassenen Anschlüssen in Erwartung der Käufernachfrage und verankern elektrische Kamine so weiter in den Standardausstattungslisten. Do-it-yourself-Einzelhandelsketten veranstalten saisonale Workshops, bei denen einfache Montagetechniken demonstriert werden, die Verbraucherängste abbauen und den Verkaufstrichter beschleunigen. In Zukunft wird die Integration mit ganzhäusigen Energie-Dashboards voraussichtlich in den Massenpreissegmenten Einzug halten und die Dominanz des Wohnbereichs weiter stärken.
Gewerbliche Einsätze in Hotels, Cafés und Bürofoyers sind bis 2031 auf einen CAGR von 9,42% ausgerichtet, da Betreiber Räume für ein Erlebnisangebot nach der Pandemie nachrüsten. Hotelketten schätzen die Möglichkeit, Flammenfarben an Markenschemata anzupassen und so einen subtilen Marketingakzent zu setzen. Versicherungsprämien sinken, da elektrische Geräte offene Flammen ausschließen, und diese Kosteneinsparung gleicht den inkrementellen Stromaufwand aus. Unternehmensbüros bevorzugen elektrische Kamine in Empfangsbereichen, um ansonsten strenge Umgebungen zu entschärfen und gleichzeitig strenge Brandschutzregeln für Gebäude einzuhalten. Einzelhandelsausstellungsräume nutzen sie als saisonale Dekoration, und die Möglichkeit, die Heizung zu deaktivieren, verhindert Unbehagen in wärmeren Monaten. Einige Facility-Manager setzen vernetzte Geräte ein, die außerhalb der Geschäftszeiten automatisch abschalten und so den ISO 50001-Energiemanagementstandards entsprechen. Insgesamt verschafft die gewerbliche Nachfrage den Herstellern einen Puffer gegen die Zyklizität des Wohnbereichs.
Geografische Analyse
Deutschland erfasste im Jahr 2025 einen Marktanteil von 24,93% am europäischen Markt für elektrische Kamine, was sowohl die Größe seines Wohnungsbestands als auch die fortschrittlichen Elektrifizierungsrichtlinien im Rahmen des Gebäudeenergiegesetzes widerspiegelt. Einzelhändler profitieren von einem ausgereiften bundesweiten Vertrieb, der eine Zwei-Tage-Lieferung auch in Städten zweiter Ordnung wie Leipzig und Bremen ermöglicht. Dennoch begrenzen erhöhte Stromtarife das Wachstum der Betriebsstunden und veranlassen Marken, Nur-Atmosphäre-Modi für kostenbewusste Nutzer hervorzuheben. Die Produktlokalisierung umfasst deutschsprachige App-Oberflächen und Konformitätsdokumentationen, die auf deutsche Sicherheitsstandards zugeschnitten sind, was das Verbrauchervertrauen stärkt. Verlängerte Garantien sind beliebt, da deutsche Käufer Langlebigkeit mit ökologischer Verantwortung verbinden. Lokale Hersteller nutzen die Nähe zu Lieferketten für schnellere Modellwechselzyklen und verschaffen sich damit einen Markenvorsprung. Insgesamt wird Deutschland bis 2031 der Wertkernpunkt des europäischen Markts für elektrische Kamine bleiben.
Der BENELUX-Block, bestehend aus Belgien, den Niederlanden und Luxemburg, gibt mit einem CAGR von 8,63% das Tempo vor, angetrieben durch ultra-dichte Stadtentwicklung und progressive Verbote neuer Wohngasanschlüsse. Immobilieninvestoren betten elektrische Kamine in hochwertige Mietportfolios ein, um in Einheiten mit nur 28 Quadratmetern eine Boutique-Atmosphäre zu schaffen. Öffentliche Aufklärungskampagnen zur Innenraumluftqualität veranlassen Käufer ebenfalls zu nicht verbrennungsbasierten Lösungen. Da die nationalen Stromnetze einen hohen Anteil erneuerbarer Energien aufweisen, nehmen Verbraucher elektrische Kamine als umweltfreundliche Wahl wahr, was die Nachfrage verstärkt. Einzelhändler verfolgen Omnichannel-Strategien, die Online-Konfigurationstools mit Erlebniszentren kombinieren und Kaufprozesse reibungslos gestalten. Die kompakte Geografie von Benelux vereinfacht den Kundendienst nach dem Kauf und steigert die Kundenzufriedenheit. Diese strukturellen Rückenwind deuten darauf hin, dass die Region über ihrem Bevölkerungsgewicht in absoluten Dollarbeiträgen liegen wird.
Andere reife Märkte wie das Vereinigte Königreich und Frankreich machen zusammen weitere 35,58% des Umsatzes aus, gestützt durch große Renovierungspipelines und die Vertrautheit der Verbraucher mit Kaminästhetik. Die nordischen Länder tragen ein kleineres absolutes Volumen bei, erzielen aber dank hoher verfügbarer Einkommen überdurchschnittliche Verkaufspreise. Südeuropa, angeführt von Italien und Spanien, entwickelt sich von einer niedrigen Basis aus, da Stadtbewohner elektrische Kamine als luftqualitätsfreundliche Alternative zu Gasheizungen erkennen. Regionsübergreifende E-Commerce-Plattformen verkürzen die Lieferzeiten, was saisonale Nachfrageschwankungen auf dem gesamten Kontinent glätten dürfte.
Regulatorisches Umfeld
Die Compliance für elektrische Kamine in Europa orientiert sich zunehmend an den EU-Ökodesign- und Produktinformationsvorschriften für lokale Raumheizgeräte. Die Verordnung (EU) 2024/1103 (angenommen am 18. April 2024) legt Leistungs- und Funktionalitätsgrundlagen für elektrische lokale Raumheizgeräte fest, einschließlich Schwellenwerte für die saisonale Raumheizungs-Energieeffizienz (verzeichnet für fest installierte und Strahlungs-Elektroheizgeräte) sowie strenge Standby-/Aus-Modus-Leistungsgrenzen von 0,50 W, die sich bis zum 9. Mai 2027 auf 0,30 W verschärfen. Sie fördert außerdem Designentscheidungen hin zu integrierten Steuerungen wie Thermostaten und Zeitschaltuhren, was den grenzüberschreitenden Einzelhandel vereinfacht.
Neben dem Ökodesign werden auch die Verpflichtungen zur Reparierbarkeit und zum Kundendienst konkreter gefasst. Die Delegierte Richtlinie (EU) 2026/74 der Kommission (datiert vom 12. Januar 2026) stärkt die Verfügbarkeit von Ersatzteilen über die Produktlebensdauer und erhöht damit die Compliance-Anforderungen für Importeure und Eigenmarken. In Frankreich bleiben LCIEs NF ELECTRICITE PERFORMANCE (CdC 103-13H, 2025) und harmonisierte elektrische Sicherheitsnormen (EN 60335-1 und EN 60335-2-30) kommerziell einflussreich für Listungsentscheidungen des Einzelhandels und die Beschaffung für Wohn- und Gewerbeprojekte und prägen Spezifikation, Kennzeichnung und Dokumentation über alle Vertriebskanäle hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung der Schlüsselkomponenten, darunter Heizelemente, LED- oder Hologramm-Flammenmodule, Steuerungselektronik, Glas- und Metallgehäuse und Montagesysteme. Es folgen Montage und Konformitätsprüfungen gegenüber den EU-Anforderungen für lokale Raumheizgeräte, einschließlich des Ökodesigns nach Verordnung (EU) 2024/1103 und der elektrischen Sicherheit nach EN 60335-1 und EN 60335-2-30. Hersteller und Markeninhaber wie Glen Dimplex Group, Stovax Heating Group, Be Modern Group und Planika Sp. z o.o. verwalten in der Regel die Produktentwicklung, Zertifizierungsdossiers und die länderübergreifende SKU-Konfiguration (Stecker, Sprachen und Kennzeichnung) zur Unterstützung des paneuropäischen Vertriebs.
Nachgelagert verläuft die Kette über Importeure, nationale Vertriebshändler, Baumärkte und Großflächeneinzelhandel, spezialisierte Kamin-Showrooms, E-Commerce sowie Installations- und Servicepartner für wandmontierte und eingebaute Formate. Standardisierte Konformitätsdokumentation unterstützt die Skaleneffekte der grenzüberschreitenden Distribution, während die durch die Delegierte Richtlinie (EU) 2026/74 der Kommission gestärkten Erwartungen an Reparierbarkeit und Ersatzteile die Bedeutung europäischer Teilelager und strukturierter Kundendienstnetzwerke erhöhen. Im Rahmen des auf Frankreich fokussierten Anwendungsbereichs können Zertifizierungswege wie LCIEs NF ELECTRICITE PERFORMANCE (CdC 103-13H, 2025) auch als zusätzliches Tor für Einzelhandelslistungen und die Annahme von Projektspezifikationen dienen und beeinflussen, welche Lieferanten Regalplatz und Ausschreibungsberechtigung erhalten.
Wettbewerbslandschaft
Der europäische Markt für elektrische Kamine zeigt eine moderate Konsolidierung, wobei die fünf führenden Unternehmen etwas mehr als die Hälfte des gesamten Branchenumsatzes auf sich vereinen. Dies lässt ausreichend Raum für neue und aufstrebende Marken, insbesondere durch designorientierte Innovation und Nischenpositionierung, Marktanteile zu gewinnen. Glen Dimplex führt den Markt an, unterstützt durch seine Multi-Marken-Strategie und eine im Jahr 2024 abgeschlossene Investition von USD 53,5 Millionen in kohlenstoffarme Forschung und Entwicklung, die sowohl seine Innovationsfähigkeit als auch sein Nachhaltigkeitsprofil stärkt. Andere namhafte Unternehmen wie Stovax, Kalfire, Planika und Modern Flames differenzieren sich durch Spezialtechnologien, Premium-Designs und selektive Kanalstrategien. Trotz starker etablierter Unternehmen bleibt der Markt offen für Disruption, insbesondere in unterversorgten oder designsensiblen Verbrauchersegmenten.
Die Eintrittsbarrieren werden durch vertikale Integration geprägt, da führende Unternehmen häufig die Produktion von Heizelementen und proprietären LED-Flammentechnologien kontrollieren – Vorteile, die kleinere Monteure, die auf Drittkomponenten angewiesen sind, nicht leicht nachahmen können. Direktvertriebsmarken gewinnen jedoch an Boden, indem sie soziale Handelsnetzwerke, Influencer-Marketing und schnelle Produktiterationen nutzen. Die Integration mit Smart-Home-Plattformen wird zu einem kritischen Differenzierungsmerkmal, wie die native Alexa-Kompatibilität von Touchstone und das offene API-Modell von Modern Flames zeigen, das Hausautomationsprofis anspricht. Parallel dazu sichern hospitality-fokussierte Anbieter wie Focus Creation langfristige Vereinbarungen mit Hotelketten, festigen die Nachfrage und minimieren den preisbasierten Wettbewerb. Die regulatorische Konformität, insbesondere unter den EU-Ökodesign- und ESPR-Richtlinien, erweist sich für Großmengenanbieter als besser handhabbar, während kleinere Marken möglicherweise mit Kosten- und Dokumentationsanforderungen zu kämpfen haben.
Das Preisspektrum auf dem Markt ist breit und reicht von budgetfreundlichen Geräten unter USD 214 (EUR 200) bis zu Luxusinstallationen, die USD 5.350 (EUR 5.000) übersteigen. Neue Marktteilnehmer beginnen häufig mit Standgeräten, die weniger Installations- und Codebeschränkungen aufweisen, bevor sie in die Einbaukategorien vordringen, sobald Markenbekanntheit und Vertrauen aufgebaut sind. Der Kundendienst nach dem Kauf wird zu einem entscheidenden Faktor bei der Verbraucherentscheidung und treibt Investitionen in lokale Serviceinfrastrukturen wie europäische Callcenter und regionale Ersatzteillager an. Dieser Professionalisierungstrend trägt dazu bei, die Verbrauchererwartungen und Branchenstandards gleichermaßen zu heben. Insgesamt bleibt der Markt trotz seiner Reifung dynamisch und wettbewerbsfähig, mit Raum für Innovation in den Bereichen Produktdesign, Konnektivität und Servicebereitstellung.
Marktführer für elektrische Kamine in Europa
-
Glen Dimplex Group
-
Stovax Heating Group
-
Be Modern Group
-
Planika Sp. z o.o.
-
Charlton & Jenrick Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht darin, elektrische Kamine als konforme, standbyarme, steuerbare lokale Raumheizgeräte zu entwickeln und zu vermarkten, die den sich verschärfenden EU-Ökodesign-Anforderungen entsprechen. Insbesondere schafft die Verschiebung von den 0,50-W-Standby-/Aus-Modus-Grenzwerten auf 0,30 W bis zum 9. Mai 2027 gemäß Verordnung (EU) 2024/1103 ein klares Designziel für Hersteller. Produkte, die reine Flammen-Ambiente-Modi mit Zeitplanungs- und Temperatursteuerungen kombinieren, entsprechen sowohl der Aufmerksamkeit der Verbraucher für Stromkosten als auch der regulatorischen Ausrichtung auf höhere saisonale Effizienz und bessere Steuerungsfunktionalität.
Eine zweite Chance konzentriert sich auf Kundendienst und Reparierbarkeit. Die Delegierte Richtlinie (EU) 2026/74 der Kommission (12. Januar 2026) verstärkt die Erwartungen an Ersatzteile und Reparaturinformationen für lokale Raumheizgeräte. Marken, die eine langfristige Ersatzteilverfügbarkeit, europäische Servicedeckung und einzelhandelsfertige Dokumentation aufbauen, können sich in Frankreich und anderen EU-Märkten differenzieren, in denen die Listungsanforderungen zunehmend Reparatur-, Zertifizierungs- und Garantiebereitschaft einbeziehen. LCIE NF ELECTRICITE PERFORMANCE (CdC 103-13H, 2025) fließt ebenfalls in die Positionierung und Qualifizierung von Produkten für den französischen Vertrieb und Projektspezifikationen ein.
Aktuelle Branchenentwicklungen
- Mai 2026: Best Fires (Frankreich) sichert sich eine exklusive Vertriebsvereinbarung für die holographische elektrische Kamintechnologie von ESCEA Fireplace in Frankreich. Die Vereinbarung erweitert die Vertriebskanäle für elektrische Kamine in Frankreich und erhöht den Zugang über spezialisierte Innendesign-Kanäle. Dies stärkt die Präsenz von ESCEA in Frankreich und verschiebt den Marktzugang über spezialisierte Innendesign-Kanäle.
- Januar 2025: Das Management der Glen Dimplex Group kündigte ein Investitionsprogramm in Höhe von 53,5 Millionen USD in die Entwicklung kohlenstoffarmer Heiztechnologien an. Die Initiative beschleunigt den Fortschritt des europäischen Elektroheizungsmarktes und unterstützt die grenzüberschreitende Zusammenarbeit bei der Technologieentwicklung. Sie beschleunigt europäische Produktinnovationen und eine mögliche grenzüberschreitende Angleichung von Standards für elektrische Feuertechnologien.
- Dezember 2024: Modern Flames brachte die TruWood-Serie mit fortschrittlicher LED-Flammentechnologie und Smartphone-App-Integration auf den Markt. Die Erweiterung der Funktionen bei Premium-Wohnkaminen erhöht die Attraktivität für Verbraucher und differenziert Produkte im Markt. Sie verbessert das Integrationspotenzial mit Smart-Home-Ökosystemen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen, die durch den Verkauf und die Installation elektrischer Kamine in ganz Europa für Wohn- und Gewerbezwecke erzielt werden, einschließlich der Haupteinheit sowie der eingebauten elektrischen Heiz- und Flammeneffekt-Komponenten. Unsere Größenermittlung wird in USD-Wert angegeben und spiegelt die Ausgaben innerhalb der Region während des Untersuchungszeitraums wider.
Ausschlüsse des Anwendungsbereichs: Wir schließen Holz- und Gaskamine, Pelletöfen, Feuerstellen im Außenbereich sowie Kaminschacht- und Rauchabzugsbauarbeiten aus, die nicht spezifisch für Elektrogeräte sind.
Übersicht der Segmentierung
- Nach Typ
- Ofen
- Einsatz
- Tischmodell
- Wandmontage
- Standgerät
- Nach Größe
- Klein (bis 35")
- Mittel (36–42")
- Groß (43–48")
- Extragroß (49" und mehr)
- Nach Anwendung
- Wohnbereich
- Gewerblich
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
Datenquellen, Marktgrößenermittlung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung des breiteren europäischen Nachfragekontexts und verengte sich anschließend auf elektrische Kamine sowohl als Dekorationsgerät als auch als Form der ergänzenden Beheizung. Wir nutzten öffentliche Zeitreihen und politische Signale, darunter Eurostat-Daten (Wohnindikatoren, Energiepreisentwicklung und Bautätigkeit), Materialien der Europäischen Kommission zu Energieeffizienz- und Ökodesign-Anforderungen sowie nationale Statistikbehörden für große Ländermärkte wie Deutschland, Frankreich, Italien, Spanien und das Vereinigte Königreich.
Wir nutzten außerdem Handels- und Produktflussindikatoren von UN Comtrade sowie Zolltarifpläne und -leitlinien, sofern diese zur Klärung der Kategoriezuordnung für elektrische Heizgeräte beitrugen. Weitere Prüfungen erfolgten anhand von Geschäftsberichten und Investorenpräsentationen von Unternehmen, Websites von Verbänden im Bereich Heizung und Haushaltsgeräte sowie seriöser Presseberichterstattung im Zusammenhang mit Einzelhandelsnachfrage und Renovierungszyklen. In einigen Fällen wurden kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und eine Handelsdatenbank auf Sendungsebene genutzt, um die Umsatzlogik zu stärken und Bewegungsmuster bei den Stückzahlen plausibel zu prüfen. Die oben aufgeführten Schreibtischquellen sind beispielhaft, und es wurden viele weitere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um den Anteil der elektrischen Nachfrage an der Kaminnachfrage zu bestätigen, wie sich die Preisgestaltung je Format unterscheidet und welche Kanäle je Land am wichtigsten sind. Wir sprachen mit Herstellern, Vertriebshändlern, Einzelhändlern, Installateuren und gewerblichen Käufern in den wichtigsten europäischen Märkten, und die Gespräche wurden genutzt, um Lücken in öffentlichen Datensätzen zu schließen und die im Größenmodell verwendeten Annahmen zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 16% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 19% | Manager: 52% |
Marktgrößenermittlung und Prognose
Die Größenermittlung erfolgte mit einem Top-down-Ansatz, bei dem die Bautätigkeit und die renovierungsbezogene Nachfrage in einen adressierbaren Pool für elektrische Kamine übersetzt und anschließend anhand länderspezifischer Akzeptanz und Kanalmix verfeinert werden. Nach Festlegung dieses Rahmens wandten wir selektive Bottom-up-Prüfungen unter Verwendung von Lieferanten- und Vertriebshändler-Zusammenfassungen sowie stichprobenartig erhobenen Preisbändern multipliziert mit erwarteten Stückzahlen an. Die Gesamtwerte wurden anschließend angepasst, wenn große Abweichungen zwischen der Top-down- und der Bottom-up-Sicht auftraten.
Zu den wichtigsten im Modell verwendeten Eingaben zählten Indikatoren für Wohnrenovierung und Neubau, die Energiepreisentwicklung, die das Verhalten bei ergänzender Beheizung beeinflusst, der länderspezifische Einzelhandels- und E-Commerce-Mix, typische Preispunkte nach Produktformat und -größe sowie die Aufteilung zwischen dekorativer Nutzung und heizungsgetriebenen Käufen. Wo direkte Volumensignale nicht verfügbar waren, gingen wir mit Lücken durch strukturierte Annahmen basierend auf vergleichbaren Ländermustern um, gefolgt von einer Validierung anhand von Interview-Feedback. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, die Akzeptanz- und Preisentwicklungspfade mit makroökonomischen Bedingungen (Bautätigkeit, Verbraucherausgaben und Energiekosten) verknüpfen, wobei eine kurzfristige Glättung angewendet wurde, um unrealistische Sprünge von Jahr zu Jahr zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die die Modellausgabe mit unabhängigen Signalen vergleichen, und anschließend überprüfen wir ungewöhnliche Abweichungen vor der Freigabe. Länderweise Gesamtsummen werden mit Handelsbewegungen und der Kategoriezuordnungslogik abgestimmt, und Preisannahmen werden anhand von Kanal-Feedback erneut geprüft, damit der Wertaufbau konsistent bleibt.
Wir führen außerdem mehrstufige interne Überprüfungen durch, damit Umfang, Einheitsökonomie und makroökonomische Eingaben über das Arbeitsblatt und die schriftliche Analyse hinweg übereinstimmen. Wenn eine größere Abweichung oder eine neue Entwicklung festgestellt wird, werden Nachfassgespräche ausgelöst, um die wichtigsten Treiber erneut zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Veränderungen, und vor der endgültigen Auslieferung erfolgt ein abschließender Durchgang, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für elektrische Kamine in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für elektrische Kamine in Europa können erheblich variieren, selbst wenn das Thema auf den ersten Blick gleich klingt. Die Streuung ergibt sich in der Regel aus Unterschieden darin, wie jeder Herausgeber die Produktgrenze definiert, welches Basisjahr verwendet wird und wie die Preisgestaltung behandelt wird, wenn sich die Nachfrage zwischen Online- und Offline-Kanälen verschiebt.
Einzelhandelspreisprüfungen, Plausibilitätstests der Handelsströme und länderspezifische Wohnungs- und Renovierungsindikatoren sind die Belege, mit denen Mordor Intelligence auf den ausschließlich europäischen Umsatzpool für elektrische Kamineinheiten ausgerichtet bleibt (anstatt breitere Kaminkategorien oder verwandte elektrische Heizprodukte einzumischen). Unterschiede zeigen sich auch, wenn eine Schätzung nur die EU statt ganz Europa erfasst, einen einheitlichen flachen Durchschnittspreis verwendet oder eine schnellere Akzeptanz projiziert, ohne Installateur- und Einzelhändler-Feedback erneut zu prüfen.
Vergleich von Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 680 Millionen USD (2025) | |
| Regionale Beratungsgesellschaft A | 2,55 Milliarden USD (2025) | Diese Zahl scheint eine breitere Reihe von Kamin- und Heizgerätekategorien unter einer Bezeichnung zu bündeln, was den Wert über die elektrischen Kamineinheiten hinaus aufbläht, und es ist nicht klar, wie die Länderabdeckung und die Kanalpreisgestaltung normalisiert wurden. |
| Fachzeitschrift B | 237 Millionen USD (2025) | Diese Schätzung verwendet wahrscheinlich einen engeren Länderkreis oder eine eingeschränkte Kanalperspektive (oft mit Fokus auf selektive Einzelhandelserfassung), was projektgetriebene Verkäufe und grenzüberschreitende Sendungen innerhalb Europas unterschätzen kann. |
Die Tabelle zeigt, dass die meisten Abweichungen durch Grenzen des Anwendungsbereichs und durch die Behandlung von Preis und Geografie erklärt werden, nicht durch kleine rechnerische Unterschiede. Indem die einbezogenen Produkte und Länder explizit gehalten werden und Preis- und Nachfragesignale durch wiederholbare Schritte überprüft werden, bleibt die endgültige Zahl praxistauglich für die Planung und lässt sich auf klare Eingaben zurückführen.


Im Bericht beantwortete wichtige Fragen
Wie groß wird der europäische Markt für elektrische Kamine bis 2031 sein?
Er wird voraussichtlich USD 908,14 Millionen erreichen, was einem CAGR von 4,94% ab 2026 entspricht.
Welcher Produkttyp führt derzeit die Stückverkäufe in Europa an?
Wandmontierte elektrische Kamine nehmen mit einem Anteil von 31,78% im Jahr 2025 die Spitzenposition ein.
Welche europäische Region zeigt das schnellste Wachstumspotenzial?
BENELUX wird bis 2031 voraussichtlich mit einem CAGR von 8,63% wachsen, bedingt durch Verdichtung des Stadtgebiets und Verbote von Gasanschlüssen.
Was ist der primäre Wachstumstreiber hinter der Akzeptanz?
EU-Dekarbonisierungsvorschriften drängen Hauseigentümer und Entwickler hin zu nicht verbrennungsbasierten Heizlösungen, die Kohlenstoffziele erfüllen.
Wie wirken sich steigende Strompreise auf die Verbrauchernachfrage aus?
Höhere Tarife erhöhen die Betriebskosten und können die Nutzung auf atmosphärische Zwecke statt auf Primärheizung beschränken, obwohl intelligente Planung den Einfluss teilweise ausgleicht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

