
Größe und Marktanteil des europäischen Craft-Beer-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
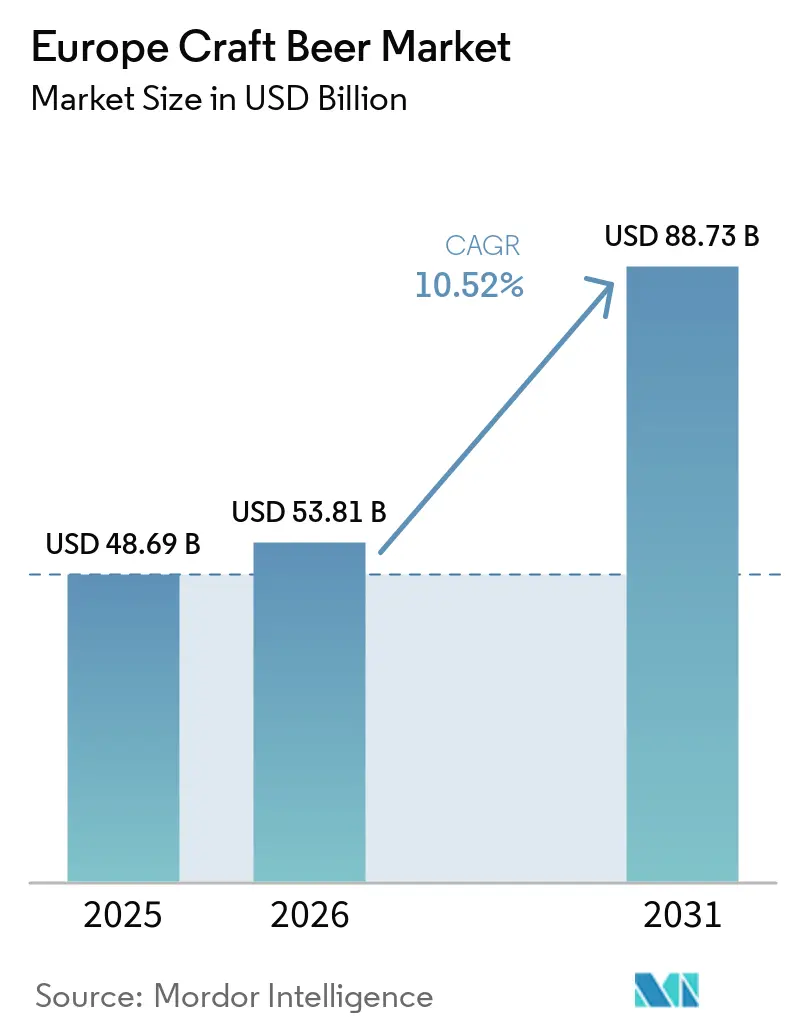
| Marktgröße im Basisjahr (2025) | 48.69 Milliarden US-Dollar |
| Marktgröße (2026) | 53.81 Milliarden US-Dollar |
| Marktgröße (2031) | 88.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.52 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Craft-Beer-Markts von Mordor Intelligence
Die Größe des europäischen Craft-Beer-Markts soll von 48,69 Milliarden USD im Jahr 2025 auf 53,81 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 10,52 % über den Zeitraum 2026–2031 einen Wert von 88,73 Milliarden USD erreichen. Die Premiumisierung treibt den Kategoriewert aktiv nach oben, unterstützt durch kontinuierliche Geschmacksexperimente und das rasche Wachstum alkoholfreier Stile. Da sich die Volumina des Mainstream-Lagers stabilisieren, gestalten diese Trends den Markt neu. Dosen haben sich als dominante Verpackungswahl etabliert, da sie die Logistikkosten effektiv senken und zunehmend strengen Nachhaltigkeitsvorschriften entsprechen. Einzelhändler schaffen aktiv exklusive Craft-Beer-Gänge, um das Erkundungserlebnis von Pubs nachzubilden, während Brauereien ihre Taprooms ausbauen, um die hyperlokale Nachfrage zu stärken. Kostensteigerungen und Unterschiede bei den Verbrauchsteuern stellen die Rentabilität jedoch weiterhin vor Herausforderungen. Größere Brauer begegnen diesen Herausforderungen durch die Übernahme kleinerer Marken, um ihre Authentizität zu steigern. Gleichzeitig nutzen agile Mikrobrauereien Chancen, indem sie sich auf Direktvertriebskanäle konzentrieren und so ihre Wettbewerbsfähigkeit in der sich wandelnden Marktlandschaft sichern.
Wichtigste Erkenntnisse des Berichts
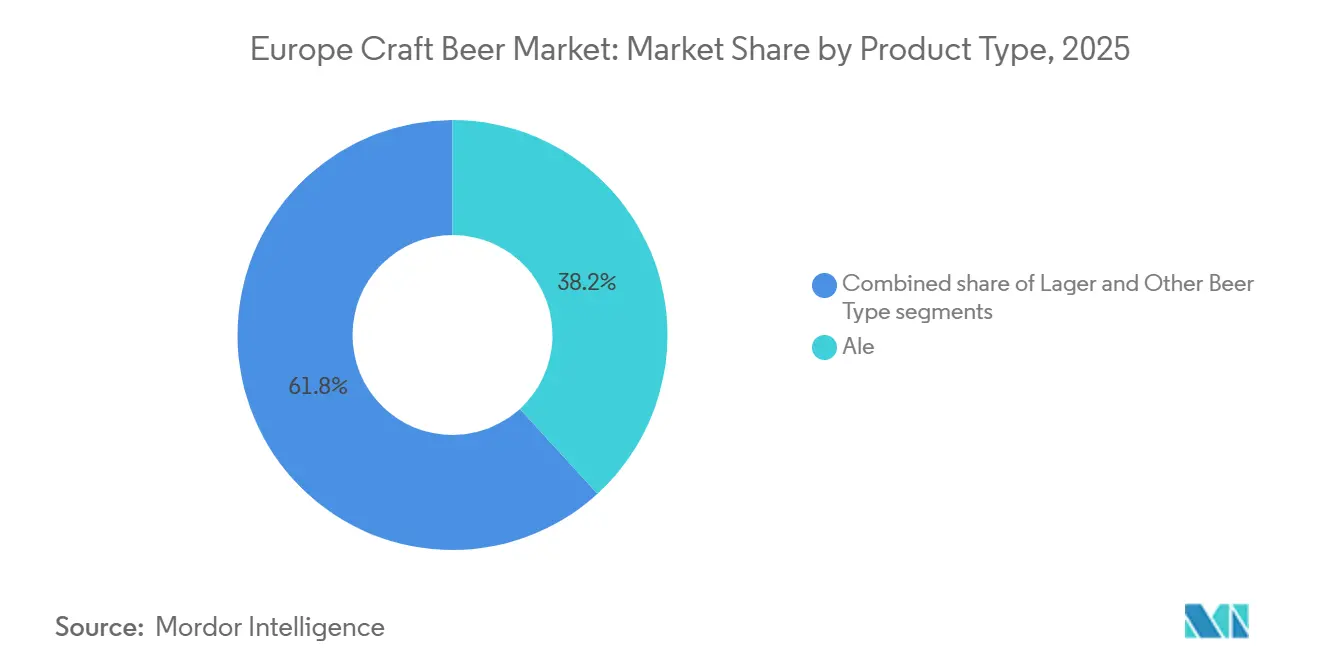
- Nach Produkttyp führte Ale im Jahr 2025 mit einem Marktanteil von 38,23 % am europäischen Craft-Beer-Markt, während Lager bis 2031 mit einem CAGR von 10,83 % zulegt.
- Nach Endverbraucher entfielen im Jahr 2025 68,31 % des Werts auf Männer, während Frauen bis 2031 voraussichtlich mit einem CAGR von 11,23 % wachsen werden.
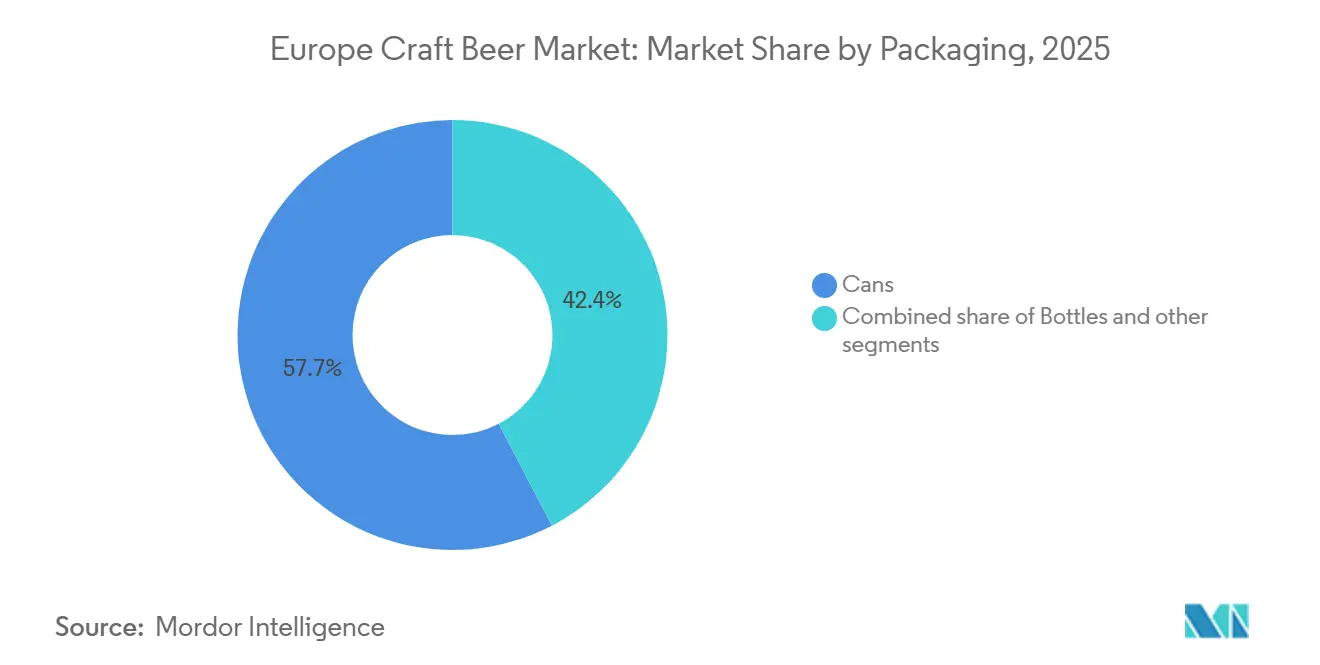
- Nach Verpackung machten Dosen im Jahr 2025 57,65 % des Werts aus und wachsen bis 2031 mit einem CAGR von 10,67 %.
- Nach Vertriebskanal hielt der On-Trade-Bereich im Jahr 2025 einen Wertanteil von 62,04 %, während der Off-Trade-Bereich bis 2031 voraussichtlich einen CAGR von 11,68 % verzeichnen wird.
- Nach Geografie entfielen im Jahr 2025 34,64 % des Werts auf das Vereinigte Königreich, während Deutschland mit einem CAGR von 10,87 % bis 2031 das am schnellsten wachsende Land ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für Premium- und handwerklich hergestellte Getränke | +1.8% | Regional, mit stärkster Akzeptanz im Vereinigten Königreich, Belgien und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Wachsende Anzahl von Mikrobrauereien und Brauereigaststätten in europäischen Ländern | +1.5% | Frankreich, Spanien, Italien (aufstrebend); Vereinigtes Königreich, Deutschland (reife Sättigung) | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach innovativen Geschmacksrichtungen und experimentellen Braustilen | +1.2% | Städtische Zentren im Vereinigten Königreich, Deutschland, Skandinavien; Ausbreitung nach Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Premiumisierungstrend, der höhere Ausgaben für Spezialgetränke fördert | +1.0% | Vereinigtes Königreich, Deutschland, Frankreich, Belgien, Niederlande | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherinteresse an lokal produzierten und authentischen Produkten | +0.9% | Regionale Hochburgen: Bayern, Yorkshire, Flandern; Ausweitung auf Polen und Spanien | Langfristig (≥ 4 Jahre) |
| Starke Tourismus- und Bierfestivalkultur, die das Bewusstsein für Craft Beer fördert | +0.8% | Deutschland (Oktoberfest), Belgien (Beer Weekend), Vereinigtes Königreich (GBBF), Tschechische Republik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für Premium- und handwerklich hergestellte Getränke
In Europa hat ein Anstieg der Verbraucherpräferenz für Premium- und handwerklich hergestellte Getränke den Craft-Beer-Markt erheblich vorangetrieben. Trinker bevorzugen zunehmend kleine Chargen mit geschmackvollen Bieren gegenüber den traditionellen Massenproduktions-Lagern. Mit Betonung von Authentizität, lokaler Beschaffung und Handwerkskunst tendieren Verbraucher zu Brauereien, die ihre Herkunftsgeschichten, innovativen Rezepte und hochwertigen Zutaten in den Vordergrund stellen. Dieser Trend spiegelt einen umfassenderen Wandel im Verbraucherverhalten wider, bei dem Qualität und Einzigartigkeit Vorrang vor Quantität haben. Mit steigendem verfügbarem Einkommen und einer Kultur, die sich dem Erlebnistrinken zuwendet, entscheiden sich viele für teurere Spezialbiere. Dazu gehören IPAs, fassgereifte Sorten und saisonale Editionen, die unverwechselbare und unvergessliche Trinkerlebnisse bieten. Insbesondere städtische Millennials stehen an der Spitze dieses Trends und zeigen ein ausgeprägtes Interesse an vielfältigen Geschmacksrichtungen und limitierten Auflagen. Sie unterstützen aktiv Taprooms, Mikrobrauereien und Bierfestivals in großen europäischen Städten und treiben damit das Wachstum des Craft-Beer-Markts weiter voran.
Wachsende Anzahl von Mikrobrauereien und Brauereigaststätten in europäischen Ländern
Die wachsende Anzahl von Mikrobrauereien und Brauereigaststätten in europäischen Ländern war ein wesentlicher Treiber für den europäischen Craft-Beer-Markt, da sie die lokale Produktionskapazität und die Produktvielfalt erheblich erweiterte. Diese Verbreitung ermöglichte mehr Experimente mit Bierstilen, Zutaten und Geschmacksprofilen und bediente Verbraucher, die einzigartige und regional unverwechselbare Angebote suchen. Frankreich entwickelte sich zu einem der wichtigsten Beispiele mit über 2.500 Mikrobrauereien im Jahr 2024 und einer Produktion von 24 Millionen Hektolitern, was das Land zum fünftgrößten Bierproduzenten in Europa machte[1]. Diese rasche Expansion verdeutlichte, wie Mikrobrauereien dazu beitrugen, den Markt von standardisierten Lagern hin zu differenzierten Craft-Produkten zu verlagern. Im Vereinigten Königreich setzte sich der Schwung fort, wobei die Gesamtzahl der aktiven Brauereien bis Ende März 2025 laut Bericht des Verbands unabhängiger Brauer 1.641 erreichte[2]. Dieses dichte Brauereienetz, das ländliche Gebiete, Städte und Großstädte umfasst, stärkte die lokale Versorgung, verkürzte die Vertriebsketten und förderte engere Verbindungen zwischen Brauern und Verbrauchern.
Steigende Nachfrage nach innovativen Geschmacksrichtungen und experimentellen Braustilen
Die steigende Nachfrage nach innovativen Geschmacksrichtungen und experimentellen Braustilen war ein starker Treiber für den Markt, da Verbraucher über traditionelle Lager und Pilsner hinaus zu unverwechselbareren Geschmackserlebnissen übergingen. Brauer reagierten darauf mit der Entwicklung einer breiten Palette von Stilen, darunter hopfenbetonte IPAs, Sauerbiere, fassgereifte Biere sowie frucht- oder gewürzinfundierte Varianten, die neugierige und trendorientierte Trinker ansprachen. Limitierte Editionen und saisonale Veröffentlichungen schufen ein Gefühl von Neuheit und Dringlichkeit, das Wiederholungskäufe und ein stärkeres Engagement mit Marken förderte. Kollaborationsgebräue zwischen lokalen und internationalen Brauereien erweiterten die Geschmacksmöglichkeiten weiter und halfen, Brauwissen über Märkte hinweg zu transferieren. Diese Innovationswelle stand auch im Einklang mit Trends zur Speisenbegleitung in der Gastronomie, wo komplexe Craft-Biere Premium-Dining- und Street-Food-Konzepte ergänzten. Infolgedessen wurde experimentelles Brauen zu einem wichtigen Differenzierungsinstrument für kleine und mittelgroße Brauereien, das es ihnen ermöglichte, sich von Mainstream-Bierherstellern abzuheben und Wert in Premium-Preissegmenten zu erschließen.
Starke Tourismus- und Bierfestivalkultur, die das Bewusstsein für Craft Beer fördert
Eine starke Tourismus- und lebendige Bierfestivalkultur spielte eine entscheidende Rolle bei der Förderung des Bewusstseins für Craft Beer in ganz Europa, da Besucher lokale, authentische Trinkerlebnisse suchten, die regionale Brautraditionen hervorhoben. Bierorientierte Veranstaltungen, städtische Bierwochen und Brauereitouren setzten internationale Touristen einer breiten Vielfalt von Craft-Stilen aus und halfen kleinen und unabhängigen Produzenten, über ihre Heimatmärkte hinaus Sichtbarkeit zu erlangen. In wichtigen Reisezielen wie Spanien verstärkte eine robuste Tourismusbasis diesen Effekt weiter; Spaniens Reise- und Tourismussektor wurde für 2025 auf einen BIP-Beitrag von 260,5 Milliarden EUR prognostiziert, was fast 16 % der nationalen Wirtschaft entspricht, was das Ausmaß der potenziellen Exposition für lokale Craft-Brauereien über Gastgewerbekanäle unterstreicht[3]. Als Touristen während ihrer Reisen unverwechselbare Biere entdeckten, übersetzten sie dieses Interesse häufig in Wiederholungskäufe und Mundpropaganda in ihren Heimatländern. Bierfestivals fungierten auch als Innovationsschaufenster, auf denen Brauer neue Rezepte testeten, Verbraucherfeedback sammelten und in einem hochgradig ansprechenden Umfeld Markentreue aufbauten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Rohstoffkosten, die die Rentabilität kleiner Brauereien beeinträchtigen | -1.5% | Regional, akut im Vereinigten Königreich, Deutschland und Frankreich aufgrund von Energiekosten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Vertriebsnetze, die die Marktreichweite unabhängiger Brauer einschränken | -1.0% | Süd- und Osteuropa (Spanien, Italien, Polen); ländliches Vereinigtes Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Strenge Alkoholbesteuerung und regulatorische Compliance-Anforderungen in verschiedenen Ländern | -0.8% | Hochsteuerliche Rechtsordnungen: Vereinigtes Königreich, Irland, Niederlande, Finnland | Langfristig (≥ 4 Jahre) |
| Betriebliche Komplexität aufgrund von Kleinchargen- und handwerklichen Produktionsmethoden | -0.5% | Regional, akut in Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Rohstoffkosten, die die Rentabilität kleiner Brauereien beeinträchtigen
Hohe Produktions- und Rohstoffkosten schränkten die Rentabilität kleiner Brauereien im europäischen Craft-Beer-Markt erheblich ein. Steigende Preise für wichtige Inputs wie Malz, Hopfen, Spezialhefen und Energie erhöhten die Stückproduktionskosten, die bei geringen Volumina schwerer zu absorbieren waren. Kleinen Brauern fehlte die Einkaufsmacht und die langfristigen Lieferantenverträge, die große multinationale Unternehmen genossen, sodass sie oft höhere Preise zahlten und volatileren Inputkosten ausgesetzt waren. Investitionen in hochwertige Ausrüstung, Verpackung und die Einhaltung strenger Lebensmittelsicherheits- und Umweltvorschriften erhöhten die Fixkostenbelastung zusätzlich. Da viele Craft-Biere Premium- oder experimentelle Zutaten verwendeten, waren ihre Rezepte von Natur aus teurer in der Herstellung als Standard-Lager. Die Weitergabe dieser Kosten an die Verbraucher über höhere Preise riskierte eine Verengung der Kundenbasis, insbesondere in preissensiblen Märkten oder wirtschaftlichen Abschwüngen. Begrenzter Zugang zu Finanzierungen schränkte auch die Fähigkeit kleiner Brauereien ein, zu modernisieren, zu skalieren oder die Effizienz zu verbessern, was die Stückkosten hoch hielt.
Begrenzte Vertriebsnetze, die die Marktreichweite unabhängiger Brauer einschränken
Begrenzte Vertriebsnetzwerke schränkten die Marktreichweite unabhängiger Brauer in Europa ein und begrenzten ihre Fähigkeit, mit großen, etablierten Bierunternehmen zu konkurrieren. Viele Craft-Brauereien stützten sich auf lokale Taprooms, nahegelegene Bars und kleine Einzelhändler, was das Volumenwachstum und die Markensichtbarkeit einschränkte. Der Zugang zu nationalen Einzelhandelsketten und Exportkanälen erforderte häufig eine bestimmte Größenordnung, eine gleichmäßige Versorgung und eine starke Verhandlungsposition, über die kleinere Brauer oft nicht verfügten. In mehreren Märkten reduzierten langfristige Vereinbarungen zwischen großen Brauereien und Distributoren oder On-Trade-Outlets den verfügbaren Regal- und Zapfhahnenplatz für Craft-Produkte weiter und verschärften den Wettbewerb in der Bierindustrie. Logistikkosten für Kühlketten, Kleinchargen und geografisch verteilte Lieferungen machten eine breitere Distribution für unabhängige Brauer ebenfalls weniger wirtschaftlich. Infolgedessen blieben viele vielversprechende Craft-Marken trotz starkem Verbraucherinteresse regional konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lager verringert den Abstand zu AleAle hatte im Jahr 2025 den größten Anteil am europäischen Craft-Beer-Markt und machte 38,23 % des gesamten Marktumsatzes aus. Die Dominanz von Ale lässt sich auf seine breite Vielfalt an Stilen, Geschmacksrichtungen und Brautechniken zurückführen, die Craft-Beer-Konsumenten, die Vielfalt und Authentizität suchen, stark ansprechen. Viele Craft-Brauereien priorisieren die Ale-Produktion aufgrund kürzerer Gärzeiten und größerer Flexibilität bei der Experimentierung mit Zutaten und Geschmacksprofilen. Die Verbraucherpräferenz für kräftige, aromatische und Spezialbiere hat die Position von Ales sowohl in On-Trade- als auch in Off-Trade-Kanälen weiter gestärkt. Darüber hinaus hat die starke Präsenz von Pale Ales, IPAs und speziellen saisonalen Varianten eine konsistente Nachfrage in wichtigen europäischen Märkten unterstützt.
Lager entwickelt sich zum am schnellsten wachsenden Segment im europäischen Craft-Beer-Markt und soll bis 2031 mit einem CAGR von 10,83 % expandieren. Das Wachstum von Craft-Lager wird maßgeblich durch die steigende Verbrauchernachfrage nach leichteren, erfrischenderen Bieroptionen angetrieben, die sowohl Qualität als auch Trinkbarkeit bieten. Craft-Brauer führen zunehmend Premium- und Speziallager ein, die traditionelle Braumethoden mit moderner Geschmacksinnovation verbinden. Das Segment profitiert auch vom Übergang von Mainstream-Bierkonsumenten zu Craft-Alternativen, ohne die Geschmackspräferenzen wesentlich zu ändern. Verbesserte Brautechnologien haben es kleineren Brauereien ermöglicht, hochwertige Lager effizienter herzustellen und so eine breitere Produktverfügbarkeit zu unterstützen.

Nach Endverbraucher:
Frauen treiben inkrementelles Wachstum voranMänner hatten im Jahr 2025 den größten Anteil am europäischen Craft-Beer-Markt nach Endverbraucher und trugen 68,31 % des gesamten Marktwerts bei. Dieser erhebliche Anteil spiegelt die traditionell höheren Bierkonsumraten unter männlichen Verbrauchern in vielen europäischen Ländern wider. Craft-Beer-Marken haben historisch gesehen männliche Zielgruppen durch Produktpositionierung, Geschmacksintensität und Marketingstrategien angesprochen, die auf Erbe und Brauhandwerk ausgerichtet sind. Etablierte gesellige Trinkkultur und starke Beteiligung von Männern an Bierfestivals, Pub-Treffen und Verkostungsveranstaltungen haben diese Dominanz weiter verstärkt. Darüber hinaus zeigen Männer im Craft-Segment tendenziell eine höhere Markentreue, was konsistente Wiederholungskäufe unterstützt. Die breite Akzeptanz vielfältiger Ale- und Spezialbier-Stile unter männlichen Verbrauchern untermauert weiterhin ihren führenden Beitrag zum Gesamtmarktumsatz.
Frauen stellen das am schnellsten wachsende Endverbrauchersegment im europäischen Craft-Beer-Markt dar und sollen bis 2031 mit einem CAGR von 11,23 % expandieren. Dieses beschleunigte Wachstum wird durch veränderte gesellschaftliche Normen, steigende verfügbare Einkommen und eine zunehmende Beteiligung von Frauen am Premium-Getränkekonsum angetrieben. Craft-Brauereien führen leichtere, fruchtinfundierte, alkoholarme und ästhetisch gestaltete Optionen ein, die den sich wandelnden weiblichen Präferenzen entsprechen. Marketingstrategien werden ebenfalls inklusiver und bewegen sich weg von traditionell männlich ausgerichteter Markenkommunikation hin zu geschlechtsneutraler und erlebnisorientierter Positionierung. Das wachsende Interesse von Frauen an handwerklichen, lokal produzierten und Premium-Getränken stimuliert die Nachfrage weiter.
Nach Verpackung:
Dosen festigen ihre Führungsposition durch NachhaltigkeitIm Jahr 2025 eroberten Dosen einen dominanten Marktanteil von 57,65 % und sollen von 2026 bis 2031 mit einem starken CAGR von 10,67 % wachsen. Ihr Wachstum resultiert aus überlegenen Licht- und Sauerstoffbarrieren, die die Produktqualität erhalten, sowie ihrer logistischen Effizienz, die Kosten senkt. Die beeindruckende durchschnittliche Recyclingquote von Aluminium von 75 % in der EU steht im Einklang mit den Bemühungen der Brauereien, CO₂-Fußabdrücke offenzulegen, und ermöglicht es Marken, messbare Umweltvorteile für umweltbewusste Verbraucher zu präsentieren. Leichte Dosenformate steigern die Nachhaltigkeit weiter, indem sie Frachtemmissionen reduzieren und Bruchkosten minimieren. Diese Vorteile ermöglichen es kleineren Produzenten, ihre Einzelhandelspräsenz auszubauen und gleichzeitig die Produktqualität zu erhalten und die Betriebskosten zu senken.
Fortschritte in der Innenbeschichtungstechnologie schützen nun empfindliche Hopfenöle und beseitigen frühere Bedenken hinsichtlich Geschmacksverlusten, die einst Glas zur bevorzugten Wahl machten. Individuelle Schrumpfhüllen und fortschrittliche Digitaldrucktechniken bieten eine Boutique-Ästhetik und stellen effektiv die Wahrnehmung in Frage, dass nur Flaschen ein Premium-Image vermitteln. Obwohl Mehrwegflaschenregelungen noch existieren, begünstigt die Pfandgesetzgebung zunehmend Dosen aufgrund ihrer einfachen Sortierung und Wiederverwertung. Infolgedessen installieren Craft-Brauereien zunehmend Abfüllanlagen in neuen Einrichtungen, was die Dominanz von Dosen festigt und sie als wichtigen Wachstumstreiber in der nächsten Phase des europäischen Craft-Beer-Markts positioniert.
Nach Vertriebskanal:
Off-Trade gewinnt durch Premiumisierung im EinzelhandelDer On-Trade-Vertrieb hatte im Jahr 2025 den größten Anteil am europäischen Craft-Beer-Markt und hielt 62,04 % des gesamten Marktwerts. Die starke Leistung dieses Segments wird in erster Linie durch die tief verwurzelte Pub- und Barkultur in vielen europäischen Ländern angetrieben, wo Verbraucher es vorziehen, Craft Beer in geselligen Umgebungen zu erleben. Brauereigaststätten, Taprooms, Restaurants und Spezialitätenbars spielen eine entscheidende Rolle bei der Förderung von Craft Beer, indem sie frische Gebräue und eine breite Vielfalt von Stilen vom Fass anbieten. Verbraucher verbinden On-Trade-Lokale oft mit Produktentdeckung, Verkostungserlebnissen und Markenengagement, was den Umsatz in diesem Kanal stärkt. Darüber hinaus helfen Kooperationen zwischen Brauereien und Gastgewerbebetreibern, die Produktsichtbarkeit zu erweitern und neue Verbraucher zum Ausprobieren zu ermutigen.
Der Off-Trade-Vertrieb soll das am schnellsten wachsende Segment im europäischen Craft-Beer-Markt sein und bis 2031 mit einem CAGR von 11,68 % expandieren. Das Wachstum dieses Segments wird durch die zunehmende Verfügbarkeit von Craft Beer in Supermärkten, Spezialeinzelhandelsgeschäften und Online-Plattformen unterstützt. Veränderte Konsummuster, einschließlich Heimkonsum und komfortgetriebenem Kaufverhalten, ermutigen Verbraucher, Craft Beer für den persönlichen Konsum zu kaufen. Einzelhändler erweitern auch die Regalfläche für Craft-Marken, was eine breitere Produktzugänglichkeit und Markenexposition ermöglicht. Der Aufstieg des E-Commerce und der Direktvertriebskanäle hat das Off-Trade-Wachstum weiter beschleunigt, indem die Produktreichweite über traditionelle Verkaufsstellen hinaus verbessert wurde.
Geografische Analyse
Vereinigtes Königreich Craft-Beer-Markt
Das Vereinigte Königreich hatte im Jahr 2025 den größten Anteil am europäischen Craft-Beer-Markt und trug 34,64 % des gesamten Marktwerts bei. Die führende Position des Landes wird durch eine fest etablierte Craft-Brewing-Kultur und eine hohe Konzentration an Mikrobrauereien und unabhängigen Brauern gestützt. Die starke Akzeptanz von Premium- und lokal hergestelltem Bier bei den Verbrauchern hat kontinuierliche Produktinnovationen und Markendiversifizierung gefördert. Die weit verbreitete Präsenz von Pubs, Taprooms und Bierfestivals hat ebenfalls eine bedeutende Rolle bei der Förderung des Craft-Beer-Konsums in verschiedenen Verbrauchergruppen gespielt. Darüber hinaus ermöglicht die ausgereifte Einzelhandels- und Gastronomieinfrastruktur eine effiziente Produktverteilung und eine starke Markenpräsenz.
Deutschland Craft-Beer-Markt
Deutschland wird voraussichtlich das am schnellsten wachsende Land im europäischen Craft-Beer-Markt sein und bis 2031 eine CAGR von 10,87 % verzeichnen. Das Wachstum auf dem deutschen Markt wird maßgeblich durch den Wandel der Verbraucherpräferenzen angetrieben, die sich über traditionelle Bierstile hinaus hin zu vielfältigeren und innovativeren Craft-Angeboten entwickeln. Obwohl Deutschland über ein langjähriges Brauerbe verfügt, erkunden jüngere Verbraucher zunehmend Spezialbiere, limitierte Editionen und moderne Geschmacksprofile. Der Aufstieg unabhängiger Brauereien und auf Craft-Beer ausgerichteter Taprooms unterstützt die Marktexpansion zusätzlich. Die zunehmende Auseinandersetzung mit internationalen Craft-Beer-Trends sowie Kooperationen zwischen lokalen und globalen Brauern tragen ebenfalls zum beschleunigten Wachstum bei.
Süd- und Westeuropa Craft-Beer-Markt
Andere europäische Länder, darunter Spanien, Italien und Frankreich, verzeichnen ebenfalls eine stetige Entwicklung innerhalb des europäischen Craft-Beer-Markts. In diesen Ländern wächst das Verbraucherinteresse an Premium- und lokal hergestellten Getränken, unterstützt durch einen zunehmenden Tourismus und einen expandierenden städtischen Gastronomiesektor. Die steigende Anzahl kleiner und unabhängiger Brauereien hat die Produktvielfalt und die regionale Identität im Craft-Beer-Angebot gestärkt. Verbraucher in diesen Märkten wechseln schrittweise von massenproduzierten Bieren zu Spezialitäten und handwerklichen Alternativen, was die Innovation unter den Brauern fördert. Die Einzelhandelsexpansion und die verbesserte Verfügbarkeit über Supermärkte und Fachgeschäfte unterstützen die Marktdurchdringung zusätzlich.
Regulatorisches Umfeld
Die Regulierung des europäischen Craft-Bier-Marktes umfasst Verbrauchsteuern, Produkt- und Qualitätsvorschriften sowie Verpackungsvorgaben, mit länderspezifischen Unterschieden innerhalb eines gemeinsamen EU-Rahmens. Die Richtlinie (EU) 2020/1151 des Rates schafft eine harmonisierte Grundlage für ermäßigte Verbrauchsteuern für kleine unabhängige Brauereien, die die Mitgliedstaaten durch Steuersatzsenkungen (üblicherweise im Bereich von 20% bis 50% genannt) umsetzen können. Infolgedessen werden Größen- und Unabhängigkeitsdefinitionen zu einem praktischen Compliance-Thema für Craft-Hersteller, neben den anhaltenden Unterschieden bei den nationalen Alkoholsteuern.
Verpackungs- und Nachhaltigkeitsvorschriften schränken zudem operative Entscheidungsspielräume und Kostenstrukturen zunehmend ein. Die Brewers of Europe berichteten im März 2026 von einer aktiven Beteiligung an den Trilog-Gesprächen zur EU-Verpackungs- und Verpackungsabfallverordnung (PPWR), während die Einführung von Pfandrücknahmesystemen, unter anderem in Polen und Ungarn, zusätzliche Melde-, Kennzeichnungs- und Rücknahmepflichten mit sich bringt, die für kleinere Brauereien belastender sein können als für große Konzerne. Parallel dazu verdeutlichen Meldungen im EU-Informationssystem für technische Vorschriften (TRIS) und Debatten über die gegenseitige Anerkennung, einschließlich Diskussionen zu Bierqualitätsvorschriften und Zutatendefinitionen, wie nationale Vorschläge die grenzüberschreitende Vermarktung und Kennzeichnung von Craft-Bierstilen beeinflussen können.
Wettbewerbslandschaft
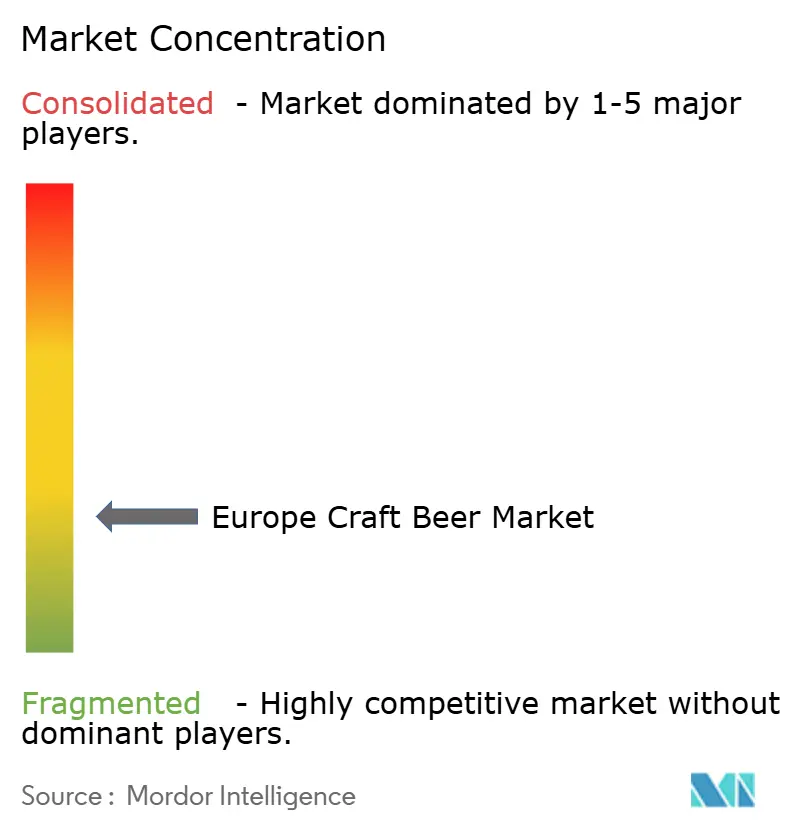
Der europäische Craft-Beer-Markt operiert mit einer fragmentierten Struktur, aber die Konsolidierung nimmt zu, da große Brauereiunternehmen aktiv Craft-Marken übernehmen. Gleichzeitig treiben unabhängige Brauereien Innovation voran, indem sie fortschrittliche Technologien einsetzen und Direktvertriebsstrategien implementieren. Obwohl Übernahmeaktivitäten zunehmen, bleibt der Markt relativ unkonzentriert. Heineken exemplifiziert eine duale Strategie, indem es sowohl eigene Craft-Marken organisch entwickelt als auch strategisch unabhängige Brauereien übernimmt, um sein Portfolio zu erweitern. Zu den wichtigsten Akteuren, die den Markt prägen, gehören BrewDog PLC, Heineken Holding N.V., Anheuser-Busch InBev, Mikkeller A/S und Molson Coors Beverage Company.
Richtlinien der Europäischen Union haben Vorschriften standardisiert und die Wettbewerbsdynamik des Craft-Beer-Markts erheblich verändert. Diese Richtlinien haben einheitliche Zertifizierungssysteme eingeführt, die Compliance-Prozesse für kleinere Produzenten vereinfachen und deren administrative und betriebliche Herausforderungen reduzieren. Darüber hinaus haben Steuersatzsenkungen in verschiedenen Mitgliedstaaten kleineren Brauereien bemerkenswerte finanzielle Vorteile verschafft. Durch die Umsetzung dieser regulatorischen Maßnahmen hat die EU ein gerechteres Wettbewerbsumfeld geschaffen, das unabhängige Brauereien befähigt, effektiver gegen größere, unternehmenseigene Craft-Beer-Betriebe zu konkurrieren.
Craft-Brauereien nutzen aktiv Chancen an der Schnittstelle von Nachhaltigkeit und direktem Verbraucherengagement, um sich von Massenmarktalternativen zu differenzieren. Sie priorisieren ökologische Nachhaltigkeit und schaffen einzigartige Verbrauchererlebnisse, um sich im Markt abzuheben. Beispielsweise ermöglicht Indoor-Hopfenanbautechnologie Craft-Brauereien, Lieferkettenunabhängigkeit zu erreichen und gleichzeitig hochwertigere Rohstoffe zu produzieren. Spanische Brauereien haben die Wirksamkeit dieses Ansatzes demonstriert, indem sie einen höheren Alphasäuregehalt in indoor angebautem Hopfen im Vergleich zu traditionell im Freiland angebautem Hopfen erzielten. Diese Innovation verdeutlicht, wie Craft-Brauereien Nachhaltigkeit mit Qualität verbinden, um einen Wettbewerbsvorteil zu erlangen.
Marktführer der europäischen Craft-Beer-Branche
-
Anheuser-Busch InBev
-
Molson Coors Beverage Company
-
BrewDog Plc
-
Heineken Holding N.V
-
Mikkeller A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Craft-Beer-Markt Unternehmen in diesem Bericht
- Anheuser-Busch InBev
- BrewDog PLC
- Heineken Holding N.V.
- Molson Coors Beverage Company
- Mikkeller A/S
- Beavertown Brewery
- Camden Town Brewery
- Cloudwater Brew Co.
- Omnipollo AB
- Stone Brewing Co.
- Magic Rock Brewing Ltd.
- Sierra Nevada Brewing Co.
- D.G. Yuengling and Son Inc.
- Carlsberg Group (Jacobsen)
- Stone and Wood Brewing Co.
- La Trappe / De Koningshoeven
- Duvel Moortgat Brewery
- Siren Craft Brew
- Tiny Rebel Brewing Co.
- BrauKunstKeller
Marktchancen und Zukunftsaussichten
Kanal- und Formatumsetzung bietet kurzfristige Spielräume dort, wo Nachhaltigkeitskonformität und Einzelhandelsmechanismen auf Premiumisierung treffen. Dosen machen bereits 57,65 % des Wertes aus (2025), und die politische Betonung zirkulärer Verpackungssysteme unterstützt weiterhin Investitionen in Dosenabfüllung und Verpackungsoptimierung, um den Off-Trade-Vertrieb auszuweiten und dabei die Frische zu bewahren. Auch die On-Trade-Wirtschaftlichkeit erscheint durch verbesserte Ausschankanlagen und Betriebsabläufe kontrollierbarer; so hat Heineken UK beispielsweise SmartDispense gefördert, um die Ausschankqualität und die Wirtschaftlichkeit auf Betriebsebene zu verbessern und damit die Rotation von Craft-Stilen sowie höherwertige Ausschankangebote zu unterstützen.
Für unabhängige Brauereien deuten Modernisierungen über neue Markeneinführungen hinaus auf Chancen bei Produktivität, Qualitätskonsistenz und direkter Verbraucheransprache hin. Im Bericht der Independent Brewers of Europe für 2026 nannten unabhängige Brauereien Bierqualität (37 %) und neue Ausrüstung (35 %) als wichtigste Investitionsprioritäten, was auf einen breiteren Vorstoß hin zu besserer Prozesskontrolle, Abfüllanlagen und Kellerbetrieb hindeutet, der die Versorgungssicherheit für Einzelhändler und Multi-Standort-On-Trade-Betriebe verbessern kann. Gleichzeitig hält die Konsolidierung die Premium-Positionierung im Fokus, da größere Brauereien und Konzerne um etablierte Marken und Vermögenswerte konkurrieren, was das Argument für unterscheidbare lokale Angebote neben skalierbaren Vertriebspartnerschaften für Craft-Akteure stärkt.
Neueste Industrielle Entwicklungen in Europa Craft-Beer-Markt
- Juli 2026: Heineken N.V. brachte Cruzcampo 1904, ein doppelt fermentiertes Premiumbier, speziell für den spanischen Markt auf den Markt. Die Einführung stärkt Heinekens Premium-Portfolio in Spanien, um der steigenden Premium-Nachfrage zu begegnen und Marktanteile in einem wichtigen EU-Markt zu verteidigen.
- Juni 2026: Tilray Brands / BrewDog kündigten eine Investition von rund 50 Millionen £ an, um das erworbene BrewDog-Geschäft nach der Übernahme im März 2026 zu stabilisieren. Das Kapital unterstützt die Skalierung und Distribution von BrewDog nach der Übernahme und ermöglicht einen breiteren internationalen Markenvorstoß sowie Portfolio-Hebelwirkung über BrewDog-UK-Standorte.
- Juni 2026: Mikkeller A/S eröffnete Chuck et Luc, eine Craft-Bier-Bar und Gaststätte in Beirut, Libanon, und markierte damit den ersten Standort des Unternehmens im Nahen Osten. Die Expansion vergrößert Mikkellers Präsenz und neues Gastronomie-Einzelhandelsmodell, um die Markenbekanntheit zu steigern und potenzielle neue Vertriebskanäle zu erschließen.
Europa Craft-Beer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Europa Craft-Beer-Markt definiert als der Wert des in Europa über On-Trade- und Off-Trade-Kanäle verkauften Craft-Biers, gemessen am Point of Sale und zur Gewährleistung der Ländervergleichbarkeit in USD umgerechnet.
Ausschlüsse aus dem Umfang: Wir schließen nicht-alkoholische Getränke sowie Aktivitäten wie Brauereiführungen, Merchandise und Gastronomieerlöse aus, die nicht Teil des Bierverkaufs sind.
Segmentierungsübersicht
- Nach Produkttyp
- Ale
- Lager
- Andere Biersorten (Spezialbiere)
- Nach Endverbraucher
- Männer
- Frauen
- Nach Verpackung
- Flaschen
- Dosen
- Sonstiges
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung hilft uns, die Marktgrenzen festzulegen und die Länderannahmen realistisch zu halten, bevor wir das Modell aufbauen. Wir haben öffentliche Quellen ausgewertet, die Bierproduktion, Verbrauchsentwicklung und Handelsbewegungen erläutern, wie etwa Eurostat-Datensätze, nationale Statistikämter, Zoll- und Handelsstatistiken sowie Branchenpublikationen von Verbänden wie The Brewers of Europe.
Wir haben außerdem ergänzende Informationen wie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung genutzt, um Preisentwicklungen, Verpackungsveränderungen und Veränderungen im Vertriebsweg zu verstehen. Um einen konsistenten Unternehmens- und Markenkontext zusammenzuführen, haben wir auf kostenpflichtige Abonnements zurückgegriffen, die Unternehmensfinanzdaten und -informationen sowie Nachrichten- und Finanzverfolgung bereitstellen, was das Risiko verringert, wesentliche Portfolioänderungen zu übersehen. Die hier aufgeführten Sekundärquellen sind illustrativ; für die Validierung und Forschungsklärung wurden zusätzlich weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, die im Markt verwendete Craft-Definition mit dem tatsächlichen Verkaufsverhalten abzugleichen und anschließend zu prüfen, wie sich Preise und Kanalmix in den wichtigsten Ländern entwickeln. Wir haben mit Brauereien, Distributoren, Einzelhändlern und On-Trade-Betreibern in den wichtigsten europäischen Märkten gesprochen, um Lücken aus öffentlichen Daten – wie private Brauereiumsatzaufteilungen und das Verhältnis von Fassbier zu abgefülltem Bier – zu schließen und anschließend gegenzuprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 13 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der nationale Bierwert rekonstruiert und anschließend mithilfe der länderspezifischen Craft-Inzidenz gefiltert wird, wobei die Berichtsscopeliste zur Gewährleistung einer konsistenten Abdeckung verwendet wird. Um die Zahl zu verankern, wird sie durch selektive Bottom-up-Prüfungen bestätigt – etwa durch Stichproben von Brauereiumsatz-Rollups, Distributor-Sell-in-Prüfungen und eine Plausibilitätsprüfung aus Durchschnittspreis mal Volumen in einigen Ankerländern – und Ausreißer werden anschließend korrigiert.
Zu den im Modell verwendeten Eingaben gehören gemeldete Bierproduktions- und Scheinverbrauchssignale, Import- und Exportbewegungen für Bierkategorien, Verschiebungen im On-Trade- gegenüber Off-Trade-Mix, die Entwicklung des Anteils von Fassbier gegenüber abgefülltem Bier sowie die Entwicklung der durchschnittlichen Verkaufspreise, die durch Verbrauchsteueränderungen und Verpackungsformate beeinflusst wird. Die Prognose verwendet eine Szenarioanalyse, die durch Expertenmeinungen gestützt wird, wobei Volumen und Preise separat projiziert und anschließend wieder zusammengeführt werden, da Premiumisierung den Wert steigern kann, selbst wenn das Litervolumen langsam wächst. Wo die Bottom-up-Abdeckung für kleine Brauereien unvollständig ist, verwenden wir länderspezifische Expansionsfaktoren auf Basis von Brauereizahlen und beobachteter Kanalreichweite und überprüfen diese anschließend in Interviews.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfdurchläufe validiert, beginnend mit internen Prüfungen, die die Ländersummen mit unabhängigen Bierindikatoren wie Produktion, Handelsbilanz und Verbrauchsentwicklung vergleichen. Ungewöhnliche Sprünge werden überprüft, und Annahmen werden überarbeitet, wenn sie nicht durch bekannte Ereignisse wie Steueränderungen, Kanalunterbrechungen oder wesentliche Portfolioänderungen erklärt werden können.
Vor der Freigabe überprüft ein weiterer Analyst die Modelllogik, die Umrechnungsschritte sowie die Plausibilität der Preis- und Mixannahmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Preisgestaltung, die Regulierung oder den Kanalzugang verändert. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Signale und Interview-Rückmeldungen berücksichtigt sind.
Mordor Intelligence's Schätzung der Europa Craft-Beer-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Europa Craft-Beer können variieren, weil die Craft-Abgrenzung nicht in allen Studien identisch ist und weil einige Zahlen eine volumensorientierte Sichtweise mit einer wertorientierten Sichtweise vermischen, ohne Preiseffekte klar zu trennen. Unterschiede entstehen auch dadurch, wie Länder zu Europa zusammengefasst werden, wie der On-Trade-Bereich behandelt wird, wenn die Fassbierverkäufe schwanken, sowie durch das für die Umrechnung gewählte Jahr und den Währungszeitpunkt.
Bierproduktions- und Verbrauchssignale sowie Handels- und Preisprüfungen werden als Belege verwendet, um die Schätzung von Mordor Intelligence an einem definierten Craft-Nachfragepool zu verankern und nicht an einem breiten Premium-Bier-Segment.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 48,69 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 39,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine abweichende Craft-Einschlussregel in einigen Ländern, und die Preisentwicklung erscheint gleichmäßiger, was den Werteffekt der jüngsten Verbrauchsteuer- und Inputkostenweitergabe unterschätzen kann. |
| Fachzeitschrift B | 19,20 Milliarden USD (2024) | Berichtet einen absoluten Wachstumsbetrag über 2025–2029 und vermischt diesen mit der Marktgrößensprache, was als vollständiger Marktwert missverstanden werden kann; zudem sind die geografischen und kanalspezifischen Grenzen nicht vollständig transparent. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Definition von Craft, die Wahl des Basisjahres und die Frage, ob die veröffentlichte Zahl den gesamten Marktwert oder ein Wachstumsinkrement darstellt. Unser Ansatz bleibt reproduzierbar, da die Annahmen zunächst an beobachtbaren Biersignalen verankert und anschließend durch Interviews korrigiert werden, wenn private Marktdetails fehlen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Craft-Beer-Markt im Jahr 2026?
Er wird auf 53,81 Milliarden USD geschätzt und ist auf dem Weg, bis 2031 88,73 Milliarden USD zu erreichen.
Welches Land wächst am schnellsten?
Deutschland soll bis 2031 den höchsten CAGR von 10,87 % verzeichnen, angetrieben durch alkoholfreie Craft-Varianten und Exportnachfrage.
Warum verdrängen Dosen Flaschen im europäischen Craft-Segment?
Pfandgesetze, geringeres Gewicht, das Frachtkosten senkt, und Innovationen wie Carlsbergs Snap-Pack machen Dosen zur nachhaltigsten und wirtschaftlichsten Option.
Was ist die größte Wachstumschance nach Verbrauchergruppe?
Frauen, die voraussichtlich mit einem CAGR von 11,23 % wachsen werden, bieten den größten inkrementellen Wert durch aromatisierte Stouts und Stile mit niedrigerem Alkoholgehalt.
Welcher Vertriebskanal soll am schnellsten wachsen?
Der Off-Trade-Einzelhandel, unterstützt durch craft-dedizierte Supermarktgänge und E-Commerce, soll bis 2031 mit einem CAGR von 11,68 % expandieren.