
Estland Fracht- und Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.99 Milliarden US-Dollar |
| Marktgröße (2026) | 3.06 Milliarden US-Dollar |
| Marktgröße (2031) | 3.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.49 % |
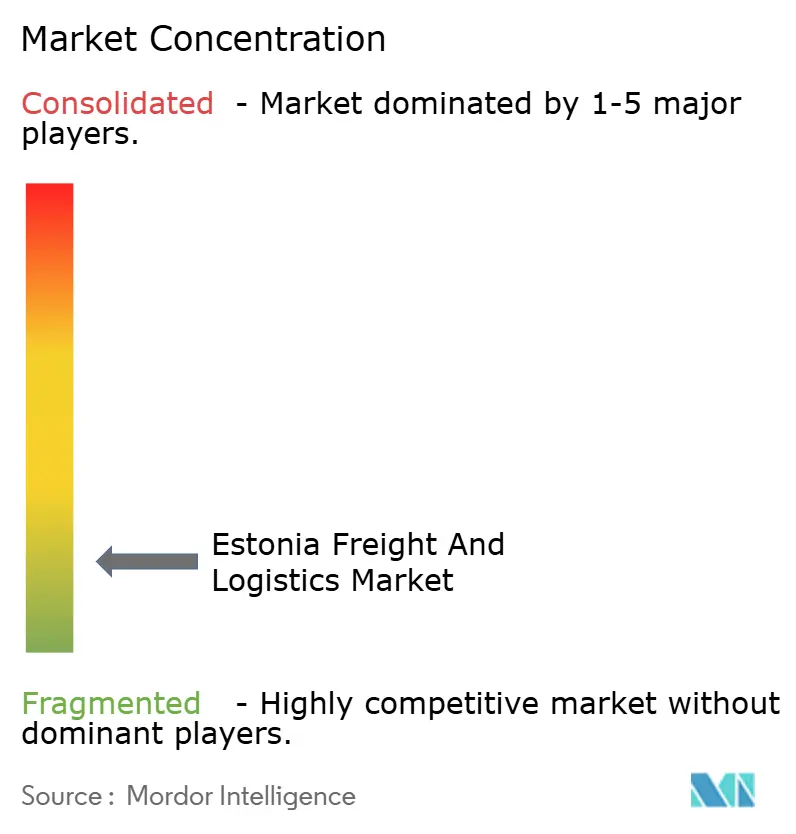
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Estland Fracht- und Logistikmarkt Analyse von Mordor Intelligence
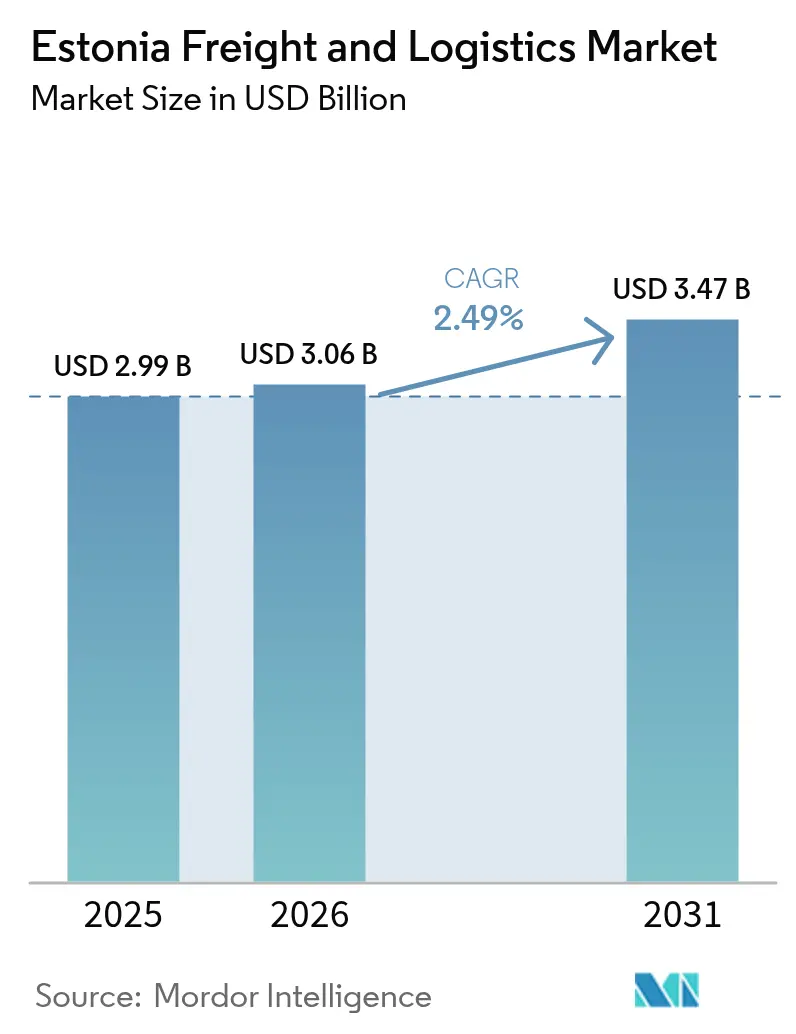
Die Marktgröße des Estland Fracht- und Logistikmarktes wurde im Jahr 2025 auf 2,99 Milliarden USD geschätzt und soll von 3,06 Milliarden USD im Jahr 2026 auf 3,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,49 % während des Prognosezeitraums (2026–2031). Das moderate Wachstum resultiert aus Estlands Rolle als baltisches Eingangstor, stetigen Infrastrukturausgaben und zunehmendem Einsatz digitaler Lösungen. Ein erheblicher Teil der Fracht wird nach wie vor auf dem Straßenweg befördert, doch multimodale Optionen werden gestärkt, da der Bau von Rail Baltica voranschreitet und der Hafen von Tallinn seine Kapazitäten ausbaut. Temperaturkontrollierte Logistik expandiert auf Basis von Fischerei- und Biowissenschaftsexporten, während der E-Commerce die Kuriersendungsvolumina weiter steigen lässt. Wachsende Nachhaltigkeitsvorschriften im Rahmen des EU Green Deal treiben die Modernisierung von Anlagen in Richtung emissionsärmerer Fahrzeugflotten voran, und das Nearshoring nordischer Unternehmen befeuert die Nachfrage nach Drittlogistik-Hubs (3PL-Hubs) rund um Tallinn.
Wesentliche Erkenntnisse des Berichts
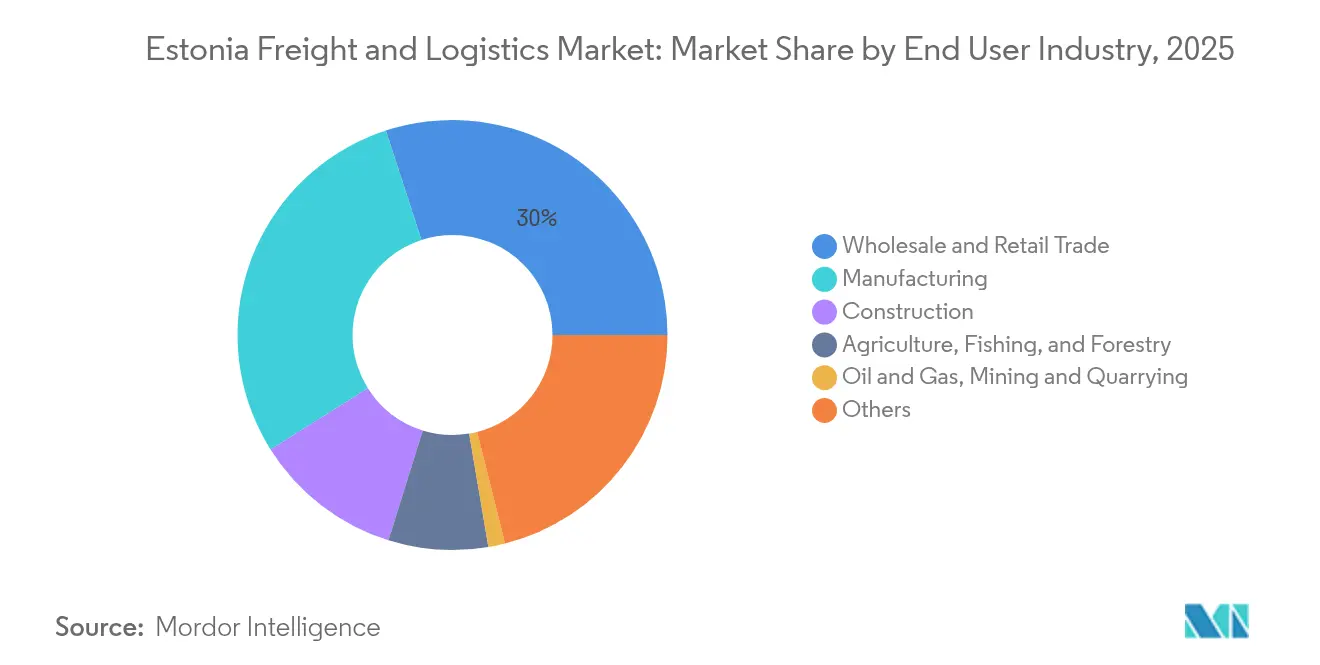
- Nach Endverbraucherbranche hielt der Groß- und Einzelhandel im Jahr 2025 einen Marktanteil von 30,02 % am Estland Fracht- und Logistikmarkt, während die Fertigungsindustrie voraussichtlich mit einer CAGR von 2,58 % zwischen 2026 und 2031 wachsen wird.
- Nach Logistikfunktion führte der Gütertransport mit 60,12 % der Estland Fracht- und Logistikmarktgröße im Jahr 2025; das Segment Kurier-, Express- und Paketdienste (KEP) wird voraussichtlich mit einer CAGR von 2,76 % zwischen 2026 und 2031 wachsen.
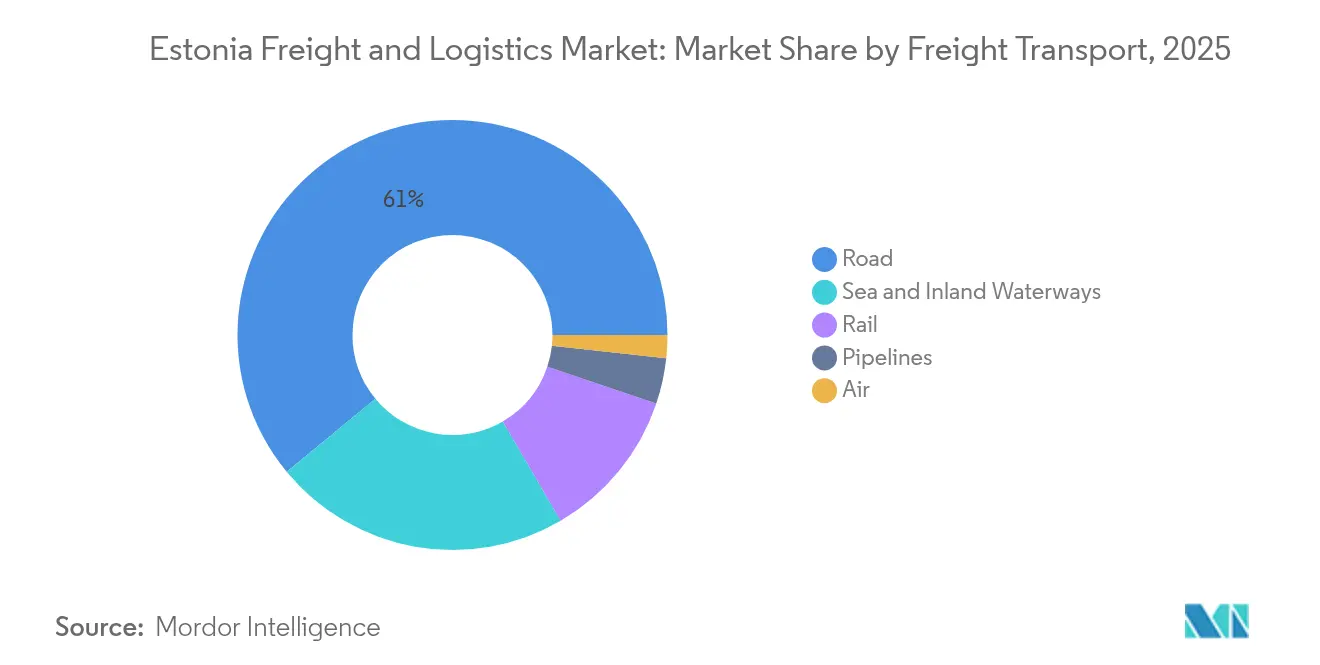
- Nach Gütertransportart entfiel auf den Straßengütertransport im Jahr 2025 ein Umsatzanteil von 60,98 %, während der Luftfrachtransport mit der höchsten CAGR von 4,72 % zwischen 2026 und 2031 erwartet wird.
- Nach KEP-Lieferart hielten inländische Pakete im Jahr 2025 einen Umsatzanteil von 63,74 %; internationale Sendungen verzeichnen die höchste erwartete CAGR von 2,88 % zwischen 2026 und 2031.
- Nach Lagertemperaturklasse erfassten nicht temperaturkontrollierte Einrichtungen im Jahr 2025 einen Umsatzanteil von 91,95 %; temperaturkontrollierter Lagerraum wird voraussichtlich mit 2,33 % zwischen 2026 und 2031 wachsen.
- Nach Speditionsart beherrschten See- und Binnenwasserwege im Jahr 2025 einen Umsatzanteil von 71,62 %; die Luftfrachtspedition soll mit einer CAGR von 4,23 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Estland Fracht- und Logistikmarkt: Trends und Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Rail Baltica und Hafenerweiterung in Estland mit Auswirkungen auf den Frachtmarkt | +0.6% | National, mit Ausstrahlungseffekten auf Lettland, Litauen und Polen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach temperaturkontrollierten Dienstleistungen aus dem Bereich Fischerei- und Pharmaexporte | +0.5% | National, mit Schwerpunkt in Küstenregionen und wichtigen Exportzentren | Mittelfristig (2–4 Jahre) |
| Regierungen fördern die Digitalisierung in der Logistik mit Initiativen wie X-Road und E-Freight | +0.4% | National, mit Umsetzungsschwerpunkt in den wichtigsten Logistikzentren | Mittelfristig (2–4 Jahre) |
| Anreize des Green Deal der Europäischen Union für emissionsarmen Gütertransport fördern die Nachfrage | +0.4% | National, im Einklang mit der europaweiten Umsetzung | Langfristig (≥ 4 Jahre) |
| Nordische Unternehmen setzen auf estnische 3PL-Hubs für Nearshoring | +0.3% | National, mit Schwerpunkt auf Nordestland und der Region Tallinn | Kurzfristig (≤ 2 Jahre) |
| Initiativen zur Energiesicherheit und -diversifizierung fördern die Nachfrage nach Infrastrukturlogistik | +0.3% | National, mit Fokus auf Küstengebiete und Energieinfrastrukturzonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rail Baltica und Hafenerweiterungsinvestitionen
Im Jahr 2025 unterzeichnete Verträge im Wert von 726 Millionen EUR (801,24 Millionen USD) beschleunigen den Bau der europäischen Spurweite Rail Baltica, verkürzen die Transitzeiten und verbinden Estland mit den wichtigsten EU-Korridoren[1]Rail Baltica, „Bauverträge für Rail Baltica in Estland,” railbaltica.org. Parallele Baggerarbeiten und Kaierweiterungen haben das jährliche Durchsatzpotenzial des Hafens von Tallinn seit 2009 verdoppelt, während der ganzjährig eisfreie Zugang und der Freizonenstatus Verlader anziehen. Zusammengenommen verlagern die Projekte Fracht von der Straße auf Schiene-See-Ketten, unterstützen schwerere Blockzüge und diversifizieren Routen weg von sanktionsanfälligen östlichen Korridoren.
Von der Regierung unterstützte digitale Plattformen (X-Road, E-Freight)
X-Road verbindet mehr als 450 öffentliche und private Stellen, automatisiert die Zollabwicklung und verkürzt die Dokumentendurchlaufzeiten. Estland pilotiert zudem die Anforderungen der EU bezüglich elektronischer Gütertransportinformation (eFTI) vor der Frist im Juli 2027 und positioniert Transportunternehmen für den papierlosen grenzüberschreitenden Handel[2]Europäische Kommission, „Verordnung über elektronische Gütertransportinformationen,” ec.europa.eu. Diese Initiativen senken den Verwaltungsaufwand und erhöhen die Echtzeittransparenz, was frühen Anwendern einen Margenvorteil verschafft.
Nachfrage nach temperaturkontrollierten Dienstleistungen
Fischerei- und Pharmaexporteure steigern die Anforderungen an die Kühlkette; temperaturkontrollierte Lagerung, obwohl sie im Jahr 2024 nur 7,72 % des Segments Lagerung und Einlagerung ausmacht, übertrifft das Wachstum des breiteren Lagersegments. Betreiber installieren IoT-Sensoren und Cloud-Monitoring, um BPG-konforme (Gute Vertriebspraxis) Bedingungen sicherzustellen, Verderb zu begrenzen und höherwertige Ladungen zu unterstützen.
Anreize des Green Deal der Europäischen Union für emissionsarmen Gütertransport
Das Europäische Klimagesetz schreibt eine Reduzierung der Treibhausgasemissionen um mindestens 55 % bis 2030 gegenüber dem Stand von 1990 vor, verschärft die CO₂-Obergrenzen für schwere Lastkraftwagen und erweitert das Emissionshandelssystem auf den Schiffsverkehr[3]Europäische Kommission, „Wettbewerbspolitik und Wirtschaftswachstum,” ec.europa.eu. Transportunternehmen in Estland qualifizieren sich für EU-Fördergelder zur Umrüstung auf LNG-Lkw und zur Installation von Landstromeinheiten, müssen jedoch steigende CO₂-Preise einkalkulieren und ihre Flotteninvestitionspläne neu gestalten.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und eine alternde Belegschaft stellen Herausforderungen für den Markt dar | -0.4% | National; akut in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe im Hafen von Tallinn und auf Binnenwasserstraßen | -0.3% | Hafen- bezirke und Flussrouten | Kurzfristig (≤ 2 Jahre) |
| Sanktionsrisiken und Abhängigkeit vom russischen Transitfrachtverkehr mit Auswirkungen auf den Markt | -0.2% | Östliche Grenzregionen | Mittelfristig (2–4 Jahre) |
| Geringes inländisches Volumen behindert die 4PL-Wirtschaftlichkeit in Estland erheblich | -0.1% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und alternde Belegschaft
Mehr als 233.000 Lkw-Fahrer fehlten im Jahr 2024 in der EU, und Prognosen zeigen, dass sich diese Lücke bis 2028 verdreifachen könnte[4]IRU, „Fahrermangel in Europa 2024,” iru.org. Estland spiegelt dieses Muster wider: Das Durchschnittsalter der Fahrer steigt, Führerscheingebühren schrecken Neueinsteiger ab, und Frauen stellen lediglich 4 % der Fahrer. Betreiber erhöhen die Löhne und bieten feste Routenpläne an, doch die Margen im Estland Fracht- und Logistikmarkt schrumpfen.
Kapazitätsengpässe im Hafen von Tallinn und auf Binnenwasserstraßen
Der Frachttonnageumschlag an baltischen Häfen sank zwischen 2020 und 2023 im Jahresvergleich, da geopolitische Volatilität die Warenströme neu ausrichtete und Kai- und Hafenlayouts belastete, die für andere Handelsmischungen ausgelegt waren. Landstromnetze und neue Umspannwerke werden Engpässe bis 2030 entschärfen, doch der vorübergehende Mangel an Liegeplatzkapazitäten verlagert Umschlagsverkehre zu finnischen und lettischen Terminals.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Der Einzelhandel bleibt dominant, während die Fertigung an Fahrt gewinnt
Der Groß- und Einzelhandel nahm im Jahr 2025 30,02 % des Marktumsatzes in Anspruch, da Omnichannel-Lebensmittelhändler und Modeketten Paketschliessfachnetzwerke ausgebaut haben. Die Fertigung ist mit einer CAGR von 2,58 % (2026–2031) das am schnellsten wachsende Segment, angetrieben durch Holzverarbeitung, Elektronikfertigung und den Export von Spezialmaschinen in die nordischen Länder und nach Deutschland. Das Bauwesen wird durch Projekte wie den Tiefbau von Rail Baltica und den städtischen Wohnungsbau gestützt, was Massenschüttgüter und Fertigteile erfordert.
Landwirtschaft, Fischerei und Forstwirtschaft stützt sich auf saisonale Kühlcontainer- und Massengutströme, während Öl, Gas und Bergbau nach der Upstream-Konsolidierung auf einem kleineren Anteil verbleiben. Gesundheitswesen, öffentliche Verwaltung und Informations- und Kommunikationstechnologie (IKT) fallen in den Bereich „Sonstige”, bieten jedoch hochmargige Chancen für sichere, zeitkritische Logistik. ESG-Berichtspflichten veranlassen alle Branchen, CO₂-Fußabdrücke je Sendung anzufordern, und verankern damit einen neuen Basisservice im Estland Fracht- und Logistikmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Logistikfunktion: Gütertransport bleibt der Umsatzanker, während KEP an Dynamik gewinnt
Der Gütertransport dominierte im Jahr 2025 mit 60,12 % des Umsatzes im Fracht- und Logistikmarkt und unterstreicht damit seine zentrale Rolle im Estland Fracht- und Logistikmarkt. Der Großteil entfällt auf Straßen- und Seetransportstrecken, die skandinavische, baltische und polnische Korridore verknüpfen. Die Einführung digitaler Frachtbriefe und automatisierter Mautsysteme reduziert Wartezeiten und unterstützt ein stetiges Wachstum trotz Fahrermangels. Kurier-, Express- und Paketdienste haben einen kleineren Anteil, doch die prognostizierte CAGR des Segments von 2,76 % (2026–2031) übertrifft andere Funktionen dank steigender E-Commerce-Warenkörbe, die im Jahr 2025 über 875,25 Millionen USD GMV erreichten. Lagerung und Frachtspedition profitierten im Jahr 2024 vom gleichen Online-Handelsboom, was Fulfillment-Center entlang des Tallinner Rings und in Tartus Industriezonen entstehen ließ.
Wachsender regulatorischer Druck zur CO₂-Offenlegung zwingt Dienstleister zur Differenzierung. Viele Transportunternehmen bündeln nun Emissionsdashboards, die Verladern die Berichterstattung über Scope-3-Emissionen erleichtern. Unterdessen beseitigt die Integration des inländischen Zolls über die eFTI-Plattform überkommenen Papierkram über alle Transportfunktionen hinweg, insbesondere für Spediteure, die konsolidierte Ladungen für Deutschland oder Schweden abfertigen. Mit der Expansion des Estland Fracht- und Logistikmarktes entwickeln sich agile Akteure, die Last-Mile-Services, Retourenabwicklung und Zolllagerhaltung integrieren, zu bevorzugten Partnern für Omnichannel-Händler auf der Suche nach durchgängiger Transparenz.
Nach Kurier-, Express- und Paketdiensten: E-Commerce definiert Liefererwartungen neu
Inländische Pakete machten im Jahr 2025 63,74 % des KEP-Segments aus, da Estlands technisch versierte Verbraucher Online-Shopping und automatisierte Paketschließfächer bevorzugen. Internationale Pakete, gestützt durch robuste Fintech- und Software-as-a-Service-Exporte (SaaS-Exporte), werden voraussichtlich eine CAGR von 2,88 % (2026–2031) verzeichnen, begünstigt durch das EU-One-Stop-Shop-Mehrwertsteuersystem, das grenzüberschreitende Verkäufe vereinfacht. Schließfächer durchdringen Supermärkte und Tankstellen, senken die Quoten fehlgeschlagener Zustellungen erheblich und machen Estland zu einem Maßstab für die Region. Der Estland Fracht- und Logistikmarkt profitiert davon, dass Betreiber KI zur Routenoptimierung einsetzen, um Lieferzeitfenster zu verkürzen.
Arbeitskräftemangel und steigende Löhne drücken jedoch auf die Margen und begünstigen Pilotprojekte mit batterieelektrischen Transportern sowie eventuelle Drohnenversuche in dünn besiedelten Vorstädten. Grenzüberschreitende Sendungen müssen zudem bevorstehenden eFTI-Vorschriften entsprechen, was KEP-Akteure zur Automatisierung des Dokumentenaustauschs veranlasst. Die Servicedifferenzierung hängt zunehmend von Echtzeit-Tracking-APIs und umweltfreundlichen Lieferoptionen ab, die es Käufern ermöglichen, Emissionen beim Bezahlvorgang zu kompensieren.
Nach Lagerung und Einlagerung: Temperaturkontrolle entwickelt sich von einer Nischenanforderung zur Notwendigkeit
Nicht temperaturkontrollierte Lager erfassen im Jahr 2025 nach wie vor 91,95 % des Umsatzes im Lagersegment, doch temperaturkontrollierte Einrichtungen verzeichnen mit einer CAGR von 2,33 % (2026–2031) ein schnelleres Wachstum, da Fischerei- und Biopharmaexporte zunehmen. Im Jahr 2024 konzentrierten sich Kühlanlagen in der Nähe des Tallinner Hafens und der Flughafenrampen; neue Gebäude integrieren Ammoniak-CO₂-Kaskadensysteme und Dachsolaranlagen, die die Energieintensität senken. Sensorgesteuerte Überwachung alarmiert das Personal innerhalb von Minuten bei Abweichungen, reduziert Lagerverluste und gewährleistet die BPG-Konformität für injizierbare Arzneimittel. Mit dem Wachstum der Marktgröße des Estland Fracht- und Logistikmarktes für Kühlkettendienstleistungen bieten Multi-Tenant-3PL-Standorte Pay-as-you-use-Palettenmodelle an, die CAPEX-Belastungen für KMU-Produzenten mindern.
Automatisierung durchdringt auch Trockenlager mit autonomen mobilen Robotern und Hochregalshuttles, die Bekleidung und Elektronik kommissionieren. Lokale Entwickler sichern sich Zertifizierungen für nachhaltiges Bauen, um die ESG-Ziele von Unternehmen zu erfüllen. Steigende Grundstückspreise im Landkreis Harju fördern sekundäre Verteilungszentren in Pärnu und Rakvere und diversifizieren das nationale Lagernetz.
Nach Gütertransport: Straßendominanz steht vor einer sich langsam beschleunigenden multimodalen Verlagerung
Der Straßengütertransport hielt im Jahr 2025 einen Umsatzanteil von 60,98 %, was Estlands 16.489 km umfassendes Straßennetz und kontinuierliche EU-Kofinanzierung widerspiegelt. Geplante Ausbauten auf vierspurige Standards auf Hauptverkehrsachsen werden diesen Vorsprung kurzfristig erhalten, doch die Inbetriebnahme von Rail Baltica verspricht nach 2029 eine modale Neuausrichtung. Der Luftfrachtransport wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 4,72 % wachsen, da der Flughafen Tallinn Weitrumpf-Frachtslots hinzufügt und Pharmaunternehmen Geschwindigkeitsvorteile bei der Markteinführung anstreben. Die Freizonenprivilegien und Tiefwasserliegeplätze des Hafens von Tallinn halten ihn im Zentrum des Ost-West-Handels, obwohl umgeleitete Schifffahrtsrouten russische Gewässer nach jüngsten Seerechtsbeugungen meiden. Der Schienenanteil unterstreicht seine Relevanz für Massengüter, doch die Rentabilität bleibt für den staatlichen Betreiber gering, bis die Transitmengen auf der neuen europäischen Spurweite wieder ansteigen.
Eine erkennbare Verlagerung hin zu kombinierten Schiene-See-Korridoren steht im Einklang mit den EU-Klimazielen. So werden beispielsweise Container-Blockzüge, die vom Terminal Muuga ankommen, direkt auf Feederschiffe nach Göteborg umgeschlagen, was Straßenkilometer und CO₂-Emissionen reduziert. Angesichts bevorstehender CO₂-Bepreisung erwägen mehr Verlader solche Ketten, was den Straßengüterverkehrsanteil im Estland Fracht- und Logistikmarkt schrittweise verringert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Frachtspedition: Maritimes Gewicht überwiegt, während die Luftfrachtspedition skaliert
Die See- und Binnenwasserstraßenfrachtspedition dominierte im Jahr 2025 mit einem Anteil von 71,62 %, gestützt auf stabile Feederschleifen, die Muuga mit Hamburg und Rotterdam verbinden. Spediteure bieten wertschöpfende Zollvermittlung und Zolllagerung an, die angesichts von Sanktionen gegen russischen Warenursprung unverzichtbar sind. Die Luftfrachtspedition ist mit einer CAGR von 4,23 % (2026–2031) der am schnellsten wachsende Bereich, da Elektronikartikel, biowissenschaftliche Sendungen und dringende Ersatzteile einen Overnight-Transport über die Drehkreuze Frankfurt und Helsinki erfordern. Blockchain-Buchführung und elektronische Konnossemente, die durch eFTI-Mandate gefördert werden, verkürzen die Bearbeitungszeiten und reduzieren das Streitrisiko, was technisch versierten Agenten einen Vorteil verschafft.
Sanktionsrisiken veranlassen estnische Spediteure, Routen durch Mitteleuropa und das Mittelmeer zu erschließen und die Abhängigkeit von östlichen Gateways zu reduzieren. Größere globale Konzerne verfolgen gezielte Übernahmen von Nischen-Baltica-Agenten, um Zugang zu konformem Korridorwissen zu erhalten, was die Konsolidierung innerhalb des Estland Fracht- und Logistikmarktes beschleunigt.
Geografische Analyse
Handelsströme im Wert von 16,22 Milliarden USD an Exporten und 22,67 Milliarden USD an Importen im Jahr 2024 veranschaulichen Estlands defizitgetriebenenes Frachtmuster. Tallinn konzentriert die meisten Zugangspunkte: die Hochseeterminals Muuga, der Schienenknoten Ülemiste und der Lennart-Meri-Flughafen bilden eine trimodale Hauptachse. Sekundäre Cluster in Tartu und Pärnu ergänzen die regionale Lagerung. Straßentransporte machen 47,29 % des Tonnageaufkommens, aber nur 24,24 % der Tonnenkilometer aus, was ihre Kurzstreckencharakter bestätigt. Umgekehrt befördern See- und Binnenwasserstraßen 39,36 % des Tonnageaufkommens, jedoch 64,97 % der Tonnenkilometer, was die maritime Effizienz auf längeren Strecken unterstreicht.
Die Europäische-Spurweite-Gleise von Rail Baltica, die sich derzeit im vollen Bau befinden, positionieren Estland innerhalb der TEN-T-Korridore, die Polen und Deutschland verbinden, und versprechen eine modale Neuausrichtung hin zu Schiene-See-Kombinationen. Finnische Unternehmen haben bereits Flächen in der Nähe des geplanten Personen-Güter-Drehkreuzes Ülemiste vorvermietet, um nordische Warenströme in Richtung Süden zu bündeln. Die Verschärfung der Zollkontrollen an der russischen Grenze seit August 2024 durch 100%ige Inspektionen zur Unterbindung der Sanktionsumgehung hat zu einem starken Rückgang des ostgebundenen Transitvolumens geführt.
Auch die Meeressicherheit wurde verschärft: Estland leitet Tanker an russischen Küstengewässern vorbei um, nachdem 2024 die Green Admire beschlagnahmt wurde. Neue Navigationsmuster verlängern Fahrten leicht, minimieren jedoch die Versicherungsprämien. Insgesamt beschleunigen geografisch bedingte Risiken das Redesign der Lieferkette und treiben den Estland Fracht- und Logistikmarkt zu diversifizierten Korridoren und größerer Resilienz an.
Regulatorisches Umfeld
Die Regulierung von Güterverkehr und Logistik in Estland wird durch EU-Verkehrsvorschriften geprägt, wobei die nationale Aufsicht beim Klimaministerium (Kliimaministeerium) liegt und die Überwachung von der estnischen Verkehrsbehörde (Transpordiamet) wahrgenommen wird, die Lizenzierung und das Straßennetzmanagement überwacht. Der Straßenverkehr wird hauptsächlich durch das Straßenverkehrsgesetz geregelt, während umfassendere Verkehrsanforderungen unter das Verkehrsgesetz (Liiklusseadus) fallen. Im März 2026 brachten Änderungen des Verkehrsgesetzes die Angleichung intelligenter Verkehrssysteme (ITS) an EU-Richtlinien voran und verstärkten die Compliance-Erwartungen im Hinblick auf datengetriebenes Verkehrsmanagement und die von Betreibern genutzten digitalen Schnittstellen.
Digitalisierungs- und Sicherheitspolitik werden durch mehrjährige Regierungsprogramme formalisiert. Das Verkehrs- und Mobilitätsprogramm 2025-2028 priorisiert den Ausbau des TEN-T-Kernnetzes und verankert Verkehrssicherheitsziele, einschließlich der Halbierung der verkehrsbedingten Todesfälle bis 2035 gegenüber 2020. Estland bereitet sich auch auf die Umsetzung der EU-Verordnung zu elektronischen Frachtbeförderungsinformationen (eFTI) vor, wobei die Behörden auf die Bereitschaft hinarbeiten, elektronische Frachtdaten bis 2027 zu akzeptieren, was Transportunternehmen, Spediteure und KEP-Anbieter dazu drängt, elektronische Dokumentation zu standardisieren und einen interoperablen Datenaustausch über grenzüberschreitende Warenströme hinweg zu ermöglichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Güterverkehr und Logistik in Estland beginnt bei Verladern aus Groß- und Einzelhandel, Fertigung und exportorientierten Sektoren, einschließlich Meeresfrüchte und Life Sciences, die Transport, Spedition und Lagerhaltung an eine Mischung aus lokalen Betreibern sowie globalen 3PL-Anbietern und Integratoren ausschreiben. Die Ausführung teilt sich auf Straßenfrachtführer für inländische und kurzstreckige grenzüberschreitende Transporte, Spediteure, die Zoll und multimodale Koordination abwickeln, sowie Lagerhaltungsanbieter, die sich um Tallinn und wichtige Korridore konzentrieren. Zu den Enablern zählen digitale Datenschienen wie X-Road und Vorbereitungen auf eFTI-Workflows, Paketautomatennetze zur Unterstützung der KEP-Dichte sowie Flotten- und Anlagendienstleister, einschließlich Wartung, Kraftstoff- und Ladeinfrastruktur sowie Temperaturkontrollsysteme für die Kühlkettenlogistik.
Wichtige physische Knotenpunkte konzentrieren sich in und um Tallinn, verbinden Anlagen des Hafens Tallinn, einschließlich Muuga, mit Schienen- und Luftzugang und erstrecken sich bis zu Industriezonen in Tartu und anderen sekundären Zentren für die regionale Distribution. Die vorgelagerte Infrastrukturebene wird durch wichtige Anlagen gestärkt, die das Flussdesign beeinflussen. DSVs neues 9.000 m² großes Logistikterminal in Vaela bei Tallinn, das im Juni 2026 fertiggestellt wurde, ergänzt die Cross-Dock- und Bereitstellungskapazität. Der Südhafen Paldiski des Hafens Tallinn eröffnete im Mai 2026 den Tiefwasserkai Tuuli im Wert von 64 Millionen EUR zur Abwicklung von Schwerlastgütern, einschließlich Komponenten für Offshore-Windanlagen. Rail Baltica fungiert als Katalysator im mittleren Streckenabschnitt für zukünftige Schienen-See-Ketten, wobei sich mit Stand April 2026 über 100 km des 213 km langen estnischen Abschnitts im Bau befinden, und mit laufenden Arbeiten an Schnittstellen wie der Verbindung zum Terminal Muuga, die den Übergang von reinen Straßenrouten zu standardisierten, planmäßigen intermodalen Diensten unterstützt.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist stark fragmentiert. Globale Integratoren wie DHL, DSV (nach der Übernahme von Schenker) und CMA CGM konkurrieren mit regionalen Unternehmen wie ACE Logistics und Tallink Grupp. DSVs Übernahme von Schenker für 14,3 Milliarden EUR (15,78 Milliarden USD), die 2025 abgeschlossen wurde, katapultiert die zusammengeführte Gruppe zu einer führenden baltischen Präsenz und tieferen Luft-See-Allianzen. Der Wettbewerb im KEP-Bereich intensiviert sich zwischen dem Posti-eigenen SmartPosti, Omniva und internationalen Betreibern, die Schließfachnetzwerke ausbauen.
Differenzierung hängt von der digitalen Tiefe ab: Blockchain-fähige Frachtbelege, KI-Routen-Engines und IoT-Tag-Suiten werden zu Grundvoraussetzungen. Nischenchancen gedeihen in der pharmazeutischen Kühlkette, bei Projektfracht für erneuerbare Energien und im E-Commerce-Fulfillment, wo wertschöpfende Verpackung und Retourenmanagement Prämien erzielen. Digitale Frachtplattformen, die Verlader mit Lkw-Kapazitäten zusammenführen, proliferieren und komprimieren Maklermargen, schaffen jedoch Transparenz.
Die Analyse der EU-Wettbewerbspolitik zeigt, dass stärkerer Wettbewerb das BIP innerhalb von fünf Jahren um mehr als 2 % steigern kann, wenn Marktzugangsbarrieren fallen. In Estland bedeutet das eine aktive kartellrechtliche Prüfung großer Fusionen bei gleichzeitiger Unterstützung von KMU durch Technologieförderungen. Für multinationale Unternehmen lautet der strategische Imperativ, Skaleneffekte mit authentisch lokalem Compliance-Know-how zu verbinden.
Führende Unternehmen im Estland Fracht- und Logistikmarkt
Omniva
La Poste Group (Including GeoPost)
DHL Group
Posti Group Oyj (Including SmartPosti OU)
DSV A/S (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Intermodale Logistik und Projektfrachtlogistik rund um Rail Baltica und den Hafen Tallinn ist ein klarer Weißraumbereich, in dem Betreiber durch terminalnahe Lagerhaltung, Zolllagerdienste und zeitlich abgestimmte Umschlaglösungen zwischen Schiene, See und Straße einen Mehrwert schaffen können. Kurzfristige Aktivitäten zeigen sich im Baustart von Rail Baltic Estonia im Juli 2026 am Knotenpunkt Soodevahe, der den Hauptkorridor mit der Anbindung an den Hafen Muuga verbindet, sowie in der Eröffnung des 64-Millionen-EUR-Kais Tuuli im Südhafen Paldiski durch den Hafen Tallinn im Mai 2026 zur Abwicklung von Schwerlastgütern, einschließlich Komponenten für Offshore-Windanlagen. Zusammen führen diese Entwicklungen zu einer Nachfrage nach spezialisierter Abwicklung, genehmigungsfertigem Transport für Übergrößen und integrierter Spedition, die Streckenbeschränkungen, Ausrüstungsverfügbarkeit und Compliance handhaben kann.
Eine zweite Chance ist die operative Digitalisierung, insbesondere der papierlose Frachtdatenaustausch und die Automatisierung von Spedition, zollbezogenen Prozessen und KEP-Streckendokumentation. Estland arbeitet auf die eFTI-Bereitschaft bis 2027 hin, und die staatliche Förderungsmaßnahme von 2024 zur Digitalisierung von Verkehr und Logistik bietet einen klar erkennbaren Weg für Transportunternehmen und 3PL-Anbieter, in interoperable Datenerfassung, Tracking-APIs und elektronische Dokumenten-Workflows zu investieren. Im Bereich der Kühlkette bleibt temperaturgeführte Lagerhaltung zwar ein Nischenbereich innerhalb der breiteren Lagerbasis, entspricht jedoch den Exportanforderungen für Meeresfrüchte und Pharmaprodukte sowie der GDP-konformen Überwachung. Dies unterstützt die Nachfrage nach mandantenfähigen, sensorgestützten Anlagen in der Nähe von Tallinns Hafen- und Flughafenknoten, wo schnellere Übergaben und strengere Zustandskontrolle Premium-Serviceangebote unterstützen können.
Aktuelle Branchenentwicklungen
- Mai 2026: SmartPosti begann eine Zusammenarbeit mit dem gemeinsam genutzten Paketautomatennetz uDrop in Estland, wobei ausgewählte uDrop-Automaten mit SmartPosti-Branding versehen und der Zugang zur gemeinsamen Infrastruktur koordiniert wurden. Die Zusammenarbeit unterstützt eine schnellere Netzverdichtung mit geringerer Doppelung von Anlagen und verbessert die Wirtschaftlichkeit der Last-Mile-Abdeckung in städtischen und ländlichen Gebieten.
- April 2025: DSV schloss die Übernahme von DB Schenker ab, erweiterte damit seine Präsenz im Baltikum und integrierte Schenkers Kapazitäten in Tallinn in ein größeres Luft-See-Straße-Netzwerk. Der Zusammenschluss stärkte den durchgängigen Servicelumfang für Verlader, die Estland als nordisch-baltisches Tor nutzen, und erhöhte den Wettbewerbsdruck auf regionale Spediteure und 3PL-Anbieter.
- September 2024: ACE Logistics begann mit dem Bau eines neuen Logistikcampus in Kaunas, um die baltische Distributionskapazität für grenzüberschreitende Warenströme, einschließlich mit Estland verbundenem Verkehr, zu erweitern. Die zusätzliche regionale Lager- und Cross-Dock-Kapazität unterstützt eine schnellere Umverteilung im gesamten Baltikum und bietet einen zusätzlichen Knotenpunkt für die länderübergreifende Bestandspositionierung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den estnischen Markt für Güterverkehr und Logistik als die externen Ausgaben, die für den Transport, die Lagerung und das Management von Waren innerhalb Estlands sowie für grenzüberschreitende Warenströme nach oder von Estland gezahlt werden, wobei Straße, Schiene, See, Luft und Pipeline erfasst werden.
Ausschlüsse: Wir schließen unternehmensinterne Fuhrparkaktivitäten, Personenverkehr und innerbetriebliche Materialhandhabungsgeräte, die innerhalb von Anlagen genutzt werden, aus.
Übersicht der Segmentierung
- Nach Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Nach Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Frachtspedition
- Nach Transportart
- Luft
- See- und Binnenwasserstraßen
- Sonstige
- Nach Transportart
- Gütertransport
- Nach Transportart
- Luft
- Pipelines
- Schiene
- Straße
- See- und Binnenwasserstraßen
- Nach Transportart
- Lagerung und Einlagerung
- Nach Temperaturkontrolle
- Nicht temperaturkontrolliert
- Temperaturkontrolliert
- Nach Temperaturkontrolle
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktbemessung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit öffentlichen Daten, die helfen, die Frachtnachfrage, die Handelsrichtung und die Verkehrsintensität in Estland zu verankern, bevor Annahmen getroffen werden. Typische Inputs umfassen Veröffentlichungen von Statistics Estonia, Eurostat-Verkehrs- und Handelstabellen, UNECE-Statistiken zum Landverkehr, Verkehrsveröffentlichungen von Hafen- und Flughafenbehörden sowie von offiziellen Stellen veröffentlichte Zoll- und Handelsübersichten.
Wir prüfen auch Offenlegungen von Betreibern wie Geschäftsberichte, Investorenpräsentationen und geprüfte Jahresabschlüsse, um den Servicemix, die Streckenexposition und den Preisdruck zu verstehen. Sofern verfügbar, werden kostenpflichtige Abonnements nur für standardisierte Unternehmensfinanzdaten, sendungsbezogene Import- und Exportprüfungen sowie die Verfolgung von Logistiknachrichten verwendet, was die Konsistenz über die Jahre hinweg unterstützt. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, da viele weitere Dokumente geprüft werden, um Daten zu sammeln, zu validieren und bestimmte Punkte zu klären.
Primärinterviews und Umfragen
Interviews mit Speditionen, Frachtführern, Lagerbetreibern, Hafennutzern und Verladern in Estland klären Ertragsrendite, Anteile der Verkehrsträger, Auslastung, Preisgestaltung, grenzüberschreitendes Engagement und Aktivität kleinerer Betreiber. Diese Antworten werden genutzt, um Sekundärgesamtwerte und die zugehörigen Modellannahmen anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktbemessung & Prognose
Die zentrale Bemessungslogik folgt einer Top-down-Rekonstruktion, bei der Transportaktivität und handelsbezogene Nachfrage in externe Ausgaben über die wichtigsten Logistikfunktionen übersetzt und anschließend anhand selektiver Bottom-up-Näherungen validiert werden. In der Praxis kartieren wir zunächst die estnischen Frachtströme und Servicebedürfnisse und verteilen dann die Ausgaben auf Güterverkehr, Spedition, Lagerhaltung, KEP und andere wertschöpfende Logistikdienste basierend auf der beobachteten Marktstruktur und Interview-Feedback.
Mehrere Marktindikatoren steuern das Modell, darunter Estlands Import- und Exportwerte nach Warengruppe, Hafen- und Flughafendurchsatz, Straßen- und Schienenfrachtvolumen, Lagerauslastung und Kapazitätserweiterungen sowie typische Preisbewegungen für Lagerung sowie inländische und grenzüberschreitende Transporte. Diese Indikatoren helfen, den Ausgabenpool an das anzupassen, was Verlader tatsächlich transportieren, lagern und an Dritte übergeben. Für Prognosen wird eine Szenarioanalyse rund um Handelswachstum, Korridor-Neuausrichtung und die Weitergabe von Kraftstoff- und Arbeitskosten angewendet, und die endgültige Entwicklung wird mit dem Expertenkonsens zu Preis- und Volumenerwartungen abgeglichen.
Wo Bottom-up-Zusammenfassungen unvollständig sind, werden Lücken mithilfe von Abdeckungsquoten nach Servicelinie und Betreibertyp behandelt, gefolgt von Anpassungen auf Basis von Kanalprüfungen und beobachteter finanzieller Intensität pro Aktivitätseinheit. Das Ergebnis wird dann zu einer Marktgesamtsumme für das laufende Jahr konsolidiert und über die Prognosejahre hinweg mit denselben variablen Verknüpfungen fortgeschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modellergebnissen mit unabhängigen Signalen, etwa ob die implizierten Ausgaben pro Tonne oder pro Sendung mit bekannten Preisspannen übereinstimmen und ob die Lagerhaltungsausgaben mit den Kapazitätsauslastungstrends konsistent sind. Wenn Abweichungen auftreten, verfolgen wir die Treiber zurück zu Annahmen wie Outsourcing-Anteil, Modalverteilung oder Preisgestaltung und korrigieren sie nach einer zweiten Prüfungsrunde.
Vor der endgültigen Freigabe prüft eine separate Analystenprüfung die rechnerische Konsistenz, die Kontinuität von Jahr zu Jahr und ob eine einzelne Variable das Ergebnis übermäßig beeinflusst. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Handelsrouten, Kapazität oder Preisgestaltung beeinflussen. Unmittelbar vor der Lieferung führen wir eine abschließende Aktualisierungsrunde durch, damit die Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und Interviewbestätigungen widerspiegeln.
Marktgröße des estnischen Güterverkehrs- und Logistikmarktes laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den estnischen Güterverkehrs- und Logistikmarkt können unterschiedlich ausfallen, selbst wenn das Thema gleich erscheint, da Unternehmen oft unterschiedlich abgrenzen, was gezählt wird und wie Ausgaben Dienstleistungen zugeordnet werden. Die Unterschiede resultieren meist aus Wahl des Umfangs, Preisannahmen, der Behandlung von ausgelagerten versus unternehmenseigenen Aktivitäten sowie dem Jahr, in dem Währungs- und Inflationsanpassungen angewendet werden.
Die wichtigste Abweichung ergibt sich daraus, ob Lagerhaltung, Lagerung und KEP vollständig neben Transport und Spedition einbezogen werden, wobei Mordor Intelligence nur externe Ausgaben zählt, die mit Güterverkehr, Spedition, Lagerhaltung und Lagerung, KEP und anderen Logistikdiensten verbunden sind, die die Warenbewegung innerhalb, nach oder von Estland unterstützen (und unternehmensinterne Fuhrparks ausschließt). Weitere Unterschiede zeigen sich auch, wenn handelsgetriebene Volumina nicht mit dem Hafen- und Flughafendurchsatz abgeglichen werden oder wenn aggressive Preiserhöhungen fortgeschrieben werden, ohne sie mit Verladerbudgets und dem Zeitpunkt von Vertragsverlängerungen gegenzuprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,99 Mrd. USD (2025) | |
| Branchenverband A | 2,35 Mrd. USD (2025) | Konzentriert sich typischerweise auf den Umsatz im Güterverkehr und kann Lagerhaltung, KEP und wertschöpfende Logistik ausschließen, was den Gesamtwert reduziert, selbst wenn dieselbe Geografie verwendet wird. |
| Fachzeitschrift B | 3,40 Mrd. USD (2025) | Vermischt Logistik häufig mit angrenzenden Supply-Chain-Diensten und wendet unter Umständen eine schnellere Preissteigerung auf Spedition und Lagerung an, ohne dies gegen Volumensignale wie Hafendurchsatz und Handelsrichtung zu validieren. |
Die Streuung zwischen den veröffentlichten Werten erklärt sich größtenteils dadurch, was als Logistikausgaben gezählt wird und wie die Preisgestaltung in das Basisjahr übertragen wird. Durch die Verknüpfung der Schätzung mit beobachtbaren Aktivitätsindikatoren und eine klare Trennung ausgelagerter Dienste von unternehmenseigenen Betrieben bleibt die resultierende Marktgröße auf wiederholbare Inputs und praktische Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Estland Fracht- und Logistikmarkt derzeit?
Der Markt erreichte im Jahr 2026 einen Wert von 3,06 Milliarden USD und soll bis 2031 auf 3,47 Milliarden USD anwachsen.
Welches Segment wächst innerhalb des Estland Fracht- und Logistikmarktes am schnellsten?
Die Funktion Kurier-, Express- und Paketdienste verzeichnet die höchste prognostizierte CAGR von 2,76 % von 2026 bis 2031, angetrieben durch die E-Commerce-Nachfrage.
Wie wird Rail Baltica den Logistiksektor Estlands beeinflussen?
Rail Baltica wird Estland in das europäische Normspurnetz integrieren, Transitzeiten verkürzen und einen modalen Wechsel von der Straße zu Schiene-See-Kombinationen unterstützen.
Welche Herausforderungen stellt der Arbeitsmarkt für die Branche dar?
Ein landesweiter Fahrermangel und eine alternde Belegschaft, die breitere EU-Trends widerspiegeln, schränken die Flottenauslastung ein und treiben die Lohninflation an.
Wie wirken sich Nachhaltigkeitsvorschriften auf Logistikunternehmen in Estland aus?
Die Mandate des EU Green Deal beschleunigen Investitionen in emissionsarme Lastkraftwagen, Landstrominfrastruktur und Emissionsverfolgungstools, was sowohl Kostendruck als auch Möglichkeiten zur Servicedifferenzierung schafft.
Welche Endverbraucherbranche verzeichnet die größten Logistikausgaben in Estland?
Der Groß- und Einzelhandel führt mit einem Anteil von 30,02 % im Jahr 2025, was die robuste Verbrauchernachfrage und den Omnichannel-Distributionsbedarf widerspiegelt.
Seite zuletzt aktualisiert am:



