
Epitaxie-Ausrüstungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
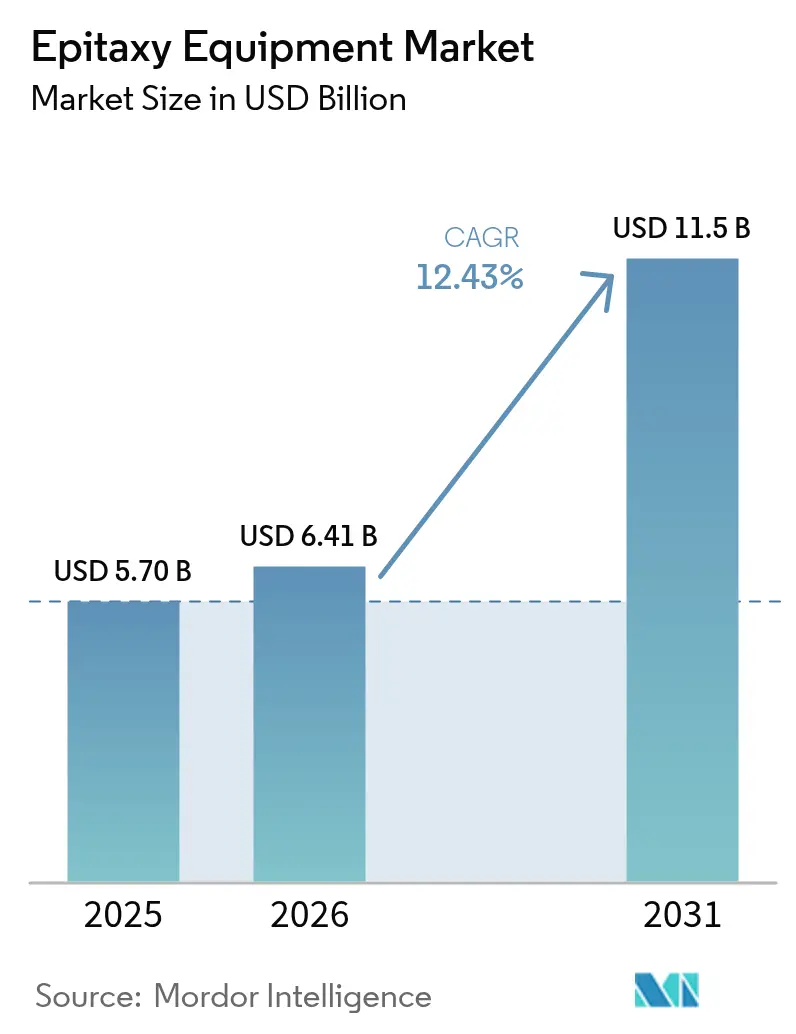
| Marktgröße (2026) | 6.41 Milliarden US-Dollar |
| Marktgröße (2031) | 11.5 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
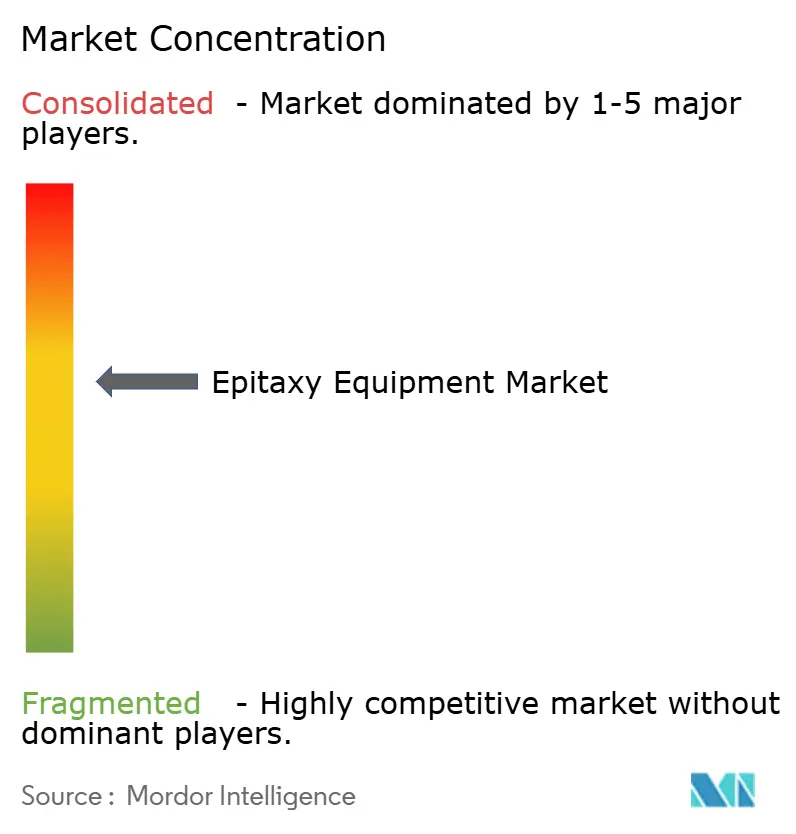
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Epitaxie-Ausrüstungsmarkt Analyse von Mordor Intelligence
Der Epitaxie-Ausrüstungsmarkt wurde im Jahr 2025 auf USD 5,7 Milliarden bewertet und soll von USD 6,41 Milliarden im Jahr 2026 auf USD 11,5 Milliarden bis 2031 wachsen, bei einer CAGR von 12,43 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da Hersteller von Verbindungshalbleitern die Kapazitäten für Leistungsmodule in Elektrofahrzeugen, 5G-Basisstations-Frontend-Chips und hochhelle LED-Hintergrundbeleuchtungen ausbauen. Präzise Epitaxieschichten auf Siliziumkarbid- und Galliumnitrid-Substraten bestimmen nun die Leistung in Hochleistungs- und Hochfrequenzbauelementen und veranlassen integrierte Gerätehersteller, Investitionsbudgets von herkömmlichen Siliziumwerkzeugen umzulenken. Die Zuteilungen des US-amerikanischen CHIPS-Gesetzes von über USD 300 Millionen, die für Epitaxieanlagen vorgesehen sind, bestätigen den Prozess als Priorität für die technologische Souveränität. Ausrüstungslieferanten reagieren mit Reaktoren für größere Wafer, engerer Prozesssteuerungssoftware und flexiblen Mehrmaterial-Kammern, die die Ausbeute erhalten und gleichzeitig die Kosten pro Chip senken. Allerdings dämpfen lange Werkzeug-Qualifizierungszyklen und Preisschwankungen bei Vorläuferstoffen weiterhin kurzfristige Lieferrhythmen, auch wenn die langfristigen Wachstumsfundamente intakt bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt die metallorganische chemische Gasphasenabscheidung im Jahr 2025 einen Anteil von 46,73 % am Epitaxie-Ausrüstungsmarkt.
- Für Fernplasma-CVD wird eine CAGR von 13,35 % bis 2031 prognostiziert – das schnellste Wachstum unter den Abscheidungstechnologien.
- Nach Anwendung erfassten Verbindungshalbleiter-Bauelemente im Jahr 2025 einen Umsatzanteil von 52,10 %; Breitbandlücken-Materialien wachsen bis 2031 mit einer CAGR von 13,52 %.
- Nach Material entfiel auf Siliziumkarbid im Jahr 2025 ein Anteil von 71,05 % am Epitaxie-Ausrüstungsmarkt, während Galliumnitrid-Werkzeuge mit einer CAGR von 15,65 % bis 2031 wachsen.
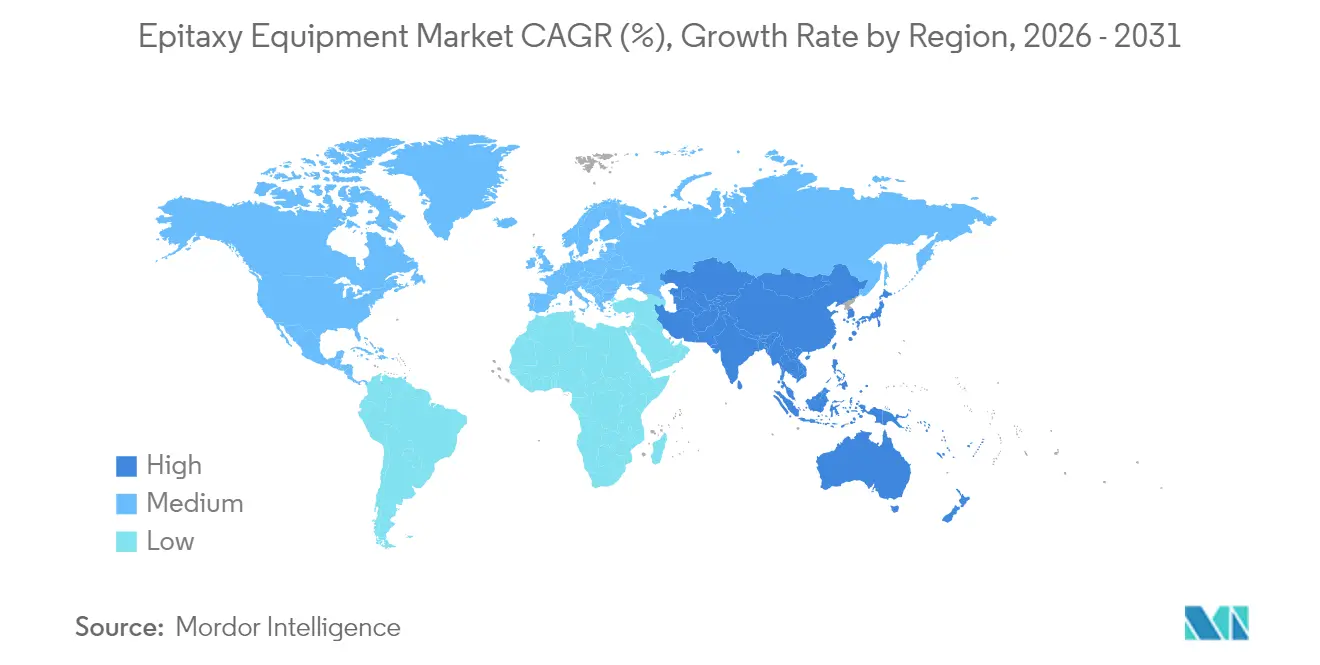
- Nach Region erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 43,25 %; der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 15,22 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochhellen LEDs | +2.10% | Asiatisch-pazifischer Raum als Kern, Ausweitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung von Antriebssträngen in Elektrofahrzeugen | +2.80% | Global, mit frühen Gewinnen in Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Ausbau von 5G/6G-Verbindungshalbleiter-Frontend-Modulen | +1.80% | Global, konzentriert im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für den Aufbau von SiC/GaN-Kapazitäten | +2.20% | Nordamerika und EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Galliumoxid (β-Ga₂O₃)-Bauelementen | +0.80% | Globale Forschungs- und Entwicklungszentren, frühzeitige Kommerzialisierung in Japan und den USA | Langfristig (≥ 4 Jahre) |
| Übergang zu 8- und 12-Zoll-GaN-auf-Si-Epitaxieanlagen | +1.50% | Global, angeführt von fortschrittlichen Fertigungsanlagen in Taiwan, Korea und den USA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochhellen LEDs
Die Einführung von MikroLED und Mini-LED in Premium-Displays und der Automobilbeleuchtung veranlasst LED-Hersteller wie San'an Optoelectronics, Mehrfachsystem-MOCVD-Aufträge zu erteilen. Durchsatzverbesserungen müssen mit einer geringeren Defektdichte auf 6- und 8-Zoll-Wafern einhergehen, was den Rückstand bei Veecos Lumina-Plattform erhöht hält.[1]Compound Semiconductor Staff, „PlayNitride Selects Veeco MOCVD System”, compoundsemiconductor.net Tagfahrlichter und adaptive Fernlichtscheinwerfer in der Automobilindustrie erfordern ebenfalls einen höheren Lichtstrom, was wiederum die Epitaxiespezifikationen für die GaN-Schichtgleichmäßigkeit erhöht. Diese kombinierten Kräfte führen zu einem vorhersehbaren Ausrüstungsersatzzyklus alle drei bis vier Jahre und stärken mittelfristige Lieferentwicklungen.
Rasche Elektrifizierung von Antriebssträngen in Elektrofahrzeugen
Automobilhersteller migrieren zu 800-V-Architekturen und beschleunigen damit die Verwendung von Siliziumkarbid-MOSFETs und -Dioden, die epitaktische Schichten erfordern, die bei ≥ 1.600 °C aufgewachsen werden. Die Buchungen für Hochtemperatur-CVD-Werkzeuge von Tokyo Electron stiegen im Zusammenhang damit, dass Bosch USD 225 Millionen an CHIPS-Gesetz-Fördermitteln für Alabama-SiC-Anlagen gesichert hat.[2]US-Handelsministerium, „CHIPS-Gesetz-Finanzierungsankündigungen”, commerce.gov Der Übergang von 150-mm- auf 200-mm-SiC-Substrate erfordert sowohl Investitionen in neue Werkzeuge als auch Nachrüstkits in globalen Fertigungsanlagen. Da die Leistungsmodul-Ausbeuten äußerst empfindlich auf Mikroporen-Dichte und Dotierstoffdrift reagieren, vergeben Bauelementehersteller Kaufaufträge erst nach monatelangem gemeinsamen Prozessrezept-Engineering, was die Umsatzrealisierung verzögert, aber eine fest verankerte installierte Basis aufbaut.
Ausbau von 5G/6G-Verbindungshalbleiter-Frontend-Modulen
Galliumnitrid-Heterostruktur-Feldeffekttransistoren übertreffen LDMOS in 3–8-GHz-5G-Bändern und veranlassen Basisstations-OEMs, GaN-auf-SiC-Epitaxieanlagen auszubauen. Forschungsallianzen unter der Leitung von Imec validieren die Skalierung von GaN und Indiumphosphid für 140-GHz-6G-Konzepte und halten Universitäts- und Pilotfertigungs-Werkzeuge aktiv.[3]IEEE-Autoren, „MOCVD-Reaktoroptimierungsforschung”, ieeexplore.ieee.org Mobiltelefon-Lieferanten spiegeln die Infrastrukturtrends wider, indem sie GaN-HF-Schalter qualifizieren, um Wärme zu reduzieren und die Akkulaufzeit zu verlängern. Zusammengenommen erweitern diese Infrastruktur- und Verbraucher-Rollouts den Nachfragetrichter für Premium-Epitaxie-Systeme auf mittlere Sicht.
Staatliche Anreize für den Aufbau von SiC/GaN-Kapazitäten
Öffentliche Förderung im Rahmen des US-amerikanischen CHIPS-Gesetzes und des Europäischen Chips-Gesetzes deckt einen Teil der Kapitalausgaben für inländische Epitaxie- und Substratanlagen. Coherent gewann USD 79 Millionen für den Ausbau der SiC-Epitaxie in Texas, während IntelliEPI USD 10,3 Millionen für militärische MBE-Forschung und -Entwicklung erhielt.[4]US-Handelsministerium, „CHIPS-Gesetz-Finanzierungsankündigungen”, commerce.gov Subventionen schreiben lokale Lieferverpflichtungen vor, was kurzfristige Aufträge zugunsten heimischer Werkzeuglieferanten verschiebt und die Vorlaufzeiten für die Qualifizierung neuer Reaktordesigns beschleunigt. Die Anreizwelle komprimiert eine Fünfjahres-Kapazitätspipeline auf ein Zwei-Jahres-Fenster, was Rückstandsspitzen erzeugt, aber auch den Wettbewerb um erfahrene Prozessingenieure verschärft.
Hemmfaktorenanalyse und Auswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Komplexitäten im Zusammenhang mit dem Reaktordesign | -1.90% | Global, alle wichtigen Ausrüstungslieferanten betreffend | Mittelfristig (2–4 Jahre) |
| Volatile Preise und Versorgung mit Spezialvorläuferstoffen | -1.10% | Global, mit starken Auswirkungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Lange Werkzeug-Qualifizierungszyklen bei integrierten Geräteherstellern und Fertigungsdienstleistern | -0.80% | Global, konzentriert in Tier-1-Halbleiterfabriken | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalausgaben für Hochtemperaturreaktoren der nächsten Generation | -0.60% | Global, Kapazitätserweiterungsentscheidungen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexitäten im Zusammenhang mit dem Reaktordesign
Da Fertigungsanlagen doppelstoff- oder 300-mm-Kammern anfordern, müssen numerische Strömungsdynamikmodelle laminare Gasströmung mit scharfen Temperaturgradienten in Einklang bringen, was die Forschungs- und Entwicklungszyklen verlängert. Anbieter integrieren daher Mehrzonenheizelemente, motorisierte Einspritzkammern und In-situ-spektroskopische Ellipsometrie, was die Stücklisten- und Softwarevalidierungskosten erhöht. Diese technischen Hürden verzögern Umsätze und erhöhen die Eintrittsbarriere für neue Anbieter.
Volatile Preise und Versorgung mit Spezialvorläuferstoffen
Metallorganisches Trimethylgallium und Trichlorsilan sind auf eine Handvoll Reinigungsanlagen angewiesen; ein Ausfall pflanzt sich innerhalb eines Monats durch den MOCVD-Durchsatz fort. Der Markt für hochreine Vorläuferstoffe wuchs im Jahr 2024 mit einer hohen CAGR, ist aber auf weniger als zehn globale Anbieter konzentriert. Versorgungsschocks zwingen LED-Fabriken, Reaktoren stillzulegen, was die Auslastung senkt und den ROI neuer Werkzeuge verzögert. Um das Risiko zu mindern, drängen Bauelementehersteller auf Mehrquellen-Qualifizierungen, was Beschaffungszyklen verlängert und Rohstoffpuffer aufbläht – Kosten, die sich indirekt auf Werkzeuginvestitionen auswirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
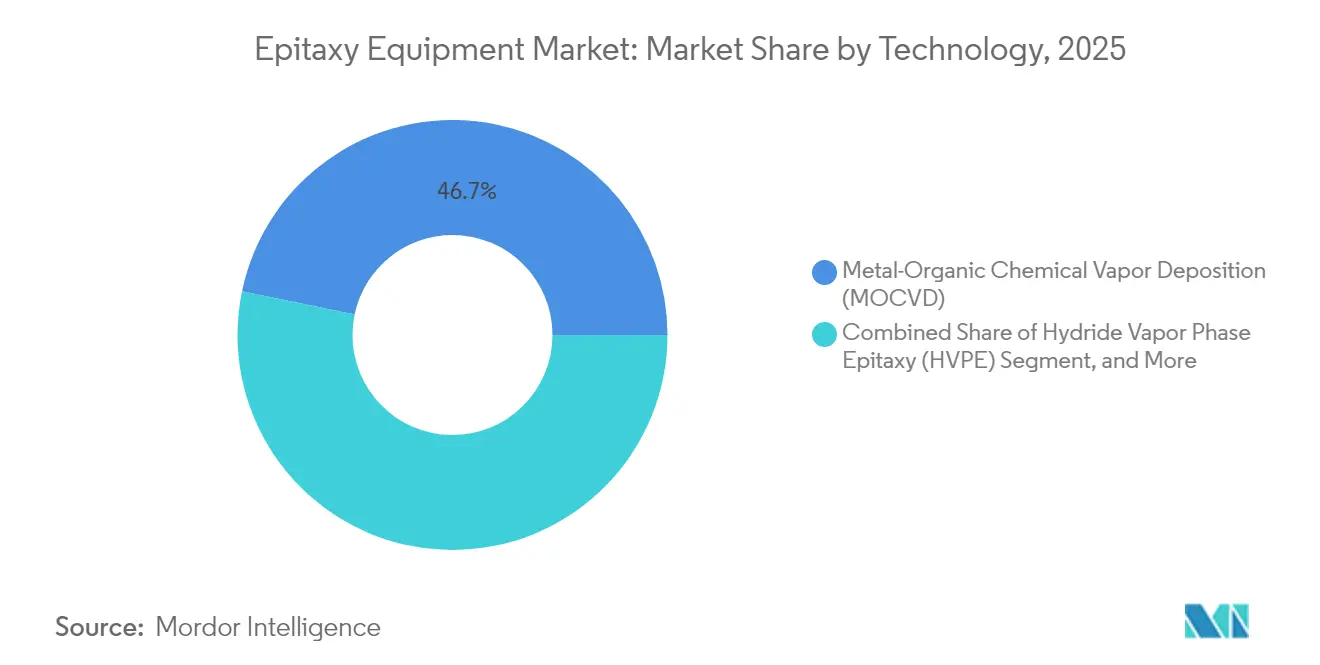
MOCVD behält Skalierungsvorteile, während RPCVD aufsteigtDie metallorganische chemische Gasphasenabscheidung belegte im Jahr 2025 mit 46,73 % den größten Anteil am Epitaxie-Ausrüstungsmarkt, gestützt durch ihre etablierte Position bei LED- und GaN-Leistungsbauelementen. Die Skalierung des Segments ermöglicht schrittweise Wafer-Größenerhöhungen ohne katastrophale Neugestaltung und sichert Wiederholungsaufträge. Fernplasma-CVD hingegen soll mit einer CAGR von 13,35 % wachsen, da die Niedertemperaturverarbeitung Türen für empfindliche Substrate und engere Grenzflächenkontrolle öffnet. Die Größe des Epitaxie-Ausrüstungsmarkts für RPCVD-Werkzeuge soll bis 2031 USD 1,59 Milliarden erreichen. MBE und Hydrid-Gasphasenepitaxie bleiben Nischenprodukte, die für ultraklare Heterostrukturen bzw. dicke GaN-Substrate bevorzugt werden, während Hochtemperatur-CVD SiC-Schichten über 20 µm Dicke dominiert. Auf allen Plattformen positionieren Anbieter Mehrmaterial-Flexibilität als Absicherung gegen zukünftige Technologieknoten.
Ein zweiter Wettbewerbsaspekt dreht sich um fortschrittliche Prozesssteuerungs-Stacks. Tier-1-Fabriken bestehen zunehmend auf geschlossener emissivitätskorrigierter Pyrometrie und fehlererkennender maschineller Lernanalyse – Funktionen, die am leichtesten auf MOCVD- und RPCVD-Architekturen nachgerüstet werden können. Infolgedessen steigen die durchschnittlichen Verkaufspreise schneller als die Stückvolumina, was die Margen stützt, auch wenn chinesische Einstiegswerkzeuge das LED-Subsegment drängen. Offene Plattform-Software-Ökosysteme entstehen als weiteres Unterscheidungsmerkmal, das Fabriken ermöglicht, Rezepte über verschiedene Anbieter-Hardware zu übertragen und damit Qualifizierungszyklen zu verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Verbindungshalbleiter führen, Breitbandlücken-Nachfrage beschleunigt sichDie Fertigung von Verbindungshalbleiter-Bauelementen erfasste im Jahr 2025 52,10 % des Umsatzes, angetrieben durch HF-Verstärker, LiDAR-VCSELs und Photonik-Transceiver. Der schnellste Anstieg stammt jedoch aus Breitbandlücken-Materialien, die in Elektrofahrzeug-Wechselrichtern und Telekommunikations-Netzteilen eingesetzt werden, mit einem jährlichen Wachstum von 13,52 %. Die Größe des Epitaxie-Ausrüstungsmarkts für Breitbandlücken-Anwendungen betrug im Jahr 2025 USD 2,28 Milliarden und könnte bis 2031 USD 4,88 Milliarden übersteigen. Photonik-Anlagen, insbesondere Indiumphosphid-PICs, profitieren von hyperscale-Rechenzentrum-Optiken, was durch Coherents Verdreifachung der InP-Produktion in seinem Texas-Standort belegt wird. MEMS-Fertigungsdienstleister, obwohl kleiner, verlassen sich auf individuelle epitaktische Stapel für Drucksensoren und HF-Filter und schaffen eine stetige, aber spezialisierte Ausrüstungsnische.
Die Vielfalt der Endanwendungsfälle zwingt Ausrüstungshersteller, modulare Reaktoren zu liefern, die zwischen SiC, GaN und InP innerhalb desselben Fabrikbereichs konfigurierbar sind. Eine solche Anpassungsfähigkeit schützt Kapitalausgabenbudgets vor plötzlichen Nachfrageverschiebungen. Gleichzeitig zielen Partnerschaften zwischen Werkzeuganbietern und Chemielieferanten darauf ab, die Dynamik des Vorläuferstoffflusses gemeinsam zu optimieren, die Filmstoichiometrie zu verbessern und neue Bauelementarchitekturen wie GaN-Vertikaltransistoren zu erschließen.
Nach Wafer-Größe:
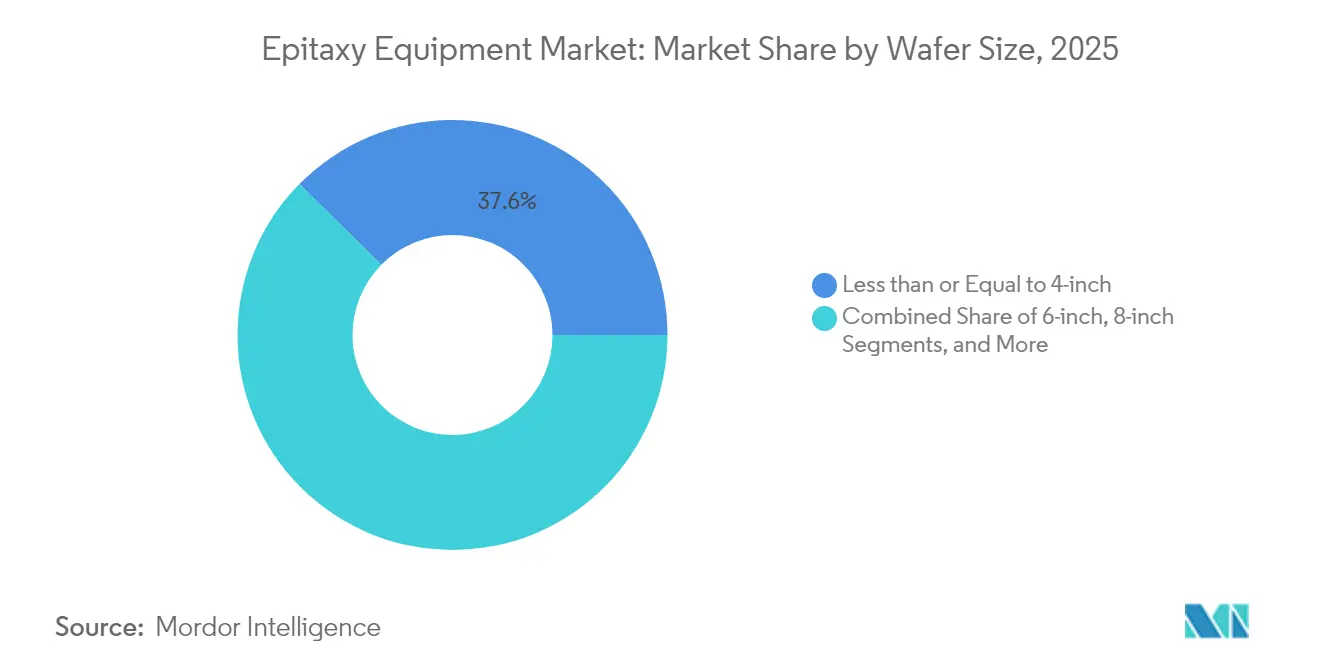
Migration zu 300 mm gewinnt an FahrtWafer mit einem Durchmesser von kleiner oder gleich 4 Zoll repräsentieren mit 37,62 % der Einheiten noch immer den größten Anteil, da Universitäten und Pilotanlagen kleine Substrate für exotische Verbindungen nutzen. Dennoch weisen 12-Zoll-Systeme mit 14,92 % die höchste CAGR auf, angetrieben von MikroLED-, GaN-Leistungs-IC- und fortschrittlichen HF-Programmen. Einzelpostenangebote zeigen, dass ein einziger 300-mm-GaN-MOCVD-Reaktor drei 150-mm-Werkzeuge ersetzen kann, was den Fabrikflächenbedarf um 30 % reduziert. Die dem Epitaxie-Ausrüstungsmarkt für 12-Zoll-Werkzeuge zugeordnete Marktgröße könnte bis 2031 USD 3,22 Milliarden übersteigen. Mittlere 6- und 8-Zoll-Knoten dienen als Zwischenstufen für SiC und InP und balancieren Ausbeute-Risiko mit Kosteneinsparungen.
Technische Hürden drehen sich um die Gleichmäßigkeit von Mitte zu Rand. Anbieter bekämpfen radialen Temperaturdrift mit Mehrzonen-Suszeptor-Heizelementen und rotierenden Duschköpfen. Die Nachfrage nach In-situ-Messtechnik steigt entsprechend: Echtzeit-PL-Kartierung und pyrometrische Rückkopplung werden nun standardmäßig bei den meisten 300-mm-Installationen geliefert. Solche Funktionen verkürzen die Rezeptentwicklung und steigern den Wertvorschlag trotz höherer Listenpreise.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
SiC-Dominanz trifft auf GaN-DynamikSiliziumkarbid kommandierte im Jahr 2025 71,05 % des Umsatzes dank Automotive- und Erneuerbare-Energie-Wechselrichtern. Dennoch wächst der GaN-Werkzeug-Umsatz jährlich um 15,65 % und ist bereit, den Liefermix bis 2031 umzugestalten. Der Epitaxie-Ausrüstungsmarktanteil wird sich voraussichtlich verdichten, da GaN-Leistungs-ICs von der 650-V- auf die 1.200-V-Klasse übergehen, was dickere epitaktische Schichten und damit ausgefeiltere Reaktoren erfordert. III-V-Arsenide und -Phosphide bleiben für die Optoelektronik unerlässlich, während Forschungen zu β-Ga₂O₃ fördermittelfinanzierte Prototyp-Werkzeuge für Bauelemente mit ≥ 3,3 kV anziehen. Prozessrezepte unterscheiden sich erheblich: SiC bevorzugt Heißwand-Graphitreaktoren und hohe Silanteildrücke, während GaN auf Kaltwand-Metallorganikströmung und Ammoniak-Überdruck setzt, was OEMs dazu zwingt, unterschiedliche Produktlinien aufrechtzuerhalten.
Materialspezifische Subventionsprogramme verstärken die Teilung. US-amerikanische und deutsche Automobil-OEMs investieren direkt in SiC-Anlagen, um die Traktionswechselrichter-Versorgung zu sichern, während Telekommunikationsunternehmen gemeinsam GaN-HF-Kapazitäten mitfinanzieren. Während beide Lager skalieren, passen Messtechnik-Pakete Sauerstoff- und Kohlenstoffverunreinigungsniveaus auf unter 1 × 10¹⁵ cm⁻³ an – ein Gebot für defektfreie Driftzonen.
Geografische Analyse
Nordamerika Epitaxie-Ausrüstungsmarkt
Nordamerika bewahrte im Jahr 2025 einen Umsatzanteil von 43,25 %, gestützt durch dichte Cluster in Texas, Arizona und dem nördlichen New York. CHIPS-Act-Auszahlungen fließen sowohl in Greenfield-Fabs als auch in Brownfield-Modernisierungen und sichern die langfristige Nachfrage nach inländischer Epitaxiekapazität. Der Coherent-Campus in Sherman beispielsweise verdreifachte die InP-Bauteilproduktion, um die Nachfrage nach optischen KI-Verbindungen zu decken. In Regierungsaufträgen verankerte Vorschriften zur lokalen Beschaffung lenken die Auftragsvergabe zugunsten ansässiger Lieferanten und stärken die Auftragspipelines, auch wenn Wechselkursschwankungen die Exportwettbewerbsfähigkeit dämpfen.
APAC Epitaxie-Ausrüstungsmarkt
Asien-Pazifik ist das am schnellsten wachsende Marktsegment mit einer CAGR von 15,22 % bis 2031. Chinesische LED-Hersteller wie HC SemiTek bauen MOCVD-Installationsbasen auf, die bereits 2.500 Reaktoren überschreiten, und sichern sich damit die Führung im Stückvolumen. Gleichzeitig investieren südkoreanische Speichergiganten in Verbindungshalbleiter-Roadmaps für CXL-Photonik und HBM-Stromversorgung, was den adressierbaren Markt der Region ausweitet. Der Anstieg des Nettoumsatzes von Tokyo Electron Limited auf 654,5 Milliarden JPY im ersten Quartal 2025 unterstreicht den Durchzugseffekt auf vorgelagerte Werkzeuglieferanten.
Europa Epitaxie-Ausrüstungsmarkt
Europa konzentriert sich auf die Elektrifizierung im Automobilbereich und widerstandsfähige Luft- und Raumfahrt-Lieferketten. Programme im Rahmen des European Chips Act leiten Subventionen an SiC-Epi-Fabs in Deutschland und Schweden, während französische Institute 200-mm-GaN-auf-Si-Linien für Radar- und Satellitenanwendungen erproben. Lokale Umweltvorschriften beschleunigen die Einführung von Prozessgasen mit niedrigem Treibhauspotenzial, was europäische Fabs dazu veranlasst, verbesserte Abgasbehandlungsmodule zu spezifizieren. Obwohl die Region bei den Stückvolumina zurückliegt, zeichnet sie sich durch hochmargige Spezialwerkzeuge und forschungsgerechte MBE-Systeme aus, die auf Quantencomputer-Materialien zugeschnitten sind.

Regulatorisches Umfeld
Exportkontrollen und Dual-Use-Vorschriften bleiben die wichtigsten regulatorischen Berührungspunkte für Lieferungen von Epitaxie-Anlagen, insbesondere bei fortschrittlichen Verbindungshalbleiter- und Leading-Edge-Fertigungsanwendungen. Die Europäische Kommission aktualisierte die EU-Dual-Use-Liste über die Delegierte Verordnung (EU) 2025/2003 der Kommission (wirksam ab November 2025) und fügte Kontrollen hinzu, die ausdrücklich Kategorien fortschrittlicher Halbleiterfertigungsanlagen einschließlich epitaktischer Abscheidungswerkzeuge umfassen. Für grenzüberschreitende Lieferungen erweitert dies den Aufwand für Lizenzierung und Klassifizierung.
In Japan verschärfte das METI die Aufsicht über halbleiterbezogene Exporte und Technologietransfers, einschließlich eines im Dezember 2024 eingeführten Systems zur vorherigen Meldung von Technologietransfers ins Ausland in Schlüsselbereichen der Halbleitertechnik sowie eines Kabinettsbeschlusses im März 2025 zur Änderung der Exportkontrollverordnungen. In den Vereinigten Staaten verfeinert das Handelsministerium (BIS) weiterhin die Kontrollen für fortschrittliche Rechen- und Halbleiterfertigungsgüter im Zusammenhang mit der VR China und erhält damit ein Compliance-Umfeld aufrecht, in dem die Anforderungen der USA, der EU und Japans voneinander abweichen und regionsspezifische Prüfungen, Endverbleibskontrollen und Dokumentation für Anlagenhersteller und ihre Kunden erforderlich machen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Epitaxie-Anlagen beginnt mit vorgelagerten Präzisionskomponenten und Materialien, darunter Hochtemperaturheizer und Suszeptoren (häufig auf Graphitbasis für SiC), Vakuumhardware, RF- oder Plasmateilsysteme für RPCVD-Varianten, Gaszufuhr- und Abgasreinigungsmodule sowie spezielle Elektronik- und Software-Stacks für die geschlossene Prozessregelung. Diese Vorprodukte fließen in das OEM-Design der Anlagen, die Reaktorintegration, die Werksabnahmeprüfung und die Installation vor Ort ein, gefolgt von der gemeinsamen Rezeptentwicklung und langen Qualifizierungszyklen bei IDMs, Foundries und LED-Herstellern, wo die Ausbeuteempfindlichkeit Prozessübertragungsdienste zu einem wesentlichen Bestandteil des gelieferten Werts macht.
Die nachgelagerte Nachfrage wird von Gerätehersteller getrieben, die die Produktion von SiC- und GaN-Leistungs-, RF- und optoelektronischen Bauteilen skalieren, sowie von der Photonik, insbesondere InP, wo Anlagenbestellungen oft Epitaxie mit ergänzenden Schritten wie Ätzen bündeln. Die Branchenstruktur spiegelt zudem selektive vertikale Integration und Portfoliokonsolidierung wider: ASM International stärkt seine Position in der Siliziumkarbid-Epitaxie durch die Übernahme von LPE S.p.A., während Anbieter wie Veeco und Aixtron Plattformfamilien betonen (zum Beispiel TurboDisc-basierte MOCVD für Verbindungshalbleiter) und wiederkehrende Einnahmen aus Service, Ersatzteilen und Upgrades aus großen installierten Basen erzielen.
Wettbewerbslandschaft
Die etablierten Anbieter Tokyo Electron, Aixtron und Applied Materials lieferten gemeinsam mehr als die Hälfte des Lieferwerts im Jahr 2024, was eine moderate Konzentration widerspiegelt. Jeder differenziert sich durch proprietäre Duschkopfgeometrien, Mehrzonenheizelemente und Rezeptübertragungs-Software, die Kunden an Upgrade-Pfade binden. Die Widerstandsfähigkeit der durchschnittlichen Verkaufspreise gleicht zyklische Volumeneinbrüche aus und erhält Bruttomargen über 40 %. Gleichzeitig sichert Veecos Fokus auf 300-mm-GaN-Plattformen strategische Erfolge bei Display- und Leistungs-Startups und steigert die Wettbewerbsintensität im Premium-Segment.
Aufstrebende chinesische Hersteller nutzen Kostenvorteile, um in LED-Anlagen der ersten Generation einzudringen, haben jedoch Schwierigkeiten, die Gleichmäßigkeitsspezifikationen zu erfüllen, die von SiC- und Hochfrequenz-GaN-Fabriken verlangt werden. Einige westliche integrierte Gerätehersteller erheben Exportkontroll-Prüfungen und sperren damit effektiv die Einführung von Hochtemperaturreaktoren außerhalb von OECD-Lieferketten. Folglich verfolgen Markteinsteiger oft Joint Ventures mit etablierten Marken, um Prozess-IP und Kundenvertrauen zu gewinnen.
Technologie-Roadmaps tendieren zu geschlossener maschineller Lernanalyse, die Partikelabweichungen vorhersagt, bevor Ausbeute-Einbußen auftreten. Aixtron und Applied Materials erproben Edge-KI-Module, die Echtzeit-Chemilumineszenz-Signale mit Fehlern auf Wafer-Ebene korrelieren und bis zu 3 % Ausbeutesteigerung versprechen. Gelegentlich tauchen Rechtsstreitigkeiten rund um Plasmaquellen-Designs auf, was auf immaterielle Vermögenswerte als zentrales Schlachtfeld hinweist. Trotz dieser Auseinandersetzungen veranlassen Bemühungen zur Lieferketten-Widerstandsfähigkeit Kunden zur Annahme von Multi-Anbieter-Strategien, was einen gesunden Wettbewerb aufrechterhält, ohne zerstörerische Preiskämpfe auszulösen.
Branchenführer im Epitaxie-Ausrüstungsmarkt
Aixtron SE
Applied Materials, Inc.
Tokyo Electron Limited
Veeco Instruments Inc.
LPE S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Epitaxie-Ausrüstungsmarkt
- Aixtron SE
- Applied Materials, Inc.
- Tokyo Electron Limited
- Veeco Instruments Inc.
- LPE S.p.A.
- NuFlare Technology, Inc. (Toshiba Electronic Devices and Storage Corp.)
- II-VI Incorporated (Coherent Corp.)
- Intelligent Epitaxy Technology, Inc.
- DOWA Electronics Materials Co., Ltd.
- Siltronic AG
- RIBER S.A.
- Taiyo Nippon Sanso Corporation
- Chengdu Alight Optoelectronics Technology Co., Ltd.
- Advanced Epi Materials and Devices UK Ltd.
- NAURA Technology Group Co., Ltd.
- Shenzhen Topraysolar Co., Ltd.
- Suzhou Nano Epitaxy Inc.
- VEECO-Suzhou (CMI Suzhou)
- Jiangsu J-PEC Technology Co., Ltd.
- SkyWater Technology Foundry

Marktchancen und Zukunftsaussichten
Rund um den Ausbau der InP-basierten Photonik für KI-gesteuerte optische Interconnects entsteht Whitespace, was sich in größeren, gebündelten Bestellungen niederschlägt, die Epitaxie mit angrenzenden Prozessanlagen kombinieren. Veeco gab im Mai 2026 bekannt, Ausrüstungsbestellungen im Wert von mehr als 250 Millionen USD erhalten zu haben (einschließlich Lumina-MOCVD-, Spector-Ionenstrahlabscheidungs- und WaferEtch-Systemen) zur Unterstützung der InP-Laserfertigung für Silizium-Photonik. Dies deutet zudem darauf hin, dass Kapazitätserweiterungen zunehmend als integrierte Anlagensätze und nicht als eigenständige Epitaxie-Käufe umgesetzt werden.
Eine weitere Chance liegt in der Beschleunigung interner Erweiterungen der GaN-Leistungshalbleiterfertigung, die wiederholbare Epitaxie in hohem Volumen auf größeren Wafer-Formaten und engere Gleichmäßigkeitskontrolle erfordern. AIXTRON bestätigte im Mai 2026, dass es mehrere Planetary-G5+C-Systeme an Renesas für den Ausbau der GaN-Großserienfertigung geliefert hat, und im Juni 2026 wählte Rohm AIXTRON-G10-GaN-Systeme für die interne 8-Zoll-GaN-Epitaxie an seinem Standort Hamamatsu aus. Vorgelagerte Substratinvestitionen verstärken diesen Ausbauzyklus: JX Advanced Metals kündigte im Juni 2026 einen Plan über bis zu 120 Milliarden JPY über vier Jahre zur Erweiterung der InP-Substratproduktionskapazität an, und Sumitomo Electric gab im Juli 2026 ein Upgrade der InP-Substratfertigungslinien im Werk Itami im Wert von rund 18 Milliarden JPY bekannt.
Recent Industry Developments in Epitaxie-Ausrüstungsmarkt
- Juni 2026: Applied Materials stellte ein verbessertes Centura-Prime-Epi-System vor, das darauf abzielt, Epitaxie-Fähigkeiten auf Logik-Niveau in die DRAM-Fertigung einzubringen. Der Plattformfokus auf Energieeffizienz und höhere Anlagendichte unterstützt Speicherhersteller, die KI-gesteuerte Architekturen verfolgen, welche auf engerer Bauteilkontrolle und Integration beruhen.
- Mai 2026: AIXTRON lieferte mehrere Planetary-G5+C-GaN-MOCVD-Systeme an Renesas für den Ausbau der Großserienfertigung von GaN-Leistungsbauelementen. Die Lieferungen unterstreichen anhaltende Investitionsausgaben für die Produktion von Wide-Bandgap-Materialien und verstärken die Nachfrage nach wiederholbarer Epitaxie mit hohem Durchsatz in Leistungshalbleiterlinien.
- Dezember 2024: Coherent erhielt 33 Millionen USD an CHIPS-Act-Fördermitteln zur Erweiterung der Indiumphosphid-Kapazität (InP). Die Förderung stärkte die Investitionen in die heimische Photonikfertigung, was die Nachfrage nach spezialisierten Epitaxie-Prozessschritten und zugehörigen Anlagen in Nordamerika unterstützt.


Epitaxie-Ausrüstungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Anlagen, die zum Aufwachsen epitaktischer Schichten auf Wafern für die Halbleiter- und Verbindungshalbleiterfertigung verwendet werden, einschließlich Reaktoren und wichtiger unterstützender Module, die als Teil des Anlagenverkaufs vertrieben werden. Wir bemessen den Markt wertmäßig anhand der mit Epitaxie-Prozessschritten verknüpften Anlagenumsätze.
Umfangsausschlüsse: Wir schließen vorgelagerte Wafermaterialien, metallorganische Präkursoren und Gase, Ersatzteile, die nicht als Teil des ursprünglichen Anlagenpakets verkauft werden, sowie interne Arbeitskosten in Fabs aus.
Übersicht der Segmentierung
- Nach Technologie
- Metallorganische Chemische Gasphasenabscheidung (MOCVD)
- Hydrid-Gasphasenepitaxie (HVPE)
- Hochtemperatur-Chemische Gasphasenabscheidung (HT-CVD)
- Molekularstrahlepitaxie (MBE)
- Fernplasma-CVD (RPCVD)
- Nach Anwendung
- Photonik
- Halbleiter
- Breitbandlücken-Materialien
- Mikro-Elektro-Mechanische Systeme (MEMS)
- Sonstige
- Nach Wafer-Größe
- Kleiner oder gleich 4 Zoll
- 6 Zoll
- 8 Zoll
- 12 Zoll
- Größer als 12 Zoll
- Nach Material
- III-V (GaAs, InP)
- GaN
- SiC
- Sonstige
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfragekontexts für Epitaxie-Anlagen und verengt sich anschließend auf den Wert der käuflichen Ausrüstung. Öffentliche Quellen wie SEMI-Publikationen, Handelsstatistiken der U.S. International Trade Commission, UN Comtrade, Veröffentlichungen der World Semiconductor Trade Statistics und Fertigungsindikatoren der OECD werden verwendet, um Zyklustiming und regionale Investitionsdynamik zu überprüfen.
Wir überprüfen zudem Unternehmensberichte, Transkripte von Telefonkonferenzen und Investorenpräsentationen, um die Produktexposition gegenüber Epitaxie abzubilden und zu verstehen, wie das Lieferzeitpunkt mit der Umsatzerfassung zusammenhängt. Patentdatenbanken werden genutzt, um Prozessverschiebungen zu verfolgen, zum Beispiel GaN- und SiC-bezogene Reaktordesigns, was dann Aufschluss darüber gibt, was Anbieter im Prognosezeitraum realistisch zur Qualifizierung und Einführung bringen. Die hier aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zur Anlagennachfrage mit Personen zu überprüfen, die direkt an der Kaufentscheidung beteiligt sind, einschließlich Anlagenlieferanten, Komponenten-Ökosystemen und Prozess- sowie Beschaffungsrollen auf Fab-Ebene. Da es sich um einen globalen Markt handelt, werden die Gespräche über die wichtigsten Produktions- und Verbraucherregionen verteilt, sodass Erweiterungspläne, Qualifizierungszeitpläne und ASP-Erwartungen verglichen und auf ein einheitliches Modell abgestimmt werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 19 % | APAC: 47 % |
| Mid-Tier: 55 % | Funktions-/Abteilungsleiter: 30 % | EMEA: 29 % |
| Kleinere Akteure: 19 % | Manager: 51 % | Amerika: 24 % |
Marktbemessung & Prognose
Unsere Bemessung beginnt mit einem Top-Down-Ansatz, bei dem Signale zu Investitionsausgaben (Capex) für Halbleiter und Verbindungshalbleiter mithilfe von Adoptions- und Prozessintensitätsprüfungen in einen epitaxiespezifischen Nachfragepool umgewandelt werden. Die Gesamtwerte werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenweise erhobenen Anlagen-ASPs multipliziert mit erwarteten Liefervolumina, sowie mit Kanalprüfungen zu Buchungsmustern, die zur Anpassung des endgültigen Marktwerts verwendet werden.
Zu den wichtigsten Eingaben des Modells zählen die Wafergrößenmigration (zum Beispiel von 150 mm auf 200 mm in einigen Verbindungshalbleiterlinien), Erweiterungspläne für GaN- und SiC-Bauelementkapazitäten, typische Qualifizierungs- und Hochlaufzeiten für Anlagen, Mixverschiebungen zwischen MOCVD, MBE und verwandten Technologien sowie der Anteil neuer Fabs gegenüber Brownfield-Erweiterungen. Wenn die Daten regional lückenhaft sind, werden Lücken durch die Anwendung konservativer, in Interviews vereinbarter Durchdringungsbandbreiten geschlossen, die anhand aktueller Fab-Ankündigungen und Handelsströme gegengeprüft werden.
Die Prognose stützt sich auf Szenarioanalysen, unterstützt durch eine exponentielle Glättung kurzfristiger Zyklusschwankungen, da sich der Bestellzeitpunkt bei Investitionsgütern schnell ändern kann, während die Qualifizierung die tatsächliche Anlageninstallation verzögert. Annahmen zu Auslastung, Erweiterungstempo und Preisentwicklung werden während des Aufbaus aktualisiert, und der endgültige Verlauf wird mit dem von den Befragten beschriebenen realistischen Beschaffungszeitpunkt abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, wobei der modellierte Markt vor der Freigabe mit der Capex-Richtung, Handelsindikatoren und öffentlich sichtbaren Fab-Ausbauten verglichen wird. Zeigt sich eine große Abweichung, wird der Treiber bis zur Eingabeebene zurückverfolgt, und die Annahme wird entweder in den Quellen erneut überprüft oder durch erneute Kontaktaufnahme mit einem Experten bestätigt, um die Interpretation zu verifizieren.
Es folgt eine mehrstufige Analystenprüfung, damit die Berechnungslogik, die Währungsbehandlung und die Jahreszuordnung im gesamten Arbeitsblatt konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, etwa plötzlichen Exportkontrollen, einer größeren Fab-Verzögerung oder einer starken Nachfrageverschiebung bei Leistungs- oder RF-Bauelementen. Vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Epitaxie-Anlagen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Epitaxie-Anlagen können variieren, selbst wenn sie scheinbar denselben Bereich beschreiben, da die Abgrenzungen und Zeitannahmen nicht immer übereinstimmen. Unterschiede ergeben sich häufig daraus, was als Anlagenwert gegenüber Materialien gezählt wird, wie das Basisjahr gewählt wird und ob die Prognose einen Zyklushöhepunkt, ein Jahr mitten im Zyklus oder eine stärker normalisierte laufende Rate widerspiegelt.
Durch die Verfolgung von Wafergrößenübergängen, gerätegetriebenen Kapazitätserweiterungen (GaN und SiC) und dem Zeitpunkt der Umwandlung von Capex in Anlagenkäufe hält Mordor Intelligence die Schätzung an Anlagenlieferungen und Qualifizierungsrealität gebunden statt an breite Halbleiterausgaben insgesamt. Einige Schätzungen fassen angrenzende Positionen wie Präkursoren, Ersatzteile oder breitere Abscheidungsanlagen in denselben Topf, und einige verankern das Startjahr auch früher im Abwärtszyklus, was den aktuellen Wert nach unten ziehen kann, selbst wenn die langfristige Wachstumserzählung ähnlich erscheint.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,41 Milliarden USD (2026) | |
| Globaler Marktforschungsverlag A | 4,76 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und der gewählte Zykluspunkt erscheint für Anlagenbestellungen konservativer, was den kurzfristigen Marktwert im Vergleich zu einem Capex-zu-Lieferungen-Zeitmodell komprimieren kann. |
| Branchenforschungsverlag B | 4,33 Milliarden USD (2025) | Die Umfangsbeschreibung ist breiter und weniger explizit hinsichtlich reiner Anlagengrenzen, und sie wendet wahrscheinlich eine langsamere ASP- und Adoptionsentwicklung für Wide-Bandgap-Erweiterungen an, was die Ausgangsmarktgröße verringert. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Wahl des Basisjahres und den Umfang der Anlagendefinition erklärt wird. Wenn der Umfang anlagenfokussiert gehalten wird und das Timing von Capex-Entscheidungen bis zu qualifizierten Lieferungen explizit gemacht wird, wird die resultierende Zahl leichter prüfbar und lässt sich von einer Aktualisierung zur nächsten anhand derselben Eingabeprüfungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz generiert der Epitaxie-Ausrüstungsmarkt im Jahr 2026?
Die Größe des Epitaxie-Ausrüstungsmarkts beträgt im Jahr 2026 USD 6,41 Milliarden.
Welche Technologie führt derzeit bei den Stücklieferungen?
Die metallorganische chemische Gasphasenabscheidung hält mit 46,73 % den größten Lieferanteil aufgrund ihrer etablierten Verwendung in LED- und GaN-Bauelementen.
Warum erfahren SiC-Werkzeuge eine starke Nachfrage von Automobilherstellern?
Der Übergang zu 800-V-Elektrofahrzeugarchitekturen erfordert fehlerarme SiC-Epitaxieschichten für Wechselrichter und Bordladegeräte.
Welche Region wächst am schnellsten bei neuen Reaktorinstallationen?
Der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 15,22 %, angetrieben durch den Ausbau chinesischer LED-Kapazitäten und koreanische Speicherinvestitionen.
Wie werden 12-Zoll-Wafer-Werkzeuge die Kostenstruktur beeinflussen?
Ein einziger 300-mm-Reaktor kann drei 150-mm-Werkzeuge ersetzen, den Fabrikflächenbedarf um 30 % reduzieren und die Kosten pro Chip senken.
Was ist das größte Lieferkettenrisiko für die Epitaxie-Produktion?
Begrenzte Quellen hochreiner metallorganischer Vorläuferstoffe erzeugen Preisvolatilität und potenziellen Reaktor-Leerstand.
Seite zuletzt aktualisiert am:



