
Taille et part du marché des équipements d'épitaxie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.41 Milliards de dollars |
| Taille du Marché (2031) | 11.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.43 % |
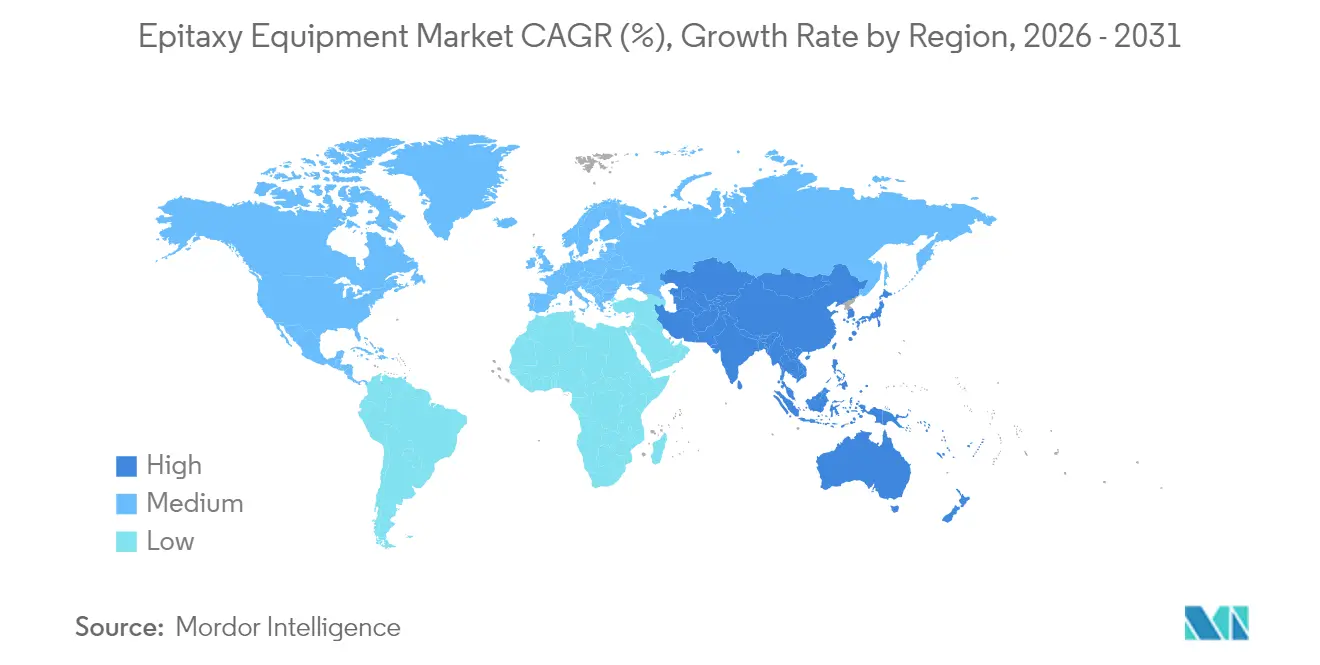
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
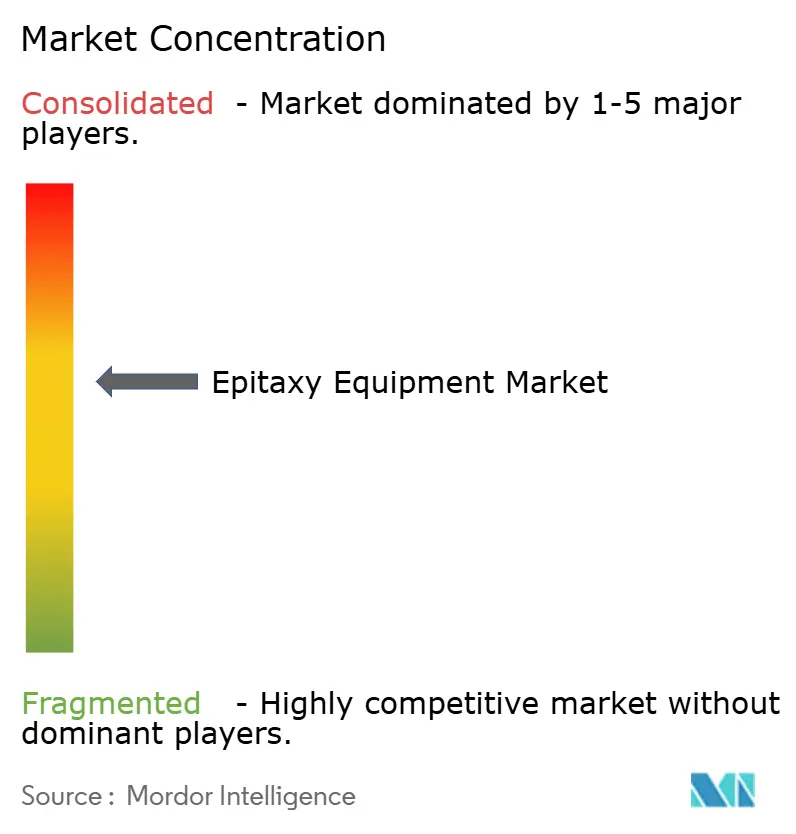
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'épitaxie par Mordor Intelligence
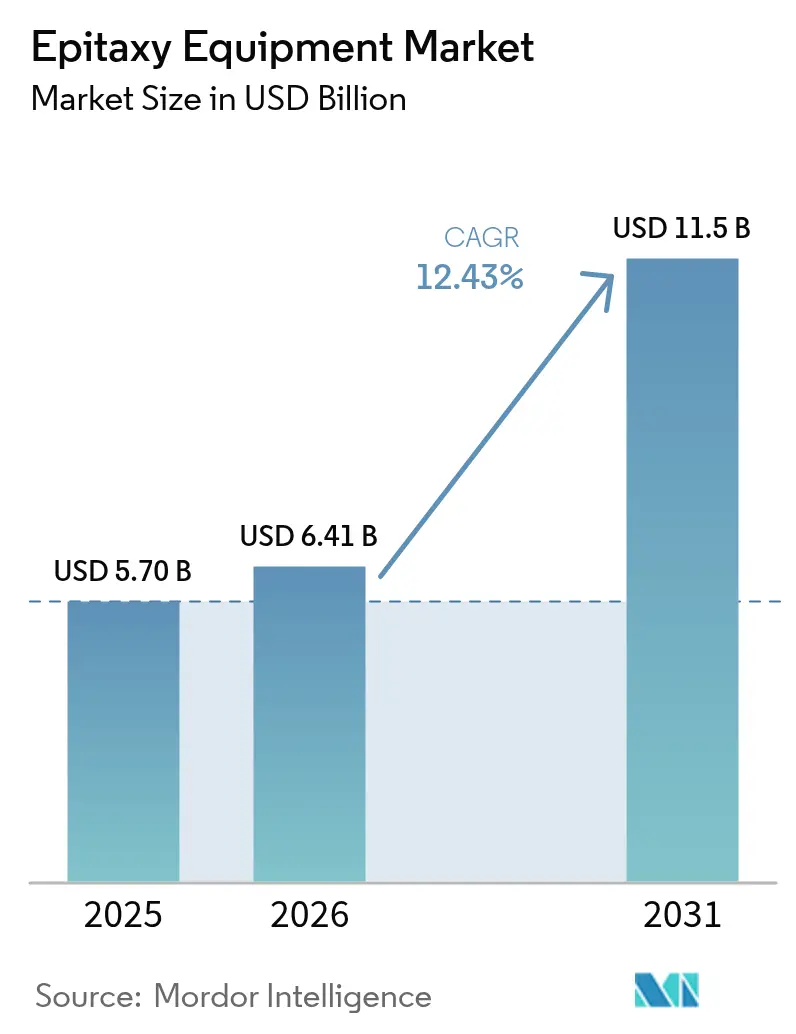
Le marché des équipements d'épitaxie était évalué à 5,7 milliards USD en 2025 et estimé à croître de 6,41 milliards USD en 2026 pour atteindre 11,5 milliards USD d'ici 2031, à un TCAC de 12,43 % au cours de la période de prévision (2026-2031). La demande augmente à mesure que les fabricants de semi-conducteurs composés élargissent leurs capacités pour les modules de puissance pour véhicules électriques, les puces frontales pour stations de base 5G, et le rétroéclairage LED haute luminosité. Les couches épitaxiales de précision sur les substrats de carbure de silicium et de nitrure de gallium dictent désormais les performances des dispositifs haute puissance et haute fréquence, encourageant les fabricants de dispositifs intégrés à réorienter leurs budgets d'investissement loin des outils silicium classiques. Les allocations de la loi américaine CHIPS Act dépassant 300 millions USD dédiées aux lignes d'épitaxie confirment ce procédé comme une priorité de souveraineté. Les fournisseurs d'équipements répondent avec des réacteurs à tranches plus grandes, des logiciels de contrôle de processus plus précis, et des chambres multi-matériaux flexibles, préservant le rendement tout en réduisant le coût par puce. Cependant, les longs cycles de qualification des outils et les fluctuations des prix des précurseurs continuent de modérer les rythmes d'expédition à court terme, même si les fondamentaux de croissance à long terme restent intacts.
Points clés du rapport
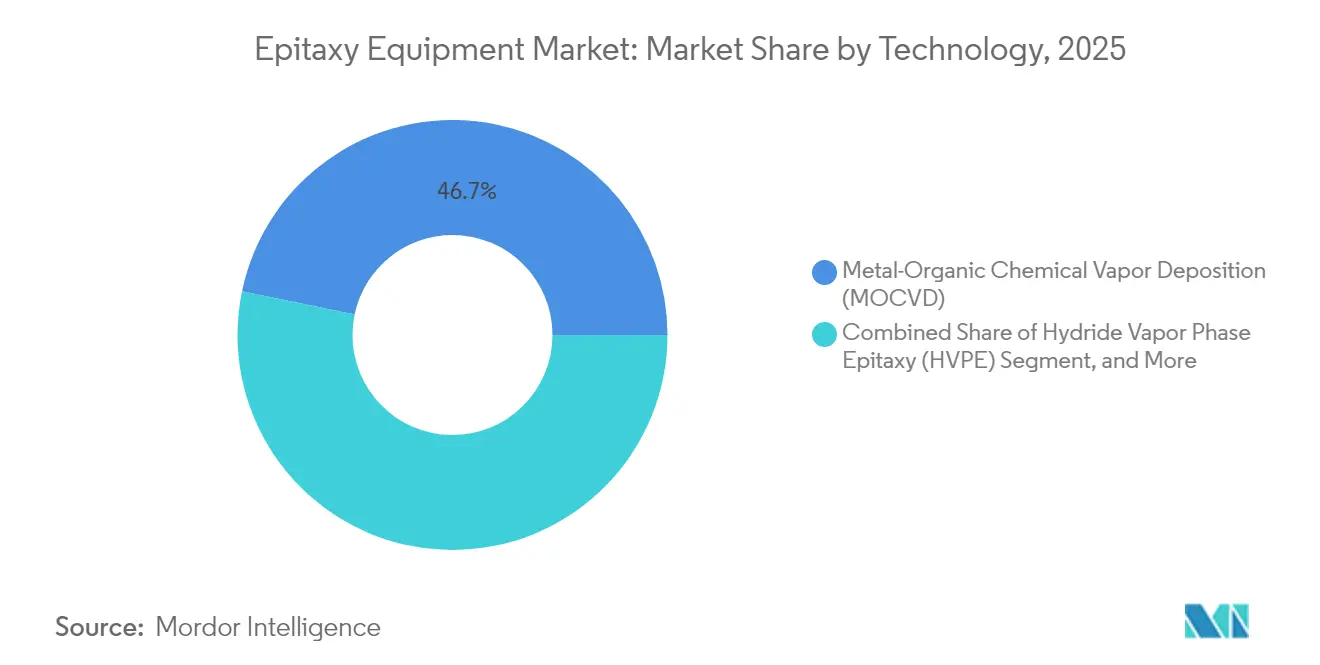
- Par technologie, le dépôt chimique en phase vapeur aux organométalliques (MOCVD) détenait 46,73 % de la part du marché des équipements d'épitaxie en 2025.
- Le dépôt chimique en phase vapeur par plasma à distance (RPCVD) devrait se développer à un TCAC de 13,35 % jusqu'en 2031, le plus rapide parmi les technologies de dépôt.
- Par application, les dispositifs à semi-conducteurs composés ont capturé 52,10 % des parts de revenus en 2025 ; les matériaux à large bande interdite progressent à un TCAC de 13,52 % jusqu'en 2031.
- Par matériau, le carbure de silicium représentait 71,05 % de la taille du marché des équipements d'épitaxie en 2025, tandis que les outils à base de nitrure de gallium croissent à un TCAC de 15,65 % jusqu'en 2031.
- Par région, l'Amérique du Nord représentait 43,25 % des revenus en 2025 ; l'Asie-Pacifique enregistre le TCAC le plus rapide de 15,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de LED haute luminosité | +2.10% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Électrification rapide des groupes motopropulseurs dans les véhicules électriques | +2.80% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Long terme (≥ 4 ans) |
| Expansion des modules frontaux à semi-conducteurs composés 5G/6G | +1.80% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales pour la création de capacités SiC/GaN | +2.20% | Amérique du Nord et UE, marchés Asie-Pacifique sélectifs | Court terme (≤ 2 ans) |
| Adoption des dispositifs à oxyde de gallium (β-Ga₂O₃) | +0.80% | Centres mondiaux de R&D, commercialisation précoce au Japon et aux États-Unis | Long terme (≥ 4 ans) |
| Transition vers les lignes d'épitaxie GaN-sur-Si de 8 et 12 pouces | +1.50% | Mondial, mené par les fabs avancées à Taïwan, en Corée et aux États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de LED haute luminosité
L'adoption des microLED et mini-LED dans les écrans haut de gamme et l'éclairage automobile incite des fabricants de LED tels que San'an Optoelectronics à passer des commandes multi-systèmes MOCVD. Les mises à niveau de débit doivent coïncider avec une densité de défauts réduite sur les tranches de 6 et 8 pouces, maintenant le carnet de commandes de la plateforme Lumina de Veeco à un niveau élevé.[1]Compound Semiconductor Staff, "PlayNitride Selects Veeco MOCVD System," compoundsemiconductor.net Les feux de circulation diurne et les phares à faisceau adaptatif pour l'automobile nécessitent également un flux lumineux plus élevé, ce qui pousse à son tour les spécifications d'épitaxie pour l'uniformité des couches GaN. Ces forces combinées se traduisent par un cycle prévisible de remplacement des équipements tous les trois à quatre ans, consolidant les trajectoires d'expédition à moyen terme.
Électrification rapide des groupes motopropulseurs dans les véhicules électriques
Les constructeurs automobiles migrent vers des architectures 800 V, accélérant l'adoption des MOSFET et diodes en carbure de silicium qui nécessitent des couches épitaxiales cultivées à ≥1 600 °C. Les commandes d'outils CVD haute température de Tokyo Electron ont augmenté parallèlement à la sécurisation par Bosch de 225 millions USD de subventions dans le cadre de la loi CHIPS Act pour les lignes SiC en Alabama.[2]U.S. Department of Commerce, "CHIPS Act Funding Announcements," commerce.gov Le passage des substrats SiC de 150 mm à 200 mm contraint à la fois à de nouveaux investissements en outils et à des kits de modernisation dans les fabs du monde entier. Étant donné que les rendements des modules de puissance sont hypersensibles à la densité des micropipes et à la dérive du dopage, les fabricants de dispositifs n'attribuent des bons de commande qu'après plusieurs mois d'ingénierie conjointe des recettes de procédé, prolongeant la comptabilisation des revenus tout en constituant une base installée bien ancrée.
Expansion des modules frontaux à semi-conducteurs composés 5G/6G
Les transistors à haute mobilité d'électrons en nitrure de gallium surpassent le LDMOS dans les bandes 5G de 3 à 8 GHz, incitant les OEM de stations de base à développer les lignes d'épitaxie GaN-sur-SiC. Les alliances de recherche menées par Imec valident la mise à l'échelle du GaN et de l'indium-phosphure pour les concepts 6G à 140 GHz, maintenant les outils des universités et des fabs pilotes actifs.[3]IEEE Authors, "MOCVD Reactor Optimization Research," ieeexplore.ieee.org Les fournisseurs de combinés mobiles s'alignent sur les tendances des infrastructures en qualifiant des commutateurs RF en GaN pour réduire la chaleur et prolonger l'autonomie de la batterie. Combinés, ces déploiements dans les infrastructures et chez les consommateurs élargissent l'entonnoir de demande pour les systèmes d'épitaxie haut de gamme à moyen terme.
Incitations gouvernementales pour la création de capacités SiC/GaN
Le financement public dans le cadre de la loi américaine CHIPS Act et de la loi européenne sur les puces couvre une partie des dépenses d'investissement pour les usines d'épitaxie et de substrats domestiques. Coherent a remporté 79 millions USD pour développer l'épitaxie SiC au Texas, tandis qu'IntelliEPI a reçu 10,3 millions USD pour la R&D en épitaxie par jets moléculaires (MBE) de qualité militaire.[4]U.S. Department of Commerce, "CHIPS Act Funding Announcements," commerce.gov Les subventions imposent des engagements d'approvisionnement local, orientant les commandes à court terme vers les fournisseurs d'outils de la région d'origine et accélérant les délais de qualification des nouvelles conceptions de réacteurs. La vague d'incitations comprime un pipeline de capacité de cinq ans dans une fenêtre de deux ans, créant des pics de carnet de commandes mais aussi une concurrence accrue pour les ingénieurs de procédés qualifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexités associées à la conception des réacteurs | -1.90% | Mondial, affectant tous les principaux fournisseurs d'équipements | Moyen terme (2 à 4 ans) |
| Prix volatils et approvisionnement en précurseurs spéciaux | -1.10% | Mondial, avec un impact aigu en Asie-Pacifique | Court terme (≤ 2 ans) |
| Longs cycles de qualification des outils chez les IDM et les fonderies | -0.80% | Mondial, concentré dans les fabs de semi-conducteurs de premier rang | Moyen terme (2 à 4 ans) |
| Dépenses d'investissement élevées pour les réacteurs haute température de nouvelle génération | -0.60% | Mondial, affectant les décisions d'expansion des capacités | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexités associées à la conception des réacteurs
Alors que les fabs demandent des chambres bi-matériaux ou de 300 mm, les modèles de dynamique des fluides computationnelle doivent concilier l'écoulement laminaire des gaz avec de forts gradients de température, allongeant les cycles de R&D. Les fournisseurs intègrent donc des chauffages multi-zones, des plénums d'injecteurs motorisés et de l'ellipsométrie spectroscopique in situ, faisant augmenter les coûts de nomenclature et de validation logicielle. Ces obstacles d'ingénierie reportent les revenus et élèvent la barrière à l'entrée pour les nouveaux venus.
Prix volatils et approvisionnement en précurseurs spéciaux
Le triméthylgallium organo-métallique et le trichlorosilane dépendent d'une poignée d'usines de purification ; toute défaillance se répercute sur le débit MOCVD en moins d'un mois. Le marché des précurseurs de haute pureté a connu un TCAC élevé en 2024 mais reste concentré chez moins de dix fournisseurs mondiaux. Les chocs d'approvisionnement obligent les fabs de LED à mettre les réacteurs en veille, réduisant le taux d'utilisation et retardant le retour sur investissement des nouveaux outils. Pour atténuer le risque, les fabricants de dispositifs poussent à la qualification multi-source, prolongeant les cycles d'approvisionnement et gonflant les tampons de matières premières, un coût qui pèse indirectement sur les investissements en outils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le MOCVD conserve ses avantages d'échelle tandis que le RPCVD progresseLe dépôt chimique en phase vapeur aux organométalliques occupait 46,73 % de la part du marché des équipements d'épitaxie en 2025, grâce à sa position bien ancrée dans les dispositifs LED et GaN de puissance. L'échelle du segment permet des augmentations progressives de la taille des tranches sans reconception catastrophique, soutenant les commandes répétées. Le dépôt chimique en phase vapeur par plasma à distance (RPCVD) devrait toutefois afficher un TCAC de 13,35 %, car le traitement à basse température ouvre des possibilités pour les substrats fragiles et un contrôle d'interface plus précis. La taille du marché des équipements d'épitaxie pour les outils RPCVD devrait atteindre 1,59 milliard USD d'ici 2031. L'épitaxie par jets moléculaires (MBE) et l'épitaxie en phase vapeur aux hydrures restent des niches, privilégiées respectivement pour les hétérostructures ultra-pures et les substrats GaN épais, tandis que le CVD haute température domine les couches SiC dépassant 20 µm d'épaisseur. Sur toutes les plateformes, les fournisseurs positionnent la flexibilité multi-matériaux comme une couverture contre les futurs nœuds technologiques.
Un deuxième angle concurrentiel tourne autour des piles de contrôle de processus avancées. Les fabs de premier rang insistent de plus en plus sur la pyrométrie corrigée d'émissivité en boucle fermée et la détection de pannes par apprentissage automatique, des fonctionnalités plus facilement modernisées sur les architectures MOCVD et RPCVD. Par conséquent, les prix de vente moyens augmentent plus vite que les volumes unitaires, amortissant les marges même si les outils chinois d'entrée de gamme encombrent le sous-segment LED. Les écosystèmes logiciels à plateforme ouverte émergent comme un autre facteur de différenciation, permettant aux fabs de transférer des recettes sur le matériel de différents fournisseurs et donc de raccourcir les cycles de qualification.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les semi-conducteurs composés en tête, la demande de matériaux à large bande interdite s'accélèreLa fabrication de dispositifs à semi-conducteurs composés a capturé 52,10 % des revenus de 2025, portée par les amplificateurs RF, les VCSEL LiDAR et les émetteurs-récepteurs photoniques. Pourtant, la progression la plus rapide provient des matériaux à large bande interdite utilisés dans les onduleurs pour véhicules électriques et les alimentations télécoms, progressant de 13,52 % par an. La taille du marché des équipements d'épitaxie pour les applications à large bande interdite s'élevait à 2,28 milliards USD en 2025 et pourrait dépasser 4,88 milliards USD d'ici 2031. Les lignes photoniques, notamment les circuits intégrés photoniques en phosphure d'indium, bénéficient de l'optique des centres de données hyperscale, comme en témoigne le triplement par Coherent de la production d'InP sur son site au Texas. Les fonderies de systèmes microélectromécaniques (MEMS), bien que plus petites, s'appuient sur des empilements épitaxiaux personnalisés pour les capteurs de pression et les filtres RF, constituant un créneau d'équipements stable mais spécialisé.
La diversité des cas d'utilisation finaux contraint les fabricants d'équipements à fournir des réacteurs modulaires configurables entre SiC, GaN et InP au sein de la même empreinte fab. Cette adaptabilité protège les budgets d'investissement contre les brusques changements de demande. Parallèlement, les partenariats entre fournisseurs d'outils et fournisseurs de produits chimiques visent à co-optimiser la dynamique des flux de précurseurs, améliorant la stœchiométrie des films et débloquant de nouvelles architectures de dispositifs tels que les transistors verticaux GaN.
Par taille de tranche :
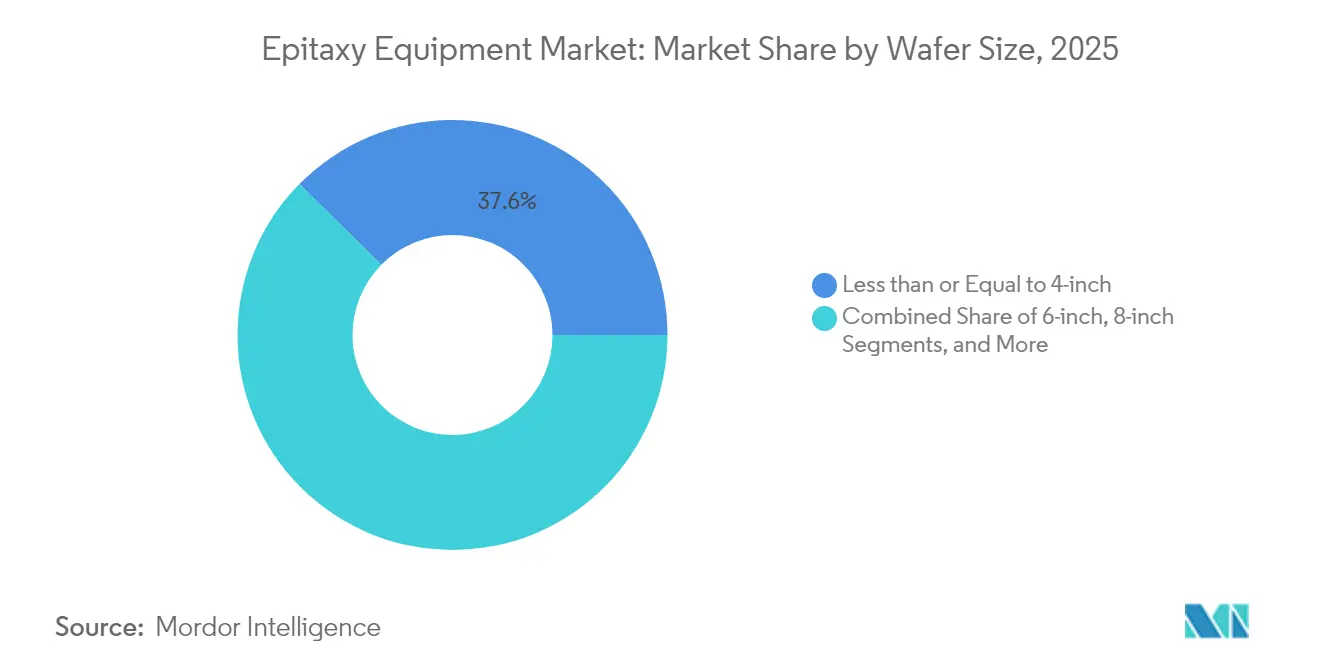
la migration vers 300 mm prend de l'ampleurLes tranches d'un diamètre inférieur ou égal à 4 pouces représentent encore 37,62 % des unités, car les universités et les lignes pilotes s'appuient sur de petits substrats pour les composés exotiques. Néanmoins, les systèmes de 12 pouces affichent le TCAC le plus élevé de 14,92 %, portés par les programmes microLED, circuits intégrés de puissance GaN et RF avancés. Les devis détaillés montrent qu'un seul réacteur MOCVD GaN de 300 mm peut remplacer trois outils de 150 mm, réduisant l'empreinte fab de 30 %. La taille du marché des équipements d'épitaxie allouée aux outils de 12 pouces pourrait dépasser 3,22 milliards USD d'ici 2031. Les nœuds intermédiaires de 6 et 8 pouces servent d'étapes intermédiaires pour le SiC et l'InP, équilibrant le risque de rendement et les économies de coûts.
Les défis d'ingénierie tournent autour de l'uniformité du centre vers le bord. Les fournisseurs combattent la dérive radiale de température avec des chauffages de suscepteur multi-zones et des douches rotatives. La demande de métrologie in situ augmente en conséquence : la cartographie par photoluminescence en temps réel et le retour d'information pyrométrique sont désormais livrés en standard sur la plupart des installations de 300 mm. Ces fonctionnalités raccourcissent le développement des recettes, renforçant la proposition de valeur malgré des prix catalogue plus élevés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par matériau :
la domination du SiC rencontre l'élan du GaNLe carbure de silicium commandait 71,05 % des revenus en 2025 grâce aux onduleurs automobiles et d'énergies renouvelables. Pourtant, les revenus des outils à base de nitrure de gallium croissent de 15,65 % par an, prêts à remodeler le mix d'expéditions d'ici 2031. La répartition de la part du marché des équipements d'épitaxie devrait vraisemblablement se comprimer à mesure que les circuits intégrés de puissance GaN passent des classes 650 V à 1 200 V, nécessitant des couches épitaxiales plus épaisses et donc des réacteurs plus sophistiqués. Les arséniures et phosphures III-V restent essentiels pour l'optoélectronique, tandis que la recherche sur le β-Ga₂O₃ attire des outils prototype financés par des subventions pour des dispositifs ≥3,3 kV. Les recettes de procédé divergent nettement : le SiC privilégie les réacteurs en graphite à paroi chaude et les hautes pressions partielles de silane, tandis que le GaN s'appuie sur un flux organo-métallique à paroi froide et une surpression d'ammoniac, contraignant les OEM à maintenir des gammes de produits distinctes.
Les programmes de subventions spécifiques aux matériaux amplifient le clivage. Les constructeurs automobiles américains et allemands investissent directement dans les lignes SiC pour sécuriser l'approvisionnement en onduleurs de traction, tandis que les acteurs des télécoms co-financent les capacités RF en GaN. À mesure que les deux camps se développent, les packages de métrologie affinent les niveaux de contamination en oxygène et en carbone à moins de 1×10¹⁵ cm⁻³, un impératif pour les zones de dérive sans défauts.
Analyse géographique
Marché des Équipements d'Épitaxie en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 43,25 % en 2025, soutenue par des clusters denses au Texas, en Arizona et dans le nord de l'État de New York. Les décaissements du CHIPS Act alimentent à la fois les nouvelles usines et les modernisations de sites existants, ancrant une demande à long terme pour les capacités d'épitaxie nationales. Le campus de Sherman de Coherent, par exemple, a triplé sa production de composants InP pour répondre à la demande en liaisons optiques pour l'IA. Les règles d'approvisionnement local intégrées dans les contrats gouvernementaux orientent les achats vers les fournisseurs résidents, renforçant les carnets de commandes même si les fluctuations des taux de change tempèrent la compétitivité à l'exportation.
Marché des Équipements d'Épitaxie en Asie-Pacifique
L'Asie-Pacifique représente le théâtre à la croissance la plus rapide avec un CAGR de 15,22 % jusqu'en 2031. Les fabricants de LED chinois tels que HC SemiTek accumulent des parcs installés de réacteurs MOCVD dépassant déjà 2 500 unités, assurant un leadership en volume. Parallèlement, les géants coréens de la mémoire investissent dans des feuilles de route en semi-conducteurs composés pour la photonique CXL et l'alimentation HBM, élargissant le marché adressable régional. La progression des ventes nettes de Tokyo Electron à 654,5 milliards JPY au premier trimestre 2025 souligne l'effet d'entraînement sur les fournisseurs d'équipements en amont.
Marché des Équipements d'Épitaxie en Europe
L'Europe se concentre sur l'électrification automobile et des chaînes d'approvisionnement aérospatiales résilientes. Les programmes relevant du European Chips Act canalisent des subventions vers des usines d'épitaxie SiC en Allemagne et en Suède, tandis que des instituts français pilotent des lignes GaN-sur-Si de 200 mm pour les charges utiles radar et satellite. Les réglementations environnementales locales accélèrent l'adoption de gaz de procédé à faible potentiel de réchauffement climatique, incitant les usines européennes à spécifier des modules d'abattement améliorés. Bien que la région soit en retrait en volumes unitaires, elle excelle dans les équipements spécialisés à haute marge et les systèmes MBE de qualité recherche adaptés aux matériaux pour l'informatique quantique.

Paysage réglementaire
Les contrôles à l'exportation et les règles relatives aux produits à double usage restent les principaux points de contact réglementaires pour les expéditions d'équipements d'épitaxie, en particulier pour les cas d'usage avancés en semi-conducteurs composés et en fabrication de pointe. La Commission européenne a mis à jour la liste européenne des biens à double usage via le règlement délégué (UE) 2025/2003 de la Commission (entrant en vigueur en novembre 2025), ajoutant des contrôles couvrant explicitement des catégories d'équipements de fabrication de semi-conducteurs avancés, incluant les outils de dépôt épitaxial. Pour les livraisons transfrontalières, cela alourdit la charge de travail liée aux licences et à la classification.
Au Japon, le METI a renforcé la surveillance des exportations liées aux semi-conducteurs et des transferts de technologie, avec notamment un système de notification préalable mis en place en décembre 2024 pour les transferts de technologie à l'étranger dans des domaines clés des semi-conducteurs, ainsi qu'une décision du Cabinet en mars 2025 modifiant les ordonnances de contrôle des exportations. Aux États-Unis, le Department of Commerce (BIS) continue d'affiner les contrôles sur les équipements informatiques avancés et de fabrication de semi-conducteurs liés à la Chine, maintenant un environnement de conformité où les exigences américaines, européennes et japonaises diffèrent et imposent des contrôles spécifiques à chaque région, des vérifications d'utilisation finale et une documentation pour les fabricants d'outils et leurs clients.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements d'épitaxie commence par les composants et matériaux de précision en amont, incluant les éléments chauffants haute température et les suscepteurs (souvent à base de graphite pour le SiC), le matériel sous vide, les sous-systèmes RF ou plasma pour les variantes RPCVD, les modules d'acheminement et de traitement des gaz, ainsi que l'électronique spécialisée et les piles logicielles pour le contrôle de procédé en boucle fermée. Ces intrants alimentent la conception des équipements par les fabricants OEM, l'intégration des réacteurs, les essais de réception en usine et l'installation sur site, suivis du codéveloppement de recettes et de longs cycles de qualification chez les IDM, fondeurs et fabricants de LED, où la sensibilité au rendement fait des services de transfert de procédé une part significative de la valeur livrée.
La demande en aval est tirée par les fabricants de dispositifs qui augmentent leur production de SiC et GaN pour l'électronique de puissance, la RF et l'optoélectronique, ainsi que par la photonique, notamment l'InP, où les commandes d'équipements associent souvent l'épitaxie à des étapes complémentaires comme la gravure. La structure du secteur reflète également une intégration verticale sélective et une consolidation de portefeuille, ASM International renforçant sa position en épitaxie du carbure de silicium via l'acquisition de LPE S.p.A., tandis que des fournisseurs comme Veeco et Aixtron mettent l'accent sur des familles de plateformes (par exemple, le MOCVD basé sur TurboDisc pour les semi-conducteurs composés) et sur des revenus récurrents issus des services, pièces détachées et mises à niveau d'une large base installée.
Paysage concurrentiel
Les fournisseurs établis Tokyo Electron, Aixtron et Applied Materials ont livré conjointement plus de la moitié de la valeur des expéditions de 2024, reflétant une concentration modérée. Chacun se différencie par des géométries de douche propriétaires, des chauffages multi-zones et des logiciels de transfert de recettes qui fidélisent les clients dans des trajectoires de mise à niveau. La résilience du prix de vente moyen compense les baisses cycliques de volume, préservant des marges brutes supérieures à 40 %. Parallèlement, la concentration de Veeco sur les plateformes GaN de 300 mm lui assure des victoires stratégiques auprès des start-ups dans l'affichage et la puissance, renforçant l'intensité concurrentielle dans le segment premium.
Les fabricants chinois émergents exploitent leurs avantages de coûts pour pénétrer les lignes LED de première génération, mais peinent à atteindre les spécifications d'uniformité exigées par les fabs SiC et GaN haute fréquence. Certains IDM occidentaux imposent un contrôle de conformité aux contrôles à l'exportation, bloquant effectivement l'adoption des réacteurs haute température en dehors des chaînes d'approvisionnement de l'OCDE. Par conséquent, les nouveaux entrants sur le marché poursuivent souvent des coentreprises avec des marques établies pour acquérir la propriété intellectuelle des procédés et la confiance des clients.
Les feuilles de route technologiques gravitent vers des analyses d'apprentissage automatique en boucle fermée qui prédisent les excursions de particules avant que les impacts sur le rendement ne surviennent. Aixtron et Applied Materials pilotent des modules d'intelligence artificielle en périphérie qui corrèlent les signaux de chimiluminescence en temps réel avec les défauts au niveau de la tranche, promettant jusqu'à 3 % d'amélioration du rendement. Des litiges en matière de propriété intellectuelle émergent parfois autour des conceptions de sources plasma, indiquant que les actifs incorporels constituent un champ de bataille essentiel. Malgré ces escarmouches, les efforts de résilience de la chaîne d'approvisionnement poussent les clients à adopter des stratégies multi-fournisseurs, maintenant une rivalité saine sans déclencher de guerres de prix destructrices.
Leaders du secteur des équipements d'épitaxie
Aixtron SE
Applied Materials, Inc.
Tokyo Electron Limited
Veeco Instruments Inc.
LPE S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements d'Épitaxie
- Aixtron SE
- Applied Materials, Inc.
- Tokyo Electron Limited
- Veeco Instruments Inc.
- LPE S.p.A.
- NuFlare Technology, Inc. (Toshiba Electronic Devices and Storage Corp.)
- II-VI Incorporated (Coherent Corp.)
- Intelligent Epitaxy Technology, Inc.
- DOWA Electronics Materials Co., Ltd.
- Siltronic AG
- RIBER S.A.
- Taiyo Nippon Sanso Corporation
- Chengdu Alight Optoelectronics Technology Co., Ltd.
- Advanced Epi Materials and Devices UK Ltd.
- NAURA Technology Group Co., Ltd.
- Shenzhen Topraysolar Co., Ltd.
- Suzhou Nano Epitaxy Inc.
- VEECO-Suzhou (CMI Suzhou)
- Jiangsu J-PEC Technology Co., Ltd.
- SkyWater Technology Foundry

Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour de la montée en puissance de la photonique basée sur l'InP pour les interconnexions optiques pilotées par l'IA, ce qui se traduit par des commandes d'achat plus importantes et groupées combinant l'épitaxie avec des équipements de procédé adjacents. Veeco a annoncé en mai 2026 avoir reçu plus de 250 millions USD de commandes d'équipements (incluant les systèmes Lumina MOCVD, Spector à dépôt par faisceau d'ions et WaferEtch) pour soutenir la fabrication de lasers InP destinés à la photonique sur silicium. Cela suggère également que les ajouts de capacité sont de plus en plus réalisés sous forme d'ensembles d'outils intégrés plutôt que d'achats d'épitaxie isolés.
Une autre opportunité concerne l'accélération des expansions internes de fabrication de dispositifs de puissance GaN, qui nécessitent une épitaxie reproductible et à haut volume sur des formats de wafers plus grands avec un contrôle d'uniformité plus strict. AIXTRON a confirmé en mai 2026 avoir fourni plusieurs systèmes Planetary G5+C à Renesas pour l'expansion de la fabrication à haut volume de GaN, et en juin 2026, Rohm a sélectionné les systèmes AIXTRON G10-GaN pour l'épitaxie GaN 8 pouces en interne sur son site de Hamamatsu. Les investissements en substrats amont renforcent ce cycle de développement, JX Advanced Metals ayant annoncé en juin 2026 un plan pouvant atteindre 120 milliards JPY sur quatre ans pour développer la capacité de production de substrats InP, et Sumitomo Electric ayant révélé en juillet 2026 une mise à niveau d'environ 18 milliards JPY des lignes de production de substrats InP à son usine d'Itami.
Recent Industry Developments in Marché des Équipements d'Épitaxie
- Juin 2026 : Applied Materials a introduit un système Centura Prime Epi amélioré visant à intégrer une capacité d'épitaxie de niveau logique dans la fabrication de DRAM. L'accent mis par la plateforme sur l'efficacité énergétique et une densité d'outils accrue soutient les fabricants de mémoires poursuivant des architectures pilotées par l'IA qui dépendent d'un contrôle et d'une intégration plus étroits des dispositifs.
- Mai 2026 : AIXTRON a fourni plusieurs systèmes MOCVD GaN Planetary G5+C à Renesas pour l'expansion de la fabrication à haut volume de dispositifs de puissance GaN. Ces livraisons soulignent la poursuite des investissements en capital pour la production à large bande interdite et renforcent la demande d'épitaxie reproductible et à haut débit dans les lignes de semi-conducteurs de puissance.
- Décembre 2024 : Coherent a reçu 33 millions USD de financement dans le cadre du CHIPS Act pour étendre sa capacité en phosphure d'indium (InP). Cette subvention a renforcé l'investissement national dans la fabrication photonique, ce qui soutient la demande d'étapes de procédé d'épitaxie spécialisées et d'équipements associés en Amérique du Nord.


Marché des Équipements d'Épitaxie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les outils utilisés pour faire croître des couches épitaxiales sur des wafers pour la fabrication de semi-conducteurs et de semi-conducteurs composés, incluant les réacteurs et les principaux modules de support vendus dans le cadre de la vente d'équipement. Nous dimensionnons le marché en valeur en utilisant les revenus d'équipement liés aux étapes de procédé d'épitaxie.
Exclusions du périmètre : nous excluons les matériaux de wafer en amont, les précurseurs métallo-organiques et les gaz, les pièces détachées non vendues dans le cadre du package d'outil d'origine, et les coûts de main-d'œuvre internes dans les fabs.
Aperçu de la segmentation
- Par technologie
- Dépôt chimique en phase vapeur aux organométalliques (MOCVD)
- Épitaxie en phase vapeur aux hydrures (HVPE)
- Dépôt chimique en phase vapeur haute température (HT-CVD)
- Épitaxie par jets moléculaires (MBE)
- Dépôt chimique en phase vapeur par plasma à distance (RPCVD)
- Par application
- Photonique
- Semi-conducteurs
- Matériaux à large bande interdite
- Systèmes microélectromécaniques (MEMS)
- Autres
- Par taille de tranche
- Inférieure ou égale à 4 pouces
- 6 pouces
- 8 pouces
- 12 pouces
- Supérieure à 12 pouces
- Par matériau
- III-V (GaAs, InP)
- GaN
- SiC
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les outils d'épitaxie, puis se resserre sur la valeur des équipements achetables. Des sources publiques telles que les publications SEMI, les statistiques commerciales de l'U.S. International Trade Commission, UN Comtrade, les publications World Semiconductor Trade Statistics et les indicateurs de fabrication de l'OCDE sont utilisées pour vérifier le calendrier du cycle et la dynamique d'investissement régionale.
Nous examinons également les documents déposés par les entreprises, les transcriptions des conférences téléphoniques sur les résultats et les présentations aux investisseurs afin de cartographier l'exposition des produits à l'épitaxie et de comprendre comment le calendrier des expéditions se rapporte à la comptabilisation des revenus. Les bases de données de brevets sont utilisées pour suivre les évolutions de procédé, par exemple les conceptions de réacteurs liées au GaN et au SiC, ce qui éclaire ensuite ce que les fournisseurs apportent réellement à la qualification et à l'adoption durant la période de prévision. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses de demande d'outils auprès de personnes directement impliquées dans la décision d'achat, incluant les fournisseurs d'équipements, les écosystèmes de composants et les fonctions de procédé et d'approvisionnement au niveau des fabs. Comme il s'agit d'un marché mondial, les discussions sont réparties sur les principales régions productrices et consommatrices afin que les plans d'expansion, les calendriers de qualification et les attentes de prix moyen de vente puissent être comparés et alignés sur un modèle cohérent unique.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Cadres dirigeants : 19 % | APAC : 47 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par une construction descendante où les signaux de dépenses d'investissement en semi-conducteurs et semi-conducteurs composés sont reconstitués en un pool de demande spécifique à l'épitaxie à l'aide de vérifications d'adoption et d'intensité de procédé. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes d'expédition attendus, ainsi que des vérifications de canal sur les tendances de réservation, qui servent à ajuster la valeur finale du marché.
Les principaux intrants du modèle incluent la migration de la taille des wafers (par exemple, de 150 mm à 200 mm sur certaines lignes de composés), les plans d'expansion de capacité pour les dispositifs GaN et SiC, les délais typiques de qualification et de montée en puissance des outils, les évolutions de mix entre MOCVD, MBE et technologies apparentées, ainsi que la part des nouvelles fabs par rapport aux expansions sur sites existants. Lorsque les données sont incomplètes par région, les lacunes sont traitées en appliquant des fourchettes de pénétration conservatrices convenues lors des entretiens et recoupées avec les récentes annonces de fabs et les flux commerciaux.
Les prévisions s'appuient sur une analyse de scénarios soutenue par une vision de lissage exponentiel des variations de cycle à court terme, car le calendrier des commandes en équipement de capital peut évoluer rapidement tandis que la qualification ralentit la mise en place réelle des outils. Les hypothèses relatives à l'utilisation, au rythme d'expansion et à l'évolution des prix sont actualisées durant la construction, et la trajectoire finale est revue par rapport à ce que les répondants décrivent comme un calendrier d'approvisionnement réaliste.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre signaux indépendants, où le marché modélisé est comparé aux orientations de dépenses d'investissement, aux indicateurs commerciaux et aux constructions de fabs visibles publiquement avant validation finale. En cas d'écart important, le facteur est retracé jusqu'à la couche d'intrants, puis l'hypothèse est soit revérifiée dans les sources, soit reconfirmée par un nouveau contact avec un expert pour valider l'interprétation.
Un processus d'examen par les analystes en plusieurs étapes est suivi afin que la logique de calcul, le traitement des devises et la correspondance des années restent cohérents tout au long du classeur. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des contrôles à l'exportation soudains, un retard majeur d'une fab, ou une évolution marquée de la demande dans les dispositifs de puissance ou RF. Avant la livraison, une nouvelle passe est réalisée afin que les clients reçoivent la vision la plus récente.
Taille du marché des équipements d'épitaxie selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements d'épitaxie peuvent varier même lorsqu'elles semblent décrire le même espace, car les frontières et les hypothèses de calendrier ne sont pas toujours alignées. Les différences proviennent souvent de ce qui est compté comme valeur d'équipement par rapport aux matériaux, de la manière dont l'année de base est choisie, et du fait que la prévision reflète un pic de cycle, une année de mi-cycle, ou un taux d'exécution plus normalisé.
En suivant les transitions de taille de wafer, les ajouts de capacité pilotés par les dispositifs (GaN et SiC), et le calendrier de conversion des dépenses d'investissement en outils, Mordor Intelligence maintient l'estimation ancrée sur les expéditions d'outils et la réalité de la qualification plutôt que sur les totaux généraux de dépenses en semi-conducteurs. Certaines estimations intègrent des éléments adjacents comme les précurseurs, les pièces détachées, ou des outils de dépôt plus larges dans le même ensemble, et quelques-unes ancrent également l'année de départ plus tôt dans le cycle baissier, ce qui peut tirer la valeur actuelle vers le bas même si le récit de croissance à long terme semble similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,41 milliards USD (2026) | |
| Éditeur de recherche mondial A | 4,76 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long, et le point de cycle choisi apparaît plus conservateur pour les commandes d'équipements, ce qui peut comprimer la valeur du marché à court terme par rapport à une construction basée sur le calendrier des dépenses d'investissement vers les expéditions. |
| Éditeur de recherche sectorielle B | 4,33 milliards USD (2025) | La description du périmètre est plus large et moins explicite sur les frontières limitées aux seuls outils, et elle applique probablement une progression plus lente des prix moyens de vente et de l'adoption pour les expansions à large bande interdite, ce qui réduit la taille de marché de départ. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année de base et par ce qui est retenu dans la définition de l'équipement. Lorsque le périmètre reste centré sur les outils et que le calendrier allant des décisions de dépenses d'investissement aux expéditions qualifiées est rendu explicite, le chiffre obtenu devient plus facile à auditer et à reproduire d'une mise à jour à l'autre en utilisant les mêmes vérifications d'intrants.


Questions clés auxquelles le rapport répond
Quel chiffre d'affaires le marché des équipements d'épitaxie génère-t-il en 2026 ?
La taille du marché des équipements d'épitaxie s'élève à 6,41 milliards USD en 2026.
Quelle technologie domine actuellement les expéditions unitaires ?
Le dépôt chimique en phase vapeur aux organométalliques commande 46,73 % de la part des expéditions en raison de son utilisation bien ancrée dans les dispositifs LED et GaN.
Pourquoi les outils SiC connaissent-ils une forte demande de la part des constructeurs automobiles ?
La transition vers des architectures de véhicules électriques à 800 V nécessite des couches épitaxiales SiC à faible densité de défauts pour les onduleurs et les chargeurs embarqués.
Quelle région connaît la croissance la plus rapide pour les nouvelles installations de réacteurs ?
L'Asie-Pacifique enregistre un TCAC de 15,22 % jusqu'en 2031, portée par l'expansion LED chinoise et les investissements coréens dans la mémoire.
Quel sera l'impact des outils pour tranches de 12 pouces sur la structure des coûts ?
Un seul réacteur de 300 mm peut remplacer trois outils de 150 mm, réduisant l'empreinte fab de 30 % et abaissant le coût par puce.
Quel est le plus grand risque pour la chaîne d'approvisionnement de la production d'épitaxie ?
Le nombre limité de sources de précurseurs organo-métalliques de haute pureté crée une volatilité des prix et un risque potentiel d'inactivité des réacteurs.
Dernière mise à jour de la page le:



