
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 42.25 Millionen Kubikmeter |
| Marktvolumen (2031) | 50.5 Millionen Kubikmeter |
| Wachstumsrate (2026 - 2031) | 3.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Oriented Strand Board (OSB) von Mordor Intelligence
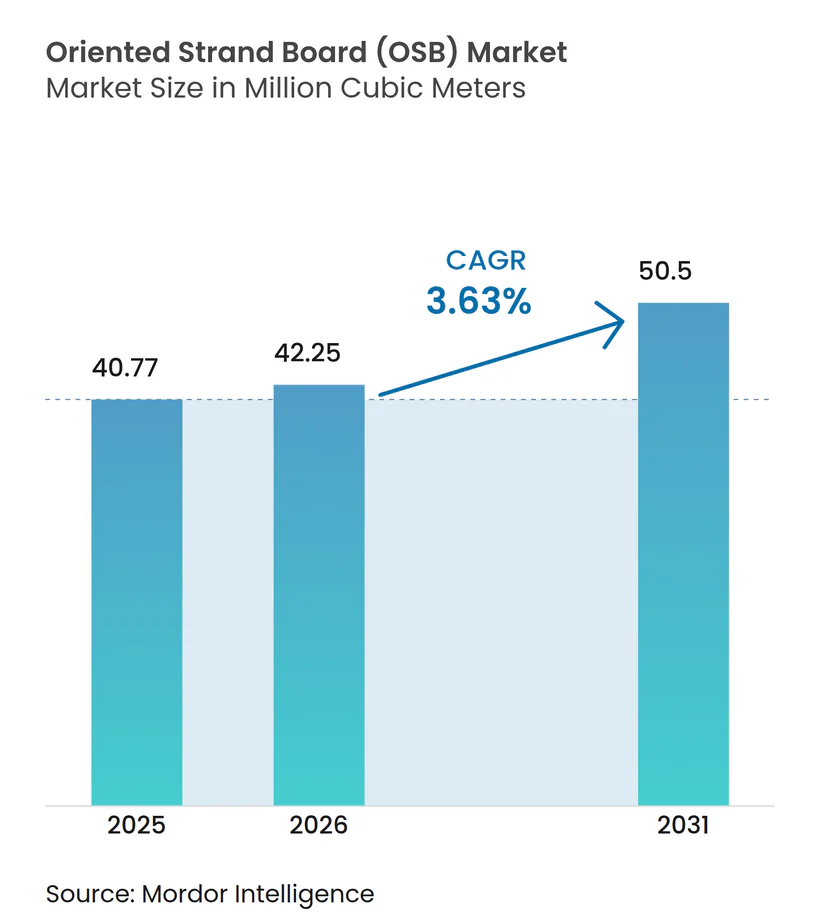
Die Marktgröße für Oriented Strand Board wird voraussichtlich von 40,77 Millionen Kubikmetern im Jahr 2025 und 42,25 Millionen Kubikmetern im Jahr 2026 auf 50,50 Millionen Kubikmeter bis 2031 anwachsen und dabei eine CAGR von 3,63 % zwischen 2026 und 2031 verzeichnen. Das Wachstum verlangsamt sich gegenüber dem pandemiebedingten Bauboom, bleibt jedoch klar positiv, da modularer Wohnungsbau, CO₂-Gutschriftpolitiken und gütegetriebene Leistungsstandards den Basisverbrauch anheben. Nordamerika verankert den Markt für Oriented Strand Board weiterhin mit einem Anteil von 60,12 % am Volumen des Jahres 2025, doch die prognostizierte CAGR von 6,28 % für den Asien-Pazifik-Raum signalisiert eine entscheidende geografische Verlagerung, da Indiens Programm für erschwinglichen Wohnungsbau und die Autobahnprogramme Südostasiens den Rückgang des chinesischen Immobilienmarktes ausgleichen. Die Güte OSB/3 führt mit einem Anteil von 46,89 %, da ihre kombinierte Zertifizierung für tragende und feuchtigkeitsbeständige Anwendungen mit strengeren Vorschriften in hurrikan- und taifungefährdeten Regionen übereinstimmt. Die Bauanwendung, die 69,51 % des Volumens im Jahr 2025 verbrauchte, profitiert vom werkseitig gefertigten Wohnungsbau, der dickere OSB-Platten vorschreibt, um den Belastungen beim Straßentransport standzuhalten. Auf der Angebotsseite haben strategische Werkseinschränkungen – wie West Frasers Stilllegung in Alberta im Jahr 2026 – reine Expansionsstrategien ersetzt und die Plattenpreise nach der Volatilität von 2021–2022 stabilisiert.
Wichtigste Erkenntnisse des Berichts
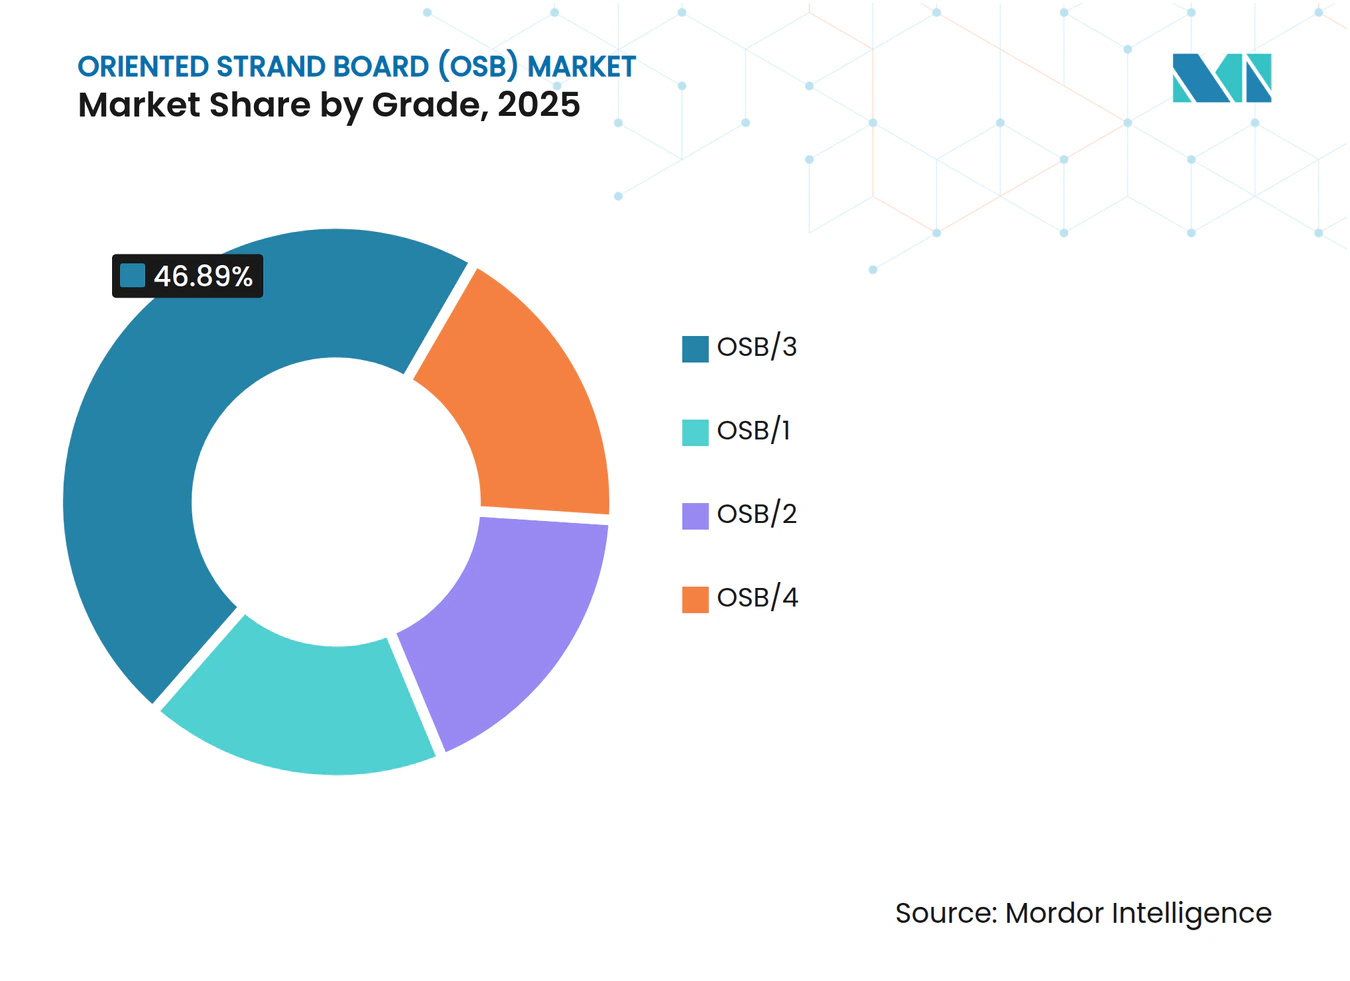
- Nach Güte erfasste OSB/3 im Jahr 2025 einen Anteil von 46,89 % am Markt für Oriented Strand Board und verzeichnete dabei die schnellste CAGR von 4,61 % bis 2031.
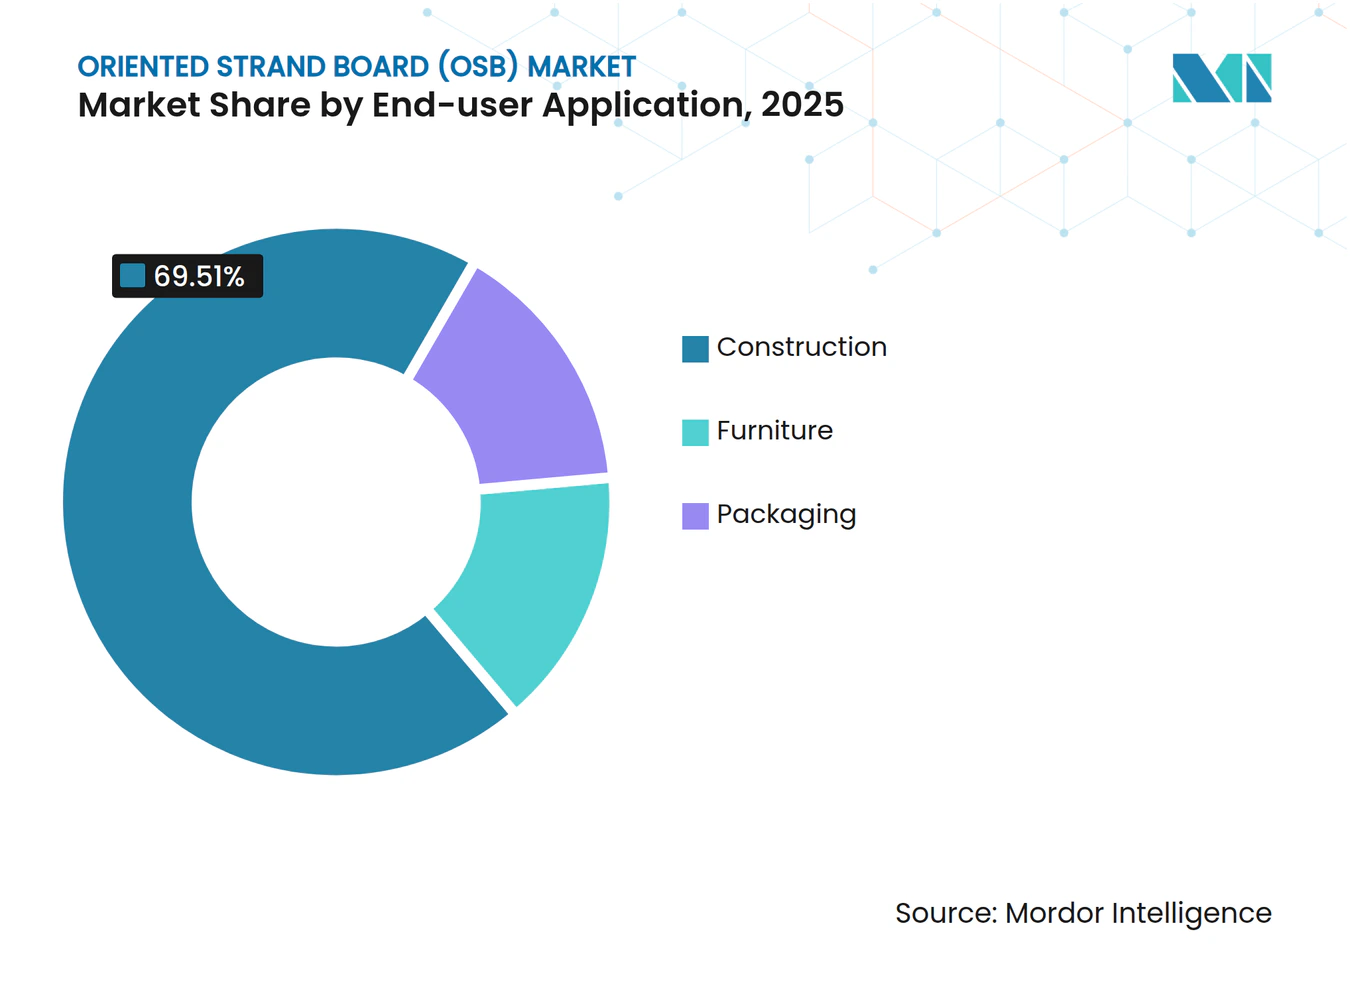
- Nach Endverbraucheranwendung hielt das Bausegment im Jahr 2025 einen Anteil von 69,51 % an der Marktgröße für Oriented Strand Board und wird voraussichtlich mit einer CAGR von 4,35 % zwischen 2026 und 2031 wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 60,12 %; der Asien-Pazifik-Raum wächst bis 2031 mit einer CAGR von 6,28 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstige Substitution von Sperrholz | +0.9% | Global, mit stärkster Akzeptanz in Nordamerika und aufstrebenden Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung der globalen Bautätigkeit | +0.8% | Nordamerika, Europa, Asien-Pazifik (Indien, Südostasien) | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsgetriebene Nachfrage nach Ingenieurholz | +0.7% | Europa, Nordamerika, mit Ausstrahlungseffekten auf städtische Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Boom im modularen und vorgefertigten Wohnungsbau | +0.6% | Nordamerika, Europa, Japan, Australien | Mittelfristig (2–4 Jahre) |
| CO₂-Gutschriftanreize für holzbasierte Materialien | +0.4% | Nordamerika, EU, mit Pilotprogrammen in Brasilien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige Substitution von Sperrholz
OSB genießt einen konstanten Preisvorteil gegenüber Sperrholz. Dieser Preisvorteil treibt eine stetige Verschiebung in den Ausschreibungen für Einfamilienhäuser und leichte Gewerbeprojekte voran. Bauunternehmer im Südosten der USA und in den kanadischen Prärien entscheiden sich zunehmend für OSB bei Dachschalung und Wandaussteifung. Die gleichmäßige Strangausrichtung von OSB bietet eine zuverlässige Schertragfähigkeit. Darüber hinaus reduzieren vorkonfektionierte Zuschnittspakete von OSB den Verschnitt auf der Baustelle, was zu erheblichen Arbeitskosteneinsparungen führt, insbesondere in Regionen mit hohen Mindestlöhnen. Während Sperrholz für Außenanwendungen, die eine überlegene Kantendichtung erfordern, eine Nische behält, begrenzt dies den praktischen Marktanteil von OSB bei der strukturellen Beplankungsnachfrage. Da jedoch furnierqualitätsfähige Stämme knapper werden und Sperrholzwerke mit steigenden Rohholzkosten zu kämpfen haben, wird der Schwung zugunsten von OSB mittelfristig voraussichtlich anhalten.
Ausweitung der globalen Bautätigkeit
Im Jahr 2025 verzeichnete die gesamte Bauleistung ein moderates Wachstum. Segmente wie Wohnungsbau und Infrastruktur, die stark auf Oriented Strand Board (OSB) angewiesen sind, zeigten jedoch eine stärkere Entwicklung. Dank Indiens Wohnungsbauinitiativen, die den Bau von Wohngebäuden mit Ingenieurholzspezifikation vorantrieben, stieg der Wohnungsbau stark an. Gleichzeitig stützten sich Vietnam beim Ausbau seiner Autobahnen und Indonesien bei seinem neuen Hauptstadtprojekt stark auf temporäre Schalungen. Auftragnehmer zeigten in diesen Fällen eine klare Präferenz für wiederverwendbare OSB-Platten gegenüber herkömmlichem Sperrholz. Obwohl der Einbruch des chinesischen Immobilienmarktes zu einem Rückgang der jährlichen OSB-Nachfrage führte, wurde die Auswirkung teilweise abgemildert. Dies war größtenteils auf die Umleitung nordamerikanischer und europäischer OSB-Exporte in Richtung Indien und ASEAN-Märkte zurückzuführen. Somit ist die Entwicklung des OSB-Marktes zunehmend an die Bautätigkeit im aufstrebenden Asien geknüpft, anstatt von einer einzelnen Nation dominiert zu werden.
Nachhaltigkeitsgetriebene Nachfrage nach Ingenieurholz
Regulatorische CO₂-Gutschriftmechanismen verwandeln OSB-Platten in messbare Kohlenstoffsenken. Diese Gutschriften finanzieren Harzaufrüstungen und die Elektrifizierung von Trockenöfen. In der EU müssen öffentliche Projekte ab 2028 Materialien mit negativer eingebetteter Kohlenstoffbilanz beziehen – eine Anforderung, die OSB erfüllt, wenn das Holz FSC- oder PEFC-zertifiziert ist[1]. Viele nordamerikanische Werke verfügen bereits über eine Rückverfolgbarkeitszertifizierung, was der Region einen Vorsprung bei der Monetarisierung von Grünprämien verschafft. Diese Maßnahmen bilden gemeinsam einen langfristigen strukturellen Treiber für den Markt für Oriented Strand Board.
Boom im modularen und vorgefertigten Wohnungsbau
Im Jahr 2025 stiegen die US-amerikanischen Wohnungsbaugenehmigungen für werkseitig gefertigte Häuser, da Projektentwickler auf Verkürzungen der Bauzeit abzielten[2]. Um den Straßentransport zu überstehen, erfordern modulare Konstruktionen häufig dickeres OSB, typischerweise etwa 15,9 mm, was den Plattenverbrauch pro Einheit erhöht. Nach der Einführung provinzieller Anreize stiegen Kanadas Aufträge für modulares Bauen stark an. In Japan führte eine Lockerung der Höhenbeschränkungen für Holzbauten zu einem Anstieg der OSB-Importe. Die zehn größten modularen Bauunternehmen in Nordamerika, die nun einen erheblichen Anteil der gesamten OSB-Käufe ausmachen, konsolidieren sich. Diese Konsolidierung führt zu vorhersehbaren Abnahmemengen, engt jedoch auch die Werksmargen durch Mengenverhandlungen ein. Dennoch positioniert die stetige Nachfrage trotz dieses Margendrucks den vorgefertigten Wohnungsbau als einen robusten Wachstumspfad für den Markt für Oriented Strand Board.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Formaldehyd- und VOC-Vorschriften | -0.5% | Global, am strengsten in Kalifornien, der EU, Japan, mit Ausstrahlungseffekten auf exportorientierte Hersteller | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Holzfasern | -0.4% | Nordamerika, Europa, mit Ausstrahlungseffekten auf importabhängige Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Übernahme von Brettsperrholz (CLT) verdrängt strukturellen Marktanteil | -0.3% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum, wo mehrgeschossiger Holzbau regulatorische Genehmigung erhält | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Formaldehyd- und VOC-Vorschriften
Die CARB-Phase-2-Grenzwerte Kaliforniens drängen OSB-Werke zur Verwendung von Harzen mit extrem niedrigen Emissionen. Dieser Wandel vollzieht sich trotz aktueller Regelungen, die Platten ausnehmen, da große Einzelhändler eine einheitliche Einhaltung über alle Produkte hinweg fordern. Der Übergang von Phenol-Formaldehyd zu MDI erhöht die Harzkosten – eine Belastung, die kleinere Werke nur schwer absorbieren können. Die EU-Grenzwerte der Klasse E1, die seit Januar 2025 vorgeschrieben sind, haben zahlreiche türkische und russische Exporteure zur Nachrüstung oder zum Marktaustritt gezwungen, was zu einer Verringerung des externen Angebots geführt hat. Japans strenge Innenraumluftstandards schränken die Verwendung von unversiegeltem OSB weiter ein. Während große Hersteller mit eigenen Harzanlagen diese Veränderungen problemlos bewältigen, beschleunigen die sich entwickelnden Vorschriften die Konsolidierung und hemmen kurzfristig das Wachstum des Marktes für Oriented Strand Board.
Preisvolatilität bei Holzfasern
Im Jahr 2025 erlebten die Kosten für Strangfasern, die die Hälfte der OSB-Herstellungskosten ausmachen, einen Anstieg von Hoch- zu Tiefpunkt. Dieser Anstieg wurde durch Sägewerksstilllegungen verursacht, die das Angebot an Restspänen reduzierten, kombiniert mit einem erhöhten Energiebedarf für Biomasse, der wiederum die Zellstoffholzmärkte verknappte. Die Stumpage-Preise für Südliche Gelbkiefer im Südosten der USA stiegen im Jahresvergleich. Gleichzeitig stiegen die Espenholzpreise in den Lake States und den Prärien, angeheizt durch den Wettbewerb mit Brettsperrholzwerken um ähnliche Güten. Werke, die mehr als 150 km von Holzbeständen entfernt liegen, sahen sich aufgrund von Dieselzuschlägen mit zusätzlichen Lieferkosten konfrontiert. Da nur ein kleiner Prozentsatz der Hersteller Faserabsicherungsinstrumente nutzt und die Mehrheit damit vierteljährlichen Preisschwankungen ausgesetzt ist, könnte diese anhaltende Volatilität neue Greenfield-Projekte abschrecken und die langfristige CAGR für den Markt für Oriented Strand Board dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Güte:
OSB/3 verankert die tragende NachfrageOSB/3 hielt 46,89 % des Volumens im Jahr 2025 und wird voraussichtlich den Markt für Oriented Strand Board mit einer CAGR von 4,61 % bis 2031 anführen. Mit einer Zertifizierung für tragende und feuchtigkeitsbeständige Anwendungen bedient OSB/3 einen erheblichen Teil der nordamerikanischen und europäischen Beplankungsnachfrage. Diese Eigenschaft macht separate Lagerbestände für Trocken- und Feuchtigkeitsgüten überflüssig. Während OSB/4, das auf hochfeuchte Strukturanwendungen zugeschnitten ist, einen kleineren Marktanteil einnimmt, verzeichnet es ein Wachstum, das durch Vorschriften in küstennahen Regionen angetrieben wird, die für Hurrikane und Taifune anfällig sind. OSB/1 und OSB/2, die einen nennenswerten Marktanteil halten, bleiben zurück, was auf einen möglichen Ausstieg hindeutet, da Bauunternehmer zu leistungsstärkeren Güten tendieren.
Selbst bei einem Kostenanstieg sichert die zunehmende Verwendung von MDI-Harzen in OSB/3 und OSB/4 nicht nur LEED- und BREEAM-Punkte, sondern steigert auch die durchschnittlichen Verkaufspreise. Im Gegensatz dazu tendieren kleinere Werke ohne Harzintegration zu OSB/1 und OSB/2. Dieser Trend unterstreicht eine zweigeteilte Dynamik im Markt für Oriented Strand Board, bei der die Güteführerschaft zunehmend mit der Einhaltung von Umweltvorschriften einhergeht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucheranwendung:
Bau dominiert das VolumenDer Bau absorbierte 69,51 % des Verbrauchs im Jahr 2025 und wird mit einer CAGR von 4,35 % wachsen, wodurch seine Rolle als zentraler Nachfragepfeiler für den Markt für Oriented Strand Board erhalten bleibt. Wand- und Dachbeplankung, die einen erheblichen Teil der Bauanwendung ausmacht, profitiert von der Maßhaltigkeit von OSB, die das Herausdrücken von Befestigungsmitteln und das Reißen von Trockenbauplatten in Ingenieurrahmen minimiert. Gleichzeitig verzeichnet die Betonschalung trotz ihres geringeren Volumens das schnellste Wachstum, da Auftragnehmer zunehmend Platten bevorzugen, die bis zu einem Dutzend Mal wiederverwendet werden können.
Möbel, angetrieben durch den Reiz sichtbarer Stränge in kostengünstiger Wohnraumdekoration, machen einen nennenswerten Anteil am Volumen aus und wachsen stetig. Verpackung hält einen beachtlichen Anteil; leichtere OSB-Paletten reduzieren nicht nur die Exportfrachtkosten, sondern beginnen auch, Massivholzalternativen in den Lieferketten von Elektronik- und Automobilteilen zu ersetzen. Während andere Endanwendungen den Markt diversifizieren, bleibt der Bau die dominierende Kraft, die die Zukunft des Marktes für Oriented Strand Board gestaltet.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Oriented Strand Board (OSB) Markt
Nordamerika kontrollierte 60,12 % des Volumens im Jahr 2025, gestützt durch den Betrieb zahlreicher Werke und einer robusten, integrierten Holzversorgungskette. Allerdings liegt das Wachstum hinter dem globalen Durchschnitt zurück. Dieses schleppende Wachstum wird auf steigende Hypothekenzinsen in den USA zurückgeführt, die Baugenehmigungen für Einfamilienhäuser dämpfen, sowie auf steigende Holzeinschlagsgebühren in Kanada. Während sich die Marktgröße für Oriented Strand Board (OSB) in Nordamerika stabilisiert, profitiert sie weiterhin von hohen Margen dank geografischer Vorteile.
APAC Oriented Strand Board (OSB) Markt
Asien-Pazifik, mit einem bedeutenden Marktanteil, befindet sich auf einem Wachstumskurs mit einer Wachstumsrate von 6,28 % bis 2031. Der Schwung in Indien ist größtenteils dem Pradhan Mantri Awas Yojana zu verdanken, der den OSB-Verbrauch erheblich angekurbelt hat. Unterdessen kanalisieren sowohl Vietnam als auch Indonesien erhebliche Infrastrukturinvestitionen in Schnellstraßen und neue Städte, mit Schwerpunkt auf schalungsintensiven Bauweisen. Selbst inmitten einer Immobilienkorrektur in China halten Infrastrukturprojekte in den westlichen Provinzen eine Basisnachfrage aufrecht. Angesichts der Importabhängigkeit Süd- und Südostasiens besteht jedoch ein spürbarer Aufschlag auf die Landekosten. Dieses Szenario bietet eine lukrative Chance für lokale Investoren, die Greenfield-Kapazitäten in Betracht ziehen.
EMEA und Südamerika Oriented Strand Board (OSB) Markt
Europa verzeichnet mit einem stabilen Marktanteil ein kontinuierliches Wachstum. Der Vorstoß in Richtung Niedrigstenergiegebäude treibt einen Anstieg im Holzrahmenbau voran. Dennoch drohen Herausforderungen durch strenge Harzvorschriften und ein knappes Angebot an Industrieholz, die beide den Gewinnmargen zusetzen. Südamerika, mit einem bescheidenen Marktanteil, befindet sich auf einem Wachstumspfad. Brasilien insbesondere nutzt seinen Plantagen-Eukalyptus und macht ihn zu einem lukrativen Exportprodukt für OSB. Im Nahen Osten und Afrika, mit einem bescheidenen Anteil, besteht eine starke Abhängigkeit von Importen, insbesondere für großflächige Schalungen bei ambitionierten Gigaprojekten. Während hohe Frachtkosten Herausforderungen darstellen, verspricht die Dynamik aus anhaltenden Öleinnahmen eine robuste Pipeline für langfristige Bauvorhaben.
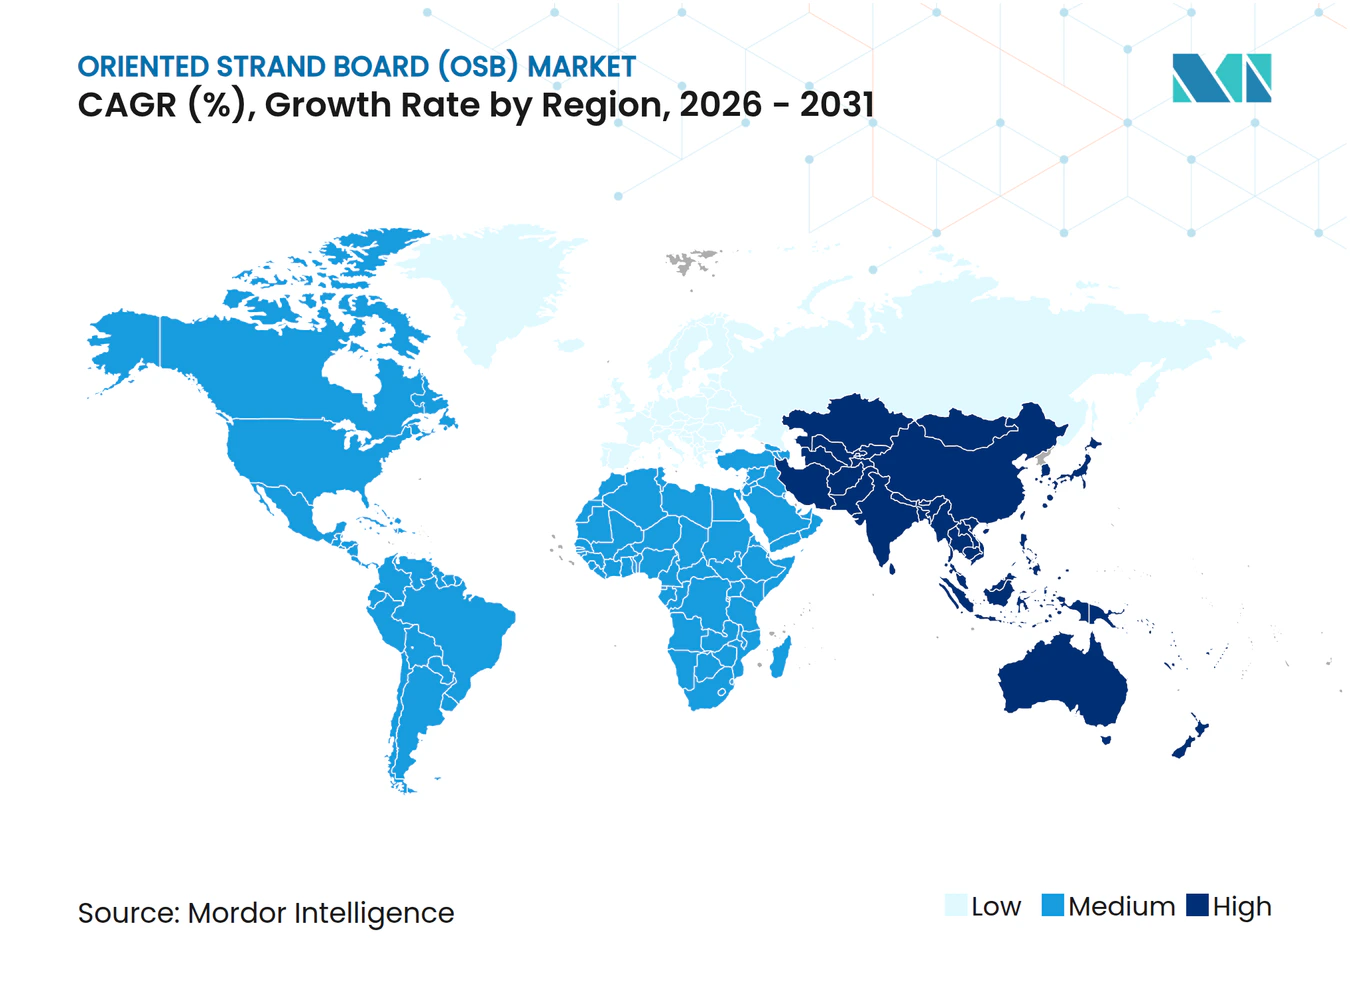
Regionale Ausgaben
Regulatorisches Umfeld
OSB-Hersteller agieren innerhalb eines sich verschärfenden Emissions- und Produktkonformitätsrahmens, der den Marktzugang zunehmend an verifizierte emissionsarme Harze und Drittzertifizierungen koppelt. In den Vereinigten Staaten legt TSCA Title VI (Formaldehyde Standards for Composite Wood Products Act) nationale Formaldehyd-Emissionsgrenzwerte für Holzverbundwerkstoffe fest, einschließlich OSB, was die Harzauswahl und Dokumentationspraktiken für sowohl inländische als auch importierte Platten beeinflusst.
Auch die Vorschriften für Luftemissionen bei der Herstellung von Holzverbundwerkstoffen entwickeln sich weiter. Im Juli 2026 finalisierte die US-Umweltschutzbehörde (EPA) Aktualisierungen der National Emission Standards for Hazardous Air Pollutants (NESHAP) für Sperrholz und Holzverbundwerkstoffe, wodurch die Compliance-Anforderungen für Plattenwerke und deren Kontrolltechnologien verschärft wurden. Exportorientierte Hersteller beobachten außerdem die Formaldehydklassen und Kennzeichnungssysteme in wichtigen Importregionen, einschließlich der EU-E1-bezogenen Erwartungen und der Ausrichtung am PS-2-Leistungsstandard, da Beschaffungsrichtlinien und Einzelhandelsspezifikationen häufig eine einheitliche Compliance über Produktlinien hinweg verlangen, statt marktspezifischer Formulierungen.
Wertschöpfungskettenanalyse
Die OSB-Wertschöpfungskette beginnt mit der Beschaffung von Holzfasern (Faserholz und Stämme kleinen Durchmessers sowie Reststoffe, sofern verfügbar) und erstreckt sich über die Versorgung mit Harzen und Additiven (hauptsächlich Phenol-Formaldehyd- und MDI-Bindemittel sowie Wachse), die Plattenherstellung, den Vertrieb bis hin zur nachgelagerten Verarbeitung in den Bereichen Bau, Möbel und Verpackung. Die Produktionswirtschaftlichkeit hängt stark von der Nähe zu Holzeinzugsgebieten und stabilen Fasertransportkosten ab, weshalb Werke typischerweise in holzreichen Regionen angesiedelt werden, um Transportentfernungen und die Anfälligkeit gegenüber Schwankungen bei den Dieselfrachtkosten zu begrenzen.
Zu den zentralen Fertigungsschritten zählen Holzkonditionierung und Entrindung, Strand-/Wafer-Produktion, Trocknung und Sortierung, Harz- und Wachsmischung, Bildung mehrschichtiger Matten, Heißpressen sowie Endbearbeitung oder Zuschnitt. Normen und Compliance-Anforderungen wie PS 2 in den Vereinigten Staaten und die Ausrichtung an EN 300/EN 13986 in Europa und dem Vereinigten Königreich prägen Qualitätssysteme, Kennzeichnung und Prüftakt. Mit der Verschärfung der Formaldehyd- und VOC-Grenzwerte gehen Werke im Allgemeinen zu emissionsärmeren Harzsystemen über, insbesondere MDI, begleitet von strengerer Prozesskontrolle. Der Vertrieb erfolgt typischerweise über Baustoffhändler und große Einzelhandelskanäle für Beplankung und Unterlagsböden, wobei die projektgetriebene Nachfrage von Modulbauern und Schalungsnutzern den Wert konsistenter Dickentoleranzen, zuverlässiger Logistik und zertifizierter Materialflüsse mit lückenloser Herkunftskette erhöht.
Wettbewerbslandschaft
Marktkonzentration
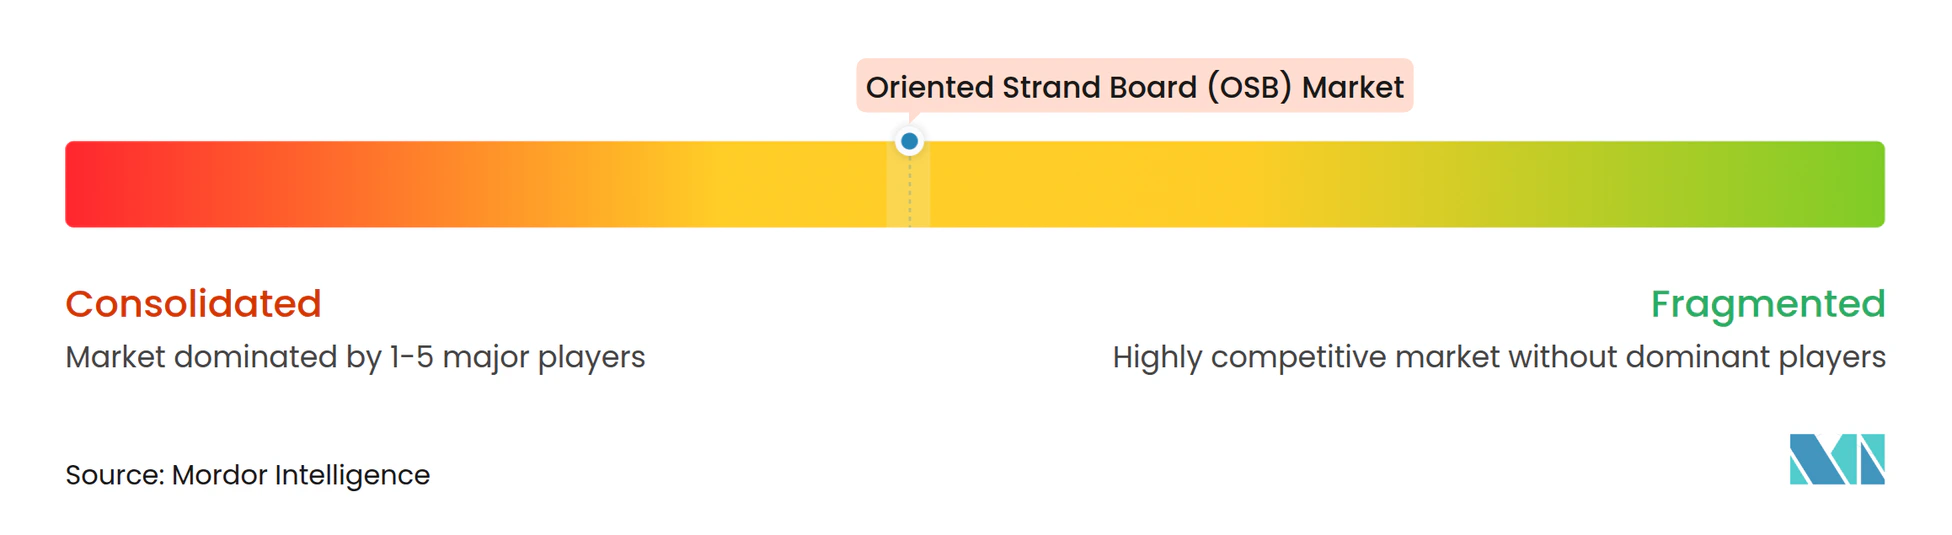
Der Markt für Oriented Strand Board ist mäßig konsolidiert. Anstatt Kapazitätswettläufe zu führen, konzentrieren sich die Hersteller nun auf disziplinierte Einschränkungen und Harztehnologie-Upgrades. West Frasers unbefristete Schließung seines Werks in High Level im Jahr 2026 ist ein kalkulierter Rückzug, der die Referenzpreise stabilisiert hat. IKEA plant eine Rückwärtsintegration in seinem rumänischen Komplex, was signalisiert, wie große nachgelagerte Nutzer in die Produktion einsteigen könnten, um Kosten und ESG-Compliance zu kontrollieren. Hybride OSB-Brettsperrholz-Platten, die von Huber Engineered Woods patentrechtlich entwickelt werden, zielen darauf ab, die Strukturkosten im mittleren Hochbau zu senken und gleichzeitig Feuerschutzklassen zu erhalten – ein Zeichen dafür, dass Verbundlösungen traditionelle Plattengrenzen verwischen könnten.
Marktführer der Oriented Strand Board (OSB) Branche
-
West Fraser
-
Louisiana-Pacific Corporation
-
Kronoplus Limited
-
Weyerhaeuser Company
-
EGGER
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Oriented Strand Board (OSB) Markt Unternehmen in diesem Bericht
- Arbec Forest Products Inc.
- Besgrade Plywood Sdn. Bhd.
- Coillte
- EGGER
- J.M. Huber Corporation
- Koch IP Holdings, LLC
- Koyuncuoğlu Group of Companies
- Kronoplus Limited
- Louisiana-Pacific Corporation
- RoyOMartin
- Sonae Arauco
- STRANDPLYOSB
- Swiss Krono Group
- Tolko Industries Ltd.
- West Fraser
- Weyerhaeuser Company
- Yalong Wood
Marktchancen und Zukunftsaussichten
Es entsteht eine deutlichere Kluft zwischen Standard-Beplankung und leistungsstärkeren, compliance-orientierten OSB-Lösungen, die den Arbeitsaufwand vor Ort reduzieren und die Einhaltung von Vorschriften oder Programmen vereinfachen. Integrierte Funktionsschichten, wie luftdichte oder feuchtigkeitsregulierende Komponenten, sowie feuerhemmend behandeltes OSB zielen auf energieeffizientes Bauen und strengere Brandschutzvorgaben ab und helfen den Herstellern zudem, sich von rein zyklusgetriebener Standardware zu lösen. Im Jahr 2026 ist diese Produktaktivität sichtbar, unter anderem durch MEDITE SMARTPLY, das eine OSB/3-Platte mit integrierter Feuchtigkeitsregulierungsschicht für luftdichtes Bauen vermarktet, und LP Building Solutions, das sein Angebot an feuerhemmend behandeltem OSB ausbaut.
Auf der Angebotsseite konzentrieren sich die konkretesten Chancen auf Brownfield-Modernisierungs- und Umbauprojekte, die die Ausbeute steigern, die Energieintensität senken und mit den Emissionsvorgaben in Einklang stehen, anstatt sich ausschließlich auf Greenfield-Werksbauten zu konzentrieren. In Nordamerika umfassen angekündigte Reinvestitionen und Erweiterungen an bestehenden Standorten die von RoyOMartin unterstützte Finanzierung einer Kapazitätserweiterung in Texas sowie ein Modernisierungsprogramm im OSB-Werk von Georgia-Pacific in Englehart, Ontario, das neue thermische Energiesysteme und eine angegebene Kapazitätssteigerung umfasst. In Europa ist ebenfalls eine umbaubasierte Kapazitäts- und Mixoptimierung im Blick, etwa der Schritt von Swiss Krono, eine Spanplattenlinie in Frankreich auf OSB umzustellen. Gleichzeitig unterstützt Innovation bei Harzen und Bindemitteln, einschließlich ligninbasierter Bindemittel, einen Weg, um strengere Anforderungen an die Raumluftqualität und Beschaffungsvorgaben zu grauer Energie zu erfüllen, ohne sich ausschließlich auf die Kostenweitergabe von MDI zu verlassen.
Neueste Industrielle Entwicklungen in Oriented Strand Board (OSB) Markt
- Juli 2026: Swiss Krono leitete eine Umstellung seiner Spanplattenlinie im Werk Sully-sur-Loire in Frankreich auf OSB-Produktion ein, um seinen Produktmix nach Störungen am Standort neu auszurichten. Der Schritt fügt einen erheblichen potenziellen OSB-Angebotshebel in Europa hinzu und signalisiert das anhaltende Interesse an risikoärmeren Umbauten gegenüber Greenfield-Projekten.
- Dezember 2025: West Fraser beschloss, den Betrieb seines OSB-Werks in High Level, Alberta, einzustellen, mit einer geplanten Schließung im Frühjahr 2026 nach einem Herunterfahren und der Nutzung vorhandener Holzvorräte. Die Maßnahme entzog dem Markt 860 Millionen Quadratfuß (auf 3/8-Zoll-Basis) an Kapazität und verstärkte den Branchentrend zu Produktionskürzungen, um die Preise nach früherer Volatilität zu stabilisieren.
- Dezember 2024: Kronospan nahm ein OSB-Werk im Wert von 200 Millionen EUR in Riwne, Ukraine, in Betrieb und fügte eine jährliche Kapazität von 700.000 Kubikmetern hinzu. Diese Investition erweiterte das osteuropäische OSB-Produktionspotenzial und schuf eine zusätzliche regionale Quelle zur Deckung der Nachfrage nach Bau- und Industrieplatten.
Oriented Strand Board (OSB) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Markt die Produktion und den Verbrauch von Oriented Strand Board (OSB), gemessen als fertiges Plattenvolumen, ausgedrückt in Kubikmetern, über wichtige Regionen und Schlüsselländer hinweg. Der Fokus liegt auf der Nachfrage im Zusammenhang mit Bautätigkeit, Möbelherstellung und Verpackungsbedarf.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Installationsarbeiten, Befestigungsmittel, Beschichtungen und breitere Holzwerkstoffplatten, die kein OSB sind, aus.
Segmentierungsübersicht
- Nach Güte
- OSB/1
- OSB/2
- OSB/3
- OSB/4
- Nach Endverbraucheranwendung
- Bau
- Boden und Dach
- Wand
- Tür
- Stütze und Träger (Schalung)
- Treppe
- Sonstige Bauanwendungen
- Möbel
- Wohnbereich
- Gewerblich
- Verpackung
- Lebensmittel und Getränke
- Industrie
- Pharmazeutisch
- Kosmetik
- Sonstige Verpackung
- Bau
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu OSB-Angebot, Handel und Endverbrauchssignalen, damit die spätere Berechnung auf einem stabilen Fundament steht. Wir stützen uns auf öffentliche Quellen wie FAO-Forstdatenbanken, UN-Comtrade-Zollstatistiken, Veröffentlichungen des US Census Bureau zu Bauausgaben, Eurostat-Bauindikatoren sowie staatliche Serien zu Wohnungsbaubeginnen und Baugenehmigungen in wichtigen Ländern.
Um die Eingaben nutzbar zu machen, werden die Daten in vergleichbare Einheiten standardisiert, nach Zeitraum abgeglichen und mit Jahresberichten der Hersteller, Investorenpräsentationen sowie Veröffentlichungen von Branchenverbänden für Holzplatten und Strukturplatten abgeglichen. Wo die Abdeckung uneinheitlich ist, nutzen wir zusätzlich Patentdatenbanken und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen, um Kapazitätserweiterungen, Änderungen im Produktmix und regionale Exposition zu verstehen. Diese Beispiele sind nicht abschließend; weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu OSB-Güteklassenmix, typischen Anwendungsanteilen und der Preisentwicklung in Abhängigkeit von Harzmaterialien, Holzkosten und Baunachfrage zu überprüfen. Wir sprechen mit einer Mischung aus Herstellern, Händlern, Bauunternehmen und Beschaffungsteams in APAC, EMEA und Amerika, damit regionale Nachfragemuster und Handelsströme mit dem Desk-Datensatz abgeglichen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 13 % | APAC: 40 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 54 % | Amerika: 24 % |
Marktgröße und Prognose
Die Marktgröße wird mit einem Top-down-Ansatz ermittelt, bei dem Bau- und Wohnungsindikatoren in einen Nachfragepool für Strukturplatten übersetzt und anschließend mithilfe validierter Annahmen zu Marktanteilen auf OSB eingegrenzt werden. Das Gesamtergebnis wird durch selektive Bottom-up-Näherungen wie Stichproben zu Werkskapazitäten, Kapazitätsauslastungsbandbreiten und Kanalprüfungen zur OSB-Lieferrichtung bestätigt, was dabei hilft, Lücken dort auszugleichen, wo öffentliche Produktions- oder Handelsreihen nachlaufen.
Zu den wichtigsten Modelleingaben zählen Wohnungsbaubeginne und Baugenehmigungen, Sanierungs- und Modernisierungsaktivitäten, OSB-Importe und -Exporte nach wichtigen Korridoren, Güteklassenmix (OSB/1 bis OSB/4) sowie durchschnittliche Dicke und Anwendungsintensität im Bauwesen. Die Preisentwicklung wird als unterstützende Perspektive behandelt, hauptsächlich um Volumenwechsel gegenüber Sperrholz und regionale Substitutionstrends zu erklären, anstatt eine rein wertbasierte Darstellung zu erzwingen.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch Kurzreihen-Zeitreihentechniken wie exponentielle Glättung bei Nachfrageindikatoren, und gleichen den Ausblick dann mit den Erwartungen der Praktiker zu kurzfristigen Bauzyklen und Kapazitätshochläufen ab. Wo Bottom-up-Angebotsüberprüfungen für ein Land unvollständig sind, überbrücken wir dies mithilfe von Handelsbilanzen und regionalen Verbrauchsstellvertretern und validieren anschließend den impliziten Pro-Kopf-Verbrauch anhand von Interview-Rückmeldungen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Nettoimporttrends, der Richtung der Bauttigkeit und sichtbaren Kapazitätsankündigungen abgeglichen, und Abweichungen werden vor der Freigabe untersucht. Wenn eine Lücke festgestellt wird, werden Annahmen überprüft, die Berechnung wird erneut durchgeführt, und Folgegespräche werden ausgelöst, wenn die Bewegung wesentlich ist.
Jeder Datensatz und jeder Berechnungsschritt durchläuft eine mehrstufige Analysten-Überprüfung, damit Einheitenumrechnungen, Zeitabgleiche und Annahmen zu Marktanteilen über alle Regionen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Bauabschwächungen, neue Kapazitätsinbetriebnahmen oder handelspolitische Veränderungen. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Schätzung des Oriented Strand Board (OSB) Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Marktgrößen für OSB zu sehen, da Teams unterschiedliche Einheiten, Abdeckungsgrenzen und Zeitpunkte für die verwendeten Eingaben wählen. Einige Schätzungen werden als Umsatzmärkte aufgebaut, während andere näher an der physischen Plattennachfrage bleiben, was die scheinbare Größe schnell verändern kann.
Durch die Verfolgung von Wohnungsbaubeginnen, Handelsströmen in Kubikmetern und Güteklassenmix hält Mordor Intelligence die Marktgröße am Plattenvolumen verankert, während einige Quellen auf rein wertbasierte Berichterstattung und breitere Anwendungskategorien setzen, die angrenzende Holzwerkstoffkategorien einschließen können. Unterschiede entstehen auch durch die Art der Währungsumrechnung von Preisen, ob Groß- oder Endverbraucherpreise angenommen werden und ob ein Bericht nach einem wesentlichen Schwung in Bauzyklen oder Plattenpreisen aktualisiert wurde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,77 Millionen Kubikmeter (2025) | |
| Globaler Herausgeber A | 26,20 Milliarden USD (2024) | Verwendet umsatzbasierte Marktgröße mit breiten Anwendungsgruppen, was Preisannahmen widerspiegeln kann und möglicherweise nicht mit der Nachfrageverfolgung in Kubikmetern nach Güteklasse und Endverwendung übereinstimmt. |
| Branchenherausgeber B | 24,20 Milliarden USD (2025) | Berichtet den Marktwert mit Dicken- und Güteklassenrahmen, aber die Umrechnung von Volumen in Wert hängt stark von angenommenen durchschnittlichen Verkaufspreisen und dem gewählten Preispunkt in der Lieferkette ab. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und die Behandlung des Umfangs, da ein Volumenmarkt in Millionen Kubikmetern ohne eine klare und konsistente Preisbrücke nicht direkt mit einem Umsatzmarkt in USD abgeglichen werden kann. Eine praktische Möglichkeit zur Interpretation der Ergebnisse besteht darin, zunächst festzulegen, ob die Entscheidung physische Nachfrage (Kapazitäts- und Handelsplanung) oder Wertnachfrage (Preis- und Umsatzplanung) erfordert, und dann Schätzungen zu vergleichen, die auf derselben Einheit und Abgrenzung aufgebaut sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale Nachfrage nach Oriented Strand Board bis 2031 sein?
Der Verbrauch wird voraussichtlich bis 2031 50,50 Millionen Kubikmeter erreichen und dabei mit einer CAGR von 3,63 % von 42,25 Millionen Kubikmetern im Jahr 2026 wachsen.
Welche Güte führt den globalen Absatz an?
OSB/3 hält 46,89 % des Volumens im Jahr 2025 und wird voraussichtlich aufgrund seiner Zertifizierung für tragende und feuchtigkeitsbeständige Anwendungen dominant bleiben.
Was treibt das schnelle Wachstum im Asien-Pazifik-Raum an?
Indiens Programme für erschwinglichen Wohnungsbau und die Infrastrukturprojekte Südostasiens stützen eine CAGR von 6,28 % für die Region bis 2031.
Wie ist der Wettbewerbsausblick für die Hersteller?
Kapazitätsdisziplin, vertikale Holzintegration und proprietäre Harzbeschichtungen sind die wichtigsten Hebel, die den Unternehmen helfen, eine moderate Konsolidierung aufrechtzuerhalten.