
Marktgröße und Marktanteil für Endometriumablationsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.30 Milliarden US-Dollar |
| Marktgröße (2031) | 1.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.54 % |
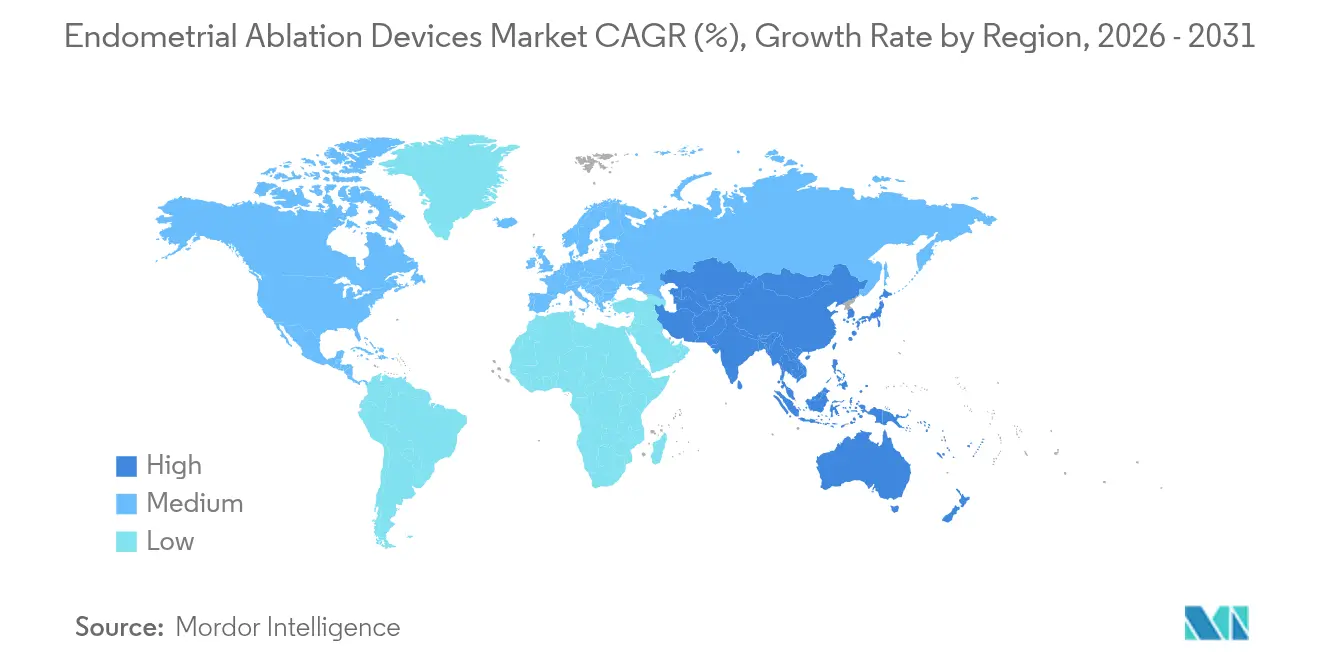
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
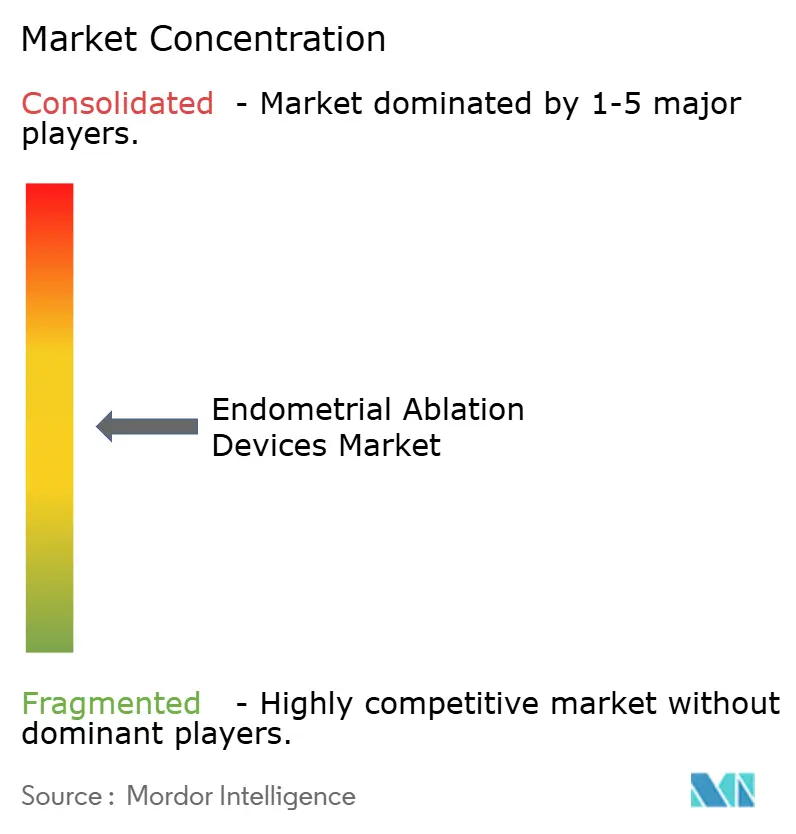
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Endometriumablationsgeräte von Mordor Intelligence
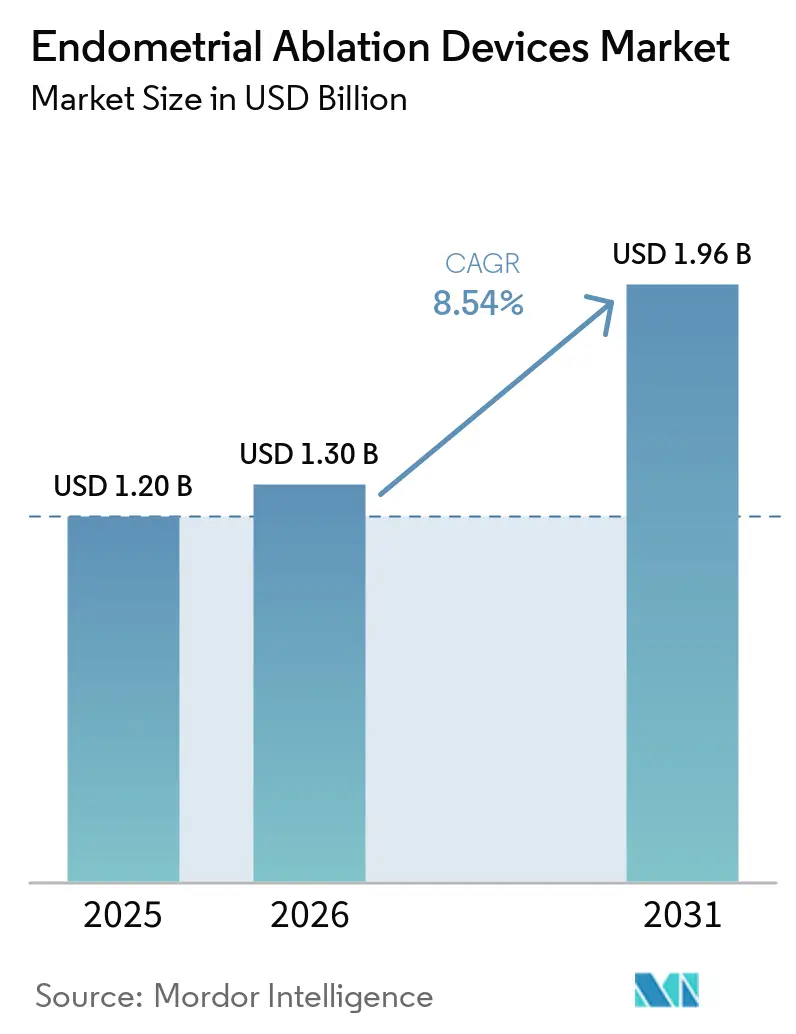
Die Marktgröße für Endometriumablationsgeräte wird für 2025 auf 1,20 Milliarden USD, für 2026 auf 1,30 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,96 Milliarden USD erreichen, mit einer CAGR von 8,54 % von 2026 bis 2031.
Die Nachfrage steigt, da Kliniker die Hysterektomie durch weniger invasive Lösungen zur Behandlung von abnormen Uterusblutungen (AUB) ersetzen. Thermische Systeme bleiben dominant, aber nicht-thermische Technologien skalieren aufgrund ihrer Präzisionsvorteile schnell. Regulatorische Leitlinien, die die Sicherheitsüberprüfung verschärfen, eine breitere Kostenerstattung für ambulante Versorgung sowie Investitionen in Einwegplattformen prägen gemeinsam das kurzfristige Wachstum. Der Wettbewerbsfokus verlagert sich auf KI-gestützte (Künstliche Intelligenz) Führung, wegwerfbare hysteroskopische Instrumente und ambulanzfreundliche Designs, die die Gesamtverfahrenskosten senken.
Wichtigste Erkenntnisse des Berichts
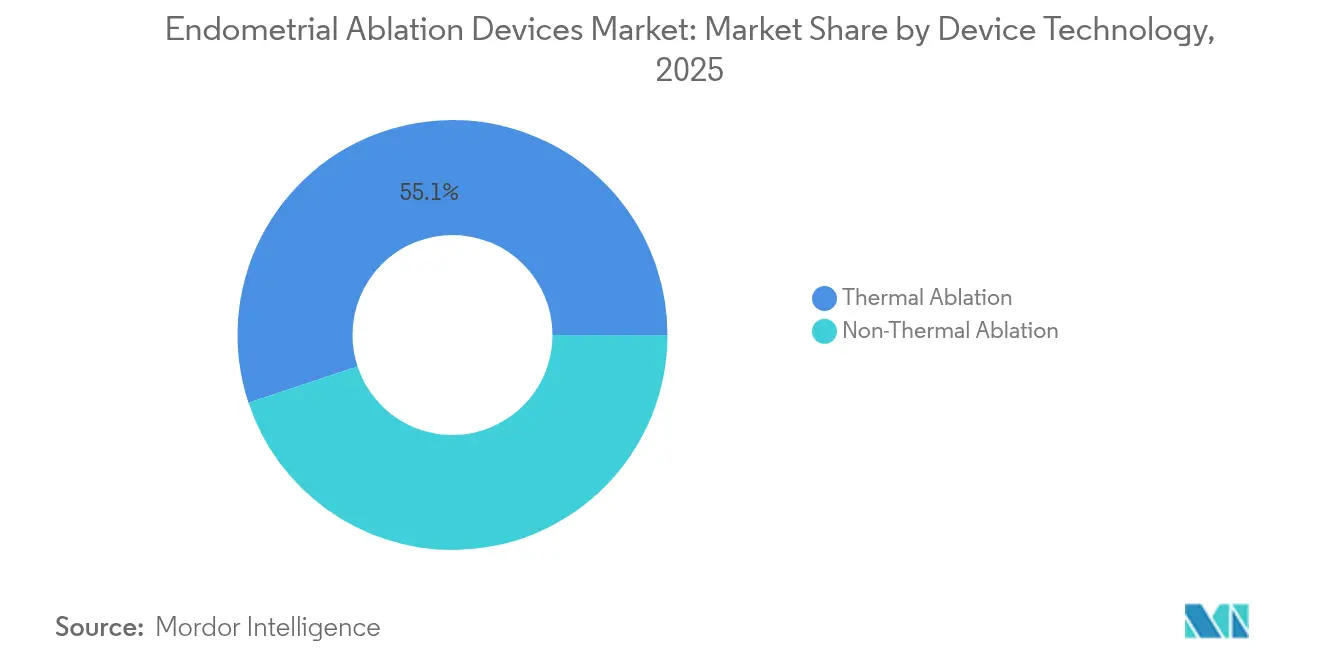
- Nach Gerätetechnologie führten thermische Plattformen mit einem Umsatzanteil von 55,10 % im Jahr 2025, während nicht-thermische Optionen bis 2031 mit einer CAGR von 9,12 % voranschreiten.
- Nach Gerätetyp entfielen 44,10 % des Marktanteils für Endometriumablationsgeräte im Jahr 2025 auf Hochfrequenzsysteme; für Ballonablatoren wird bis 2031 eine Expansion mit einer CAGR von 8,85 % prognostiziert.
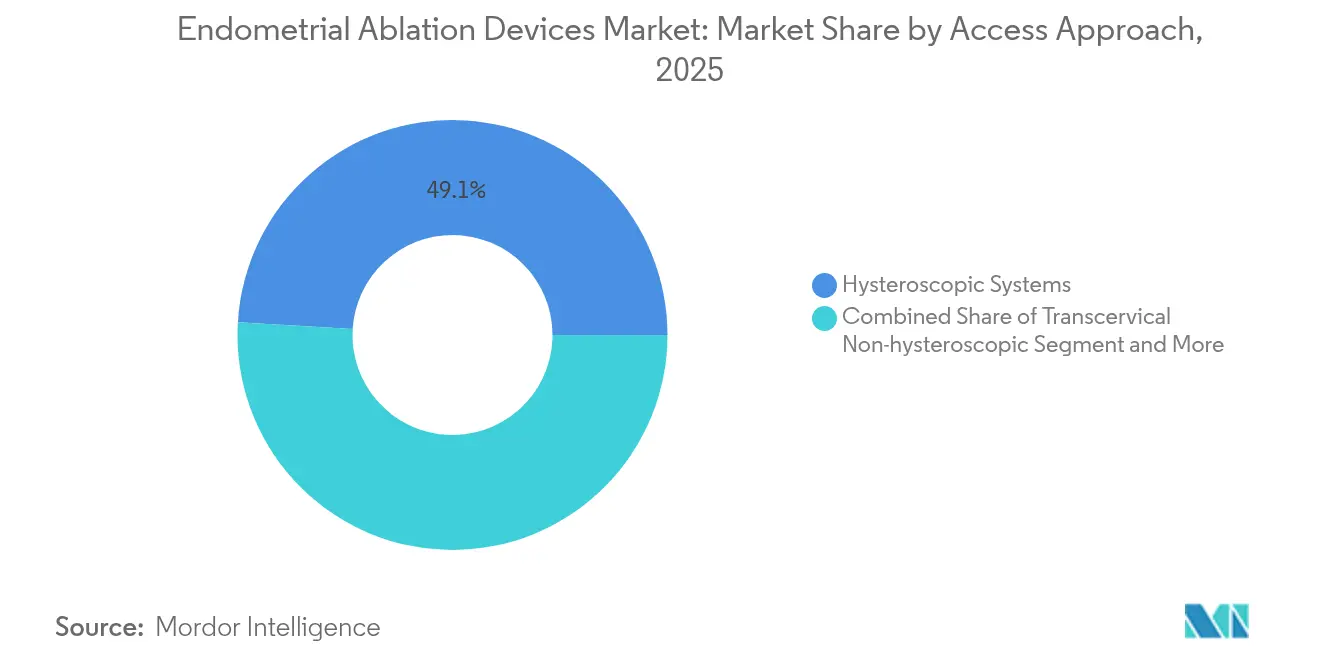
- Nach Zugangsweg hielten hysteroskopische Systeme 49,05 % des Umsatzes im Jahr 2025, wobei bildgeführte extrauterine Eingriffe mit einer CAGR von 11,32 % am schnellsten wachsen.
- Nach Endnutzer erzielten Krankenhäuser 2025 einen Umsatzanteil von 44,30 %, während ambulante chirurgische Zentren (ASCs) bis 2031 mit einer CAGR von 10,05 % zulegen.
- Nach Geografie dominierte Nordamerika mit 41,35 % des Umsatzes im Jahr 2025; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,90 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Steigende Prävalenz von Abnormer Uterusblutung (AUB) | +1.2% | Global, mit stärkeren Auswirkungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Minimal-Invasiven Gynäkologischen Eingriffen | +0.8% | Global, beschleunigt in aufstrebenden APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Rasante Verlagerung ambulanter Eingriffe in Ambulante Chirurgiezentren | +1.5% | Kern Nordamerika und EU, Ausdehnung nach APAC | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Erstattungsabdeckung für Ambulante Ablation | +0.9% | Nordamerika als Hauptmarkt, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| KI-Gestützte Bildgebung zur Verbesserung der Verfahrensgenauigkeit | +1.1% | Frühe Einführung in Nordamerika und EU, APAC folgt | Langfristig (≥ 4 Jahre) |
| Aufkommen von Einweg-Hysteroskopischen Systemen zur Verringerung des Infektionsrisikos | + 0.7% | Global, zunächst mit Fokus auf Premium-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Abnormer Uterusblutung (AUB)
AUB betrifft 14–25 % der Frauen im reproduktionsfähigen Alter, und die Inzidenz steigt in der Altersgruppe der 40- bis 50-Jährigen. Neuere Erkenntnisse weisen auf starke Menstruationsblutungen als unabhängigen kardiovaskulären Risikofaktor hin, was Kliniker dazu veranlasst, früher im Behandlungspfad eine definitive Therapie einzuleiten[1]. Ein größeres Bewusstsein erweitert die behandelbare Bevölkerung und hält die Nachfrage nach Ablation aufrecht, wodurch der Markt für Endometriumablationsgeräte wächst.
Wachsende Nachfrage nach Minimal-Invasiven Gynäkologischen Eingriffen
Verbesserte Bildgebung, wie etwa die Indocyaningrün-Fluoreszenz, senkt die Komplikationsraten, während neuartige Manipulationsmethoden die Operationszeit um 25 % verkürzen. Ambulante Ablation senkt die Kosten pro Patient um 1.498 USD, was minimal-invasive Versorgung für Kostenträger und Anbieter gleichermaßen attraktiv macht.
Rasante Verlagerung ambulanter Eingriffe in Ambulante Chirurgiezentren
Die Patientenzufriedenheit bleibt hoch, wobei 96 % der Patienten fünf Jahre nach der NovaSure-Behandlung über eine anhaltende Blutungsreduktion berichten[2]. Kostenträger bevorzugen Eingriffe in ambulanten Chirurgiezentren, die Einrichtungsgebühren reduzieren, und Gerätehersteller haben mit Systemen reagiert, die für raumsparende Umgebungen optimiert sind.
KI-Gestützte Bildgebung zur Verbesserung der Verfahrensgenauigkeit
Deep-Learning-Algorithmen erkennen uterine Pathologien in Ultraschallaufnahmen mittlerweile mit einer Genauigkeit von 99 % und bieten intraprozedurale Führung, die Ergebnisse standardisiert und die Ausbildungshürde für neue Operateure senkt. Die KI-Integration differenziert Premium-Angebote im Markt für Endometriumablationsgeräte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Ungünstige oder Heterogene Regulatorische Wege | -0.6% | Global, mit unterschiedlicher Intensität je nach Region | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für Fortgeschrittene RF- und HIFU-Plattformen | -0.4% | Schwerpunkt Schwellenmärkte, ausgewählte Industriemärkte | Mittelfristig (2–4 Jahre) |
| Mangel an Ausgebildeten Hysteroskopisten in Schwellenmärkten | -0.3% | Schwerpunkt APAC, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Langsame Verfahrensadoption Aufgrund von Bedenken hinsichtlich des Erhalts der Fruchtbarkeit | -0.2% | Global, mit kulturellen Unterschieden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungünstige oder Heterogene Regulatorische Wege
Divergierende Vorschriften verlängern die Zulassungsfristen und erhöhen die Compliance-Kosten. Die Entwurfsleitlinien der FDA zu thermischen Effekten erhöhen die Anforderungen an Vormarkierungsdaten, und Indiens sich entwickelnder Rahmen schafft Unsicherheit für ausländische Marktteilnehmer.
Hohe Investitionskosten für Fortgeschrittene RF- und HIFU-Plattformen
Die Vorabinvestitionen für Klasse-III-Systeme können 5 Millionen USD übersteigen, was die Budgets in kostenempfindlichen Regionen belastet und die Einführung verzögert, bis das Volumen die Kosten pro Eingriff senkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetechnologie:
Thermische Dominanz steht vor nicht-thermischer DisruptionThermische Plattformen erwirtschafteten im Jahr 2025 55,10 % des Umsatzes und bestätigen damit ihre Rolle als klinischer Eckpfeiler des Marktes für Endometriumablationsgeräte. Bewährte Sicherheit und Vertrautheit unter Chirurgen untermauern diese Führungsposition. Nicht-thermische Modalitäten werden derweil mit einer CAGR von 9,12 % wachsen. Kryoablation gewinnt durch die zunehmende Verbreitung in Europa Marktanteile, und MRI-gestützter fokussierter Ultraschall erhielt im Jahr 2024 fünf neue therapeutische Indikationen.
Die Wettbewerbsdynamik hängt nun von Spezialanwendungen ab, bei denen thermische Grenzen auftreten – beispielsweise in Fällen, die eine besonders präzise Gewebeschonung erfordern. Diese Verschiebung erweitert den klinischen Anwendungsbereich nicht-thermischer Lösungen, ohne die thermischen Umsatzströme unmittelbar zu schmälern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
RF-Systeme führen, während Ballon-Technologien rasant wachsenHochfrequenzsysteme repräsentierten 2025 einen Umsatzanteil von 44,10 %, und ihre breite Einsatzfähigkeit hält sie im Mittelpunkt der Verfahrensvolumina. Ballonablatoren sind jedoch bis 2031 auf eine CAGR von 8,85 % ausgerichtet, da vereinfachte Einwegmodelle das Infektionsrisiko und die Lernkurve reduzieren. Hologics Smart-Depth-Technologie und die Bewertung der Kavitätsintegrität verankern weiterhin die Beliebtheit von Hochfrequenzsystemen, während Minervas Silikongeflecht-Array zeigt, wie Designdifferenzierung die Akzeptanz von Ballonablatoren vorantreibt.
Die Marktgröße für Endometriumablationsgeräte im Bereich der Ballon-Technologien soll innerhalb der Gerätetyp-Hierarchie am schnellsten expandieren, was einen branchenweiten Schwenk hin zu ambulanzfreundlichen Instrumenten unterstreicht.
Nach Zugangsansatz:
Hysteroskopische Dominanz durch bildgestützte Innovation herausgefordertHysteroskopische Systeme lieferten im Jahr 2025 49,05 % des Umsatzes und bleiben der Goldstandard bei der Visualisierung. MRI-gestützte und ultraschallgestützte extrauterine Ablation, die als Klasse-III-Produkte reguliert ist, gewinnt jedoch mit einer CAGR von 11,32 % an Dynamik. Bildgestützte Angebote versprechen eine nicht-invasive Behandlung sowie granulares Targeting und sprechen Patienten an, die keinen zervikalen Eingang bevorzugen.
Transzervikale Methoden liegen zwischen diesen Extremen und verbinden eine breitere Eignung mit einem moderaten Infrastrukturbedarf. Mit der Ausweitung der Präzisionsmedizin wird die Bildführung wahrscheinlich Anteile von Legacy-Plattformen übernehmen, aber die fest verankerte installierte Basis der Hysteroskopie wird bis 2031 ein bedeutendes Volumen erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz verlagert sich in Richtung ambulanter UmgebungenKrankenhäuser hielten im Jahr 2025 44,30 % der Nachfrage aufgrund umfassender Supportleistungen für komplexe Fälle. Ambulante Chirurgiezentren, auf einem Wachstumspfad von 10,05 % CAGR, gewinnen Wachstum durch die Kombination niedrigerer Einrichtungsgebühren mit rascher Erholung. Belege zeigen, dass ambulante Ablation mit der Krankenhaussicherheit mithalten kann, während sie nahezu 1.500 USD pro Fall einspart.
Spezialambulatorien erweitern den Zugang weiter, insbesondere dort, wo Einwegendoskope die Aufbereitungsprobleme umgehen, die in den Leitlinien des Amerikanischen Kongresses für Geburtshelfer und Gynäkologen (ACOG) hervorgehoben wurden. Während diese ambulanten Einrichtungen ihre Eingriffsskala aufbauen, wird die Marktgröße für Endometriumablationsgeräte im ambulanten Bereich voraussichtlich stetig zunehmen.
Geografische Analyse
Markt für Endometriumablationsgeräte in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 41,35 %, gestützt durch eine umfassende Kostenerstattung, dichte Facharztnetze und ein hohes Patientenbewusstsein. Die Marktgröße für Endometriumablationsgeräte in der Region wird im mittleren einstelligen Bereich wachsen, da KI-gestützte Führungssysteme und Einwegendoskope die Marktdurchdringung vertiefen.
Markt für Endometriumablationsgeräte in Europa
Europa bleibt ein Innovationszentrum, das evidenzbasierte Einführung schätzt. Strukturierte Beschaffungsverfahren begünstigen bewährte Technologien, doch die Migration in ambulante Operationszentren im Vereinigten Königreich, in Frankreich und in Deutschland dürfte das Wachstum beschleunigen.
Markt für Endometriumablationsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der mit einer CAGR von 8,90 % voranschreitet, profitiert von einer wachsenden Versicherungsabdeckung, der Expansion der städtischen Mittelschicht und staatlichen Anreizen für die Frauengesundheit. Lokale Fertigungspartnerschaften in Indien und exportorientierte chinesische Anbieter erweitern die Geräteverfügbarkeit.
Markt für Endometriumablationsgeräte im Nahen Osten und Afrika sowie in Südamerika
Schwellenmärkte in Südamerika, dem Nahen Osten und Afrika weisen eine Nachfrage in einem frühen Entwicklungsstadium auf. Investitionen in tertiäre Krankenhäuser und Fachzentren erschließen schrittweise Kapazitäten für Eingriffe, wenngleich wirtschaftliche Volatilität das kurzfristige Volumen dämpft.
Regulatorisches Umfeld
Die Regulierung bleibt ein zentraler Engpassfaktor für Endometriumablationssysteme, da viele Plattformen invasiv und energiebasiert sind, was sie typischerweise in höhere Risikokategorien einordnet und die Nachweisanforderungen erhöht. In den Vereinigten Staaten reguliert die FDA Produkte zur Endometriumablation über Verfahren, die je nach Technologie und Kennzeichnung 510(k)-Freigaben und PMA umfassen, und sie führt zudem gerätespezifische Erwartungen für Einreichungen zur thermischen Endometriumablation über ihre auf IDE fokussierte Leitlinie, wodurch die Anforderungen an präklinische Prüfungen zu thermischen Effekten und Sicherheitsverifizierung bekräftigt werden.
In Europa prägt die Verordnung (EU) 2017/745 (MDR) weiterhin den Marktzugang durch CE-Kennzeichnungsanforderungen, mit verstärkten Erwartungen an klinische Bewertung, Post-Market-Surveillance und technische Dokumentation für invasive, energiebasierte Geräte der Klasse IIb. Australien führt zusätzliche Rückverfolgbarkeitspflichten ein, wobei die Therapeutic Goods Administration (TGA) ab dem 1. Juli 2026 Unique-Device-Identification-Anforderungen (UDI) für höhere Risikoklassen (einschließlich Klasse IIb und III) einführt, was den Compliance-Aufwand für Hersteller von Einwegkomponenten und mehrteiligen Prozedurensets erhöht.
Wettbewerbslandschaft
Der Markt für Endometriumablationsgeräte weist eine moderate Fragmentierung auf. Globale Marktführer nutzen breite Portfolios, starke klinische Daten und Kundendienst, um ihren Marktanteil zu schützen. Hologics NovaSure-Plattform hat mehr als 3 Millionen Patienten mit dauerhaften Ergebnissen behandelt. Boston Scientific baut sein Kryoablations-Therapienetzwerk auf 40 Zentren in Frankreich aus und belegt damit den multinationalen Vorstoß in nicht-thermische Nischen.
Strategische Themen umfassen KI-Überlagerungen, die die Behandlung standardisieren, Einweg-Hysteroskope, die Aufbereitungskosten senken, und Plattform-Robotik, die durch Johnson & Johnson's IDE-genehmigtes OTTAVA-System exemplifiziert wird. Kleinere Innovatoren wie Meditrina beschaffen Kapital zur Kommerzialisierung bipolarer RF-Systeme, die für ambulante Arbeitsabläufe maßgeschneidert sind, was das Vertrauen der Investoren in ambulante Trends signalisiert.
Wertorientierte Marktteilnehmer aus China planen, mit einem Kosten-Leistungs-Gleichgewicht zu konkurrieren, eine Strategie, die die Preise in Ländern mit mittlerem Einkommen über den Prognosezeitraum hinweg komprimieren könnte.
Marktführer für Endometriumablationsgeräte
-
Olympus Corporation
-
Boston Scientific Corporation
-
CooperSurgical, Inc.
-
Medtronic plc
-
Johnson & Johnson (Ethicon)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Endometriumablationsgeräte Unternehmen in diesem Bericht
- Hologic
- Boston Scientific
- Medtronic
- The Cooper Companies
- Johnson & Johnson
- Olympus
- Minerva Surgical
- AngioDynamics
- Richard Wolf
- AEGEA Medical, Inc.
- Veldana Medical
- LiNA Medical ApS
- Stryker
- Besmed Health Business
- Idoman Teoranta
- Shenzhen Huikang Medical
- Wallach Surgical Devices
- Karl Storz
- Jiomax Medical
Lesen Sie die Analyse der Endometriumablationsgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Die Verlagerung in den ambulanten Bereich schafft Freiräume für vereinfachte Systeme mit kleinerem Platzbedarf sowie Einweg- oder Einmal-Hysteroskopieinstrumente, die den Wiederaufbereitungsaufwand reduzieren und dazu beitragen, Arbeitsabläufe in ambulanten Operationszentren (ASCs) und praxisbasierten gynäkologischen Einrichtungen zu standardisieren. Die Belege des Berichts stützen diese Richtung, unter anderem dadurch, dass die Ablation in der Praxis die Kosten pro Patient um etwa 1.498 USD senkt und dass ASCs der am schnellsten wachsende Endnutzerkanal sind, was Plattformen begünstigt, die auf schnellen Aufbau, kurze Zykluszeiten und vorhersehbare Behandlungspfade ausgelegt sind.
Regulatorische Entwicklungen deuten zudem auf kurzfristige Chancen im Bereich Fertigungsresilienz und Komponentenrückverfolgbarkeit hin, insbesondere für PMA-kontrollierte Systeme, bei denen Lieferkettenänderungen oft förmliche Zusätze erfordern. Die FDA-Genehmigung eines Lieferantenwechsels für spritzgegossene Komponenten, die im Minerva Endometrial Ablation Handpiece verwendet werden (PMA-Zusatz), im Februar 2026 veranschaulicht, wie schrittweise, konforme Fertigungsaktualisierungen die Versorgungskontinuität unterstützen und die Skalierung des Einwegverbrauchs ermöglichen können, ohne die klinische Kennzeichnung zu ändern. Getrennt davon ermutigt der Beginn der australischen UDI-Anforderungen für höhere Risikoklassen am 1. Juli 2026 Anbieter, die Geräteidentifikation und die Post-Market-Dateninfrastruktur über die globale Distribution hinweg zu stärken, was Krankenhausbeschaffung und standortübergreifende Standardisierungsinitiativen unterstützt.
Neueste Industrielle Entwicklungen in Markt für Endometriumablationsgeräte
- Mai 2026: Boston Scientific gab die FDA-Zulassung für das Genesys-HTA-System der nächsten Generation bekannt. Die Zulassung stärkt die Position von Boston Scientific in der hydrothermalen Ablation, indem sie die Plattform innerhalb des US-Regulierungsrahmens erneuert und die Wettbewerbsdifferenzierung in Umgebungen unterstützt, die Wert auf die Kontrolle der Behandlung der Gebärmutterhöhle legen.
- März 2026: IWK Health berichtete über die Durchführung der ersten Cerene-Kryoablationsverfahren in Kanada nach der Zulassung durch Health Canada. Dies markierte eine frühe klinische Einführung bei einem großen kanadischen Gesundheitsdienstleister, erweiterte die reale Anwendung in einer nicht-thermischen Modalität und unterstützte ein breiteres Bewusstsein bei Anbietern außerhalb der Vereinigten Staaten.
- Oktober 2024: Minerva Surgical unterzeichnete eine Vereinbarung mit Blackmaple Group (BMG) und WHAAPA, um den Zugang und die administrative Unterstützung für sein praxisbasiertes Angebot zur Endometriumablation zu erweitern. Die Partnerschaft zielt auf die Praxisbefähigung und Beschaffungsabläufe ab und untermauert die Verschiebung des Marktes hin zu Praxis- und ambulanten Umgebungen, in denen optimierte Vertragsgestaltung und Unterstützung die Verfahrenseinführung beschleunigen können.
Markt für Endometriumablationsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Endometriumablationsgeräten, die zur Zerstörung oder Entfernung der Gebärmutterschleimhaut zur Behandlung von abnormen Uterusblutungen eingesetzt werden, in Krankenhaus-, ambulanten und Praxisversorgungsumgebungen. Er umfasst Gerätesysteme und deren verfahrensermöglichende Komponenten, die für die Endometriumablation verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine gynäkologische Elektrochirurgieinstrumente oder Energiegeneratoren aus, die nicht speziell für die Endometriumablation gekennzeichnet oder zugelassen sind.
Segmentierungsübersicht
- Nach Gerätetechnologie
- Thermische Ablation
- Nicht-Thermische Ablation
- Nach Gerätetyp
- Hysteroskopie-Geräte
- Thermische Ballon-Ablatoren
- Radiofrequenz-Endometriumablationsgeräte
- Hydrothermische Ablatoren
- Elektrische Ablatoren
- Kryoablations-Systeme
- Mikrowellen-Ablationssonden
- Nach Zugangsansatz
- Hysteroskopische Systeme
- Transzervikale Nicht-Hysteroskopische (RF, Ballons)
- Bildgestützte Extrauterine (MRI-/US-gestützter HIFU)
- Nach Endnutzer
- Krankenhäuser
- Ambulante Chirurgiezentren
- Spezialambulatorien
- Niedergelassene Gynäkologische Praxen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung der Nachfragetreiber und dem anschließenden Aufbau der Angebotsseite, mit konsistenter medizinischer und regulatorischer Sprache über alle Regionen hinweg. Wir haben öffentliche Quellen wie die US-amerikanischen CDC- und NIH-Publikationen für gynäkologische Gesundheitsindikatoren sowie die WHO für breitere Signale zur Krankheitslast bei Frauen herangezogen, die die Verfahrensnachfrage unterstützen.
Um das Modell an Adoptionsmustern auszurichten, haben wir auch US-FDA-Gerätedatenbanken für den Zulassungsstatus und Produktkennzeichnungshinweise sowie OECD-Gesundheitsstatistiken zur Verfolgung von Verschiebungen im Versorgungsumfeld über die Zeit genutzt. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden gesichtet, um Produktschwerpunkte und geografische Ausrichtung abzuleiten, und Patentdatenbanken wurden geprüft, um die wahrscheinliche Technologierichtung zu verstehen. Zur Überprüfung der Unternehmensgröße und aktueller Entwicklungen nutzten die Analysten auch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen sowie Nachrichten und Finanzberichte. Diese Liste ist nicht abschließend, und es wurden zusätzliche öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um den praktischen Umfang und die Preisannahmen zu testen, insbesondere in ambulanten Versorgungsumgebungen, stationären Krankenhausambulanzeinrichtungen und ASC-Umgebungen. Wir sprachen mit einer Mischung aus Befragten auf der Geräteseite und der Versorgungsseite und validierten anschließend die Adoptionskurve in Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum, sodass regionale Praxismuster nicht gemittelt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 33 % | EMEA: 36 % |
| Kleinere Anbieter: 14 % | Manager: 53 % | Nord- und Südamerika: 20 % |
Marktgrößenbestimmung und Prognose
Der zentrale Größenbestimmungsansatz verwendet einen Top-down-Aufbau, der den behandelten Nachfragepool aus Prävalenzsignalen für abnorme Uterusblutungen, dem Inanspruchnahmeverhalten und dem Anteil der berechtigten Patienten, die auf minimal-invasive Ablation umsteigen, rekonstruiert. Diese Nachfragepools werden dann mithilfe von durchschnittlichen Geräten pro Eingriff, Annahmen zu Ersatz- und Wiederverwendungszyklen sowie typischen Preisbändern nach Versorgungsumgebung in Geräteumsätze umgerechnet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie etwa die Aggregation von Umsätzen aus einer Stichprobe von Lieferanten, die Überprüfung von Kanalfeedback zu Stückvolumina und die Validierung typischer Durchschnittsverkaufspreisbewegungen über die Zeit. Zu den Eingaben, die das Modell am stärksten beeinflussen, gehören die Penetration ambulanter Eingriffe, Trends zur Substitution der Hysterektomie, Stabilität von Kostenerstattung und Kodierung, Gerätezusammensetzung nach Energieplattform sowie regionale Adoptionszeitpunkte für neue Indikationen oder Kennzeichnungsaktualisierungen. Wo Unternehmensdetails unvollständig sind, werden Lücken mithilfe von Peer-Proxys innerhalb derselben Geräteklasse geschlossen und anschließend anhand regionaler Nachfragesignale erneut überprüft.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsbetrachtung, wobei das Wachstum des Verfahrenspools und die Verschiebung des Versorgungsumfelds als Haupttreiber behandelt und Preiserosion vorsichtig angewendet wird. Die endgültigen Wachstumsraten werden dann mit den Angaben der primären Befragten zu Bestellmustern und Kapazitätsplanung abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand mehrerer unabhängiger Signale überprüft, darunter Trends im Versorgungsumfeld, Zulassungsaktivitäten und implizite Stückvolumina nach Anwendung der definierten Preisbänder. Wenn eine Annahme einen ungewöhnlichen Sprung in einer Region oder Geräteklasse erzeugt, wird sie markiert, überarbeitet und vor der Freigabe erneut geprüft.
Jeder Bericht durchläuft eine mehrstufige Analysten-Überprüfung, damit Mathematik, Einheiten und Definitionen kapitelübergreifend konsistent bleiben. Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa wichtige Kennzeichnungsänderungen, Verschiebungen bei der Kostenerstattung oder eine bedeutende Veränderung im Versorgungsumfeld-Mix. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße für Endometriumablationsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Endometriumablationsgeräte stimmen nicht immer überein, da die enthaltenen Umsatzpositionen, die Jahresauswahl und die Preislogik bei verschiedenen Herausgebern unterschiedlich sind. In der Praxis ergibt sich ein Großteil der Abweichung daraus, ob verfahrensbezogene Dienstleistungen einbezogen werden, wie wiederverwendbare Komponenten behandelt werden und wie schnell Preisrückgänge angewendet werden.
Einige externe Schätzungen sind breit gefasst und können Geräteumsätze mit Eingriffs- und Einrichtungskomponenten vermischen, oder sie gehen von einem einzigen globalen Durchschnittsverkaufspreispfad aus, der die ambulante Adoption nicht widerspiegelt. Bei der Größenbestimmung von Mordor Intelligence werden nur zugelassene Endometriumablationsgerätesysteme und verfahrensermöglichende Komponenten gezählt, und allgemeine elektrochirurgische Instrumente, die nicht für die Endometriumablation gekennzeichnet sind, werden ausgeschlossen, sodass die Gesamtsumme an den tatsächlichen Gerätebedarf gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,20 Milliarden USD (2025) | |
| Globaler Forschungsherausgeber A | 1,32 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und wendet höhere kurzfristige Preise an; der Umfang kann so interpretiert werden, dass er ein breiteres Spektrum an ablationsbezogenen Angeboten über Gerätesysteme und deren direkte Komponenten hinaus einschließt. |
| Globaler Forschungsherausgeber B | 1,25 Milliarden USD (2024) | Für ein anderes Jahr und ein anderes Wachstumsfenster berichtet; die Produkttaxonomie kann Kategorien unterschiedlich bündeln, was die Gesamtwerte verschieben kann, wenn regionaler Mix und die Akzeptanz ambulanter Versorgungsumgebungen nicht separat modelliert werden. |
Zusammengenommen zeigt die Tabelle, dass die Jahresausrichtung und die Umfangsbehandlung den Großteil der Varianz erklären – mehr als jede einzelne Wachstumsannahme. Indem wir die Eingaben auf Verfahrenspoolsignale und realistische Preisbänder nach Versorgungsumgebung zurückführbar halten, erstellen wir eine Marktgröße, die leichter reproduzierbar und konsistent aktualisierbar ist.
Im Bericht beantwortete Schlüsselfragen
Was treibt das aktuelle Wachstum des Marktes für Endometriumablationsgeräte an?
Steigende Prävalenz abnormer Uterusblutungen, eine erweiterte Erstattung für ambulante Eingriffe und KI-gestützte Bildgebung, die die Genauigkeit verbessert, sind wichtige Wachstumskatalysatoren.
Welche Gerätetechnologie wächst bis 2031 am schnellsten?
Nicht-thermische Systeme – wie Kryoablation und Laserplattformen – werden voraussichtlich mit einer CAGR von 9,12 % expandieren und thermische Modalitäten übertreffen.
Warum sind ambulante Chirurgiezentren für die künftige Marktdurchdringung wichtig?
Ambulante Chirurgiezentren bieten Kosteneinsparungen von nahezu 1.500 USD pro Fall, kürzere Genesungszeiten und hohe Patientenzufriedenheit, was sie mit einer CAGR von 10,05 % zum am schnellsten wachsenden Endnutzersegment macht.
Wie wirken sich Vorschriften auf die Produkteinführungsfristen aus?
Divergierende globale Vorschriften und neue FDA-Leitlinien zu thermischen Effekten erhöhen die Datenanforderungen, verlängern die Zulassungsfristen und erhöhen die Compliance-Kosten, insbesondere für neuartige Plattformen.
Welche geografische Region wird bis 2031 am meisten zum zusätzlichen Umsatz beitragen?
Der asiatisch-pazifische Raum, der voraussichtlich mit einer CAGR von 8,90 % wachsen wird, wird den größten Anteil des inkrementellen Umsatzes hinzufügen, da der Zugang zur Gesundheitsversorgung und die verfügbaren Einkommen steigen.